
Tamaño y Participación del Mercado de MRO de Aeronaves del CCG
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
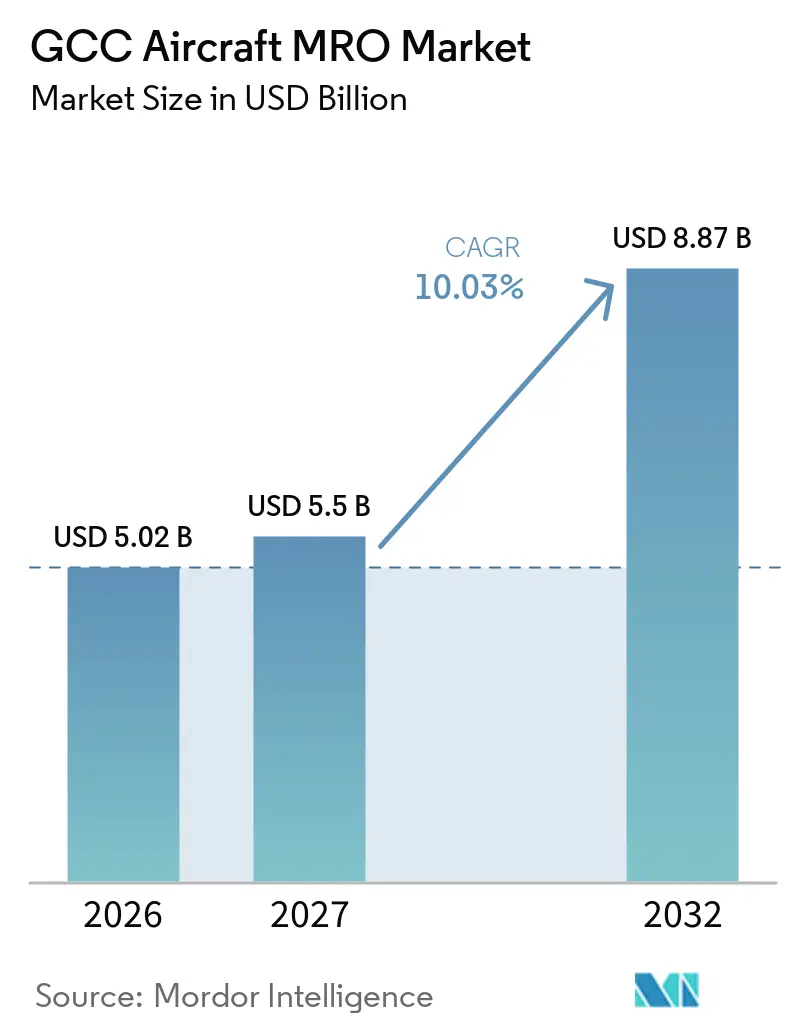
| Tamaño del mercado en el año base (2026) | 5.02 Mil millones de dólares |
| Tamaño del Mercado (2027) | 5.5 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.87 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.03 % |
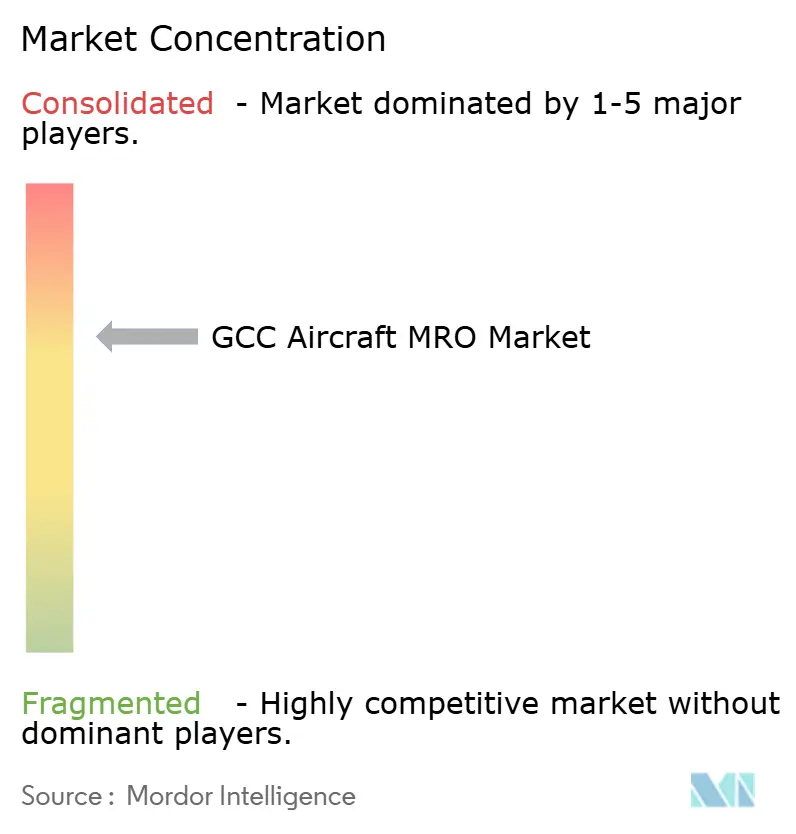
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de MRO de Aeronaves del CCG por Mordor Intelligence
El tamaño del mercado de MRO de aeronaves del CCG fue valorado en 5,02 mil millones de USD en 2026 y se prevé que crezca desde 5,50 mil millones de USD en 2027 hasta 8,87 mil millones de USD en 2032, registrando una CAGR del 10,03% entre 2027 y 2032. Las incorporaciones de flota en el CCG están incrementando la demanda de mantenimiento más rápido de lo que la capacidad regional puede expandirse. Las flotas de fuselaje ancho acumulan más horas de trabajo de mantenimiento que las flotas de fuselaje estrecho en intervalos de revisión comparables. El trabajo de motores sigue siendo central a medida que las flotas de CFM LEAP y Pratt & Whitney GTF entran en ciclos de revisión programada. Las unidades de ingeniería de las aerolíneas están ampliando los servicios a terceros mientras que las nuevas aerolíneas dependen del soporte de mantenimiento externo. Arabia Saudita ofrece una oportunidad creciente a medida que los programas de localización y las nuevas aerolíneas crean demanda de capacidad aprobada en toda la región.
Conclusiones Clave del Informe
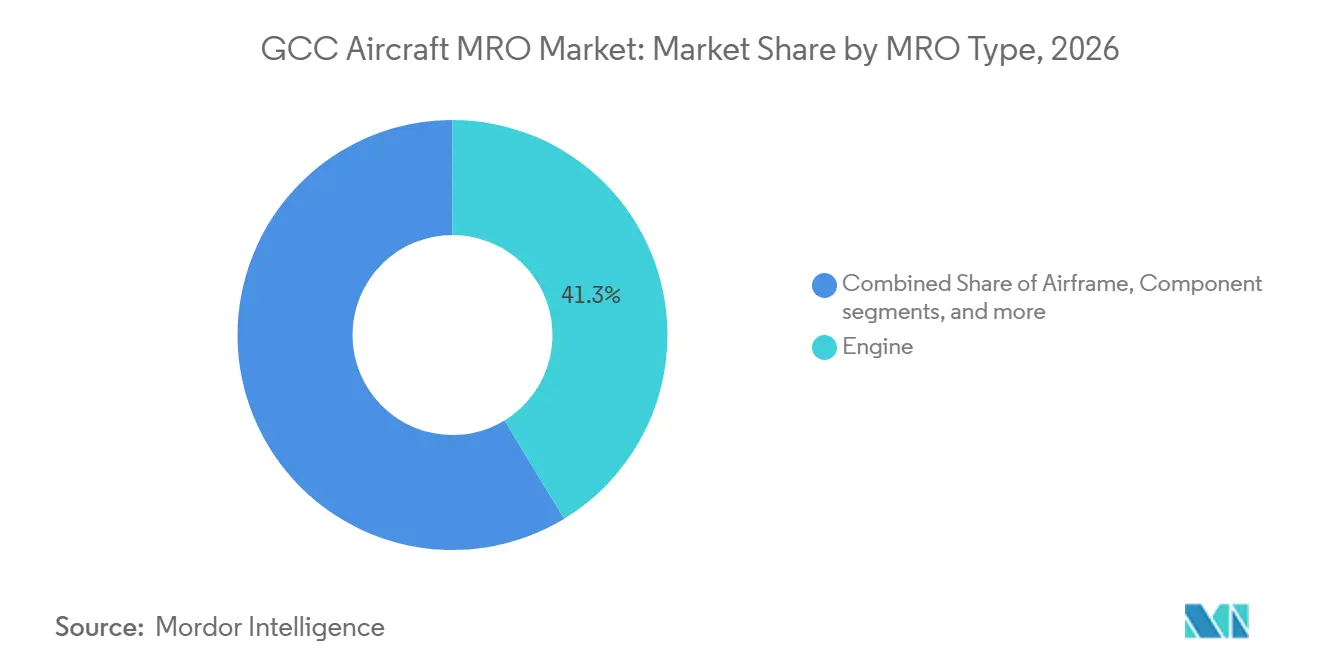
- Por tipo de MRO, el MRO de motores tuvo una participación de ingresos del 41,30% en 2026, mientras que se prevé que las modificaciones y actualizaciones crezcan a una CAGR del 12,88% hasta 2032.
- Por tipo de aeronave, las aeronaves de ala fija tuvieron una participación de ingresos del 91,50% en 2026, mientras que se prevé que las aeronaves de ala rotatoria crezcan a una CAGR del 12,04% hasta 2032.
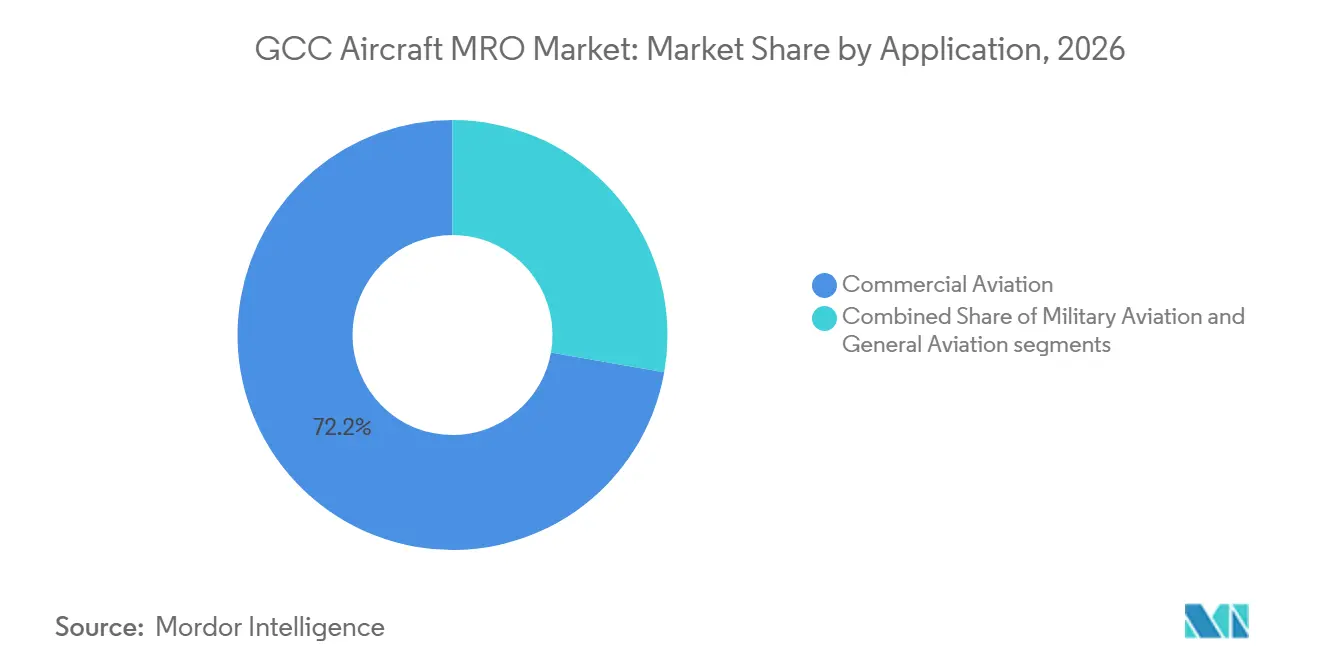
- Por aplicación, la aviación comercial tuvo una participación de ingresos del 72,22% en 2026 y se prevé que crezca a una CAGR del 11,25% hasta 2032.
- Por proveedor de servicios, los proveedores de MRO afiliados a aerolíneas tuvieron una participación de ingresos del 45,90% en 2026, mientras que se prevé que los proveedores de MRO independientes de terceros crezcan a una CAGR del 12,05% hasta 2032.
- Por geografía, los EAU tuvieron una participación de ingresos del 41,50% en 2026, mientras que se prevé que Arabia Saudita crezca a una CAGR del 11,20% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de flota de Arabia Saudita y los EAU acelerando la demanda de MRO | +2.80% | EAU y Arabia Saudita como núcleo, con efecto secundario en Catar y Kuwait | Corto plazo (≤ 2 años) |
| Visión 2030 de Arabia Saudita e inversiones en centros de aviación de los EAU impulsando la localización del MRO | +2.30% | Arabia Saudita y los EAU, con ganancias tempranas en Yeda, Abu Dabi y Dubái | Mediano plazo (2-4 años) |
| Expansión de las flotas LEAP, GTF, GEnx y Trent del CCG aumentando las visitas a talleres de motores | +2.10% | EAU y Arabia Saudita como principales, con efecto secundario global para la capacidad de espacios | Mediano plazo (2-4 años) |
| Crecimiento de la flota de aerolíneas del CCG impulsando la externalización del MRO a terceros | +1.20% | EAU y Arabia Saudita, con demanda emergente en Catar | Corto plazo (≤ 2 años) |
| Calor del desierto, exposición a la arena y operaciones regionales intensivas aumentando el mantenimiento de componentes | +1.10% | Todo el CCG, con mayor intensidad en los EAU, Arabia Saudita y Kuwait | Corto plazo (≤ 2 años) |
| Centros de aviación del CCG acelerando la adopción del mantenimiento predictivo | +0.80% | Liderado por los EAU, con Dubái y Abu Dabi como centros principales y Arabia Saudita siguiendo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Flota de Arabia Saudita y los EAU Acelerando la Demanda de MRO
Se espera que las iniciativas de expansión y modernización de flota en Arabia Saudita y los EAU creen oportunidades de mantenimiento a largo plazo para los proveedores de MRO de aeronaves del CCG. Saudia recibió su primer A321XLR propulsado por LEAP-1A en mayo de 2026, como parte de su pedido de 15 aeronaves. En julio de 2026, flynas confirmó pedidos de 20 A321neo adicionales y cinco aeronaves A330-900. En los EAU, Emirates recibió 18 aeronaves entre enero y septiembre de 2026, incluyendo 11 A350 y siete cargueros B777. Emirates también está expandiendo su flota de fuselaje ancho y planea desarrollar un complejo de ingeniería de 5,1 mil millones de USD y 1,1 millones de metros cuadrados en Dubái Sur. Tras su finalización a mediados de 2030, la instalación tendrá capacidad para dar servicio a 28 aeronaves de fuselaje ancho simultáneamente.[1] Se espera que estas incorporaciones de flota e inversiones en capacidad de MRO aumenten la demanda de servicios de célula, motor, componentes y mantenimiento pesado en todo el CCG.
Visión 2030 de Arabia Saudita e Inversiones en Centros de Aviación de los EAU Impulsando la Localización del MRO
Arabia Saudita y los EAU están ampliando las capacidades de mantenimiento de aeronaves domésticas mediante inversiones en infraestructura y asociaciones técnicas. En febrero de 2026, la Autoridad General para las Industrias Militares (GAMI) de Arabia Saudita y GE Aerospace firmaron un acuerdo para fortalecer las capacidades de reparación del motor F110 mediante equipos especializados y capacitación técnica. En mayo de 2026, Emirates inició la construcción de su complejo de ingeniería de 5,1 mil millones de USD en Dubái Sur, diseñado para albergar 28 aeronaves de fuselaje ancho simultáneamente cuando se complete a mediados de 2030. En julio de 2026, AMMROC, con sede en los EAU, firmó un acuerdo con Airbus Defense and Space para explorar capacidades de mantenimiento ampliadas para aeronaves militares C295 y A330 MRTT. Estos desarrollos apoyarán la localización de actividades de mantenimiento comercial y militar, mejorarán el acceso a capacidades técnicas especializadas y posicionarán a los proveedores del CCG para capturar una mayor participación del gasto regional en mantenimiento.
Expansión de las Flotas LEAP, GTF, GEnx y Trent del CCG Aumentando las Visitas a Talleres de Motores
Se espera que la creciente base instalada de motores de aeronaves de nueva generación amplíe las oportunidades de mantenimiento especializado de motores en todo el CCG. En junio de 2026, IATA destacó los crecientes requisitos de visitas a talleres de LEAP y GTF impulsados por el crecimiento de la flota, los desafíos de durabilidad y la creciente demanda de servicios de revisión de motores. En julio de 2026, Sanad anunció inversiones superiores a 25 millones de AED (6,81 millones de USD) para ampliar las capacidades de prueba de motores LEAP-1A y LEAP-1B en Abu Dabi, permitiendo servicios completos de revisión y prueba dentro de los EAU.[2] En mayo de 2026, la empresa designó a Group AMANA para desarrollar un centro de MRO de motores GTF de 64.000 metros cuadrados en Al Ain, cuyo inicio de operaciones está programado para finales de 2028. Las actividades de mantenimiento existentes de Sanad para los motores GEnx y Trent 700 demuestran aún más las diversas capacidades de la región en el servicio de motores. Estos desarrollos apoyarán la expansión de la capacidad de MRO de motores del CCG y crearán oportunidades para capturar trabajo adicional de revisión regional e internacional para aerolíneas de Europa, África y Asia.
Calor del Desierto, Exposición a la Arena y Operaciones Regionales Intensivas Aumentando el Mantenimiento de Componentes
Las altas temperaturas, la arena y el polvo en suspensión aumentan los requisitos de mantenimiento de las aeronaves que operan en entornos del CCG. La ingestión de partículas puede acelerar la erosión del motor, contribuir a depósitos en los componentes de la sección caliente y afectar la durabilidad de la turbina, aumentando así la necesidad de inspecciones de motores y reparaciones de componentes. En junio de 2026, Emirates reiteró sus preocupaciones sobre la durabilidad del Trent XWB-97 bajo las duras condiciones operativas del Golfo. Rolls-Royce confirmó en julio de 2026 que el motor había recibido dos paquetes de mejora de durabilidad, con un tercer paquete programado para su introducción en 2028 para mejorar el tiempo en ala bajo condiciones operativas exigentes. Estos desarrollos subrayan los continuos desafíos técnicos asociados con las operaciones en el desierto. En consecuencia, la limpieza de compresores, el monitoreo de la salud del motor, las inspecciones con boroscopio y el mantenimiento de componentes seguirán siendo requisitos de servicio importantes, apoyando la demanda recurrente de MRO en operaciones comerciales, militares y de ala rotatoria en el CCG.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altas inversiones en infraestructura de MRO y prolongados procesos de certificación GACA-GCAA | -1.10% | Arabia Saudita enfrenta los retrasos de certificación más agudos, seguida de los EAU | Mediano plazo (2-4 años) |
| Escasez de profesionales de mantenimiento de aeronaves con licencia GACA y GCAA | -0.90% | Todo el CCG, más aguda en los EAU y Arabia Saudita | Mediano plazo (2-4 años) |
| Escasez global de espacios en talleres de motores que retrasa el mantenimiento de la flota del CCG | -0.70% | Restricción global que afecta a los operadores de fuselaje ancho del CCG, especialmente los EAU y Catar | Mediano plazo (2-4 años) |
| Tecnologías de motores y piezas controladas por OEM que limitan la independencia del MRO del CCG | -0.60% | EAU y Arabia Saudita como principales, afectando a los talleres independientes de LEAP y GTF | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Profesionales de Mantenimiento de Aeronaves con Licencia GACA y GCAA
La disponibilidad limitada de ingenieros con licencia, técnicos con habilitación de tipo y personal de mantenimiento especializado puede restringir la expansión de las operaciones de MRO de aeronaves del CCG. Las Perspectivas de Pilotos y Técnicos 2026 de Boeing proyectaron un requisito global de 728.000 nuevos técnicos de mantenimiento de aeronaves comerciales entre 2026 y 2045, lo que refleja necesidades sustanciales de contratación y capacitación a largo plazo. En julio de 2026, AMMROC de los EAU lanzó su programa Ruwad AMMROC para capacitar y emplear a 100 técnicos emiratíes de mantenimiento de aeronaves militares para 2030. Estas iniciativas destacan la importancia de desarrollar capacidades técnicas especializadas a medida que se expanden las instalaciones de mantenimiento. Sin embargo, el personal debe adquirir experiencia práctica, calificaciones específicas de aeronave y autorizaciones relevantes antes de asumir ciertas responsabilidades de mantenimiento. Por lo tanto, la escasez de personal calificado puede restringir la utilización de hangares, retrasar el mantenimiento de motores y componentes, y aumentar los costos de contratación para los proveedores de MRO del CCG.
Escasez Global de Espacios en Talleres de Motores que Retrasa el Mantenimiento de la Flota del CCG
Se espera que las escaseces globales de capacidad de reparación de motores, repuestos y motores de reemplazo continúen afectando la planificación del mantenimiento y la disponibilidad de aeronaves. En junio de 2026, IATA informó que los desafíos de durabilidad y la capacidad limitada de MRO de motores están reduciendo el tiempo en ala y aumentando la demanda de visitas a talleres no programadas. El estudio proyectó que las visitas anuales a talleres de LEAP podrían superar las 5.000 a nivel mundial para 2040, mientras que también se espera que aumenten los requisitos de mantenimiento del GTF. Las aerolíneas del CCG seguirán expuestas a estas restricciones a través de sus flotas propulsadas por LEAP y GTF y su dependencia de las redes internacionales de revisión. La disponibilidad limitada de talleres puede extender los tiempos de rotación del mantenimiento, aumentar los costos de arrendamiento de motores de repuesto y mantener las aeronaves fuera de servicio por períodos más prolongados. Aunque estas condiciones apoyarán la inversión en instalaciones regionales de MRO de motores, las restricciones de capacidad existentes y la escasez de materiales pueden limitar el rendimiento del mantenimiento y retrasar la finalización de las revisiones programadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de MRO:
La Demanda de Revisión de Motores Ancla los Ingresos, las Actualizaciones Lideran el CrecimientoEl MRO de motores tuvo el 41,30% de la participación del mercado de MRO de aeronaves del CCG en 2026. El segmento refleja la composición de la flota de fuselaje ancho de la región y las condiciones operativas que reducen el tiempo en ala para los motores LEAP, GE90, GEnx, Trent 700 y Trent XWB. Sanad amplió su relación con Rolls-Royce Trent 700 en febrero de 2026. El acuerdo cubre hasta 612 visitas a talleres hasta 2031 e incluye 125 millones de AED (34,04 millones de USD) para herramientas y automatización. Esta capacidad permite a Abu Dabi buscar trabajo de motores de África y Asia del Sur, así como la demanda doméstica. El trabajo de motores también atrae inversiones de apoyo en celdas de prueba, herramientas, aprobaciones de reparación y mano de obra calificada. Esos requisitos favorecen a los proveedores establecidos con relaciones con OEM y una gran base de capital.
Se prevé que las modificaciones y actualizaciones registren una CAGR del 12,88% hasta 2032. Emirates está llevando a cabo un programa de renovación de cabinas de 5 mil millones de USD para 219 aeronaves de fuselaje ancho. Su programa había completado 100 aeronaves para julio de 2026 tras 4,40 millones de horas de trabajo colectivas en los hangares de Dubái. Los retrasos en la entrega del B777X están dirigiendo la inversión en cabinas hacia las aeronaves existentes en lugar de los interiores de nuevas aeronaves. Esto preserva la demanda de servicios de MRO de aeronaves del CCG, incluido el trabajo de remodelación y modificación de interiores. El MRO de célula también se está volviendo más exigente a medida que los fuselajes estrechos con uso intensivo de materiales compuestos entran en ciclos de revisión pesada. El trabajo de línea y de componentes se mantiene estable, con las condiciones del desierto aumentando el desgaste en aviónica, tren de aterrizaje y sistemas hidráulicos. Los requisitos de aprobación mantienen la reparación compleja de componentes concentrada entre los proveedores con datos de mantenimiento aprobados.

Por Tipo de Aeronave:
El Ala Fija Domina Mientras el Ala Rotatoria se AceleraLas aeronaves de ala fija tuvieron una participación de ingresos del 91,50% en 2026. Las flotas de ala fija comerciales y militares dominan las bases de aeronaves en los 6 estados del CCG. La infraestructura de mantenimiento regional también se ha construido principalmente en torno a células de fuselaje ancho y estrecho. El complejo de Dubái Sur de Emirates Engineering estará diseñado para dar servicio a 28 aeronaves de fuselaje ancho simultáneamente tras su esperada finalización a mediados de 2030. La instalación demuestra la escala de capacidad de ala fija que los operadores esperan necesitar. Las revisiones pesadas de aeronaves grandes requieren hangares grandes, herramientas especiales y una fuerza laboral certificada sustancial. Esto hace que la expansión de capacidad sea costosa y eleva las barreras para los talleres regionales más pequeños. Por lo tanto, el crecimiento de la flota continúa apoyando grandes campus de mantenimiento integrados.
Se proyecta que el MRO de ala rotatoria avance a una CAGR del 12,04% hasta 2032. La demanda proviene de flotas de defensa, actividad energética en alta mar, proyectos de turismo y operaciones de búsqueda y rescate. AMMROC se convirtió en el primer depósito de palas de helicóptero Black Hawk autorizado por Sikorsky fuera de los EE. UU. en febrero de 2025. Gulf Helicopters también firmó un acuerdo TrueChoice de GE Aerospace en noviembre de 2025 para los motores CT7-2E1 que impulsan sus aeronaves Leonardo AW189. Estas autorizaciones desarrollan la capacidad del mercado de MRO de aeronaves del CCG a través de alcances de servicio aprobados por OEM. Las operaciones de helicópteros de misión crítica requieren inspecciones frecuentes y tiempos de rotación confiables. Las condiciones operativas del Golfo pueden aumentar aún más las necesidades de inspección. Esto apoya el gasto en MRO por helicóptero por encima del nivel asociado con las aeronaves comerciales de fuselaje estrecho.
Por Aplicación:
La Aviación Comercial Consolida la Demanda Mientras la Militar Profundiza la CapacidadLa aviación comercial representó el 72,22% del tamaño del mercado de MRO de aeronaves del CCG en 2026. El segmento incluye servicios de pasajeros y operaciones de carga, respaldados por el papel del CCG como centro de conexión entre Europa, Asia y África. Emirates y Etihad Engineering acordaron trabajos de mantenimiento pesado del A380 que cubren revisiones C de 9 años y 12 años desde agosto de 2026 hasta enero de 2029. Este trabajo ilustra la profundidad de la demanda de mantenimiento de aeronaves de pasajeros en la región. La demanda de carga está ganando importancia a medida que el pedido de 90 unidades de cargueros B777-8 de Emirates requiere capacidad de mantenimiento dedicada. Los cargueros tienen diferentes requisitos de mantenimiento de carga, ciclos de tren de aterrizaje y puertas de carga en comparación con las aeronaves de pasajeros. La aviación comercial es también la aplicación de más rápido crecimiento, con una CAGR prevista del 11,25% hasta 2032. Esto ejerce presión sobre la planificación de capacidad de los proveedores que ya gestionan grandes flotas de centros.
La aviación militar tiene una estructura de mantenimiento distinta y apoya los objetivos de capacidad soberana. AMMROC en Al Ain proporciona mantenimiento a nivel de depósito para aeronaves C-130 Hercules, UH-60 Black Hawk y Eurocopter AS350. Firmó un memorando de entendimiento con Boeing Global Services en noviembre de 2025 que cubre posibles trabajos de componentes del CH-47 Chinook. AMMROC también firmó un memorando de entendimiento con Airbus Defence and Space en julio de 2026 para explorar trabajos de sostenimiento para las plataformas C295 y A330 MRTT. Estos acuerdos pueden ampliar el alcance de plataformas y componentes de la empresa. La aviación general sigue siendo el segmento de aplicación más pequeño en el mercado de MRO de aeronaves del CCG. Obtiene demanda incremental de las terminaciones y actualizaciones de aeronaves VVIP encargadas por los operadores estatales del CCG. Dicho trabajo genera altos ingresos por hora de aeronave a pesar de su base de flota más pequeña.
Por Proveedor de Servicios:
El Liderazgo del MRO de Aerolíneas Enfrenta un Desafío Estructural de los IndependientesLos proveedores afiliados a aerolíneas tuvieron una participación de ingresos del 45,90% en 2026. Emirates Engineering y Etihad Airways Engineering representan gran parte de esta actividad a través del mantenimiento de sus propias flotas y contratos con terceros. Etihad Engineering planea duplicar sus ingresos para 2030 y añadir un hangar con capacidad para el A380 a partir de 2027. Espera que su fuerza laboral supere los 3.000 profesionales para 2028. Los proveedores de propiedad de aerolíneas comienzan con cargas de trabajo internas grandes y predecibles. Esto les proporciona una base para invertir en hangares, talleres y capacidades especializadas de aeronaves. Su posición estratégica es particularmente sólida en el mantenimiento de base de fuselaje ancho. El modelo de proveedor también crea vínculos naturales entre los requisitos de ingeniería, la planificación de flota y las operaciones de aeronaves.
Se espera que el MRO independiente de terceros crezca a una CAGR del 12,05% hasta 2032. Las nuevas aerolíneas sin organizaciones de ingeniería establecidas son más propensas a externalizar el mantenimiento desde el principio. Riyadh Air ejemplifica este patrón porque sus operaciones con el B787-9 comenzaron sin una organización de mantenimiento heredada. Lufthansa Technik firmó un acuerdo de Soporte Total de Componentes de 10 años para la flota B787-9 de Riyadh Air en el Salón Aeronáutico de Dubái 2025. Este acuerdo ilustra la oportunidad del mercado de MRO de aeronaves del CCG para los proveedores independientes. Los proveedores cautivos de OEM están ganando influencia en el trabajo de motores más nuevos porque controlan los datos de reparación y las herramientas especializadas. GE Aerospace está invirtiendo 50 millones de USD en una instalación de soporte en ala de 120.000 pies cuadrados en Dubái Sur, programada para abrir en el primer trimestre de 2027. La instalación apoyará el trabajo de rotación rápida de LEAP y la preparación del GE9X.
Análisis Geográfico
Mercado de MRO de Aeronaves de los Emiratos Árabes Unidos
Los EAU representaron el 41,50% de la cuota del mercado de MRO de aeronaves del CCG en 2026. Su posición refleja dos décadas de desarrollo de infraestructura aeronáutica, capacidades aprobadas por los fabricantes de equipos originales y las flotas de fuselaje ancho operadas por Emirates y Etihad. Emirates inició la construcción de un complejo de ingeniería de 5,10 mil millones de USD en Dubai South en mayo de 2026. Las instalaciones cubrirán 1,10 millones de metros cuadrados y están destinadas a albergar 28 aeronaves de fuselaje ancho simultáneamente a su finalización a mediados de 2030. Collins Aerospace y Etihad Airways Engineering anunciaron una empresa conjunta para el MRO de góndolas y reversores de empuje en julio de 2026. Se espera que sus instalaciones de 3.250 metros cuadrados en Abu Dabi estén operativas en el primer trimestre de 2027.[3] Etihad Engineering proporciona mantenimiento pesado del A380 para Emirates desde agosto de 2026 hasta enero de 2029. Estas inversiones refuerzan el papel de los EAU en el mantenimiento pesado y los trabajos especializados de componentes.
Mercado de MRO de Aeronaves de Arabia Saudita
Se prevé que Arabia Saudita crezca a una CAGR del 11,20% hasta 2032. La Visión 2030, la inversión en Saudia Technic y el lanzamiento de Riyadh Air están ampliando la necesidad del país de contar con soporte de mantenimiento disponible localmente. El acuerdo de 10 años de Lufthansa Technik con Riyadh Air cubre el soporte de componentes del B787-9 desde su entrada en servicio. Atitech y Alnimr Alarabi Holding anunciaron una empresa conjunta en octubre de 2025 para un centro de mantenimiento con sede en Arabia Saudita que da servicio a la región SAMEA. Flyadeal está ampliando su flota de A320, creando una nueva categoría de externalización de mantenimiento de línea en Riad. Lufthansa Technik apoyará los trabajos de inspección de producción de aeronaves para los próximos aviones A320 y A330neo de flyadeal. El mercado de MRO de aeronaves en Arabia Saudita está, por tanto, respaldado por la nueva demanda de las aerolíneas y la política industrial.
Mercado de MRO de Aeronaves del CCG
Catar, Omán, Kuwait y Baréin son también centros de crecimiento para el mercado. Qatar Airways Engineering sigue siendo el principal ancla de mantenimiento de Catar, aunque recurre a proveedores externos para algunas revisiones de fuselaje ancho en caso de desbordamiento de capacidad. Turkish Technic y Joramco han recibido trabajos de desbordamiento tras la reducción por parte de Qatar Airways de los intervalos de mantenimiento de flotas seleccionadas a 14 meses en 2025. Oman Air Engineering se centra principalmente en trabajos de línea y base para las flotas de fuselaje estrecho y ancho de Oman Air. Baréin alberga operaciones técnicas de menor escala vinculadas a la Gulf Aviation Academy y actividades de mantenimiento de línea por parte de terceros. Kuwait está ganando demanda a medida que Kuwait Airways moderniza su flota y la actividad de las aerolíneas de bajo coste aumenta en el Aeropuerto Internacional de Kuwait. Estos países cuentan con bases de mantenimiento más pequeñas que los EAU y Arabia Saudita. Sus necesidades crean oportunidades en el mercado de MRO de aeronaves del CCG para los proveedores que pueden ofrecer soporte rápido y aprobado de línea y componentes.
Panorama Competitivo
Principales Empresas en el Mercado de MRO de Aeronaves del CCG
El mercado de MRO de aeronaves del CCG está moderadamente consolidado, dominado por un pequeño grupo de grandes proveedores relacionados con aerolíneas y respaldados por el Estado. Emirates Engineering, Etihad Airways Engineering, Saudia Technic y Sanad anclan los mayores grupos de ingresos. Sus estrategias se centran en la integración vertical, alcances de servicio más amplios y la acumulación de aprobaciones de OEM. Sanad está construyendo capacidad para LEAP y GTF en Abu Dabi, mientras que Emirates Engineering se está concentrando en la capacidad de reparación de tren de aterrizaje, piezas de motor y materiales compuestos en Dubái Sur. Saudia Technic planea producir 300 motores a reacción y 500 unidades de potencia auxiliar cada año para 2030. Estos proyectos requieren inversión en personal con licencia, herramientas, instalaciones y acceso a datos técnicos. Dan a los proveedores líderes ventajas en trabajos de alto valor que no pueden realizarse a través de capacidad de taller genérica. La competencia es, por lo tanto, más intensa en el alcance especializado requerido por los motores de nueva generación y las flotas de fuselaje ancho.
Los participantes internacionales generalmente utilizan asociaciones en lugar de inversiones independientes en nuevas instalaciones. La empresa conjunta saudita de Atitech reúne capacidades italianas de revisión D y mantenimiento de base con capital local y acceso a licencias. Lufthansa Technik ha ampliado su presencia mediante acuerdos con Riyadh Air, Saudia Technic y flyadeal. Etihad Airways y Lufthansa Technik también formaron una relación estratégica de MRO en noviembre de 2025 que cubre componentes, tren de aterrizaje, inspecciones de producción y servicios de ingeniería digital. Este enfoque permite a las empresas internacionales aportar posición técnica y procesos de servicio mientras los socios domésticos contribuyen con acceso y conocimiento operativo local. También permite a los proveedores locales acceder a cadenas de suministro establecidas. Es probable que el modelo siga siendo importante mientras los operadores de Arabia Saudita y los EAU amplían la capacidad de mantenimiento aprobada.
La tecnología y la propiedad intelectual están adquiriendo mayor relevancia en la competencia en el mercado de MRO de aeronaves del CCG. Emirates desplegó Airbus Skywise Fleet Performance+ en sus flotas de A380 y A350 en 2025 para análisis de mantenimiento predictivo en tiempo real. Sanad está invirtiendo en actividades de inspección habilitadas por inteligencia artificial como parte de los planes de automatización. Las patentes de recubrimiento de turbinas resistentes a la arena de Safran y el trabajo de mejora de durabilidad del Trent XWB-97 de Rolls-Royce afectan a qué talleres pueden ofrecer servicios avanzados de motores. La instalación planificada de GE Aerospace en Dubái Sur añadirá soporte de rotación rápida de LEAP y preparación del GE9X. La principal apertura para los proveedores más pequeños sigue siendo el mantenimiento de línea de fuselaje estrecho y el soporte de componentes fuera de los 3 mayores centros regionales. Ningún proveedor ha construido una red distribuida e independiente para abordar esta brecha en el mercado de MRO de aeronaves del CCG. Esto preserva oportunidades para los proveedores que puedan obtener las aprobaciones necesarias y ubicar servicios cerca de rutas desatendidas.
Líderes de la Industria de MRO de Aeronaves del CCG
-
Emirates Engineering (Emirates Group)
-
Saudia Technic
-
Etihad Airways Engineering L.L.C.
-
Qatar Airways Group Q.C.S.C.
-
Sanad Aerotech (Sanad Group)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de MRO de Aeronaves del CCG Empresas cubiertas en este informe
- Emirates Engineering (Emirates Group)
- Etihad Airways Engineering L.L.C.
- Saudia Technic
- Sanad Aerotech (Sanad Group)
- RTX Corporation
- Safran SA
- GE Aerospace
- Lufthansa Technik AG
- Advanced Military Maintenance, Repair and Overhaul Center (AMMROC)
- Global Aerospace Logistics LLC
- The Helicopter Company
- Pannesma Co. Ltd.
- AeroGulf Services Company LLC
- Oman Air Engineering (Oman Air)
- Qatar Airways Group Q.C.S.C.
- AMAC Aerospace AG
Desarrollos recientes de la industria en Mercado de MRO de Aeronaves del CCG
- Julio de 2026: Collins Aerospace (RTX) y Etihad Airways Engineering anunciaron una empresa conjunta para el MRO de góndolas y reversores de empuje en el Salón Aeronáutico Internacional de Farnborough, dirigida a operadores de A350 y B787 en toda la región. La instalación de 3.250 metros cuadrados en Abu Dabi duplica la presencia de MRO de góndolas de Collins en Oriente Medio y está programada para comenzar operaciones en el primer trimestre de 2027.
- Julio de 2026: AMMROC y Airbus Defence and Space firmaron un memorando de entendimiento en el Salón Aeronáutico Internacional de Farnborough para explorar la cooperación estratégica en el sostenimiento de aeronaves militares, incluidas las plataformas C295 y A330 MRTT, profundizando así el alcance de MRO de defensa de AMMROC más allá del trabajo en plataformas estadounidenses que históricamente ha definido su cartera.
- Mayo de 2026: Emirates inició la construcción de su complejo de ingeniería de 5,1 mil millones de USD en Dubái Sur, con una cobertura de 1,1 millones de metros cuadrados y capacidad de servicio simultáneo para 28 aeronaves de fuselaje ancho. La construcción, a cargo de China Railway Construction Corporation, tiene como objetivo su finalización a mediados de 2030, posicionando la instalación como el campus de MRO más avanzado del mundo y un centro estratégico de desbordamiento para revisiones pesadas.
Alcance del Informe del Mercado de MRO de Aeronaves del CCG
El mantenimiento, reparación y revisión (MRO) de aeronaves abarca las actividades de inspección, mantenimiento, reparación, revisión, modificación y soporte técnico necesarias para mantener las aeronaves, motores, componentes y sistemas en condiciones de aeronavegabilidad y operatividad. Estos servicios incluyen el mantenimiento programado y no programado, la reparación de motores y componentes, el mantenimiento de línea, las revisiones de célula, las modificaciones, las actualizaciones y las actividades relacionadas realizadas por instalaciones afiliadas a aerolíneas, proveedores independientes de MRO, centros de servicio vinculados a OEM y organizaciones de mantenimiento militar.
El mercado de MRO de aeronaves del CCG está segmentado por tipo de MRO, tipo de aeronave, aplicación, proveedor de servicios y geografía. Por tipo de MRO, el mercado está segmentado en motor, mantenimiento pesado de célula, componentes, revisiones de línea y rutinarias, y modificaciones y actualizaciones. Por tipo de aeronave, el mercado está segmentado en ala fija y ala rotatoria. Por aplicación, el mercado está segmentado en aviación comercial, aviación militar y aviación general. Por proveedor de servicios, el mercado está segmentado en MRO afiliado a aerolínea, MRO independiente de terceros, MRO cautivo de OEM y depósitos militares. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de MRO de aeronaves en seis países de la región del CCG. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Célula |
| Motor |
| Componentes e Interior |
| Línea |
| Emiratos Árabes Unidos |
| Arabia Saudita |
| Qatar |
| Omán |
| Kuwait |
| Baréin |
| Por Tipo de MRO | Célula |
| Motor | |
| Componentes e Interior | |
| Línea | |
| Por Geografía | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Qatar | |
| Omán | |
| Kuwait | |
| Baréin |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el MRO de aeronaves del CCG?
Se prevé que el mercado de MRO de aeronaves del CCG crezca a una CAGR del 10,03% de 2027 a 2032.
¿Qué servicio de MRO lidera los ingresos regionales?
El MRO de motores lidera con una participación del 41,30% en 2026, respaldado por la gran base instalada de flotas de fuselaje ancho y motores de nueva generación de la región.
¿Por qué las actualizaciones de aeronaves están creciendo rápidamente en el CCG?
Se prevé que las modificaciones y actualizaciones crezcan a una CAGR del 12,88% a medida que las aerolíneas remodelan las aeronaves de fuselaje ancho existentes y gestionan los retrasos en las entregas de nuevas aeronaves.
¿Qué país se expandirá más rápido hasta 2032?
Se proyecta que Arabia Saudita registre el crecimiento más rápido con una CAGR del 11,20%, respaldada por la inversión en localización y las nuevas aerolíneas.
¿Por qué los proveedores de mantenimiento independientes están ganando demanda?
Se prevé que los proveedores independientes de terceros crezcan a una CAGR del 12,05% porque las aerolíneas más nuevas, incluida Riyadh Air, necesitan soporte de mantenimiento externalizado.
¿Cuál es la principal restricción de capacidad para los proveedores regionales?
La restricción clave es la oferta de profesionales de mantenimiento con licencia GCAA y GACA, combinada con la escasez global de espacios en talleres de motores.