
Tamaño y Participación del Mercado de Café Liofilizado
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
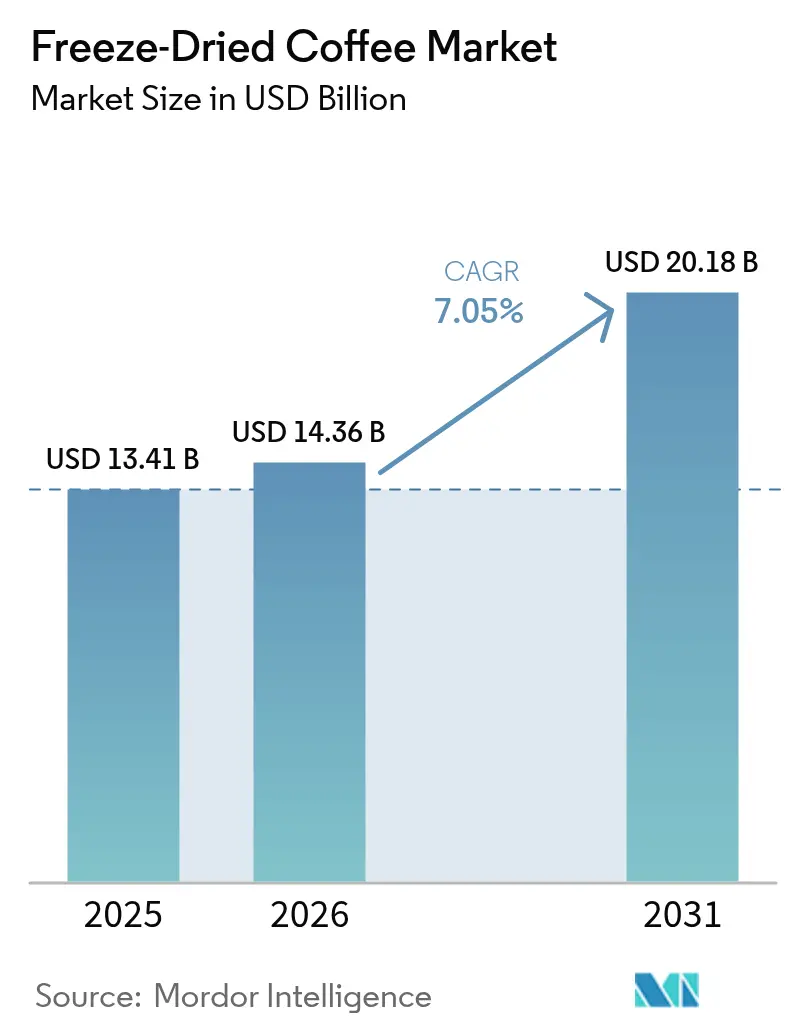
| Tamaño del Mercado (2026) | 14.36 Mil millones de dólares |
| Tamaño del Mercado (2031) | 20.18 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.05 % |
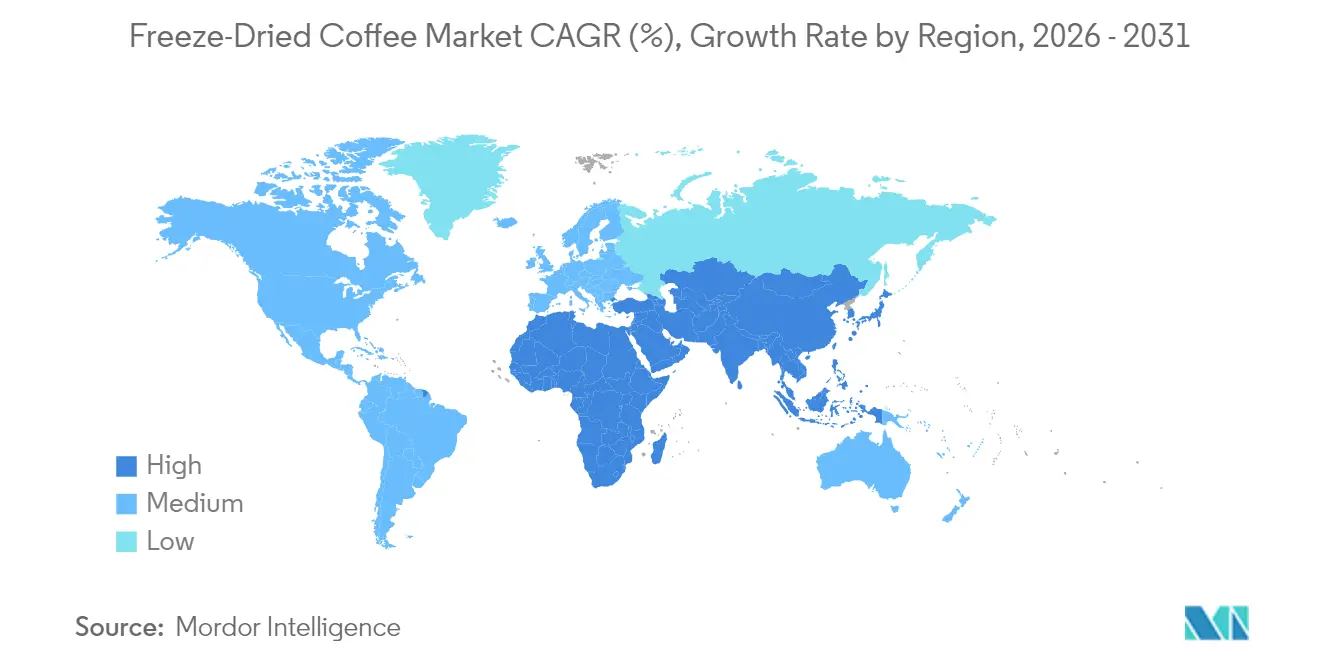
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
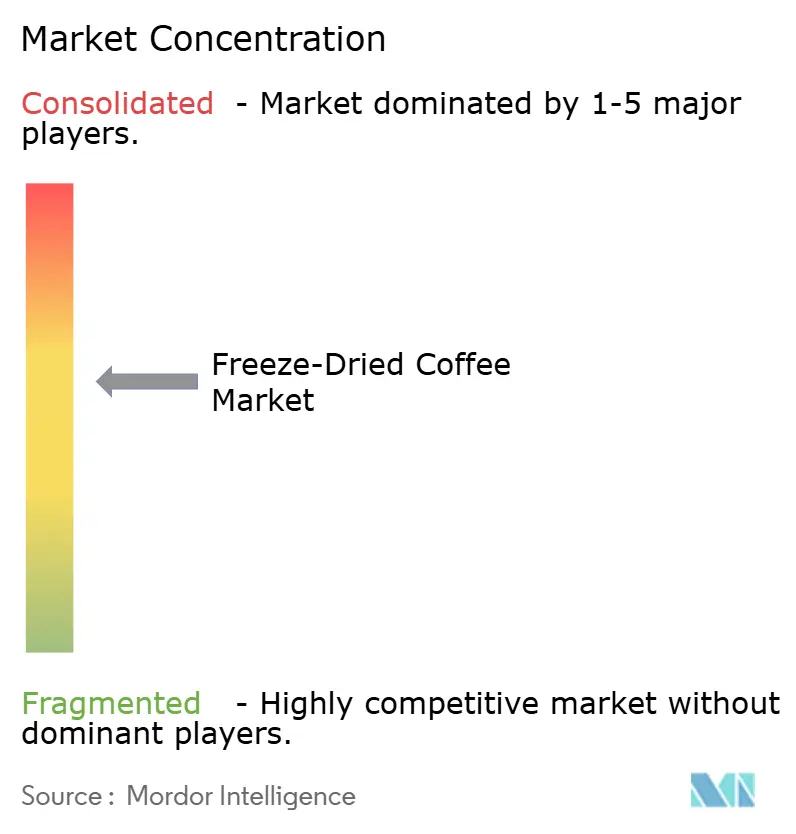
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Café Liofilizado por Mordor Intelligence
Se espera que el tamaño del mercado de café liofilizado crezca de USD 13,41 mil millones en 2025 a USD 14,36 mil millones en 2026 y se prevé que alcance USD 20,18 mil millones en 2031 a una CAGR del 7,05% durante el período 2026-2031. Esta trayectoria de crecimiento está impulsada por varios factores, entre ellos los avances en la tecnología de sublimación, que mejoran la calidad y la eficiencia de los procesos de liofilización, y un acceso más amplio a granos de café premium, que satisfacen las preferencias cambiantes de los consumidores. Además, la creciente tendencia del consumo de café en el hogar, impulsada por la conveniencia y la asequibilidad, contribuye significativamente a la expansión del mercado. La sólida aceptación del café en la región Asia-Pacífico, junto con la creciente cultura del café en Oriente Medio y África, continúa impulsando el crecimiento en volumen. Al mismo tiempo, tendencias como la premiumización, que se centra en ofrecer productos de alta calidad y exclusivos, y las iniciativas de sostenibilidad, que se alinean con las demandas de los consumidores conscientes del medio ambiente, refuerzan el valor del mercado. Los tostadores multinacionales, hábiles en la integración de abastecimiento, procesamiento y distribución, mantienen poder de fijación de precios y agilidad en la innovación, lo que les permite adaptarse eficazmente a la dinámica del mercado. Sin embargo, el aumento de los costos energéticos plantea desafíos al reducir los márgenes de beneficio. De cara al futuro, el mercado de café liofilizado está preparado para aprovechar las oportunidades emergentes en el comercio digital, las formulaciones funcionales orientadas a consumidores preocupados por la salud y las soluciones de envases ecológicos que abordan las preocupaciones de sostenibilidad.
Conclusiones Clave del Informe
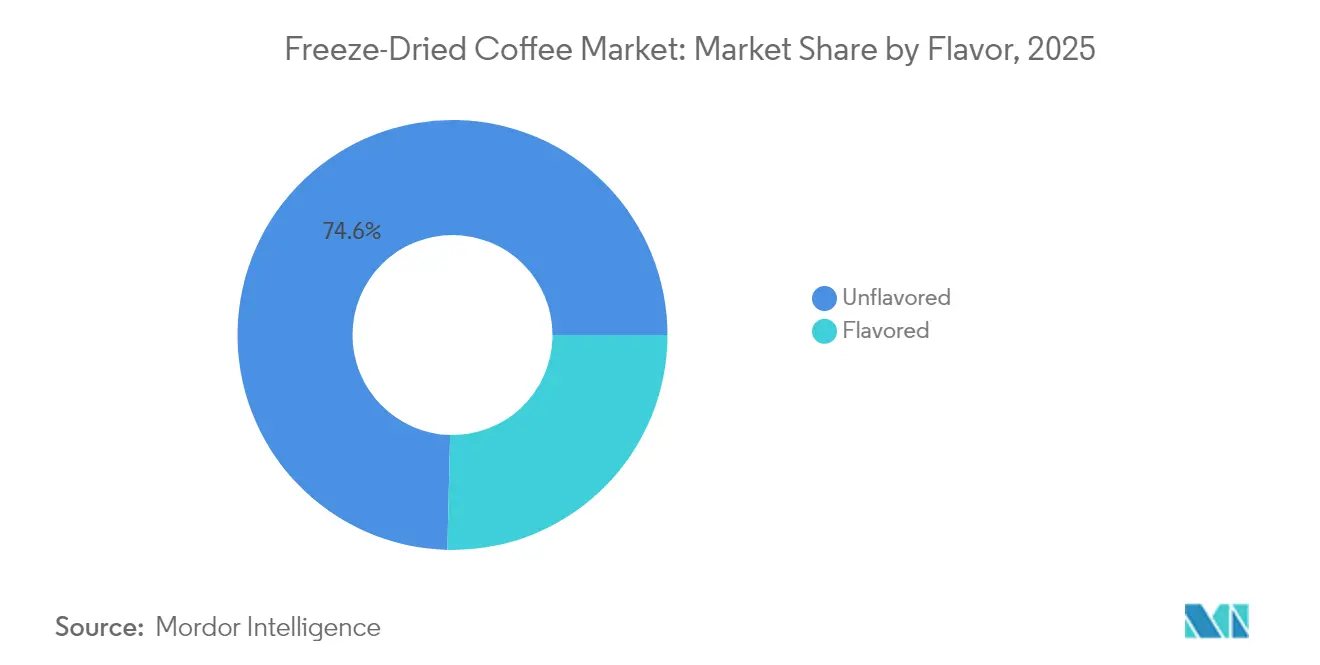
- Por sabor, las variantes sin sabor representaron el 74,62% del tamaño del mercado de café liofilizado en 2025, mientras que el café con sabor se expande a una CAGR del 7,12% hasta 2031.
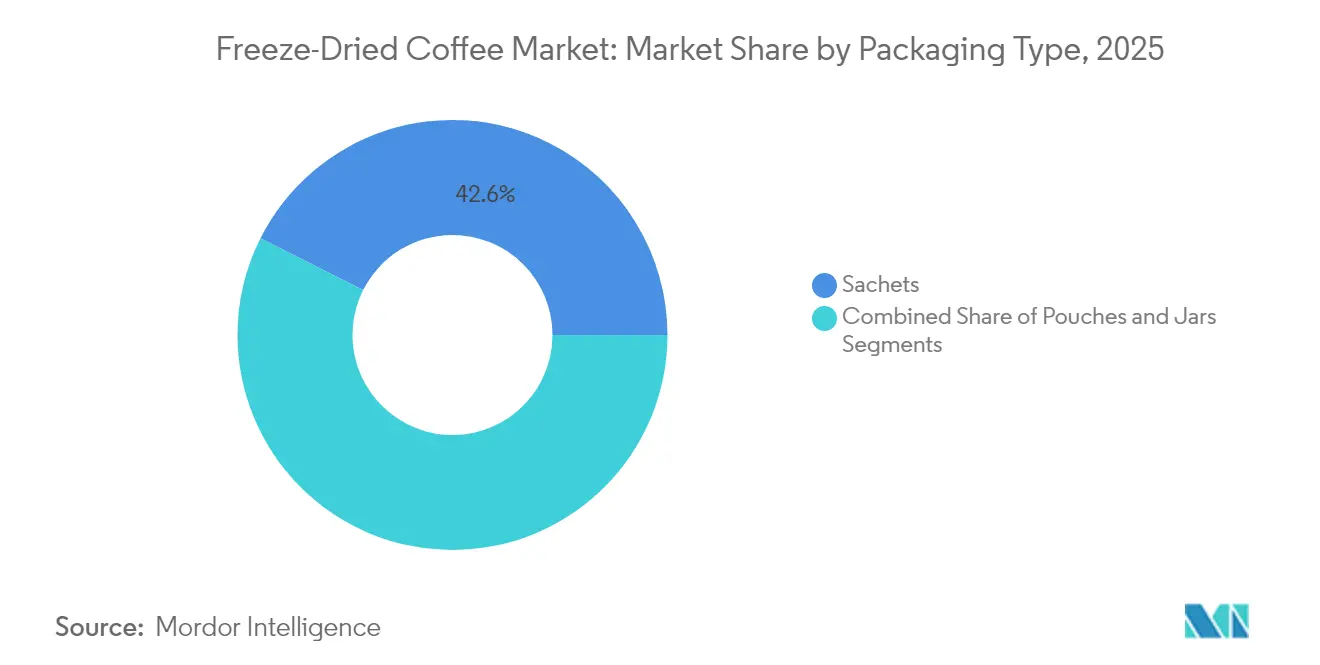
- Por tipo de envase, los sobres lideraron con el 42,58% de la participación del mercado de café liofilizado en 2025; las bolsas registran la CAGR proyectada más alta del 7,47% durante el período de pronóstico.
- Por tipo de grano, el arábica representó el 58,02% del tamaño del mercado de café liofilizado en 2025 y el robusta está creciendo a una CAGR del 7,46% hasta 2031.
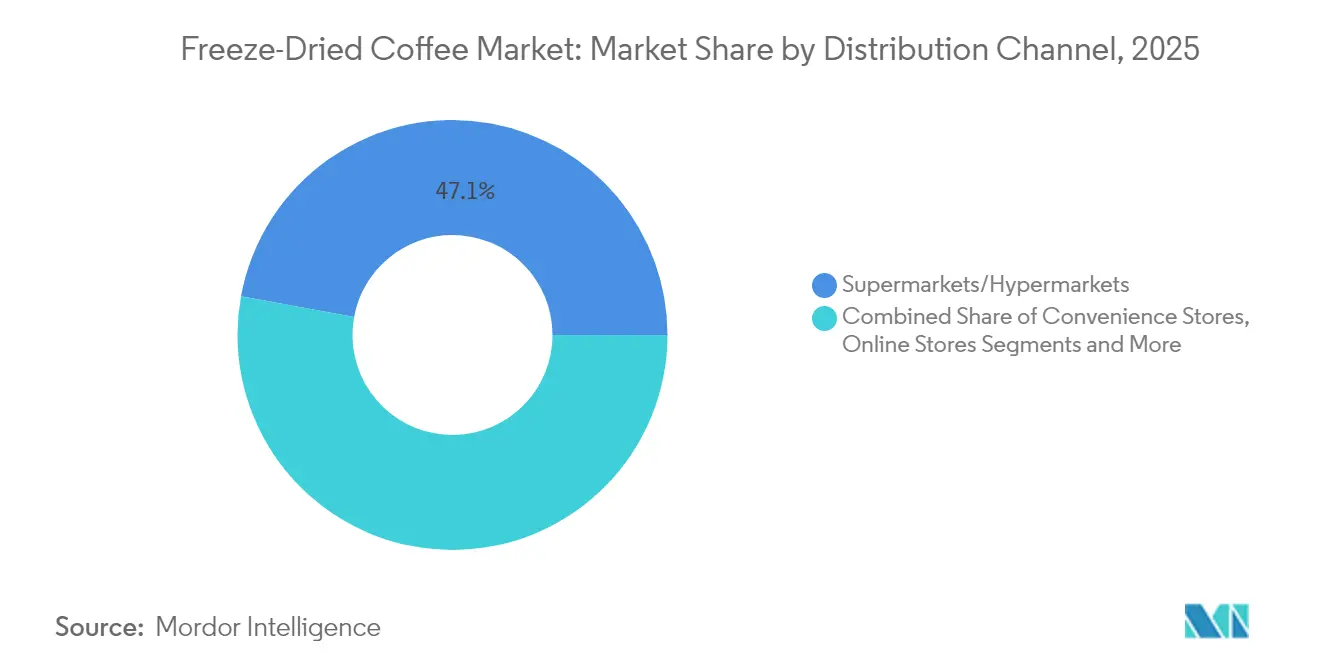
- Por canal de distribución, los supermercados e hipermercados representaron el 47,12% del tamaño del mercado de café liofilizado en 2025, mientras que el comercio minorista en línea está creciendo a una CAGR del 7,76% hasta 2031.
- Por geografía, Asia-Pacífico concentró el 35,94% de la participación del mercado de café liofilizado en 2025; Oriente Medio y África avanza a una CAGR del 7,90% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Café Liofilizado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de productos de café instantáneo | +1.8% | Global, con núcleo en Asia-Pacífico y aceleración en Oriente Medio y África | Mediano plazo (2-4 años) |
| Avances tecnológicos en los procesos de liofilización | +1.2% | Centros de innovación en América del Norte y Europa, despliegue global | Largo plazo (≥ 4 años) |
| Creciente demanda de opciones de café premium y de especialidad | +1.5% | América del Norte, Europa, mercados urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente consumo de café en mercados emergentes | +2.1% | Núcleo de Asia-Pacífico, Oriente Medio y África, América del Sur | Largo plazo (≥ 4 años) |
| Retención superior de sabor y aroma frente a otros métodos de café instantáneo | +0.9% | Segmentos premium globales | Corto plazo (≤ 2 años) |
| Innovación y diversificación de productos (con sabor, orgánico, etc.) | +1.1% | Global, con adopción temprana en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de productos de café instantáneo
El consumo de café instantáneo en las economías emergentes se está acelerando, impulsado por la urbanización y la evolución de las preferencias de estilo de vida que enfatizan la conveniencia y la preparación rápida. En China, el consumo de café alcanzó aproximadamente 7,2 tazas por persona al año en 2024, lo que señala un potencial de crecimiento sustancial en comparación con los mercados desarrollados, donde los promedios son significativamente más altos[1]Fuente: World Coffee Portal, "JDE Peet's eleva las perspectivas para todo el año tras un sólido período de seis meses de operaciones", worldcoffeeportal.com. El cambio hacia el consumo de café en el hogar se ha visto reforzado por las tendencias del trabajo remoto, lo que impulsa la demanda de formatos instantáneos liofilizados que ofrecen un sabor de calidad de cafetería sin la complejidad de la preparación. Los segmentos de café instantáneo premium han demostrado resiliencia ante las incertidumbres económicas, ya que los consumidores optan por alternativas más económicas a las costosas visitas a cafeterías sin renunciar a las altas expectativas de calidad. Los mercados del Sudeste Asiático, en particular Malasia y Tailandia, han mostrado tasas de adopción especialmente sólidas con un crecimiento de dos dígitos en el consumo de café envasado, lo que indica un impulso regional más amplio. Esta demanda sostenida fomenta oportunidades de crecimiento en volumen para los fabricantes de café liofilizado, quienes pueden aprovechar las preferencias de los consumidores por la conveniencia combinada con una calidad de sabor sin compromisos, fortaleciendo así su posicionamiento en el mercado.
Avances tecnológicos en los procesos de liofilización
Los avances tecnológicos en los procesos de liofilización son un factor clave para el mercado de café liofilizado, ya que mejoran significativamente la calidad del producto y la eficiencia de fabricación. Innovaciones como los ciclos de liofilización optimizados, el control preciso de la temperatura y la presión de vacío, y los sistemas de control de calidad basados en inteligencia artificial permiten una mejor preservación del aroma, el sabor y el contenido nutricional del café. Por ejemplo, Nestlé ha desarrollado una nueva tecnología de liofilización que mejora la solubilidad en líquidos fríos y elimina la formación de grumos, lo que representa un gran avance en los productos de café frío. Estos avances no solo mejoran la experiencia del consumidor, sino que también amplían las posibilidades de aplicación en diferentes formatos de café. Además, los organismos gubernamentales e industriales reconocen la importancia de dicha innovación tecnológica, con agencias como el Departamento de Energía de los Estados Unidos que destacan los esfuerzos para mejorar la eficiencia energética en las operaciones de liofilización. La Asociación de Café de Especialidad y otras organizaciones comerciales apoyan las iniciativas de Investigación y Desarrollo que promueven métodos de liofilización sostenibles y escalables, fomentando una adopción más amplia y el crecimiento del mercado.
Creciente demanda de opciones de café premium y de especialidad
La creciente demanda de opciones de café premium y de especialidad está impulsando significativamente el mercado de café liofilizado. Los consumidores de hoy son más conscientes de la calidad, el origen y el abastecimiento ético de su café, buscando productos que ofrezcan perfiles de sabor distintivos y autenticidad. Este cambio está impulsado por una cultura del café en expansión que valora la artesanía artesanal y las prácticas sostenibles. Dichos consumidores a menudo desean conveniencia pero no están dispuestos a comprometer la calidad, lo que hace del café de especialidad liofilizado una opción atractiva. Además, la evolución de los estilos de vida y el auge de la cultura del café de tercera ola han cultivado paladares sofisticados que aprecian los sabores matizados que se encuentran en el café premium. La Asociación Nacional del Café de los Estados Unidos informa que el 46% de los adultos estadounidenses consumió café de especialidad en 2024 [2]Fuente: Asociación Nacional del Café de los Estados Unidos, Informe de Café de Especialidad NCDT,
ncausa.org, lo que pone de relieve el amplio atractivo y la adopción generalizada de este segmento de mercado. Como resultado, los fabricantes de café liofilizado se centran cada vez más en mezclas premium y abastecimiento ético para satisfacer las elevadas expectativas de los consumidores y estimular el crecimiento del mercado.
Creciente consumo de café en mercados emergentes
El creciente consumo de café en los mercados emergentes de Oriente Medio y África es un factor clave del mercado de café liofilizado. En África, el consumo de café representó 12,5 millones de sacos de 60 kg en 2023, frente a los 12,2 millones de sacos en 2022 [3]Fuente: Organización Internacional del Café, "Informe y Perspectivas del Café, diciembre de 2023", icocoffee.org, lo que refleja un aumento constante impulsado por el crecimiento de las poblaciones urbanas, la expansión de las clases medias y la creciente cultura de las cafeterías. Los principales países africanos consumidores de café, como Etiopía, Kenia y Uganda, están experimentando un creciente interés por el café de especialidad y premium, desplazando el consumo de las mezclas instantáneas hacia sabores más auténticos. Mientras tanto, el mercado de Oriente Medio está experimentando un rápido crecimiento impulsado por una sólida demografía de consumidores jóvenes, el aumento de los ingresos disponibles y la evolución de las culturas del café en países como Arabia Saudita, los Emiratos Árabes Unidos y Qatar. La expansión de los establecimientos de café de marca, el auge de la cultura de las cafeterías y el creciente consumo en el hogar, respaldado por productos innovadores y la penetración del comercio minorista digital, incrementan aún más la demanda. En conjunto, estas dinámicas de crecimiento regional crean sólidas oportunidades para que los fabricantes de café liofilizado capturen participación de mercado ofreciendo formatos de café convenientes y centrados en la calidad, alineados con las preferencias cambiantes de los consumidores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de producción y operación debido a la liofilización intensiva en energía | -1.4% | Centros de fabricación globales | Corto plazo (≤ 2 años) |
| Sensibilidad al precio entre los consumidores | -0.8% | Mercados emergentes, segmentos sensibles al precio | Mediano plazo (2-4 años) |
| Fuerte competencia de alternativas de café recién molido, en cápsulas y listo para beber | -1.1% | Mercados desarrollados con diversas opciones de café | Mediano plazo (2-4 años) |
| Problemas de percepción de calidad frente al café recién preparado | -0.6% | Segmentos de café premium a nivel global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de producción y operación debido a la liofilización intensiva en energía
Los altos costos de producción y operación derivados del proceso de liofilización, intensivo en energía, representan una restricción significativa para el mercado de café liofilizado. La liofilización preserva el sabor y el aroma mediante la sublimación del agua en condiciones de vacío a bajas temperaturas, lo que constituye una técnica altamente compleja y que consume muchos recursos. Este proceso requiere un consumo sustancial de energía, especialmente para mantener las bajas temperaturas y operar los sistemas de vacío, lo que contribuye a elevar los gastos de electricidad y operación. Estos altos costos pueden afectar la rentabilidad general de los fabricantes, así como el precio minorista de los productos de café liofilizado, haciéndolos menos accesibles para los consumidores sensibles al precio. A pesar de innovaciones como las tecnologías avanzadas de enfriamiento y los esfuerzos por mejorar la eficiencia energética, las demandas energéticas inherentes a la liofilización siguen siendo un desafío. En consecuencia, las empresas deben equilibrar la calidad del producto con la gestión de costos, impulsando la investigación continua en métodos de producción sostenibles y rentables para mantener la competitividad al tiempo que abordan las preocupaciones ambientales y económicas.
Sensibilidad al precio entre los consumidores
La sensibilidad al precio entre los consumidores es una restricción de mercado significativa para el mercado de café liofilizado, particularmente en regiones en desarrollo y con conciencia de precios. A pesar de la superior retención de sabor y la calidad premium que ofrece el café liofilizado, sus mayores costos de producción resultan en un precio minorista considerablemente superior al del café instantáneo regular y el café molido. Muchos consumidores en los mercados emergentes priorizan la asequibilidad, lo que limita la adopción más amplia de los productos de café liofilizado en estas áreas. Las investigaciones indican que el precio es el factor clave que influye en la preferencia del consumidor y en las decisiones de compra de café instantáneo, superando a menudo las diferencias de calidad percibidas. Esta sensibilidad obliga a los fabricantes a centrarse en eficiencias de costos y estrategias de precios competitivos para ampliar la penetración del mercado. En consecuencia, si bien el café liofilizado atrae a consumidores exigentes que buscan una experiencia premium, las restricciones de precio limitan su crecimiento generalizado, especialmente en mercados con alta competencia de precios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sabor: El Dominio del Sin Sabor Impulsa la Escala de Volumen
El café liofilizado sin sabor mantuvo una participación de mercado dominante del 74,62% en 2025, lo que refleja una fuerte preferencia de los consumidores por los perfiles de sabor auténticos del café. La popularidad de este segmento se debe a su capacidad para ofrecer un sabor de café consistente y puro, al tiempo que permite a los consumidores personalizar sus bebidas con aditivos según lo deseen. Las variantes sin sabor se benefician de ventajas de costo en la producción, lo que contribuye a su asequibilidad y amplia aceptación en una amplia gama de preferencias de sabor. La extensa base de consumidores del segmento abarca diferentes demografías y áreas geográficas, lo que refuerza aún más su liderazgo en el mercado. Además, los procesos de fabricación están bien establecidos, lo que genera eficiencias que ayudan a mantener precios competitivos. Estos factores combinados garantizan que el café liofilizado sin sabor siga siendo la opción fundamental para los consumidores que buscan sabor tradicional con conveniencia.
El café liofilizado con sabor, aunque ocupa una participación menor, es el segmento de más rápido crecimiento en este mercado, con una sólida CAGR del 7,12% proyectada hasta 2031. Este crecimiento está impulsado principalmente por la innovación de sofisticadas combinaciones de sabores destinadas a atraer a consumidores más jóvenes y experimentales. Los fabricantes invierten cada vez más en el desarrollo de sabores, apuntando a los paladares cambiantes de los consumidores que buscan variedad y experiencias novedosas. Los esfuerzos de marketing a menudo se centran en temas de estilo de vida e indulgencia, resonando bien con la demografía urbana y millennial. Además, las variantes con sabor aprovechan la creciente demanda de soluciones de café listas para beber y para llevar. La expansión acelerada del segmento destaca su potencial para capturar gradualmente una mayor participación a medida que las preferencias de los consumidores se diversifican más allá de los sabores tradicionales del café.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Envase: Los Sobres Lideran Mientras las Bolsas se Aceleran
Los sobres mantuvieron una participación de mercado líder del 42,58% en 2025, beneficiándose de características como el control preciso de porciones, la vida útil prolongada y la conveniencia en la distribución a través de diversos canales minoristas. Este formato de envase es especialmente adecuado para los mercados emergentes, donde los patrones de compra de una sola porción se ajustan a las limitaciones de ingresos y los hábitos de los consumidores. La naturaleza fácil de usar y portátil de los sobres atrae a los consumidores ocupados que priorizan la preparación rápida e higiénica del café. Los minoristas también prefieren los sobres porque optimizan el espacio en los estantes y facilitan estrategias de precios competitivos. Además, los sobres satisfacen el consumo en movimiento, que está ganando popularidad entre los jóvenes y los residentes urbanos. En general, los sobres se han establecido como una opción de envase práctica y preferida en muchas regiones, impulsada por la accesibilidad y la conveniencia del consumidor.
Las bolsas están emergiendo como el formato de envase de más rápido crecimiento, con una CAGR proyectada del 7,47%, impulsada en gran medida por las preocupaciones de sostenibilidad y la preferencia de los consumidores por las compras a granel. Atraen a los compradores conscientes del medio ambiente debido a la reducción de residuos de envases en comparación con los contenedores rígidos tradicionales. Además, las bolsas ofrecen flexibilidad en las opciones de tamaño, desde porciones individuales hasta paquetes familiares más grandes, alineándose con las diversas necesidades de consumo. Las características resellables de las bolsas ayudan a mantener la frescura del café después de abrirlas, elevando su utilidad para el uso doméstico. Los minoristas también están adoptando las bolsas como una alternativa ligera y rentable que reduce los gastos de transporte y almacenamiento. A medida que la demanda de los consumidores se desplaza hacia envases ecológicos y prácticos, las bolsas están preparadas para capturar una participación creciente del mercado global de café liofilizado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Grano: Posicionamiento Premium del Arábica Frente al Crecimiento de Valor del Robusta
Las variedades de arábica mantuvieron la mayor participación del 58,02% en el mercado de café liofilizado en 2025, aprovechando sus superiores perfiles de sabor y la sólida percepción de calidad de los consumidores. Este segmento se beneficia de cadenas de suministro bien establecidas y una experiencia avanzada en procesamiento que ayuda a preservar los delicados compuestos de sabor del arábica durante el proceso de liofilización. El posicionamiento premium del café arábica atrae a los consumidores que priorizan las características de sabor y origen, reforzando su liderazgo. Su acidez matizada y sus cualidades aromáticas lo distinguen en el sector del café instantáneo premium, atrayendo a los bebedores de café más exigentes. Las sólidas asociaciones de cultivo y abastecimiento respaldan aún más el suministro constante y la innovación de productos. En general, el dominio del arábica refleja tanto la preferencia de los consumidores por la calidad como la capacidad de la industria para ofrecer productos de café liofilizado premium.
Las variedades de robusta son el segmento de más rápido crecimiento dentro del mercado de café liofilizado, con una expansión proyectada a una CAGR del 7,46% hasta 2031. Este crecimiento está impulsado por las ventajas de costo del robusta y su resiliencia a la variabilidad climática, que contribuyen a cadenas de suministro más estables. Aunque el robusta generalmente tiene un perfil de sabor más fuerte y amargo, su mayor contenido de cafeína y asequibilidad atraen a los consumidores sensibles al precio y a los fabricantes a gran escala. Además, el robusta desempeña un papel fundamental en los productos de café instantáneo mezclado, ampliando su uso y penetración en el mercado. El sólido crecimiento del segmento señala una demanda creciente en los mercados emergentes y entre los consumidores que buscan soluciones de café rentables. Los patrones de crecimiento contrastantes entre el arábica y el robusta destacan una bifurcación del mercado que equilibra la calidad premium con la accesibilidad.
Por Canal de Distribución: El Dominio del Comercio Minorista Tradicional Desafiado por el Crecimiento Digital
En 2025, los supermercados e hipermercados lideraron el mercado de café liofilizado con una participación del 47,12%, respaldados por hábitos de compra de los consumidores bien establecidos y amplias oportunidades de colocación de productos. Estos canales ofrecen alta visibilidad y conveniencia, lo que permite a los consumidores comparar marcas, sabores y precios bajo un mismo techo. El amplio alcance geográfico y el tráfico regular de clientes en estos establecimientos impulsan aún más el volumen de ventas y el reconocimiento de marca. Las campañas promocionales y el posicionamiento estratégico en los estantes contribuyen al comportamiento de compra por impulso, mejorando el rendimiento general del mercado. Además, los supermercados e hipermercados proporcionan cadenas de suministro confiables que garantizan una disponibilidad constante de productos, lo cual es crucial para el consumo diario de café. El dominio de estos formatos minoristas tradicionales subraya su importancia en la configuración de las decisiones de compra de los consumidores.
Los canales de comercio minorista en línea son el segmento de más rápido crecimiento en el mercado de café liofilizado, con una proyección de expansión a una sólida CAGR del 7,76% hasta 2031. Este crecimiento está impulsado por la creciente adopción de plataformas de comercio electrónico y estrategias de ventas directas al consumidor que eluden los márgenes del comercio minorista tradicional. Las compras en línea ofrecen a los consumidores conveniencia, una selección de productos más amplia y acceso a información detallada sobre los productos y reseñas de clientes. Los servicios de suscripción para entregas regulares de café también están ganando popularidad, promoviendo la fidelidad del cliente y las compras repetidas. Además, el cambio hacia las compras digitales se aceleró con la pandemia, consolidando aún más el comercio electrónico como canal de compra preferido. A medida que los consumidores buscan cada vez más opciones de entrega sin contacto y a domicilio, el comercio minorista en línea está preparado para capturar una participación creciente del mercado global de café liofilizado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
En 2025, la región Asia-Pacífico concentra una participación de mercado dominante del 35,94%, impulsada por los arraigados hábitos de consumo de café instantáneo y las ventajas demográficas en mercados clave como China, Japón y el Sudeste Asiático. La producción local y una cadena de suministro estrechamente integrada refuerzan la posición competitiva en costos de la región, lo que permite a los fabricantes atender tanto la demanda doméstica como la internacional de manera eficiente. La floreciente cultura del café entre los jóvenes de China, impulsada por el aumento de los ingresos disponibles y la exposición a las tendencias globales del café, impulsa su crecimiento. Mientras tanto, el exigente gusto de Japón por el café instantáneo, caracterizado por una preferencia por productos de alta calidad e innovadores, impulsa el auge del segmento premium. En el Sudeste Asiático, mercados como Malasia, Tailandia y Vietnam aprovechan sus sólidas capacidades de producción local y su afinidad cultural por el café instantáneo para exhibir un crecimiento robusto. Además, la proximidad de la región a las principales naciones productoras de café, como Indonesia y Vietnam, amplifica aún más sus ventajas de costo, consolidando su ventaja competitiva en el escenario global.
Europa, un actor experimentado en el mercado del café, está siendo testigo de un cambio hacia la premiumización y la sostenibilidad. Estas tendencias están reformando las innovaciones en envases y las prácticas de abastecimiento, ya que los consumidores exigen cada vez más productos respetuosos con el medio ambiente y de origen ético. Sin embargo, el continente se enfrenta al Reglamento de la Unión Europea sobre Deforestación (EUDR), que exige la trazabilidad y el abastecimiento libre de deforestación en las cadenas de suministro, un movimiento que remodela la dinámica de costos y los vínculos con los proveedores. Alemania, Francia y el Reino Unido lideran el consumo, impulsados por sus culturas del café bien establecidas y la preferencia por las ofertas premium. Mientras tanto, los mercados emergentes de Europa del Este, como Polonia y Hungría, apuntan a un potencial de crecimiento sin explotar debido al aumento de los ingresos disponibles y la evolución de las preferencias de los consumidores. Para alinearse tanto con los mandatos regulatorios como con las demandas de los consumidores, los fabricantes europeos están canalizando inversiones significativas en envases sostenibles e iniciativas de abastecimiento responsable, garantizando el cumplimiento mientras mantienen la confianza del consumidor.
En América del Norte, se evidencia un aumento constante de la demanda, impulsado por la inclinación hacia la conveniencia y los productos premium. Esta tendencia resuena con los consumidores orientados al valor que optan por la calidad sobre los precios de las cafeterías, buscando alternativas asequibles pero de alta calidad para el consumo en el hogar. Los Estados Unidos se erigen como el titán del consumo regional, respaldado por una cultura del café bien establecida y una creciente preferencia por el café instantáneo entre los profesionales ocupados. Mientras tanto, Oriente Medio y África están en un rápido ascenso, con una CAGR del 7,90%. La urbanización en los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica está catalizando una rápida adopción de la cultura del café, con una marcada preferencia por la conveniencia del café instantáneo. Estos mercados también están siendo testigos de mayores inversiones en redes minoristas y de distribución, lo que respalda aún más el crecimiento. En América del Sur, Brasil y Argentina están logrando un equilibrio, fomentando el consumo doméstico al tiempo que refuerzan las capacidades de exportación. Brasil, como uno de los mayores productores de café a nivel mundial, desempeña un papel fundamental en el apoyo a las cadenas de suministro globales, mientras que la creciente cultura del café en Argentina contribuye a la expansión de la demanda regional.

Panorama regulatorio
El cumplimiento normativo del café liofilizado generalmente sigue los requisitos más amplios aplicables a los alimentos envasados en materia de higiene, etiquetado y controles de importación, con un escrutinio adicional sobre las declaraciones de ingredientes y procesamiento y la documentación de origen. En la Unión Europea, los operadores suelen alinear sus sistemas de seguridad alimentaria con el Reglamento General de Alimentos (Reglamento (CE) n.º 178/2002) y etiquetan los productos terminados conforme al marco de Información Alimentaria al Consumidor (Reglamento (UE) n.º 1169/2011), mientras que las marcas multinacionales también se referencian a las directrices de higiene del Codex Alimentarius para productos deshidratados a fin de facilitar el acceso al mercado.
Los requisitos del comercio transfronterizo siguen siendo un factor clave de costos y documentación. En los Estados Unidos, el manejo de importaciones depende de la correcta clasificación arancelaria (comúnmente bajo la partida HTS 2101 para extractos/esencias/concentrados de café), además de los requisitos de importación de alimentos de la FDA, como los procesos de notificación previa para los alimentos envasados que ingresan al mercado. Un ejemplo reciente de volatilidad regulatoria que afectó los costos de desembarque ocurrió en febrero de 2026, cuando la Oficina de Aduanas y Protección Fronteriza de EE. UU. (CBP) comunicó un recargo ad valorem del 10% conforme a la Sección 122 de la Ley de Comercio de 1974, seguido de una decisión del Tribunal de Comercio Internacional de EE. UU. de junio de 2026 (Slip Op. 26-53) que invalidó la medida y puso fin a su cobro, lo que subraya la necesidad de planificación de escenarios en el abastecimiento y la fijación de precios de los productos de café instantáneo comercializados internacionalmente.
Análisis de la cadena de valor
La cadena de valor del café liofilizado comienza con el abastecimiento y la adquisición de granos verdes (arábica y robusta), seguido del tostado y la extracción para producir el licor de café, y luego la concentración, congelación y secado por sublimación en cámaras de vacío. Las secuencias típicas de fabricación incluyen la extracción y concentración (generalmente en torno al 25-35% de sólidos disueltos totales mediante concentración al vacío o por congelación), la congelación rápida a alrededor de -40 °C o menos, y ciclos de liofilización al vacío que pueden durar aproximadamente entre 18 y 36 horas, seguidos de aglomeración/granulación, pruebas de calidad y envasado en frascos, sobres o bolsas para venta al por menor y en el canal foodservice. Los puntos de control de calidad y cumplimiento suelen abarcar planes de seguridad alimentaria (controles basados en HACCP), indicadores de contaminantes o de procesamiento referenciados por los compradores (por ejemplo, especificaciones relacionadas con la acrilamida) y requisitos de clientes o canales, como la certificación BRC Global Standard for Food Safety para proveedores que abastecen a marcas premium y programas orientados a la exportación.
Aguas abajo, la distribución se realiza a través de redes de supermercados/hipermercados, mayoristas y modelos de venta en línea y directos al consumidor de rápido crecimiento, con los propietarios de marca utilizando formatos de envase como sobres para la asequibilidad y bolsas para la reselladura y la eficiencia logística. La cadena es sensible al precio de la energía en la etapa de procesamiento y a las interrupciones del transporte marítimo en la etapa logística, donde el desvío de rutas por el Mar Rojo ha añadido costos por contenedor y tiempos de entrega más largos, lo que aumenta las necesidades de capital de trabajo y los márgenes de inventario. Estas presiones tienden a favorecer a los tostadores más grandes e integrados verticalmente y a los especialistas en café soluble que pueden equilibrar el abastecimiento, el rendimiento de fabricación, la adquisición de envases y la distribución multirregional, manteniendo al mismo tiempo el aroma y la solubilidad consistentes que exigen los segmentos de café instantáneo premium.
Panorama Competitivo
El mercado de café liofilizado exhibe un panorama competitivo moderadamente concentrado, dominado por varios actores globales clave junto con numerosas marcas regionales y emergentes. Las grandes corporaciones como Nestlé SA, Starbucks, JAB Holding Company, The J.M. Smucker Company y Unilever tienen participaciones de mercado significativas, aprovechando sus extensas redes de distribución, sólido valor de marca y continuos esfuerzos de innovación. Estas empresas invierten fuertemente en avances tecnológicos en los procesos de liofilización, diversificación de productos y premiumización para satisfacer las preferencias cambiantes de los consumidores. Su alcance global y sus cadenas de suministro establecidas permiten una amplia penetración del mercado, particularmente en regiones clave como América del Norte, Europa y Asia-Pacífico.
Mientras tanto, los actores medianos y de nicho se centran en el café de especialidad y los productos orgánicos para conquistar segmentos de mercado, aumentando la competitividad general. La dinámica rivalidad fomenta mejoras continuas en la calidad del producto y expansiones más amplias de la cartera, beneficiando a los consumidores a través de la variedad y la innovación. Los avances tecnológicos desempeñan un papel fundamental en la configuración de la competencia dentro del segmento de café liofilizado. Las técnicas de liofilización mejoradas permiten a los fabricantes preservar mejor el aroma, el sabor y la solubilidad, reduciendo la brecha entre el café instantáneo y el café recién preparado.
Esto impulsa la diferenciación entre los actores que compiten en calidad del producto y ofertas de especialidad. Al mismo tiempo, las iniciativas de sostenibilidad se están convirtiendo en un componente crítico de la estrategia competitiva, con empresas que adoptan soluciones de envases ecológicos y granos de origen ético. El auge del comercio electrónico y los canales de ventas directas al consumidor ha intensificado aún más la competencia al ampliar el acceso y permitir que las marcas más pequeñas desafíen a los actores establecidos a través de marketing dirigido y participación del consumidor. A medida que los consumidores buscan cada vez más opciones de café premium y convenientes, se espera que la competencia siga siendo sólida, con la innovación como catalizador clave del crecimiento y la diferenciación.
Líderes de la Industria del Café Liofilizado
Nestlé S.A.
The J.M. Smucker Company
Luigi Lavazza S.p.A.
JAB Holding Company
Unilever PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La diferenciación de productos y procesos está abriendo espacio en las aplicaciones de café soluble en frío y premium, donde los formatos liofilizados compiten con las alternativas listas para beber (RTD) y en cápsulas en términos de conveniencia, mientras se posicionan para ofrecer una mayor calidad de taza. Nestlé ha exhibido innovación en liofilización para consumo en frío mediante el lanzamiento de Nescafé Iced Blend en Japón (presentado junto con un nuevo método de liofilización para mejorar la solubilidad en frío y reducir la formación de grumos), y Buencafé ha destacado la tracción de la demanda en usos con hielo, reportando un crecimiento del volumen del 35% año tras año en las porciones de café helado durante el primer semestre de 2025 frente a 2024. Estas señales respaldan un mayor desarrollo de la cartera en variantes aromatizadas y funcionales, con la solubilidad y la retención de aroma impulsadas por la tecnología funcionando como palanca de premiumización.
Las áreas de oportunidad también están siendo moldeadas por la expansión de la huella de fabricación y el acceso a clientes impulsado por certificaciones. Las ampliaciones de capacidad y los proyectos de modernización, como la puesta en marcha por parte de Vintage Coffee and Beverages de una expansión brownfield de 4.500 TMPA en su planta de Telangana (llevando la capacidad total de café soluble a 11.000 TMPA) y el anuncio de Nestlé de una nueva inversión en una planta de café en Tailandia, apuntan a un reequilibrio geográfico continuo hacia Asia por razones de escala, seguridad del suministro y proximidad a mercados de consumo de alto crecimiento. La competitividad del lado de los proveedores está cada vez más ligada a las certificaciones de seguridad alimentaria y de minoristas (por ejemplo, la certificación BRC citada por productores de café liofilizado orientados a la exportación) y a las hojas de ruta de extracción y secado energéticamente eficientes, incluidos trabajos de la industria y académicos sobre métodos de extracción ecoeficientes destinados a reducir la intensidad energética de la producción de café soluble mientras se protegen los compuestos de sabor y aroma.
Desarrollos recientes del sector
- Julio de 2026: Nestlé S.A. anunció planes para construir una planta de producción de café de 690 millones de USD en Tailandia para apoyar las operaciones y la distribución de Nescafé en todo el sudeste asiático. La inversión amplía la capacidad de fabricación regional y fortalece la capacidad de respuesta del suministro para los formatos de café soluble, incluidas innovaciones premium y de consumo en frío que utilizan capacidades de liofilización.
- Septiembre de 2025: Nestlé S.A. anunció una inversión de 1.000 millones de BRL para modernizar y ampliar su fábrica de café instantáneo en Araras, Brasil, incluido un plan declarado de aumentar la capacidad de producción en un 10% para 2028. La mejora apunta a una mayor eficiencia y respalda una producción más amplia de café soluble, ayudando a las marcas globales a gestionar la consistencia de costos y calidad en medio de insumos volátiles de café verde y energía.
- Noviembre de 2024: Tata Coffee aprobó una expansión de capacidad de 450 crore INR en Vietnam, que incluye la construcción de una nueva instalación de café liofilizado de 5.500 toneladas. El proyecto refuerza el suministro desde un origen importante vinculado a la robusta y añade capacidad de liofilización orientada a la exportación que puede atender tanto a compradores minoristas como de ingredientes.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
En esta metodología, el mercado del café liofilizado abarca el café procesado mediante liofilización y vendido en gránulos o polvo instantáneo a través de canales minoristas y de consumo fuera del hogar en las principales geografías, medido en términos de valor.
Exclusiones del alcance: excluimos los formatos que no son liofilizados, como el café instantáneo secado por aspersión y las bebidas de café listas para beber.
Descripción general de la segmentación
- Por Sabor
- Con Sabor
- Sin Sabor
- Por Tipo de Envase
- Frascos
- Sobres
- Bolsas
- Por Tipo de Grano
- Arábica
- Robusta
- Otros
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Países Bajos
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza mapeando la cadena del café liofilizado desde los insumos de café verde hasta el procesamiento soluble y luego hasta la demanda minorista envasada y del canal foodservice. Nos basamos en referencias públicas como los indicadores de la Organización Internacional del Café, las notas de perspectiva y comercio del café del USDA, las series de producción de café de FAOSTAT y las tablas comerciales de UN Comtrade que cubren extractos y concentrados de café.
Para hacer prácticos los insumos, también revisamos los portales nacionales de aduanas y estadísticas donde estaban disponibles, para el contexto de importación y exportación, junto con presentaciones de empresas, presentaciones a inversores y sitios web de asociaciones comerciales para entender las acciones de precios, los movimientos de capacidad y los cambios de canal. Se revisaron revistas de ciencia alimentaria y química del café con revisión por pares para entender las tendencias de procesos que pueden afectar los rendimientos y la calidad del producto, y se consultaron bases de datos de patentes para detectar la dirección tecnológica (por ejemplo, retención de aroma y aglomeración). Para obtener contexto adicional sobre la estructura del mercado y las señales financieras, utilizamos una suscripción de pago que cubre finanzas corporativas y otra suscripción de pago que cubre noticias y finanzas. Estas fuentes de investigación documental son solo ilustrativas, y también se utilizaron muchas otras referencias públicas para la recopilación de datos, las verificaciones cruzadas y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para confirmar lo que las señales documentales no podían explicar completamente, especialmente el movimiento de precios por tipo de envase, los márgenes de canal y cómo se posiciona el café liofilizado frente a otras formas instantáneas. Hablamos con encuestados de la fabricación de café soluble, el suministro de ingredientes, la distribución y las funciones de compra minorista y del canal foodservice, y la cobertura abarcó las principales regiones de consumo, de modo que los patrones de demanda regional no se generalizaran en exceso.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXOs): 13% | APAC: 40% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 27% | EMEA: 36% |
| Actores más pequeños: 18% | Gerentes: 60% | América: 24% |
Dimensionamiento y previsión del mercado
El mercado se construye primero utilizando una lógica descendente (top-down), donde las series de producción y comercio de café, seguidas de los supuestos de conversión soluble, se utilizan para reconstruir un grupo de demanda realista para los formatos liofilizados por región. Esa estructura se traduce luego en valor utilizando bandas de precios observadas y patrones de mezcla de envases entre frascos, sobres y bolsas, con divisiones de canal aplicadas para supermercados, tiendas de conveniencia, en línea y otras vías.
Después de la construcción inicial, los resultados se corroboran con aproximaciones ascendentes (bottom-up) selectivas para que los totales permanezcan fundamentados, como precios de estantería muestreados multiplicados por volúmenes estimados, además de verificaciones del lado de los proveedores sobre la utilización de la capacidad liofilizada y la intensidad de exportación donde hay señales disponibles. Los insumos utilizados como impulsores del modelo incluyen la dirección del precio del café verde, los flujos comerciales de extracto de café, la evolución del precio minorista por 100 g, la participación de la premiumización dentro del café instantáneo, las tasas de crecimiento del canal en línea y las tendencias de consumo en el hogar a nivel regional. Para la previsión, se utilizó el análisis de escenarios y luego se refinó mediante el consenso de las entrevistas primarias, ya que los precios, los costos de los insumos de café y los ciclos de reducción de gasto del consumidor pueden alterar los resultados a corto plazo más de lo que mostraría una única línea de tendencia. Cuando la visibilidad ascendente es escasa en mercados más pequeños, las brechas se manejan mediante ratios proxy tomados de perfiles comparables de consumo y comercio, que luego se vuelven a verificar con expertos regionales.
Validación de datos y ciclo de actualización
La validación se realiza mediante varias verificaciones para que las cifras no dependan de una sola fuente de datos. Comparamos los resultados del modelo con señales independientes como la dirección del comercio de extracto de café, el movimiento de precios minoristas y las adiciones de capacidad reportadas, y luego se marcan las anomalías para su revisión.
Antes de la aprobación final, el trabajo pasa por una revisión de analistas en varios pasos, donde se vuelven a verificar los supuestos y se replican los cálculos para evitar errores simples. Si aparece una variación grande por región o canal, se vuelve a contactar a los expertos para confirmar si se trata de un cambio real o de un error del modelo. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como fuertes fluctuaciones en el precio del café, cambios importantes de capacidad o interrupciones significativas de canal. Justo antes de la entrega, un analista realiza una revisión nueva para que los clientes reciban la vista más actualizada.
Comparación del tamaño del mercado del café liofilizado de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para el café liofilizado pueden parecer muy distantes entre sí porque el alcance y los cálculos de precios no están alineados entre los distintos estudios. Las mayores diferencias suelen provenir de qué se cuenta como liofilizado frente al café instantáneo en general, qué canales se incluyen y cómo se convierten los precios de envase en un valor anual único.
Algunas fuentes combinan el café liofilizado con definiciones más amplias de café instantáneo o utilizan precios combinados que no reflejan completamente la mezcla de envases por región. En el caso de Mordor Intelligence, solo se cuenta el café liofilizado, y la construcción del valor utiliza la mezcla de frascos, sobres y bolsas con bandas de precios a nivel regional, que luego se verifican frente a la dirección del comercio de extracto de café y la retroalimentación de las entrevistas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 14,36 mil millones de USD (2026) | |
| Consultora Global A | 4,52 mil millones de USD (2025) | Aplica una definición interpretada más estrecha que parece más cercana a líneas seleccionadas de café liofilizado, lo que puede omitir partes de la demanda minorista y del canal foodservice convencional contabilizada en el modelo basado en canales. |
| Editorial Sectorial B | 15,86 mil millones de USD (2024) | Utiliza un encuadre más amplio del café instantáneo liofilizado y un año base anterior, lo que puede incorporar formatos instantáneos adyacentes y amplificar el valor cuando la inflación y el momento de conversión de divisas no están alineados al mismo año. |
La dispersión en la tabla proviene principalmente de la definición de categoría y de cómo se construye el valor a partir de precios y mezcla. Al mantener los insumos vinculados a la mezcla de envases, la presencia de canales y señales observables de comercio y precios, el valor final del mercado sigue siendo trazable a variables claras y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor global del mercado de café liofilizado en 2026?
El mercado está valorado en USD 14,36 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado de café liofilizado?
Se proyecta que avance a una CAGR del 7,05% entre 2026 y 2031.
¿Qué región lidera actualmente las ventas de café liofilizado?
Asia-Pacífico tiene la mayor participación con el 35,94% en 2025.
¿Qué formato de envase está creciendo más rápidamente?
Se prevé que las bolsas registren una CAGR del 7,47% hasta 2031.
¿Qué tipo de grano se está expandiendo más rápido, el arábica o el robusta?
El robusta está creciendo más rápidamente a una CAGR del 7,46%, impulsado por su menor precio.
Última actualización de la página el:



