
Marktgröße und Marktanteil für gefriergetrockneten Kaffee
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 14.36 Milliarden US-Dollar |
| Marktgröße (2031) | 20.18 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.05 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für gefriergetrockneten Kaffee von Mordor Intelligence
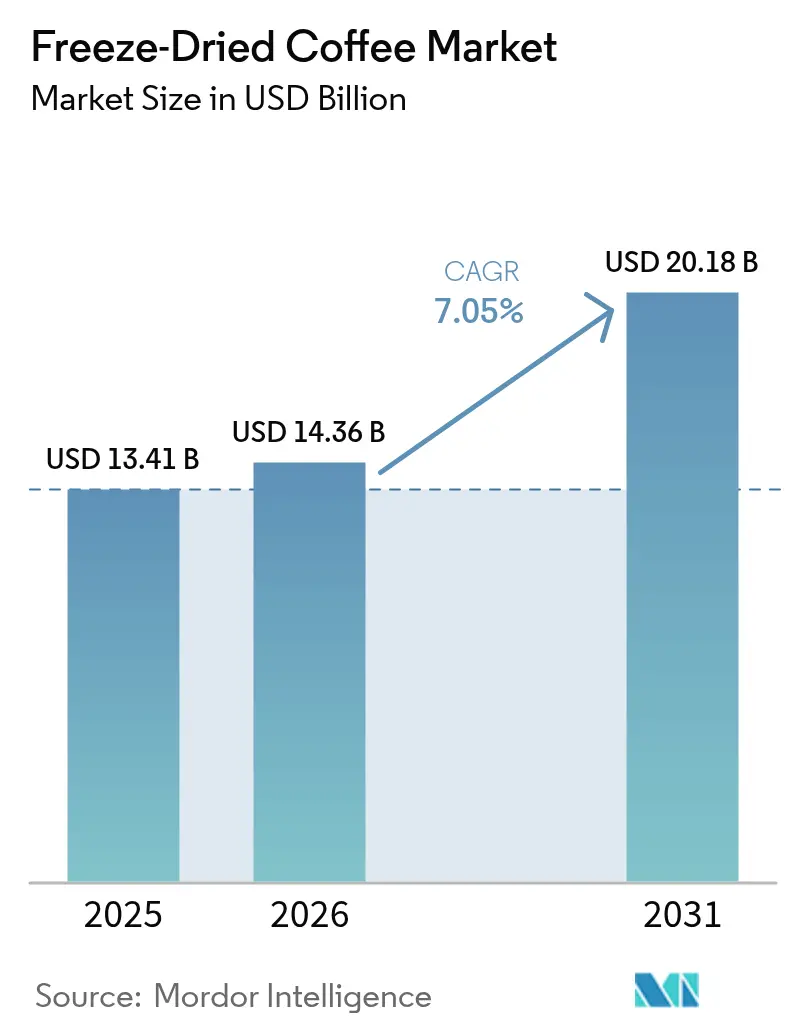
Die Marktgröße für gefriergetrockneten Kaffee wird voraussichtlich von USD 13,41 Milliarden im Jahr 2025 auf USD 14,36 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 7,05 % über den Zeitraum 2026–2031 USD 20,18 Milliarden erreichen. Diese Wachstumsdynamik wird von mehreren Faktoren angetrieben, darunter Fortschritte in der Sublimationstechnologie, die die Qualität und Effizienz von Gefriertrockungsprozessen verbessern, sowie ein breiterer Zugang zu Premium-Kaffeebohnen, der den sich wandelnden Verbraucherpräferenzen Rechnung trägt. Darüber hinaus trägt der steigende Trend des Kaffeekonsums zu Hause, der durch Bequemlichkeit und Erschwinglichkeit angetrieben wird, erheblich zur Marktexpansion bei. Die robuste Akzeptanz von Kaffee in der Region Asien-Pazifik, verbunden mit der wachsenden Kaffeekultur im Nahen Osten und Afrika, treibt das Mengenwachstum weiter voran. Gleichzeitig stärken Trends wie Premiumisierung, die sich auf das Angebot hochwertiger und exklusiver Produkte konzentriert, sowie Nachhaltigkeitsinitiativen, die mit den Anforderungen umweltbewusster Verbraucher übereinstimmen, den Wert des Marktes. Multinationale Röster, die geschickt Beschaffung, Verarbeitung und Vertrieb integrieren, behalten ihre Preissetzungsmacht und Agilität bei Innovationen bei, was es ihnen ermöglicht, sich effektiv an die Marktdynamik anzupassen. Steigende Energiekosten stellen jedoch eine Herausforderung dar, indem sie die Gewinnmargen belasten. Mit Blick auf die Zukunft ist der Markt für gefriergetrockneten Kaffee gut positioniert, um aufkommende Chancen im digitalen Handel, bei funktionellen Formulierungen für gesundheitsbewusste Verbraucher und bei umweltfreundlichen Verpackungslösungen zu nutzen, die Nachhaltigkeitsbedenken adressieren.
Wichtigste Erkenntnisse des Berichts
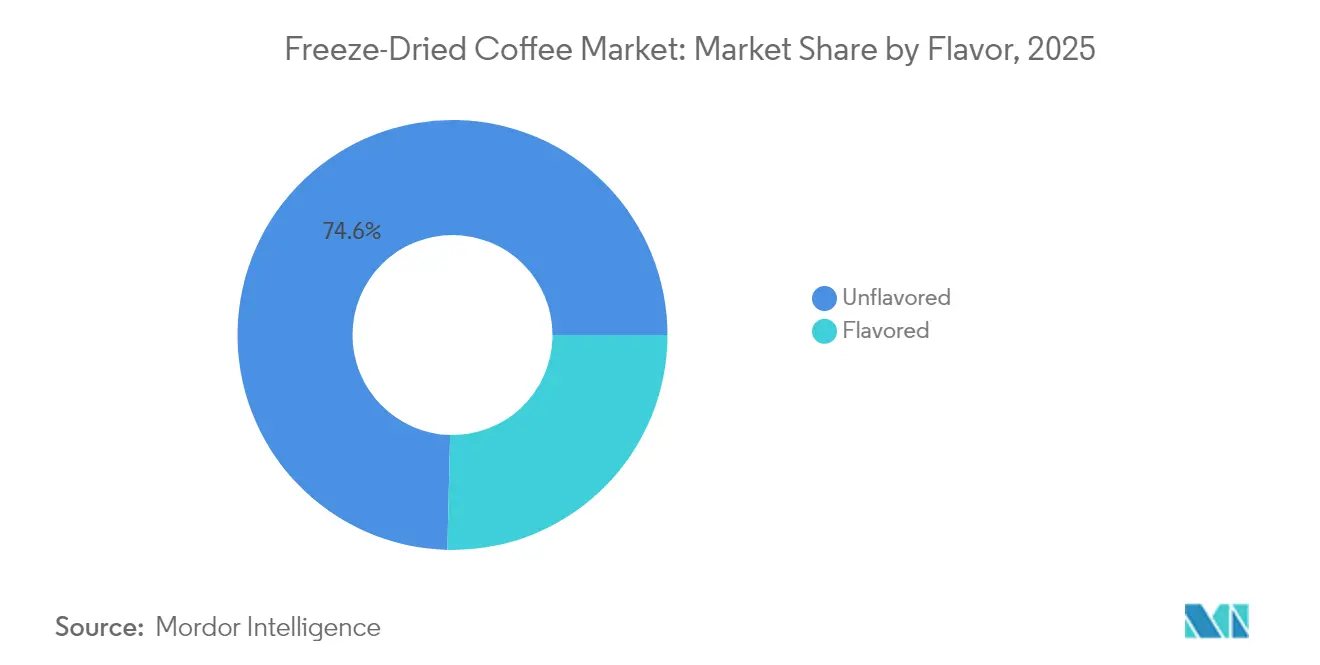
- Nach Geschmack hielten nicht aromatisierte Varianten im Jahr 2025 einen Marktanteil von 74,62 % am Markt für gefriergetrockneten Kaffee, während aromatisierter Kaffee bis 2031 mit einer CAGR von 7,12 % wächst.
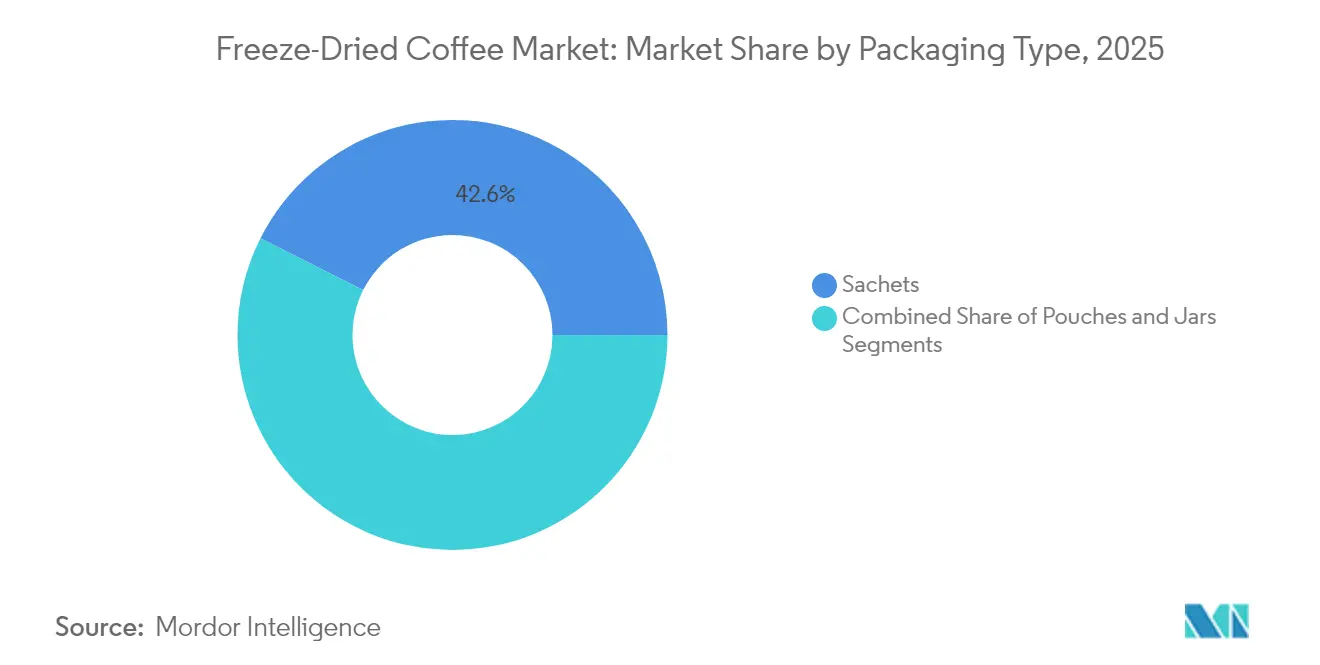
- Nach Verpackung führten Beutel mit einem Marktanteil von 42,58 % am Markt für gefriergetrockneten Kaffee im Jahr 2025; Päckchen verzeichnen die höchste prognostizierte CAGR von 7,47 % über den Prognosezeitraum.
- Nach Bohnenart entfiel auf Arabica im Jahr 2025 ein Anteil von 58,02 % am Markt für gefriergetrockneten Kaffee, und Robusta wächst bis 2031 mit einer CAGR von 7,46 %.
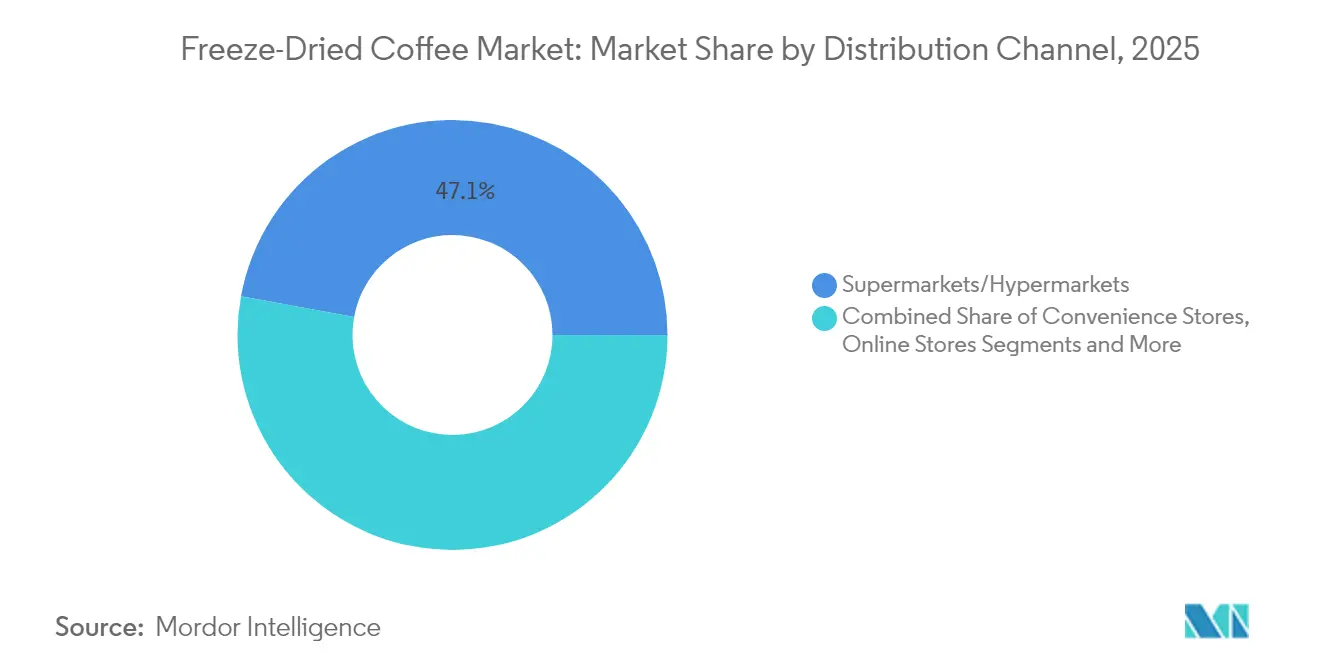
- Nach Vertriebskanal repräsentierten Supermärkte und Hypermärkte im Jahr 2025 einen Anteil von 47,12 % am Markt für gefriergetrockneten Kaffee, während der Online-Einzelhandel bis 2031 mit einer CAGR von 7,76 % wächst.
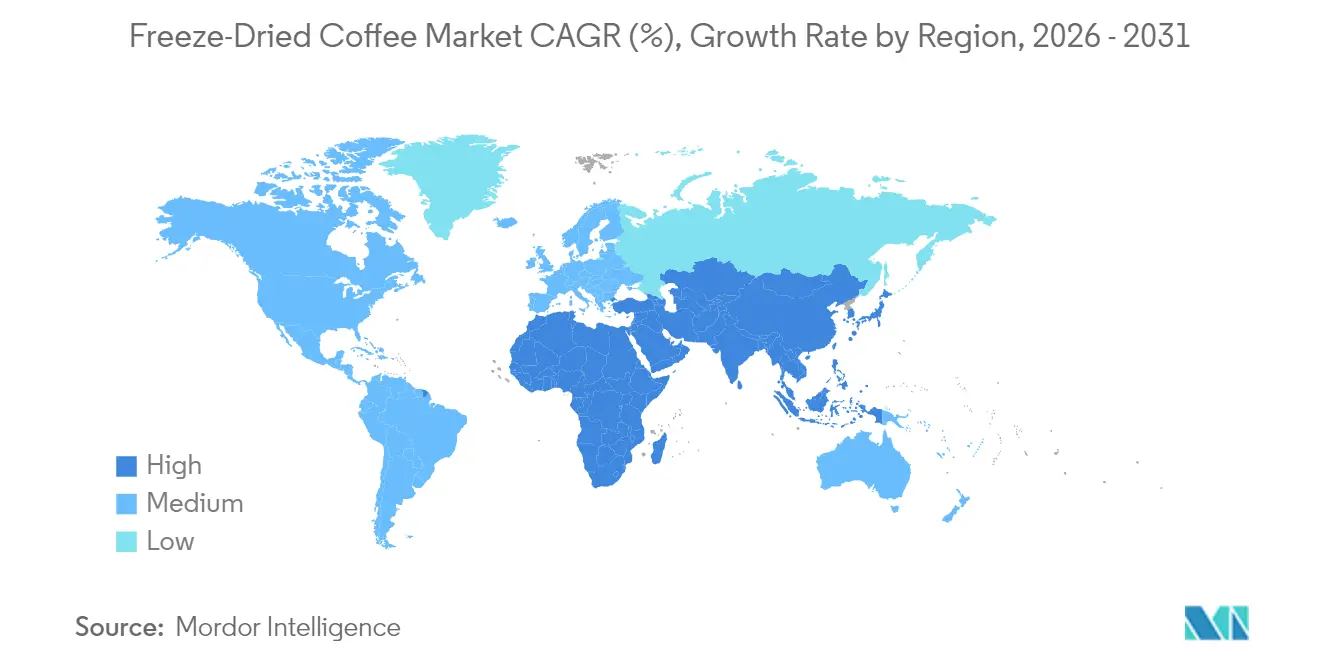
- Nach Geografie hielt die Region Asien-Pazifik im Jahr 2025 einen Marktanteil von 35,94 % am Markt für gefriergetrockneten Kaffee; der Nahe Osten und Afrika verzeichnen bis 2031 eine CAGR von 7,90 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für gefriergetrockneten Kaffee
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Instantkaffeeprodukten | +1.8% | Weltweit, mit Schwerpunkt Asien-Pazifik und Beschleunigung in Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei Gefriertrockungsprozessen | +1.2% | Innovationszentren in Nordamerika und Europa, weltweiter Einsatz | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Premium- und Spezialitätenkaffeeoptionen | +1.5% | Nordamerika, Europa, städtische Märkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsender Kaffeekonsum in Schwellenmärkten | +2.1% | Schwerpunkt Asien-Pazifik, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Überlegene Erhaltung von Geschmack und Aroma gegenüber anderen Instantkaffeemethoden | +0.9% | Globale Premiumsegmente | Kurzfristig (≤ 2 Jahre) |
| Produktinnovation und Diversifizierung (aromatisiert, biologisch usw.) | +1.1% | Weltweit, mit früher Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Instantkaffeeprodukten
Der Konsum von Instantkaffee in Schwellenländern beschleunigt sich, angetrieben durch Urbanisierung und sich wandelnde Lebensstilpräferenzen, die Bequemlichkeit und schnelle Zubereitung betonen. In China erreichte der Kaffeekonsum im Jahr 2024 etwa 7,2 Tassen pro Person jährlich, was im Vergleich zu entwickelten Märkten, wo die Durchschnittswerte deutlich höher sind, ein erhebliches Wachstumspotenzial signalisiert[1]Quelle: World Coffee Portal, "JDE Peet's hebt Jahresprognose nach starkem Sechsmonatshandel an", worldcoffeeportal.com. Der Trend zum Kaffeekonsum zu Hause wurde durch den Trend zur Fernarbeit weiter verstärkt, was die Nachfrage nach gefriergetrockneten Instantformaten antreibt, die Café-Qualität ohne die Komplexität des Brühens bieten. Premium-Instantkaffeesegmente haben sich angesichts wirtschaftlicher Unsicherheiten als widerstandsfähig erwiesen, da Verbraucher von kostspieligen Café-Besuchen abrücken und dabei hohe Qualitätserwartungen aufrechterhalten. Südostasiatische Märkte, insbesondere Malaysia und Thailand, haben besonders starke Akzeptanzraten mit zweistelligem Wachstum beim Konsum von verpacktem Kaffee gezeigt, was auf eine breitere regionale Dynamik hindeutet. Diese anhaltende Nachfrage fördert Mengenwachstumschancen für Hersteller von gefriergetrocknetem Kaffee, die die Verbraucherpräferenzen für Bequemlichkeit in Verbindung mit kompromissloser Geschmacksqualität nutzen können, wodurch ihre Marktpositionierung gestärkt wird.
Technologische Fortschritte bei Gefriertrockungsprozessen
Technologische Fortschritte bei Gefriertrockungsprozessen sind ein wesentlicher Treiber für den Markt für gefriergetrockneten Kaffee und verbessern die Produktqualität und Fertigungseffizienz erheblich. Innovationen wie optimierte Gefriertrockungszyklen, präzise Steuerung von Temperatur und Vakuumdruck sowie KI-basierte Qualitätskontrollsysteme ermöglichen eine bessere Erhaltung des Aromas, des Geschmacks und des Nährstoffgehalts von Kaffee. Nestlé hat beispielsweise eine neue Gefriertrockungstechnologie entwickelt, die die Löslichkeit in kalten Flüssigkeiten verbessert und Klumpenbildung beseitigt, was einen bedeutenden Durchbruch bei Kaltkafeeprodukten darstellt. Diese Fortschritte verbessern nicht nur das Verbrauchererlebnis, sondern erweitern auch die Anwendungsmöglichkeiten in verschiedenen Kaffeeformaten. Darüber hinaus erkennen staatliche und branchenspezifische Stellen die Bedeutung solcher technologischen Innovationen an; Behörden wie das US-Energieministerium heben Bemühungen zur Verbesserung der Energieeffizienz bei Gefriertrockungsvorgängen hervor. Die Specialty Coffee Association und andere Branchenorganisationen unterstützen Forschungs- und Entwicklungsinitiativen, die nachhaltige und skalierbare Gefriertrockungsmethoden fördern und so eine breitere Akzeptanz und Marktentwicklung begünstigen.
Steigende Nachfrage nach Premium- und Spezialitätenkaffeeoptionen
Die wachsende Nachfrage nach Premium- und Spezialitätenkaffeeoptionen treibt den Markt für gefriergetrockneten Kaffee erheblich an. Verbraucher sind heute stärker auf Qualität, Herkunft und ethische Beschaffung ihres Kaffees bedacht und suchen nach Produkten, die unverwechselbare Geschmacksprofile und Authentizität bieten. Dieser Wandel wird durch eine expandierende Kaffeekultur angetrieben, die handwerkliches Können und nachhaltige Praktiken schätzt. Solche Verbraucher wünschen sich oft Bequemlichkeit, sind aber nicht bereit, Abstriche bei der Qualität zu machen, was gefriergetrockneten Spezialitätenkaffee zu einer attraktiven Wahl macht. Darüber hinaus haben sich durch veränderte Lebensstile und den Aufstieg der dritten Kaffeewelle anspruchsvolle Gaumen herausgebildet, die die nuancierten Aromen von Premium-Kaffee schätzen. Die Nationale Kaffeevereinigung der USA berichtet, dass 46 % der amerikanischen Erwachsenen im Jahr 2024 Spezialitätenkaffee konsumierten [2]Quelle: Nationale Kaffeevereinigung der USA, "NCDT-Bericht über Spezialitätenkaffee," ncausa.org, was die breite Attraktivität und die Akzeptanz dieses Marktsegments im Mainstream unterstreicht. Infolgedessen konzentrieren sich Hersteller von gefriergetrocknetem Kaffee zunehmend auf Premium-Mischungen und ethische Beschaffung, um den gestiegenen Verbrauchererwartungen gerecht zu werden und das Marktwachstum anzukurbeln.
Wachsender Kaffeekonsum in Schwellenmärkten
Der wachsende Kaffeekonsum in den Schwellenmärkten des Nahen Ostens und Afrikas ist ein wesentlicher Treiber des Marktes für gefriergetrockneten Kaffee. In Afrika belief sich der Kaffeekonsum im Jahr 2023 auf 12,5 Millionen 60-kg-Säcke, gegenüber 12,2 Millionen Säcken im Jahr 2022 [3]Quelle: Internationale Kaffeeorganisation, "Kaffeebericht und Ausblick Dezember 2023", icocoffee.org, was einen stetigen Anstieg widerspiegelt, der durch wachsende städtische Bevölkerungen, expandierende Mittelschichten und eine wachsende Café-Kultur angetrieben wird. Wichtige afrikanische Kaffeekonsumländer wie Äthiopien, Kenia und Uganda verzeichnen ein wachsendes Interesse an Spezialitäten- und Premium-Kaffee, was den Konsum von Instantmischungen hin zu authentischeren Aromen verlagert. Unterdessen erlebt der Markt im Nahen Osten ein rasantes Wachstum, das durch eine starke junge Verbraucherdemografie, steigende verfügbare Einkommen und sich wandelnde Kaffeekulturen in Ländern wie Saudi-Arabien, den Vereinigten Arabischen Emiraten und Katar angetrieben wird. Die Expansion von Markenkaffeefilialen, der Aufschwung der Café-Kultur und der wachsende Kaffeekonsum zu Hause, unterstützt durch innovative Produkte und die Durchdringung des digitalen Einzelhandels, steigern die Nachfrage weiter. Zusammen schaffen diese regionalen Wachstumsdynamiken robuste Chancen für Hersteller von gefriergetrocknetem Kaffee, Marktanteile zu gewinnen, indem sie bequeme, qualitätsorientierte Kaffeeformate liefern, die den sich wandelnden Verbraucherpräferenzen entsprechen.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktions- und Betriebskosten aufgrund des energieintensiven Gefriertrockungsprozesses | -1.4% | Globale Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Preissensibilität der Verbraucher | -0.8% | Schwellenmärkte, preisbewusste Segmente | Mittelfristig (2–4 Jahre) |
| Starker Wettbewerb durch frisch gemahlenen Kaffee, Kapseln und gebrauchsfertige Kaffeealternativen | -1.1% | Entwickelte Märkte mit vielfältigen Kaffeeoptionen | Mittelfristig (2–4 Jahre) |
| Qualitätswahrnehmungsprobleme im Vergleich zu frisch gebrühtem Kaffee | -0.6% | Globale Premium-Kaffeesegmente | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktions- und Betriebskosten aufgrund des energieintensiven Gefriertrockungsprozesses
Hohe Produktions- und Betriebskosten aufgrund des energieintensiven Gefriertrockungsprozesses stellen ein erhebliches Hemmnis für den Markt für gefriergetrockneten Kaffee dar. Die Gefriertrockung bewahrt Geschmack und Aroma, indem Wasser unter Vakuumbedingungen bei niedrigen Temperaturen sublimiert wird, was eine äußerst komplexe und ressourcenintensive Technik ist. Dieser Prozess erfordert einen erheblichen Energieverbrauch, insbesondere für die Aufrechterhaltung niedriger Temperaturen und den Betrieb von Vakuumsystemen, was zu erhöhten Strom- und Betriebskosten beiträgt. Diese hohen Kosten können die Gesamtrentabilität der Hersteller sowie die Einzelhandelspreise von gefriergetrockneten Kaffeeprodukten beeinträchtigen und diese für preissensible Verbraucher weniger zugänglich machen. Trotz Innovationen wie fortschrittlichen Kühltechnologien und Bemühungen zur Verbesserung der Energieeffizienz bleiben die inhärenten Energieanforderungen der Gefriertrockung eine Herausforderung. Folglich müssen Unternehmen Produktqualität und Kostenmanagement in Einklang bringen und laufende Forschungen zu nachhaltigen und kosteneffizienten Produktionsmethoden vorantreiben, um wettbewerbsfähig zu bleiben und gleichzeitig ökologische und wirtschaftliche Bedenken zu adressieren.
Preissensibilität der Verbraucher
Die Preissensibilität der Verbraucher ist ein erhebliches Markthemmnis für den Markt für gefriergetrockneten Kaffee, insbesondere in Entwicklungsländern und preisbewussten Regionen. Trotz der überlegenen Geschmackserhaltung und Premium-Qualität von gefriergetrocknetem Kaffee führen seine höheren Produktionskosten zu einem Einzelhandelspreis, der erheblich über dem von normalem Instantkaffee und gemahlenem Kaffee liegt. Viele Verbraucher in Schwellenmärkten priorisieren Erschwinglichkeit, was die breitere Akzeptanz von gefriergetrockneten Kaffeeprodukten in diesen Gebieten einschränkt. Untersuchungen zeigen, dass der Preis der entscheidende Faktor ist, der die Verbraucherpräferenz und Kaufentscheidungen für Instantkaffee beeinflusst und häufig wahrgenommene Qualitätsunterschiede überwiegt. Diese Sensibilität zwingt Hersteller dazu, sich auf Kosteneffizienz und wettbewerbsfähige Preisstrategien zu konzentrieren, um die Marktdurchdringung zu erweitern. Folglich schränkt die Preissensibilität das Mainstream-Wachstum von gefriergetrocknetem Kaffee ein, obwohl er anspruchsvolle Verbraucher anspricht, die ein Premium-Erlebnis suchen, insbesondere in preisintensiven Wettbewerbsmärkten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschmack: Dominanz nicht aromatisierter Varianten treibt das Mengenwachstum an
Nicht aromatisierter gefriergetrockneter Kaffee hielt im Jahr 2025 einen dominanten Marktanteil von 74,62 % und spiegelt die starke Verbraucherpräferenz für authentische Kaffeegeschmacksprofile wider. Die Beliebtheit dieses Segments beruht auf seiner Fähigkeit, einen konsistenten und reinen Kaffeegeschmack zu liefern und es den Verbrauchern gleichzeitig zu ermöglichen, ihre Getränke nach Wunsch mit Zusätzen zu individualisieren. Nicht aromatisierte Varianten profitieren von Kostenvorteilen bei der Produktion, die zu ihrer Erschwinglichkeit und breiten Akzeptanz über ein breites Spektrum von Geschmackspräferenzen hinweg beitragen. Die umfangreiche Verbraucherbasis des Segments erstreckt sich über verschiedene demografische Gruppen und geografische Gebiete und stärkt seine Marktführerschaft weiter. Darüber hinaus sind die Fertigungsprozesse gut etabliert, was zu Effizienzgewinnen führt, die dazu beitragen, wettbewerbsfähige Preise aufrechtzuerhalten. Diese Faktoren zusammen stellen sicher, dass nicht aromatisierter gefriergetrockneter Kaffee die grundlegende Wahl für Verbraucher bleibt, die traditionellen Geschmack mit Bequemlichkeit suchen.
Aromatisierter gefriergetrockneter Kaffee ist zwar mit einem kleineren Anteil vertreten, aber das am schnellsten wachsende Segment in diesem Markt, mit einer robusten prognostizierten CAGR von 7,12 % bis 2031. Dieses Wachstum wird hauptsächlich durch die Innovation anspruchsvoller Geschmackskombinationen angetrieben, die darauf abzielen, jüngere und experimentierfreudigere Verbraucher anzusprechen. Hersteller investieren zunehmend in die Geschmacksentwicklung und zielen auf sich wandelnde Verbrauchergeschmäcker ab, die Abwechslung und neue Erlebnisse suchen. Marketingbemühungen konzentrieren sich oft auf Lifestyle- und Genussthemen, die bei städtischen und millennialen Zielgruppen gut ankommen. Darüber hinaus erschließen aromatisierte Varianten die steigende Nachfrage nach gebrauchsfertigen und unterwegs konsumierbaren Kaffeelösungen. Die beschleunigte Expansion des Segments unterstreicht sein Potenzial, nach und nach einen größeren Anteil zu gewinnen, da sich die Verbraucherpräferenzen über traditionelle Kaffeegeschmäcker hinaus diversifizieren.


Nach Verpackungsart: Beutel führen, während Päckchen an Dynamik gewinnen
Beutel hielten im Jahr 2025 mit einem Marktanteil von 42,58 % die führende Position und profitieren von Merkmalen wie präziser Portionskontrolle, verlängerter Haltbarkeit und Bequemlichkeit bei der Verteilung über verschiedene Einzelhandelskanäle. Dieses Verpackungsformat eignet sich besonders gut für Schwellenmärkte, wo Einzelportionskaufmuster mit Einkommensbeschränkungen und Verbrauchergewohnheiten übereinstimmen. Die einfache Handhabung und Tragbarkeit von Beuteln spricht vielbeschäftigte Verbraucher an, die eine schnelle und hygienische Kaffeezubereitung priorisieren. Einzelhändler bevorzugen Beutel auch, weil sie den Regalplatz optimieren und wettbewerbsfähige Preisstrategien erleichtern. Darüber hinaus bedienen Beutel den Konsum unterwegs, der bei jüngeren Zielgruppen und Stadtbewohnern an Popularität gewinnt. Insgesamt haben sich Beutel als praktische und bevorzugte Verpackungsoption in vielen Regionen etabliert, angetrieben durch Zugänglichkeit und Verbraucherbequemlichkeit.
Päckchen entwickeln sich zum am schnellsten wachsenden Verpackungsformat mit einer prognostizierten CAGR von 7,47 %, was hauptsächlich durch Nachhaltigkeitsbedenken und die Verbraucherpräferenz für Großeinkäufe angetrieben wird. Sie sprechen umweltbewusste Käufer an, da sie im Vergleich zu herkömmlichen starren Behältern weniger Verpackungsabfall erzeugen. Darüber hinaus bieten Päckchen Flexibilität bei den Größenoptionen, von Einzelportionen bis hin zu größeren Familienpackungen, was unterschiedlichen Konsumbedürfnissen entspricht. Die wiederverschließbaren Eigenschaften von Päckchen helfen, die Kaffeefrische nach dem Öffnen zu erhalten, was ihren Nutzen für den Heimgebrauch steigert. Einzelhändler übernehmen Päckchen auch als leichte und kosteneffiziente Alternative, die Transport- und Lagerkosten senkt. Da sich die Verbrauchernachfrage in Richtung umweltfreundlicher und praktischer Verpackungen verschiebt, sind Päckchen gut positioniert, um einen wachsenden Anteil am globalen Markt für gefriergetrockneten Kaffee zu gewinnen.
Nach Bohnenart: Premium-Positionierung von Arabica gegenüber dem Wertewachstum von Robusta
Arabica-Sorten hielten im Jahr 2025 mit einem Anteil von 58,02 % den größten Anteil am Markt für gefriergetrockneten Kaffee und nutzten ihre überlegenen Geschmacksprofile und die starke Qualitätswahrnehmung der Verbraucher. Dieses Segment profitiert von gut etablierten Lieferketten und fortgeschrittener Verarbeitungskompetenz, die dazu beitragen, die empfindlichen Geschmacksverbindungen von Arabica während des Gefriertrockungsprozesses zu erhalten. Die Premium-Positionierung von Arabica-Kaffee spricht Verbraucher an, die Geschmack und Herkunftsmerkmale priorisieren, was seine Führungsposition stärkt. Seine nuancierte Säure und aromatischen Qualitäten heben ihn im Premium-Instantkaffeesektor hervor und ziehen anspruchsvolle Kaffeetrinker an. Robuste Anbau- und Beschaffungspartnerschaften unterstützen eine konsistente Versorgung und Produktinnovation weiter. Insgesamt spiegelt die Dominanz von Arabica sowohl die Verbraucherpräferenz für Qualität als auch die Fähigkeit der Branche wider, Premium-Produkte aus gefriergetrocknetem Kaffee zu liefern.
Robusta-Sorten sind das am schnellsten wachsende Segment im Markt für gefriergetrockneten Kaffee und sollen bis 2031 mit einer CAGR von 7,46 % expandieren. Dieses Wachstum wird durch die Kostenvorteile von Robusta und seine Widerstandsfähigkeit gegenüber Klimaschwankungen angetrieben, die zu stabileren Lieferketten beitragen. Obwohl Robusta im Allgemeinen ein stärkeres, bittereres Geschmacksprofil aufweist, sprechen sein höherer Koffeingehalt und seine Erschwinglichkeit preissensible Verbraucher und Großhersteller an. Darüber hinaus spielt Robusta eine entscheidende Rolle bei gemischten Instantkaffeeprodukten, was seine Verwendung und Marktdurchdringung ausweitet. Das robuste Wachstum des Segments signalisiert eine steigende Nachfrage in Schwellenmärkten und bei Verbrauchern, die kostengünstige Kaffeelösungen suchen. Die gegensätzlichen Wachstumsmuster zwischen Arabica und Robusta verdeutlichen eine Marktbifurkation, die Premium-Qualität mit Zugänglichkeit in Einklang bringt.
Nach Vertriebskanal: Dominanz des traditionellen Einzelhandels durch digitales Wachstum herausgefordert
Im Jahr 2025 führten Supermärkte und Hypermärkte den Markt für gefriergetrockneten Kaffee mit einem Anteil von 47,12 % an, unterstützt durch gut etablierte Einkaufsgewohnheiten der Verbraucher und umfangreiche Produktplatzierungsmöglichkeiten. Diese Kanäle bieten hohe Sichtbarkeit und Bequemlichkeit, sodass Verbraucher Marken, Geschmacksrichtungen und Preise unter einem Dach vergleichen können. Die breite geografische Reichweite und der regelmäßige Kundenverkehr in diesen Filialen steigern das Verkaufsvolumen und die Markenbekanntheit weiter. Werbekampagnen und strategische Regalpositionierung tragen zum Impulskaufverhalten bei und verbessern die Gesamtmarktleistung. Darüber hinaus bieten Supermärkte und Hypermärkte zuverlässige Lieferketten, die eine stetige Produktverfügbarkeit gewährleisten, was für den täglichen Kaffeekonsum entscheidend ist. Die Dominanz dieser traditionellen Einzelhandelsformate unterstreicht ihre Bedeutung bei der Gestaltung der Kaufentscheidungen der Verbraucher.
Online-Einzelhandelskanäle sind das am schnellsten wachsende Segment im Markt für gefriergetrockneten Kaffee und sollen bis 2031 mit einer starken CAGR von 7,76 % expandieren. Dieses Wachstum wird durch die zunehmende Nutzung von E-Commerce-Plattformen und Direktvertriebsstrategien an Verbraucher angetrieben, die traditionelle Einzelhandelsmargen umgehen. Online-Shopping bietet Verbrauchern Bequemlichkeit, eine größere Produktauswahl und Zugang zu detaillierten Produktinformationen und Kundenbewertungen. Abonnementdienste für regelmäßige Kaffeelieferungen gewinnen ebenfalls an Popularität und fördern die Kundenbindung und Wiederholungskäufe. Darüber hinaus wurde der Wandel zum digitalen Einkaufen durch die Pandemie beschleunigt, was den E-Commerce als bevorzugten Einkaufskanal weiter etabliert hat. Da Verbraucher zunehmend kontaktlose und Heimlieferoptionen suchen, ist der Online-Einzelhandel gut positioniert, um einen wachsenden Anteil am globalen Markt für gefriergetrockneten Kaffee zu gewinnen.
Geografische Analyse
Im Jahr 2025 hält die Region Asien-Pazifik mit einem Marktanteil von 35,94 % eine dominante Stellung, gestützt durch fest verankerte Instantkaffeekonsum-Gewohnheiten und demografische Vorteile in wichtigen Märkten wie China, Japan und Südostasien. Lokale Produktion und eine eng vernetzte Lieferkette stärken die kostenkonkurrenzfähige Position der Region und ermöglichen es den Herstellern, sowohl die inländische als auch die internationale Nachfrage effizient zu bedienen. Chinas aufblühende Kaffeekultur unter der Jugend, angetrieben durch steigende verfügbare Einkommen und die Exposition gegenüber globalen Kaffeetrends, treibt sein Wachstum voran. Unterdessen treibt Japans anspruchsvoller Geschmack bei Instantkaffee, der durch eine Präferenz für hochwertige und innovative Produkte gekennzeichnet ist, den Aufstieg des Premium-Segments voran. In Südostasien nutzen Märkte wie Malaysia, Thailand und Vietnam ihre starken lokalen Produktionskapazitäten und kulturelle Affinität zu Instantkaffee, um ein robustes Wachstum zu zeigen. Darüber hinaus verstärkt die Nähe der Region zu wichtigen Kaffeeproduzenten wie Indonesien und Vietnam ihre Kostenvorteile weiter und festigt ihren Wettbewerbsvorteil auf der globalen Bühne.
Europa, ein erfahrener Akteur auf dem Kaffeemarkt, erlebt einen Wandel hin zu Premiumisierung und Nachhaltigkeit. Diese Trends gestalten Verpackungsinnovationen und Beschaffungspraktiken um, da Verbraucher zunehmend umweltfreundliche und ethisch beschaffte Produkte fordern. Der Kontinent kämpft jedoch mit der EU-Entwaldungsverordnung (EUDR), die Rückverfolgbarkeit und entwaldungsfreie Beschaffung in Lieferketten vorschreibt, ein Schritt, der die Kostendynamik und Lieferantenbeziehungen neu gestaltet. Deutschland, Frankreich und das Vereinigte Königreich führen beim Konsum, angetrieben durch ihre etablierten Kaffeetrinkerkulturen und die Präferenz für Premium-Angebote. Unterdessen deuten die aufstrebenden Märkte Osteuropas, wie Polen und Ungarn, auf ungenutztes Wachstumspotenzial hin, das auf steigende verfügbare Einkommen und sich wandelnde Verbraucherpräferenzen zurückzuführen ist. Um sowohl regulatorischen Anforderungen als auch Verbraucheranforderungen gerecht zu werden, leiten europäische Hersteller erhebliche Investitionen in nachhaltige Verpackungen und verantwortungsvolle Beschaffungsinitiativen, um die Compliance zu gewährleisten und gleichzeitig das Verbrauchervertrauen zu erhalten.
In Nordamerika ist ein stetiger Nachfrageanstieg zu verzeichnen, der durch eine Vorliebe für Bequemlichkeit und eine Tendenz zu Premium-Produkten angetrieben wird. Dieser Trend spricht wertorientierte Verbraucher an, die Qualität gegenüber Café-Preisen bevorzugen und erschwingliche, aber hochwertige Alternativen für den Konsum zu Hause suchen. Die USA sind der regionale Konsumtitan, unterstützt durch eine gut etablierte Kaffeekultur und eine wachsende Präferenz für Instantkaffee unter vielbeschäftigten Berufstätigen. Unterdessen befinden sich der Nahe Osten und Afrika auf einem rasanten Aufstieg mit einer CAGR von 7,90 %. Die Urbanisierung in den Vereinigten Arabischen Emiraten, Saudi-Arabien und Südafrika katalysiert eine schnelle Übernahme der Kaffeekultur, mit einer ausgeprägten Präferenz für die Bequemlichkeit von Instantkaffee. Diese Märkte erleben auch verstärkte Investitionen in Einzelhandels- und Vertriebsnetzwerke, was das Wachstum weiter unterstützt. In Südamerika schlagen Brasilien und Argentinien eine Balance, indem sie den inländischen Konsum fördern und gleichzeitig die Exportkapazitäten stärken. Brasilien, als einer der größten Kaffeeproduzenten weltweit, spielt eine entscheidende Rolle bei der Unterstützung globaler Lieferketten, während Argentiniens wachsende Kaffeekultur zur regionalen Nachfrageexpansion beiträgt.

Regulatorisches Umfeld
Die regulatorische Einhaltung bei gefriergetrocknetem Kaffee folgt im Allgemeinen den umfassenderen Anforderungen für verpackte Lebensmittel in Bezug auf Hygiene, Kennzeichnung und Importkontrollen, wobei zusätzliches Augenmerk auf Zutaten- und Verarbeitungsangaben sowie Herkunftsdokumentation gelegt wird. In der Europäischen Union richten Betreiber ihre Lebensmittelsicherheitssysteme in der Regel am allgemeinen Lebensmittelrecht (Verordnung (EG) Nr. 178/2002) aus und kennzeichnen Endprodukte gemäß dem Rahmenwerk für die Information der Verbraucher über Lebensmittel (Verordnung (EU) Nr. 1169/2011), während multinationale Marken sich zudem an den Codex-Alimentarius-Hygienerichtlinien für dehydrierte Produkte orientieren, um den Marktzugang zu unterstützen.
Grenzüberschreitende Handelsanforderungen bleiben ein wesentlicher Kosten- und Dokumentationsfaktor. In den Vereinigten Staaten hängt die Importabwicklung von der korrekten Zollklassifizierung ab (üblicherweise unter der HTS-Position 2101 für Kaffeeextrakte/-essenzen/-konzentrate) sowie von den FDA-Importanforderungen für Lebensmittel, etwa Prior-Notice-Verfahren für verpackte Lebensmittel, die in den Markt eingeführt werden. Ein aktuelles Beispiel für regulatorische Volatilität, die die Anlandekosten beeinflusst, ereignete sich im Februar 2026, als die US Customs and Border Protection (CBP) einen Wertzoll-Zuschlag von 10 % gemäß Section 122 des Trade Act von 1974 mitteilte, gefolgt von einer Entscheidung des US Court of International Trade im Juni 2026 (Slip Op. 26-53), die die Maßnahme für ungültig erklärte und die Erhebung beendete – ein Beleg für die Notwendigkeit von Szenarioplanung bei Beschaffung und Preisgestaltung für international gehandelte Instantkaffeeprodukte.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von gefriergetrocknetem Kaffee beginnt mit der Beschaffung und dem Einkauf von Rohkaffeebohnen (Arabica und Robusta), gefolgt von Röstung und Extraktion zur Herstellung von Kaffeeextrakt, dann Konzentration, Gefrieren und Trocknung mittels Sublimation in Vakuumkammern. Typische Fertigungsabläufe umfassen Extraktion und Konzentration (häufig auf etwa 25–35 % Gesamttrockenmasse mittels Vakuum- oder Gefrierkonzentration), Schnellgefrieren bei etwa -40 °C oder darunter sowie Vakuum-Gefriertrocknungszyklen von rund 18–36 Stunden, gefolgt von Agglomeration/Granulierung, Qualitätsprüfung und Verpackung in Gläser, Sachets oder Beutel für Einzelhandel und Gastronomie. Qualitäts- und Compliance-Kontrollpunkte umfassen üblicherweise Lebensmittelsicherheitspläne (HACCP-basierte Kontrollen), von Käufern referenzierte Kontaminanten- oder Verarbeitungsindikatoren (zum Beispiel acrylamidbezogene Spezifikationen) sowie Kunden- oder Vertriebskanalanforderungen wie die BRC-Global-Standard-Zertifizierung für Lebensmittelsicherheit für Lieferanten, die Premiummarken und exportintensive Programme bedienen.
Nachgelagert erfolgt der Vertrieb über Supermarkt-/Großmarktnetzwerke, Großhändler und stark wachsende Online-Handels- und Direktvertriebsmodelle, wobei Markeninhaber Verpackungsformate wie Sachets für Erschwinglichkeit und Beutel für Wiederverschließbarkeit und Logistikeffizienz einsetzen. Die Kette ist empfindlich gegenüber Energiepreisen in der Verarbeitungsstufe und gegenüber Störungen im Seefrachtverkehr in der Logistikstufe, wo die Umleitung um das Rote Meer berichteten zufolge zu höheren Kosten pro Container und längeren Vorlaufzeiten geführt hat, die den Bedarf an Betriebskapital und Lagerpuffern erhöhen. Diese Belastungen begünstigen tendenziell größere, vertikal integrierte Röstereien und Spezialisten für löslichen Kaffee, die Beschaffung, Fertigungsdurchsatz, Verpackungsbeschaffung und regionsübergreifenden Vertrieb ausbalancieren können, während sie die von Premium-Instantkaffeesegmenten geforderte gleichbleibende Aroma- und Löslichkeitsleistung aufrechterhalten.
Wettbewerbslandschaft
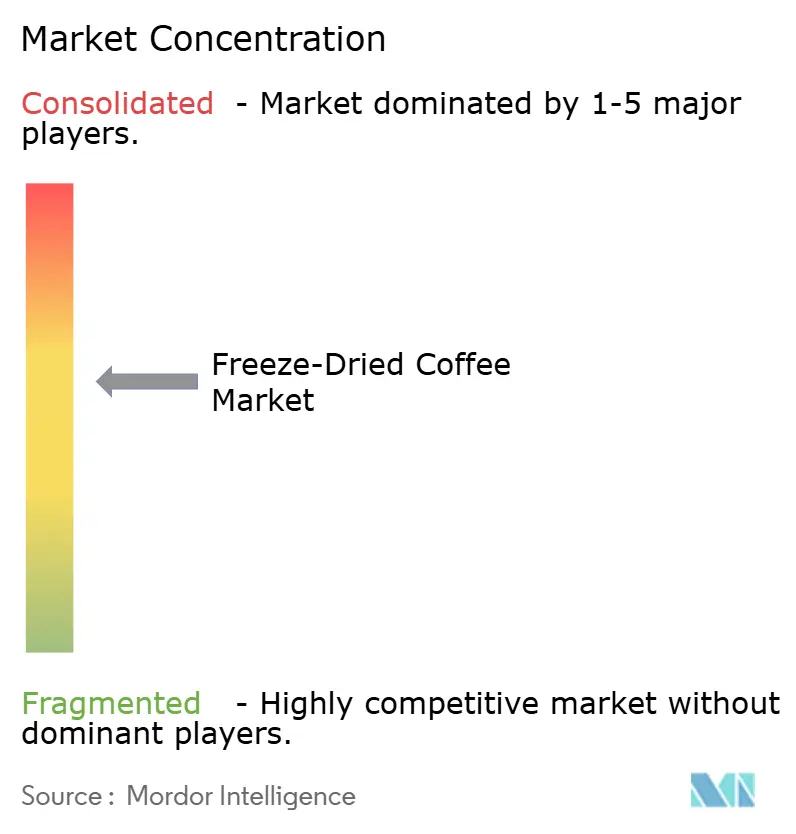
Der Markt für gefriergetrockneten Kaffee weist eine mäßig konzentrierte Wettbewerbslandschaft auf, die von mehreren wichtigen globalen Akteuren neben zahlreichen regionalen und aufstrebenden Marken dominiert wird. Große Konzerne wie Nestlé SA, Starbucks, JAB Holding Company, The J.M. Smucker Company und Unilever halten bedeutende Marktanteile und nutzen ihre umfangreichen Vertriebsnetzwerke, starke Markenbekanntheit und kontinuierliche Innovationsbemühungen. Diese Unternehmen investieren stark in technologische Fortschritte bei Gefriertrockungsprozessen, Produktdiversifizierung und Premiumisierung, um den sich wandelnden Verbraucherpräferenzen gerecht zu werden. Ihre globale Reichweite und etablierten Lieferketten ermöglichen eine breite Marktdurchdringung, insbesondere in wichtigen Regionen wie Nordamerika, Europa und Asien-Pazifik.
Mittelgroße und Nischenanbieter konzentrieren sich unterdessen auf Spezialitätenkaffee und Bio-Produkte, um Marktsegmente zu erschließen und den Gesamtwettbewerb zu intensivieren. Die dynamische Rivalität fördert kontinuierliche Verbesserungen der Produktqualität und breitere Portfolioerweiterungen, von denen Verbraucher durch Vielfalt und Innovation profitieren. Technologische Fortschritte spielen eine entscheidende Rolle bei der Gestaltung des Wettbewerbs im Segment für gefriergetrockneten Kaffee. Verbesserte Gefriertrockungstechniken ermöglichen es den Herstellern, Aroma, Geschmack und Löslichkeit besser zu erhalten und so die Lücke zwischen Instant- und frisch gebrühtem Kaffee zu verringern.
Dies treibt die Differenzierung unter den Akteuren voran, die bei Produktqualität und Spezialitätenangeboten konkurrieren. Gleichzeitig werden Nachhaltigkeitsinitiativen zu einem entscheidenden Bestandteil der Wettbewerbsstrategie, wobei Unternehmen umweltfreundliche Verpackungslösungen und ethisch beschaffte Bohnen einsetzen. Der Aufstieg des E-Commerce und der Direktvertriebskanäle an Verbraucher hat den Wettbewerb weiter intensiviert, indem der Zugang erweitert und kleineren Marken ermöglicht wurde, etablierte Anbieter durch gezieltes Marketing und Verbraucherengagement herauszufordern. Da Verbraucher zunehmend Premium- und bequeme Kaffeeoptionen suchen, wird der Wettbewerb voraussichtlich robust bleiben, wobei Innovation ein wesentlicher Katalysator für Wachstum und Differenzierung ist.
Marktführer der Branche für gefriergetrockneten Kaffee
Nestlé S.A.
The J.M. Smucker Company
Luigi Lavazza S.p.A.
JAB Holding Company
Unilever PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Produkt- und Prozessdifferenzierung schafft Raum in kaltlöslichen und Premium-Instantanwendungen, wo gefriergetrocknete Formate hinsichtlich Bequemlichkeit mit RTD- und kapselbasierten Alternativen konkurrieren und sich dabei weiterhin für höhere Tassenqualität positionieren. Nestlé hat Innovationen bei der Gefriertrocknung für den kalten Konsum mit der Einführung von Nescafé Iced Blend in Japan gezeigt (eingeführt zusammen mit einer neuartigen Gefriertrocknungsmethode zur Verbesserung der Kaltlöslichkeit und Reduzierung der Klumpenbildung), und Buencafé hat die nachfrageseitige Zugkraft bei Eiskaffee-Anwendungsfällen hervorgehoben und ein Volumenwachstum von 35 % im Jahresvergleich bei Eiskaffee-Portionen im ersten Halbjahr 2025 gegenüber 2024 gemeldet. Diese Signale unterstützen die weitere Portfolioentwicklung bei aromatisierten und funktionalen Varianten, wobei technologiegetriebene Löslichkeit und Aromaerhalt als Premiumisierungshebel fungieren.
Chancenbereiche werden auch durch die Erweiterung der Fertigungskapazitäten und den zertifizierungsgestützten Kundenzugang geprägt. Kapazitätserweiterungen und Modernisierungsprojekte, wie etwa die Inbetriebnahme einer Brownfield-Erweiterung von Vintage Coffee and Beverages um 4.500 MTPA an seinem Standort in Telangana (womit die Gesamtkapazität für löslichen Kaffee auf 11.000 MTPA steigt) und die von Nestlé angekündigte Investition in eine neue Kaffeefabrik in Thailand, deuten auf eine anhaltende geografische Neuausrichtung nach Asien hin, um Skaleneffekte, Versorgungssicherheit und Nähe zu wachstumsstarken Konsummärkten zu erreichen. Die Wettbewerbsfähigkeit der Lieferanten ist zunehmend an Lebensmittelsicherheits- und Handelszertifizierungen gebunden (zum Beispiel die von exportorientierten Herstellern von gefriergetrocknetem Kaffee genannte BRC-Zertifizierung) sowie an Roadmaps für energieeffiziente Extraktion und Trocknung, einschließlich Branchen- und Forschungsarbeiten zu ökoeffizienten Extraktionsmethoden, die auf eine Reduzierung der Energieintensität der Produktion von löslichem Kaffee bei gleichzeitigem Schutz von Geschmacks- und Aromastoffen abzielen.
Aktuelle Branchenentwicklungen
- Juli 2026: Nestlé S.A. gab Pläne zum Bau einer Kaffeeproduktionsanlage in Thailand im Wert von 690 Millionen USD bekannt, um die Nescafé-Aktivitäten und den Vertrieb in Südostasien zu unterstützen. Die Investition erweitert die regionale Fertigungskapazität und stärkt die Versorgungsreaktionsfähigkeit für lösliche Kaffeeformate, einschließlich Premium- und Kaltkonsum-Innovationen, die Gefriertrocknungstechnologien nutzen.
- September 2025: Nestlé S.A. gab eine Investition von 1 Milliarde BRL zur Modernisierung und Erweiterung seiner Instantkaffeefabrik in Araras, Brasilien, bekannt, einschließlich eines angekündigten Plans, die Produktionskapazität bis 2028 um 10 % zu steigern. Das Upgrade zielt auf höhere Effizienz ab und unterstützt eine breitere Produktion von löslichem Kaffee, was globalen Marken hilft, Kosten- und Qualitätskonsistenz angesichts volatiler Rohkaffee- und Energiepreise zu bewältigen.
- November 2024: Tata Coffee genehmigte eine Kapazitätserweiterung in Vietnam im Wert von 450 Crore INR, einschließlich des Baus einer neuen Anlage für gefriergetrockneten Kaffee mit 5.500 Tonnen. Das Projekt stärkt die Versorgung aus einer bedeutenden robusta-nahen Ursprungsregion und fügt exportorientierte Kapazitäten für gefriergetrockneten Kaffee hinzu, die sowohl Einzelhandels- als auch Zutatenkäufer bedienen können.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
In dieser Methodik umfasst der Markt für gefriergetrockneten Kaffee Kaffee, der durch Gefriertrocknung verarbeitet und als Instantgranulat oder -pulver über Einzelhandels- und Außer-Haus-Kanäle in den wichtigsten Regionen verkauft wird, gemessen in Wertangaben.
Umfangsausschlüsse: Wir schließen nicht gefriergetrocknete Formate wie sprühgetrockneten Instantkaffee und trinkfertige Kaffeegetränke aus.
Übersicht der Segmentierung
- Nach Geschmack
- Aromatisiert
- Nicht aromatisiert
- Nach Verpackungsart
- Gläser
- Beutel
- Päckchen
- Nach Bohnenart
- Arabica
- Robusta
- Sonstige
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-Stores
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Niederlande
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Kartierung der Wertschöpfungskette von gefriergetrocknetem Kaffee, von Rohkaffee-Inputs über die Verarbeitung zu löslichem Kaffee bis hin zur Nachfrage im verpackten Einzelhandel und in der Gastronomie. Wir stützen uns auf öffentliche Referenzen wie Indikatoren der International Coffee Organization, USDA-Kaffeeausblicke und Handelsnotizen, FAOSTAT-Kaffeeproduktionsreihen und UN-Comtrade-Handelstabellen, die Kaffeeextrakte und -konzentrate abdecken.
Um die Eingaben praxisnah zu gestalten, haben wir zudem, wo verfügbar, nationale Zoll- und Statistikportale für den Import- und Exportkontext geprüft, ebenso wie Unternehmensberichte, Investorenpräsentationen und Websites von Branchenverbänden, um Preismaßnahmen, Kapazitätsverschiebungen und Kanalverschiebungen zu verstehen. Peer-reviewte Fachzeitschriften zu Lebensmittelwissenschaft und Kaffeechemie wurden durchsucht, um Prozesstrends zu verstehen, die Erträge und Produktqualität beeinflussen können, und Patentdatenbanken wurden geprüft, um technologische Richtungen zu erkennen (zum Beispiel Aromaerhalt und Agglomeration). Für zusätzlichen Kontext zu Marktstruktur und finanziellen Signalen haben wir ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie ein weiteres kostenpflichtiges Abonnement für Nachrichten und Finanzdaten genutzt. Diese Quellen der Sekundärforschung sind lediglich beispielhaft, und es wurden viele weitere öffentliche Referenzen für Datenerhebung, Abgleiche und Klärungen verwendet.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu bestätigen, was Sekundärsignale nicht vollständig erklären konnten, insbesondere Preisbewegungen nach Verpackungstyp, Kanalmargen und die Positionierung von gefriergetrocknetem Kaffee gegenüber anderen Instantformen. Wir sprachen mit Befragten aus der Herstellung von löslichem Kaffee, der Zutatenversorgung, dem Vertrieb sowie dem Einkauf für Einzelhandel und Gastronomie, und die Abdeckung umfasste die wichtigsten Verbrauchsregionen, sodass regionale Nachfragemuster nicht übergeneralisiert wurden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 28 % | CXOs: 13 % | APAC: 40 % |
| Mittleres Segment: 54 % | Funktions-/Bereichsleiter: 27 % | EMEA: 36 % |
| Kleinere Akteure: 18 % | Manager: 60 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Der Markt wird zunächst nach einer Top-down-Logik aufgebaut, bei der Kaffeeproduktions- und Handelsreihen, gefolgt von Annahmen zur Umwandlung in löslichen Kaffee, verwendet werden, um einen realistischen Nachfragepool für gefriergetrocknete Formate nach Region zu rekonstruieren. Diese Struktur wird anschließend anhand beobachteter Preisbänder und Verpackungsmixmuster über Gläser, Sachets und Beutel in Werte übersetzt, wobei Kanalaufteilungen für Supermärkte, Convenience, Online und andere Vertriebswege angewendet werden.
Nach dem ersten Aufbau werden die Ergebnisse durch selektive Bottom-up-Annäherungen bestätigt, damit die Gesamtwerte fundiert bleiben, etwa durch stichprobenartig erhobene Regalpreise multipliziert mit geschätzten Mengen, sowie lieferantenseitige Überprüfungen der Kapazitätsauslastung bei gefriergetrocknetem Kaffee und der Exportintensität, wo Signale verfügbar sind. Als Modelltreiber verwendete Inputs umfassen die Preisrichtung von Rohkaffee, Handelsströme von Kaffeeextrakten, die Entwicklung des Einzelhandelspreises pro 100 g, den Premiumisierungsanteil innerhalb von Instantkaffee, Wachstumsraten im Online-Kanal und regionale Trends im Heimverbrauch. Für die Prognose wurde eine Szenarioanalyse verwendet und anschließend durch Konsens aus Primärinterviews eingegrenzt, da Preisgestaltung, Rohkaffeekosten und Trade-down-Zyklen der Verbraucher kurzfristige Ergebnisse stärker verändern können, als es eine einzelne Trendlinie zeigen würde. Wo die Bottom-up-Sichtbarkeit in kleineren Märkten gering ist, werden die Lücken durch Proxy-Verhältnisse aus vergleichbaren Verbrauchs- und Handelsprofilen geschlossen, die anschließend mit regionalen Experten erneut überprüft werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die Zahlen nicht von einer einzigen Datenquelle abhängen. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen wie der Handelsrichtung bei Kaffeeextrakten, Einzelhandelspreisbewegungen und gemeldeten Kapazitätserweiterungen, und Anomalien werden dann für eine Überarbeitung markiert.
Vor der endgültigen Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, bei der Annahmen erneut überprüft und Berechnungen repliziert werden, um einfache Fehler zu vermeiden. Zeigt sich eine große Abweichung nach Region oder Kanal, werden Experten erneut kontaktiert, um zu bestätigen, ob es sich um eine reale Verschiebung oder einen Modellierungsfehler handelt. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, etwa starken Schwankungen der Kaffeepreise, größeren Kapazitätsänderungen oder bedeutenden Kanalunterbrechungen. Kurz vor der Auslieferung führt ein Analyst eine erneute Durchsicht durch, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße für gefriergetrockneten Kaffee von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für gefriergetrockneten Kaffee können weit voneinander abweichen, da Umfang und Preisberechnung zwischen den Studien nicht aufeinander abgestimmt sind. Die größten Unterschiede ergeben sich meist daraus, was als gefriergetrocknet im Gegensatz zu breiterem Instantkaffee gezählt wird, welche Kanäle einbezogen werden und wie Verpackungspreise in einen einzigen Jahreswert umgerechnet werden.
Einige Quellen kombinieren gefriergetrockneten Kaffee mit umfassenderen Definitionen von Instantkaffee oder verwenden gemischte Preisgestaltungen, die den Verpackungsmix nach Region nicht vollständig widerspiegeln. Bei Mordor Intelligence wird ausschließlich gefriergetrockneter Kaffee gezählt, und der Wertaufbau verwendet den Mix aus Gläsern, Sachets und Beuteln mit regionalen Preisbändern, die anschließend mit der Handelsrichtung von Kaffeeextrakten und Interview-Feedback abgeglichen werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,36 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 4,52 Mrd. USD (2025) | Wendet eine engere, interpretierte Definition an, die näher an ausgewählten gefriergetrockneten Produktlinien liegt, wodurch Teile der im kanalbasierten Modell erfassten Nachfrage aus dem Mainstream-Einzelhandel und der Gastronomie übersehen werden können. |
| Branchenverlag B | 15,86 Mrd. USD (2024) | Verwendet eine breitere Fassung von gefriergetrocknetem Instantkaffee und ein früheres Basisjahr, was benachbarte Instantformate einbeziehen und den Wert verstärken kann, wenn Inflation und Währungszeitpunkte nicht auf dasselbe Jahr abgestimmt sind. |
Die Streuung in der Tabelle ergibt sich hauptsächlich aus der Kategoriedefinition und der Art, wie der Wert aus Preisen und Mix gebildet wird. Indem die Inputs an den Verpackungsmix, die Kanalpräsenz und beobachtbare Handels- und Preissignale gebunden bleiben, bleibt der endgültige Marktwert auf klare Variablen und wiederholbare Schritte rückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der globale Wert des Marktes für gefriergetrockneten Kaffee im Jahr 2026?
Der Markt wird im Jahr 2026 auf USD 14,36 Milliarden geschätzt.
Wie schnell wird der Markt für gefriergetrockneten Kaffee voraussichtlich wachsen?
Es wird prognostiziert, dass er zwischen 2026 und 2031 mit einer CAGR von 7,05 % wächst.
Welche Region führt derzeit beim Absatz von gefriergetrocknetem Kaffee?
Asien-Pazifik hält im Jahr 2025 mit 35,94 % den größten Anteil.
Welches Verpackungsformat wächst am schnellsten?
Für Päckchen wird bis 2031 eine CAGR von 7,47 % prognostiziert.
Welche Bohnenart expandiert schneller, Arabica oder Robusta?
Robusta wächst mit einer CAGR von 7,46 % schneller, angetrieben durch seinen niedrigeren Preispunkt.
Seite zuletzt aktualisiert am:



