
Tamaño y Cuota del Mercado de Terminales POS de Francia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 0.87 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.93 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.29 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.76 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Terminales POS de Francia por Mordor Intelligence
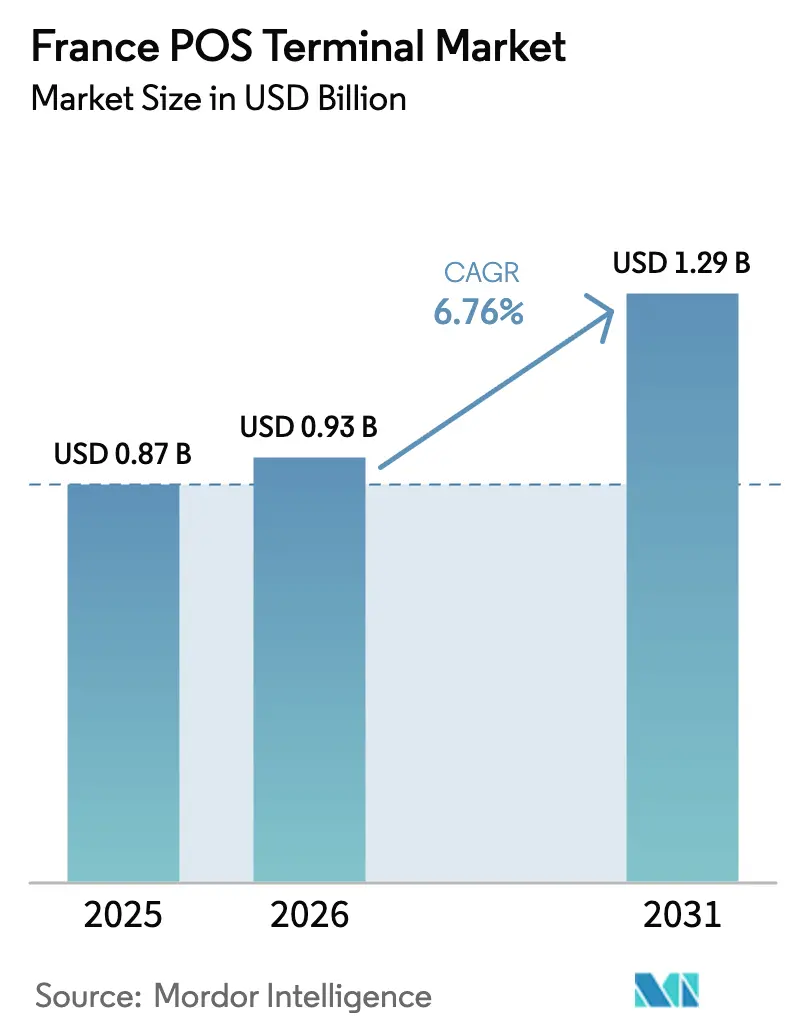
Se espera que el tamaño del Mercado de Terminales POS de Francia crezca de USD 0,87 mil millones en 2025 a USD 0,93 mil millones en 2026, y se prevé que alcance USD 1,29 mil millones en 2031 a una CAGR del 6,75% durante el período 2026-2031. La expansión refleja un giro estructural hacia el comercio con uso reducido de efectivo, ya que los pagos con tarjeta superaron al efectivo por primera vez en 2024, mientras que las transacciones sin contacto ya representan más de dos tercios de la actividad con tarjeta en tienda. Los mandatos regulatorios, como la autenticación reforzada de clientes impulsada por la PSD2, la transición a la certificación de terceros NF525 y los preparativos tempranos para un euro digital, están comprimiendo los plazos de actualización y obligando a los adquirentes a priorizar hardware con criptografía ágil que pueda parchearse de forma inalámbrica. Los minoristas están sincronizando los ciclos de renovación de terminales con programas más amplios de digitalización de tiendas que integran etiquetas electrónicas de estantería, cámaras de visión artificial y feeds de inventario en tiempo real.
Mientras tanto, los microcomercantes están migrando hacia aplicaciones SoftPOS y de pago por aproximación que eliminan la barrera de capital del hardware dedicado, remodelando la dinámica competitiva en el mercado de terminales POS de Francia. Las principales fuerzas estructurales incluyen la adopción del comercio minorista omnicanal, el auge de los recorridos del consumidor con enfoque móvil y las emergentes normas de contratación sostenible que premian los dispositivos modulares y energéticamente eficientes. Las respuestas estratégicas van desde suites de gestión de dispositivos en la nube que reducen drásticamente los costes de desplazamiento técnico hasta terminales Android con API abiertas que permiten a los comerciantes integrar aplicaciones de fidelización, identificación digital y precios dinámicos en el punto de venta. Aunque Francia es un mercado de tarjetas maduro, la inminente transición a la criptografía poscuántica y las más estrictas obligaciones de PCI DSS v4.0 seguirán impulsando la demanda de reemplazo, sosteniendo un crecimiento de dígito medio incluso cuando los carriles de pago tradicionales registran menor afluencia de clientes.
Conclusiones Clave del Informe
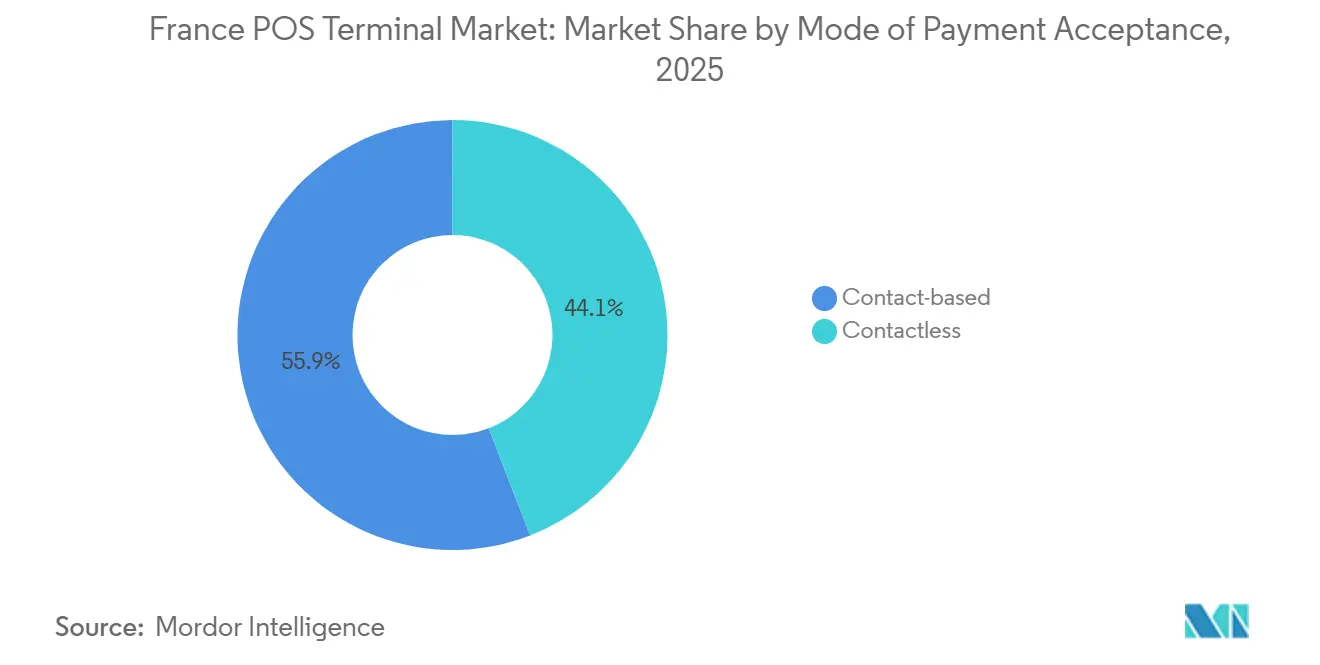
- Por modo de aceptación de pago, los terminales basados en contacto lideraron con el 55,89% de la cuota del mercado de terminales POS de Francia en 2025, mientras que los sistemas sin contacto avanzan a una CAGR del 7,43% hasta 2031.
- Por tipo de POS, los sistemas fijos captaron el 61,97% del tamaño del mercado de terminales POS de Francia en 2025; sin embargo, se proyecta que los terminales móviles y portátiles se expandan a una CAGR del 8,04% entre 2026 y 2031.
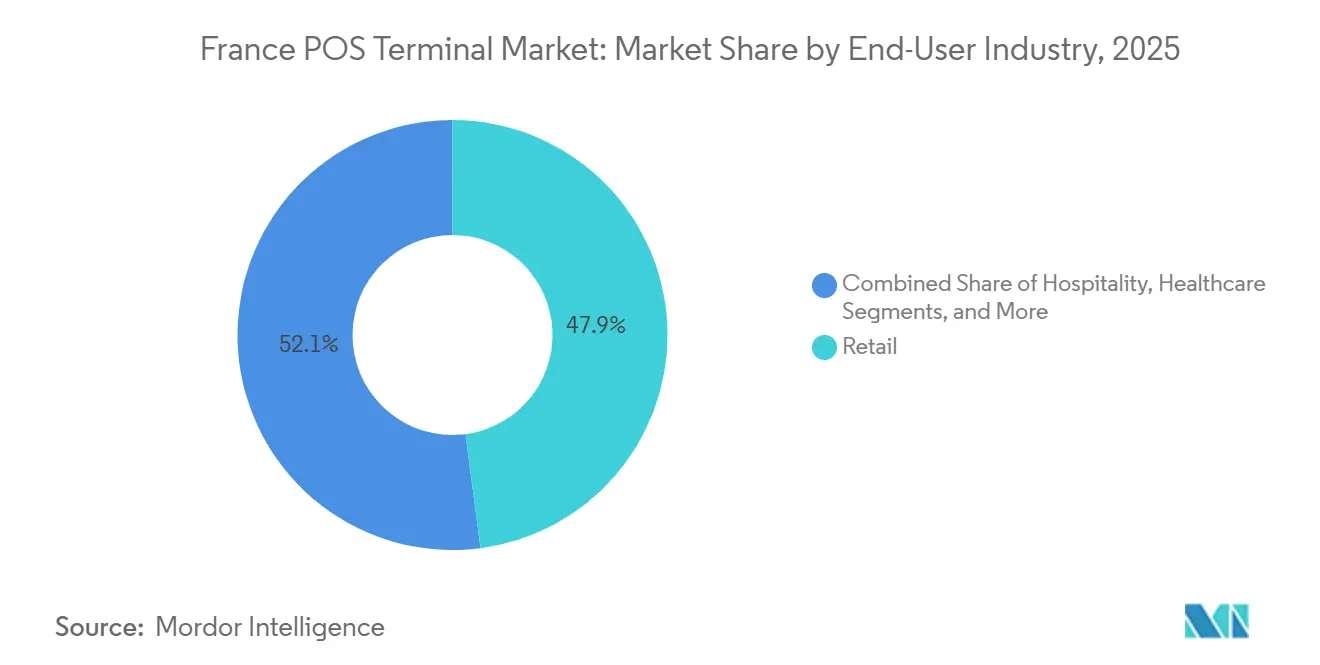
- Por industria de usuario final, el comercio minorista dominó con una cuota del 47,92% del tamaño del mercado de terminales POS de Francia en 2025, pero se prevé que el sector salud registre la CAGR más rápida del 7,27% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Terminales POS de Francia
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en la Penetración de Pagos Sin Contacto | +1.8% | Isla de Francia, Auvernia-Ródano-Alpes, Provenza-Alpes-Costa Azul | Corto plazo (≤ 2 años) |
| Digitalización del Comercio Minorista Omnicanal | +1.5% | Cadenas de hipermercados en áreas metropolitanas | Mediano plazo (2-4 años) |
| Políticas de Reducción del Uso de Efectivo y Actualizaciones de Seguridad PSD2 | +1.2% | Nacional, alineado con las directivas de la UE | Mediano plazo (2-4 años) |
| Adopción de SoftPOS y Pago por Aproximación | +1.0% | Trabajadores autónomos y microempresas a nivel nacional | Corto plazo (≤ 2 años) |
| Mandatos de Contratación con Neutralidad de Carbono | +0.4% | Minoristas del CAC 40 y grupos cooperativos | Largo plazo (≥ 4 años) |
| Verificación de Identidad Digital Presencial | +0.6% | Comercio minorista de tabaco, alcohol y farmacia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la Penetración de Pagos Sin Contacto entre los Consumidores Franceses
La actividad sin contacto ya representó el 68% de los pagos con tarjeta en tienda en 2023, y los límites de velocidad impuestos por el Banco de Francia ahora exigen chipsets NFC de doble interfaz para cada nuevo terminal. Los consumidores adoptaron el pago por aproximación durante la pandemia, y el cambio de comportamiento ha persistido, ya que los pagos con tarjeta superaron al efectivo con el 48% frente al 43% del valor de las transacciones en 2024. El lanzamiento del monedero Wero en 2024 y el cese de Paylib en 2025 amplían la base de usuarios potenciales para los monederos que requieren flujos de aceptación compatibles con teléfonos inteligentes. Los fabricantes de hardware están respondiendo con terminales Android 14 que cuentan con pantallas duales y certificación EMV Nivel 3, lo que permite a los comerciantes enviar ofertas de fidelización mientras procesan transacciones por aproximación. A medida que se proyecta que los pagos iniciados desde dispositivos móviles superen el 15% del volumen en tienda para 2027, los participantes del mercado de terminales POS de Francia que integren hoy firmware con criptografía ágil y óptica preparada para QR estarán en posición de capturar un gasto de actualización desproporcionado.
Digitalización del Comercio Minorista Omnicanal que Acelera los Ciclos de Renovación de POS
Los operadores de supermercados e hipermercados aumentaron el gasto de capital en tecnología de la información un 13,9% entre 2021 y 2023, canalizando fondos hacia proyectos piloto de computación en el borde que sincronizan etiquetas de estantería, cámaras y rieles inteligentes. La tienda EdgeSense de Carrefour integra 70.000 etiquetas electrónicas y 500 cámaras, una topología que exige terminales capaces de realizar consultas de inventario en menos de un segundo y configuración remota de aplicaciones. Las fusiones, como la adquisición por parte de Auchan de las tiendas Casino por EUR 1.300 millones (USD 1.470 millones), han complicado aún más la gestión del parque de terminales, incentivando a los adquirentes a estandarizar en dispositivos conectados a la nube que puedan parchearse de forma centralizada. Los proveedores que ofrecen orquestación de dispositivos al estilo Manage-360 reducen los costes de desplazamiento técnico hasta en un 40%, un ahorro que resuena entre los minoristas que gestionan márgenes de alimentación muy ajustados. A medida que los operadores franceses replican los modelos holandeses de supermercados con enfoque digital, el mercado de terminales POS de Francia se inclinará fuertemente hacia hardware Android nativo en el borde, capaz de ejecutar múltiples microservicios en tienda.[1]VusionGroup, "Carrefour y VusionGroup presentan EdgeSense," vusiongroup.com
Políticas de la UE y Nacionales que Promueven una Economía con Uso Reducido de Efectivo y Actualizaciones de Seguridad Impulsadas por PSD2
La PSD2 revisada redujo el fraude en línea en un 40% entre 2018 y 2024, y ahora se está extendiendo a los entornos físicos a través de los requisitos de vinculación dinámica. Las normas NF525 de Francia migraron de la autodeclaración a las auditorías obligatorias de terceros en febrero de 2025, desencadenando una carrera entre los comerciantes para certificarse antes del plazo de marzo de 2026. El plan del euro digital del Banco Central Europeo de octubre de 2025 introduce pagos sin conexión que preservan la privacidad y requerirán firmware de terminal capaz de liquidación en doble libro mayor. Las capas de cumplimiento normativo, como PCI DSS v4.0, el Reglamento de Pagos Instantáneos de la UE y la Ley de Accesibilidad de la UE, impulsan colectivamente la evolución del hardware en consonancia con las normas de ciberseguridad e inclusividad. Los proveedores que obtuvieron la certificación PTS POI 7.0 de forma anticipada están mejor posicionados para aprovechar los ciclos de renovación del mercado de terminales POS de Francia a medida que los adquirentes persiguen los plazos de auditoría.
SoftPOS y Pago por Aproximación en Teléfonos Inteligentes que Reducen el Coste Total de Propiedad del Hardware para Microcomercantes
El lanzamiento de Tap to Pay en iPhone por parte de Apple en 2024 y soluciones similares de SoftPOS para Android eliminan los costes iniciales de hardware que anteriormente oscilaban entre EUR 200 y 700 (USD 226-791). Los modelos basados únicamente en comisiones por transacción resuenan entre los 3,9 millones de pymes de Francia, muchas de las cuales rechazan los cargos de alquiler de EUR 15-80 (USD 17-90) al mes por un terminal tradicional. El dispositivo todo en uno de SumUp de 2025, con un precio de EUR 199 (USD 226) y comisiones del 0,9%, subraya un impulso estructural hacia una economía de adquisición por debajo del 2%. El coste total de propiedad a tres años del SoftPOS puede ser entre un 30% y un 50% inferior al de los dispositivos heredados cuando se tienen en cuenta el mantenimiento, la recertificación y el cumplimiento normativo. A medida que más adquirentes ofrecen aplicaciones de pago por aproximación bajo marca blanca, el parque francés de 2,6 millones de terminales está preparado para la canibalización, aunque la adopción incremental por parte de los microcomercantes mantiene los envíos totales de unidades en territorio positivo.[2]SumUp, "Lectores de Tarjetas SumUp," sumup.com
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados Costes Iniciales de Terminal y Mantenimiento | -0.9% | Trabajadores autónomos y microempresas a nivel nacional | Corto plazo (≤ 2 años) |
| Mayor Carga de Cumplimiento de PCI-DSS y SCA | -0.7% | Minoristas independientes en toda Francia | Mediano plazo (2-4 años) |
| Presión de Actualización por Criptografía Poscuántica | -0.5% | Todos los proveedores de terminales y adquirentes a nivel nacional | Largo plazo (≥ 4 años) |
| Desplazamiento del Tráfico Presencial hacia el Comercio Electrónico | -0.6% | Centros urbanos y centros comerciales suburbanos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costes Iniciales de Terminal y Mantenimiento para las Pymes Francesas
Los precios de compra oscilan entre EUR 50 y 700 (USD 57-791), o entre EUR 15 y 80 (USD 17-90) al mes en planes de alquiler, lo que supone una carga considerable para el fragmentado panorama de las pymes francesas. El cumplimiento anual de PCI DSS puede añadir entre USD 1.000 y 10.000 para las pequeñas empresas una vez que se tienen en cuenta el cifrado, la tokenización y los análisis trimestrales. Las auditorías de terceros de NF525 ahora cuestan entre EUR 500 y 2.000 (USD 565-2.260) por modelo de terminal cada tres años, lo que reduce el flujo de caja de las empresas que operan con márgenes ajustados. Si bien el SoftPOS puede neutralizar el desembolso en hardware, las comisiones por transacción cercanas al 2% siguen siendo prohibitivas para sectores de bajo importe como cafeterías y panaderías. Como resultado, el coste sigue siendo el principal freno a la CAGR del mercado de terminales POS de Francia, especialmente fuera de los corredores urbanos densos.[3]Stripe, "Costes de Cumplimiento de PCI DSS," stripe.com
Mayor Carga de Cumplimiento de Ciberseguridad PCI-DSS y SCA
La implementación obligatoria de PCI DSS v4.0 ha introducido 64 nuevos puntos de control, desde el acceso administrativo multifactor hasta el análisis trimestral de vulnerabilidades, aumentando las cargas de trabajo de cumplimiento en un 30%. La segmentación de redes y las suscripciones a sistemas de gestión de información y eventos de seguridad (SIEM) pueden superar los USD 50.000 anuales para los minoristas con múltiples ubicaciones. Las normas de vinculación dinámica de la PSD2 extienden la autenticación reforzada de clientes a los pagos en tienda, obligando a los adquirentes a implementar chips de elemento seguro y sensores de manipulación. Los proveedores ahora deben gestionar ramas de firmware separadas para cada jurisdicción de la UE, lo que incrementa los costes de desarrollo hasta en un 20%. La carga acumulada ralentiza los despliegues y desincentiva a los independientes a actualizar, restando 70 puntos básicos a las perspectivas de crecimiento del mercado de terminales POS de Francia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Aceptación de Pago: El Sin Contacto Asciende como Estándar de Doble Interfaz
Las unidades basadas en contacto aún generaron la mayor parte de los ingresos en 2025 con una cuota del 55,89% del mercado de terminales POS de Francia, aunque su dominio se está erosionando a medida que los consumidores se inclinan por la comodidad del pago por aproximación. Se prevé que los envíos con capacidad sin contacto registren una CAGR del 7,43% hasta 2031, impulsados por los límites de velocidad de la OSMP que penalizan los reintentos de chip y PIN y por la eliminación gradual del hardware de interfaz única. El tamaño del mercado de terminales POS de Francia para dispositivos sin contacto está, por tanto, en camino de superar a los modelos basados en contacto mucho antes del horizonte de previsión.
Los casos de uso emergentes, como el monedero Wero, la verificación de edad mediante QR y los pagos en euro digital sin conexión, requieren que los terminales alternen sin problemas entre NFC, QR y chip. Los proveedores están integrando pantallas duales y API abiertas de Android para permitir a los comerciantes ejecutar aplicaciones de fidelización o inventario junto con los flujos de pago. A medida que el SoftPOS prolifera, la demanda de hardware dedicado se concentra en los carriles de alto rendimiento —combustible, alimentación, transporte público masivo— donde el procesamiento rápido por aproximación y los factores de forma robustos siguen siendo indispensables.


Por Tipo de POS: Los Terminales Móviles y Portátiles Erosionan el Dominio de los Carriles Fijos
Los sistemas fijos captaron el 61,97% de los ingresos de 2025, anclando los mostradores de pago en la densa red de hipermercados de Francia. Sin embargo, se proyecta que los terminales móviles y portátiles se expandan a una CAGR del 8,04%, lo que refleja un cambio estructural hacia el servicio en mesa y en la acera. El tamaño del mercado de terminales POS de Francia para dispositivos móviles se verá impulsado por despliegues en el transporte público, como la iniciativa de autobuses sin contacto de la RATP por EUR 100 millones (USD 113 millones), y por el crecimiento de eventos al aire libre, tiendas temporales y restaurantes de servicio rápido.
Los proyectos piloto nativos en el borde muestran que los dispositivos de mano reducen el tiempo medio de espera en cola en un 25% y permiten al personal realizar ventas adicionales mientras recorren los pasillos. El SoftPOS reduce aún más el punto de entrada, permitiendo a los microcomercantes aceptar hardware de EUR 29-199 (USD 33-226) con conexiones 4G integradas, o modelos de aceptación basados en teléfono sin coste. Los carriles fijos persistirán para la compra de cesta grande en alimentación y el autopago, aunque el crecimiento del parque se inclina decisivamente hacia los dispositivos portátiles durante el período de previsión.
Por Industria de Usuario Final: La Vitale Digital Impulsa el Gasto en el Sector Salud
El comercio minorista siguió siendo el mayor comprador en el mercado de terminales POS de Francia en 2025, con una cuota del 47,92%, pero el sector salud es el claro motor de crecimiento, con una CAGR proyectada del 7,27% hasta 2031. La aplicación obligatoria para teléfonos inteligentes Vitale Digital, lanzada en noviembre de 2025, obliga a todas las farmacias, clínicas y hospitales franceses a instalar lectores NFC o de código QR para seguir siendo elegibles para el reembolso, lo que desencadena una oleada de renovación de varios años en más de 21.000 farmacias únicamente.
Los hospitales están añadiendo registros de pacientes mediante QR y pagos de comidas en las instalaciones al mismo hardware, lo que amplía aún más el número de terminales. La hostelería también registra un fuerte impulso, ya que los restaurantes y cafeterías agilizan el servicio en mesa con terminales portátiles que se sincronizan automáticamente con suites de POS en la nube. El transporte, impulsado por los despliegues de ticketing sin contacto, completa el grupo de adoptantes de rápido crecimiento y mantiene el mercado de terminales POS de Francia claramente orientado hacia conjuntos de características específicas por sector vertical.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
La demanda de Francia se concentra en la Isla de Francia, que alberga el mayor parque minorista del país, la red de transporte más grande y las sedes de los principales adquirentes. La adopción temprana de SoftPOS e iniciativas de identificación digital en la región acelera los ciclos de renovación del hardware. Auvernia-Ródano-Alpes ocupa el segundo lugar, impulsada por los flujos turísticos hacia Lyon y los centros de esquí alpinos, donde los establecimientos de hostelería adoptan terminales móviles para el pago en mesa. Provenza-Alpes-Costa Azul le sigue, con el comercio minorista de lujo y los volúmenes de los puertos de cruceros que sostienen los despliegues de terminales Android premium.
Los corredores de Gran Este y Altos de Francia muestran un crecimiento moderado, impulsado por el comercio transfronterizo con Alemania y Bélgica, respectivamente, lo que incentiva a los comerciantes a admitir monederos multidivisa y conversión dinámica de divisas. Occitania y Nueva Aquitania registran repuntes impulsados por las cooperativas agroalimentarias que digitalizan las ventas en mercados de agricultores a través de aplicaciones SoftPOS de bajo coste. Bretaña y Normandía se quedan rezagadas debido a una mayor proporción de microempresas que dependen del efectivo, aunque proyectos piloto de transporte como el programa Titre Unique de Worldline señalan un potencial futuro.
Córcega y los departamentos de ultramar representan oportunidades de nicho donde los adquirentes combinan conectividad por satélite con terminales inalámbricos robustos para superar la cobertura de banda ancha irregular. En general, la densidad urbana, la intensidad turística y los programas de subsidios regionales para la digitalización determinan el ritmo de sustitución del hardware, creando un perfil de demanda escalonado en todo el mercado de terminales POS de Francia.
Panorama regulatorio
La regulación de pagos en Francia está supervisada por la Autorité de Contrôle Prudentiel et de Résolution (ACPR), dependiente del Banque de France, que actúa como regulador prudencial de las entidades de pago y las entidades de dinero electrónico. Los PSP que prestan servicios de pago regulados necesitan una autorización de Établissement de paiement conforme a la PSD2 (Directiva 2015/2366) o un pasaporte del EEE para operar en Francia, y la Posición 2022-P-01 de la ACPR aclara los criterios de exclusión de red limitada en virtud de la PSD2 y define las exenciones de la autorización de entidad de pago. La obtención de la licencia mediante autorización directa de la ACPR suele durar entre 9 y 15 meses y requiere documentación detallada, incluidos los programas de prevención de blanqueo de capitales (AML).
Las auditorías NF525 se hicieron obligatorias en febrero de 2025, y los participantes del mercado citan un plazo límite de marzo de 2026. La norma PCI DSS v4.0 y los controles de seguridad de la PSD2 elevan el nivel exigido en materia de seguridad de dispositivos y aplicación de parches remotos. MiCA (Reglamento 2023/1114) añade requisitos adicionales para los proveedores que ofrecen tanto servicios de pago como servicios de criptoactivos.
Análisis de la cadena de valor
La cadena de valor de las terminales de punto de venta en Francia comienza con los proveedores de hardware y componentes, como elementos seguros, chipsets NFC y ensambladores de dispositivos. A continuación, pasa a los OEM de terminales y las pilas de software, incluidos los núcleos EMV, Android SmartPOS y la gestión de dispositivos, antes de llegar a los adquirentes/PSP que despliegan terminales entre los comercios mediante servicios de incorporación, fijación de precios y cumplimiento normativo. Los servicios posteriores al despliegue, como la inyección de claves, el mantenimiento de certificaciones, la supervisión remota de dispositivos y el servicio de campo (sustitución, reparación y actualizaciones de seguridad), son factores centrales de costo, especialmente a medida que la NF525 y la PCI DSS v4.0 aumentan los requisitos de recertificación y control.
Worldline posiciona la gestión de terminales y las capacidades de SmartPOS/tap-on-mobile dentro de una plataforma más amplia de servicios para comercios en varios países, con sus Terminal Management Solutions implementadas en 16 países para Android SmartPOS y en 23 países para Tap-on-Mobile. Diebold Nixdorf mantiene capacidades locales en desarrollo de hardware y software, además de servicios de mantenimiento, y su presencia en autocobro y autoescaneo respalda la alineación de terminales con la automatización de tiendas, la prevención de pérdidas y los programas de modernización de líneas de caja, ampliando el conjunto de ingresos que se pueden atender más allá de la venta de terminales.
Panorama Competitivo
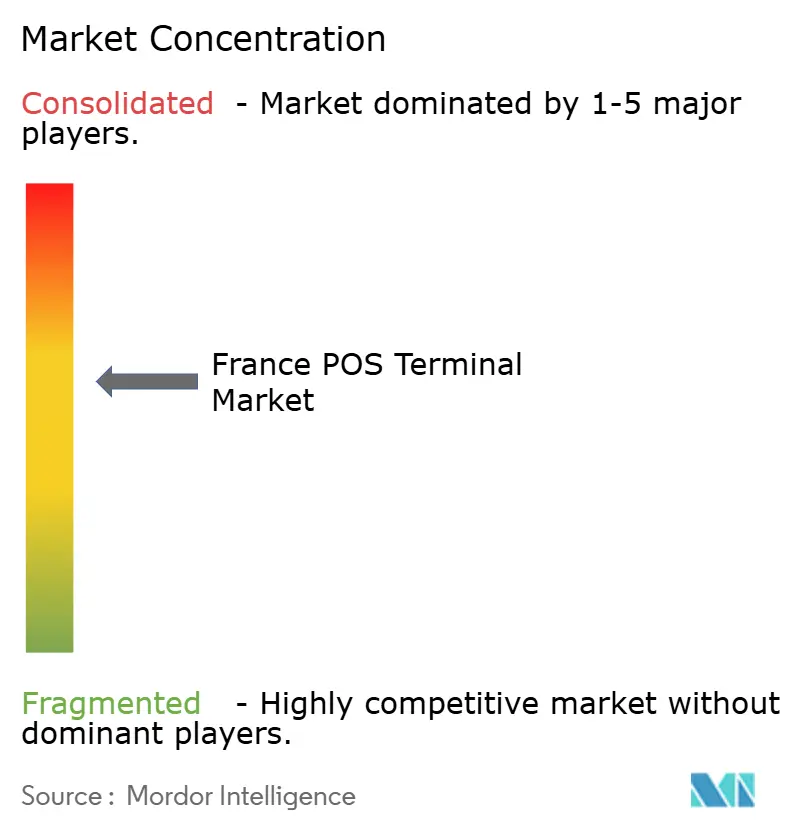
El mercado de terminales POS de Francia está moderadamente concentrado: los tres principales actores establecidos —Ingenico, Verifone y PAX Technology— controlan aproximadamente el 60% de la cuota combinada, mientras que una larga cola de especialistas regionales atiende micronichos verticales. La competencia se intensificó en 2025 cuando los nuevos participantes de SoftPOS, como Apple Tap to Pay, Worldline, SumUp y Zettle, redujeron los costes de entrada y desplazaron los grupos de ingresos del margen del hardware a las comisiones por transacción. Los actores establecidos respondieron con dispositivos Android modulares, umbrales más altos de contenido reciclado y plataformas de orquestación en la nube como Ingenico Manage 360, que reduce el desplazamiento técnico en un 40%.
La agilidad en la certificación está emergiendo como una ventaja competitiva. La acreditación temprana de PCI PTS POI 7.0 de Newland y el documento técnico de cumplimiento de Castles posicionan a ambas para ganar contratos de renovación impulsados por auditorías, especialmente a medida que la ANSSI insta a un firmware con criptografía ágil antes de los plazos poscuánticos. Las asociaciones también importan: la integración biométrica de Verifone con PopID incorpora la verificación de edad en el terminal, eludiendo la restricción de la CNIL sobre las cámaras de inteligencia artificial independientes, mientras que el despliegue de Castles y nexo en 7.000 estaciones de servicio de TotalEnergies destaca el valor de las arquitecturas de estándares abiertos.
Las barreras de entrada al mercado siguen siendo moderadas porque la financiación por alquiler, el SoftPOS de marca blanca y los ecosistemas de desarrolladores Android comprimen el tiempo de comercialización. No obstante, los costes de cambio aumentan una vez que los comerciantes integran aplicaciones de fidelización, inventario y análisis, lo que inclina las renovaciones hacia los actores establecidos que mantienen la compatibilidad retroactiva de las API de los dispositivos. La ponderación de la sostenibilidad en las licitaciones de los minoristas da ventaja a los proveedores que certifican plásticos reciclados, reducen el consumo en reposo y ejecutan programas circulares de recogida. En conjunto, se espera que el mercado de terminales POS de Francia siga siendo un campo de batalla entre los actores establecidos de hardware que avanzan hacia la pila de software y los nuevos participantes de tecnología financiera que buscan convertir la aceptación en una materia prima.
Líderes de la Industria de Terminales POS de Francia
Diebold Nixdorf
Zettle (Paypal)
PAX Technology
Ingenico Group SA (Worldline)
SumUp Payments Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El margen de mejora impulsado por actualizaciones es más visible allí donde los requisitos de seguridad exigidos por la normativa y los esquemas de pago coinciden con una amplia base instalada y una creciente intensidad de software en el punto de venta. El cambio hacia las auditorías de terceros de la NF525 a partir de febrero de 2025, junto con el plazo límite de marzo de 2026, está impulsando a los comercios a priorizar dispositivos certificados y gestionables de forma remota. Esto refuerza la demanda de gestión de dispositivos en la nube, actualizaciones de seguridad OTA y terminales Android modulares capaces de alojar aplicaciones de cumplimiento, fidelización e inventario en el punto de venta. El plan del euro digital del Banco Central Europeo de octubre de 2025, que incluye conceptos de pago sin conexión, también mantiene la atención en la agilidad del firmware y las capacidades de aceptación multicarril.
Las oportunidades se concentran en la consolidación de plataformas y la incorporación de software tanto en el segmento de pymes como en el empresarial. A medida que los adquirentes estandarizan las plataformas de los comercios y reducen la fragmentación, pueden agrupar servicios de valor añadido en el punto de venta. Worldline ha destacado el desmantelamiento de plataformas y las migraciones de pymes, incluido el traslado de pymes a GoPay para finales de 2026, mientras avanza también en el enrutamiento habilitado por IA, la detección de fraude y las operaciones automatizadas de prevención de blanqueo de capitales bajo su dirección North Star 2030.
Desarrollos recientes del sector
- Junio de 2026: Se completó la primera transacción de pago agéntico de grado productivo en Francia, en colaboración con Crédit Agricole y Mastercard. El despliegue demuestra la orquestación de pagos habilitada por IA integrada en el ecosistema francés, impulsando la colaboración entre fintech y bancos.
- Junio de 2026: Se finalizó la adquisición del 100% del capital de CAWL por parte de Crédit Agricole, transformando la colaboración de una empresa conjunta a una asociación comercial. La consolidación fortalece el ecosistema de terminales de punto de venta en Francia al alinear la dinámica entre proveedores y ampliar los servicios para comercios bajo CA/Worldline.
- Abril de 2026: Se lanzó un programa de fidelización para comercios independientes en Francia, integrado directamente en los flujos de pago existentes sin requerir nuevo hardware. El programa de fidelización amplía el alcance de SumUp entre los comercios independientes franceses al incorporar la fidelización dentro de los flujos de pago.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de terminales de punto de venta en Francia abarca el valor de las terminales físicas de aceptación de pagos utilizadas en el punto de venta en Francia, incluidas las unidades fijas de sobremesa y los dispositivos móviles o portátiles utilizados por los comercios para aceptar pagos con tarjeta.
Exclusiones del alcance: excluimos la aceptación puramente basada en software y las vías de pago no basadas en terminales cuando no interviene hardware de punto de venta dedicado (por ejemplo, la aceptación exclusivamente mediante código QR sin terminal).
Descripción general de la segmentación
- Por Modo de Aceptación de Pago
- Basado en contacto
- Sin contacto
- Por Tipo de POS
- Sistemas de Punto de Venta Fijos
- Sistemas de Punto de Venta Móviles y Portátiles
- Por Industria de Usuario Final
- Comercio minorista
- Hostelería
- Salud
- Transporte y Logística
- Otras Industrias de Usuario Final
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con la construcción de una imagen clara de cuántos dispositivos de aceptación de pagos hay en Francia y con qué rapidez está cambiando la aceptación, ya que esto ayuda a anclar una demanda unitaria realista. Se utilizaron fuentes públicas, como las estadísticas de pagos del Banco Central Europeo sobre el número de terminales de punto de venta, las publicaciones del Banque de France sobre el uso de pagos sin contacto y los indicadores de comercio minorista de Eurostat, para comprender la dirección de los pagos en tienda.
Después, utilizamos informes anuales de empresas, presentaciones para inversores y documentación de productos para comprender los tipos de terminales más comunes, los ciclos de reemplazo y las tendencias de precios (por ejemplo, el cambio hacia funciones sin contacto y de conectividad). También revisamos coberturas de prensa de buena reputación y avisos públicos de contratación o licitación cuando fue pertinente, y luego utilizamos una suscripción de pago para obtener datos financieros de empresas, además de una perspectiva de importaciones y exportaciones a nivel de envíos, para verificar la coherencia del flujo de hardware hacia Francia. La lista de fuentes documentales anterior no es exhaustiva, y se revisaron muchos otros documentos públicos para recopilar datos, validar supuestos y resolver dudas pendientes.
Entrevistas y encuestas primarias
El trabajo de campo se centró en validar qué impulsa realmente las decisiones de compra en Francia, incluidos los factores que desencadenan la actualización relacionados con los límites de pagos sin contacto, los requisitos de seguridad y la preferencia de los comercios por terminales portátiles en determinados formatos de tienda. Hablamos con una combinación de proveedores de dispositivos, proveedores de servicios de pago, distribuidores y usuarios del lado comercial en los sectores minorista y de hostelería, de modo que el modelo pudiera ajustarse en los casos en que los indicadores documentales fueran incompletos o no estuvieran totalmente actualizados.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 37% | Directivos (CXO): 13% |
| Nivel intermedio: 47% | Líderes funcionales/de unidad: 36% |
| Actores más pequeños: 16% | Gerentes: 51% |
Dimensionamiento y previsión del mercado
El dimensionamiento se elaboró mediante un enfoque descendente y ascendente, en el que primero se reconstruyó un conjunto de demanda impulsado por la base de dispositivos y luego se verificó de forma cruzada con señales de proveedores y canales antes de finalizar los totales. En el enfoque descendente, vinculamos indicadores a nivel de Francia, como el número de terminales de punto de venta registrado en las estadísticas de pagos, el crecimiento del uso de tarjetas y pagos sin contacto, y los niveles de actividad minorista y de hostelería, que en conjunto explican cuánta capacidad de terminales se necesita y cuándo tiende a aumentar la demanda de renovación.
Para mantener la estimación práctica, el modelo utiliza insumos específicos del mercado, como los ciclos de reemplazo habituales de las terminales, el cambio en la combinación entre dispositivos fijos y portátiles, las necesidades de actualización relacionadas con la conectividad y la seguridad, y la evolución del precio de venta promedio por clase de dispositivo. Después se utilizaron aproximaciones ascendentes selectivas para corroborar los totales, incluidos el precio de venta promedio muestreado multiplicado por los envíos unitarios estimados, verificaciones de canal sobre el momento de la contratación, y ajustes de brechas en los casos en que los grupos de comercios más pequeños pueden estar subrepresentados en los conjuntos de datos públicos. Para la previsión, se aplicó un análisis de escenarios en torno a variables clave, seguido de un suavizado para mantener envíos año a año realistas, y los supuestos se alinearon con las opiniones de expertos sobre el ritmo de adopción y la presión de precios en Francia.
Validación de datos y ciclo de actualización
La validación se realiza comparando los resultados del modelo con señales independientes, incluidas las tendencias en el número de dispositivos, la expansión de la aceptación por parte de los comercios y los cambios observados hacia actualizaciones impulsadas por pagos sin contacto, y luego verificando si los volúmenes unitarios y los precios implícitos son plausibles. Se investigan los valores atípicos y, si una discrepancia se vincula a un supuesto como el momento de reemplazo o la combinación de tipos de dispositivos, se revisa y se vuelve a probar el total del mercado.
Antes de la aprobación final, el trabajo se revisa en varias etapas para que la lógica de cálculo, las unidades y las conversiones de moneda se mantengan coherentes en toda la serie. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren cambios materiales (por ejemplo, cambios normativos que aceleran el reemplazo de terminales). Justo antes de la entrega, se completa una revisión final por parte de los analistas para que los clientes reciban la visión más actualizada disponible.
Comparación del dimensionamiento del mercado de terminales de punto de venta en Francia de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para las terminales de punto de venta en Francia pueden variar más de lo que los compradores esperan, principalmente porque cada editor traza la línea de forma diferente entre el hardware de pago, la aceptación basada en software y los servicios agrupados. Las diferencias también surgen cuando una estimación se basa en señales de la base instalada, mientras que otra se apoya en instantáneas de envíos o en un único supuesto de precios.
La principal brecha proviene de si SoftPOS y otras formas de aceptación basadas en teléfonos móviles se contabilizan como parte del mercado de terminales, ya que Mordor Intelligence solo incluye terminales de pago de punto de venta dedicadas y mantiene la aceptación exclusivamente por software fuera del valor total. Un segundo factor es la trayectoria del precio de venta promedio, ya que algunas fuentes aplican un precio combinado uniforme para todos los comercios, mientras que nuestro modelo ajusta según la combinación entre dispositivos fijos y portátiles y los ciclos de renovación habituales en el comercio minorista y la hostelería franceses.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0.87 mil millones de USD (2025) | |
| Informe de Analista del Sector A | 0.91 mil millones de USD (2025) | Utiliza una definición más amplia que puede combinar el hardware de terminales con servicios de aceptación adyacentes, y aplica una curva de precios más plana entre tipos de dispositivos, lo que tiende a elevar el valor de 2025. |
| Nota de Perspectiva Comercial B | 0.79 mil millones de USD (2025) | Se apoya más en instantáneas basadas en envíos y en un ciclo de reemplazo conservador, lo que puede subestimar la demanda de renovación en los años en que las actualizaciones de pagos sin contacto y de seguridad adelantan las compras. |
En general, la dispersión se explica por las decisiones de alcance y la forma en que se modelan los precios y el momento de renovación. Al vincular la estimación de valor a señales de la base de dispositivos, un comportamiento de reemplazo realista y rangos de precio de venta promedio verificados, el resultado se mantiene trazable a insumos claros y puede repetirse cuando se observen nuevos datos.


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento anual compuesta esperada para los terminales POS de Francia entre 2026 y 2031?
Se proyecta que el mercado de terminales POS de Francia crezca a una CAGR del 6,76% de 2026 a 2031.
¿Qué modo de aceptación de pago crece más rápido?
Los sistemas sin contacto avanzan a una CAGR del 7,43%, superando a los dispositivos basados en contacto.
¿Por qué el sector salud es el segmento vertical de más rápido crecimiento?
El despliegue nacional de la aplicación para teléfonos inteligentes Vitale Digital obliga a instalar lectores equipados con NFC o QR en farmacias y clínicas, impulsando una CAGR del 7,27% para los terminales del sector salud.
¿Cómo afectan las soluciones SoftPOS a la demanda de hardware?
Las aplicaciones SoftPOS y de pago por aproximación eliminan los costes iniciales del dispositivo, reduciendo la propiedad total hasta en un 50% y ampliando la aceptación entre 3,9 millones de pymes francesas.
¿Qué plazos regulatorios deben vigilar los comerciantes?
Los plazos clave incluyen la certificación de terceros NF525 antes del 1 de marzo de 2026 y el cumplimiento total de PCI DSS v4.0, ya en vigor desde 2024.
¿Qué empresas lideran el mercado actualmente?
Ingenico, Verifone y PAX Technology juntas controlan aproximadamente el 60% de la cuota, con SumUp, Zettle y Apple Tap to Pay generando nueva presión competitiva.
Última actualización de la página el:



