
Tamaño y Participación del Mercado de Camiones Montacargas
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 76.62 Mil millones de dólares |
| Tamaño del Mercado (2031) | 93.98 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.17 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Camiones Montacargas por Mordor Intelligence
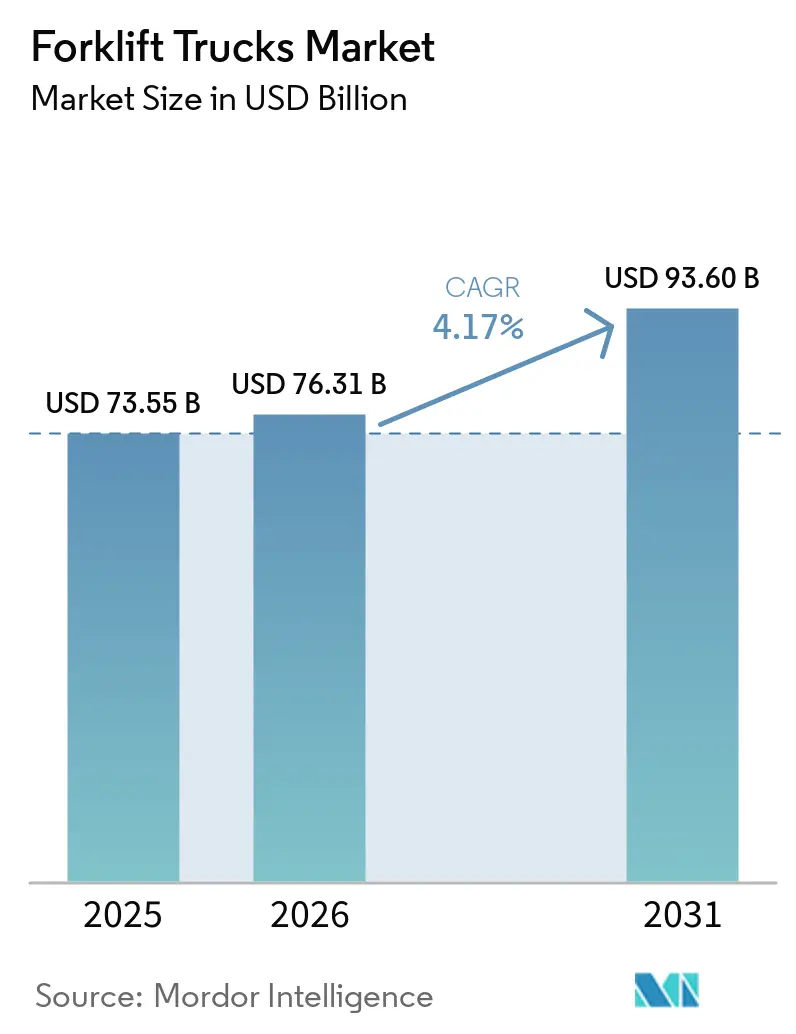
El tamaño del mercado de carretillas elevadoras fue valorado en 73,55 mil millones de USD en 2025 y se estima que crecerá desde 76,62 mil millones de USD en 2026 hasta alcanzar 93,98 mil millones de USD en 2031, a una CAGR del 4,17% durante el período de pronóstico (2026-2031). El impulso proviene de la creciente preferencia por los trenes de potencia eléctricos, el endurecimiento de las regulaciones de emisiones y los ahorros operativos de las baterías de iones de litio, que ofrecen una eficiencia de ciclo completo del 95%. Las fuertes inversiones en infraestructura en Asia Pacífico, la relocalización manufacturera de América del Norte y los corredores logísticos de Oriente Medio amplían la demanda de carretillas elevadoras versátiles que combinan preparación para la automatización con bajas emisiones. Mientras tanto, los proyectos piloto de celdas de combustible de hidrógeno en entornos automotrices y de almacenamiento en frío, junto con la caída de los costos del hidrógeno renovable, añaden una vía de cero emisiones pequeña pero creciente. La presión competitiva se intensifica a medida que los fabricantes chinos aplican precios agresivos y las flotas de alquiler emergentes negocian a la baja los márgenes de los fabricantes de equipos originales, empujando a los actores establecidos hacia la telemática de valor añadido y los contratos de servicio.
Conclusiones Clave del Informe
- Por tren de potencia, las carretillas elevadoras eléctricas representaron el 67,73% de la participación del mercado de carretillas elevadoras en 2025, mientras que el Vehículo de Celda de Combustible de Hidrógeno (HFCV) tiene un pronóstico de crecimiento a una CAGR del 4,19% hasta 2031.
- Por clase de vehículo, las transpaletas eléctricas de Clase III mantuvieron el 43,47% de la participación del mercado de carretillas elevadoras en 2025; las carretillas eléctricas de conductor sentado de Clase I son las de mayor crecimiento con una CAGR del 4,25% hasta 2031.
- Por capacidad de carga, el segmento de 5 a 15 toneladas representó el 41,23% de la participación del mercado de carretillas elevadoras en 2025; el segmento de más de 15 toneladas registró la CAGR más alta del 4,28% hasta 2031.
- Por usuario final, la logística y el almacenamiento representaron el 37,88% de la participación del mercado de carretillas elevadoras en 2025, mientras que la cadena de frío de alimentos y bebidas lidera el crecimiento con una CAGR del 4,22% hasta 2031.
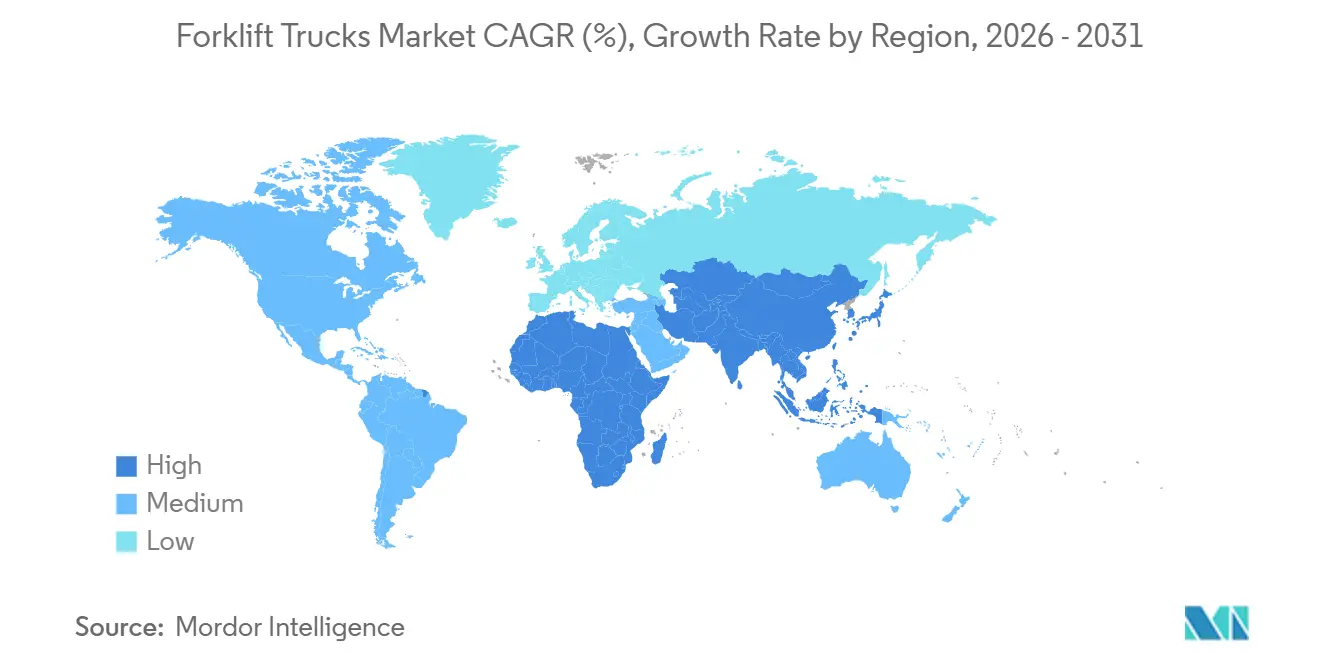
- Por geografía, Asia Pacífico dominó con una participación de mercado del 47,63% en 2025; Oriente Medio y África registraron la CAGR más rápida del 4,27% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Camiones Montacargas
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de Emisiones de Asia Pacífico | +1.2% | Núcleo de Asia Pacífico (China, India, Japón), con efecto secundario en el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Los Almacenes Automatizados y de Comercio Electrónico de América del Norte se Expanden | +0.8% | América del Norte, con efecto secundario en Europa | Mediano plazo (2-4 años) |
| La Demanda de Montacargas en Estados Unidos se Dispara | +0.7% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Las Instalaciones de Cadena de Frío Europeas Adoptan Montacargas de Iones de Litio | +0.6% | Europa, países nórdicos | Corto plazo (≤ 2 años) |
| Ciclo de Reemplazo de Flotas de Montacargas Envejecidas | +0.5% | Japón, Corea del Sur | Corto plazo (≤ 2 años) |
| Inversiones en Infraestructura del CCG | +0.4% | Oriente Medio (Emiratos Árabes Unidos, Arabia Saudita), Norte de África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Mandatos de Emisiones de APAC Impulsan la Adopción de Montacargas Eléctricos
China exige máquinas de cero emisiones fuera de carretera en las principales ciudades a partir de un futuro próximo como parte de su Plan de Acción contra la Contaminación del Aire [1]. El programa PM E-DRIVE de India proporciona financiación significativa para la infraestructura de carga y ofrece una subvención de capital sustancial para las carretillas elevadoras eléctricas. El límite de horas de trabajo de Japón está impulsando a los almacenes a adoptar flotas de iones de litio de carga más rápida. Mientras tanto, el Plan Verde Nueva Economía 2.0 de Corea del Sur tiene como objetivo lograr una participación significativa de vehículos eléctricos en las flotas comerciales dentro de la próxima década. Dadas estas iniciativas convergentes, se proyecta que la participación eléctrica del mercado de carretillas elevadoras en la región de Asia Pacífico crecerá significativamente en los próximos años, superando a sus homólogos occidentales.
Los Almacenes Automatizados y de Comercio Electrónico de América del Norte se Expanden
Los gigantes del comercio electrónico están acelerando el despliegue de centros de distribución de "operación sin personal", integrando sin problemas robots móviles autónomos con sistemas avanzados de gestión de almacenes. La amplia nueva instalación de Amazon en Calgary ha integrado varias unidades robóticas FoxBot, optimizando los anchos de los pasillos y aumentando significativamente la densidad de palés [2]. Mientras tanto, la introducción de drones y robots de limpieza en tiendas por parte de Walmart no solo ha agilizado las operaciones, sino que también ha liberado capital para carretillas elevadoras de pasillo estrecho, que ahora trabajan en armonía con los sistemas de estanterías automatizadas. En un movimiento significativo, Prologis ha asignado financiación sustancial para Prologis Labs en 2024, preparando el terreno para probar las carretillas elevadoras autónomas de VisionNav y Multiway en múltiples sitios en los Estados Unidos y Europa [3]. Estas iniciativas están preparadas para impulsar un fuerte crecimiento en las unidades eléctricas de Clase I y Clase II durante los próximos años, incluso cuando el mercado más amplio de carretillas elevadoras se desacelere. Además, la integración de software IoT y plataformas de análisis de baterías se está convirtiendo rápidamente en un requisito estándar.
Las Instalaciones de Cadena de Frío Europeas Adoptan Montacargas de Iones de Litio
Los proveedores de logística controlada por temperatura enfrentan costos de energía crecientes y estrictas regulaciones de baterías de la UE. En 2024, STEF desplegó varios camiones de iones de litio, reduciendo significativamente el consumo de energía del almacén y eliminando la necesidad de ventilación ATEX. Bajo el Reglamento (UE) 2023/1542, las empresas deben divulgar la huella de carbono de las baterías y cumplir con objetivos sustanciales de recuperación de litio dentro del plazo especificado. Estos requisitos benefician a los fabricantes de equipos originales con programas establecidos de devolución de baterías. La gran instalación de NewCold en los Países Bajos opera numerosas unidades de iones de litio y utiliza la carga fuera de horas pico para reducir los costos por palé en comparación con las alternativas de plomo-ácido. Para las operaciones de almacenamiento en frío de alto rendimiento, esta estrategia ha reducido los períodos de recuperación de la inversión a pocos años, fortaleciendo la posición de la tecnología de iones de litio en el mercado de carretillas elevadoras.
Ciclo de Reemplazo de Flotas de Montacargas Envejecidas en Japón y Corea del Sur
Japón está siendo testigo de una mayor demanda de reemplazo de equipos, ya que una parte significativa de su flota instalada de carretillas elevadoras tiene más de una década de antigüedad. Los planes de inversión en vehículos eléctricos domésticos de Corea del Sur están acelerando la renovación de la flota de carretillas elevadoras en las plantas de fabricación de baterías y vehículos, con adiciones sustanciales de nuevas unidades esperadas en los próximos años. El mercado favorece cada vez más los camiones de iones de litio habilitados para telemetría que se integran perfectamente con los protocolos de mantenimiento de la Industria 4.0.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El Alto Costo Inicial del Montacargas Eléctrico Dificulta la Adopción | -0.9% | Global, agudo en mercados emergentes | Corto plazo (≤ 2 años) |
| Europa y los Países Nórdicos Enfrentan Escasez de Operadores Calificados de Montacargas | -0.6% | Europa, países nórdicos | Mediano plazo (2-4 años) |
| Los Márgenes de los Fabricantes de Equipos Originales se Comprimen ante la Feroz Competencia de las Flotas de Alquiler | -0.4% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Las Interrupciones en la Cadena de Suministro Dificultan la Disponibilidad de Componentes | -0.3% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El Alto Costo Inicial del Montacargas Eléctrico Dificulta la Adopción
Los camiones eléctricos, impulsados por tecnología de iones de litio, son significativamente más caros que sus homólogos diésel. Esto sitúa a los camiones eléctricos en un rango de precios más alto en comparación con los modelos diésel. En particular, las baterías constituyen una parte sustancial del costo total de fabricación. En los últimos años, los precios del carbonato de litio han mostrado una volatilidad considerable. Muchas pequeñas empresas enfrentan dificultades para obtener garantías, lo que limita su acceso a la financiación verde. Si bien la Facilidad de Transporte Limpio del Banco Europeo de Inversiones ofrece tasas de interés muy competitivas, la adopción sigue siendo baja entre las empresas más pequeñas con un número limitado de empleados. En India, las subvenciones están disponibles para los camiones eléctricos, pero cubren solo una pequeña fracción de la flota total, lo que pone de relieve el alcance limitado de dichos incentivos. Además, hasta que los costos de los paquetes de baterías disminuyan significativamente, la adopción de carretillas elevadoras eléctricas seguirá siendo limitada, particularmente entre los compradores sensibles al costo.
Europa y los Países Nórdicos Enfrentan Escasez de Operadores Calificados de Montacargas
En Alemania, Francia y los países nórdicos, la Comisión Europea ha identificado una brecha crítica de habilidades en la manipulación de materiales, dejando muchos puestos sin cubrir. En Noruega, la escasez de instructores ha dado lugar a largos períodos de espera para obtener la certificación requerida. Alemania también ha registrado un notable descenso en las inscripciones a aprendizajes de logística en los últimos años. A medida que los salarios aumentan —los operadores alemanes ahora ganan considerablemente más que antes—, las empresas adoptan cada vez más la automatización. A pesar del crecimiento en el mercado de carretillas elevadoras, la persistente escasez de mano de obra puede limitar las mejoras en el rendimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tren de Potencia: Las Baterías de Iones de Litio Redefinen la Economía Eléctrica
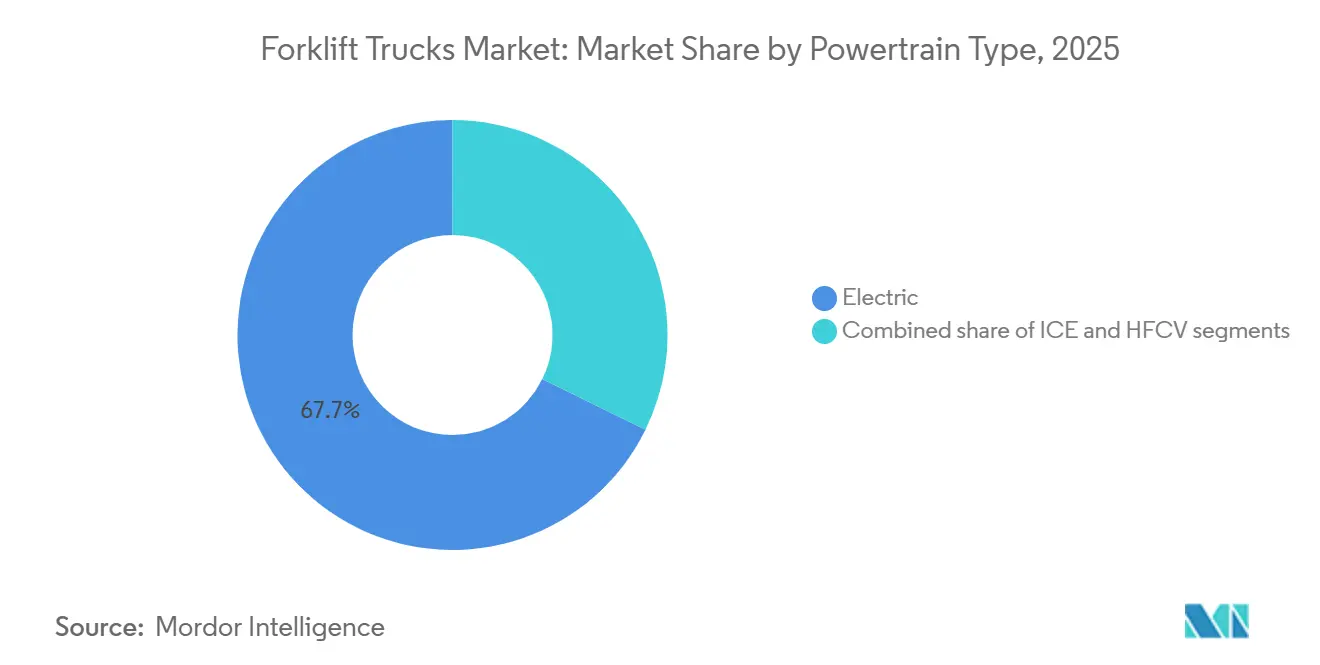
Las unidades eléctricas representaron el 67,73% de la participación del mercado de carretillas elevadoras en 2025, ya que los operadores buscaron menores costos durante toda la vida útil. Dentro del segmento eléctrico, los paquetes de iones de litio experimentaron un crecimiento sustancial, convirtiéndose en la opción dominante en comparación con su posición hace unos años. Si bien las carretillas elevadoras de celda de combustible de hidrógeno actualmente tienen una participación mínima, se espera que crezcan de manera constante con una sólida CAGR del 4,19% hasta 2031, respaldadas por despliegues en operaciones industriales clave. La combustión interna continúa manteniendo una participación considerable, sirviendo principalmente a aplicaciones en exteriores y mercados emergentes. El Departamento de Energía de los Estados Unidos (DOE) tiene como objetivo lograr un precio competitivo del hidrógeno en los próximos años, lo que podría reducir significativamente las diferencias en los costos operativos.
Los grandes usuarios en almacenamiento en frío prefieren cada vez más las celdas de combustible de hidrógeno debido a sus rápidas capacidades de reabastecimiento de combustible, que permiten operaciones ininterrumpidas en múltiples turnos. El mercado de carretillas elevadoras también se está adaptando a la caída de los costos de las baterías, con los fabricantes de equipos originales eliminando gradualmente las baterías de plomo-ácido en los modelos premium. El hidrógeno actualmente representa una participación muy pequeña del mercado de carretillas elevadoras. Sin embargo, la expansión de la capacidad de energía renovable y los mandatos de cero emisiones implementados por las autoridades portuarias están fortaleciendo su posición como una alternativa viable a largo plazo. Mientras tanto, se espera que la tecnología de iones de litio siga siendo la opción de inversión preferida a corto plazo, respaldada por la infraestructura de carga establecida, la integración de telemática y las certificaciones de seguridad mejoradas que ayudan a reducir los riesgos de seguros.


Por Clase de Vehículo: Las Configuraciones de Pasillo Estrecho Impulsan el Crecimiento de la Clase I
Las transpaletas de Clase III representaron el 43,47% de la participación del mercado de carretillas elevadoras en 2025, pero registraron un crecimiento más lento en los canales minoristas saturados. Las carretillas eléctricas de conductor sentado de Clase I crecen a una CAGR del 4,25% a medida que las empresas de comercio electrónico reducen los anchos de los pasillos a 8 pies para una mayor eficiencia cúbica. El sitio de Amazon en Calgary ilustra el cambio al utilizar conductores autónomos en pasillos más estrechos. Las máquinas de pasillo estrecho de Clase II se benefician de los sectores farmacéutico y electrónico, donde los artículos de alto valor respaldan equipos premium. Los modelos de combustión de Clase IV y V mantuvieron una participación combinada, siendo indispensables en terrenos irregulares y zonas de construcción pesada.
La creciente demanda de unidades ágiles de Clase I indica un cambio duradero en el diseño de almacenes. A medida que más instalaciones integran entrepisos y sistemas de almacenamiento automatizados, la precisión de navegación y la productividad de las baterías se convertirán en diferenciadores clave para los fabricantes de equipos originales. Para finales de la década, se proyecta que el mercado de carretillas elevadoras de Clase I amplíe aún más su brecha de tamaño sobre los equipos de Clase III.
Por Capacidad de Carga: El Segmento de Alta Resistencia se Beneficia de la Descarbonización Portuaria
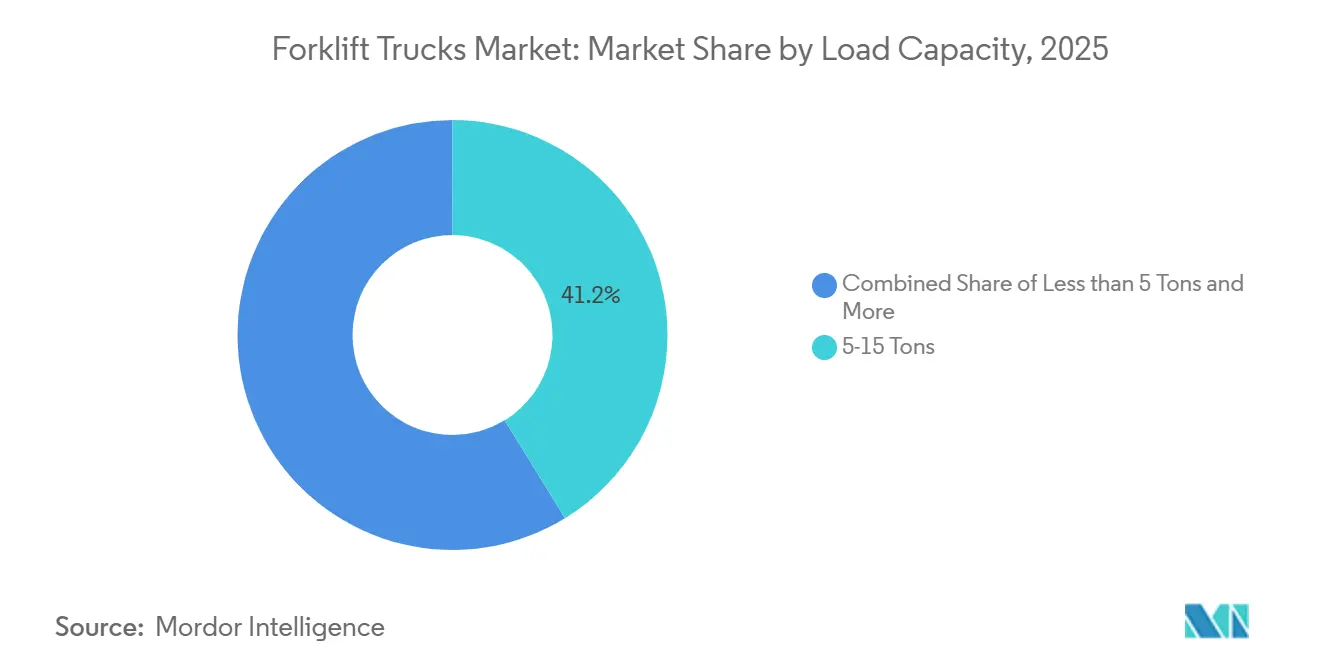
El segmento de 5 a 15 toneladas, que representa el 41,23% de la participación del mercado de carretillas elevadoras en 2025, sigue siendo un caballo de batalla versátil para las plantas de tamaño mediano. Se proyecta que el segmento de más de 15 toneladas registre la CAGR más alta del 4,28% hasta 2031, impulsado por las regulaciones portuarias de California que exigen equipos de manejo de carga de cero emisiones para 2031. Se espera que las carretillas elevadoras con capacidades inferiores a 5 toneladas crezcan ligeramente por debajo del promedio del mercado, ya que las transpaletas manuales continúan reteniendo participación en las pequeñas operaciones minoristas.
La electrificación de los puertos y patios intermodales está aumentando los requisitos de ciclo de trabajo para los equipos de manejo de materiales, impulsando el mercado de carretillas elevadoras hacia paquetes de baterías más grandes, infraestructura de carga rápida y soluciones híbridas de hidrógeno. Estas tecnologías ayudan a los operadores a reducir el tiempo de inactividad, mantener la productividad durante las horas de operación extendidas y mitigar la ansiedad por la autonomía durante las operaciones de carga pesada.
Por Industria del Usuario Final: La Automatización de la Cadena de Frío Acelera la Adopción de Iones de Litio
La logística y el almacenamiento siguen dominando con el 37,88% de la participación del mercado de carretillas elevadoras en 2025, impulsados por la expansión de la red de operadores logísticos terceros y las modernizaciones de automatización. La cadena de frío de alimentos y bebidas registra una CAGR del 4,22% ya que la química de iones de litio retiene el 90% de su rendimiento a -30 °C y elimina los costos de ventilación de la sala de baterías. La fabricación absorbe parte de los envíos anuales, con unidades de combustión manteniéndose en las áreas de preparación al aire libre.
Los sitios de construcción en América del Norte y el GCC toman volúmenes mínimos, favoreciendo los diésel de neumáticos neumáticos robustos. Las cadenas minoristas se convierten a eléctricas de Clase III que se integran con las estrategias de automatización en tienda. La participación del mercado de carretillas elevadoras para aplicaciones de cadena de frío debería aumentar gradualmente a medida que las normas de Infraestructura de Combustibles Alternativos de la UE hagan obligatoria la carga en toda la instalación para sitios de más de 50.000 m2. Los almacenes frigoríficos de alto rendimiento muestran períodos de recuperación de la inversión inferiores a tres años, inclinando el sentimiento del comprador hacia los iones de litio.
Análisis Geográfico
Asia Pacífico representó el 47,63% del mercado de carretillas elevadoras en 2025, impulsado por la gran capacidad de producción de China. Los fabricantes nacionales Hangcha, Heli y EP exportaron un número significativo de unidades al Sudeste Asiático y África, compitiendo con los proveedores tradicionales. El crecimiento de la región refleja una fuerte actividad industrial, la expansión de las redes logísticas y el aumento de las necesidades de distribución del comercio electrónico. Las inversiones gubernamentales en infraestructura manufacturera en Vietnam, Indonesia e India respaldan aún más la demanda tanto de carretillas elevadoras eléctricas como de combustión interna.
La expansión del almacenamiento en India, vinculada al programa de Incentivos Vinculados a la Producción, podría aumentar la demanda anual en un número significativo de unidades para 2027. Oriente Medio y África, con una CAGR del 4,27%, están viendo demanda de megaproyectos como el Aeropuerto Rey Salman y el desarrollo de almacenamiento en frío de Jebel Ali. Estos proyectos requieren equipos de manejo de materiales confiables a escala, convirtiendo a la región en un área de crecimiento cada vez más importante para los fabricantes de carretillas elevadoras.
Europa representa una participación significativa de los ingresos, impulsada por el Reglamento de Baterías de la UE, que está acelerando la adopción de soluciones basadas en litio. América del Norte registra volúmenes más bajos pero se beneficia de las iniciativas de relocalización y las canalizaciones de proyectos de gigafábricas que respaldan una demanda constante de equipos de servicio pesado. América del Sur se retrasa en la adopción de equipos eléctricos premium debido a la volatilidad cambiaria; sin embargo, la demanda localizada sigue siendo fuerte en los corredores de granos de Brasil. En todas las regiones, la transición hacia la electrificación y la automatización continúa influyendo en las decisiones de adquisición y las estrategias de planificación de flotas a largo plazo.

Panorama regulatorio
Las carretillas elevadoras operan bajo requisitos de seguridad ocupacional, regímenes de cumplimiento de maquinaria y expectativas actualizadas para equipos electrificados y automatizados. En los Estados Unidos, la norma OSHA 29 CFR 1910.178 regula los camiones industriales motorizados, incluidas las obligaciones vinculadas a las disposiciones de diseño ANSI B56.1 y los deberes del empleador en materia de formación y evaluación de operadores (con recertificación al menos cada tres años). Estos requisitos influyen en las decisiones de compra sobre características de seguridad, documentación y la estructura de los programas de formación.
En Europa, el Reglamento (UE) 2023/1230 (el Reglamento de Maquinaria) reemplaza a la Directiva 2006/42/CE. Se aplica a partir del 20 de enero de 2027, elevando los requisitos de documentación técnica, declaración de conformidad de la UE y marcado CE para los fabricantes de equipos originales e importadores de carretillas elevadoras. El trabajo de normalización también continúa a través de ISO, incluido ISO/DIS 3691-1 (camiones industriales autopropulsados) en consulta a partir de 2026 e ISO/DIS 3691-4 (camiones industriales sin conductor) en desarrollo como nueva edición destinada a reemplazar ISO 3691-4:2023. En conjunto, estas actualizaciones refuerzan las expectativas de cumplimiento para las carretillas elevadoras conectadas y autónomas.
Análisis de la cadena de valor
La cadena de valor de las carretillas elevadoras comienza con las materias primas y los subsistemas principales aguas arriba, incluida la fabricación de acero, la hidráulica, los neumáticos y, cada vez más, la electrónica (controladores, sensores) y el almacenamiento de energía (paquetes de baterías de iones de litio y componentes de carga). Los fabricantes de equipos originales ensamblan estos insumos en configuraciones de Clases I a V, luego venden a través de canales empresariales directos, redes de distribuidores y rutas de integradores que agrupan camiones con software de carga, seguridad y gestión de flotas. Los procesos aguas abajo generalmente incluyen la puesta en marcha, el apoyo a la formación de operadores y la administración de garantías.
El valor también se concentra en los servicios de tiempo de actividad y ciclo de vida, incluidas las baterías, el mantenimiento preventivo habilitado por telemática y la logística de piezas, donde los plazos de entrega pueden verse afectados por los programas de producción por lotes, las interrupciones del flete y la fricción aduanera. La oleada de 2026 de asociaciones entre fabricantes de equipos originales y empresas tecnológicas refleja un cambio del hardware independiente a los sistemas integrados de intralogística: The Raymond Corporation trabajó con Third Wave Automation para escalar la automatización habilitada por inteligencia artificial para flotas de carretillas elevadoras, Hyundai Material Handling se asoció con Matrix Design Group en la integración de sistemas de prevención de colisiones, y Jungheinrich adquirió una participación en Navflex para fortalecer las capacidades de carga y descarga automatizadas. En el lado de servicio pesado y cero emisiones, Hyster-Yale Nederland BV se unió a la cooperativa IntegratR a principios de 2026, destacando cómo las colaboraciones intersectoriales están apoyando la adopción de equipos electrificados e infraestructura relacionada.
Panorama Competitivo
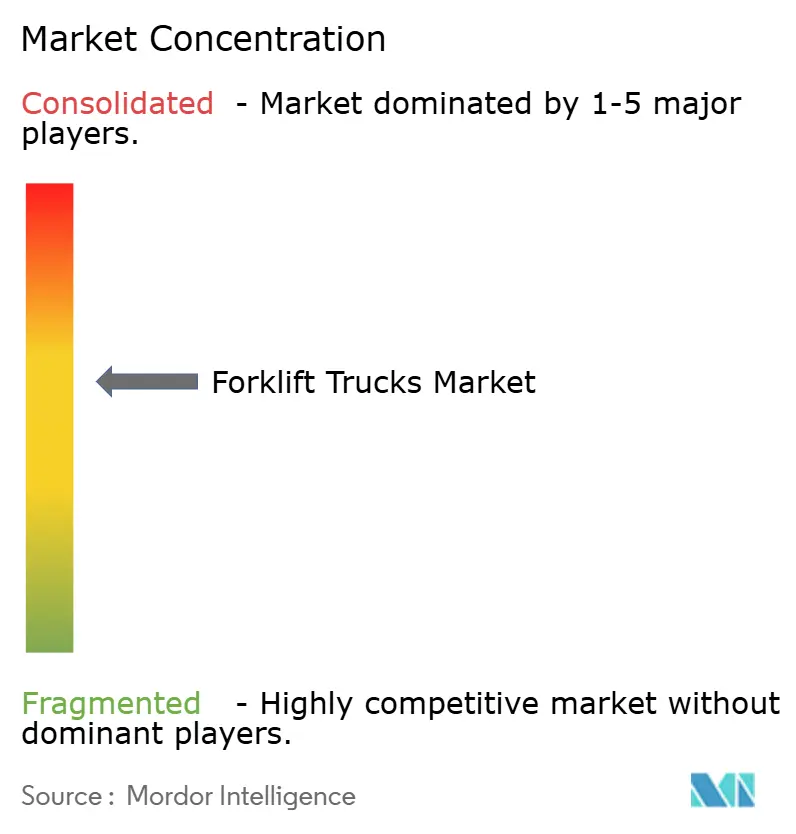
El mercado de carretillas elevadoras está moderadamente concentrado, con Toyota Industries, KION, Jungheinrich, Hyster-Yale y Mitsubishi Logisnext representando una participación significativa de los ingresos globales. Los fabricantes chinos, incluidos Hangcha, Heli y EP Equipment, han utilizado ventajas de costos y la expansión en el Sudeste Asiático para erosionar la participación de mercado de los actores establecidos. Las grandes empresas de alquiler como United Rentals también han aprovechado los descuentos por volumen, comprimiendo los márgenes de los fabricantes de equipos originales y desplazando las ganancias hacia los contratos de servicio.
La estratificación tecnológica está aumentando. Toyota y KION utilizan sensores IoT y algoritmos predictivos para asegurar suscripciones de mantenimiento a largo plazo, mientras que el modelo autónomo habilitado para 5G de Linde con Maersk refleja un enfoque tecnológico premium. Los fabricantes chinos ofrecen unidades de intercambio de baterías modulares para reducir el tiempo de inactividad. VisionNav y Multiway Robotics, respaldados por programas piloto de logística, están emergiendo como soluciones de carretillas elevadoras completamente sin conductor, ofreciendo tiempo de actividad continuo y mayor eficiencia de espacio.
El cumplimiento normativo favorece a los actores más grandes. El Reglamento de Maquinaria de la UE ha aumentado los costos para los importadores sin capacidades de ciberseguridad internas, mientras que las normas ISO actualizadas requieren que los proveedores autónomos inviertan en conjuntos de sensores de prevención de colisiones premium. En consecuencia, la industria combina estrategias orientadas al costo y centradas en la tecnología, desafiando a los actores de nivel medio.
Líderes de la Industria de Camiones Montacargas
-
Jungheinrich AG
-
Toyota Industries Corporation
-
Mitsubishi Heavy Industries Group
-
KION Group AG
-
Crown Equipment Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La preparación para la electrificación y la automatización está ampliando el espacio disponible más allá de la demanda de reemplazo tradicional, particularmente entre los compradores que priorizan la eficiencia energética, el cumplimiento de la calidad del aire interior y las ganancias de rendimiento. Las hojas de ruta de productos y capacidades favorecen cada vez más las plataformas con prioridad en iones de litio, el empaquetado compacto y los diagnósticos conectados. Esto se alinea con los camiones eléctricos que ya representan el 67,73% de los envíos de 2025 y con el movimiento hacia la telemática y los contratos de servicio a medida que las flotas de alquiler y los grandes compradores negocian con más fuerza los precios iniciales.
Las acciones de capacidad y cadena de suministro nombradas también crean vías de volumen más específicas y opciones de abastecimiento localizadas. En junio de 2026, Toyota Material Handling alcanzó la plena producción en su ampliada instalación de Indiana tras un proyecto de casi 100 millones de USD iniciado en 2024, apoyando una mayor producción y una entrega más rápida para los clientes de América del Norte. En Corea, HD Hyundai XiteSolution completó el Proyecto de Avance del Campus de Ulsan en junio de 2026 (93 mil millones de KRW), elevando la capacidad de vehículos industriales a 24.000 unidades anuales, y en julio de 2026 comenzó a lanzar modelos de carretillas elevadoras eléctricas grandes de 10 a 18 toneladas para satisfacer las necesidades de electrificación de mayor capacidad. En cuanto al suministro de baterías, Hangcha y Manitou anunciaron planes en agosto de 2025 para una empresa conjunta con sede en Le Mans para producir baterías de iones de litio para vehículos industriales, apuntando a esfuerzos para asegurar el suministro de baterías y estandarizar la compatibilidad de los paquetes en las carteras de carretillas elevadoras.
Desarrollos recientes del sector
- Mayo de 2026: Toyota Material Handling introdujo una carretilla elevadora de conductor de pie rediseñada de Toyota con actualizaciones que incluyen dirección asistida eléctrica y mejoras ergonómicas. El lanzamiento apunta a aplicaciones de almacén de alto ciclo donde la comodidad y la controlabilidad del operador se traducen en productividad, apoyando el cambio continuo hacia los eléctricos premium en la Clase I y segmentos interiores relacionados.
- Marzo de 2026: Toyota Material Handling lanzó la serie de Carretillas Elevadoras Diésel Neumáticas Toyota Core (capacidad de 4.000 a 6.500 libras) dirigida a aplicaciones industriales y de construcción al aire libre. Esto amplía la cobertura en aplicaciones donde los neumáticos neumáticos y la potencia diésel siguen siendo preferidos, ayudando a las flotas a equilibrar la electrificación con las realidades del ciclo de trabajo y las condiciones del sitio.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca las carretillas elevadoras fabricadas en fábrica utilizadas para levantar, apilar y mover cargas paletizadas en almacenes, patios, plantas y obras de construcción. El dimensionamiento se expresa como ingresos de los fabricantes de equipos originales (OEM) procedentes de las ventas de carretillas elevadoras nuevas en USD.
Exclusiones del alcance: Los totales excluyen los manipuladores telescópicos para terrenos accidentados, los robots móviles autónomos vendidos sin horquillas, las piezas de repuesto, los alquileres y las ventas de carretillas usadas.
Descripción General de la Segmentación
- Por Tipo de Tren Motriz
- Motor de Combustión Interna (MCI)
- Eléctrico
- Plomo-ácido
- Iones de litio
- Vehículo de Celda de Combustible de Hidrógeno (VCCH)
- Por Clase de Vehículo
- Clase I (Camiones Eléctricos de Conductor Montado)
- Clase II (Eléctrico de Pasillo Estrecho)
- Clase III (Palé Eléctrico)
- Clase IV (MCI de Neumático Macizo)
- Clase V (MCI de Neumático Neumático)
- Por Capacidad de Carga
- Menos de 5 Toneladas
- 5-15 Toneladas
- Más de 15 Toneladas
- Por Industria del Usuario Final
- Manufactura
- Logística y Almacenamiento
- Construcción e Infraestructura
- Comercio Minorista y Mayorista
- Cadena de Frío de Alimentos y Bebidas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de una base de hechos sólida sobre los grupos de demanda de carretillas elevadoras y las señales de oferta, antes de realizar cualquier modelización. Consultamos fuentes públicas como las oficinas nacionales de estadística, los portales de aduanas y comercio, y las publicaciones de los bancos centrales para comprender la producción industrial, el gasto de capital y los flujos de importación vinculados a los equipos de manejo de materiales.
El contexto sectorial se precisa posteriormente mediante fuentes como las páginas de normas ISO y ANSI/ITSDF, las publicaciones sobre seguridad e incidentes de organismos como la OSHA, y revistas especializadas de ingeniería y logística revisadas por pares que describen las clases de carretillas, las condiciones de operación y las tendencias de electrificación. También revisamos informes anuales, presentaciones para inversores y comunicados de prensa para mapear la combinación de productos y la dirección de los precios, y complementamos con suscripciones de pago para información financiera e inteligencia empresarial, bases de datos de patentes y registros de envíos de importación y exportación a nivel de embarque cuando ayudan a validar la dirección. Estas fuentes son ilustrativas y no exhaustivas, ya que se utilizaron muchos otros documentos públicos para recopilar, contrastar y clarificar los datos.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas se utilizan para verificar las hipótesis documentales y para traducir las señales del mercado en insumos prácticos como rangos de precios, plazos de entrega y combinación de productos por uso final. Hablamos con ejecutivos del lado de los OEM y de los componentes, participantes de los canales de distribución y alquiler (solo para señales de demanda, no para la inclusión de ingresos), y grandes operadores de flotas en APAC, EMEA y las Américas para abordar las brechas en la adopción regional y la combinación de clases.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 13% | APAC: 48% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 30% | EMEA: 32% |
| Actores menores: 20% | Gerentes: 57% | Américas: 20% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento utiliza una construcción de arriba hacia abajo en la que los datos de producción y comercio, combinados con la asignación de demanda por clase, se utilizan para reconstruir los ingresos de carretillas elevadoras nuevas por región. Una vez formado el grupo de demanda, se convierte en valor utilizando la combinación de clase y tren de potencia y un rango de precio de venta promedio que se verifica con la retroalimentación del canal.
Para mantener el modelo fundamentado, se rastrean y actualizan en cada ciclo algunos indicadores clave, incluidas las adiciones de capacidad de almacenes y logística, los índices de producción manufacturera, la dirección de la actividad constructiva, la participación de la electrificación por clase y los ciclos de reemplazo típicos de las flotas. Cuando los insumos son escasos para un país, se utilizan variables proxy como el crecimiento de la producción industrial, la intensidad de las importaciones y el crecimiento del espacio de almacenamiento instalado hasta que la retroalimentación primaria confirme un patrón más preciso.
Las previsiones se elaboran posteriormente mediante regresión multivariante respaldada por análisis de escenarios, dado que los factores impulsores del mercado final no evolucionan de manera lineal cada año. La perspectiva de los factores impulsores se revisa con los participantes del sector para que las hipótesis sobre la evolución de los precios, la adopción de baterías y los cambios en la utilización no se alejen de lo que compradores y vendedores están reportando sobre el terreno.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante triangulación de señales independientes, de modo que el valor final no dependa de un único conjunto de datos ni de una única perspectiva de entrevista. Realizamos verificaciones de varianza entre regiones, comparamos los cambios interanuales con indicadores macroeconómicos como la producción industrial y el comercio, y luego revisamos cualquier valor atípico con respecto a un documento fuente o una llamada de seguimiento.
Antes de la aprobación final, el modelo pasa por una revisión analítica de múltiples etapas en la que se inspeccionan las hipótesis y las conversiones, y cualquier revisión de gran magnitud desencadena un nuevo contacto con los encuestados seleccionados. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos relevantes, y una revisión final previa a la entrega para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Carretillas Elevadoras de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para las carretillas elevadoras pueden diferir incluso cuando el nombre del tema parece el mismo, porque las empresas no siempre contabilizan los mismos flujos de ingresos ni utilizan los mismos supuestos de año. Las diferencias en cuanto a si se incluyen las unidades usadas, los alquileres y el mercado de posventa, junto con la forma en que los precios se convierten a USD, son generalmente lo que genera la dispersión.
La tabla muestra una brecha significativa entre las fuentes, y en el modelo de Mordor Intelligence el total está vinculado únicamente a los ingresos de los OEM procedentes de las ventas de carretillas elevadoras nuevas, con los manipuladores telescópicos para terrenos accidentados, los alquileres, las ventas de carretillas usadas y las piezas mantenidos fuera del alcance. Algunas otras estimaciones parecen combinar equipos adyacentes o ingresos posteriores a la venta, y también pueden aplicar una progresión de precios más pronunciada o un momento cambiario diferente, lo que puede elevar el valor principal en el mismo año calendario.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 73,55 mil millones de USD (2025) | |
| Global Consultancy A | 87,10 mil millones de USD (2025) | Probable captura de ingresos más amplia que combina equipos de manejo de materiales adyacentes y/o incluye flujos de ingresos posteriores como alquileres o servicios en el mismo total, con menor claridad sobre el tratamiento exclusivo de unidades nuevas. |
| Industry Research Desk B | 46,10 mil millones de USD (2023) | Utiliza un año base anterior y puede aplicar una cobertura de producto o geografía más estrecha, y la perspectiva publicada no separa claramente los ingresos de unidades nuevas de los OEM de otros flujos comerciales, lo que dificulta la comparación en igualdad de condiciones. |
En conjunto, la dispersión se explica principalmente por los límites del alcance y los supuestos de año y precio que subyacen a cada cifra. Al mantener el cálculo rastreable a los factores de demanda observables, la combinación de clase y tren de potencia, y los rangos de precios verificados, el tamaño de mercado resultante es más fácil de reproducir y de actualizar a medida que cambian las condiciones.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de camiones montacargas en 2026?
El tamaño del mercado de carretillas elevadoras alcanza 76,62 mil millones de USD en 2026 y se prevé que aumente a 93,98 mil millones de USD en 2031.
¿Cuál fue la participación de mercado de las carretillas elevadoras eléctricas en 2025?
Los trenes de potencia eléctricos representaron el 67,73% del mercado de carretillas elevadoras en 2025.
¿Qué clase de vehículo crece más rápido?
Los camiones eléctricos de conductor montado de Clase I se expanden a una CAGR del 4,25%, impulsados por diseños de almacenes de pasillo estrecho e inversiones en automatización.
¿Por qué los proyectos piloto de montacargas de hidrógeno están ganando impulso?
Los modelos de hidrógeno se reabastecen de combustible en menos de tres minutos y mantienen el rendimiento en operaciones de almacenamiento en frío y portuarias de múltiples turnos, respaldando una perspectiva de CAGR del 4,19%.
¿Qué región ofrece el mayor crecimiento del mercado hasta 2031?
Oriente Medio y África registran la CAGR más rápida del 4,27% hasta 2031 debido a proyectos logísticos y de infraestructura a gran escala en Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica.
¿Qué tan concentrado está el panorama competitivo?
Cinco fabricantes de equipos originales globales controlan tres quintas partes de los ingresos, otorgando al mercado una puntuación de concentración de 6 y dejando espacio para competidores orientados al costo y a la tecnología.


 Sus datos están seguros y nunca se venden ni se comparten.

