
Tamaño y Participación del Mercado de Equipos de Manejo de Contenedores
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 8.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.26 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.35 % |
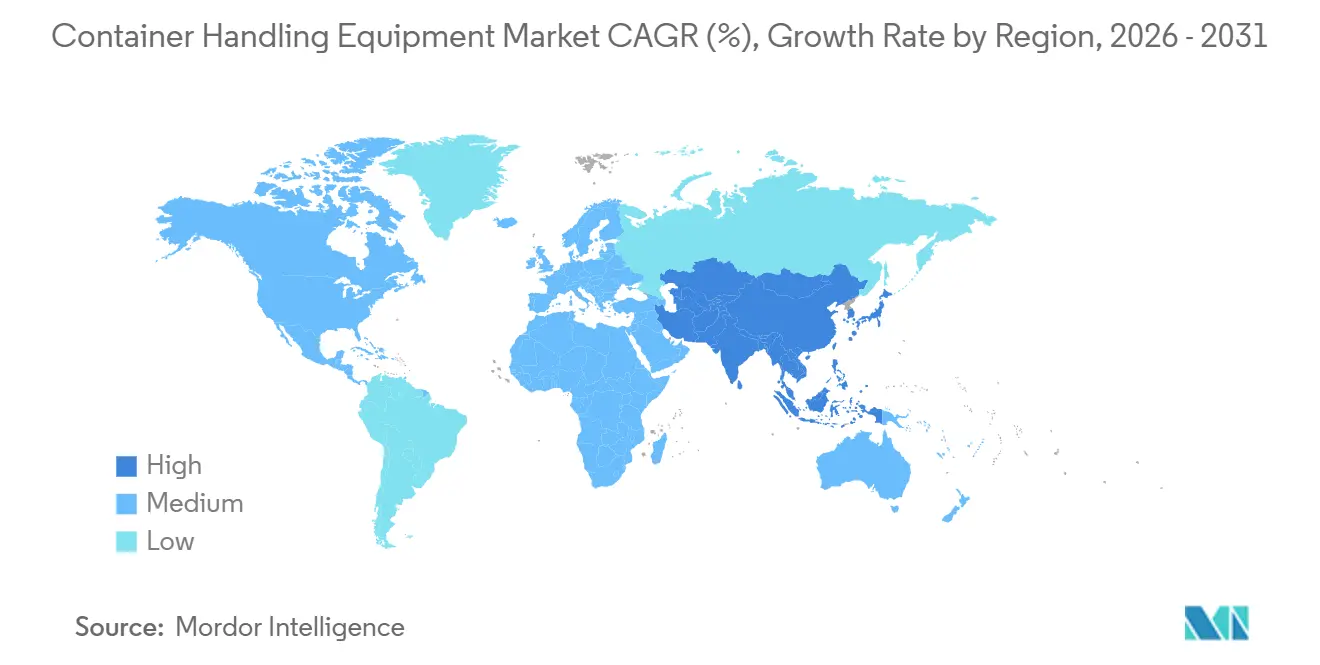
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
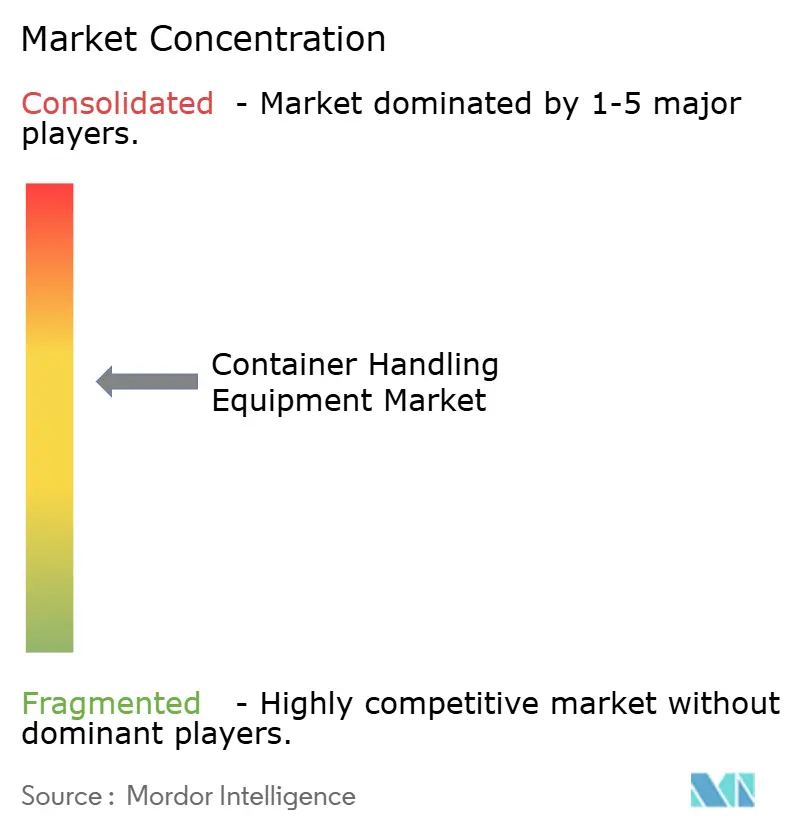
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Equipos de Manejo de Contenedores por Mordor Intelligence
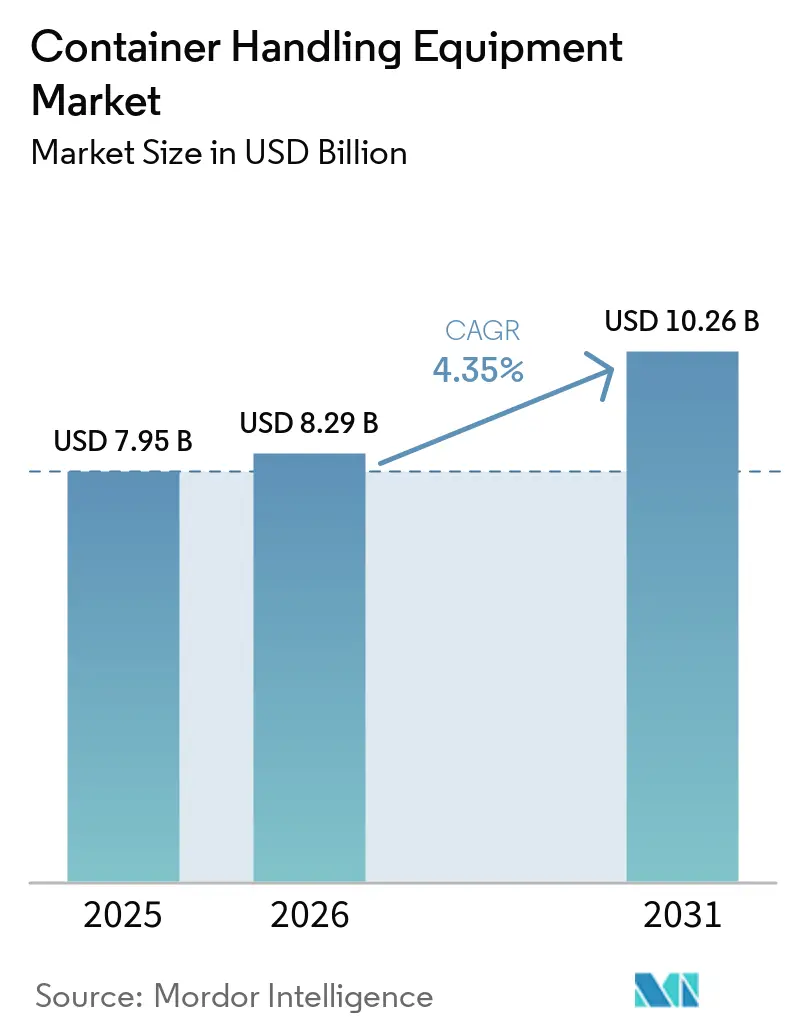
El tamaño del Mercado de Equipos de Manipulación de Contenedores fue valorado en 7,95 mil millones de USD en 2025, se espera que alcance los 8,29 mil millones de USD en 2026 y se prevé que llegue a los 10,26 mil millones de USD en 2031, con una CAGR del 4,35% durante el período 2026-2031. Este crecimiento moderado refleja cómo los operadores equilibran los mandatos agresivos de descarbonización con la intensidad de capital de la electrificación de flotas. Los propietarios de terminales están retrasando las sustituciones completas de flotas hasta que la infraestructura de carga y las mejoras de la red eléctrica estén disponibles, mientras que los proveedores de tecnología se centran en modernizaciones modulares que minimizan el tiempo de inactividad. Asia-Pacífico emergió como un contribuyente significativo de ingresos, mientras que el segmento de propulsión eléctrica a batería está experimentando un crecimiento sustancial. Esta tendencia indica que los avances en tecnología de propulsión se espera que desempeñen un papel más significativo que el volumen de rendimiento en la configuración del próximo ciclo de inversión.
Las presiones competitivas se están intensificando, con fabricantes chinos que ofrecen precios considerablemente más bajos que sus homólogos europeos para especificaciones similares. En respuesta, las marcas establecidas están priorizando contratos de servicio de ciclo de vida que incluyen mantenimiento predictivo, software de gestión de energía y garantías de tiempo de actividad. Además, los depósitos interiores y patios ferroviarios, que los puertos marítimos han eclipsado tradicionalmente, están registrando una expansión constante. Los cargadores están impulsando este crecimiento al trasladar las actividades de transbordo al interior para reducir la congestión en las puertas de entrada marítimas.
Conclusiones Clave del Informe
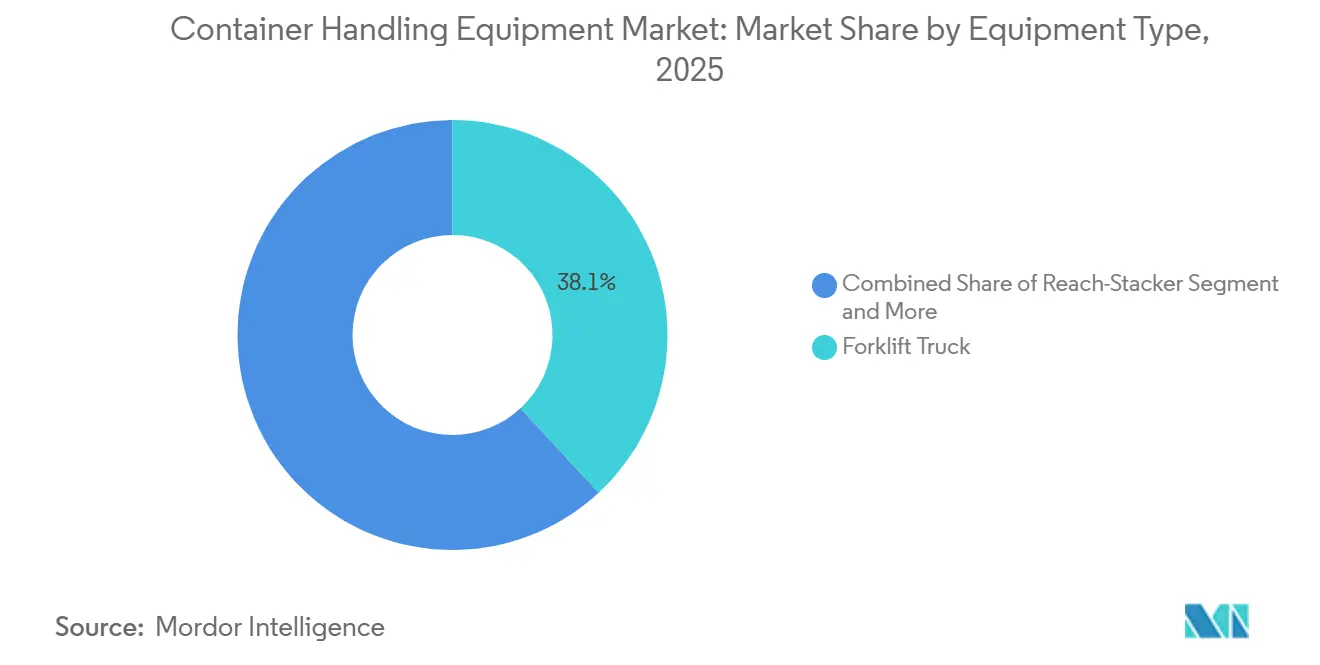
- Por tipo de equipo, los camiones de horquilla capturaron el 38,12% de la participación del mercado de equipos de manipulación de contenedores en 2025, mientras que los vehículos de guiado automático están proyectados para crecer a una CAGR del 10,85% hasta 2031.
- Por tipo de propulsión, las unidades propulsadas por diésel mantuvieron el 58,04% del tamaño del mercado de equipos de manipulación de contenedores en 2025; las unidades eléctricas a batería avanzan a una CAGR del 17,31% hasta 2031.
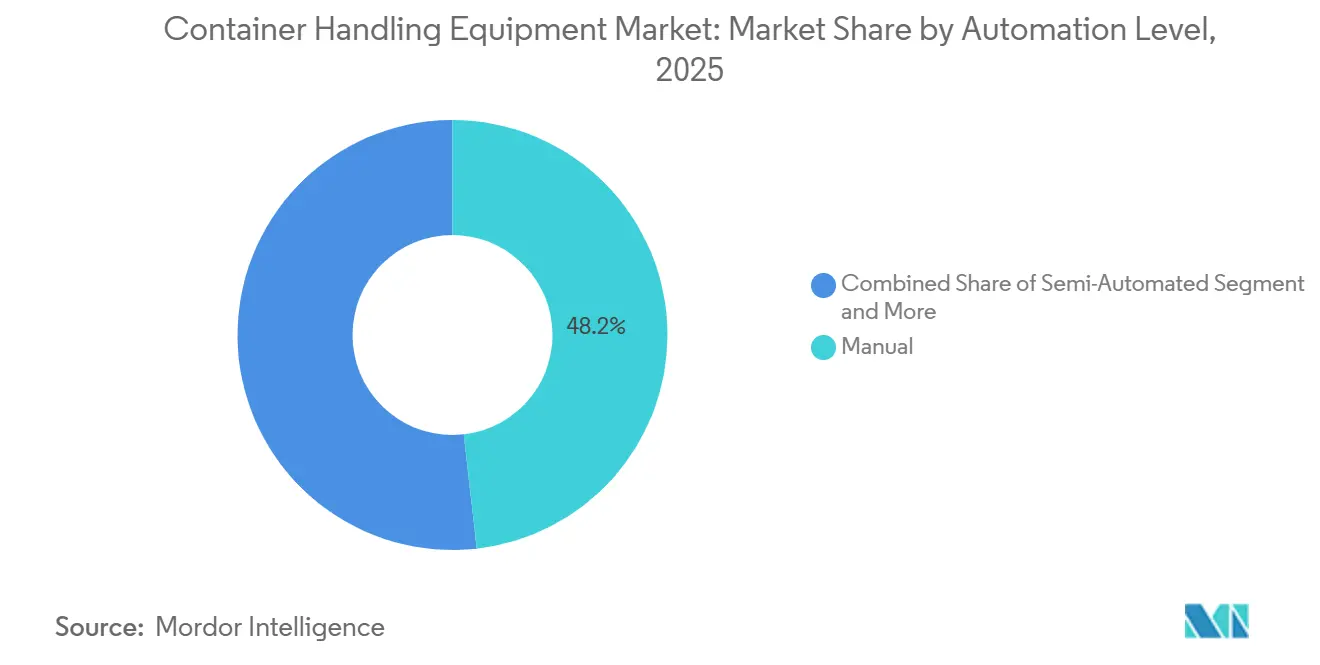
- Por nivel de automatización, los sistemas manuales mantuvieron el 48,15% de la participación del mercado de equipos de manipulación de contenedores en 2025; se espera que las configuraciones totalmente automatizadas se expandan a una CAGR del 20,14% hasta 2031.
- Por usuario final, los puertos marítimos y terminales fluviales contribuyeron con el 73,25% del tamaño del mercado de equipos de manipulación de contenedores en 2025, mientras que se proyecta que los depósitos interiores y patios ferroviarios aumenten a una CAGR del 8,96% hasta 2031.
- Por geografía, la región Asia-Pacífico controló el 44,22% del tamaño del mercado de equipos de manipulación de contenedores en 2025 y se proyecta que avance a una CAGR del 6,88% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Automatización de las Operaciones de Terminales | +1.5% | Núcleo en Asia-Pacífico, con expansión hacia Oriente Medio y América del Sur | Largo plazo (≥4 años) |
| Electrificación de Flotas de Equipos de Manejo de Contenedores | +1.2% | Global, con América del Norte y la UE a la cabeza | Mediano plazo (2-4 años) |
| Expansión Global de la Capacidad Portuaria | +0.9% | Global, concentrada en Asia-Pacífico y Oriente Medio | Corto plazo (≤2 años) |
| Infraestructura de Carga Modular de Alta Capacidad | +0.6% | América del Norte, UE y centros seleccionados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Mercado Secundario de Apiladores de Alcance | +0.4% | Global, emergente en América del Norte y la UE | Mediano plazo (2-4 años) |
| Manipuladores Portuarios de Hidrógeno | +0.3% | Centros de la UE y terminales seleccionadas de Oriente Medio | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Automatización y Digitalización de las Operaciones de Terminales
La instalación Tuas de PSA en Singapur ha implementado tecnologías de automatización avanzadas, mejorando significativamente la eficiencia operativa y reduciendo los requisitos de personal. Las estaciones de operación remota de Konecranes en Hamburgo permiten a un solo operador gestionar múltiples grúas de muelle a bordo simultáneamente, mejorando la utilización de las grúas durante los turnos de menor actividad. En el Puerto de Tianjin, la conectividad 5G permite la coordinación precisa de transportadores autónomos, apoyando operaciones de tráfico mixto seguras y eficientes. Las capas de software intermedio de Navis y Kalmar están ayudando a modernizar los sistemas operativos de terminales heredados; sin embargo, la implementación requiere un tiempo considerable. En el futuro, el intercambio estandarizado de datos podría reducir la fricción de integración. Para la mensajería de condición/eventos de equipos de contenedores, la norma ISO 9897 (CEDEX) define los códigos de comunicación generales.
Creciente Énfasis en la Electrificación de las Flotas de Equipos de Manejo de Contenedores
Los reguladores están endureciendo las normas de emisiones, lo que lleva a los operadores a adoptar flotas eléctricas a batería donde la utilización es suficientemente alta para garantizar la recuperación de la inversión dentro de un ciclo empresarial. DP World ha desplegado vehículos de transferencia interna totalmente eléctricos en Laem Chabang como parte de su hoja de ruta de descarbonización de terminales; la electrificación más amplia de los equipos de terminales se está implementando de forma gradual en lugar de completarse como una conversión total de la flota. La Agencia de Protección Ambiental de los Estados Unidos desembolsó aproximadamente 412 millones de USD en 2024 en el marco del Programa de Puertos Limpios para reemplazar varias unidades diésel antes de 2027 [1]"Financiación del Programa de Puertos Limpios," Agencia de Protección Ambiental de los Estados Unidos, epa.gov. Las terminales de alta utilización en California y Nueva Jersey están liderando la transición hacia equipos eléctricos.
Expansión de la Capacidad Portuaria y Aumento del Rendimiento Global de TEU
El rendimiento global de contenedores creció significativamente, con expansiones de capacidad concentradas principalmente en Oriente Medio y el Sudeste Asiático. DP World amplió la Terminal 4 de Jebel Ali, aumentando la capacidad e integrando tecnologías de automatización avanzadas. El Puerto Rey Abdalá en Arabia Saudita también amplió su capacidad y añadió equipos de última generación para mejorar la eficiencia operativa. En Singapur, los operadores continúan utilizando la automatización para maximizar la productividad ante la limitada disponibilidad de terreno. En contraste, las terminales de los Estados Unidos continúan rezagadas en la adopción de automatización y permanecen significativamente por detrás de líderes mundiales como China, según la Oficina de Responsabilidad Gubernamental.
La Infraestructura de Carga Modular de Alta Capacidad Acelera los Despliegues Eléctricos
La carga sigue siendo un desafío significativo para el mercado de equipos de manipulación de contenedores. En el Puerto de Los Ángeles, el sistema modular de ABB integra cargadores rápidos con una unidad de almacenamiento de baterías, permitiendo una carga eficiente durante los cambios de turno sin penalizaciones adicionales por demanda. La tecnología FastCharge de Kalmar admite carga rápida y opera en múltiples terminales en todo el mundo. Los cargadores móviles de Siemens ofrecen flexibilidad operativa, ya que las terminales pueden reubicarlos en diferentes zonas del patio para adaptarse a los cambios de distribución. Sin embargo, a pesar de estos avances tecnológicos, la carga de alta capacidad eleva los costos generales del proyecto, mientras que los cargos por demanda de las empresas de servicios públicos continúan afectando significativamente los ahorros operativos. En Róterdam, un proyecto piloto de microrred que integra energía eólica con tecnología de vehículo a red demuestra el potencial para reducir los costos de electricidad de manera efectiva.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos Elevados, Retornos Lentos | -1.1% | Global, agudo en mercados emergentes | Corto plazo (≤2 años) |
| Plazos de Entrega Volátiles de Componentes | -0.8% | Global, concentrado en América del Norte y la UE | Corto plazo (≤2 años) |
| Cuellos de Botella en la Red Eléctrica de Puertos Heredados | -0.6% | América del Norte, UE y puertos seleccionados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración Compleja de Sistemas en Instalaciones Existentes | -0.5% | Global, grave en terminales con sistemas operativos de terminales heredados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y Largos Períodos de Recuperación de la Inversión
Las unidades eléctricas a batería son significativamente más costosas que sus equivalentes diésel, y la infraestructura de carga incrementa aún más los presupuestos de los proyectos. Por ejemplo, los apiladores de alcance eléctricos a batería tienen un precio considerablemente más alto que los modelos diésel, y los cargadores rápidos también añaden costos sustanciales. Los operadores en mercados emergentes encuentran dificultades para obtener financiamiento, ya que los bancos locales siguen siendo cautelosos respecto a los valores residuales. Esta cautela conduce a tasas de arrendamiento más altas en comparación con el diésel. Aunque la Ley de Reducción de la Inflación de los Estados Unidos proporciona créditos fiscales a la inversión, las estructuras de capital fiscal asociadas tienden a prolongar los plazos de los proyectos [2]"Orientación sobre la Ley de Reducción de la Inflación," Departamento del Tesoro de los Estados Unidos, treasury.gov. Los reemplazos de baterías, necesarios después de varios años de uso, a menudo representan un costo elevado que frecuentemente se excluye de los presupuestos iniciales. Esta omisión puede reducir sustancialmente los ahorros previstos. Las terminales más pequeñas, que manejan volúmenes más bajos de carga, tienen dificultades para distribuir eficazmente los costos fijos de infraestructura. En consecuencia, el diésel sigue siendo la opción más rentable a menos que las regulaciones impongan una transición.
Volatilidad en los Plazos de Entrega de la Cadena de Suministro para Componentes Críticos
Los plazos de entrega de paquetes de baterías de iones de litio y semiconductores industriales han aumentado significativamente, creando desafíos para cumplir con los plazos de despliegue de equipos antes de las fechas límite de las subvenciones. Los fabricantes de baterías están priorizando a los clientes del sector automotriz, lo que limita la disponibilidad para los sectores industriales. Las fundiciones están reasignando capacidad alejándose de los nodos de semiconductores heredados utilizados en los controladores de motores porque estos nodos ofrecen menor rentabilidad. Las incertidumbres arancelarias relacionadas con el acero chino están impulsando un cambio hacia la fabricación local; sin embargo, las nuevas instalaciones requieren períodos de puesta en marcha prolongados. La dependencia de fuentes únicas para motores de tracción e inversores ha retrasado el cumplimiento de varios pedidos importantes. Para hacer frente a estos desafíos, los operadores están realizando pedidos de equipos con mucha más antelación, asegurando el suministro pero limitando la flexibilidad financiera.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
El Dominio de los Montacargas se Enfrenta a la Disrupción de los VGALos camiones montacargas representaron el 38,12% de la participación del mercado de equipos de manejo de contenedores en 2025, un testimonio de su versatilidad en puertos marítimos, depósitos interiores y almacenes. Los vehículos de guiado automático, aunque parten de una base más pequeña, están creciendo a una CAGR del 10,85%, impulsados por el aumento de los costos laborales y la búsqueda de operaciones continuas. A mediados de la década de 2020, se espera que los tractores de terminal lideren el cambio hacia la electrificación, con modelos eléctricos a batería ganando una tracción significativa. En contraste, los apiladores de alcance adoptan la electrificación más lentamente debido a las mayores demandas de energía de sus ciclos de trabajo con pluma telescópica en comparación con los montacargas de mástil fijo. Los portacontenedores a horcajadas utilizan cada vez más trenes de transmisión híbridos diésel-eléctricos, que capturan eficientemente la energía de frenado y proporcionan ahorros de combustible notables sin requerir infraestructura de carga.
Se espera que el despliegue de vehículos de guiado automático (VGA) se expanda globalmente, con una adopción notable en regiones clave. Aunque los VGA implican costos iniciales más altos, ofrecen eficiencias operativas al optimizar la densidad del patio de contenedores y reducir los tiempos de espera de los camiones. Además, las grúas de pórtico sobre neumáticos y las grúas de muelle a bordo están siendo equipadas con capacidades de operación remota, mejorando su utilización durante las horas de menor actividad. Las grúas de pórtico sobre raíles totalmente autónomas han demostrado mejoras significativas en seguridad y ganancias en eficiencia operativa. Sin embargo, los proyectos de VGA continúan enfrentando desafíos relacionados con los costos de infraestructura para los sistemas de guiado, lo que requiere una evaluación cuidadosa de los costos a largo plazo antes de la implementación.


Por Tipo de Propulsión:
La Hegemonía del Diésel se Enfrenta a la Aceleración EléctricaLa propulsión diésel mantuvo el 58,04% de la participación del mercado de equipos de manejo de contenedores en 2025, lo que refleja la base instalada consolidada y la infraestructura de reabastecimiento de combustible ubicua. Se proyecta que los equipos eléctricos a batería se expandan a una CAGR del 17,31% hasta 2031, impulsados por la caída de los precios de las baterías. Las unidades híbridas capturaron una participación nominal de las nuevas ventas, ofreciendo ganancias en emisiones sin una infraestructura de carga completa. El hidrógeno ha permanecido en un nicho, pero está preparado para crecer a medida que la producción de hidrógeno verde escala en los principales puertos centrales.
En un futuro próximo, la EPA de los Estados Unidos planea reemplazar un número significativo de unidades diésel, con foco en estados clave como California, Nueva Jersey y Washington. Mientras tanto, los puertos europeos pronto enfrentarán penalizaciones por unidades diésel no conformes, impulsando un cambio hacia la electrificación. Aunque el diésel continúa dominando los activos de alta utilización —aquellos que operan extensamente durante todo el año— debido a la ventaja del reabastecimiento continuo frente a los tiempos de inactividad por carga, el costo total de propiedad está transformándose. En muchas regiones, los costos de electricidad están aumentando en comparación con los precios del diésel.
Por Nivel de Automatización:
Las Operaciones Manuales Persisten en Medio de los Avances AutónomosLos sistemas manuales mantuvieron el 48,15% de la participación del mercado de equipos de manejo de contenedores en 2025, principalmente porque los mercados emergentes con uso intensivo de mano de obra tienen niveles salariales por debajo del punto de equilibrio de la automatización. Las soluciones semiautomatizadas capturaron una participación significativa al añadir evasión de colisiones y posicionamiento inteligente sin eliminar a los conductores. Se proyecta que las configuraciones totalmente automatizadas crezcan a una CAGR del 20,14% hasta 2031, particularmente en China y Oriente Medio, donde los proyectos en terrenos sin desarrollar adoptan cada vez más operaciones sin intervención humana. La Fase IV de Yangshan opera completamente sin intervención manual, logrando alta precisión en el manejo y menores costos operativos.
Las modernizaciones en instalaciones existentes son generalmente más lentas y costosas de implementar. En Hamburgo, las grúas operadas de forma remota mejoraron significativamente la utilización, pero requirieron una personalización extensa del sistema operativo de terminales durante un período prolongado. En los Estados Unidos y ciertas regiones europeas, los acuerdos laborales restringen el alcance de la automatización, lo que requiere el uso de flotas híbridas y limita la adopción inmediata de la automatización. El cumplimiento de las normas de seguridad ISO 3691-4 añade costos considerables debido a la necesidad de sensores redundantes. Sin embargo, los patios automatizados demuestran ventajas claras al ofrecer mayor rendimiento por acre, lo que se vuelve cada vez más crítico a medida que la disponibilidad de terreno cerca de las terminales urbanas disminuye.
Por Usuario Final:
Los Puertos Marítimos Lideran, los Depósitos Interiores se AceleranLas terminales portuarias y fluviales representaron el 73,25% del tamaño del mercado de equipos de manejo de contenedores en 2025, impulsadas por la concentración del comercio internacional en las terminales marítimas. Sin embargo, se proyecta que los depósitos interiores y patios ferroviarios crezcan a una CAGR del 8,96% hasta 2031, a medida que los propietarios de carga beneficiosa buscan el transbordo cercano al muelle y mejoran la resiliencia de la cadena de suministro. Las estaciones de carga de contenedores que atienden el comercio electrónico capturaron una participación significativa de la demanda, aprovechando los sistemas de almacenamiento de alta densidad.
Los depósitos interiores conectados por ferrocarril utilizan apiladores de alcance eléctricos y grúas de pórtico sobre neumáticos para descargar trenes de doble pila, reduciendo los tiempos de permanencia en las terminales marítimas entre un 20 y un 30%. La adquisición de grúas de pórtico eléctricas por parte de BNSF Railway para sitios intermodales del sur de California demuestra el creciente papel del ferrocarril. Los operadores de almacenes prefieren montacargas de iones de litio que permiten la carga de oportunidad, evitando los intercambios de baterías que requieren mucho espacio en el suelo. Se espera que el desplazamiento hacia el interior crezca a medida que los valores del terreno en los puertos marítimos y las restricciones urbanas limiten la expansión en el muelle.
Análisis Geográfico
Mercado de Equipos de Manejo de Contenedores en Asia-Pacífico
La región de Asia-Pacífico representó el 44,22% de la cuota del mercado de equipos de manejo de contenedores en 2025 y se proyecta que crecerá a una CAGR del 6,88% hasta 2031. China manejó volúmenes sustanciales de contenedores en 2024 y está extendiendo el modelo de automatización de Yangshan a puertos clave, incluidos Qingdao y Tianjin, para mejorar la eficiencia operativa y el rendimiento. La Autoridad Portuaria Jawaharlal Nehru de India (JNPA) declaró que su capacidad de manejo de contenedores se espera que se expanda significativamente a medida que los proyectos de infraestructura y desarrollo de terminales en curso entren en funcionamiento. Los centros del Sudeste Asiático, como Singapur y Port Klang, están utilizando la automatización para compensar el endurecimiento de los mercados laborales, mejorar la productividad de los muelles y apoyar un movimiento de carga más confiable. Mientras tanto, Japón y Corea del Sur están priorizando la electrificación de las flotas existentes para alinear las operaciones portuarias con sus compromisos de neutralidad de carbono y reducir las emisiones en las actividades de manejo de contenedores.
Mercado de Equipos de Manejo de Contenedores en Europa y América del Norte
Se espera que Europa mantenga una cuota notable de ingresos en 2025, limitada por el rendimiento maduro y las protecciones laborales, pero respaldada por los plazos de cero emisiones. Rotterdam manejó 13,8 millones de TEU en 2024 y continúa electrificando sus operaciones y pilotando combustibles alternativos junto con iniciativas de energía en tierra para reducir las emisiones de CO2 relacionadas con el transporte marítimo para 2030. El programa de grúas remotas de Hamburgo ha mejorado la utilización, mientras que Amberes-Brujas está invirtiendo en tractores eléctricos y pórticos automáticos sobre raíles. Los puertos del sur de Europa, como Valencia y El Pireo, están ampliando su capacidad para capturar los flujos de fabricación relocalizada hacia el Mediterráneo. Se espera que América del Norte capture una cuota significativa del tamaño del mercado de equipos de manejo de contenedores en 2025.
Mercado de Equipos de Manejo de Contenedores en Oriente Medio, África, Turquía y América del Sur
Oriente Medio y África ocuparon una posición notable en el mercado. Se espera que la Terminal 4 de Jebel Ali de DP World aumente significativamente su capacidad e introduzca equipos automatizados avanzados en 2025. El Puerto Rey Abdullah de Arabia Saudita amplió sus operaciones, mientras que la Terminal de Contenedores del Canal de Suez de Egipto implementó nuevas grúas pórtico eléctricas. Sudáfrica, a pesar de los desafíos operativos, ha comprometido inversiones sustanciales hacia la modernización portuaria. El Puerto de Ambarlı en Turquía está actualizando su infraestructura con vehículos de guiado autónomo para mejorar la conectividad a lo largo de los corredores Europa-Asia Central. América del Sur también mantuvo una cuota modesta del mercado. Los puertos clave de Brasil se sometieron a modernización como parte de los esfuerzos de privatización.

Panorama regulatorio
La regulación que afecta a los equipos de manipulación de contenedores se está endureciendo en torno a dos temas: la seguridad laboral y el control de emisiones atmosféricas. En Estados Unidos, las normas de la OSHA para terminales marítimas y estiba establecen requisitos operativos y de mantenimiento. Por ejemplo, la norma OSHA 1917.50 exige que los spreaders de manipulación de contenedores sean sometidos a pruebas de carga (25% por encima de la capacidad nominal) antes del primer uso y después de reparaciones estructurales, lo que impulsa la inspección estructurada, la documentación de pruebas y la planificación del tiempo de inactividad para los propietarios de grúas y spreaders.
En materia de emisiones y cumplimiento tecnológico, las normativas estatales y regionales orientan cada vez más la contratación hacia equipos de baja emisión y cero emisiones en puertos y patios ferroviarios. La Junta de Recursos del Aire de California (CARB) administra la normativa sobre Equipos Móviles de Manipulación de Carga (13 CCR 2479) y continúa con la evaluación formal de la trayectoria hacia los objetivos de transición a tecnología de cero emisiones bajo la Resolución 17-8 de CARB (referenciada en trabajos de evaluación tecnológica de la agencia publicados en 2026). El Código Administrativo de Nueva Jersey 7:27-34 establece requisitos escalonados para motores de equipos de manipulación de carga a diésel, incluidos hitos por niveles (Tier), como motores Tier 1 antes del 1 de marzo de 2026. En paralelo, las actualizaciones normativas elevan las exigencias de cumplimiento técnico para los OEM: la norma EN 15056:2026 define los requisitos de seguridad para spreaders que interactúan con contenedores de carga ISO, y la interoperabilidad global depende de normas ISO relacionadas con contenedores, como ISO 668 e ISO 3874, lo que aumenta la importancia de diseños certificados y procesos de conformidad trazables para las entregas internacionales.
Análisis de la cadena de valor
La cadena de valor abarca los metales y estructuras fabricadas en la etapa inicial, los subsistemas de electrificación y automatización, la fabricación y ensamblaje de equipos principales, y los servicios posteriores de puesta en marcha y ciclo de vida. Los insumos clave iniciales incluyen estructuras de acero, sistemas hidráulicos, spreaders y twistlocks, y electrónica de tren motriz, como motores de tracción, inversores, semiconductores industriales y paquetes de baterías de iones de litio para plataformas eléctricas de batería e híbridas. Los OEM y proveedores especializados integran estos componentes en manipuladores de contenedores (apiladores de alcance, transportadores pórtico, RTG, grúas STS, tractores de terminal y AGV), y luego los entregan mediante contratos directos con operadores de terminales, socios EPC y autoridades portuarias. Los grandes pedidos recientes reflejan la naturaleza de la demanda orientada por proyectos y la necesidad de ejecución en ingeniería y logística, incluido el pedido de Liebherr de junio de 2026 de siete grúas de muelle a tierra para la Terminal de Contenedores Sparrows Point en Baltimore, y los programas de suministro de RTG multiterminal de Konecranes.
Aguas abajo, la capa de servicios es cada vez más decisiva, ya que los puertos priorizan el tiempo de actividad, la gestión de energía y el mantenimiento habilitado por software sobre el menor precio de compra inicial. Esto incluye la instalación y puesta en marcha, la capacitación de operadores, los depósitos de repuestos, el diagnóstico remoto y los programas de modernización (electrificación, automatización y operaciones remotas) que mantienen en funcionamiento las terminales existentes mientras se actualiza su capacidad. La volatilidad en los plazos de entrega de componentes en baterías y semiconductores industriales puede desplazar las compras hacia pedidos anticipados y acuerdos marco, mientras que los esfuerzos de estandarización y los requisitos de seguridad (incluidas las pruebas de spreaders y las normas de seguridad de spreaders actualizadas) elevan la demanda de piezas certificadas, inspecciones documentadas y cobertura de servicio respaldada por el OEM en toda la base instalada.
Panorama Competitivo
El mercado de equipos de manipulación de contenedores sigue siendo moderadamente concentrado, con Kalmar, Konecranes, ZPMC, Liebherr y SANY que se espera representen una participación notable de los envíos globales en el corto plazo. Los fabricantes chinos están utilizando cadenas de suministro verticalmente integradas para ofrecer precios significativamente más bajos que los competidores europeos, lo que lleva a los actores establecidos a competir a través de servicios de ciclo de vida.
La electrificación mediante modernización está emergiendo como un área de oportunidad clave. Taylor Machine Works ofrece un kit para convertir apiladores de alcance diésel, dirigido a unidades en América del Norte y Europa. GAUSSIN despliega tractores eléctricos autónomos con intercambios rápidos de baterías y está realizando proyectos piloto en Dubái y Singapur. Las plataformas de software se están volviendo cada vez más centrales, con Kalmar TLS y Navis compitiendo para convertirse en el sistema operativo de las terminales automatizadas, de manera similar a las estrategias de plataforma en industrias adyacentes. La actividad de patentes en evasión de colisiones y optimización de energía ha aumentado, liderada por Konecranes, ABB y Siemens.
Los ingresos del ciclo de vida ahora superan los márgenes del hardware. Los operadores exigen garantías de rendimiento vinculadas al tiempo de actividad y los kilovatios-hora consumidos. Las marcas chinas están respondiendo con depósitos de repuestos en el lugar, mientras que las empresas europeas agrupan diagnósticos remotos y análisis predictivos. Los ensambladores regionales continúan manteniendo posiciones en mercados con requisitos de contenido local, sosteniendo la fragmentación por debajo del nivel superior.
Líderes de la Industria de Equipos de Manejo de Contenedores
-
SANY Group
-
Liebherr Group
-
Konecranes Oyj
-
Kalmar Corporation (Cargotec)
-
Shanghai Zhenhua Heavy Industries Co., Ltd. (ZPMC)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos de Manejo de Contenedores
- Kalmar Corporation (Cargotec)
- Konecranes Oyj
- Liebherr Group
- Shanghai Zhenhua Heavy Industries Co., Ltd. (ZPMC)
- SANY Group
- Hyster-Yale Materials Handling, Inc.
- Toyota Industries Corporation
- KION Group AG
- Terex Corporation
- Anhui Forklift Group Corporation Ltd.
- Lonking Holdings Limited
- CVS ferrari S.P.A.
- Doosan Corporation
- Mitsubishi Logisnext Co., Ltd.
- Taylor Machine Works, Inc.
- GAUSSIN

Oportunidades de mercado y perspectivas futuras
Los espacios en blanco a corto plazo se concentran donde la descarbonización y la automatización pueden implementarse sin reconstrucciones completas de la terminal. Los tractores de terminal, los RTG y otros activos de alta utilización están viendo trayectorias de electrificación más rápidas cuando se combinan con soluciones modulares de carga y gestión de energía, y los operadores están validando esto mediante acciones en toda la flota en lugar de actividades solo piloto. Por ejemplo, DP World desplegó 35 tractores de terminal eléctricos en la Terminal de Contenedores Sur de los Puertos Islámicos de Jeddah en julio de 2026, y YILPORT realizó un gran pedido multipaís de 53 RTG E-Hybrid de Konecranes (incluidas unidades automatizadas) para desplegarse en terminales de Europa, África y América Central. Estas medidas amplían el mercado direccionable para paquetes de carga, almacenamiento de energía e integración a la red que reducen la exposición a la demanda pico y simplifican los planes de conversión por fases.
La oportunidad de automatización se está ampliando desde megaterminales en zonas nuevas hacia la modernización de grúas y patios existentes, donde las mejoras incrementales permiten avances en seguridad y productividad sin necesidad de reemplazar todo el equipo. Como evidencia se cuenta el lanzamiento en mayo de 2026 por parte de ABB de su solución Waterside Automation para grúas de muelle, y despliegues a nivel de terminal como las grúas de contenedores totalmente automatizadas de Adani Ports en Vizhinjam (con ABB), anunciadas en junio de 2026. En paralelo, crece la demanda de kits de operación remota y programas de modernización que amplían la vida útil de las flotas de grúas existentes mientras cumplen con restricciones más estrictas de seguridad y emisiones. Este entorno favorece modelos de negocio que combinan hardware, controles, integración de software y contratos de servicio de varios años, en particular para terminales que equilibran restricciones de capex con plazos de cumplimiento y requisitos de rendimiento.
Recent Industry Developments in Mercado de Equipos de Manejo de Contenedores
- Julio de 2026: Konecranes acordó adquirir una participación del 70% en Mitsubishi Electric FA Industrial Products para ampliar su presencia en Japón. El movimiento fortalece el acceso a capacidades locales y amplía la cobertura de servicio para equipos instalados, respaldando ingresos por ciclo de vida vinculados al tiempo de actividad y la modernización.
- Junio de 2026: Liebherr obtuvo un pedido de siete grúas de muelle a tierra para la Terminal de Contenedores Sparrows Point en Baltimore, Estados Unidos. El contrato refuerza la demanda de capacidad de grúas de muelle de gran tamaño en América del Norte y añade una base instalada considerable que suele impulsar actividad de puesta en marcha y mantenimiento a largo plazo.
- Octubre de 2025: Konecranes presentó el transportador pórtico de celda de combustible de hidrógeno Noell en TOC Americas. La presentación señala un impulso más amplio hacia equipos portuarios listos para hidrógeno en el mercado.


Mercado de Equipos de Manejo de Contenedores Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca los ingresos procedentes de equipos utilizados para levantar, mover, apilar y posicionar contenedores ISO en puertos, terminales, depósitos y patios intermodales, medidos como ventas de equipos y entregas instaladas en USD.
Exclusiones del alcance: Se excluyen el software y los sistemas de automatización independientes que no se venden junto con equipos físicos de elevación de contenedores.
Descripción General de la Segmentación
-
Por Tipo de Equipo
- Camión Montacargas
- Apilador de Alcance
- Portacontenedores a Horcajadas
- Grúa de Pórtico sobre Neumáticos
- Grúa de Muelle a Bordo
- Vehículo de Guiado Automático (VGA)
- Tractor de Terminal / Camión de Patio
-
Por Tipo de Propulsión
- Diésel
- Híbrido
- Eléctrico a Batería
- Pila de Combustible de Hidrógeno
- Otros (Gasolina, GLP, etc.)
-
Por Nivel de Automatización
- Manual
- Semiautomatizado
- Totalmente Automatizado
-
Por Usuario Final
- Terminales Portuarias y Fluviales
- Depósitos Interiores de Contenedores / Patios Ferroviarios
- Estaciones de Carga de Contenedores y Almacenes
-
Por Geografía
-
América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Bajos
- Rusia
- Resto de Europa
-
Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
-
Oriente Medio y África
- Turquía
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
-
América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Comenzamos construyendo una base de hechos sobre los flujos de contenedores, la actividad portuaria y los ciclos de reemplazo de equipos, y luego mapeamos cómo estos se traducen en compras para terminales y nodos interiores. Las fuentes públicas ayudaron a anclar el contexto de demanda y política, incluidos los indicadores de comercio marítimo y escala de puertos de la UNCTAD, las series de logística y comercio del Banco Mundial, las estadísticas de transporte de la OCDE y las estadísticas anuales de las autoridades portuarias nacionales donde estaban disponibles. También revisamos los materiales de la IAPH y la orientación sobre seguridad o emisiones de organismos como la OMI para comprender las restricciones operativas que configuran las decisiones de compra.
Para conectar la demanda con los ingresos de los proveedores, revisamos presentaciones de empresas, presentaciones para inversores, folletos de productos y cobertura de prensa especializada de buena reputación sobre modernizaciones de flotas y nuevos proyectos de terminales. Cuando fue necesario, se utilizaron suscripciones de pago que cubren las finanzas y noticias de las empresas para verificar las divisiones de ingresos, y se utilizaron bases de datos de patentes para rastrear el avance de las características de electrificación y automatización. Esta lista de investigación documental es ilustrativa y se utilizaron fuentes adicionales a lo largo de la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Nuestro trabajo primario se centró en entrevistas y encuestas breves con líderes de operaciones de puertos y terminales, equipos de mantenimiento de flotas, distribuidores de equipos y gerentes de patios logísticos en los principales corredores comerciales. Utilizamos estas discusiones para confirmar los factores desencadenantes de compra, el calendario típico de reemplazo y cómo los precios difieren según la clase de equipo, la elección del tren de potencia y el ciclo de trabajo, y luego reconciliamos las brechas observadas en los datos públicos.
Distribución de los encuestados del trabajo de campo de investigación primaria
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 14% | APAC: 42% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 30% | EMEA: 36% |
| Actores menores: 19% | Gerentes: 56% | Américas: 22% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construyó utilizando una lógica descendente en la que el rendimiento de contenedores y la actividad del patio se convierten en un conjunto de demanda de equipos direccionable, que luego se traduce en ingresos utilizando los precios observados y el comportamiento de reemplazo. Los insumos clave incluyeron el crecimiento del rendimiento de TEU en las principales puertas de entrada, la participación de los contenedores manejados a través de depósitos interiores y patios ferroviarios, la edad típica de reemplazo de la flota para equipos de manipulación pesada, el cambio en la combinación hacia unidades eléctricas e híbridas, y los rangos de precios de venta promedio por tipo de equipo y capacidad de elevación. Después de combinar estas señales, se alcanzó el total final del mercado, con ajustes por el calendario de compras regional y la irregularidad impulsada por proyectos.
Luego realizamos verificaciones selectivas ascendentes para mantener los totales realistas, incluidas las consolidaciones de ingresos de proveedores a partir de divulgaciones públicas, el precio de venta promedio muestreado multiplicado por los envíos de unidades estimados por las principales regiones, y verificaciones de canal con distribuidores y proveedores de servicios. Donde la visibilidad de los envíos era incompleta, las brechas se manejaron utilizando ratios de proxy vinculados al rendimiento y la intensidad de la flota, y luego se verificaron en discusiones primarias. Para las previsiones, se aplicó un análisis de escenarios en torno a los ciclos de inversión de capital portuario, el ritmo de adopción de la electrificación y la variabilidad del crecimiento del comercio, y los pesos de los escenarios se ajustaron en función de lo que los encuestados describieron como la ruta de adquisición más probable.
Ciclo de Validación y Actualización de Datos
Validamos los resultados comparando la tendencia de ingresos modelada con señales independientes, como anuncios de expansión portuaria, planes de inversión en automatización de terminales y cambios observados en la combinación de trenes de potencia de la flota. Cualquier salto brusco se revisa en busca de problemas de entrada de datos, efectos de proyectos únicos y el momento de la conversión de divisas, y luego se revisan los supuestos antes de la aprobación. Se realiza una segunda revisión por parte de un analista para confirmar que los insumos, los cálculos y la lógica son coherentes entre regiones y años.
El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como grandes interrupciones comerciales, grandes construcciones de terminales o cambios de política que aceleran la electrificación de equipos. Antes de la entrega, se completa un pase final para que los clientes reciban la visión más actualizada disponible en ese momento.
Dimensionamiento del Mercado de Equipos de Manipulación de Contenedores de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para equipos de manipulación de contenedores pueden variar incluso cuando el tema parece idéntico, ya que los investigadores a menudo trazan líneas diferentes en torno a lo que cuenta como ingresos de equipos y qué usuarios finales están incluidos. Las diferencias también provienen de cómo se manejan los precios a lo largo del tiempo, cómo se trata el gasto de capital portuario cíclico y si la manipulación interior se captura junto con las terminales de puertos marítimos.
La tabla de referencia muestra una dispersión que se explica principalmente por el alcance y la lógica de precios. En el modelo de Mordor Intelligence, el total se construye a partir de terminales portuarias más depósitos interiores y patios intermodales, con ingresos exclusivos de equipos contabilizados y precios ajustados por clase de equipo en lugar de utilizar un precio de venta promedio combinado único.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 8,27 mil millones de USD (2026) | |
| Revista Especializada A | 7,99 mil millones de USD (2024) | A menudo limita la cobertura a las compras de equipos de terminales de puertos marítimos y puede no incluir completamente los depósitos interiores y la manipulación en patios ferroviarios, lo que reduce el conjunto de demanda direccionable en años con expansión intermodal. |
| Editorial del Sector B | 10,26 mil millones de USD (2025) | Utiliza una definición más amplia que puede combinar equipos de manipulación de materiales adyacentes y aplica precios combinados más altos, lo que puede elevar los totales cuando la progresión del precio de venta promedio no se separa por grúas, transportadores y apiladores. |
Al leer las tres cifras en conjunto, la conclusión más importante es que el alcance y la disciplina de precios impulsan la mayor parte de la brecha, no un desacuerdo sobre el crecimiento del comercio. Al vincular la demanda al rendimiento y la intensidad de la flota, y luego verificar el resultado con las señales de los proveedores y el comportamiento de compra real, nuestra estimación permanece rastreable a variables claras y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor global proyectado de los equipos de manejo de contenedores para 2031?
Se prevé que el sector alcance los 10,26 mil millones de USD en 2031, frente a los 8,29 mil millones de USD en 2026.
¿Qué tecnología de propulsión está creciendo más rápido en las terminales de contenedores?
Los equipos eléctricos a batería se están expandiendo a una CAGR del 17,31% hasta 2031, a medida que la caída de los precios de las baterías y los mandatos de emisiones se alinean.
¿Por qué los depósitos interiores de contenedores están ganando demanda de equipos?
Las estrategias de transbordo cercano al muelle desplazan las cajas fuera de los puertos marítimos congestionados, impulsando la demanda de equipos en depósitos interiores y patios ferroviarios a una CAGR del 8,96% hasta 2031.
¿Cómo están superando los puertos las restricciones de capacidad de la red eléctrica para la electrificación?
Las terminales combinan cargadores rápidos con almacenamiento de baterías en el sitio o microrredes, reduciendo los cargos por demanda máxima y evitando actualizaciones de servicios públicos que tardan varios años.
Última actualización de la página el:



