
Tamaño y Participación del Mercado de Sistemas de Gestión de Vuelo
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.70 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.27 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.95 % |
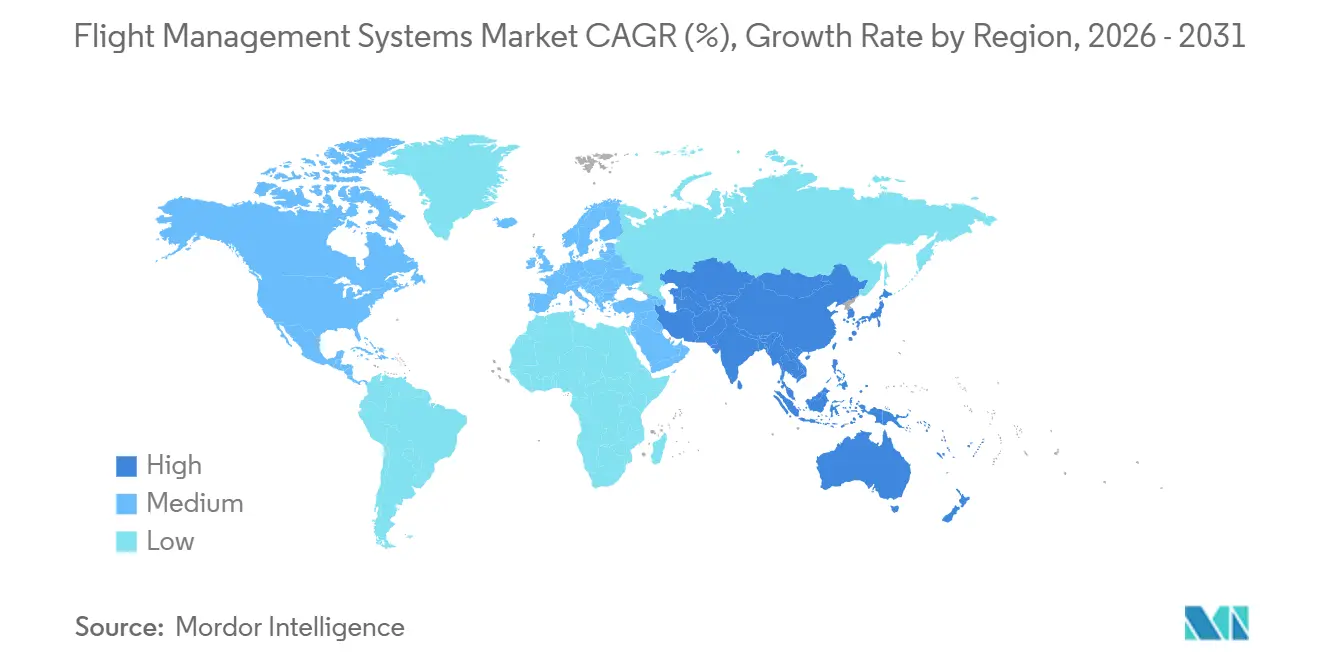
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
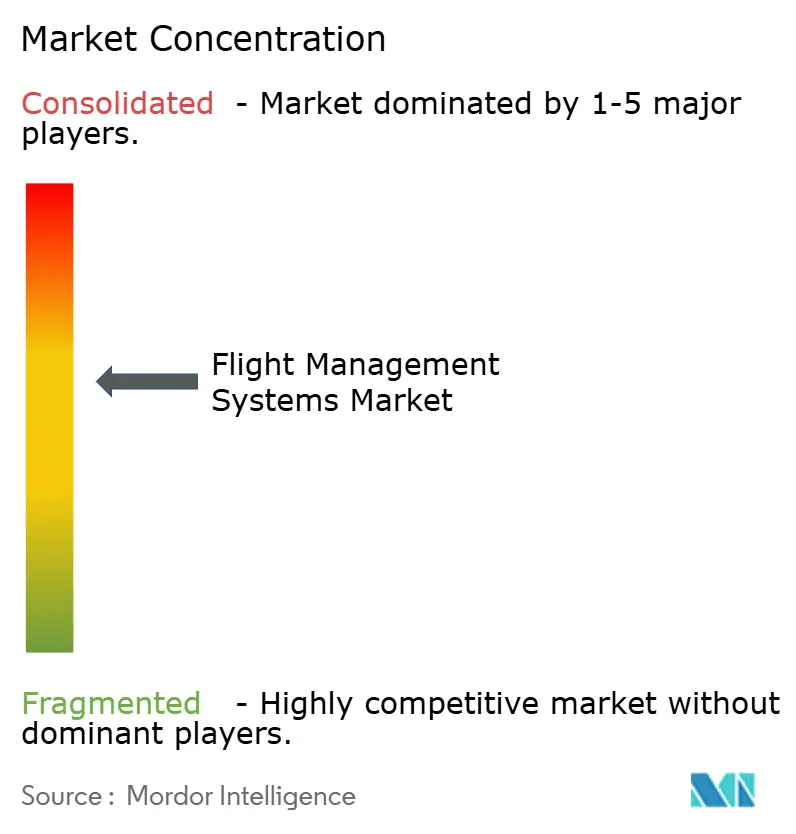
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Gestión de Vuelo por Mordor Intelligence
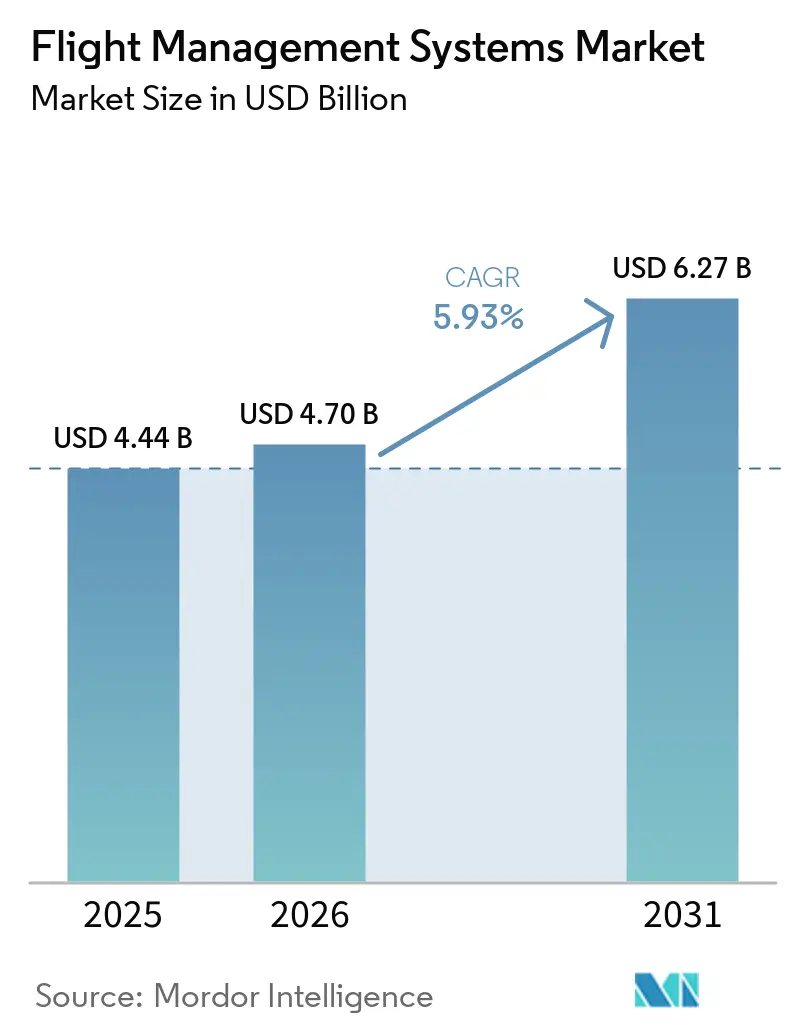
El tamaño del mercado de sistemas de gestión de vuelo fue valorado en 4,44 mil millones de USD en 2025 y se estima que crecerá desde 4,70 mil millones de USD en 2026 hasta alcanzar 6,27 mil millones de USD en 2031, a una CAGR del 5,95% durante el período de pronóstico (2026-2031). La mayor producción de aeronaves comerciales, los programas de eficiencia de combustible de las aerolíneas y la adopción regulatoria de la navegación basada en el rendimiento respaldan el mercado de sistemas de gestión de vuelo. Estos factores generan demanda de nuevas instalaciones y actualizaciones de software en aeronaves ya en servicio. Los proveedores también están desarrollando arquitecturas conectadas y definidas por software que pueden admitir actualizaciones de navegación, intercambio de datos y nuevas funciones de cabina. La competencia se centra en las posiciones linefit certificadas, donde un proveedor puede establecer una relación de posventa a largo plazo con un operador de aeronaves. Los retrasos en las entregas, las restricciones de componentes y los requisitos de certificación de ciberseguridad pueden aplazar las instalaciones, especialmente en los programas de aeronaves más nuevas.
Conclusiones Clave del Informe
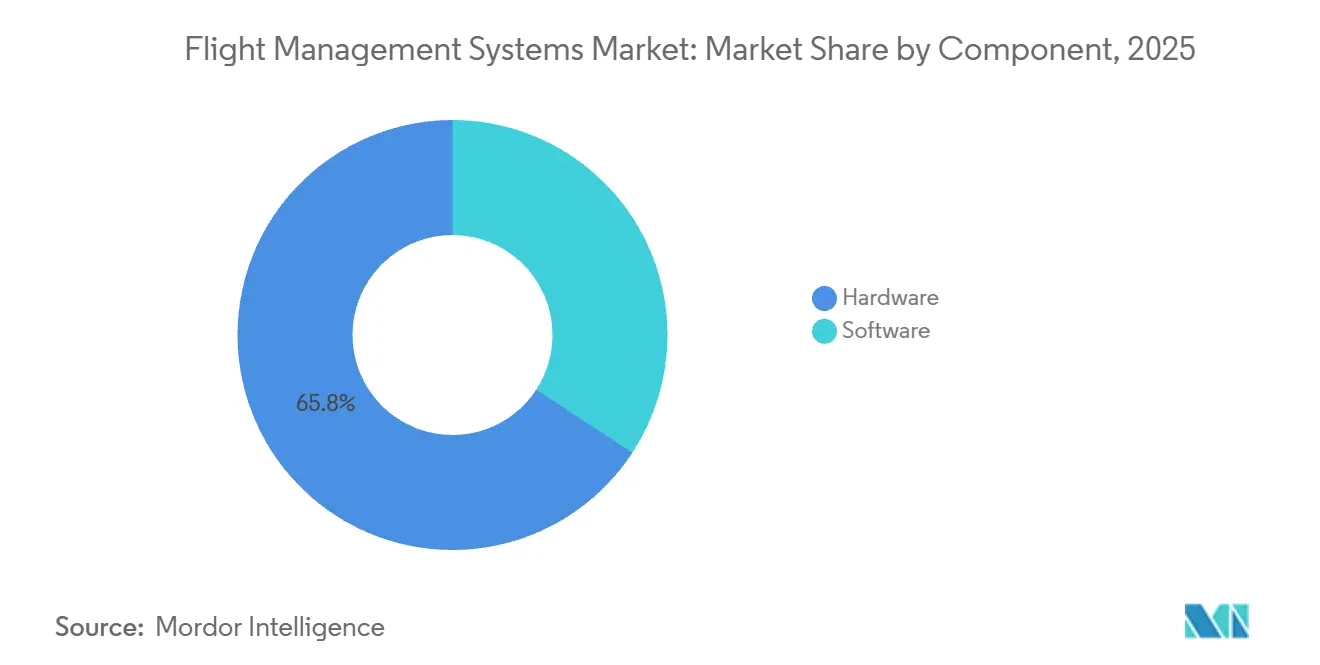
- Por componente, el hardware representó el 65,78% de la participación del mercado de sistemas de gestión de vuelo en 2025, mientras que se proyecta que el software crecerá a una CAGR del 7,41% hasta 2031.
- Por tipo de aeronave, la aviación comercial representó el 74,89% de los ingresos de 2025, mientras que se proyecta que la movilidad aérea urbana crecerá a una CAGR del 10,84% hasta 2031.
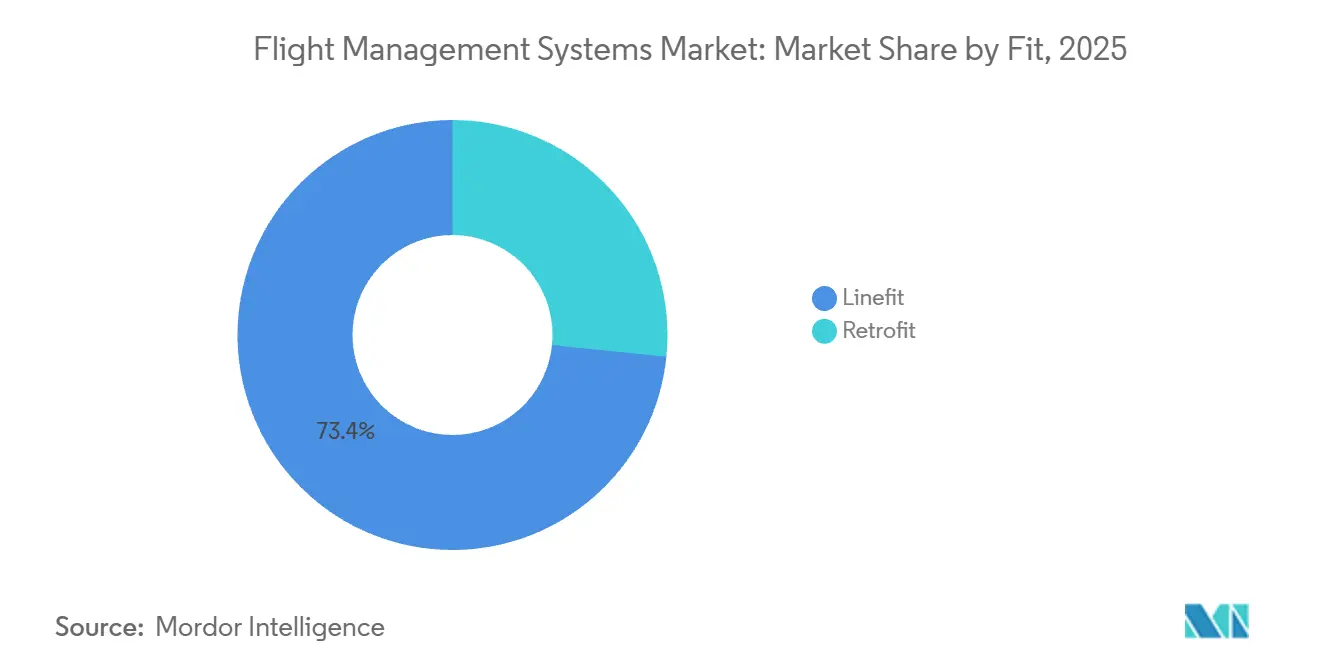
- Por configuración, las instalaciones linefit representaron el 73,39% de los ingresos de 2025, mientras que se proyecta que el retrofit crecerá a una CAGR del 6,91% hasta 2031.
- Por tipo de instalación, las configuraciones de FMS dual o triple redundante representaron el 58,33% de los ingresos de 2025 y también fueron el tipo de instalación de más rápido crecimiento, con una CAGR del 7,38% hasta 2031.
- Por geografía, América del Norte mantuvo el 33,16% de la participación del mercado de sistemas de gestión de vuelo en 2025, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 8,82% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas de Gestión de Vuelo
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las tasas de producción de aeronaves comerciales de pasillo único | +1.4% | Global, liderado por los centros de fabricación de equipos originales de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Mayor enfoque de las aerolíneas en la eficiencia del combustible y la reducción de costos operativos | +1.1% | Global, concentrado en aerolíneas de Asia-Pacífico y Oriente Medio | Mediano plazo (2–4 años) |
| Cumplimiento obligatorio de los estándares avanzados de rendimiento de navegación | +0.9% | Global; el rezago en cumplimiento normativo en Asia-Pacífico y Oriente Medio y África impulsa el flujo de proyectos retrofit | Mediano plazo (2–4 años) |
| Adopción creciente de aeronaves conectadas y análisis en tiempo real | +0.8% | América del Norte y Europa como primeros adoptantes; expansión hacia Asia-Pacífico | Mediano plazo (2–4 años) |
| Avances en sistemas de apoyo a la decisión en cabina habilitados por inteligencia artificial | +0.7% | América del Norte, Europa, creciente adopción en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Integración de los sistemas de gestión de vuelo con plataformas de gestión del tráfico aéreo de próxima generación | +0.6% | Global; SESAR (Europa) y NextGen (EE. UU.) como ejes principales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Producción de Aeronaves de Pasillo Único Convierte los Pedidos Pendientes en Demanda Certificada de Sistemas de Gestión de Vuelo
La producción de aeronaves comerciales sigue siendo una fuente directa de demanda unitaria en el mercado de sistemas de gestión de vuelo. Airbus entregó 793 aeronaves comerciales en 2025 y tiene como objetivo 870 entregas en 2026. La Familia A320 representó aproximadamente dos tercios del volumen de entregas de la empresa en 2025, manteniendo los programas de pasillo único como centrales para la adquisición de aviónica. Cada aeronave entregada requiere un sistema de gestión de vuelo certificado como parte de la configuración de su cabina de vuelo. Los proveedores deben reservar capacidad de producción con mucha antelación a la entrega programada de la aeronave, ya que las piezas de aviónica y los procesos de certificación tienen largos plazos de entrega. Una selección linefit puede, por tanto, respaldar los envíos de hardware en el momento de la entrega y los ingresos por servicio durante toda la vida operativa de la aeronave.
El mercado de sistemas de gestión de vuelo se beneficia cuando los fabricantes de aeronaves aumentan la producción, ya que los mismos sistemas certificados pueden seleccionarse en toda una gran familia de aeronaves. Airbus ha declarado su intención de aumentar la producción de la Familia A320 a 75 aeronaves por mes en 2027.[1]Fuente: Airbus, "Ramping Up A320 Family Production," Airbus, airbus.com Estos planes hacen que la preparación de la cadena de suministro sea importante para los proveedores de computadoras de gestión de vuelo, pantallas y software de navegación. Las plataformas certificadas tienen una posición sólida una vez instaladas, ya que cambiar un sistema de aviónica implica costos de ingeniería, pruebas y aprobación. Este patrón favorece a las empresas que aseguran posiciones temprano en un programa de aeronaves. También convierte los calendarios de producción de aeronaves en un indicador significativo de la demanda a corto plazo del mercado de sistemas de gestión de vuelo.
La Optimización del Combustible Respalda la Demanda de Actualizaciones de Software
Las aerolíneas utilizan las funciones de gestión de vuelo para planificar rutas eficientes, gestionar el rendimiento de las aeronaves y responder a las condiciones operativas cambiantes. El mercado de sistemas de gestión de vuelo está, por tanto, vinculado a los esfuerzos de las aerolíneas por reducir el consumo de combustible y los costos operativos. Airbus informó que su colaboración GEESE probó funciones de Tiempo de Llegada Requerido que pueden respaldar la recuperación de energía de estela mediante el espaciado coordinado de aeronaves.[2]Fuente: Airbus, "GEESE and ATM: Wake Energy Retrieval Collaboration Achieves New Milestones," Airbus, airbus.com Dichas funciones requieren una estrecha interacción entre los sistemas de gestión de vuelo a bordo y los procesos de gestión del tráfico aéreo. También otorgan mayor valor a los datos de rendimiento actuales, las bases de datos de navegación y las capacidades de software.
El modelo comercial está cambiando a medida que las aerolíneas miran más allá de la compra inicial de una computadora de gestión de vuelo. Las actualizaciones de software pueden añadir procedimientos de navegación, mejoras de rendimiento y compatibilidad con los sistemas de tráfico aéreo sin reemplazar el hardware. Airbus describió en junio de 2026 un enfoque de aeronave definida por software que permite la implementación de aplicaciones, bases de datos de rendimiento y actualizaciones de cumplimiento normativo mediante métodos digitales. Este modelo puede extender el ciclo de ingresos después de que una aeronave entre en servicio. También ofrece a los operadores una razón para mantener el software actualizado a medida que cambian los requisitos de combustible, rutas y operaciones. Estas condiciones respaldan el segmento de software del mercado de sistemas de gestión de vuelo.
La Navegación Basada en el Rendimiento Crea un Flujo de Proyectos de Cumplimiento Normativo
Los requisitos de navegación basada en el rendimiento generan una demanda que depende menos de las decisiones de compra a corto plazo de las aerolíneas. La Administración Federal de Aviación (FAA) establece que su programa NextGen respalda la modernización del sistema de transporte aéreo de los EE. UU. mediante la mejora de la navegación, las comunicaciones y el intercambio de información.[3]Fuente: Administración Federal de Aviación, "Next Generation Air Transportation System," Administración Federal de Aviación, faa.gov Los sistemas de gestión de vuelo son fundamentales en esta transición porque calculan y ejecutan los procedimientos de navegación requeridos. Las aerolíneas y otros operadores necesitan equipos compatibles y bases de datos actualizadas para utilizar estos procedimientos de manera confiable. Esto mantiene el cumplimiento normativo como un factor relevante tanto para las aeronaves nuevas como para los programas de retrofit.
El marco de navegación basada en el rendimiento de Europa también respalda las actualizaciones continuas de los sistemas de gestión de vuelo. La Unión Europea exige capacidades de navegación específicas en el espacio aéreo definido a través de su reglamento de navegación basada en el rendimiento, mientras que el Reglamento 2025/520 extiende los requisitos de RNP 4 al espacio aéreo oceánico y continental remoto. Estos requisitos respaldan la actividad del mercado de sistemas de gestión de vuelo, ya que muchas aeronaves requieren cambios de software, bases de datos o hardware para cumplir con los estándares de rendimiento requeridos. Las necesidades de cumplimiento normativo pueden ser especialmente relevantes para los operadores con flotas más antiguas. También mantienen una oportunidad de retrofit donde la modernización del espacio aéreo avanza con el tiempo.
Las Aeronaves Conectadas y las Operaciones Asistidas por Inteligencia Artificial Amplían los Requisitos del Sistema
Los programas de aeronaves conectadas aumentan la cantidad de información operativa que puede compartirse entre aeronaves y sistemas terrestres. Airbus fusionó Navblue y Skywise en abril de 2026 para crear una entidad de operaciones digitales que conecta aproximadamente 12.000 aeronaves. Este desarrollo acerca las operaciones de vuelo, el mantenimiento y los servicios de datos. Puede aumentar la importancia de los datos de los sistemas de gestión de vuelo en las operaciones de las aerolíneas. También otorga a los fabricantes de células de aeronaves un papel más amplio en la relación de servicios digitales tras la entrega de la aeronave.
Las funciones de cabina asistidas por inteligencia artificial son otro requisito en desarrollo en el mercado de sistemas de gestión de vuelo. El DLR validó un Asistente Digital Aerotransportado en 2025 para tareas que incluían el apoyo a las comunicaciones con el control del tráfico aéreo, la evasión de condiciones meteorológicas adversas y la optimización de la aproximación. Airbus ha descrito funciones de aeronave definida por software, incluida la detección de obstáculos, el soporte de voz a texto para el control del tráfico aéreo y la asistencia para el aterrizaje automático. Estas capacidades necesitan vínculos confiables con la lógica de gestión de vuelo cuando afectan las decisiones de ruta o trayectoria. El resultado es una mayor necesidad de computación segura, integración de software y vías de certificación claras.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Retrasos prolongados en la entrega de aeronaves que afectan las nuevas instalaciones de sistemas | -1.1% | Global; más agudo en Asia-Pacífico, donde las colas de pedidos son más largas | Corto plazo (≤ 2 años) |
| Demoras en la certificación de arquitecturas de aviónica ciberseguras | -0.8% | Global; más agudo para los nuevos programas de movilidad aérea urbana y sistemas aéreos no tripulados | Mediano plazo (2–4 años) |
| Escasez de circuitos integrados de aplicación específica para sistemas de aviónica | -0.7% | Global; riesgo concentrado en fábricas de semiconductores con base en Asia | Corto plazo (≤ 2 años) |
| Altos costos de retrofit que limitan la adopción en flotas de aeronaves más antiguas | -0.5% | Principalmente América del Sur, Oriente Medio y África, y aerolíneas secundarias de Asia-Pacífico | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Los Retrasos en la Entrega de Aeronaves Difieren los Ingresos por Instalaciones Linefit
Los retrasos en la entrega de aeronaves pueden postergar el momento en que los sistemas linefit se instalan y se reconocen como ingresos. Los sistemas de gestión de vuelo generalmente se programan en función de los hitos de entrega de las aeronaves, por lo que un retraso en la producción desplaza la instalación relacionada a un período posterior. El impacto es más visible donde los grandes libros de pedidos extienden los calendarios de entrega de aeronaves de pasillo único. La disponibilidad de componentes puede complicar el problema, ya que la aviónica certificada depende de piezas especializadas que no pueden reemplazarse fácilmente. Los circuitos integrados de aplicación específica requieren calificación para uso crítico para la seguridad, lo que limita el número de proveedores sustitutos aceptables.
El mercado de sistemas de gestión de vuelo también enfrenta plazos de entrega más largos cuando los proveedores deben recalificar una pieza o modificar una configuración certificada. Estas restricciones pueden afectar el calendario completo de entrega de aeronaves incluso si la mayor parte del equipo de aviónica está disponible. Las aerolíneas pueden entonces recibir las aeronaves más tarde de lo previsto, lo que pospone el inicio de los ingresos asociados por servicio y software. Los pedidos pendientes no eliminan la necesidad eventual de sistemas de gestión de vuelo, pero pueden desplazar la demanda entre períodos de pronóstico. La presión es más inmediata para los proveedores linefit que para los proveedores de retrofit, que pueden realizar instalaciones en aeronaves ya en operación.
La Certificación de Ciberseguridad Añade Riesgo al Desarrollo
Los requisitos de ciberseguridad aumentan el trabajo necesario para certificar arquitecturas de aviónica conectada. Los estándares de certificación de la EASA incluyen consideraciones de seguridad para los sistemas que pueden verse afectados por interacciones electrónicas no autorizadas e intencionales. Los proveedores deben evaluar las amenazas, definir las protecciones y demostrar que su sistema puede mantener una operación segura. Este trabajo añade tiempo y costos de ingeniería a los programas de aeronaves que utilizan nuevas funciones de red o software. Es especialmente relevante para los sistemas que intercambian información operativa con servicios terrestres u otros sistemas de aeronaves.
El desafío es más pronunciado para los programas de movilidad aérea urbana y aeronaves no tripuladas, ya que sus arquitecturas aún están en desarrollo. Los nuevos diseños deben combinar la integridad de la navegación, las comunicaciones, las funciones automatizadas y los controles de ciberseguridad en un sistema que los reguladores puedan aprobar. El mercado de sistemas de gestión de vuelo puede, por tanto, experimentar una implementación más lenta para algunas plataformas avanzadas a pesar de las altas tasas de crecimiento esperadas. Los programas de aeronaves comerciales establecidos tienen procesos de certificación más maduros y bases de equipos instalados. Sin embargo, el trabajo de ciberseguridad puede afectar los calendarios cada vez que los proveedores introducen una arquitectura de sistema de gestión de vuelo sustancialmente diferente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: el Hardware Lidera Mientras el Software Amplía el Ciclo de Ingresos
El hardware representó el 65,78% de los ingresos por componentes en 2025. Las computadoras de gestión de vuelo, las unidades de visualización de control y las unidades de visualización visual forman el núcleo físico certificado de una instalación. Su valor refleja la ingeniería necesaria para cumplir con los requisitos de seguridad, fiabilidad y medioambientales. Honeywell seleccionó el Sistema de Extremo TTEthernet de TTTech Aerospace para su FMS de próxima generación en septiembre de 2025.[4]Fuente: TTTech Aerospace, "TTTECH's TTEthernet End System Selected by Honeywell Aerospace for Next-Gen Flight Management System," TTTech, tttech.com La red admite el intercambio de datos determinista y está destinada a un sistema que puede certificarse al nivel más alto de garantía de diseño. Este enfoque muestra por qué el hardware sigue siendo importante incluso a medida que crecen las funciones de software.
El software es el componente de más rápido crecimiento, con un tamaño del mercado de sistemas de gestión de vuelo para software proyectado para expandirse a una CAGR del 7,41% hasta 2031. El software respalda las bases de datos de navegación, la lógica de planificación de vuelo, los cálculos de rendimiento de las aeronaves y las interfaces con otros sistemas de la aeronave. El trabajo de aeronave definida por software de Airbus indica que las aplicaciones y las actualizaciones de datos pueden entregarse sin cambiar el hardware central. Esa capacidad puede generar trabajo recurrente para los proveedores después de que se instale un sistema. También puede ayudar a los operadores a responder a los cambiantes requisitos de navegación basada en el rendimiento. Los proveedores de hardware que ofrecen servicios de software pueden tener una relación a largo plazo más sólida con los operadores de aeronaves.


Por Tipo de Aeronave: la Aviación Comercial Tiene la Mayor Base de Demanda Instalada
La aviación comercial representó el 74,89% de los ingresos del mercado en 2025. Las grandes flotas de aerolíneas requieren capacidades de navegación comunes, formación estandarizada y soporte continuo de bases de datos. Las aeronaves de pasillo único son especialmente importantes porque representan una gran parte de las entregas comerciales globales. Airbus espera que Asia-Pacífico represente 19.560 unidades de la demanda global de nuevas aeronaves comerciales hasta 2044. Esta base de demanda respalda tanto las nuevas instalaciones de sistemas como la actividad de soporte a largo plazo.
La aviación militar proporciona una vía de modernización separada a través de programas de actualización de computadoras de misión y cabinas de vuelo. Curtiss-Wright fue seleccionada para suministrar computadoras de misión para el programa de modernización del C-17 de la Fuerza Aérea de los EE. UU., con un valor estimado de vida útil superior a 400 millones de USD.[5]Fuente: Curtiss-Wright Corporation, "Curtiss-Wright Selected by Boeing to Supply Mission Computers for U.S. Air Force C-17 Fleet Modernization," Curtiss-Wright, curtisswright.com La aviación general y las aeronaves no tripuladas añaden demanda de retrofit y navegación especializada. La movilidad aérea urbana es la categoría de aeronaves de más rápido crecimiento, con una CAGR del 10,84% hasta 2031. Safran fue seleccionada en julio de 2026 para suministrar sistemas de navegación inercial híbrida SkyNaute duales para las aeronaves eVTOL de Eve Air Mobility. La selección demuestra que los sistemas de movilidad aérea urbana necesitan un rendimiento de navegación especializado en entornos urbanos con degradación de GNSS.
Por Configuración: el Linefit Mantiene la Escala Mientras el Retrofit Gana Impulso
Las instalaciones linefit representaron el 73,39% de los ingresos por configuración en 2025. Los fabricantes de aeronaves y los clientes de las aerolíneas a menudo seleccionan la aviónica durante la producción para crear una configuración de flota consistente desde la entrada en servicio. Esta decisión puede establecer una relación extendida para mantenimiento, bases de datos, reparaciones y actualizaciones. Una configuración de flota común también puede simplificar el soporte operativo durante la vida útil de la aeronave. La estructura del acuerdo ayuda a explicar por qué las posiciones linefit tienen valor más allá de una selección inicial del sistema.
El retrofit es la categoría de configuración de más rápido crecimiento, con una CAGR del 6,91% hasta 2031. Las aeronaves más antiguas pueden necesitar actualizaciones para cumplir con los requisitos de navegación, mejorar las capacidades de la cabina o extender la vida útil. Los operadores de aeronaves de negocios también actualizan la aviónica para mantener la utilidad de la aeronave y el valor de reventa. Universal Avionics, Collins Aerospace y Garmin abordan diferentes partes del mercado de actualización con soluciones de retrofit certificadas. El G5000H de Garmin fue seleccionado en diciembre de 2025 para modernizar 24 helicópteros UH-60L Black Hawk de la Fuerza Aérea Brasileña. El trabajo de retrofit puede estar protegido por la ingeniería específica de la aeronave y los requisitos de certificación de tipo suplementario.
Por Tipo de Instalación: la Redundancia se Vuelve Más Importante para las Operaciones Avanzadas
Las configuraciones de FMS dual o triple redundante representaron el 58,33% de los ingresos del mercado en 2025. Estos sistemas utilizan múltiples unidades para proporcionar continuidad en caso de que falle una. La redundancia es importante para las aeronaves que realizan procedimientos de navegación avanzados y necesitan una guía de vuelo confiable. También respalda el caso de seguridad para los sistemas con funciones más automatizadas. La configuración es, por tanto, común en las aeronaves comerciales y otras plataformas con requisitos operativos exigentes.
Las configuraciones dual o triple redundante también fueron el tipo de instalación de más rápido crecimiento, con una CAGR del 7,38% durante el período de pronóstico. Los procedimientos de aproximación RNP AR requieren una alta precisión de navegación, lo que aumenta la importancia de la supervisión cruzada y la tolerancia a fallos. Las configuraciones de FMS simple siguen siendo relevantes en aeronaves de pistón más pequeñas, turbohélices y jets de negocios ligeros donde el peso y el costo son más importantes. Las aeronaves de movilidad aérea urbana pueden necesitar sistemas de navegación e inerciales redundantes para respaldar el vuelo seguro continuo y el aterrizaje. La selección del sistema dual de Safran para Eve Air Mobility refleja esta necesidad de una arquitectura de navegación resiliente.
Análisis Geográfico
América del Norte mantuvo el 33,16% de los ingresos regionales de 2025. La región combina una gran actividad de fabricación de aeronaves, importantes proveedores de aviónica y el programa de modernización FAA NextGen. El trabajo NextGen de la FAA respalda las actualizaciones de navegación, comunicación e intercambio de información en todo el sistema de espacio aéreo nacional. Este entorno respalda las actualizaciones de aeronaves y la actividad relacionada con el software de gestión de vuelo.
Europa fue la segunda área regional más grande en el mercado de sistemas de gestión de vuelo. Los centros de producción de Airbus en Toulouse, Hamburgo y Sevilla respaldan la base de fabricación de aeronaves de la región. Las normas del espacio aéreo europeo también exigen capacidades de navegación basada en el rendimiento en las operaciones elegibles. El Reglamento 2025/520 extiende los requisitos de RNP 4 a las operaciones oceánicas y continentales remotas especificadas. Estas normas pueden respaldar la demanda de retrofit y actualizaciones de software.
Se proyecta que Asia-Pacífico registre una CAGR del 8,82% hasta 2031, la tasa de crecimiento regional más rápida en el mercado de sistemas de gestión de vuelo. Airbus pronostica un crecimiento anual del tráfico de pasajeros del 4,4% para la región hasta 2044. India, China y el Sudeste Asiático son importantes porque están expandiendo las flotas comerciales y las redes de transporte aéreo. India también ha atraído importantes compromisos de servicio de aviónica para grandes flotas de la familia A320. China ha desarrollado un sistema doméstico de planificación de vuelo para la aviación civil, lo que apunta a una trayectoria tecnológica a largo plazo diferente en el país.
América del Sur tuvo una base de demanda del mercado de sistemas de gestión de vuelo más pequeña pero diferenciada en 2025. Brasil respalda la actividad regional a través del trabajo de aviación militar y el desarrollo de plataformas de movilidad aérea urbana. Las necesidades de flota de fuselaje ancho, el desarrollo de infraestructura y el perfil de antigüedad de las aeronaves en operación configuran la demanda en Oriente Medio y África. La implementación de la navegación basada en el rendimiento sigue por debajo del promedio global en partes de la región, lo que crea una oportunidad de cumplimiento normativo a largo plazo a medida que avanzan las inversiones en espacio aéreo y aeropuertos.

Panorama Competitivo
El mercado de sistemas de gestión de vuelo está moderadamente consolidado entre los grandes proveedores de aviónica. Honeywell International Inc., Thales Group y RTX Corporation ocupan posiciones sólidas en los programas de instalación de fábrica para aviación comercial. Su ventaja competitiva se deriva de la experiencia en certificación, las relaciones establecidas con los fabricantes de aeronaves y la capacidad de dar soporte a los sistemas a lo largo de prolongados ciclos de vida operativos. Una selección de instalación de fábrica puede generar una relación de posventa a largo plazo a través de reparaciones, mantenimiento, actualizaciones de software y servicios de datos. Esta estructura dificulta que un nuevo proveedor reemplace un sistema principal instalado y hace que la competencia por los programas de aeronaves sea más importante que una venta de equipos puntual.
El mercado de sistemas de gestión de vuelo también ofrece oportunidades en la modernización militar, los sistemas de actualización y la navegación para movilidad aérea urbana. El contrato de Curtiss-Wright para la computadora de misión del C-17 demuestra cómo la contratación de arquitectura abierta puede generar oportunidades junto a los proveedores de defensa tradicionales. Garmin y Universal Avionics atienden la demanda de actualización con sistemas certificados y modulares para distintas categorías de aeronaves. La adquisición por parte de Safran de las actividades de control de vuelo y actuación de Collins Aerospace en julio de 2025 amplió su conjunto de capacidades en sistemas de vuelo. La transacción puede respaldar ofertas integradas en controles de vuelo, navegación y sistemas relacionados. Dado que no se proporcionó una cuota de mercado combinada para las empresas líderes, la información disponible respalda una descripción de mercado moderadamente concentrado, en lugar de altamente concentrado.
Líderes de la Industria de Sistemas de Gestión de Vuelo
Honeywell International Inc.
Thales Group
RTX Corporation
Garmin Ltd.
GE Aerospace (General Electric Company)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Safran Electronics & Defense fue seleccionada por Eve Air Mobility, una subsidiaria de Embraer, para suministrar sistemas de navegación inercial híbrida SkyNaute duales para sus aeronaves eVTOL. Los sistemas utilizan tecnología de giroscopio de cristal HRG para mantener la continuidad de la navegación en entornos urbanos con degradación de GNSS.
- Abril de 2026: Airbus fusionó Navblue con Skywise para formar una entidad de operaciones digitales unificada que conecta aproximadamente 12.000 aeronaves a nivel mundial, compitiendo con los fabricantes de equipos originales de aviónica en los mercados de optimización de gestión de vuelo y software para aerolíneas.
- Febrero de 2026: The Boeing Company recibió un contrato de la Fuerza Aérea de los EE. UU. para diseñar y modernizar la cabina de vuelo del C-17 Globemaster III. Curtiss-Wright fue posteriormente seleccionada para suministrar computadoras de misión alineadas con MOSA bajo un contrato con un valor estimado de vida útil superior a 400 millones de USD.


Alcance del Informe Global del Mercado de Sistemas de Gestión de Vuelo
Un sistema de gestión de vuelo (FMS) es un sistema informático central a bordo de las aeronaves modernas. Automatiza la planificación del vuelo, la navegación multisensor y la optimización del rendimiento. El sistema reduce significativamente la carga de trabajo de la tripulación al calcular trayectorias de vuelo laterales y verticales precisas, gestionar el consumo de combustible y sincronizarse con el piloto automático.
El mercado de sistemas de gestión de vuelo está segmentado por componente, tipo de aeronave, configuración, tipo de instalación y geografía. Por componente, el mercado está segmentado en hardware y software. Por tipo de aeronave, el mercado está segmentado en aviación comercial, aviación militar, aviación general, sistemas aéreos no tripulados (UAS) y movilidad aérea urbana (UAM). Por configuración, el mercado está segmentado en linefit y retrofit. Por tipo de instalación, el mercado está segmentado en FMS simple y FMS dual/triple redundante. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de sistemas de gestión de vuelo en los principales países de las diferentes regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
| Hardware | Computadora de Gestión de Vuelo (FMC) |
| Unidad de Visualización y Control (CDU) | |
| Unidad de Visualización Visual (VDU) | |
| Software |
| Aeronaves Comerciales | Pasillo Único |
| Fuselaje Ancho | |
| Jets Regionales | |
| Aeronaves Militares | Combate |
| Transporte | |
| Misión Especial | |
| Helicópteros | |
| Aviación General | Jets de Negocios |
| Pistón y Turbohélices | |
| Helicópteros Comerciales | |
| Sistemas Aéreos No Tripulados (UAS) | Civil y Comercial |
| Defensa y Gobierno | |
| Movilidad Aérea Urbana (MAU) |
| Line-fit |
| Retrofit |
| Sistema de Gestión de Vuelo Simple |
| Sistema de Gestión de Vuelo de Doble/Triple Redundancia |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Componente | Hardware | Computadora de Gestión de Vuelo (FMC) | |
| Unidad de Visualización y Control (CDU) | |||
| Unidad de Visualización Visual (VDU) | |||
| Software | |||
| Por Tipo de Aeronave | Aeronaves Comerciales | Pasillo Único | |
| Fuselaje Ancho | |||
| Jets Regionales | |||
| Aeronaves Militares | Combate | ||
| Transporte | |||
| Misión Especial | |||
| Helicópteros | |||
| Aviación General | Jets de Negocios | ||
| Pistón y Turbohélices | |||
| Helicópteros Comerciales | |||
| Sistemas Aéreos No Tripulados (UAS) | Civil y Comercial | ||
| Defensa y Gobierno | |||
| Movilidad Aérea Urbana (MAU) | |||
| Por Instalación | Line-fit | ||
| Retrofit | |||
| Por Tipo de Instalación | Sistema de Gestión de Vuelo Simple | ||
| Sistema de Gestión de Vuelo de Doble/Triple Redundancia | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Italia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de sistemas de gestión de vuelo?
La producción de aeronaves comerciales, las necesidades de eficiencia de combustible, los requisitos de navegación basada en el rendimiento y las funciones de aeronaves conectadas respaldan la demanda de nuevos sistemas y actualizaciones.
¿Qué componente crece más rápido?
El software es el componente de más rápido crecimiento, con una CAGR proyectada del 7,41% hasta 2031, mientras que el hardware mantuvo una participación del 65,78% en 2025.
¿Qué categoría de aeronaves tiene las mejores perspectivas de crecimiento?
Se proyecta que la movilidad aérea urbana (UAM) sea la categoría de aeronaves de más rápido crecimiento, con una CAGR del 10,84% hasta 2031.
¿Por qué están aumentando las instalaciones de retrofit?
La demanda de retrofit está respaldada por el envejecimiento de las aeronaves, las necesidades de cumplimiento normativo en navegación, la extensión de la vida útil en servicio y la modernización de cabinas, con una CAGR proyectada del 6,91% hasta 2031.
¿Qué región crece más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,82% hasta 2031, respaldada por la expansión de flotas comerciales en India, China y el Sudeste Asiático.
¿Qué limita la adopción de sistemas avanzados de gestión de vuelo?
Los retrasos en la entrega de aeronaves y el tiempo necesario para certificar sistemas de aviónica con ciberseguridad pueden aplazar las instalaciones y el despliegue de nuevos programas.
Última actualización de la página el:



