
Tamaño y Participación del Mercado de Fabricación de Aviación
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 697.54 Mil millones de dólares |
| Tamaño del Mercado (2031) | 859.66 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.27 % |
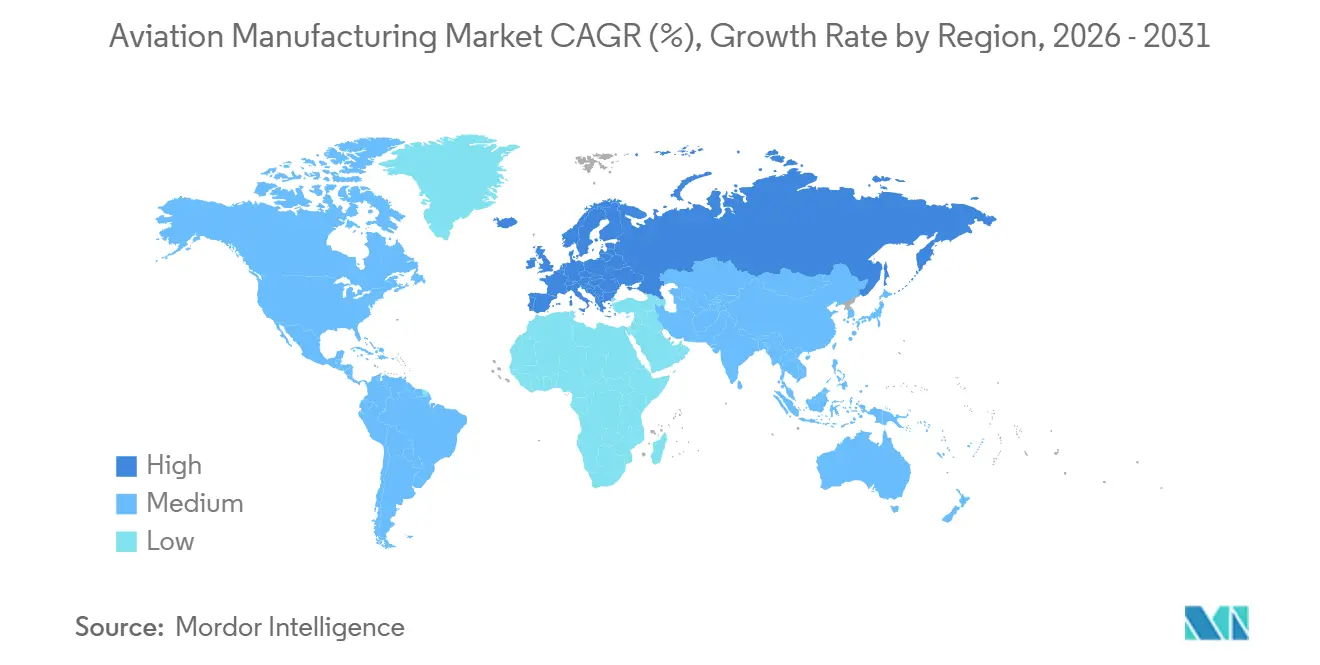
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | América del Norte |
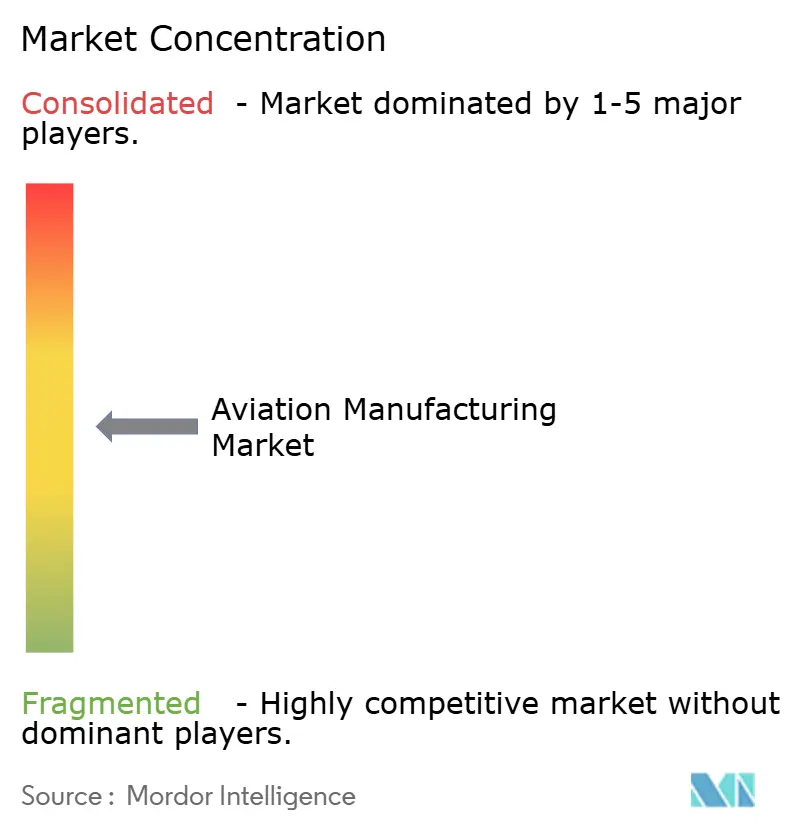
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fabricación de Aviación por Mordor Intelligence
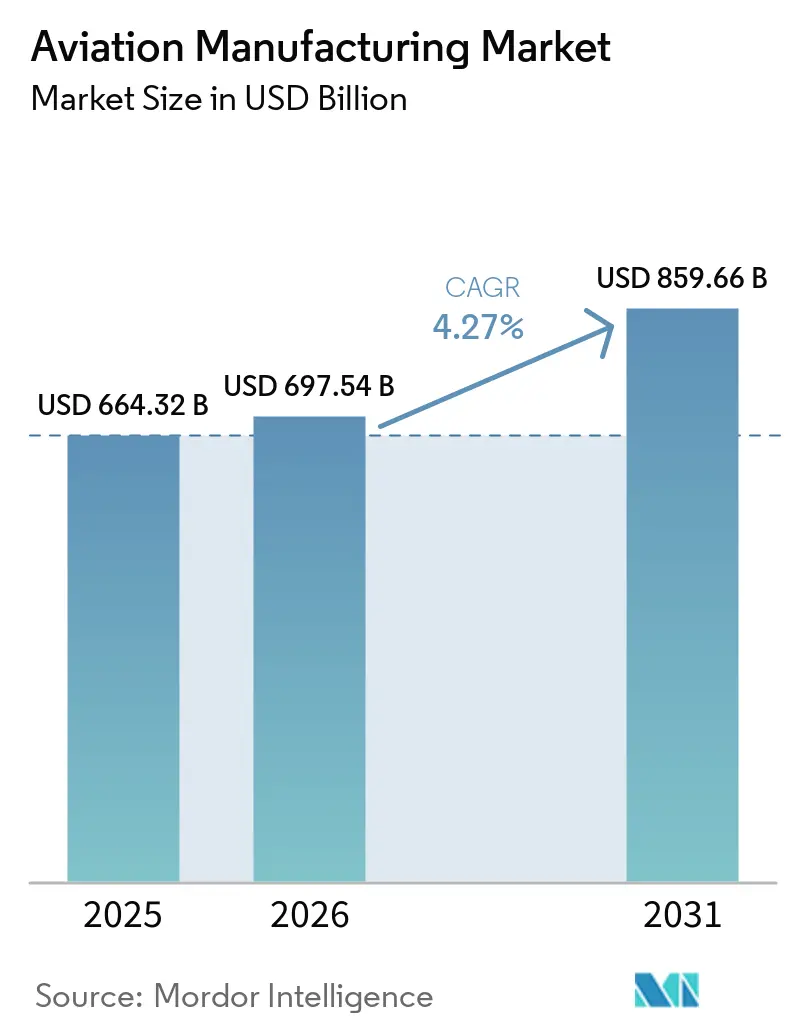
El tamaño del mercado de fabricación de aviación fue valorado en 664,32 mil millones de USD en 2025 y se prevé que crezca desde 697,54 mil millones de USD en 2026 hasta 859,66 mil millones de USD en 2031, a un CAGR del 4,27% durante 2026-2031. La renovación de flotas comerciales, la modernización de la defensa y las amplias iniciativas de digitalización anclan las perspectivas a corto y medio plazo, mientras que la fabricación aditiva y la adopción de materiales compuestos posicionan al sector para ganancias de eficiencia a largo plazo. La preferencia de las aerolíneas por modelos de fuselaje estrecho eficientes en combustible sostiene grandes carteras de pedidos y estabiliza la planificación de producción a pesar de la persistente fricción en la cadena de suministro. Al mismo tiempo, los incentivos de relocalización en América del Norte y Europa impulsan ecosistemas de componentes localizados que reducen la exposición a perturbaciones logísticas y riesgos geopolíticos. El aumento del gasto en defensa en la OTAN y el Indo-Pacífico complementa la demanda civil, permitiendo que el mercado de fabricación de aviación equilibre las tendencias cíclicas de pasajeros con los ciclos de adquisición militar plurianuales.
Conclusiones Clave del Informe
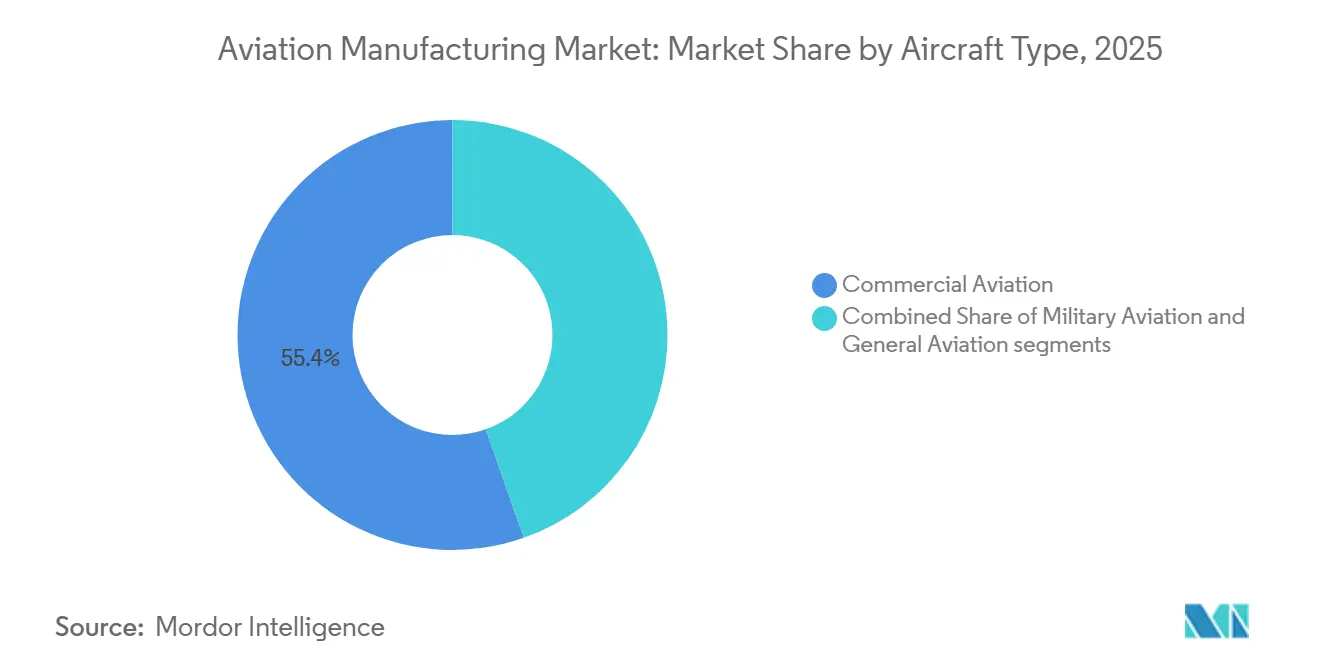
- Por tipo de aeronave, las plataformas de aviación comercial capturaron el 55,38% de la cuota del mercado de fabricación de aviación en 2025, mientras que se prevé que la aviación militar crezca a un CAGR del 6,79% hasta 2031.
- Por componente, las estructuras de célula representaron el 43,58% del mercado de fabricación de aviación en 2025, y se prevé que los sistemas de aviónica y control de vuelo crezcan a un CAGR del 6,28% hasta 2031.
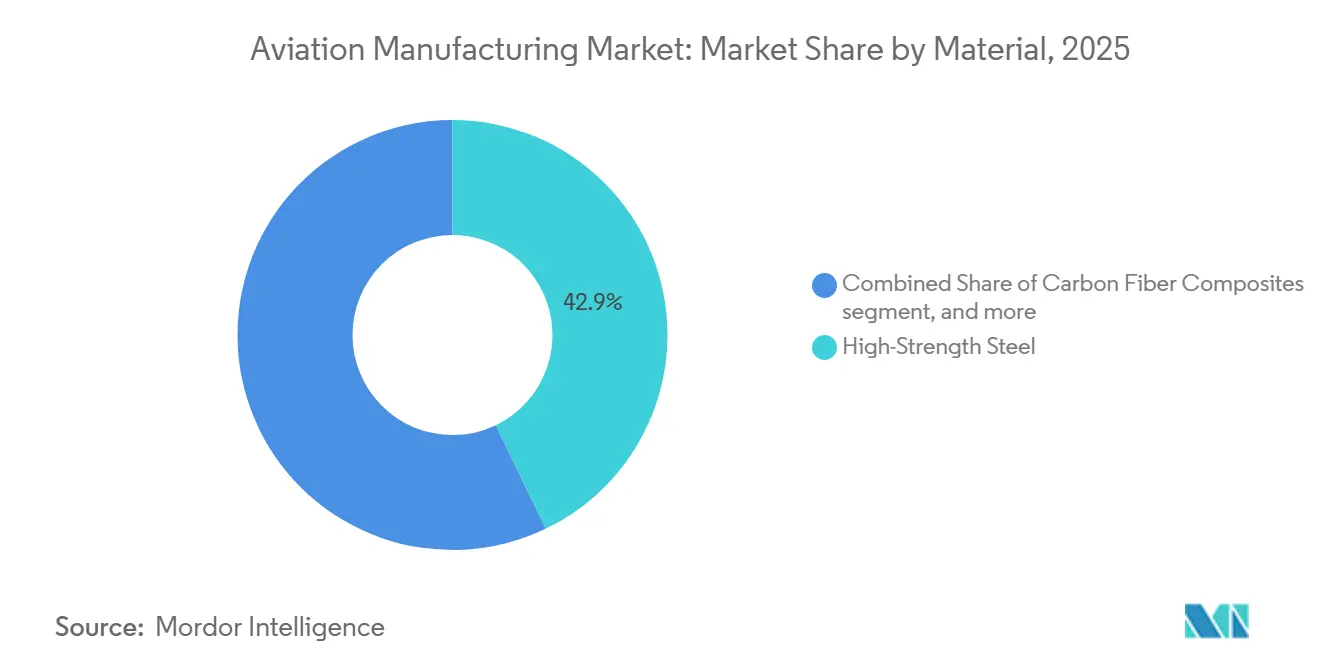
- Por material, los aceros de alta resistencia representaron el 42,87% de la cuota del mercado de fabricación de aviación en 2025; se proyecta que los compuestos de fibra de carbono crezcan a un CAGR del 7,38% hasta 2031.
- Por geografía, América del Norte representó el 40,99% del mercado de fabricación de aviación en 2025, mientras que se prevé que Europa crezca a un CAGR del 5,92% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de fabricación aditiva para piezas estructurales | +1.40% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Recuperación del transporte aéreo comercial y expansión de flotas | +1.20% | Global, con mayor fuerza en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Programas de modernización de flotas del sector defensa | +1.10% | América del Norte, Europa, Indo-Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento de flotas de aerolíneas en mercados emergentes | +0.90% | Núcleo en Asia-Pacífico, con expansión hacia Oriente Medio, África y América Latina | Mediano plazo (2–4 años) |
| Demanda sostenida de aeronaves de próxima generación eficientes en combustible | +0.80% | Global, liderado por América del Norte y Europa | Medio plazo (2–4 años) |
| Incentivos de relocalización de la cadena de suministro en EE. UU./UE | +0.60% | América del Norte y Europa | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Recuperación del Transporte Aéreo Comercial y Expansión de Flotas
El tráfico mundial de pasajeros se recuperó al 94,10% de los niveles de 2019 para diciembre de 2024, lo que llevó a las aerolíneas a acelerar la renovación de flotas con aviones más nuevos y eficientes en combustible que reducen la exposición a los costos de energía al tiempo que cumplen con límites de emisiones más estrictos.[1] Las aerolíneas prefieren familias de fuselaje estrecho como el B737 MAX y el A320neo, utilizando redes de punto a punto de alta frecuencia que aumentan la utilización de las aeronaves y comprimen los costos unitarios. Las aerolíneas de bajo costo (LCC) continúan expandiendo el servicio a ciudades secundarias, impulsando una demanda incremental de plataformas de 100 a 220 asientos, muy adecuadas para rutas de baja densidad. Las ranuras de entrega siguen siendo escasas durante la década, lo que preserva el poder de fijación de precios para los contratistas principales. Estas dinámicas refuerzan colectivamente la trayectoria de crecimiento a corto plazo del mercado de fabricación de aeronaves.
Programas de Modernización de Flotas del Sector Defensa
Para el ejercicio fiscal 2025, las asignaciones presupuestarias de los Estados Unidos destinaron 61,2 mil millones de USD a la adquisición de aeronaves.[2] Las iniciativas europeas como el Sistema de Combate Aéreo del Futuro (FCAS, por sus siglas en inglés) canalizan 8 mil millones de EUR (9,36 mil millones de USD) hacia la I+D colaborativa, impulsando capacidades de sigilo, fusión de sensores y operaciones en equipo con vehículos no tripulados, elevando así la complejidad de las plataformas y el valor del mercado posventa. Los aliados de la región Asia-Pacífico aceleran las adquisiciones de cazas polivalentes y aeronaves de patrulla marítima para contrarrestar las amenazas de seguridad en evolución. La modernización se extiende más allá de los nuevos fuselajes hacia actualizaciones de aviónica a mitad de vida útil, guerra electrónica (GE) y propulsión, que prolongan la vida en servicio y diversifican los ingresos para los proveedores de primer y segundo nivel. La contribución de la defensa proporciona un amortiguador estratégico que estabiliza el mercado de fabricación de aeronaves durante los ciclos bajos del sector civil.
Adopción de Fabricación Aditiva para Piezas Estructurales
El caso de éxito de la tobera de combustible LEAP de General Electric, que reduce 20 subconjuntos en una sola unidad impresa, demuestra las ventajas de costo y peso de la fabricación aditiva.[3] Los contratistas principales están pilotando soportes, conductos y superficies de control impresos en 3D, reduciendo el desperdicio de materia prima y comprimiendo los plazos de entrega. Las vías regulatorias para piezas impresas han madurado, con la FAA y la EASA emitiendo directrices que acortan los plazos de certificación para geometrías calificadas, acelerando un despliegue más amplio. Los proveedores pueden localizar la producción a medida que los sistemas de deposición por lecho de polvo y energía dirigida escalan, mitigando el riesgo logístico y apoyando los objetivos de relocalización. A largo plazo, la adopción de la fabricación aditiva elevará la línea base de productividad del mercado de fabricación de aviación.
Crecimiento de Flotas de Aerolíneas en Mercados Emergentes
El tráfico doméstico de la India aumentó un 7,6% en 2024, lo que llevó a aerolíneas como IndiGo a ordenar más de 1.000 aviones para entrega hasta 2030.[4] Las aerolíneas chinas se centran en la expansión doméstica bajo la estrategia de doble circulación, adquiriendo aeronaves de pasillo único que se adaptan a las limitadas franjas horarias aeroportuarias y ofrecen un alto rendimiento. Los centros de conexión de Oriente Medio aprovechan su neutralidad geográfica para captar tráfico de conexión, impulsando una demanda dual de flotas de fuselaje estrecho y ancho que alimentan redes de sexta libertad. Estas regiones favorecen configuraciones de cabina simplificadas y un alto rendimiento en puntualidad, lo que incentiva a los fabricantes de equipos originales (OEM) a perfeccionar diseños de alta utilización. El creciente poder adquisitivo en las ciudades secundarias amplía la base de mercado potencial de la aviación, aumentando la escala a largo plazo del mercado de fabricación de aeronaves.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios volátiles de materias primas de grado aeroespacial | -0.70% | Global, más elevado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Largos ciclos de certificación y cumplimiento normativo | -0.50% | Global, con especial impacto en nuevos participantes | Largo plazo (≥ 4 años) |
| Escasez de mano de obra calificada en mecanizado avanzado | -0.40% | Global, con presión notable en América del Norte y Europa | Mediano plazo (2–4 años) |
| Aumento de los costos de cumplimiento de ciberseguridad en líneas de producción digitalizadas | -0.30% | Global, agudo en las bases de proveedores de segundo nivel de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Precios Volátiles de Materias Primas de Grado Aeroespacial
Los precios al contado del aluminio subieron un 17,40% en 2025 en medio de restricciones de fundición impulsadas por los costos energéticos, mientras que el suministro de titanio se tensó tras las sanciones que perturbaron las exportaciones rusas. Los contratistas principales utilizan coberturas a largo plazo; sin embargo, los proveedores más pequeños de segundo nivel enfrentan una compresión de márgenes que los obliga a consolidarse o a salir del mercado. Los OEM responden con doble abastecimiento, circuitos de reciclaje de chatarra y sustituciones de diseño que reducen el uso de metales costosos mediante la integración de materiales compuestos donde resulta estructuralmente viable. Las cláusulas de escalada dinámica de contratos se han convertido en estándar; sin embargo, la volatilidad persistente continúa restando impulso al crecimiento a corto plazo en el mercado de fabricación de aeronaves.
Largos Ciclos de Certificación y Cumplimiento Normativo
La revisión de 20 meses para el retorno al servicio del B737 MAX ilustró los rigurosos regímenes de prueba requeridos para los sistemas críticos de vuelo. Las soluciones novedosas de propulsión o autonomía enfrentan incertidumbre adicional porque los marcos armonizados siguen siendo incompletos entre la FAA, la EASA y la CAAC. La documentación duplicada, las sesiones en simulador y las campañas de vuelo de prueba extienden el tiempo de comercialización entre tres y cinco años en relación con los ciclos de productos de consumo, retrasando la captación de ingresos. Los nuevos participantes con capital limitado encuentran estos obstáculos particularmente desalentadores, amortiguando el dinamismo competitivo dentro del mercado de fabricación de aviación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Aeronave:
La Escala Comercial se Encuentra con el Impulso MilitarLa aviación comercial retuvo el 55,38% de la cuota del mercado de fabricación de aviación en 2025, subrayando su dominio a pesar de los persistentes obstáculos en los viajes internacionales. Las aerolíneas prefieren familias de fuselaje estrecho como el B737 MAX y el A320neo, que ofrecen alta utilización en redes de punto a punto, mientras que las conversiones de carga añaden resiliencia a medida que el comercio electrónico eleva los rendimientos del flete. La escasez en la cadena de suministro en torno a motores y aeroestructuras continúa limitando la producción mensual, lo que lleva a Boeing a integrar Spirit AeroSystems para mejorar el control de calidad y reducir el riesgo de calendario. La demanda de fuselaje ancho sigue siendo moderada porque las aerolíneas valoran la flexibilidad de capacidad, aunque las relajaciones de las cláusulas de alcance permiten que los aviones regionales más grandes penetren en rutas principales, ampliando las series de producción para los OEM secundarios. El mayor escrutinio regulatorio tras la recertificación del B737 MAX extiende los plazos de desarrollo y refuerza la confianza de los operadores mediante protocolos de validación más rigurosos.
Se proyecta que la aviación militar se expanda a un CAGR del 6,79% hasta 2031, a medida que los puntos de conflicto geopolítico en Europa del Este, el Indo-Pacífico y Oriente Medio impulsan esfuerzos de modernización de flotas que enfatizan la versatilidad polivalente. Programas como el F-35, con un valor de vida útil que supera los 400 mil millones de USD, canalizan estructuras de materiales compuestos, controles de vuelo digitales y motores eficientes en combustible de plataformas civiles hacia aplicaciones de sigilo y guerra electrónica que redefinen la doctrina del poder aéreo. La cooperación internacional, ejemplificada por el Sistema de Combate Aéreo del Futuro (FCAS), distribuye las cargas de I+D e incorpora la participación industrial doméstica en los países socios. Los activos no combatientes, incluidos los aviones cisterna y de transporte, experimentan una adquisición constante a medida que la resiliencia logística se convierte en una prioridad estratégica. Al mismo tiempo, el apoyo de crédito a la exportación ayuda a los contratistas principales a convertir el éxito doméstico en ventas militares al exterior (FMS). El volumen civil de aviones comerciales y la aceleración de la cartera de pedidos de defensa posicionan el segmento de tipo de aeronave como un motor dual para el crecimiento del mercado de fabricación de aviación durante la década.

Por Componente:
Los Sistemas de Aviónica Anclan la Migración DigitalLas estructuras de célula representaron el 43,58% de la cuota del mercado de fabricación de aviación en 2025, impulsadas por la demanda continua de fuselajes y alas que escalan directamente con el volumen de entregas. Los OEM de motores navegan un cambio estructural hacia acuerdos de pago por hora de vuelo, convirtiendo las ventas iniciales en ingresos de servicio recurrentes que vinculan a los operadores a marcos de mantenimiento a largo plazo. Los sistemas de aviónica y control de vuelo están preparados para expandirse a un CAGR del 6,28%, superando a otros componentes a medida que las aerolíneas digitalizan las operaciones y los reguladores exigen actualizaciones de equipos para modernizar el tráfico aéreo.
Los proveedores de interiores de cabina rediseñan galerías y lavabos para minimizar los puntos de contacto preservando la densidad. Los sistemas de control ambiental y las unidades de potencia auxiliar (APU) están migrando de sistemas de sangría neumática a arquitecturas eléctricas que reducen el consumo de combustible. Los fabricantes de trenes de aterrizaje aprovechan conjuntos de sensores y análisis predictivos para optimizar los intervalos de revisión. A medida que los operadores modernizan las cabinas de mando con enlaces de datos en tiempo real y funciones de piloto automático mejoradas, los ingresos de aviónica aumentan, profundizando la transformación digital que recorre el mercado de fabricación de aviación.
Por Material:
La Adopción de Materiales Compuestos Desafía a las Aleaciones TradicionalesLos aceros de alta resistencia convencionales y las aleaciones afines aún representaban el 42,87% de la cuota del mercado de fabricación de aviación en 2025, un testimonio de las cadenas de suministro consolidadas, la maquinabilidad probada y las posiciones de costo favorables para estructuras no primarias. El aluminio sigue siendo el material principal del fuselaje debido a los ecosistemas de reparación maduros, mientras que el titanio ocupa los nichos de la sección caliente del motor y el tren de aterrizaje de alta carga gracias a su superior tolerancia al calor. Se prevé que los compuestos de fibra de carbono registren un CAGR del 7,38% a medida que los OEM buscan ahorros de peso que se traducen directamente en reducciones de costos de combustible y extensiones de alcance.
Las celdas de colocación robótica de fibra y los procesos de curado fuera de autoclave reducen los costos de las piezas de materiales compuestos, ampliando los casos de uso viables más allá de los revestimientos de alas y los estabilizadores verticales. Sin embargo, persisten las preocupaciones sobre la complejidad de inspección y la reparabilidad, particularmente para las aerolíneas de nivel inferior en regiones emergentes con infraestructura de mantenimiento, reparación y revisión (MRO) limitada. Las soluciones de reciclaje como la pirólisis y la despolimerización química avanzan en respuesta a los crecientes mandatos de fin de vida útil. Las compensaciones de materiales continuarán dando forma a las decisiones de diseño, reforzando el carácter multimaterial del mercado de fabricación de aviación.
Análisis Geográfico
Mercado de Fabricación de Aviación en América del Norte
América del Norte comandó el 40,82% de la cuota del mercado de fabricación de aviación en 2025, sostenida por la escala de Boeing, una extensa red de contratistas de defensa y una sólida capacidad de mantenimiento, reparación y revisión (MRO). Las facilidades de crédito a la exportación federales y los canales de ventas militares al exterior (FMS) amplían el alcance internacional, mientras que los incentivos de relocalización doméstica apoyan la localización de componentes. Canadá aporta fortaleza en nichos de aeronaves regionales y aviones de negocios, liderada por los programas de Bombardier que mantienen bases de clientes leales a pesar de la presión competitiva.
Mercado de Fabricación de Aviación en Europa
Se prevé que Europa registre un CAGR del 5,92% hasta 2031 a medida que Airbus expande las líneas de ensamblaje de fuselaje estrecho y las políticas de autonomía estratégica de la UE canalizan fondos de I+D hacia proveedores autóctonos.[5] Las plataformas de defensa colaborativas como el FCAS impulsan el intercambio tecnológico transfronterizo y profundizan la integración industrial. Las competencias en motores de Alemania, la experiencia en aviónica de Francia y la especialización en aeroestructuras de Italia refuerzan colectivamente la autosuficiencia regional. El Reino Unido aprovecha los vínculos globales de suministro mientras navega la divergencia regulatoria posterior al Brexit.
Mercado de Fabricación de Aviación en Asia-Pacífico y Oriente Medio
Asia-Pacífico registra el crecimiento absoluto de la demanda más dinámico, impulsado por el aumento de los ingresos disponibles, la ampliación de la capacidad aeroportuaria y las políticas gubernamentales favorables a la aviación. La expansión de la red doméstica de China sustenta grandes pedidos de aeronaves de pasillo único, mientras que el sector de Aviación en India se beneficia del compromiso de las aerolíneas con importantes carteras de pedidos pendientes, posicionando al subcontinente como un futuro centro de ensamblaje. Japón y Corea del Sur mantienen exportaciones de subsistemas de alto valor, y Singapur consolida su liderazgo regional en MRO. Al mismo tiempo, las aerolíneas del Golfo en Oriente Medio aprovechan su posicionamiento estratégico en la encrucijada geográfica, adquiriendo aeronaves de fuselaje ancho de largo alcance e invirtiendo en centros de revisión locales que se integran en el ecosistema más amplio del mercado de fabricación de aviación.
Panorama Competitivo
La fabricación de aeronaves comerciales sigue siendo un duopolio, con Boeing y Airbus controlando una cuota mayoritaria de los pedidos mundiales de aviones de gran tamaño. Esta concentración otorga economías de escala y poder de negociación, pero deja a los OEM vulnerables a contratiempos de certificación o problemas de calidad específicos de programas. Los mercados de defensa están más fragmentados: Lockheed Martin, Northrop Grumman y BAE Systems lideran los programas de cazas, mientras que Embraer, Saab y Korea Aerospace Industries abastecen los nichos de ataque ligero y entrenadores.
Las alianzas estratégicas proliferan a medida que los proveedores comparten el riesgo de I+D. Entre los ejemplos se incluyen la asociación CFM de GE y Safran para el demostrador de ventilador abierto RISE y los acuerdos de Rolls-Royce con empresas emergentes en propulsión híbrido-eléctrica. Las plataformas de gemelo digital y los análisis de mantenimiento predictivo diferencian las ofertas de servicio, inclinando la preferencia de los operadores hacia los OEM que garantizan una alta fiabilidad de despacho. La fabricación aditiva, el dominio de los materiales compuestos y la experiencia en ciberseguridad de aviónica emergen como vectores competitivos que dan forma a las decisiones de adquisición. Con el tiempo, la convergencia tecnológica probablemente redibujará los límites tradicionales de la cadena de valor dentro del mercado de fabricación de aviación.
Líderes de la Industria de Fabricación de Aviación
-
Airbus SE
-
The Boeing Company
-
Lockheed Martin Corporation
-
RTX Corporation
-
General Electric Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fabricación de Aviación Empresas cubiertas en este informe
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- RTX Corporation
- General Electric Company
- Rolls-Royce Holdings plc
- Safran SA
- Northrop Grumman Coporation
- Embraer S.A.
- Leonardo S.p.A.
- Bombardier Inc.
- Saab AB
- Mitsubishi Heavy Industries, Ltd.
- Hindustan Aeronautics Ltd.
- Kawasaki Heavy Industries, Ltd.
- AVIC SAC Commercial Aircraft Company Ltd. (Aviation Industry Corporation of China)
- Israel Aerospace Industries Ltd.
- Korea Aerospace Industries, Ltd.
- GKN Aerospace Services Limited (Melrose Industries plc)
- Eaton Corporation plc
- Parker-Hannifin Corporation
- Honeywell International Inc.
- Singapore Technologies Engineering Ltd.
Desarrollos recientes de la industria en Mercado de Fabricación de Aviación
- Octubre de 2026: India emitió una licitación para 60 aeronaves de transporte mediano, con un valor de contrato estimado de 10,5 mil millones de USD. El programa tiene como objetivo fortalecer la flota de transporte de la Fuerza Aérea India y reemplazar aeronaves envejecidas. Cinco empresas indias, a saber, Tata Advanced Systems Limited (TASL), Mahindra Group, Adani Defence & Aerospace, Hindustan Aeronautics Limited (HAL) y Reliance Defence, compiten por el contrato. Se espera que estas empresas se asocien con fabricantes internacionales de aeronaves.
- Septiembre de 2025: Honeywell amplió su colaboración con PT Garuda Maintenance Facility Aero Asia Tbk (GMF), el principal proveedor de mantenimiento, reparación y revisión (MRO) de aeronaves de Indonesia. La asociación ampliada incluye un programa de suministro de piezas APU 131-9A/B y 331-350 de tres años y un programa de reparación a tarifa plana de tres años para las unidades reemplazables en línea (LRU) de la línea APU 331-350, proporcionado exclusivamente a GMF.
- Agosto de 2025: La unidad Pratt & Whitney de RTX recibió un contrato modificado de 2,8 mil millones de USD para la producción de motores F135. El contrato apoya la fabricación de motores para los aviones F-35 de Lockheed Martin, sirviendo tanto al programa estadounidense de Avión de Combate Conjunto (JSF) como a clientes internacionales.
- Agosto de 2025: LOT Polish Airlines seleccionó los sistemas avanzados de aviónica de Honeywell para sus 13 nuevos aviones B737 MAX. Las aeronaves entrarán en servicio en 2026 y contarán con las tecnologías de Honeywell para mejorar la conciencia situacional del piloto y apoyar las operaciones de vuelo.
Alcance del Informe del Mercado Global de Fabricación de Aviación
El mercado de fabricación de aviación abarca la producción de aeronaves comerciales, militares y de aviación general, así como sus componentes y sistemas. El mercado se beneficia de una demanda geográficamente diversificada en Europa y Asia-Pacífico.
El mercado de fabricación de aviación está segmentado por tipo de aeronave, componente, material y geografía. Por tipo de aeronave, el mercado se segmenta en aviación comercial, aviación militar y aviación general. Por componente, el mercado se segmenta en estructuras de célula, sistemas de propulsión, sistemas de aviónica y control de vuelo, módulos de cabina e interiores, tren de aterrizaje y actuación, y otros componentes. Por material, el mercado se segmenta en aleaciones de aluminio, compuestos de fibra de carbono, aleaciones de titanio, acero de alta resistencia y otros materiales. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de fabricación de aviación en los principales países de las diferentes regiones. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Aviación Comercial | Aeronaves de Fuselaje Estrecho |
| Aeronaves de Fuselaje Ancho | |
| Aviones Regionales | |
| Aviación Militar | Aeronaves de Combate |
| Aeronaves No Combatientes | |
| Helicópteros | |
| Aviación General | Aviones de Negocios |
| Aeronaves Turbohélice | |
| Aeronaves de Pistón | |
| Helicópteros |
| Estructuras de Célula |
| Sistemas de Propulsión |
| Sistemas de Aviónica y Control de Vuelo |
| Módulos de Cabina e Interior |
| Tren de Aterrizaje y Actuación |
| Otros Componentes |
| Aleaciones de Aluminio |
| Compuestos de Fibra de Carbono |
| Aleaciones de Titanio |
| Aceros de Alta Resistencia |
| Otros Materiales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Tipo de Aeronave | Aviación Comercial | Aeronaves de Fuselaje Estrecho | |
| Aeronaves de Fuselaje Ancho | |||
| Aviones Regionales | |||
| Aviación Militar | Aeronaves de Combate | ||
| Aeronaves No Combatientes | |||
| Helicópteros | |||
| Aviación General | Aviones de Negocios | ||
| Aeronaves Turbohélice | |||
| Aeronaves de Pistón | |||
| Helicópteros | |||
| Por Componente | Estructuras de Célula | ||
| Sistemas de Propulsión | |||
| Sistemas de Aviónica y Control de Vuelo | |||
| Módulos de Cabina e Interior | |||
| Tren de Aterrizaje y Actuación | |||
| Otros Componentes | |||
| Por Material | Aleaciones de Aluminio | ||
| Compuestos de Fibra de Carbono | |||
| Aleaciones de Titanio | |||
| Aceros de Alta Resistencia | |||
| Otros Materiales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Italia | |||
| España | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Australia | |||
| Singapur | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | |||
| Israel | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es la valoración actual del mercado de fabricación de aviación?
El tamaño del mercado de fabricación de aviación fue valorado en 664,32 mil millones de USD en 2025 y se prevé que crezca desde 697,54 mil millones de USD en 2026 hasta 859,66 mil millones de USD en 2031, a un CAGR del 4,27% durante 2026-2031.
¿Qué categoría de aeronaves domina la producción actual?
Los aviones de aviación comercial tienen una participación de mercado del 55,38% debido a las estructuras de rutas de alta frecuencia y eficientes en combustible favorecidas por las aerolíneas.
¿Qué segmento muestra el mayor potencial de crecimiento hasta 2031?
Se proyecta que la aviación militar se expanda a una CAGR del 6,79% respaldada por el aumento del gasto en defensa.
¿A qué velocidad se espera que crezcan los sistemas de aviónica y control de vuelo?
Se prevé que los sistemas de aviónica y control de vuelo aumenten a un CAGR del 6,28%, respaldados por las actualizaciones digitales obligatorias y las iniciativas de vuelo autónomo.
¿Qué región está aumentando su peso de mercado más rápidamente?
Se proyecta que Europa registre la CAGR más rápida del 5,92% a medida que Airbus amplía su capacidad y el financiamiento de la UE impulsa la autonomía aeroespacial.
¿Qué tendencia estratégica está transformando el abastecimiento de componentes?
Los incentivos de relocalización de EE. UU. y la UE están alentando a los proveedores a localizar la producción, reduciendo el riesgo logístico y mejorando la capacidad de respuesta.