
Tamaño y Participación del Mercado de Autos Usados de Finlandia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
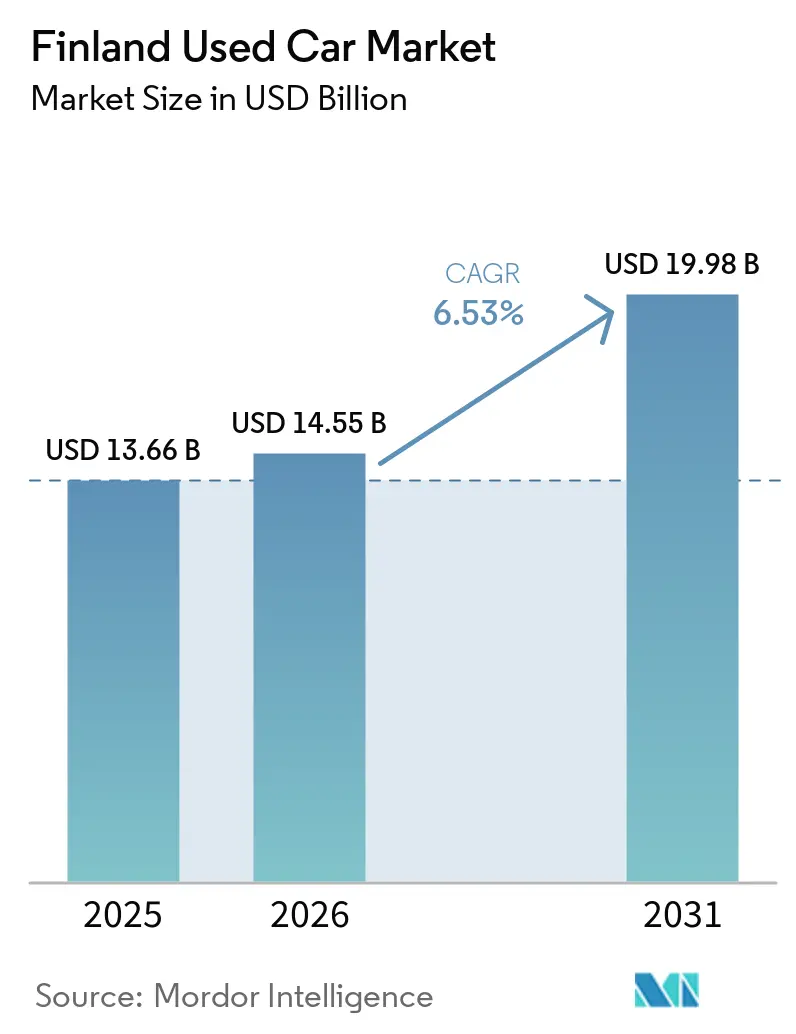
| Tamaño del mercado en el año base (2025) | 13.66 Mil millones de dólares |
| Tamaño del Mercado (2026) | 14.55 Mil millones de dólares |
| Tamaño del Mercado (2031) | 19.98 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.53 % |
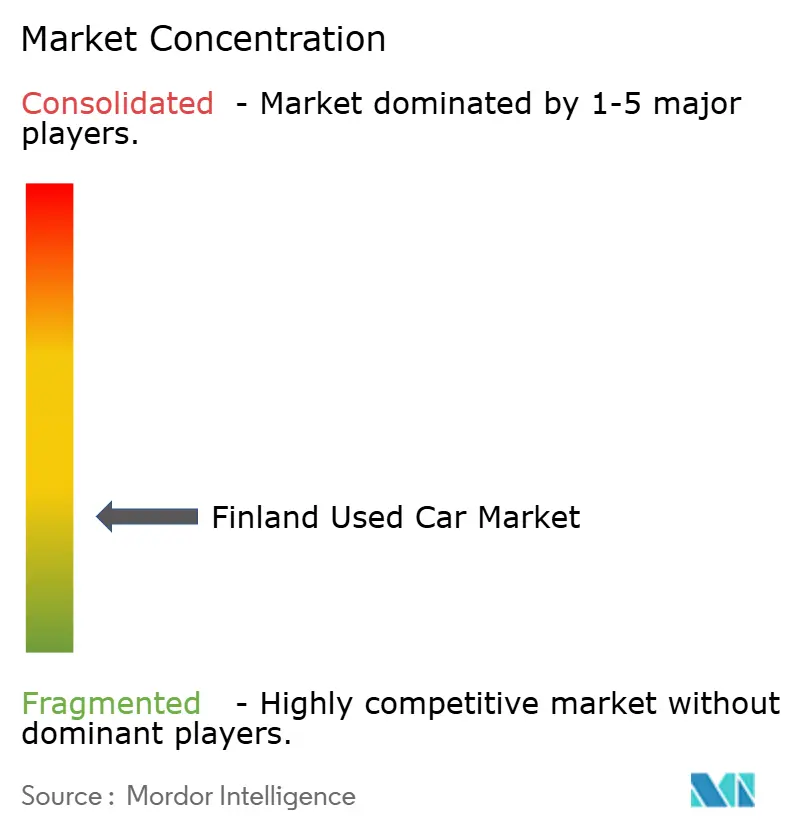
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Autos Usados de Finlandia por Mordor Intelligence
Se espera que el tamaño del mercado de autos usados de Finlandia crezca de USD 13.660 millones en 2025 a USD 14.550 millones en 2026, y se prevé que alcance USD 19.980 millones en 2031 con una CAGR del 6,53% durante 2026-2031. Este crecimiento refleja una demanda sostenida de movilidad rentable, una rápida expansión del comercio minorista digital y una oferta creciente de vehículos eléctricos de batería e híbridos que se alinean con el objetivo de electrificación del país para 2030. Los minoristas organizados se benefician de las crecientes expectativas de los consumidores en cuanto a calidad certificada, precios transparentes y financiamiento integrado, impulsando la consolidación en un entorno competitivo aún fragmentado. La premiumización es evidente en una mayor demanda de vehículos más recientes, SUVs y bandas de precios más altas, mientras que los valores residuales de los modelos de combustión interna «preparados para el futuro» con capacidad híbrida se mantienen resilientes. El abastecimiento de inventario desde los estados vecinos de la UE apoya la profundidad del suministro y la variedad de modelos a pesar de los persistentes retrasos en la entrega de autos nuevos que orientan a los compradores hacia el canal secundario.
Conclusiones Clave del Informe
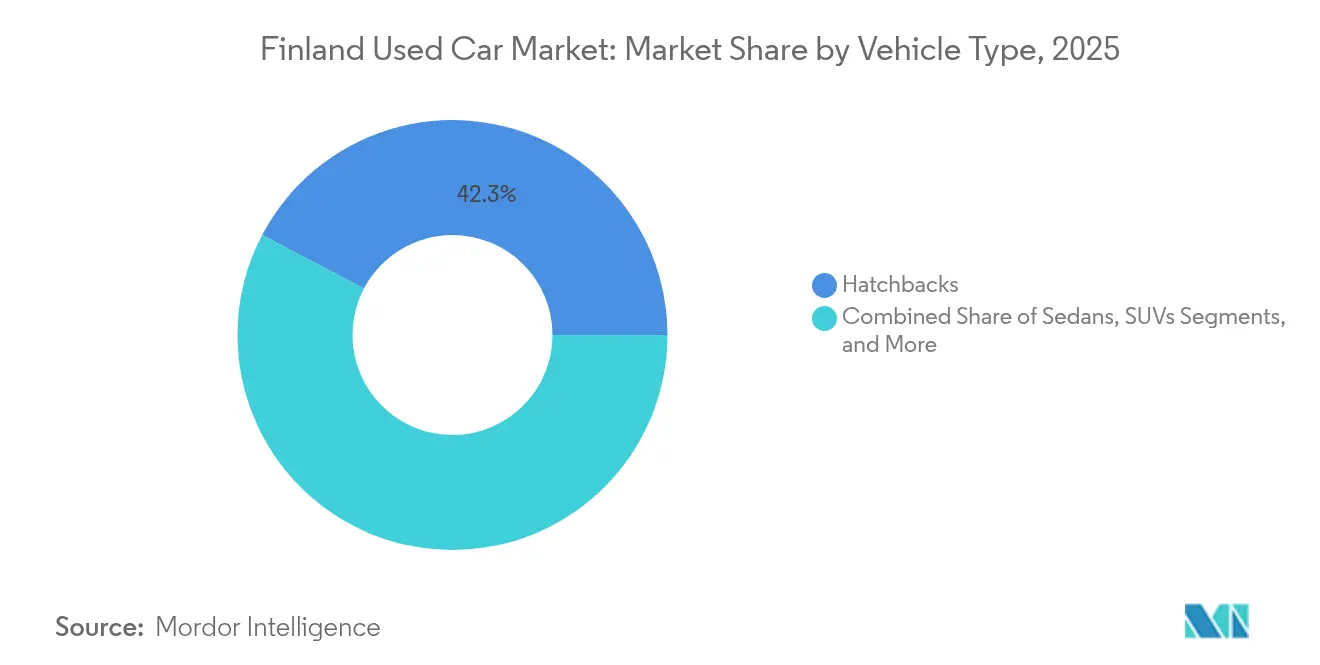
- Por tipo de vehículo, los hatchbacks lideraron el mercado de autos usados de Finlandia con una participación en ingresos del 42,31% en 2025, mientras que se proyecta que los SUVs se expandan a una CAGR del 9,05% hasta 2031.
- Por tipo de vendedor, el segmento no organizado mantuvo el 54,22% de la participación del mercado de autos usados de Finlandia en 2025; se espera que los canales organizados registren la CAGR más rápida, del 8,67%, para 2031.
- Por tipo de combustible, los autos de gasolina representaron el 48,95% del tamaño del mercado de autos usados de Finlandia en 2025, mientras que los vehículos eléctricos de batería avanzaron a una CAGR del 11,78% en el mismo horizonte.
- Por canal de ventas, las plataformas en línea capturaron una participación del 64,12% en el mercado de autos usados de Finlandia en 2025 y se espera que crezcan con una CAGR del 9,19% hasta 2031.
- Por antigüedad del vehículo, los autos de más de 12 años tienen una participación del 41,32% en el mercado de autos usados de Finlandia en 2025; las unidades de 0-2 años registran la CAGR más alta del 9,96% hasta 2031.
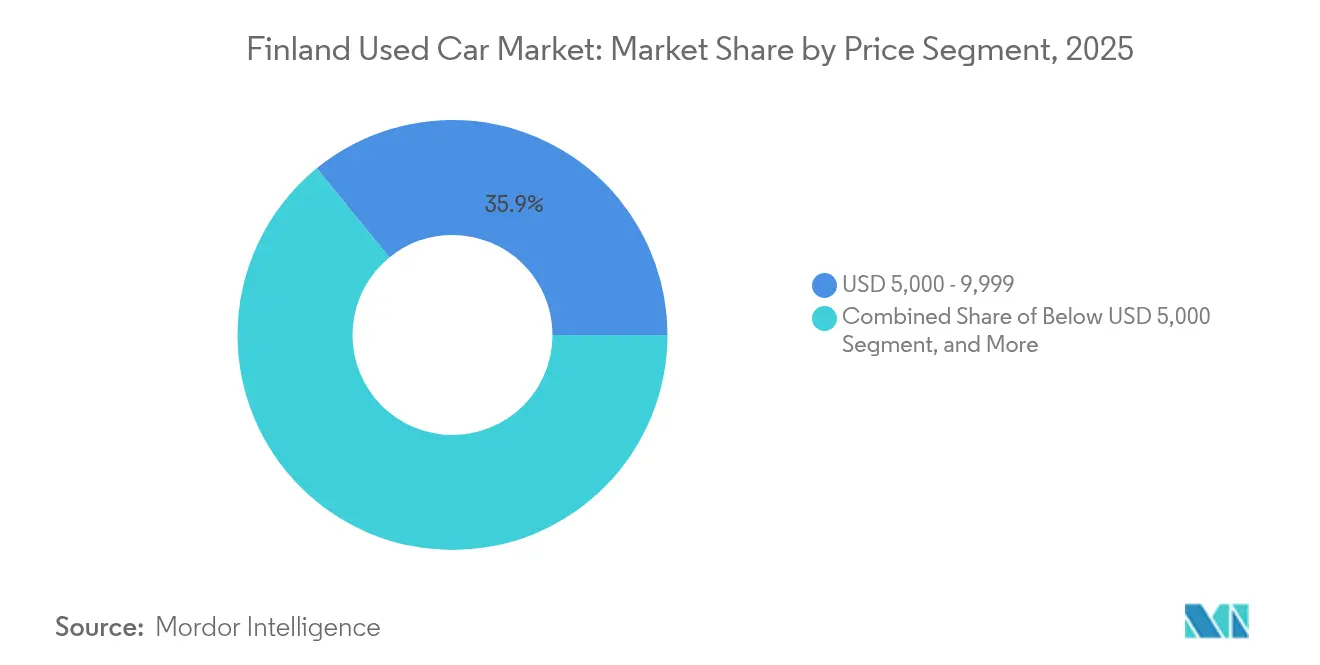
- Por banda de precios, las unidades con precio de USD 5.000-9.999 dominaron el mercado de autos usados finlandés en 2025, con una participación del 35,88%, aunque el tramo de USD 20.000-29.999 se acelera a una CAGR del 9,22% hasta 2031.
- Por propiedad, los autos con múltiples propietarios representaron el 67,66% de la participación en el mercado de autos usados de Finlandia en 2025, mientras que las reventas de primer propietario crecieron a una CAGR del 10,92% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Autos Usados de Finlandia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Transición hacia una Movilidad Rentable | +1.5% | Nacional, concentrado en el área metropolitana de Helsinki | Mediano plazo (2-4 años) |
| Caída en las Ventas de Autos Nuevos y Retrasos en la Entrega | +1.2% | Nacional, con mayor impacto en las regiones del norte | Corto plazo (≤ 2 años) |
| Digitalización de las Plataformas de Autos Usados | +1.1% | Nacional, con aceleración urbana | Largo plazo (≥ 4 años) |
| Crecimiento en la Oferta de Vehículos Eléctricos de Batería e Híbridos de Segunda Mano | +0.8% | Nacional, con el sur de Finlandia liderando la adopción | Mediano plazo (2-4 años) |
| Elevados Valores Residuales de Modelos de Combustión Interna Preparados para Vehículos Eléctricos | +0.7% | Nacional, segmentos premium concentrados en las principales ciudades | Mediano plazo (2-4 años) |
| Aumento en los Volúmenes de Devolución de Arrendamientos Corporativos | +0.6% | Nacional, centros corporativos en Helsinki, Tampere, Turku | Corto plazo (≤ 2 años |
| Fuente: Mordor Intelligence | |||
Transición Pospandemia hacia una Movilidad Rentable
El trabajo remoto llegó a más trabajadores del conocimiento, alterando permanentemente los hábitos de desplazamiento e intensificando la sensibilidad al precio. Los vehículos usados se posicionan ahora como sustitutos pragmáticos de los autos nuevos, apoyando el mercado de autos usados finlandés a medida que los hogares se centran en el costo total de propiedad en lugar del estatus. Los minoristas organizados capturan esta demanda agrupando garantías y financiamiento predecible, mientras que las empresas extienden los ciclos de sustitución y redirigen el presupuesto hacia unidades de segunda mano para flotas no ejecutivas. El factor de premiumización emerge porque los compradores asocian un menor costo durante toda la vida útil con autos mejor conservados y tecnológicamente actuales, impulsando los valores de las transacciones en los segmentos superiores.
Caída en las Ventas de Autos Nuevos y Extensión de los Plazos de Entrega
Las matriculaciones cayeron un 15,4% en 2024 hasta las 74.072 unidades, empujando a los compradores hacia alternativas de segunda mano disponibles de inmediato[1]. Las colas de entrega de 6-12 meses para los modelos más populares elevan los valores residuales de los vehículos de 0-2 años, mientras que los concesionarios organizados importan inventario de Alemania, Suecia y los Países Bajos para satisfacer la demanda. El fortalecimiento de los valores residuales aumenta el capital de intercambio, manteniendo a los propietarios dentro del ciclo del mercado de autos usados de Finlandia y profundizando la liquidez.
Rápida Digitalización de las Plataformas de Venta Minorista de Autos Usados
Los canales en línea ya acaparan una participación del 64,75% y crecen a una CAGR del 9,37%, impulsados por inspecciones virtuales, precios basados en inteligencia artificial y financiamiento con un solo clic[2]. Nettiauto por sí sola procesó más de 640.000 operaciones cada año, reduciendo las fricciones de búsqueda y ampliando el alcance de los concesionarios de pequeñas localidades. La escala digital intensifica la competencia, pero genera transparencia de precios que fomenta la confianza del consumidor, un obstáculo tradicional para la industria de autos usados de Finlandia.
Aumento en los Volúmenes de Devolución de Arrendamientos Corporativos
Las cesiones de flotas de empresas en Helsinki, Tampere y Turku incrementan la oferta de vehículos casi nuevos con historial de servicio completo, satisfaciendo a los compradores que buscan opciones fiables en el mercado de coches usados en Finlandia. El área de automoción de Kesko reporta un mayor volumen de este tipo de vehículos, lo que otorga a los canales organizados profundidad de inventario y ventajas de calidad. Los ciclos de rotación de arrendamiento se acortan a medida que las empresas persiguen incentivos fiscales para flotas de bajas emisiones, lo que refuerza una entrada regular de vehículos bien mantenidos que sustenta el crecimiento del volumen.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayores Costos de Financiamiento ante las Elevadas Tasas de Interés del BCE | -0.9% | Nacional, afectando desproporcionadamente a los segmentos más sensibles al precio | Corto plazo (≤ 2 años) |
| Persistentes Preocupaciones sobre Confianza y Transparencia | -0.8% | Nacional, afectando particularmente a los concesionarios no organizados | Largo plazo (≥ 4 años) |
| La Contracción de la Demanda de Diésel Deprime los Valores de Reventa | -0.6% | Nacional, con las zonas rurales más afectadas | Mediano plazo (2-4 años) |
| La Divulgación de Sostenibilidad de la UE Eleva los Costos de Reacondicionamiento | -0.4% | Nacional, afectando principalmente a los concesionarios organizados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayores Costos de Financiamiento ante las Elevadas Tasas de Interés del BCE
Las tasas de préstamos para automóviles se dispararon durante 2024, erosionando la asequibilidad para los compradores del segmento de entrada y comprimiendo los ingresos por margen de financiamiento de los concesionarios[3]. Los bancos endurecieron los estándares de crédito, orientando a los potenciales compradores hacia operaciones en efectivo o prestamistas alternativos. Aunque el Banco de Finlandia señaló una reducción de las tasas de crédito al consumo a principios de 2025, el efecto rezagado aún modera el impulso a corto plazo del mercado de autos usados de Finlandia.
Persistentes Preocupaciones sobre Confianza y Transparencia
Los volúmenes de reclamaciones en las principales cadenas ponen de manifiesto el escepticismo persistente sobre la divulgación del estado de los vehículos en el mercado de coches usados en Finlandia, especialmente en el espacio no organizado. Los reguladores están evaluando normas de inspección más estrictas que podrían elevar los costes de cumplimiento, aunque también aumentarían la confianza. Los concesionarios organizados aprovechan los programas de vehículos de ocasión certificados e informes de terceros para mitigar el temor, pero los vendedores más pequeños corren el riesgo de erosión de márgenes a medida que el listón de la transparencia sube.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo: Los SUVs Impulsan las Tendencias de Premiumización
Los hatchbacks aún conservan la mayor porción del mercado de autos usados finlandés con un 42,31%, mientras que los SUVs registran una CAGR del 9,05%, el crecimiento más rápido dentro del segmento. Los compradores priorizan la altura de conducción, la percepción de seguridad y la tracción en invierno, orientando la demanda hacia crossovers con tracción en las cuatro ruedas adecuados para condiciones rurales y de hielo. Los minoristas organizados aprovechan esta tendencia importando modelos deseables y agrupando paquetes de neumáticos de invierno, reforzando valores de ticket más elevados. Los sedanes y los MPVs sirven a los nichos de familia heredados y de flota, pero ceden participación a los crossovers versátiles. Los cupés y los convertibles siguen siendo opciones de estilo de vida para los urbanitas adinerados. El espectro cada vez más amplio de tipos de carrocería permite a los minoristas clasificar estratégicamente su inventario, asegurando la captación de clientes en distintos presupuestos y estilos de vida.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Vendedor: Los Canales Organizados Ganan Participación de Mercado
La participación no organizada, del 54,22% en 2025, todavía domina; sin embargo, se proyecta que los puntos de venta organizados la superen con una CAGR del 8,67% hasta 2031, impulsados por una mayor confianza del consumidor, inversiones digitales y alianzas de financiamiento. La consolidación es inminente a medida que aumentan los costos de cumplimiento y tecnología. Las cadenas organizadas alinean el inventario de múltiples sucursales con tiendas en línea nacionales, preservando la escala y elevando los márgenes brutos a pesar de los precios competitivos. Los operadores no organizados se apoyan en menores gastos generales y agilidad de precios, pero se enfrentan al endurecimiento de las normas de sostenibilidad de la UE que incrementan los gastos de reacondicionamiento. Algunos realizan la transición hacia modelos de franquicia o se integran con marketplaces digitales para mantener su relevancia. A medida que se acumulan los beneficios de escala, se espera que el tamaño del mercado de autos usados finlandés atribuible a los operadores organizados supere la facturación no organizada en la próxima década.
Por Tipo de Combustible: Los Vehículos Eléctricos Aceleran la Transformación del Mercado
Los autos de gasolina dominan el mercado de autos usados de Finlandia con una participación del 48,95%, aunque las unidades eléctricas de batería registran la CAGR más rápida del 11,78%, impulsadas por las devoluciones de arrendamientos corporativos de vehículos eléctricos y 4.600 puntos de carga públicos en todo el país. La volatilidad del valor residual de los vehículos eléctricos se modera a medida que se amplía la cobertura de carga y emergen las garantías de segunda vida de la batería. La demanda de diésel se contrae, reflejando los desincentivos de política y el refuerzo de los controles de emisiones urbanas. Los autos híbridos (HEV/PHEV) sirven de puente en la transición, beneficiándose de las ventajas fiscales para las flotas de empresa. Los combustibles alternativos se mantienen como un nicho, pero apoyan usos comerciales específicos. El resultado es una combinación energética diversificada que amortigua los riesgos de suministro y amplía las opciones de los compradores en el mercado de autos usados de Finlandia.
Por Antigüedad del Vehículo: Los Segmentos Premium Impulsan la Migración de Valor
Las unidades de más de 12 años acaparan el 41,32% de la participación en el mercado de autos usados de Finlandia, mientras que los autos de 0-2 años crecen más rápido con una CAGR del 9,96%. La alta rotación corporativa inyecta stock seminuevo y rico en tecnología que atrae a los compradores desalentados por los tiempos de espera de los autos nuevos. Se prevé que el tamaño del mercado de autos usados de Finlandia para esta cohorte más joven se duplique para 2030, ayudado por las importaciones de vehículos eléctricos y SUVs de modelos recientes. Los autos de 3-5 años equilibran fiabilidad y valor, mientras que los vehículos de 6-8 años anclan las necesidades de presupuesto. El tramo de 9-12 años a menudo desencadena una decisión de reparar o reemplazar, alimentando ciclos de sustitución constantes. Los concesionarios utilizan niveles de garantía segmentados para ajustar el riesgo a las expectativas del comprador, maximizando la liquidez del inventario.
Por Segmento de Precio: La Expansión del Mercado Medio Impulsa el Crecimiento
La banda de USD 5.000-9.999 lidera el mercado de autos usados finlandés con una participación del 35,88%, alineándose con el poder adquisitivo de la renta mediana. Sin embargo, el nivel de USD 20.000-29.999 se acelera a una CAGR del 9,22%, subrayando un desplazamiento hacia autos de especificaciones superiores que ofrecen características avanzadas de seguridad, infoentretenimiento y eficiencia. Los concesionarios organizados aprovechan el estatus certificado y los paquetes de financiamiento para convertir a compradores aspiracionales, ampliando los márgenes del mercado de autos usados de Finlandia. Por debajo de USD 5.000, la oferta se reduce a medida que los autos más antiguos tienen dificultades para superar las pruebas de seguridad y emisiones cada vez más estrictas. Las bandas medias siguen siendo anclas de volumen, mientras que las operaciones por encima de USD 30.000 atienden a entusiastas y compradores cruzados del segmento de lujo. La segmentación dinámica de precios permite a los minoristas afinar las estrategias de marketing y almacenamiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas: Las Plataformas Digitales Remodelan la Estructura del Mercado
Las plataformas en línea capturaron una participación del 64,12% en el Mercado de Autos Usados de Finlandia en 2025, que se espera que crezca con una CAGR del 9,19% hasta 2031. Esto sustenta un cambio significativo en el comportamiento de compra, donde los recorridos de valoración a entrega en un solo punto se convierten en la norma. Los análisis de datos en tiempo real de Nettiauto facilitan el descubrimiento de precios y promueven una negociación transparente. Los concesionarios despliegan módulos omnicanal que sincronizan el stock del salón de ventas con los listados web, aumentando la rotación del inventario y el alcance. Los puntos de venta físicos siguen disponibles para los clientes que requieren inspección táctil o tasación de vehículos a intercambiar. Los programas certificados respaldados por los fabricantes de equipos originales (OEM) conquistan a los clientes premium que buscan soporte de fábrica. Las subastas físicas se están desplazando hacia transacciones entre concesionarios, ya que los postores consumidores optan cada vez más por las pujas en línea.
Por Propiedad: Los Vehículos de Primer Propietario Acaparan un Posicionamiento Premium
Los autos con múltiples propietarios representan el 67,66% de las transacciones, mientras que las reventas de primer propietario aumentan a una CAGR del 10,92%, reflejando los flujos de devolución de arrendamientos y la percepción de garantía de calidad. Los puntos de venta certificados destacan su historial de propietario único para justificar las primas de precio y acelerar el tiempo de venta. Los autos procedentes de disposiciones de flota combinan a menudo historiales de servicio completos con bajo kilometraje, ofreciendo un valor satisfactorio para quienes desconfían de los historiales desconocidos. A medida que aumenta la oferta de este tipo de unidades, los valores residuales se estabilizan y refuerzan la confianza en los canales organizados de toda la industria de autos usados finlandesa.
Análisis Geográfico
El sur de Finlandia, liderado por la región metropolitana de Helsinki, acapara la mayor participación del mercado de autos usados finlandés, impulsado por una mayor renta disponible, una amplia adopción digital y una mayor penetración en el segmento premium. La base de consumidores con conocimientos tecnológicos de la zona adopta flujos de compra completamente digitales, apoyando una rápida rotación del inventario y precios sólidos. Los mandatos de neumáticos de invierno y los cortos desplazamientos urbanos favorecen los SUVs compactos y los hatchbacks, mientras que las marcas premium se benefician de los planes de autos de empresa. Los corredores centrales alrededor de Tampere y Turku albergan flotas corporativas significativas que alimentan un flujo constante de devoluciones de arrendamientos hacia los lotes regionales. Su ventaja logística posiciona a los concesionarios organizados para redistribuir el stock a nivel nacional, suavizando las fluctuaciones regionales de precios y reforzando la consistencia del suministro. Las plataformas digitales reducen aún más las brechas entre zonas urbanas y rurales, dando a los compradores en localidades más pequeñas visibilidad sobre el inventario nacional y fomentando la tensión competitiva que alinea los puntos de precio regionales. El norte de Finlandia experimenta climas más rigurosos y mayores distancias de desplazamiento, lo que sostiene la demanda de diésel con tracción en las cuatro ruedas y SUVs robustos. La logística de suministro es más compleja, aunque la menor densidad competitiva otorga a los concesionarios establecidos márgenes más amplios. La proximidad transfronteriza con Suecia fomenta el comercio bilateral, con exportadores que apuntan a modelos adecuados para las condiciones locales de carreteras y clima. La armonización regulatoria dentro de la UE simplifica la documentación, permitiendo a los concesionarios finlandeses capitalizar los flujos de vehículos procedentes de Alemania y los Países Bajos, donde los mercados más grandes generan una oferta abundante de vehículos de última generación.
Panorama regulatorio
La Agencia Finlandesa de Transporte y Comunicaciones, Traficom, es el principal organismo regulador que supervisa el registro, la concesión de licencias y el cumplimiento de vehículos en Finlandia, incluidos los requisitos técnicos y las homologaciones en virtud de la Ley de Vehículos (82/2021). En el caso de los coches usados, este marco afecta la legalidad de los vehículos que ingresan al circuito de reventa, en particular para las categorías M, N y L, y determina la documentación y los controles de conformidad que los minoristas organizados deben gestionar tanto en el suministro nacional como en las importaciones.
La integración de Finlandia con el mercado de vehículos de la UE favorece el abastecimiento transfronterizo, pero las exigencias de cumplimiento siguen ancladas a los procesos administrados por Traficom. A medida que la venta minorista de coches usados se digitaliza, la documentación coherente del vehículo, la exactitud en la transferencia de propiedad y la trazabilidad se vuelven requisitos más importantes para los mercados en línea y los grupos de concesionarios de mayor tamaño que gestionan un alto volumen de anuncios y transacciones.
Análisis de la cadena de valor
La cadena de valor de coches usados de Finlandia comienza con la entrada de vehículos procedentes de permutas, devoluciones de arrendamientos corporativos y abastecimiento transfronterizo desde mercados vecinos de la UE. Luego avanza a través de la inspección, el reacondicionamiento, la fijación de precios y la reventa. Los actores organizados suelen aplicar flujos de trabajo estandarizados de recepción y reacondicionamiento, y monetizan en las etapas posteriores mediante financiación, garantías, contratos de servicio y accesorios, mientras que los vendedores no organizados dependen más de la venta directa con menos servicios agrupados.
Las plataformas digitales funcionan como la principal capa de agregación de la demanda, con mercados en línea como Nettiauto que conectan a vendedores privados, inventario de concesionarios y compradores a escala nacional, reduciendo los costos de búsqueda y descubrimiento de precios. Los grandes grupos minoristas también integran servicios de movilidad adyacentes. Por ejemplo, K-Auto combina la venta minorista de vehículos con ofertas de posventa y relacionadas con la carga, lo que favorece la retención a lo largo del ciclo de propiedad y crea puntos de contacto adicionales para captar la oferta de coches usados (permutas) y transacciones recurrentes.
Panorama Competitivo
El mercado de autos usados de Finlandia está moderadamente fragmentado, con los principales operadores organizados sin una participación dominante, lo que deja espacio para los independientes más pequeños al tiempo que los expone a los crecientes costos de cumplimiento y tecnología. Kamux aprovecha el abastecimiento estandarizado y el reacondicionamiento a través de una red de múltiples puntos de venta, aunque las quejas de servicio al cliente evidencian brechas de confianza residuales. K-Auto utiliza la capacidad minorista de su matriz Kesko, integrando los intercambios de vehículos nuevos y los contratos de servicio para estabilizar la rentabilidad.
La tecnología es la principal palanca competitiva. La red de subastas de alcance europeo de AUTO1 Group proporciona a los concesionarios finlandeses acceso a 500 puntos de entrega, mejorando el abastecimiento transfronterizo y el arbitraje de precios. Los minoristas exclusivamente en línea como Autoverkkokauppa emplean arquitecturas de comercio electrónico headless para lanzar campañas segmentadas, acortando el ciclo de promoción a lanzamiento y mejorando las conversiones. Los operadores más pequeños adoptan herramientas de marketplace de etiqueta blanca o se afilian con clasificados para mantener la relevancia digital sin gastos de capital prohibitivos.
La consolidación es probable a medida que la divulgación de sostenibilidad de la UE se endurece, elevando los estándares de reacondicionamiento. Los operadores con escala pueden amortizar los costos de auditoría, datos y garantía en mayores volúmenes, ampliando la brecha respecto a los lotes no organizados. La especialización en vehículos premium y eléctricos emerge como un nicho para los concesionarios que invierten en diagnósticos de batería y formación de técnicos de alta tensión, un área desatendida por los operadores establecidos. La interacción entre eficiencia digital, alcance de abastecimiento y preparación para el cumplimiento normativo definirá los resultados competitivos en el mercado de autos usados finlandés.
Líderes de la Industria de Autos Usados de Finlandia
-
Kamux Corporation
-
Kesko-Auto
-
Veho Oy Ab
-
Saka – Suomen Autokauppa Oy
-
Nettiauto
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
La venta minorista impulsada por canales en línea sigue siendo una vía central de monetización. Plataformas como Nettiauto facilitan alrededor de 600.000 cambios de propiedad de vehículos al año, lo que brinda a los concesionarios y proveedores de servicios margen para incorporar financiación, garantías, inspecciones y logística de entrega en recorridos liderados por el mercado en línea. Con los canales en línea ya representando la mayoría de las transacciones, la diferenciación se está desplazando hacia el historial verificado del vehículo, un mayor rendimiento en el reacondicionamiento y precios más coherentes, áreas en las que los minoristas organizados pueden aplicar escala operativa en múltiples puntos de venta.
La consolidación y la especialización también se manifiestan como una brecha visible, ya que los requisitos de cumplimiento, transparencia y reacondicionamiento se vuelven más intensivos en procesos, en particular para los tipos de propulsión más recientes y los segmentos de precio más altos. La presencia territorial y la capacidad de abastecimiento constituyen pruebas tangibles de escala: Saka opera 29 salas de exposición en toda Finlandia (ingresos de 761 millones de EUR en 2024), mientras que K-Auto informó un aumento del 13,3% en el volumen de ventas de coches usados durante 2025, lo que refleja el impulso continuo de los canales organizados. Del lado de la oferta, las carteras de productos orientadas a la sostenibilidad y las capacidades de servicio, incluido el énfasis de Veho en la movilidad sostenible y en marcas de vehículos eléctricos como BYD, respaldan oportunidades en vehículos eléctricos de batería (BEV) e híbridos de segunda mano, donde los compradores buscan cada vez más diagnósticos de batería, orientación sobre carga y soporte posventa estandarizado.
Desarrollos recientes del sector
- Abril de 2026: Veho Oy Ab avanza en un proyecto de consolidación ISO en sus subsidiarias, implementando las normas ISO 9001 e ISO 14001 hasta 2026. Esta estandarización refuerza la gestión de calidad y ambiental, al tiempo que mejora la eficiencia entre unidades en la red finlandesa de coches usados de Veho, elevando la calidad de los datos y la coherencia de los informes.
- Marzo de 2026: Kamux publica el Informe Anual 2025, que detalla la venta de 57.518 coches en 2025 y unos ingresos de 875,9 millones de EUR. El informe subraya la escala y la trayectoria de rentabilidad de Kamux dentro de los canales organizados de coches usados en Finlandia, lo que puede influir en el posicionamiento competitivo y en las decisiones de financiación en todo el mercado.
- Febrero de 2026: Kamux aumenta el número total de acciones en su programa de recompra de acciones. Esto pone de relieve la disciplina de capital y podría condicionar las expectativas basadas en acciones entre compradores y vendedores en el sector de coches usados de Finlandia.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado incluye el valor de los vehículos de pasajeros usados vendidos en Finlandia a través de canales organizados y no organizados, contabilizados al valor de la transacción pagado por el comprador en el año de la venta.
Exclusiones del alcance: Este dimensionamiento no incluye las ventas de vehículos nuevos, motocicletas ni vehículos comerciales pesados. Tampoco incluye los servicios no relacionados con vehículos cuando se facturan por separado, como reparaciones independientes y servicios de detallado.
Descripción General de la Segmentación
- Por Tipo de Vehículo
- Hatchbacks
- Sedanes
- Vehículos Utilitarios Deportivos (SUVs)
- Vehículos Multipropósito (MPVs)
- Por Tipo de Vendedor
- Organizado
- No Organizado
- Por Tipo de Combustible
- Gasolina
- Diésel
- Híbrido (HEV y PHEV)
- Eléctrico de Batería (BEV)
- Otros
- Por Antigüedad del Vehículo
- 0 - 2 Años
- 3 - 5 Años
- 6 - 8 Años
- 9 - 12 Años
- Más de 12 Años
- Por Segmento de Precio (USD)
- Por debajo de 5.000
- 5.000 - 9.999
- 10.000 - 14.999
- 15.000 - 19.999
- 20.000 - 29.999
- Más de 30.000
- Por Canal de Ventas
- En Línea
- Fuera de Línea
- Por Propiedad
- Reventa de Primer Propietario
- Múltiples Propietarios
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base factual del modelo, principalmente en torno al parque de vehículos de Finlandia, las tendencias de propiedad de vehículos usados, los flujos de importación y el entorno de precios más amplio que afecta a la demanda de coches usados. En primer lugar, se revisaron conjuntos de datos públicos y publicaciones oficiales para que la lógica del mercado sea explicable y reproducible.
Las fuentes clave incluyeron estadísticas abiertas y publicaciones de organismos como Statistics Finland, las publicaciones del registro de vehículos de Traficom y estadísticas de transporte y comercio a nivel de la UE, incluido Eurostat. También se revisaron tablas de comercio de tipo aduanero para los flujos de turismos. En paralelo, se utilizaron publicaciones de bancos centrales y datos de inflación para el contexto macroeconómico, y se revisaron informes anuales de empresas cotizadas, presentaciones para inversores y prensa especializada en automoción de reconocido prestigio para respaldar las tendencias de los canales y los comentarios sobre precios. En algunos casos, se utilizaron suscripciones de pago para datos financieros y noticias de empresas, señales a nivel de envíos de importación y exportación, y conjuntos de datos sobre el parque de vehículos y ventas para contrastar la dirección y cubrir lagunas. Esta lista documental es ilustrativa, y también se consultaron fuentes adicionales para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar cómo se fijan los precios de los coches usados, cómo son las restricciones de inventario en todo el país y cómo se desplaza la demanda entre vehículos de combustión interna (ICE), híbridos y vehículos eléctricos de batería. Estos puntos se debatieron con grupos de concesionarios, minoristas independientes, plataformas de mercado, partes interesadas en flotas y arrendamiento, y participantes vinculados a la financiación y los seguros. El objetivo era confirmar los rangos de supuestos y corregir cualquier sesgo que surgiera de la investigación documental.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 14% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 14% | Gerentes: 59% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento central parte de una reconstrucción de la demanda de arriba hacia abajo, en la que los registros y las señales de cambio de propiedad se traducen en volúmenes de transacciones de vehículos usados. Estos volúmenes se valoran utilizando una curva de precio de venta promedio (ASP) que refleja la combinación de productos. Para mantener los totales fundamentados, se corroboró el resultado con comprobaciones selectivas de abajo hacia arriba, como el muestreo de la tasa de ventas a nivel de minorista, las comprobaciones de canal sobre las bandas de precios anunciadas y las comprobaciones de coherencia entre volumen y valor frente a las divulgaciones financieras disponibles.
Los factores que más influyeron en el modelo fueron el parque de turismos de Finlandia y su perfil de antigüedad, la actividad de transferencia de coches usados y las importaciones, los cambios en la combinación de tipos de combustible (especialmente la cuota de híbridos y eléctricos de batería), el comportamiento observado de los precios desde el anuncio hasta la transacción, y las señales de asequibilidad de la financiación vinculadas a los tipos de interés y la inflación. Para las previsiones, se aplicó un análisis de escenarios en torno a la normalización de la oferta y el enfriamiento de los precios, y se utilizó el suavizado de series temporales para mantener los movimientos interanuales realistas en lugar de bruscos. Donde la visibilidad de abajo hacia arriba era limitada, se gestionaron las lagunas aplicando rangos de penetración conservadores por canal y bandas de antigüedad, y luego se volvieron a probar esos supuestos mediante la retroalimentación de expertos.
Ciclo de Validación de Datos y Actualización
Los resultados se validaron mediante varias comprobaciones para garantizar que el valor final se alinea con las señales del mundo real. Se compararon los volúmenes unitarios implícitos y los ASP con indicadores independientes, incluida la actividad relacionada con los registros, el cambio en el parque de vehículos y la intensidad de las importaciones, y luego se marcaron los valores atípicos a nivel de segmento para su revisión.
Antes de la aprobación final, el modelo pasó por un proceso de revisión analítica de múltiples pasos, en el que se cuestionaron los supuestos y se activó el recontacto si una variable clave se movía fuera de un rango acordado. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales afectan a los precios, la oferta o la demanda de los consumidores. Antes de la entrega, se realiza una revisión final para que los datos reflejen los últimos puntos de datos disponibles.
Tamaño del Mercado de Coches Usados en Finlandia de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para los coches usados en Finlandia pueden diferir entre fuentes, incluso cuando pretenden medir el mismo concepto subyacente, porque la base de precios, el momento y lo que se contabiliza como transacción no siempre están alineados. Las variaciones también provienen de cómo cada estudio trata las importaciones y las ventas informales, y de si el valor se modela a partir de transferencias reales o se infiere a partir de anuncios.
En la práctica, la dispersión a menudo se explica por la cadencia de actualización y el momento de la divisa, por ejemplo, qué promedio anual de tipo de cambio se utiliza, más la lógica del ASP que sigue los cambios reales en la combinación o asume una trayectoria de precios plana. Cuando se vuelve a comprobar la actividad de transferencia frente a los volúmenes implícitos y se actualiza la curva de ASP con las señales recientes del mercado, la estimación sigue más de cerca el conjunto de transacciones. Esta es una de las razones por las que el dato de Mordor Intelligence puede diferir de las cifras elaboradas a partir de instantáneas de precios más antiguas o de categorías de gasto en automoción más amplias.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 13,66 mil millones de USD (2025) | |
| Industry Association A | 12,40 mil millones de USD (2025) | Generalmente refleja únicamente la facturación declarada por los concesionarios, lo que puede omitir las transferencias entre particulares y puede subestimar el valor cuando los vehículos más nuevos y los modelos electrificados representan una mayor proporción de las transacciones. |
| Trade Journal B | 15,10 mil millones de USD (2025) | A menudo utiliza los precios anunciados y el recuento de anuncios como aproximación de las transacciones, lo que puede sobreestimar el valor cuando los descuentos, el tiempo de venta y la combinación por banda de antigüedad no se ajustan a los precios de venta realizados. |
En general, la tabla muestra que las mayores diferencias provienen de si el valor de la transacción se construye a partir de la actividad verificada de cambio de propiedad y una curva de ASP actualizada, o se infiere a partir de la facturación parcial y aproximaciones basadas en anuncios. Al mantener los pasos del modelo trazables hasta la actividad unitaria, la combinación y las comprobaciones de precios, el tamaño final del mercado es más fácil de replicar y someter a pruebas de estrés por parte de los responsables de la toma de decisiones.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de autos usados de Finlandia?
El mercado está valorado en USD 14.550 millones en 2026 y se proyecta que alcance USD 19.980 millones para 2031.
¿Qué tipo de vehículo crece más rápido en el espacio de autos usados de Finlandia?
Los SUVs lideran el crecimiento con una CAGR prevista del 9,05% hasta 2031, aunque los hatchbacks siguen siendo el líder en volumen.
¿Qué tan dominantes son los canales de venta en línea para los autos usados en Finlandia?
Las plataformas en línea ya representan el 64,12% de las transacciones y se están expandiendo a una CAGR del 9,19%.
¿Qué impacto tienen los vehículos eléctricos en el mercado secundario?
Los modelos eléctricos de batería crecen a una CAGR del 11,78%, respaldados por el aumento de los volúmenes de devolución de arrendamientos y la mejora de la infraestructura de carga.
¿Cómo influyen las tasas de interés europeas más elevadas en las compras de autos usados?
Los elevados costos de financiamiento han suprimido temporalmente la demanda entre los compradores más sensibles al precio, aunque la reducción de tasas a principios de 2025 por parte del Banco de Finlandia podría reactivar las transacciones financiadas.