
Tamaño y Cuota del Mercado de Autos Usados de los Países Bajos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 39.71 Mil millones de dólares |
| Tamaño del Mercado (2026) | 41.46 Mil millones de dólares |
| Tamaño del Mercado (2031) | 51.45 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.41 % |
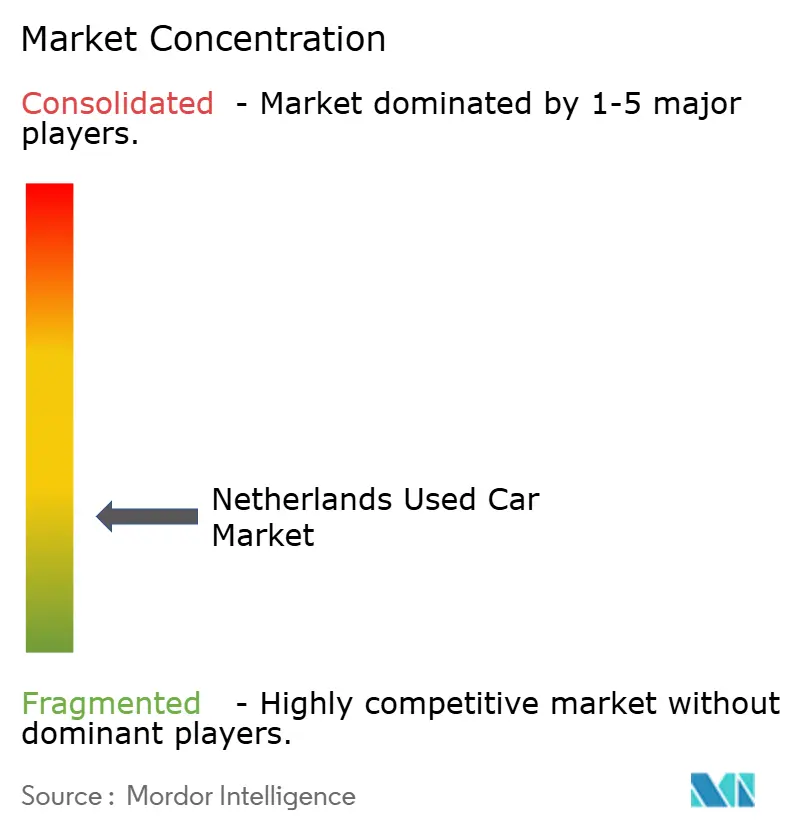
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Autos Usados de los Países Bajos por Mordor Intelligence
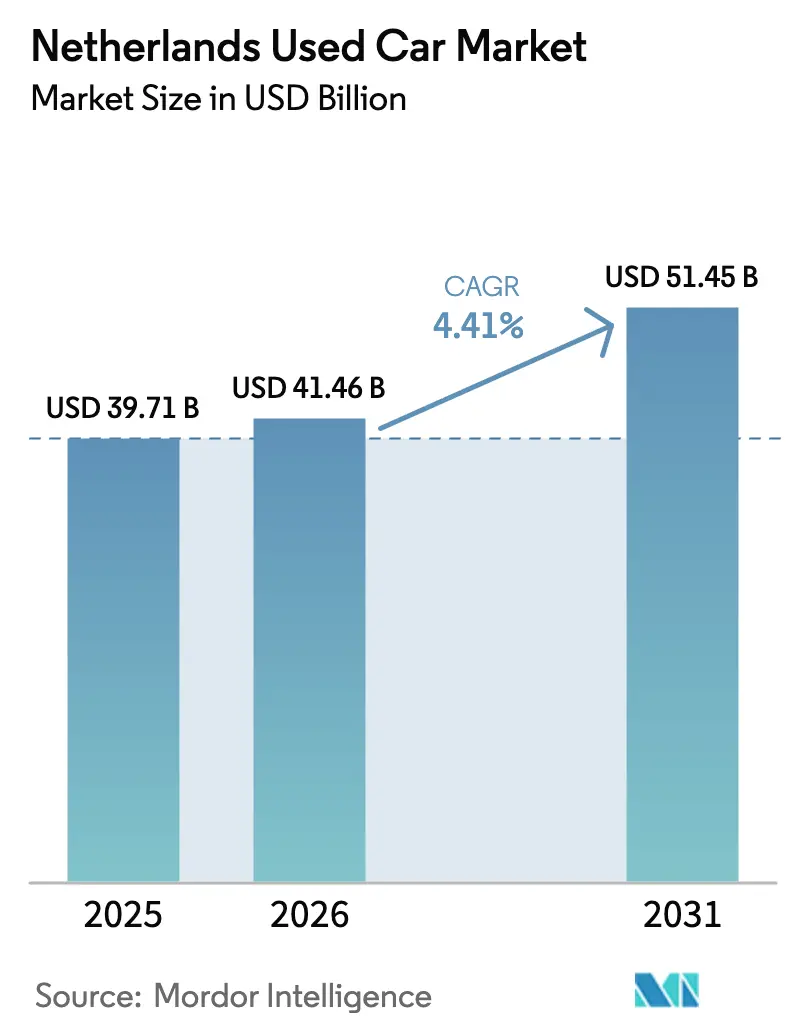
El tamaño del mercado de autos usados de los Países Bajos en 2026 se estima en USD 41.460 millones, creciendo desde el valor de 2025 de USD 39.710 millones con proyecciones para 2031 que muestran USD 51.450 millones, creciendo a una CAGR del 4,41% durante el período 2026-2031. La demanda sostenida de movilidad asequible, una afluencia constante de vehículos de flota corporativa casi nuevos y una sólida infraestructura de comercio minorista digital conforman el motor de crecimiento central. Hitos regulatorios como las zonas de cero emisiones en 29 municipios reconfiguran los ciclos de reemplazo, mientras que los cambios en el impuesto de flota impulsados por el protocolo WLTP amplían la oferta de modelos recientes. Los hatchbacks anclan el volumen, aunque el segmento de SUVs se expande más rápido debido a las preferencias de estilo de vida y las plataformas compatibles con vehículos eléctricos. La consolidación de concesionarios, el auge de los establecimientos omnicanal y las APIs de financiación integrada comprimen la fricción en las transacciones, permitiendo a los vendedores llegar a audiencias más amplias sin límites geográficos. Los riesgos del mercado incluyen los elevados costes de financiación, el fraude de odómetro en las importaciones paralelas y la obsolescencia tecnológica en los modelos más antiguos.
Conclusiones Clave del Informe
- Por tipo de vehículo, los hatchbacks lideraron con el 43,85% de la cuota del mercado de autos usados de los Países Bajos en 2025, mientras que se proyecta que los SUVs registren la CAGR más rápida del 8,78% hasta 2031.
- Por tipo de vendedor, el canal de concesionarios organizados mantuvo una cuota del 58,74% del tamaño del mercado de autos usados de los Países Bajos en 2025 y se está expandiendo a una CAGR del 6,83% hasta 2031.
- Por tipo de combustible, los autos de gasolina representaron el 52,66% de la cuota del tamaño del mercado de autos usados de los Países Bajos en 2025, mientras que los vehículos eléctricos de batería (BEV) escalan a una CAGR del 10,25% hasta 2031.
- Por antigüedad del vehículo, el segmento de 3 a 5 años capturó el 31,44% de la cuota del mercado de autos usados de los Países Bajos en 2025, y se pronostica que el segmento de 0 a 2 años se amplíe a una CAGR del 9,05% hasta 2031.
- Por segmento de precio, la banda de USD 11.501-17.500 concentró el 21,45% de la cuota del tamaño del mercado de autos usados de los Países Bajos en 2025, mientras que los autos con precio superior a USD 35.000 están previstos para crecer a una CAGR del 7,74%.
- Por canal de ventas, las plataformas en línea contribuyeron con el 43,02% al tamaño del mercado de autos usados de los Países Bajos en 2025, y los minoristas electrónicos de venta exclusiva están escalando a una CAGR del 9,36%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Autos Usados de los Países Bajos
Análisis de Impacto de los Factores Impulsores*
| Factor Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Demanda de los Consumidores de Movilidad Asequible en un Contexto de Inflación | +1.2% | Países Bajos, con efecto indirecto en Bélgica y Alemania | Corto plazo (≤ 2 años) |
| Rápida Digitalización y Modelos de Venta Minorista Omnicanal | +1.1% | Países Bajos, liderando la transformación digital de la UE | Mediano plazo (2-4 años) |
| Expansión de Programas de Vehículos de Ocasión Certificados (CPO) Respaldados por el Fabricante de Equipos Originales (OEM) | +0.8% | Países Bajos, con adopción temprana en la región de Randstad | Mediano plazo (2-4 años) |
| Política de Zonas de Cero Emisiones (2025) que Acelera el Reemplazo de Vehículos de Combustión Interna (ICE) | +0.8% | Países Bajos, 29 municipios con zonas de cero emisiones | Corto plazo (≤ 2 años) |
| Rotación de Flotas Corporativas por Cambios Fiscales del Protocolo WLTP que Incrementan la Oferta de Vehículos Casi Nuevos | +0.7% | Países Bajos, con efectos secundarios en los mercados de la UE | Corto plazo (≤ 2 años) |
| APIs de Financiación Integrada que Permiten Crédito Instantáneo y Agrupación de Seguros | +0.6% | Países Bajos, mercados de adopción temprana de tecnología financiera | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de los Consumidores de Movilidad Asequible en un Contexto de Inflación
La inflación eleva los precios de los autos nuevos por encima del alcance de muchos hogares, llevando a los compradores hacia autos usados de calidad que reducen el coste total de propiedad. Los operadores de flota se están deshaciendo de activos de combustión interna antes de que entren en vigor normas medioambientales más estrictas, aumentando la oferta de vehículos casi nuevos a precios atractivos. Las revisiones del impuesto BPM neerlandés programadas para 2025 aceleran aún más esta rotación al eliminar exenciones clave para vehículos comerciales. Los patrones de financiación se ajustan en paralelo, con los prestamistas ampliando los plazos para que los clientes puedan mantener estables sus pagos mensuales mientras acceden a modelos de mayor especificación.
Expansión de Programas de Vehículos de Ocasión Certificados Respaldados por el Fabricante de Equipos Originales
Los fabricantes de automóviles fortalecen la afinidad con la marca y el control del margen mediante garantías y estándares de reacondicionamiento que incrementan la confianza del consumidor. Los concesionarios organizados ganan impulso porque el inventario de vehículos de ocasión certificados (CPO) se encuentra dentro de su red de socios. Los diez grupos de concesionarios más grandes, que gestionan el flujo de autos nuevos, despliegan centros de reacondicionamiento centralizados y herramientas de inventario en tiempo real que los pequeños independientes no pueden replicar. La telemática de los autos conectados añade otra capa de transparencia al confirmar el kilometraje y el historial de mantenimiento, un antídoto clave contra el fraude de odómetro.
Rápida Digitalización y Modelos de Venta Minorista Omnicanal
Las plataformas en línea registraron más transferencias de unidades en 2024, y los minoristas electrónicos de venta exclusiva están escalando a una velocidad de dos dígitos. La alta penetración de banda ancha y la elevada alfabetización digital de los Países Bajos allanan el camino para trayectos de compra íntegramente en línea que combinan salas de exposición virtuales con entrega a domicilio. Los concesionarios introducen motores de precios basados en inteligencia artificial y escaneos de condición por imagen para mantenerse al ritmo de los ciclos de investigación del consumidor de 24 horas. Muchos compradores consultan la web antes de visitar cualquier lote físico, obligando a las franquicias tradicionales a invertir en gestión de relaciones con clientes (CRM), chat en directo y widgets de financiación integrada que aprueban crédito en minutos. Estos sistemas integrados amplían el mercado de autos usados de los Países Bajos a urbanitas con poco tiempo y compradores semiurbanos.
Política de Zonas de Cero Emisiones 2025 que Acelera el Reemplazo de Vehículos de Combustión Interna
Desde enero de 2025, los municipios de los Países Bajos han recibido la prerrogativa de designar áreas urbanas donde solo pueden circular vehículos de cero emisiones. Estas zonas restringen el acceso a furgonetas y camiones comerciales con motor de combustión interna (ICE), permitiendo únicamente vehículos eléctricos (EVs) e impulsados por hidrógeno para fines comerciales. Las flotas y las pequeñas empresas retiran anticipadamente los vehículos no conformes para evitar sanciones, liberando existencias frescas en los canales secundarios. Ámsterdam y varios otros municipios exigen que los taxis de nueva matriculación sean de cero emisiones en 2025, creando oleadas de disposición predecibles que benefician al inventario de 0 a 2 años.[1]"Uitstootvrije Zone 2025," Gemeente Amsterdam, amsterdam.nl Surgen brechas de precios regionales a medida que los vehículos restringidos migran a provincias sin cobertura de zona, incorporando oportunidades de arbitraje para mayoristas con dominio de los datos.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Entorno de Altas Tasas de Interés que Eleva los Costes de Financiación | -1.1% | Países Bajos, sincronizado con la política monetaria del Banco Central Europeo (BCE) | Corto plazo (≤ 2 años) |
| Riesgo de Manipulación de Odómetros en Importaciones Paralelas que Erosiona la Confianza del Comprador | -0.9% | Países Bajos, transacciones transfronterizas con Alemania y Bélgica | Corto plazo (≤ 2 años) |
| Los Vehículos Más Antiguos Carecen de Sistemas Avanzados de Asistencia al Conductor (ADAS) y Funciones de Conectividad | -0.8% | Países Bajos, afecta a vehículos de más de 5 años | Largo plazo (≥ 4 años) |
| Directiva de la UE sobre Vehículos al Final de su Vida Útil Más Estricta que Aumenta los Costes de Cumplimiento para los Concesionarios | -0.6% | Países Bajos, armonización regulatoria en toda la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Vehículos Más Antiguos Carecen de Sistemas Avanzados de Asistencia al Conductor (ADAS) y Funciones de Conectividad
Los autos de más de cinco años suelen carecer de sistemas de asistencia al conductor y de integración con teléfonos inteligentes. Los conductores neerlandeses no reciben información sobre los sistemas ADAS en el momento de la compra, mientras que el 40% de los vendedores se siente poco informado, y las brechas de conocimiento se amplían, reduciendo la demanda de existencias más antiguas.[2]J. Doornbos et al., "Brechas de Conocimiento del Consumidor sobre las Funciones ADAS," Análisis y Prevención de Accidentes, sciencedirect.com Los descuentos en seguros y los incentivos de seguridad se inclinan cada vez más hacia los autos con mayor equipamiento tecnológico, reduciendo la elasticidad de precios para los segmentos de antigüedad de 6 a 8 y de 9 a 12 años. Los vehículos con escasa tecnología se desplazan hacia nichos de bajo presupuesto a medida que los fabricantes estandarizan las actualizaciones inalámbricas y las funciones semiautónomas.
Entorno de Altas Tasas de Interés que Eleva los Costes de Financiación
Los compradores con presupuesto inferior a EUR 15.000 deben ahora ampliar los plazos de los préstamos para igualar los desembolsos mensuales previos a la subida de tipos. Las operaciones al contado aumentan ligeramente, ralentizando la rotación para los concesionarios que dependen de la penetración de la financiación cautiva. Los compradores de flota enfrentan vientos en contra similares a medida que suben los costes de endeudamiento corporativo, lo que desencadena ciclos de retención más prolongados. Los Países Bajos arrastran un alto endeudamiento de los hogares, por lo que el aumento de los pagos hipotecarios comprime primero los presupuestos discrecionales para vehículos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo: Los Hatchbacks Dominan pero los SUVs Marcan el Ritmo
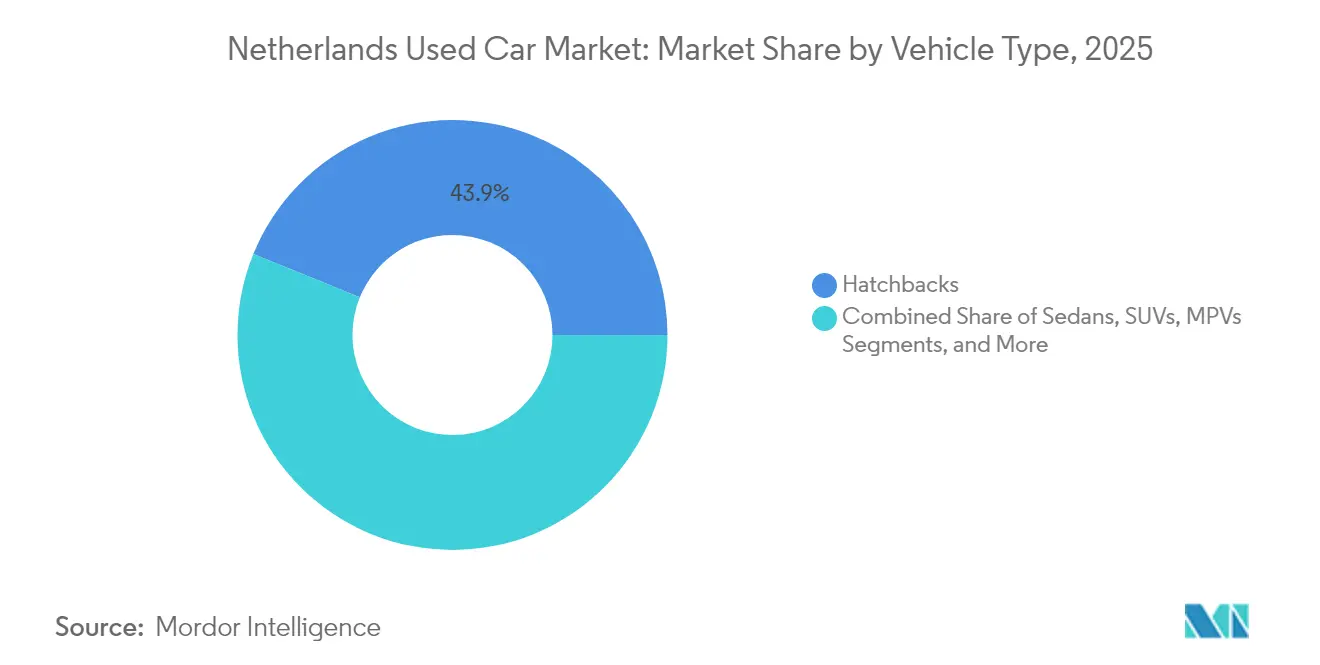
Los hatchbacks aseguraron el 43,85% de la cuota del mercado de autos usados de los Países Bajos en 2025, consolidando su papel como transporte urbano eficiente en términos de precio. Sin embargo, el crecimiento se inclina hacia los SUVs, cuya CAGR proyectada es del 8,78% hasta 2031. El tamaño del mercado de autos usados de los Países Bajos para los SUVs se expande a medida que los consumidores priorizan la posición de conducción elevada, la seguridad percibida y la compatibilidad con trenes de potencia eléctricos. Las disposiciones de flota históricamente han favorecido las carrocerías compactas, pero las normas de zonas de cero emisiones hacen que los vehículos eléctricos de batería (BEV) de tipo crossover con mayor altura de techo sean reemplazos atractivos. La resiliencia del valor residual potencia aún más la adopción de SUVs, equilibrando los precios de compra más elevados con precios de salida predecibles.
La categoría «otros», que incluye descapotables, cupés, autos deportivos de nicho y crossovers, captura una cuota moderada en el mercado, impulsada por subsegmentos de crossover que difuminan las características de los hatchbacks y los SUVs. Los vehículos multiusos (MPVs) mantienen una cuota estable, con atractivo para familias más numerosas que buscan versatilidad de cabina. Los cambios en el impuesto corporativo impulsan a las empresas a pasar de los sedanes como autos de empresa a los crossovers compactos que cumplen los nuevos tramos del protocolo WLTP, reconfigurando así el inventario futuro para los canales minoristas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Vendedor: Los Concesionarios Organizados Aprovechan la Escala Digital
Los concesionarios organizados controlaron el 58,74% del tamaño del mercado de autos usados de los Países Bajos en 2025 y están previstos para crecer un 6,83% anual hasta 2031. Los establecimientos digitales, las extensiones de garantía y la financiación integrada consolidan su ventaja. El tamaño del mercado de autos usados de los Países Bajos gestionado por los 10 principales grupos crece a medida que agrupan centros de reacondicionamiento, reduciendo el coste de reacondicionamiento por unidad y acortando los días hasta la venta. Las líneas de vehículos de ocasión certificados diferencian aún más el inventario, otorgando a estos vendedores una prima de precio y protegiendo al mismo tiempo a los compradores del riesgo de fraude.
Los vendedores no organizados siguen siendo relevantes en las provincias rurales y para el inventario más antiguo de bajo precio. Sin embargo, las capas de cumplimiento normativo, como la Directiva de Vehículos al Final de su Vida Útil más estricta, aumentan los gastos generales, lo que lleva a los operadores más pequeños a externalizar el reciclaje y la documentación. Los mercados digitales otorgan a los independientes visibilidad nacional, pero no pueden suplir completamente la brecha en garantía, logística y facilitación financiera que ofrecen las grandes redes de concesionarios.
Por Tipo de Combustible: Los Vehículos Eléctricos Aceleran la Transformación
Los autos de gasolina retuvieron el 52,66% de la cuota del mercado de autos usados de los Países Bajos en 2025, aunque su expansión se ralentizó a medida que la política medioambiental se intensificó. Los vehículos eléctricos de batería (BEV) disfrutan de un pronóstico de CAGR del 10,25% a medida que los arrendamientos corporativos expiran y pasan a los fondos minoristas. Se espera que el tamaño del mercado de autos usados de los Países Bajos para los BEVs se fortalezca, debido al aumento de la cuota de BEVs en las matriculaciones de nuevos vehículos en 2024, de las cuales la mitad fueron corporativas, lo que garantiza una salida considerable hacia los compradores secundarios dentro de los ciclos típicos de tres a cuatro años. La demanda de diésel se desvanece bajo las restricciones de zona y el sentimiento negativo, mientras que los híbridos sirven como puente de transición para los consumidores recelosos de las limitaciones de carga.
La confianza en la autonomía se ve reforzada por más de 120.000 puntos de carga públicos en todo el territorio nacional. El elevado coste inicial de los vehículos eléctricos de batería genera incertidumbre a corto plazo, pero deja la ecuación de costes a largo plazo favorable en comparación con la gasolina.
Por Antigüedad del Vehículo: Los Autos Casi Nuevos Ganan Terreno
Los vehículos con antigüedad de 3 a 5 años poseen el 31,44% del tamaño del mercado de autos usados de los Países Bajos en 2025, equilibrando la tecnología moderna con una depreciación moderada. El nicho de 0 a 2 años, alimentado por la rotación de flotas corporativas, es el de más rápido crecimiento con una CAGR del 9,05% hasta 2031. Las empresas se desprenden de sus autos antes para evitar las sanciones por cero emisiones, por lo que los volúmenes y niveles de equipamiento de los vehículos casi nuevos mejoran. La superposición de garantías y el menor kilometraje aumentan la confianza del comprador, reduciendo el tiempo hasta la venta en los canales digitales.
Los segmentos más antiguos, de 6 a 8 años y de 9 a 12 años, siguen siendo viables para los compradores de bajo presupuesto, pero se ven afectados por la pérdida de valor derivada de la ausencia de sistemas ADAS. Los vehículos de más de 12 años se enfrentan a recargos de seguro y restricciones de zona que limitan el acceso a las ciudades. La financiación refleja la curva de riesgo: los prestamistas ofrecen tasas favorables para autos de menos de cinco años, mientras que los préstamos para inventario más antiguo exigen mayores pagos iniciales y plazos más cortos, lo que limita la asequibilidad.
Por Segmento de Precio: El Mercado Medio Ancla el Volumen
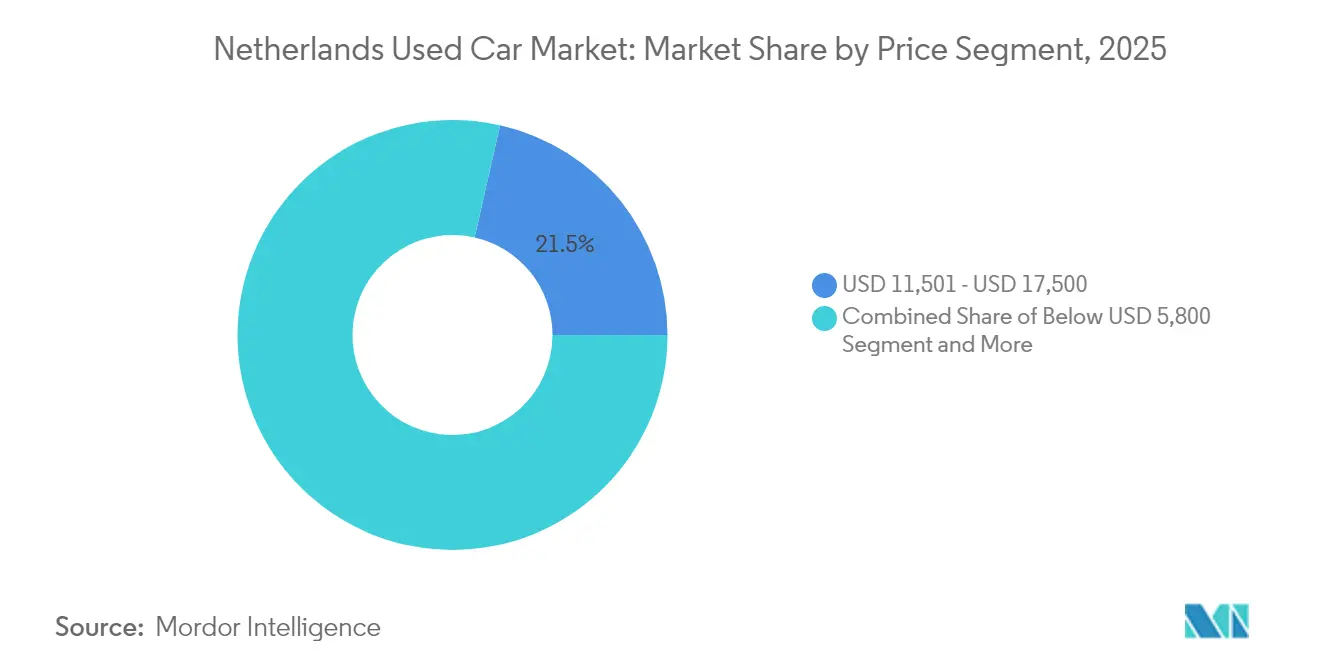
El segmento de USD 11.501-17.500 representó el 21,45% de la cuota del mercado de autos usados de los Países Bajos en 2025, ya que los hogares buscan un equilibrio entre prestaciones y niveles de deuda manejables. En contraste, la cuota del mercado de autos usados de los Países Bajos por encima de USD 35.000 muestra el crecimiento de valor más pronunciado, impulsado por una CAGR del 7,74% propulsada por la concentración de riqueza y la acelerada depreciación de los vehículos de lujo. Los lotes por debajo de USD 5.800 atienden a compradores con restricciones de liquidez y proveedores de servicios de última milla.
Los segmentos intermedios (USD 17.501-23.100 y USD 23.101-35.000) registrarán más transacciones a medida que los compradores amplíen sus presupuestos para obtener mejoras en sistemas de infoentretenimiento o trenes de potencia electrificados. La sensibilidad a las tasas de interés es aguda en estas bandas, ya que las ampliaciones de plazo afectan directamente a las métricas de asequibilidad.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Canal de Ventas: Las Plataformas Digitales Reconfiguran el Acceso
Los canales en línea capturaron el 43,02% de la cuota del mercado de autos usados de los Países Bajos en 2025, y su prevalencia en el mercado de autos usados de los Países Bajos aumentará a medida que los recorridos omnicanal se normalicen. Los minoristas electrónicos de venta exclusiva registran una CAGR del 9,36% al combinar inventario nacional, precios algorítmicos y redes logísticas que ofrecen entrega a domicilio en un plazo de 48 horas. Los concesionarios franquiciados de fabricantes de equipos originales (OEM) fuera de línea mantienen una presencia significativa a través de pruebas de conducción en sala de exposición y paquetes de servicio el mismo día, pero se conectan cada vez más a mercados digitales centralizados para la generación de clientes potenciales.
Los independientes multimarca aprovechan la confianza local y la proximidad de los servicios posventa, aunque ahora reflejan las herramientas digitales de sus competidores más amplios. Las subastas físicas pierden cuota frente a las salas de subasta en línea donde los mayoristas pujan en tiempo real. Los recorridos de realidad aumentada y las imágenes de 360 grados mitigan la reticencia del comprador en las compras a distancia.
Análisis Geográfico
El arco de Randstad—Ámsterdam, Róterdam, La Haya y Utrecht—concentró el valor del mercado de autos usados de los Países Bajos en 2024, gracias a su densa población, mayor renta disponible y tasas de adopción digital superiores a la media nacional. Las zonas de cero emisiones en estas ciudades intensifican la rotación de los autos de combustión interna más antiguos, desplazando la oferta conforme hacia ciudades secundarias. Sus compradores priorizan la utilidad sobre el prestigio, por lo que los hatchbacks y las furgonetas ligeras dominan las combinaciones de inventario.
Las regiones del sur, Noord-Brabant y Limburgo, se benefician de la proximidad a las fronteras con Bélgica y Alemania. Aunque el fraude de odómetro es habitual entre las importaciones alemanas entrantes, el arbitraje transfronterizo prospera, lo que impulsa contramedidas como la verificación obligatoria de kilometraje en el momento de la transferencia. La densidad de puntos de carga sigue siendo un elemento diferenciador. Las zonas urbanas albergan la mayoría de los puntos de carga públicos del país, mientras que los conductores rurales citan la ansiedad por la autonomía como barrera para la adquisición de vehículos eléctricos de batería (BEV). La penetración de la financiación integrada también se concentra en las zonas urbanas, donde los prestamistas de tecnología financiera aprueban créditos en dispositivos móviles, mientras que los residentes rurales dependen de las redes bancarias tradicionales. La política fiscal neerlandesa, la alfabetización digital y la logística fiable convierten al país en un exportador neto de BEVs ligeramente usados, especialmente hacia Alemania, donde los incentivos siguen siendo más sólidos. En consecuencia, los vendedores nacionales monitorean los tipos de cambio y los cambios de política para programar las publicaciones transfronterizas y maximizar el margen.
Panorama regulatorio
El mercado de coches de segunda mano de los Países Bajos está estrictamente regulado por la Autoridad de Vehículos de los Países Bajos (RDW). La RDW supervisa el registro de vehículos, la verificación de identidad y la transferencia formal de propiedad, incluidos los requisitos para importar vehículos desde países de la UE/AELC y la documentación asociada, como las declaraciones del impuesto BPM para importaciones. La aptitud para circular se sustenta en la inspección técnica periódica obligatoria (APK), que determina los estándares de reacondicionamiento de los concesionarios y la capacidad de reventa del inventario más antiguo.
Las medidas políticas también están reconfigurando el comportamiento de sustitución y cumplimiento. Desde enero de 2025, los municipios pueden designar zonas de cero emisiones, lo que acelera la renovación de vehículos comerciales ligeros de combustión interna no conformes y modifica la combinación de vehículos que ingresan a los canales secundarios. A nivel de la UE, el endurecimiento de la normativa de vehículos al final de su vida útil y de las obligaciones relacionadas con emisiones incrementa los requisitos de documentación y reciclaje para los participantes del mercado, mientras que la agenda política neerlandesa continúa debatiendo reformas a la fiscalidad automotriz y medidas de asequibilidad (incluidos los trabajos referenciados en la Actieagenda Auto y la correspondencia parlamentaria durante 2026).
Análisis de la cadena de valor
La oferta en el mercado de coches de segunda mano de los Países Bajos se alimenta de las bajas de flotas corporativas y de leasing, las entregas a cambio en concesionarios de marca única y multimarca, y los flujos transfronterizos (especialmente desde mercados cercanos de la UE) que requieren trámites de importación y registro ante la RDW. Los vehículos luego fluyen hacia el remarketing mayorista, incluidos los canales de subasta y las operaciones B2B, o hacia el mercado minorista a través de concesionarios organizados, distribuidores independientes y ventas entre particulares respaldadas por anuncios digitales y agregadores de clientes potenciales.
La creación de valor en las etapas posteriores se centra en la inspección, el reacondicionamiento y la documentación de cumplimiento, incluida la preparación para la APK, las verificaciones de kilometraje e identidad, y los trámites fiscales y de registro relacionados con la importación. Sobre esta cadena se sitúan las capas de datos y comercialización: plataformas como viaBOVAG.nl y los principales portales mejoran la visibilidad y la transparencia de precios, mientras que socios de datos del sector como RDC respaldan las estadísticas de mercado y la inteligencia de precios. La estructura del mercado reportada por BOVAG resalta la escala del canal profesional, con ventas de coches de segunda mano de aproximadamente 2,12 millones de unidades en 2025 y con los concesionarios representando aproximadamente dos tercios del volumen, lo que refuerza el papel de los actores organizados capaces de industrializar el reacondicionamiento, las garantías y los productos de financiación asociados.
Panorama Competitivo
La concentración de concesionarios se intensifica cada año. Los 100 grupos más grandes venden casi todos los autos nuevos y redirigen su capacidad de adquisición hacia las operaciones de usados. Adquieren operadores independientes más pequeños para agrupar inventario, negociar bonificaciones de financiación e invertir en motores de repricing impulsados por inteligencia artificial. El mercado de autos usados de los Países Bajos, en consecuencia, ve estabilizarse los márgenes por unidad, incluso a medida que aumenta la transparencia de precios a través de los portales de comparación.
Los minoristas digitales de venta exclusiva captan capital para establecer centros de inspección que tranquilizan a los consumidores mediante informes de condición certificados y ventanas de devolución. Algunos se expanden hacia asociaciones estratégicas con operadores de puntos de carga para agrupar suscripciones de energía con la compra de vehículos eléctricos. Las franquicias tradicionales responden incorporando entrega el mismo día y recorridos en vídeo en directo, difuminando la línea entre las propuestas en línea y fuera de línea.
Los nuevos entrantes en espacios de mercado no explotados se especializan en servicios de nicho: certificación de salud de la batería, adaptación de sistemas ADAS y autenticación de vehículos de alta gama. El escrutinio de la UE sobre la colusión antireciclaje, subrayado por la multa de EUR 458 millones (USD 540 millones) en abril de 2025, impulsa a los fabricantes de equipos originales (OEM) a externalizar el cumplimiento del final de vida útil a recicladores transparentes. Los concesionarios que se alinean anticipadamente con desguazadores certificados obtienen ventaja reputacional y una rotación de inventario más fluida.
Líderes de la Industria de Autos Usados de los Países Bajos
Marktplaats
AutoScout24
AutoTrack
ViaBOVAG
Gaspedaal
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad clave se encuentra en la intersección entre la rotación de flotas impulsada por políticas públicas y la creciente apertura de los consumidores hacia vehículos usados electrificados. Las zonas de cero emisiones introducidas desde enero de 2025 en múltiples municipios están impulsando a las empresas a sustituir antes los activos de combustión interna más antiguos, y las oleadas de desincorporación resultantes profundizan la oferta de vehículos usados jóvenes, particularmente en los tramos de 0 a 2 y de 3 a 5 años, donde los compradores valoran la superposición de garantías y las características modernas de seguridad e infoentretenimiento. Las señales del sector también apuntan a un debate público continuo sobre medidas para estimular el mercado secundario de coches totalmente eléctricos, lo que respalda una normalización más amplia de la propiedad de VE usados a precios de mercado masivo.
Otra oportunidad reside en la infraestructura de confianza para las transacciones transfronterizas y digitales. El riesgo de manipulación del odómetro en las importaciones paralelas mantiene la demanda concentrada en los canales que pueden acreditar la procedencia, lo que crea espacio para la verificación estandarizada del kilometraje, los informes sobre el estado de la batería en VE usados y promesas más claras de reacondicionamiento y mantenimiento. La actividad de BOVAG en torno a sellos adicionales de ocasión (incluidas verificaciones centradas en importaciones y coberturas de mantenimiento), junto con la escala continua del descubrimiento en línea a través de plataformas como viaBOVAG.nl, respaldan nuevas capas de servicio que monetizan la transparencia, decisiones de financiación más rápidas y la entrega remota habilitada por logística, sin modificar el alcance ni la segmentación del informe.
Desarrollos recientes del sector
- Julio de 2026: la plataforma AutoZoWeg alcanzó un hito de más de 1.000 ventas de vehículos completadas dentro de su red de concesionarios verificados. El hito refuerza los efectos de red para las transacciones en línea de coches usados y señala una confianza creciente en las tiendas digitales. La eficiencia del mercado aumenta a medida que más volumen se canaliza a través de concesionarios certificados, reduciendo la fricción en el mercado de coches de segunda mano de los Países Bajos.
- Abril de 2026: Eccasion recaudó 3,2 millones de euros en financiación para ampliar su concesionario exclusivamente en línea de vehículos eléctricos ex-leasing. La financiación acelera la oferta de VE ex-leasing y fortalece el ecosistema de VE usados centrado en lo digital.
- Marzo de 2026: BearingPoint y autobiz anunciaron una asociación para integrar los datos de valor residual de autobiz en la plataforma de financiación basada en activos de BearingPoint para instituciones financieras europeas. El uso de datos de valor residual en la financiación de coches usados en el contexto neerlandés mejora las opciones de financiación y la evaluación de riesgos para las compras de coches usados, respaldando la liquidez del mercado.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado de coches de segunda mano de los Países Bajos es el valor total generado por las transacciones de vehículos de pasajeros vendidos como usados dentro del país, a través de canales de concesionarios y consumidores, durante el período de estudio.
Exclusiones del alcance: las ventas minoristas de coches nuevos, los servicios independientes de mantenimiento y reparación, el seguro, el impuesto de circulación y la venta de combustible se excluyen del valor de mercado.
Descripción general de la segmentación
- Por Tipo de Vehículo
- Hatchbacks
- Sedanes
- Vehículos Utilitarios Deportivos (SUVs)
- Vehículos Multiusos (MPVs)
- Otros (Descapotables, Cupés, Crossovers, Autos Deportivos)
- Por Tipo de Vendedor
- Organizado
- No Organizado
- Por Tipo de Combustible
- Gasolina
- Diésel
- Híbrido (HEV y PHEV)
- Eléctrico de Batería (BEV)
- GLP / GNC / Otros
- Por Antigüedad del Vehículo
- 0 - 2 Años
- 3 - 5 Años
- 6 - 8 Años
- 9 - 12 Años
- Más de 12 Años
- Por Segmento de Precio (USD)
- Por Debajo de 5.800
- 5.800 - 11.500
- 11.501 - 17.500
- 17.501 - 23.100
- 23.101 - 35.000
- Por Encima de 35.000
- Por Canal de Ventas
- Portales Digitales Clasificados en Línea
- Minoristas Electrónicos de Venta Exclusiva
- Tiendas en Línea Certificadas por el Fabricante de Equipos Originales (OEM)
- Concesionarios Franquiciados del Fabricante de Equipos Originales (OEM) Fuera de Línea
- Concesionarios Independientes Multimarca
- Casas de Subasta Físicas
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites del mercado y elaborar el primer conjunto de supuestos de volumen y precios para vehículos de pasajeros usados en los Países Bajos. Nos basamos principalmente en conjuntos de datos públicos que muestran cuántos coches cambian de propietario y cómo es el parque de vehículos, y luego trasladamos esas señales a un cálculo de ingresos.
Las fuentes habituales incluyeron estadísticas nacionales de transporte y registro, como publicaciones de la RDW, publicaciones de la Oficina de Estadística de los Países Bajos (CBS) y actualizaciones sobre movilidad y emisiones de los ministerios neerlandeses correspondientes. También revisamos publicaciones de asociaciones y monitores de mercado como BOVAG y VWE, junto con indicadores aduaneros y comerciales seleccionados en los casos en que las reexportaciones pueden influir en la oferta nacional. Los informes anuales de empresas, las presentaciones para inversores y la cobertura periodística de confianza se utilizaron para verificar la actividad de los concesionarios, las tendencias de inventario y las condiciones de financiación, mientras que las suscripciones de pago para datos financieros de empresas, noticias y finanzas, y parque de vehículos y ventas se utilizaron para validar la dirección y el momento de los movimientos. Las fuentes mencionadas aquí son ilustrativas y no exhaustivas, ya que también se utilizaron muchas otras referencias para la recopilación, la verificación cruzada y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en alinear las señales secundarias con lo que ocurre en las transacciones diarias de coches usados, especialmente en cuanto a la evolución de precios y la combinación de canales. Las entrevistas y encuestas generalmente abarcaron grupos de concesionarios, minoristas independientes, intermediarios en línea, participantes en el remarketing de flotas y expertos relacionados con la financiación o las garantías, de modo que las brechas en volúmenes, márgenes y preferencias de los consumidores pudieran cerrarse con contexto real de mercado. Dado que se trata de un mercado de un solo país, los encuestados se seleccionaron para reflejar diferentes huellas operativas dentro de los Países Bajos, incluidos los patrones de demanda urbanos y no urbanos.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directivos ejecutivos: 13% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 37% |
| Actores más pequeños: 22% | Gerentes: 50% |
Dimensionamiento y previsión del mercado
El mercado se dimensionó mediante un enfoque descendente que parte de la propiedad de vehículos de pasajeros y la actividad de transferencia en los Países Bajos, y luego reconstruye el valor anual de las transacciones de coches usados utilizando bandas de precio de venta promedio por antigüedad y tipo de combustible. Para mantener el total dentro de márgenes realistas, verificamos posteriormente el resultado con aproximaciones ascendentes selectivas, como el rendimiento muestreado de concesionarios, los rangos de precios observados en los anuncios en línea y verificaciones de canal sobre cuántos coches se venden a través de minoristas organizados frente a vías informales, y ajustamos los supuestos donde las brechas eran persistentes.
Los datos clave del modelo incluyeron los volúmenes de transferencia de propiedad de coches usados, el parque circulante de coches de pasajeros por tipo de combustible, el cambio de mezcla hacia SUV e inventario usado más reciente, y el perfil de antigüedad típico de los coches vendidos. Los precios se basaron en las tendencias de los valores medios de transacción y en la rapidez con que se normalizan los precios cuando cambian la oferta de coches nuevos, las tasas de interés y la asequibilidad para los consumidores. Para la previsión, se utilizó el análisis de escenarios para traducir estos factores en trayectorias futuras de demanda y precios, que luego se validaron con opiniones de expertos sobre cómo la regulación y los plazos de las zonas de cero emisiones pueden influir en las decisiones de sustitución. Cuando los datos directos eran escasos, utilizamos proxies claramente indicados, como la asignación de bandas de antigüedad a curvas de depreciación de precios, y luego los sometimos a pruebas de resistencia frente a los movimientos de mercado observados año tras año.
Validación de datos y ciclo de actualización
La validación se realizó comparando los totales de ingresos modelados con señales independientes que deberían moverse en la misma dirección, como las tendencias de transferencia de propiedad, la evolución de la antigüedad de la flota y los cambios documentados en la combinación de combustibles de los vehículos. Las variaciones importantes se investigaron, y los supuestos se revisaron cuando los cambios de precios o volumen parecían incoherentes con los eventos de mercado conocidos y los comentarios de las entrevistas.
Antes de la aprobación final, el modelo y las conclusiones escritas pasan por revisiones internas de varias etapas, y se activa un contacto de seguimiento cuando cambia un dato clave o surge un conflicto entre fuentes. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como fuertes fluctuaciones de precios o cambios de política que afectan la disponibilidad de coches usados. Justo antes de la entrega, se completa una revisión final por parte de los analistas para que los clientes reciban la visión más actualizada.
Tamaño del mercado de coches de segunda mano de los Países Bajos según Mordor Intelligence en comparación con otras estimaciones publicadas
Diferentes editoriales pueden llegar a distintos tamaños de mercado para el segmento de coches de segunda mano de los Países Bajos porque no siempre contabilizan las mismas transacciones, o aplican distintos supuestos de precios y calendario. Las mayores diferencias suelen provenir de si la estimación se basa en transferencias de propiedad frente a una actividad de reventa automotriz más amplia, cómo se tratan los anuncios en línea frente a las ventas completadas, y si los valores se convierten y ajustan por inflación utilizando años de referencia coherentes.
Los principales factores de discrepancia también incluyen la forma en que cada estudio gestiona las importaciones y reexportaciones, lo que puede inflar la actividad de mercado aparente si no se filtra hasta el uso final nacional, y la rapidez con que se actualizan los precios de venta promedio cuando se normalizan las tasas de financiación y la oferta. Al monitorear los volúmenes de transferencia de propiedad y las bandas de precios observadas (y actualizarlas durante las revisiones del modelo), Mordor Intelligence mantiene la estimación vinculada a transacciones completadas en los Países Bajos, en lugar de a anuncios publicados o gastos de movilidad combinados.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 41,46 mil millones de USD (2026) | |
| Editorial comercial A | 37,74 mil millones de USD (2024) | Utiliza un año base anterior con claridad limitada sobre si los valores reflejan precios finales de transacción o precios de oferta combinados, y es posible que no separe completamente las ventas nacionales de los flujos transfronterizos. |
| Medio de investigación B | 51,71 mil millones de USD (2033) | Un horizonte de previsión más largo y diferentes supuestos de CAGR y progresión de precios pueden magnificar el valor final, especialmente si se asume un precio más alto para los VE y SUV usados sin verificaciones de volumen correspondientes. |
La tabla muestra que la dispersión se explica principalmente por la selección del año base, lo que se considera una venta completada y cómo se proyectan los precios durante la ventana de previsión. Cuando el alcance y la lógica de precios se establecen de manera repetible, la cifra final de mercado resulta más fácil de rastrear hasta volúmenes reales y valores de transacción realistas, lo que ayuda a los responsables de la toma de decisiones a comparar escenarios de forma equivalente.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de autos usados de los Países Bajos?
El mercado está valorado en USD 41.460 millones en 2026 y se proyecta que alcance USD 51.450 millones en 2031.
¿Qué tipo de vehículo crece más rápido en las ventas de autos usados en los Países Bajos?
Los SUVs lideran el crecimiento con una CAGR del 8,78% prevista hasta 2031, impulsada por cambios en el estilo de vida y diseños de chasis compatibles con vehículos eléctricos.
¿Por qué los vehículos eléctricos de batería ganan terreno en el mercado secundario?
Las flotas corporativas matriculan casi la mitad de los nuevos BEVs, y estos autos de bajo kilometraje entran al mercado tras la expiración del arrendamiento, mientras que la sólida red de carga pública impulsa la confianza del comprador.
¿Qué impacto tendrán las zonas de cero emisiones en los precios de los autos usados?
Las zonas hacen que los modelos de combustión interna Euro 4 y Euro 5 más antiguos sean menos atractivos en las ciudades afectadas, fomentando una disposición acelerada y generando diferenciales de precio regionales que favorecen a los vehículos conformes.
¿Cómo afecta el entorno de altas tasas de interés a los compradores?
Las tasas más altas del Banco Central Europeo (BCE) elevan los costes mensuales de los préstamos, lo que impulsa la ampliación de plazos para los autos de precio medio y una mayor dependencia de las operaciones al contado en los segmentos de bajo presupuesto, lo que puede ralentizar la velocidad general de las transacciones.
Última actualización de la página el:



