
Tamaño y Participación del Mercado de Compuestos Reforzados con Fibra
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
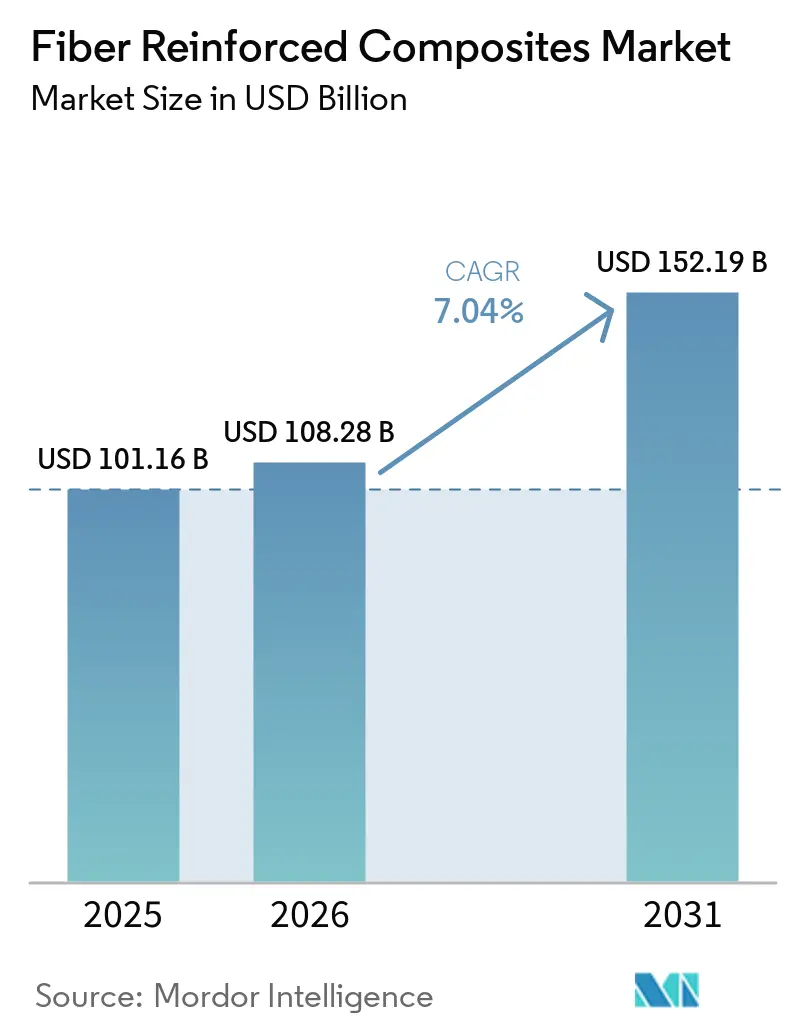
| Tamaño del Mercado (2026) | 108.28 Mil millones de dólares |
| Tamaño del Mercado (2031) | 152.19 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.04 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Compuestos Reforzados con Fibra por Mordor Intelligence
El tamaño del mercado de compuestos reforzados con fibra fue valorado en USD 101,16 mil millones en 2025 y se estima que crecerá desde USD 108,28 mil millones en 2026 hasta alcanzar USD 152,19 mil millones en 2031, a una CAGR del 7,04% durante el período de pronóstico (2026-2031). La demanda robusta proviene de programas de aviación que asignan más del 50% del peso estructural a compuestos, en particular las plataformas Boeing 787 y Airbus A350[1]. Los fabricantes de automóviles que buscan el cumplimiento de la Economía Promedio de Combustible Corporativo y las ganancias de autonomía de los vehículos eléctricos aceleran la adopción de laminados de carbono ligeros, mientras que el impulso del sector eólico hacia palas de 100 metros amplía aún más el mercado de compuestos reforzados con fibra[2]. La automatización de procesos profundiza la competitividad, con líneas de colocación automatizada de fibra que resuelven la escasez de mano de obra y los desafíos de consistencia. A nivel regional, Asia-Pacífico lidera gracias a la gran capacidad de fabricación de China, aunque las presiones de sobreoferta local persisten incluso mientras el incipiente ecosistema aeroespacial de India escala.
Conclusiones Clave del Informe
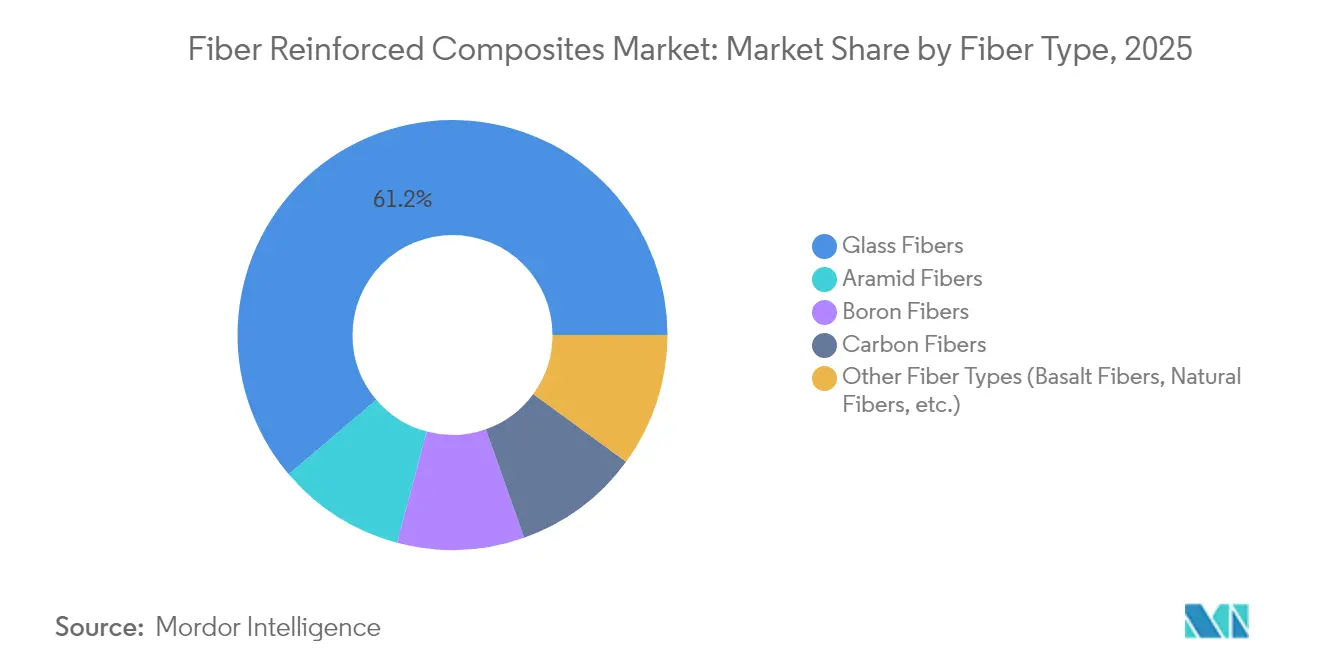
- Por tipo de fibra, las fibras de vidrio lideraron con una participación de ingresos del 61,22% en 2025; se prevé que las fibras de carbono se expandan a una CAGR del 7,86% hasta 2031.
- Por matriz, los sistemas poliméricos representaron el 69,78% de la participación del tamaño del mercado de compuestos reforzados con fibra en 2025, mientras que los compuestos de matriz metálica aumentarán a una CAGR del 7,31% hasta 2031.
- Por proceso de fabricación, los métodos de laminado manual mantuvieron el 25,64% de la participación del mercado de compuestos reforzados con fibra en 2025, mientras que se prevé que la colocación automatizada de fibra crezca a una CAGR del 7,92% hasta 2031.
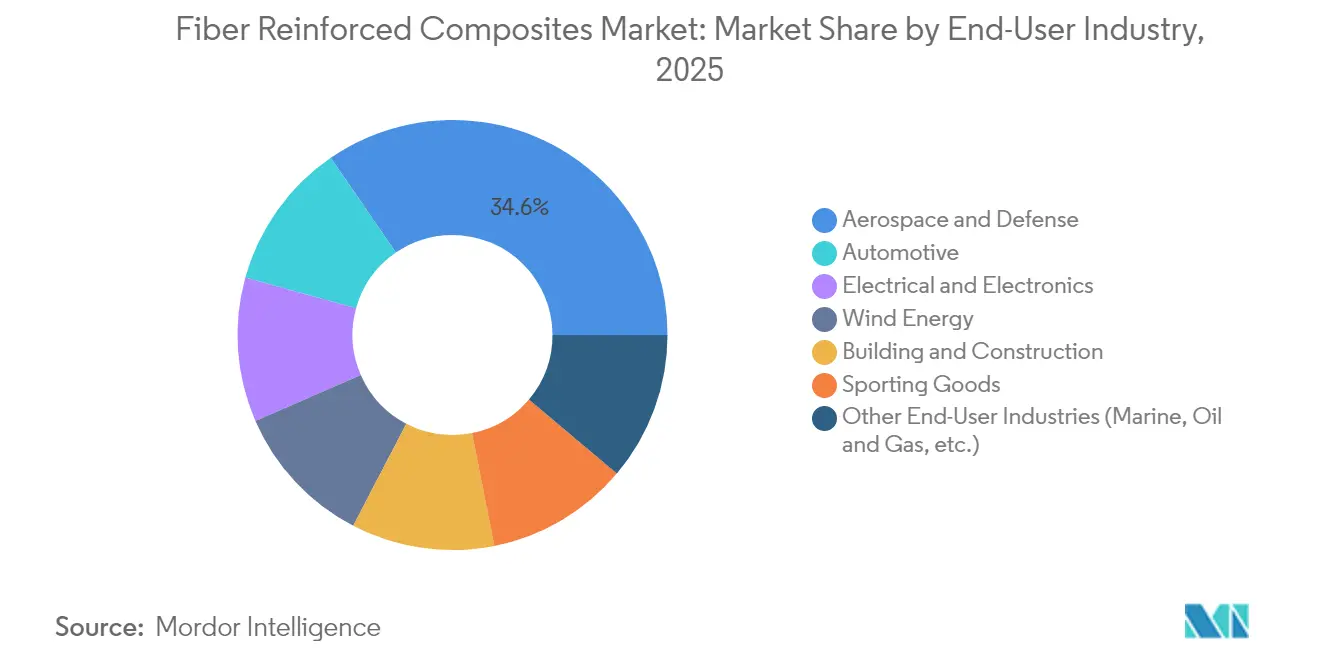
- Por industria de uso final, el sector aeroespacial y de defensa capturó el 34,58% de participación en 2025; las aplicaciones automotrices representan el crecimiento más rápido con una CAGR del 7,74% hasta 2031.
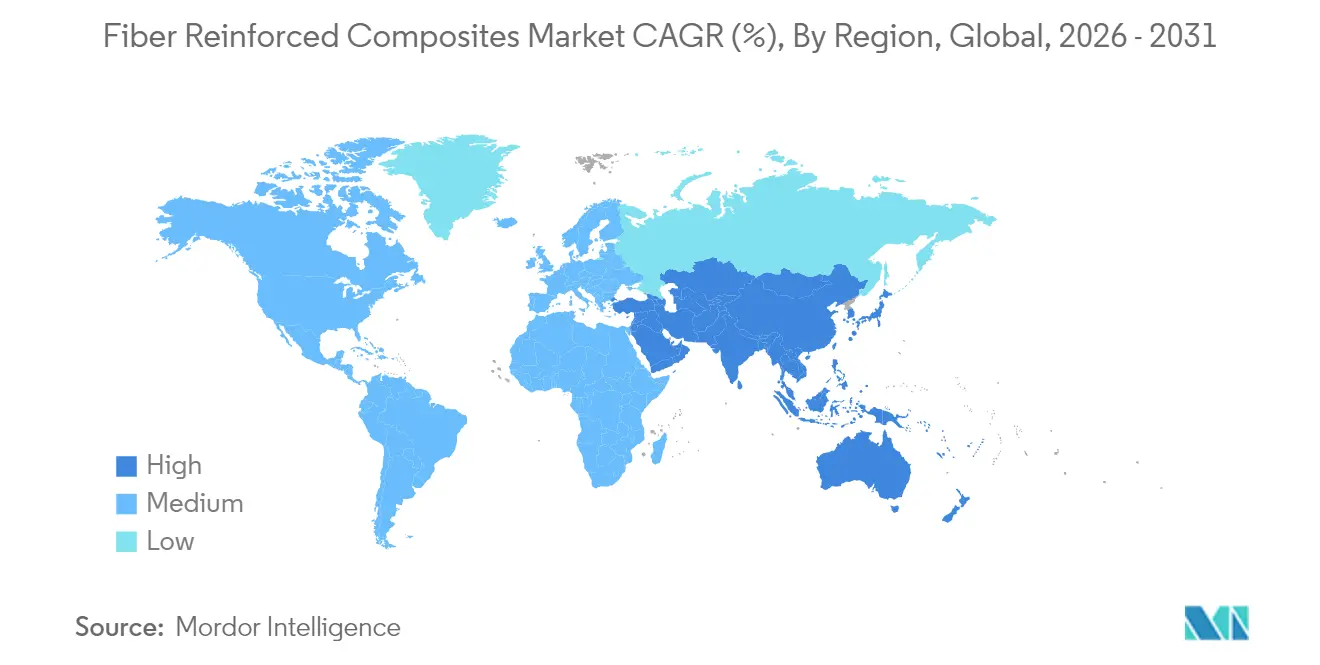
- Por geografía, Asia-Pacífico dominó con una participación del 40,46% en 2025 y está proyectada para crecer a una CAGR del 8,16% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de compuestos aeroespaciales | +1.8% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento del tamaño de las palas de turbinas eólicas | +1.2% | Global, liderado por Europa y China | Largo plazo (≥ 4 años) |
| Mandatos de reducción de peso en el sector automotriz | +1.5% | Zonas regulatorias de América del Norte y la Unión Europea | Corto plazo (≤ 2 años) |
| Rehabilitación de infraestructura con varilla de polímero reforzado con fibra | +0.8% | América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Líneas de cinta unidireccional termoplástica de laminado rápido | +0.9% | Centros de fabricación globales | Mediano plazo (2-4 años) |
| Materia prima de acrilonitrilo derivada de captura de carbono | +0.3% | Europa y América del Norte como primeros adoptantes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Compuestos Aeroespaciales
Los programas comerciales apuntan a un contenido compuesto del 50% para asegurar reducciones del consumo de combustible del 15–20%, y los diseños de vehículos eléctricos de despegue y aterrizaje vertical elevan aún más esa proporción. Los ingresos de Hexcel en aeroespacial comercial aumentaron un 21,3% en 2024 gracias a las tasas de producción de fuselajes de gran capacidad, aunque la escasez en la cadena de suministro modera las entregas a corto plazo. El esfuerzo HiCAM de la NASA tiene como objetivo multiplicar las tasas de producción de fuselajes de resina termoestable y termoplástica, lo que señala un aumento estructural de la demanda. La investigación y desarrollo paralela sobre tanques criogénicos totalmente compuestos para propulsión de hidrógeno líquido abre nuevos subsegmentos para el mercado de compuestos reforzados con fibra. En conjunto, estos cambios consolidan el sector aeroespacial como catalizador de crecimiento a mediano plazo.
Aumento del Tamaño de las Palas de Turbinas Eólicas
Las longitudes de las palas superan ahora los 100 metros, lo que exige largueros de carbono para mantener la rigidez sin penalizaciones de peso. El proyecto Big Adaptive Rotor de los Estados Unidos subraya esta trayectoria, mientras que las mezclas híbridas de fibras naturales y sintéticas mejoran la sostenibilidad del ciclo de vida. Las nuevas líneas de pultrusión de poliuretano-carbono de Dow logran una curación en línea del 90%, aumentando el rendimiento para laminados de gran tamaño. Se prevé que la capacidad global alcance los 981 GW para 2030, aunque el reciclaje de palas al final de su vida útil sigue sin resolverse, lo que invita a la innovación en economía circular.
Mandatos de Reducción de Peso en el Sector Automotriz
Las normas de la Agencia de Protección Ambiental para los años modelo 2027-2032 y los objetivos paralelos de Economía Promedio de Combustible Corporativo obligan a ganancias de eficiencia anuales del 2%, haciendo que los compuestos de carbono sean parte integral de las plataformas de vehículos eléctricos de batería. La adopción de la colocación automatizada de fibra ha reducido los tiempos de ciclo y ha permitido a General Motors reducir la masa de las estructuras de carrocería en blanco. El refuerzo compuesto en C del Ford Bronco Raptor 2022 validó los beneficios de resistencia a impactos y rigidez bajo condiciones de uso todoterreno. Las carcasas de baterías aprovechan ahora la resistencia al peso y a la propagación térmica de los compuestos, ampliando aún más el mercado de compuestos reforzados con fibra.
Rehabilitación de Infraestructura con Varilla de Polímero Reforzado con Fibra
La varilla de polímero reforzado con fibra de carbono libre de corrosión supera al acero con una cuarta parte del peso, lo que se traduce en recubrimientos más delgados y mayor vida útil de los puentes. Valley Metro documentó un ahorro total del 23% y una reducción de 110 días en el cronograma en su extensión de tren ligero utilizando refuerzo de polímero reforzado con fibra en asce.org. El cemento autosensible mejorado con fibras de carbono ofrece factores de calibración cercanos a 40, lo que permite el monitoreo integrado de la salud estructural. Los reguladores de transporte en América del Norte y Asia-Pacífico están incorporando especificaciones de barras de polímero reforzado con fibra de vidrio, sosteniendo la demanda a largo plazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de materias primas y procesamiento | -1.40% | Global, agudo en mercados emergentes | Corto plazo (≤ 2 años) |
| Dificultades en el Reciclaje | -0.80% | Presión regulatoria en Europa y América del Norte | Mediano plazo (2-4 años) |
| Defectos de rendimiento debido a la absorción de agua y baja resistencia al fuego | -0.60% | Global, crítico en aplicaciones marinas y aeroespaciales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Materias Primas y Procesamiento
La carbonización intensiva en energía genera elevados costos de insumos, aunque los precursores a base de lignina de la Universidad de Mánchester sugieren un potencial de ahorro de 3 a 5 veces. Los sistemas tradicionales de colocación automatizada de fibra tienen un precio de lista de USD 3 a 6 millones, pero los modelos de arrendamiento modular reducen la barrera de entrada. La caída del 35,2% en las ventas de unidades de fibra de SGL Carbon muestra la sensibilidad a la volatilidad de los precios de las materias primas. La fibra de carbono reciclada, que requiere mucha menos energía, puede aliviar parte de la presión mientras preserva las propiedades mecánicas.
Dificultades en el Reciclaje
Las turbinas y aeronaves al final de su vida útil podrían generar 840.300 toneladas de residuos de polímero reforzado con fibra de carbono anualmente para 2050, frente a una capacidad de reciclaje actual inferior a 100.000 toneladas. Los métodos de acetólisis despolimerizan matrices de epoxi-amina a temperatura ambiente, recuperando completamente la calidad de la fibra. La pirólisis en aire ambiente mantiene el 73,3% de la resistencia a la tracción tras un tratamiento a 500 °C, lo que hace factible la adopción industrial. Las directivas de la Unión Europea impulsan a los fabricantes de equipos originales hacia dichas soluciones, promoviendo asociaciones como la red de recuperación de fibra de carbono de Boeing.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fibra:
El Carbono Impulsa la Innovación a Pesar del Dominio del VidrioEn 2025, las fibras de vidrio dominaron el mercado con una participación del 61,22%, impulsadas por eficiencias de costos y sólidas cadenas de suministro en los sectores de la construcción, automotriz y energía eólica. Si bien mantienen una participación menor, se proyecta que las fibras de carbono crezcan a una CAGR del 7,86% hasta 2031, respaldadas por la creciente demanda en las industrias aeroespacial y automotriz de alto rendimiento. Las fibras de aramida, conocidas por su resistencia al impacto y estabilidad térmica, se utilizan principalmente en equipos de protección y componentes aeroespaciales. A pesar de sus mayores costos, las fibras de boro se utilizan en aplicaciones aeroespaciales especializadas. La adopción de fibras naturales está aumentando a través de compuestos híbridos que combinan fibras sintéticas y naturales, ofreciendo beneficios ambientales mientras mantienen el rendimiento. Por ejemplo, las fibras de bambú y sisal se utilizan en palas de turbinas eólicas.
Los avances en fabricación están transformando la economía de producción de fibras. El proyecto CARBOWAVE ha introducido la producción de fibra de carbono asistida por microondas, reduciendo el consumo de energía hasta en un 70%, lo que podría alterar las estructuras de costos y los impactos ambientales. Arabia Saudita ha establecido la primera instalación a escala industrial para la producción de fibra de carbono enriquecida con grafeno, dirigida a aplicaciones aeroespaciales, automotrices y de construcción, con ingresos proyectados que superan los USD 1.600 millones para 2030. Las fibras de basalto están emergiendo como una alternativa sostenible, ofreciendo propiedades mecánicas superiores y resistencia ambiental en comparación con los compuestos de fibra natural. Además, sus ventajas de costo sobre las fibras de carbono las hacen adecuadas para aplicaciones eólicas en alta mar que requieren durabilidad en entornos adversos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Matriz:
El Dominio Polimérico Enfrenta el Desafío de los Materiales AvanzadosEn 2025, los sistemas poliméricos representaron el 69,78% de los ingresos, mientras que las opciones de matriz metálica proyectan alcanzar una CAGR del 7,31%, lo que destaca su sostenida importancia en el mercado de compuestos poliméricos reforzados con fibra, particularmente para aplicaciones de gestión térmica en el sector aeroespacial. Los compuestos de matriz cerámica desarrollados por GE mejoran las temperaturas de operación de los motores a reacción, incrementando la eficiencia de combustible hasta en un 20%. Además, los materiales carbono-carbono son fundamentales para componentes expuestos a la reentrada hipersónica y a reactores de fusión, donde la resistencia a 2.000 °C es esencial.
Los termoplásticos de ciclo rápido, como el policarbonato, el PEKK y el PEEK, están ganando terreno debido a su reciclabilidad y su capacidad para el moldeo por prensa en un minuto. Covestro ha introducido paneles de policarbonato con fibra continua orientados al sector de la electrónica de consumo. Asimismo, el NREL ha demostrado que una resina epoxi de base biológica reduce las emisiones de gases de efecto invernadero en un 40% en comparación con las resinas de base petroquímica, manteniendo al mismo tiempo la eficiencia en los costos de producción. Mitsubishi Chemical también ha desarrollado un compuesto cerámico capaz de soportar temperaturas de 1.500 °C, cumpliendo con las especificaciones de la JAXA para vehículos de lanzamiento y generando nuevas oportunidades de ingresos en los sectores de defensa y espacio.
Por Proceso de Fabricación:
La Automatización Transforma los Métodos TradicionalesEn 2025, el laminado manual mantuvo una participación de mercado del 25,64%, mientras que la colocación automatizada de fibra experimentó un crecimiento significativo, registrando una impresionante CAGR del 7,92%. Esta tendencia destaca el creciente enfoque en la productividad laboral dentro del mercado de compuestos reforzados con fibra. Engel y Fill han desarrollado con éxito celdas de cinta termoplástica, logrando tiempos de ciclo de un minuto en 30 cintas e incorporando validación de calidad basada en cámara. Mientras tanto, las líneas de pultrusión que utilizan sistemas de resina de poliuretano han logrado una notable tasa de curación en línea del 90%, mejorando significativamente la producción para los largueros de palas eólicas.
La fabricación aditiva está transformando la industria al integrar la deposición continua de fibra con la curación in situ de resinas termoestables. Este avance no solo reduce el desperdicio de material, sino que también amplía las posibilidades de diseño. En un desarrollo significativo, el proceso de alimentación capilar de la Universidad de Delaware obtuvo financiamiento de la NASA para avanzar en aplicaciones de escudos térmicos en naves espaciales. Además, las líneas de inyección-compresión, que combinan la plataforma de Compuestos Digitales de SABIC con la automatización de Airborne, están escalando las aplicaciones de compuestos en computadoras portátiles y molduras de vehículos. Por otro lado, el bobinado de filamento robótico de Cygnet Texkimp apoya eficazmente estructuras de 10 metros en ángulos de laminado pronunciados, permitiendo avances en programas de almacenamiento de hidrógeno y mástiles de yates.
Por Industria de Uso Final:
El Liderazgo Aeroespacial se Encuentra con el Crecimiento AutomotrizEl sector aeroespacial y de defensa representó el 34,58% de la facturación de 2025 y sigue siendo la vanguardia técnica; sin embargo, los volúmenes del sector automotriz crecerán a mayor velocidad, con una CAGR del 7,74%, impulsados por las plataformas de vehículos eléctricos de batería que requieren estrategias agresivas de reducción de masa. Las adquisiciones en el sector de la energía eólica se moderaron en 2024 debido a cuellos de botella logísticos, pero el giro a largo plazo hacia turbinas offshore de 15 MW garantiza una demanda estable de suministro de largueros de carbono.
En la infraestructura civil, las barras de refuerzo de polímero reforzado con fibra (FRP) y el encofrado permanente mejoran la durabilidad de los puentes, respaldados por la aprobación de refuerzos no corrosivos por parte de las autoridades de transporte. Los compuestos para aplicaciones ferroviarias contribuyen a la reducción de peso en aplicaciones de transporte. La miniaturización electrónica se beneficia de los laminados de alta resistencia dieléctrica, y el equipamiento deportivo sigue siendo un nicho estable para las fibras de alta gama. TPI Composites superó el hito de las 100.000 palas, aplicando procesos de curado basados en aprendizaje automático que reducen los tiempos de ciclo en un 25%.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Compuestos Reforzados con Fibra en Asia-Pacífico
Asia-Pacífico generó el 40,46% de las ventas de 2025 y se prevé que registre una CAGR del 8,16%, lo que garantiza que el mercado de compuestos reforzados con fibra permanezca anclado en la región. HRC de China invirtió 33,8 millones de USD en Changshu para ampliar la producción de piezas termoestables y termoplásticas en serie, mientras que Kineco Exel de India suministra actualmente tablones de carbono pultruidos a Vestas desde su planta en Goa. Swancor de Taiwán ha localizado el suministro de placas de resina para proyectos offshore, profundizando la cadena de valor regional.
Mercado de Compuestos Reforzados con Fibra en Europa, Oriente Medio y América del Sur
América del Norte aprovecha una sólida base aeroespacial consolidada y la regulación de eficiencia de combustible para mantener la demanda. GKN Aerospace duplicó la capacidad de ensamblaje en Chihuahua, México, añadiendo 200 empleos para atender los programas de Gulfstream y HondaJet. Safran amplió la capacidad del motor LEAP en Querétaro, subrayando el ascenso de México como nodo de fabricación de compuestos. Investigadores del MIT desarrollaron la técnica de "nanocostura" con nanotubos de carbono, incrementando el esfuerzo cortante interlaminar en un 62% y apuntando a mayores ganancias en reducción de peso. Europa impulsa mandatos de reciclaje e innovación en materiales de bajo contenido de carbono. El proyecto FRAMES de Clean Sky 2 validó el calentamiento AFP con lámpara de xenón de destello para revestimientos de alas de PEEK y PEKK, mientras que Strata y Solvay inauguraron la primera planta de preimpregnado de la región MENA para piezas del Boeing 777X en Al Ain, Emiratos Árabes Unidos. La facturación de compuestos de Brasil creció un 5,6% hasta alcanzar 560 millones de USD en 2024, lo que apunta a un potencial de crecimiento latente en toda América del Sur.
Análisis de la cadena de valor
La cadena de valor comienza con las materias primas upstream y su conversión en fibras de refuerzo (vidrio, carbono, aramida, basalto y fibras naturales) y sistemas de matriz (epoxi, poliéster/vinil éster, y termoplásticos de alto rendimiento como PEEK/PEKK/PAEK, además de matrices metálicas y cerámicas nicho). Los actores midstream convierten fibras y resinas en formas intermedias como tejidos, cintas UD, preimpregnados y compuestos, y luego en piezas estructurales mediante laminado manual, bobinado de filamentos, pultrusión, RTM, moldeo por compresión/inyección y colocación automatizada de fibra (AFP). La calificación downstream y la seguridad de suministro a largo plazo están estrechamente vinculadas a los usuarios finales, incluidos aeroespacial y defensa, automotriz, energía eólica, construcción (incluida la varilla FRP) y electrónica, donde los OEM y los proveedores de nivel dan forma a la selección de materiales, las vías de certificación y los requisitos de abastecimiento.
Las acciones recientes en la cadena de suministro apuntan a dos puntos de estrangulamiento recurrentes: la disponibilidad de materiales aeroespaciales calificados y el abastecimiento regional para aplicaciones estratégicas. En aeroespacial, la seguridad de suministro se está reforzando mediante acuerdos plurianuales y la expansión de calificaciones, incluida la firma de Syensqo y Toray Composite Materials America de un acuerdo global de cinco años en enero de 2026 para asegurar el suministro de fibra de carbono de alto rendimiento, y la ampliación por parte de Toray Advanced Composites de las calificaciones NCAMP en mayo de 2026 para su sistema de composite termoplástico TC1225/TORAYCA T700. En aplicaciones electrónicas e industriales, la localización se está acelerando, como se observa en el establecimiento por parte de AGY y JPS Composite Materials de una cadena de suministro norteamericana en febrero de 2026 para tejido de fibra de vidrio de bajo CTE utilizado en sustratos de IC avanzados. Los esfuerzos de circularidad también están pasando de pilotos a rutas de conversión a escala, como la expansión de Exel Composites del uso de fibra de vidrio circular hacia la pultrusión a escala comercial en 2026.
Panorama Competitivo
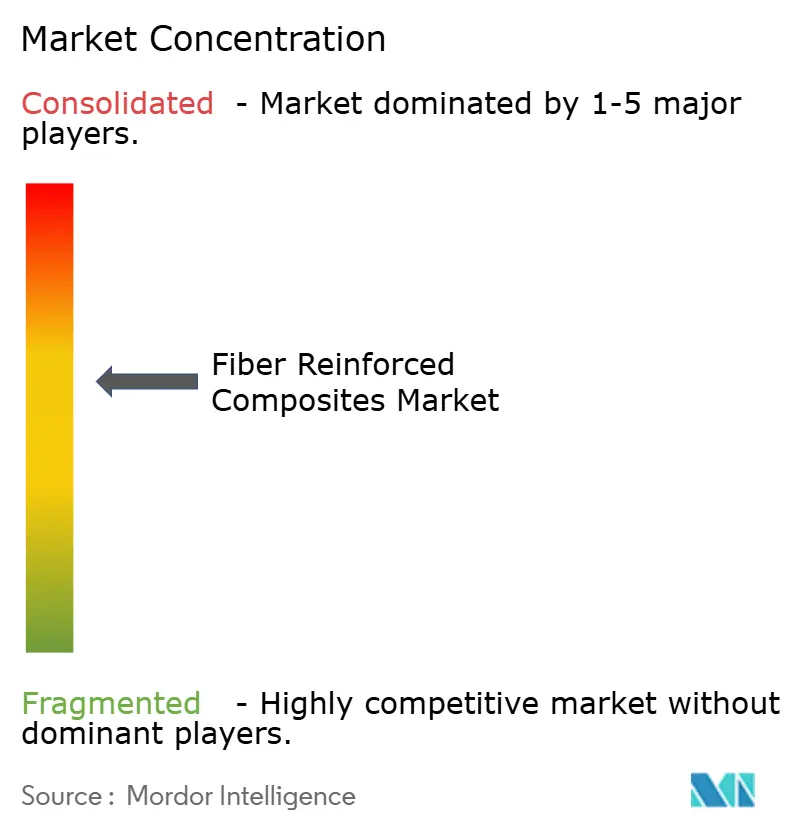
El mercado de compuestos reforzados con fibra está moderadamente fragmentado. Toray Industries, Hexcel, Owens Corning y Mitsubishi Chemical Group lideran en escala e integración vertical, pero los participantes de nivel medio aprovechan la automatización o los nichos de sostenibilidad para diferenciarse. Hexcel registró un aumento del 21,3% en ventas en aeroespacial comercial, reflejando la recuperación de volumen en medio de cuellos de botella en la cadena de suministro. Owens Corning desinvirtió su unidad de refuerzo de vidrio a Praana Group por USD 755 millones para agudizar su enfoque en productos de construcción, señalando una realineación continua de la cartera.
Los disruptores basados en tecnología atraen capital: Boston Materials aseguró USD 13,5 millones para su arquitectura de Fibra en Eje Z, con el brazo de capital de riesgo de Mitsubishi Chemical uniéndose a la ronda. Las líneas de fibra enriquecida con grafeno de Arabia Saudita ilustran la diversificación soberana hacia materiales avanzados, con el objetivo de capturar carcasas de electrónica y carcasas de baterías para vehículos eléctricos. Las inversiones en automatización siguen siendo generalizadas, ya que los fabricantes de equipos originales convergen en colocación automatizada de fibra, moldeo por transferencia de resina de alta velocidad y líneas de Compuestos Digitales para garantizar la repetibilidad y la paridad de costos con los estampados de aluminio.
Líderes de la Industria de Compuestos Reforzados con Fibra
-
TORAY INDUSTRIES, INC
-
Hexcel Corporation
-
Solvay
-
SGL Carbon
-
Teijin Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Compuestos Reforzados con Fibra Empresas cubiertas en este informe
- Avient Corporation
- Covestro AG
- Hexcel Corporation
- Huntsman Corporation
- Mitsubishi Chemical Corporation
- Owens Corning
- Plasan
- SABIC
- SGL Carbon
- Solvay
- Teijin Limited
- Toray Industries Inc.
- TPI Composites
Lea el análisis de las empresas de compuestos reforzados con fibra
Oportunidades de mercado y perspectivas futuras
Un área clave sin explotar es la industrialización de vías de fabricación de alto ritmo que reducen el tiempo de ciclo y amplían la cobertura de calificación, particularmente para estructuras aeroespaciales y piezas de movilidad de mayor volumen. En 2026, múltiples proveedores avanzaron en sistemas de curado rápido y termoplásticos orientados a un mayor rendimiento y una certificación más rápida, incluida la introducción por parte de Toray Composite Materials America de su sistema de preimpregnado de curado rápido 3960-FC (con una reducción del tiempo de curado reportada de hasta un 45%) y la ampliación por parte de Toray Advanced Composites de las calificaciones NCAMP para su sistema de composite termoplástico TC1225 LMPAEK. En conjunto, estos pasos se alinean con un cambio más amplio que se aleja de la producción intensiva en autoclave, ya que el moldeo por prensa, la colocación de AFP/cinta y el procesamiento termoplástico se ajustan a los requisitos de tasa de fabricación y a las limitaciones de productividad laboral.
Otra área de oportunidad es la expansión y regionalización de la capacidad y los grados de fibra de carbono (alta resistencia y alto módulo) para aliviar la escasez de materiales y reducir la dependencia de un abastecimiento concentrado geopolíticamente. En 2026, la evidencia incluye nueva capacidad en aumento en China, como la puesta en producción por parte de Sinopec Shanghai Petrochemical de la Fase I de un proyecto de fibra de carbono de gran mecha de 30.000 toneladas, y el inicio por parte de CNBM de múltiples líneas de producción de alto rendimiento en Jiangsu, incluida una línea de grado T1100, junto con adiciones europeas como el inicio de nueva capacidad por parte de Toray Carbon Fibers Europe en Abidos, Francia (con una rampa operativa completa referenciada para la segunda mitad de 2026). El espacio en blanco vinculado a la sostenibilidad también se concentra en insumos de composites reciclados y circulares, y en el contenido de resina de base biológica. Introducciones de productos como Hexcel HexPly M949 (15% de contenido de carbono de base biológica, anunciado en julio de 2026) y las iniciativas de escalado en torno a los sistemas de fibra de vidrio circular indican un creciente impulso de adquisición desde mercados finales regulados y sensibles a la marca, sin requerir un rediseño completo del equipo de fabricación de piezas downstream.
Desarrollos recientes de la industria en Mercado de Compuestos Reforzados con Fibra
- Julio de 2026: Syensqo se asoció con Bucci Composites para implementar la tecnología Syensqo DDF para la producción en masa de piezas de composite automotrices. La colaboración apunta a un procesamiento más rápido y repetible adecuado para la fabricación en serie, apoyando un uso más amplio de los composites reforzados con fibra más allá de los programas de bajo volumen.
- Febrero de 2026: Toray Composite Materials America logró la calificación NCAMP para su sistema de preimpregnado 3960, incluida una configuración que utiliza fibra de carbono de módulo intermedio TORAYCA T1100 para aplicaciones aeroespaciales y de defensa. La calificación NCAMP fortalece las credenciales del sistema de materiales utilizado en programas de aeronaves, ayudando a reducir las barreras vinculadas a la certificación y a las listas de materiales aprobados.
- Febrero de 2025: Owens Corning finalizó la venta de su negocio de refuerzos de fibra de vidrio a Praana Group por 755 millones de USD. La desinversión reconfiguró las carteras de proveedores en refuerzo de vidrio y señaló una reestructuración continua en las cadenas de valor de composites, desde commodities hasta materiales de ingeniería.
Mercado de Compuestos Reforzados con Fibra Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Este mercado abarca el valor de los materiales compuestos reforzados con fibra y las piezas compuestas utilizadas en aplicaciones industriales y comerciales, donde una fibra de refuerzo se combina con una matriz para proporcionar resistencia, rigidez o resistencia a la corrosión en el producto final.
Exclusiones del alcance: Se excluyen los kits de reparación de uso único, los sistemas de resina pura comercializados sin refuerzo y el material compuesto reciclado negociado como residuo.
Descripción General de la Segmentación
- Por Tipo de Fibra
- Fibras de Carbono
- Fibras de Vidrio
- Fibras de Aramida
- Fibras de Boro
- Otros Tipos de Fibra (Fibras de Basalto, Fibras Naturales, etc.)
- Por Matriz
- Compuestos de Matriz Polimérica
- Compuestos de Matriz Metálica
- Compuestos Cerámicos
- Compuestos Carbono-Carbono
- Compuestos Híbridos
- Por Proceso de Fabricación
- Laminado Manual (Manual/por Proyección)
- Bobinado de Filamento
- Pultrusión
- Moldeo por Transferencia de Resina
- Colocación Automatizada de Fibra y Tendido de Cinta
- Moldeo por Compresión e Inyección
- Impresión 3D / Fabricación Aditiva
- Por Industria de Uso Final
- Aeroespacial y Defensa
- Automotriz
- Energía Eólica
- Construcción y Edificación
- Eléctrico y Electrónico
- Artículos Deportivos
- Otras Industrias de Uso Final (Marina, Petróleo y Gas, etc.)
- Por Geografía (Valor)
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la Asociación de Naciones del Sudeste Asiático
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio
- Arabia Saudita
- Sudáfrica
- Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de una base de hechos sólida sobre el consumo, la producción y la actividad de uso final de los compuestos. Se consultan fuentes públicas como el USGS para el contexto de minerales y metales, la Oficina del Censo de los Estados Unidos y Eurostat para series de producción industrial y comercio, UN Comtrade para señales de flujos transfronterizos, y la Agencia Internacional de Energía para indicadores de energía y renovables vinculados a la construcción de parques eólicos. Para las señales de demanda en los sectores aeroespacial y automotriz, también se revisan fuentes como las publicaciones de la FAA y los comunicados de la NHTSA, que ayudan a verificar las tasas de producción, las normativas de seguridad y la dirección de la reducción de peso.
Los informes anuales de las empresas, las presentaciones para inversores y las notas técnicas se utilizan para comprender la combinación de productos, las menciones de capacidad y cualquier comentario sobre precios; posteriormente, estas señales se contrastan con la cobertura de prensa de fuentes reconocidas y los sitios web de asociaciones sectoriales cuando están disponibles. En paralelo, se utilizan suscripciones de pago centradas en información financiera e inteligencia empresarial, bases de datos de patentes y una base de datos de envíos de importación y exportación para verificar si la dirección de los volúmenes y los focos de aplicación es coherente. Estas fuentes documentales son ilustrativas, y se consultaron referencias públicas adicionales para recopilar datos, contrastar supuestos y aclarar cuestiones abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés lo que las fuentes documentales no pueden mostrar plenamente, especialmente el comportamiento actual de los precios, los patrones de sustitución y el calendario de adopción en los distintos usos finales. Se mantienen conversaciones con una combinación de proveedores de materias primas, fabricantes de compuestos, distribuidores y usuarios de adquisiciones o ingeniería en las principales regiones de demanda, con el fin de conciliar los debates sobre capacidad con la actividad real de pedidos. Los aportes de estas conversaciones se utilizan posteriormente para cerrar brechas, confirmar rangos de variables y alinear los supuestos finales del modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 14% | APAC: 42% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 41% | EMEA: 32% |
| Actores menores: 21% | Gerentes: 45% | Américas: 26% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento central utiliza un enfoque descendente en el que los grupos de demanda por uso final se reconstruyen a partir de la actividad de construcción y los indicadores de producción, y luego se convierten en valor de compuestos utilizando tasas de penetración e intensidad de material típica por aplicación. En la práctica, el modelo se ancla en variables como los ciclos de producción aeronáutica y de defensa, la producción de vehículos y la adopción de la reducción de peso, las adiciones de turbinas eólicas, la actividad de construcción, y la distribución de tipos de fibra y opciones de matriz que influyen en los precios de venta medios. Cuando los precios son volátiles, se normalizan con supuestos de promedio anual para que el momento de la conversión de divisas y los picos de corta duración no sobreestimen el mercado.
Los resultados se contrastan posteriormente con aproximaciones selectivas ascendentes, como la agregación de una muestra de ingresos de proveedores por aplicación, la verificación de la retroalimentación del canal sobre el movimiento de volúmenes, y la aplicación del precio de venta medio muestral multiplicado por el tonelaje estimado para algunos casos de uso de gran escala, con el fin de comprobar si los totales se mantienen dentro de una banda realista. Cuando ciertos submercados presentan una divulgación limitada, las brechas se gestionan mediante indicadores proxy como los índices de producción industrial y los flujos comerciales, seguidos de ajustes de expertos para que las cuotas implícitas no se desvíen del comportamiento real de adquisición. Para la previsión, se utiliza principalmente el análisis de escenarios respaldado por regresión multivariante sobre los principales impulsores de la demanda, y la trayectoria de crecimiento final se alinea con lo que los encuestados del sector consideran alcanzable por región y uso final.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se verifican con señales independientes como el movimiento de importaciones y exportaciones, las tendencias de producción por uso final y los cambios de capacidad conocidos, de modo que los saltos anómalos puedan detectarse de forma temprana. Si una región o aplicación muestra una variación inusual, se revisan las variables de entrada, se comprueban de nuevo los factores de conversión y se vuelve a contactar con los expertos cuando la varianza no puede explicarse con evidencia pública. Antes de la aprobación final, el trabajo se revisa en más de una etapa para que los cálculos, las unidades y el tratamiento de divisas sean coherentes a lo largo de los años.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando se producen eventos relevantes, como grandes ampliaciones de capacidad, cambios de política o perturbaciones de la demanda en usos finales de gran escala. Justo antes de la entrega, se realiza una revisión actualizada de los supuestos clave y de cualquier publicación macroeconómica o sectorial reciente, de modo que los clientes reciban la visión más actualizada disponible en ese momento.
Comparación del Dimensionamiento del Mercado de Compuestos Reforzados con Fibra de Mordor Intelligence con Otras Estimaciones Publicadas
Es habitual observar diferentes valores de mercado para los compuestos reforzados con fibra, ya que los editores no siempre utilizan los mismos límites, plazos y criterios de valoración. Las diferencias suelen derivarse de lo que se contabiliza como parte del mercado (solo materiales frente a materiales más piezas fabricadas), de cómo se agrupan las fibras y las matrices, y de si los precios se tratan como un único promedio global o se permiten variaciones por región y uso final.
Mediante el seguimiento de las señales de demanda a nivel de aplicación y la actualización de los supuestos clave de precios y penetración, Mordor Intelligence mantiene la estimación vinculada a donde los compuestos se consumen realmente, en lugar de incluir ventas adyacentes de solo resina o el valor de chatarra reciclada. Las brechas también aparecen cuando un estudio parte de un conjunto reducido de usos finales como el aeroespacial y el transporte, o cuando las previsiones se construyen a partir de un escenario agresivo sin contrastarlas con la construcción de parques eólicos, la producción de vehículos y la dirección de la producción industrial. El momento de la conversión de divisas y el año base elegido pueden ampliar aún más las diferencias, incluso cuando la narrativa de crecimiento subyacente parece similar.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 108,28 mil millones de USD (2026) | |
| Editor Comercial A | 60,34 mil millones de USD (2024) | Utiliza un año base anterior y una captura de valor más estrecha que puede subestimar las piezas compuestas fabricadas, mientras que los precios suelen generalizarse entre regiones, lo que desplaza el total hacia abajo. |
| Consultora Global B | 111,17 mil millones de USD (2026) | Utiliza un año similar, pero puede diferir en las inclusiones, como los sistemas de matriz especializados y los compuestos de alta temperatura, y puede aplicar una progresión diferente del precio de venta medio regional y una curva de adopción distinta por uso final. |
La tabla muestra que la dispersión se explica principalmente por los límites del alcance y la forma en que los precios y la adopción se incorporan al modelo. Cuando los datos de entrada se conectan de nuevo a indicadores de demanda claros y luego se verifican con la realidad del lado de la oferta, el valor de mercado resultante resulta más fácil de seguir, reproducir y actualizar a medida que cambian las condiciones.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de Compuestos Reforzados con Fibra?
El Mercado de Compuestos Reforzados con Fibra está valorado en USD 108,28 mil millones en 2026 y se proyecta que aumente a USD 152,19 mil millones para 2031.
¿Qué región lidera el mercado de compuestos reforzados con fibra?
Asia-Pacífico mantuvo una participación del 40,46% en 2025 y avanza a una CAGR del 8,16% hasta 2031.
¿Qué sector de uso final genera la mayor demanda?
Las aplicaciones aeroespaciales y de defensa lideraron con una participación de ingresos del 34,58% en 2025, debido al alto contenido de compuestos en los nuevos programas de aeronaves.
¿Qué restricción importante podría frenar el crecimiento del mercado?
Los altos costos de materias primas y procesamiento reducen actualmente el pronóstico de CAGR en 1,40 puntos porcentuales, a pesar de las iniciativas continuas de reducción de costos.
¿Cómo se reciclan los compuestos?
Las técnicas emergentes de despolimerización química y pirólisis optimizada ahora recuperan hasta el 93,5% del módulo de la fibra, aunque la capacidad global de reciclaje aún está por detrás de los volúmenes de residuos proyectados.