
Tamaño y Participación del Mercado de Suplementos para la Salud Ocular
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
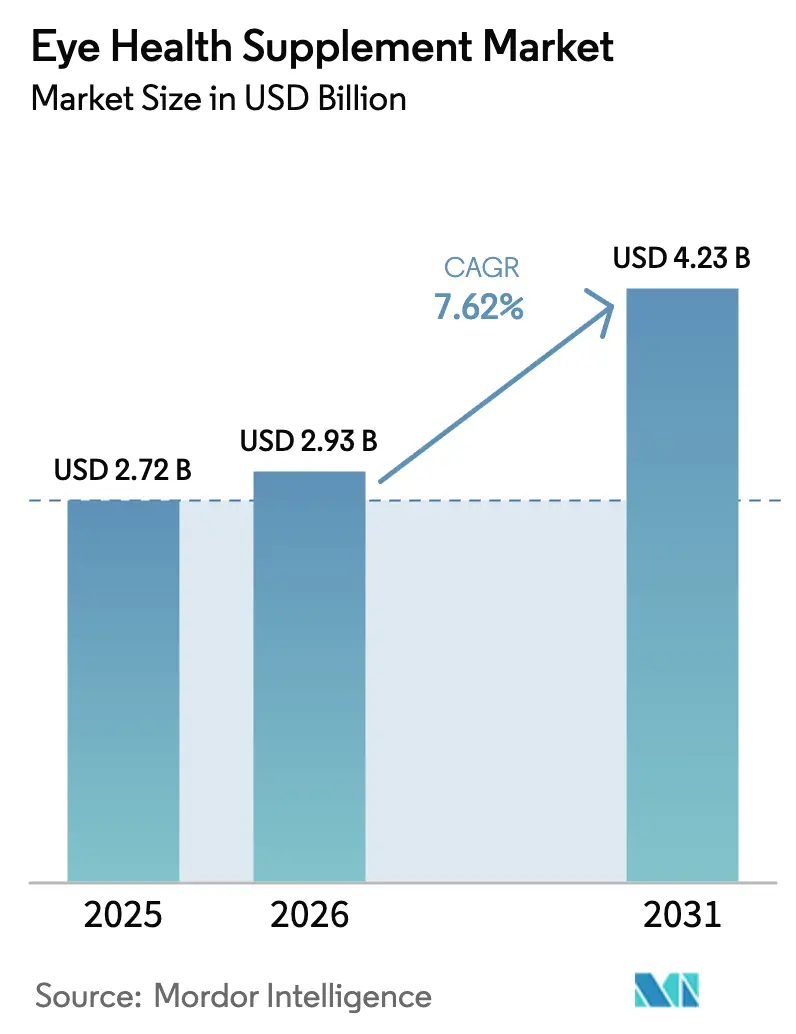
| Tamaño del Mercado (2026) | 2.93 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.23 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.62 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Suplementos para la Salud Ocular por Mordor Intelligence
El tamaño del Mercado de Suplementos para la Salud Ocular fue valorado en USD 2,72 mil millones en 2025 y se estima que crecerá desde USD 2,93 mil millones en 2026 hasta alcanzar USD 4,23 mil millones en 2031, a una CAGR del 7,62% durante el período de previsión (2026-2031).
La innovación en ingredientes, liderada por los carotenoides combinados con ácidos grasos omega-3, está ampliando la base de consumidores al demostrar una reducción del 18% en la progresión de la atrofia geográfica en pacientes con degeneración macular asociada a la edad (DMAE) a lo largo de 24 meses. Los formatos de gomitas y masticables están atrayendo a nuevos usuarios hacia rutinas preventivas después de que la encapsulación con pectina elevara la biodisponibilidad de los carotenoides al 87% de la de las cápsulas de gelatina blanda, eliminando al mismo tiempo los alérgenos de la gelatina. Los canales de suscripción directa al consumidor (DTC) están reduciendo los costos de adquisición en un 34% y fidelizando a los compradores en ciclos de recarga de 90 días, un patrón que está redistribuyendo las ganancias de la categoría hacia marcas en línea ágiles. Las perturbaciones en el suministro de anchoa peruana han restringido la disponibilidad de DHA y EPA de origen marino, pero las alternativas de microalgas con paridad de costos permiten ahora precios de mercado masivo sin riesgo de mercurio.
Conclusiones Clave del Informe
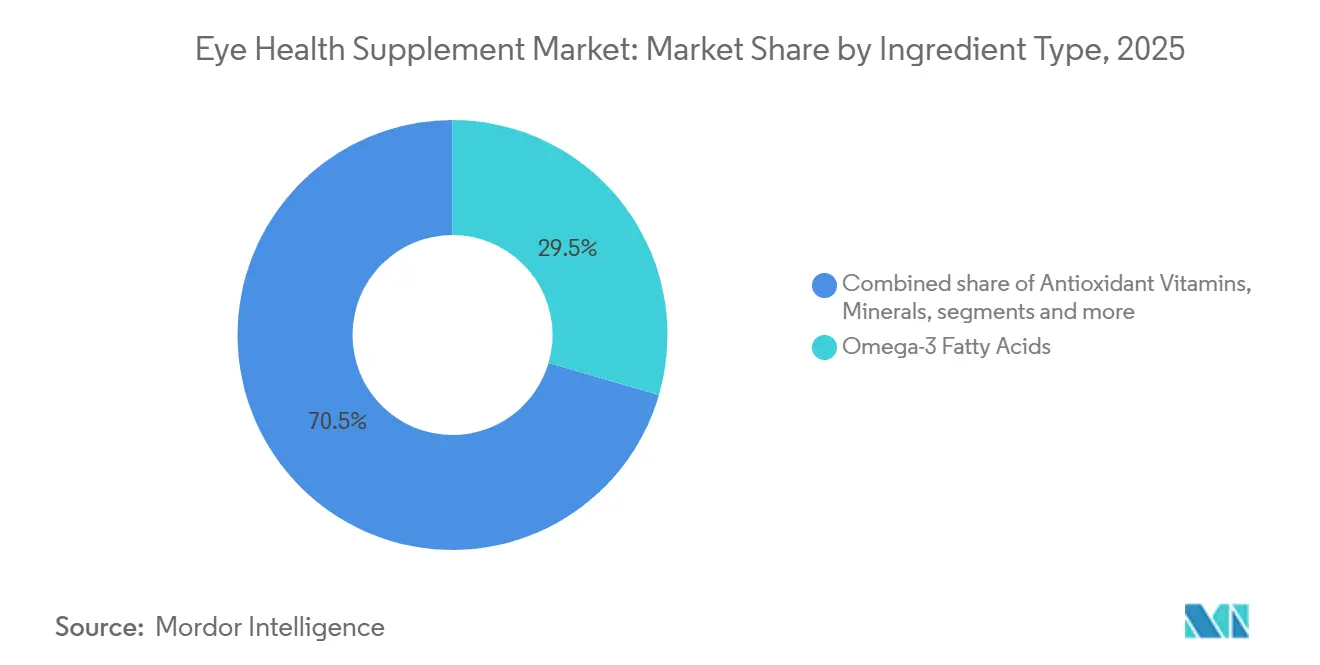
- Por tipo de ingrediente, los ácidos grasos omega-3 lideraron con el 29,55% de la participación del mercado de suplementos para la salud ocular en 2025, mientras que se proyecta que los carotenoides se expandan a una CAGR del 9,85% hasta 2031.
- Por forma, las cápsulas de gelatina blanda representaron el 45,53% del tamaño del mercado de suplementos para la salud ocular en 2025, mientras que las gomitas y los masticables avanzan a una CAGR del 10,75% durante el período de previsión.
- Por indicación, la DMAE representó el 39,15% de los ingresos en 2025, aunque se prevé que la progresión de la miopía crezca a una CAGR del 10,82%.
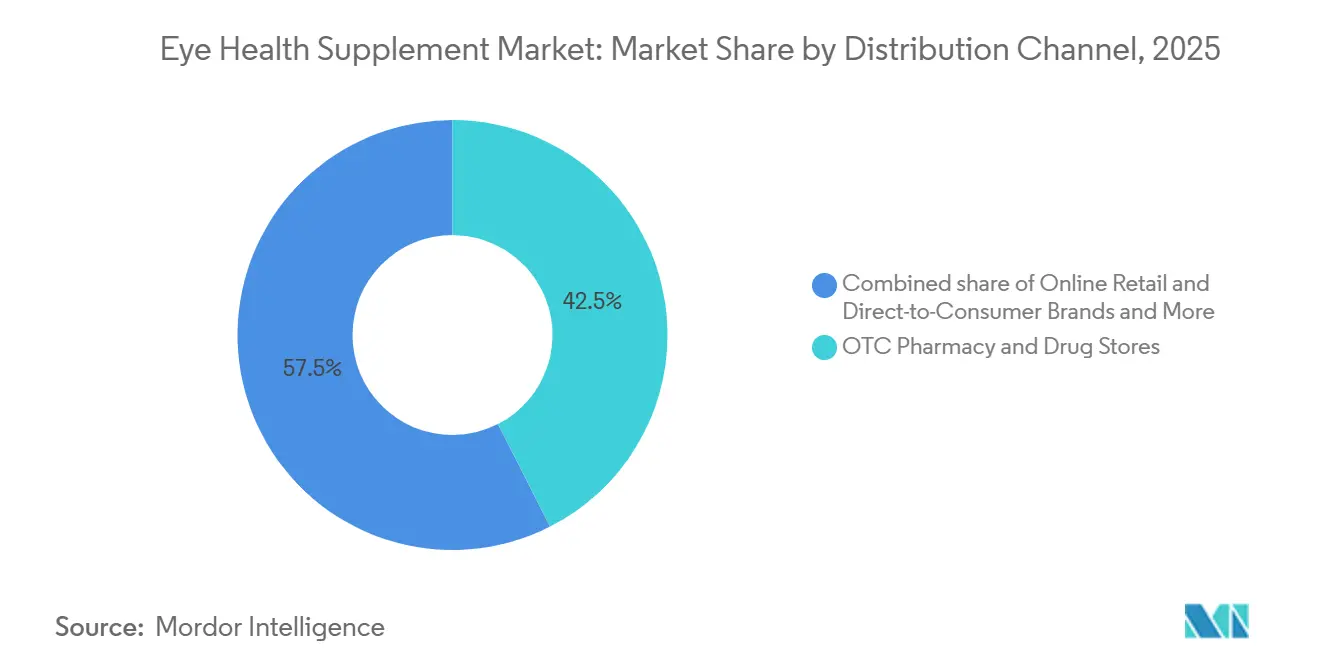
- Por canal de distribución, las farmacias y droguerías representaron el 42,52% de los ingresos en 2025, mientras que se espera que las marcas de venta minorista en línea y DTC crezcan a una CAGR del 12,12% hasta 2031.
- Por grupo de edad, los adultos representaron el 60,54% del tamaño del mercado de suplementos para la salud ocular en 2025, mientras que el segmento pediátrico registrará una CAGR del 9,32% durante 2026-2031.
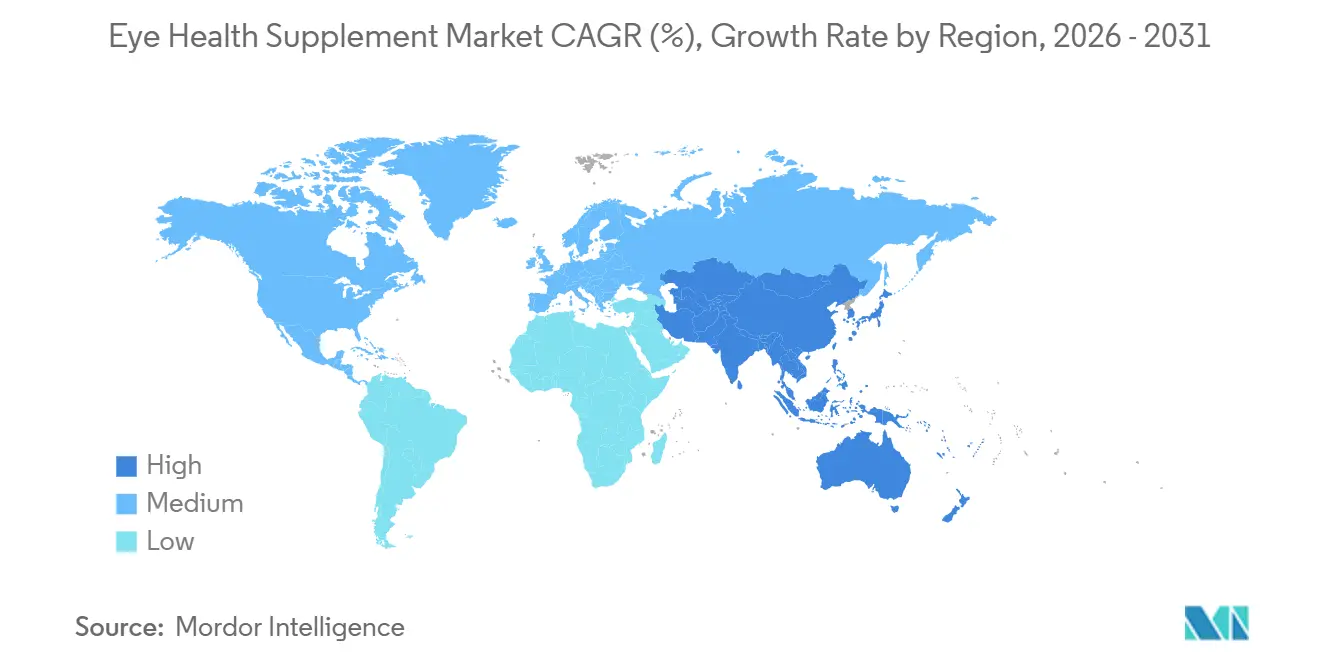
- Por geografía, América del Norte capturó el 36,62% de los ingresos en 2025, aunque Asia-Pacífico está preparada para la CAGR más rápida del 8,72% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente prevalencia de enfermedades oculares vinculadas al síndrome metabólico | +1.8% | Global, con concentración en Asia del Sur y Oriente Medio | Largo plazo (≥ 4 años) |
| Adopción de una mentalidad de salud preventiva entre la Generación Z y los millennials | +1.3% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Auge del autocuidado ocular a través de nutracéuticos de comercio electrónico | +1.6% | Global, liderado por América del Norte y China | Corto plazo (≤ 2 años) |
| Validación clínica de formulaciones sinérgicas de carotenoides + omega-3 | +1.2% | América del Norte, Europa, Japón | Mediano plazo (2-4 años) |
| Avances en costos de DHA/EPA de microalgas que permiten precios de mercado masivo | +0.9% | Global, adopción temprana en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Vencimiento de patentes que impulsan extensiones de línea de vitaminas oculares enriquecidas | +0.8% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Enfermedades Oculares Vinculadas al Síndrome Metabólico
La incidencia de la retinopatía diabética sigue los niveles de hemoglobina A1c por encima del 7,5%, un umbral superado por el 58% de los diabéticos diagnosticados en los Estados Unidos en 2024[1]Centros para el Control y la Prevención de Enfermedades, "Informe Nacional de Estadísticas sobre Diabetes, 2024," cdc.gov. La prevalencia urbana de India alcanzó el 17,6%, lo que se traduce en 14,2 millones de personas afectadas que a menudo carecen de acceso al tratamiento con láser, dejando la suplementación como medida provisional. Los productos combinados que mezclan omega-3 y coenzima Q10 crecieron un 34% en 2024-2025 porque las comorbilidades del síndrome metabólico intensifican el estrés oxidativo retiniano. Los estándares de atención 2025 de la Asociación Americana de Diabetes exigen un cribado retiniano anual en el momento del diagnóstico, respaldando indirectamente la adopción temprana de suplementos. La demanda de suplementos, por tanto, se intensifica en las ciudades de segundo nivel donde la densidad de oftalmólogos sigue siendo inferior a uno por cada 100.000 habitantes, llenando una brecha asistencial evidente.
Adopción de una Mentalidad de Salud Preventiva entre la Generación Z y los Millennials
Los consumidores de entre 25 y 40 años representaron el 41% de las compras en 2025, ya que la exposición diaria a pantallas promedió 11 horas durante el trabajo remoto. La transparencia de los ingredientes importa; el 68% pagará una prima del 25% por etiquetas verificadas por la NSF[2]Consejo de Nutrición Responsable, "Encuesta al Consumidor sobre Suplementos Dietéticos 2024," crnusa.org. Las redes sociales amplificaron la demanda: los hashtags de salud ocular en TikTok acumularon 2.300 millones de visualizaciones en 2024, y el contenido de influencers impulsó el 29% de las primeras compras. Las gomitas capturaron el 18% del gasto de esta cohorte frente al 9% de los baby boomers, demostrando preferencias de sabor que dan forma a los formatos de producto. La adopción temprana de luteína y zeaxantina antes de la aparición de síntomas diferencia a este grupo demográfico de los grupos de mayor edad que inician la suplementación solo después del diagnóstico.
Auge del Autocuidado Ocular a través de Nutracéuticos de Comercio Electrónico
Las marcas DTC redujeron los costos de adquisición de clientes a USD 18 en 2025 mediante la orientación a consultas de búsqueda precisas, frente a los USD 27 de 2023. Los modelos de suscripción triplican el valor de vida útil en comparación con los compradores de una sola compra, al tiempo que permiten descuentos del 15% que aún protegen márgenes brutos del 38%. Las ventas en Amazon se expandieron un 31% en 2024, con productos de marca propia que utilizan perfiles AREDS2 con precios a la mitad de los equivalentes de marca. Los portales de tele-optometría convierten el 14% de los exámenes virtuales en ventas de suplementos al combinar recomendaciones personalizadas con un proceso de pago en un solo clic. Las zonas grises regulatorias en torno a las declaraciones de estructura-función en los listados de comercio electrónico permiten que el 63% de los principales vendedores sugieran beneficios para enfermedades sin aprobación previa de la FDA, acelerando el crecimiento del canal en línea.
Validación Clínica de Formulaciones Sinérgicas de Carotenoides + Omega-3
El seguimiento a 10 años del estudio AREDS2 mostró que añadir 1 gramo de EPA/DHA a 10 mg de luteína y 2 mg de zeaxantina redujo la progresión a DMAE avanzada en un 26%. La coencapsulación elevó la biodisponibilidad combinada en un 34%, al tiempo que protegía contra la oxidación durante el almacenamiento en estantería. La EFSA confirmó en 2024 una declaración de mantenimiento de la visión para la luteína y la zeaxantina, permitiendo mensajes dirigidos en los mercados de la UE. Sin embargo, el 41% de los SKU comerciales de 2025 contenían dosis de carotenoides subterapéuticas por debajo de 6 mg, socavando la eficacia en el mundo real. Las marcas que se alinean con las proporciones validadas se diferencian tanto en eficacia como en confianza.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Controversia científica sobre la eficacia de los suplementos y falta de reembolso | -0.9% | Global, con impacto particular en América del Norte y Europa | Mediano plazo (2-4 años) |
| Volatilidad de precios de los insumos clave de omega-3 de origen marino | -0.7% | Global, suministro concentrado en Perú y Noruega | Corto plazo (≤ 2 años) |
| Productos falsificados y adulterados que erosionan la confianza del consumidor | -0.6% | Global, agudo en Asia-Pacífico y canales en línea | Mediano plazo (2-4 años) |
| Estrictas normas transfronterizas de nuevos alimentos para carotenoides en dosis altas | -0.5% | Europa, Asia-Pacífico (China, India), con repercusión en mercados emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Controversia Científica sobre la Eficacia de los Suplementos y Falta de Reembolso
Una revisión Cochrane de 2024 de 19 ensayos no reportó ningún beneficio significativo de la luteína o la zeaxantina contra la progresión de las cataratas, reduciendo el respaldo de los médicos. Medicare Parte D continuó excluyendo los suplementos oculares de los formularios en 2025, clasificándolos como productos de bienestar. Los costos de bolsillo disuadieron al 34% de los pacientes con DMAE de iniciar la suplementación, según una encuesta de la Academia Americana de Oftalmología. Los oftalmólogos citan las permisivas normas de estructura-función de la FDA como engañosas porque los productos pueden reclamar apoyo ocular sin prueba de eficacia previa a la comercialización. Sin el respaldo de los pagadores, las empresas farmacéuticas evitan las vías de prescripción médica, limitando la innovación más allá de las fórmulas de venta libre.
Volatilidad de Precios de los Insumos de Omega-3 de Origen Marino
Los desembarques de anchoa peruana cayeron un 29% en 2024 tras la perturbación del desove por El Niño, elevando los precios del aceite de pescado crudo a USD 2.850 por tonelada en el tercer trimestre de 2024. Los aumentos del arenque y la caballa noruegos cubrieron solo el 62% de la demanda de grado farmacéutico, manteniendo un suministro ajustado. Las marcas que dependen exclusivamente del aceite de anchoa vieron cómo el costo de los bienes vendidos aumentaba un 19% interanual, lo que obligó a reducir las dosis con el riesgo de generar reacciones negativas de los consumidores. Los futuros para entrega en 2026 a USD 2.950 por tonelada sugieren una tensión persistente, ya que los modelos climáticos predicen la continuación de El Niño hasta mediados de 2027. Los formuladores que mezclan DHA de algas protegieron parcialmente los márgenes, aunque la restricción sigue recortando las proyecciones de crecimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Ingrediente:
Los Carotenoides Amplían el Horizonte de CrecimientoLos ácidos grasos omega-3 representaron el 29,55% de los ingresos en 2025, pero se prevé que los carotenoides registren la CAGR más rápida del 9,85% porque el aumento de las puntuaciones del pigmento macular se vincula directamente con ganancias de agudeza visual de 0,12 logMAR en casos tempranos de DMAE. El precio de la luteína de alta pureza —USD 180 por kilogramo en 2025— ayuda a las marcas propias a competir mientras aún financian pruebas de calidad. Las vitaminas antioxidantes enfrentan márgenes decrecientes a medida que los precios del ácido ascórbico, convertido en producto básico, cayeron un 14% desde 2023. Los minerales como el zinc y el cobre mantienen un volumen estable, pero se reformulan en formatos quelados después de que el 22% de los usuarios reportara malestar gastrointestinal con las dosis estándar de zinc.
La innovación en botánicos y polifenoles está avanzando en la diferenciación de la categoría. El extracto de arándano al 25% de antocianinas mejoró la adaptación a la visión nocturna en un 18% entre pilotos militares italianos. La astaxantina atrajo la atención del mercado masivo en 2025, con 12 mg diarios que redujeron el deterioro acomodativo en 0,8 dioptrías entre adultos présbitas. Las mezclas de múltiples ingredientes representaron el 68% de los lanzamientos de 2024, ya que las marcas combinan carotenoides, omega-3 y botánicos para obtener precios premium. Las monografías de 2024 de la Farmacopea de los Estados Unidos para la luteína y la zeaxantina elevaron los costos de cumplimiento, pero también permitieron declaraciones de etiqueta que generan confianza.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Forma:
Las Gomitas Desafían el Liderazgo de las CápsulasLas cápsulas de gelatina blanda retuvieron el 45,53% de los ingresos en 2025 al proteger la vida útil hasta 36 meses. Sin embargo, las gomitas y los masticables registraron una CAGR del 10,75% gracias a las matrices de pectina que enmascaran el sabor a pescado y ofrecen una bioequivalencia del 87% respecto a las cápsulas de gelatina blanda. El formato atrae a pacientes con disfagia y a niños, con gomitas pediátricas que capturaron el 31% del gasto en menores de 12 años en 2025.
Las tabletas están retrocediendo a medida que la desintegración lenta perjudica las cargas lipofílicas, aunque los efervescentes están ganando terreno en Europa por su disolución más rápida. Los polvos atraen a los consumidores del sector del fitness que buscan mezclas personalizadas, mientras que los líquidos representan un nicho premium con menos del 5% de participación pero precios un 40% más altos. Los fabricantes de cápsulas han introducido cápsulas de gelatina blanda masticables, aunque la aceptación generalizada aún no ha sido probada.
Por Indicación:
La Progresión de la Miopía Crea Potencial en el Segmento PediátricoLa DMAE mantuvo el 39,15% de los ingresos de 2025, reflejando 196 millones de casos globales. Sin embargo, se proyecta que la progresión de la miopía registre una CAGR del 10,82%, ya que la prevalencia pediátrica en China alcanzó el 71,6% en 2024. La disposición de los padres a pagar sostiene precios comparables, aunque las fórmulas para miopía utilizan dosis de luteína más bajas que los productos para DMAE.
Los SKU orientados a cataratas se mantienen estables tras una revisión Cochrane de 2024 que cuestionó su eficacia. Los productos para ojo seco duplicaron la dosis de omega-3 a 2 gramos diarios para abordar la disfunción de las glándulas de Meibomio que ahora afecta a 344 millones de adultos. Las mezclas para retinopatía diabética utilizan ácido alfa-lipoico más resveratrol, un formato aún infrarrepresentado con el 9% de las ventas de la categoría, a pesar de reducciones del 31% en los marcadores de estrés oxidativo en ensayos clínicos.
Por Canal de Distribución:
Las Suscripciones DTC Reconfiguran la EconomíaLas farmacias y droguerías mantuvieron una participación del 42,52% en 2025, pero el crecimiento interanual se está desacelerando a medida que los compradores más jóvenes migran al canal en línea. Se prevé que los canales DTC y otros de comercio electrónico crezcan un 12,12% anual mediante la segmentación algorítmica que convierte búsquedas como "alivio del ojo seco" en ventas en un plazo de 48 horas. Las suscripciones elevan las tasas de repetición y justifican los paquetes con descuento, fortaleciendo los márgenes brutos.
Los SKU dispensados en clínicas obtienen precios premium debido al respaldo profesional percibido, aunque los canales clínicos en general siguen siendo una minoría. Las marcas propias de Amazon replicaron las proporciones AREDS2 a la mitad del precio de las marcas establecidas, obligando a los titulares a desarrollar extensiones de línea diferenciadas. Las cadenas de farmacias están respondiendo ahora con programas de descuento por fidelidad que combinan suplementos con la recogida de recetas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Grupo de Edad:
El Impulso Pediátrico Crece junto al Núcleo de Adultos MayoresLos adultos representaron el 60,54% de los ingresos en 2025 porque el riesgo de DMAE alcanza su punto máximo en la cohorte de 65 años o más, aunque los usuarios pediátricos registrarán una CAGR del 9,32% en medio de la epidemia de miopía. Las gomitas representan el 73% de las compras de menores de 12 años debido al sabor y la masticabilidad, superando los problemas de cumplimiento de las cápsulas de gelatina blanda.
La fidelidad geriátrica es alta una vez que se percibe una mejora de la visión; las opciones genéricas de AREDS2 ganaron terreno después de que la no cobertura de Medicare empujara a los adultos mayores sensibles al precio hacia SKU de menor costo. Los adultos en edad laboral adoptan ahora regímenes preventivos vinculados a campañas de concienciación sobre la fatiga visual digital, expandiéndose más allá del uso impulsado por síntomas.
Análisis Geográfico
Mercado de Suplementos para la Salud Ocular en América del Norte
América del Norte captó el 36,62% de los ingresos de 2025 gracias a las consolidadas recomendaciones de los médicos y al elevado gasto per cápita; sin embargo, la penetración entre los pacientes diagnosticados con DMAE ya se sitúa en el 67%, lo que ralentiza el crecimiento orgánico. Las referencias de marca propia y las fórmulas genéricas de AREDS2 resultan atractivas para los adultos mayores con mayor sensibilidad al precio, mientras que los compradores más jóvenes migran hacia suscripciones de venta directa al consumidor que combinan suplementos para la salud ocular con paquetes de bienestar integral.
Mercado de Suplementos para la Salud Ocular en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 8,72% hasta 2031, impulsada por la crisis de miopía en China que incrementa la adopción pediátrica y el aumento de la prevalencia de retinopatía diabética en India. La población de avanzada edad de Japón destina 47 USD per cápita anualmente, cifra que solo supera Estados Unidos, lo que genera una demanda de referencia estable[3]Oficina de Estadísticas de Japón, "Estimaciones de Población 2024," stat.go.jp. El programa de detección escolar de Corea del Sur de 2024 subvenciona ahora los productos de luteína, lo que reduce los precios minoristas en un 40% y acelera la adopción.
Mercado de Suplementos para la Salud Ocular en EMEA y América del Sur
Europa y otros mercados maduros crecen de forma moderada bajo estrictas regulaciones de nuevos alimentos que retrasaron la astaxantina en dosis elevadas hasta 2024. La demanda en Oriente Medio se concentra en los países del Golfo, donde la prevalencia de diabetes supera el 20%, lo que sustenta las referencias premium comercializadas a través de hospitales privados. El consumo en América del Sur está aumentando en Brasil y Argentina a medida que el uso de teléfonos inteligentes eleva la conciencia sobre la fatiga visual digital, mientras que África sigue siendo un mercado incipiente debido al escaso acceso del sector público y la limitada capacidad oftalmológica.

Panorama regulatorio
Los suplementos para la salud ocular se regulan como suplementos dietéticos o suplementos alimenticios en la mayoría de los mercados principales, y las normas sobre declaraciones y etiquetado influyen tanto en las decisiones de formulación como en la salida al mercado. En Estados Unidos, la FDA regula los suplementos dietéticos conforme a la DSHEA y la FD&C Act, lo que respalda las declaraciones de estructura-función con las advertencias requeridas y el etiquetado Supplement Facts/Nutrition Facts alineado con los requisitos de 21 CFR. Las declaraciones publicitarias están supervisadas por la FTC en virtud de la FTC Act. En 2026, las prioridades del FDA Human Foods Program (incluida la seguridad química y la nutrición), junto con el punto de la agenda regulatoria de la OIRA 2026 sobre posibles avisos obligatorios de GRAS para ciertas sustancias, aumentaron el enfoque en el cumplimiento normativo de los sistemas de ingredientes nuevos y reformulados utilizados en productos de apoyo visual.
En Europa, los estándares de fundamentación de la EFSA conforme al Reglamento (CE) n.º 1924/2006 continúan restringiendo los mensajes de estilo terapéutico y de riesgo de enfermedad, lo que impulsa a las marcas hacia una redacción autorizada y respaldada por evidencia para el mantenimiento de la visión. La actividad regulatoria en 2026 también endureció las salvaguardas: la Comisión Europea abrió en julio de 2026 una convocatoria de evidencia y una consulta pública sobre los Niveles Máximos Permitidos de vitaminas y minerales en suplementos y alimentos fortificados, e Irlanda emitió el S.I. n.º 226/2026 para actualizar los procedimientos de inspección y cumplimiento. En Canadá, Health Canada publicó una Monografía actualizada de Suplementos Multivitamínicos/Minerales (26 de junio de 2026), que describe las declaraciones permitidas y las condiciones de uso, y ofrece una vía más clara para un posicionamiento conforme de apoyo a la salud ocular en los productos que califican.
Panorama Competitivo
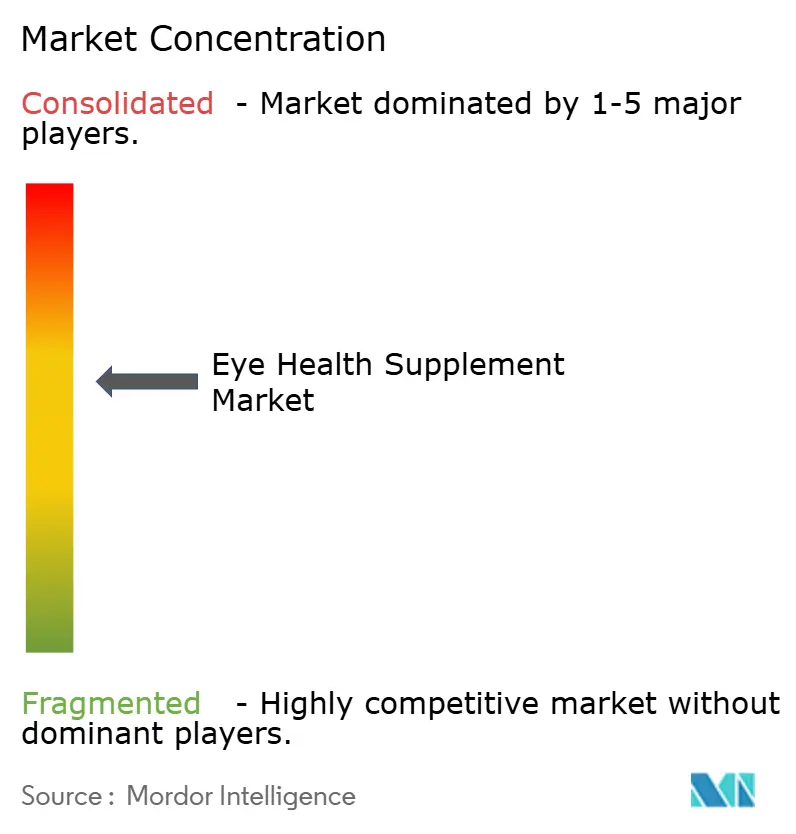
El mercado de suplementos para la salud ocular se mantuvo fragmentado en 2025, con los cinco principales actores ostentando una participación combinada indicativa de una concentración moderada, ya que los vencimientos de patentes de AREDS2 permitieron que 47 nuevos participantes lanzaran mezclas similares con precios un 40% más bajos. Líderes como Bausch + Lomb, BASF Nutrition & Health y Kemin Industries mantienen márgenes brutos superiores al 55% mediante la integración vertical que abarca desde la extracción de carotenoides hasta la encapsulación del producto terminado. Los fabricantes por contrato en India y China logran ahora luteína con una pureza del 92% a USD 180 por kilogramo, reduciendo la ventaja de costos de los titulares.
Los insurgentes DTC como Performance Lab y Nuzena destinan aproximadamente el 18% de sus ingresos a anuncios digitales segmentados, capturando nichos como el "alivio de las moscas volantes" que las marcas establecidas pasan por alto. La innovación en espacios en blanco se está concentrando en combinaciones de ácido alfa-lipoico y resveratrol para la retinopatía diabética, aunque solo un puñado de marcas ha avanzado más allá de los proyectos piloto a pesar de la evidencia clínica de una reducción del 31% en el estrés oxidativo. La adopción tecnológica diferencia a los líderes de calidad: OmniActive introdujo la verificación de carotenoides basada en espectroscopía en 2024, reduciendo los rechazos de lotes al 0,8% y permitiendo un posicionamiento premium.
La trazabilidad mediante cadena de bloques emergió en 2025, con ZeaVision vinculando las cosechas de caléndula a los productos terminados en IBM Food Trust, reduciendo los incidentes de falsificación en un 67%. La consolidación se está acelerando; se produjeron siete adquisiciones por un total de USD 890 millones en 2024-2025, ya que las firmas de capital privado agregan marcas regionales para escalar la infraestructura de comercio electrónico. Mientras tanto, expansiones de capacidad como el aumento del 40% de DSM-Firmenich en Carolina del Sur señalan confianza en la adopción masiva del DHA de algas.
Líderes de la Industria de Suplementos para la Salud Ocular
Vitabiotics Ltd
Bausch Health Inc. ( Bausch & Lomb Incorporated)
Kemin Industries Inc.
ZeaVision (EyePromise)
Amway (Nutrilite)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Suplementos para la Salud Ocular
- Amway (Nutrilite)
- BASF Nutrition & Health
- Basic Brands
- Bausch + Lomb
- Blackmores
- Carlson Laboratories
- Garden of Life
- Herbalife Nutrition
- Jamieson Vitamins
- Kemin Industries
- Life Extension
- Nature's Bounty
- Nordic Naturals
- Nutrivein
- Nuzena
- OmniActive Health Technologies
- Performance Lab
- Pharmavite (Nature Made)
- Vitabiotics
- Viteyes (Vitamin Health)
- ZeaVision (EyePromise)
- Zenith Labs
Lea el análisis de las empresas de suplemento para la salud ocular

Oportunidades de mercado y perspectivas futuras
El mercado está generando espacio en blanco en torno a fórmulas con respaldo clínico, declaraciones conformes y casos de uso de consumidores más jóvenes, donde la fatiga visual digital y las rutinas preventivas ya respaldan el comportamiento de compra repetida. El posicionamiento basado en protocolos que utiliza perfiles de estilo AREDS2 lo emplean marcas establecidas, incluida Bausch + Lomb PreserVision, para respaldar la credibilidad en el canal profesional y diferenciarse de mezclas de baja dosis o imitaciones, una brecha que se refuerza por la prevalencia de SKU comerciales subterapéuticos. La innovación en formatos y sistemas de administración también respalda ocasiones de uso adicionales, con gomitas a base de pectina y una mejor administración de carotenoides que ayudan a captar usuarios que evitan las cápsulas blandas, mientras que las opciones de DHA/EPA de microalgas ayudan a abordar la volatilidad asociada a los insumos de omega-3 marino.
La dinámica regulatoria y de cumplimiento abre además espacio para que las marcas conformes ganen participación mediante la fundamentación y la transparencia en los canales predominantemente en línea. Con la FDA rigiendo el etiquetado y la FTC vigilando las declaraciones publicitarias de productos para la salud, las empresas que invierten en disciplina de declaraciones, verificación por terceros y divulgaciones más claras pueden competir de manera más efectiva en entornos de comercio electrónico donde han sido habituales las declaraciones agresivas próximas a enfermedades. Los flujos de trabajo regulatorios, incluida la consulta de la Comisión Europea sobre los Niveles Máximos Permitidos (julio de 2026) y el punto de la agenda de la OIRA 2026 sobre avisos obligatorios de GRAS, refuerzan un desplazamiento hacia formulaciones diseñadas para el cumplimiento y la documentación en múltiples mercados. Las marcas más grandes y los proveedores de ingredientes pueden aprovechar esto para agilizar los lanzamientos en varios países y reducir la fricción de reetiquetado y reformulación.
Recent Industry Developments in Mercado de Suplementos para la Salud Ocular
- Julio de 2026: Bausch + Lomb presentó Orphia, una plataforma de salud digital destinada a apoyar a los proveedores de atención oftalmológica con herramientas como flujos de trabajo de educación del paciente previos a la cirugía. El lanzamiento amplía la presencia de la empresa en la habilitación digital en torno a las vías clínicas, complementando las carteras basadas en productos que cubren el ojo seco y necesidades más amplias de cuidado ocular.
- Junio de 2026: Bausch + Lomb lanzó las gotas oftálmicas lubricantes Blink Triple Care Preservative Free en Estados Unidos para abordar el alivio de los síntomas del ojo seco. Aunque se posiciona como un producto de cuidado ocular de venta libre, el lanzamiento refuerza la intensidad competitiva en torno al segmento de consumidores con ojo seco, lo que también alimenta la demanda de suplementos de omega-3 y comodidad ocular y las ventas cruzadas.
- Abril de 2026: Kemin Industries destacó un cambio de posicionamiento para sus plataformas de carotenoides para la salud ocular hacia aplicaciones transversales entre categorías, incluidas la salud cognitiva y la nutrición pediátrica. Esto reformula la luteína y los carotenoides relacionados, pasando del apoyo visual exclusivo para personas mayores hacia casos de uso de bienestar más amplios, lo que influye en cómo las marcas de productos terminados diseñan paquetes, declaraciones y estrategias de canal.


Mercado de Suplementos para la Salud Ocular Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de suplementos para la salud ocular abarca el valor de las ventas minoristas y en línea de suplementos dietéticos posicionados para apoyar la visión y el bienestar ocular general, en formatos comunes como cápsulas, tabletas, gomitas, polvos y líquidos.
Exclusiones del alcance: excluimos los medicamentos oftálmicos de venta con receta, los dispositivos médicos y los productos de corrección visual, como gafas y lentes de contacto, incluso cuando se venden a través de los mismos canales.
Descripción general de la segmentación
- Por Tipo de Ingrediente
- Carotenoides
- Vitaminas Antioxidantes
- Ácidos Grasos Omega-3
- Minerales
- Botánicos y Polifenoles
- Mezclas de Múltiples Ingredientes
- Por Forma
- Cápsulas de Gelatina Blanda
- Tabletas
- Gomitas y Masticables
- Polvos y Sobres
- Gotas y Shots Líquidos
- Por Indicación
- Degeneración Macular Asociada a la Edad (DMAE)
- Cataratas
- Síndrome de Ojo Seco
- Retinopatía Diabética
- Glaucoma e Hipertensión Ocular
- Progresión de la Miopía
- Otros
- Por Canal de Distribución
- Farmacia OTC y Droguerías
- Venta Minorista en Línea y Marcas Directas al Consumidor
- Otros Canales de Distribución
- Por Grupo de Edad
- Pediátrico
- Adultos
- Geriátrico
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza construyendo el trasfondo de la demanda para el uso de la visión y los suplementos, y luego se alinea con lo que se puede medir en estadísticas públicas. Para el contexto sobre la salud visual, recurrimos a fuentes como la Organización Mundial de la Salud, y para las referencias de ingredientes y seguridad utilizamos la Office of Dietary Supplements de los Institutos Nacionales de Salud de EE. UU. Para las señales de etiquetado y cumplimiento de suplementos que pueden afectar el comportamiento de salida al mercado, revisamos las orientaciones y referencias de etiquetado pertinentes de la FDA de EE. UU.
Para mantener el modelo fundamentado, también examinamos fuentes como UN Comtrade para los flujos comerciales de ingredientes nutracéuticos relevantes, portales estadísticos nacionales para indicadores de población y envejecimiento, y revistas revisadas por pares que analizan los patrones de uso de ingredientes y las tendencias de evidencia para resultados relacionados con la salud ocular. Se utilizan informes de empresas, presentaciones para inversores y prensa de negocios para seguir la dirección de los precios, los cambios en la combinación de canales y el posicionamiento de productos a lo largo del tiempo. En algunos casos, utilizamos suscripciones de pago que compilan datos financieros de empresas, patentes y registros comerciales a nivel de envío para verificar que la dirección del cambio sea consistente. Estas fuentes son solo ilustrativas, y también utilizamos otras referencias públicas para cubrir vacíos, validar suposiciones y aclarar los hallazgos.
Entrevistas y encuestas primarias
Las entrevistas y encuestas primarias se utilizan para convertir señales amplias en supuestos de dimensionamiento, especialmente para la combinación de productos, los precios y las tendencias de adopción que no se reportan en una sola fuente. Hablamos con equipos de marcas de suplementos, proveedores de ingredientes, fabricantes por contrato, distribuidores, minoristas y expertos enfocados en el cuidado ocular en APAC, EMEA y las Américas para confirmar qué se está vendiendo, cómo se fija el precio y qué declaraciones respaldan las compras repetidas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 18% | APAC: 49% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 40% | EMEA: 29% |
| Actores más pequeños: 18% | Gerentes: 42% | Américas: 22% |
Dimensionamiento y previsión del mercado
El tamaño del mercado se reconstruye primero mediante un enfoque descendente (top-down) de la reserva de demanda, en el que la combinación de edades, la participación en suplementos y el comportamiento de compra a nivel de canal se traducen en gasto vinculado al posicionamiento de salud ocular. Los totales se verifican luego mediante un trabajo ascendente (bottom-up) selectivo, que incluye el precio por paquete muestreado por formato y canal, los recuentos de SKU observados en mercados clave, y verificaciones con proveedores y minoristas sobre la dirección del volumen, lo que ayuda a ajustar las brechas donde la divulgación es limitada.
Los insumos que suelen mover el modelo incluyen la proporción de población en envejecimiento, las señales reportadas de prevalencia y concientización para afecciones como el ojo seco y la degeneración macular relacionada con la edad, la intención del consumidor vinculada al tiempo frente a pantallas, los tamaños de envase habituales y los patrones de dosificación mensual, y la proporción de ventas que se realizan mediante el comercio minorista en línea frente a farmacias y establecimientos masivos. Para la previsión, nos basamos en el análisis de escenarios respaldado por un suavizado simple de series de tiempo sobre la base histórica, y luego aplicamos supuestos validados por expertos sobre la progresión de precios, el cambio de canal y el cambio de penetración. Cuando los datos directos de un país son escasos, comenzamos con proporciones sustitutas de mercados similares y luego las refinamos utilizando comentarios de las entrevistas sobre asequibilidad, regulación y alcance de canal.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples verificaciones para que la cifra final permanezca coherente con el comportamiento observado del mercado. Comparamos el modelo con señales independientes, como la dirección del comercio de ingredientes, los precios visibles en estantería, los comentarios sobre ingresos a nivel de empresa y los cambios abruptos en la combinación de canales que de otro modo podrían crear picos artificiales.
Las señales de variación se revisan en rondas de análisis, seguidas de un recontacto específico con encuestados seleccionados cuando cambia un supuesto importante, como un movimiento repentino de precios o un cambio regulatorio que afecte las declaraciones. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos significativos. Antes de la entrega, un analista realiza una nueva revisión de los insumos clave y los factores de conversión para que los clientes reciban la vista actualizada más reciente.
Tamaño del mercado de suplementos para la salud ocular de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para los suplementos de salud ocular pueden diferir considerablemente porque la categoría se ubica entre los suplementos de bienestar general y el cuidado ocular en un sentido más amplio, por lo que pequeñas decisiones sobre la inclusión de productos pueden alterar los totales de manera notable. Las diferencias también surgen de lo que cada editor considera un producto de salud ocular, cómo tratan las ventas en línea y con qué rapidez actualizan los supuestos de precios y combinación de productos.
Las señales de demanda, como las verificaciones de precios a nivel de formato, el seguimiento de la combinación de canales entre farmacias y comercio minorista en línea, y la validación de tendencias de ingredientes, se utilizan para mantener a Mordor Intelligence enfocado en los suplementos comercializados para la salud ocular, en lugar de expandirse hacia multivitamínicos generales con declaraciones oculares incidentales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,72 mil millones de USD (2025) | |
| Editorial Comercial A | 3,39 mil millones de USD (2024) | Esta estimación parece aplicar una definición más amplia que puede incluir suplementos de bienestar general con declaraciones parciales de beneficio ocular, y la distribución por canal puede asumirse utilizando proporciones en línea más altas sin una validación consistente a nivel de país. |
| Comunicado de Prensa B | 2,40 mil millones de USD (2027) | Se trata de una única proyección para un año futuro, y puede diferir porque se utilizan precios más antiguos y una ventana más corta, lo que puede subestimar la reciente premiumización en carotenoides y mezclas de múltiples ingredientes. |
La dispersión en la tabla se explica principalmente por los límites de alcance y la alineación de años, seguidos de cómo se tratan la progresión de precios y el crecimiento de canales. Al mantener las inclusiones vinculadas al posicionamiento de salud ocular y verificar los totales con señales observables de demanda y precios, llegamos a un valor equilibrado que es fácil de rastrear hasta pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de suplementos para la salud ocular en 2031?
Se prevé que alcance USD 4,23 mil millones en 2031, avanzando a una CAGR del 7,62% de 2026 a 2031.
¿Qué segmento de ingredientes crece más rápido dentro de los suplementos para la salud ocular?
Se proyecta que los carotenoides, liderados por la luteína y la zeaxantina, registren una CAGR del 9,85% hasta 2031 debido al sólido respaldo clínico para la prevención de la DMAE y la miopía.
¿Por qué las gomitas están ganando popularidad en los productos de apoyo a la visión?
Las gomitas a base de pectina ofrecen ahora el 87% de la biodisponibilidad de carotenoides de las cápsulas de gelatina blanda, eliminan los alérgenos de la gelatina y resultan atractivas para niños y adultos que no desean tragar cápsulas.
¿Qué impulsa las ventas en línea de suplementos para la salud ocular?
Los modelos DTC basados en suscripción reducen los costos de adquisición, aseguran recargas de 90 días y aprovechan los anuncios de búsqueda segmentados que convierten consultas relacionadas con síntomas en compras inmediatas.
¿Qué región se espera que registre el mayor crecimiento?
Asia-Pacífico, impulsada por la ola de miopía pediátrica en China y la expansión de las poblaciones diabéticas, está preparada para registrar una CAGR del 8,72% hasta 2031.
Última actualización de la página el:



