
Tamaño y Participación del Mercado de Carga de VE como Servicio
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 236.12 Millones de dólares |
| Tamaño del Mercado (2031) | 794.66 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 27.47 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
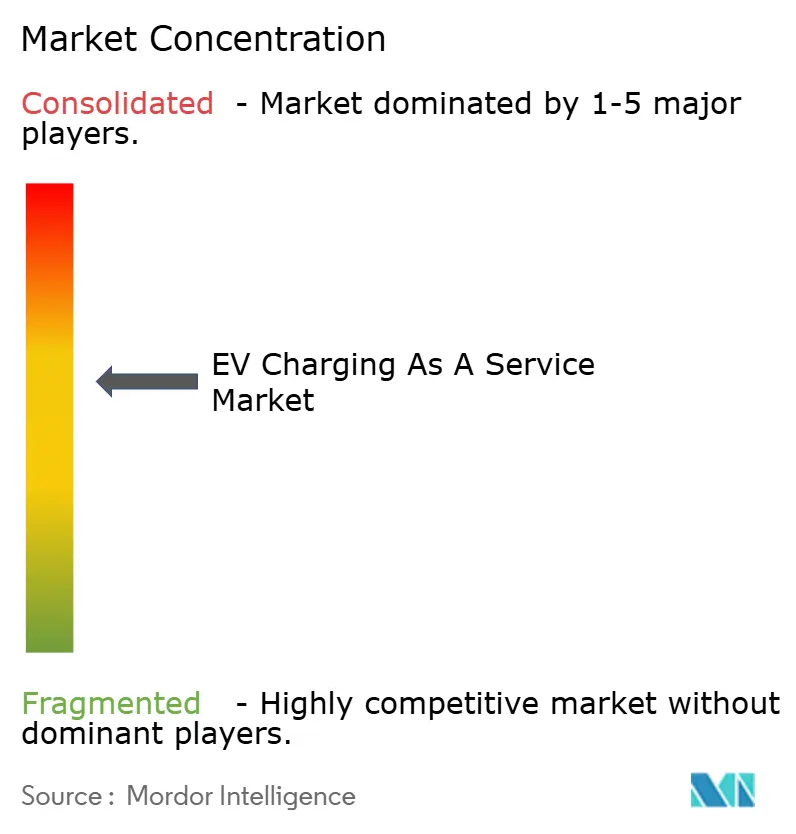
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Carga de VE como Servicio por Mordor Intelligence
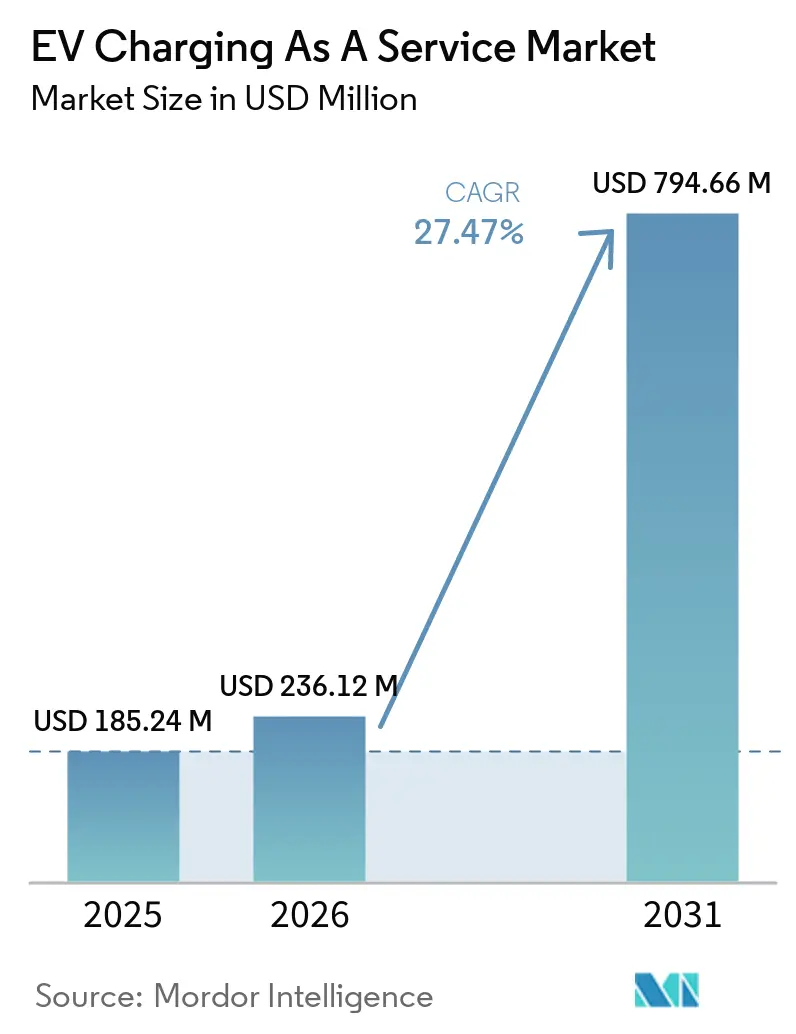
El mercado de Carga de VE como Servicio fue valorado en 185,24 millones de USD en 2025, y se proyecta que crecerá desde 236,12 millones de USD en 2026 hasta 794,66 millones de USD para 2031, registrando una CAGR del 27,47% durante el período de pronóstico (2026–2031). Los operadores de flotas, propietarios e inmobiliarios y municipios recurren cada vez más a proveedores de servicios para mitigar los riesgos asociados a la propiedad de cargadores. Estos proveedores ofrecen un paquete integral de hardware, software y mantenimiento por una tarifa mensual. En EE. UU., las agencias están distribuyendo subvenciones de la Infraestructura Nacional de Vehículos Eléctricos (NEVI) a proveedores, con la condición de que garanticen un alto tiempo de actividad, un estándar que resulta casi inalcanzable para ciudades con presupuestos ajustados. Mientras tanto, Europa avanza con el Reglamento de Infraestructura de Combustibles Alternativos (AFIR), que exige un aumento significativo de los cargadores públicos en relación con el número de vehículos eléctricos de batería para finales de la década. Este reglamento está impulsando a los concesionarios de autopistas hacia acuerdos de Carga como Servicio (CaaS) a largo plazo, que a menudo incluyen cláusulas de reparto de ingresos. En la región de Asia-Pacífico, el impulso está impulsado en gran medida por el movimiento estratégico de China, que permite a operadores privados supervisar un número sustancial de cargadores existentes. A cambio, estos operadores reciben tarifas basadas en la utilización e ingresos adicionales por servicios de red eléctrica.
Conclusiones Clave del Informe
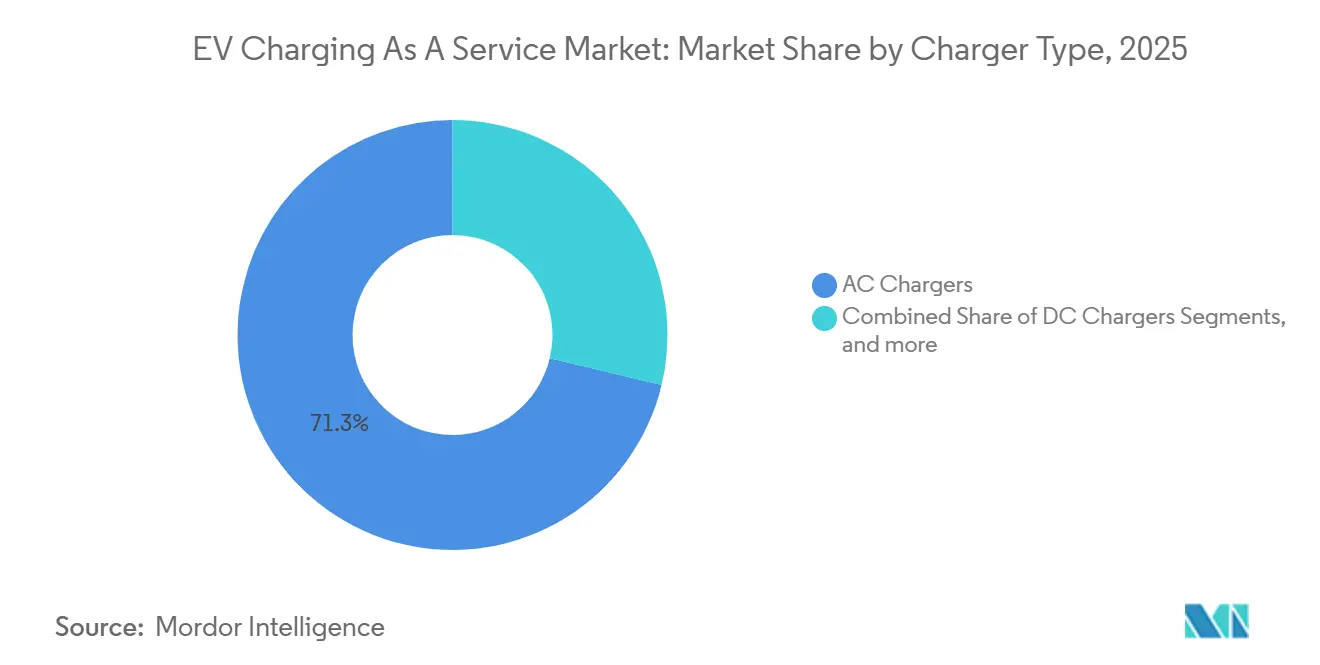
- Por tipo de cargador, las unidades de CA lideraron con el 71,27% de la cuota del mercado de Carga de VE como Servicio en 2025, mientras que se proyecta que los cargadores rápidos de CC avancen a una CAGR del 27,49% hasta 2031.
- Por servicio de flota, los vehículos de empresa y los grupos de vehículos capturaron el 27,65% de la cuota del mercado de Carga de VE como Servicio en 2025, mientras que se prevé que las flotas de reparto se expandan a una CAGR del 27,55% hasta 2031.
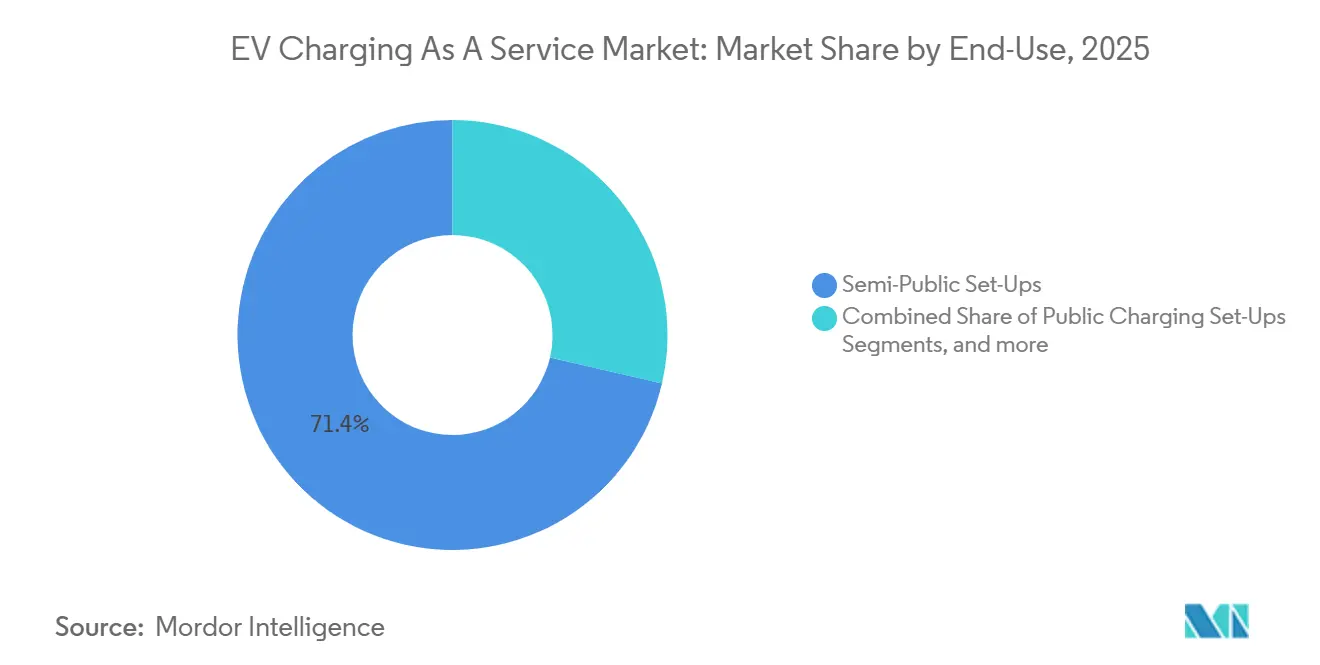
- Por uso final, los sitios semipúblicos de trabajo y comercio minorista representaron el 71,38% de la cuota del mercado de Carga de VE como Servicio en 2025, y se prevé que la carga móvil bajo demanda crezca a una CAGR del 27,53% durante 2026-2031.
- Por potencia de salida, los cargadores de Nivel 1 y CA por debajo de 22 kW controlaron el 78,34% de la cuota del mercado de Carga de VE como Servicio en 2025, aunque se espera que los sistemas ultrarrápidos por encima de 150 kW crezcan a una CAGR del 27,58% hasta 2031.
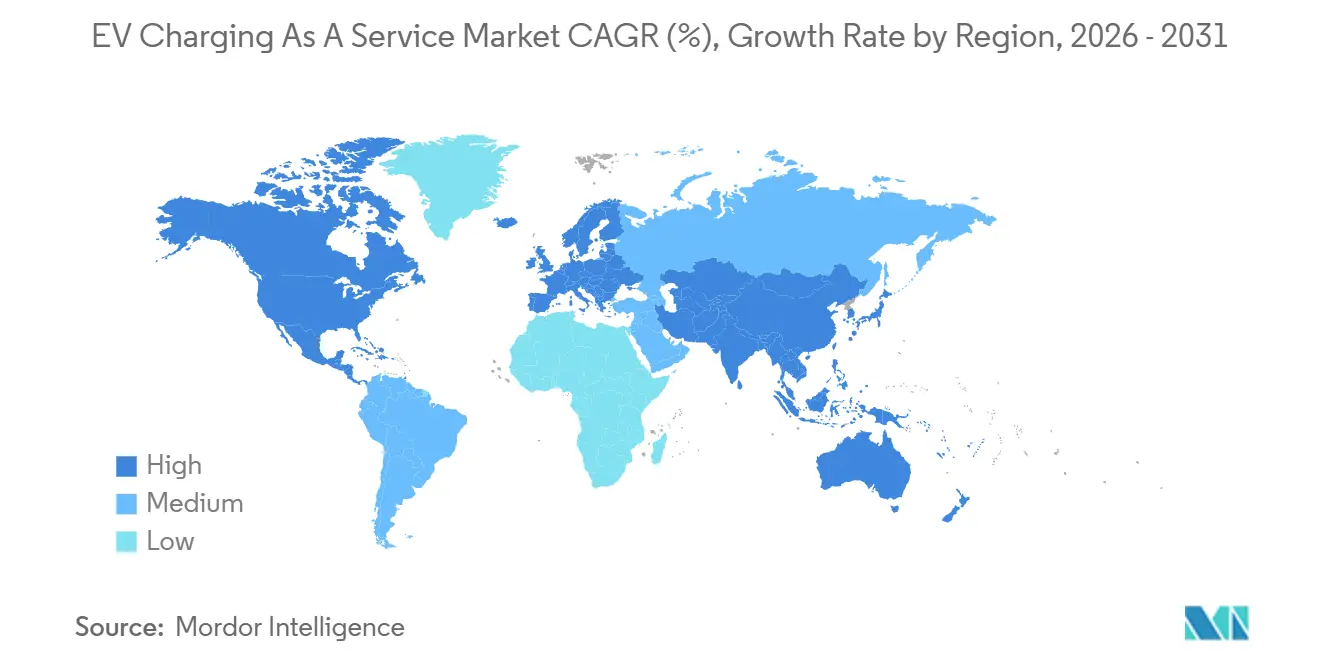
- Por geografía, América del Norte dominó, representando el 46,21% de la cuota del mercado de Carga de VE como Servicio en 2025, mientras que Asia-Pacífico es la región de más rápido crecimiento, con una previsión de crecimiento a una CAGR del 27,61% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Subsidios Gubernamentales y Mandatos para el Despliegue de Carga Pública | +6.2% | América del Norte y UE como núcleo, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Compromisos de Electrificación de Flotas Corporativas | +5.8% | Global, concentrado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Rápida Expansión de Corredores de Carga Rápida de CC | +5.4% | América del Norte, Europa, China | Corto plazo (≤ 2 años) |
| Modelos de Financiación CaaS Basados en Suscripción | +3.7% | Global, con tracción temprana en Europa | Mediano plazo (2-4 años) |
| Los Servicios de Carga Móvil bajo Demanda Ganan Terreno | +3.1% | América del Norte y Europa urbanas, con expansiones piloto en Asia-Pacífico | Mediano plazo (2-4 años) |
| La Combinación de Microrred y Almacenamiento Reduce los Costos Operativos | +2.9% | América del Norte y Europa, emergente en China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Subsidios Gubernamentales y Mandatos para el Despliegue de Carga Pública
Los programas federales y regionales están traduciendo los objetivos de política en calendarios de adquisición obligatorios, beneficiando al mercado de Carga de VE como Servicio. NEVI, que compromete una financiación sustancial hasta el mediano plazo, exige que los beneficiarios de las subvenciones instalen cargadores de alta capacidad a intervalos regulares para garantizar un alto tiempo de actividad. Este enfoque dirige los premios hacia proveedores de servicio completo equipados con diagnósticos remotos [1]"Programa de Fórmula NEVI," Departamento de Transporte de EE. UU., transportation.gov . AFIR obliga a los estados de la UE a instalar conjuntos de 400 kW cada 60 km a lo largo de los corredores principales para 2025, lo que lleva a los operadores de autopistas a firmar contratos CaaS a 10 años que agrupan capital y operaciones [2]"Reglamento (UE) 2023/1804 sobre Infraestructura de Combustibles Alternativos," Comisión Europea, europa.eu .
Compromisos de Electrificación de Flotas Corporativas
Las empresas globales de logística y servicios están cerrando acuerdos CaaS plurianuales para evitar activos varados a medida que evolucionan los estándares de carga. Amazon adquirió 100.000 furgonetas Rivian y aseguró infraestructura de depósito que escalona la carga para mantener la demanda del sitio por debajo de 2 MW, protegiéndose contra tarifas punitivas [3]"Informe de Progreso en Sostenibilidad 2026," Amazon.com Inc., amazon.com . Para mediados de la década, UPS planea electrificar una parte significativa de sus nuevas adquisiciones de flota doméstica. La empresa también emplea carga gestionada en numerosas instalaciones, sincronizando su consumo de energía con los precios en tiempo real. Ford Pro, dirigido a operadores más pequeños sin ingeniería interna, ofrece una solución integral de carga para flotas a un costo fijo por puerto, complementada con una tarifa recurrente. Octopus Energy, a través de su división de flotas europeas, programa estratégicamente la carga nocturna de CA para alinearse con las tarifas dinámicas, aprovechando los precios mayoristas en condiciones favorables. Mientras tanto, Volvo Trucks ofrece un paquete integral para clientes de servicio pesado que combina infraestructura de depósito, mantenimiento predictivo y carga como servicio, con penalizaciones por tiempo de actividad si el rendimiento cae por debajo de un determinado umbral.
Rápida Expansión de Corredores de Carga Rápida de CC
A medida que los operadores se apresuran a asegurar ubicaciones estratégicas a lo largo de las autopistas, la ventana de oportunidad se está cerrando rápidamente. En un futuro próximo, Electrify America planea actualizar un número significativo de estaciones a mayores capacidades de carga, reduciendo sustancialmente los tiempos de carga para los vehículos eléctricos avanzados. Tesla, con su extensa red Supercharger, ha abierto la mayoría de sus puertos a marcas rivales, ampliando su potencial de ingresos mientras mantiene el control sobre su red. IONNA, en colaboración con Circle K, está lista para introducir hardware de carga avanzado en numerosos centros de viaje de EE. UU. en los próximos años, aprovechando el tráfico existente de venta minorista de combustible. ChargeLeague de Europa está integrando miles de cargadores de múltiples proveedores en una plataforma de itinerancia unificada, facilitando los desafíos de pago para los conductores transfronterizos. BP Pulse, con el objetivo de una expansión a gran escala en EE. UU. durante la próxima década, ha realizado un pedido significativo de hardware de Tesla para establecer nuevos sitios de carga con capacidades mejoradas.
Los Servicios de Carga Móvil bajo Demanda Ganan Terreno
Los sistemas portátiles están diseñados para lugares donde la excavación de zanjas o la interconexión resultan demasiado costosas o lentas. SparkCharge ha desarrollado paquetes de baterías modulares que, cuando se apilan en un carrito, entregan una potencia significativa. Esta innovación reduce sustancialmente los tiempos de asistencia en carretera. Por su parte, el Boost Charger de FreeWire combina una batería de gran capacidad con un dispensador de alta capacidad. Esto permite a los anfitriones minoristas ofrecer carga rápida en paneles de baja tensión, eliminando la necesidad de costosas actualizaciones de transformadores. En los últimos años, las instalaciones en EE. UU. han estado añadiendo un número considerable de estaciones de carga rápida pública cada mes. Sin embargo, las unidades móviles representan solo una pequeña fracción de los puertos, lo que subraya un nicho emergente en el mercado de Carga de VE como Servicio. Durante las temporadas de vacaciones pico, los centros logísticos despliegan cargadores móviles para evitar los costos de una infraestructura permanente sobredimensionada. Estos centros han reportado reducciones notables en el costo total de propiedad en proyectos piloto. Además, las aseguradoras están explorando el despacho móvil como un beneficio premium para los asegurados de VE, condicionado a que los paquetes de baterías cumplan con los estándares de seguridad establecidos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Gasto de Capital para Cargadores Rápidos y Actualizaciones de Red Eléctrica | -3.8% | Global, agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Escasez de Técnicos de Servicio de Campo Certificados | -2.6% | América del Norte, emergente en Europa | Mediano plazo (2-4 años) |
| Brechas de Interoperabilidad (CCS frente a NACS frente a CHAdeMO) | -2.1% | América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Exposición Volátil a Tarifas Pico para Operadores CaaS | -1.9% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Gasto de Capital para Cargadores Rápidos y Actualizaciones de Red Eléctrica
Los operadores incurren en altos costos para instalar un único dispensador de alta capacidad, y estos costos aumentan aún más si los transformadores o los equipos de conmutación requieren reemplazo. En algunas regiones, como partes de California y el Reino Unido, las colas de interconexión pueden extenderse durante varios años, lo que obliga a los operadores CaaS a gestionar obligaciones de deuda antes de generar ingresos. Los cargos por demanda suelen ser sustanciales, e incluso breves períodos de alta producción pueden resultar en tarifas mensuales considerables, a pesar de una utilización media baja. El almacenamiento de baterías puede ayudar a mitigar estos cargos pico, pero añade un gasto notable al sitio y experimenta una pérdida gradual de capacidad con el tiempo debido a la degradación. Algunos operadores negocian alivios tarifarios participando en programas de respuesta a la demanda. Sin embargo, la reducción en tiempo real bajo estos acuerdos puede limitar la disponibilidad de los cargadores durante períodos de alta demanda, como los picos vespertinos.
Brechas de Interoperabilidad (CCS frente a NACS frente a CHAdeMO)
La fragmentación de conectores obliga a los proveedores CaaS a mantener múltiples estándares de cables, lo que complica el mantenimiento e infla el inventario. Los fabricantes de automóviles de EE. UU. han respaldado en gran medida NACS desde mediados de 2025, mientras que Europa sigue comprometida con CCS2, generando incertidumbre de doble estándar para las flotas globales. CHAdeMO sigue dominando los cargadores públicos japoneses y más de la mitad de las instalaciones de Tailandia, lo que requiere dispensadores multiprotocolo que cuestan un 15% más que las unidades de estándar único. La interoperabilidad del software también se rezaga: los hosts con OCPP 1.6 no pueden acceder a nuevas funciones como los perfiles de carga inteligente disponibles en OCPP 2.0.1, lo que genera costos de actualización para el hardware heredado. La itinerancia entre redes está mejorando, pero la latencia y los fallos de autenticación siguen siendo comunes, lo que reduce la confianza de los conductores y empuja a algunos a mantenerse en ecosistemas propietarios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cargador:
Las Unidades de CA Dominan, la Carga Rápida de CC se DisparaLos cargadores de CA representaron el 71,27% de la cuota del mercado de Carga de VE como Servicio en 2025, porque los anfitriones pueden conectar unidades de Nivel 2 a paneles existentes de 208 voltios por un costo instalado de entre 2.000 y 5.000 USD, una fracción de la inversión requerida para sistemas de CC de 50 kW. Se proyecta que el tamaño del mercado de Carga de VE como Servicio para equipos de CA escale de manera constante a medida que los lugares de trabajo y las plazas comerciales amplíen las comodidades en la acera que fomentan tiempos de permanencia más prolongados. El menor mantenimiento —menos piezas de alta tensión y enfriamiento pasivo— permite a los proveedores de servicios ofrecer garantías de tiempo de actividad agresivas a tarifas de suscripción modestas.
Se prevé que los cargadores rápidos de CC crezcan a una tasa del 27,49% hasta 2031, impulsados por arquitecturas de vehículos de 800 voltios como el Hyundai Ioniq 5 y el Porsche Taycan, que pueden aceptar 350 kW sin limitación. Los proveedores de servicios combaten el alto gasto de capital con gabinetes de distribución de energía que distribuyen la capacidad entre múltiples dispensadores, aumentando la utilización y acortando el período de recuperación de la inversión.


Por Tipo de Servicio de Flota:
Las Flotas de Reparto Impulsan el CrecimientoLos vehículos de empresa y los grupos de vehículos representaron el 27,65% de la cuota del mercado de Carga de VE como Servicio en 2025, lo que refleja los planes de beneficios con ventajas fiscales que permiten a los empleados cargar sin gasto de capital corporativo. Este grupo prefiere puertos de CA combinados con tarjetas inteligentes que rastrean el uso personal frente al empresarial para el reembolso. El mercado de Carga de VE como Servicio ve a las flotas de reparto como el segmento de más rápido crecimiento, con una proyección de crecimiento a una CAGR del 27,55%, porque los actores del comercio electrónico necesitan carga de depósito predecible y contabilidad de carbono para las furgonetas de última milla.
El transporte de pasajeros por aplicación y los alquileres contribuyen con una parte significativa de los ingresos totales, dependiendo en gran medida de los acuerdos de itinerancia. Estos acuerdos ofrecen descuentos sustanciales, pero requieren compartir datos de los conductores. Las flotas de tránsito municipal también representan una parte notable de los ingresos. Cabe destacar que ciudades como Los Ángeles aplican contratos estrictos basados en el rendimiento, exigiendo un alto tiempo de actividad e imponiendo penalizaciones por cualquier salida perdida.
Por Uso Final:
La Carga Móvil Disrumpe los Modelos TradicionalesLas instalaciones semipúblicas en lugares de trabajo y sitios minoristas representaron el 71,38% de la cuota del mercado de Carga de VE como Servicio en 2025, lo que refleja las políticas de beneficios laborales de los empleadores y las estrategias de los minoristas para prolongar las visitas de compras. Los créditos fiscales de la Sección 30C, que reembolsan una parte significativa de los costos de equipos e instalación, están haciendo que los acuerdos de suscripción en el mercado de Carga de VE como Servicio sean más accesibles. Si bien los cargadores públicos en autopistas representan una menor proporción de las instalaciones, enfrentan ciclos de permisos más largos y mayores riesgos de vandalismo. Como resultado, los operadores recurren cada vez más a recintos resistentes a la manipulación y funciones de desactivación remota. Los centros de depósito que atienden a flotas logísticas contribuyen con una parte notable de los ingresos. Estos centros aprovechan las tarifas eléctricas más bajas desplazando su carga a ventanas nocturnas, aprovechando los precios mayoristas que frecuentemente caen a niveles mínimos.
Se prevé que la carga móvil bajo demanda crezca a una CAGR del 27,53% y atiende eventos, sitios de construcción y necesidades de emergencia en carretera donde los activos fijos son impracticables. La plataforma modular de SparkCharge reduce los tiempos de respuesta sin requerir excavación de zanjas ni actualización de transformadores, lo que resulta atractivo para las aseguradoras que incluyen la carga en carretera en las primas. La unidad con batería de reserva de FreeWire permite la carga rápida en sitios servidos por paneles de 208 voltios, abriendo flujos de ingresos en terrenos industriales reconvertidos que carecen de servicio trifásico. Dado que las flotas móviles pueden reasignar activos a medida que cambia la demanda, el riesgo de utilización es menor que en los centros fijos. Sin embargo, la degradación de la batería sigue siendo un factor de costo que los proveedores CaaS deben incorporar en las suscripciones.
Por Potencia de Salida:
La Carga Ultrarrápida Remodela la InfraestructuraLos cargadores de Nivel 1 y CA por debajo de 22 kW capturaron el 78,34% de la cuota del mercado de Carga de VE como Servicio en 2025, porque aprovechan los circuitos existentes y requieren permisos mínimos. Sin embargo, el tamaño del mercado de Carga de VE como Servicio para hardware de alta potencia es el que crece más rápido; se prevé que los cargadores por encima de 150 kW alcancen una CAGR del 27,58% hasta 2031, porque los vehículos de 800 voltios ahora pueden absorber 350 kW sin limitación. Los módulos Terra HP Gen III de ABB distribuyen dinámicamente la capacidad entre los dispensadores, reduciendo significativamente los costos de capital por puerto durante las raras cargas pico simultáneas. El HPC 350 de Delta, que utiliza una topología de Rectificador de Viena, logra una alta eficiencia, minimizando las pérdidas de energía que pueden reducir los márgenes del operador.
Se espera que los sistemas de Nivel 2 con potencia de salida moderada representen una parte notable de las instalaciones en un futuro próximo, logrando un equilibrio entre las necesidades de carga nocturna de flotas y las consideraciones de costo. Si bien los cargadores rápidos con mayor potencia de salida representan una menor proporción de las instalaciones, enfrentan crecientes riesgos de obsolescencia a medida que evolucionan las expectativas de los conductores. No obstante, estos cargadores de nivel intermedio siguen siendo relevantes en las zonas comerciales urbanas, donde los tiempos de permanencia coinciden con las compras o la restauración. Las instalaciones ultrarrápidas que requieren conexiones de red sustanciales para sitios de múltiples puestos a menudo necesitan estudios de la empresa distribuidora, lo que infla significativamente los presupuestos de los proyectos. Para contrarrestar esto, los operadores emplean almacenamiento de energía en baterías, limitando así el consumo pico de la red y facilitando el despliegue en áreas con capacidad de subestación limitada.
Análisis Geográfico
América del Norte lideró con una cuota de mercado del 46,21% en el mercado de Carga de VE como Servicio en 2025. Este auge fue impulsado en gran medida por un sustancial programa gubernamental, que financia cargadores de corredor con el mandato de lograr un alto tiempo de actividad, un estándar que se alinea perfectamente con los proveedores de servicios especializados. A principios de 2026, EE. UU. estaba en pleno auge, añadiendo un número considerable de estaciones de carga rápida de CC cada mes. Este esfuerzo culminó en una vasta red de puertos distribuidos en numerosos sitios. Cabe destacar que Tesla emergió como líder, controlando la mayoría de los puestos de CC y alcanzando este hito tras abrir una parte significativa de sus puertos a marcas distintas a la propia.
Se prevé que Asia-Pacífico se expanda a una CAGR del 27,61% hasta 2031. En China, se está produciendo una transición significativa. La extensa red de cargadores del país está pasando de la supervisión estatal a la gestión privada. Este cambio empodera a los operadores para integrar servicios auxiliares de red con sus tarifas de utilización. En India, una importante iniciativa gubernamental está impulsando los cargadores rápidos de corredor y mostrando una clara preferencia por los contratos de servicio gestionado a largo plazo. Japón también está tomando medidas, ofreciendo subsidiar una gran parte de los costos de instalación. Sin embargo, hay una condición: los proveedores deben comprometerse a acuerdos de tiempo de actividad por una década.
Europa, con la vista puesta en el futuro, está cosechando los frutos de los mandatos y alianzas estratégicas. Con una participación significativa en los ingresos de 2025, el impulso de Europa está alimentado por una directiva para instalar un cargador público por cada determinado número de vehículos eléctricos de batería. Además, la alianza de itinerancia ChargeLeague, que integra a la perfección cargadores en numerosas naciones, refuerza la posición del continente. Oriente Medio y África, que actualmente tienen una participación modesta, tienen objetivos ambiciosos. Los Emiratos Árabes Unidos, por ejemplo, tienen como objetivo un número sustancial de cargadores rápidos públicos para 2030.

Panorama Competitivo
El mercado de Carga de VE como Servicio está dominado por los cinco principales actores —ChargePoint, Tesla, Electrify America, EVgo y BP Pulse— que controlan una parte significativa de la capacidad instalada. La red Supercharger de Tesla domina el mercado de carga rápida de CC en EE. UU. tras la apertura de NACS. Esta dominancia proporciona a Tesla datos de utilización incomparables y poder de compra de energía. ChargeLeague ha consolidado un número sustancial de cargadores europeos bajo una única suscripción, destacando una tendencia hacia la interoperabilidad de itinerancia sobre la propiedad directa. IONNA, respaldada por múltiples fabricantes de automóviles, planea instalar dispensadores de alta capacidad en numerosas ubicaciones de Circle K en los próximos años, mostrando el compromiso de los fabricantes de equipos originales con una infraestructura que garantiza la fiabilidad neutral de marca.
La integración vertical reina de manera suprema. ABB y Delta Electronics fusionan soluciones de energía internas con tecnología en la nube, logrando mejoras significativas en la disponibilidad del mantenimiento predictivo. BP Pulse acelera su despliegue adquiriendo hardware de Tesla, integrándolo con su mesa de negociación de energía para navegar las fluctuaciones tarifarias. Innovadores como SparkCharge y FreeWire aprovechan las soluciones móviles y con batería de reserva, evitando los retrasos de interconexión, una ventaja para los anfitriones reacios a largas esperas para las actualizaciones de la red eléctrica. Los avances de software ahora se centran en la gestión dinámica de carga, la telemática y la participación en el mercado de respuesta a la demanda, desbloqueando ingresos más allá de las simples ventas de kWh.
Las fusiones y asociaciones están en aumento. Recientemente, Volkswagen integró LOGPAY y Elli en Elli Mobility, simplificando los servicios de carga y pago en Europa. Este movimiento se hace eco de la estrategia de BP de fusionar propiedades minoristas con los beneficios del comercio de energía. Los fabricantes de hardware están poniendo la mira en la propiedad intelectual de software para asegurar contratos de clientes a largo plazo, mientras que las empresas de servicios públicos aspiran a ser centros integrales de energía y servicios, maximizando los beneficios en la cadena de valor. La dinámica competitiva está cambiando: los contratos que estipulan penalizaciones por tiempo de actividad por debajo de un determinado umbral son ahora estándar en las licitaciones públicas.
Líderes de la Industria de Carga de VE como Servicio
-
ChargePoint Holdings Inc.
-
Shell Recharge Solutions
-
Tesla Inc.
-
ABB Ltd.
-
BP Pulse (Chargemaster Limited)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Carga de VE como Servicio
- ChargePoint Holdings Inc.
- Tesla Inc.
- Shell Recharge Solutions
- BP Pulse (Chargemaster Limited)
- ABB Ltd.
- Electrify America, LLC
- EVgo Services LLC
- TotalEnergies Charging Services, S.A.S.
- Blink Charging Co.
- Enel S.p.A.
- Ionity GmbH
- Fastned B.V.
- Tritium DCFC Ltd
- Pod Point PLC
- SparkCharge Inc.

Recent Industry Developments in Mercado de Carga de VE como Servicio
- Mayo de 2026: El especialista en infraestructura Voltera, respaldado por EQT Infrastructure, se fusionó con la red de carga rápida urbana Revel. Operando bajo la marca Voltera, la plataforma combinada creó una entidad líder de Carga como Servicio (CaaS) centrada en centros de carga urbana de alto rendimiento para operadores de transporte por aplicación, flotas de logística pesada y vehículos autónomos en las principales áreas metropolitanas de EE. UU.
- Abril de 2026: El proveedor de carga de VE Pod, parte de la familia EDF, adquirió EO Charging para reforzar sus capacidades de carga de flotas comerciales y depósitos. La transacción integró el software de depósito y las herramientas de gestión de EO Charging con la plataforma energética de Pod para apoyar a los grandes operadores comerciales.
- Mayo de 2025: SparkCharge aseguró 30,5 millones de USD para expandir sus flotas de carga móvil. La empresa tiene como objetivo mejorar su capacidad operativa y atender la creciente demanda de servicios de reabastecimiento adaptables. La financiación permitirá a la empresa escalar su infraestructura, mejorar la eficiencia del servicio y satisfacer las crecientes necesidades de los usuarios de vehículos eléctricos que buscan soluciones de carga convenientes y flexibles.
- Abril de 2025: ABB E-mobility presentó el cargador de megavatio MCS1200, las unidades todo en uno A200/300 y el dispensador ChargeDock, ampliando las soluciones para flotas de vehículos ligeros y pesados.
- Enero de 2025: Volkswagen fusionó LOGPAY Transport Services y los activos de Elli, formando Elli Mobility GmbH para unificar los servicios de carga y pago en toda Europa.


Alcance del Informe Global del Mercado de Carga de VE como Servicio
El alcance del informe incluye Tipo de Cargador (Cargadores de CA y Más), Tipo de Servicio de Flota (Vehículos de Empresa y Grupos de Vehículos y Más), Uso Final (Instalaciones Semipúblicas y Más), Potencia de Salida (Nivel 1/CA (Por Debajo de 22 kW) y Más) y Geografía.
Resumen de la segmentación
| Cargadores de CA |
| Cargadores Rápidos de CC |
| Cargadores Inalámbricos / Inductivos |
| Vehículos de Empresa y Grupos de Vehículos |
| Flotas de Reparto y Logística |
| Flotas de Pasajeros (Transporte por Aplicación, Alquiler) |
| Flotas Municipales y de Tránsito |
| Instalaciones Semipúblicas (Lugar de Trabajo, Comercio Minorista) |
| Instalaciones de Carga Pública (Autopista, Urbana) |
| Carga en Depósito / Centro de Flotas |
| Carga Móvil bajo Demanda |
| Nivel 1 / CA (Por Debajo de 22 kW) |
| Nivel 2 (22 - 50 kW) |
| Rápido (50 - 150 kW) |
| Alta Potencia (Por Encima de 150 kW) |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| España | |
| Italia | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Indonesia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Filipinas | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Cargador | Cargadores de CA | |
| Cargadores Rápidos de CC | ||
| Cargadores Inalámbricos / Inductivos | ||
| Por Tipo de Servicio de Flota | Vehículos de Empresa y Grupos de Vehículos | |
| Flotas de Reparto y Logística | ||
| Flotas de Pasajeros (Transporte por Aplicación, Alquiler) | ||
| Flotas Municipales y de Tránsito | ||
| Por Uso Final | Instalaciones Semipúblicas (Lugar de Trabajo, Comercio Minorista) | |
| Instalaciones de Carga Pública (Autopista, Urbana) | ||
| Carga en Depósito / Centro de Flotas | ||
| Carga Móvil bajo Demanda | ||
| Por Potencia de Salida | Nivel 1 / CA (Por Debajo de 22 kW) | |
| Nivel 2 (22 - 50 kW) | ||
| Rápido (50 - 150 kW) | ||
| Alta Potencia (Por Encima de 150 kW) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| España | ||
| Italia | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Indonesia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Filipinas | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿A qué velocidad se espera que crezca el mercado de Carga de VE como Servicio hasta 2031?
El mercado fue valorado en 185,24 millones de USD en 2025, y se proyecta que crecerá desde 236,12 millones de USD en 2026 hasta 794,66 millones de USD para 2031, registrando una CAGR del 27,47% durante el período de pronóstico (2026–2031).
¿Qué región añadirá más nuevos ingresos por servicios para 2031?
Se prevé que Asia-Pacífico sea la región de más rápido crecimiento, expandiéndose a una CAGR del 27,61% a medida que China e India transicionan hacia modelos de servicio gestionado privado.
¿Qué tipo de cargador lidera actualmente los despliegues?
Las unidades de CA de Nivel 2 representaron el 71,27% de los ingresos de 2025 porque los anfitriones pueden instalarlas en paneles de 208 voltios existentes a un costo mínimo.
¿Qué segmento de flota impulsa el mayor crecimiento?
Se espera que las flotas de reparto y logística avancen a una CAGR del 27,55% porque los gigantes del comercio electrónico requieren paquetes de depósito que incluyan gestión de carga y certificados de energía renovable.
¿Cuál es la principal barrera financiera para las estaciones de carga ultrarrápida?
El costo total instalado de un único dispensador de 350 kW puede alcanzar los 300.000 USD cuando se requieren actualizaciones de la red eléctrica, lo que lleva a muchos anfitriones a adoptar CaaS basado en suscripción en lugar de la propiedad.
¿Qué tan fragmentado está el panorama competitivo?
Los cinco principales proveedores controlan aproximadamente el 37% de la capacidad instalada, lo que indica una concentración moderada y un espacio significativo para participantes regionales o de nicho.
Última actualización de la página el:



