
Tamaño y Participación del Mercado de Cargadores Residenciales para Vehículos Eléctricos
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
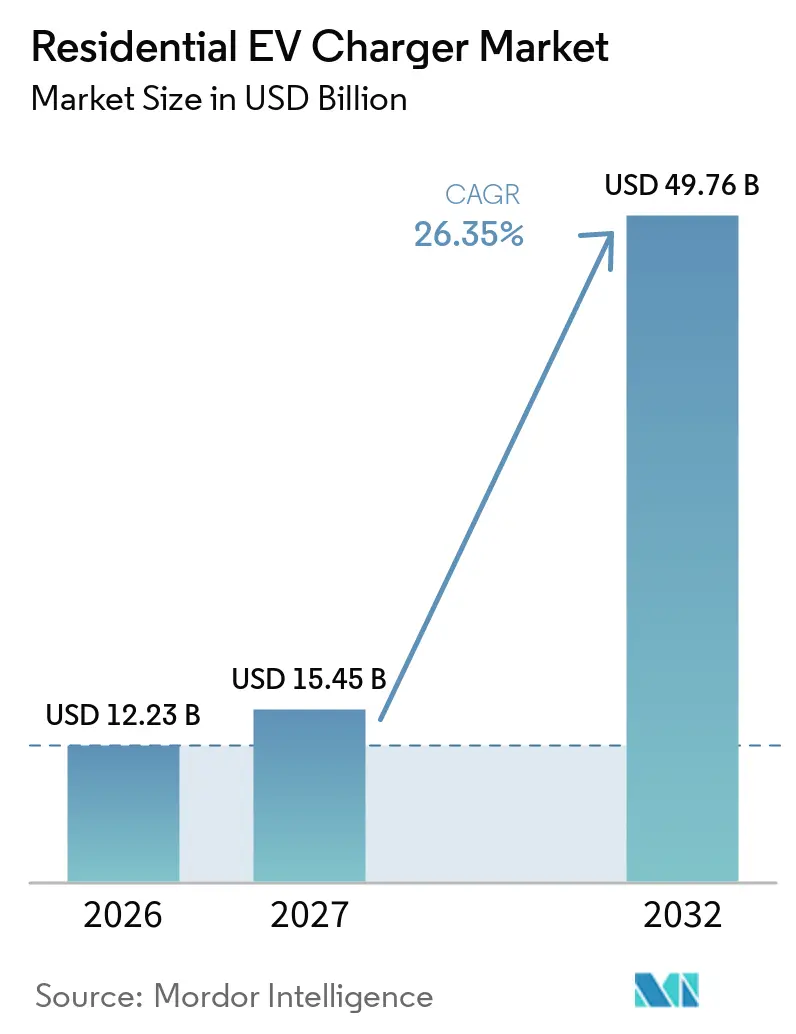
| Tamaño del Mercado (2027) | 15.45 Mil millones de dólares |
| Tamaño del Mercado (2032) | 49.76 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 26.35 % |
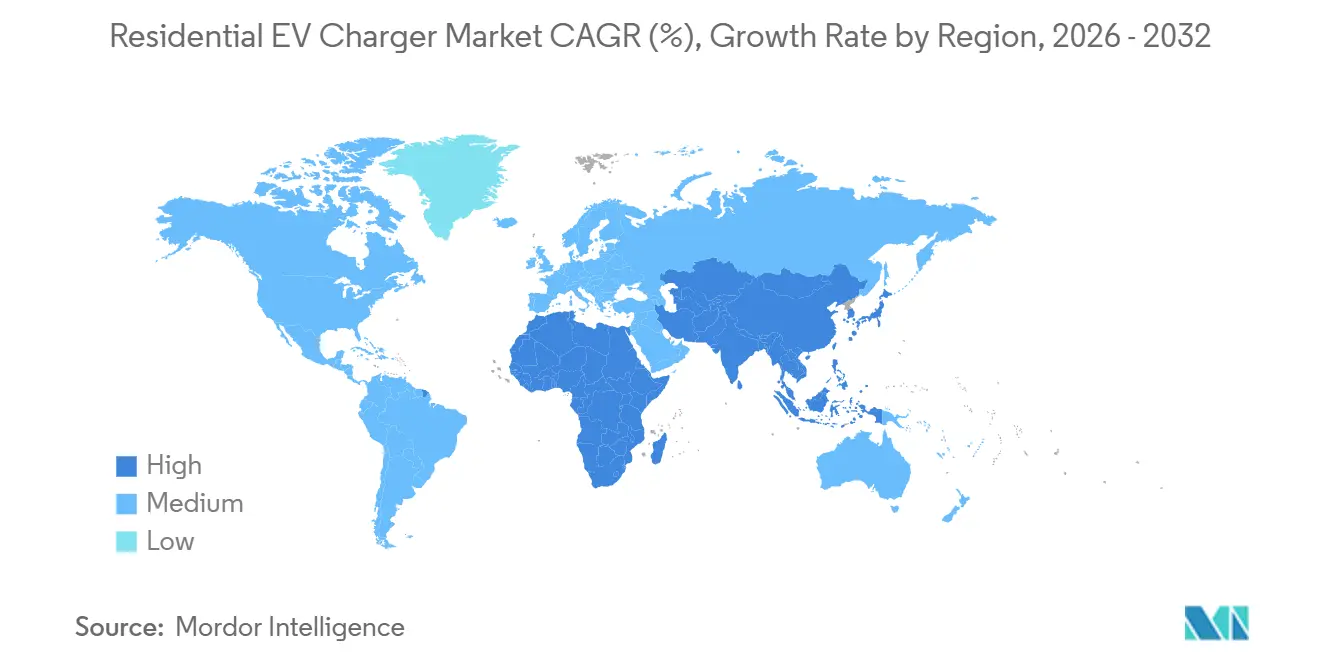
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cargadores Residenciales para Vehículos Eléctricos por Mordor Intelligence
El tamaño del mercado de cargadores residenciales para vehículos eléctricos fue valorado en 12,23 mil millones de USD en 2026, se estima en 15,45 mil millones de USD en 2027 y se proyecta que alcance los 49,76 mil millones de USD en 2032, creciendo a una CAGR del 26,35% de 2027 a 2032. Las ventas mundiales de automóviles eléctricos superaron los 20 millones de unidades en 2025, y la Agencia Internacional de Energía espera 23 millones de unidades en 2026, lo que respalda la demanda continua de equipos de carga doméstica. Más de 43 millones de puntos de carga privados en el hogar estaban en servicio en todo el mundo a finales de 2025, lo que convierte la carga doméstica en la principal ubicación de carga habitual para una gran parte de la flota de vehículos eléctricos. El mercado de carga residencial para vehículos eléctricos se beneficia de los incentivos públicos, la reducción de los costos de los equipos y el creciente uso de sistemas solares y de baterías residenciales. La competencia está evolucionando más allá del hardware básico de Nivel 2 hacia la carga gestionada, la coordinación de energía doméstica y la capacidad bidireccional. Los costos de instalación, los límites del panel eléctrico, los permisos y los riesgos de ciberseguridad siguen siendo barreras importantes, especialmente en viviendas más antiguas.
Conclusiones Clave del Informe
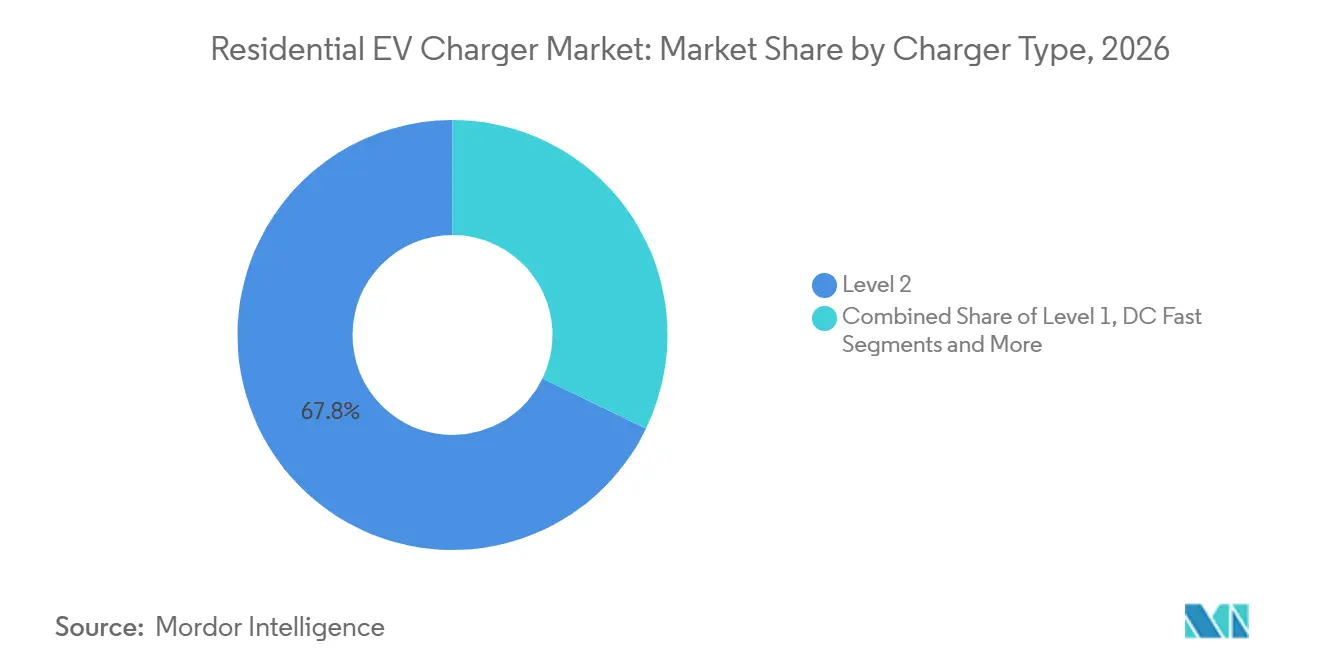
- Por tipo de cargador, los cargadores de Nivel 2 representaron el 67,83% de la participación del mercado de carga residencial para vehículos eléctricos en 2026, mientras que los cargadores inalámbricos e inductivos fueron el tipo de mayor crecimiento con un 34,78% hasta 2032.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 92,58% de la participación del mercado de carga residencial para vehículos eléctricos en 2026, mientras que los vehículos de dos ruedas y los dispositivos de micromovilidad se proyecta que crezcan a una CAGR del 30,09% hasta 2032.
- Por banda de potencia de la estación de carga, la banda de potencia media representó el 44,13% de la participación del mercado de carga residencial para vehículos eléctricos en 2026, mientras que la banda de alta potencia se proyecta que crezca a una CAGR del 27,59% hasta 2032.
- Por conectividad, los cargadores inteligentes y en red representaron el 65,55% de la participación de mercado en 2026 y se proyecta que crezcan a una CAGR del 28,12% hasta 2032.
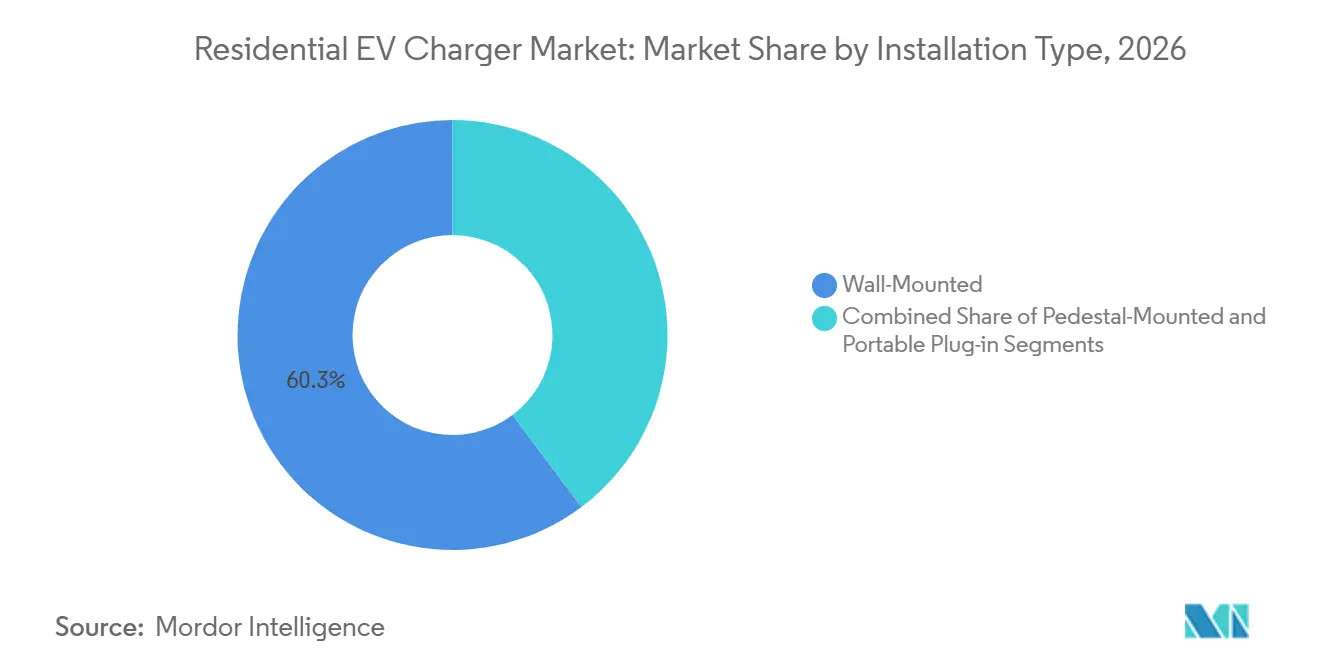
- Por tipo de instalación, los cargadores de montaje en pared representaron el 60,25% de la participación del mercado de carga residencial para vehículos eléctricos en 2026, mientras que los cargadores portátiles de enchufe fueron el tipo de instalación de mayor crecimiento con una CAGR del 28,35% hasta 2032.
- Por canal de compra, los programas integrados de los fabricantes de equipos originales representaron el 47,19% del volumen en 2026, mientras que las tiendas especializadas en vehículos eléctricos y las redes de instaladores se proyecta que crezcan a una CAGR del 27,11% hasta 2032.
- Por geografía, Asia-Pacífico representó el 40,01% de la participación del mercado de carga residencial para vehículos eléctricos en 2026, mientras que Oriente Medio y África se proyecta que crezcan a una CAGR del 27,44% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Adopción de Vehículos Eléctricos | +8.5% | Global, con Asia-Pacífico y América del Norte a la cabeza | Mediano plazo (2-4 años) |
| Incentivos Gubernamentales para la Carga en el Hogar | +6.2% | América del Norte y Europa como núcleo principal, | Corto plazo (≤ 2 años) |
| Reducción de los Costos del Hardware de Cargadores | +4.8% | Global, con beneficios de escala de fabricación en Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción Residencial de Energía Solar más Almacenamiento | +3.1% | América del Norte, Europa y Australia con alta penetración solar | Largo plazo (≥ 4 años) |
| Demanda del Mercado de Segunda Mano de Vehículos Eléctricos | +2.4% | Global, con adopción temprana en mercados desarrollados | Largo plazo (≥ 4 años) |
| Oportunidades de Monetización V2H / V2G | +1.7% | Marcos regulatorios de América del Norte y Europa, | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de Vehículos Eléctricos
Las ventas mundiales de automóviles eléctricos continúan aumentando significativamente respecto al período anterior. El objetivo de China de que los vehículos eléctricos representen una parte sustancial de las ventas de automóviles nuevos refuerza el impulso regional y destaca el vínculo crítico entre la adopción de vehículos y la infraestructura residencial. La adopción acelerada ya no se limita a los mercados líderes. En Jordania, los vehículos eléctricos representan una parte significativa de las ventas de vehículos, ya que las exenciones fiscales impulsan un aumento en las importaciones. En consonancia con los hallazgos de la Agencia Internacional de Energía, más del 90% de los propietarios en el Reino Unido ya dependen de la carga doméstica, lo que refuerza la primacía del acceso residencial [1].
Incentivos Gubernamentales para la Carga Doméstica
Los créditos fiscales, los códigos de construcción y los mandatos de infraestructura en conjunto reducen los costos iniciales y garantizan la demanda a largo plazo de equipos domésticos. En los Estados Unidos, las personas pueden compensar el 30% de los gastos de instalación calificados, con un límite de 1.000 USD, hasta 2032[2]. California refuerza la red de políticas al exigir que cada nueva vivienda incluya circuitos preparados para vehículos eléctricos a partir de 2026, mientras que la Directiva de Eficiencia Energética de los Edificios de la Unión Europea obliga a las nuevas estructuras residenciales de múltiples espacios a instalar carga o al menos precableado. La obligatoriedad de carga en vías públicas cada 60 km en virtud del Reglamento de Infraestructura de Combustibles Alternativos genera mayor confianza en los propietarios que consideran soluciones de carga nocturna.
Reducción de los Costos del Hardware de Cargadores
Las economías de escala en las fábricas asiáticas, los cátodos de batería más baratos y la electrónica integrada de gestión de carga reducen los precios de venta promedio cada año. El Laboratorio Nacional de Argonne proyecta que los costos de baterías en Estados Unidos descenderán hacia USD 86 por kWh para 2035, reforzando una trayectoria descendente para la electrónica de carga asociada. El cargador Pro de Emporia se vende al público por USD 599 con gestión de carga integrada, lo que ilustra cómo las funciones inteligentes llegan ahora a precios de mercado medio. La participación de USD 25 millones de Siemens AG en WiTricity destaca cómo el capital de inversión acelera las reducciones de costos en la tecnología inalámbrica.
Adopción de Energía Solar Residencial con Almacenamiento
La combinación de paneles fotovoltaicos en tejados, baterías y cargadores para vehículos eléctricos permite a los hogares aprovechar las diferencias tarifarias y superar los cortes de la red eléctrica. Una estación híbrida basada en energía solar de 4 kW puede recargar entre 10 y 12 vehículos eléctricos al día e incluso exportar el excedente de energía, mejorando el retorno de la inversión en instalaciones solares. Schneider Electric integra estos activos en una única plataforma energética, simplificando la monitorización y poniendo las capacidades de prosumidor al alcance del público general.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Instalación | -2.30% | Global, con mayor impacto en mercados sensibles al precio | Corto plazo (≤ 2 años) |
| Limitaciones del Panel Eléctrico Doméstico Heredado | -1.80% | América del Norte y el parque inmobiliario antiguo de Europa | Mediano plazo (2-4 años) |
| Retrasos en Permisos e Inspecciones | -1.20% | Jurisdicciones regulatorias de América del Norte | Corto plazo (≤ 2 años) |
| Vulnerabilidades de Ciberseguridad en Cargadores Inteligentes | -0.90% | Global, con mayor preocupación en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Instalación
Más allá del cargador, los hogares pueden enfrentar varios miles de dólares en actualizaciones del panel o de la línea de servicio, lo que retrasa el retorno de la inversión y frena la adopción. Los residentes de edificios multifamiliares encuentran mayor complejidad cuando las plazas de aparcamiento carecen de suministros eléctricos suficientes, una brecha que ahora abordan los productos de distribución dinámica de carga que minimizan el trabajo inicial. Empresas de servicios públicos como PG&E aplican inteligencia en el borde de la red para reducir esos gastos, ofreciendo control en tiempo real que mantiene modestos los requisitos de actualización.
Limitaciones del Panel Eléctrico en Viviendas Antiguas
Muchas viviendas más antiguas no pueden soportar un circuito dedicado de alta capacidad sin un recableado, lo que lleva a consultas tempranas con empresas de servicios públicos como el Departamento de Agua y Energía de Los Ángeles. El desarrollo de estándares para sistemas de control de potencia, en particular los estándares UL, probablemente validará la gestión de carga de múltiples electrodomésticos y reducirá la necesidad de costosas actualizaciones del servicio eléctrico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cargador:
Dominio del Nivel 2 frente al Impulso InalámbricoLos dispositivos de Nivel 2 representaron el 67,83% de los ingresos de 2026, lo que refleja su comodidad de carga nocturna y compatibilidad con los circuitos de 240 V existentes. Esta porción del mercado de carga residencial para vehículos eléctricos persistirá gracias a los costos moderados de los equipos, los protocolos de instalación establecidos y el aumento de las capacidades de las baterías de los vehículos, que hacen que los equipos de Nivel 1 sean menos atractivos. Mientras tanto, el segmento inalámbrico avanza a una CAGR del 34,78%, impulsado por datos de preferencias de los consumidores que muestran que el 96% de los compradores considera la carga sin cables como ideal.
El trabajo de patentes de Tesla subraya el creciente interés de los fabricantes de equipos originales, y el estándar de la SAE de 2024 ofrece ahora una base para diseños interoperables. A medida que las curvas de costos de los componentes disminuyen, las soluciones inalámbricas pueden erosionar la complejidad percibida, especialmente para los conductores de mayor edad o con movilidad reducida. Dado que la entrega de potencia escala hasta 11 kW en las próximas almohadillas domésticas, los tiempos de permanencia son comparables a las unidades de Nivel 2 con cable, lo que minimiza la ansiedad por la autonomía y eleva la comodidad del usuario.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Vehículo:
Núcleo de Automóviles de Pasajeros con Potencial de MicromovilidadLos automóviles de pasajeros representaron el 92,58% de las ventas unitarias de 2026, consolidando el mercado de carga residencial para vehículos eléctricos y reflejando estructuras de incentivos maduras y la disponibilidad de modelos para el mercado masivo. Las flotas comerciales ligeras ganarán terreno a medida que se multipliquen los mandatos de entrega urbana, pero seguirán siendo secundarias en el mediano plazo.
Los formatos de micromovilidad —patinetes eléctricos, bicicletas eléctricas y plataformas relacionadas— registran una CAGR del 30,09% debido a que las baterías de baja potencia permiten una carga flexible y descentralizada. Estos vehículos presentan desafíos únicos de infraestructura, lo que impulsa la innovación en sistemas de acoplamiento compactos, compartidos o asistidos por energía solar. Los esquemas flexibles de intercambio de baterías y las almohadillas de inducción inalámbrica diseñadas para vehículos de dos ruedas deberían abrir nuevas fuentes de ingresos en los centros urbanos densos donde la propiedad de automóviles de pasajeros es limitada.
Por Banda de Potencia de la Estación de Carga:
Potencia Media, Auge de Alta PotenciaLos sistemas de potencia media en el rango de 3,8 a 11 kW representaron el 44,13% de los ingresos de 2026, una proporción que establece el punto de referencia de rendimiento para los propietarios del mercado general. Ofrecen una carga completa de la batería durante la noche sin sobrecargar los paneles típicos de 200 amperios, lo que sustenta gran parte de la participación del mercado de carga residencial para vehículos eléctricos en manos de dispositivos inteligentes con control de carga. Las unidades de baja potencia por debajo de 3,7 kW retrocederán a medida que las capacidades de las baterías se amplíen.
Se prevé que las estaciones de alta potencia por encima de 11 kW se comporten a una CAGR del 27,59%, impulsando el tamaño del mercado de carga residencial para vehículos eléctricos en este nicho. La caída de los costos de los inversores de carburo de silicio, junto con el creciente suministro trifásico en las nuevas construcciones, impulsa ese apetito. Los equipos de alta velocidad también se alinean con las necesidades bidireccionales: alimentar una vivienda completa durante los cortes de la red requiere tasas de descarga robustas que se sirven mejor con puertos de alta potencia.
Por Conectividad:
Los Cargadores Inteligentes Anclan los Servicios de RedLos modelos inteligentes representaron el 65,55% de los ingresos de 2026, gracias a protocolos abiertos como OCPP 2.0.1, los incentivos de respuesta a la demanda de las empresas de servicios públicos y el interés de los propietarios en la optimización tarifaria. La alianza de software de WeaveGrid con Emporia muestra cómo el análisis en la nube equilibra el estrés de la red mientras reduce las facturas de los consumidores.
La CAGR del 28,12% del segmento se basa en una integración más profunda con la energía solar en tejados, las baterías estacionarias y los mercados de respuesta a la demanda. Las actualizaciones de firmware ya permiten a los cargadores seguir señales de costo marginal en tiempo real, desbloqueando nuevos ingresos y acelerando el retorno de la inversión para los clientes. Los dispositivos no conectados en red persistirán en entornos de presupuesto ajustado o fuera de la red, pero perderán participación relativa a medida que la prima inteligente caiga por debajo de los 50 USD por unidad.
Por Tipo de Instalación:
Prevalencia del Montaje en Pared, Flexibilidad PortátilLas soluciones de montaje en pared capturaron el 60,25% de los ingresos de 2026, favorecidas durante mucho tiempo por su ajuste ordenado en garajes y las conexiones directas de conductos a los paneles. Combinadas con simples cubiertas antigoteo, estas unidades satisfacen los criterios de seguros y códigos locales en la mayoría de los climas, asegurando una posición consolidada en el mercado de carga residencial para vehículos eléctricos.
Sin embargo, las unidades portátiles de enchufe están creciendo a una CAGR del 28,35%, atrayendo por igual a inquilinos, residentes en apartamentos y profesionales que viajan. Su propuesta de valor se basa en evitar los retrasos en los permisos y proporcionar a los usuarios resiliencia en emergencias cuando el equipo fijo puede estar fuera de servicio. Las innovaciones recientes han reducido los factores de forma al tiempo que aumentan la potencia a 9,6 kW, difuminando las líneas con las instalaciones permanentes e invitando a una adopción más amplia.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Compra:
El Paquete del Fabricante de Equipos Originales Mantiene el LiderazgoLos fabricantes de automóviles representaron casi el 47,19% de las ventas de equipos domésticos en 2026, aprovechando la influencia en los concesionarios y garantizando la compatibilidad autorizada por la marca. La integración de los servicios de instalación en el paquete de financiamiento del vehículo simplifica el recorrido del cliente y mantiene una ventaja crítica de fidelización para los fabricantes de equipos originales dentro del mercado de carga residencial para vehículos eléctricos.
Los instaladores especializados en vehículos eléctricos y los puntos de venta minorista dedicados están creciendo a una CAGR del 27,11%. A medida que la carga doméstica evoluciona hacia una actualización del sistema energético del hogar, los compradores dependen cada vez más de electricistas experimentados versados en diseño solar, de almacenamiento y de gestión de carga. Las alianzas como el programa de ChargePoint con Airbnb muestran cómo los canales de nicho se dirigen a cohortes de usuarios únicos y elevan la adopción general.
Análisis Geográfico
Mercado de Cargadores Residenciales para Vehículos Eléctricos en Asia-Pacífico
Asia-Pacífico lideró con una participación del 40,01% en 2026 después de que el gobierno de China respaldara estándares de carga unificados que apoyan las eficiencias de producción en masa y reducen los costos de instalación. La temprana adopción de Japón del respaldo de energía del vehículo al hogar, junto con la alta penetración de energía solar en tejados en Australia, consolida aún más el liderazgo regional. India se queda atrás en la penetración de cargadores domésticos —solo el 55% de los propietarios de vehículos eléctricos tienen acceso privado—, pero los fuertes impulsos de política y los incentivos de fabricación local la convierten en un actor fundamental para el volumen futuro.
Mercado de Cargadores Residenciales para Vehículos Eléctricos en América del Norte y EMEA
América del Norte está impulsada por los incentivos fiscales federales y los mandatos estatales activos. California por sí sola cuenta con más de 2 millones de vehículos eléctricos registrados y exigirá cargadores en cada nueva vivienda dentro de los 12 meses posteriores a la emisión del certificado de ocupación. Los pilotos canadienses sobre la tecnología vehículo a red refuerzan el camino de la región hacia la monetización de servicios de red, al tiempo que generan demanda de hardware preparado para la bidireccionalidad.
Europa sigue de cerca, impulsada por el Reglamento de Infraestructura de Combustibles Alternativos y las estrictas directivas de construcción que obligan a instalar cargadores tanto en propiedades nuevas como renovadas. Los mandatos de ciberseguridad —como las normas antimanipulación del Reino Unido— están configurando las especificaciones del hardware y favoreciendo a los proveedores establecidos con profunda experiencia en cumplimiento normativo. Oriente Medio y África, aunque más pequeños hoy en día, es la región de mayor crecimiento, avanzando a una CAGR del 27,44% hasta 2032.
Panorama Competitivo
Concentración del Mercado
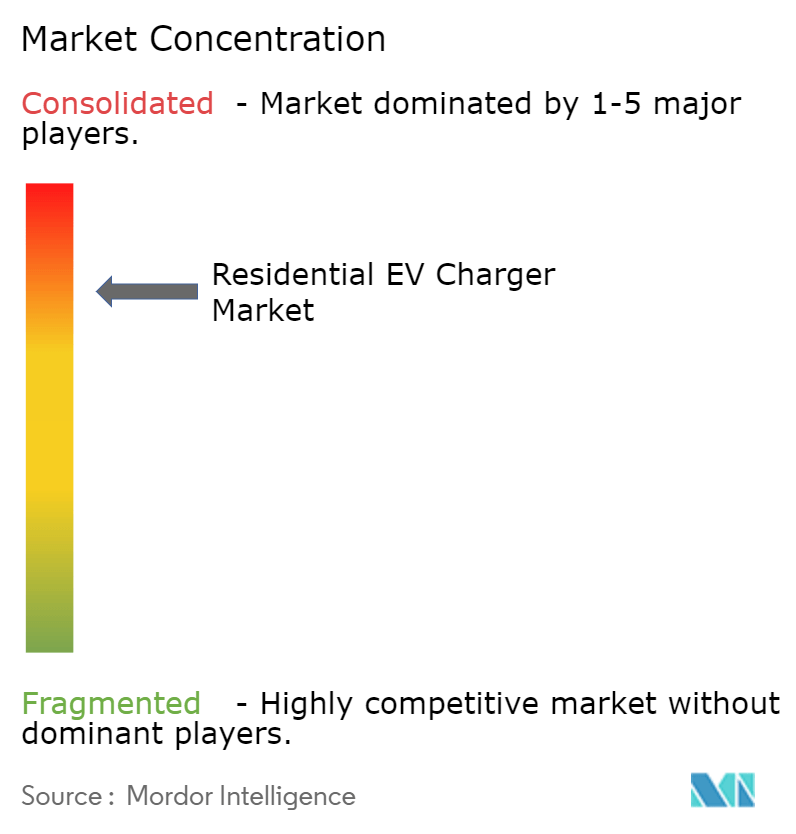
La concentración de la industria es moderada. Tesla lideró el volumen residencial en 2025, extendiendo su ecosistema de propietarios de vehículos; Wallbox le siguió, tras adquirir ABL y sumar más de 1 millón de instalaciones europeas. Schneider Electric se diferencia a través de la gestión integrada de energía doméstica, agrupando el control solar, de almacenamiento y de cargadores en una única plataforma.
La actividad de fusiones y adquisiciones se está acelerando a medida que los proveedores buscan escala, amplitud de cartera y alcance geográfico. La adquisición de ABL por parte de Wallbox por 15 millones de EUR le proporcionó producción alemana y una presencia más sólida en las licitaciones de servicios públicos. Eaton y ChargePoint forjaron una alianza sin precedentes que combina equipos de conmutación con hardware de puntos de carga, simplificando el diseño y los permisos para los instaladores. Las solicitudes de patentes sobre almohadillas inalámbricas, algoritmos de equilibrio de carga e interfaces bidireccionales ilustran una carrera tecnológica que favorece a las empresas con conjuntos de habilidades interdisciplinarias.
Las barreras de costos asociadas con las actualizaciones de paneles continúan obstaculizando la expansión, aunque el control de carga definido por software está cerrando la brecha. Empresas como Emporia ahora integran módulos de detección de corriente en los cargadores, asignando dinámicamente la energía del hogar sin necesidad de cableado adicional. A medida que la estandarización de los protocolos de control de potencia madure, más actores ingresarán al mercado, manteniendo los precios bajo control y sosteniendo una competencia saludable.
Líderes de la Industria de Cargadores Residenciales para Vehículos Eléctricos
-
Tesla, Inc.
-
ChargePoint, Inc.
-
ABB Ltd.
-
Schneider Electric SE
-
Wallbox N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cargadores Residenciales para Vehículos Eléctricos Empresas cubiertas en este informe
- Tesla Inc.
- Wallbox N.V.
- Schneider Electric SE
- Siemens AG
- ABB Ltd.
- ChargePoint Holdings Inc.
- Webasto Group
- Eaton Corporation plc
- Blink Charging Co.
- EVBox Group
- Enphase Energy, Inc.
- Enel S.p.A. (Enel X Way)
- Delta Electronics, Inc.
- Pod Point Group PLC
- Autel Intelligent Technology Corp.
Desarrollos recientes de la industria en Mercado de Cargadores Residenciales para Vehículos Eléctricos
- Septiembre de 2026: EP Cube, la marca de almacenamiento y gestión de energía residencial de Canadian Solar, anunció el lanzamiento del Cargador para Vehículos Eléctricos EP Cube en Europa a través de una alianza estratégica con KEBA, líder europeo en infraestructura de carga de corriente alterna y corriente continua. Impulsada por la probada tecnología de carga de KEBA, la nueva solución ofrece un cargador para vehículos eléctricos confiable y de fácil instalación que se integra completamente con el ecosistema de energía inteligente para el hogar EP Cube. Permite a los propietarios optimizar la carga de vehículos eléctricos, reducir los costos de energía y maximizar el valor de sus inversiones solares.
- Agosto de 2026: Schneider Electric presentó Schneider Charge, un cargador residencial inteligente y sencillo para vehículos eléctricos diseñado para satisfacer las necesidades modernas de energía doméstica. Schneider Charge ajusta automáticamente la carga del vehículo eléctrico en función del consumo de energía del hogar, lo que permite a los propietarios añadir carga de Nivel 2 a un costo menor y con menos complejidad. La solución también simplifica la instalación para los electricistas.
Mercado de Cargadores Residenciales para Vehículos Eléctricos Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Principal
Nuestro estudio define el mercado de cargadores residenciales para vehículos eléctricos como la venta de nuevos dispositivos de corriente alterna o corriente continua de hasta 22 kW que se instalan de forma permanente o semipermanente en viviendas unifamiliares y edificios multifamiliares para recargar vehículos eléctricos de pasajeros durante la noche o en períodos de estacionamiento prolongado.
Exclusiones del alcance: Los cables de emergencia portátiles, los puntos de carga públicos o en el lugar de trabajo, y los servicios de mantenimiento posventa quedan fuera de este alcance.
Descripción General de la Segmentación
- Por Tipo de Cargador
- Nivel 1 (Hasta 1,9 kW)
- Nivel 2 (2-22 kW)
- Carga Rápida en Corriente Continua (50 kW y superior)
- Inalámbrico / Inductivo
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales Ligeros
- Vehículos de Dos Ruedas / Micromovilidad
- Por Banda de Potencia de la Estación de Carga
- Baja (Hasta 3,7 kW)
- Media (3,8 - 11 kW)
- Alta (Superior a 11 kW)
- Por Conectividad
- Inteligente / En Red
- No Inteligente
- Por Tipo de Instalación
- Montado en Pared
- Montado en Pedestal
- Enchufe Portátil
- Por Canal de Compra
- Incluido con el Fabricante de Equipos Originales
- Concesionarios de Vehículos Eléctricos
- Venta Minorista en Línea
- Tiendas / Instaladores Especializados en Vehículos Eléctricos
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Los analistas de Mordor entrevistaron a gerentes de producto de fabricantes de equipos originales de cargadores, instaladores residenciales, empresas de servicios públicos y asociaciones de propietarios de vehículos eléctricos en América del Norte, Europa, China y los mercados emergentes de la ASEAN. Estas conversaciones validaron las curvas de adopción en los hogares, los precios de venta promedio y los supuestos de tasas de fallo que las fuentes secundarias solo podían sugerir, lo que nos permitió ajustar con precisión los ciclos de penetración y reemplazo.
Investigación Documental
Comenzamos con conjuntos de datos públicos como el Panorama Global de Vehículos Eléctricos de la AIE, el Centro de Datos sobre Combustibles Alternativos del Departamento de Energía de los Estados Unidos, los registros comerciales de Eurostat y los códigos de importación de la Aduana de China para dimensionar los flujos de cargadores y las bandas de precios. Organismos del sector como la Asociación de Transporte con Propulsión Eléctrica y AVERE proporcionaron ratios de instalación, mientras que revistas científicas revisadas por pares clarificaron las eficiencias de gestión de carga. Para comparar los ingresos de los fabricantes y las distribuciones de envíos, recurrimos a bases de datos de pago a las que los analistas de Mordor están suscritos, incluidas D&B Hoovers para los estados financieros de las empresas y Dow Jones Factiva para las noticias de expansión recientes. Esta lista es ilustrativa; varias otras fuentes abiertas y de suscripción contribuyeron a la verificación de datos y a la construcción del contexto.
Una segunda fase de investigación documental recopiló los detonantes regulatorios, los subsidios para cargadores domésticos, los mandatos de los códigos de construcción y las tarifas de medición en 30 de las principales naciones con vehículos eléctricos; estos insumos enmarcaron los límites de los escenarios y garantizaron que los modelos por país estuvieran alineados con el impulso de las políticas.
Dimensionamiento del Mercado y Proyecciones
Un conjunto descendente del parque instalado de vehículos eléctricos por país se reconstruye a partir de datos de matriculación y se ajusta mediante nuestra 'participación de carga en el hogar' relevada. Ese conjunto de demanda se multiplica por las tasas ponderadas de reemplazo y de primera instalación, y luego se contrasta con muestras ascendentes de envíos de proveedores y facturas de instaladores. Variables clave como el crecimiento del parque de vehículos eléctricos, la composición de viviendas unifamiliares, el valor de los subsidios para cargadores, el precio unitario promedio y la adopción de cargadores inteligentes alimentan una regresión multivariante que proyecta la demanda hasta 2032. Donde los datos de los instaladores eran escasos, cubrimos las brechas con precios de venta promedio medianos obtenidos de rastreadores de comercio minorista en línea y ratios de referencia regionales derivados de lanzamientos de electrodomésticos similares.
Validación de Datos y Ciclo de Actualización
Los resultados del modelo pasan por tres revisiones: verificaciones de varianza frente a registros de importación, auditorías de analistas pares y una conciliación con las conexiones de medidores de electricidad. Los informes se actualizan anualmente, con ajustes intermedios cuando las estructuras de subsidios o las revisiones importantes de los códigos modifican materialmente las perspectivas. Antes de la entrega, un analista realiza un rastreo de noticias de último momento para que los clientes reciban nuestra visión más actualizada.
Por qué la Línea de Base de Cargadores Residenciales para Vehículos Eléctricos de Mordor Merece la Confianza de los Tomadores de Decisiones
Las cifras publicadas difieren porque algunos editores incluyen estaciones comerciales, otros combinan hardware con servicios y varios utilizan bases de referencia desactualizadas del parque de vehículos eléctricos.
Al adoptar un enfoque exclusivo en cargadores, aplicar un muestreo de precios de venta promedio en tiempo real y revisar los insumos cada doce meses, Mordor produce un punto medio equilibrado, ni excesivamente optimista ni cauteloso, que los ejecutivos pueden rastrear hasta los factores observables.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal factor de divergencia |
|---|---|---|
| 9,68 mil millones de USD (2025) | Mordor Intelligence | - |
| 14,49 mil millones de USD (2024) | Consultora Global A | Incluye unidades públicas y en el lugar de trabajo, tasas de cambio desactualizadas |
| 4,20 mil millones de USD (2024) | Revista Sectorial B | Excluye edificios multifamiliares y utiliza una previsión conservadora del parque de vehículos eléctricos |
La comparación muestra que las cifras varían principalmente en función de la amplitud del alcance, la cobertura del tipo de vivienda y la frecuencia de actualización. Al anclar las estimaciones en definiciones claras de los dispositivos y en variables alineadas con las políticas, Mordor ofrece una línea de base transparente y reproducible en la que los planificadores pueden confiar con seguridad.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de la carga residencial para vehículos eléctricos en 2032?
Se prevé que el mercado de carga residencial para vehículos eléctricos alcance los 49,76 mil millones de USD en 2032, desde los 12,23 mil millones de USD en 2026.
¿Qué tipo de cargador tiene la mayor demanda residencial?
Los cargadores de Nivel 2 representaron el 67,83% de la participación en 2026 porque se alinean con los circuitos domésticos comunes de 240 V y las necesidades de carga nocturna.
¿Por qué los cargadores domésticos inteligentes están creciendo rápidamente?
Se proyecta que los cargadores inteligentes y en red crezcan a una CAGR del 28,12% hasta 2032 porque admiten la gestión de carga, los programas de servicios públicos y el diagnóstico remoto.
¿Qué región tiene la mayor participación en la demanda de carga doméstica para vehículos eléctricos?
Asia-Pacífico representó el 40,01% de la participación en 2026, respaldada por la gran flota de vehículos eléctricos de China y la base de cargadores privados.
¿Cuál es la principal barrera para una adopción más amplia?
Los altos costos de instalación, en particular los gastos de actualización del panel eléctrico, frenan la adopción, pero están siendo mitigados por soluciones inteligentes de gestión de carga.
¿Quiénes son los líderes del mercado?
Tesla Inc., seguido de Wallbox N.V. y Schneider Electric SE, configuran colectivamente un panorama moderadamente concentrado.