
Tamaño y Participación del Mercado de Servicios de TI en Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 478.72 Mil millones de dólares |
| Tamaño del Mercado (2026) | 490.22 Mil millones de dólares |
| Tamaño del Mercado (2031) | 675.08 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.61 % |
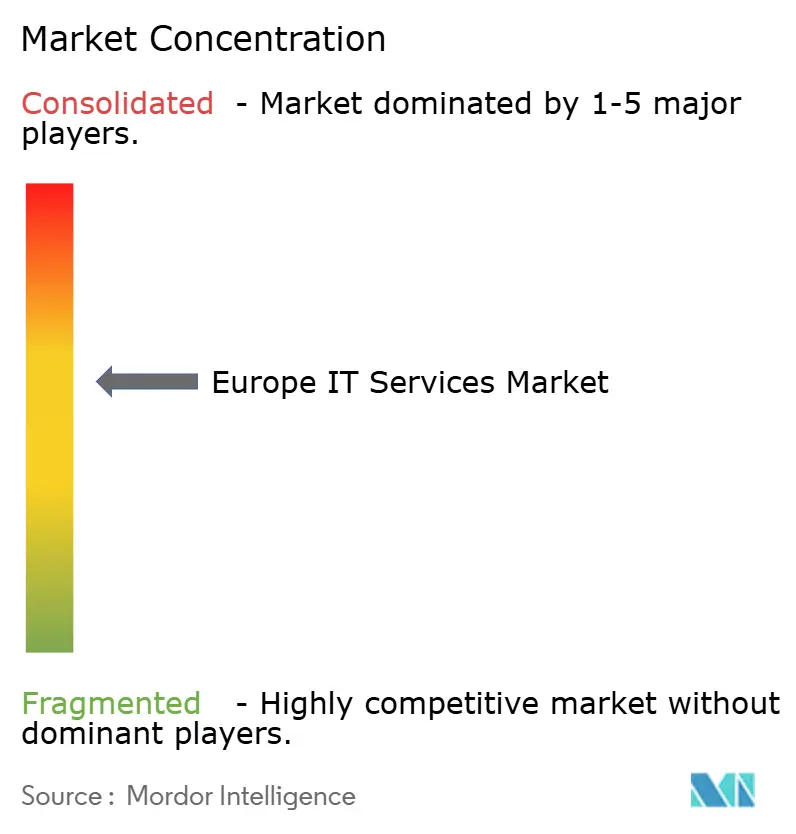
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de TI en Europa por Mordor Intelligence
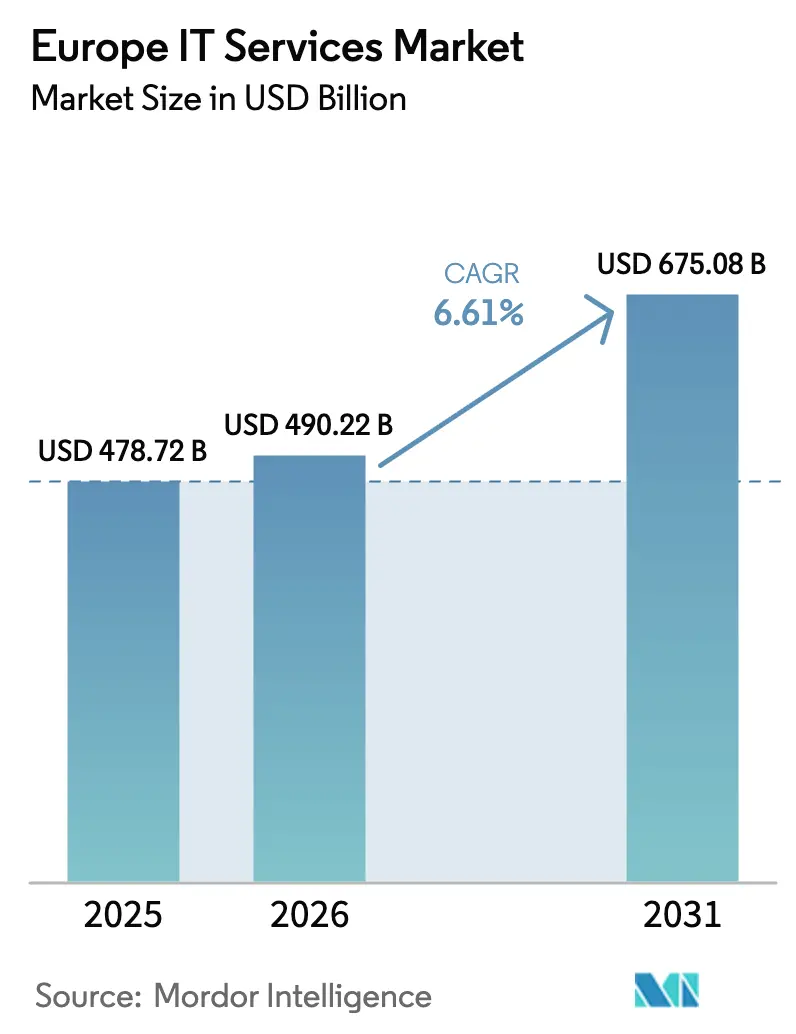
Se proyecta que el tamaño del mercado de servicios de TI en Europa sea de USD 478,72 mil millones en 2025, USD 490,22 mil millones en 2026, y alcance USD 675,08 mil millones en 2031, creciendo a una CAGR del 6,61% entre 2026 y 2031. Los plazos obligatorios de ciberseguridad, informes de sostenibilidad y modernización de ERP, en lugar de proyectos piloto digitales discrecionales, marcan ahora el ritmo del gasto. Las empresas están reasignando presupuestos desde pequeñas pruebas de concepto hacia grandes contratos de externalización impulsados por el cumplimiento normativo, especialmente en seguridad gestionada y migración a SAP S/4HANA. La selección del modelo de entrega se está fragmentando según líneas de soberanía de datos, otorgando a los centros nearshore competitivos en costes de Polonia y Rumanía una prima de precio sobre India para cargas de trabajo sensibles. Al mismo tiempo, los recargos de energía verde bajo el Sistema de Comercio de Emisiones de la UE están presionando a los hiperescaladores para optimizar las instalaciones de centros de datos en lugar de ofrecer reducciones de precios generalizadas. Estos cambios estructurales explican por qué el mercado de servicios de TI en Europa va a la zaga de sus homólogos norteamericanos de mayor crecimiento a pesar de una demanda sólida.
Conclusiones Clave del Informe
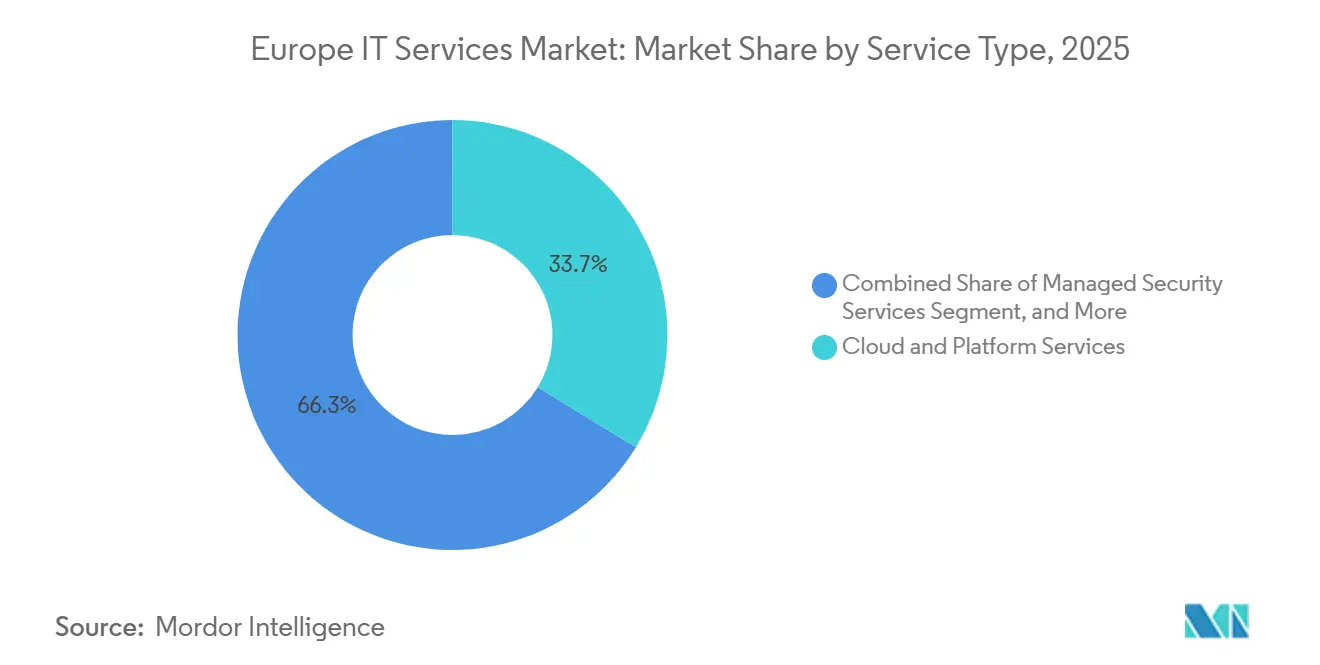
- Por tipo de servicio, los Servicios en la Nube y de Plataforma lideraron con el 33,74% de la participación del mercado de servicios de TI en Europa en 2025, mientras que los Servicios de Seguridad Gestionada avanzan a una CAGR del 6,72% hasta 2031.
- Por tamaño de empresa, las Grandes Empresas representaron el 60,36% del tamaño del mercado de servicios de TI en Europa en 2025; las Pequeñas y Medianas Empresas se están expandiendo a una CAGR del 6,96% hasta 2031.
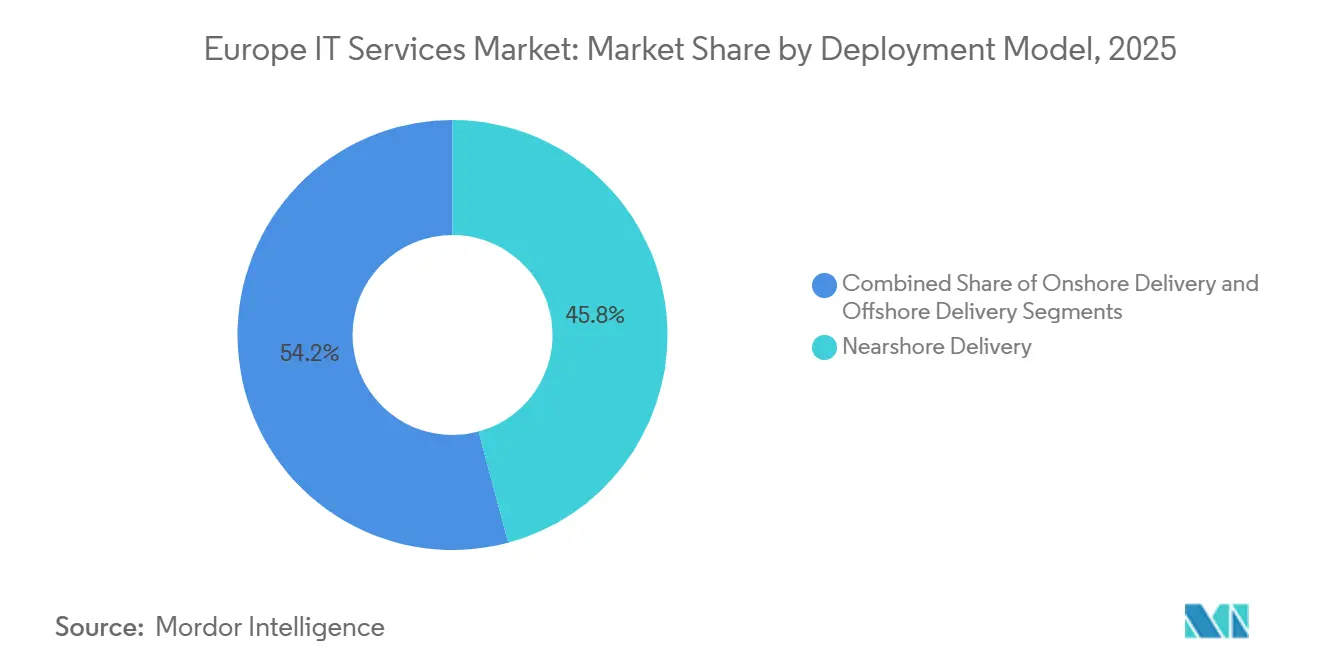
- Por modelo de implementación, la Entrega Nearshore contribuyó con el 45,83% de los ingresos en 2025, pero se proyecta que la Entrega Offshore escale a una CAGR del 7,02% entre 2026 y 2031.
- Por vertical de usuario final, BFSI capturó el 20,93% de la participación en 2025; se prevé que Salud y Ciencias de la Vida registre la CAGR más rápida del 6,88% hasta 2031.
- Por país, el Reino Unido ostentó una participación del 26,64% en el mercado de servicios de TI en Europa en 2025, mientras que se espera que España registre una CAGR del 7,11% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Servicios de TI en Europa
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de la migración a la nube a escala empresarial | +1.2% | Global, con mayor intensidad en el Reino Unido, Alemania y los países nórdicos | Mediano plazo (2-4 años) |
| Demanda de contratos de ITO y BPO optimizados en costes | +0.9% | Global, con efecto de desbordamiento del Reino Unido y Alemania hacia el sur de Europa | Corto plazo (≤ 2 años) |
| Transición hacia la seguridad gestionada ante las directivas de ciberamenazas de la UE | +1.1% | UE-27, con adopción temprana en Francia, Países Bajos y Bélgica | Corto plazo (≤ 2 años) |
| Plataformas de selección de proveedores impulsadas por IA que aceleran la externalización | +0.7% | Global, con ganancias tempranas en el Reino Unido, Alemania y los países nórdicos | Mediano plazo (2-4 años) |
| Urgencia corporativa de modernizar SAP y ERP heredados antes del fin del soporte en 2027 | +1.0% | Alemania, Reino Unido, Francia, Italia, España | Corto plazo (≤ 2 años) |
| Servicios de informes ESG vinculados a la CSRD de la UE que impulsan la demanda de consultoría | +0.8% | UE-27, con mayor fuerza en Alemania, Francia y los países nórdicos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Auge de la Migración a la Nube a Escala Empresarial
La adopción de la nube se disparó tras la Directiva NIS2, que obligó a las entidades esenciales a mantener sitios de procesamiento alternativos, convirtiendo la redundancia multinube en una necesidad legal más que en una buena práctica.[1]Comisión Europea, "Directiva NIS2," EUROPA.EU Las empresas industriales alemanas están trasladando cargas de trabajo sensibles a nubes soberanas alineadas con Gaia-X, manteniendo los datos no críticos en hiperescaladores globales. El programa Década Digital tiene como objetivo que el 75% de las empresas europeas utilicen la nube para 2030, sosteniendo una cartera de proyectos de migración y modernización. Los proveedores capaces de combinar experiencia en SAP con microservicios basados en contenedores están ganando grandes mandatos de transformación. La complejidad multinube también genera demanda adicional de FinOps, observabilidad y pasarelas de seguridad entre nubes, fortaleciendo los ingresos a largo plazo de los servicios gestionados.
Transición hacia la Seguridad Gestionada ante las Directivas de Ciberamenazas de la UE
La Directiva NIS2 amplió el alcance de las entidades reguladas de aproximadamente 2.000 a más de 160.000 organizaciones en enero de 2025. La notificación obligatoria de brechas en 24 horas y el mapeo de riesgos en la cadena de suministro sobrecargaron a los equipos de seguridad internos, impulsando a los compradores hacia Proveedores de Servicios de Seguridad Gestionada capaces de ofrecer monitoreo SOC ininterrumpido y diseño de confianza cero. Las guías sectoriales de la ANSSI de Francia y el BSI de Alemania estandarizaron las especificaciones de licitación, reduciendo la ambigüedad en la contratación y acelerando el cierre de acuerdos. Los paquetes de tarifa fija de "cumplimiento como servicio" resultan atractivos para las empresas del mercado medio que carecen de directores de seguridad de la información, convirtiendo las auditorías puntuales en suscripciones predecibles.
Urgencia Corporativa de Modernizar SAP y ERP Heredados Antes del Fin del Soporte en 2027
SAP pondrá fin al soporte estándar de ECC 6.0 en diciembre de 2027, exponiendo a casi 15.000 instalaciones europeas a riesgos de seguridad y cumplimiento normativo a menos que migren a S/4HANA. Las conversiones brownfield predominan en el cinturón manufacturero de Alemania porque el código ABAP personalizado debe preservarse para proteger la producción justo a tiempo. Los enfoques de transición selectiva de datos, que trasladan únicamente los procesos de mayor valor, prometen ahorros en licencias pero aumentan el riesgo de integración, impulsando la demanda de integradores especializados. Oracle y Microsoft están cortejando a los rezagados con incentivos de migración, fragmentando el ámbito de los servicios ERP en grupos de habilidades específicas por proveedor e intensificando la competencia por los escasos consultores funcionales.
Servicios de Informes ESG Vinculados a la CSRD de la UE que Impulsan la Demanda de Consultoría
La Directiva de Informes de Sostenibilidad Corporativa se aplica a todas las grandes empresas a partir de 2025 y a 50.000 compañías para 2028, exigiendo evaluaciones de doble materialidad y divulgaciones auditables de emisiones de Alcance 3.[2]Comisión Europea, "Directiva de Informes de Sostenibilidad Corporativa," EUROPA.EU La mayoría de las empresas carecen de sistemas para agregar datos a nivel de proveedor, abriendo un flujo de ingresos de consultoría sostenido en torno a plataformas de datos ESG, medición de carbono habilitada por IoT y seguimiento de procedencia basado en blockchain. Las prácticas que combinan tecnología y sostenibilidad disfrutan de mayores tasas de éxito que las consultorías ESG puras, porque automatizan los informes y la garantía en una sola plataforma, vinculando a los clientes a extensiones de servicios gestionados plurianuales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de talento e inflación salarial en los principales centros de entrega | -0.6% | Alemania, Reino Unido, países nórdicos, Polonia, Rumanía | Corto plazo (≤ 2 años) |
| Barreras geopolíticas de soberanía de datos (Schrems II, Ley de IA) | -0.5% | UE-27, con impacto agudo en el Reino Unido tras el Brexit | Largo plazo (≥ 4 años) |
| Ciclos de decisión prolongados de los clientes debido a la incertidumbre macroeconómica | -0.4% | Global, mayor en Alemania e Italia con fuerte presencia manufacturera | Corto plazo (≤ 2 años) |
| Aumento de las penalizaciones por huella de carbono en centros de datos de alto consumo energético | -0.3% | UE-27, especialmente Alemania, Países Bajos y países nórdicos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Talento e Inflación Salarial en los Principales Centros de Entrega
Eurostat registró 500.000 puestos de TIC sin cubrir en 2025 y la remuneración media de los desarrolladores en Alemania aumentó un 8,2% interanual, erosionando las ventajas de coste nearshore.[3]Eurostat, "Especialistas en TIC—Vacantes Difíciles de Cubrir," EUROSTAT.EC.EUROPA.EU Los picos salariales del 9% en Polonia y Rumanía presionaron a los proveedores vinculados a contratos de precio fijo firmados durante la era de baja inflación. La fuga de cerebros hacia América del Norte agrava la escasez, obligando a los proveedores a automatizar el soporte de nivel 1 mediante chatbots de IA generativa y a priorizar el trabajo de asesoría de alto margen. Sin embargo, estas medidas paliativas solo compensan parcialmente la brecha estructural de talento, recortando el potencial de crecimiento del mercado de servicios de TI en Europa.
Barreras Geopolíticas de Soberanía de Datos (Schrems II, Ley de IA)
La sentencia Schrems II anuló el Escudo de Privacidad y dejó las transferencias de datos transatlánticas expuestas a futuros litigios legales a pesar de la decisión de adecuación de 2023. Las normas extraterritoriales de la Ley de IA exigen el marcado CE y evaluaciones de conformidad para los sistemas de alto riesgo entregados desde centros offshore, trasladando las cargas de trabajo sensibles a ubicaciones onshore o nearshore. Los regímenes fragmentados de residencia de datos impiden estrategias universales de arbitraje laboral y mantienen el mercado de servicios de TI en Europa segmentado en tres niveles de precios no fungibles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Mandatos de Cumplimiento Elevan el Gasto en Seguridad
Los Servicios de Seguridad Gestionada encabezan los rankings de crecimiento con una CAGR del 6,72% hasta 2031, aunque los Servicios en la Nube y de Plataforma controlaron el 33,74% de la participación del mercado de servicios de TI en Europa en 2025. Las obligaciones de monitoreo de amenazas bajo NIS2 y DORA convierten la cobertura SOC 24x7 en una preocupación a nivel de consejo de administración, transformando los proyectos piloto de seguridad discrecionales en gastos operativos no negociables. Los proveedores que integran verificaciones de cumplimiento continuas en las implementaciones de ERP y migraciones a la nube capturan una mayor cuota de cartera.
Los ingresos de Consultoría e Implementación están respaldados por las conversiones a SAP S/4HANA, el desarrollo de plataformas ESG vinculadas a la CSRD y las integraciones del Espacio Europeo de Datos de Salud. Las líneas de ITO y BPO están convergiendo a medida que la automatización robótica de procesos y la extracción de documentos impulsada por IA reconfiguran los acuerdos de back-office, mientras que las plataformas de Detección y Respuesta Extendida impulsan el gasto en seguridad desde la defensa perimetral hacia la caza predictiva de amenazas.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tamaño de Empresa: La Digitalización de las PYME se Acelera
Las Grandes Empresas generaron el 60,36% de los ingresos de 2025 gracias a acuerdos de soporte global plurianuales, aunque las Pequeñas y Medianas Empresas están en camino de alcanzar una CAGR del 6,96% hasta 2031. Los fondos de la Década Digital de la UE y las subvenciones Digitalización Ahora de Alemania cubren hasta el 50% de los costes de nube elegibles, reduciendo las barreras de adopción. Los paquetes SaaS preconfigurados acortan los ciclos de implementación, pero las integraciones, la migración de datos y las evaluaciones de ciberpostura aún requieren experiencia externa, ampliando la oportunidad para catálogos de servicios modulares.
Un segundo motor de crecimiento son los diagnósticos de "madurez digital" liderados por consultoras, que desbloquean subsidios públicos y canalizan el gasto hacia proveedores de soluciones ya acreditados bajo los esquemas nacionales de vales. Esto genera asignaciones de asesoría recurrentes junto al trabajo inicial de implementación.
Por Modelo de Implementación: El Offshore Gana Terreno a Pesar de la Fricción por la Soberanía de Datos
La Entrega Nearshore retuvo el 45,83% de la participación en 2025 gracias a los centros polacos y rumanos nativos en GDPR que equilibran coste y cumplimiento. La Entrega Offshore lidera no obstante el crecimiento al 7,02% porque las herramientas de colaboración impulsadas por IA mitigan las barreras de zona horaria y comunicación. Los clientes segmentan las cargas de trabajo: los datos sensibles residen onshore o nearshore, mientras que el mantenimiento de bajo valor fluye hacia India, con una tarifa de tres niveles: onshore a 2× nearshore, nearshore a 1,5× offshore.
Los modelos de seguimiento del sol rotan el soporte L1 entre geografías, liberando a los expertos europeos para tareas de alto valor. Sin embargo, las restricciones de Schrems II y la Ley de IA inhiben la reubicación masiva de cargas de trabajo, garantizando que la demanda persista en cada nivel.
Por Vertical de Usuario Final: La Salud se Dispara por los Mandatos del EEDS
BFSI mantuvo el 20,93% de los ingresos de 2025 tras la exigencia del Reglamento de Resiliencia Operativa Digital de que los bancos auditaran el riesgo de TIC de terceros. Salud y Ciencias de la Vida es el vertical de mayor crecimiento al 6,88% hasta 2031 porque el Espacio Europeo de Datos de Salud obliga a la interoperabilidad transfronteriza de los historiales clínicos electrónicos. La demanda del sector manufacturero está moderada por la incertidumbre de los tipos de interés, que retrasa el gasto de capital en Industria 4.0, aunque los fondos de Recuperación de la UE sostienen el gasto digital de referencia. La modernización del sector público se beneficia de los EUR 134 mil millones del Mecanismo de Recuperación y Resiliencia, aunque los ciclos de contratación siguen siendo prolongados.
El requisito del reglamento EEDS de una infraestructura del Espacio Europeo de Datos de Salud que permita a los pacientes acceder a sus datos de salud a través de las fronteras y a los investigadores acceder a conjuntos de datos anonimizados para uso secundario está creando una oportunidad de varios miles de millones de euros en servicios de TI sanitaria, que abarca actualizaciones de sistemas de historiales clínicos electrónicos, plataformas de gestión del consentimiento y arquitecturas de aprendizaje federado que preservan la privacidad al tiempo que permiten el entrenamiento de modelos de IA.
Análisis Geográfico
El Reino Unido mantuvo una participación de ingresos del 26,64% en 2025, pero enfrenta vientos en contra derivados de la salida de talento inducida por el Brexit y las ambigüedades de adecuación de datos que complican la contratación transfronteriza. Alemania y Francia disfrutan de sólidas carteras bajo los programas Digitalización Ahora y Francia 2030, respectivamente, aunque la inflación salarial erosiona el margen de maniobra. El Plan Nacional de Recuperación y Resiliencia de Italia asigna EUR 40,7 mil millones para la transición digital, aunque está frenado por cuellos de botella administrativos.
España es el caso destacado de crecimiento, con una CAGR del 7,11% hasta 2031, impulsada por el estímulo de EUR 20 mil millones en nube y ciudades inteligentes de la Agenda Digital 2030 y un régimen fiscal que atrae centros nearshore. En otros lugares, los países nórdicos lideran en adopción de IA y tecnología verde, el Benelux se centra en la digitalización de fintech y logística, mientras que Europa del Este se beneficia del aumento de la demanda nearshore pero lucha contra las presiones salariales.
Los diferenciales de precios reflejan la fricción regulatoria: las tarifas onshore del Reino Unido y Alemania promedian 2× las tarifas nearshore polacas, que a su vez superan el offshore indio en aproximadamente un 50%. Los costes de cobertura cambiaria y los traslados de recargos energéticos bajo el Sistema de Comercio de Emisiones de la UE introducen una diferenciación regional adicional.
Panorama regulatorio
La regulación digital de la UE está convergiendo en una agenda de cumplimiento única que afecta los patrones de adquisición de servicios de TI europeos, especialmente en seguridad gestionada, gobernanza de datos y garantía de IA. NIS2 amplió el perímetro regulado de aproximadamente 2.000 a más de 160.000 organizaciones en enero de 2025, elevando los requisitos en torno a la preparación ante incidentes y los controles de la cadena de suministro, e impulsando adquisiciones estructuradas de SOC y de conformidad como servicio. En 2026, la intensidad de la aplicación aumentó bajo la Ley de Servicios Digitales (DSA) a través de la Comisión Europea y los Coordinadores Nacionales de Servicios Digitales, mientras que la Comisión también avanzó en el programa de política de la Década Digital como un marco de coordinación para los objetivos de nube, competencias e infraestructura digital.
Los plazos de cumplimiento también se están convirtiendo en desencadenantes contractuales. La Ley de Datos de la UE introduce obligaciones fundamentales de acceso y compartición de datos que serán exigibles a partir del 12 de septiembre de 2026, lo que se prevé que amplíe las cargas de trabajo de integración y gobernanza en productos conectados y plataformas en la nube. Por separado, la Comisión Europea propuso actualizaciones a la Ley de Ciberseguridad de la UE el 20 de enero de 2026 para avanzar hacia un marco de seguridad de la cadena de suministro de TIC a nivel de la Unión, reforzando la gestión de riesgos de terceros, el lenguaje de adquisición seguro por diseño y los requisitos de auditabilidad en todos los niveles de entrega (onshore, nearshore y offshore).
Análisis de la cadena de valor
La cadena de valor de los servicios de TI en Europa comienza con la generación de demanda y la interpretación del cumplimiento, abarcando evaluaciones de brechas regulatorias para NIS2, DSA, gobernanza de IA y preparación para la Ley de Datos. Luego pasa al diseño de soluciones, la implementación y las operaciones continuas, que suelen abarcar la ingeniería de nube y plataformas, la modernización de aplicaciones (incluidas las migraciones a SAP S/4HANA), las operaciones de ciberseguridad (SOC, XDR, confianza cero) y los servicios de procesos (ITO/BPO con automatización). Una capa transversal abarca cada vez más la gobernanza de datos, la observabilidad, FinOps y los controles de riesgo de proveedores para ayudar a los clientes a gestionar el rendimiento junto con los requisitos de soberanía de datos y presentación de informes de la UE.
Por el lado de la oferta, las iniciativas centradas en Europa en torno a la soberanía tecnológica y la seguridad de la cadena de suministro están moldeando la forma en que los proveedores conforman sus equipos de entrega. La Comisión Europea destacó un enfoque integrado de la pila tecnológica (chips, infraestructura, software, nube e IA) en junio de 2026, alineando la política de inversión e industrial con las necesidades de infraestructura digital. Los organismos de la UE y nacionales también han destacado los riesgos de la cadena de suministro de TIC en microchips, bibliotecas de código abierto y subcontratistas de terceros países a través de orientaciones tipo caja de herramientas de seguridad. Juntos, estos cambios están influyendo en la selección por parte de los contratistas principales de hyperscalers, socios de nube soberana y subcontratistas especializados, y están aumentando el peso otorgado a los controles estandarizados para componentes de software, dependencias de terceros y decisiones sobre la ubicación de los centros de entrega.
Panorama Competitivo
El mercado de servicios de TI en Europa sigue siendo moderadamente fragmentado: los cinco principales proveedores juntos ostentan solo el 28% de la participación, dejando amplio espacio para especialistas verticales e innovadores en modelos de entrega. Accenture y Capgemini están ampliando sus ofertas de nube soberana para contrarrestar las barreras de residencia de datos, IBM Consulting abrió un SOC en Varsovia para capturar el gasto en seguridad impulsado por NIS2, y Tata Consultancy Services ganó un contrato de cinco años con el NHS que consolida sus credenciales en salud europea. Atos desinvirtió activos de voz no esenciales para financiar la expansión en ciberseguridad.
Los integradores indios aprovechan motores de emparejamiento de proveedores impulsados por IA que reducen a la mitad los ciclos de RFP, erosionando la ventaja relacional de los titulares. Competidores más pequeños como Reply, GFT Technologies y Endava ganan por su profundidad de dominio en fintech, healthtech y auditorías de cumplimiento de la Ley de IA. La creciente demanda de precios basados en resultados obliga a las empresas heredadas a vincular los honorarios a métricas de resiliencia o reducciones de emisiones de carbono, modificando los perfiles de riesgo-recompensa en todos los contratos.
Las oportunidades de espacio en blanco se concentran en la orquestación de nubes soberanas y la automatización ESG conforme a la CSRD, ambas insuficientemente atendidas por los hiperescaladores. Los proveedores que ofrecen programas de formación universitaria y patrocinio de inmigración aseguran talento escaso con mayor rapidez, obteniendo una ventaja de margen a medida que la inflación salarial se intensifica.
Líderes de la Industria de Servicios de TI en Europa
Accenture plc
Capgemini SE
Tata Consultancy Services Limited
IBM Consulting
Atos SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los modelos operativos impulsados por el cumplimiento están creando espacio en blanco para los proveedores que puedan industrializar capas de confianza en programas de nube e IA, incluyendo arquitectura de residencia de datos, controles de seguridad de la cadena de suministro y gobernanza lista para auditoría para compradores regulados. Un catalizador a corto plazo es la entrada en vigor de la Ley de Datos de la UE a partir del 12 de septiembre de 2026, que eleva el trabajo de habilitación de integración y compartición de datos en IoT, plataformas y aplicaciones empresariales, y aumenta la demanda de gobernanza de datos gestionada y ecosistemas de API seguros. La propuesta de la Comisión Europea del 20 de enero de 2026 para revisar la Ley de Ciberseguridad de la UE hacia un marco de seguridad de la cadena de suministro de TIC a nivel de la Unión también impulsa a los compradores a formalizar herramientas de riesgo de terceros, controles de componentes de software (incluidas las dependencias de código abierto) y garantías basadas en evidencia en los contratos de externalización.
Los programas de IA y de nube soberana se están traduciendo en paquetes de servicios accionables en torno a la construcción de plataformas, modelos operativos y operaciones gestionadas. La colaboración de Capgemini orientada a la soberanía con Microsoft en febrero de 2026 pone de relieve la demanda de patrones de servicio gestionado de soberanía por diseño para cargas de trabajo sensibles. En paralelo, una asociación de Capgemini de mayo de 2026 vinculada a una capacidad de implementación de OpenAI señala el interés empresarial en la ingeniería y gobernanza de IA empaquetadas ofrecidas por grandes integradores. En el sector público y organismos supranacionales, el trabajo de Accenture de marzo de 2026 para escalar la IA en las operaciones de la DG INTPA de la Comisión Europea proporciona un punto de referencia para la adopción de IA agéntica en los flujos de trabajo gubernamentales, apoyando la demanda de habilitación segura de IA, gestión del cambio y servicios gestionados a largo plazo alineados con los requisitos de adquisición y cumplimiento europeos.
Desarrollos recientes del sector
- Julio de 2026: Accenture: La Agencia de Comunicaciones e Información de la OTAN otorgó a Accenture un contrato para el programa de Red de Negocios Protegida a fin de entregar infraestructura digital habilitada para la nube. El contrato de servicios de TI del sector de defensa en Europa amplía las capacidades de nube soberana y digital de defensa de Accenture en Europa.
- Julio de 2026: Accenture: Accenture fue seleccionada para diseñar y construir un Asistente de IA para la DG INTPA de la UE. La iniciativa de apoyo a la gobernanza habilitada por IA gubernamental a nivel de la UE amplía la presencia de Accenture en las implementaciones de IA del sector público europeo.
- Junio de 2026: Capgemini: Capgemini ganó un contrato de varios años con HM Revenue & Customs para transformar las operaciones de experiencia del cliente para los contribuyentes del Reino Unido. El proyecto habilitado por nube soberana añade una gran cartera del sector público del Reino Unido al portafolio de sector público europeo de Capgemini.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Para esta metodología, el mercado de servicios de TI de Europa cubre los servicios pagados prestados por proveedores externos que planifican, construyen, operan, protegen y respaldan los entornos de TI para usuarios empresariales y del sector público en toda Europa, y se mide en términos de ingresos en USD.
Exclusiones del alcance: excluimos los costos de mano de obra de TI internos, las ventas de hardware y software empaquetado solo de reventa, y los cargos de conectividad de telecomunicaciones, a menos que se facturen como parte de un contrato de servicio de TI definido.
Descripción general de la segmentación
- Por Tipo de Servicio
- Consultoría e Implementación de TI
- Externalización de TI (ITO)
- Externalización de Procesos de Negocio (BPO)
- Servicios de Seguridad Gestionada
- Servicios en la Nube y de Plataforma
- Por Tamaño de Empresa
- Pequeñas y Medianas Empresas (PYME)
- Grandes Empresas
- Por Modelo de Implementación
- Entrega Onshore
- Entrega Nearshore
- Entrega Offshore
- Por Vertical de Usuario Final
- BFSI
- Manufactura
- Gobierno y Sector Público
- Salud y Ciencias de la Vida
- Comercio Minorista y Bienes de Consumo
- Telecomunicaciones y Medios
- Logística y Transporte
- Energía y Servicios Públicos
- Otros Verticales de Usuario Final
- Por País
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con indicadores de gasto público y macroeconómicos, y luego las cifras se moldearon en una visión exclusiva de servicios de TI. Nos referimos a fuentes como las cuentas nacionales de Eurostat y las series de uso de las TIC, los indicadores de Economía y Sociedad Digital de la Comisión Europea, los conjuntos de datos de economía digital de la OCDE y las series macroeconómicas del Banco Mundial para establecer el contexto de actividad y verificar los desgloses por país.
Para fundamentar la demanda de servicios, también utilizamos comentarios de la dirección procedentes de informes anuales y presentaciones a inversores de proveedores de servicios de TI que cotizan en bolsa, portales de adjudicación de contratación pública para grandes licitaciones de externalización e integración de sistemas, y coberturas de prensa de reputación sobre programas de nube y ciberseguridad. Cuando estuvo disponible, complementamos esto con suscripciones pagadas para datos financieros de empresas y una base de datos de patentes para verificar el énfasis tecnológico y la dirección de la inversión. Las fuentes documentales mencionadas anteriormente son solo ilustrativas, y se utilizaron muchas otras referencias públicas y pagadas para recopilar, validar y aclarar los insumos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para probar lo que las fuentes documentales no podían mostrar con claridad, especialmente cómo se fijan los precios de los contratos y cómo se empaqueta el alcance del servicio entre países. Hablamos con líderes de entrega, gerentes de abastecimiento y responsables de programas en los principales mercados europeos, y luego verificamos de forma cruzada puntos como las tasas de adopción de servicios gestionados, la intensidad de la migración a la nube y el trabajo de cumplimiento de ciberseguridad que se está subcontratando.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 19% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 22% |
| Actores más pequeños: 22% | Gerentes: 59% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando una reconstrucción de arriba hacia abajo, donde las señales de gasto en TI nacional, la intensidad de externalización y la combinación de servicios se utilizaron para llegar a un conjunto de ingresos de servicios de TI por país, que luego se consolidó a nivel de Europa. Para mantener los totales realistas, los corroboramos con verificaciones selectivas de abajo hacia arriba, como el muestreo de la exposición de ingresos de los proveedores a Europa, los valores típicos de contratos observados en licitaciones públicas y estimaciones de tipo ASP x plantilla para líneas de servicio comunes cuando se disponía de señales de precios.
Los insumos que resultaron relevantes en el modelo incluyeron las expectativas de crecimiento del presupuesto de servicios de TI, los volúmenes de acuerdos de migración a la nube y modernización, la penetración de servicios gestionados en grandes empresas, el calendario de programas de seguridad y cumplimiento, y la inflación salarial en los centros de entrega que afecta la fijación de precios de la tasa de ejecución. Las previsiones se desarrollaron utilizando análisis de escenarios, donde un caso base se moldeó a partir de las opiniones de expertos sobre la recuperación de proyectos discrecionales, el trabajo de seguridad impulsado por la regulación y las renovaciones de externalización a varios años, y luego se sometió a pruebas de estrés con un caso más suave y otro de adopción más rápida. Cuando aparecieron brechas a nivel de país, se aplicaron indicadores proxy (como la actividad de adquisiciones y la intensidad digital empresarial), y luego se ajustaron durante la revisión para que la suma final se mantuviera coherente con las señales de mercado observadas.
Validación de datos y ciclo de actualización
Los resultados se verificaron con señales independientes, como las tendencias de ingresos regionales reportadas, los anuncios de contratos de externalización y las previsiones públicas de gasto en TI, y luego se investigaron las variaciones importantes antes de la aprobación final. Si una cifra parecía incorrecta, reabríamos el supuesto subyacente, revisábamos el rastro de la fuente y volvíamos a contactar a expertos seleccionados para confirmar la dirección del cambio.
Se completa una segunda revisión por parte de analistas para confirmar la integridad aritmética, las consolidaciones por país y la coherencia de las divisas, seguida de una revisión editorial final centrada en la coherencia interna entre los gráficos y las narrativas. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos importantes modifican los patrones de gasto, como plazos regulatorios importantes o cambios macroeconómicos abruptos. Antes de la entrega, el modelo se vuelve a ejecutar con los insumos más recientes disponibles para que los clientes reciban la visión más actual.
Comparación de la estimación de Mordor Intelligence del mercado de servicios de TI de Europa con otras estimaciones publicadas
Los tamaños de mercado publicados para los servicios de TI de Europa pueden parecer muy diferentes entre sí porque el punto de partida no siempre es el mismo, y la definición de lo que cuenta como un dólar de servicio cambia de un estudio a otro. Las diferencias suelen provenir de si el gasto se rastrea como gasto en TI del usuario final frente a los ingresos del proveedor, cómo se tratan los cargos relacionados con la nube y las telecomunicaciones, y qué países se incluyen en la consolidación de Europa.
Algunas estimaciones se acercan más a una visión más estrecha de ingresos de proveedores o a un enfoque en un subconjunto de países, y otras se acercan más a una línea de gasto en servicios de TI más amplia que puede verse influida por decisiones de contabilidad presupuestaria. En Mordor Intelligence, el conteo se limita a los ingresos de servicios de TI prestados externamente en toda la cobertura de Europa mostrada en el informe, y los elementos solo de reventa y los cargos puramente de conectividad se excluyen a menos que estén incluidos en un contrato de servicio.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 478,72 mil millones de USD (2025) | |
| Publicación comercial A | 489,80 mil millones de USD (2025) | A menudo se presenta como gasto en servicios de TI del usuario final, que puede incluir clasificaciones presupuestarias más amplias y puede no corresponder claramente a los ingresos de servicios reconocidos por los proveedores entre países. |
| Comunicado de prensa B | 311,50 mil millones de USD (2023) | Utiliza un valor de año inicial más bajo que probablemente esté moldeado por un énfasis en un conjunto de países más reducido y/o inclusiones de servicios más limitadas, y la ventana temporal y el manejo de divisas no se explican claramente en el resumen público. |
La dispersión entre las tres cifras se explica principalmente por lo que se cuenta como un servicio de TI y por cómo se construye el total de Europa. Al mantener el alcance vinculado a los ingresos contratados de servicios de TI y luego verificarlo de forma cruzada con señales de adquisición y exposición de proveedores, el tamaño final del mercado sigue siendo trazable a insumos prácticos y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de servicios de TI en Europa en 2031?
Las previsiones indican que el mercado alcanzará USD 675,08 mil millones en 2031.
¿A qué velocidad está creciendo el gasto en seguridad gestionada en Europa?
Se proyecta que los Servicios de Seguridad Gestionada crezcan a una CAGR del 6,72% entre 2026 y 2031, superando a todos los demás tipos de servicio.
¿Por qué las PYME están acelerando la adopción de la externalización de TI?
Los incentivos de la Década Digital de la UE subvencionan hasta la mitad de los costes de nube cualificados, permitiendo a las PYME adoptar SaaS y servicios gestionados sin grandes inversiones iniciales.
¿Qué país europeo se espera que registre el crecimiento más rápido en servicios de TI?
Se prevé que España registre una CAGR del 7,11% hasta 2031, impulsada por EUR 20 mil millones en programas públicos de infraestructura digital.
¿Cómo afectará el fin del soporte de SAP en 2027 a los proveedores de servicios?
Aproximadamente 15.000 usuarios europeos de ECC 6.0 deben migrar a S/4HANA o arriesgarse a brechas de cumplimiento, impulsando la demanda de consultoría e implementación durante varios años.
Última actualización de la página el:


