
Tamaño y Participación del Mercado Europeo de Biofertilizantes
Visión General del Mercado
| Período de Estudio | 2018 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.14 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.22 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.67 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.60 % |
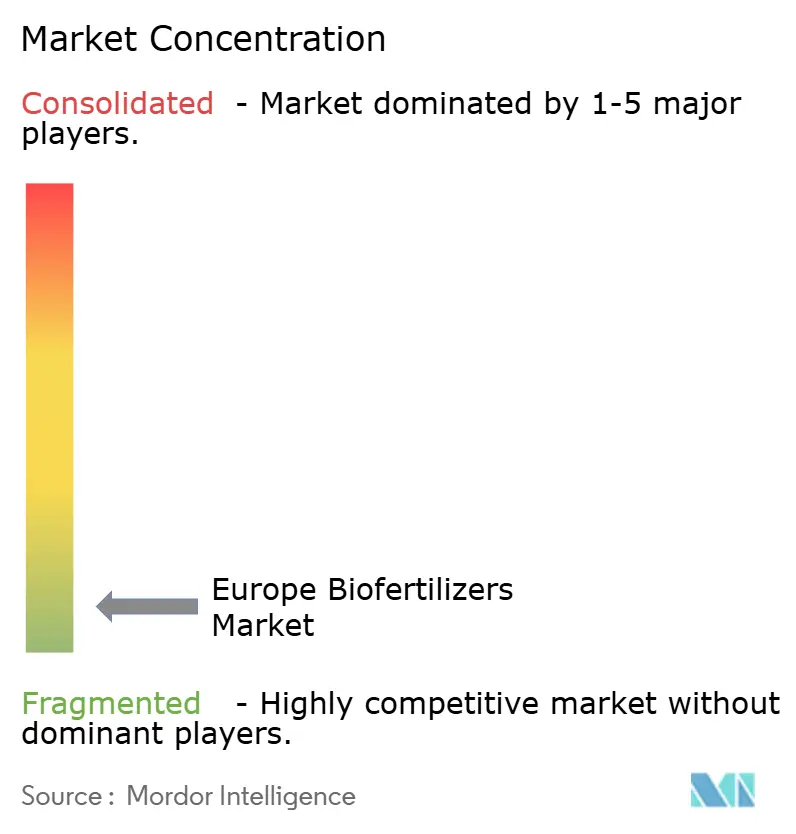
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Biofertilizantes por Mordor Intelligence
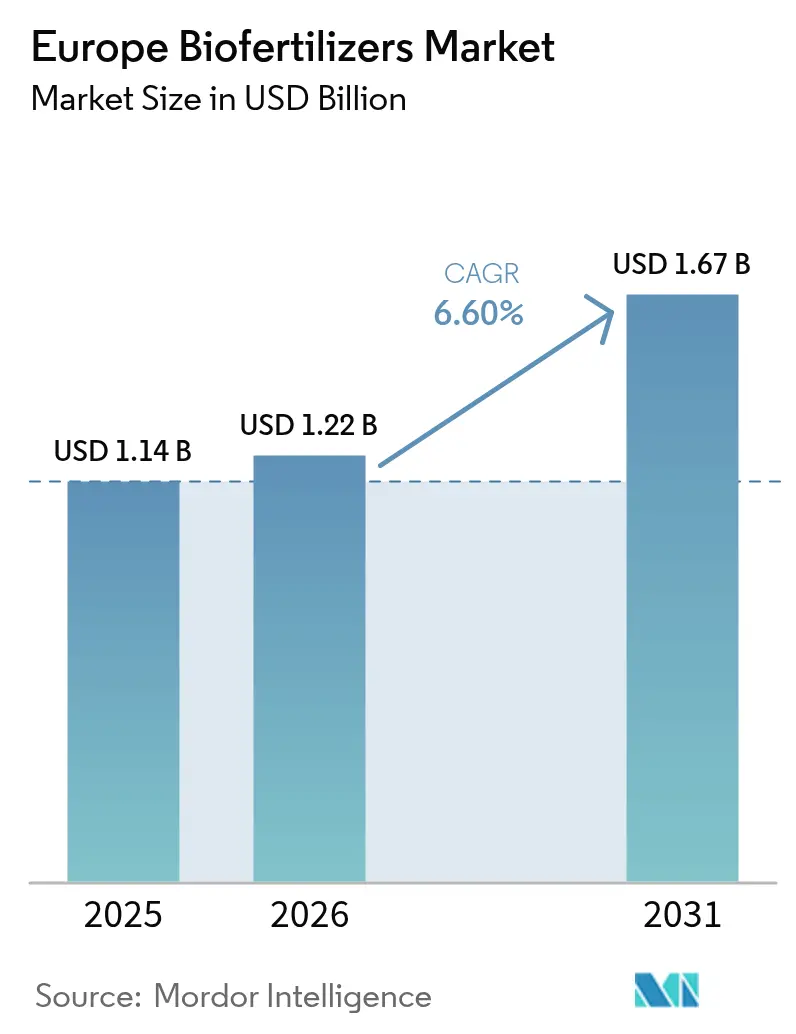
Se espera que el tamaño del mercado europeo de biofertilizantes crezca de USD 1,14 mil millones en 2025 a USD 1,22 mil millones en 2026 y se prevé que alcance USD 1,67 mil millones en 2031 a una CAGR del 6,6% durante 2026-2031. El impulso actual proviene del mandato De la Granja a la Mesa de la UE que amplía las tierras de cultivo ecológicas, el aumento de las penalizaciones por carbono sobre el uso de fertilizantes sintéticos y el creciente apetito de los consumidores por productos ecológicos de primera calidad. La intensidad competitiva se mantiene baja porque el mercado está muy fragmentado y el conocimiento técnico varía entre los estados miembros. Los productos de hongos micorrícicos dominan actualmente gracias a la movilización comprobada del fósforo, mientras que las bacterias solubilizadoras de fosfato ganan terreno como soluciones alineadas con el clima. Los subsidios ajustados al tipo de cambio en el marco de la Política Agrícola Común y los incipientes programas de créditos de carbono del suelo refuerzan aún más las señales de demanda.
Conclusiones Clave del Informe
- Por forma, los hongos micorrícicos captaron el 62,30% de la participación del mercado europeo de biofertilizantes en 2025, mientras que el rhizobium avanza a una CAGR del 7,12% hasta 2031.
- Por tipo de cultivo, los cultivos en hilera representaron el 78,40% de la participación del tamaño del mercado europeo de biofertilizantes en 2025, mientras que se prevé que los cultivos comerciales se expandan a una CAGR del 7,08% entre 2026 y 2031.
- Por país, Francia lideró con una participación de ingresos del 21,10% en 2025, y se prevé que España crezca a una CAGR del 9,95% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Europeo de Biofertilizantes
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Mandato de área orgánica De la Granja a la Mesa de la UE | +2.1% | UE-27, con mayor peso en Alemania, Francia y los Países Bajos | Mediano plazo (2–4 años) |
| Regulaciones restrictivas de la UE sobre carbono y nutrientes | +1.8% | Zonas vulnerables a los nitratos del norte de Europa | Corto plazo (≤2 años) |
| Aumento de la demanda de los consumidores de productos ecológicos | +1.5% | Los mercados principales de Europa Occidental se expanden hacia Europa Central | Largo plazo (≥4 años) |
| Subsidios de los eco-regímenes de la PAC | +1.2% | Estados miembros mediterráneos y nórdicos | Mediano plazo (2–4 años) |
| Monetización de créditos de carbono del suelo mediante microbios | +0.7% | Regiones piloto en Francia, los Países Bajos y Dinamarca | Largo plazo (≥4 años) |
| Asociaciones de nutrientes circulares de heces de insectos | +0.3% | Países Bajos, Bélgica y Alemania | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Mandato de Área Orgánica De la Granja a la Mesa de la UE
El objetivo del 25% de tierras de cultivo ecológicas en el marco de De la Granja a la Mesa desplaza aproximadamente 17 millones de hectáreas adicionales hacia la gestión biológica, una expansión que requiere volúmenes sin precedentes de inoculantes microbianos para la fijación de nitrógeno y la movilización de fósforo. Gobiernos como los de Alemania y Francia han incorporado el mandato en sus estrategias nacionales, creando calendarios claros que orientan la planificación de adquisiciones para distribuidores y cooperativas. Las fuentes de financiación vinculadas al mandato cubren la formación de agricultores, parcelas de demostración y verificación de resultados, que en conjunto acortan las curvas de aprendizaje en la adopción. Los proveedores que combinan servicios agronómicos con la venta de insumos obtienen lealtad temprana porque muchos agricultores enfrentan curvas de aprendizaje pronunciadas tras décadas de dependencia de los fertilizantes sintéticos. La inteligencia de mercado apunta a una creciente reserva anticipada de productos microbianos antes de la temporada, ya que los agricultores aseguran el suministro antes del pico de aplicaciones primaverales, un patrón que subraya el efecto de atracción del mandato sobre el mercado europeo de biofertilizantes[1]Fuente: Comisión Europea, "Estrategia De la Granja a la Mesa," ec.europa.eu.
Regulaciones Restrictivas de la UE sobre Carbono y Nutrientes
El límite de nitratos de 170 kg de N por hectárea y las emergentes tarifas de carbono de USD 26,5–31,8 por tonelada de equivalente de CO₂ están alterando la matemática del presupuesto agrícola en tiempo real. Los agricultores daneses y neerlandeses, que operan en algunas de las zonas más estrictas vulnerables a los nitratos, documentan ahora ahorros en fertilizantes del 40–50% desde 2019 apoyándose en bacterias solubilizadoras de fosfato que liberan el fósforo residual. Dado que los reguladores indexan las tarifas de carbono al Sistema de Comercio de Emisiones de la UE, se espera ampliamente una escalada de costos del amoniaco sintético, lo que lleva a los productores de cereales y colza a diversificar las fuentes de nutrientes antes de que las penalizaciones sean más severas. Los requisitos de monitoreo continuo que vinculan los registros de aplicación de nitrógeno a la elegibilidad para subsidios refuerzan aún más el cambio hacia biológicos de bajo impacto. Estas dos políticas impulsan a los proveedores de microbios a validar las afirmaciones de eficiencia de carbono y nutrientes mediante ensayos de campo de terceros, un movimiento que agudiza la diferenciación competitiva[2]Fuente: Agencia Europea de Medio Ambiente, "Contaminación por Nitrógeno e Impacto Climático," eea.europa.eu .
Aumento de la Demanda de los Consumidores de Productos Ecológicos
Los ingresos de alimentos ecológicos ascendieron a EUR 55 mil millones (USD 58,3 mil millones) en 2024 y continúan registrando ganancias anuales del 8,1%, respaldados por el posicionamiento sanitario, las etiquetas libres de residuos y la expansión de las marcas propias de los minoristas. Los hogares en Austria, Suiza y Dinamarca dedican hasta el 11,3% de sus presupuestos alimentarios a artículos ecológicos, una cifra que se ha duplicado desde 2018. Los minoristas ahora están asegurando el suministro aguas arriba mediante contratos a largo plazo con productores que especifican protocolos de insumos microbianos, garantizando la trazabilidad que los grupos de vigilancia de los consumidores exigen cada vez más. Las primas de precio de USD 2,1–3,2 por kilogramo para los productos frescos amortiguan el costo adicional de múltiples aplicaciones microbianas por temporada, manteniendo viables los márgenes operativos de las explotaciones. Las encuestas de mercado revelan que el 73% de los compradores acepta incrementos de precio marginales si las etiquetas garantizan beneficios para la biodiversidad y la salud del suelo, reforzando el argumento empresarial de los programas de biofertilizantes[3]Fuente: FiBL, "El Mundo de la Agricultura Ecológica 2024," fibl.org.
Subsidios de los Eco-Regímenes de la PAC
La Política Agrícola Común 2023–2027 asigna EUR 97 mil millones (USD 102,9 mil millones) para eco-regímenes, y el 40% de ese fondo está destinado a insumos biológicos, cultivos de cobertura y gestión precisa de nutrientes. Alemania reembolsa USD 47,7–68,9 por hectárea para programas microbianos, y Francia paga USD 37,1–53,0 en rotaciones de leguminosas que utilizan inoculantes. Dado que los pagos fluyen anualmente, los agricultores obtienen beneficios en efectivo dentro del mismo ciclo fiscal, reduciendo los períodos de amortización a menos de dos temporadas para la mayoría de los paquetes de biofertilizantes. La predictibilidad financiera también desbloquea líneas de crédito bancario para la prefinanciación de insumos, un recurso importante para los pequeños agricultores. Los proveedores están adaptando paquetes de productos para cumplir con los criterios de subsidio, una estrategia que reduce la carga administrativa de los agricultores y acelera el escalado de volúmenes en todo el mercado europeo de biofertilizantes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Variabilidad del rendimiento en campo | −1.4% | Zonas climáticas continentales dentro de la UE | Corto plazo (≤2 años) |
| Logística de vida útil de cultivos vivos | −0.9% | Europa Oriental, donde la cadena de frío es débil | Mediano plazo (2–4 años) |
| Lento proceso de registro paneuropeo de cepas | −0.7% | Todos los estados miembros bajo revisión de la EFSA | Largo plazo (≥4 años) |
| Conflicto de canal por la rápida consolidación | −0.5% | Redes de distribuidores de Europa Occidental | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Variabilidad del Rendimiento en Campo
Los ensayos multisitio muestran respuestas de rendimiento que oscilan entre el 15–40% porque la supervivencia microbiana depende del pH, la textura y los perfiles de humedad que difieren marcadamente desde los suelos arcillosos mediterráneos hasta las arcillas nórdicas. En los suelos arenosos de Polonia y Hungría, la desecación rápida durante el verano reduce la persistencia microbiana, generando retornos inconsistentes para los productores de cereales. Las heladas tardías de principios de primavera reducen la colonización micorrícica hasta a la mitad en el norte de Francia, limitando la absorción de fósforo exactamente cuando las plantas más lo necesitan. Esta variabilidad obliga a los agricultores a realizar ensayos en franjas en la propia explotación, una práctica que retrasa la adopción en campo completo y ralentiza los volúmenes de pedidos. Los proveedores ahora empaquetan conjuntamente kits de análisis de suelo y servicios de asesoramiento para generar confianza; sin embargo, la escalabilidad del servicio sigue siendo un cuello de botella.
Logística de Vida Útil de Cultivos Vivos
Los recuentos de células viables caen un 90% después de setenta y dos horas a 25 °C, por lo que el almacenamiento en frío ininterrumpido a 2–8 °C es obligatorio desde la fábrica hasta la explotación. La distribución en Europa Oriental carece de centros de refrigeración adecuados, lo que añade USD 0,16–0,27 por kilogramo en costos de flete y almacenamiento que erosionan la competitividad de precios frente a los fertilizantes sintéticos. Los minoristas suelen negarse a mantener existencias microbianas porque la rotación rápida tensiona los presupuestos de inventario, lo que empuja a los proveedores a mantener almacenes en consignación. Existen formulaciones estables a temperatura ambiente, pero las pérdidas de rendimiento de hasta el 12% limitan su adopción en la horticultura de alto valor. Las brechas logísticas limitan así la penetración en regiones donde la expansión del área de cultivo ecológico es de otro modo la más rápida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma: Base Micorrícica Dominante y Rápida Captación de Rhizobium
Los hongos micorrícicos mantuvieron un dominante 62,30% de la participación del mercado europeo de biofertilizantes en 2025, y se espera que el segmento mantenga el liderazgo hasta 2031 respaldado por su comprobada capacidad para movilizar fósforo y fortalecer la estructura del suelo. El rhizobium, aunque parte de una base menor, está proyectado para registrar la CAGR más rápida del 7,12% a medida que los pagos de los eco-regímenes de la PAC fomentan rotaciones más amplias de leguminosas que dependen de la fijación biológica de nitrógeno, reduciendo los costos de insumos sintéticos para las explotaciones en transición ecológica. Juntas, estas dos categorías marcan el ritmo de expansión del tamaño del mercado europeo de biofertilizantes al satisfacer tanto los requisitos de liberación de nutrientes como los de sostenibilidad en los estados miembros.
El Azospirillum mantiene una participación destacada y sigue una trayectoria de crecimiento estable, favorecido en los campos de cereales donde sus características promotoras del crecimiento mejoran la arquitectura radicular y la absorción de nutrientes. Las mezclas a base de Bacillus y otras de múltiples cepas representan una participación significativa con un crecimiento estable, ya que los productores especializados de hortalizas buscan soluciones de amplio espectro. El potencial de secuestro de carbono del Azotobacter y de las bacterias solubilizadoras de fosfato los posiciona para futuros saltos una vez que maduren los mercados de créditos de suelo. La continua actividad de patentes en estos segmentos más pequeños subraya la profundidad de innovación que gradualmente ampliará la participación del mercado europeo de biofertilizantes más allá de los productos fúngicos y rizobiales dominantes hoy en día.


Por Tipo de Cultivo: Escala de Cultivos en Hilera y Dinamismo de Cultivos Comerciales
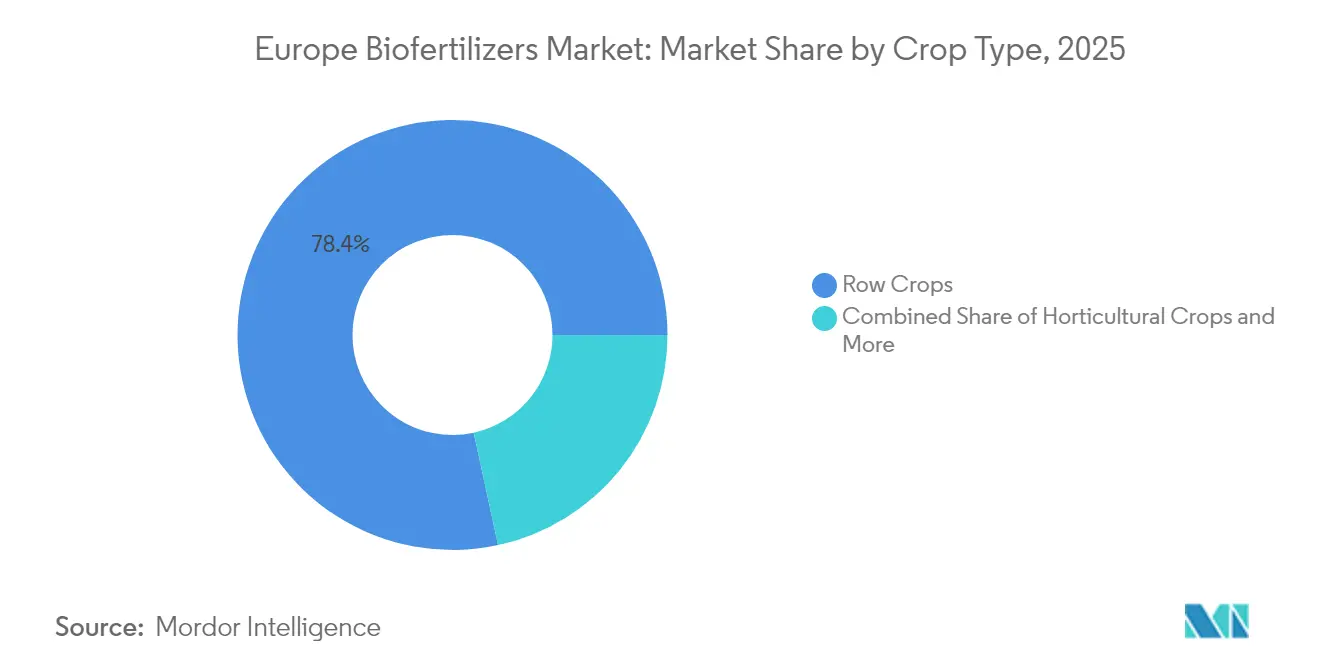
Los cultivos en hilera como el trigo, el maíz y la colza captaron el 78,40% de la participación del mercado europeo de biofertilizantes en 2025 porque su vasta superficie permite que incluso tasas modestas de inoculante por hectárea se traduzcan en volúmenes significativos. Los cultivos comerciales, principalmente la remolacha azucarera y la papa, representan una participación limitada de la demanda actual, pero se prevé que se expandan a una CAGR líder del 7,08% hasta 2031 a medida que la economía de gestión intensiva hace que un mayor gasto en microbios sea rentable. Esta combinación de escala en cereales y velocidad en raíces especializadas impulsa las ganancias incrementales que amplían el tamaño del mercado europeo de biofertilizantes cada temporada.
Los cultivos hortícolas mantienen una participación significativa en la demanda y crecen de forma robusta, respaldados por los altos precios en los mercados de frutas y verduras que pueden absorber el costo de múltiples aplicaciones microbianas. En los Países Bajos y Bélgica, las encuestas muestran que el 65% de los productores ecológicos de hortalizas dependen de inoculantes micorrícicos y el 40% añade consorcios bacterianos en condiciones de riego y temperatura controladas. Los productores orientados a ingresos de remolacha azucarera y papa continúan probando paquetes específicos de cepas que aumentan los rendimientos de sacarosa y almidón, fortaleciendo el argumento para la adopción de biofertilizantes fuera de los segmentos principales de cereales y horticultura. En conjunto, la variada combinación de cultivos sustenta un perfil de crecimiento equilibrado y distribuye las ganancias de participación del mercado europeo de biofertilizantes en las cadenas de valor tanto a granel como de especialidad.
Análisis Geográfico
Francia mantuvo el 21,10% de la participación del mercado europeo de biofertilizantes en 2025. El tamaño del mercado europeo de biofertilizantes se benefició porque la producción ecológica francesa alcanzó EUR 13,8 mil millones (USD 14,6 mil millones). Los agricultores reciben pagos de eco-regímenes de la PAC de EUR 45–60 (USD 47,7–63,6) por hectárea que compensan los costos microbianos. Los consolidados sectores de vino ecológico y lácteos crean una demanda constante de inoculantes micorrícicos y bacterianos. Una densa red de cadena de frío mantiene viables los cultivos vivos desde la fábrica hasta la explotación en todas las zonas de producción.
Se proyecta que España se expanda a una CAGR del 9,95% hasta 2031, la más rápida entre los principales países. Los centros de horticultura en invernadero de Almería y Valencia utilizan el riego controlado y el clima para maximizar el rendimiento microbiano. Italia mantiene un volumen significativo a medida que crece su comercio de exportación ecológica y los viñedos aplican rutinariamente productos micorrícicos. Alemania añade ganancias constantes porque los estrictos estándares ecológicos y la extensa investigación pública validan la eficacia en campo.
El Resto de Europa abarca los miembros orientales, las explotaciones nórdicas y los estados occidentales más pequeños que invierten fondos estructurales de la UE en mejoras sostenibles. Los Países Bajos actúan como un centro de innovación donde los investigadores de invernaderos co-desarrollan nuevas formulaciones con socios industriales. Rusia apoya a los productores microbianos nacionales al tiempo que abre nuevos canales de exportación ecológica hacia Asia. El Reino Unido configura reglas post-Brexit que favorecen la agricultura de bajas emisiones y crean nuevo espacio para los proveedores de biológicos.
Panorama regulatorio
Los biofertilizantes comercializados en el mercado de la UE se rigen por el Reglamento de Productos Fertilizantes, Reglamento (UE) 2019/1009, que incluye requisitos de marcado CE y evaluación de conformidad para un acceso armonizado en toda la UE. Esto también condiciona la forma en que los productos a base de microorganismos se comercializan junto con los bioestimulantes vegetales. En julio de 2024, el Reglamento Delegado (UE) 2024/2786 de la Comisión modificó los requisitos técnicos de ensayo para los bioestimulantes vegetales microbianos en el marco del FPR, actualizando la referencia a Enterococcaceae por enterococos, con el objetivo declarado de hacer más práctico el ensayo de conformidad.
La interpretación e implementación normativa sigue desarrollándose a través de las orientaciones de la Comisión Europea, incluido el documento de preguntas frecuentes del FPR actualizado en junio de 2025 y avalado por el Grupo de Expertos de la Comisión sobre Productos Fertilizantes (4-5 de noviembre de 2025). En mayo de 2026, la Comisión Europea adoptó el Plan de Acción sobre Fertilizantes (COM(2026) 310 final), que aborda la disponibilidad y asequibilidad de los fertilizantes y destaca las soluciones de base biológica e innovadoras, junto con contingentes arancelarios temporales libres de aranceles propuestos para productos e insumos fertilizantes específicos. En conjunto, estos elementos influyen en la contratación y el posicionamiento de productos para las alternativas biológicas en toda Europa.
Análisis de la cadena de valor
La cadena de valor de los biofertilizantes en Europa comienza con el descubrimiento microbiano y la selección de cepas (aislamiento, cribado y gestión de propiedad intelectual/bibliotecas de cepas). Luego avanza mediante la ampliación de escala a través de la fermentación, el procesamiento posterior y la formulación, incluidos los soportes, estabilizantes y formatos de aplicación adaptados a los sistemas de cultivo. La validación del producto mediante ensayos en invernadero y en múltiples ubicaciones de campo, y el control de calidad mediante recuentos viables, verificaciones de contaminación y consistencia de lotes, son centrales, ya que el rendimiento varía según el suelo y el clima, y la viabilidad de los cultivos vivos puede deteriorarse rápidamente sin un almacenamiento controlado.
La comercialización depende de distribuidores de insumos agrícolas, cooperativas y minoristas especializados, con una influencia creciente de canales consolidados que combinan asesoramiento agronómico con programas de insumos. Los principales cuellos de botella incluyen los costos de la infraestructura de fermentación, el acceso a materias primas consistentes que cumplan con las necesidades de estabilidad y calidad, y la logística de cadena de frío en algunas partes de Europa del Este, donde el almacenamiento y transporte con control de temperatura son limitados. La preparación regulatoria bajo el Reglamento (UE) 2019/1009 afecta el etiquetado, los métodos de ensayo y los requisitos de documentación, lo que incorpora a socios regulatorios y de servicios técnicos (laboratorios de ensayo, organismos notificados y redes de asesoría) en la cadena de comercialización, en lugar de tratarlos como pasos puramente administrativos.
Panorama Competitivo
Los cinco principales proveedores solo tienen una participación limitada, lo que ilustra una fragmentación extrema. Los pequeños actores regionales dominan gracias a la distribución localizada y los servicios de asesoramiento específicos por idioma. Esta configuración ofrece abundantes objetivos de fusión para las empresas de nutrición de cultivos biológica o convencional más grandes que deseen escalar la producción y comercialización de microbios.
La ventaja tecnológica descansa en cepas propietarias, matrices de administración y paquetes de evidencia documentados bajo condiciones agronómicas locales. Novonesis ahora aprovecha las bibliotecas microbianas combinadas y las líneas de fermentación compartidas, lo que mejora la economía de producción, mientras que la reciente adquisición de Symborg por parte de Corteva fortalece la cobertura mediterránea. Lallemand y UPL invierten en I+D europeo para personalizar formulaciones para sistemas de agricultura de precisión.
Europa Oriental sigue siendo un mercado virgen, ya que las brechas en la cadena de frío y la formación aún limitan la saturación competitiva. Las alianzas estratégicas con proveedores logísticos y empresas de registro de carbono crean nuevos ángulos de entrada para los recién llegados. El número de propiedades intelectuales en bacterias solubilizadoras de fosfato y la extensión de la vida útil aumentaron marcadamente en 2024, lo que indica un giro hacia propuestas de valor diferenciadas y señala el potencial de expansión del mercado europeo de biofertilizantes.
Líderes de la Industria Europea de Biofertilizantes
ASB Greenworld
Agronutrition
Bioceres Crop Solutions (Rizobacter Argentina SA)
J.M. Huber Corporation (Biolchim SPA)
AMVAC Chemical Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Novedades recientes del sector
- Febrero de 2026: Rizobacter Argentina S.A. (Bioceres Crop Solutions/Rizobacter) refinanció sus obligaciones negociables Serie VIII Clase B, extendiendo el vencimiento para gestionar próximas obligaciones de deuda. El refinanciamiento respalda la continuidad de la financiación de su plataforma biológica y las necesidades de capital de trabajo que sustentan la disponibilidad de inoculantes microbianos en los mercados atendidos.
- Marzo de 2025: Koppert transfirió toda su cartera de bioestimulantes y fertilizantes, incluidas las marcas Veni, Vidi, Vici y Panoramix, a REKA Group, que asumió la producción global, la logística, la investigación y la gestión regulatoria. La transferencia reconfiguró quién controla la fabricación y los registros de estas líneas de productos, mientras que Koppert conservó la distribución a través de su red establecida.
- Mayo de 2024: Bioceres Crop Solutions anunció la aprobación en Brasil de un bioinsecticida de nueva generación, ampliando su presencia regulatoria para insumos biológicos de cultivos. Aunque se posiciona en protección de cultivos, la aprobación reforzó el impulso más amplio de la compañía en productos biológicos y puede aumentar el apalancamiento de venta cruzada para soluciones microbianas adyacentes en su cartera.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor de las ventas de biofertilizantes utilizados en la agricultura en toda Europa. Los biofertilizantes aquí se refieren a formulaciones que contienen microorganismos beneficiosos que ayudan a las plantas a acceder a nutrientes y respaldan su crecimiento cuando se aplican a la semilla, el suelo o la zona radicular del cultivo.
Exclusiones de alcance: Esto excluye los fertilizantes químicos convencionales y los acondicionadores de suelo no microbianos que no proporcionan acción microbiana viva.
Descripción general de la segmentación
- Por Forma
- Rhizobium
- Azospirillum
- Azotobacter
- Micorriza
- Bacterias Solubilizadoras de Fosfato
- Otros Biofertilizantes
- Por Tipo de Cultivo
- Cultivos en Hilera
- Cultivos Hortícolas
- Cultivos Comerciales
- Por País
- Alemania
- Reino Unido
- Francia
- España
- Rusia
- Italia
- Países Bajos
- Turquía
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir la estructura base del modelo y establecer rangos realistas a nivel de país para la demanda y los precios. Para los impulsores macro, nos basamos en conjuntos de datos públicos como Eurostat (superficie de tierras cultivables, combinaciones de cultivos e indicadores de agricultura orgánica), FAOSTAT (producción de cultivos y contexto de insumos), y las páginas de la Comisión Europea y ECHA para la orientación política, las normas relacionadas con fertilizantes y el posicionamiento de productos.
Para mantener los supuestos fundamentados, también revisamos materiales de los ministerios de agricultura nacionales y las oficinas de estadística en toda Europa, además de revistas de agronomía y ciencia del suelo revisadas por pares sobre inoculantes microbianos. Cuando estuvieron disponibles, se utilizaron publicaciones comerciales y aduaneras para triangular los flujos de importación relacionados con microorganismos y fertilizantes a nivel de país. Los informes anuales de las empresas, las presentaciones a inversores y la cobertura de prensa ayudaron a confirmar el enfoque de producto y la presencia por país. Se utilizó de forma selectiva una suscripción paga de información financiera y de inteligencia empresarial para verificar los rangos de ingresos y la combinación de negocios. Estos ejemplos no son exhaustivos, y también se utilizaron otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para verificar los patrones de adopción, las tasas de aplicación realistas y el comportamiento de precios que no son visibles de manera consistente en los conjuntos de datos públicos. Hablamos con fabricantes, distribuidores, agrónomos y grandes operadores agrícolas en los principales mercados europeos, y luego realizamos verificaciones de seguimiento para resolver las brechas en el uso a nivel de país, la combinación de productos y la estacionalidad antes de finalizar los supuestos.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 34% | Directivos (CXO): 20% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 39% |
| Actores más pequeños: 22% | Gerentes: 41% |
Dimensionamiento y previsión del mercado
El dimensionamiento utiliza un enfoque de grupo de demanda descendente (top-down). Reconstruimos primero la superficie y la intensidad de cultivo por país, y luego filtramos esto a través de la penetración de biofertilizantes y las tasas de aplicación promedio para estimar el potencial de consumo anual. Después de formar el grupo de demanda, aplicamos precios utilizando rangos de precio de venta promedio a nivel de país, que fueron verificados en entrevistas y alineados con el posicionamiento de producto observado.
Dado que los datos públicos rara vez proporcionan un consumo de biofertilizantes limpio por país, corroboramos los totales utilizando aproximaciones ascendentes (bottom-up) selectivas. Estas incluyeron desgloses muestreados de ingresos de proveedores por geografía, verificaciones de canales de distribución y comprobaciones de coherencia entre volumen y valor utilizando tamaños de envase típicos y bandas de precios de temporada. Los insumos del modelo incluyen la participación de la agricultura orgánica y de bajo residuo, los cambios en la superficie plantada y la combinación de cultivos, la intensidad de uso de inoculantes para cultivos extensivos y hortícolas, la disponibilidad de apoyo de extensión y señales de subsidios, y la difusión de los registros de productos microbianos para indicar la oferta abordable.
Para la previsión, se utiliza un análisis de escenarios en torno a la adopción y los precios, con el caso central ajustado utilizando opiniones de expertos sobre la aplicación regulatoria esperada, el crecimiento de la superficie orgánica y el comportamiento de sustitución de insumos. Cuando las verificaciones ascendentes son incompletas para países más pequeños, utilizamos ponderaciones de superficie de cultivo sustitutas, y luego volvemos a verificar el gasto implícito por hectárea para corregir valores atípicos.
Validación de datos y ciclo de actualización
Antes de la aprobación final, los resultados se contrastan con indicadores independientes como la expansión de las tierras agrícolas orgánicas, las tendencias de producción de cultivos y el gasto de insumos esperado por hectárea. También revisamos los picos a nivel de país que no coinciden con la estacionalidad o el calendario de políticas. Cuando aparecen grandes variaciones, verificamos el impulsor detrás del movimiento y luego volvemos a contactar a los encuestados seleccionados para confirmar si el cambio es real o está vinculado a un evento único.
Se sigue una revisión de varios pasos, en la que los supuestos, los cálculos y los totales finales son verificados por otro analista para reducir errores y el doble conteo. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes o restricciones repentinas de suministro. Antes de la entrega, se completa una revisión final para reflejar los últimos datos públicos y aprendizajes de las entrevistas.
Comparación del tamaño del mercado europeo de biofertilizantes de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para los biofertilizantes en Europa pueden diferir sustancialmente, incluso cuando el nombre del tema suena igual. En la práctica, la brecha generalmente proviene de cómo se define Europa, qué se cuenta como un producto biofertilizante, y si la estimación está anclada al uso a nivel de granja o a categorías de insumos más amplias.
La tabla muestra una dispersión porque algunas fuentes utilizan una lista de países más reducida, mientras que otras aplican curvas de adopción más rápidas y escalamiento de precios sin el mismo conjunto de verificaciones cruzadas. El principal impulsor detrás de la brecha es el enfoque del alcance: en el modelo de Mordor Intelligence, el valor se cuenta únicamente para los productos biofertilizantes microbianos aplicados a los cultivos (por tipo y uso de cultivo), mientras que las enmiendas biológicas del suelo adyacentes o los fertilizantes orgánicos mezclados se mantienen fuera del total, a menos que califiquen claramente como biofertilizantes bajo el alcance del estudio.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,14 mil millones de USD (2025) | |
| Consultora global A | 0,76 mil millones de USD (2025) | Utiliza una cobertura europea más restringida centrada en un puñado de países grandes, lo que puede subestimar la demanda del Resto de Europa, y el alcance del producto parece centrado en un conjunto limitado de tipos de biofertilizantes. |
| Editorial del sector B | 0,56 mil millones de USD (2024) | Utiliza un año base anterior y un marco de segmentación diferente, lo que puede cambiar qué se cuenta dentro del alcance, y los supuestos de tasa de uso son menos transparentes a nivel de cultivo y país. |
Cuando estas decisiones de alcance y calendario se alinean, la brecha se reduce rápidamente porque el gasto implícito por hectárea y los niveles de adopción se vuelven más fáciles de comparar. Nuestro enfoque se mantiene trazable a la superficie de cultivo, la penetración y los rangos de precios, lo que hace que la cifra final sea más fácil de defender y actualizar a medida que cambian las condiciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado europeo de biofertilizantes?
El mercado generó USD 1,22 mil millones en 2026 y está en camino de alcanzar USD 1,67 mil millones en 2031.
¿A qué velocidad está creciendo la demanda de productos microbianos en Europa?
Los ingresos avanzan a una CAGR del 6,60%, impulsados por la presión regulatoria, los precios del carbono y el consumo de alimentos ecológicos.
¿Qué tipo de biofertilizante domina las ventas europeas?
Los productos de hongos micorrícicos lideran con una participación del 62,30% gracias a los beneficios de movilización de fósforo bien documentados.
¿Por qué son importantes ahora las bacterias solubilizadoras de fosfato?
Combinan la liberación de nutrientes con las ganancias de carbono en el suelo, alineándose perfectamente con los nuevos objetivos climáticos de la UE.
¿Qué país ofrece las mejores perspectivas de crecimiento?
Se proyecta que España expanda el uso a una CAGR del 9,95%, impulsada por la diversificación de cultivos mediterráneos y los incentivos de agricultura de precisión.
Última actualización de la página el:



