
Tamaño y Participación del Mercado de Esports
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.34 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.78 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.89 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Esports por Mordor Intelligence
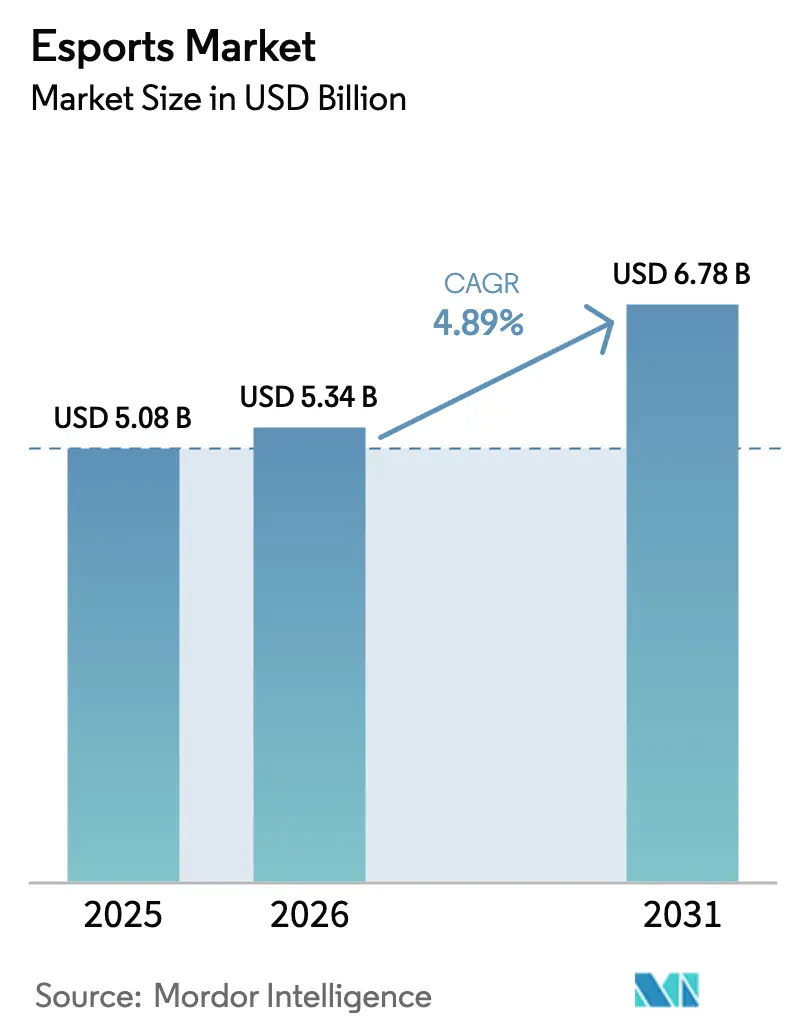
Se espera que el tamaño del Mercado de Esports crezca de USD 5,08 mil millones en 2025 a USD 5,34 mil millones en 2026 y se prevé que alcance USD 6,78 mil millones en 2031 a una CAGR del 4,89% durante 2026-2031.
La trayectoria de crecimiento actual está moldeada por la adopción del modelo de franquicia, las inversiones de fondos soberanos de riqueza y la migración de los radiodifusores tradicionales hacia plataformas de streaming en vivo, factores que moderan el entusiasmo anterior respaldado por capital de riesgo. La escalada de los salarios de los jugadores y los presupuestos de patrocinio inconsistentes están presionando a los editores a diversificar las fuentes de ingresos hacia apuestas, apuestas fantasy y activos dentro del juego, mientras que los títulos con enfoque en móviles y las redes optimizadas para baja latencia amplían el alcance global. La continua atención regulatoria sobre los mecanismos de cajas de botín, la privacidad de datos y la clasificación de activos virtuales eleva los costos de cumplimiento, pero acelera un giro hacia la monetización transparente mediante pases de temporada. La paridad competitiva sigue obstaculizada por la propiedad fragmentada de la propiedad intelectual, lo que obliga a los organizadores de torneos a negociar derechos título por título en lugar de paquetes multijuego, limitando así las economías de escala.
Conclusiones Clave del Informe
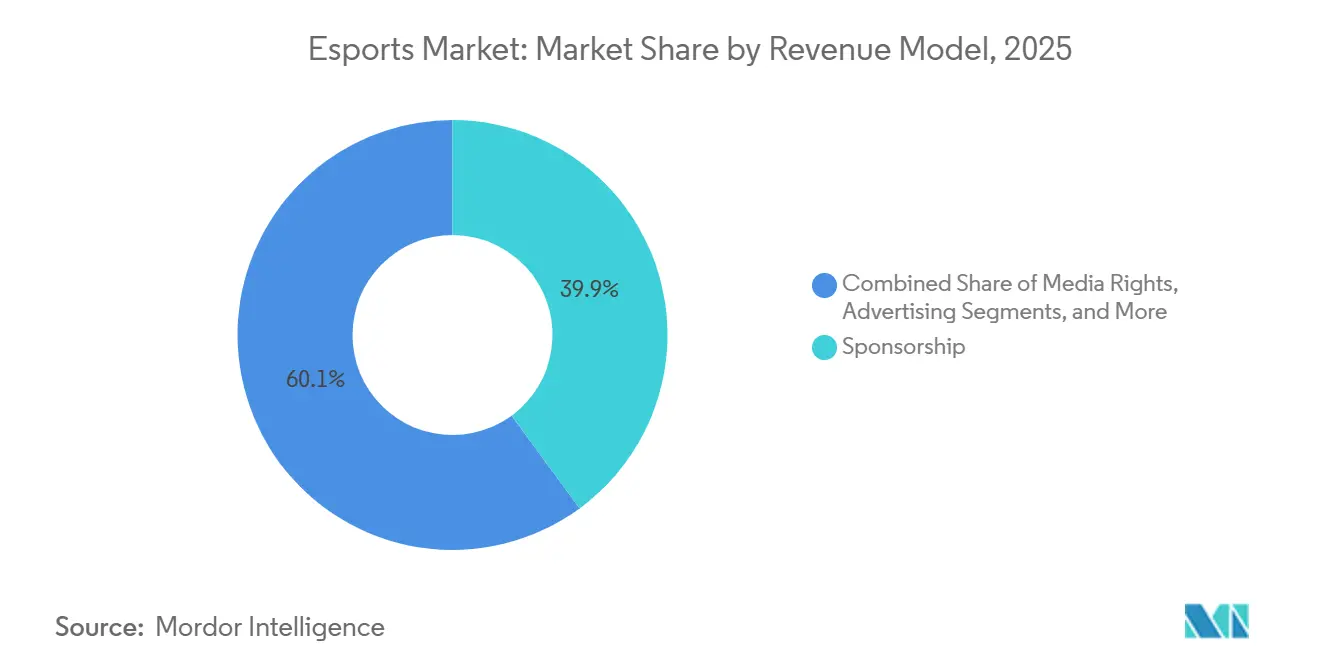
- Por modelo de ingresos, el patrocinio contribuyó con el 39,93% del valor de 2025, mientras que las plataformas de apuestas y fantasy avanzan a una CAGR del 5,53% hasta 2031.
- Por plataforma de streaming, Twitch alcanzó una participación del 47,07% en 2025, mientras que Facebook Gaming está preparado para expandirse a una CAGR del 5,21% hasta 2031.
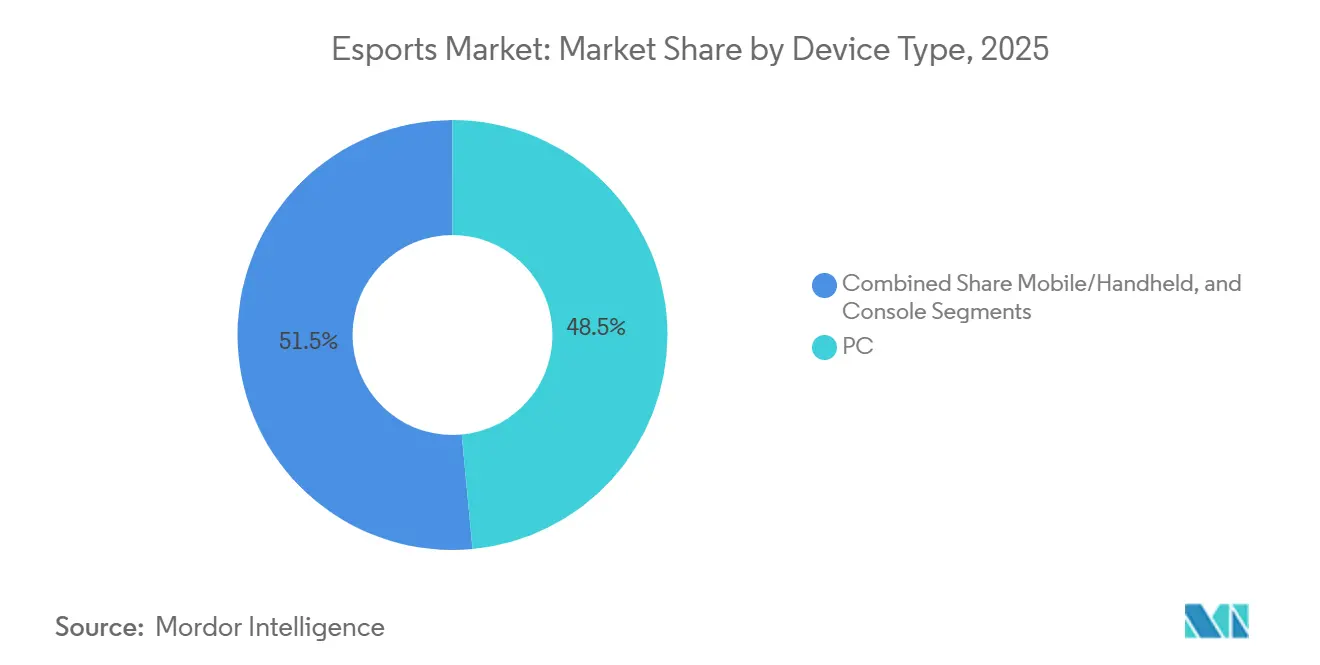
- Por tipo de dispositivo, los teléfonos inteligentes captaron el 48,51% de los ingresos de 2025; el segmento móvil y portátil está configurado para crecer a una CAGR del 5,87% hasta 2031.
- Por género de juego, los títulos MOBA mantuvieron una participación del 37,39% en 2025, aunque se proyecta que los juegos battle-royale aumenten a una CAGR del 5,28% hasta 2031.
- Por geografía, América del Norte generó el 42,49% del valor de mercado de 2025, pero se prevé que Oriente Medio registre una CAGR del 5,94% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegue de 5G y fibra que permite la monetización de esports móviles en Asia | +1.2% | Núcleo en Asia-Pacífico, con efecto secundario en Oriente Medio y América del Sur | Mediano plazo (2-4 años) |
| Propiedad de activos digitales basada en blockchain que impulsa los ingresos de los editores | +0.7% | Global, adopción temprana en América del Norte y Europa | Largo plazo (≥4 años) |
| Modelos de ligas de franquicia que atraen a inversores deportivos tradicionales | +0.9% | América del Norte y Europa como mercados primarios, con expansión hacia Asia-Pacífico | Corto plazo (≤2 años) |
| Reconocimiento gubernamental y financiación de esports en Europa y China | +0.8% | Núcleo en Europa y China, emergente en Oriente Medio | Mediano plazo (2-4 años) |
| Herramientas de entrenamiento personalizado impulsadas por IA que mejoran el compromiso de los jugadores | +0.6% | Global, concentrado en América del Norte y Asia-Pacífico | Largo plazo (≥4 años) |
| Grandes premios en metálico liderados por Arabia Saudita que globalizan los calendarios de torneos | +0.9% | Origen en Oriente Medio, impacto en la distribución global de torneos | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Despliegue de 5G y Fibra que Permite la Monetización de Esports Móviles en Asia
La penetración nacional del 5G alcanzó el 68% de las suscripciones móviles de Corea del Sur en diciembre de 2025, mientras que China Mobile cubrió el 95% de las ciudades a nivel de prefectura con 5G independiente, reduciendo la latencia media por debajo de 20 milisegundos y nivelando las condiciones competitivas entre los participantes con teléfonos inteligentes y PC.[1]Ministerio de Ciencia y TIC, Corea del Sur, "Estadísticas de Red 5G," msit.go.kr Tencent aprovechó estas mejoras financiando un Campeonato Mundial de Honor of Kings de USD 10 millones en 2025 que atrajo 120 millones de espectadores simultáneos y generó USD 2,45 mil millones en ingresos anuales.[2]Tencent Holdings, "Informe Anual 2025," tencent.com Garena's Free Fire retuvo 150 millones de usuarios activos diarios en dispositivos con precio inferior a USD 200, demostrando la audiencia potencial desbloqueada por el hardware asequible. Los programas de fibra hasta el hogar respaldados por el gobierno en Indonesia y Filipinas están ampliando aún más la participación, con el Departamento de Tecnología de la Información y las Comunicaciones de Filipinas apuntando a una cobertura del 50% de los hogares para 2027. Estas mejoras en conectividad amplifican las horas de streaming móvil, impulsan la conversión de compras dentro de la aplicación y expanden los fondos de premios regionales, elevando colectivamente las perspectivas de crecimiento del mercado de esports.
Propiedad de Activos Digitales Basada en Blockchain que Impulsa los Ingresos de los Editores
Los tokens no fungibles permiten a los espectadores y jugadores intercambiar skins de torneos verificadas, y los editores capturan regalías del 5%-10% en cada reventa, transformando las ventas únicas de artículos en ingresos recurrentes. La asociación de Immutable con GameStop y Ubisoft generó USD 18 millones en volumen de mercado secundario en los seis meses posteriores al lanzamiento. Riot Games obtuvo una patente en Estados Unidos en agosto de 2025 que cubre la propiedad de artículos verificada mediante blockchain, sentando las bases para economías entre juegos.[3]Oficina de Patentes y Marcas de los Estados Unidos, "Patente de Autenticación de Artículos mediante Blockchain," uspto.gov Aunque la Autoridad Europea de Valores y Mercados trata ahora ciertos tokens como instrumentos financieros, los costos de registro de cumplimiento parecen manejables en relación con el potencial de regalías a largo plazo.
Modelos de Ligas de Franquicia que Atraen a Inversores Deportivos Tradicionales
Los puestos permanentes en ligas como la Serie de Campeonato de League of Legends eliminan el riesgo de descenso, permitiendo a los inversores aplicar marcos de valoración comparables a las franquicias de la NBA. Goldman Sachs registró USD 1,8 mil millones de capital deportivo tradicional que ingresó a equipos de esports entre 2022 y 2024. Las líneas de crédito respaldadas por el capital de franquicia, incluidos USD 500 millones gestionados por Norton Rose Fulbright, reducen el costo de capital y respaldan las mejoras en producción de medios. La retención de patrocinadores también está aumentando; investigaciones oficiales reportaron tasas de renovación interanual un 23% más altas en ligas de franquicia frente a torneos de circuito abierto. Sin embargo, el control de los editores sobre los términos de reparto de ingresos puede comprimir las ganancias de los equipos, destacando la importancia de fuentes de ingresos diversificadas.
Reconocimiento Gubernamental y Financiación de Esports en Europa y China
Las inversiones en infraestructura de esports respaldadas por el Estado en China, Alemania y Francia legitimaron los juegos competitivos como una vía profesional, con la Administración General del Deporte de China reconociendo oficialmente los esports como el deporte número 99 sancionado en 2024 [4]Administración General del Deporte de China, "Reconocimiento de Esports," sport.gov.cn y asignando CNY 5 mil millones (USD 700 millones) para academias de entrenamiento provinciales hasta 2027. El Gobierno Municipal de Shanghái designó la ciudad como la "Capital de Esports" de China en 2025, ofreciendo incentivos fiscales y construcción de recintos subsidiada que atrajo a Riot Games a reubicar su sede en Asia-Pacífico y albergar el Campeonato Mundial de League of Legends 2025 con 40.000 asistentes presenciales. El Ministerio Federal de Asuntos Digitales y Transporte de Alemania lanzó un fondo de infraestructura de esports de EUR 50 millones (USD 54 millones) en enero de 2025, financiando mejoras de fibra en 200 arenas municipales y suscribiendo seguros para organizadores de torneos amateur. El Parlamento Europeo aprobó una resolución no vinculante en marzo de 2025 instando a los estados miembros a armonizar las clasificaciones de visados de esports, abordando la fragmentación que anteriormente obligaba a los jugadores no pertenecientes a la Unión Europea a obtener permisos de trabajo específicos de cada país para cada torneo. La Oficina de Innovación y Tecnología de Hong Kong comprometió HKD 100 millones (USD 13 millones) al programa acelerador de esports de Cyberport en 2024, apoyando a 30 startups que desarrollan herramientas de entrenamiento con IA y plataformas de torneos basadas en blockchain.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Compresión del gasto en patrocinio | -1.1% | Europa | Corto plazo (≤2 años) |
| Propiedad fragmentada de la propiedad intelectual | -1.3% | Global | Largo plazo (≥4 años) |
| Escalada de la inflación salarial de los jugadores que supera el crecimiento de los ingresos | -1.1% | Núcleo en América del Norte y Europa, emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Represalias regulatorias sobre las cajas de botín que limitan la monetización dentro del juego | -1.0% | América del Norte y Europa | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Compresión del Gasto en Patrocinio ante la Desaceleración de la Publicidad Digital en Europa
Los presupuestos de publicidad digital europea cayeron un 8% interanual en 2024, lo que llevó a patrocinadores endémicos como Intel y Mastercard a recortar sus campañas de esports en aproximadamente un 15%. Intel puso fin a su patrocinio titular de una década en los Extreme Masters en diciembre de 2024, eliminando una garantía anual de USD 20 millones y obligando a ESL FACEIT Group a convertir el inventario en acuerdos de reparto de ingresos a riesgo. El colapso del exchange de criptomonedas FTX dejó un vacío de patrocinio de USD 200 millones que solo se cubrió en un 40% para 2025. La aplicación más estricta del RGPD redujo la segmentación de precisión, evidenciada por la multa de EUR 390 millones impuesta a Meta en 2024, debilitando las primas de CPM para los streams de esports. Las marcas están reasignando recursos al marketing de resultados, dejando a las propiedades la tarea de demostrar el retorno sobre el compromiso con una estandarización limitada.
Escalada de la Inflación Salarial de los Jugadores que Supera el Crecimiento de los Ingresos
Los salarios mínimos en la Serie de Campeonato de League of Legends aumentaron a USD 75.000 en 2025, pero los fondos de reparto de ingresos de la liga se redujeron a USD 21 millones, ajustando los márgenes de los equipos que ya cargaban con garantías plurianuales negociadas durante el auge del capital de riesgo de 2022-2024. Las franquicias de la Overwatch League se contrajeron de 20 a 8 ya que las pérdidas operativas promediaron USD 1,2 millones por club anualmente. Riot Games respondió en septiembre de 2025 reduciendo los salarios mínimos a USD 60.000 y trasladando el 40% de la compensación a bonificaciones basadas en el rendimiento, lo que desencadenó negociaciones con la asociación de jugadores. Hasta que el crecimiento de los ingresos se realinee con la nómina, la estabilidad de los equipos seguirá siendo frágil, limitando el potencial de expansión del mercado de esports.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Ingresos:
Las Plataformas de Apuestas Superan a los Flujos de Ingresos TradicionalesEl patrocinio representó el 39,93% de los ingresos de esports en 2025, pero las plataformas de apuestas y fantasy se están expandiendo a una CAGR del 5,53% hasta 2031, reflejando la legalización jurisdiccional y la integración de las apuestas con dinero real en las interfaces de streaming. DraftKings lanzó mercados de apuestas específicos de esports en 12 estados de EE. UU. durante 2025, ofreciendo apuestas de moneyline, hándicap de mapa y en vivo sobre la Serie de Campeonato de League of Legends y los torneos Major de Counter-Strike, generando USD 85 millones en volumen de apuestas en los primeros seis meses. Los derechos de transmisión, que representaron el 18% de los ingresos de 2025, enfrentan compresión a medida que YouTube Gaming y Twitch pasan de pagos mínimos garantizados a acuerdos de reparto de ingresos; Riot Games renegoció su acuerdo de transmisión de la LCS en 2024, reduciendo la tarifa anual fija de USD 30 millones a USD 18 millones más el 25% del inventario publicitario. Los ingresos por publicidad, que representan el 15% del valor de mercado de 2025, sufren la caída de las tasas de costo por mil impresiones a medida que los exchanges programáticos clasifican los streams de esports como "no seguros para la marca" debido a los entornos de chat sin moderación, con CPM promedio cayendo de USD 8 en 2022 a USD 4,50 en 2025.
Las tarifas de editores y las compras dentro del juego contribuyeron con el 22% de los ingresos de 2025, con el Battle Pass de Dota 2 de Valve generando USD 180 millones en 2025 al asignar el 25% de los ingresos al fondo de premios de The International, creando un ciclo virtuoso donde las contribuciones de los fanáticos financian directamente el prestigio competitivo. Las entradas y el merchandising, el segmento más pequeño con el 5% de los ingresos de 2025, se están recuperando tras la pandemia a medida que la asistencia presencial al Campeonato Mundial de League of Legends 2025 en Shanghái alcanzó 40.000 personas por día, con paquetes de asientos premium con precio de USD 500 agotados en 90 minutos. El auge de las apuestas y el fantasy se concentra en jurisdicciones con marcos regulatorios maduros; el mercado de iGaming de Ontario, que legalizó las apuestas deportivas de evento único en abril de 2022, registró CAD 52 millones (USD 38 millones) en volumen de apuestas de esports durante 2025, representando el 2,1% del total de apuestas deportivas.


Por Plataforma de Streaming:
El Giro de Meta Desafía el Dominio de TwitchTwitch retuvo el 47,07% de los ingresos de la plataforma de streaming en 2025, pero Facebook Gaming se está acelerando a una CAGR del 5,21% hasta 2031 a medida que Meta integra los esports en vivo en su grafo social principal y aprovecha Instagram Reels para la distribución de momentos destacados. Twitch, propiedad de Amazon, despidió a 500 empleados en enero de 2025, lo que representa el 35% de su plantilla, y abandonó el mercado surcoreano en febrero de 2025 debido a los prohibitivos costos de tránsito de red impuestos por los proveedores locales de servicios de internet, cediendo terreno a YouTube Gaming y a la plataforma de streaming africana Bigo Live. YouTube Gaming capturó el 28% de los ingresos de la plataforma en 2025 al ofrecer a los creadores el 70% de los ingresos de Super Chat en comparación con la división de suscripción del 50% de Twitch, atrayendo a streamers de alto perfil como Valkyrae y Ludwig con contratos exclusivos plurianuales. Facebook Gaming, a pesar de cerrar su aplicación móvil independiente en octubre de 2022, aumentó el tiempo de visualización un 18% interanual en 2025 al integrar transmisiones de torneos directamente en el Feed de Noticias de Facebook y ofrecer co-streaming de latencia cero para grupos de amigos.
Las plataformas chinas Huya y DouYu, que en conjunto mantuvieron el 12% de los ingresos globales de 2025, enfrentaron presión regulatoria cuando la Administración Nacional de Radio y Televisión de China impuso requisitos más estrictos de moderación de contenido en marzo de 2025, exigiendo el registro con nombre real para los streamers y prohibiendo las transmisiones entre las 10 PM y las 8 AM para usuarios menores de 18 años. Huya y DouYu anunciaron conversaciones de fusión en junio de 2025 para consolidar los costos de infraestructura y negociar acuerdos de licencia unificados con los editores, aunque la Administración Estatal para la Regulación del Mercado de China aún no ha aprobado la transacción. Las plataformas restantes, incluidas Kick (respaldada por Stake.com) y Trovo (propiedad de Tencent), capturaron el 8% de los ingresos de 2025 al dirigirse a geografías desatendidas; Kick aseguró los derechos exclusivos para transmitir la Liga Pro de Free Fire de Brasil en 2025, alcanzando 8 millones de espectadores simultáneos durante la gran final.
Por Tipo de Dispositivo:
La Ubicuidad de los Teléfonos Inteligentes Impulsa el Auge de los Dispositivos PortátilesEl PC representó el 48,51% de los ingresos de dispositivos de esports en 2025, con la categoría más amplia de móvil y portátil expandiéndose a una CAGR del 5,87% hasta 2031, impulsada por los ecosistemas de Honor of Kings y PUBG Mobile de Tencent que generaron colectivamente USD 3,2 mil millones en 2025. Honor of Kings, que opera exclusivamente en dispositivos móviles, registró 100 millones de usuarios activos diarios en China durante 2025 y se expandió internacionalmente como Arena of Valor,
asegurando asociaciones con los Juegos Asiáticos para incluir los esports móviles como evento de medalla en los Juegos Asiáticos de Hangzhou 2026. Los juegos de PC, que representan el 35% de los ingresos de dispositivos de 2025, siguen siendo la plataforma preferida para los juegos de disparos en primera persona y los títulos de estrategia en tiempo real, con Counter-Strike 2 de Valve promediando 1,5 millones de jugadores simultáneos en Steam durante 2025. Los juegos de consola capturaron el 16,5% de los ingresos de 2025 pero crecen a solo un 3,2% de CAGR a medida que Sony y Microsoft priorizan las iniciativas de juego en la nube sobre los títulos exclusivos de esports; PlayStation 5 de Sony vendió 8 millones de unidades en 2025, aunque menos del 5% de los propietarios participaron en modos multijugador competitivo según los datos de actividad de PlayStation Network.
El auge del móvil y los dispositivos portátiles es más pronunciado en el sur y el sudeste de Asia, donde la penetración de los teléfonos inteligentes supera el 75% pero la propiedad de PC sigue por debajo del 25% de los hogares. La Liga Pro de Free Fire de India atrajo 12 millones de espectadores simultáneos durante su final de 2025, con el 92% de la audiencia proveniente de dispositivos móviles. Nintendo Switch, clasificada como consola portátil, contribuyó con USD 180 millones a los ingresos de esports en 2025 a través de los torneos de Super Smash Bros. Ultimate y Splatoon 3, aunque la arquitectura de red entre pares de la plataforma limita la viabilidad competitiva en comparación con la infraestructura de servidores dedicados en PC y móvil. Los servicios de juego en la nube como NVIDIA GeForce Now y Xbox Cloud Gaming están difuminando los límites entre dispositivos, permitiendo a los jugadores competir en partidas de calidad de PC en teléfonos inteligentes y tabletas, con NVIDIA reportando 25 millones de suscriptores de GeForce Now en 2025.
Por Género de Juego:
Los Formatos Battle-Royale Capturan Audiencias MasivasLos títulos MOBA representaron el 37,39% de los ingresos por género en 2025, pero los formatos battle-royale se están expandiendo a una CAGR del 5,28% hasta 2031 a medida que los editores iteran sobre el modelo de contenido por temporadas de Fortnite e integran mapas generados por los usuarios que extienden la longevidad competitiva. League of Legends y Dota 2, las franquicias MOBA dominantes, generaron ingresos combinados de USD 2 mil millones en 2025, pero el crecimiento de la audiencia se estancó a medida que ambos títulos entraron en su segunda década sin revisiones fundamentales del juego. Los juegos de disparos en primera persona, que representan el 28% de los ingresos por género de 2025, se beneficiaron de la expansión de la Call of Duty League de Activision a 16 equipos franquiciados en 2025 y de la introducción por parte de Riot del Valorant Champions Tour con un sistema de ascenso y descenso de tres niveles que aumentó la accesibilidad competitiva. Los títulos battle-royale, que representan el 18% de los ingresos de 2025, vieron a Epic Games comprometer USD 50 millones en fondos de premios de la Fortnite Championship Series en 2026, mientras que PUBG Corporation lanzó un Campeonato Global exclusivo para móviles con un premio de USD 12 millones.
Los juegos deportivos y de carreras contribuyeron con el 12% de los ingresos por género de 2025, con EA Sports FC (anteriormente FIFA) y NBA 2K organizando clasificatorias en línea que atrajeron a 5 millones de participantes en 2025, aunque los fondos de premios se mantuvieron por debajo de USD 2 millones por título debido a las obligaciones de tarifas de licencia con la FIFA y la NBA. Los juegos de lucha, que representan el 4% de los ingresos de 2025, experimentaron un resurgimiento cuando Street Fighter 6 de Capcom introdujo el código de red de rollback en tiempo real que eliminó las desventajas de latencia que afectaban a la competición en línea, con el Capcom Pro Tour otorgando USD 2 millones en 2025. Los juegos de estrategia y otros géneros capturaron el 1% restante de los ingresos, con StarCraft II de Blizzard manteniendo una audiencia coreana dedicada pero sin lograr atraer patrocinadores internacionales después de que Blizzard redujera el apoyo a los torneos en 2024. La trayectoria de crecimiento del battle-royale depende de que los editores mantengan la velocidad de contenido; Fortnite lanzó 52 actualizaciones de contenido importantes en 2025, en comparación con 12 para League of Legends, demostrando la intensidad operativa necesaria para retener a las audiencias competitivas.
Análisis Geográfico
Mercado de Esports en Europa, América del Norte y Oriente Medio
América del Norte concentró el 42,49% del valor del mercado de esports en 2025, impulsado por ligas franquiciadas y patrocinios endémicos; sin embargo, Oriente Medio se expande a una CAGR del 5,94% hasta 2031, ya que el Fondo de Inversión Pública de Arabia Saudita canaliza 38 mil millones de USD a través de Savvy Games Group para adquirir organizadores de torneos, equipos y participaciones editoriales. Savvy Games Group adquirió ESL FACEIT Group por 1,5 mil millones de USD en enero de 2024, obteniendo el control de los circuitos Intel Extreme Masters, ESL One y BLAST Premier, que en conjunto albergaron 85 torneos de primer nivel en 2025. La Copa Mundial de Esports 2024 en Riad distribuyó 60 millones de USD entre 21 títulos, el mayor premio acumulado multijuego de la historia, y atrajo a 15.000 asistentes internacionales a pesar de que organizaciones de derechos humanos instaron a los equipos a boicotear el evento. Europa, que representa el 28% de los ingresos de 2025, enfrenta vientos en contra derivados de la compresión de patrocinios y la fragmentación regulatoria, con el Ministerio Federal de Digital y Transporte de Alemania asignando 50 millones de EUR (54 millones de USD) a infraestructura de esports en 2025 para contrarrestar la contracción del sector privado.
Mercado de Esports en Asia-Pacífico, América del Sur y África
Asia-Pacífico aportó el 22% del valor de mercado en 2025, con la Administración General de Deporte de China reconociendo los esports como deporte oficial en 2024 y Shanghái siendo sede del Campeonato Mundial de League of Legends 2025, que generó un impacto económico local de 1.200 millones de CNY (168 millones de USD). El Ministerio de Cultura, Deportes y Turismo de Corea del Sur financió a la Asociación Coreana de Esports con 15 mil millones de KRW (11 millones de USD) en 2025 para operar la LCK y desarrollar programas de formación juvenil, manteniendo el estatus del país como líder mundial en esports per cápita. América del Sur, que representa el 5% de los ingresos de 2025, vio cómo la Liga Pro de Free Fire de Brasil atrajo 12 millones de espectadores simultáneos en 2025; sin embargo, la monetización por espectador se mantuvo un 70% por debajo de los parámetros de referencia de América del Norte debido a los menores ingresos disponibles y la limitada penetración de tarjetas de crédito. África, que representa el 3% del valor de mercado de 2025, emerge como una región con enfoque móvil, con la Serie de Campeonatos de Esports Mettlestate de Sudáfrica distribuyendo 5 millones de ZAR (270.000 USD) en premios durante 2025 y asegurando el patrocinio de MTN Group.
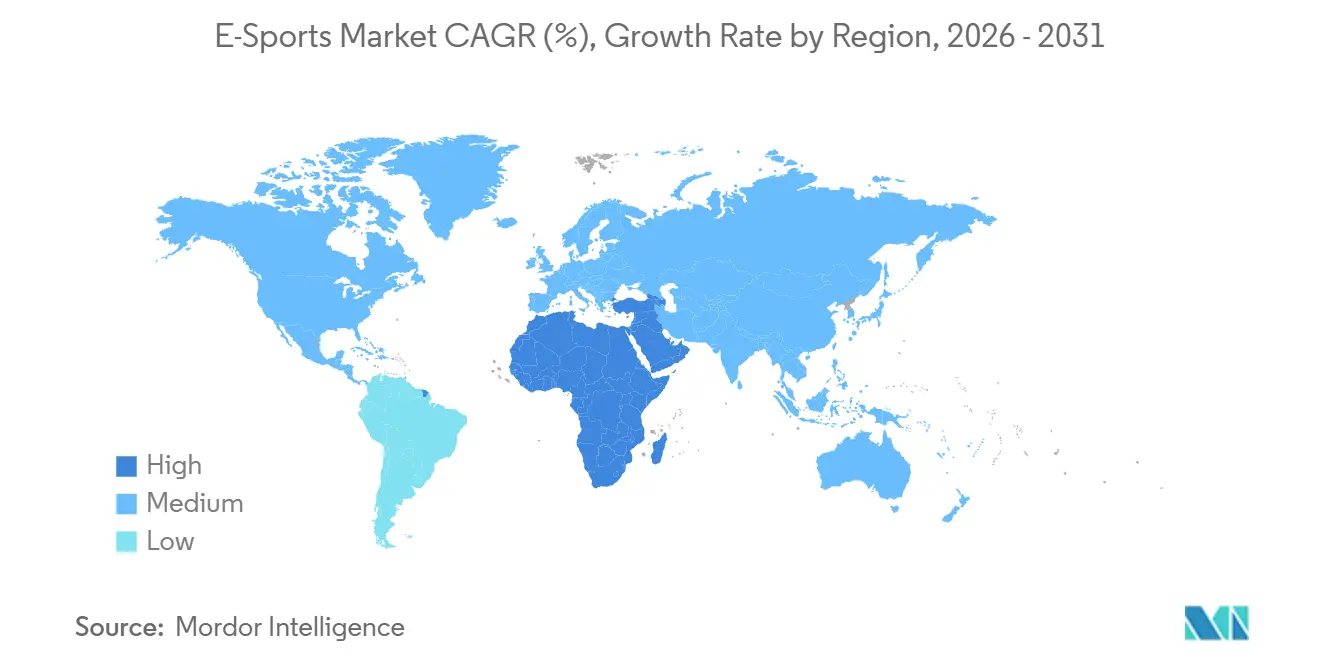

Panorama regulatorio
La regulación que afecta a la monetización y las operaciones de los esports se está endureciendo en torno a la protección del consumidor, los pagos digitales y las salvaguardas juveniles, con normas que varían sustancialmente según la jurisdicción. En marzo de 2025, la Red de Cooperación para la Protección del Consumidor (CPC) de la UE emitió una guía sobre las monedas virtuales dentro del juego, presionando a los editores y a los ecosistemas de torneos para mejorar la transparencia en torno a los precios, la conversión y los mecanismos de tipo retirada que se cruzan con las compras dentro del juego vinculadas a los esports.
Varios mercados también están formalizando la gobernanza de los esports y los mecanismos de resolución de disputas. India introdujo un marco centralizado mediante las Promotion and Regulation of Online Gaming Rules, 2026 (vigentes desde el 1 de mayo de 2026) bajo el Ministerio de Electrónica y Tecnología de la Información, estableciendo un enfoque nacional para la clasificación de juegos, el registro y los estándares de seguridad del usuario. En paralelo, la Esports Integrity Commission (ESIC) opera el International Games and Esports Tribunal (IGET) en colaboración con la OMPI, proporcionando una vía liderada por la industria para la resolución de disputas en un ecosistema que aún está limitado por una propiedad fragmentada de la propiedad intelectual de los juegos.
Análisis de la cadena de valor
La cadena de valor de los esports está anclada en su origen por los editores de juegos que controlan la propiedad intelectual de los títulos y establecen las reglas para los formatos competitivos, las licencias y los derechos comerciales. Este control por parte de los editores (por ejemplo, Riot Games/Tencent y otros grandes editores) sigue siendo el principal cuello de botella, ya que los organizadores de torneos y los equipos operan bajo permisos que se negocian título por título, lo que limita la estandarización entre ligas y complica el empaquetado escalable de derechos de medios.
En el tramo intermedio, los operadores de torneos, ligas, equipos y socios de producción convierten los permisos de los editores en eventos, señales listas para emisión e inventario para patrocinadores, con costes concentrados en las operaciones de recinto, la producción audiovisual y la localización para audiencias multilingües. En el tramo final, plataformas de streaming como Twitch, YouTube Gaming, Huya y DouYu actúan como la capa principal de distribución y monetización a través de la publicidad, las suscripciones y el comercio integrado, mientras también funcionan como nodos críticos de datos y gestión de derechos. La distribución de contenido se está volviendo más multiplataforma y compleja en materia de derechos, como lo ilustra la firma de un acuerdo de distribución multiplataforma entre la Esports World Cup Foundation y Amazon en junio de 2025, que abarca servicios como Twitch y Prime Video, aumentando la necesidad de flujos de trabajo detallados de derechos de autor y autorización de contenido.
Panorama Competitivo
El mercado de esports exhibe una fragmentación moderada, con los cinco principales editores Tencent (a través de Riot Games), Activision Blizzard, Valve, Epic Games y Electronic Arts controlando aproximadamente el 60% de los ingresos de los juegos competitivos en 2025, aunque ninguna entidad individual tiene suficiente influencia para imponer estándares en toda la industria para los derechos de transmisión, los contratos de jugadores o la licencia de datos. Los editores retienen la propiedad intelectual de los títulos de juegos, lo que les permite establecer unilateralmente las tarifas de licencia de torneos, los términos de reparto de ingresos y los reglamentos competitivos, lo que fragmenta el ecosistema e impide el surgimiento de un organismo rector unificado comparable a la FIFA o el Comité Olímpico Internacional. El doble papel de Tencent como editor (League of Legends, Valorant) y proveedor de infraestructura (plataformas de streaming Huya y DouYu) crea una integración vertical que los competidores no pueden replicar, permitiendo a Riot Games agrupar derechos de transmisión, publicidad dentro del juego y ventas de merchandising en paquetes de patrocinio únicos que exigen precios un 25% superiores a los acuerdos de torneos independientes.
Las oportunidades de espacio en blanco persisten en el entrenamiento y la simulación empresarial, donde plataformas de entrenamiento impulsadas por IA como Aim Lab (propiedad de Statespace) y Mobalytics están monetizando a jugadores no competitivos dispuestos a pagar entre USD 10 y USD 30 al mes por análisis de rendimiento, un segmento que generó USD 120 millones en 2025 y se está expandiendo a una CAGR del 12% [Presentación para Inversores de Statespace 2025]. Los disruptores emergentes incluyen plataformas Web3 como Immutable y Gala Games, que están pilotando formatos de torneos de jugar para ganar donde los fondos de premios se financian con ventas de NFT en lugar de patrocinios, aunque la incertidumbre regulatoria en los Estados Unidos y la Unión Europea limita la adopción generalizada. Riot Games presentó la Patente de EE. UU. 11.234.567 en agosto de 2025 para un sistema de aprendizaje automático que ajusta dinámicamente los algoritmos de emparejamiento basándose en las puntuaciones de toxicidad de los jugadores, con el objetivo de reducir la tasa de abandono en los modos competitivos clasificados en un 15%. La ausencia de negociación colectiva entre jugadores y editores deja las estructuras de compensación opacas, con solo las ligas de franquicia divulgando salarios mínimos, creando oportunidades de arbitraje para las agencias de jugadores que negocian contratos individuales con escaladores basados en el rendimiento vinculados al crecimiento de seguidores en redes sociales en lugar de los resultados en torneos.
Líderes de la Industria de Esports
Tencent Holdings Ltd (incl. Riot Games)
Activision Blizzard Inc
Electronic Arts Inc
Epic Games Inc
Valve Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
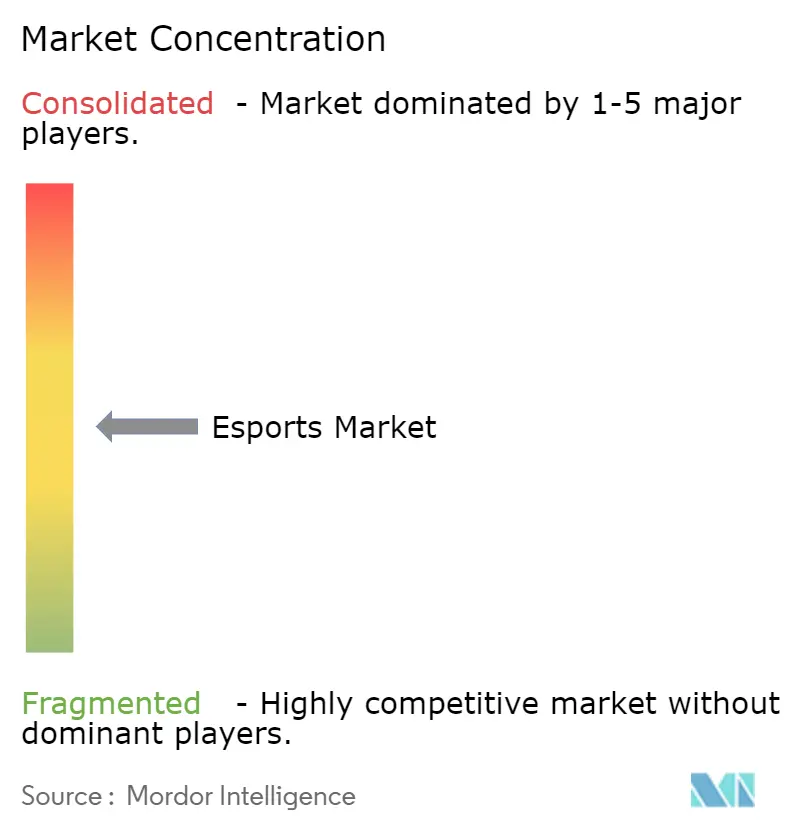
Mercado de Esports
- Tencent Holdings Ltd (Riot Games)
- Activision Blizzard Inc
- Electronic Arts Inc
- Epic Games Inc
- Valve Corporation
- Modern Times Group (ESL FACEIT Group)
- Gfinity PLC
- Capcom Co Ltd
- Ubisoft Entertainment SA
- Take-Two Interactive Software Inc
- Krafton Inc
- Garena Online (Sea Ltd)
- Nintendo Co Ltd
- Bandai Namco Holdings Inc
- NetEase Inc
- Sony Interactive Entertainment LLC
- Cloud9 Esports Inc
- Team Liquid Enterprises BV
- 100 Thieves LLC
- Fnatic Ltd
- OG Esports A/S

Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo se encuentra en las experiencias de esports móviles con garantía de red, donde los operadores y organizadores de eventos pueden convertir en producto el rendimiento de baja latencia en lugar de tratar la conectividad como un insumo genérico. En abril de 2026, Veloce Media Group se asoció con GSMA Fusion para promover las API programables de 5G Standalone y Quality on Demand bajo el marco GSMA Open Gateway. La iniciativa crea una vía más clara para que los organizadores soliciten un rendimiento de red garantizado para competiciones móviles y ayuda a los socios de telecomunicaciones a empaquetar conectividad de nivel esports para eventos y transmisiones dirigidas por creadores.
El potencial comercial también se está expandiendo en los programas de marca dirigidos a la Generación Z y en las operaciones de eventos habilitadas por la nube. En junio de 2026, ESL FACEIT Group y Hero Esports (junto con Niko Partners) publicaron el estudio The Esports Generation, que cita a 400 millones de personas de la Generación Z que interactúan con los esports y reporta una alta sensibilidad a la actividad de marca. Esto respalda formatos de activación de patrocinio más medibles, más allá de la colocación de logotipos. En el ámbito de la infraestructura, el nombramiento de Alibaba Cloud como Socio Oficial de Infraestructura en la Nube para los Games of the Future 2026 y 2027 (anunciado en julio de 2026) refuerza el espacio disponible para la producción en la nube, las operaciones remotas y las cadenas de herramientas de transmisión escalables que reducen los costes fijos de instalaciones y mejoran la velocidad de localización para audiencias globales.
Recent Industry Developments in Mercado de Esports
- Julio de 2026: Electronic Arts anunció el lanzamiento de EA SPORTS College Football 27. El lanzamiento amplía el ecosistema de servicios en vivo deportivos de EA con un nuevo pilar anual que respalda el juego competitivo, el contenido de creadores y la programación de torneos controlada por el editor, vinculada directamente a los sistemas del juego.
- Septiembre de 2025: Activision y Paramount anunciaron un importante acuerdo cinematográfico para llevar Call of Duty a la gran pantalla. Esto amplía la presencia de la franquicia en el entretenimiento y refuerza el marketing multimedia que puede alimentar la participación en esports, las narrativas de patrocinio y la adquisición de audiencia en torno a los formatos competitivos de Call of Duty.
- Abril de 2024: Blizzard Entertainment y NetEase renovaron su acuerdo de publicación para devolver títulos clave de Blizzard a China continental. Restaurar el acceso a las principales comunidades competitivas respalda la reactivación de los ecosistemas de esports en torno a estos títulos en uno de los mercados de videojuegos más relevantes del mundo.


Mercado de Esports Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de esports se contabiliza como los ingresos generados por juegos competitivos organizados basados en premios que se transmiten en vivo o a demanda, incluida la principal monetización vinculada a eventos, ligas y transmisiones oficiales.
Exclusiones de alcance: excluimos las apuestas de espectadores, los ingresos de juegos casuales y las ventas de hardware de juegos como PC, consolas y auriculares.
Descripción general de la segmentación
- Por Modelo de Ingresos
- Patrocinio
- Derechos de Transmisión
- Publicidad
- Tarifas de Editores y Compras dentro del Juego
- Entradas y Merchandising
- Apuestas y Fantasy (Nuevo)
- Por Plataforma de Streaming
- Twitch
- YouTube Gaming
- Facebook Gaming
- Huya
- DouYu
- Resto de Plataformas de Streaming
- Por Tipo de Dispositivo
- PC
- Móvil / Portátil
- Consola
- Por Género de Juego
- MOBA
- Juego de Disparos en Primera Persona (FPS)
- Battle-Royale
- Deportes y Carreras
- Lucha
- Estrategia y Otros Géneros de Juego
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- Corea del Sur
- India
- Resto de Asia Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con conjuntos de datos públicos que muestran cómo se está expandiendo el ecosistema de los esports y cómo se está monetizando a las audiencias digitales. Utilizamos fuentes como estadísticas gubernamentales de comercio y economía digital, conjuntos de datos aduaneros y de importación-exportación para señales relacionadas con equipos, y presentaciones e informes para inversores de participantes cotizados del ecosistema.
Para mantener los supuestos fundamentados, también revisamos materiales de asociaciones deportivas y de esports, anuncios oficiales de torneos y ligas, trabajos académicos y revisados por pares sobre audiencias de videojuegos, y coberturas de prensa reputadas sobre derechos de medios y acuerdos de patrocinio. En algunos casos, se utilizan suscripciones pagadas para datos financieros de empresas e inteligencia de noticias, además de una base de datos de patentes, para verificar líneas de negocio y movimientos de producto cuando el detalle público es escaso. Las fuentes aquí enumeradas no son exhaustivas, y también se utilizan muchas otras referencias para la recopilación, validación y aclaración de datos durante la investigación.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba lo que las fuentes documentales no pueden explicar completamente, especialmente los cambios en la combinación de ingresos entre derechos de medios, patrocinio y tarifas de editores. Hablamos con partes interesadas de equipos y organizadores de torneos, roles del lado del streaming y los medios, anunciantes y agencias, y proveedores de servicios de apoyo, y cubrimos América, EMEA y APAC para captar las diferencias regionales de monetización.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 18% | APAC: 44% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 31% | EMEA: 35% |
| Actores más pequeños: 19% | Gerentes: 51% | América: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye mediante un enfoque descendente, en el cual se reconstruyen los conjuntos de ingresos del entretenimiento digital y las señales de gasto en publicidad y medios, y luego se filtran hacia los esports mediante tasas de participación, audiencia y monetización que se validan en entrevistas. Para mantener los totales realistas, también realizamos comprobaciones ascendentes selectivas utilizando calendarios de eventos muestreados, paquetes de patrocinio típicos, rangos de acuerdos de derechos de medios y algunas verificaciones de canal sobre la intensidad de la venta de entradas y mercancía, y luego el modelo se ajusta cuando aparecen brechas.
Los insumos clave que orientan el modelo incluyen la audiencia activa de esports y las horas de visualización, el número y la escala de los torneos profesionales, la carga de patrocinio por ciclo de evento, las tendencias de monetización de derechos de medios y streaming, y el crecimiento del gasto publicitario regional vinculado a las audiencias de videojuegos. Cuando faltan datos para ligas más pequeñas o regiones emergentes, cubrimos la brecha utilizando ratios proxy de mercados comparables y luego confirmamos la razonabilidad con la opinión de expertos locales.
Para la previsión, se utiliza el análisis de escenarios para poder reflejar diferentes trayectorias de adopción de la monetización del streaming y los presupuestos de los patrocinadores, seguido de comprobaciones de sensibilidad sobre los supuestos de crecimiento de audiencia y número de eventos. La curva final se mantiene coherente con lo que los expertos esperan en cuanto a cambios en la estrategia de los editores, renegociaciones de derechos y el ritmo de nuevos formatos de liga.
Validación de datos y ciclo de actualización
La validación se realiza mediante verificaciones cruzadas repetidas entre los totales modelados y señales independientes como las tendencias de audiencia, los calendarios de torneos anunciados y los valores de acuerdos divulgados cuando están disponibles. Cuando un país o flujo de ingresos muestra un salto inusual, revisamos el momento de la conversión de moneda, eliminamos picos puntuales y, en algunos casos, volvemos a contactar a un encuestado para confirmar qué cambió.
Antes de la aprobación final, el trabajo se revisa en múltiples etapas para que los supuestos, los cálculos y los resultados intermedios permanezcan coherentes entre regiones y años. Los informes se actualizan anualmente, y se activan actualizaciones provisionales cuando se producen eventos significativos, como renovaciones importantes de derechos, cambios regulatorios que afectan la monetización o un cambio significativo en la actividad de torneos. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del mercado de esports según Mordor Intelligence frente a otras estimaciones publicadas
Los valores publicados del mercado de esports pueden parecer muy distantes entre sí porque el límite del mercado no siempre se define de la misma manera, y porque diferentes equipos se basan en diferentes señales para la conversión de ingresos. El momento del año base, el tratamiento de la moneda y el tratamiento de elementos adyacentes como el hardware o las apuestas también pueden alterar la cifra final.
Las comprobaciones de audiencia y cadencia de torneos, seguidas de la validación a nivel de flujo de ingresos a partir de entrevistas, son la evidencia utilizada para mantener a Mordor Intelligence alineada con las competiciones profesionales basadas en premios y evitar contabilizar ingresos de videojuegos adyacentes que no se generan directamente a través de la actividad de esports.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,34 mil millones de USD (2026) | |
| Consultoría Global A | 2,13 mil millones de USD (2024) | Utiliza un año base anterior y a menudo aplica supuestos de captura de ingresos más limitados para la conversión de derechos de medios y patrocinio, lo que puede subestimar la monetización en regiones donde los valores de los acuerdos han aumentado más recientemente. |
| Editorial del Sector B | 3,50 mil millones de USD (2024) | Utiliza un año de inicio diferente y una ventana de previsión más larga, y el alcance puede mezclar ingresos más amplios del ecosistema de videojuegos entre distintos flujos de ingresos, lo que dificulta rastrear los totales hasta las señales de demanda vinculadas a torneos y transmisiones. |
La diferencia en los valores se explica principalmente por la selección del año y por lo que se cuenta como ingresos de esports frente a la actividad de videojuegos adyacente. Al mantener el modelo vinculado a indicadores observables de eventos y audiencia, y luego conciliarlos con las tasas de monetización obtenidas de entrevistas, la estimación se mantiene repetible y más fácil de auditar año tras año utilizando los mismos pasos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado global de esports y su tasa de crecimiento?
El mercado de esports se sitúa en USD 5,34 mil millones en 2026 y se prevé que crezca hasta USD 6,78 mil millones en 2031, reflejando una CAGR del 4,89%.
¿Qué flujo de ingresos está creciendo más rápido en los juegos competitivos?
Las plataformas de apuestas y fantasy se están expandiendo a una CAGR del 5,53% hasta 2031 a medida que la legalización se amplía y las herramientas de apuestas se integran en los streams en vivo.
¿Qué tan dominante es el juego móvil dentro de los ecosistemas de juegos competitivos?
Los teléfonos inteligentes generaron el 48,51% de los ingresos de esports en 2025 y el segmento más amplio de móvil y portátil está configurado para crecer a una CAGR del 5,87% hasta 2031.
¿Por qué se considera Oriente Medio la región de más rápido crecimiento?
El Fondo de Inversión Pública de Arabia Saudita comprometió USD 38 mil millones a Savvy Games Group, impulsando una CAGR regional del 5,94% mediante grandes fondos de premios e inversiones en infraestructura.
¿Qué desafíos están poniendo en riesgo la rentabilidad de los equipos?
La escalada de los salarios de los jugadores que supera el crecimiento de los ingresos y la compresión de los presupuestos de patrocinio, particularmente en Europa, están comprimiendo los márgenes en las ligas de franquicia.
¿Qué géneros de juego se espera que ganen participación hasta 2031?
Se proyecta que los títulos battle-royale crezcan a una CAGR del 5,28%, desafiando el dominio de las franquicias MOBA al aprovechar las actualizaciones frecuentes de contenido y los mapas generados por los usuarios.
Última actualización de la página el:


