
Tamaño y Cuota del Mercado de Reciclaje de Plásticos de Ingeniería
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
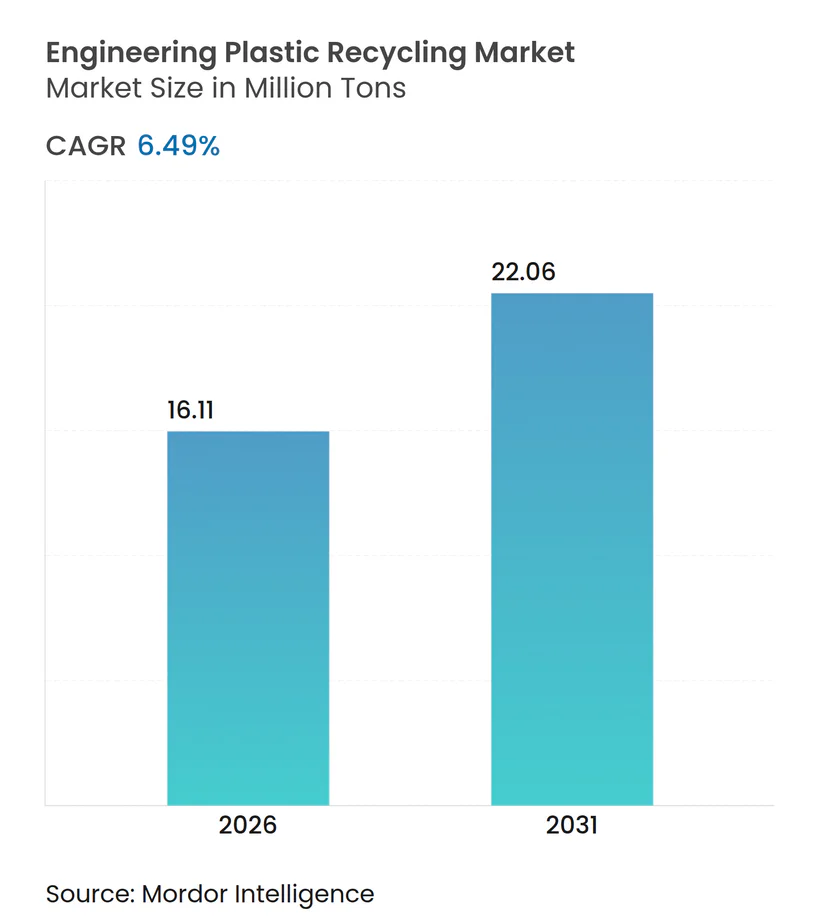
| Volumen del Mercado (2026) | 16.11 Millones de toneladas |
| Volumen del Mercado (2031) | 22.06 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 6.49 % |
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Reciclaje de Plásticos de Ingeniería por Mordor Intelligence
El tamaño del Mercado de Reciclaje de Plásticos de Ingeniería se estima en 16,11 millones de toneladas en 2026, y se espera que alcance 22,06 millones de toneladas en 2031, a una CAGR del 6,49% durante el período de pronóstico (2026-2031). Las cuotas regulatorias de contenido reciclado en la Unión Europea y California, junto con los compromisos de adquisición de los propietarios de marcas, están convirtiendo el contenido reciclado de una iniciativa voluntaria a un requisito legal, anclando el crecimiento en los segmentos de envases e hilo industrial. La expansión posterior a la Espada Nacional de China, los sistemas de depósito-retorno de Europa y las inversiones en reciclaje químico de América del Norte están fortaleciendo las posiciones de suministro regionales, mientras que el marcado digital con agua y la clasificación mediante visión artificial con IA están elevando las tasas de recuperación de plásticos de ingeniería mixtos. Los proyectos de despolimerización respaldados por capital de riesgo que reducen el costo de capital por tonelada en un 30% están reduciendo la brecha de precios con la resina virgen, intensificando la competencia y promoviendo la consolidación entre los actores establecidos. Los cuellos de botella en la aprobación para contacto con alimentos y la volatilidad en el precio de los fardos siguen siendo obstáculos a corto plazo, aunque la demanda a largo plazo proveniente de las aplicaciones automotrices, electrónicas y de construcción sostenible continúa expandiendo la presencia del mercado de reciclaje de plásticos de ingeniería.
Conclusiones Clave del Informe
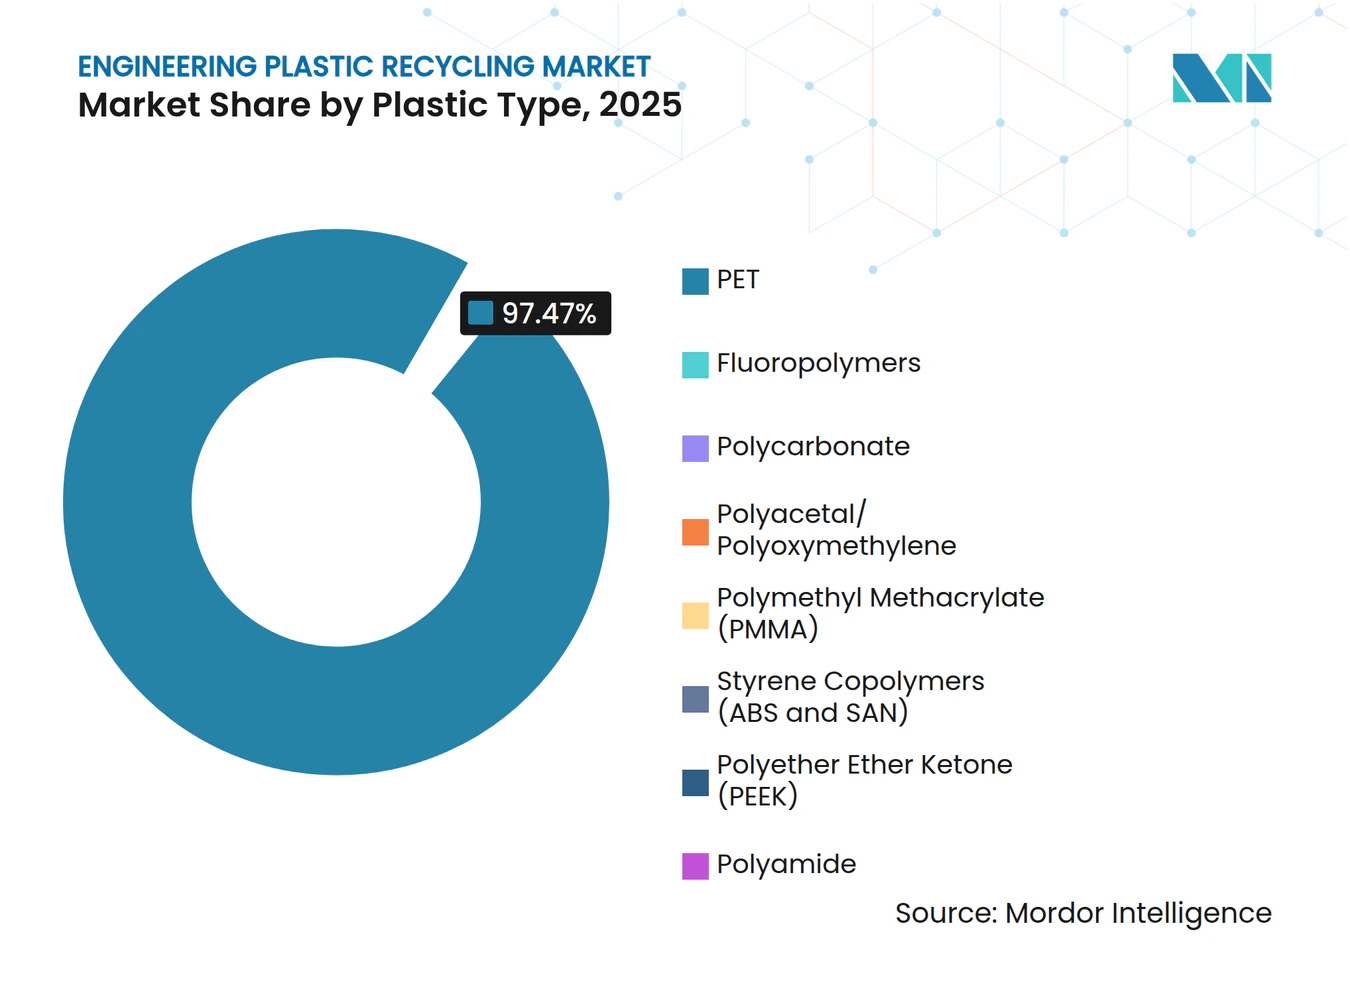
- Por tipo de plástico, el PET captó el 97,47% de la cuota del mercado de reciclaje de plásticos de ingeniería en 2025 y se prevé que se expanda a una CAGR del 6,51% hasta 2031.
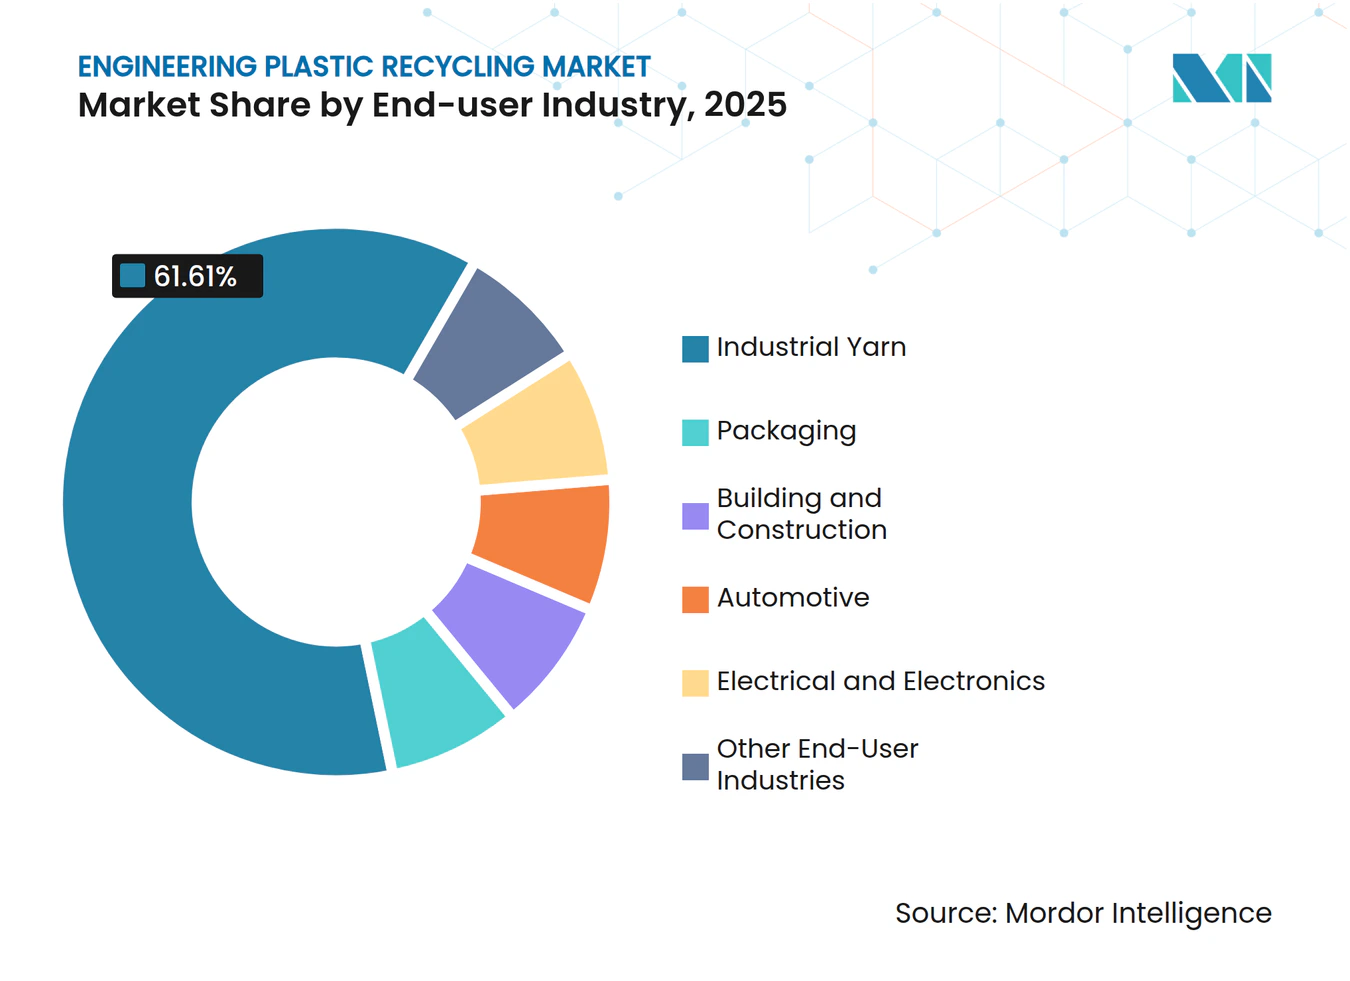
- Por industria de usuario final, el hilo industrial representó el 61,61% del tamaño del mercado de reciclaje de plásticos de ingeniería en 2025; los envases avanzan a una CAGR del 8,12% hasta 2031.
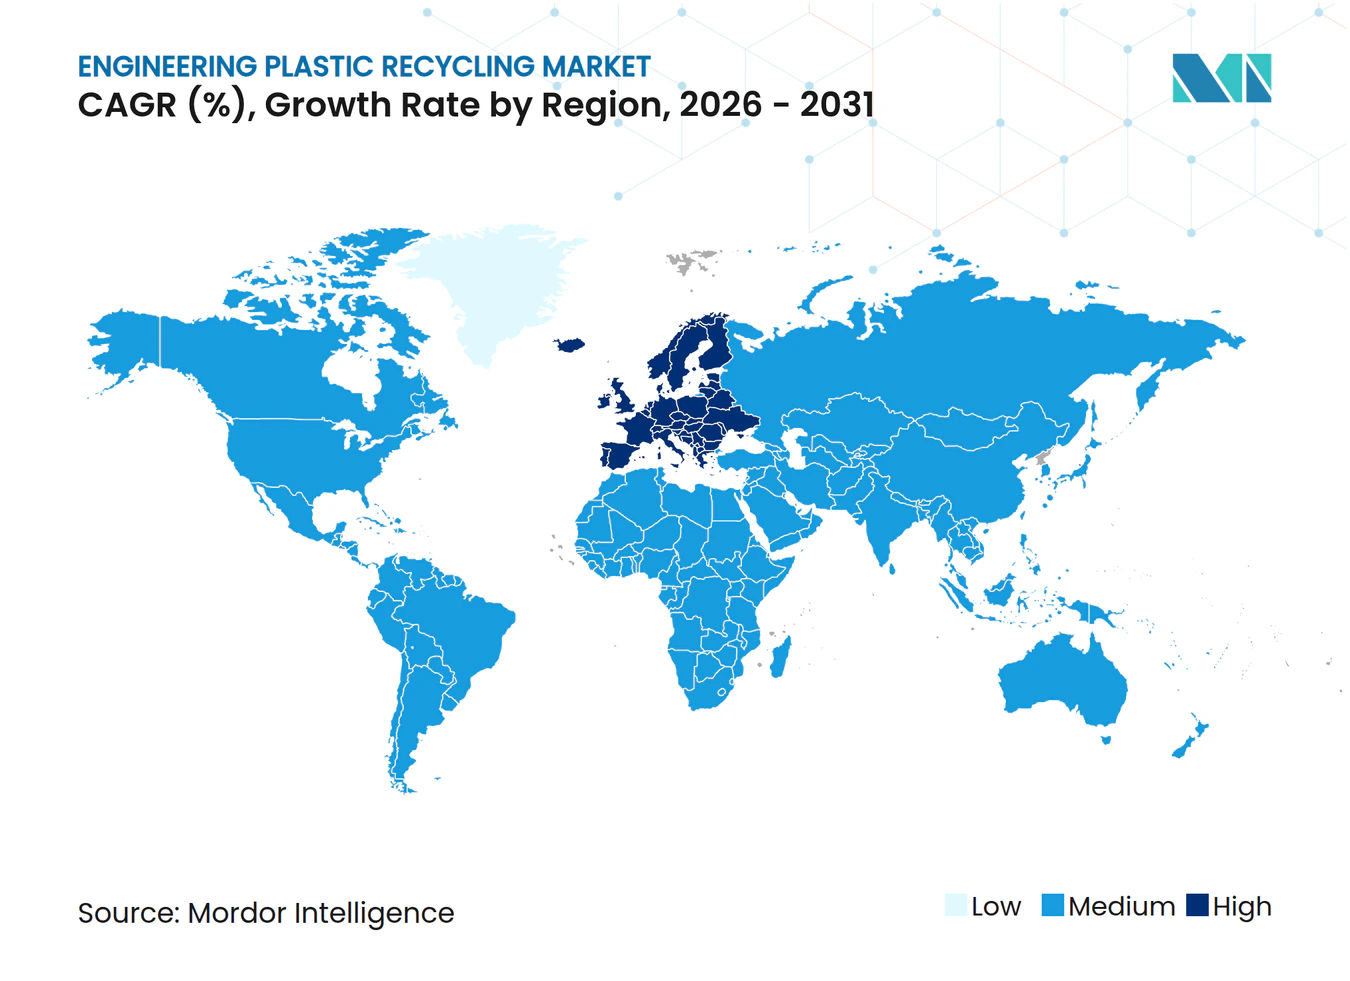
- Por geografía, Asia-Pacífico lideró con el 56,39% de la cuota del mercado de reciclaje de plásticos de ingeniería en 2025; Europa registra la CAGR proyectada más alta del 6,55% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de las Cuotas Obligatorias de Contenido Reciclado tras 2026 | +1.8% | Europa, América del Norte, mercados principales de APAC | Mediano plazo (2-4 años) |
| Compromisos de los Propietarios de Marcas de Cambiar el 25–50% de los Envases de Plásticos de Ingeniería a Materias Primas Recicladas para 2030 | +1.5% | Global, con concentración en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Demanda de OEM de Grados de PA y PC Reciclados Químicamente para Componentes de Gestión Térmica en Vehículos Eléctricos y Electrónica | +1.2% | APAC (China, Corea del Sur), Europa (Alemania, Francia) | Mediano plazo (2-4 años) |
| Surgimiento de Líneas de Clasificación con Marcado Digital con Agua y Visión Artificial con IA que Incrementan el Rendimiento de Flujos Mixtos | +0.9% | Europa, sitios piloto en América del Norte, expansión hacia APAC | Largo plazo (≥ 4 años) |
| Plantas de Despolimerización por Disolventes Respaldadas por Capital de Riesgo que Logran una Reducción del 30% en el Costo de Inversión/Tonelada | +1.1% | América del Norte, Europa, centros selectivos de APAC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de las Cuotas Obligatorias de Contenido Reciclado tras 2026
Los objetivos vinculantes del Reglamento de Envases y Residuos de Envases de la UE obligan a incluir un 30% de contenido reciclado en botellas de bebidas para 2030, cifra que aumenta al 65% para 2040, mientras que la ley AGEC de Francia extiende las cuotas a piezas de automoción y electrónica[1]. La SB 54 de California impone multas de 50.000 USD por día de incumplimiento, convirtiendo la obtención de contenido reciclado en una medida de control de costos. Estos mandatos comprimieron la prima de la resina reciclada del 15-25% en 2024 al 5-10% a finales de 2025 a medida que la oferta aumentó. El capital fluyó hacia líneas tanto mecánicas como químicas, acelerando la expansión del mercado de reciclaje de plásticos de ingeniería. A medida que los umbrales se endurezcan tras 2026, mejorará la visibilidad de la demanda y disminuirá el riesgo de financiación, reforzando el impulso de crecimiento.
Compromisos de los Propietarios de Marcas de Cambiar el 25–50% de los Envases de Plásticos de Ingeniería a Materias Primas Recicladas para 2030
Unilever, Procter & Gamble y Nestlé han incorporado cláusulas de contenido reciclado en sus contratos de adquisición globales, requiriendo colectivamente más de 600.000 toneladas de PET reciclado apto para contacto con alimentos anualmente a partir de 2027. Los acuerdos de compra a largo plazo respaldan plantas de despolimerización a gran escala, como la planta de Eastman en Tennessee, lo que permite financiación de proyectos por encima de los 150 millones de USD por instalación. La presión de las marcas se transmite en cascada por las cadenas de suministro, incentivando a los transformadores a recalificar grados reciclados para películas de barrera, tapas y cierres. El efecto multiplicador sostiene un crecimiento de capacidad de doble dígito en el mercado de reciclaje de plásticos de ingeniería en el corto plazo.
Demanda de OEM de Grados de PA y PC Reciclados Químicamente para Componentes de Gestión Térmica en Vehículos Eléctricos y Electrónica
BMW, Tesla y Apple especifican actualmente poliamida y policarbonato reciclados químicamente para aplicaciones bajo el capó y de interfaz térmica, citando reducciones del 20–30% en el ciclo de vida del carbono junto con el cumplimiento de inflamabilidad UL 94. Se aceptan primas del 20–30% sobre las alternativas recicladas mecánicamente debido al rendimiento equivalente al virgen, fomentando un panorama de precios de dos niveles. El aumento de los volúmenes de producción de vehículos eléctricos y las necesidades de gestión térmica elevan la demanda de estos grados, canalizando el crecimiento de mayor margen dentro del mercado más amplio de reciclaje de plásticos de ingeniería.
Surgimiento de Líneas de Clasificación con Marcado Digital con Agua y Visión Artificial con IA que Incrementan el Rendimiento de Flujos Mixtos
Los proyectos piloto de HolyGrail 2.0 lograron una precisión del 95% en la identificación de plásticos multicapa y negros que escapan a los sistemas de infrarrojo cercano, duplicando el rendimiento en las instalaciones europeas de recuperación de materiales. Las ópticas mejoradas con IA de Tomra incrementaron la recuperación de poliamida de los flujos de RAEE en un 40% a principios de 2026, liberando materias primas que antes se destinaban a la incineración. La mejora de la economía de la clasificación respalda la inversión en plásticos de ingeniería difíciles de reciclar, ampliando el alcance de los materiales y reforzando el mercado global de reciclaje de plásticos de ingeniería.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aprobaciones Limitadas para Contacto con Alimentos de Plásticos de Ingeniería Reciclados en Muchas Jurisdicciones | -0.6% | América del Norte (FDA), APAC (China, India, Japón), América del Sur | Mediano plazo (2-4 años) |
| Volatilidad en el Precio de los Fardos que Hace Impredecible el ROI para los Recicladores | -0.5% | Global, aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Alto Contenido de Retardantes de Llama Bromados en los Plásticos de RAEE que Eleva los Costos de Procesamiento | -0.4% | Europa, América del Norte, APAC (centros de residuos electrónicos) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aprobaciones Limitadas para Contacto con Alimentos de Plásticos de Ingeniería Reciclados en Muchas Jurisdicciones
El proceso de carta de no objeción de la FDA cuesta 500.000 USD y puede durar hasta 24 meses por grado, lo que limita la oferta estadounidense de policarbonato y poliamida reciclados aptos para contacto con alimentos[2]. China carece de directrices integrales, lo que lleva a los propietarios de marcas a optar por resina virgen para envases de productos lácteos y bebidas. Las corrientes segregadas para contacto con alimentos reducen la utilización de las plantas y elevan los costos de clasificación en torno al 15%. Hasta que mejore la convergencia regulatoria, este obstáculo frena la adopción a corto plazo en el mercado de reciclaje de plásticos de ingeniería.
Volatilidad en el Precio de los Fardos que Hace Impredecible el ROI para los Recicladores
Los precios de los fardos de PET y poliamida fluctuaron entre 250 y 420 USD por tonelada durante 2024–2025 debido a las variaciones en el precio del petróleo crudo y los picos de demanda de los molinos textiles. Los recicladores europeos de tamaño mediano redujeron la capacidad cuando los costos de los fardos aumentaron un 35% en el tercer trimestre de 2025 mientras los precios de los copos se estancaban, lo que evidencia los escasos márgenes de EBITDA del 8–12%. La volatilidad de los fardos socava la confianza de los prestamistas en la financiación de proyectos sin recurso, ralentizando las expansiones de plantas y moderando el crecimiento del mercado de reciclaje de plásticos de ingeniería.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Plástico:
La Dominancia del PET Continúa Mientras Emergen los Polímeros EspecialesEl PET representó el 97,47% de la cuota del mercado de reciclaje de plásticos de ingeniería en 2025, y el segmento está en camino de lograr una CAGR del 6,51% hasta 2031 a medida que las aplicaciones de bebidas y textiles absorben volúmenes crecientes de material reciclado. El tamaño del mercado de reciclaje de plásticos de ingeniería para el PET está creciendo, respaldado por las adiciones de capacidad de 400.000 toneladas de Indorama Ventures y los sistemas de depósito-retorno de Europa.
El crecimiento de la demanda de poliamida está impulsado por las especificaciones de OEM automotrices y electrónicos para grados reciclados mecánica y químicamente con rendimiento de retardante de llama. La PA procedente de ChemCycling exige una prima de precio del 40%, ofreciendo a los recicladores resiliencia en los márgenes. El reciclaje de policarbonato avanza mediante ensayos de desmontaje robótico que alcanzan una pureza del 85%, reduciendo las curvas de costos de procesamiento. El PMMA, ABS, SAN y polímeros de nicho como el PEEK siguen en fase piloto, pero presentan oportunidades de espacio en blanco a medida que la despolimerización por disolventes alcanza la madurez comercial.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Industria de Usuario Final:
El Crecimiento de los Envases Supera el Liderazgo del Hilo IndustrialEl hilo industrial representó el 61,61% del tamaño del mercado de reciclaje de plásticos de ingeniería en 2025, dado que la fibra de poliéster puede integrar copos 100% reciclados sin pérdida de resistencia a la tracción. La línea de PSF reciclada de 300.000 toneladas de Reliance Industries ejemplifica las ventajas de escala y la demanda cautiva de los exportadores de prendas de vestir.
Los envases avanzan a una CAGR del 8,12%, erosionando la dominancia del hilo industrial a medida que las tasas regulatorias sobre la resina virgen aceleran la conversión a materias primas recicladas. El tamaño del mercado de reciclaje de plásticos de ingeniería para la industria de envases está impulsado por el compromiso de Amcor de integrar contenido reciclado en el 30% de su cartera y por las inversiones en reciclaje químico que liberan grados aptos para contacto con alimentos. Los segmentos automotriz y electrónico son menores en volumen pero ofrecen mayor valor por tonelada a medida que los OEM adoptan PA y PC reciclados para componentes de gestión térmica y estructurales, señalando una diversificación de la demanda a largo plazo.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Reciclaje de Plásticos de Ingeniería en Asia-Pacífico
Asia-Pacífico mantuvo el 56,39% de la cuota del mercado de reciclaje de plásticos de ingeniería en 2025, respaldado por la expansión de 12 millones de toneladas de reciclaje de PET en China tras la política de Espada Nacional y por el reciente aumento de capacidad de 500.000 toneladas en India. Las instalaciones integradas de hilado de fibra en Zhejiang y Gujarat convierten el material triturado directamente en hilo, maximizando la eficiencia de la cadena de suministro. Jeplan, de Japón, financiada con 150 millones de USD a finales de 2024, amplía la despolimerización de PET, lo que subraya la diversificación tecnológica regional.
Mercado de Reciclaje de Plásticos de Ingeniería en Europa
Europa registra el crecimiento más rápido con una CAGR del 6,55%, ya que el diferencial del impuesto sobre el plástico de 0,80 EUR/kg incentiva a los propietarios de marcas a abastecerse de grados reciclados. Los sistemas de depósito y devolución impulsan la recogida de PET por encima del 90% en Alemania y los Países Bajos, suministrando materia prima limpia al próximo complejo de reciclaje molecular de 160.000 toneladas de Eastman en Normandía. Las subvenciones gubernamentales y los bonos verdes de bajo interés facilitan la financiación de plantas, consolidando las posiciones competitivas regionales.
Mercado de Reciclaje de Plásticos de Ingeniería en las Américas y MEA
América del Norte va a la zaga en cuota de mercado, aunque acelera el despliegue de capital. Ocho plantas de reciclaje químico en construcción en Texas, Ohio y Tennessee se centran en grados de poliamida y policarbonato para fabricantes de equipos originales de vehículos eléctricos y electrónica. Los créditos fiscales federales para equipos de fabricación limpia y los mandatos estatales de contenido reciclado mejoran la rentabilidad a favor de la resina reciclada. América del Sur y Oriente Medio y África representan volúmenes menores, pero registran nuevos proyectos como la planta de Braskem-Valoren en São Paulo y el proyecto piloto de ADNOC-Loop en Abu Dabi, lo que refleja la proliferación global del mercado de reciclaje de plásticos de ingeniería.
Panorama regulatorio
La regulación se está endureciendo en torno a las declaraciones de contenido reciclado, los requisitos de reciclabilidad y la trazabilidad, especialmente para el envasado y las aplicaciones de mayor especificación que utilizan plásticos de ingeniería reciclados. En la Unión Europea, el Reglamento sobre Envases y Residuos de Envases (PPWR) 2025/40 entró en vigor en febrero de 2025 y se aplica a partir del 12 de agosto de 2026, reforzando las normas armonizadas que configuran el diseño para el reciclaje y los cálculos de contenido reciclado en los mercados de envasado.
Las normas y las reglas contables también están avanzando hacia definiciones más estrictas. La Decisión de Ejecución (UE) 2026/1425 de la Comisión, adoptada el 30 de junio de 2026, establece reglas de contabilidad de balance de masa para el contenido de plástico reciclado en botellas de bebidas, mientras que la norma EN 18065:2025 (clasificación de plástico reciclado y calidad de datos) respalda una documentación coherente y la comparabilidad de las declaraciones sobre el reciclado. En Estados Unidos, la EPA ha estado activa en el ámbito del reciclaje avanzado (químico) y, a partir de abril de 2026, ha estado revisando cómo se clasifican las instalaciones de reciclaje avanzado bajo la Clean Air Act, lo que puede influir en las vías de permisos y cumplimiento para la despolimerización y tecnologías relacionadas.
Análisis de la cadena de valor
La cadena de valor del reciclaje de plásticos de ingeniería comienza con la captación de materia prima posconsumo y postindustrial (recolección municipal, flujos de retorno de depósito y chatarra industrial), y luego pasa a la clasificación y el preprocesamiento (embalaje en fardos, lavado, producción de escamas y eliminación de contaminantes). Aguas abajo, el reciclaje mecánico respalda flujos ya establecidos, en particular PET para envasado e hilo industrial, mientras que los polímeros de ingeniería de mayor especificación se dirigen a procesos avanzados, incluida la disolución basada en solventes y la despolimerización, cuando se requieren propiedades similares a las del material virgen o aptitud para contacto con alimentos. La certificación, la documentación de cadena de custodia y la contabilidad de balance de masa se realizan junto con el procesamiento físico, lo que permite la atribución de contenido reciclado en mercados finales exigentes.
Los compradores aguas abajo incluyen compuestadores y transformadores, que califican el material reciclado y producen gránulos, fibras y piezas para envasado, automotriz, eléctrico y electrónico, y construcción y edificación. La política y las normas están reconfigurando la forma en que el contenido reciclado fluye a través de la cadena. El PPWR 2025/40 se aplica a partir del 12 de agosto de 2026, y la Decisión de Ejecución (UE) 2026/1425 de la Comisión (30 de junio de 2026) formaliza la contabilidad de balance de masa para botellas de bebidas, reforzando la necesidad de sistemas de datos y verificación por terceros. Las asociaciones vinculan cada vez más a proveedores de tecnología, productores de resina y propietarios de marcas para reducir la friction en la escalabilidad, incluidas las medidas de junio de 2026 de BASF para ampliar su colaboración con Encina en una planta circular de benceno planificada de 175.000 toneladas métricas/año, y el lanzamiento de Nerea (Alterra, Technip Energies, Neste) como una solución modular estandarizada de reciclaje químico. En conjunto, estos esfuerzos conectan el abastecimiento de materia prima, el diseño de procesos y los acuerdos de venta anticipada en una ejecución de proyectos más integrada.
Panorama Competitivo
Concentración del Mercado
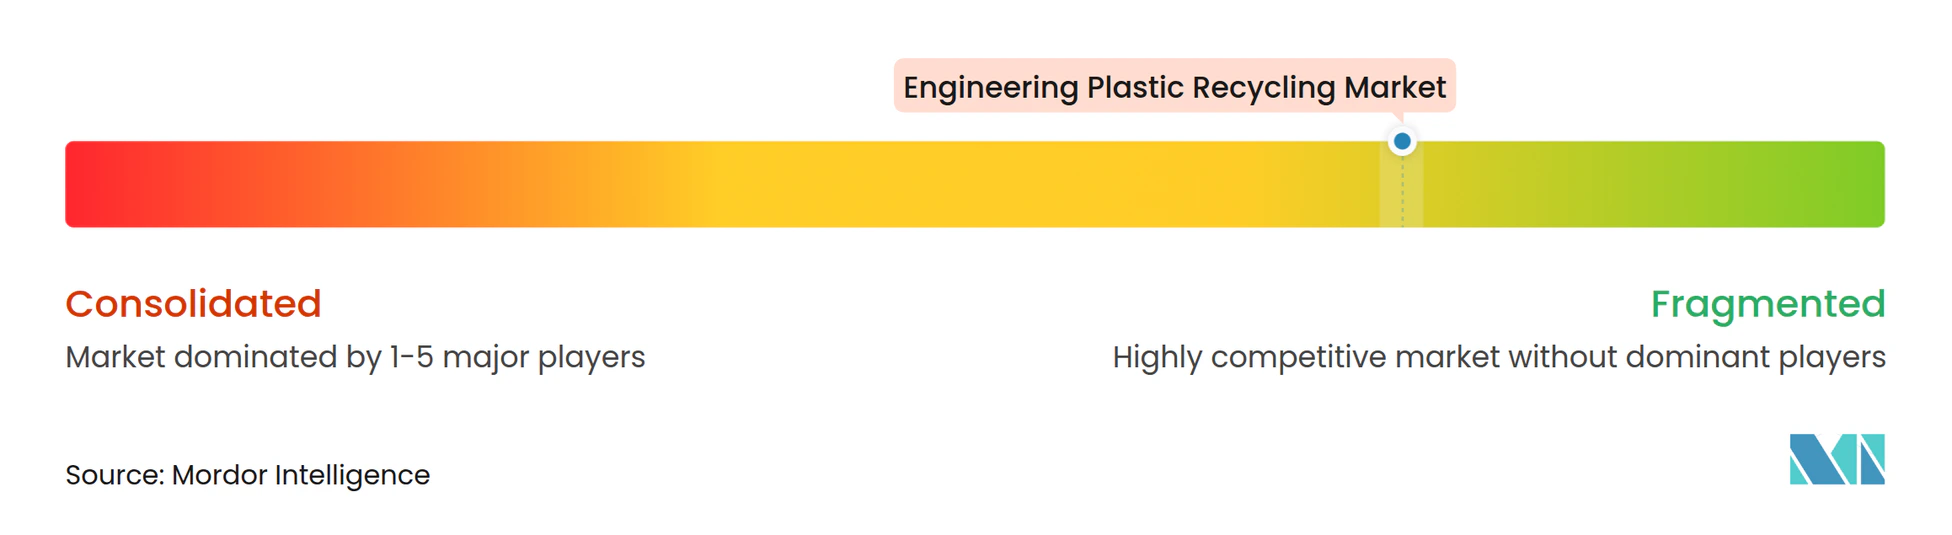
Los cinco principales actores controlan el 34% de la capacidad global, lo que indica una baja concentración en el mercado de reciclaje de plásticos de ingeniería. Los grandes grupos petroquímicos persiguen la integración vertical: Eastman, BASF y Solvay operan ahora activos de recolección, clasificación y despolimerización para asegurar las materias primas y capturar margen. Los contratos de suministro a largo plazo entre propietarios de marcas y recicladores, como los de Unilever-Indorama y Nestlé-Veolia, aseguran volúmenes y estabilizan los ingresos. Los modelos de licenciamiento de tecnología de Loop Industries y Carbios monetizan la propiedad intelectual, ampliando el alcance geográfico sin grandes desembolsos de capital.
Los proveedores de clasificación mediante visión artificial con IA como AMP Robotics y Tomra permiten a los recicladores más pequeños recuperar plásticos de ingeniería de residuos municipales mixtos con rendimientos que antes requerían corrientes separadas en origen. La certificación ISO 14021 surge como un diferenciador competitivo a medida que los minoristas controlan el lavado verde, lo que lleva a Far Eastern Group y Clean Tech UK a invertir en verificación por terceros. La innovación disruptiva se dirige a los polímeros de alto rendimiento: la patente de extracción con fluido supercrítico de Solvay para el reciclaje de PEEK ejemplifica la investigación de vanguardia con potencial para desbloquear aplicaciones aeroespaciales y médicas. Los avances hacia la paridad de costos en la despolimerización por disolventes intensifican la competencia y presagian una mayor consolidación.
Líderes de la Industria de Reciclaje de Plásticos de Ingeniería
-
Alpek S.A.B. de C.V.
-
Indorama Corporation
-
TEIJIN LIMITED
-
Far Eastern Group
-
Reliance Industries Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Reciclaje de Plásticos de Ingeniería Empresas cubiertas en este informe
- Alpek S.A.B. de C.V.
- Avro India Limited
- BASF
- Clean Tech UK Ltd
- EF Plastics UK Ltd
- Euresi Plastics SL
- Far Eastern Group
- Indorama Corporation
- JFC Group
- Krones AG
- Petco
- Placon
- PolyClean Technologies
- Reliance Industries Limited
- REPRO-PET
- TEIJIN LIMITED
- UltrePET LLC
Lea el análisis de las empresas de reciclaje de plásticos de ingeniería
Oportunidades de mercado y perspectivas futuras
Las oportunidades se están ampliando más allá de los volúmenes de PET hacia polímeros de ingeniería de mayor valor y hacia aplicaciones donde el rendimiento, la trazabilidad y el contenido reciclado verificable respaldan una prima. En 2026, los pasos de comercialización amplían el conjunto de materiales abordables: Lummus Technology y Sumitomo Chemical anunciaron la disponibilidad comercial de la tecnología de reciclaje químico de PMMA (PMMA-CR) en febrero de 2026, y Polyplastics lanzó grados de DURAFIDE PPS con contenido reciclado mecánicamente en enero de 2026 bajo su iniciativa DURACIRCLE, ambos orientados a alinear los plásticos de ingeniería reciclados con los requisitos automotrices y electrónicos.
Una segunda área de oportunidad se encuentra en la intersección del cumplimiento normativo y la escala, donde los módulos estandarizados y los marcos contables ayudan a que los proyectos pasen de pilotos a medida hacia despliegues repetibles. En junio de 2026, Alterra, Technip Energies y Neste lanzaron Nerea como una solución modular estandarizada de reciclaje químico, diseñada para respaldar una replicación más rápida y una implementación geográfica más amplia para la producción de materia prima circular. En Europa, la puesta en marcha de las reglas de balance de masa y calidad de datos, incluida la Decisión de Ejecución (UE) 2026/1425, mejora la utilidad comercial del contenido reciclado atribuido para las cadenas de suministro de envasado. Eso crea margen para recicladores y compuestadores que puedan ofrecer declaraciones auditadas y calidad constante en poliamida, policarbonato, PMMA, PPS y otros polímeros especializados.
Desarrollos recientes de la industria en Mercado de Reciclaje de Plásticos de Ingeniería
- Junio de 2026: Alterra, Technip Energies y Neste lanzaron Nerea como una solución modular estandarizada de reciclaje químico, que permite una replicación más rápida y un despliegue geográfico más amplio para la producción de materia prima circular. Esto marca un enfoque escalable para integrar el abastecimiento de materia prima, el procesamiento y la coordinación con los propietarios de marcas para avanzar en la circularidad de los polímeros de ingeniería.
- Octubre de 2025: BASF anunció dos nuevos procesos de reciclaje centrados en la despolimerización para poliamidas procedentes de vehículos al final de su vida útil. La iniciativa se centra en flujos de poliamida derivados de VFU y respalda polímeros circulares de grado automotriz al permitir propiedades similares a las del material virgen mediante reciclaje químico.
- Septiembre de 2024: Indorama Ventures estableció una empresa conjunta con Dhunseri Ventures y Varun Beverages para construir instalaciones de reciclaje de PET desde cero en Kathua y Khurdha, India, con una capacidad combinada de 100 kilotones anuales de rPET. Los proyectos fortalecen el suministro regional al vincular las adiciones de capacidad de reciclaje con la demanda del ecosistema de embotellado y bebidas aguas abajo, y respaldan mayores tasas de recolección y procesamiento en un mercado donde el PET sigue siendo el plástico de ingeniería reciclado dominante por volumen.
Mercado de Reciclaje de Plásticos de Ingeniería Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Este mercado abarca el reciclaje de residuos de plásticos de ingeniería en materias primas secundarias que pueden volver a utilizarse en la fabricación. El alcance sigue la producción reciclada vinculada a polímeros de ingeniería típicamente recuperados de sectores como el automotriz y el eléctrico y electrónico, y se realiza un seguimiento en las principales regiones.
Exclusiones del alcance: Excluye la producción de plásticos de ingeniería vírgenes y otras corrientes de reciclaje de plásticos que son principalmente de grado básico, a menos que se contabilicen como producción de reciclaje de plásticos de ingeniería.
Descripción General de la Segmentación
- Por Tipo de Plástico
- PET
- Fluoropolímeros
- Policarbonato
- Poliacetal / Polioximetileno
- Polimetilmetacrilato (PMMA)
- Copolímeros de Estireno (ABS y SAN)
- Poliéter Éter Cetona (PEEK)
- Poliamida
- Por Industria de Usuario Final
- Hilo Industrial
- Envases
- Construcción y Obras
- Automoción
- Eléctrica y Electrónica
- Otras Industrias de Usuario Final
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza construyendo el contexto de oferta y demanda de polímeros de ingeniería y la producción de resinas recicladas, dado que el mercado se dimensiona en volumen. Se revisaron fuentes públicas como los indicadores de medio ambiente y residuos de la OCDE, las estadísticas de residuos y reciclaje de Eurostat, los datos de materiales y residuos de la Agencia de Protección Ambiental de los Estados Unidos, los flujos comerciales de UN Comtrade para resinas poliméricas y chatarra, y las publicaciones de economía circular del PNUMA, con el fin de comprender las señales de recolección, clasificación y rendimiento del reciclaje.
Posteriormente, se utilizaron informes anuales de empresas, divulgaciones de sostenibilidad, presentaciones para inversores y cobertura de prensa de reconocido prestigio para mapear las ampliaciones de capacidad y los cambios tecnológicos entre las rutas mecánicas y químicas, y para confirmar la demanda de los mercados finales. Una suscripción de pago para información financiera e inteligencia empresarial, junto con una base de datos de envíos de importación y exportación a nivel de embarque, se utilizó de forma selectiva para verificar la huella de plantas y la dirección del comercio cuando las series públicas no eran suficientemente detalladas. Estos ejemplos son ilustrativos y no exhaustivos, y se consultaron fuentes adicionales durante la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en operadores de reciclaje, compoundadores, convertidores y grandes usuarios finales que especifican polímeros de ingeniería, ya que estos grupos ayudan a confirmar los volúmenes que realmente se reciclan y se reintroducen en uso. También se analizaron la realización de precios y las restricciones de calidad, incluidas la tolerancia a la contaminación y las especificaciones de rendimiento, y posteriormente se utilizaron esos insumos para validar los supuestos en APAC, EMEA y las Américas, donde las normativas de reciclaje y los flujos de exportación difieren.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | CXOs: 14% | APAC: 51% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 41% | EMEA: 31% |
| Actores menores: 18% | Gerentes: 45% | Américas: 18% |
Dimensionamiento del Mercado y Pronóstico
El modelo central se construye de arriba hacia abajo reconstruyendo el conjunto de plásticos de ingeniería aptos para el reciclaje y la proporción que se procesa en producción reciclada, expresándose posteriormente en toneladas. Los insumos incluyen el uso de polímeros de ingeniería por mercados finales clave, la intensidad de recolección y clasificación del reciclaje, la distribución entre procesamiento mecánico y químico, el movimiento comercial de chatarra plástica y resinas recicladas, y las pérdidas de rendimiento realistas derivadas de la clasificación y el reprocesamiento. Al alcanzar la cláusula principal, el volumen total del mercado proviene de la corriente de residuos tratados que puede satisfacer las necesidades de rendimiento de grado de ingeniería.
Se corroboraron los totales mediante aproximaciones selectivas de abajo hacia arriba, como verificaciones de la capacidad muestreada de recicladores y compoundadores, rangos de utilización y mezclas de producción típicas por familia de polímero. Posteriormente, se realizaron verificaciones de cordura del precio de venta promedio únicamente cuando se necesitaba una verificación cruzada de valor. Para los pronósticos, se aplica un análisis de escenarios de modo que los cambios en los mandatos de contenido reciclado, las restricciones a la exportación y las nuevas rampas de capacidad puedan evaluarse como casos distintos, y luego refinarse mediante el consenso de expertos sobre el calendario. Donde existen brechas en los datos locales, las razones se infieren de países comparables con madurez regulatoria y estructura de uso final similares, y luego se ajustan utilizando la retroalimentación de las entrevistas.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante verificaciones cruzadas repetidas entre la producción del modelo y señales independientes, como estadísticas de residuos y reciclaje, dirección del comercio y cambios de capacidad anunciados. Si una variación parece inusual, se vuelve a verificar la serie de insumos, se revisan los supuestos de rendimiento y utilización, y se vuelve a contactar a las fuentes cuando la discrepancia está vinculada a una región o grupo de polímeros específico.
Antes de la aprobación final, el modelo y los supuestos clave pasan por múltiples revisiones de analistas para confirmar la coherencia aritmética, el manejo de unidades y la consistencia lógica. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios importantes en las políticas, arranques de grandes plantas o fuertes oscilaciones en los precios de las materias primas que desplazan la demanda de resinas recicladas. Justo antes de la entrega, se completa un pase final para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Reciclaje de Plásticos de Ingeniería de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas para el reciclaje de plásticos de ingeniería a menudo no coinciden porque el mercado puede contabilizarse en volumen o en ingresos, y cada opción incorpora supuestos diferentes. Las diferencias también provienen de lo que se trata como producción de grado de ingeniería frente a plásticos reciclados más amplios, junto con el momento de los insumos de precios y la conversión de divisas.
Una brecha derivada de la actualización es común en este caso, ya que los precios de las resinas recicladas pueden moverse rápidamente con los diferenciales de polímeros vírgenes y la disponibilidad de chatarra. Cuando la serie de precios y el momento de la conversión de divisas se actualizan cerca de la publicación y luego se verifican nuevamente con el rendimiento de los recicladores y la retroalimentación de calificación de los usuarios finales, el mercado permanece vinculado a grados negociables y rendimientos realistas, que es la verificación aplicada en Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 16,11 M toneladas (2026) | |
| Consultora Global A | 4,95 mil millones de USD (2025) | Dimensiona los plásticos de ingeniería reciclados en términos de ingresos, lo que depende en gran medida de los supuestos del precio de venta promedio y puede mezclar compuestos reciclados de grado de ingeniería con categorías adyacentes de resinas recicladas, lo que dificulta la conciliación con la producción definida en tonelaje. |
| Editorial del Sector B | 6,80 mil millones de USD (2025) | Utiliza una línea de base de ingresos y una ventana de pronóstico larga, y parece incluir métodos de reciclaje y grupos de polímeros amplios sin separar de manera consistente la producción reciclada de grado de ingeniería de los plásticos reciclados de especificaciones inferiores, lo que amplía el conjunto direccionable. |
La diferencia se explica principalmente por la elección de unidades, los límites del alcance en torno a la producción de grado de ingeniería y la rapidez con que se actualizan los insumos de precios y divisas. El uso de impulsores de rendimiento repetibles y la posterior prueba de estrés de las trayectorias de precios implícitas frente a la validación de entrevistas mantiene el total más fácil de conciliar con las condiciones operativas reales.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de reciclaje de plásticos de ingeniería en 2026 y qué crecimiento se espera?
El tamaño del mercado de reciclaje de plásticos de ingeniería es de 16,11 millones de toneladas en 2026 y se prevé que alcance 22,06 millones de toneladas en 2031 a una CAGR del 6,49%.
¿Qué polímero domina los plásticos de ingeniería reciclados?
El PET controla el 97,47% del volumen en 2025 gracias a sus consolidadas redes de recolección y su alta reciclabilidad mecánica.
¿Qué industria de usuario final crece más rápido para los plásticos de ingeniería reciclados?
Los envases avanzan a una CAGR del 8,12% hasta 2031 a medida que los mandatos de los propietarios de marcas y los regulatorios escalan los requisitos de contenido reciclado.
¿Por qué Europa crece más rápido que Asia-Pacífico a pesar de tener menor volumen?
El impuesto al plástico y los sistemas de depósito-retorno de Europa crean fuertes incentivos económicos, mientras que el escalamiento de las cuotas en el Reglamento de Envases y Residuos de Envases de la UE incrementa aún más la demanda de resina reciclada.