
Tamaño y Participación del Mercado de Ascensores y Escaleras Mecánicas
Análisis del Mercado de Ascensores y Escaleras Mecánicas por Mordor Intelligence
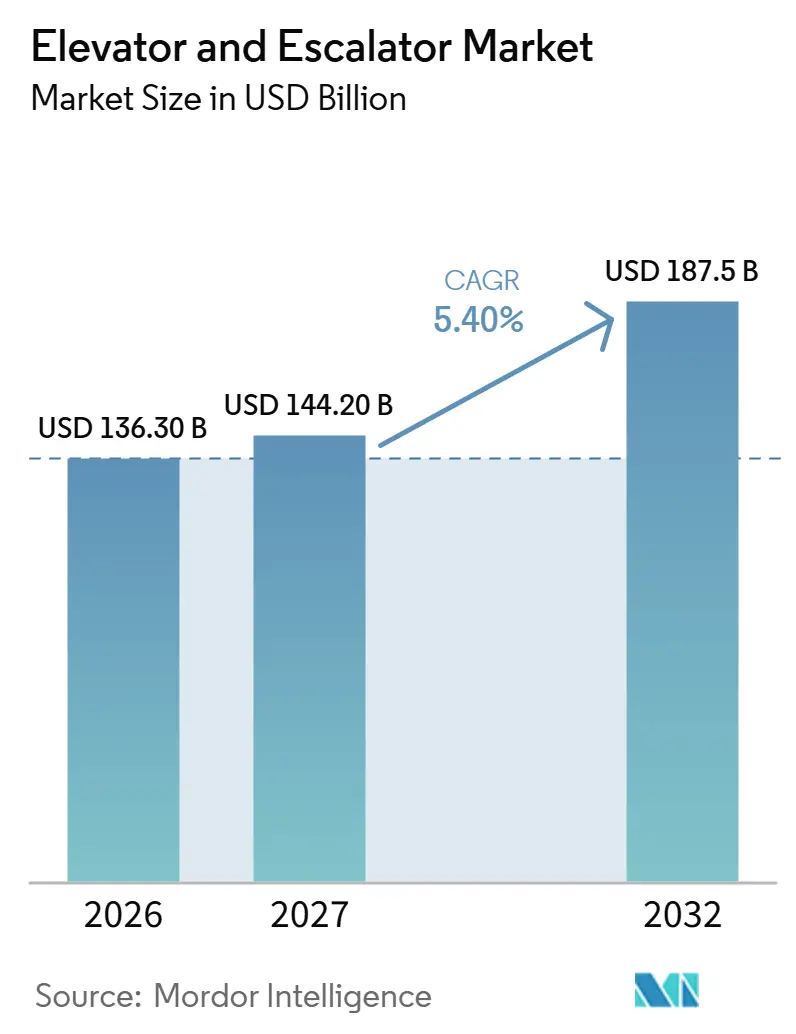
El tamaño del mercado de ascensores y escaleras mecánicas se estima en 136,3 mil millones de USD en 2026 y se proyecta en 144,2 mil millones de USD en 2027, alcanzando los 187,5 mil millones de USD en 2032, con un crecimiento a una CAGR del 5,4% de 2027 a 2032.
La reurbanización en India y las actualizaciones de los sistemas de ascensores envejecidos crean fuentes paralelas de demanda de equipos. Las obligaciones de seguridad pueden convertir las deficiencias identificadas en trabajos programados, mientras que los compromisos de capital sustanciales limitan la conversión de la necesidad en pedidos. Los proveedores que combinan entrega de equipos, mantenimiento y modernización pueden atender tanto proyectos de construcción como edificios existentes. Un proveedor limitado a equipos nuevos depende de los inicios de construcción en mercados como India, mientras que uno que mantiene contratos de servicio y modernización también se beneficia del parque envejecido en edificios de gran altura y transporte público.
Conclusiones Clave del Informe
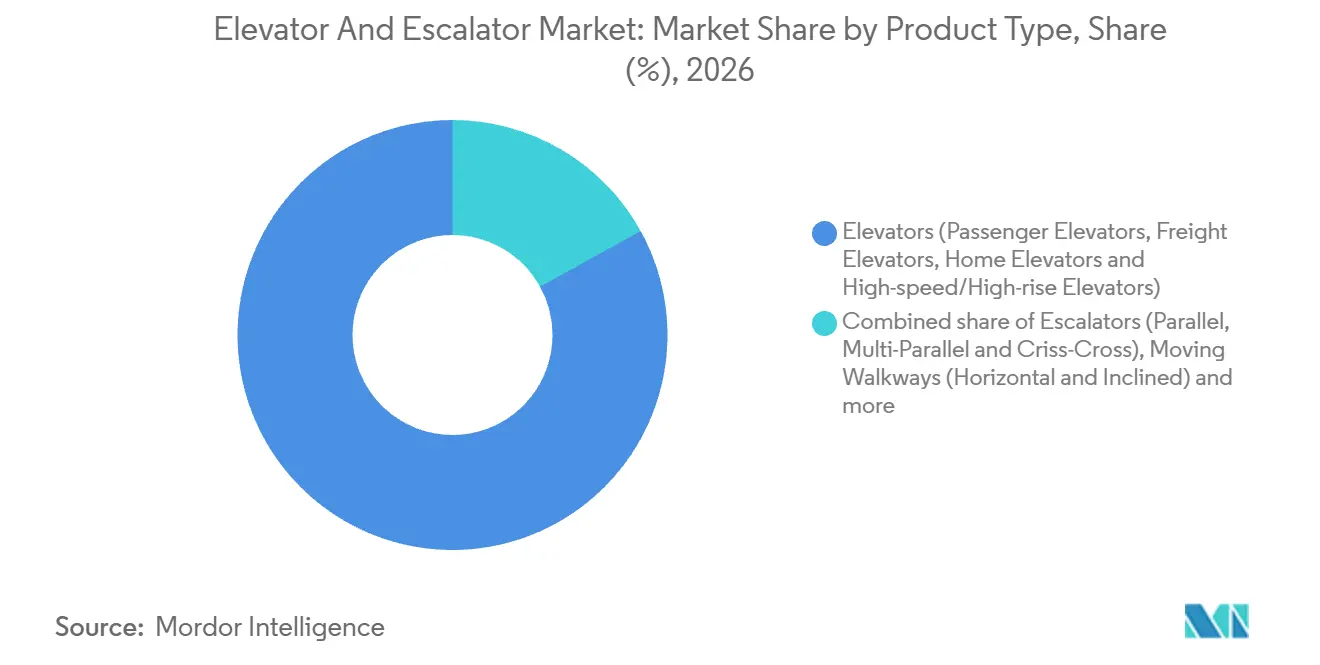
- Por tipo de producto, los ascensores representaron el 83,03% de la participación del mercado de ascensores y escaleras mecánicas en 2026, mientras que las aceras mecánicas tienen previsto crecer más rápido con una CAGR del 7,05% de 2027 a 2032.
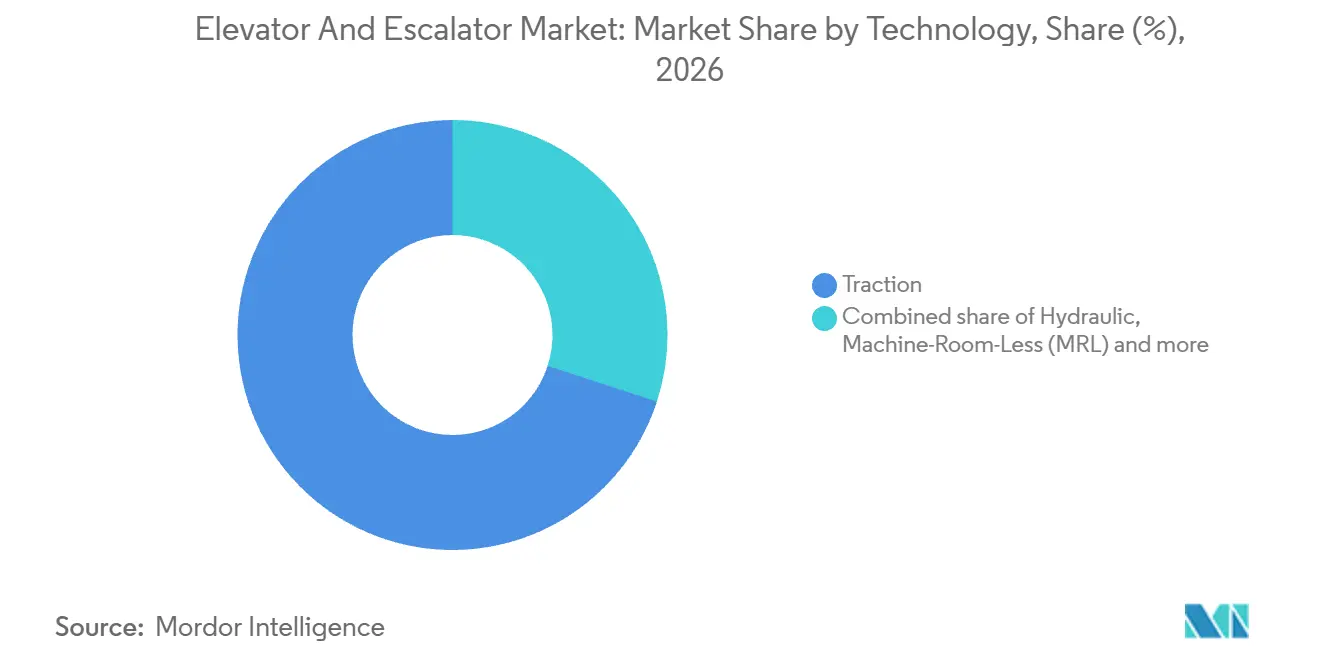
- En cuanto a tecnología, la tracción lideró con el 70% de los ingresos en 2026, y se prevé que los ascensores sin cuarto de máquinas crezcan más rápido con una CAGR del 7,4% de 2027 a 2032.
- Entre los servicios, la nueva instalación representó el 47,65% de la participación del tamaño del mercado de ascensores y escaleras mecánicas en 2026, mientras que se proyecta que la modernización crezca más rápido con una CAGR del 7,6% de 2027 a 2032.
- Por usuario final, el sector residencial tuvo la mayor participación de ingresos con el 43,24% en 2026, con la infraestructura prevista para crecer más rápido con una CAGR del 6,6% de 2027 a 2032.
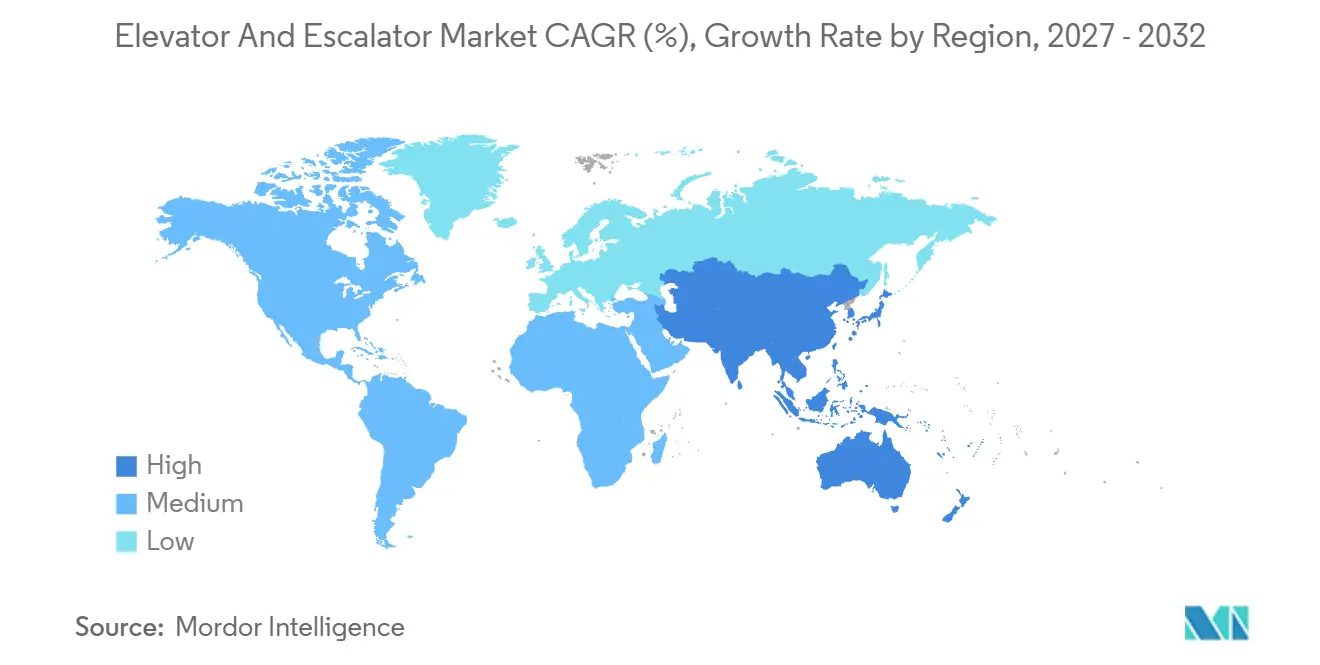
- Geográficamente, Asia-Pacífico lideró con el 63,14% de los ingresos en 2026 y también se prevé que sea la región de más rápido crecimiento con una CAGR del 6% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida urbanización y auge de la construcción en altura | +2.1% | India, Nigeria, Pakistán, Egipto y Bangladés | Largo plazo (≥ 4 años) |
| Base instalada envejecida que requiere modernización | +2.5% | Europa, Oriente Medio y África | Mediano plazo (2-4 años) |
| Códigos de seguridad más estrictos que aceleran las sustituciones | +1% | Las comunidades autónomas de España | Mediano plazo (2-4 años) |
| Demanda creciente de productos con certificación ecológica | +0.8% | Desarrollos residenciales en Singapur | Mediano plazo (2-4 años) |
| Adopción de mantenimiento predictivo basado en inteligencia artificial | +0.5% | Hospitales en el sur de Finlandia | Corto plazo ( 2 años) |
| Demanda de interfaces sin contacto y antimicrobianas | +0.2% | Instalaciones sanitarias en Grecia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Rápida urbanización y auge de la construcción en altura
La escasez de suelo urbano puede concentrar la demanda de construcción en altura, creando oportunidades de equipos dentro de los proyectos de desarrollo de rascacielos. Turner & Townsend informó que el parque de edificios de más de 200 metros de altura en Bombay se triplicó desde 2020 en su guía de construcción de 2026. La consultora vinculó la expansión vertical de la ciudad a la escasez de suelo, los costes elevados y la creciente densificación urbana. El Consejo sobre Urbanismo Vertical registró 141 edificios de más de 200 metros de altura completados en todo el mundo en 2025. Estas incorporaciones amplían la base de edificios altos en torno a los cuales los proveedores pueden desarrollar instalación de ascensores, servicio continuo y eventual trabajo de modernización.
Base instalada envejecida que requiere modernización
Los propietarios de edificios generan demanda de modernización independientemente de la nueva construcción cuando actualizan una instalación existente. En la región de Europa, Oriente Medio y África de Otis, más de la mitad de los ascensores en muchos países tenían al menos 25 años en 2025. Otis también informó que sus pedidos de modernización y renovación aumentaron un 26% en 2025 a medida que los propietarios de edificios invirtieron en la actualización de sistemas de ascensores envejecidos.[1] El perfil de antigüedad regional identifica una amplia base de clientes potenciales, mientras que los pedidos de la empresa demuestran que los propietarios están encargando trabajos. Los proveedores de modernización pueden construir un negocio en torno a la conversión de las necesidades de los edificios existentes en proyectos, con menor dependencia de la apertura de nuevos edificios.
Códigos de seguridad más estrictos que aceleran las sustituciones
Los requisitos de seguridad vinculados a las inspecciones convierten las deficiencias de equipos especificadas en trabajos de actualización programados para los propietarios de edificios. El Real Decreto 355/2024 de España, en vigor desde julio de 2024, exige la sustitución de guías heredadas especificadas en los ascensores existentes cubiertos. Las exclusiones abarcan los ascensores con declaraciones de conformidad CE/UE especificadas y los designados como patrimonio histórico-artístico. Los plazos oscilan entre 3 y 10 años tras la detección en la primera inspección periódica, según la cohorte de instalación y el material de las guías. Cuando las condiciones técnicas objetivas impidan el cumplimiento, los propietarios deben solicitar la aprobación de la autoridad regional para la exención y proponer medidas de seguridad equivalentes. Para los contratistas de modernización, la oportunidad resultante se centra en corregir una deficiencia identificada dentro de su plazo aplicable, convirtiendo los hallazgos de inspección en un desencadenante comercial más preciso que la antigüedad del equipo por sí sola.
Demanda creciente de productos con certificación ecológica
Los promotores residenciales que persiguen la certificación medioambiental de edificios tienen razones para incluir la eficiencia energética de los ascensores en la selección de equipos. El cuadro de puntuación residencial Green Mark de Singapur otorga un punto por ascensores con accionamiento de motor de corriente alterna de voltaje variable y frecuencia variable (VVVF) o equivalente y características de eficiencia energética como el modo de reposo. Se trata de un incentivo de certificación opcional y no de una condición de compra obligatoria. Un promotor que persiga el punto debe especificar características habilitantes en cada ascensor del desarrollo. Para una oferta residencial con múltiples ascensores, esto da al proveedor una razón para cotizar accionamientos VVVF y características de modo de reposo en cada ascensor del paquete.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Elevado gasto de capital inicial | -0.7% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Precios volátiles de materias primas (acero, semiconductores) | -0.5% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Escasez de componentes de grado semiconductor | -0.3% | Asia-Pacífico, Europa y América del Norte | Corto plazo (≤ 2 años) |
| Escasez de técnicos certificados en ciudades de nivel 2 y 3 | -0.2% | Asia-Pacífico, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevado gasto de capital inicial
La carga de capital de la modernización puede limitar las actualizaciones incluso cuando un ascensor existente necesita inversión. TK Elevator señala que la modernización de ascensores a menudo requiere una inversión financiera significativa. Una revisión presupuestaria de mayo de 2025 informó que el plan propuesto para el ejercicio fiscal 2026 de la Corporación del Centro de Convenciones de San Diego aplazó 18,2 millones de USD en modernización combinada de escaleras mecánicas y ascensores. El trabajo fue aplazado a los ejercicios fiscales 2029, 2030 y posteriores a la espera de mayor certeza de financiación. En octubre de 2026, Schindler reforzó un programa español que permite a las comunidades de propietarios distribuir la inversión en modernización en hasta 120 meses, sujeto a una evaluación de solvencia y aprobación del prestamista. La opción de financiación cambia el calendario de pago, dejando el compromiso de capital del proyecto en manos del propietario.
Volatilidad en los precios de materias primas (acero, semiconductores)
Las fluctuaciones en los precios de las materias primas presionan los márgenes de los proveedores, como muestran las propias divulgaciones de Otis. En su informe de 2025, Otis señaló que los altos precios de las materias primas habían presionado en ocasiones sus costes y márgenes, identificando el acero entre sus insumos, sin esperar efectos adversos materiales a corto plazo derivados de los precios o la disponibilidad de materiales. Trasladar los costes puede debilitar la asequibilidad de una oferta, mientras que absorberlos recae sobre el margen del fabricante. En su Formulario 10-Q para el trimestre finalizado el 30 de junio de 2026, Otis esperaba que 5 millones de USD en ganancias antes de impuestos procedentes de coberturas de materias primas y divisas se incorporaran a los costes de productos en los próximos 12 meses, asumiendo que las condiciones del mercado continuaran. Dicha protección condicional fija parte de los costes de insumos de Otis solo por un período limitado, dejando los aumentos posteriores para ser recuperados a través de los precios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Renovación de Ascensores Amplía la Demanda de EquiposLos ascensores representaron el 83,03% de la participación del tamaño del mercado de ascensores y escaleras mecánicas en 2026. El segmento abarca ascensores de pasajeros, de carga, domésticos y de alta velocidad o gran altura. Otis estimó que 9 millones de ascensores envejecidos estaban listos para su modernización a nivel mundial a finales de 2025. Esa población crea una oportunidad de renovación de equipos en torno a sistemas que ya sirven a edificios, junto con la demanda de ascensores en nuevos desarrollos.
Se prevé que las aceras mecánicas (horizontales e inclinadas) sean el segmento de productos de más rápido crecimiento, con una CAGR del 7,05% de 2027 a 2032. En 2025, Schindler completó una modernización en el Aeropuerto Internacional de Miami que reemplazó las aceras mecánicas existentes por unidades sin foso Schindler 9500-20, junto con trabajos en ascensores y escaleras mecánicas. El proyecto de 22 unidades combinó modernización, sustitución y reparaciones mayores en los ascensores, escaleras mecánicas y aceras mecánicas del aeropuerto. Para los aeropuertos existentes, esto crea una vía de compra impulsada por la sustitución de aceras mecánicas, ofreciendo a los proveedores una apertura comercial vinculada a la renovación de terminales en lugar de la construcción de un aeropuerto completamente nuevo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
Los Requisitos del Proyecto Determinan las Opciones de ConfiguraciónLa tracción representó el 70% de la participación del mercado de ascensores y escaleras mecánicas en 2026. En noviembre de 2025, TK Elevator Canadá se asoció con PCL Construction en una ampliación de un hospital en Halifax planificada para incluir 19 ascensores de tracción.[2] El equipo fue especificado para la nueva Torre de Cuidados Agudos de la ampliación del QEII Halifax Infirmary. Se espera que la instalación comience en 2027. El intervalo entre la selección del proveedor y la instalación convierte el paquete de tracción en un compromiso de carga de trabajo a futuro, vinculando la oportunidad de equipos a la secuencia de un importante programa de construcción institucional.
Se prevé que los ascensores sin cuarto de máquinas sean el segmento tecnológico de más rápido crecimiento, con una CAGR del 7,4% de 2027 a 2032. En agosto de 2025, Otis se comprometió a suministrar e instalar 14 ascensores Gen2 sin cuarto de máquinas junto con 50 unidades Skyrise y 12 unidades Arise en un proyecto de 76 ascensores para el desarrollo Riverside Crescent del promotor Sobha Realty en Dubái. Los ascensores hidráulicos se utilizan habitualmente en edificios de baja altura y bajo uso de 2 a 5 plantas, típicamente a velocidades de hasta 150 pies por minuto. El compromiso en Dubái da a los equipos sin cuarto de máquinas una apertura dentro de un paquete residencial de sistemas mixtos, separado de la aplicación típica de baja altura de los equipos hidráulicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Servicio:
La Escala de Instalación se Encuentra con el Crecimiento de la ModernizaciónLa nueva instalación fue el segmento de servicios más grande, representando el 47,65% de los ingresos totales en 2026. Otis informó que las unidades de nuevos equipos de la industria global disminuyeron un 6% hasta 735.000 en 2025, impulsadas por una caída del 13% en China. La caída fue impulsada por China, por lo que la presión sobre los volúmenes de instalación se concentra en un mercado en lugar de distribuirse uniformemente entre las regiones. El volumen a corto plazo de un proveedor centrado en la instalación depende, por tanto, más de su ponderación en China que del promedio global.
Se prevé que la modernización sea el segmento de servicios de más rápido crecimiento, con una CAGR del 7,6% de 2027 a 2032. Las ventas de modernización de Kone Oyj crecieron un 8,8% a tipos de cambio comparables en enero-junio de 2026 frente a enero-junio de 2025. Kone informó de un crecimiento significativo en los pedidos de modernización en abril-junio de 2026 frente a abril-junio de 2025, con un crecimiento significativo en los pedidos de volumen y un crecimiento claro en los grandes proyectos. En cuanto al mantenimiento y la reparación, el Ayuntamiento de Berkeley, California, aprobó una enmienda de 300.000 USD el 14 de julio de 2026, elevando el techo del contrato de mantenimiento, reparación y respuesta de emergencia en toda la ciudad de Metro Elevator a 650.000 USD. La combinación de pedidos de Kone apunta a dos escalas de demanda de actualización para los proveedores de modernización, con trabajo de volumen y grandes proyectos contribuyendo ambos al crecimiento.
Por Usuario Final:
La Renovación de Viviendas y las Actualizaciones de Transporte Crean Compradores DistintosEl sector residencial fue el segmento de usuario final más grande, con el 43,24% de los ingresos totales en 2026. China instaló 14.000 ascensores en edificios residenciales antiguos como parte de su trabajo de renovación urbana en 2025, según datos del Ministerio de Vivienda y Desarrollo Urbano-Rural. Las instalaciones mejoraron la movilidad de más de 4,7 millones de residentes, conectando las incorporaciones de ascensores con un mejor acceso en una población residencial consolidada. Atender esta demanda conecta los pedidos de equipos con la utilidad de la vivienda existente, por lo que un proveedor residencial puede capturar pedidos una vez finalizada la fase de construcción original de un edificio.
Se prevé que la infraestructura (aeropuertos, metro y ferrocarril) sea el segmento de usuario final de más rápido crecimiento, con una CAGR del 6,6% de 2027 a 2032. La Autoridad Aeroportuaria de Hong Kong adjudicó a TK Elevator Hong Kong Limited un contrato el 22 de junio de 2026 para modernizar las escaleras mecánicas del Aeropuerto Internacional de Hong Kong. La adjudicación ilustra la demanda de renovación de equipos dentro de una instalación de transporte existente, creando una oportunidad de proyecto en torno a sus sistemas instalados. La demanda de oficinas comerciales incluyó la adjudicación en julio de 2025 a Fujitec Co. Ltd. a través de su filial Fujitec UK Ltd. de 26 ascensores y escaleras mecánicas para la reurbanización de 60 Gracechurch Street en Londres. Los licitadores de infraestructura necesitan una oferta de renovación de escaleras mecánicas para la adjudicación del aeropuerto, mientras que la reurbanización de Londres requiere un paquete combinado de ascensores y escaleras mecánicas.
Análisis Geográfico
Mercado de Ascensores y Escaleras Mecánicas en Asia-Pacífico
Asia-Pacífico tuvo una participación del 63,14% del tamaño del mercado de ascensores y escaleras mecánicas en 2026 y se prevé que crezca a una CAGR del 6% de 2027 a 2032. Schindler informó que China representaba aproximadamente la mitad de la base instalada global de ascensores y escaleras mecánicas y que su mercado de servicios se expandió en 2025. Las nuevas instalaciones crecieron de forma robusta en India y el Sudeste Asiático en 2025, junto con una pronunciada caída en China.[3] Los mercados de servicios y modernización fueron sólidos en toda Asia-Pacífico en 2025, respaldados por los requisitos de mantenimiento y actualización. Esta división ofrece a los proveedores regionales vías de ventas separadas, con demanda de equipos vinculada a la construcción en los países en crecimiento y trabajo de ciclo de vida en torno al gran parque de equipos de China.
América del Norte y Europa presentan diferentes combinaciones de pedidos de equipos a escala de proyecto y actividad de instalación más amplia para los proveedores. El contrato canadiense de Schindler de abril de 2025, con South Fraser Station Partners como contratista de estaciones, cubrió 20 ascensores y 40 escaleras mecánicas en 8 estaciones del SkyTrain de Surrey Langley en Columbia Británica. La Asociación Europea del Ascensor informó de 151.400 nuevas instalaciones de ascensores en 2025 en su sector europeo de 32 países. El paquete canadiense concentra la entrega en estaciones de tránsito, mientras que el recuento de la asociación europea apunta a un canal de instalación anual más amplio.
En América del Sur, Schindler ganó en agosto de 2025 un contrato como proveedor exclusivo de ascensores y escaleras mecánicas para la Línea 1 del Metro de Bogotá en Colombia. Esa adjudicación concentra la oportunidad de equipos de movilidad vertical del proyecto en un solo proveedor, haciendo que el contrato sea comercialmente significativo más allá de una estación individual. Oriente Medio y África incluyen una vía diferente a través del desarrollo residencial, ilustrada por los proyectos de complejos residenciales egipcios de Mountain View. En septiembre de 2025, el promotor seleccionó a Otis para suministrar e instalar 265 sistemas de ascensores Gen2 Prime para esos proyectos. Una adjudicación de una línea de metro y un pedido distribuido entre los complejos de un promotor requieren estructuras de oferta diferentes en las dos regiones.
Marco Regulatorio y Perspectivas
Las jurisdicciones seleccionadas comparan las vías de cumplimiento para los instaladores de ascensores y los contratistas de modernización, utilizando California dentro de los Estados Unidos y São Paulo dentro de Brasil. Los requisitos de inspección, conformidad y cualificación de contratistas determinan el trabajo necesario para poner en uso una nueva instalación o una actualización cubierta. La distinción comercial se da entre las vías definidas hacia el trabajo conforme y la coordinación necesaria con los inspectores, operadores o proveedores de servicio existentes.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | División de Seguridad y Salud Ocupacional de California (Cal/OSHA), Unidad de Ascensores | Autoridades federales-estatales de vigilancia de productos | Administración Estatal para la Regulación del Mercado (SAMR) y autoridades locales de regulación del mercado | Departamento de Control del Uso de la Propiedad (CONTRU), São Paulo | Organización Saudita de Normas, Metrología y Calidad (SASO) para la regulación técnica; autoridades competentes para la concesión de licencias de mantenimiento |
| Instrumentos clave o dirección | Órdenes de Seguridad de Ascensores de California; actualización propuesta del Grupo V | 12. ProdSV; TRBS 3121; transición de seguridad de productos de la UE el 20 de enero de 2027 | Aviso de SAMR sobre aceras mecánicas heredadas; GB/T 18775-2025 recomendado; revisión de la norma de construcción en curso | Portaria 03/11-CONTRU/SEHAB; proyecto de ley nacional propuesto sobre cualificación de mantenimiento PL 6.125/2013 | Reglamento técnico modificado para ascensores eléctricos cubiertos |
| Efecto comercial | Los instaladores certificados solicitan inspecciones para ascensores nuevos y alterados cubiertos antes de su puesta en servicio público | Conformidad CE para nuevos ascensores; inspección organizada por el operador con organismo aprobado tras cambios sujetos a inspección obligatoria | Actualizaciones de protección y verificación anual para aceras mecánicas construidas según GB 16899-1997 o anteriores que carezcan de protección contra escalones faltantes | Notificación escrita de modernización; otras empresas necesitan el consentimiento y la supervisión del conservador responsable; los fabricantes e instaladores no necesitan registro en CONTRU | Obligaciones de conformidad, instalación e inspección para ascensores eléctricos cubiertos; empresas de mantenimiento con licencia |
| Atractivo actual de la política | Medio | Alto | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Las revisiones propuestas del Grupo V de California cambiarían los avisos, las inspecciones y la certificación, pero las inspecciones solicitadas por los instaladores siguen siendo la vía operativa, lo que respalda un atractivo Medio y Sin cambios. La calificación Alta de Alemania y su perspectiva Sin cambios se basan en la conformidad CE retenida para nuevos ascensores y las inspecciones condicionales organizadas por el operador, aunque el Reglamento de Maquinaria de la UE (UE) 2023/1230 sustituye a la Directiva de Maquinaria el 20 de enero de 2027, requiriendo una evaluación adicional de los nuevos requisitos de ascensores y componentes de seguridad o los modificados. Los deberes vinculantes de protección de aceras mecánicas de China coexisten con normas recomendadas y una revisión en curso, mientras que el procedimiento de notificación y supervisión de São Paulo continúa junto con el proyecto de ley nacional de mantenimiento propuesto de Brasil, lo que respalda calificaciones Medias y la continuidad de sus vías operativas. La calificación Media de Arabia Saudita y su perspectiva de continuidad reflejan un marco de conformidad establecido para ascensores eléctricos y la concesión de licencias de proveedores de mantenimiento por parte de las autoridades competentes.
Etapas de la Cadena de Valor
La captura de valor se desplaza desde las ventas de componentes especializados hacia la entrega de sistemas completos y los servicios de ciclo de vida a medida que el equipo avanza por la cadena. Otis generalmente combina el equipo y la instalación en un único contrato para una unidad de ascensor o escalera mecánica completamente instalada. Schindler también mantiene, repara y moderniza los equipos tras la instalación. La oferta combinada vincula una venta de proyecto al rendimiento de la instalación y ofrece a un proveedor integrado una relación potencial con el cliente que puede continuar a través del trabajo de servicio posterior.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de componentes | Proveedores de puertas como Wittur Group, fabricantes de máquinas de tracción como Montanari Group y fabricantes de cables como BRUGG Liny Stalowe | Ventas de componentes | Riesgo de componentes requeridos no disponibles | Calificar fuentes alternativas para componentes críticos |
| Producción y ensamblaje de sistemas | Productores de sistemas como Schindler Group y Kone Oyj | Ventas de equipos | La disponibilidad de componentes puede interrumpir la secuencia de producción | Asegurar acuerdos de suministro a largo plazo antes del ensamblaje |
| Instalación | Instaladores de equipos como Otis Worldwide Corporation y Kone Oyj | Porción de instalación de los ingresos del contrato de proyecto | Coordinación de la entrega de equipos con la instalación | Secuenciar las entregas según los hitos de instalación |
| Mantenimiento, reparación y modernización | Proveedores de servicios de ciclo de vida como Schindler Group y Kone Oyj | Contratos de mantenimiento, tarifas de reparación e ingresos por modernización | Equilibrar el servicio rutinario con los trabajos de actualización importantes | Separar los calendarios de servicio rutinario de los proyectos de modernización planificados |
| Fuente: Mordor Intelligence | ||||
Kone Oyj advirtió en su informe semestral de 2026 que el incumplimiento en la obtención de materiales o componentes requeridos podría interrumpir el negocio, reprogramar pedidos y aumentar los costes. Sus procesos de compras de 2025 tenían como objetivo proteger la disponibilidad de suministro a través de fuentes alternativas, acuerdos a largo plazo y opciones de última compra. Dichas opciones pueden conectar el aprovisionamiento ascendente con la capacidad de servicio descendente, haciendo que la planificación de componentes sea relevante para los ingresos del soporte de equipos mucho después de la instalación original.
Panorama Competitivo
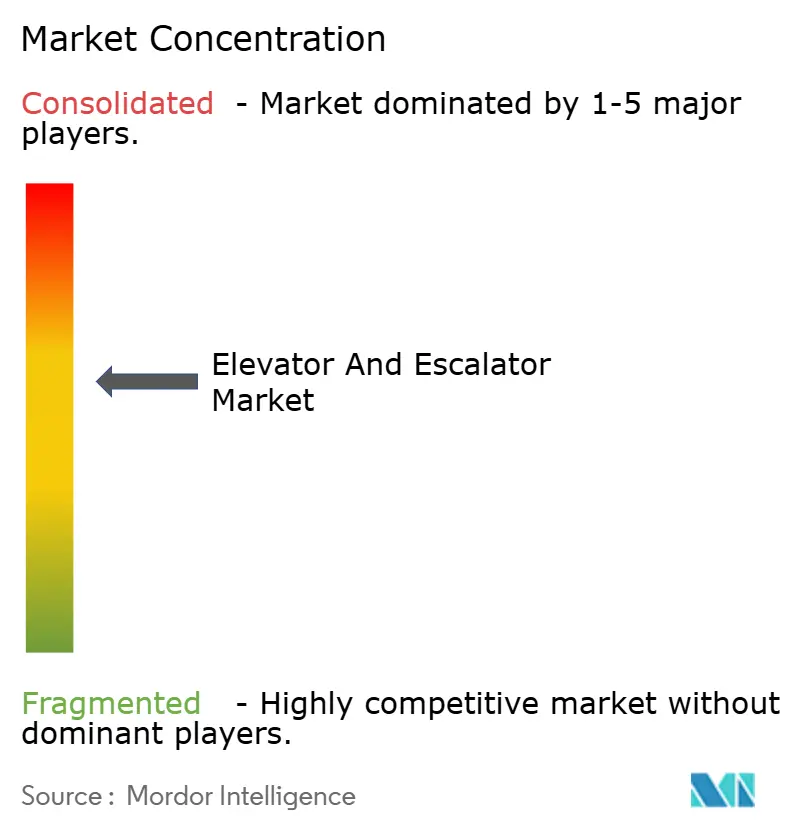
La competencia tiene un nivel de proveedores internacionales concentrado, con Schindler Group, Otis Worldwide Corporation, Kone Oyj, Mitsubishi Electric Corp. y TK Elevator entre sus principales participantes. Otis cerró 2025 con aproximadamente 2,5 millones de unidades bajo contratos de mantenimiento a nivel mundial tras un crecimiento de cartera del 4%, su cuarto año consecutivo de crecimiento. La cartera incluye equipos Otis y unidades fabricadas por otros fabricantes. Ese alcance multimarca convierte el acceso a los equipos instalados en un activo competitivo importante, manteniendo al mismo tiempo las oportunidades de servicio más allá de la marca del equipo original. Los competidores pueden, en consecuencia, perseguir una flota instalada a través de la capacidad de servicio sin necesidad de ganar primero el pedido del equipo original del cliente.
En mayo de 2026, Mitsubishi Electric Corp. y su filial Mitsubishi Electric Building Solutions acordaron con Shanghai Electric Group extender la empresa conjunta Shanghai Mitsubishi Elevator 20 años a partir de diciembre de 2026. La empresa fabrica, vende, instala y mantiene ascensores en China. Junto a tales acuerdos operativos locales, los ascensores conectados representaban el 44% de la base de servicios de Kone Oyj a finales de junio de 2026. Estos enfoques abordan diferentes partes del acceso al cliente, con la empresa conjunta preservando una presencia operativa local a largo plazo y la conectividad respaldando una oferta de servicio habilitada digitalmente dentro de una flota de equipos mantenida.
La consolidación propuesta añade una dimensión regulatoria a la amplitud de la competencia en el ciclo de vida. La Comisión de Competencia y Consumidores de Singapur aceptó una solicitud el 29 de septiembre de 2026 para la propuesta de adquisición por parte de Kone Oyj de Vertical Topco II, la sociedad holding propietaria de TK Elevator. En octubre de 2026, las partes informaron de solapamientos en la nueva instalación, modernización, mantenimiento y reparación de ascensores y escaleras mecánicas. La adquisición seguía siendo una propuesta en revisión a fecha de 20 de octubre de 2026. Una combinación podría cambiar el conjunto de empresas que ofrecen un paquete integrado de instalación y servicio, convirtiendo el acceso a proveedores alternativos de ciclo de vida en un asunto comercial central para los propietarios de equipos.
Líderes de la Industria de Ascensores y Escaleras Mecánicas
-
Schindler Group
-
Otis Worldwide Corporation
-
Kone Oyj
-
Mitsubishi Electric Corp.
-
TK Elevator
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ascensores y Escaleras Mecánicas Empresas cubiertas en este informe
- Otis Worldwide Corporation
- Kone Oyj
- Schindler Group
- TK Elevator
- Mitsubishi Electric Corp.
- Hitachi Ltd.
- Fujitec Co. Ltd.
- Toshiba Elevator & Building Systems
- Hyundai Elevator Co. Ltd.
- Sigma Elevator (Otis Worldwide Corporation)
- Canny Elevator Co. Ltd.
- Johnson Lifts Pvt Ltd.
- Orona S. Coop.
- Wittur Group
- Kleemann Hellas
- Stannah Lifts Holdings Ltd.
- Eita Elevator (M) Sdn Bhd
- Gulf Elevator & Escalator Co.
- Alpine Elevator Co.
- Savaria Corporation
- Hitachi Yungtay Elevator (Taiwan)
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el servicio continuo de equipos con los trabajos de modernización en instalaciones públicas existentes. Otis Worldwide Corporation proporciona mantenimiento, reparación y modernización para ascensores y escaleras mecánicas. Esa capacidad crea dos ofertas comerciales distintas, con el mantenimiento organizado en torno al cuidado continuo del equipo y la modernización en torno a un cambio definido en el sistema instalado.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Mantenimiento de equipos mixtos en aeropuertos | Oportunidad actual de mantenimiento aeroportuario | Autoridad Aeroportuaria de Raleigh-Durham / infraestructura | Ofrecer cobertura de mantenimiento para ascensores, escaleras mecánicas y aceras mecánicas | Cubrir el alcance de equipos mixtos | Schindler Group |
| Modernización de ascensores en estaciones | Licitación hasta el 10 de noviembre de 2026 | BART, Estación Coliseum, Oakland / infraestructura | Presentar una oferta de modernización dedicada | Capacidad de entrega de modernización en estaciones | Otis Worldwide Corporation; Schindler Group |
| Actualizaciones de ascensores de carga en centros de convenciones | Convocatoria de ofertas prevista para octubre de 2026 | Ciudad de Minneapolis, Centro de Convenciones de Minneapolis / instalaciones comerciales | Preparar una oferta de modernización de ascensores de carga para la convocatoria prevista | Experiencia en modernización de ascensores de carga | Otis Worldwide Corporation; Schindler Group |
| Fuente: Mordor Intelligence | |||||
Las convocatorias con fecha concreta centran la preparación de los proveedores en la modernización de estaciones y ascensores de carga. El calendario de contratación separa la ventana de licitación de BART del 10 de noviembre de 2026 de la convocatoria de ofertas prevista de Minneapolis para octubre de 2026. Los proveedores pueden preparar referencias de modernización de estaciones para BART y referencias de actualización de ascensores de carga para Minneapolis, alineando cada propuesta con los equipos de la instalación en lugar de una oferta de mantenimiento general.
Desarrollos recientes de la industria en Mercado de Ascensores y Escaleras Mecánicas
- Sep 2026: La Comisión de Competencia y Consumidores de Singapur aceptó una solicitud para la propuesta de adquisición por parte de Kone Oyj de Vertical Topco II, la empresa matriz de TK Elevator. La transacción estaba en revisión a fecha de 20 de octubre de 2026.
- Sep 2026: TK Elevator fue seleccionada para instalar alrededor de 60 unidades de transporte vertical, incluidos ascensores de pasajeros y de carga, plataformas elevadoras y escaleras mecánicas, para el nuevo Pabellón Cero de Fira Barcelona en España.
- May 2026: Mitsubishi Electric Corp. y su filial Mitsubishi Electric Building Solutions acordaron con Shanghai Electric Group extender la empresa conjunta Shanghai Mitsubishi Elevator durante 20 años a partir de su vencimiento en diciembre de 2026.
Mercado de Ascensores y Escaleras Mecánicas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de ascensores y escaleras mecánicas mide el gasto anual en equipos y servicios de ciclo de vida para sistemas que mueven personas o mercancías en edificios e infraestructuras públicas de todo el mundo. Incluye los ingresos procedentes del suministro e instalación de estos sistemas y de su mantenimiento, reparación y modernización.
Exclusiones del alcance: La construcción de edificios y las obras civiles no relacionadas con el suministro o la instalación de un sistema cubierto, el acero, los imanes de tierras raras, los semiconductores y otros materiales o componentes vendidos por separado, y las piezas de repuesto vendidas por separado de los trabajos de mantenimiento, reparación o modernización quedan excluidos.
Descripción General de la Segmentación
- Por Tipo de Producto
- Ascensores (Ascensores de Pasajeros, Ascensores de Carga, Ascensores Domésticos y Ascensores de Alta Velocidad/Gran Altura)
- Escaleras Mecánicas (Paralelas, Multiparalelas y en Cruz)
- Pasillos Rodantes (Horizontales e Inclinados)
- Por Tecnología
- Tracción
- Hidráulica
- Sin Cuarto de Máquinas
- Vacío/Neumático
- Por Servicio
- Nueva Instalación
- Mantenimiento y Reparación
- Modernización
- Por Usuario Final
- Residencial
- Comercial (Oficinas, Comercio Minorista y Centros Comerciales, y Hostelería)
- Infraestructura (Aeropuertos y Metro y Ferrocarril)
- Industrial
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Países Nórdicos
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
A medida que las ciudades se expanden y las poblaciones urbanizadas se desplazan hacia viviendas y transportes más densos, fuentes como el Banco Mundial y la División de Población de las Naciones Unidas proporcionan series de urbanización y población para evaluar la demanda regional de edificios. Cuando los requisitos de seguridad y la base instalada determinan las necesidades de sustitución, fuentes como el material de la Comisión Europea sobre ascensores y el informe anual 2025 de Otis Worldwide ayudan a evaluar los requisitos de conformidad, los equipos, la base instalada y la actividad de servicios de ciclo de vida.
Los informes de empresas, los materiales para inversores y la prensa especializada o empresarial de reputación pueden complementar esos indicadores con adjudicaciones de proyectos, combinación de productos, actividad de servicios y evolución de los costes de insumos, y luego verificar cómo esas señales se relacionan con el gasto en sistemas cubiertos. Estas fuentes no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas o encuestas estructuradas con fabricantes de ascensores y escaleras mecánicas, proveedores de instalación y servicio, distribuidores, propietarios de edificios e infraestructuras y especialistas relevantes del sector pueden contrastar la evidencia secundaria sobre la combinación de equipos, los ingresos por servicios y la demanda regional. Los analistas pueden utilizar estas conversaciones para aclarar los datos de precio, volumen y base instalada que faltan, conciliar definiciones divergentes y triangular las estimaciones del mercado y los segmentos con las divulgaciones públicas de las empresas y los indicadores de proyectos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos: 20% | APAC: 47% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 35% | EMEA: 28% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El modelo estima los ingresos anuales globales en USD, construyendo primero un total descendente a partir del gasto en equipos y servicios de ciclo de vida, y luego distribuyendo ese total entre las categorías de producto, tecnología, servicio, usuario final y geografía. Los indicadores útiles incluyen la población urbana y la actividad constructora para la demanda de nuevos sistemas, los envíos de instalaciones y las adjudicaciones de proyectos para los volúmenes de equipos, la antigüedad de la base instalada y los contratos de servicio para el mantenimiento y la modernización, las normas de seguridad y energía para el calendario de sustitución, y los ingresos de los proveedores y los precios de venta realizados para el valor y la combinación de productos. Las participaciones de los segmentos se derivan de la combinación de empresas y proyectos divulgada, los indicadores regionales de instalación y servicio, y comprobaciones selectivas de volúmenes de equipos muestreados multiplicados por los precios de venta, y estas comprobaciones ayudan a contrastar la asignación descendente en lugar de reemplazarla con un total completamente ascendente. Las observaciones históricas pueden respaldar la regresión multivariante de los ingresos frente a los indicadores de construcción, instalación y base instalada para la previsión 2027-2032, con análisis de escenarios para el calendario de proyectos, las normas de modernización y los cambios de precio o combinación cuando las relaciones son inestables. Los expertos pueden verificar si cada factor de previsión coincide con las decisiones de compra y sustitución en sus mercados, mientras que las lagunas en las cifras públicas se cubren con la evidencia regional, empresarial o de proyecto comparable más cercana y se mantienen separadas de las observaciones medidas.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan las divulgaciones de los proveedores, las señales de instalación y proyectos, los indicadores de servicio y los datos económicos publicados, y luego comparan los totales implícitos y las participaciones de los segmentos entre fuentes independientes. Investigan los movimientos inusuales interanuales, las unidades inconsistentes y las diferencias materiales entre las comprobaciones ascendentes y la estimación descendente, documentan el motivo de cada ajuste y vuelven a contactar con los encuestados relevantes cuando una definición, un dato de entrada o un factor de previsión permanece poco claro. El modelo se actualiza anualmente, se revisa entre ciclos cuando eventos materiales de seguridad, construcción o proveedores cambian la demanda, y se revisa nuevamente frente a la evidencia disponible más reciente antes de la entrega.
Estimación del Mercado de Ascensores y Escaleras Mecánicas de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los datos utilizados para modelar la demanda. El mercado de ascensores y escaleras mecánicas mide el gasto anual en equipos y servicios de ciclo de vida para sistemas que mueven personas o mercancías en edificios e infraestructuras públicas de todo el mundo.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores útiles incluyen la población urbana y la actividad constructora para la demanda de nuevos sistemas, los envíos de instalaciones y las adjudicaciones de proyectos para los volúmenes de equipos, la antigüedad de la base instalada y los contratos de servicio para el mantenimiento y la modernización, las normas de seguridad y energía para el calendario de sustitución, y los ingresos de los proveedores y los precios de venta realizados para el valor y la combinación de productos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 144,2 mil millones de USD (2027) | |
| Editorial de Investigación de Mercado A | 99,77 mil millones de USD (2026) | En su base de 2026, esta estimación está un 30,8% por debajo del valor de este informe para 2027 de 144,2 mil millones de USD, 1 año después. Su base publicada de 2026 es anterior al año de comparación, y su trayectoria de previsión declarada sube desde esa base. |
| Editorial de Investigación de Mercado B | 76,55 mil millones de USD (2025) | En su base de 2025, esta estimación está un 46,9% por debajo del valor de este informe para 2027 de 144,2 mil millones de USD, 2 años después. Su valor publicado de 2025 es anterior al año de comparación, y su previsión declarada proyecta un crecimiento continuo del mercado. |
Los analistas de Mordor Intelligence triangularon las divulgaciones de los proveedores, las señales de instalación y proyectos, los indicadores de servicio y los datos económicos publicados, y luego compararon los totales implícitos y las participaciones de los segmentos entre fuentes independientes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de ascensores y escaleras mecánicas?
El tamaño se proyecta en 144,2 mil millones de USD en 2027 y 187,5 mil millones de USD en 2032. La CAGR prevista es del 5,4% de 2027 a 2032.
¿Qué impulsa la demanda de ascensores y escaleras mecánicas?
Las instalaciones envejecidas y las actualizaciones de seguridad respaldan la demanda, con Otis reportando un crecimiento del 26% en pedidos de modernización y renovación en 2025 a medida que los propietarios actualizaron sistemas envejecidos.
¿Qué categoría de producto lidera la industria de ascensores y escaleras mecánicas?
Los ascensores representaron el 83,03% de los ingresos en 2026. Se proyecta que las aceras mecánicas crezcan más rápido con una CAGR del 7,05% de 2027 a 2032.
¿Qué empresas son los principales proveedores de ascensores y escaleras mecánicas?
Los principales proveedores incluyen Schindler Group, Otis Worldwide Corporation, Kone Oyj, Mitsubishi Electric Corp. y TK Elevator.
¿Cómo afectan los costes de capital a la modernización de ascensores?
Una inversión significativa puede limitar las actualizaciones. El programa español de Schindler permite pagos mensuales durante hasta 120 meses, sujeto a evaluación de solvencia y aprobación del prestamista.
¿Qué región lidera la demanda de ascensores y escaleras mecánicas?
Asia-Pacífico lideró con el 63,14% de los ingresos en 2026 y también se prevé que crezca más rápido con una CAGR del 6% de 2027 a 2032.