
Tamaño y cuota del mercado de administración de fármacos mediante liposomas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.39 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.48 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.19 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de administración de fármacos mediante liposomas por Mordor Intelligence
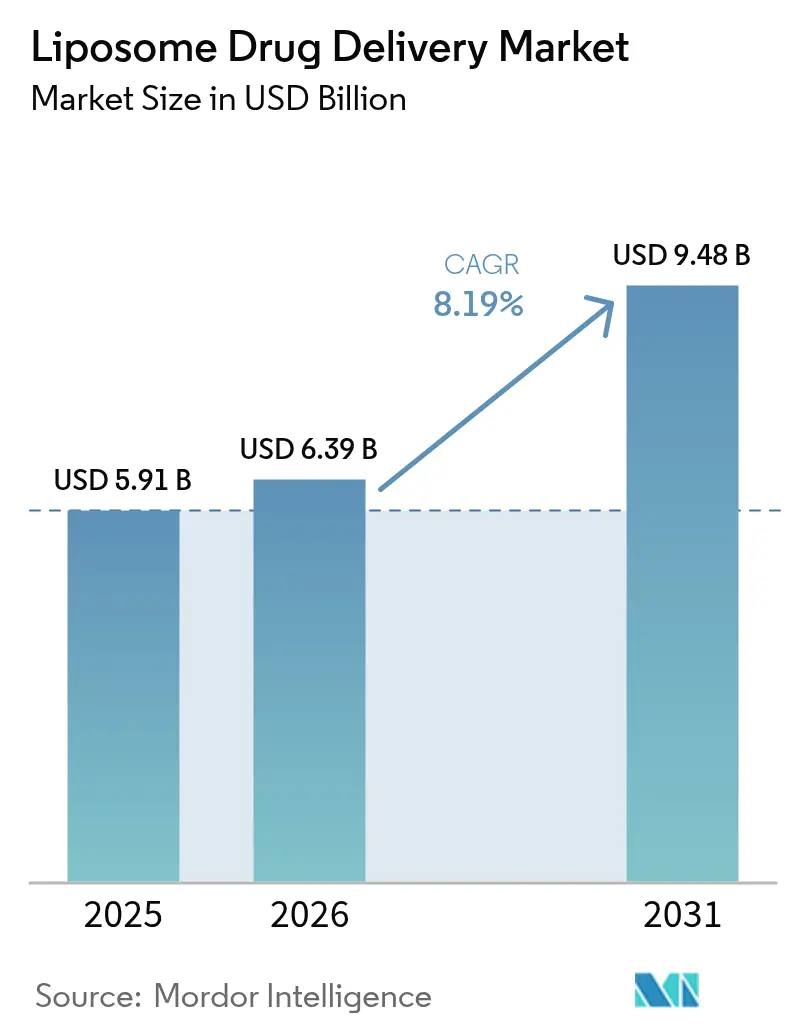
El tamaño del mercado de administración de fármacos mediante liposomas en 2026 se estima en 6.390 millones de USD, con un crecimiento desde el valor de 2025 de 5.910 millones de USD, con proyecciones para 2031 que muestran 9.480 millones de USD, creciendo a una CAGR del 8,19% entre 2026 y 2031. Esta trayectoria de crecimiento muestra cómo el mercado de administración de fármacos mediante liposomas ha evolucionado más allá del uso oncológico de nicho hacia aplicaciones más amplias, incluidas vacunas virales, control del dolor y terapia respiratoria. Los organismos reguladores muestran mayor disposición a autorizar nanomedicamentos complejos, lo que acorta los plazos de aprobación y reduce el riesgo percibido. La demanda también se beneficia del sesgo de seguridad demostrado de las formulaciones liposomales frente a las alternativas de fármaco libre, una ventaja promovida activamente por los médicos que buscan reducir la toxicidad orgánica. El escalado de la fabricación sigue siendo costoso, aunque los nuevos procesos continuos están reduciendo el tiempo de producción, lo que favorece la competitividad de precios y un acceso más amplio en regiones sensibles al costo.
Conclusiones clave del informe
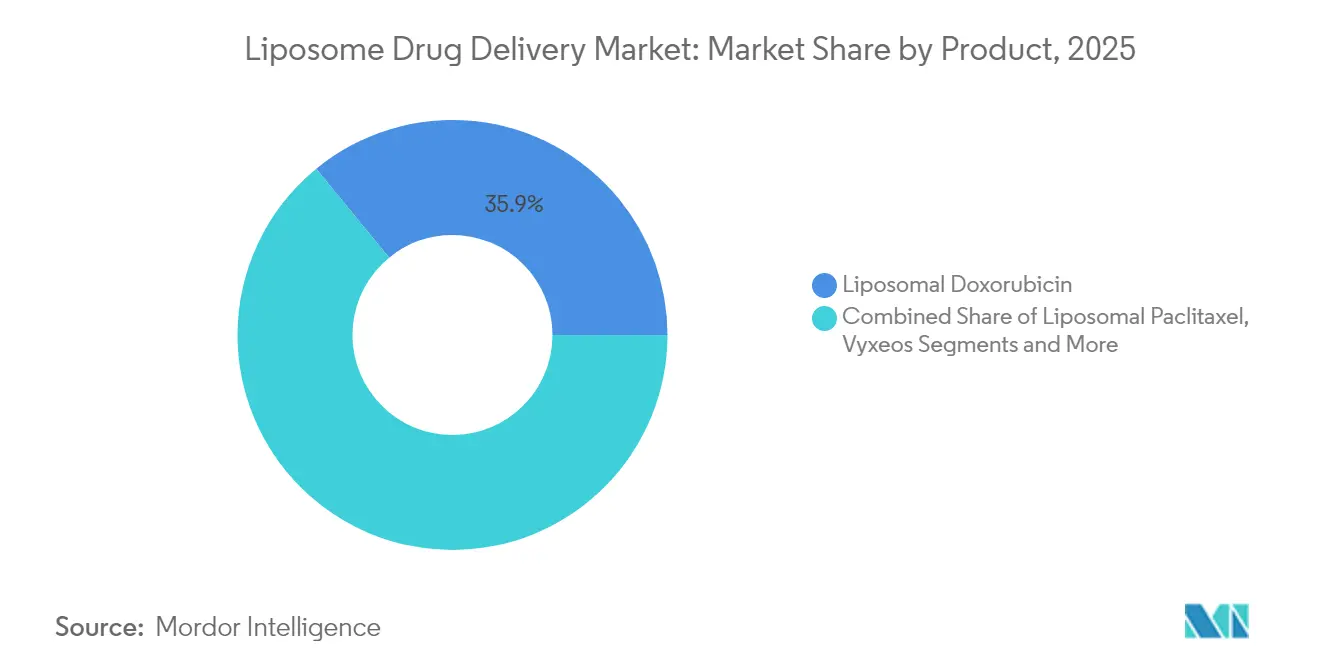
- Por tipo de producto, la doxorrubicina liposomal lideró con el 35,92% de la cuota del mercado de administración de fármacos mediante liposomas en 2025, mientras que el paclitaxel liposomal registró la CAGR más rápida del 11,09% hasta 2031.
- Por tecnología, los sistemas stealth PEGilados mantuvieron una cuota del 60,65% del mercado de administración de fármacos mediante liposomas en 2025; las nanopartículas lipídicas basadas en cubosomas avanzan a una CAGR del 10,42% hasta 2031.
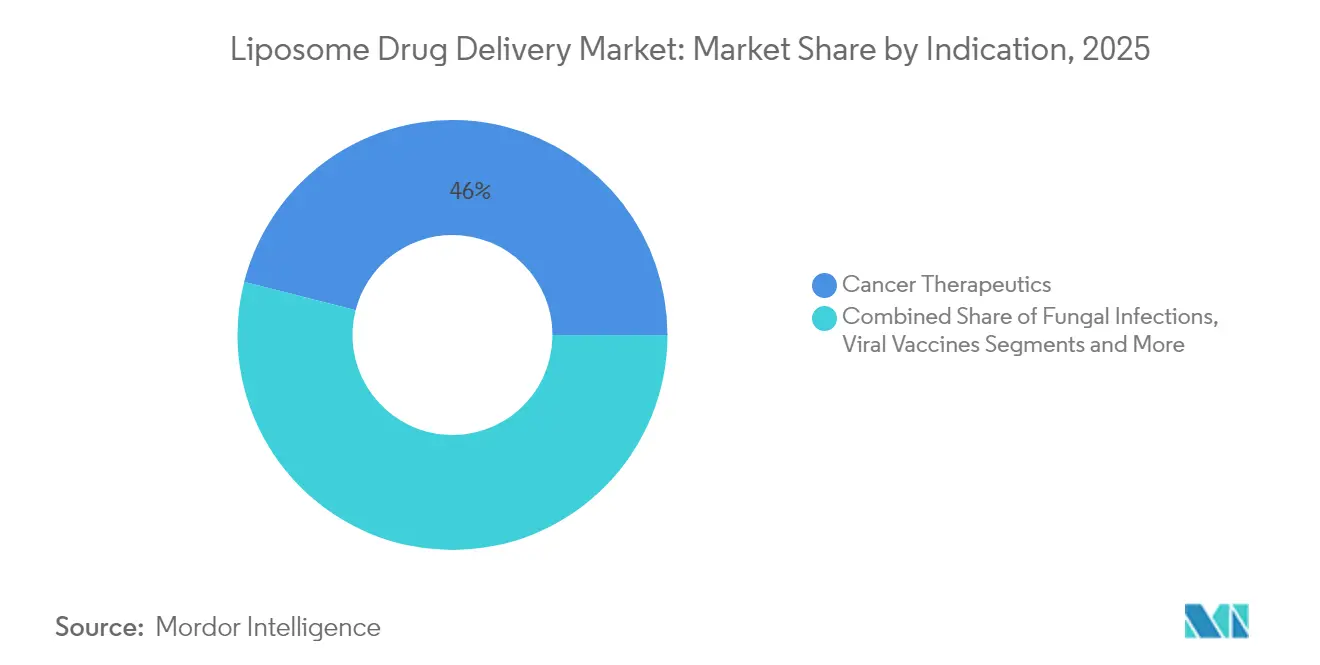
- Por indicación, la terapéutica oncológica captó el 46,02% del tamaño del mercado de administración de fármacos mediante liposomas en 2025, mientras que las vacunas virales registran la CAGR más alta del 10,95% hacia 2031.
- Por vía de administración, la administración intravenosa representó el 74,60% del mercado de administración de fármacos mediante liposomas en 2025, y la administración pulmonar crece a una CAGR del 10,21%.
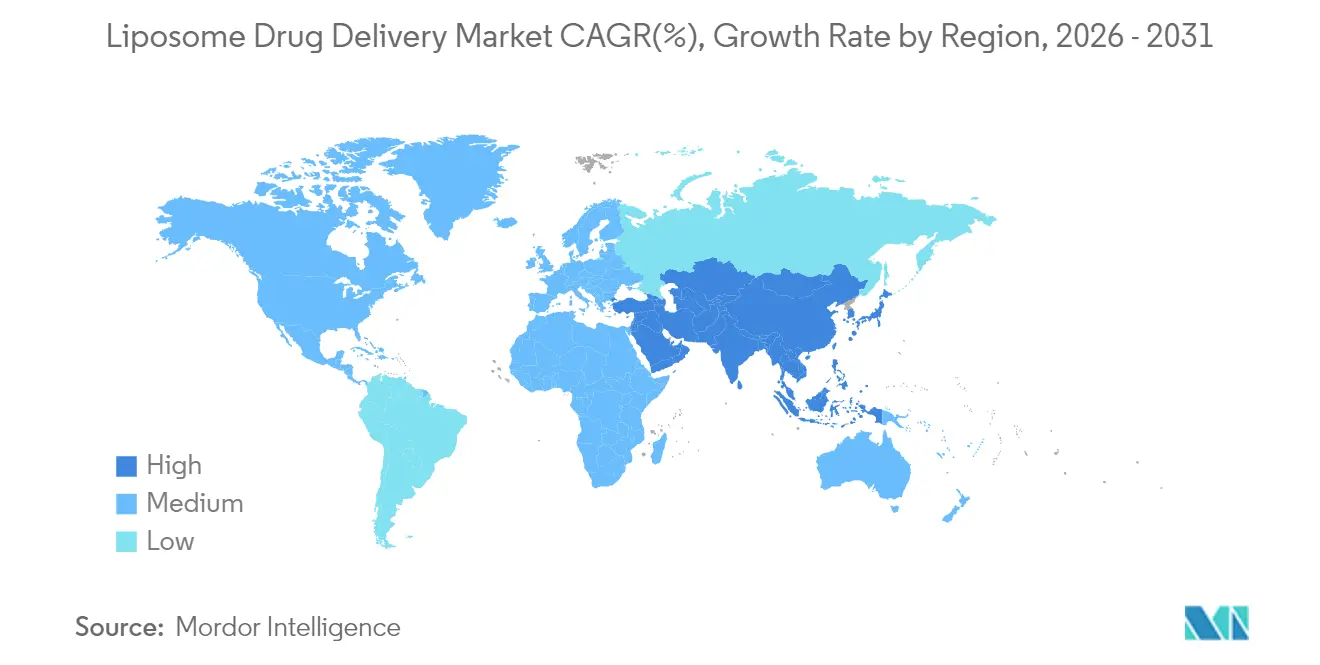
- Por geografía, América del Norte lideró con una cuota del 40,78% del mercado de administración de fármacos mediante liposomas en 2025, mientras que Asia-Pacífico proyecta una expansión a una CAGR del 10,57% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de la CAGR | Relevancia geográfica | Período de impacto |
|---|---|---|---|
| Prevalencia creciente del cáncer y las infecciones fúngicas | +2.1% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Sesgo de seguridad demostrado frente a formulaciones convencionales | +1.8% | Mercados regulados globales | Medio plazo (2-4 años) |
| Rápida adopción de tecnologías de PEGilación y stealth | +1.4% | América del Norte, UE en expansión hacia APAC | Medio plazo (2-4 años) |
| Vencimiento de patentes que impulsa reformulaciones liposomales | +1.2% | América del Norte primero, global después | Corto plazo (≤ 2 años) |
| Cubosomas y otras nanopartículas lipídicas no esféricas que impulsan la adopción | +0.9% | Núcleo de APAC, expansión hacia América del Norte | Largo plazo (≥ 4 años) |
| Optimización de la composición lipídica guiada por IA/ML | +0.7% | América del Norte, UE, APAC emergente | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia creciente del cáncer e infecciones fúngicas
La incidencia del cáncer mantiene el crecimiento del mercado de administración de fármacos mediante liposomas, ya que los liposomas dirigidos concentran las quimioterapias en los sitios tumorales y reducen la toxicidad sistémica. La doxorrubicina liposomal PEGilada mantiene la circulación durante 55 horas, frente a menos de 10 minutos para la doxorrubicina libre.[1]Alberto Gabizon, "Treinta años desde la aprobación de la FDA de la doxorrubicina liposomal PEGilada," BMJ Oncology, bmjoncology.bmj.com Las infecciones fúngicas en poblaciones inmunodeprimidas también favorecen la anfotericina B liposomal, que reduce la nefrotoxicidad y mantiene la potencia antifúngica.[2]Marina Santiago Franco, "Liberación de fármacos desencadenada desde liposomas: aprovechando el entorno tumoral," ncbi.nlm.nih.gov Estos dos grupos de enfermedades de alta carga anclan el crecimiento del volumen a largo plazo y respaldan la inversión en cartera de proyectos.
Sesgo de seguridad demostrado frente a formulaciones convencionales
Los reguladores aprueban versiones liposomales con mayor facilidad a medida que se acumulan datos que muestran una mayor supervivencia global y menores toxicidades graves. La decisión de la FDA de 2024 sobre el irinotecan liposomal ilustra el perfil beneficio-riesgo aceptado, con una supervivencia mediana de 11,1 meses frente a 9,2 meses con la terapia estándar.[3]Centro de Evaluación e Investigación de Medicamentos, "La FDA aprueba el irinotecan liposomal para el tratamiento de primera línea del adenocarcinoma pancreático metastásico," fda.gov Los médicos ahora prescriben muchos fármacos liposomales en primera línea, lo que impulsa la demanda y refuerza un ciclo virtuoso de percepción de seguridad.
Rápida adopción de tecnologías de PEGilación y stealth
La PEGilación confiere invisibilidad que minimiza el aclaramiento por macrófagos, sustentando la eficacia del producto y configurando el mercado de administración de fármacos mediante liposomas. Sin embargo, los anticuerpos anti-PEG aparecen en hasta el 10% de los pacientes, lo que lleva a las empresas a probar recubrimientos modificados con gangliósidos u otros recubrimientos para mantener la eficacia y reducir la inmunogenicidad. El gasto en I+D fluye hacia nuevas químicas de polímeros y lípidos en lugar de abandonar el principio stealth.
Vencimiento de patentes que impulsa reformulaciones liposomales
Los acantilados de patentes abren espacio para versiones liposomales reformuladas que aseguran nueva propiedad intelectual. La orientación sobre bioequivalencia para liposomas es estricta, lo que efectivamente eleva las barreras de entrada para los genéricos simples y favorece las tácticas de gestión del ciclo de vida de las marcas.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de la CAGR | Relevancia geográfica | Período de impacto |
|---|---|---|---|
| Regulaciones estrictas de CMC y esterilidad | -1.5% | América del Norte, UE | Medio plazo (2-4 años) |
| Elevado CAPEX de fabricación y complejidad del escalado | -1.2% | Global, agudo en mercados emergentes | Largo plazo (≥ 4 años) |
| Vida útil corta y dependencia de la cadena de frío | -0.8% | Regiones tropicales en todo el mundo | Medio plazo (2-4 años) |
| Eventos de hipersensibilidad inducidos por anticuerpos anti-PEG | -0.6% | Mercados desarrollados con alta exposición a PEG | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones estrictas de CMC y esterilidad
La FDA exige conjuntos de datos completos sobre tamaño de partícula, encapsulación y perfil de liberación, lo que alarga los plazos y presupuestos. El procesamiento aséptico añade costos porque los liposomas no toleran la esterilización terminal. Las empresas más pequeñas a menudo carecen de las plataformas analíticas y las instalaciones GMP necesarias para el cumplimiento normativo, lo que deja el mercado de administración de fármacos mediante liposomas orientado hacia grandes incumbentes.
Eventos de hipersensibilidad inducidos por anticuerpos anti-PEG
Los anticuerpos anti-PEG preexistentes e inducidos por la terapia aceleran el aclaramiento sanguíneo y pueden desencadenar la activación del complemento, reduciendo la eficacia y arriesgando reacciones agudas. Los protocolos de cribado y desensibilización elevan los gastos generales clínicos, y algunas indicaciones crónicas se orientan hacia sistemas stealth no PEGilados para evitar complicaciones por dosis repetidas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por producto:
el liderazgo de la doxorrubicina se enfrenta al desafío del paclitaxelEl tamaño del mercado de administración de fármacos mediante liposomas para la doxorrubicina liposomal alcanzó 2.120 millones de USD en 2025, equivalente al 35,92% de los ingresos totales. Su larga trayectoria de reducción de la cardiotoxicidad mantiene a la marca arraigada, especialmente en el cáncer de ovario y el mieloma múltiple. Las variantes recientes desencadenadas por hipertermia aumentan la liberación local del fármaco sin alterar los perfiles sistémicos, manteniendo la relevancia clínica. El paclitaxel liposomal registró la CAGR más rápida del 11,09%, ya que los centros de tratamiento de tumores sólidos adoptan la nanoformulación para evitar la hipersensibilidad relacionada con el Cremophor. Los liposomas de anfotericina B mantienen una demanda estable en enfermedades infecciosas, y el irinotecan liposomal recientemente aprobado presenta una nueva opción de primera línea para el cáncer pancreático metastásico. Los candidatos en cartera encapsulan citotóxicos dentro de vesículas termosensibles, con el objetivo de combinar alta carga (89,5% de encapsulación) con liberación a demanda.
Los programas de reformulación en curso prolongan la vida de las patentes de quimioterapias maduras y evitan la erosión de precios. El mercado de administración de fármacos mediante liposomas, por tanto, sigue dominado por la atención oncológica, aunque los formuladores experimentan con liposomas de doble carga antimicrobiana para frenar el crecimiento de la resistencia. Las tasas de crecimiento sugieren que los liposomas de paclitaxel podrían desplazar a la doxorrubicina del primer puesto después de 2030 si la adopción actual continúa.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por tecnología:
el dominio de la PEGilación bajo presión de inmunogenicidadEl mercado de administración de fármacos mediante liposomas registró que los recubrimientos stealth PEGilados representaron el 60,65% de los ingresos en 2025, aprovechando tres décadas de datos de seguridad y métodos GMP bien caracterizados. Sin embargo, los médicos se vuelven más cautelosos tras las series de casos de hipersensibilidad, por lo que los fabricantes están pivotando hacia alternativas de gangliósidos o zwitteriónicas que evaden la activación del complemento. Las nanopartículas lipídicas basadas en cubosomas, que avanzan a una CAGR del 10,42%, prometen una mayor fuga endosomal y administración de carga útil de edición génica.
Las estructuras multivesiculares DepoFoam administran bupivacaína durante hasta 96 horas, demostrando el valor de la liberación controlada en el dolor posquirúrgico. La fabricación de flujo continuo surge como una palanca de costos, y la IA selecciona proporciones lipídicas que reducen la variabilidad por lotes. A lo largo del período de previsión, la combinación tecnológica probablemente se reequilibrará a favor de los cubosomas y otras partículas avanzadas, aunque la PEGilación sigue siendo el motor comercial para las marcas oncológicas de gran volumen.
Por indicación:
el dominio del cáncer desafiado por la aceleración de las vacunas viralesLa atención oncológica contribuyó con el 46,02% del tamaño del mercado de administración de fármacos mediante liposomas en 2025, ya que los liposomas explotan la fuga microvascular tumoral para aumentar la concentración local del fármaco. El liposoma multifármaco Vyxeos remodela la terapia de la leucemia mieloide aguda al administrar de forma sincrónica daunorrubicina y citarabina, y diseños de combinación similares pueblan la cartera en fase avanzada. Las vacunas virales, lideradas por la tecnología de nanopartículas lipídicas-ARNm, muestran la CAGR más rápida del 10,95% porque la experiencia con el COVID-19 validó la producción rápida y escalable.
Las indicaciones de manejo del dolor ganan cuota mediante la bupivacaína DepoFoam que mantiene la analgesia durante 96 horas, reduciendo la necesidad de opioides. Las infecciones fúngicas siguen siendo un segmento de nicho pero estable. Las aplicaciones en el sistema nervioso central van rezagadas porque la penetración de la barrera hematoencefálica es difícil, pero los datos preliminares con liposomas recubiertos de glutatión son alentadores para los ensayos de la enfermedad de Parkinson y el glioblastoma.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por vía de administración:
el dominio intravenoso se enfrenta a la innovación pulmonarLa administración intravenosa representó el 74,60% de los ingresos del mercado de administración de fármacos mediante liposomas en 2025, respaldada por el control preciso de la dosificación y la dependencia de la oncología en los centros de infusión. Sin embargo, la administración pulmonar registra una CAGR del 10,21% a medida que maduran las herramientas de deposición en los pulmones profundos y la terapia del asma gana 18 horas de residencia del fármaco con salbutamol nanoliposomal. Las vías ocular y tópica benefician a las carteras de dermatología y oftalmología que demandan mayor tiempo de residencia y penetración cutánea.
Los antibióticos liposomales inhalables reformulados podrían incorporarse pronto a la atención de la fibrosis quística, y los dispositivos de polvo seco amplían la vida útil en mercados tropicales, aliviando las cargas de la cadena de frío. La dosificación intratecal e intraventricular desempeña un papel pequeño pero vital en la oncología del sistema nervioso central.
Análisis geográfico
Mercado de Administración de Fármacos con Liposomas en América del Norte
América del Norte representó el 40,78% del mercado de administración de fármacos con liposomas en 2025, impulsada por la paridad de reembolso para los nanomedicamentos y las amplias redes de ensayos clínicos. La vía de aprobación sigue siendo predecible, lo que permite a los innovadores fijar precios premium cuando pueden demostrar ahorros en toxicidad o una mayor supervivencia. Los fabricantes invierten fuertemente en instalaciones de fabricación continua en Estados Unidos para asegurar el suministro nacional y satisfacer la creciente presión política en favor de la producción doméstica.
Mercado de Administración de Fármacos con Liposomas en Europa
Europa mantiene una sólida adopción, ya que los procedimientos de la Agencia Europea de Medicamentos permiten autorizaciones de comercialización centralizadas que cubren 27 estados. Alemania, Francia y el Reino Unido impulsan centros oncológicos especializados que están probando regímenes combinados de liposomas. La política de la Unión Europea también financia subvenciones de Horizonte Europa orientadas a vacunas de nanopartículas lipídicas sin cadena de frío, allanando el camino hacia la escala una vez que se superen los hitos técnicos.
Mercado de Administración de Fármacos con Liposomas en Asia-Pacífico
Asia-Pacífico registra la tasa de crecimiento anual compuesto más rápida, del 10,57%, hasta 2031. Las organizaciones de desarrollo por contrato de China se alinean con patrocinadores multinacionales para producir lotes con Buenas Prácticas de Manufactura a menor costo, mientras que Singapur y Corea del Sur subvencionan parques de fabricación de terapias avanzadas. La incidencia local de cánceres de estómago, hígado y pulmón impulsa la demanda, y el acceso a la atención sanitaria se amplía a través de planes de seguro público-privados. India e Indonesia se centran en medicamentos anticancerígenos liposomales genéricos tras el vencimiento de patentes, lo que ancla el crecimiento del volumen regional.
Mercado de Administración de Fármacos con Liposomas en América Latina y Oriente Medio y África
América Latina y Oriente Medio y África muestran una adopción más lenta debido a listas de reembolso más reducidas y una logística de cadena de frío más débil. No obstante, los estados del Consejo de Cooperación del Golfo están implementando centros oncológicos especializados que adoptan el liposoma de irinotecán. Brasil explora asociaciones público-privadas para arrendar líneas de flujo continuo y reducir los costos de importación, y Sudáfrica prueba la terapia liposomal inhalable contra la tuberculosis en centros académicos.

Panorama regulatorio
Los productos farmacéuticos liposomales se regulan como productos farmacéuticos complejos, y los reguladores hacen hincapié en una caracterización profunda de Química, Fabricación y Controles (CMC), la farmacocinética humana y la biodisponibilidad para gestionar la variabilidad en el tamaño de partícula, la encapsulación y el comportamiento de liberación. En Estados Unidos, la guía de la FDA para productos farmacéuticos liposomales y una guía independiente de la FDA para productos farmacéuticos que contienen nanomateriales moldean los paquetes de desarrollo de NDA y ANDA, reforzando la necesidad de una amplia comparabilidad analítica, garantía de esterilidad bajo restricciones de procesamiento aséptico y documentación de etiquetado alineada con el desempeño del producto.
En Europa, la Agencia Europea de Medicamentos (EMA) aplica un enfoque multidisciplinario a los productos liposomales intravenosos desarrollados con referencia a un innovador, respaldado por documentos de reflexión y una guía de bioequivalencia específica del producto (incluida la guía para la anfotericina B liposomal). En las principales regiones, las directrices de calidad ICH, como la Q8(R2), fijan las expectativas de un desarrollo basado en el riesgo y control del ciclo de vida, mientras que los patrocinadores suelen recurrir al asesoramiento científico para confirmar el alcance de la extrapolación no clínica y clínica necesaria en las presentaciones de nanomedicamentos liposomales complejos y otros.
Análisis de la cadena de valor
La cadena de valor comienza con el abastecimiento de lípidos y excipientes de alta pureza, incluidos fosfolípidos calificados y lípidos funcionales, y luego pasa por la preformulación, el desarrollo de métodos analíticos y el desarrollo de procesos para el control del tamaño y la encapsulación. La formulación y la ampliación de escala generalmente se realizan dentro de equipos de fabricación internos especializados o CDMO con salas asépticas, seguidas del llenado y acabado estéril, el empaquetado y la distribución en cadena de frío a hospitales, centros de infusión y farmacias especializadas para productos intravenosos, que representaron el 74,60% de los ingresos por vía de administración en 2025.
Los cuellos de botella se concentran en el procesamiento de múltiples etapas, incluida la reducción de tamaño y el control de uniformidad mediante extrusión u homogeneización a alta presión, junto con tamaños de lote limitados. También persisten las dependencias de fuente única debido a los requisitos de calificación y estabilidad de lípidos y excipientes. La modernización de procesos está cada vez más vinculada a enfoques de fabricación continua y microfluídica con monitoreo en línea de atributos críticos de calidad, y CDMO consolidados como Evonik destacan capacidades dedicadas de administración parenteral basada en lípidos, incluidos sitios en Vancouver y Birmingham, Alabama, para respaldar la transferencia de clínica a comercial de los programas liposomales.
Panorama competitivo
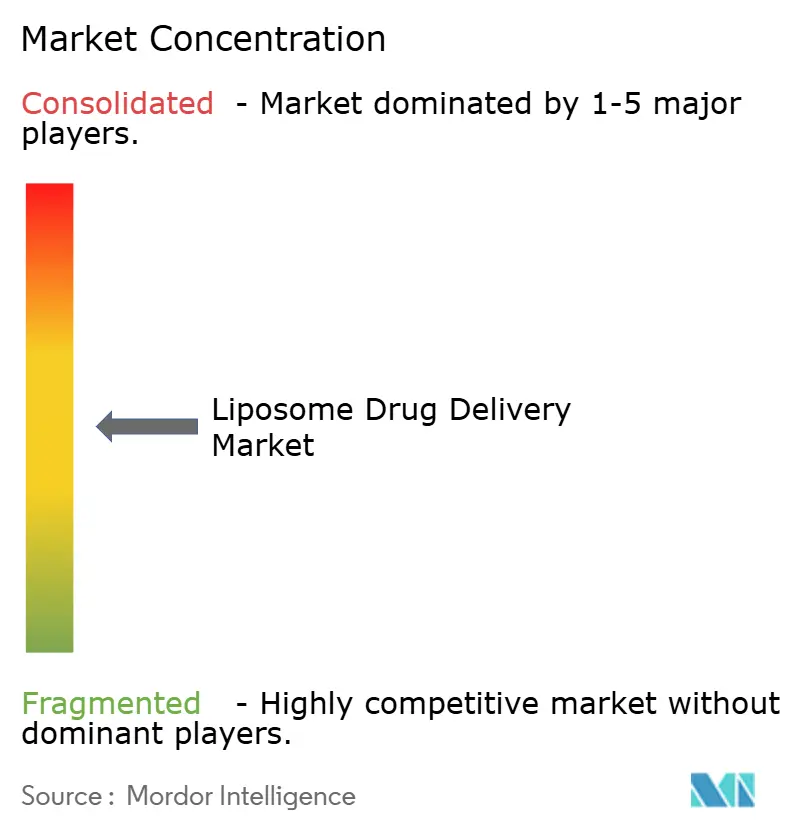
El mercado de administración de fármacos mediante liposomas está moderadamente concentrado. Gilead Sciences mantiene una cuota arraigada a través de AmBisome y el desarrollo de liposomas de lenacapavir de acción prolongada para el VIH. Pacira BioSciences aprovecha su plataforma multivesicular DepoFoam y alcanzó ventas de 675 millones de USD en 2023, reinvirtiendo en programas de osteoartritis. Ipsen impulsa Onivyde hacia el cáncer pancreático metastásico de primera línea, y Spectrum Pharmaceuticals comercializa poziotinib dentro de vesículas stealth para inserciones en el exón 20 de EGFR.
Los movimientos estratégicos se centran en la reutilización de plataformas: una sola química lipídica puede soportar múltiples cargas útiles, aumentando la eficiencia de I+D. La microfluídica de flujo continuo en plantas piloto reduce el tiempo de lote de horas a minutos, y los líderes registran patentes para proteger las combinaciones dispositivo-proceso. Las asociaciones entre grandes farmacéuticas y empresas emergentes de IA aceleran el cribado preformulatorio, acortando la nominación de candidatos en varios meses.
Los competidores se diferencian mediante cubosomas que prometen una captación ocho veces mayor y amplían el espacio de propiedad intelectual. La mayoría licencia de institutos académicos en Australia y China, con el objetivo de desarrollar vacunas de ARNm contra el cáncer. Las empresas más pequeñas de los Estados Unidos persiguen liposomas dirigidos por galactosa para el carcinoma hepatocelular. En general, las barreras se mantienen altas porque el suministro de lípidos GMP, el llenado aséptico y la validación de esterilidad requieren capital y conocimiento especializado, manteniendo el campo de juego inclinado hacia los incumbentes.
Líderes del sector de administración de fármacos mediante liposomas
Gilead Sciences, Inc.
Pacira BioSciences, Inc.
Luye Pharma Group
Johnson and Johnson
Ipsen
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Administración de Fármacos con Liposomas
- Gilead Sciences
- Pacira BioSciences
- Spectrum Pharmaceuticals
- Takeda Pharma
- Luye Pharma
- Johnson & Johnson
- Ipsen
- Celsion
- Teva Pharmaceutical Industries
- Novartis
- Sun Pharmaceuticals Industries
- Acrotech Biopharma
- Bristol-Myers Squibb
- Pfizer
- Merck
- Astellas Pharma
- Acuitas Therapeutics
- Arcturus Therapeutics
- Evonik Health Care
- NanoCarrier Co.
Lea el análisis de las empresas de administración de fármacos con liposomas

Oportunidades de mercado y perspectivas futuras
Se observa un espacio en blanco a corto plazo en la expansión de mercados regulados para antiinfecciosos liposomales establecidos y genéricos oncológicos, donde los requisitos de productos complejos elevan el estándar más allá de los genéricos convencionales de moléculas pequeñas. La autorización de comercialización de la UE de abril de 2026 para la Anfotericina B Liposomal de CSPC Pharmaceutical Group Limited (polvo para concentrado para dispersión para infusión, HC1507G2) resalta la continua entrada de nuevos proveedores en mercados regulados por la EMA, lo que añade presión competitiva sobre las marcas consolidadas mientras amplía las opciones de adquisición para los sistemas hospitalarios.
Las oportunidades impulsadas por la tecnología se centran en la capacidad de fabricación y la funcionalidad diferenciada en lugar de la simple reformulación. El desarrollo de capacidades de servicio respalda este cambio, como se observó en junio de 2026 cuando Creative Biolabs anunció una cartera ampliada de servicios de desarrollo de liposomas que abarca formulaciones funcionales y sensibles a estímulos para productos biológicos, terapias con ácidos nucleicos y vacunas, en consonancia con la demanda del mercado impulsada por vacunas virales y cargas útiles avanzadas. Otro espacio en blanco se encuentra en los enfoques sigilosos sin PEG y la administración pulmonar, donde los desarrolladores pueden abordar las preocupaciones de hipersensibilidad anti-PEG y las restricciones de cadena de frío, mientras se centran en las vías de administración de mayor crecimiento destacadas en la segmentación del informe.
Recent Industry Developments in Mercado de Administración de Fármacos con Liposomas
- Enero de 2026: Pacira BioSciences firmó un acuerdo exclusivo con LG Chem para comercializar EXPAREL (suspensión inyectable de liposomas de bupivacaína) en mercados seleccionados de Asia-Pacífico. El acuerdo amplía la presencia geográfica de una franquicia líder de analgésicos liposomales multivesiculares y fortalece las vías de comercialización local para el manejo del dolor liposomal.
- Noviembre de 2025: Pacira BioSciences firmó un acuerdo exclusivo de licencia y colaboración con AmacaThera para desarrollar AMT-143, un analgésico de acción prolongada no opioide. La asociación amplía la cartera de tratamientos del dolor de acción prolongada de Pacira y refuerza el interés continuo de inversión en formulaciones inyectables de liberación sostenida que compiten en duración y en protocolos de ahorro de opioides.
- Diciembre de 2024: Pacira BioSciences recibió la patente estadounidense n.º 12.156.940, que cubre la fabricación de liposomas multivesiculares de bupivacaína, con protección vigente hasta julio de 2044. La propiedad intelectual de proceso adicional respalda la gestión del ciclo de vida de los productos basados en DepoFoam y puede influir en los plazos de entrada competitiva para enfoques similares de liposomas multivesiculares.


Mercado de Administración de Fármacos con Liposomas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los productos de administración de fármacos basados en liposomas de venta con receta, en los que se utiliza una vesícula de bicapa lipídica para encapsular y administrar un principio farmacéutico activo para uso terapéutico humano, y los ingresos se contabilizan a nivel de forma de dosificación terminada.
Exclusiones del alcance: excluimos los productos cosméticos liposomales de venta libre, los reactivos de liposomas solo para investigación, las nanopartículas lipídicas para terapia génica y las tarifas de servicios de fabricación por contrato independientes.
Descripción general de la segmentación
- Por producto
- Paclitaxel liposomal
- Doxorrubicina liposomal
- Anfotericina B liposomal
- Vyxeos (Daunorrubicina + Citarabina)
- Irinotecan liposomal
- Otros
- Por tecnología
- PEGilado (Stealth)
- Convencional no PEGilado
- DepoFoam
- Nanopartículas lipídicas basadas en cubosomas
- Por indicación
- Terapéutica oncológica
- Infecciones fúngicas
- Manejo del dolor
- Vacunas virales
- Trastornos del sistema nervioso central
- Por vía de administración
- Intravenosa
- Intratecal / Intraventricular
- Tópica / Dérmica
- Ocular
- Pulmonar / Inhalación
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para determinar qué está ya aprobado, qué está en fase clínica y de dónde probablemente provendrá la demanda en el uso real. Nos basamos en información pública de etiquetado de medicamentos y bases de datos regulatorias (como la FDA y la EMA) para confirmar formas de dosificación, vías de administración y el lenguaje de indicación que aclara si un producto es verdaderamente liposomal.
Para anclar la demanda y el contexto, también consultamos fuentes como la OMS, el Instituto Nacional del Cáncer y la Biblioteca Nacional de Medicina (PubMed) para conocer las señales del panorama de enfermedades y tratamientos, junto con indicios de pagadores y canales hospitalarios cuando estuvieron disponibles. Se utilizaron los informes de las empresas, las presentaciones a inversores y la prensa de reputación para verificar la dirección de los ingresos de los productos y los principales eventos del ciclo de vida. También utilizamos una suscripción de pago para datos financieros de empresas y otra para inteligencia de patentes, con el fin de respaldar el mapeo de productos y las verificaciones de supuestos. Las fuentes documentales mencionadas aquí son ilustrativas, y se utilizaron muchos otros materiales públicos para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué impulsa la adopción de los fármacos liposomales en la práctica diaria y qué cambios de precio y de combinación de productos son realistas durante el periodo de previsión. Hablamos con una variedad de partes interesadas, incluidos desarrolladores de fármacos, equipos de desarrollo por contrato, farmacia hospitalaria y adquisiciones, y especialistas clínicos, y luego utilizamos esos aportes para cerrar las brechas que las fuentes documentales no explican bien (como la ubicación en la línea de tratamiento y el comportamiento de sustitución).
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directivos (CXO): 12% | Asia-Pacífico: 49% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 38% | EMEA: 32% |
| Actores más pequeños: 14% | Gerentes: 50% | Américas: 19% |
Dimensionamiento y previsión del mercado
El dimensionamiento del mercado se elaboró utilizando una lógica descendente, en la que el conjunto de pacientes tratados y el uso de la terapia se reconstruyeron por indicaciones clave, y luego se tradujeron en valor utilizando los patrones de dosificación típicos y los niveles de precio a nivel del fármaco terminado. Como comprobación de la realidad, se utilizaron aproximaciones ascendentes selectivas, como la consolidación de una muestra de las principales marcas liposomales en indicaciones de alta adopción y la prueba de los promedios implícitos frente a la retroalimentación del canal.
Los insumos más relevantes incluyeron la combinación de productos liposomales activos por indicación, el momento previsto de lanzamiento y pérdida de exclusividad, la combinación de vías de administración (intravenosa frente a otras vías), la concentración típica del vial y la dosis por ciclo, y el movimiento del precio neto que refleja la contratación y la entrada de genéricos. Cuando surgieron brechas en las divulgaciones a nivel de marca, utilizamos insumos primarios para establecer rangos conservadores de participación y precio, y luego probamos el impacto en los totales antes de fijar el modelo.
La previsión se basó principalmente en el análisis de escenarios, ya que las aprobaciones, las ampliaciones de indicaciones y el momento de entrada de genéricos pueden desviar la curva más de lo que lo haría una tendencia de serie temporal uniforme. Cada escenario se vinculó al consenso de expertos sobre la velocidad de adopción, el acceso esperado de los pacientes y el ritmo de normalización de precios tras eventos competitivos, y luego el caso base se seleccionó solo después de que esos supuestos parecieran coherentes entre regiones.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante varias comprobaciones, incluida la comparación de los totales por indicación con señales independientes, como el número de aprobaciones, las narrativas de uso terapéutico y los corredores de precios conocidos para inyectables especializados. Las grandes variaciones se señalaron, se recalcularon con supuestos ajustados y luego fueron revisadas de nuevo por otro analista antes de la aprobación final.
Si se identificaba una nueva aprobación, una señal de seguridad, un cambio importante en el reembolso o una interrupción en la fabricación, volvíamos a contactar a las fuentes para confirmar el impacto direccional y actualizar los insumos del modelo. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando un evento material cambia de manera significativa las expectativas a corto plazo. Antes de la entrega, se completa una revisión final para asegurar que se reflejen las últimas actualizaciones públicas y la retroalimentación primaria.
Comparación del tamaño del mercado de administración de fármacos liposomales de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para la administración de fármacos liposomales no siempre coinciden porque los autores no siempre contabilizan el mismo conjunto de productos, el mismo año o el mismo punto de ingresos en la cadena de valor. Las diferencias también surgen cuando algunos estudios mezclan liposomas con plataformas de administración lipídica adyacentes, o cuando los supuestos de precio no se actualizan tras eventos de exclusividad.
Las listas de aprobaciones regulatorias, el lenguaje de etiquetado de productos y la dirección verificada de los ingresos de las marcas son los puntos de evidencia que mantienen a Mordor Intelligence enfocado únicamente en las formas de dosificación liposomales terminadas y de venta con receta, lo que evita inflar el total al incluir nanopartículas lipídicas no liposomales o ingresos por servicios que no representan ventas de fármacos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 6,39 mil millones de USD (2026) | |
| Editor Comercial A | 5,29 mil millones de USD (2025) | Utiliza un año base diferente y una curva de crecimiento más rápida hasta 2032, y la descripción del alcance no separa claramente los ingresos de fármacos terminados de interpretaciones más amplias de ingresos del sistema o de la cadena de suministro. |
| Mesa de Datos del Sector B | 6,11 mil millones de USD (2024) | Combina los liposomas con los sistemas de administración de fármacos con nanopartículas lipídicas en un solo total, lo que normalmente amplía el universo de productos contabilizados, incluso si se excluyen algunos ingresos importantes relacionados con vacunas. |
La comparación muestra que las decisiones de temporalidad y de delimitación explican la mayor parte de la dispersión, más que cualquier paso matemático aislado. Al mantener el universo contabilizado anclado a los fármacos liposomales aprobados y comercializados, y luego poner a prueba el precio y la combinación de productos con verificaciones de expertos, la cifra final sigue siendo trazable a insumos que pueden volver a verificarse y actualizarse.


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de administración de fármacos mediante liposomas?
El mercado de administración de fármacos mediante liposomas está valorado en 6.390 millones de USD en 2026 y se proyecta que crezca hasta 9.480 millones de USD en 2031 a una CAGR del 8,19%.
¿Qué producto tiene la mayor cuota en el segmento de liposomas?
La doxorrubicina liposomal lidera con una cuota del 35,92%, respaldada por décadas de uso clínico y los beneficios demostrados de reducción de la cardiotoxicidad.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
La fabricación rentable, la cobertura sanitaria en expansión y la creciente incidencia del cáncer otorgan a Asia-Pacífico una CAGR del 10,57% hasta 2031.
¿En qué se diferencian los cubosomas de los liposomas tradicionales?
Los cubosomas presentan una fase lipídica cúbica que proporciona hasta ocho veces mayor captación celular y una mejor fuga endosomal, lo que beneficia la administración de terapia génica y vacunas.
¿Cuál es el principal obstáculo regulatorio para los nuevos fármacos liposomales?
Las estrictas normas de química, fabricación y controles exigen una caracterización detallada del tamaño de partícula, la eficiencia de encapsulación y la cinética de liberación, lo que infla los costos y los plazos de desarrollo.
¿Siguen siendo viables los liposomas PEGilados a pesar de las preocupaciones por los anticuerpos?
Sí, los sistemas PEGilados mantienen una cuota de mercado del 60,65%; sin embargo, las empresas están invirtiendo en recubrimientos stealth alternativos para reducir el riesgo de hipersensibilidad preservando la circulación prolongada.
Última actualización de la página el:



