
Tamaño y Participación del Mercado de Recuperación ante Desastres como Servicio (DRaaS)
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
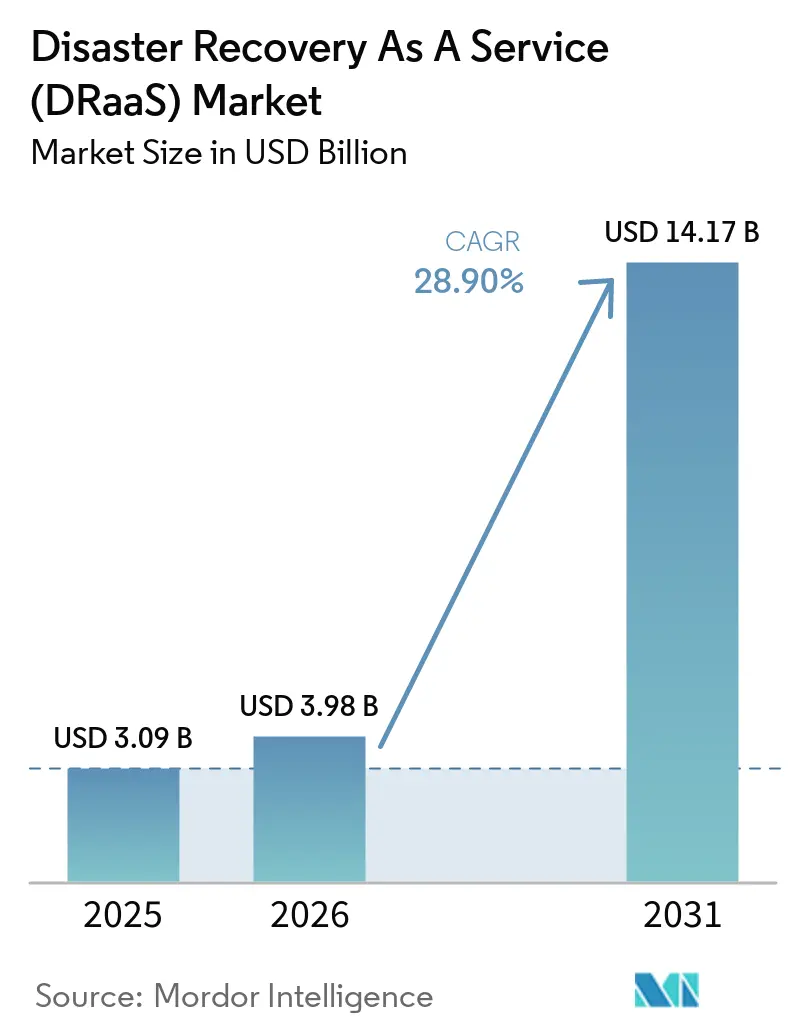
| Tamaño del Mercado (2026) | 3.98 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.17 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 28.91 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
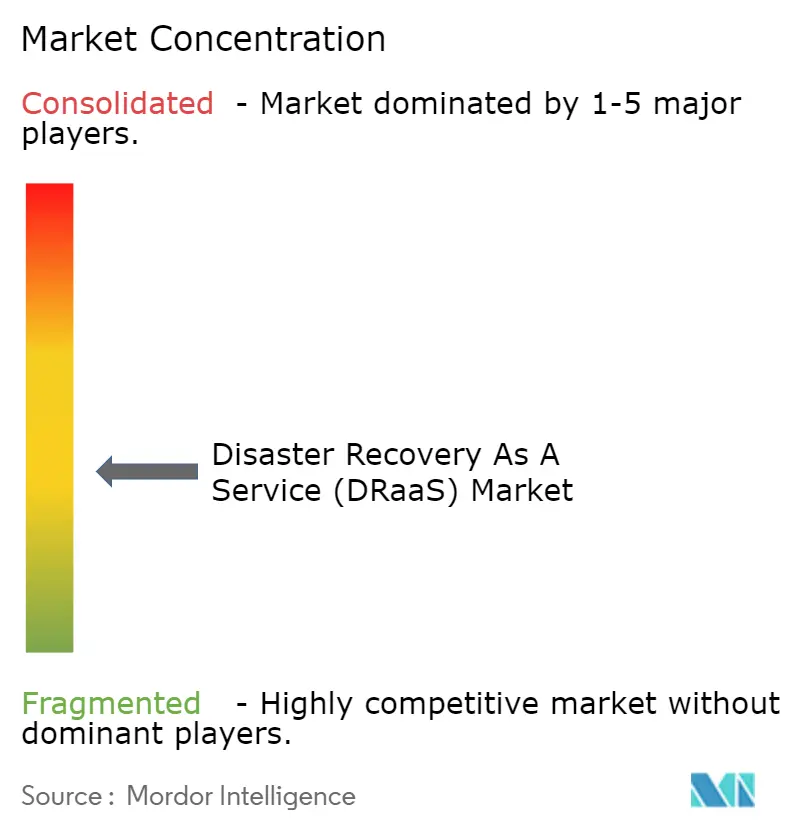
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Recuperación ante Desastres como Servicio (DRaaS) por Mordor Intelligence
Se espera que el tamaño del Mercado de Recuperación ante Desastres como Servicio aumente de 3,09 mil millones de USD en 2025 a 3,98 mil millones de USD en 2026 y alcance los 14,17 mil millones de USD en 2031, creciendo a una CAGR del 28,91% durante el período 2026-2031. Un marcado incremento en los ataques de ransomware, la expansión de los mandatos regulatorios y una orientación estratégica hacia infraestructuras que priorizan la nube están transformando los programas de continuidad corporativa e impulsando la demanda de soluciones de recuperación nativas en la nube. Las empresas ahora requieren una conmutación por error rápida y automatizada para mantener las operaciones en funcionamiento durante un ataque; las copias de seguridad tradicionales en cinta o disco ya no satisfacen a los comités de riesgos ni a los consejos de administración. Las cláusulas de ciberseguros en crecimiento que exigen planes de recuperación probados refuerzan aún más el vínculo entre las primas y la adopción madura de DRaaS. Al mismo tiempo, el modelo de suscripción reduce los desembolsos de capital, lo que permite tanto a las grandes empresas como a las pymes acceder a una resiliencia de nivel empresarial. Los proveedores compiten ahora en inteligencia de orquestación, alcance multinube y credenciales de sostenibilidad, dado que las organizaciones evalúan a los proveedores tanto por su desempeño operativo como medioambiental.
Conclusiones Clave del Informe
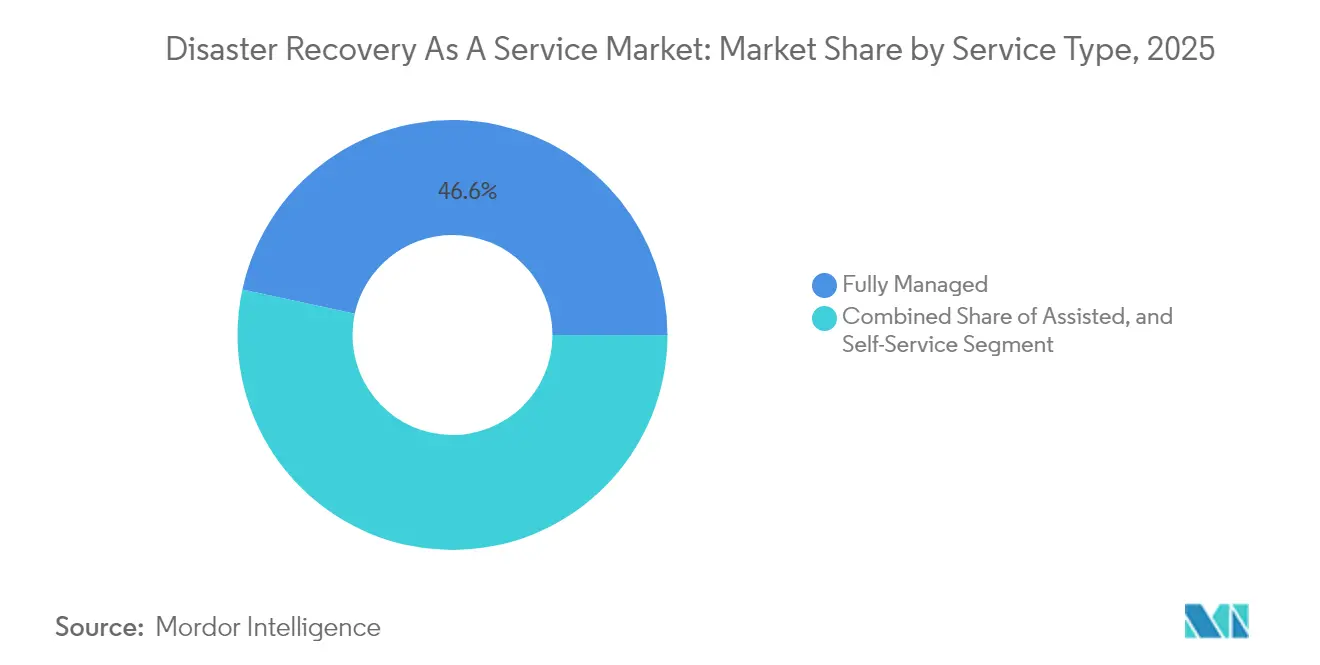
- Por tipo de servicio, las soluciones Totalmente Gestionadas representaron el 46,60% de la participación del mercado de Recuperación ante Desastres como Servicio en 2025, mientras que las opciones de Autoservicio se proyecta que crecerán a una CAGR del 29,11% hasta 2031.
- Por modelo de implementación, los despliegues en Nube Pública lideraron con una participación de ingresos del 57,50% en 2025; la configuración Híbrida/Multinube es la de mayor crecimiento con una CAGR del 29,23% hasta 2031.
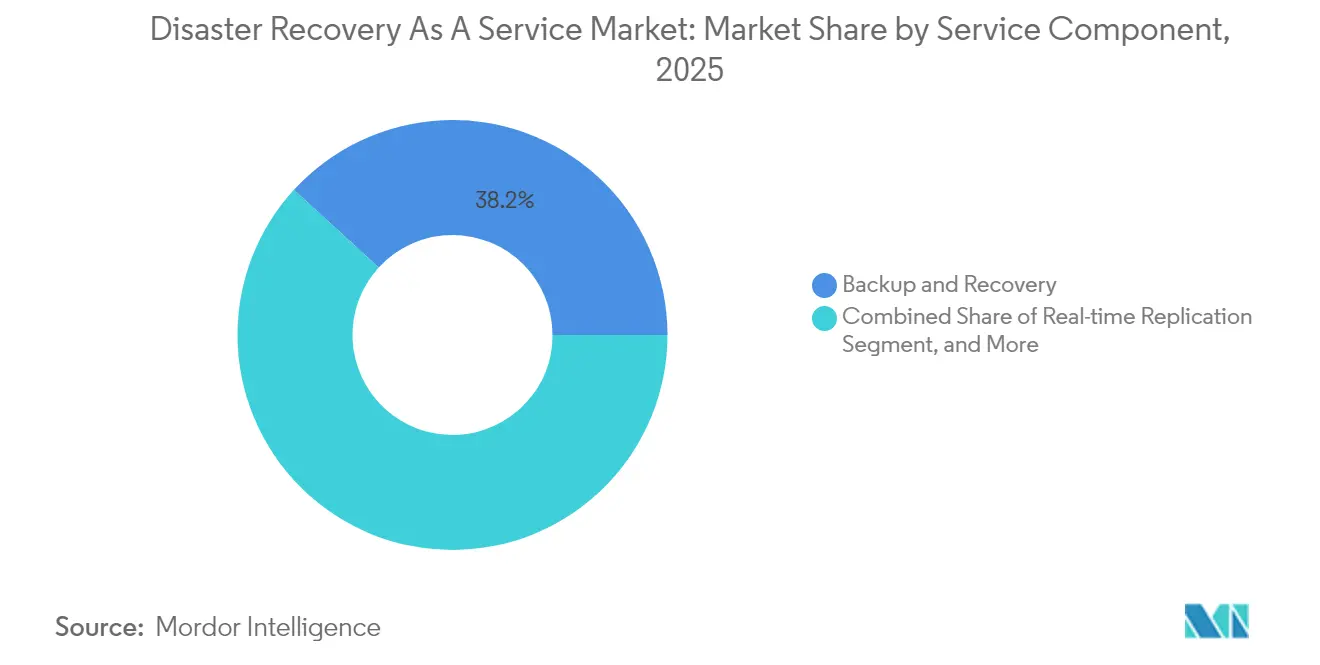
- Por componente de servicio, Copia de Seguridad y Recuperación representó el 38,20% del tamaño del mercado de Recuperación ante Desastres como Servicio en 2025, mientras que Orquestación y Automatización avanza a una CAGR del 30,22%.
- Por tamaño de organización, las Grandes Empresas controlaron el 63,10% del tamaño del mercado de Recuperación ante Desastres como Servicio en 2025; las pymes se están expandiendo a una CAGR del 29,14% hasta 2031.
- Por vertical de usuario final, el sector BFSI mantuvo la mayor participación con un 24,10% en 2025, y Salud y Ciencias de la Vida se acelera a una CAGR del 30,36% hasta 2031.
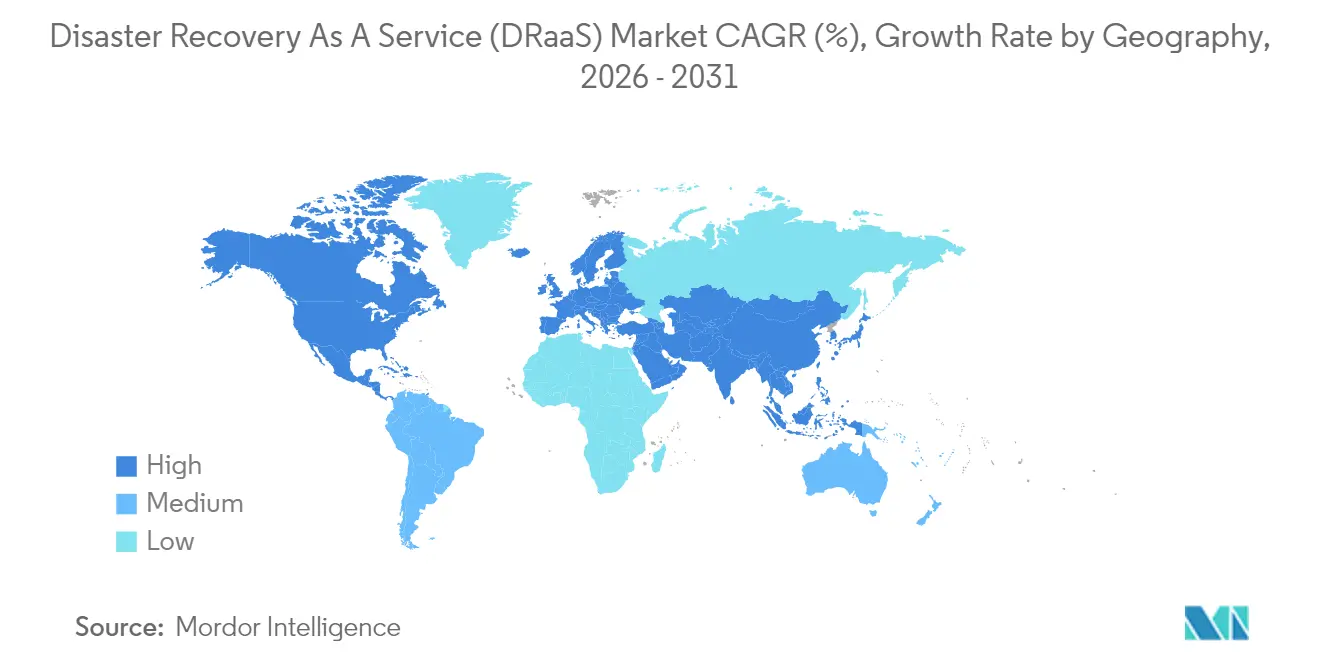
- Por geografía, América del Norte lideró con una participación de mercado del 39,30% en 2025, mientras que Asia-Pacífico es la región de mayor crecimiento con una CAGR del 30,44% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | ( ~ ) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escalada de incidentes de ransomware y filtraciones de datos | +2.8% | Global, alto en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Menor TCO frente a la infraestructura de recuperación ante desastres tradicional | +2.1% | Global, más fuerte en APAC y mercados emergentes | Mediano plazo (2-4 años) |
| Adopción de la nube primero y SaaS que acelera la adopción de DRaaS | +1.9% | Global, liderado por América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Cumplimiento de ciberseguros que exige pruebas automatizadas de conmutación por error | +1.4% | América del Norte y Europa, en expansión hacia APAC | Corto plazo (≤ 2 años) |
| Despliegues de computación en el borde que necesitan nodos de microrrecuperación geodistribuidos | +1.2% | Núcleo APAC, expansión hacia América del Norte | Largo plazo (≥ 4 años) |
| Presiones de "DRaaS Verde" que favorecen sitios de recuperación con energía renovable | +0.8% | Europa y América del Norte, incipiente en Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de incidentes de ransomware y filtraciones de datos
Los atacantes ahora exfiltran datos en cuestión de horas tras el compromiso, lo que obliga a las organizaciones a adoptar instantáneas inmutables y zonas de recuperación aisladas que solo las plataformas modernas de DRaaS suministran a escala.[1]En 2024, el 87% de los equipos de TI experimentaron pérdida de datos SaaS, pero solo el 14% se sentía seguro respecto a una recuperación rápida. Los proveedores de atención médica adoptan la recuperación nativa en la nube para mantenerse en cumplimiento con HIPAA y salvaguardar la continuidad de la atención al paciente.[2] Las aseguradoras de ciberseguros recompensan las capacidades de conmutación por error verificadas con descuentos en primas, dando a los directores financieros un argumento financiero claro para la adopción de DRaaS.
Menor TCO frente a la infraestructura de recuperación ante desastres tradicional
DRaaS elimina el gasto de capital en sitios secundarios y personal especializado, reemplazándolos con suscripciones de pago por uso que alinean el costo con el consumo. Veeam informa que el 88% de las organizaciones planea migrar hacia DRaaS en dos años, situando la optimización de costos como su principal motivación. Los precios de suscripción evitan la obsolescencia del hardware y liberan a los equipos de TI para centrarse en proyectos de transformación en lugar del mantenimiento de hardware. Las pymes encuentran la economía especialmente atractiva porque la recuperación de nivel empresarial se vuelve alcanzable sin inversiones impulsadas por la escala, ampliando el mercado total direccionable de Recuperación ante Desastres como Servicio.
Adopción de la nube primero y SaaS que acelera la adopción de DRaaS
A medida que las empresas migran cargas de trabajo complejas a varios proveedores de nube, los scripts de recuperación ante desastres convencionales fallan. El ochenta y siete por ciento de los líderes de TI de APAC aumentaron sus presupuestos de almacenamiento en la nube en 2023, y el 93% migró cargas de trabajo desde instalaciones locales a la nube durante 2022, preparando el terreno para estrategias de recuperación multinube.[3] Las reformas de política gubernamental podrían elevar el PIB regional hasta en un 0,7% entre 2024 y 2028, amplificando el incentivo para proteger los activos en la nube.[4] Las plataformas de DRaaS orquestan recuperaciones conscientes de la carga de trabajo en AWS, Azure, Google y nubes soberanas regionales, satisfaciendo tanto las necesidades de rendimiento como de cumplimiento.
Cumplimiento de ciberseguros que exige pruebas automatizadas de conmutación por error
Las aseguradoras están endureciendo las directrices de suscripción y ahora exigen pruebas de pruebas de recuperación automatizadas y documentación. La firma de asesoría en seguridad eSentire señala que las aseguradoras exigen cada vez más detección y respuesta en endpoints, gestión de vulnerabilidades y planes de continuidad del negocio probados como requisitos previos para la cobertura. Las instituciones financieras, ya sujetas a normas de resiliencia operativa, dependen de los proveedores de DRaaS para obtener evidencia lista para auditorías que reduce las primas y acelera el procesamiento de reclamaciones.
Análisis de Impacto de las Restricciones*
| Restricción | ( ~ ) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Complejidad de implementación y orquestación en entornos híbridos/multinube | −1.8% | Global, agudo en sectores regulados | Mediano plazo (2-4 años) |
| Barreras de soberanía de datos y regulatorias para la replicación transfronteriza | −1.3% | Europa, APAC con leyes de localización | Largo plazo (≥ 4 años) |
| Dependencia del proveedor e incertidumbre en los costos de transferencia de datos | −1.1% | Global, afecta las estrategias multinube | Mediano plazo (2-4 años) |
| Escasez de ingenieros y habilidades en recuperación ante desastres multinube | −0.9% | Global, pronunciado en APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de implementación y orquestación en entornos híbridos/multinube
La integración de activos locales heredados con varios servicios de nube pública sobrecarga a los equipos internos y obliga a las organizaciones a aprender diversas API y modelos de seguridad. La Agencia de Seguridad Nacional de Estados Unidos recomienda pruebas constantes y prácticas de infraestructura como código para mantener confiables los scripts de recuperación híbrida. La escasez de habilidades impulsa la dependencia de socios de DRaaS gestionados, pero también prolonga los ciclos de ventas, ya que los compradores evalúan a los proveedores por su profunda automatización y comprensión regulatoria.
Barreras de soberanía de datos y regulatorias
Los estrictos estatutos de residencia de datos restringen dónde pueden residir las copias de seguridad, reduciendo la dispersión geográfica e inflando los costos de infraestructura del proveedor. Broadcom advierte que las normas del RGPD e HIPAA exigen un cifrado sólido y replicación local, lo que complica los diseños de conmutación por error global. En Asia-Pacífico, los edictos de localización añaden capas de cumplimiento que pueden retrasar la implementación y reducir la ventaja económica de las regiones de hiperescala global.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los servicios gestionados impulsan la madurez del mercadoLas ofertas Totalmente Gestionadas controlaron el 46,60% de la participación del mercado de Recuperación ante Desastres como Servicio en 2025, respaldadas por la demanda empresarial de orquestación, monitoreo e informes de cumplimiento llave en mano. Los clientes se apoyan en los proveedores para la ingeniería multinube y la ejecución de recuperación 24×7, actividades que de otro modo incrementarían considerablemente la plantilla interna. Las opciones de Autoservicio, aunque con menor asistencia, registran una CAGR del 29,11% porque las pymes prefieren portales configurables que equilibran la autonomía con el coste. Los modelos Asistidos se sitúan entre ambos extremos, siendo adecuados para empresas del mercado medio que poseen algunas competencias en la nube pero aún necesitan soporte de guías de ejecución.
El impulso de los servicios gestionados subraya una realidad más amplia: la resiliencia abarca ahora la infraestructura, las aplicaciones y la evidencia regulatoria. Proveedores como HYCU, que obtuvo un NPS de 91 en 2025, demuestran cómo la profundidad del servicio y la experiencia del cliente superan la paridad de funcionalidades. Como resultado, el mercado de Recuperación ante Desastres como Servicio probablemente experimentará una segmentación más marcada de la calidad del servicio, donde los niveles de soporte premium justifican mayores múltiplos de ingresos recurrentes anuales, mientras que los niveles de autoservicio de tipo básico persiguen nichos sensibles al precio.

Por Modelo de Implementación:
Las arquitecturas híbridas reformulan las estrategias de recuperaciónLa Nube Pública mantiene el 57,50% de los ingresos gracias a las economías de hiperescala y la escalabilidad bajo demanda; sin embargo, las configuraciones Híbridas/Multinube registran una CAGR del 29,23% a medida que las empresas diversifican el riesgo de concentración y cumplen con las normas de residencia de datos. Se prevé que el tamaño del mercado de Recuperación ante Desastres como Servicio para los despliegues Híbridos se expanda rápidamente, ya que las empresas pueden replicar bases de datos críticas en una nube soberana mientras realizan la conmutación por error de aplicaciones menos sensibles hacia regiones globales. La Nube Privada persiste para cargas de trabajo sujetas a estrictas clasificaciones de datos o que requieren aislamiento total.
Verizon califica la flexibilidad híbrida como el eje central de la planificación de continuidad moderna. La investigación de N2WS coincide, señalando que la replicación multinube reduce la dependencia de un único proveedor y mejora la granularidad de la conmutación por error. Sin embargo, orquestar objetivos de tiempo de recuperación idénticos en nubes divergentes sigue siendo complejo, lo que abre espacio para herramientas que abstraigan las particularidades nativas de cada nube.
Por Componente de Servicio:
La orquestación emerge como diferenciador competitivoCopia de Seguridad y Recuperación representó el 38,20% del tamaño del mercado de Recuperación ante Desastres como Servicio en 2025, lo que refleja su necesidad fundamental. Sin embargo, la Orquestación y la Automatización crecen un 30,22% anual a medida que las empresas comprenden que programar manualmente la conmutación por error para decenas de aplicaciones es inviable. La replicación en tiempo real complementa a ambas, satisfaciendo los mandatos de RTO del sector bancario y sanitario que se aproximan a cero.
VMware Cloud on AWS protege ahora hasta 6.000 máquinas virtuales por grupo e incorpora comprobaciones de estado automatizadas, lo que ilustra cómo la orquestación genera ganancias operativas tangibles. Los libros de ejecución impulsados por inteligencia artificial, destacados por Silent Infotech, reducen aún más la intervención manual y disminuyen la fatiga por incidentes. La ventaja competitiva se está desplazando hacia los proveedores que fusionan la automatización basada en eventos con paneles de cumplimiento en una única consola.
Por Tamaño de Organización:
La adopción por parte de las pymes se acelera gracias a la economía de la nubeLas Grandes Empresas siguen representando el 63,10% del tamaño del mercado de Recuperación ante Desastres como Servicio gracias a sus extensas infraestructuras y al escrutinio del riesgo a nivel de consejo de administración. No obstante, las pymes registran una CAGR del 29,14% hasta 2031 porque los precios por suscripción eliminan las históricas barreras de gasto de capital. Ya no necesitan sitios secundarios coubicados; basta con una tarjeta de crédito y una plantilla de política.
Veeam observa que estas empresas aceleran la recuperación ante ransomware delegando la complejidad en su socio de DRaaS. A medida que la adopción se amplía, los proveedores perfeccionan paquetes escalonados que incluyen niveles de SLA esenciales para las pymes, con ventas adicionales de análisis avanzados una vez que la madurez operativa aumenta.
Por Vertical de Usuario Final:
La atención médica lidera la transformación impulsada por la regulaciónEl sector BFSI capturó el 24,10% de la participación del mercado de Recuperación ante Desastres como Servicio en 2025, aprovechando las arraigadas culturas de gestión del riesgo y la supervisión regulatoria. No obstante, Salud y Ciencias de la Vida registra la CAGR más rápida del 30,36%, ya que la HIPAA, el RGPD y las emergentes leyes de datos de pacientes exigen una continuidad permanente. Los sistemas de diagnóstico por imagen, telesalud y registros electrónicos de salud no pueden permitirse tiempos de inactividad sin poner en riesgo los resultados de los pacientes.
La guía de 2025 de US Signal confirma que los compradores del sector sanitario valoran los artefactos listos para auditoría y el almacenamiento inmutable. Un impulso similar se observa en los organismos del sector público, que están bajo presión por los mandatos de servicios digitales. Los fabricantes integran DRaaS con la seguridad de la tecnología operativa, garantizando que las líneas de producción se reanuden de forma segura tras una interrupción cibernética o física.
Análisis Geográfico
Mercado de Recuperación ante Desastres como Servicio (DRaaS) en América del Norte
América del Norte mantuvo una participación del 39,30% en 2025 al combinar la disponibilidad de nube a hiperescala, ecosistemas maduros de ciberseguros y marcos regulatorios prescriptivos. La alta prevalencia del ransomware amplifica la urgencia a nivel directivo, mientras que la Guía de Mejores Prácticas de Operaciones en la Nube Federal proporciona a los organismos públicos estándares de referencia. Las instituciones financieras, en particular, vinculan los descuentos en primas a pruebas de recuperación ante desastres demostrables, lo que consolida aún más la adopción. Aunque el mercado de Recuperación ante Desastres como Servicio de la región experimenta ahora competencia de precios, el aumento de los despliegues en el borde y los informes ESG mantienen la demanda resiliente.
Mercado de Recuperación ante Desastres como Servicio (DRaaS) en Asia-Pacífico
Asia-Pacífico registra la CAGR más alta del 30,44% a medida que los gobiernos impulsan el crecimiento de la nube para estimular el PIB. El Banco Asiático de Desarrollo proyecta que la mejora de las políticas en materia de nube puede elevar el PIB regional hasta un 0,7% entre 2024 y 2028. La agresiva postura de "nube primero" de Singapur establece referencias de política, mientras que Japón y Australia imponen rigurosos controles de soberanía de datos que configuran los planos arquitectónicos. La exposición a desastres naturales impulsa los mandatos de infraestructuras TIC resilientes, con organismos que hacen referencia a la guía de preparación ante desastres del ADB de 2025 para integrar sensores de inteligencia artificial y recuperación basada en la nube. Los bancos adoptan DRaaS para igualar la agilidad del fintech, y los fabricantes dependen de la conmutación por error geodistribuida para garantizar la cadena de suministro.
Mercado de Recuperación ante Desastres como Servicio (DRaaS) en Europa
Europa equilibra los incentivos de adopción y los obstáculos de cumplimiento normativo. El RGPD y las próximas leyes de Certificación de Nube de la UE obligan a la replicación dentro de la región, lo que limita el diseño pero también genera demanda de nodos de recuperación de soberanía alineados con el principio de «solo intra-UE». La legislación de sostenibilidad impulsa el interés en el «DRaaS Verde», aprovechando los centros de datos alimentados por energías renovables para alcanzar los objetivos corporativos de emisiones. Los objetivos de servicios digitales del sector público aceleran el alcance de los proveedores, mientras que las entidades financieras continúan invirtiendo para satisfacer la Ley de Resiliencia Operativa Digital (DORA). A pesar de la presión sobre los costes, el imperativo de preservar los servicios orientados a los ciudadanos mantiene el mercado en expansión.
Panorama regulatorio
La adopción de DRaaS está cada vez más influenciada por las obligaciones de seguridad en la nube y resiliencia operativa que convierten las capacidades de recuperación probadas en un entregable de cumplimiento. En la Unión Europea, el Reglamento de Ejecución relacionado con NIS2 (UE) 2024/2690 establece requisitos de gestión de riesgos que se aplican a proveedores de nube y de servicios gestionados, mientras que el Reglamento Delegado (UE) 2024/1773 en el marco de la Ley de Resiliencia Operativa Digital (DORA) endurece las expectativas de contratación con terceros de TIC para funciones críticas o importantes. Esta combinación eleva el nivel exigido para la evidencia de DR lista para auditoría, el monitoreo de rendimiento y las cláusulas de continuidad del servicio.
Las normas y los esquemas de aseguramiento gubernamental también anclan los controles de DR en la contratación. ISO/IEC 27031:2025 actualiza la orientación sobre preparación de las TIC para la continuidad del negocio y la recuperación ante desastres, que los proveedores incorporan en controles, cadencia de pruebas y documentación. En Alemania, BSI C5:2026 añade una referencia de cumplimiento concreta para clientes y proveedores de nube, alineando las expectativas de aseguramiento en la nube con ISO/IEC 27001 (2022) y la orientación de la UE en materia de seguridad en la nube. En Estados Unidos, un Memorando Presidencial de Seguridad Nacional (NSPM)-12 de junio de 2026 encomendó al Comité de Sistemas de Seguridad Nacional (CNSS) identificar revisiones de la CNSSP-32 para el alojamiento seguro en la nube de sistemas de seguridad nacional, reforzando los requisitos de operaciones en la nube seguras y de disciplina de recuperación en entornos de alta seguridad.
Análisis de la cadena de valor
La cadena de valor de DRaaS comienza con los fundamentos de infraestructura y conectividad, incluidos los servicios de nube pública hiperescalable, los operadores de nube regionales y soberanos, los proveedores de centros de datos y los operadores de telecomunicaciones. Luego avanza hacia las capas de software de plataforma, como copia de seguridad y recuperación, replicación, orquestación y automatización, y controles de seguridad, incluidos el almacenamiento inmutable y los entornos de recuperación aislados.
La entrega y el éxito del cliente suelen estar a cargo de proveedores de servicios gestionados y especialistas en DR que diseñan runbooks, implementan integraciones híbridas y multi-nube, monitorean la postura de recuperación y producen artefactos de cumplimiento para auditorías y requisitos de ciberseguros. La comercialización a menudo se realiza a través de mercados en la nube, como AWS y Azure, que agilizan la contratación, la facturación y el despliegue en los entornos de nube existentes. La integración y la ejecución siguen siendo los principales puntos de friccion, en particular cuando las organizaciones necesitan objetivos de recuperación coherentes en entornos heredados y múltiples nubes públicas, o cuando las normas de soberanía de datos limitan la replicación transfronteriza y obligan a contar con infraestructuras específicas por región.
Panorama Competitivo
Aproximadamente 250 proveedores compiten por participación en el mercado de Recuperación ante Desastres como Servicio, creando un entorno moderadamente fragmentado que recompensa la agilidad de los proveedores. AWS, Microsoft y Google dominan las capas de infraestructura, pero los actores de software como Veeam, Zerto y Acronis se abren espacio con replicación independiente del hipervisor y protección con aislamiento total. Los especialistas gestionados, incluidos US Signal e HYCU, se diferencian a través de herramientas de cumplimiento y diseño de guías de ejecución de servicio personalizado.
La continuidad centrada en el borde es ahora un punto de innovación destacado. La investigación de la Comisión Europea subraya la migración del cómputo al borde para el procesamiento de baja latencia, una tendencia que empuja a los proveedores a crear nodos de microrrecuperación en proximidad a sensores y sucursales. Los proveedores que automatizan la colocación de políticas basándose en la latencia y las puntuaciones de carbono pueden capturar el gasto emergente. La sostenibilidad también asciende en la lista de criterios de compra; EY señala que los operadores de centros de datos deben integrar energía renovable y programación dinámica de carga para alcanzar los objetivos de emisiones.
La consolidación se avecina. La prevista adquisición por parte de Cohesity de la unidad de protección de datos de Veritas por USD 3 mil millones señala los imperativos de escala para la amplitud de características y la cobertura geográfica. Los actores regionales más pequeños pueden buscar profundidad de nicho en verticales regulados o asociarse en los mercados de los hiperescaladores. Durante el período de pronóstico, la ventaja competitiva probablemente pivotará sobre la amplitud de orquestación multiplataforma, las certificaciones de sostenibilidad y las puntuaciones demostrables de satisfacción del cliente, más que sobre el rendimiento bruto de copia de seguridad por sí solo.
Líderes del Sector de Recuperación ante Desastres como Servicio (DRaaS)
-
iLand Internet Solutions Corporation
-
Microsoft Corporation
-
Recovery Point Systems Inc.
-
Evolve IP LLC
-
TierPoint, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Recuperación ante Desastres como Servicio (DRaaS) Empresas cubiertas en este informe
- IBM Corporation
- Microsoft Corporation
- Amazon Web Services Inc.
- VMware Inc.
- Zerto Ltd. (HPE)
- Google Cloud Platform
- iLand Internet Solutions Inc.
- Recovery Point Systems LLC
- Evolve IP LLC
- TierPoint LLC
- Sungard Availability Services LP
- C&W Comminications Limited
- Expedient LLC
- CloudHPT Inc.
- InterVision Systems Technologies LLC
- PhoenixNAP Global IT Services LLC
- Flexential LLC
- Acronis International GmbH
- Veeam Software Inc.
- Druva Inc.
- Rackspace Technology inc.
- Databarracks Ltd.
- NTT Ltd.
Lea el análisis de las empresas de recuperación ante desastres como servicio (DRaaS)
Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave es la resiliencia que puede medirse y probarse continuamente, no solo aprovisionarse. Iniciativas de benchmarking como el RISE 2026 Cloud Resilience Benchmark hacen hincapié en la seguridad centrada en la identidad, los patrones de recuperación inmutables y las pruebas continuas de resiliencia, lo que crea espacio para ofertas de DRaaS que empaquetan la recopilación de evidencias, la orquestación automatizada de pruebas y los controles basados en políticas en una única capa operativa. La actividad de ISO también ofrece a los proveedores un punto de referencia de cara al futuro: ISO registró el proyecto de norma ISO/IEC DIS 20996 para la continuidad del negocio y la resiliencia de los clientes de servicios en la nube para la fase de consulta el 29 de abril de 2026, respaldando la diferenciación de productos en torno a obligaciones de continuidad estandarizadas orientadas al cliente y a la elaboración de informes.
La expansión de servicios también es visible en la recuperación centrada en ransomware y en los enfoques de sala limpia gestionada. Cohesity y 11:11 Systems anunciaron en octubre de 2024 una asociación ampliada para introducir un servicio gestionado de Clean Room Recovery, destacando la demanda de entornos de restauración aislados y de ejecución gestionada que reduce el riesgo de reinfección durante la recuperación. También persiste la oportunidad en la orquestación híbrida y multi-nube, donde los clientes buscan limitar la dependencia de un único proveedor, gestionar la incertidumbre de los costos de salida de datos y cumplir con las normas de residencia de datos. Los proveedores que abstraen las herramientas específicas de cada nube e incorporan prácticas de infraestructura como código para la configuración de DR pueden acortar los despliegues y reducir los fallos silenciosos de recuperación.
Desarrollos recientes de la industria en Mercado de Recuperación ante Desastres como Servicio (DRaaS)
- Junio de 2026: Microsoft puso a disposición la Recuperación de Desastres de Autoservicio (SSDR) para las aplicaciones de Finance and Operations el 22 de junio de 2026. Esto añade una opción de recuperación nativa de la plataforma para las cargas de trabajo de aplicaciones empresariales, y está condicionando cómo algunos compradores comparan la resiliencia SaaS integrada frente a las capas de DRaaS y servicios gestionados de terceros.
- Julio de 2025: Recovery Point Systems fue incluida en la Guía de Mercado 2025 de Gartner para la Recuperación ante Desastres como Servicio (DRaaS) por décimo año consecutivo. Esta inclusión reiterada respalda su posicionamiento en licitaciones competitivas, especialmente cuando las listas cortas de proveedores favorecen a aquellos con trayectorias prolongadas en DRaaS y procesos de gobernanza maduros.
- Octubre de 2024: Cohesity y 11:11 Systems ampliaron su asociación para introducir un servicio gestionado de Clean Room Recovery. La expansión reforzó un cambio del mercado hacia entornos de recuperación aislados y con conciencia del ransomware, ofrecidos como capacidades gestionadas, elevando las expectativas respecto a las ofertas de DRaaS que combinan infraestructura de recuperación con controles operativos y validación.
Mercado de Recuperación ante Desastres como Servicio (DRaaS) Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca la recuperación ante desastres como servicio (DRaaS) prestada en modalidad de suscripción, donde las cargas de trabajo se replican en un entorno de recuperación en la nube y la conmutación por error y la conmutación de retorno se orquestan para restaurar la producción tras una interrupción.
Exclusiones del alcance: los dispositivos de copia de seguridad locales independientes y los servicios de almacenamiento en cinta quedan excluidos cuando no proporcionan un entorno de recuperación alojado en la nube.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Totalmente Gestionado
- Asistido
- Autoservicio
- Por Modelo de Implementación
- Nube Pública
- Nube Privada
- Híbrido/Multinube
- Por Componente de Servicio
- Copia de Seguridad y Recuperación
- Replicación en Tiempo Real
- Orquestación y Automatización
- Seguridad de Datos y Cumplimiento
- Por Tamaño de Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas
- Por Vertical de Usuario Final
- BFSI
- TI y Telecomunicaciones
- Gobierno y Sector Público
- Salud y Ciencias de la Vida
- Manufactura
- Comercio Minorista y Comercio Electrónico
- Medios de Comunicación y Entretenimiento
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para mapear el conjunto de demanda y establecer límites claros sobre qué se considera ingresos de DRaaS antes de construir cualquier modelo. Nos apoyamos principalmente en fuentes públicas y oficiales, incluidas publicaciones del NIST, actualizaciones de fiabilidad de comunicaciones de la FCC, avisos de US-CERT, notas de orientación de la ISO y materiales de asociaciones del sector centrados en la continuidad y la resiliencia.
Para traducir las señales en insumos de dimensionamiento, revisamos presentaciones de empresas, presentaciones para inversores, documentación de productos y cobertura de prensa de confianza para comprender cómo se fijan los precios, se empaquetan y se contratan los servicios de recuperación. En paralelo, utilizamos suscripciones de pago solo cuando fue necesario para obtener información financiera e inteligencia empresarial, cribado de noticias y datos financieros, bases de datos de patentes y comprobaciones selectivas de envíos de importación y exportación para señales de infraestructura de apoyo. Estas fuentes de investigación documental son ilustrativas, y se utilizaron referencias públicas adicionales para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para verificar lo que los compradores adquieren realmente bajo DRaaS y cómo los proveedores reconocen los ingresos en los modelos de prestación totalmente gestionado, asistido y de autoservicio. Hablamos con proveedores de servicios, socios de canal y usuarios empresariales en APAC, EMEA y las Américas, de modo que los supuestos sobre adopción, niveles de recuperación y escalones de precios pudieran ajustarse a lo descrito en los despliegues en producción. Cuando los insumos documentales entraban en conflicto, se realizaron seguimientos para confirmar qué se incluye como recuperación ante desastres frente al gasto adyacente en copia de seguridad o protección de datos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directivos de nivel C: 16% | APAC: 46% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 30% | EMEA: 33% |
| Actores menores: 21% | Gerentes: 54% | Américas: 21% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construyó utilizando un enfoque descendente, en el que el gasto empresarial en resiliencia de TI se reconstruye en un conjunto de demanda de DRaaS mediante lógica de adopción y tasas de vinculación, y luego se filtra por definiciones de servicio y modelos de prestación. Corroboramos los totales con aproximaciones ascendentes selectivas, como divulgaciones de ingresos de proveedores muestreados, comprobaciones de canal sobre valores de contratos y verificaciones de coherencia de volumen por precio de venta medio para los niveles de recuperación más comunes.
Los insumos clave utilizados en el modelo incluyen el ritmo de migración de cargas de trabajo a la nube, la frecuencia y gravedad de las interrupciones e incidentes cibernéticos, los requisitos medios de objetivo de tiempo de recuperación por sector, los cambios en las expectativas regulatorias y de cumplimiento en materia de resiliencia, y la progresión observada de los precios de DRaaS por carga de trabajo protegida y nivel de servicio. Cuando las divulgaciones de los proveedores eran incompletas, las brechas se gestionaron utilizando ratios de pares y verificación cruzada con señales de demanda regional, seguida de revalidación en entrevistas.
Para la previsión, se utilizó el análisis de escenarios para que el crecimiento pudiera ajustarse a los presupuestos macro de TI, la urgencia impulsada por incidentes y la velocidad de adopción de la nube, y luego los pesos de los escenarios se alinearon con lo que los entrevistados esperaban en los ciclos de adquisición a corto plazo.
Validación de Datos y Ciclo de Actualización
Los resultados se validaron mediante triangulación entre múltiples indicadores, y las principales variaciones se rastrearon hasta los límites del alcance o los supuestos de precios y adopción. Realizamos comprobaciones de anomalías a nivel regional y frente a señales direccionales, y luego utilizamos una segunda revisión analítica para confirmar que los cálculos y las definiciones se aplicaron de manera coherente.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos materiales modifican los supuestos de demanda o precios. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada utilizando los insumos razonables más recientes.
Tamaño del Mercado de Servicios de Recuperación ante Desastres de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los servicios de recuperación ante desastres pueden diferir incluso cuando los títulos parecen similares, principalmente porque la línea entre DRaaS, copia de seguridad y protección de datos más amplia se traza de manera diferente. Las variaciones también provienen del año que se trata como línea de base actual, de la rapidez con que se asume que suben los precios y de si los valores reportados se ajustan para una sincronización de divisas coherente.
Los principales factores de divergencia aquí son el alcance y la medición. Algunos estudios incluyen servicios más amplios de continuidad del negocio y consultoría relacionada, mientras que otros cuentan únicamente la recuperación alojada en la nube con conmutación por error orquestada, lo que cambia el total rápidamente en regiones donde los servicios gestionados están agrupados. Al rastrear los límites del alcance del servicio, la sincronización de divisas y las reglas de empaquetado de contratos, Mordor Intelligence mantiene la estimación vinculada a los ingresos por suscripción de DRaaS que incluyen capacidad de conmutación por error, en lugar del gasto general en copia de seguridad.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 15,31 mil millones de USD (2026) | |
| Editor de Investigación del Sector A | 23,50 mil millones de USD (2024) | Utiliza una definición más amplia de servicios de recuperación ante desastres que puede incluir servicios de continuidad más amplios y actividades de recuperación adyacentes, y se ancla en un año base anterior que no está alineado con el alcance exclusivo de DRaaS utilizado aquí. |
| Rastreador de Mercado B | 15,89 mil millones de USD (2025) | Utiliza un conjunto de servicios de recuperación ante desastres que mezcla múltiples tipos, como servicios de alojamiento y protección de datos, lo que puede inflar los totales cuando los ingresos que no son de DRaaS se contabilizan junto con las suscripciones de conmutación por error en la nube. |
La dispersión en la tabla se explica principalmente por lo que se contabiliza como recuperación ante desastres frente a los elementos adyacentes de copia de seguridad y continuidad, y por las diferencias en el encuadre del año base. Nuestro enfoque se mantiene reproducible porque vincula el total a una definición clara de DRaaS, lo verifica con señales de precios y adopción, y luego recomprueba los supuestos mediante retroalimentación primaria antes de extender las previsiones.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de Recuperación ante Desastres como Servicio para 2031?
Se prevé que el mercado alcance los 14,17 mil millones de USD en 2031, lo que refleja una CAGR del 28,91% desde 2026.
¿Qué región se espera que crezca más rápido?
Asia-Pacífico lidera el crecimiento con una CAGR del 30,44%, impulsada por las políticas gubernamentales de nube primero y las mayores necesidades de preparación ante desastres.
¿Por qué son tan populares las soluciones de DRaaS totalmente gestionadas?
Las empresas prefieren las ofertas llave en mano que incluyen monitoreo, pruebas y documentación de cumplimiento, lo que reduce las necesidades de personal interno y acelera las auditorías.
¿Cómo influyen las normas de soberanía de datos en la adopción de DRaaS?
Las leyes de localización exigen la replicación dentro del país y restringen la conmutación por error transfronteriza, dando forma a las decisiones arquitectónicas y a veces elevando los costos.
¿Qué papel desempeñan los ciberseguros en la demanda de DRaaS?
Muchas aseguradoras ahora exigen pruebas automatizadas de recuperación ante desastres, empujando a las organizaciones hacia plataformas de DRaaS que proporcionan evidencia lista para auditorías y reducen las primas.