
Tamanho e Participação do Mercado de Integração de Dados
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
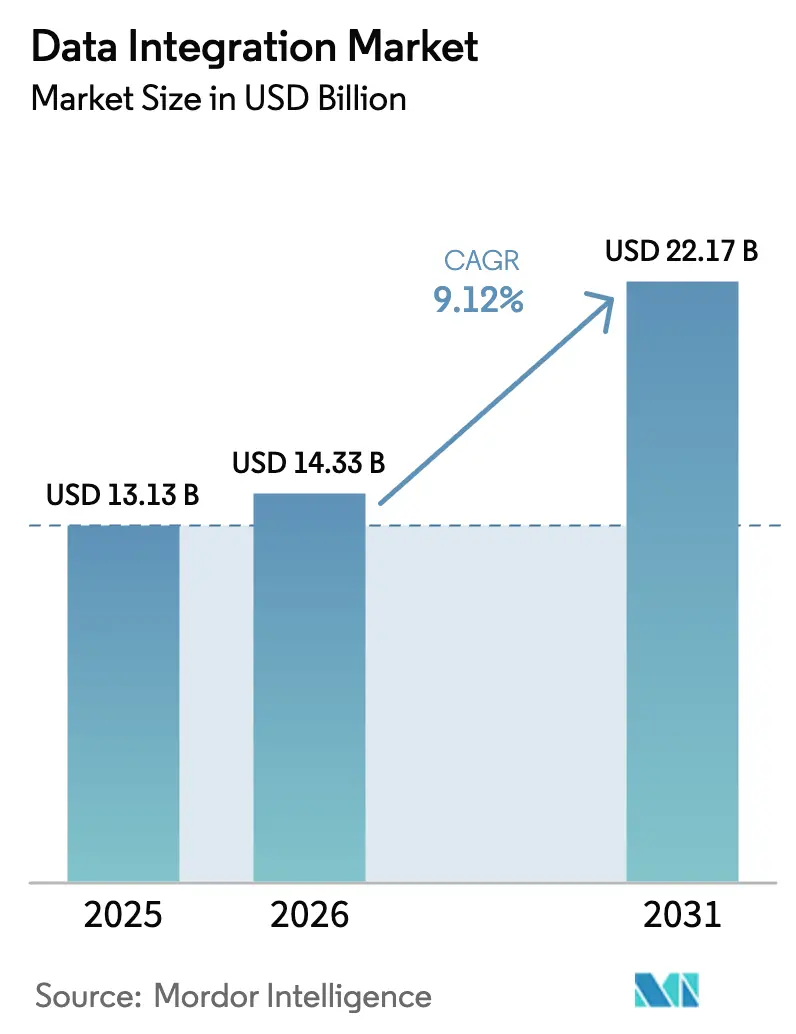
| Tamanho do Mercado (2026) | 14.33 Bilhões de dólares |
| Tamanho do Mercado (2031) | 22.17 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
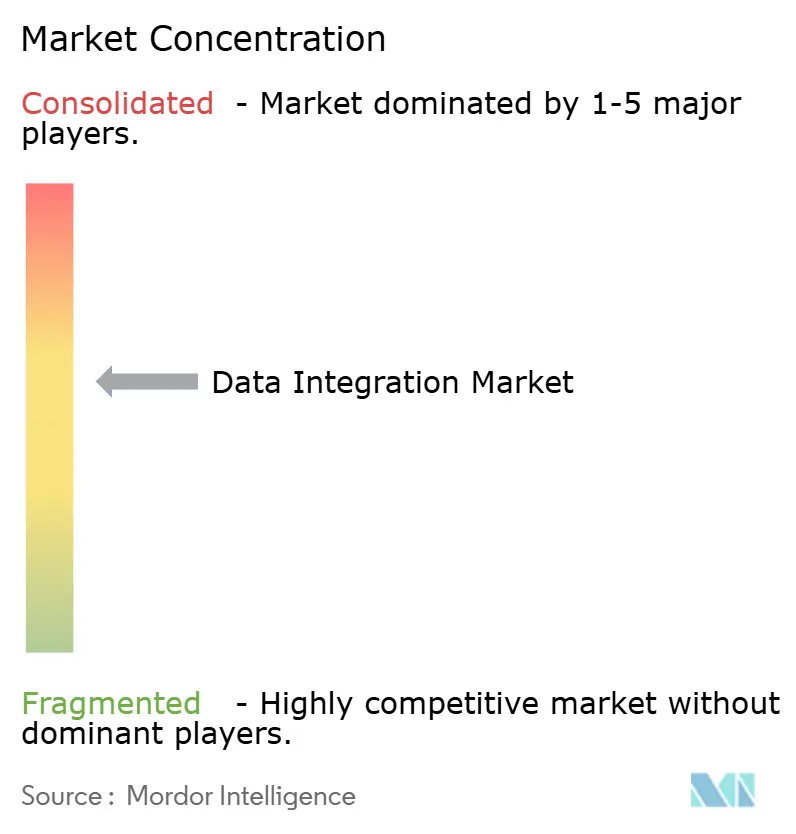
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Integração de Dados por Mordor Intelligence
O tamanho do mercado de integração de dados deve crescer de USD 13,13 bilhões em 2025 para USD 14,33 bilhões em 2026 e está previsto para atingir USD 22,17 bilhões até 2031 a um CAGR de 9,12% no período de 2026-2031. O impulso veio de empresas que substituíram fluxos de trabalho orientados a lotes por pipelines em tempo real para operacionalizar a inteligência artificial, atender às regras de transparência e unificar extensos patrimônios de dados. A modernização com prioridade para a nuvem permaneceu como o padrão de implantação dominante, mas as arquiteturas híbridas ganharam importância à medida que as empresas equilibraram as regras de soberania com a escala elástica. As iniciativas de IA generativa aumentaram a demanda por camadas semânticas governadas que reduzem as taxas de alucinação de modelos, enquanto um fluxo constante de fusões agrupou ingestão, transformação, ativação e governança em plataformas únicas. Ao mesmo tempo, a escassez de talentos e o aumento das taxas de saída de dados moderaram a velocidade de adoção, levando muitas organizações a terceirizar as operações de integração.
Principais Conclusões do Relatório
- Por implantação, os modelos em nuvem lideraram com 58,74% de participação na receita em 2025; as implantações em nuvem híbrida estão projetadas para expandir a um CAGR de 16,62% até 2031.
- Por tamanho de empresa, as grandes empresas detinham 55,62% da participação no mercado de integração de dados em 2025, enquanto as pequenas empresas estão posicionadas para crescer a um CAGR de 15,36% até 2031.
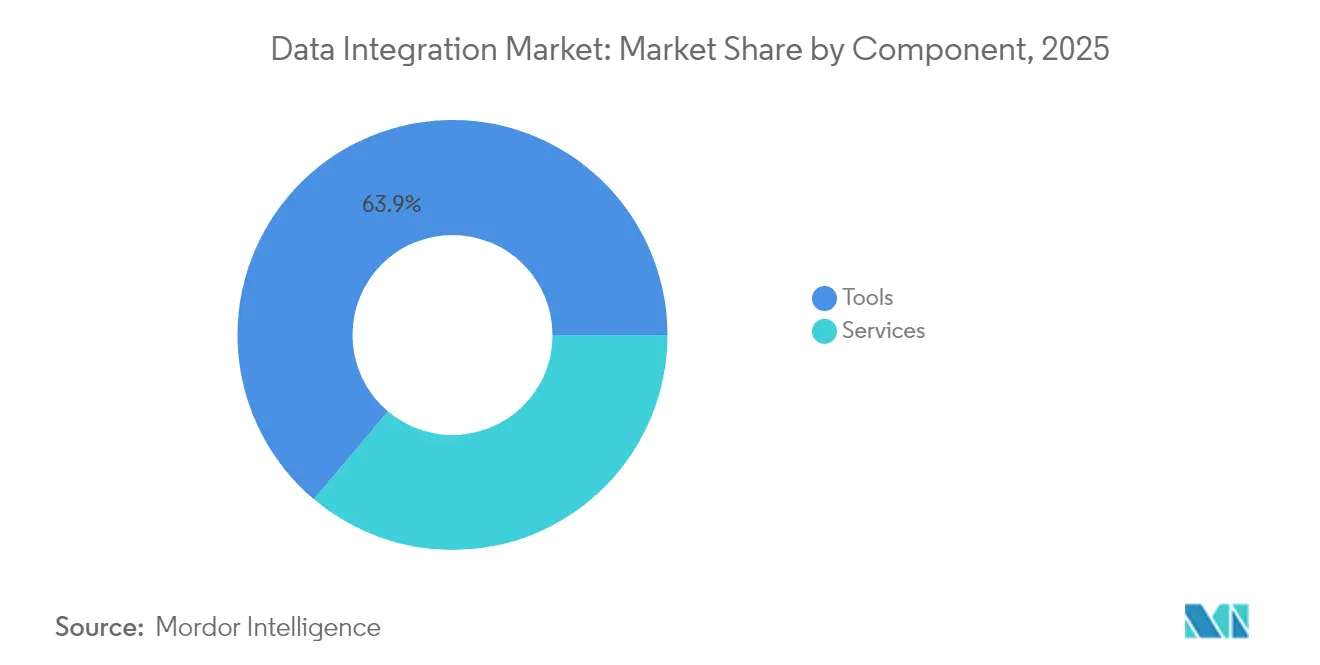
- Por componente, as ferramentas capturaram 63,85% do tamanho do mercado de integração de dados em 2025; os serviços estão no caminho certo para crescer a um CAGR de 14,08% entre 2026-2031.
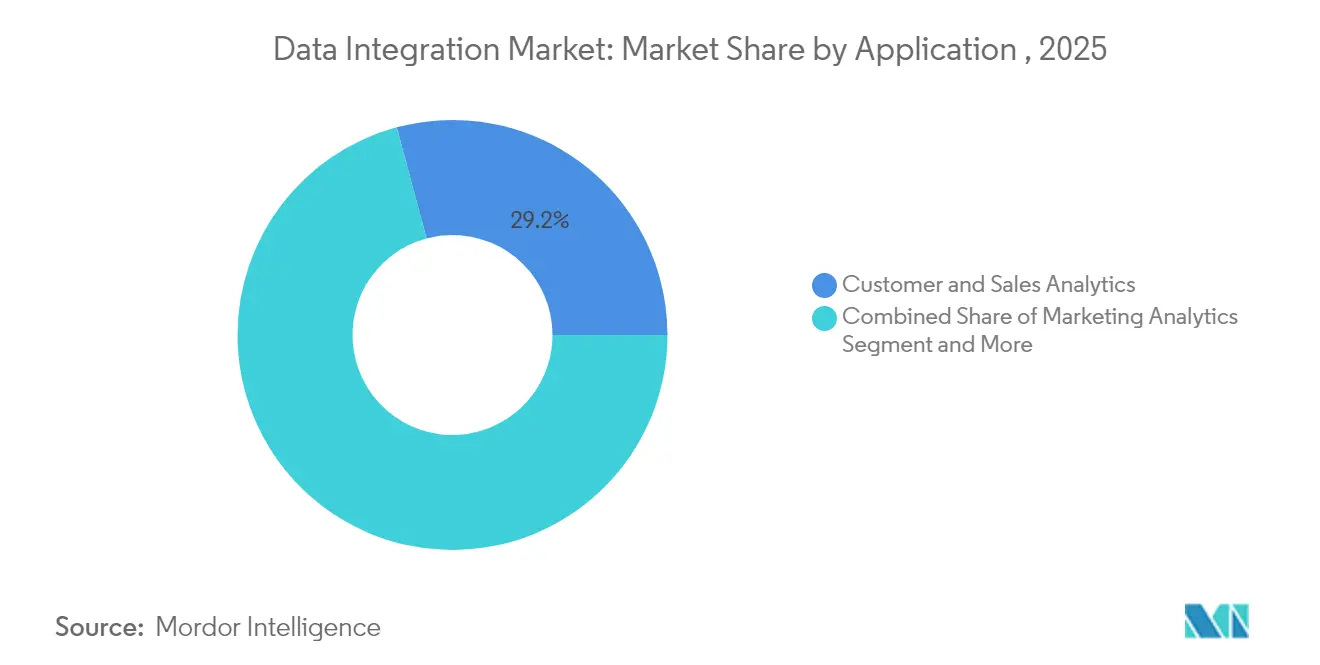
- Por aplicação, a análise de clientes e vendas representou 29,18% da receita de 2025, enquanto a otimização de operações e cadeia de suprimentos é o segmento de crescimento mais rápido com CAGR de 15,74%.
- Por vertical de usuário final, o setor de Serviços Bancários, Financeiros e de Seguros comandou 24,12% da receita em 2025; saúde e ciências da vida está projetado para crescer a um CAGR de 18,91% até 2031.
- Por geografia, a América do Norte representou 38,35% da receita de 2025, enquanto a Ásia-Pacífico é a região de crescimento mais rápido com CAGR de 17,78%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização de pilhas empresariais com prioridade para a nuvem | +2.8% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Mudança de ETL em lote para streaming em tempo real e CDC | +2.1% | Global, mais forte nos centros de manufatura da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Pipelines de dados de autoatendimento e baixo código para desenvolvedores cidadãos | +1.4% | América do Norte e Europa, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Pressão regulatória por linhagem de dados e auditabilidade | +1.9% | Europa e América do Norte, expandindo globalmente | Curto prazo (≤ 2 anos) |
| Surgimento de camadas semânticas prontas para IA generativa | +1.8% | Empresas globais orientadas para tecnologia | Longo prazo (≥ 4 anos) |
| Análise em borda e em sensor | +1.2% | Manufatura da Ásia-Pacífico, IoT da América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização de pilhas empresariais com prioridade para a nuvem
Até 2025, a maioria das empresas da Fortune 100 havia transferido cargas de trabalho de integração para serviços de nuvem por assinatura, reduzindo custos de infraestrutura e simplificando atualizações. [1]Informatica Corp., "Introdução à Informatica," informatica.com Investimentos em pesquisa e desenvolvimento em nuvem superiores a USD 1 bilhão impulsionaram padrões zero-ETL que leem esquemas sob demanda, liberando equipes de transformações rígidas pré-definidas. Estudos de caso como o envolvimento da HCLTech com a Unilever mostraram 30% de economia em infraestrutura após a adoção da integração nativa em nuvem. Os fornecedores convergiram para designs de lakehouse que unem armazéns e lagos de dados, com os formatos Iceberg e Delta permitindo armazenamento aberto de arquivos entre plataformas. Os serviços gerenciados de lago aceleraram ainda mais a adoção ao automatizar a manutenção de tabelas e a conversão de formatos para mais de 500 fontes. [2]Fivetran Inc., "Fivetran Expande Parceria com Snowflake," fivetran.com
Mudança de ETL em lote para streaming em tempo real e CDC
As ferramentas de ETL reverso em streaming lançadas em 2024 sincronizaram tabelas de armazéns de dados com sistemas operacionais em segundos, apoiando o engajamento de clientes em tempo real. As instituições financeiras integraram pipelines de CDC que reduziram as janelas de detecção de fraudes de horas para segundos. As empresas de manufatura aplicaram fluxos de IoT para prever falhas em máquinas, reduzindo o tempo de inatividade não planejado em 40%. [3]IBM, "Análise em Tempo Real de Dados de IoT," ibm.comOs conceitos de zero-ETL surgiram, movendo dados brutos diretamente entre armazenamentos enquanto aplicam transformações no momento da consulta, reduzindo drasticamente a latência e o custo operacional. As plataformas em nuvem simplificaram a orquestração por meio de serviços de streaming declarativos, como Tabelas Dinâmicas e Delta Live Tables.
Pressão regulatória por linhagem de dados e auditabilidade
A Lei de Resiliência Operacional Digital, em vigor desde janeiro de 2025, exigiu que aproximadamente 22.000 entidades financeiras da União Europeia mantivessem linhagem em tempo real e relatórios de incidentes, sob risco de penalidades de até 2% do faturamento. Nos Estados Unidos, a Lei de Curas do Século 21 proibiu o bloqueio de informações e exigiu APIs de Recursos de Interoperabilidade Rápida em Saúde para acesso a dados de pacientes. Os hospitais enfrentaram reduções nos incentivos do Medicare ao não cumprir as normas, o que impulsionou investimentos acelerados em camadas de integração governadas. Os fornecedores responderam com catálogos de dados automatizados que mapeiam a linhagem de ponta a ponta e incorporam trilhas de auditoria nos metadados do pipeline. À medida que as regras sobrepostas proliferaram, as empresas adotaram camadas semânticas para centralizar definições e simplificar os relatórios de conformidade.
Surgimento de camadas de dados semânticas prontas para IA generativa
As camadas semânticas evoluíram para mecanismos de alinhamento de IA que ancoraram as saídas de modelos de linguagem de grande escala em tabelas governadas, reduzindo as taxas de alucinação em dois terços. As definições orientadas por modelos em LookML permitiram que os cálculos determinísticos de KPI fossem reutilizados em painéis e interfaces de chat. A Progress Software incorporou IA generativa para construir ontologias automaticamente e revelar relacionamentos ocultos em dados não estruturados. As inovações da Camada de Contexto processaram trilhões de linhas enquanto adaptavam consultas à intenção do usuário, ampliando o escopo da análise conversacional. Em conjunto, esses avanços tornaram a governança semântica um pré-requisito para a IA empresarial escalável.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de talentos em arquiteturas de integração avançadas | −1.8% | Global, aguda na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Aumento dos custos de saída de nuvem e movimentação de dados | −1.2% | Global, mais elevado em configurações multinuvem | Médio prazo (2-4 anos) |
| Restrições de soberania de dados fragmentando pipelines | −1.5% | Ásia-Pacífico, Europa, emergindo em outros locais | Longo prazo (≥ 4 anos) |
| Risco de dependência de fornecedor por iPaaS proprietário | −0.9% | Empresas globais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de talentos em arquiteturas de integração avançadas
Em 2025, 76% das empresas relataram escassez grave de talentos em IA e engenharia de dados, atrasando implantações e inflacionando os gastos com consultoria. As competências em segurança, redes e dados apresentaram lacunas superiores a 35%, forçando os diretores de informação a financiar programas de capacitação e parcerias com serviços gerenciados. As pesquisas projetaram que o déficit de talentos poderia drenar USD 5,5 trilhões da produção global até 2026. Os fabricantes europeus destacaram as competências em automação e tecnologia verde como especialmente escassas, levando a atrasos em projetos em plantas de médio porte. Essas restrições desaceleraram a implantação de streaming em tempo real, camadas semânticas e pipelines de borda, apesar do claro potencial de retorno sobre o investimento.
Restrições de soberania de dados fragmentando pipelines multirregionais
A Lei de Proteção de Informações Pessoais da China obrigou os operadores de infraestrutura crítica a armazenar dados localmente e submeter transferências transfronteiriças a revisões de segurança, impulsionando arquiteturas de integração regionalizadas. Em toda a Ásia-Pacífico, as regulamentações de privacidade cresceram 25%, com Tailândia, Indonésia e Sri Lanka emitindo estatutos abrangentes. O Regulamento Geral sobre a Proteção de Dados da Europa continuou a influenciar a política global, exigindo controles de privacidade desde a concepção e bases legais rigorosas para transferências. As empresas responderam estabelecendo nós de processamento localizados e adotando modelos de armazenamento híbrido para equilibrar soberania com escala analítica. As taxas de saída de multinuvem adicionaram pressão de custos à medida que os dados eram transferidos entre zonas compatíveis, reforçando a necessidade de posicionamento inteligente de cargas de trabalho.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Serviços Crescem Mais Rápido do que FerramentasA receita de serviços expandiu a um CAGR de 14,08% até 2031, à medida que as organizações buscavam orientação especializada em migrações para nuvem, arquiteturas de streaming e estruturas de conformidade. A categoria de ferramentas ainda detinha 63,85% do mercado de integração de dados em 2025, refletindo as plataformas consolidadas de ETL, CDC e virtualização. Os serviços profissionais cresceram em torno das implantações de camadas semânticas e da integração de IA generativa, onde a governança personalizada e o design ético eram vitais. Os serviços gerenciados ganharam popularidade pelo monitoramento 24/7 e pela otimização automatizada de pipelines multinuvem.
Dentro das ferramentas, os conjuntos de ETL/ELT permaneceram como investimentos essenciais para cargas de trabalho em lote, enquanto os mecanismos de CDC ganharam impulso para análises instantâneas. As plataformas de streaming tornaram-se críticas em cenários de IoT, e a virtualização de dados cresceu junto com as arquiteturas de malha que desacoplam o acesso do armazenamento. As ferramentas de qualidade de dados e gerenciamento de dados mestres encontraram relevância renovada à medida que os modelos de IA exigiam entradas confiáveis. A crescente lacuna de competências amplificou ainda mais a demanda por prestadores de serviços capazes de orquestrar esses diversos produtos em soluções coesas.


Por Implantação:
Nuvem Híbrida em AscensãoAs configurações híbridas registraram um CAGR de 16,62%, refletindo o equilíbrio entre soberania e flexibilidade que domina as decisões de estratégia de dados. A nuvem pública manteve a maior participação geral porque os hiperescaladores ofereceram escala elástica e um rico ecossistema de serviços nativos. As nuvens privadas persistiram em ambientes altamente regulamentados, como finanças e saúde, onde o controle sobre as configurações de hardware e rede permaneceu essencial.
Os ambientes locais encolheram, mas não desapareceram, suportando mainframes legados e cargas de trabalho sensíveis à latência. Os nós de borda surgiram como pontos de microintegração, processando dados de sensores localmente antes de encaminhar resumos para armazenamentos centrais. O tamanho do mercado de integração de dados para implantações em nuvem híbrida está previsto para expandir de forma constante à medida que mais empresas adotam padrões de malha que federam equipes de domínio enquanto sustentam a governança centralizada. A adoção acelerou à medida que as plataformas introduziram planos de controle únicos abrangendo armazéns, lagos e clusters de borda.
Por Tamanho de Empresa:
A Democratização Ganha ForçaAs pequenas empresas registraram um CAGR de 15,36% à medida que as interfaces de baixo código e os preços por uso removeram as barreiras históricas de entrada. Os desenvolvedores cidadãos construíram pipelines sem habilidades profundas de programação, permitindo insights em tempo real anteriormente limitados a grandes corporações. As empresas de médio porte aproveitaram as mesmas ferramentas para escalar programas de análise e competir na experiência do cliente.
As grandes empresas, embora detendo 55,62% da receita em 2025, mudaram o foco para a otimização de ambientes complexos em vez de expansão rápida. Elas adotaram observabilidade orientada por IA para reduzir o tempo de inatividade de pipelines e implementaram contratos de dados rigorosos em milhares de fontes. O setor de integração de dados viu as microempresas iniciarem testes usando serviços de ingestão hospedados agrupados com aplicações SaaS, sinalizando crescimento futuro de volume na cauda longa do mercado.
Por Aplicação:
Otimização da Cadeia de Suprimentos em AltaA otimização de operações e cadeia de suprimentos alcançou a maior taxa de crescimento com CAGR de 15,74%, à medida que fabricantes e varejistas exigiam visibilidade de ponta a ponta. Os sensores de IoT transmitiam métricas de máquinas, permitindo manutenção preditiva e balanceamento de estoque em tempo quase real. A análise de clientes e vendas permaneceu dominante com 29,18% de participação porque o engajamento personalizado e a aceleração da receita continuaram sendo prioridades máximas.
A análise de marketing avançou com base em modelos de atribuição multicanal, enquanto as equipes financeiras integraram feeds em tempo real para cumprir prazos rigorosos de relatórios. As funções de recursos humanos adotaram análise de pessoas para abordar metas de rotatividade e diversidade, equidade e inclusão, e os grupos de pesquisa e desenvolvimento unificaram conjuntos de dados para encurtar os ciclos de produtos. O tamanho do mercado de integração de dados para cargas de trabalho focadas em operações deve se ampliar à medida que as cadeias de suprimentos autônomas amadurecem, conectando dados de fábrica, logística e ponto de venda em loops contínuos.
Por Vertical de Usuário Final:
Saúde em AceleraçãoA saúde e as ciências da vida superaram todos os setores com um CAGR de 18,91%, impulsionados pelos mandatos de Recursos de Interoperabilidade Rápida em Saúde que forçaram a troca de registros de pacientes em tempo real. Os prestadores integraram sistemas díspares de registros eletrônicos de saúde, laboratórios e feeds de dispositivos vestíveis para oferecer cuidados coordenados e cumprir as regras de bloqueio de informações.
Os Serviços Bancários, Financeiros e de Seguros mantiveram uma participação de 24,12% porque o antifraude, os relatórios regulatórios e a personalização do cliente exigiam pipelines maduros. A manufatura avançou por meio de programas da Indústria 4.0, enquanto o varejo investiu em plataformas omnicanal que combinam dados online e de ponto de venda. O governo, a energia e a mídia intensificaram a adoção para modernizar serviços, monitorar infraestrutura crítica e personalizar conteúdo, respectivamente.
Análise Geográfica
Mercado de Integração de Dados da América do Norte
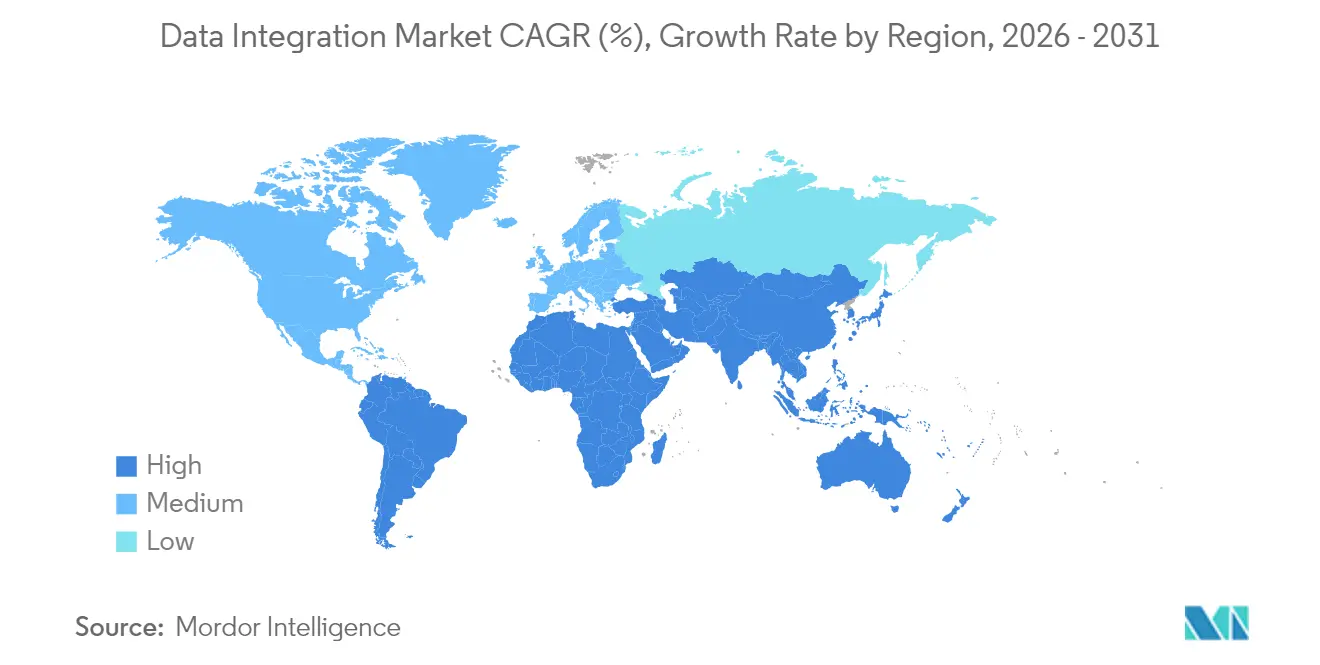
A América do Norte deteve 38,35% da receita global em 2025, graças à adoção precoce da nuvem, ao robusto financiamento de capital de risco e a um denso ecossistema de integradores de sistemas. Os programas federais de infraestrutura, incluindo um pacote de modernização da rede elétrica de 65 bilhões de USD, impulsionaram a demanda adicional por integração de dados energéticos em tempo real. O Canadá espelhou esses padrões, investindo na modernização dos setores de saúde e serviços financeiros, enquanto navegava pela conformidade transfronteiriça.
Mercado de Integração de Dados da Ásia-Pacífico
A Ásia-Pacífico registrou o crescimento mais acelerado, com uma CAGR de 17,78%, impulsionada pela implantação de data centers de hiperescala e por grandes projetos de digitalização do setor público. A China destinou 442 bilhões de USD para modernizações de redes inteligentes que exigem plataformas de dados em streaming, enquanto a Índia alocou INR 3,03 trilhões (0,012 trilhões de USD) para infraestrutura que incorpora análises em seu núcleo. Os 155 bilhões de USD do Japão em orçamentos de infraestrutura digital ampliaram ainda mais a base endereçável para o mercado de integração de dados. As leis locais de localização de dados, no entanto, incentivaram arquiteturas híbridas que processam os dados internamente antes de uma agregação seletiva.
Mercado de Integração de Dados da Europa
A Europa demonstrou sólido dinamismo apesar das normas de privacidade. A Comissão Europeia planejou 584 bilhões de EUR (669,87 bilhões de USD) em investimentos em redes inteligentes até 2030, estimulando projetos de integração que combinam dados de geração de energia renovável com a resposta à demanda dos consumidores. Os gastos com conformidade com o DORA escalaram no setor bancário, enquanto as soluções de borda alinhadas ao GDPR permitiram que as empresas analisassem os dados localmente. No geral, o tamanho do mercado de integração de dados para a região deverá crescer de forma constante à medida que nuvens soberanas e padrões abertos atenuam os obstáculos regulatórios.

Panorama regulatório
Os compradores de integração de dados estão cada vez mais vinculando a seleção de plataformas a requisitos de interoperabilidade e auditabilidade nos setores de serviços financeiros e saúde. Na UE, o Digital Operational Resilience Act (DORA) está em vigor desde janeiro de 2025, reforçando as expectativas de fluxos de dados rastreáveis e relatórios de incidentes, e aumentando a demanda por linhagem governada, monitoramento e operações de pipeline resilientes em instituições regulamentadas.
Nos Estados Unidos, reguladores e organismos de normalização adicionaram novos pontos de pressão sobre interoperabilidade em 2026. A U.S. Securities and Exchange Commission (SEC) estabeleceu padrões de dados conjuntos sob o Financial Data Transparency Act de 2022, com data de entrada em vigor em 1º de outubro de 2026, para harmonizar dados regulatórios entre múltiplos reguladores financeiros. No setor de saúde, a ASTP/ONC publicou a edição de referência do Interoperability Standards Advisory (ISA) de 2026 e divulgou uma versão preliminar do USCDI Versão 7 em janeiro de 2026 para feedback público, reforçando as necessidades contínuas de troca baseada em FHIR e padronização de dados, que dependem de integração robusta, governança e gestão de metadados.
Análise da cadeia de valor
A cadeia de valor abrange (1) produtores de dados (aplicativos corporativos, IoT e sistemas operacionais), (2) ingestão e conectividade (conectores, CDC/streaming, gerenciamento de APIs), (3) transformação e orquestração (ETL/ELT, mecanismos de workflow, qualidade de dados), (4) camadas de governança (catálogo, linhagem, política, MDM, camadas semânticas) e (5) consumo e ativação (BI, IA/ML, ETL reverso, aplicativos operacionais). Os hyperscalers e provedores de plataformas de dados estão cada vez mais concentrando influência em múltiplos estágios ao agrupar capacidades de integração em marketplaces e experiências nativas de plataforma, deslocando as aquisições para assinaturas e padrões baseados em uso, ao mesmo tempo em que tornam a interoperabilidade mais importante para reduzir o aprisionamento a fornecedores (lock-in).
Movimentos recentes do ecossistema apontam para uma incorporação mais estreita de software de integração nas principais pilhas de nuvem e ERP. A Informatica expandiu sua colaboração com a Microsoft em torno do Microsoft Fabric, incluindo suporte ao Fabric Open Mirroring e pontos de entrega baseados no Azure (incluindo a Suíça), reforçando padrões de processamento local e governança vinculados a necessidades de soberania. A IBM também ampliou o ecossistema centrado em integração por meio de parcerias, incluindo colaboração com a Oracle na modernização de ambientes de nuvem híbrida e IA, e com a SAP para implantações do SAP Cloud ERP Private no IBM Power Virtual Server. Esses desenvolvimentos refletem uma mudança na cadeia de valor em que consultorias e parceiros de plataforma entregam programas de modernização de ponta a ponta juntamente com ferramentas.
Cenário Competitivo
O mercado permaneceu moderadamente fragmentado. A Informatica liderou com uma participação de 14,1%, aproveitando sua Nuvem de Gerenciamento Inteligente de Dados para atender a mais de 80% das empresas da Fortune 100. A consolidação acelerou; a Fivetran adquiriu a Census para fundir ingestão e ativação, e a Snowflake adicionou a Crunchy Data para suporte a PostgreSQL, sinalizando a busca dos fornecedores por pilhas de ponta a ponta.
A convergência tecnológica borrou as fronteiras entre soluções de armazém, lago e malha. Os armazenamentos de dados em nuvem adotaram mecanismos vetorizados e formatos de tabela abertos, enquanto os especialistas em integração incorporaram IA generativa para automatizar o mapeamento e a resolução de erros. Os participantes de nicho conquistaram posições em ETL reverso, análise de borda e governança semântica, atraindo compradores com pontos de dor específicos.
As alianças estratégicas ganharam importância. A Teradata fez parceria com a Fivetran em um conector nativo que move dados de mais de 700 fontes para o VantageCloud para cargas de trabalho de IA. Os fornecedores também cortejaram os marketplaces dos hiperescaladores para simplificar a aquisição e alcançar compradores do mercado intermediário. A intensidade competitiva permaneceu alta à medida que a pressão de preços, as ferramentas de código aberto e a escassez de talentos forçaram os fornecedores a se diferenciar por meio de qualidade de serviço, certificações de segurança e amplitude do ecossistema.
Líderes do Setor de Integração de Dados
IBM Corporation
Microsoft Corporation
Informatica Inc.
SAP SE
Oracle Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Integração de Dados
- Informatica Inc.
- IBM Corporation
- Microsoft Corporation
- SAP SE
- Oracle Corporation
- SAS Institute Inc.
- Denodo Technologies
- TIBCO Software Inc.
- QlikTech International AB
- Precisely
- Talend S.A.
- Fivetran Inc.
- Boomi LP
- SnapLogic Inc.
- MuleSoft LLC (Salesforce)
- Matillion Ltd
- Amazon Web Services, Inc.
- Google LLC
- HVR Software BV
- Airbyte Inc.
- Celigo Inc.
- Tray.io Inc.
- Alteryx Inc.
- SyncMatters Ltd.
- Hitachi Vantara LLC

Oportunidades de mercado e perspectivas futuras
A interoperabilidade orientada por conformidade e a padronização de dados entre domínios representam um espaço tangível para fornecedores de integração que conseguem transformar em produto a linhagem, as trilhas de auditoria e a semântica compartilhada para reguladores e auditores. A data de entrada em vigor de 1º de outubro de 2026 estabelecida pela SEC para padrões de dados conjuntos sob o Financial Data Transparency Act de 2022 cria uma janela de curto prazo para entidades regulamentadas e seus fornecedores de tecnologia modernizarem pipelines de relatórios e controles de metadados. Ao mesmo tempo, as atualizações da ASTP/ONC (ISA 2026 e a versão preliminar do USCDI Versão 7 em janeiro de 2026) mantêm a interoperabilidade e a normalização de dados na saúde em roteiros ativos. Juntos, esses sinais regulatórios e de padrões favorecem plataformas capazes de operacionalizar contratos de dados, linhagem e compartilhamento controlado em ambientes multissistemas.
A IA agêntica e a conectividade governada de IA para dados também se destacam como uma área de oportunidade distinta dentro das pilhas de integração de dados, particularmente quando as empresas desejam que agentes de IA acessem dados corporativos confiáveis com aplicação de políticas. A Informatica e a Microsoft expandiram a integração do Informatica IDMC com o Microsoft Fabric (incluindo suporte ao Fabric Open Mirroring) e posicionaram padrões de acesso baseados em MCP para workflows de IA agêntica, fornecendo evidências atuais de mercado do foco dos fornecedores nessa área. Paralelamente, o acordo da SAP para adquirir a Reltio vincula o MDM de forma mais estreita ao SAP Business Data Cloud, enquanto a expansão de pontos de entrega locais, incluindo a implantação baseada no Azure da Informatica na Suíça, destaca a demanda por capacidades de integração que combinam elasticidade em nuvem com processamento local e controles de governança.
Recent Industry Developments in Mercado de Integração de Dados
- Julho de 2026: O lançamento do SnapCode e do MCP Server permite a integração empresarial orientada por IA a partir de ambientes de codificação. O lançamento amplia as ferramentas diretas de dados e integração, acelerando a integração governada e assistida por IA nas empresas e fortalecendo os fluxos de trabalho de dados nativos de IA dentro das pilhas de data fabric.
- Maio de 2026: A Informatica e a Microsoft aprofundam a colaboração para fornecer dados confiáveis para IA agêntica e análises em escala por meio da integração entre o IDMC e o Microsoft Foundry. A parceria melhora a governança e a acessibilidade de dados para IA corporativa, reforçando a camada de dados posicionada da Informatica em ambientes multicloud.
- Março de 2026: A SAP concordou em adquirir a Reltio para integrar capacidades de MDM ao SAP Business Data Cloud para IA agêntica. A adição de capacidade fortalece o data fabric da SAP com MDM integrado para transformações orientadas por IA em todo o ecossistema SAP.


Mercado de Integração de Dados Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado é definido como a receita gerada por software e serviços que conectam, movem, transformam e sincronizam dados entre diferentes sistemas, para que possam ser utilizados de forma confiável em relatórios, análises e operações.
Exclusões de escopo: excluímos a terceirização geral de TI que não esteja vinculada a uma carga de trabalho de integração, além de serviços puros de armazenamento de banco de dados, computação e rede vendidos sem capacidade de integração.
Visão geral da segmentação
- Por Componente
- Ferramentas
- Plataformas de ETL e ELT
- Replicação de Dados e CDC
- Virtualização de Dados
- Integração em Streaming
- Ferramentas de Qualidade de Dados e Gerenciamento de Dados Mestres
- Serviços
- Serviços Profissionais
- Serviços Gerenciados
- Ferramentas
- Por Implantação
- Nuvem
- Nuvem Pública
- Nuvem Privada
- Nuvem Híbrida
- Local
- Nuvem
- Por Tamanho de Empresa
- Microempresas (1-49)
- Pequenas Empresas (50-249)
- Empresas de Médio Porte (250-999)
- Grandes Empresas (1.000+)
- Por Aplicação
- Análise de Clientes e Vendas
- Otimização de Operações e Cadeia de Suprimentos
- Análise de Marketing
- Gestão Financeira e de Riscos
- Análise de Recursos Humanos
- Integração de Dados de Produtos e Pesquisa e Desenvolvimento
- Outros
- Por Vertical de Usuário Final
- TI e Telecomunicações
- BFSI
- Saúde e Ciências da Vida
- Manufatura
- Varejo e Comércio Eletrônico
- Governo e Defesa
- Energia e Serviços Públicos
- Mídia e Entretenimento
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Benelux
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- CCG
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer o perímetro do mercado, compreender os motores de demanda e ancorar premissas que podem ser verificadas usando dados públicos. Contamos com fontes públicas confiáveis, como o US Bureau of Labor Statistics para tendências de mão de obra em TI, o US Census Bureau e a Eurostat para indicadores de atividade empresarial, o NIST e organismos de normalização similares para orientações sobre gestão de dados e interoperabilidade, além de publicações de reguladores que influenciam a governança e o movimento de dados.
Também analisamos registros corporativos e apresentações a investidores, documentação de produtos, sites de associações e cobertura de imprensa confiável para mapear como os compradores descrevem o trabalho de integração (migração para a nuvem, modernização de aplicativos e habilitação de análises). Para a higiene do modelo, assinaturas de bases de dados pagas são usadas seletivamente para dados financeiros e inteligência corporativa, triagem de notícias e finanças, bases de dados de patentes e sinais de importação e exportação em nível de embarque, quando aparelhos de hardware aparecem em listas de materiais divulgadas. Esses exemplos não são exaustivos, e muitas outras fontes são consultadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário é utilizado para testar a visão obtida por meio da pesquisa documental e converter sinais gerais de demanda em insumos de dimensionamento mensuráveis. Conversamos com responsáveis por soluções, parceiros de implementação e usuários corporativos em regiões-chave para alinhar premissas sobre ritmo de adoção, tamanhos típicos de contrato e mix de implantação com o que efetivamente está sendo adquirido. Quando surgem lacunas, conversas de acompanhamento são usadas para confirmar se a questão é de escopo, preço ou tempo, e então o modelo é ajustado antes da aprovação final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 15% | APAC: 47% |
| Nível médio: 46% | Líderes funcionais/de unidade: 27% | EMEA: 34% |
| Players menores: 19% | Gerentes: 58% | Américas: 19% |
Dimensionamento e previsão de mercado
O dimensionamento parte de uma construção top-down, na qual indicadores de gastos com TI e adoção de nuvem são traduzidos em um pool endereçável para o trabalho de integração, que é então reduzido usando taxas de adoção por setor e porte de empresa. Para manter os totais realistas, o resultado é verificado cruzadamente usando aproximações bottom-up seletivas, como sinais de receita de fornecedores amostrados, verificações de canal sobre faixas típicas de negócios e uma lógica de volume vezes ASP para pacotes de assinatura comuns.
Alguns insumos práticos que moldam o modelo incluem o ritmo das implantações em nuvem e híbridas, a participação da integração entregue como ferramentas versus serviços, a taxa de lançamento de novos aplicativos que criam demanda por conectores e a intensidade dos requisitos de governança que ampliam o escopo dos projetos. Para as previsões, utilizamos análise de cenários apoiada por consenso de especialistas sobre variáveis como o tempo de migração para a nuvem, a complexidade do ambiente de dados e a transição de pipelines em lote para quase tempo real. Quando os sinais bottom-up estão incompletos, lidamos com as lacunas usando faixas conservadoras e depois as reverificamos em relação a contagens regionais de empresas e tendências reportadas de receita de software.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são triangulados com sinais independentes e, então, revisados quanto a anomalias, como mudanças súbitas de mix, participações regionais irrealistas ou saltos de preço que não correspondem ao que os compradores relatam. Se uma variação for identificada, o fator subjacente é isolado, reverificado com notas de entrevistas e validado usando outra fonte documental antes de o número ser mantido.
Uma revisão interna em múltiplas etapas é concluída antes da publicação, para que premissas, unidades e conversões cambiais permaneçam consistentes ao longo da série temporal. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos materiais alteram padrões de demanda ou preços. Antes da entrega, o analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada.
Comparação do Dimensionamento do Mercado de Integração de Dados da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para integração de dados frequentemente diferem porque as equipes não tratam ferramentas, serviços e categorias adjacentes da mesma forma, e também escolhem anos-base e momentos cambiais diferentes. Observamos as maiores diferenças quando uma estimativa se apoia na rotulagem de receita dos fornecedores, enquanto outra reconstrói a demanda a partir de sinais de adoção corporativa.
Algumas cifras publicadas ampliam o escopo para incluir qualidade de dados, governança ou receita mais ampla de plataformas, e também podem impulsionar um crescimento mais rápido ao assumir uma migração uniforme para a nuvem em todos os setores. No dimensionamento da Mordor Intelligence, a receita é contabilizada apenas quando está diretamente vinculada a ferramentas de integração e serviços de integração, e suítes adjacentes de gestão de dados são excluídas, a menos que sejam precificadas e vendidas como parte de uma carga de trabalho de integração.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 14,33 bilhões de USD (2026) | |
| Editora do Setor A | 14,32 bilhões de USD (2024) | Utiliza um ano-base anterior e uma definição mais ampla que inclui explicitamente plataformas além de um amplo conjunto de serviços, o que pode incorporar gastos que não são específicos de integração. |
| Editora do Setor B | 14,29 bilhões de USD (2024) | Reporta um cronograma diferente e mistura múltiplos rótulos de serviço (incluindo serviços profissionais e gerenciados), o que pode alterar os totais dependendo de como o trabalho de implementação é atribuído. |
A tabela mostra que mesmo valores aparentemente próximos podem vir de anos diferentes e de linhas de receita incluídas de forma distinta. Ao manter o escopo vinculado aos gastos específicos de integração e ao validar adoção, mix e precificação por meio de verificações repetidas, o número final permanece rastreável a insumos claros que podem ser revisitados e atualizados.


Principais Perguntas Respondidas no Relatório
Qual foi o tamanho global do mercado de integração de dados em 2026?
O mercado atingiu USD 14,33 bilhões em 2026.
Qual modelo de implantação está crescendo mais rapidamente?
As implantações em nuvem híbrida estão previstas para crescer a um CAGR de 16,62% entre 2026-2031.
Qual área de aplicação verá o crescimento mais forte até 2031?
A otimização de operações e cadeia de suprimentos deve liderar com um CAGR de 15,74%.
Por que a saúde está adotando a integração de dados tão rapidamente?
A Lei de Curas do Século 21 exige interoperabilidade em tempo real, impulsionando a saúde e as ciências da vida em direção a um CAGR de 18,91%.
Como regulamentações como a Lei de Resiliência Operacional Digital estão influenciando as decisões de compra?
As empresas financeiras enfrentam requisitos de linhagem em tempo real e relatórios de incidentes sob a Lei de Resiliência Operacional Digital, acelerando o investimento em plataformas de integração governadas.
O que está impulsionando a consolidação entre os fornecedores de integração?
Os provedores estão adquirindo capacidades complementares, como ETL reverso e suporte a banco de dados, para oferecer ecossistemas de movimentação de dados de ponta a ponta e permanecer competitivos.
Página atualizada pela última vez em:



