
Tamaño y Cuota del Mercado de Administración de Fármacos de Liberación Controlada
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
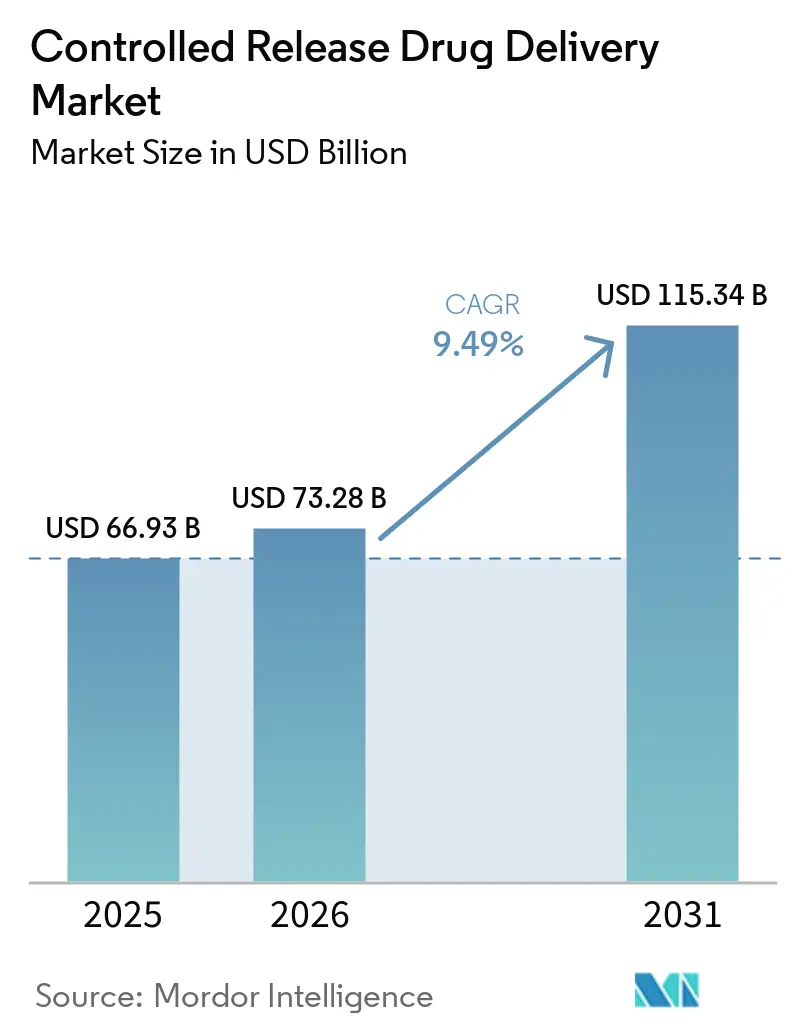
| Tamaño del Mercado (2026) | 73.28 Mil millones de dólares |
| Tamaño del Mercado (2031) | 115.34 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.49 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
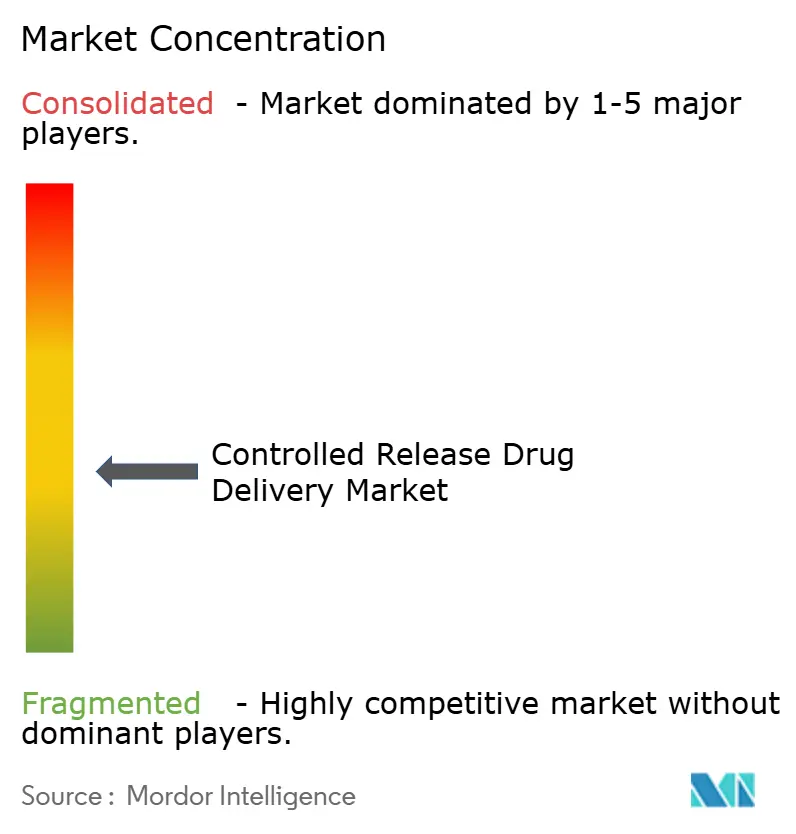
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Administración de Fármacos de Liberación Controlada por Mordor Intelligence
El tamaño del mercado de administración de fármacos de liberación controlada fue valorado en USD 66,93 mil millones en 2025 y se estima que crecerá desde USD 73,28 mil millones en 2026 hasta alcanzar USD 115,34 mil millones en 2031, a una CAGR del 9,49% durante el período de previsión (2026-2031). La creciente prevalencia de enfermedades crónicas, el mayor uso de biológicos y los recientes avances en ciencia de polímeros dirigen conjuntamente este impulso de crecimiento. Los inversores se centran en formulaciones de larga acción que mejoran los perfiles de exposición al fármaco, reducen los efectos secundarios sistémicos y prolongan los ciclos de vida de los productos. Los flujos activos de capital hacia la fabricación de moléculas grandes, la mayor adopción de dosificación centrada en el paciente y la reutilización significativa de la infraestructura de nanopartículas lipídicas amplían aún más el horizonte terapéutico y comercial del mercado de administración de fármacos de liberación controlada. Las ventajas estratégicas se acumulan en las empresas que combinan el conocimiento interno de formulación con amplias redes de comercialización, mientras que los CDMOs ágiles se hacen un hueco en nichos de formulación compleja para actores especializados de rápido movimiento.
Conclusiones Clave del Informe
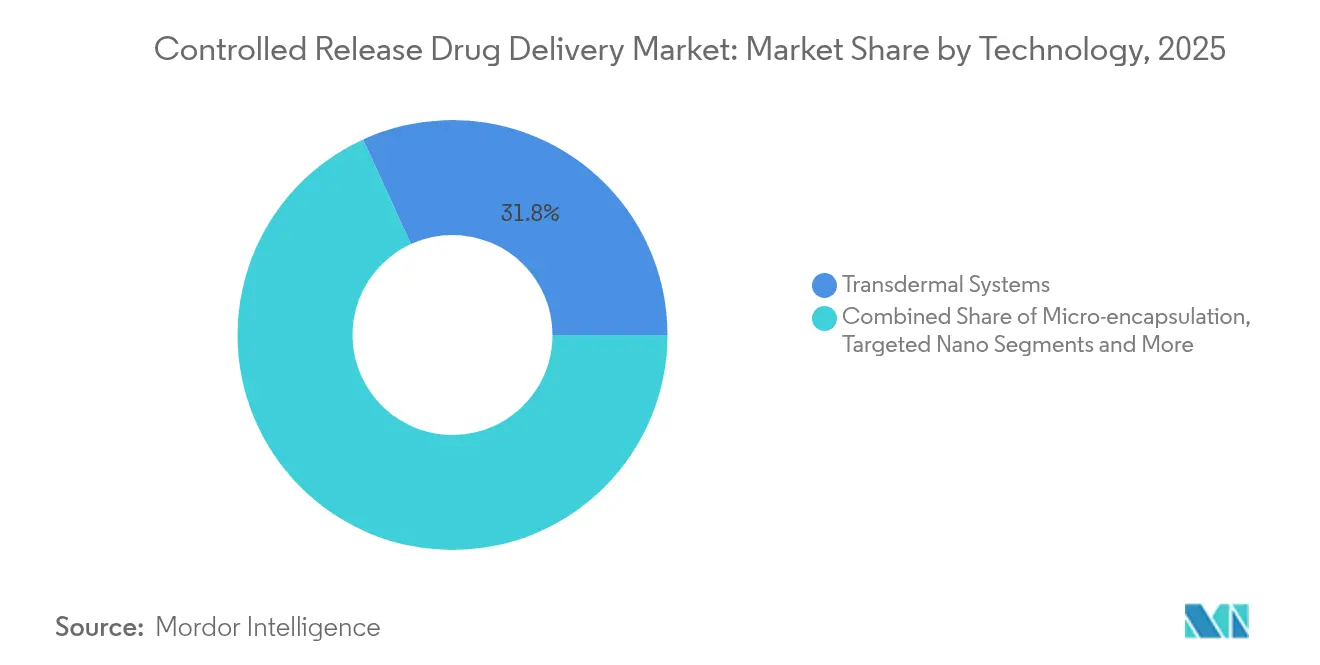
- Por tecnología, los sistemas transdérmicos representaron el 31,83% de la cuota del mercado de administración de fármacos de liberación controlada en 2025; se proyecta que los portadores nano/lipídicos dirigidos se expandirán a una CAGR del 12,05% hasta 2031.
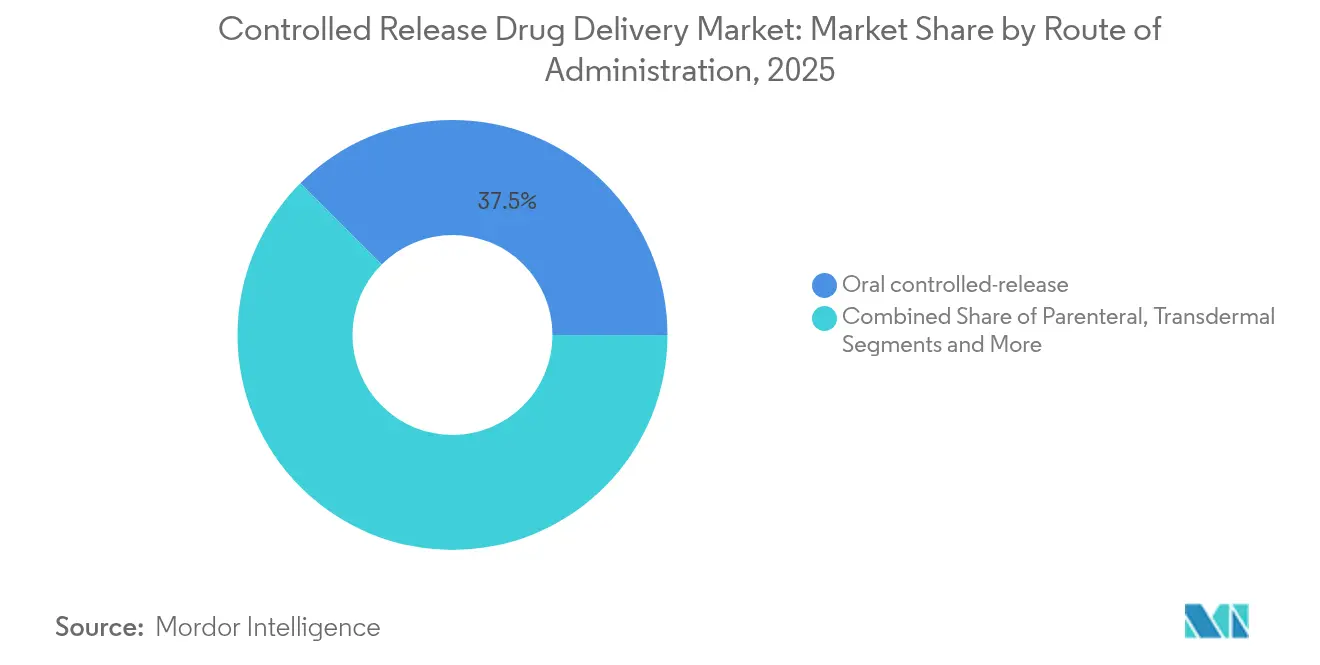
- Por vía de administración, las formulaciones orales representaron el 37,52% de la cuota del tamaño del mercado de administración de fármacos de liberación controlada en 2025, mientras que los inyectables parenterales avanzan a una CAGR del 11,23% hasta 2031.
- Por polímero, los sistemas PLGA/PLA capturaron el 25,94% de la cuota del tamaño del mercado de administración de fármacos de liberación controlada en 2025; las nanopartículas lipídicas lideran el crecimiento a una CAGR del 12,28%, impulsadas por el conocimiento de procesos de mRNA.
- Por geografía, América del Norte dominó con el 36,02% de cuota en 2025, pero se prevé que Asia-Pacífico registre una CAGR del 11,52% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente carga de enfermedades crónicas | +2.1% | Global, con mayor presencia en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Rápido crecimiento en cohortes geriátricas y pediátricas | +1.8% | Global, especialmente en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Avances en polímeros de micro-/nanoencapsulación | +1.5% | América del Norte y UE, extendiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Cambio hacia dosificación semanal/mensual | +1.2% | Global, liderado por mercados desarrollados | Corto plazo (≤ 2 años) |
| Infraestructura lipídica de mRNA reutilizada | +0.9% | América del Norte y UE, mercados selectos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Plataformas de optimización de formulación impulsadas por IA | +0.7% | Global, concentrado en centros de innovación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente carga de enfermedades crónicas
La diabetes, las enfermedades cardiovasculares y el cáncer afectan en conjunto a más de 1.500 millones de personas y requieren terapias que promuevan la adherencia durante muchos años. Los comprimidos de liberación controlada, como la ketamina de liberación prolongada, lograron una reducción de 6,1 puntos en las puntuaciones MADRS frente al placebo, al tiempo que limitaron las reacciones adversas, lo que demuestra el beneficio clínico derivado de perfiles plasmáticos estables.[1]Los compradores del sector sanitario sujetos a normas de pago basado en valor favorecen los regímenes que reducen los reingresos, lo que respalda la expansión continua del mercado de administración de fármacos de liberación controlada. Las empresas también recurren a plataformas de acción prolongada para renovar moléculas genéricas y defender la exclusividad a medida que los biológicos enfrentan la presión de los biosimilares.
Rápido crecimiento en cohortes geriátricas y pediátricas
Los adultos mayores suelen tomar cinco o más medicamentos al día; los niños necesitan opciones palatables a dosis más bajas. Innovaciones como la cápsula Enprotect de tamaño 9 de Lonza permiten que los principios activos sensibles al ácido se liberen en el intestino sin recubrimientos adicionales, reduciendo los pasos de formulación. La risperidona oral semanal mantuvo niveles plasmáticos estables en pacientes con esquizofrenia y elevó las puntuaciones de satisfacción en ensayos de fase 3, demostrando que el mercado de administración de fármacos de liberación controlada puede abordar la adherencia en poblaciones vulnerables.
Avances en polímeros de micro-/nanoencapsulación
Los implantes de PLGA se combinan ahora con impresión 3D para obtener formas adaptadas al paciente que liberan el fármaco en consonancia con el metabolismo individual.[2] Los parches de microagujas osmóticas portátiles mantuvieron una administración de fármacos estable durante 24 horas y causaron un malestar mínimo, subrayando cómo la ciencia de polímeros revitaliza las moléculas maduras.[3] Estos avances amplían las ventanas terapéuticas y refuerzan el perfil competitivo del mercado de administración de fármacos de liberación controlada.
Cambio hacia dosificación semanal/mensual
El lenacapavir de larga acción redujo las infecciones por VIH a cero en 5.300 sujetos, ilustrando la demanda de terapias que pasan de píldoras diarias a inyecciones bianuales. La tecnología de copolímero en la olanzapina mensual de Teva produjo un 92% de satisfacción del paciente y muestra cómo la reducción de las visitas puede transformar la atención psiquiátrica ir.tevapharm.com. Estos cambios de diseño elevan el techo de crecimiento del mercado de administración de fármacos de liberación controlada al satisfacer las preferencias de los pagadores y los pacientes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos costos de CMC y escalado frente a formas convencionales | −1.4% | Global, mayor peso en mercados emergentes | Mediano plazo (2-4 años) |
| Compleja vía regulatoria multijurisdiccional | −1.1% | Global, variable por región | Largo plazo (≥ 4 años) |
| Desafíos de estabilidad del principio activo dentro de matrices de larga acción | −0.8% | Global, notable en biológicos | Mediano plazo (2-4 años) |
| Escasez global de excipientes GRAS especializados | −0.6% | Global, suministro anclado en Asia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de CMC y escalado frente a formas convencionales
Los recubrimientos de liberación sofisticados y los comprimidos multicapa exigen protocolos analíticos que prolongan el desarrollo hasta dos años en comparación con los comprimidos de liberación inmediata, aumentando el costo y la complejidad. Las empresas más pequeñas suelen externalizar a CDMOs, pagando una prima que reduce la competitividad de precios en mercados sensibles al costo, moderando la adopción dentro del mercado de administración de fármacos de liberación controlada.
Compleja vía regulatoria multijurisdiccional
Los distintos criterios de bioequivalencia y disolución entre la FDA, la EMA y las agencias de mercados emergentes obligan a realizar estudios duplicados y auditorías de sitios, lo que incrementa la complejidad del desarrollo en todo el mercado de administración de fármacos de liberación controlada. Las restricciones europeas pendientes sobre el dióxido de titanio ilustran cómo los cambios repentinos en la política de excipientes pueden desencadenar reformulaciones completas, retrasando los lanzamientos y reduciendo la visibilidad de los ingresos. Dicha incertidumbre ralentiza los lanzamientos transfronterizos en el mercado de administración de fármacos de liberación controlada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
Los Nanoportadores Impulsan la Innovación a Pesar del Dominio TransdérmicoLas plataformas transdérmicas lideraron el mercado de administración de fármacos de liberación controlada con una cuota de ingresos del 31,83% en 2025, gracias a la facilidad de autoadministración y a las líneas de fabricación consolidadas. Sin embargo, los sistemas nano y basados en lípidos están proyectados para registrar una CAGR del 12,05% hasta 2031 a medida que avanza la medicina de precisión. Los comprimidos de bomba osmótica mantienen una cinética de orden cero sin verse afectados por la ingesta de alimentos, mientras que las bombas implantables satisfacen las necesidades oncológicas de microdosificación local. Las nanopartículas lipídicas aprovechan la capacidad generada durante la pandemia para acelerar los programas oncológicos y de reemplazo de proteínas, consolidando su posición en el mercado de administración de fármacos de liberación controlada.
La competitividad se centra ahora en la arquitectura del portador. Las nanopartículas lipídicas de cola ramificada dirigen las cargas útiles de mRNA hacia las células dendríticas pulmonares, ampliando las aplicaciones respiratorias. Los comprimidos osmóticos push-pull eliminan la variabilidad del pH gástrico, favoreciendo el control de las enfermedades crónicas. En conjunto, estos avances otorgan a los fabricantes la flexibilidad de adaptar la molécula, la vía y las necesidades del paciente, ayudando al mercado de administración de fármacos de liberación controlada a mantener ciclos de innovación sólidos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Vía de Administración:
El Crecimiento Parenteral Desafía la Supremacía OralLas presentaciones orales continuaron siendo la vía más importante con el 37,52% de la cuota del tamaño del mercado de administración de fármacos de liberación controlada en 2025, respaldadas por líneas de producción eficientes en costos y una alta familiaridad por parte del paciente. Los inyectables parenterales registrarán una CAGR del 11,23% hasta 2031 a medida que avanzan los biológicos y los fabricantes de dispositivos perfeccionan las jeringas de seguridad. Los productos transdérmicos atienden el manejo del dolor con reducción de opioides y el cuidado hormonal, mientras que los formatos inhalados aceleran la entrada sistémica en crisis agudas.
La biodisponibilidad directa sigue siendo una ventaja fundamental. El Sandostatin LAR genérico de Teva demostró que dominar las inyecciones de depósito puede desbloquear grandes fuentes de ingresos incluso cuando expiran las patentes. Las inyectoras programables con intervalos más prolongados reducen el flujo de consultas, convirtiendo a los inyectables en un objetivo prioritario para los nuevos participantes que buscan diferenciación dentro del mercado de administración de fármacos de liberación controlada.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Polímero/Portador:
Los Sistemas Lipídicos Aceleran Más Allá de los Polímeros TradicionalesLas matrices de PLGA/PLA todavía anclan el 25,94% de la cuota del mercado de administración de fármacos de liberación controlada en 2025 por su erosión predecible y su familiaridad regulatoria. Sin embargo, las nanopartículas lipídicas escalan a una CAGR del 12,28% sobre la base del éxito del mRNA. Los lípidos ionizables, fosfolípidos, colesterol y lípidos PEG forman un kit modular que los científicos ajustan para la especificidad de órganos y la evasión inmunitaria, otorgando a las nanopartículas lipídicas un atractivo multiterapéutico.
Los polímeros alternativos también ganan terreno. Las mezclas de PEG aumentan la solubilidad para los principios activos hidrofóbicos, mientras que los éteres de celulosa reducen los costos para el escalado global inmediato. El amplio menú de CDMO de Evonik cubre nanopartículas lipídicas, micropartículas poliméricas e implantes cargados con fármacos, permitiendo a los clientes transitar sin problemas entre portadores a medida que evolucionan las necesidades del programa. Este creciente conjunto de materiales amplía las indicaciones abordables y consolida una perspectiva de alto crecimiento para el mercado de administración de fármacos de liberación controlada.
Análisis Geográfico
Mercado de Administración de Fármacos de Liberación Controlada en América del Norte
América del Norte mantuvo el liderazgo con el 36,02% de los ingresos en 2025, impulsado por sólidos desembolsos en I+D, rápidas designaciones de avance de la FDA y una amplia reserva de mano de obra calificada. La expansión de Lilly por 9,00 mil millones de USD en Indiana para tirzepatida ilustra el compromiso continuo con la producción compleja en territorio nacional. La expansión de Novo Nordisk por 4,10 mil millones de USD en Carolina del Norte duplica la capacidad de péptidos, asegurando el suministro para inyectables de acción prolongada. Estas inversiones fortalecen el abastecimiento local para el mercado de administración de fármacos de liberación controlada.
Mercado de Administración de Fármacos de Liberación Controlada en Asia-Pacífico
Se proyecta que Asia-Pacífico sea la región de mayor crecimiento con una CAGR del 11,52%, impulsada por la armonización regulatoria a través del Esquema de Cooperación para la Inspección Farmacéutica y grandes proyectos de capital. China aprobó 40 medicamentos innovadores en 2023 mediante revisiones aceleradas y registró 18.503 solicitudes de registro, lo que subraya la profundidad del pipeline. Las líneas de cápsulas de Lonza en India y China y el centro de API de 169 acres de WuXi STA en Taixing revelan el compromiso del lado de la oferta para satisfacer la demanda local y global.
Mercado de Administración de Fármacos de Liberación Controlada en Europa
Europa muestra una adopción constante. Los estrictos códigos de calidad de la región crean una ventaja reputacional que atrae a patrocinadores multinacionales. La expansión de la plataforma de péptidos de CordenPharma por 900 millones de euros en sitios de Colorado y Europa conecta el suministro transatlántico para los compuestos GLP-1 en el tratamiento de la obesidad y la diabetes. El Acelerador Innovaform de Lonza en Francia acelera el codesarrollo de formulaciones, brindando a los clientes de la UE acceso rápido a la experiencia en liberación controlada. La alineación panregional bajo la Agencia Europea de Medicamentos también ayuda a las empresas más pequeñas a navegar el mercado de administración de fármacos de liberación controlada con menos presentaciones duplicadas.

Panorama regulatorio
La regulación para la administración de fármacos de liberación controlada abarca los requisitos de fármacos, dispositivos y productos combinados, con referentes principales establecidos por la FDA de EE. UU. y la Agencia Europea de Medicamentos (EMA). En junio de 2024, la FDA emitió una guía final sobre los Resultados Esenciales de Administración de Fármacos para dispositivos destinados a administrar productos farmacéuticos y biológicos, precisando las expectativas de diseño para combinaciones fármaco-dispositivo donde el rendimiento de la administración es fundamental para la dosis y la seguridad. Para productos orales de liberación modificada, las directrices científicas de la EMA continúan enfatizando un enfoque definido de desarrollo farmacéutico que vincula la farmacocinética con el comportamiento de disolución in vitro y requiere verificación a escala comercial para respaldar un rendimiento consistente.
El escrutinio regulatorio también se extiende a la gestión del ciclo de vida y la modernización del desarrollo. El marco de control de cambios de la FDA para productos de liberación modificada requiere documentación acorde al nivel de cambio posterior a la aprobación (por ejemplo, componentes, sitios o procesos), lo que aumenta la carga operativa para las actualizaciones de formulación y fabricación. En marzo de 2026, la FDA publicó una guía preliminar sobre Consideraciones Generales para el Uso de Nuevas Metodologías de Enfoque (NAM) en el desarrollo de fármacos, reforzando el impulso hacia la generación de evidencia alternativa y más relevante para el ser humano, lo que puede influir en cómo se justifican las formulaciones de liberación controlada y las combinaciones fármaco-dispositivo en las presentaciones.
Análisis de la cadena de valor
La cadena de valor comienza con los insumos (polímeros de grado GMP como PLGA/PLA, excipientes lipídicos, potenciadores de permeación, adhesivos y componentes de dispositivos) y avanza a través del desarrollo de formulación, el desarrollo de métodos analíticos, la escalabilidad y la fabricación GMP del producto farmacéutico, seguido del llenado y acabado, empaque, distribución y vigilancia posterior a la comercialización. La documentación y los paquetes de calidad (por ejemplo, DMF, COA y archivos de validación) son transferencias centrales a lo largo de la cadena, particularmente donde las interfaces entre el fármaco y el componente del dispositivo deben caracterizarse y controlarse para las combinaciones fármaco-dispositivo.
La continuidad del suministro y los modelos de fabricación son puntos de presión activos. La dependencia de polímeros biodegradables de alta pureza importados es una sensibilidad notable para algunas cadenas de suministro, con largos plazos de entrega que añaden riesgo durante la escalabilidad y la comercialización. En junio de 2026, la FDA destacó la participación de empresas como Eli Lilly, Regeneron, Amneal, Cellares, Fujifilm Biotechnologies y Kriya en iniciativas para apoyar y fortalecer la fabricación farmacéutica nacional, alineándose con esfuerzos más amplios de la industria para reforzar el suministro y acortar los tiempos de respuesta para productos complejos como los inyectables de acción prolongada y los sistemas avanzados de liberación controlada. En julio de 2026, la FDA propuso enmiendas a los requisitos de registro de establecimientos farmacéuticos para crear una vía de registro única para establecimientos de fabricación distribuida que operan en múltiples ubicaciones físicas, lo que señala una adaptación regulatoria a las redes de producción multisitio más nuevas que pueden afectar la forma en que se escalan y suministran los productos de liberación controlada.
Panorama Competitivo
El mercado de administración de fármacos de liberación controlada muestra una consolidación moderada. Las principales empresas farmacéuticas se apoyan en la integración vertical para combinar el descubrimiento con la administración propietaria, defendiendo los márgenes ante la creciente presión de precios de las moléculas pequeñas. El sistema TAR-200 de Johnson & Johnson obtuvo la designación de avance de la FDA y registró un 82,4% de respuesta completa en el cáncer de vejiga no músculo-invasivo de alto riesgo, demostrando cómo las combinaciones dispositivo-fármaco pueden obtener precios premium. Las solicitudes de patentes para lípidos ramificados, lípidos silílicos y portadores de ácidos nucleicos refuerzan un ritmo de innovación constante en las principales empresas.
Los CDMOs ganan cuota al ofrecer capacidades llave en mano a los patrocinadores que carecen de capital o experiencia. Lonza se reorganizó en torno a sus franquicias CDMO principales y proyecta márgenes EBITDA CORE cercanos al 30% para 2025, revelando las ventajas de escala en servicios de formulación compleja. Evonik se posiciona como socio preferido para sistemas poliméricos, mientras que la empresa conjunta de Hovione con Zerion Pharma aprovecha Dispersome para resolver problemas de solubilidad de fármacos. Acuerdos estratégicos como la licencia de Merck por USD 493 millones con Cyprumed para péptidos orales muestran el apetito de las grandes farmacéuticas por adquirir plataformas probadas en lugar de desarrollarlas internamente.
Las empresas de dispositivos amplían el acceso con plumas de inyección, bombas inteligentes y dispositivos de microagujas portátiles. La jeringa prellenable de vidrio de BD integrada en el YpsoMate administra biológicos de alta viscosidad, eliminando una barrera para los fármacos GLP-1 subcutáneos. El sistema de estimulación cerebral profunda adaptativa de Medtronic transporta información a partir de señales en tiempo real, sugiriendo futuras posibilidades de administración en bucle cerrado. Dichos dispositivos amplían el mercado de administración de fármacos de liberación controlada al vincular la ciencia de formulación con la salud digital.
Líderes de la Industria de Administración de Fármacos de Liberación Controlada
-
Johnson and Johnson
-
GlaxoSmithKline
-
Pfizer
-
Merck & Co.
-
Novartis
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Administración de Fármacos de Liberación Controlada Empresas cubiertas en este informe
- Johnson & Johnson
- GlaxoSmithKline
- Pfizer
- Merck
- Novartis
- Viatris
- Solventum
- Lonza Group
- Adare Pharma Solutions
- Colorcon
- Corium, Inc.
- Bayer
- Abbvie
- Hisamitsu Pharmaceutical
- Teva Pharmaceutical Industries
- AstraZeneca
- Amgen
- Evonik Industries
- Medtronic
- Beckton Dickinson
Lea el análisis de las empresas de administración de fármacos de liberación controlada
Oportunidades de mercado y perspectivas futuras
Existe una oportunidad a corto plazo en los depósitos inyectables de acción prolongada y los sistemas de liberación localizada de fármacos que reducen la frecuencia de dosificación y desplazan la atención de la administración frecuente hacia intervalos mensuales o más largos. La aceptación de la NDA de Teva en febrero de 2026 para TEV-749, una suspensión inyectable de liberación prolongada de olanzapina que utiliza la tecnología de copolímero SteadyTeq de Medincell, demuestra el interés de los patrocinadores en diferenciar moléculas establecidas mediante la liberación controlada y extender los ciclos de vida de los productos.
Las cadenas de herramientas de fabricación y desarrollo también presentan espacios en blanco a medida que los programas avanzan del recubrimiento y emulsificación por lotes y de múltiples pasos hacia enfoques más controlables y escalables. La evidencia que surge en la investigación de 2026 señala plataformas programables (como dispositivos modulares de liberación pulsátil impresos en 3D) y rutas de síntesis de partículas más rápidas (por ejemplo, cascadas de reactores continuos para nanosferas de PLGA) que pueden comprimir los ciclos de desarrollo y mejorar la reproducibilidad, lo que es particularmente relevante a medida que los reguladores enfatizan la robustez del método y los controles del ciclo de vida (incluida la alineación con las expectativas en evolución referenciadas junto con ICH Q14).
Desarrollos recientes de la industria en Mercado de Administración de Fármacos de Liberación Controlada
- Junio de 2026: Johnson & Johnson presenta resultados positivos de fase 1 para su sistema intravesical de liberación de fármacos Erda-iDRS (anteriormente TAR-210) en cáncer de vejiga no músculo-invasivo de riesgo intermedio en la Reunión Anual EAU 2026. La actualización subraya la inversión continua en la liberación controlada localizada habilitada por dispositivos para administrar el fármaco en el sitio de la enfermedad mientras se limita la exposición sistémica.
- Noviembre de 2025: Lupin lanza una suspensión inyectable de liberación prolongada de risperidona en los Estados Unidos, el primer producto de su plataforma inyectable de acción prolongada propietaria PrecisionSphere, junto con una exclusividad CGT de 180 días. El lanzamiento fortalece el posicionamiento de Lupin en depósitos inyectables complejos, donde el control de la plataforma sobre la cinética de liberación puede respaldar la expansión del ciclo de vida en moléculas adicionales.
- Septiembre de 2024: Johnson & Johnson recibió la aprobación de la FDA de EE. UU. para INLEXZO (sistema intravesical de gemcitabina), un sistema intravesical de liberación de fármacos (iDRS) para el cáncer de vejiga no músculo-invasivo que no responde a BCG. La aprobación reforzó la aceptación regulatoria y clínica de los enfoques de combinación fármaco-dispositivo en la liberación controlada dirigidos a entornos oncológicos con alta necesidad no satisfecha.
Mercado de Administración de Fármacos de Liberación Controlada Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos globales generados por formas farmacéuticas y sistemas de administración de grado prescripción diseñados para liberar un principio activo farmacéutico a una tasa planificada durante seis horas o más. El resultado previsto es mantener los niveles terapéuticos dentro de un intervalo de dosificación más prolongado, lo que generalmente reduce la frecuencia de la dosis.
Exclusiones del alcance: Se excluyen los productos de liberación inmediata, las ventas de API a granel y los productos nutracéuticos de liberación lenta de venta libre.
Descripción General de la Segmentación
- Por Tecnología
- Microencapsulación
- Sistemas Transdérmicos
- Depósitos Inyectables de Larga Acción
- Portadores Nano/Lipídicos Dirigidos
- Bombas e Implantes Implantables
- Comprimidos de Bomba Osmótica
- Por Vía de Administración
- Liberación Controlada Oral
- Parenteral (Inyectable)
- Transdérmico
- Inhalación
- Ocular
- Por Tipo de Polímero/Portador
- PLGA/PLA
- PEG y Mezclas de PEG
- Derivados de Celulosa
- Nanopartículas Lipídicas / Nanopartículas Lipídicas Sólidas
- Polianhydridos
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Medio Oriente y África
- CCG
- Sudáfrica
- Resto de Medio Oriente y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la estructura base del modelo y para mantener los supuestos vinculados a datos públicos y reproducibles. Se revisó el contexto regulatorio y clínico a partir de fuentes como la FDA de los Estados Unidos (incluidas las bases de datos de etiquetado y aprobación de medicamentos) y el registro de ensayos clínicos de los Institutos Nacionales de Salud, con el fin de identificar qué formatos de liberación controlada se utilizan y desarrollan activamente. Para las señales de demanda, también se consultaron fuentes como las estadísticas de salud de la OCDE, los indicadores de salud del Banco Mundial y las publicaciones de la OMS que realizan seguimiento de la carga de enfermedades crónicas y el acceso al tratamiento.
Para fundamentar el calendario de adopción y los patrones de ingresos, se verificaron señales del sector a través de informes anuales de empresas, presentaciones para inversores y cobertura de prensa de reconocido prestigio sobre lanzamientos y adopción de tecnología. En algunos casos, se utilizaron suscripciones de pago para obtener información financiera e inteligencia empresarial, bases de datos de patentes, y noticias e información financiera, con el fin de cubrir las brechas en el mapeo histórico de ingresos y verificar el calendario de transición de productos. Las fuentes mencionadas anteriormente son meramente ilustrativas, y también se utilizaron otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué se considera ingreso de liberación controlada en situaciones reales de compra, y luego en someter a prueba de estrés los supuestos de precios y combinación de productos que la investigación documental suele dejar sin aclarar. Se consultó a un conjunto diverso de expertos en formulación y fabricación, líderes comerciales y partes interesadas del sector sanitario en las principales regiones, de modo que los patrones de adopción regional y las preferencias de vía pudieran compararse utilizando las mismas definiciones de liberación controlada. Cuando las respuestas diferían, se revisaron los supuestos con preguntas de seguimiento hasta alcanzar un rango estable para los volúmenes, las bandas de precios y la exposición por área terapéutica.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 15% | APAC: 53% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 41% | EMEA: 29% |
| Actores menores: 20% | Gerentes: 44% | Américas: 18% |
Dimensionamiento del Mercado y Pronóstico
El mercado se dimensionó mediante una construcción descendente que reconstruye el conjunto de demanda de liberación controlada vinculando los volúmenes de pacientes tratados y los patrones de prescripción con la proporción de terapias que utilizan formatos de liberación prolongada o controlada. Posteriormente, esa demanda se convirtió en valor utilizando bandas de precios por vía y forma farmacéutica. Los totales se verificaron con aproximaciones ascendentes selectivas, en las que se utilizaron resúmenes de ingresos de proveedores, precio de venta promedio muestral por volumen y verificaciones de canal para confirmar el orden de magnitud y ajustar los valores atípicos.
Los insumos clave incluyeron la población de enfermedades crónicas tratada, la presión de adherencia terapéutica (que influye en el cambio a liberación prolongada), la combinación de vías de administración (oral, transdérmica, inyectable, inhalación, ocular e implante), el ritmo de lanzamiento de productos de acción prolongada y liberación prolongada, y la dispersión de precios observada entre formatos de administración convencionales y avanzados. Para el pronóstico, se utilizó el análisis de escenarios, dado que el calendario regulatorio, el comportamiento de los pagadores y la adopción tecnológica pueden modificar rápidamente las tasas de crecimiento. La trayectoria final se alineó con lo que los expertos primarios describieron como factible para los próximos cinco a siete años. Cuando faltaba detalle ascendente para vías de nicho, se aplicaron rangos de penetración conservadores y luego se reequilibró la combinación para que el mercado final continuara coincidiendo con las señales de demanda descendentes.
Ciclo de Validación y Actualización de Datos
Los resultados se verificaron mediante múltiples pruebas de consistencia para que los valores finales no dependan de un único conjunto de datos o supuesto. Se compararon los totales del modelo con señales independientes, como las tendencias de adopción a nivel de vía, el calendario de aprobación de productos y los rangos de precios observados. Cuando surgieron grandes variaciones, se revisaron los insumos y se completó una segunda revisión analítica antes de la aprobación.
Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, como aprobaciones importantes, acciones de seguridad o cambios en el reembolso que pueden modificar la demanda. Antes de la entrega, un analista realiza una revisión actualizada de los supuestos clave y las últimas señales públicas, lo que ayuda a garantizar que los clientes reciban una perspectiva actualizada en lugar de una instantánea desactualizada.
Tamaño del Mercado de Administración de Fármacos de Liberación Controlada de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las cifras de mercado publicadas sobre la administración de fármacos de liberación controlada suelen variar porque la misma terminología puede referirse a diferentes definiciones de alcance, y porque los supuestos de precios y combinación de productos no siempre se presentan de manera reproducible. Las diferencias también surgen cuando una estimación se construye a partir de señales de demanda terapéutica, mientras que otra enfatiza narrativas tecnológicas o totales amplios de administración de fármacos.
Los principales factores que generan brechas aquí son el alcance y las reglas de conteo, junto con la forma en que los ingresos se asignan entre las vías de administración y si se incluyen categorías adyacentes. Algunas fuentes parecen incluir ingresos relacionados con dispositivos y stents o tecnologías más amplias de administración de fármacos, mientras que otras aplican definiciones más estrechas que pueden subestimar los formatos de acción prolongada en terapias de mayor valor. Luego pueden extender esos totales utilizando un único CAGR. Esas decisiones modifican el valor inicial, que luego se amplifica en una brecha más amplia a lo largo de los años de pronóstico.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 66,93 mil millones de USD (2025) | |
| Medio de Noticias Financieras A | 37,50 mil millones de USD (2025) | Utiliza una base de mercado más estrecha que combina definiciones a nivel de mecanismo y puede tratar varias aplicaciones de liberación controlada como complementos opcionales, lo que puede reducir los ingresos contabilizados para los formatos orales convencionales y de acción prolongada. |
| Proveedor de Materiales para la Industria B | 56,00 mil millones de USD (2024) | Proporciona un valor direccional para 2024 y una perspectiva amplia, pero no separa claramente los ingresos de liberación controlada con prescripción de las tecnologías adyacentes de administración de fármacos, lo que puede modificar los totales según las decisiones de inclusión y la conversión del año. |
La tabla muestra que las mayores variaciones se explican por qué se contabiliza como ingreso de liberación controlada y cómo se gestionan los límites de vía y aplicación, y no por una simple diferencia matemática. Al mantener la regla de duración de liberación, la cobertura de vías y las exclusiones de inclusión de manera consistente a lo largo de los años, la estimación se ancla a verificaciones de demanda y precios reproducibles. Esta es una decisión de modelado aplicada por Mordor Intelligence.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de administración de fármacos de liberación controlada?
El mercado está valorado en USD 73,28 mil millones en 2026 y está en camino de alcanzar USD 115,34 mil millones en 2031.
¿Qué segmento tecnológico crece más rápidamente?
Los portadores nano y basados en lípidos dirigidos se están expandiendo a una CAGR del 12,05%, lo que los convierte en el líder de crecimiento tecnológico.
¿Por qué Asia-Pacífico crece rápidamente en este espacio?
La acelerada armonización regulatoria, los grandes volúmenes de pacientes y las nuevas plantas de fabricación están impulsando a Asia-Pacífico a una CAGR del 11,52%.
¿Cuáles son los principales obstáculos para las empresas que ingresan a este mercado?
Los altos costos de Química, Fabricación y Controles (CMC) y la complejidad regulatoria multirregional elevan tanto los requisitos de capital como de tiempo.
¿Cómo beneficia la liberación controlada a los pacientes con enfermedades crónicas?
Las formulaciones de acción más prolongada reducen la frecuencia de dosificación, mejoran la adherencia y a menudo reducen los efectos secundarios al suavizar los perfiles de concentración plasmática.
¿Qué polímeros dominan los productos actuales de liberación controlada?
Los sistemas PLGA/PLA siguen siendo los polímeros más utilizados en la actualidad, aunque las nanopartículas lipídicas avanzan más rápidamente gracias a la infraestructura de las vacunas de mRNA.