
Tamaño y participación del mercado de sistemas novedosos de administración de fármacos (NDDS)
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
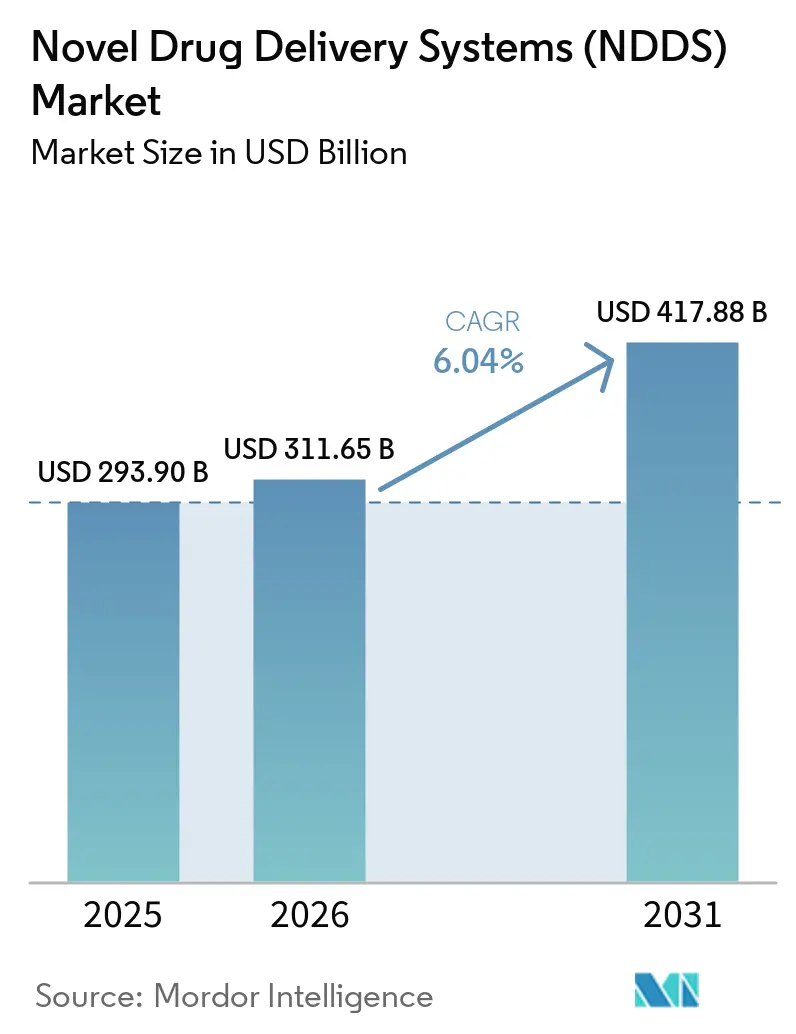
| Tamaño del Mercado (2026) | 311.65 Mil millones de dólares |
| Tamaño del Mercado (2031) | 417.88 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.04 % |
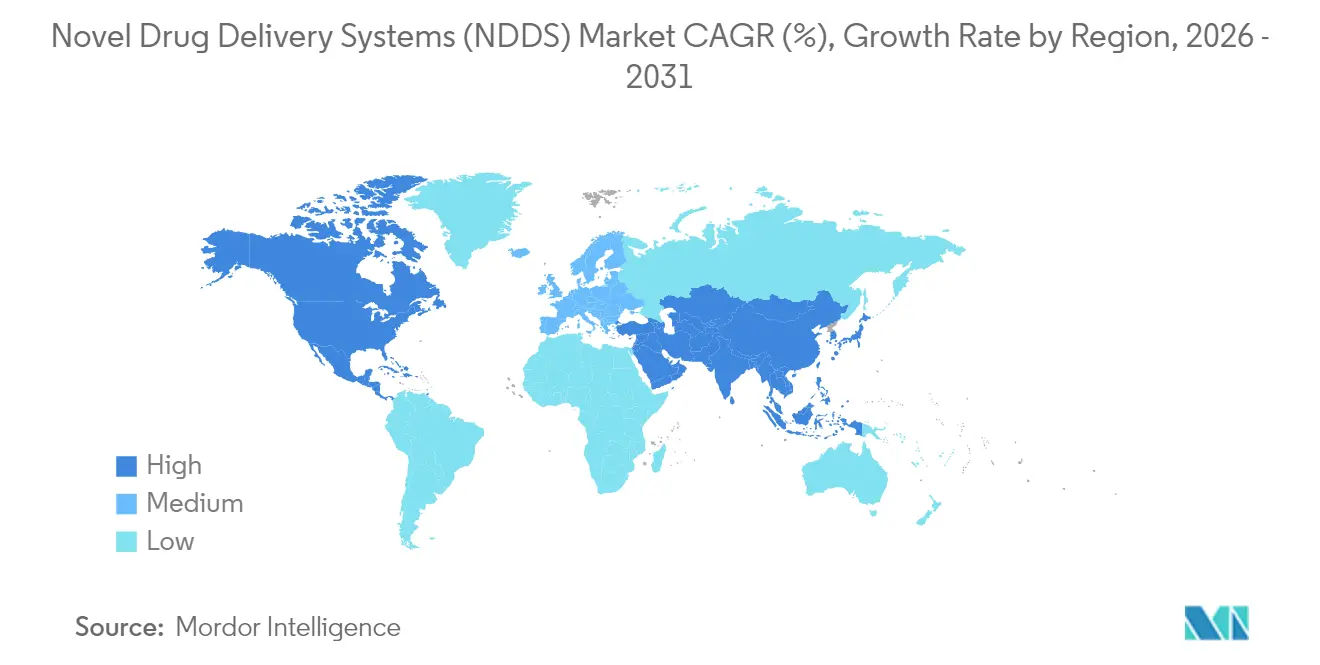
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
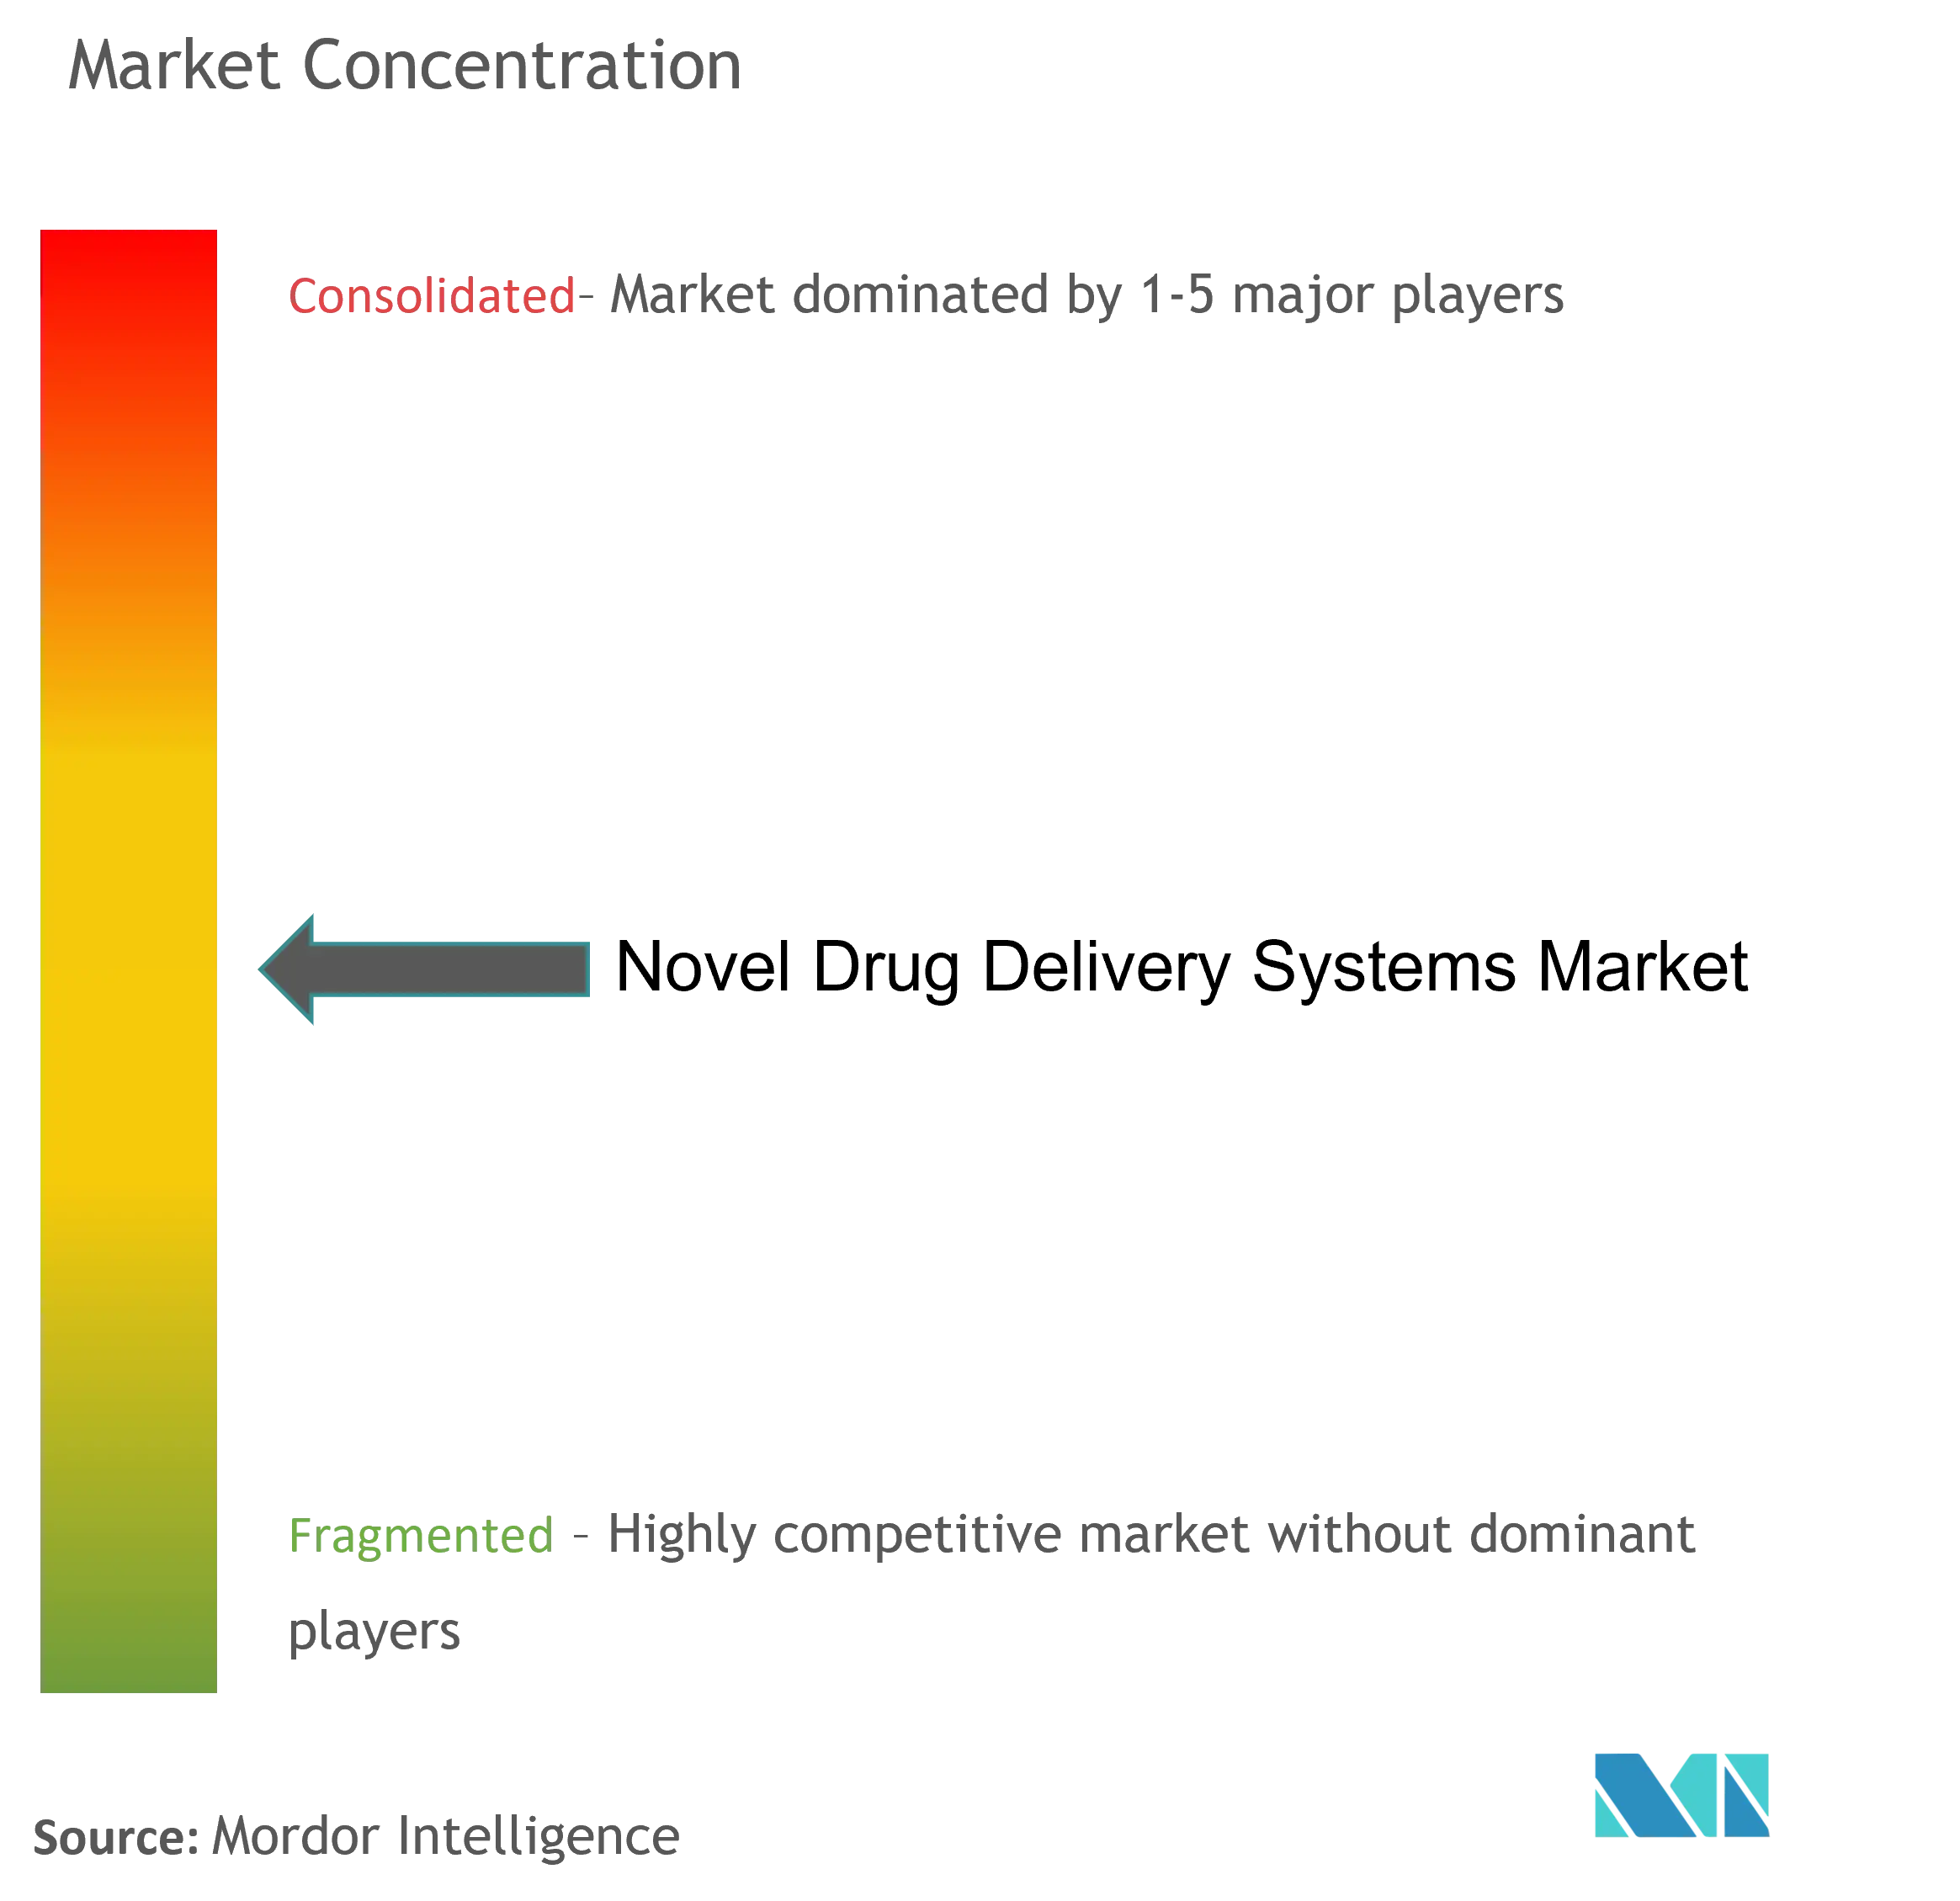
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de sistemas novedosos de administración de fármacos (NDDS) por Mordor Intelligence
El tamaño del mercado de nuevos sistemas de administración de fármacos en 2026 se estima en USD 311,65 mil millones, creciendo desde el valor de 2025 de USD 293,9 mil millones con proyecciones para 2031 que muestran USD 417,88 mil millones, creciendo a una CAGR del 6,04% durante 2026-2031. Una aceleración en las terapéuticas centradas en el paciente, el cambio clínico hacia los biológicos y las terapias génicas, y la convergencia de las tecnologías de salud conectada impulsan colectivamente esta trayectoria. La mayor demanda de dispositivos de autoadministración, el apoyo regulatorio continuo para los productos combinados y el aumento de las inversiones en plataformas de administración inteligente sostienen el impulso competitivo. Las adquisiciones estratégicas —como la compra de Catalent por parte de Novo Nordisk— señalan una competencia creciente por el conocimiento avanzado en formulación. Mientras tanto, los requisitos de sostenibilidad en Europa están empujando a los proveedores hacia envases reciclables que mantienen la integridad de temperatura.
Conclusiones clave del informe
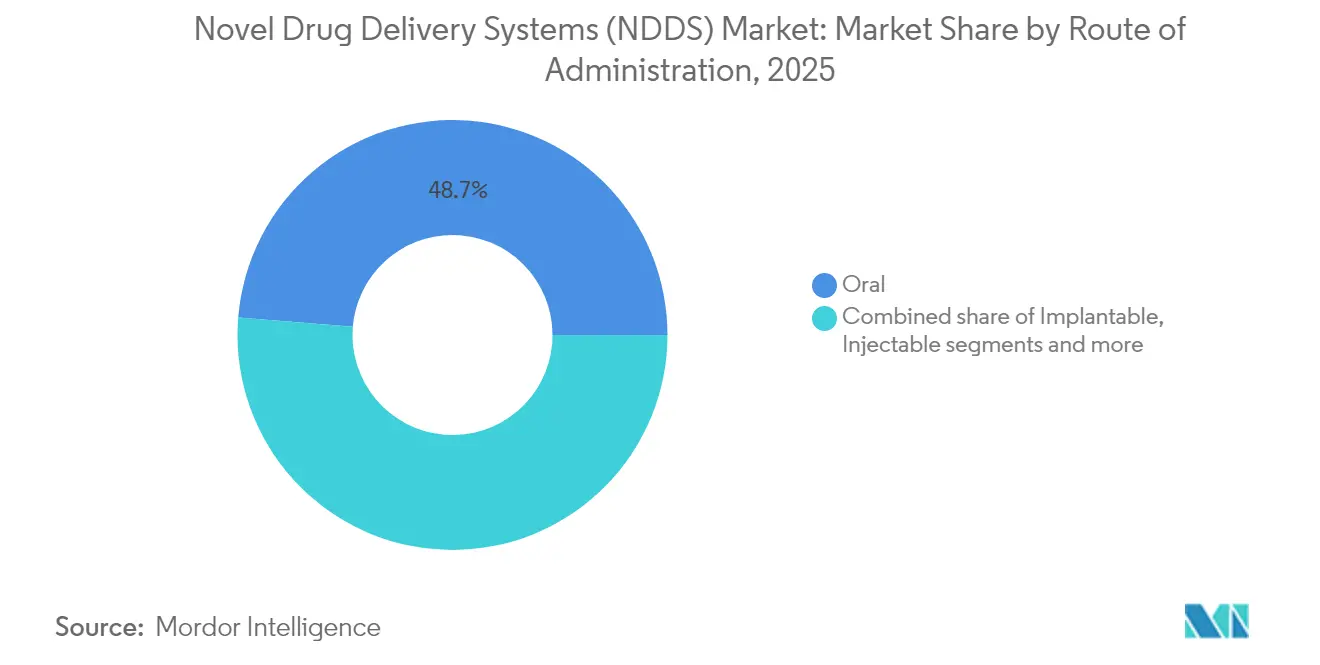
- Por vía de administración, los sistemas orales lideraron con una participación de ingresos del 48,70% en 2025; se proyecta que los sistemas implantables crezcan a una CAGR del 8,72% hasta 2031.
- Por tecnología, los autoinyectores capturaron el 22,05% del tamaño del mercado de nuevos sistemas de administración de fármacos en 2025, mientras que se pronostica que los dispositivos inteligentes y conectados avanzarán a una CAGR del 9,18% entre 2026-2031.
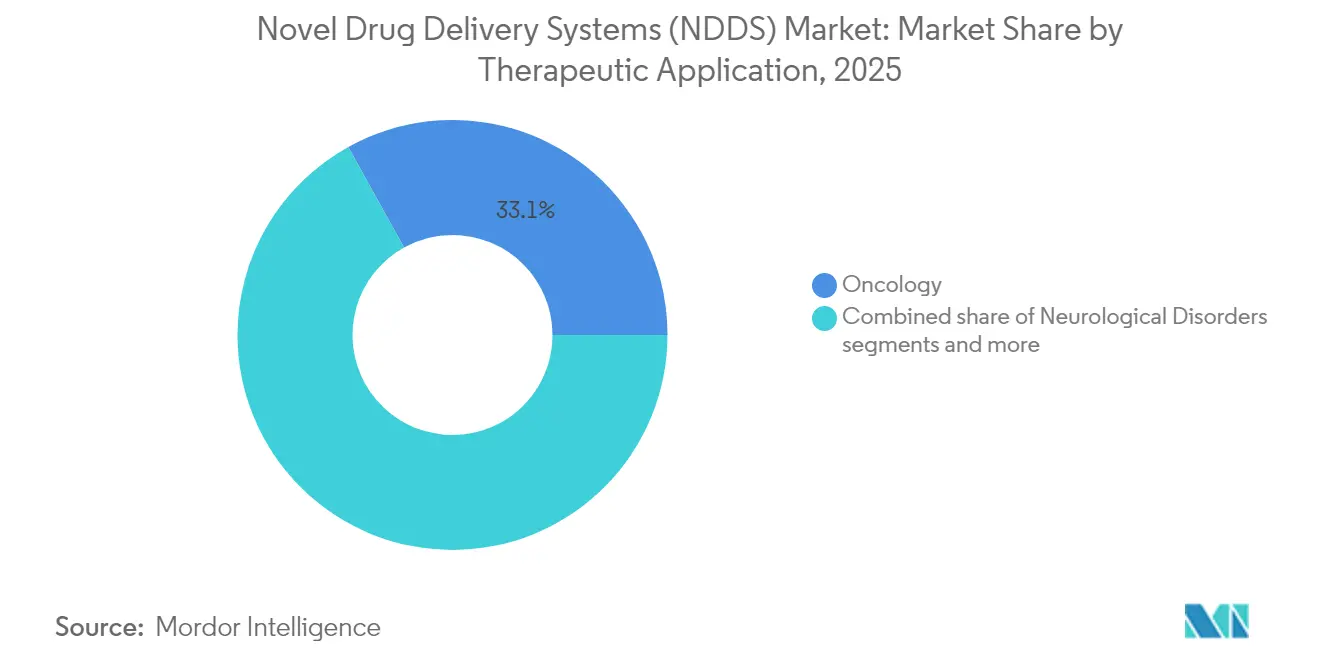
- Por aplicación terapéutica, la oncología generó una participación del 33,05% del tamaño del mercado de nuevos sistemas de administración de fármacos en 2025, mientras que las aplicaciones para trastornos neurológicos están preparadas para una CAGR del 9,36% hasta 2031.
- Por usuario final, los hospitales representaron el 53,10% de la participación del mercado de nuevos sistemas de administración de fármacos en 2025; se espera que los entornos de atención domiciliaria se expandan a una CAGR del 10,12% durante el horizonte de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte de impacto |
|---|---|---|---|
| Creciente prevalencia de enfermedades crónicas | +1.5% | Global, con mayor impacto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente adopción de biológicos y fármacos de moléculas grandes | +2.1% | América del Norte y la UE liderando, Asia-Pacífico acelerando | Largo plazo (≥ 4 años) |
| Integración digital-terapéutica que permite la administración inteligente | +1.8% | América del Norte y la UE como núcleo, expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de los canales de desarrollo de terapias de mRNA y génicas | +1.2% | América del Norte y la UE, mercados selectivos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Preferencia del paciente por la autoadministración y la atención domiciliaria | +0.9% | Global, acelerado en mercados desarrollados | Mediano plazo (2-4 años) |
| Impulso de descarbonización que favorece las formulaciones de larga acción | +0.7% | La UE liderando, América del Norte siguiendo, Asia-Pacífico emergiendo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente prevalencia de enfermedades crónicas
Las enfermedades cardiovasculares y diabéticas afectaron a más de 1.230 millones de personas en todo el mundo en 2024 y continúan incrementando la demanda clínica de terapias de liberación sostenida que reducen la frecuencia de dosificación[1]. Las plataformas de acción prolongada, como el dispositivo intravesical TAR-200, ilustran este cambio al administrar gemcitabina de forma continua durante varios meses y lograr una duración mediana de respuesta de 25,8 meses, notablemente superior a los regímenes intermitentes. Las iniciativas gubernamentales para gestionar la diabetes y las enfermedades cardiovasculares intensifican la demanda de parches de acción prolongada en zonas rurales, impulsando el mercado de sistemas de administración transdérmica de fármacos. Los organismos reguladores responden con directrices que favorecen los productos integrados fármaco-dispositivo capaces de mejorar la adherencia, reforzando la inversión en formatos implantables y transdérmicos.
Creciente adopción de biológicos y fármacos de moléculas grandes
La escalada en anticuerpos monoclonales y terapéuticos basados en ARN eleva la complejidad de la formulación y estimula la innovación en nanopartículas. El ensayo de ponsegromab de Pfizer subraya el beneficio: la administración optimizada mejoró el rendimiento en pacientes con caquexia cancerosa. Los proveedores, en consecuencia, amplían la capacidad de nanopartículas lipídicas; Lonza añadió múltiples suites dedicadas en 2025 para aliviar la escasez de suministro. La logística de cadena de frío y la facilidad de uso para el paciente siguen siendo críticas, ampliando las perspectivas para los envases con control de temperatura y los dispositivos de inyección autoadministrables ponibles.
Integración digital-terapéutica que permite la administración inteligente
Los dispositivos conectados avanzan desde la dispensación pasiva hacia la captura continua de datos. Los ingresos globales de los sistemas de administración inteligente se aproximaron a USD 12.000 millones en 2024. Las directrices de ciberseguridad de la FDA publicadas en 2024 imponen requisitos de seguridad por diseño, lo que impulsa rediseños en etapas tempranas, pero garantiza la seguridad del paciente a largo plazo[2]. La inteligencia artificial integrada en inyectores e inhaladores ahora permite la titulación de dosis dirigida por algoritmos.
Expansión de los canales de desarrollo de terapias de mRNA y génicas
Más de 200 ensayos de terapia génica se lanzaron en 2024, acentuando el cuello de botella en la capacidad de vectores y nanopartículas lipídicas (LNP). Cytiva, Lonza y otros proveedores se comprometieron con plantas de producción de múltiples millones de unidades para satisfacer la demanda proyectada hasta 2030. Los desafíos de direccionamiento tisular y las preocupaciones sobre inmunogenicidad sostienen la I+D en cápsides novedosas y portadores biodegradables, mientras que las agencias reguladoras mantienen umbrales de seguridad rigurosos para vectores virales o no virales. El mercado de sistemas de administración de fármacos no virales recompensa las plataformas que combinan procesos escalables con precisión en el direccionamiento tisular, y la ingeniería de exosomas se beneficia ahora de métodos mejorados de purificación y carga de carga útil.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte de impacto |
|---|---|---|---|
| Regulaciones estrictas para productos combinados | -1.8% | Global, más restrictivo en la UE y América del Norte | Mediano plazo (2-4 años) |
| Alto costo de los dispositivos en países de ingresos bajos y medios | -1.1% | Asia-Pacífico, América Latina y Oriente Medio y África principalmente | Largo plazo (≥ 4 años) |
| Riesgo de ciberseguridad en inyectores conectados | -0.9% | América del Norte y la UE como núcleo, expandiéndose globalmente | Corto plazo (≤ 2 años) |
| Capacidad limitada de fabricación de nanopartículas lipídicas | -0.7% | Global, concentrado en América del Norte y la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones estrictas para productos combinados
Las revisadas directrices de la FDA y la EMA requieren estudios exhaustivos de interacción fármaco-dispositivo, inflando los presupuestos hasta en USD 100 millones y extendiendo los plazos hasta dos años. Johnson & Johnson obtuvo la Designación de Terapia Innovadora para TAR-200, pero aun así debió gestionar extensos compromisos poscomercialización, lo que pone de manifiesto la dificultad para los innovadores más pequeños. Las divergentes normativas regionales complican aún más los lanzamientos globales.
Alto costo de los dispositivos en países de ingresos bajos y medios
Los autoinyectores conectados y los implantables cuestan entre 10 y 20 veces más que los genéricos orales, lo que limita el acceso en regiones con recursos limitados. Los organismos de adquisición en América Latina y África requieren fabricación localizada o precios escalonados; sin embargo, la capacidad regulatoria limitada retrasa las aprobaciones para dispositivos sofisticados. Las empresas están pilotando variantes más simples y de función única para reducir costos preservando el beneficio terapéutico central.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por vía de administración:
el dominio oral enfrenta la disrupción digitalLas terapias orales comandaron el 48,70% de la participación del mercado de nuevos sistemas de administración de fármacos en 2025, aunque el crecimiento se modera a medida que los implantes digitales y los inyectables de larga acción demuestran una adherencia superior. Se proyecta que los formatos implantables ofrezcan una CAGR del 8,72% hasta 2031, respaldados por avances como el implante de GLP-1 de Vivani Medical, que completó su primer estudio en humanos en cuatro semanas. Las vías inyectables se benefician de la ola de biológicos, mientras que la administración inhalada atrae inversiones en la cartera neurológica y respiratoria.
La preferencia del paciente, la escalabilidad de fabricación y la conveniencia de reembolso sustentan la resiliencia de los sistemas orales hasta 2030. Sin embargo, los sensores de pastilla inteligente y los implantes microfluídicos que registran la dosificación crean nuevas propuestas de valor para el manejo de enfermedades crónicas. Las opciones nasales y oculares prosperan en entornos neurológicos y oftálmicos de nicho. En última instancia, la selección de la vía está dictada cada vez más por las características moleculares y los modelos de atención personalizada en lugar de la conveniencia histórica.

Por tipo de tecnología/sistema:
la conectividad inteligente remodela las plataformas tradicionalesLos autoinyectores retuvieron una participación del 22,05% del tamaño del mercado de nuevos sistemas de administración de fármacos en 2025 gracias a cadenas de suministro consolidadas y la familiaridad de los clínicos. Sin embargo, los dispositivos inteligentes y conectados avanzan a una CAGR del 9,18% a medida que los parches vinculados a la nube y los bolígrafos integrados con aplicaciones transforman la medicación en flujos de datos. Los portadores de nanopartículas, esenciales para las terapéuticas de mRNA, sustentan las expansiones de capacidad en Lonza y organizaciones de desarrollo y fabricación por contrato similares.
Los inyectores de chorro sin aguja reducen la ansiedad por la vacunación y aceleran los programas de inmunización masiva, mientras que los parches de microagujas ganan tracción en dermatología y administración de vacunas. Los infusores ponibles capaces de administrar entre 5 y 50 mL de biológicos en el hogar eliminan los cuellos de botella de los centros de infusión. La carrera tecnológica favorece cada vez más las plataformas modulares adaptables a múltiples moléculas, comprimiendo así los ciclos de desarrollo y mejorando el retorno sobre la inversión de la cartera.
Por aplicación terapéutica:
el liderazgo de la oncología desafiado por la innovación neurológicaLa oncología contribuyó con el 33,05% de los ingresos del mercado de nuevos sistemas de administración de fármacos en 2025, respaldada por conjugados anticuerpo-fármaco, radiofármacos y terapias intratumorales habilitadas por dispositivos. El pasritamig de Johnson & Johnson mostró actividad antitumoral temprana con dosificación ambulatoria cada seis semanas. Se pronostica que los trastornos neurológicos, incluidos el Parkinson y el Alzheimer, registrarán una CAGR del 9,36%, ya que las nanopartículas que penetran la barrera hematoencefálica y las bombas de infusión continua abordan necesidades no satisfechas.
La diabetes mantiene su impulso a través de sistemas de insulina de lazo cerrado que integran datos de glucosa en tiempo real, mientras que las terapias cardiovasculares avanzan hacia inyecciones de depósito trimestrales. Las plataformas para enfermedades infecciosas aprovechan inyectores sin aguja de llenado rápido para la preparación ante pandemias. Las plataformas de aplicación cruzada permiten economías de escala, alineando el costo de I+D con una mayor amplitud de indicaciones.
Por usuario final:
la infraestructura hospitalaria respalda la transición a la atención domiciliariaLos hospitales representaron el 53,10% de la participación del mercado de nuevos sistemas de administración de fármacos en 2025, reflejando las suites de infusión integradas y las capacidades de implante quirúrgico. Se prevé que los entornos de atención domiciliaria registren una CAGR del 10,12%, aprovechando las reformas de reembolso que financian la administración de biológicos en el hogar. Los centros ambulatorios explotan los implantes mínimamente invasivos, permitiendo el alta el mismo día.
Las clínicas especializadas se asocian con fabricantes de dispositivos para programas enfocados en enfermedades. Los paneles de monitoreo remoto vinculados a inyectores conectados reducen las visitas hospitalarias no programadas, reforzando aún más la migración hacia la atención descentralizada. Los sistemas exitosos, por tanto, deben equilibrar la precisión clínica con la facilidad de autoadministración por parte del paciente.
Análisis geográfico
Mercado de Sistemas Novedosos de Administración de Fármacos (NDDS) en América del Norte
América del Norte retuvo el 41,90% de los ingresos del mercado de Nuevos Sistemas de Administración de Fármacos en 2025, respaldada por vías regulatorias ágiles y la aceptación por parte de los pagadores de dispositivos de alto valor. Las designaciones de Terapia Innovadora aceleran la adopción; sin embargo, el creciente escrutinio en materia de ciberseguridad prolonga el tiempo de comercialización de las herramientas de administración conectadas. Los déficits de capacidad para nanopartículas lipídicas impulsan asociaciones con organizaciones de desarrollo y fabricación por contrato (CDMO) asiáticas.
Mercado de Sistemas Novedosos de Administración de Fármacos (NDDS) en Asia-Pacífico
Se proyecta que Asia-Pacífico registre una CAGR del 10,66% hasta 2031. Los gobiernos de la región amplían la cobertura sanitaria universal e incentivan la fabricación nacional. La política de China para localizar tecnología médica de alta gama ha impulsado empresas conjuntas para autoinyectores inteligentes, mientras que los productores de genéricos de India apuntan a la captura de valor en parches de microagujas de bajo costo.
Mercado de Sistemas Novedosos de Administración de Fármacos (NDDS) en Europa
Europa sigue siendo un mercado maduro, aunque con una intensa regulación. El Reglamento de Dispositivos Médicos introduce requisitos de doble cumplimiento que retrasan los lanzamientos, pero elevan los estándares de seguridad. Los imperativos de sostenibilidad aceleran el interés en envases reciclables y formulaciones de acción prolongada. La vía regulatoria independiente del Reino Unido tras el Brexit exige presentaciones paralelas, lo que añade complejidad sin erosionar materialmente la demanda.
Panorama regulatorio
La regulación de los sistemas novedosos de administración de fármacos continúa centrándose en los controles de productos combinados y en sistemas de calidad armonizados en los principales mercados. En Estados Unidos, el Reglamento del Sistema de Gestión de Calidad de la FDA (QMSR) entró en vigor el 2 de febrero de 2026, incorporando por referencia la norma ISO 13485:2016 y estableciendo nuevas expectativas de sistema de calidad para los fabricantes de dispositivos de administración de fármacos y productos combinados fármaco-dispositivo.
Para las combinaciones integrales fármaco-dispositivo en Europa, el Artículo 117 del EU MDR exige una Opinión de Organismo Notificado (NBOp) para confirmar la conformidad con los Requisitos Generales de Seguridad y Rendimiento (GSPR) del Anexo I cuando el componente de dispositivo no posee marcado CE. Esto aumenta la importancia de la participación temprana del Organismo Notificado en los expedientes de autorización de comercialización. Los reguladores también siguen enfatizando la evidencia de rendimiento y seguridad, incluido el trabajo de la FDA en torno a los Resultados Esenciales de Administración de Fármacos (EDDO) y la orientación que afecta a los sistemas transdérmicos, lo que aumenta los requisitos de documentación y verificación en cuanto al rendimiento de la administración, los factores humanos y la gestión de riesgos durante el ciclo de vida.
Análisis de la cadena de valor
La cadena de valor de los NDDS abarca los proveedores de API y excipientes (incluidos polímeros especializados, adhesivos e insumos de nanopartículas), los fabricantes de componentes de dispositivos (envases primarios, agujas, mecanismos corporales, sensores), los desarrolladores de plataformas y los CDMO integrados que ofrecen cada vez más servicios integrales que abarcan formulación, integración de dispositivos y llenado-terminado. Las CRO y los laboratorios de pruebas especializados respaldan el desarrollo clínico mediante trabajos de rendimiento de dispositivos, biocompatibilidad y verificación de administración, mientras que los proveedores de cadena de frío y logística especializada ayudan a distribuir productos biológicos sensibles a la temperatura, ARNm y productos relacionados con la terapia génica.
Los cuellos de botella se concentran en la ampliación de escala y el control de calidad de productos complejos, especialmente en la capacidad de fabricación de nanopartículas lipídicas y en la caracterización y las pruebas de consistencia entre lotes necesarias para los sistemas de administración habilitados por nanotecnología. A medida que las carteras se orientan hacia la autoadministración y los formatos subcutáneos de gran volumen, la estandarización de plataformas y la calificación de proveedores adquieren mayor importancia en toda la cadena, desde la trazabilidad de componentes hasta la vigilancia posterior a la comercialización, en particular para los dispositivos conectados que requieren un seguimiento digital seguro y controles de software durante el ciclo de vida.
Panorama competitivo
El mercado de nuevos sistemas de administración de fármacos está moderadamente fragmentado, aunque las recientes adquisiciones destacadas demuestran una concentración creciente. El acuerdo de Novo Nordisk con Catalent por USD 16.500 millones proporciona capacidad integrada de formulación y llenado-acabado, mientras que las adquisiciones de radiofármacos de Lantheus construyen experiencia vertical. Las empresas más grandes aprovechan la escala para gestionar los expedientes de productos combinados y absorber los costos de cumplimiento en ciberseguridad.
Las empresas emergentes se diferencian mediante algoritmos de dosificación dirigidos por inteligencia artificial, portadores biodegradables y diseño industrial centrado en el usuario. Las alianzas estratégicas entre empresas farmacéuticas y de tecnología médica aceleran el prototipado, ejemplificado por Enable Injections al colaborar con múltiples patrocinadores de biológicos en infusores ponibles de alto volumen. Las tecnologías de plataforma capaces de acomodar múltiples ingredientes farmacéuticos activos ahora tienen valoraciones premium.
Las decisiones de compra de los clientes ponderan cada vez más los datos de resultados clínicos, la evidencia económica y la huella ambiental. En consecuencia, los proveedores que combinan evidencia del mundo real con paneles de control conectados disfrutan de un posicionamiento más sólido en el formulario. En este panorama, la rápida aprobación regulatoria y la capacidad de producción modular emergen como los factores competitivos decisivos.
Líderes de la industria de sistemas novedosos de administración de fármacos (NDDS)
-
Abbott Laboratories
-
Bayer AG
-
F. Hoffmann-La Roche AG
-
GlaxoSmithKline Plc
-
Merck & Co., Inc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Administración de Fármacos Novedosos (NDDS) Empresas cubiertas en este informe
- Johnson & Johnson
- Pfizer
- Novartis
- Roche
- Merck
- Sanofi
- GlaxoSmithKline
- AstraZeneca
- Bayer
- Beckton Dickinson
- 3M
- Medtronic
- Insulet
- Amgen
- Teva Pharmaceutical Industries
- Abbvie
- Eli Lilly and Company
- Boston Scientific
- Antares Pharma
- West Pharmaceutical Services
Lea el análisis de las empresas de sistemas de administración de fármacos novedosos (ndds)
Oportunidades de mercado y perspectivas futuras
La oportunidad está creciendo en torno a la administración subcutánea de gran volumen y a los formatos de administración domiciliaria que trasladan los productos biológicos complejos de entornos de infusión a la autoadministración. La actividad reciente de las empresas ofrece evidencia concreta de esta tendencia, incluida la entrada de Halozyme en colaboraciones en 2026 para aplicar ENHANZE en objetivos oncológicos subcutáneos con GSK (incluidos los conjugados anticuerpo-fármaco) y para aplicar la tecnología Hypercon con Vertex y Oruka con el fin de reducir el volumen de inyección.
La administración oral de productos biológicos también muestra un impulso de comercialización a corto plazo mediante una actividad de licencias visible. Novo Nordisk se asoció con Vivtex (febrero de 2026) para obtener la licencia de tecnologías de administración oral de fármacos para medicamentos biológicos orales en obesidad y diabetes, lo que refleja la demanda de una administración centrada en el paciente y sin agujas en enfermedades metabólicas crónicas. En paralelo, el mantenimiento por parte de la Oficina de Productos Combinados de la FDA de los Resultados Esenciales de Administración de Fármacos (EDDO) como prioridad para 2026 está aumentando los incentivos para la verificación y el control estandarizados del rendimiento de la administración, lo que crea una necesidad clara de fabricantes de dispositivos de plataforma y CDMO capaces de industrializar métodos de prueba repetibles, controles de diseño y fabricación conforme a normas para combinaciones fármaco-dispositivo y sistemas de administración inteligentes.
Desarrollos recientes de la industria en Mercado de Sistemas de Administración de Fármacos Novedosos (NDDS)
- Julio de 2026: Sanofi recibió la aprobación de la FDA de EE. UU. para Sarclisa (isatuximab-irfc) Escena por vía subcutánea para el mieloma múltiple, administrado mediante un inyector corporal que utiliza la plataforma enFuse de Enable Injections. La aprobación destaca la administración corporal en oncología y respalda una adopción más amplia de los inyectores portátiles para regímenes complejos originados en clínicas.
- Marzo de 2026: Abbott Laboratories completó la adquisición de Exact Sciences, ampliando su posición en oncología y diagnóstico. Las capacidades combinadas refuerzan la capacidad de vincular las pruebas y el monitoreo con las vías terapéuticas, respaldando modelos de atención más integrados en los que las herramientas de administración conectada y gestión de pacientes son cada vez más centrales.
- Agosto de 2024: Abbott y Medtronic anunciaron una asociación global para conectar el sistema de monitoreo continuo de glucosa FreeStyle Libre de Abbott con los sistemas de administración automatizada de insulina y las plumas de insulina inteligentes de Medtronic. La integración avanza en los ecosistemas de administración de circuito cerrado y habilitados por datos, reforzando la demanda de plataformas de administración de fármacos conectadas e interoperables en la gestión de la diabetes.
Mercado de Sistemas de Administración de Fármacos Novedosos (NDDS) Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por tecnologías y plataformas que modifican la forma en que un fármaco se administra al organismo con el fin de mejorar los resultados, tales como una mayor biodisponibilidad, estabilidad, seguridad o adherencia, a través de las principales vías y tipos de sistemas.
Exclusiones del alcance: Se excluyen las versiones estándar no novedosas de formas farmacéuticas convencionales en las que no existe una tecnología de administración habilitadora más allá de la formulación o el envasado rutinarios.
Descripción General de la Segmentación
- Por vía de administración (valor)
- Oral
- Inyectable
- Inhalación
- Transdérmico
- Implantable
- Ocular
- Nasal
- Otros
- Por tipo de tecnología/sistema (valor)
- Sistemas basados en nanopartículas
- Inyectores ponibles
- Dispositivos inteligentes/conectados
- Sistemas de inyección sin aguja
- Parches de microagujas
- Autoinyectores
- Cápsulas con recubrimiento entérico
- Otros
- Por aplicación terapéutica (valor)
- Oncología
- Diabetes
- Enfermedades cardiovasculares
- Enfermedades infecciosas
- Enfermedades respiratorias
- Trastornos neurológicos
- Otros
- Por usuario final (valor)
- Hospitales
- Centros quirúrgicos ambulatorios
- Entornos de atención domiciliaria
- Clínicas especializadas
- Otros
- Por geografía (valor)
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para este mercado, la investigación documental se utiliza para establecer el contexto básico de oferta y demanda, seguida de supuestos estructurados que pueden ser verificados en entrevistas. Principalmente recurrimos a fuentes de salud pública y ciencias farmacéuticas, como la FDA de los Estados Unidos (incluidas las directrices sobre productos combinados), los CDC, la OMS, las estadísticas de salud de la OCDE y revistas farmacéuticas revisadas por pares que documentan los avances en administración y las barreras de adopción.
También revisamos informes anuales de empresas, presentaciones para inversores y comunicados de prensa para comprender los lanzamientos de plataformas, los aumentos de escala en fabricación y la actividad de asociaciones, lo que resulta útil al mapear qué vías de administración se están expandiendo con mayor rapidez. Cuando es necesario, complementamos esto con suscripciones de pago para información financiera corporativa y noticias, así como bases de datos de patentes para identificar hacia dónde se está desplazando el enfoque técnico (por ejemplo, hacia formatos controlados y dirigidos). Las fuentes documentales aquí enumeradas no son exhaustivas, y se utilizaron muchas otras referencias públicas para verificaciones cruzadas y aclaraciones.
Entrevistas Primarias y Encuestas
El trabajo primario se centra en validar la rapidez con que se están adoptando modos específicos de administración, cómo evolucionan los precios y qué restricciones son reales en diferentes regiones, de modo que el modelo no dependa únicamente de narrativas publicadas. Conversamos con una combinación de proveedores de tecnología de administración, desarrolladores de fármacos, partes interesadas vinculadas a dispositivos y envasado, y expertos orientados al sector sanitario, con cobertura distribuida entre Asia-Pacífico, EMEA y las Américas para reflejar las diferencias en regulación y adopción.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directivos de nivel C: 20% | Asia-Pacífico: 38% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 39% | EMEA: 36% |
| Actores menores: 21% | Gerentes: 41% | Américas: 26% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción descendente en la que la demanda por vía de administración se reconstruye utilizando señales de gasto farmacéutico a nivel de país, cambios en la combinación terapéutica y la proporción de productos nuevos y gestionados a lo largo de su ciclo de vida que emplean sistemas de administración habilitadores. Ese conjunto de demanda se divide luego entre los modos de administración, y los totales se someten a pruebas de estrés con verificaciones ascendentes selectivas, como agregaciones de ingresos muestreados para proveedores de plataformas de administración y una aproximación de precio de venta promedio por volumen para algunos formatos de alta visibilidad.
Los insumos clave que mueven materialmente la curva incluyen la participación de biológicos y terapias complejas, los volúmenes de tratamiento de enfermedades crónicas, la combinación de inyectables frente a no inyectables, el impulso regulatorio para productos combinados y la adopción específica de plataformas en hospitales frente a entornos de autoadministración. El pronóstico utiliza análisis de escenarios respaldado por opiniones de expertos sobre la velocidad de adopción, con el caso base ajustado cuando aparecen restricciones, como la escalabilidad de fabricación, la compatibilidad de dispositivos o una recuperación más lenta del reembolso. Cuando faltan datos ascendentes para geografías más pequeñas, las brechas se cubren mediante supuestos de penetración anclados en mercados comparables y luego verificados en llamadas de seguimiento.
Ciclo de Validación de Datos y Actualización
Los resultados se validan mediante triangulación a partir de señales independientes, incluidas las tendencias de gasto en salud, las aprobaciones de productos anunciadas y los patrones de crecimiento por vía, antes de que se aprueben las cifras finales. Las grandes variaciones desencadenan una revisión adicional en la que se vuelven a evaluar los supuestos, el momento de la conversión de divisas y los factores de crecimiento, y los encuestados pueden ser contactados nuevamente si un cambio parece estructural.
El informe se actualiza en un ciclo anual, y se realizan actualizaciones intermedias cuando ocurren eventos importantes que pueden modificar las expectativas de adopción o de precios. Antes de la entrega, realizamos una verificación final de los lanzamientos recientes y los cambios de política para que la perspectiva refleje las condiciones de mercado más actuales.
Tamaño del Mercado de Nuevos Sistemas de Administración de Fármacos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores publicados para los nuevos sistemas de administración de fármacos frecuentemente no coinciden porque la línea de alcance se traza de manera diferente, y luego los cálculos siguen distintos indicadores de demanda y lógicas de precios. Las diferencias también surgen cuando un estudio utiliza un año base diferente, una curva de adopción más rápida o una cadencia de actualización menos frecuente.
La principal brecha proviene de si la estimación contabiliza el valor total del fármaco o únicamente la tecnología de administración y los componentes habilitadores; en nuestro enfoque, Mordor Intelligence contabiliza los ingresos vinculados a sistemas novedosos de administración a través de vías y modos, en lugar de mezclar ventas farmacéuticas más amplias que no requieren una plataforma habilitadora.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 311,65 mil millones de USD (2026) | |
| Editor del Sector A | 89,74 mil millones de USD (2025) | Utiliza un enfoque de ingresos más estrecho orientado hacia el valor de la administración habilitada por plataformas y dispositivos, y el año base es anterior, lo que reduce el total al compararlo con un alcance equivalente. |
| Editor Global B | 144,99 mil millones de USD (2025) | Aplica un corte de segmentación y un año base diferentes, y el alcance parece más cercano a mecanismos de administración seleccionados, lo que puede subestimar la adopción más amplia a nivel de vía capturada en un modelo mapeado por vía y modo. |
La dispersión en la tabla se explica principalmente por las elecciones de alcance y año base, seguidas de cómo se proyectan la adopción y los precios en el pronóstico. Al mantener la construcción vinculada a señales claras de demanda por vía, y luego verificarla con aproximaciones del lado de los proveedores, el número final permanece trazable y es más fácil de reproducir cuando se actualizan los supuestos.
Preguntas clave respondidas en el informe
¿Qué nivel de ingresos alcanza el mercado de nuevos sistemas de administración de fármacos en 2026?
El sector generó USD 311,65 mil millones en 2026 y se proyecta que alcance USD 417,88 mil millones en 2031.
¿Qué vía de administración crece más rápidamente hasta 2031?
Se proyecta que los sistemas implantables registren una CAGR del 8,72%, superando a otras vías.
¿Con qué rapidez avanzarán los dispositivos inteligentes y conectados?
Este segmento tecnológico está preparado para una CAGR del 9,18% entre 2026-2031 a medida que las plataformas habilitadas por datos ganan aceptación.
¿Qué área terapéutica lidera los ingresos de 2025?
Las aplicaciones de oncología representaron el 33,05% de los ingresos del sector en 2025.
¿Qué región muestra el mayor crecimiento pronosticado?
Asia-Pacífico está preparada para una CAGR del 10,66% hasta 2031 gracias a la expansión del acceso a la atención sanitaria.
¿Qué impulsor contribuye más al aumento de la CAGR?
La adopción de biológicos y fármacos de moléculas grandes añade aproximadamente +2,1 puntos porcentuales a la CAGR pronosticada.