
Tamaño y Participación del Mercado de Cascos Conectados
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.11 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.57 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 18.26 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Cascos Conectados por Mordor Intelligence
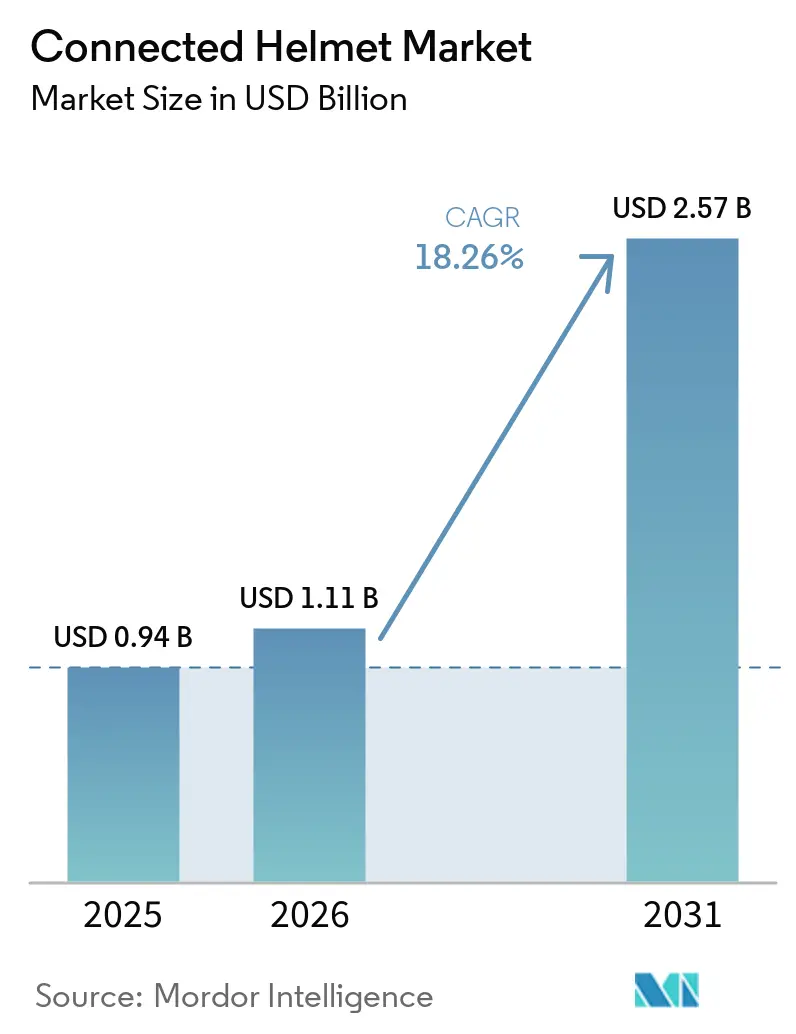
El tamaño del mercado de cascos conectados fue valorado en 0,94 mil millones de USD en 2025, se estima en 1,11 mil millones de USD en 2026 y se proyecta que alcance 2,57 mil millones de USD en 2031, creciendo a una CAGR del 18,26% durante el período 2026-2031. Tres factores clave impulsan esta expansión: los mandatos regulatorios que transforman los sistemas de notificación de accidentes de accesorios opcionales a infraestructura de seguridad esencial; el despliegue de la tecnología V2X, que permite a los operadores de redes celulares monetizar el espectro antes de la adopción plena de vehículos autónomos; y las aseguradoras que aprovechan la telemetría en tiempo real para reducir los costos de siniestros de manera más eficaz que ofreciendo descuentos en primas para atraer a conductores prudentes. El diseño de productos está evolucionando desde la diferenciación centrada en el hardware hacia ecosistemas conectados a la nube, con empresas que aseguran ingresos recurrentes por datos y obtienen una ventaja competitiva sobre los competidores exclusivamente de hardware. La región Asia-Pacífico lidera el crecimiento en volumen a medida que China e India despliegan flotas conectadas, mientras que Europa se centra en mejoras de especificaciones impulsadas por la legislación de llamada de emergencia electrónica. En América del Norte, el crecimiento está respaldado por incentivos de seguros, ya que no existe un mandato federal de notificación de accidentes. Aunque los desafíos de precio persisten, los subsidios de operadores de flotas y aseguradoras están ayudando a reducir los costos generales para los usuarios finales.
Conclusiones Clave del Informe
- Por tipo de producto, los cascos integrales representaron el 47,21% de los ingresos de 2025; se espera que las variantes con AR-HUD registren la CAGR más rápida del 19,22% hasta 2031.
- Por usuario final, los conductores individuales representaron el 68,32% del mercado en 2025, mientras que se proyecta que las flotas comerciales crezcan a una CAGR del 18,98% durante el mismo período.
- Por canal de distribución, las tiendas especializadas y grandes superficies offline dominaron con el 73,19% de las ventas de 2025; se prevé que el comercio electrónico se expanda a una CAGR del 20,08% hasta 2031.
- Por conectividad, los sistemas solo Bluetooth representaron el 55,41% de los ingresos de 2025, mientras que se prevé que las soluciones 5G y C-V2X crezcan a una CAGR del 22,32% hasta 2031.
- Por geografía, Asia-Pacífico representó el 47,26% de los ingresos de 2025 y es también el mercado principal de más rápido crecimiento, con una CAGR del 19,65% esperada hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | ( ~ )% Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegue de 5G que Habilita V2X de Baja Latencia | +3.5% | Núcleo de Asia-Pacífico, con expansión hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Llamada de Emergencia Obligatoria y Alertas de Colisión | +3.2% | Europa, América del Norte y en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración de Navegación con AR-HUD | +2.9% | América del Norte, Europa, mercados premium de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento en la Adopción de ADAS para Motocicletas | +2.8% | Global, adopción temprana en mercados desarrollados | Largo plazo (≥ 4 años) |
| Programas de Seguridad de Flotas para Movilidad Compartida y Reparto | +2.1% | Centros urbanos globales, principalmente Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Descuentos de Seguros Basados en Telemática | +1.8% | Europa, América del Norte, emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Rápido Despliegue de 5G que Habilita V2X de Baja Latencia
Un prototipo de Valeo demostró una latencia V2X inferior al milisegundo, lo que demuestra que las antenas montadas en casco pueden cumplir los estándares de rendimiento de ETSI TS 124 486 incluso sin línea de visión directa a una estación base. La amplia cobertura urbana de 5G SA de Corea del Sur permitió una red de malla estable para un grupo de conductores a velocidades de autopista, una capacidad que está fuera del alcance de la tecnología Bluetooth[1]"Prueba de Rendimiento V2X para Motocicletas, julio de 2025,", Asociación Automotriz 5G, 5gaa.org. En China, los módulos C-V2X se volvieron obligatorios para todos los nuevos vehículos conectados, con subsidios municipales que ahora se extienden a las flotas de vehículos de dos ruedas, impulsando la demanda en múltiples ciudades. Sin embargo, la cobertura de infraestructura sigue siendo un factor crítico para el éxito; los retrasos en las zonas rurales de África y América Latina pueden concentrar las oportunidades de crecimiento dentro de un período limitado.
Mandatos Obligatorios de Llamada de Emergencia y Notificación de Colisiones
La norma EN 16072 obliga a instalar sistemas automáticos de alerta de accidentes en vehículos de dos ruedas motorizados vendidos en la UE, transformando los cascos conectados de accesorios opcionales a requisitos regulatorios [2]"Requisitos de Llamada de Emergencia Electrónica EN 16072:2025,", Instituto Europeo de Normas de Telecomunicaciones, etsi.org. En Japón, un piloto de flotas redujo los tiempos de respuesta de emergencia y disminuyó las hospitalizaciones por lesiones graves en un corto período. En India, una regulación propuesta que exige dos cascos por motocicleta nueva podría ampliar significativamente el mercado potencial de cascos conectados, siempre que la aplicación a nivel estatal sea efectiva. Sin embargo, los desafíos de implementación en América del Norte pueden limitar el impacto inicial en esa región.
Integración de AR-HUD para Navegación en Tiempo Real
El GT-AIR 3 Smart de Shoei incorpora una guía de ondas posicionada fuera de las zonas críticas de impacto, manteniendo al mismo tiempo la certificación ECE 22.06 [3]"Ficha de Producto GT-AIR 3 Smart,", Shoei Co. Ltd., shoei.co.jp. La patente de guía de ondas holográfica de DigiLens permite la integración de pantallas de visualización frontal en carcasas de cascos modulares que anteriormente eran demasiado compactas para sistemas ópticos. La proyección directa sobre la visera elimina la dependencia de pantallas vibratorias en el manillar. Además, el ConnectedRide Navigator de BMW proporciona navegación giro a giro directamente al casco P1 GS a través del controlador multifunción. Se espera que una reducción significativa de costos mejore la accesibilidad, aunque persisten desafíos como el agotamiento de la batería y el deslumbramiento en condiciones de iluminación tropical.
Creciente Adopción de Plataformas ADAS para Motocicletas
Los conductores frecuentemente pasan por alto las alertas del tablero, lo que subraya la necesidad de advertencias a nivel del casco, tal como lo destaca el Consorcio de Motocicletas Conectadas. Los fabricantes de automóviles, mientras prueban sistemas V2M, han observado una disminución en los riesgos de colisión en ángulo muerto tras incorporar chips C-V2X con tecnología Qualcomm en sus motos prototipo. Estos chips permiten la comunicación en tiempo real entre vehículos y motocicletas, mejorando la conciencia situacional y la seguridad. Al presentar estas alertas directamente en el campo visual de los conductores, los cascos mejoran significativamente la eficacia de los sistemas avanzados de asistencia a la conducción, impulsando la demanda de estas soluciones integradas.
Análisis del Impacto de las Restricciones*
| Restricción | ( ~ )% Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo frente a Cascos Estándar | -2.8% | Global, especialmente Asia-Pacífico sensible al precio | Corto plazo (≤ 2 años) |
| Vida Útil Corta de la Batería y Problemas Térmicos | -2.1% | Global, especialmente en regiones de clima cálido | Mediano plazo (2-4 años) |
| Ausencia de Estándares de Interoperabilidad | -1.9% | Global, fragmentado entre regiones | Largo plazo (≥ 4 años) |
| Riesgos de Privacidad y Ciberseguridad | -1.6% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Precio Promedio de Venta frente a Cascos Convencionales
El Specter de Sena fue introducido a un precio de gama alta, mientras que las alternativas modulares no certificadas son significativamente más asequibles. Esta brecha de precios frecuentemente lleva a los conductores a retrasar las compras hasta que haya subsidios disponibles. Los precios de Shoei reflejan un enfoque en el segmento de lujo en lugar de atender al segmento de seguridad para el mercado masivo. En India, la línea de cascos conectados SMK de Studds tiene un precio notablemente superior al de los cascos de gama de entrada. Esta diferencia de precios continúa limitando la penetración del mercado, incluso en el mercado de vehículos de dos ruedas más grande del mundo.
Vida Útil Limitada de la Batería y Gestión Térmica
Los dispositivos insignia actuales, bajo uso continuo de LTE, a menudo no logran superar varias horas de autonomía, quedando por debajo de un día completo de uso. Esto representa una limitación notable para los usuarios que dependen de sus dispositivos durante todo el día. El último modelo de Intelligent Cranium, que incorpora enfriamiento termoeléctrico, mantiene las temperaturas interiores en niveles seguros, mejorando el rendimiento y la seguridad. Sin embargo, esta mejora añade un peso significativo al dispositivo, lo que puede afectar su portabilidad. Si bien se espera que las baterías de estado sólido ofrezcan un aumento sustancial en la densidad de energía en el futuro, los modelos económicos continúan enfrentando problemas de disipación de calor en entornos más cálidos, lo que subraya la necesidad continua de avances en tecnologías de gestión térmica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
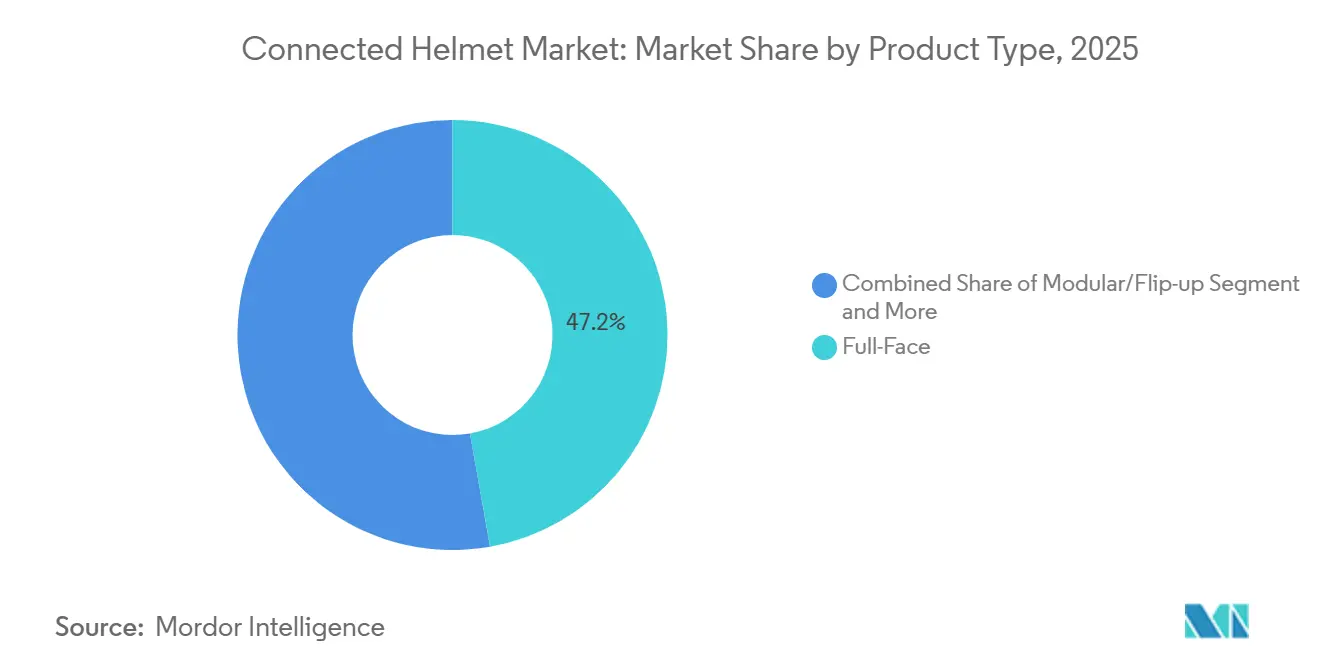
El Dominio de Cara Completa se Encuentra con la Innovación en Realidad AumentadaLos cascos integrales representaron el 47,21% de la participación del mercado de cascos conectados en 2025. Siguen siendo el referente en seguridad y la plataforma de referencia para nuevas configuraciones de conectividad. Se proyecta que el tamaño del mercado de cascos conectados para los diseños con pantalla de visualización frontal integrada/AR se expanda a una CAGR del 19,22% a medida que las normativas continúen favoreciendo la máxima cobertura craneal. Los modelos AR-HUD, aunque representan solo una pequeña parte de los volúmenes, se espera que crezcan significativamente, impulsados por guías de ondas ultrafinas que ahora cumplen con los estándares de absorción de energía.
Se observa un crecimiento moderado en las carcasas modulares, que son cada vez más preferidas por los viajeros de larga distancia. Estos cascos ahora cuentan con radios de malla instalados de fábrica, como el Sena Specter. En contraste, los cascos de cara abierta y los semiabiertos siguen estando principalmente influenciados por el precio y las limitaciones de espacio, lo que resulta en una adopción modesta de funciones de conectividad. Las variantes de cascos para todo terreno incorporan módulos a prueba de polvo que se conectan a las consolas de navegación de motos de aventura. Este segmento mantiene un nicho estable entre los pilotos de rally y de sendero.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final:
Las Flotas Reducen la BrechaLos conductores individuales representaron el 68,32% de la facturación de 2025, pero la sensibilidad al precio limita la adopción de productos premium. Las flotas de reparto son las que crecen más rápido, con un objetivo de CAGR del 18,98%, impulsadas por la evidencia de que un casco de 500 USD puede reducir los costos de seguros y tiempos de inactividad en múltiplos a lo largo de un ciclo de renovación de dos años.
Los modelos de subsidio alteran la economía del comprador: las aseguradoras proporcionan el hardware sin costo para recopilar datos, mientras que las flotas aceptan precios de venta promedio más altos a cambio de una menor responsabilidad. Los cascos para pasajeros siguen representando una pequeña parte del mercado, ya que los mandatos para el acompañante son inconsistentes entre regiones. Sin embargo, los volúmenes de flota generan demanda secundaria cuando los cascos usados ingresan al canal de reventa privada a precios reducidos, atrayendo a los adoptantes tardíos al mercado.
Por Canal de Distribución:
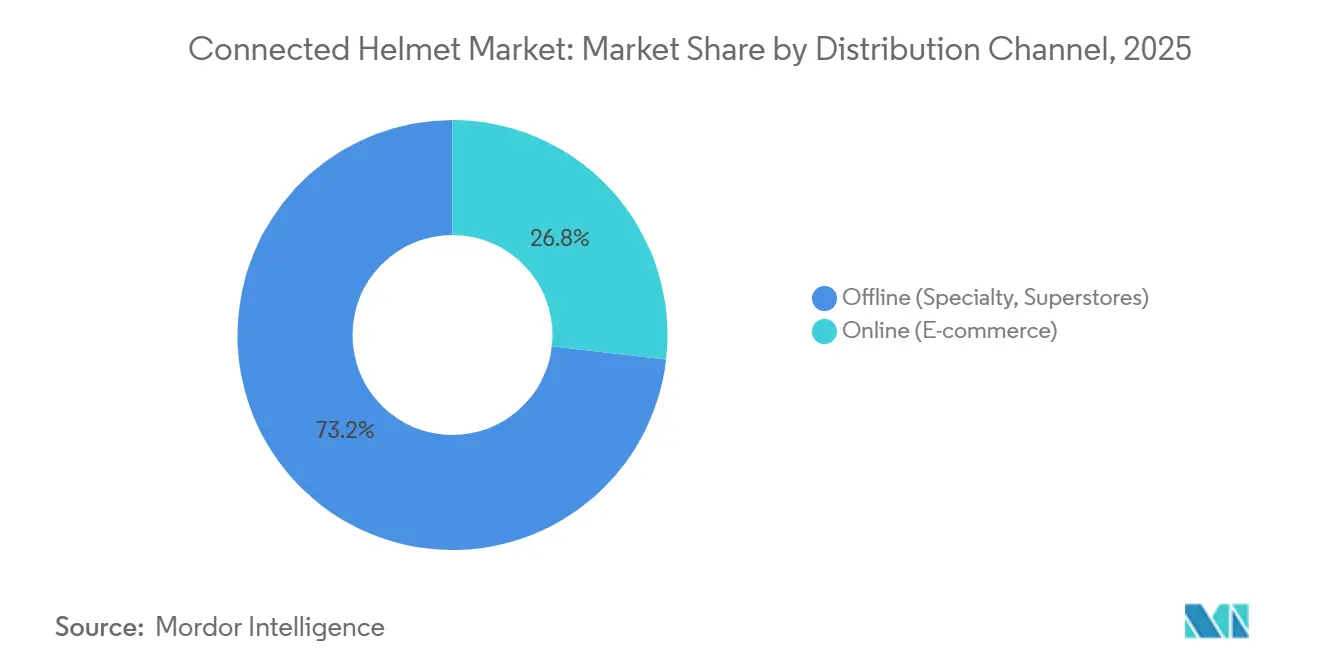
El Canal Online Gana ImpulsoLas tiendas especializadas offline representaron el 73,19% de los ingresos en 2025, ya que los conductores aún prefieren las pruebas de ajuste físico. Sin embargo, el comercio electrónico avanza a una CAGR del 20,08% a medida que las herramientas de talla virtual reducen las tasas de devolución. Los modelos de venta directa al consumidor también mantienen el control sobre las actualizaciones de firmware e impulsan las ventas de accesorios tras la compra.
El centro logístico de Studds en España, operativo desde el ejercicio fiscal 2027, reduce los plazos de entrega en la UE a menos de 2 semanas y mejora la conversión online entre los compradores más jóvenes. Los minoristas que no puedan añadir servicios digitales posventa corren el riesgo de ver sus márgenes comprimidos a medida que los fabricantes se dirigen directamente a los clientes.
Por Tecnología de Conectividad:
La Posición Celular Asegura el Potencial FuturoLas líneas solo Bluetooth representaron el 55,41% de los ingresos en 2025 y siguen dominando el segmento de uso diario del mercado de cascos conectados. Se prevé que el mercado de cascos conectados para cascos 5G y C-V2X se triplique para 2029, a medida que las regulaciones de llamada de emergencia electrónica fuercen la transición de módulos 2G o 3G a módulos compatibles con IMS. Se prevé que la participación del mercado de cascos conectados correspondiente a Bluetooth caiga por debajo del 40% para 2031.
Los operadores de flotas prefieren LTE o 5G para enviar datos de accidentes a los paneles de control de despacho, y el Wave Intercom de Sena convierte esa conectividad en ingresos por suscripción. El plazo de IMS de Europa para 2027 consolida la tecnología celular como la vía de cumplimiento normativo, estableciendo un ciclo de actualización ágil. El chat grupal de alcance ilimitado y la geovalla de SOS también amplían el atractivo entre los clubes de turismo que anteriormente se conformaban con redes de malla de alcance limitado.
Análisis Geográfico
Mercado de Cascos Conectados en APAC
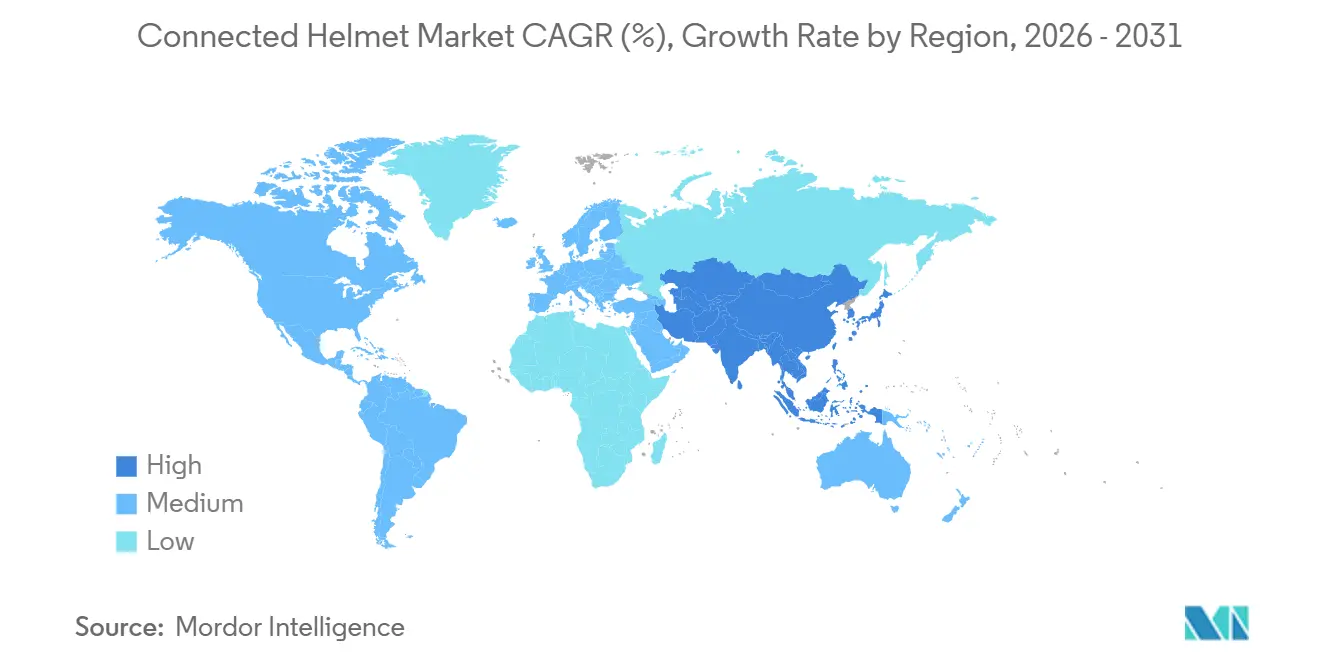
Asia-Pacífico representó el 47,26% de los ingresos globales de 2025 y se proyecta que mantendrá una CAGR del 19,65% hasta 2031. China introdujo un número significativo de cascos 4G en las flotas de reparto de diversas ciudades, reduciendo considerablemente los accidentes en ciertas áreas, con subsidios provinciales que respaldan la iniciativa. De implementarse, la propuesta regulación de doble casco de India podría ampliar significativamente las oportunidades anuales del mercado. Mientras tanto, las pruebas de 5G en las principales ciudades japonesas han mejorado los tiempos de respuesta de emergencia. La avanzada red 5G de Corea del Sur establece el estándar de referencia para la latencia en carretera abierta en la tecnología V2X de cascos.
Mercado de Cascos Conectados en Europa
Europa representó una participación significativa de las ventas, con regulaciones que exigen notificaciones celulares de accidentes en un futuro próximo. Alemania, Francia, Italia, España y el Reino Unido representan conjuntamente una parte sustancial del volumen regional. Las entradas de capital, como las recientes inversiones de capital accionario, indican un giro hacia lanzamientos de productos con tecnología integrada.
Mercado de Cascos Conectados en las Américas y MEA
América del Norte representó una participación notable de los ingresos, impulsada por los segmentos de turismo y recreación, que priorizan los sistemas de comunicación de largo alcance. Sin embargo, la ausencia de una política federal de llamada de emergencia hace que la adopción dependa en gran medida de los incentivos de las aseguradoras. En América del Sur, los conductores de mototaxis son adoptantes tempranos de la telemática, mientras que las condiciones climáticas de Oriente Medio están fomentando la investigación y el desarrollo de soluciones de refrigeración. En África, el enfoque principal es el rastreo antirrobo en lugar de los datos de accidentes, lo que crea un mercado de nicho para unidades centradas en GPS.

Panorama Competitivo
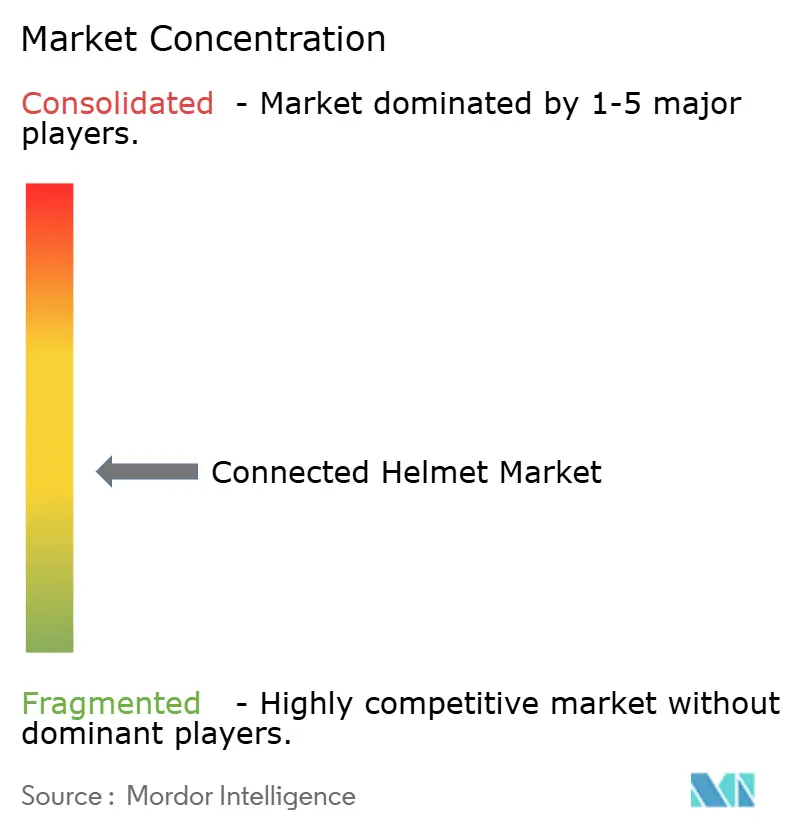
La concentración del mercado global sigue siendo moderada, sin que ningún proveedor tenga una participación significativa. Sena y Cardo lideran en módulos de comunicación; sin embargo, los protocolos propietarios limitan la funcionalidad de chat grupal entre marcas. BMW utiliza su ConnectedRide COM P1 GS para integrar la interfaz de la motocicleta en el sistema OEM en lugar del casco, reduciendo la visibilidad de la marca ante los proveedores de hardware. Studds captura una participación notable del volumen global de cascos combinando la integración vertical con el liderazgo en costos y mejorando la distribución europea a través de su filial española.
Los especialistas en componentes como DigiLens generan ingresos en múltiples marcas mediante la concesión de licencias de guías de ondas de menos de 2 mm que abordan las limitaciones de volumen de las pantallas de visualización frontal. Las empresas de telemetría para flotas como RiderDome evitan por completo los canales minoristas, ofreciendo hardware a precio de costo para impulsar la adopción de suscripciones de análisis de datos. Este giro hacia los servicios de datos ejerce presión sobre los actores exclusivamente de hardware, obligándolos a formar alianzas o arriesgarse a perder participación de mercado.
La interoperabilidad y la privacidad siguen siendo áreas críticas de oportunidad. Las marcas que implementen interfaces de programación de aplicaciones abiertas y segregación de datos en el dispositivo podrían atraer a clientes preocupados por la dependencia de un proveedor único o por la privacidad de los datos. Descuidar estos aspectos puede resultar en sanciones regulatorias dentro de la UE y un mayor abandono entre los conductores con mayor conciencia digital.
Líderes de la Industria de Cascos Conectados
-
Shoei Co. Ltd.
-
Sena Technologies
-
Schuberth GmbH
-
Forcite Helmet Systems (GoPro, Inc.)
-
Jarvish Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cascos Conectados
- Shoei Co. Ltd.
- Sena Technologies
- Schuberth GmbH
- Forcite Helmet Systems (GoPro, Inc.)
- Jarvish Inc.
- Dainese SpA
- HJC Europe S.A.R.L.
- LIVALL Tech Co. Ltd.
- CrossHelmet
- Bell Sports Inc.
- Studds Accessories Ltd.
- TORC Helmets

Recent Industry Developments in Mercado de Cascos Conectados
- Junio de 2026: Canyon presentó el prototipo de casco inteligente Stingr, que incorpora una pantalla de visualización frontal integrada impulsada por el sistema de seguridad Canyon Predict. La pantalla de visualización frontal, posicionada dentro de una visera retráctil, muestra peligros en la carretera, el comportamiento de otros usuarios de la vía, la dinámica de la marcha en grupo y el comportamiento de conducción recomendado, ayudando a los conductores a identificar peligros potenciales más allá de su campo visual inmediato.
- Junio de 2026: AVRO Helmets anunció una plataforma de casco inteligente para conductores indios, integrando funciones de respuesta de emergencia en el equipo de protección para la cabeza. La plataforma tiene como objetivo mejorar la seguridad del conductor y reducir los tiempos de respuesta tras un accidente mediante un acceso más rápido a la asistencia de emergencia.
- Mayo de 2025: GoPro y AGV presentaron un casco inteligente de marca compartida que combina la electrónica de cámara de acción con una carcasa italiana de gama alta.


Alcance del Informe Global del Mercado de Cascos Conectados
El informe del mercado de cascos conectados está segmentado por tipo de producto (integral, modular/abatible, cara abierta, semiabierto, todoterreno/aventura y con pantalla de visualización frontal integrada/AR), usuario final (conductor individual, pasajero y flota/reparto), canal de distribución (venta minorista offline y venta directa al consumidor online), tecnología de conectividad (solo Bluetooth, celular/4G-LTE y 5G y C-V2X) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Cara Completa |
| Modular/Abatible |
| Cara Abierta/Media Cara |
| Todoterreno/Aventura |
| HUD Integrado/Realidad Aumentada |
| Conductor (Individual) |
| Pasajero |
| Flota Comercial y Reparto |
| Fuera de Línea (Especializado, Grandes Superficies) |
| En Línea (Comercio Electrónico) |
| Solo Bluetooth |
| Celular/4G-LTE |
| 5G y C-V2X |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Cara Completa | |
| Modular/Abatible | ||
| Cara Abierta/Media Cara | ||
| Todoterreno/Aventura | ||
| HUD Integrado/Realidad Aumentada | ||
| Por Usuario Final | Conductor (Individual) | |
| Pasajero | ||
| Flota Comercial y Reparto | ||
| Por Canal de Distribución | Fuera de Línea (Especializado, Grandes Superficies) | |
| En Línea (Comercio Electrónico) | ||
| Por Tecnología de Conectividad | Solo Bluetooth | |
| Celular/4G-LTE | ||
| 5G y C-V2X | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cascos conectados en 2026?
El tamaño del mercado de cascos conectados es de 1,11 mil millones de USD en 2026.
¿A qué velocidad se espera que crezca el mercado de cascos conectados?
Se proyecta que el mercado registre una CAGR del 18,26% de 2026 a 2031.
¿Por qué los operadores de flotas adoptan los cascos conectados más rápido que los individuos?
Las flotas renuevan los cascos cada dos años y obtienen ahorros considerables en seguros y tiempo de inactividad que justifican los precios más elevados.
¿Qué cambio tecnológico es más crítico para las futuras funciones de los cascos conectados?
La transición de Bluetooth a conectividad 5G y C-V2X permite alertas V2X de baja latencia y comunicación grupal de alcance ilimitado.
Última actualización de la página el:



