
Tamaño y Participación del Mercado de Pantallas de Visualización Frontal para Automóviles
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.79 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.71 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 15.65 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Pantallas de Visualización Frontal para Automóviles por Mordor Intelligence
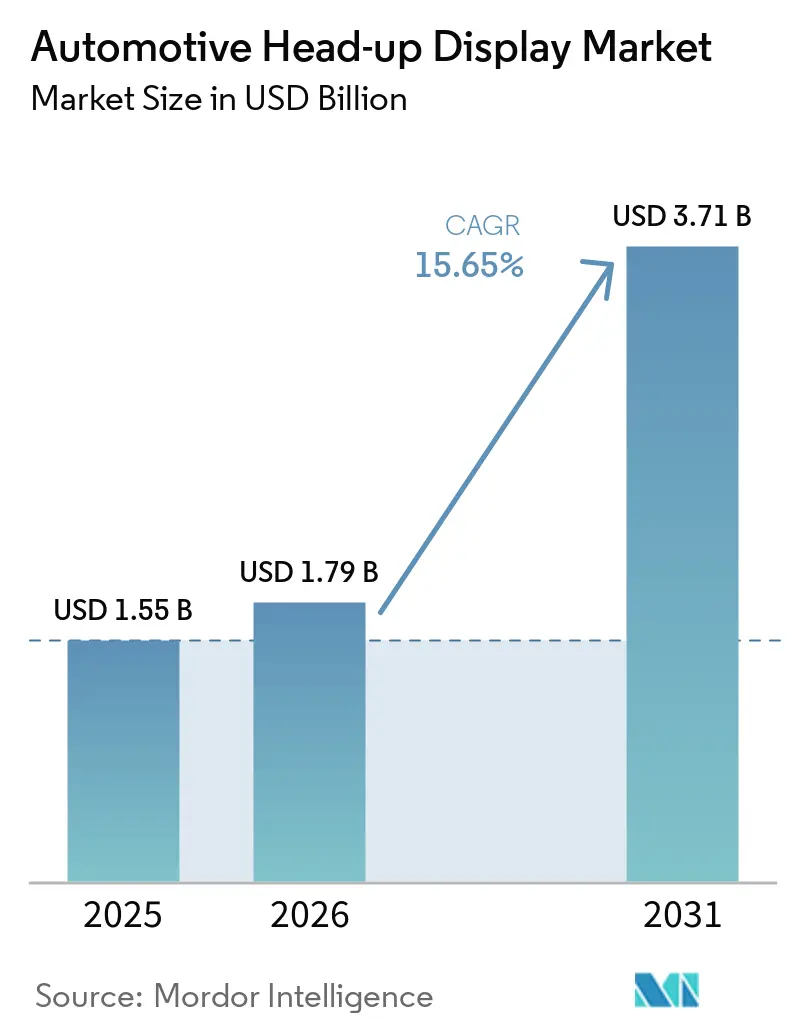
El tamaño del mercado de pantallas de visualización frontal para automóviles fue valorado en 1.550 millones de USD en 2025 y se estima que crecerá desde 1.790 millones de USD en 2026 hasta alcanzar los 3.710 millones de USD en 2031, a una CAGR del 15,65% durante el período de pronóstico (2026-2031). Los lanzamientos continuos de cabinas digitales en vehículos premium, las estrictas regulaciones de los Sistemas Avanzados de Asistencia a la Conducción (ADAS) y la constante reducción de costos ópticos sostienen esta expansión. Los fabricantes de automóviles tratan ahora las pantallas de visualización frontal como interfaces hombre-máquina fundamentales que transmiten indicaciones de mantenimiento de carril, límite de velocidad y navegación aumentada directamente al campo visual del conductor, reduciendo los tiempos de reacción y cumpliendo los mandatos de seguridad. Europa marca el ritmo a corto plazo a través de su Reglamento General de Seguridad II, mientras que Asia-Pacífico impulsa el crecimiento en volumen mediante la localización de la fabricación de componentes y la democratización de los precios. Mientras tanto, los proveedores tradicionales de primer nivel defienden su cuota mediante la escala, y los especialistas en holografía abren nuevos grupos de valor mediante la concesión de licencias de óptica de guías de onda de realidad aumentada. El mercado de pantallas de visualización frontal para automóviles mantiene su impulso a pesar de las limitaciones de empaquetado y las brechas de rendimiento de los micro-LED, porque las curvas de costos han cruzado el umbral de viabilidad para el mercado masivo y la renderización en la nube habilitada por 5G desbloquea nuevas fuentes de ingresos por software.
Conclusiones Clave del Informe
- Por tipo de pantalla de visualización frontal, las unidades en parabrisas representaron el 72,85% de la participación del mercado de pantallas de visualización frontal para automóviles en 2025. Se proyecta que los modelos de combinador registren una CAGR del 16,03% hasta 2031.
- Por tecnología, los sistemas convencionales representaron el 61,45% del tamaño del mercado de pantallas de visualización frontal para automóviles en 2025. Se prevé que las instalaciones de pantallas de visualización frontal de realidad aumentada crezcan a una CAGR del 16,52% hasta 2031.
- Por canal de ventas, las soluciones instaladas de fábrica representaron el 73,60% de la participación del mercado de pantallas de visualización frontal para automóviles en 2025, mientras que las instalaciones de posventa se expandirán a una CAGR del 17,05% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 80,55% de la participación del mercado de pantallas de visualización frontal para automóviles en 2025. Se espera que los vehículos comerciales crezcan más rápido, a una CAGR del 16,96% hasta 2031.
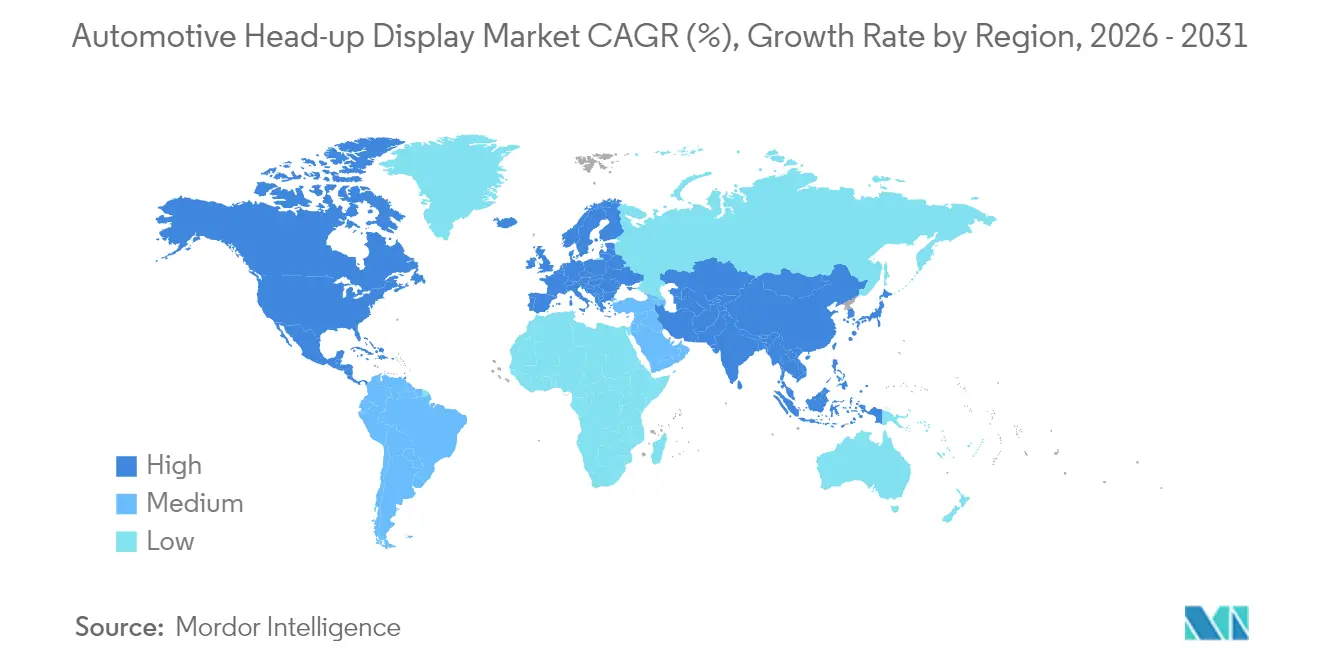
- Por geografía, Europa lideró con el 36,90% de la participación del mercado de pantallas de visualización frontal para automóviles en 2025. Asia-Pacífico registrará la CAGR regional más alta, del 16,24%, hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Impulso de Cumplimiento de ADAS y del Reglamento General de Seguridad II | +4.1% | Europa como mercado primario, América del Norte como mercado secundario | Corto plazo (≤2 años) |
| Carrera Tecnológica de Cabinas Premium | +3.2% | Enfoque global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Óptica de Unidades de Generación de Imagen de Bajo Costo | +2.8% | Global, beneficio de fabricación en Asia-Pacífico | Mediano plazo (2-4 años) |
| Abastecimiento Interno de Pantallas de Visualización Frontal en China | +2.3% | Asia-Pacífico como mercado primario, impacto en la cadena de suministro mundial | Corto plazo (≤2 años) |
| Investigación y Desarrollo de Parabrisas con Micro-LED | +1.9% | Asia-Pacífico como núcleo, con expansión hacia América del Norte y Europa | Largo plazo (≥4 años) |
| Integración de Navegación de Realidad Aumentada con 5G | +1.5% | Global, adopción temprana en mercados desarrollados | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Impulso Obligatorio de Cumplimiento de ADAS y del Reglamento General de Seguridad II
El Reglamento General de Seguridad II de Europa obliga a contar con asistencia inteligente de velocidad y alertas de mantenimiento de carril, lo que incrementa la carga de trabajo en las pantallas automotrices que los grupos de instrumentos convencionales no pueden asumir sin prolongar los tiempos de mirada. El AR-HUD de Continental AG superpone límites de velocidad y límites de carril dentro del campo visual del conductor, reduciendo la carga cognitiva y cumpliendo con los umbrales reglamentarios de brillo y latencia [1]"Página del Producto HUD de Realidad Aumentada,", Continental AG, continental.com. La hoja de ruta del NCAP de Estados Unidos refleja estas directrices, lo que señala la convergencia de estándares globales que orientan a los fabricantes de automóviles hacia la adopción de pantallas head-up como la vía más ergonómica para el cumplimiento normativo. Los proveedores se benefician de una demanda anclada en la legislación y no en la discrecionalidad del consumidor, lo que protege al mercado de Pantallas Head-Up Automotrices frente a la desaceleración macroeconómica.
Carrera Tecnológica de Cabinas Digitales en Vehículos Premium
Los fabricantes de automóviles de lujo están redefiniendo el diseño de la cabina en torno a experiencias digitales fluidas en las que las pantallas de visualización frontal pasan de ser un accesorio opcional a convertirse en el elemento central. El iDrive Panorámico de BMW proyecta una banda de imagen unificada a lo largo de todo el parabrisas que combina datos de instrumentos con indicaciones de navegación en tiempo real, reforzando el valor de la marca y reduciendo la necesidad de pantallas secundarias. El prototipo A6 e-tron de Audi extiende un plano virtual de 88 pulgadas a una distancia focal de 200 metros, elevando la mirada del conductor desde el tablero hacia la carretera. El recién llegado estadounidense Lucid garantiza la disponibilidad de pantallas de visualización frontal de realidad aumentada en toda su plataforma UX 3.0, confirmando que los compradores de vehículos eléctricos premium esperan proyección avanzada de forma predeterminada. La adopción temprana en el segmento de lujo distribuye los costos fijos de investigación y desarrollo, permitiendo a los proveedores reempaquetar la óptica para lanzamientos en el segmento medio en dos ciclos de modelo. Los proveedores que dominen esta cascada del segmento premium al de volumen protegerán sus márgenes mientras cumplen criterios de validación de seguridad más estrictos.
Reducción del Costo de la Óptica de la Unidad de Generación de Imagen por Debajo de 35 USD
El escalado de semiconductores y el ensamblaje automatizado han reducido los costos de materiales de las unidades de generación de imagen, con el diseño de referencia DLP3030 de Texas Instruments tendiendo hacia el umbral de menos de 35 USD que desbloquea la adopción en el segmento B[2]"Guía de Diseño DLP3030PGUQ1EVM,", Texas Instruments, ti.com. Al mismo tiempo, el prototipo de pantalla de visualización frontal de realidad aumentada de Panasonic mantiene una resolución de 4K y una latencia inferior a 300 ms sin aumentar el precio unitario, demostrando que el crecimiento de las funciones puede coexistir con la reducción de costos [3]"Lanzamiento del Prototipo de Pantalla de Visualización Frontal de Realidad Aumentada 4K,", Panasonic Corporation, panasonic.com. La deflación de costos invita a los operadores de vehículos comerciales a implementar pantallas de visualización frontal para la seguridad y la eficiencia, ampliando aún más el volumen direccionable. Los proveedores ahora enfrentan presiones de comoditización en la proyección básica y deben pivotar hacia capas de software y conectividad para diferenciarse.
Integración de Navegación de Realidad Aumentada Renderizada en el Borde con 5G
La unidad de telemática lista para 5G de Lear transmite modelos ambientales en tiempo real a servidores en la nube que renderizan superposiciones aumentadas de alta densidad antes de devolverlas a la pantalla de visualización frontal del vehículo en menos de 100 ms, manteniéndose dentro de los márgenes de latencia críticos para la seguridad [4]"Ficha Técnica de la Unidad de Control de Telemática 5G,", Lear Corporation, lear.com. Los gráficos procesados en el borde permiten marcadores de peligro dinámicos, enrutamiento adaptable a las condiciones meteorológicas y actualizaciones de origen colectivo que superan la capacidad de cómputo de los procesadores a bordo. Esta capacidad convierte la pantalla de visualización frontal de una pantalla estática en una plataforma de suscripción, generando ingresos recurrentes para los fabricantes de automóviles y los proveedores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Limitaciones de Espacio en el Parabrisas | -2.1% | Global, más agudo en los segmentos de vehículos compactos | Mediano plazo (2-4 años) |
| Riesgos de Imágenes Fantasma en Pantallas de Visualización Frontal de Realidad Aumentada | -1.8% | Global, con mayor escrutinio en Europa y América del Norte | Corto plazo (≤2 años) |
| Desafíos de Rendimiento de Micro-LED Rojo | -1.3% | Global, producción concentrada en Asia-Pacífico | Mediano plazo (2-4 años) |
| Varianza de Alineación Óptica (Proveedores) | -0.9% | Global, problema de control de calidad en regiones de fabricación emergentes | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Limitaciones de Espacio en el Parabrisas y de Empaquetado
Los vehículos compactos tienen dificultades para alojar la óptica de proyección entre el tablero y el vidrio. El boletín de servicio de Ford detalla los procedimientos de recalibración que exponen tolerancias ajustadas cada vez que se reemplaza un parabrisas. Los estudios internos de Mercedes-Benz muestran que pequeños cambios en la curvatura pueden degradar el enfoque y el brillo de la imagen, lo que obliga a los fabricantes de automóviles a fijar proveedores de vidrio con anticipación para garantizar la consistencia. Los conceptos de pilar a pilar, como el Panovision de Valeo, contrarrestan las limitaciones de espacio, pero requieren rediseños a nivel de plataforma que añaden costos de utillaje y retrasos. La restricción divide al mercado de pantallas de visualización frontal para automóviles en programas premium que pueden permitirse tableros a medida y líneas económicas que deben esperar a que la óptica sea más delgada.
Riesgo Persistente de Seguridad por Imágenes Fantasma en Pantallas de Visualización Frontal de Realidad Aumentada
Las dobles reflexiones de las capas del parabrisas generan imágenes secundarias tenues que distraen a los conductores en ángulos de sol bajo. Las capas intermedias de polivinil butiral para pantallas de visualización frontal de Saflex mitigan las imágenes fantasma, aunque su eliminación completa sigue siendo difícil de alcanzar bajo condiciones de iluminación variables. La norma SAE J1757-2 establece la separación máxima aceptable, pero las pruebas de campo con película óptica de 3M confirman que los resultados en el mundo real a menudo se aproximan al umbral superior. Cualquier retirada del mercado provocada por incidentes de imágenes fantasma podría ralentizar las aprobaciones regulatorias y sacudir la confianza del consumidor, moderando la adopción a corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Pantalla de Visualización Frontal:
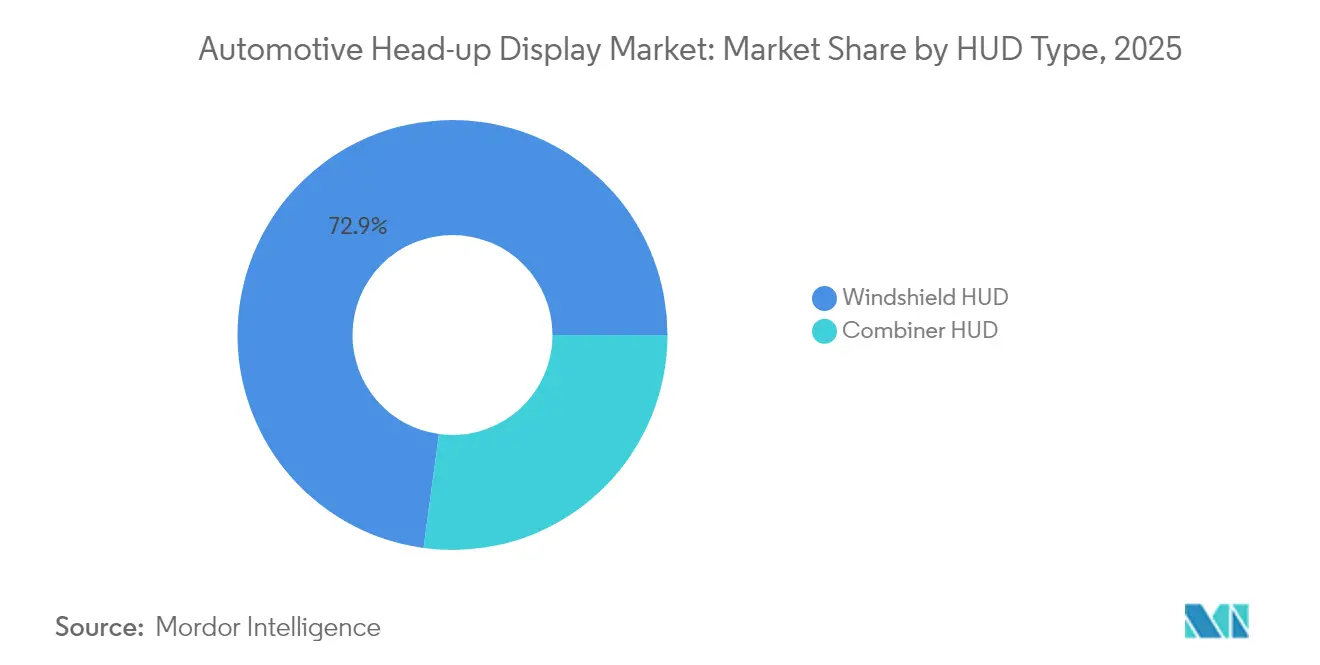
La Integración en Parabrisas Domina, pero el Crecimiento del Combinador se AceleraLos sistemas de parabrisas capturaron el 72,85% de la cuota del mercado de pantallas de visualización frontal para automóviles en 2025, respaldados por una integración perfecta en el habitáculo y la alineación con marcas premium. La proyección panorámica de BMW abarca todo el ancho del cristal y demuestra cómo las grandes imágenes virtuales pueden reemplazar las pantallas secundarias. Estas unidades aumentan el valor percibido del vehículo y satisfacen las normas de visibilidad ADAS, aunque dependen de una compleja alineación óptica y un empaquetado específico para cada vehículo. A medida que los volúmenes escalan, el tamaño del mercado de Pantallas de Visualización Frontal para Automóviles para unidades de parabrisas seguirá ampliándose, aunque las tasas de crecimiento se moderarán a medida que la penetración sature los modelos de lujo.
Las soluciones de combinador registraron el mayor incremento con una CAGR del 16,03% hasta 2031. Sus módulos autocontenidos eluden las restricciones geométricas del parabrisas, reduciendo el tiempo de instalación y haciendo viables las adaptaciones para propietarios de vehículos de segunda mano. Conceptos similares de proyección compacta también se están explorando fuera de los vehículos de pasajeros, incluidos los sistemas de casco HUD que integran información de navegación y seguridad en la línea de visión del conductor. Los proveedores aprovechan los soportes estandarizados y minimizan el desmontaje del vehículo, ofreciendo a los concesionarios un accesorio de alto margen. La tecnología de combinador ahora admite imágenes más brillantes y recubrimientos antirreflejo, reduciendo la brecha de calidad con la proyección en parabrisas. El segmento extenderá el mercado de Pantallas de Visualización Frontal para Automóviles a clientes sensibles al precio y a la renovación de flotas.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Tecnología:
El Impulso de las Pantallas de Visualización Frontal de Realidad Aumentada Cuestiona la Supremacía ConvencionalLa proyección convencional sigue representando el 61,45% de la participación del mercado de pantallas de visualización frontal para automóviles en 2025, gracias a su fiabilidad probada y su bajo costo. Continental continúa asegurando programas de alto volumen al cumplir la luminancia especificada por los reguladores sin renderización avanzada. Sin embargo, las instalaciones de pantallas de visualización frontal de realidad aumentada están creciendo a una CAGR del 16,52%, ya que la caída de los precios de los micro-LED y las unidades de procesamiento gráfico más potentes permiten superposiciones con precisión de profundidad. El Vistiq 2026 de Cadillac utilizará guías de onda holográficas de Envisics para colocar indicaciones de giro a la distancia real de la carretera, prometiendo una orientación intuitiva. Las unidades de realidad aumentada cumplen los criterios de percepción de conducción automatizada de Nivel 3 a medida que mejora la precisión, posicionándolas para un despliegue masivo. Por lo tanto, el tamaño del mercado de pantallas de visualización frontal para automóviles para los sistemas de realidad aumentada ganará participación, especialmente una vez que se superen los obstáculos de rendimiento de color completo.
Por Canal de Ventas:
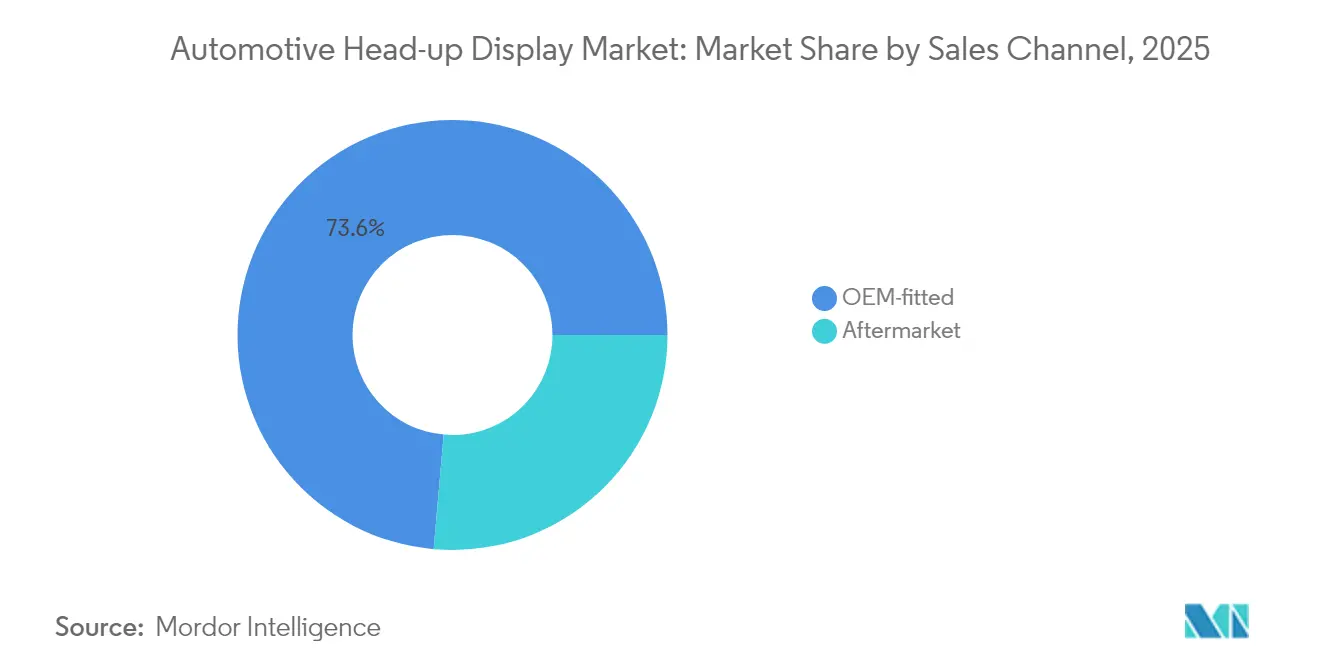
El Mercado de Fábrica Lidera Mientras el Mercado de Posventa Gana ImpulsoLas pantallas de visualización frontal instaladas de fábrica representaron el 73,60% de la participación del mercado de pantallas de visualización frontal para automóviles en 2025, ya que la integración en la etapa de diseño permite trayectorias ópticas optimizadas y califica la función para paquetes de garantía. Visteon reservó 2.600 millones de USD en contratos de pantallas en 2024, lo que ilustra la preferencia de los fabricantes de automóviles por los módulos de cabina de un solo proveedor. Por otro lado, se prevé que los kits de posventa superen el crecimiento del mercado de fábrica con una CAGR del 17,05% hasta 2031. La caída de los costos de las unidades de generación de imagen ha permitido productos de conexión directa por debajo de 250 USD que atraen a conductores con conocimientos tecnológicos que mantienen sus vehículos por más tiempo. Los minoristas invierten en capacitación para acortar el tiempo de instalación y preservar la calibración de la cámara de los ADAS, facilitando la adopción por parte del cliente. Por lo tanto, el mercado de pantallas de visualización frontal para automóviles evolucionará con dos vías de arquitectura: integración profunda en fábrica para nuevas plataformas y accesorios modulares para el parque de vehículos en circulación.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Dominan Hoy; las Flotas Comerciales Apuntan al MañanaLos automóviles de pasajeros impulsaron el 80,55% de la participación del mercado de pantallas de visualización frontal para automóviles en 2025, debido al apetito del consumidor por el infoentretenimiento inmersivo y las exigencias regulatorias de alertas de ADAS sin distracciones. Sin embargo, los camiones y autobuses comerciales prometen el ascenso más pronunciado, con una CAGR del 16,96% hasta 2031, porque los gestores de flotas cuantifican las ganancias de seguridad en ahorros de seguros y tiempo de actividad. Los fabricantes de automóviles comercializan ahora tractores equipados con pantallas de visualización frontal que codifican por colores las alertas de punto ciego, asistiendo a los conductores de larga distancia que lidian con la fatiga. A medida que las plataformas de telemática maduren, los operadores integrarán la orientación de eficiencia de combustible entregada a través de la pantalla de visualización frontal, ampliando los casos de negocio y aumentando el tamaño del mercado de pantallas de visualización frontal para automóviles en el segmento comercial.
Análisis Geográfico
Mercado de Pantallas de Visualización Frontal para Automóviles en Europa
El 36,90% de la cuota de mercado de pantallas de visualización frontal para automóviles que corresponde a Europa en 2025 se debe a los mandatos normativos sobre pantallas de asistencia al conductor y a la elevada concentración de ventas de vehículos de gama alta. BMW, Audi y Mercedes-Benz incorporan las pantallas de visualización frontal como equipamiento estándar en sus versiones superiores, reforzando la percepción del comprador de que la proyección es parte integral de los paquetes de seguridad. El marco regulatorio establecido por la UNECE WP.29 crea una especificación técnica de referencia que garantiza un flujo constante de pedidos a los proveedores de primer nivel con sede en la región. Los proveedores locales aprovechan su proximidad a los centros de ingeniería de los fabricantes de equipos originales, acortando los ciclos de iteración y asegurando la conformidad con las auditorías de validación ISO 26262.
Mercado de Pantallas de Visualización Frontal para Automóviles en Asia-Pacífico
Asia-Pacífico registra la tasa de crecimiento anual compuesto (CAGR) regional más alta, del 16,24%, hasta 2031. Marcas chinas como Li Auto y Nio utilizan las pantallas de visualización frontal para diferenciar sus habitáculos definidos por software, replicando la experiencia de usuario propia de los teléfonos inteligentes. Las empresas semiconductoras taiwanesas suministran circuitos integrados de controlador especializados, reduciendo el costo de materiales y consolidando el liderazgo en costos de la región. Los incentivos gubernamentales que promueven la producción de vehículos inteligentes estimulan aún más la adopción. La densidad de la cadena de suministro permite ciclos de ingeniería ágiles, lo que posibilita a los fabricantes de automóviles implementar mejoras anuales en las pantallas de visualización frontal orientadas a los compradores domésticos con alta afinidad tecnológica.
Mercado de Pantallas de Visualización Frontal para Automóviles en América del Norte
América del Norte aprovecha los SUV de lujo y las camionetas pickup para ampliar la adopción. El próximo lanzamiento del sistema de visualización frontal de realidad aumentada de Cadillac señala el compromiso de Detroit con esta tecnología, mientras que la instalación en el mercado de posventa prospera gracias a una amplia base de vehículos usados. El protocolo NCAP revisado incentiva a los fabricantes de equipos originales a favorecer la proyección en el parabrisas para las alertas de asistencia de velocidad. Estos factores impulsan la demanda regional, aunque un ritmo de renovación de flota más lento modera el volumen en comparación con Asia.
Mercado de Pantallas de Visualización Frontal para Automóviles en Oriente Medio y América Latina
Otras regiones, incluidas Oriente Medio y América Latina, siguen siendo mercados incipientes pero atractivos. El crecimiento de las importaciones de vehículos de gama alta y la creciente conciencia sobre las características de seguridad impulsarán gradualmente la penetración al alza, favorecida por la reducción de los costos ópticos. Los proveedores apuntan a estos mercados con kits de combinador modulares que sortean la variabilidad de los parabrisas y simplifican la homologación.

Panorama regulatorio
La regulación que afecta a las pantallas frontales (head-up displays) automotrices se basa en expectativas de visibilidad del conductor, distracción del conductor y seguridad funcional, en lugar de una única ley exclusiva para HUD. En Europa, los marcos de la UNECE WP.29 y el Reglamento de la ONU N.º 125 (campo de visión frontal) son fundamentales, ya que los conceptos de HUD y de asistente de campo de visión no deben obstruir la vista del conductor, y las directrices sobre ubicación y brillo del HUD se referencian mediante los resultados de grupos de trabajo, incluida la orientación de diseño del GRSG IWG Field of Vision Assistant/HUD utilizada por la industria (con orientación de diseño alineada con JAMA).
La estandarización se está reforzando en torno al rendimiento medible del HUD y a los procedimientos de prueba. La norma ISO/TS 21957:2023 define métodos de medición para las propiedades ópticas, la geometría y la ergonomía del HUD, mientras que la norma SAE J1757-2 establece los requisitos del sistema óptico y los umbrales de aceptación, incluidos los límites de separación de imágenes fantasma. En abril de 2026, se presentaron propuestas de la sesión GRSG-131 a la WP.29 para un suplemento a la serie 03 de enmiendas del Reglamento de la ONU R125 que abordan los vehículos de las categorías X e Y y la integración de sistemas de conducción automatizada, lo que refuerza la necesidad de disposiciones ópticas de HUD conformes, control de brillo y comportamiento ante fallos en más tipos de vehículos.
Análisis de la cadena de valor
La cadena de valor de los HUD automotrices comienza con los componentes centrales (unidad generadora de imágenes y circuitos integrados de procesamiento, fuentes de iluminación, motores ópticos, espejos/guías de onda/películas HOE, y recubrimientos/capas intermedias), y luego pasa a la integración de sistemas por parte de los proveedores Tier-1, que entregan módulos HUD validados a los programas de los fabricantes de equipos originales (OEM). Los HUD de parabrisas añaden una capa dependiente del acristalamiento, en la que los fabricantes de vidrio automotriz, las plantas de laminado y los proveedores de películas/materiales co-diseñan los ángulos de cuña, las capas intermedias y los elementos ópticos integrados para controlar las imágenes fantasma y mantener la alineación óptica a lo largo de las fabricaciones de vehículos y su reemplazo en servicio.
Las colaboraciones recientes muestran un cambio del abastecimiento discreto hacia una industrialización liderada por alianzas para ópticas complejas. En febrero de 2026, ZEISS, tesa, Saint-Gobain Sekurit y Hyundai Mobis formaron QuadAlliance para industrializar pantallas holográficas de parabrisas, combinando ópticas, adhesivos/películas, acristalamiento e integración de módulos. Entre los pasos anteriores hacia una colaboración vertical más profunda se incluyen la firma de un memorando de entendimiento en diciembre de 2024 entre Eastman, Ceres Holographics y Covestro sobre soluciones de pantallas holográficas laminadas transparentes en el plano, y la asociación de Visteon con FUTURUS en septiembre de 2025 para codesarrollar sistemas de realidad aumentada (RA), parabrisas y HUD panorámicos, lo que indica una vinculación más estrecha entre materiales, propiedad intelectual óptica, software e integración por parte de Tier-1 para el diseño integrado (design-in) de los OEM.
Panorama Competitivo
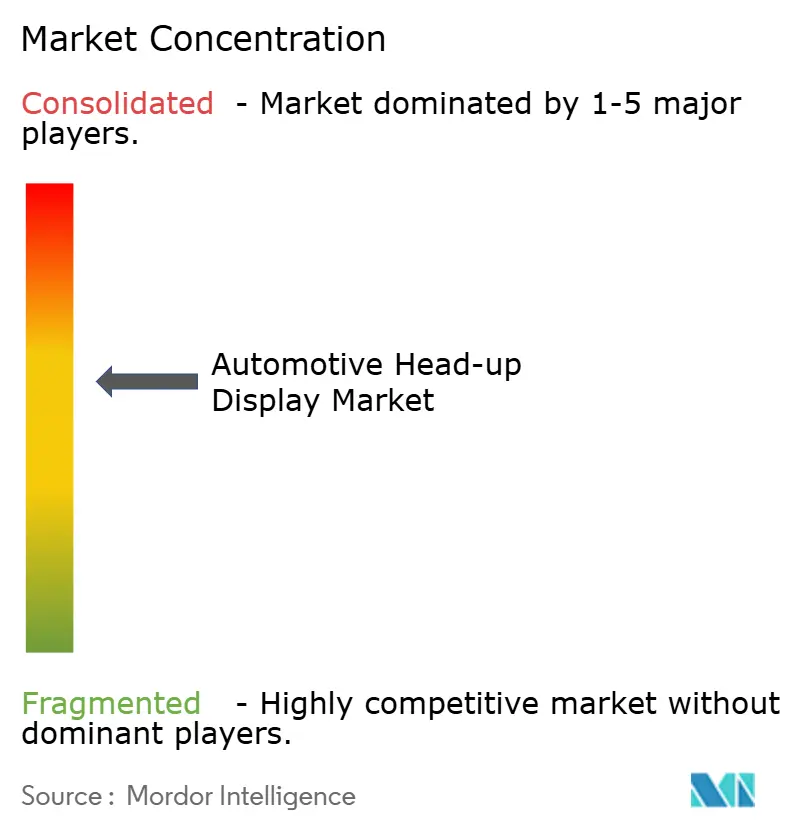
La competencia es moderada, moldeada por una combinación de proveedores de primer nivel diversificados y empresas emergentes especializadas en holografía. Continental, Denso y Panasonic explotan la escala y la amplitud de plataforma para asegurar acuerdos de suministro plurianuales. Los especialistas en holografía como Envisics y WayRay se abren paso en nichos mediante la concesión de licencias de propiedad intelectual de guías de onda que prometen módulos más delgados y campos de visión más amplios. Su victoria de diseño con Cadillac valida la preparación para la producción en serie y presiona a los titulares a actualizar sus pilas ópticas.
Las colaboraciones estratégicas se multiplican. Las empresas de óptica adoptan alianzas con productores de vidrio para parabrisas para co-diseñar laminados de baja cuña, reduciendo las imágenes fantasma y la variabilidad del ensamblaje. Los actores de semiconductores colaboran con los fabricantes de proyectores para adaptar los patrones de accionamiento de los LED a los perfiles térmicos del sector automotriz. Las patentes se centran ahora en compensar la no uniformidad de la superficie y en refinar el seguimiento de la caja ocular. Los proveedores que combinen propiedad intelectual con robustez de fabricación podrán exigir primas de precio incluso cuando el hardware de referencia se comoditice.
El panorama cambiante también favorece la experiencia en software. La entrega de contenido habilitada por 5G convierte las pantallas de visualización frontal en portales de servicios digitales, permitiendo a los proveedores obtener ingresos recurrentes. Las empresas que aseguren canales de actualización inalámbrica se diferenciarán más allá de la óptica y capturarán valor mucho después de la venta del vehículo. Mientras tanto, los espacios en blanco en los vehículos comerciales permanecen abiertos. Los proveedores que adapten sus propuestas a la telemática de flotas podrían aprovechar un segmento desatendido pero de alto crecimiento del mercado de pantallas de visualización frontal para automóviles.
Líderes de la Industria de Pantallas de Visualización Frontal para Automóviles
-
Continental AG
-
DENSO Corporation
-
Visteon Corporation
-
Robert Bosch GmbH
-
Nippon Seiki Co. Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pantallas de Visualización Frontal para Automóviles
- Nippon Seiki Co. Ltd
- Continental AG
- Yazaki Corporation
- DENSO Corporation
- Robert Bosch GmbH
- Visteon Corporation
- Panasonic Corporation
- Pioneer Corporation
- HUDWAY LLC
- Harman International
- Valeo SA
- Alps Alpine Co. Ltd
- LG Display Co. Ltd
- Envisics Ltd
- WayRay AG
Lea el análisis de las empresas de pantalla de visualización frontal para automóviles

Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo es la expansión impulsada por normas de las arquitecturas de AR-HUD y de las pantallas de parabrisas de próxima generación, en la que los proveedores pueden traducir el trabajo de cumplimiento y validación en una adopción más rápida por parte de los programas de los OEM. En mayo de 2026, la ISO avanzó un nuevo proyecto (ISO/AWI 21957) que abarca la visibilidad, las especificaciones y los procedimientos de prueba para las pantallas frontales automotrices, lo que debería favorecer una calificación más repetible entre plataformas y regiones. Dado que Europa ya exige requisitos más amplios de visibilidad de los ADAS a través de regímenes de regulación de seguridad y expectativas técnicas alineadas con la UNECE, los HUD instalados de fábrica por los OEM siguen atrayendo una demanda estructurada como interfaz humano-máquina (HMI) principal para la asistencia de velocidad, las señales de mantenimiento de carril y las superposiciones de navegación.
Una segunda oportunidad es la industrialización de enfoques de parabrisas completo y holográficos que reducen las restricciones de empaquetado y amplían el espacio de diseño más allá de los combinadores convencionales y los HUD de parabrisas estándar. Hyundai Mobis y sus socios de QuadAlliance (ZEISS, tesa, Saint-Gobain Sekurit) plantearon públicamente una hoja de ruta para comercializar la tecnología de pantallas holográficas de parabrisas, con un objetivo de producción en masa para 2029, lo que crea espacio para los proveedores de materiales, control de procesos de laminado y metrología óptica que puedan cumplir con las tolerancias de fiabilidad automotriz y reemplazo en servicio. En el lado de los componentes, los microLED y los motores de luz avanzados siguen siendo centrales en las hojas de ruta de los HUD automotrices, con empresas como Tianma que describen horizontes de planificación para aplicaciones automotrices de microLED, incluidos los HUD, en torno a la ventana de años modelo 2031-2032, lo que anima a los proveedores a mejorar el rendimiento, el diseño térmico y la eficiencia óptica para soportar superposiciones de RA más brillantes con menor consumo de energía y módulos más finos.
Recent Industry Developments in Mercado de Pantallas de Visualización Frontal para Automóviles
- Febrero de 2026: ZEISS, tesa, Saint-Gobain Sekurit y Hyundai Mobis formaron QuadAlliance para industrializar la tecnología de pantallas holográficas de parabrisas. La colaboración reúne ópticas, materiales/adhesivos, acristalamiento e integración de sistemas Tier-1, centrándose en la fabricabilidad y el laminado de grado automotriz como elementos clave para los HUD de clase parabrisas.
- Diciembre de 2025: MediaTek y DENSO anunciaron una asociación estratégica para desarrollar una plataforma integrada de cabina y ADAS basada en la tecnología MediaTek Dimensity Auto, incluidos planes vinculados a procesos avanzados de 3 nm/4 nm. Un mayor margen de cómputo y una integración más estrecha entre cabina y ADAS están destinados a soportar una representación más rica del HUD y una fusión más rápida de las alertas de seguridad en la línea de visión del conductor.
- Diciembre de 2024: Continental anunció su concepto Emotional Cockpit, que incluye una integración avanzada de pantallas y elementos de cristal Swarovski, antes de su estreno previsto en el CES 2025. El concepto destaca cómo los temas de diseño de cabina premium y las nuevas superficies de HMI se están integrando junto con experiencias centradas en el HUD, reforzando el posicionamiento del HUD como parte de una pila de pantallas integrada en lugar de una opción independiente.


Mercado de Pantallas de Visualización Frontal para Automóviles Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por los sistemas de pantalla de visualización frontal (HUD) para automóviles que proyectan información clave de conducción en la línea de visión del conductor, suministrados para su instalación en turismos y vehículos comerciales en las principales regiones.
Exclusiones del alcance: Se excluyen los HUD no destinados al sector automotriz utilizados en aviación, defensa y dispositivos de consumo portátiles, así como las pantallas de cabina relacionadas que no proyectan como un HUD.
Descripción General de la Segmentación
-
Tipo de Pantalla de Visualización Frontal
- Pantalla de Visualización Frontal en Parabrisas
- Pantalla de Visualización Frontal en Combinador
-
Tecnología
- Pantalla de Visualización Frontal Convencional
- Pantalla de Visualización Frontal de Realidad Aumentada
-
Canal de Ventas
- Instalación de Fábrica
- Posventa
-
Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales
-
Por Geografía
-
América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
-
Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
-
Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Egipto
- Sudáfrica
- Resto de Oriente Medio y África
-
América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental se utilizó para construir la primera estructura del modelo y anclarlo a señales medibles de vehículos y tecnología. Nos apoyamos en fuentes públicas como las estadísticas de producción de vehículos de la OICA, los flujos comerciales de UN Comtrade para la electrónica automotriz relevante, la documentación de seguridad de la NHTSA y Euro NCAP, y las referencias de normas de SAE International para la terminología relacionada con pantallas. También revisamos bases de datos de patentes para comprender el ritmo de los desarrollos en óptica AR-HUD y proyección que influyen en los supuestos de precios y adopción.
Para completar el panorama, cruzamos la información con divulgaciones de informes anuales, presentaciones para inversores y cobertura de prensa de fuentes acreditadas sobre lanzamientos de programas HUD y expansiones de plantas. También utilizamos suscripciones de pago centradas en las finanzas e inteligencia empresarial, así como noticias y datos financieros, para rastrear los movimientos corporativos y evitar pasar por alto cambios en la propiedad o en la presentación de informes. Esta lista no es exhaustiva, y se consultaron muchas otras fuentes públicas y de suscripción para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se llevó a cabo mediante entrevistas con expertos y encuestas estructuradas con una combinación de partes interesadas de fabricantes de equipos originales (OEM) de vehículos, proveedores de componentes y sistemas HUD, y participantes del canal de distribución familiarizados con las decisiones de instalación y los precios. Dado que se trata de un mercado global, los aportes se equilibraron entre APAC, EMEA y las Américas para confirmar la dirección de adopción por clase de vehículo y verificar los plazos de implementación del AR-HUD. Cuando un supuesto clave modificaba el total de forma significativa, se revisaba con llamadas adicionales hasta que el rango se reducía a un nivel defendible.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 13% | APAC: 40% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 29% | EMEA: 36% |
| Actores menores: 15% | Gerentes: 58% | Américas: 24% |
Dimensionamiento y Previsión del Mercado
El dimensionamiento comenzó con una construcción de demanda de arriba hacia abajo que reconstruye el valor del HUD a partir de la producción y las ventas de vehículos, y luego aplica tasas de equipamiento por tipo de vehículo, región y canal de instalación (instalado por el OEM frente al mercado de posventa). En esa estructura, incorporamos los cambios en la combinación tecnológica entre HUD convencional y AR-HUD, ya que estos tienen diferente intensidad en la lista de materiales y trayectorias de precios.
El modelo se mantiene fundamentado utilizando un pequeño conjunto de variables repetibles, como la producción de turismos frente a vehículos comerciales, las tendencias en la participación de vehículos premium que influyen en las tasas de adopción, los objetivos de penetración del AR-HUD compartidos por expertos del sector, los precios unitarios típicos y su curva de descenso a medida que los volúmenes escalan, y la adopción regional de características de seguridad y asistencia al conductor que impulsa indirectamente la inclusión del HUD. Los resultados se corroboran luego con aproximaciones selectivas de abajo hacia arriba, incluidas las estimaciones de precio de venta promedio (ASP) multiplicadas por los envíos estimados y las verificaciones de la cuota de ingresos de los proveedores. Cuando la divulgación es limitada para una región determinada, primero se utilizan rangos conservadores y luego se normalizan frente a los totales globales.
Para las previsiones, nos apoyamos en un análisis de escenarios respaldado por el consenso de expertos sobre dos factores determinantes: el calendario del AR-HUD y la expansión del equipamiento HUD hacia modelos de precio medio. Este enfoque mantiene la previsión explicable, al tiempo que refleja cómo lanzamientos de modelos más rápidos o una reducción de costos ópticos más lenta pueden mover el mercado.
Ciclo de Validación y Actualización de Datos
Los resultados se verifican frente a señales independientes como las tendencias de fabricación de vehículos, los lanzamientos de programas conocidos y si el gasto implícito en HUD por vehículo se mantiene realista en todas las regiones. Si un segmento muestra un salto pronunciado que no puede explicarse por la producción, los precios o el cambio en la combinación, los supuestos se reabren y los cálculos se repiten antes de la aprobación interna.
Las revisiones se realizan por etapas, comenzando con las autocomprobaciones del analista, seguidas de una revisión por pares para verificar la lógica y la coherencia, y luego la validación editorial final para la alineación con el alcance. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como victorias importantes en plataformas, cambios regulatorios o restricciones de suministro. Antes de la entrega, se completa una revisión final para que los clientes reciban la perspectiva más actualizada disponible en ese momento.
Tamaño del Mercado de Pantallas de Visualización Frontal para Automóviles de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es normal observar diferentes tamaños de mercado para los HUD automotrices, incluso cuando todos intentan medir la misma demanda. La diferencia generalmente proviene de lo que se incluye en el alcance, cómo se trata el precio del año base y si la adopción está vinculada a la producción real de vehículos o a narrativas tecnológicas más amplias.
Al rastrear las divisiones entre instalación por OEM y mercado de posventa, y al actualizar el momento de la divisa y la progresión del ASP, Mordor Intelligence mantiene la estimación alineada con la producción de vehículos y las tasas de adopción realistas del HUD, en lugar de mezclar pantallas de cabina adyacentes o utilizar supuestos agresivos de implementación del AR-HUD. Las diferencias también provienen de la selección del año, donde algunas fuentes citan 2024 o 2025 como el año actual, y de si el AR-HUD se valora utilizando las primas de lanzamiento inicial o una curva de reducción de costos más rápida.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,79 mil millones de USD (2026) | |
| Consultora Regional A | 1,10 mil millones de USD (2024) | Utiliza un año base anterior y generalmente aplica supuestos de equipamiento más restrictivos, lo que puede subestimar la implementación por parte de los OEM en los años de modelos más recientes y en las regiones donde la penetración del HUD se está acelerando. |
| Consultora Global B | 2,36 mil millones de USD (2025) | Asume una adopción más rápida y un mayor incremento de precios derivado de tipos avanzados de HUD en todas las clases de vehículos, lo que puede inflar los totales si los volúmenes y las reducciones de precios del AR-HUD no se incorporan de forma escalonada con verificaciones vinculadas a la producción. |
Al comparar los tres valores, los principales factores determinantes son el año base elegido y cómo la adopción y los precios se conectan con la fabricación real de vehículos y la combinación de versiones. Mantener el alcance limitado a los sistemas HUD automotrices, y luego traducir la penetración y los precios en una construcción de ingresos vinculada a los vehículos, hace que el valor final sea más fácil de rastrear y reproducir.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de pantallas de visualización frontal para automóviles en 2026?
El tamaño del mercado de pantallas de visualización frontal para automóviles es de 1.790 millones de USD en 2026.
¿Qué CAGR se espera para las soluciones de pantallas de visualización frontal para automóviles hasta 2031?
Se proyecta que el mercado crezca a una CAGR del 15,65% durante 2026-2031.
¿Están los sistemas de pantallas de visualización frontal de realidad aumentada destinados a superar a las pantallas de visualización frontal convencionales?
Las instalaciones de pantallas de visualización frontal de realidad aumentada se están expandiendo a una CAGR del 16,52%, superando a las unidades convencionales y reduciendo la brecha de costos.
¿Representan los kits de pantallas de visualización frontal de posventa una oportunidad significativa?
Sí, se espera que los canales de posventa crezcan a una CAGR del 17,05% a medida que las soluciones de instalación se vuelvan más asequibles y fáciles de instalar.
¿Qué limita la integración de pantallas de visualización frontal en los vehículos compactos?
El espacio de empaquetado del parabrisas y la mitigación de imágenes fantasma siguen siendo los principales desafíos de ingeniería para los vehículos de formato pequeño.
Última actualización de la página el:



