
Tamaño y Participación del Mercado de Panel Metabólico Completo
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
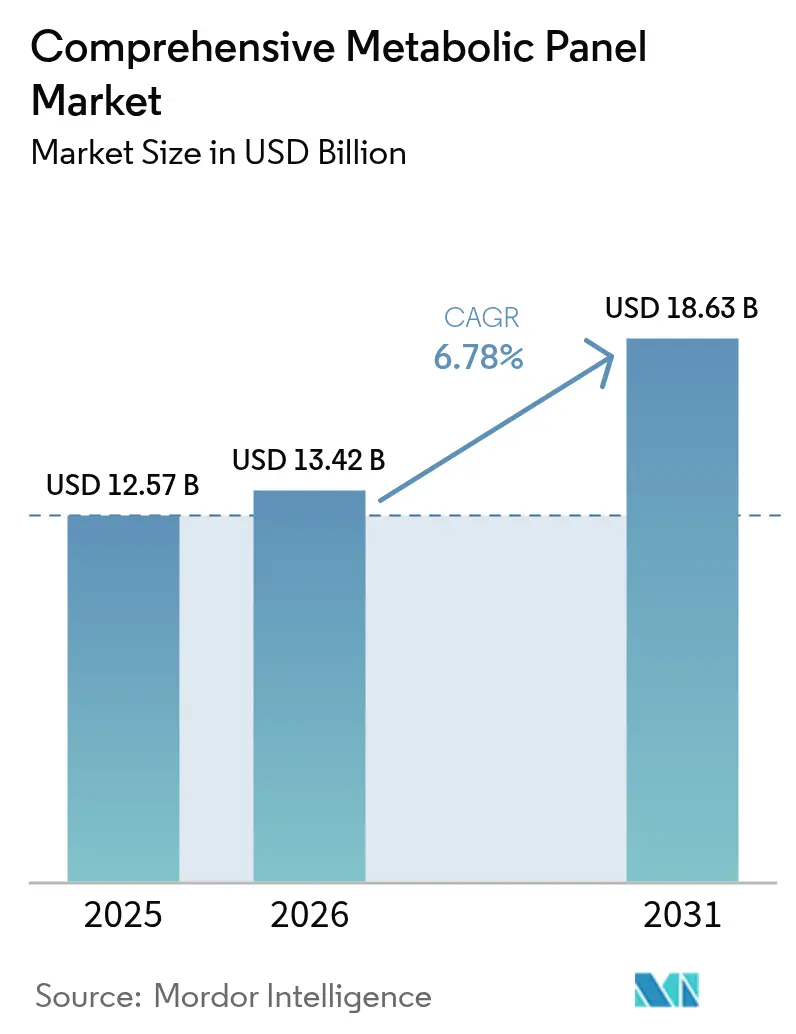
| Tamaño del Mercado (2026) | 13.42 Mil millones de dólares |
| Tamaño del Mercado (2031) | 18.63 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.78 % |
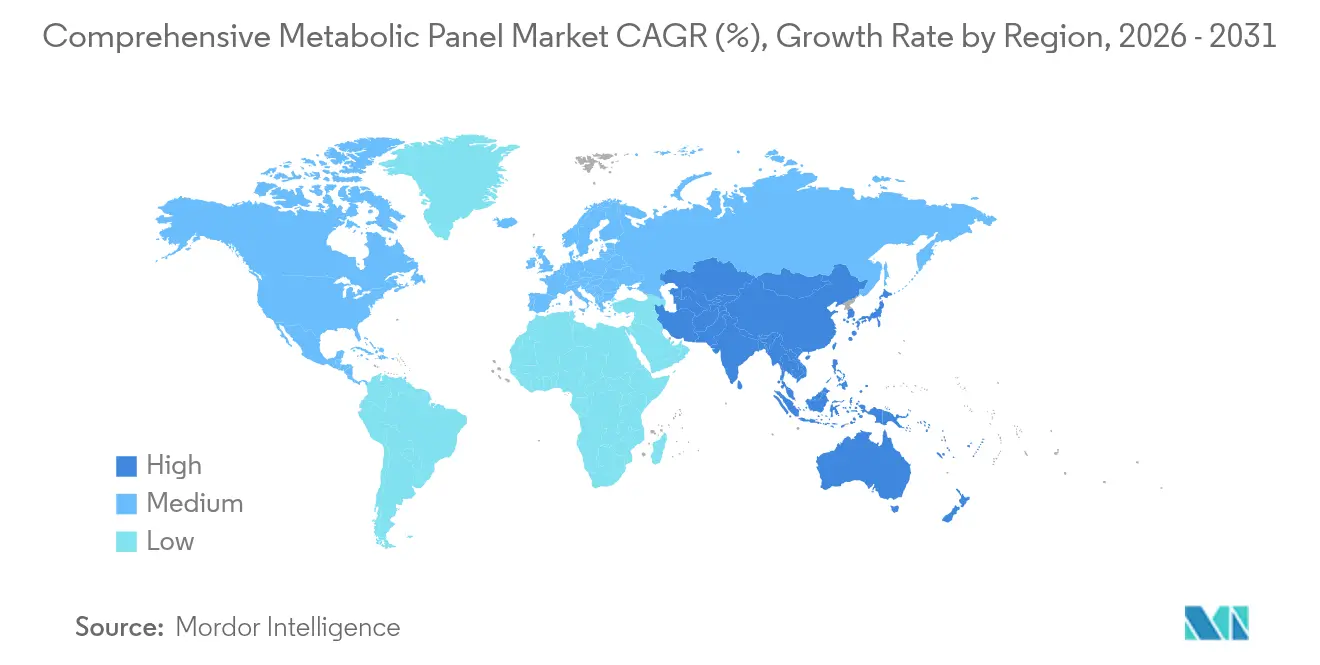
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
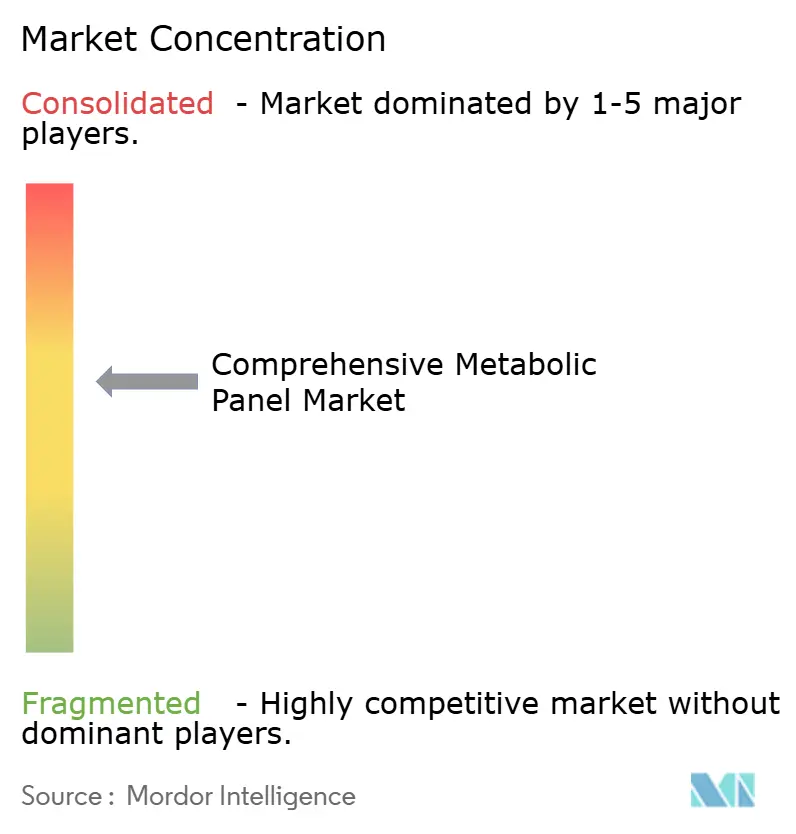
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Panel Metabólico Completo por Mordor Intelligence
Se espera que el tamaño del mercado de panel metabólico completo crezca de USD 12,57 mil millones en 2025 a USD 13,42 mil millones en 2026 y se prevé que alcance USD 18,63 mil millones en 2031 a una CAGR del 6,78% durante 2026-2031. Las políticas emergentes de atención preventiva, la creciente carga de la diabetes, los trastornos renales y hepáticos, y la expansión de las redes de diagnóstico en el punto de atención (POC) constituyen la base de la demanda sostenida. Los hospitales están automatizando los flujos de trabajo de química para cumplir con la norma de Pruebas Desarrolladas en Laboratorio (LDT) de la FDA de 2024, mientras que los laboratorios independientes implementan sistemas de alto rendimiento para cumplir con los nuevos mandatos del sistema de calidad. Los análisis impulsados por inteligencia artificial se están convirtiendo en complementos estándar, reduciendo las tasas de revisión manual y convirtiendo los paneles de rutina en activos de apoyo a la toma de decisiones. Los analizadores de química en el punto de atención que ofrecen resultados de calidad de laboratorio en minutos compiten directamente con los laboratorios centrales por los volúmenes de pruebas, remodelando los patrones de adquisición.
Conclusiones Clave del Informe
- Por tipo de prueba, las pruebas de función renal lideraron con el 31,12% de la participación del mercado de panel metabólico completo en 2025; se prevé que las pruebas de glucosa aumenten a una CAGR del 9,12% hasta 2031.
- Por aplicación de enfermedad, las enfermedades renales representaron el 32,95% del tamaño del mercado de panel metabólico completo en 2025, mientras que las pruebas de diabetes registran la CAGR más rápida del 7,92% hasta 2031.
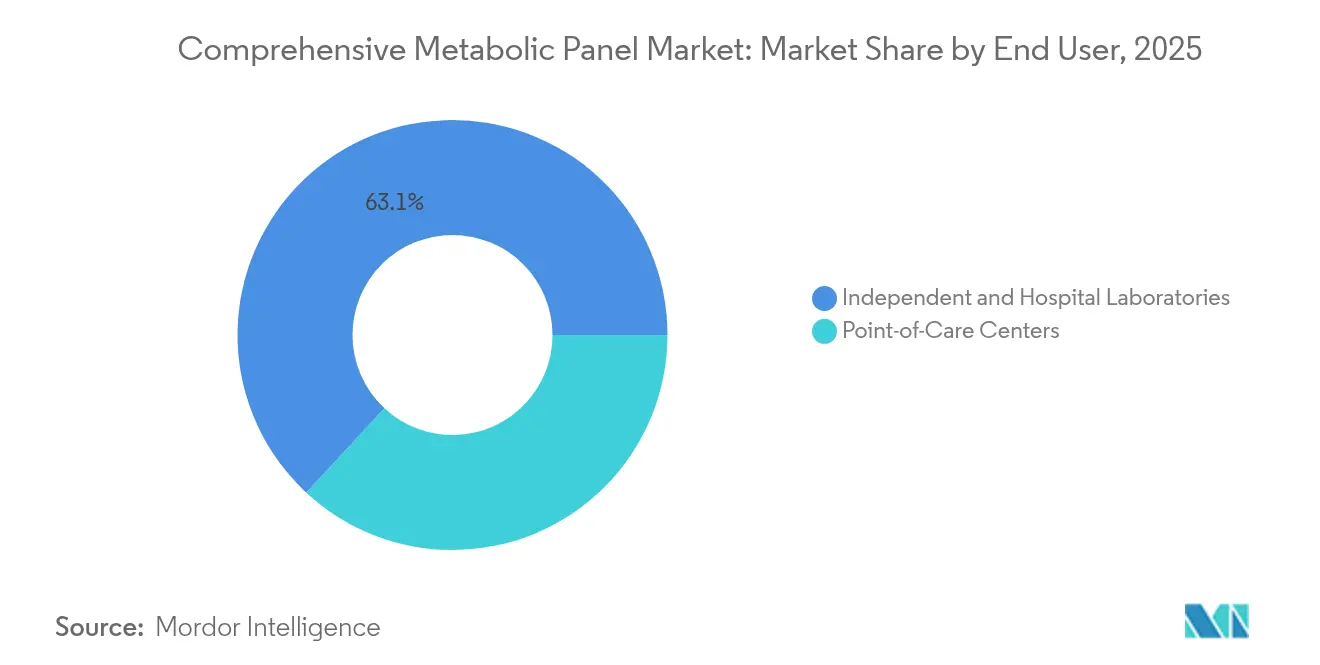
- Por usuario final, los laboratorios independientes y hospitalarios dominaron con una participación de ingresos del 63,10% en 2025; los centros de atención en el punto de atención registran la CAGR más alta del 8,83% hasta 2031.
- Por geografía, América del Norte comandó el 36,45% de la participación del mercado de panel metabólico completo en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 9,05% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Panel Metabólico Completo*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Concienciación sobre los Chequeos de Salud Preventiva | +1.2% | Global, con mayor adopción en América del Norte y la UE | Mediano plazo (2-4 años) |
| Creciente Carga Global de Casos Crónicos de Riñón, Hígado y Diabetes | +1.8% | Global, mayor impacto en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Rápida Adopción de Analizadores de Química en el Punto de Atención en Entornos Ambulatorios | +1.1% | América del Norte y la UE liderando, expandiéndose a APAC | Corto plazo (≤ 2 años) |
| Apoyo a la Toma de Decisiones Impulsado por IA Integrado en los Flujos de Trabajo del Panel Metabólico Completo | +0.9% | América del Norte y la UE como núcleo, expansión a APAC | Mediano plazo (2-4 años) |
| Paneles de Bienestar Patrocinados por Empleadores que Impulsan los Volúmenes de Pruebas | +0.7% | América del Norte principalmente, expandiéndose a la UE | Corto plazo (≤ 2 años) |
| Empresas Emergentes de Recolección de Muestras a Domicilio que se Asocian con Laboratorios | +0.8% | América del Norte y la UE, adopción temprana en APAC urbano | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Concienciación sobre los Chequeos de Salud Preventiva
Las crecientes iniciativas de bienestar patrocinadas por empleadores están normalizando los paneles metabólicos anuales, con programas de detección biométrica que reducen los costos de atención médica de los empleados en USD 24,25 por miembro por mes y descubren riesgos ocultos en el 16% de los participantes. Los gobiernos también subvencionan los diagnósticos preventivos; Medicare amplió el reembolso de los paneles metabólicos utilizados en la gestión de enfermedades crónicas en 2025. Las campañas en medios de comunicación masivos en Canadá y Alemania destacan la enfermedad renal silenciosa, impulsando a los adultos en riesgo hacia las pruebas de química de rutina. Las farmacias ahora agrupan las pruebas metabólicas con las campañas de vacunación, ampliando el acceso de los consumidores. En conjunto, estas acciones trasladan los paneles de la atención episódica a la atención programada, elevando los volúmenes de pruebas y estabilizando la demanda de reactivos en todo el mercado de panel metabólico completo.
Creciente Carga Global de Casos Crónicos de Riñón, Hígado y Diabetes
Se proyecta que los casos de diabetes alcancen los 1.310 millones para 2050, anclando la demanda a largo plazo de monitoreo metabólico. La enfermedad renal crónica (ERC) ya afecta a 673 millones de personas en todo el mundo, siendo la diabetes tipo 2 el principal impulsor de las muertes relacionadas con la ERC. En China, la prevalencia de diabetes en adultos alcanzó el 13,7% en 2023 y podría duplicarse sin intervención[1]Yu-Chang Zhou et al., "Prevalencia y Carga de la Diabetes en China hasta 2050," mmrjournal.biomedcentral.com. Estas estadísticas obligan a los pagadores a reembolsar los paneles metabólicos completos de rutina para la detección temprana y la estratificación del riesgo. A medida que la enfermedad hepática esteatótica asociada a disfunción metabólica gana reconocimiento clínico, los marcadores de función hepática integrados en los paneles metabólicos completos adquieren relevancia adicional. La presión epidemiológica a largo plazo, por tanto, inyecta un incremento duradero de 1,8 puntos porcentuales en la CAGR prevista para el mercado de panel metabólico completo.
Rápida Adopción de Analizadores de Química en el Punto de Atención en Entornos Ambulatorios
El Piccolo Xpress de Abbott ejecuta un disco metabólico de 31 pruebas en 12 minutos, lo que permite a las clínicas de atención urgente prescindir de los laboratorios centrales. El sistema epoc de Siemens Healthineers carga resultados inalámbricos en los registros electrónicos en menos de 60 segundos para decisiones de emergencia. La adopción es más rápida en los centros de cirugía ambulatoria, las clínicas minoristas y los kits de telesalud, lo que impulsa la prestación de atención descentralizada al tiempo que alivia los cuellos de botella en los laboratorios centrales. Para los proveedores, este cambio redistribuye los ingresos por reactivos hacia los formatos basados en cartuchos y eleva la colocación de instrumentos entre compradores no tradicionales.
Apoyo a la Toma de Decisiones Impulsado por IA Integrado en los Flujos de Trabajo del Panel Metabólico Completo
Los laboratorios combinan cada vez más la autoverificación por inteligencia artificial con las pruebas de reflejo de aprendizaje automático para clasificar los resultados anormales del panel metabólico completo en tiempo real, reduciendo las tasas de revisión manual en un 30% y los informes no válidos en un 77%[2]Ankit Gupta et al., "Socios de Precisión: IA en Laboratorios de Diagnóstico para el Apoyo a la Toma de Decisiones Clínicas," mlo-online.com. Los chatbots de inteligencia artificial interpretan los informes para los pacientes, reduciendo la ansiedad y mejorando la comprensión de los valores anormales. La alianza de Quest Diagnostics con Google Cloud añade inteligencia artificial generativa que identifica patrones longitudinales en miles de millones de resultados de pruebas, ayudando a los médicos en la detección temprana de enfermedades. Aunque persisten los obstáculos relacionados con la privacidad de los datos, los despliegues piloto en redes hospitalarias de Estados Unidos demuestran el valor clínico y económico, orientando la adopción generalizada para 2027.
Análisis del Impacto de las Restricciones del Mercado de Panel Metabólico Completo*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de químicos clínicos certificados y técnicos de laboratorio | -1.4% | Global; más aguda en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Costos estrictos de cumplimiento de CLIA-88 y el Reglamento de Diagnóstico In Vitro de la UE | -0.8% | América del Norte y la UE principalmente | Mediano plazo (2-4 años) |
| Brechas en el intercambio de datos entre los ecosistemas del Sistema de Información de Laboratorio y la Historia Clínica Electrónica | -0.6% | Global; varía según la madurez del sistema | Mediano plazo (2-4 años) |
| Creciente volatilidad de precios de los reactivos enzimáticos de alta calidad | -0.7% | Global; dependiente de la cadena de suministro | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Químicos Clínicos Certificados y Técnicos de Laboratorio
Casi el 46% de los puestos de laboratorio clínico en Estados Unidos están vacantes, y solo 5.000 graduados ingresan a la fuerza laboral anualmente frente a una demanda de 26.000. Las nuevas normas de personal de CLIA vigentes desde enero de 2025 exigen credenciales educativas más altas y rotaciones supervisadas, reduciendo el grupo de solicitantes. Canadá y partes de Europa Occidental enfrentan déficits similares, lo que genera costos de horas extra y prolonga los tiempos de respuesta. Las brechas de personal ralentizan la adopción de instrumentos porque los laboratorios no pueden realizar turnos adicionales, restando un estimado de 1,4 puntos porcentuales a la CAGR prevista para el mercado de panel metabólico completo.
Costos Estrictos de Cumplimiento de CLIA-88 y el Reglamento de Diagnóstico In Vitro de la UE
La norma final de LDT de la FDA exige el cumplimiento gradual de las regulaciones de dispositivos médicos, imponiendo costos de control de diseño y presentación previa a la comercialización que pueden superar USD 1 millón por ensayo de alta complejidad. Los laboratorios de la UE lidian con los requisitos del Reglamento de Diagnóstico In Vitro para documentación extensa y auditorías de vigilancia periódicas. Los laboratorios independientes más pequeños deben externalizar la validación o consolidarse, lo que frena el gasto de capital en nuevas plataformas de panel metabólico completo. Los gastos generales de cumplimiento comprimen los márgenes y pueden disuadir a los nuevos participantes del mercado, reduciendo la CAGR prevista en otros 0,8 puntos porcentuales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Panel Metabólico Completo
Por Tipo de Prueba:
Las Pruebas de Glucosa Impulsan la InnovaciónLas Pruebas de Función Renal representaron el 31,12% del mercado de panel metabólico completo en 2025, respaldadas por los mandatos de detección de enfermedad renal crónica en la atención primaria. Sin embargo, las pruebas de glucosa se están expandiendo más rápidamente a una CAGR del 9,12%, ya que los programas de diabetes incorporan la glucosa en ayunas y la HbA1c en cada panel metabólico completo. Las pruebas de proteínas crecen de manera constante a medida que el estado de la albúmina gana importancia en la puntuación del riesgo quirúrgico, mientras que los paneles de electrolitos siguen siendo indispensables en el triaje de cuidados críticos. Las pruebas de función hepática atraen una atención renovada ante la creciente prevalencia de la enfermedad hepática esteatótica asociada a disfunción metabólica.
Las tendencias en el monitoreo continuo de glucosa impulsan nuevos productos de recolección de muestras que combinan el muestreo capilar con la precisión del laboratorio central. El dispositivo de riesgo de glucosa en el hogar de Labcorp logró una concordancia del 97% con las extracciones venosas, ampliando la adopción directa al consumidor. El Elecsys PRO-C3 de Roche aprovecha biomarcadores avanzados para estadificar la fibrosis hepática con mayor precisión. Los algoritmos de inteligencia artificial integrados en los paneles de glucosa detectan la variabilidad glucémica temprana, lo que permite planes de manejo personalizados. En conjunto, estos avances consolidan el liderazgo de las pruebas de glucosa en la creación de nuevos ingresos y mejoran el tamaño del mercado de panel metabólico completo para los ensayos vinculados a la salud digital.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Enfermedad:
Las Pruebas de Diabetes se AceleranLas pruebas de enfermedades renales representan el 32,95% de la participación del mercado de panel metabólico completo, lo que refleja los protocolos integrados de enfermedad renal crónica y diabetes en las redes de nefrología y atención primaria. Sin embargo, los paneles metabólicos completos específicos para diabetes registran la CAGR más rápida del 7,92% hasta 2031. El estudio CITE en India mostró una prevalencia de enfermedad renal crónica del 32% entre los pacientes con diabetes tipo 2, lo que subraya la fisiopatología interconectada que impulsa las pruebas duales. Los paneles metabólicos también se amplían para cubrir las enzimas hepáticas para la detección temprana de la enfermedad hepática esteatótica vinculada a la resistencia a la insulina. Los segmentos emergentes de "otras enfermedades" incluyen paneles metabólicos completos de riesgo cardiovascular que integran marcadores lipídicos avanzados.
La ampliación del reembolso para el manejo de la diabetes en Estados Unidos ahora cubre el monitoreo trimestral del panel metabólico completo, aumentando la frecuencia de las pruebas de rutina. Los ministerios de salud asiáticos adoptan directrices similares a medida que aumentan los recuentos de diabetes, anclando una demanda constante. Los paneles avanzados que incorporan marcadores neurometabólicos, como el pTau 217 de Fujirebio aprobado por la FDA para el Alzheimer, ilustran cómo las plataformas de panel metabólico completo se diversifican hacia áreas de enfermedades adyacentes. La mayor personalización específica de enfermedades posiciona, por tanto, a la industria del panel metabólico completo para acceder a nuevos presupuestos clínicos más allá de los trastornos metabólicos tradicionales.
Por Usuario Final:
Los Centros de Atención en el Punto de Atención Transforman las PruebasLos Laboratorios Independientes y Hospitalarios procesaron el 63,10% del volumen global del panel metabólico completo en 2025, aprovechando la automatización y los ensayos de calidad Seis Sigma que cumplen objetivos de calidad más estrictos. El tamaño del mercado de panel metabólico completo generado por los Centros de Atención en el Punto de Atención está creciendo a una CAGR del 8,83%, lo que refleja la demanda de resultados inmediatos en clínicas minoristas, ambulancias y cadenas de atención domiciliaria. El dispositivo de recolección capilar MiniDraw de BD iguala la precisión de la yema del dedo con las extracciones venosas, lo que permite a los no flebotomistas realizar pruebas.
Los laboratorios hospitalarios contrarrestan la descentralización integrando módulos de respuesta rápida como la Solución Atellica de Siemens Healthineers, que completa los ensayos críticos en menos de 10 minutos. Mientras tanto, los proveedores de telesalud forjan asociaciones con laboratorios para kits de muestreo en el hogar, como ilustra la colaboración entre Locke Bio e imaware. Estas dos vías de modernización del laboratorio central y proliferación del punto de atención amplían colectivamente los canales de ingresos en todo el mercado de panel metabólico completo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Panel Metabólico Completo en América del Norte
América del Norte concentró el 36,45% de los ingresos del mercado de panel metabólico completo en 2025, gracias a una sofisticada cobertura de seguros y programas de bienestar empresarial que subvencionan las pruebas de rutina. Estados Unidos se benefició adicionalmente de implementaciones piloto de inteligencia artificial en las principales redes hospitalarias, mientras que Canadá aprovechó campañas de salud pública que fomentan las pruebas metabólicas durante las visitas de vacunación contra la gripe. La reforma federal de salud de México aceleró la adopción de pruebas en el punto de atención en clínicas comunitarias. La norma de la FDA sobre pruebas desarrolladas en laboratorio de 2024 añadió costos de cumplimiento iniciales, pero también estableció una vía de aprobación clara que refuerza la confianza de los inversores.
Mercado de Panel Metabólico Completo en Europa
Europa sigue siendo el segundo mayor contribuyente, ya que los sistemas nacionales de salud integran los paneles metabólicos completos en los protocolos de gestión de enfermedades crónicas. Alemania, el Reino Unido y Francia actualizaron sus plataformas de química a configuraciones preparadas para inteligencia artificial, mientras que España e Italia pusieron en marcha asociaciones piloto de recolección domiciliaria. El Reglamento Europeo sobre Diagnóstico In Vitro elevó los requisitos de documentación, impulsando a los laboratorios pequeños hacia alianzas estratégicas o la externalización. El Plan a Largo Plazo del NHS de Inglaterra promueve la química en el punto de atención en centros comunitarios de salud, catalizando las pruebas descentralizadas. Los países de Europa del Este modernizan sus laboratorios mediante los fondos de cohesión de la Unión Europea, importando plataformas integradas de química e inmunoanálisis.
Mercado de Panel Metabólico Completo en Asia-Pacífico
Asia-Pacífico registra la tasa de crecimiento anual compuesto más rápida, del 9,05%, hasta 2031. La creciente prevalencia de diabetes en China impulsa campañas nacionales de detección mediante panel metabólico completo alineadas con su estrategia China Saludable 2030. Japón y Corea del Sur adoptan la autoverificación asistida por inteligencia artificial para hacer frente a la escasez de técnicos, mientras que Australia vincula los dispositivos de punto de atención a My Health Record para la agregación de datos en tiempo real. El sector de diagnóstico de India crece a una tasa de crecimiento anual compuesto del 8-9% a medida que las cadenas privadas amplían sus redes de laboratorios. Las naciones del Sudeste Asiático invierten en laboratorios móviles en contenedores para zonas remotas, ampliando el acceso a las pruebas de panel metabólico completo.
Mercado de Panel Metabólico Completo en Oriente Medio, África y América del Sur
La región de Oriente Medio y África invierte en megalaboratorios centralizados dentro de los estados del Consejo de Cooperación del Golfo y despliega analizadores de punto de atención en centros de atención primaria. La hoja de ruta del Seguro Nacional de Salud de Sudáfrica incluye los paneles metabólicos completos entre los diagnósticos esenciales, estimulando la contratación pública. América del Sur registra un crecimiento incremental liderado por Brasil y Argentina, donde las aseguradoras privadas financian pruebas metabólicas anuales como parte de paquetes para enfermedades crónicas. En todas las regiones emergentes, los programas financiados por donantes dirigidos a la diabetes y la enfermedad renal generan un volumen fundamental para el mercado de panel metabólico completo.

Panorama regulatorio
Los paneles metabólicos completos (CMP) se encuentran dentro de los sistemas de pruebas de química clínica de diagnóstico in vitro (IVD) regulados en los principales mercados, con un acceso al mercado vinculado tanto a las normas de dispositivos como a los requisitos de calidad de laboratorio. En los Estados Unidos, los sistemas de química clínica relacionados con CMP generalmente se tratan como dispositivos de Clase II de la FDA bajo 21 CFR 862.1050 y normalmente ingresan a través de la vía 510(k), mientras que los sitios de prueba deben operar bajo CLIA (alta complejidad para la mayoría de los flujos de trabajo de CMP en laboratorios centrales, con estatus de exención aplicable solo a sistemas específicos de punto de atención cuando se usan según el etiquetado).
En Europa, el IVDR continúa remodelando las obligaciones de los fabricantes y las expectativas de documentación de laboratorio, con hitos de 2026 centrados en el progreso formal de evaluación de conformidad y la trazabilidad digital a través de EUDAMED. La norma ISO 15189:2022 sigue siendo el estándar de referencia para la competencia de laboratorios médicos a nivel mundial, y organismos de acreditación nacionales, como Accredia en Italia, han alineado los requisitos localizados con el marco actualizado de ISO. Esto ha elevado el nivel exigido para los sistemas de calidad, la documentación de validación y la vigilancia continua de los flujos de trabajo de CMP.
Panorama Competitivo
El mercado de panel metabólico completo exhibe una concentración moderada. Abbott, Roche, Siemens Healthineers y Beckman Coulter anclan el nivel superior con plataformas integradas que combinan el rendimiento de química e inmunoanálisis. La serie Alinity ci de Abbott alcanza 1.550 pruebas de panel metabólico completo por hora, y el 86% de sus ensayos cumplen la calidad Seis Sigma, reduciendo las repeticiones. Roche avanzó hacia el mercado descendente al adquirir la cartera de punto de atención de LumiraDx por hasta USD 350 millones, señalando su compromiso con los flujos de trabajo descentralizados. Siemens Healthineers continúa mejorando el ecosistema Atellica con preparación para la inteligencia artificial y capacidad de expansión modular.
Los movimientos estratégicos se centran en la inteligencia artificial, el muestreo en el hogar y la integración vertical. La asociación de Quest Diagnostics con Google Cloud integra la inteligencia artificial generativa en los canales de análisis de datos. Las adquisiciones de activos de BioReference por parte de Labcorp amplían los menús de pruebas especializadas y extienden el alcance directo al consumidor. La Mesa de Laboratorio II de doble robot de ABB muestra cómo la robótica aborda la escasez de mano de obra, procesando 160 muestras por hora en un laboratorio oscuro alemán.
Los disruptores emergentes enfatizan la detección de biomarcadores ultrasensibles y la integración de la telesalud. La adquisición planificada de Akoya Biosciences por parte de Quanterix creará una plataforma integral para proteínas basadas en sangre y tejidos. Las empresas emergentes como SpinChip, que pronto será adquirida por bioMérieux, prometen cartuchos de panel metabólico completo microfluídicos que ofrecen resultados en minutos a pie de cama. El énfasis competitivo está cambiando hacia el juego de ecosistemas: los proveedores agrupan instrumentos, reactivos, conectividad y análisis de inteligencia artificial en modelos de suscripción que reducen los costos iniciales al tiempo que aseguran los ingresos por reactivos.
Al mismo tiempo, los modelos de servicio Seis Sigma y los contratos de Valor Total de Propiedad permiten a los proveedores garantizar los objetivos de tiempo de respuesta. Los hospitales firman acuerdos plurianuales de alquiler de reactivos vinculados a métricas de rendimiento, fomentando la fidelización. En general, la diferenciación tecnológica, las ofertas de servicios agrupados y las colaboraciones en salud digital definen la rivalidad en evolución dentro del mercado de panel metabólico completo.
Líderes de la Industria del Panel Metabólico Completo
Quest Diagnostics
Laboratory Corporation of America Holdings
Sonic Healthcare Ltd.
SYNLAB Group
Eurofins Scientific
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Panel Metabólico Completo Incluidas en este Informe
- Quest Diagnostics
- LabCorp
- Sonic Healthcare Ltd.
- SYNLAB Group
- Eurofins
- Mayo Clinic Laboratories
- Abbott Laboratories
- Roche
- Siemens Healthineers
- Danaher Corp. (Integrated Dx)
- ARUP Laboratories
- Charles River
- NeoGenomics Laboratories
- Genoptix
- Centogene
- Unipath Limited
- BioReference Laboratories
- Scion Lab Services
- TCG
- Medicover Diagnostics
Lea el análisis de las empresas de panel metabólico completo

Oportunidades de mercado y perspectivas futuras
Dos áreas en blanco están expandiendo los volúmenes direccionables de CMP y la combinación de prestación: las pruebas iniciadas por el consumidor (CIT) y la química descentralizada en establecimientos minoristas y ambulatorios. Quest Diagnostics ha destacado públicamente el impulso en las asociaciones de pruebas iniciadas por el consumidor, incluida la actividad citada con plataformas como Hims & Hers Health y Function Health, mostrando cómo los laboratorios de referencia pueden canalizar paneles de rutina incrementales a través de la logística existente y la capacidad de alto rendimiento en lugar de depender únicamente de pedidos iniciados por médicos. Al mismo tiempo, plataformas que posicionan el acceso a CMP directamente para los consumidores, como Labcorp OnDemand, están normalizando las vías de compra con pago en efectivo para los paneles de química de rutina y creando rutas adicionales para el seguimiento del monitoreo de enfermedades crónicas.
La mecánica de políticas y codificación determina dónde se acumulan los nuevos volúmenes y cómo estructuran los proveedores sus soluciones. La facturación de CMP está estandarizada bajo el código CPT 80053, y las ediciones NCCI de CMS limitan la desagregación de pruebas de componentes cuando el panel completo se realiza en la misma fecha de servicio, lo que orienta los pedidos hacia flujos de trabajo basados en paneles y restringe las ganancias de ingresos por partidas separadas. La oportunidad, por lo tanto, se centra en la economía del flujo de trabajo, incluida la automatización, la autoverificación y la conectividad, junto con la expansión a entornos como consultorios médicos, farmacias y centros de atención urgente que cumplen con CLIA, donde un tiempo de respuesta más rápido puede respaldar la demanda de sistemas de química basados en cartuchos o compactos, siempre que los sitios cumplan con los requisitos de certificado y sigan las instrucciones del fabricante para cualquier uso de punto de atención exento.
Desarrollos Recientes de la Industria en el Mercado de Panel Metabólico Completo
- Abril de 2026: Quest Diagnostics reportó un crecimiento orgánico de ingresos del 9.0% en el primer trimestre de 2026, citando mayores volúmenes en pruebas de rutina y un impulso continuo en las asociaciones de pruebas iniciadas por el consumidor. La actualización refuerza cómo los laboratorios de referencia nacionales están utilizando asociaciones con plataformas de salud para consumidores para atraer volumen incremental de CMP a través de redes existentes y estabilizar la utilización fuera de los canales tradicionales de pedidos médicos.
- Mayo de 2025: Fujirebio recibió la autorización 510(k) de la FDA para su prueba Lumipulse G pTau 217/beta-Amiloide 1-42 Plasma Ratio. Aunque no es un ensayo de CMP, la autorización señala una receptividad continua de la FDA hacia la innovación de IVD basada en sangre, respaldando ciclos más amplios de actualización de instrumentos y ensayos en laboratorios clínicos que también realizan paneles de química de alto rendimiento.
- Julio de 2024: Truvian Health recaudó 74 millones de USD en financiamiento privado para avanzar su plataforma automatizada de análisis de sangre de sobremesa hacia la autorización de la FDA, con el objetivo de su uso en clínicas y farmacias. El financiamiento destaca la inversión continua detrás de los modelos de pruebas descentralizadas que buscan trasladar la química de rutina, incluidos los flujos de trabajo basados en paneles, hacia el paciente y hacia sitios de atención no tradicionales.


Mercado de Panel Metabólico Completo Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado abarca los ingresos vinculados a las pruebas de panel metabólico completo (CMP) realizadas en entornos clínicos, incluido el panel de pruebas como servicio agrupado y los consumibles y procesamiento relacionados que se cotizan directamente por CMP.
Exclusiones del alcance: excluimos las pruebas de química de analito único independientes, los CMP veterinarios y los acuerdos en los que el volumen de CMP se procesa bajo modelos de alquiler de reactivos sin un ingreso claro por prueba.
Descripción general de la segmentación
- Por Tipo de Prueba
- Proteínas
- Pruebas de Función Renal
- Panel de Electrolitos
- Pruebas de Función Hepática
- Glucosa
- Otros Tipos de Prueba
- Por Enfermedad
- Enfermedades Renales
- Diabetes
- Enfermedades Hepáticas
- Otras Enfermedades
- Por Usuario Final
- Centros de Atención en el Punto de Atención
- Laboratorios Independientes y Hospitalarios
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental comenzó fundamentando el conjunto de demanda en el contexto de salud pública y pruebas, y luego alineando eso con la forma en que se ordenan y facturan los CMP en la atención de rutina. Nos basamos en fuentes de acceso libre como datos de los CDC sobre la carga de diabetes y enfermedad renal, publicaciones de los NIH y NIDDK, tarifarios y contexto de utilización de CMS, y estadísticas de salud de la OMS para comprender los patrones de detección en las distintas regiones. También se revisaron referencias de práctica clínica y revistas revisadas por pares para confirmar qué analitos y casos de uso se asocian típicamente con un pedido de CMP.
En el lado de la oferta, utilizamos fuentes como informes anuales de empresas, presentaciones a inversores, contenido de organismos reguladores y de normalización (incluidos materiales orientados a la FDA y CLIA), y cobertura de prensa acreditada sobre la expansión y automatización de laboratorios. Se utilizaron unas pocas suscripciones de pago únicamente para datos financieros de empresas, búsquedas de patentes y verificación de señales de envíos de importación-exportación cuando fue relevante para instrumentos y consumibles de laboratorio. Esta lista no es exhaustiva, y revisamos otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en entrevistas y encuestas estructuradas con gerentes de laboratorio, proveedores de servicios de diagnóstico, equipos de adquisiciones hospitalarias y expertos en la materia que monitorean el comportamiento de pedidos de pruebas y los cambios en el reembolso. Debido a que el mercado es global, se recopiló información en las principales regiones para poner a prueba los supuestos sobre la frecuencia de pedidos de CMP, la realización de precios (neta de descuentos) y la combinación entre laboratorios centrales y entornos de punto de atención.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 15% | APAC: 43% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 30% | EMEA: 30% |
| Empresas más pequeñas: 15% | Gerentes: 55% | Américas: 27% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando lógica tanto descendente como ascendente, con la estructura central basada en una reconstrucción de la demanda a partir de la actividad de pruebas. En la práctica, comenzamos con el conjunto direccionable de pacientes y detección por entorno de atención, aplicamos las tasas de pedidos de CMP y luego traducimos los volúmenes de pruebas en ingresos utilizando supuestos de precio neto específicos por región. Una vez establecida la estructura, verificamos los totales de forma cruzada mediante aproximaciones ascendentes selectivas, incluidos puntos de precio muestreados por entorno y una consolidación de verificación de la exposición de los proveedores al rendimiento de la química clínica.
Los insumos utilizados en el modelo incluyen señales de prevalencia de enfermedades crónicas (diabetes, afecciones renales y hepáticas), penetración de chequeos de salud de rutina, tendencias de utilización de pruebas de laboratorio por entorno, la dirección del reembolso y los tarifarios, y el cambio hacia analizadores de química automatizados y el despliegue en el punto de atención donde esto modifica el rendimiento. Las previsiones se desarrollaron utilizando análisis de escenarios respaldado por el consenso de expertos sobre cómo se mueven juntos estos factores, y luego se suavizaron con curvas de adopción conservadoras año a año para que los aumentos a corto plazo no exageren la realidad. Donde la visibilidad ascendente era escasa, como en laboratorios independientes más pequeños, las brechas se manejaron mediante rangos de utilización calibrados y luego se validaron con la capacidad del sistema de salud regional y los patrones de pruebas.
Validación de datos y ciclo de actualización
La validación se realizó triangulando los resultados a través de señales independientes y luego revisando las variaciones que no coincidían con la dirección esperada de la utilización, los precios o el acceso a la atención. Verificamos anomalías como un crecimiento de precios que se adelanta al movimiento del reembolso, o un crecimiento de volumen que entra en conflicto con restricciones conocidas de capacidad de laboratorio, y luego revisamos los supuestos con contacto de seguimiento cuando es necesario. Antes de la aprobación final, el modelo y los insumos clave pasan por revisiones de analistas en varias etapas para que la lógica de cálculo, el tratamiento de la moneda y la asignación de años sean consistentes.
El estudio se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como cambios en el reembolso, acciones regulatorias importantes que afectan las pruebas desarrolladas en laboratorio, o cambios significativos en el comportamiento de las pruebas. Justo antes de la entrega, realizamos una revisión final para que los clientes obtengan una vista actualizada alineada con las últimas publicaciones públicas y comentarios de campo.
Comparación de la estimación del mercado de paneles metabólicos completos de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado de CMP publicados pueden parecer diferentes incluso cuando el tema suena idéntico, porque cada editor toma sus propias decisiones sobre qué se cuenta como ingreso de CMP y qué año se trata como punto de partida. Las diferencias también provienen de cómo se maneja el precio neto (especialmente los descuentos y la combinación de pagadores), y de si el volumen está vinculado a la actividad de pruebas real o a indicadores más amplios de gasto en diagnósticos.
La tabla señala una dispersión que se explica principalmente por decisiones de alcance y calendario, seguidas por la lógica de precios y la cadencia de actualización. Algunas estimaciones parecen incorporar ingresos de pruebas de química adyacentes o utilizar una progresión de precios más rápida, lo que puede elevar los totales a corto plazo, mientras que otras parten de un año base anterior y luego aplican una curva de crecimiento más alta sin el mismo conjunto de verificaciones de utilización.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 13.42 mil millones de USD (2026) | |
| Consultoría global A | 12.58 mil millones de USD (2024) | Utiliza una base de 2024 y presenta el espacio como pruebas de CMP en general, con claridad limitada sobre la exclusión de pruebas de química de analito único o sobre la conversión de precios de lista brutos a ingresos netos realizados por entorno. |
| Editorial sectorial B | 13.78 mil millones de USD (2024) | Reporta una cifra de 2024 más alta que puede reflejar un paquete de productos y servicios más amplio en torno al CMP, y el extracto no especifica exclusiones ni cómo se utilizaron los topes de precios vinculados al reembolso para controlar el crecimiento del ASP. |
La comparación muestra que diferentes años base y lo que se cuenta como ingreso vinculado a CMP pueden desplazar la cifra en una cantidad significativa. En el modelo de Mordor Intelligence, el valor de CMP está vinculado al panel agrupado realizado en laboratorios clínicos o entornos de punto de atención y se traduce utilizando el ingreso neto por prueba en USD constantes, lo que evita mezclar ensayos de química independientes que inflan el conjunto direccionable. Con estas decisiones explícitas, el tamaño de mercado resultante permanece trazable a factores claros de utilización y precios que pueden volver a verificarse a medida que cambian las condiciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de panel metabólico completo?
El mercado se sitúa en USD 13,42 mil millones en 2026 y se proyecta que crezca hasta USD 18,63 mil millones en 2031 a una CAGR del 6,78%.
¿Qué tipo de prueba está creciendo más rápido dentro de los paneles metabólicos completos?
Las pruebas de glucosa registran la CAGR más alta del 9,12% hasta 2031, impulsadas por el aumento global de la diabetes y los avances en el muestreo en el hogar.
¿Por qué son importantes los centros de atención en el punto de atención para el crecimiento del mercado?
Los centros de atención en el punto de atención ofrecen resultados del panel metabólico completo de calidad de laboratorio en minutos, apoyando las decisiones clínicas inmediatas y registrando una CAGR del 8,83%, la más rápida entre los usuarios finales.
¿Cómo afecta la nueva norma LDT de la FDA a los laboratorios?
La norma introduce controles de diseño de grado de dispositivo médico, informes y revisiones previas a la comercialización, aumentando los costos de cumplimiento pero aclarando las vías de aprobación para los ensayos del panel metabólico completo.
¿Qué región muestra el mayor potencial de crecimiento?
Se prevé que Asia-Pacífico se expanda a una CAGR del 9,05%, respaldada por la ampliación del acceso a la atención médica y la creciente prevalencia de enfermedades crónicas.
Última actualización de la página el:



