
Tamaño y Participación del Mercado de Monitoreo Continuo de Glucosa de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
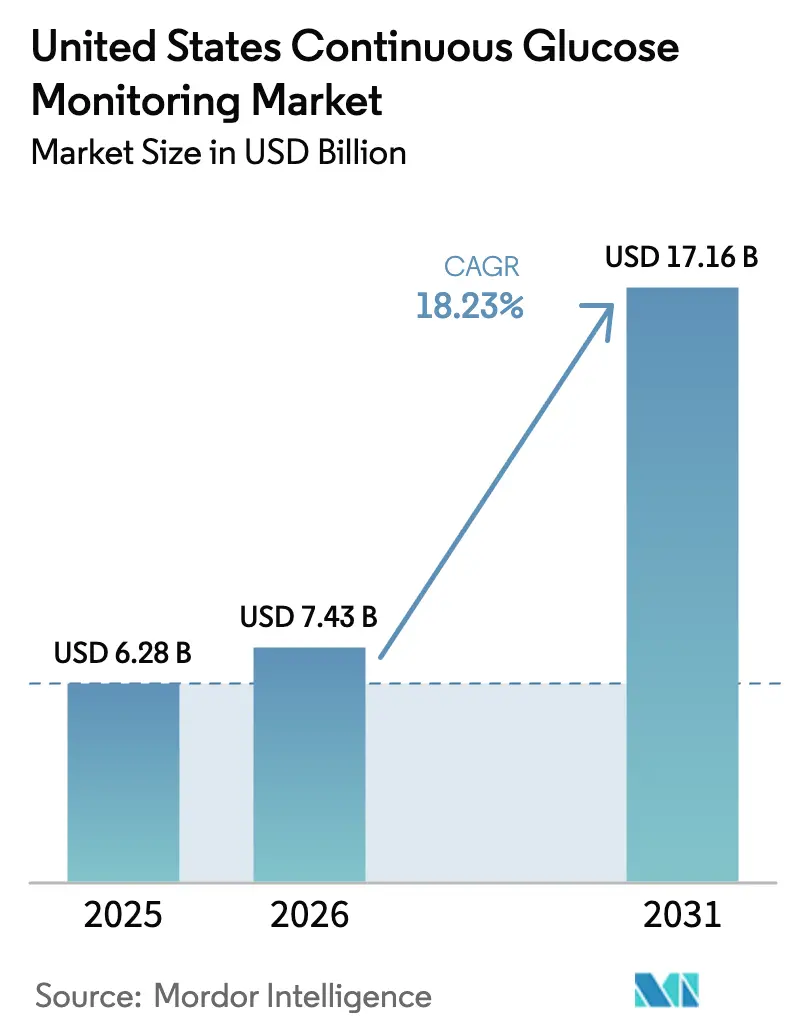
| Tamaño del mercado en el año base (2025) | 6.28 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.43 Mil millones de dólares |
| Tamaño del Mercado (2031) | 17.16 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 18.23 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Monitoreo Continuo de Glucosa de los Estados Unidos por Mordor Intelligence
El tamaño del mercado de monitoreo continuo de glucosa en 2026 se estima en USD 7,43 mil millones, creciendo desde el valor de 2025 de USD 6,28 mil millones, con proyecciones para 2031 que muestran USD 17,16 mil millones, creciendo a una CAGR del 18,23% durante 2026-2031. El crecimiento refleja la ampliación de la cobertura de Medicare para pacientes de Tipo 2 con insulina basal únicamente, la aceleración de las aprobaciones de venta libre y la constante erosión del precio de los sensores por debajo de USD 100 por período de uso de 14 días. El impulso del mercado también proviene de diagnósticos más tempranos de diabetes, proyectos piloto de ahorro de costos hospitalarios y algoritmos de dosificación de insulina habilitados por IA que integran el monitoreo continuo de glucosa en las vías clínicas de rutina. Junto a estos impulsores médicos, las aplicaciones de bienestar que permiten a los consumidores no diabéticos rastrear las tendencias diarias de glucosa continúan ampliando el mercado de monitoreo continuo de glucosa más allá de su núcleo histórico dependiente de insulina.
Conclusiones Clave del Informe
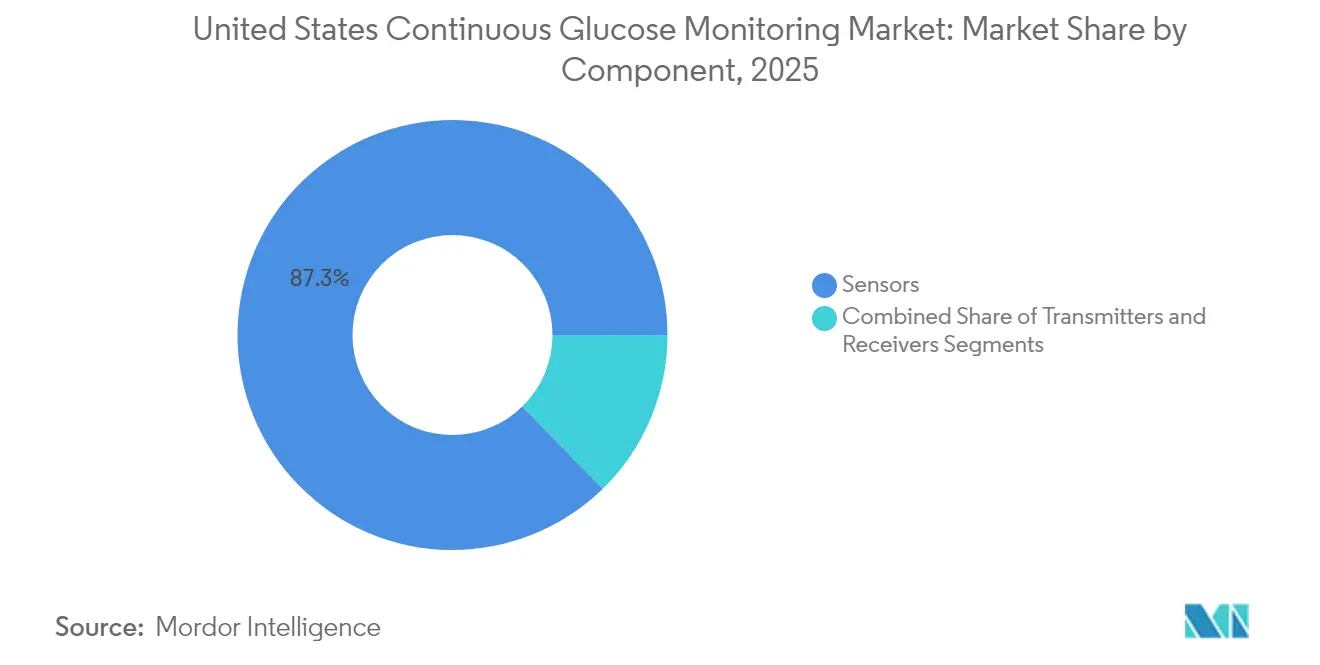
- Por componente, los sensores representaron el 87,32% de la participación del mercado de monitoreo continuo de glucosa en 2025, mientras que los componentes duraderos registraron la CAGR más rápida del 19,35% entre 2026 y 2031.
- Por usuario final, el uso doméstico y personal capturó el 67,10% de la participación del mercado de monitoreo continuo de glucosa en 2025; los entornos hospitalarios y clínicos se están expandiendo a la CAGR líder del 19,01% hasta 2031.
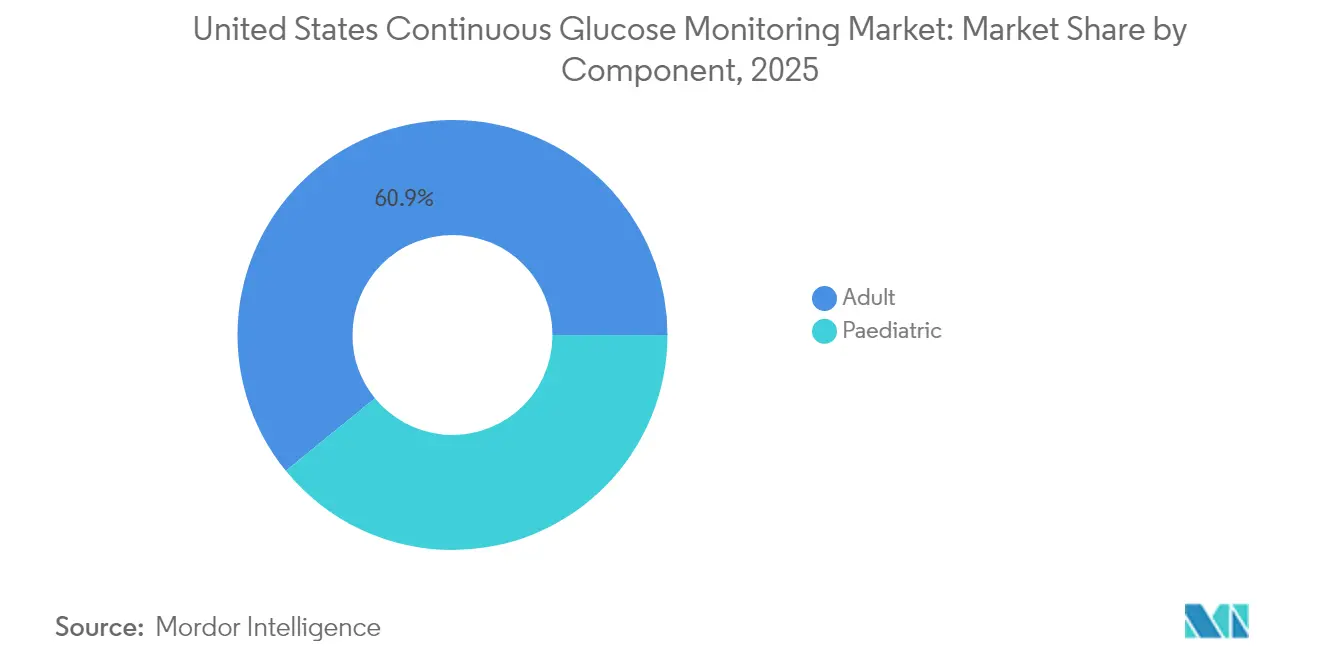
- Por demografía, los adultos representaron el 60,88% del tamaño del mercado de monitoreo continuo de glucosa en 2025, mientras que el segmento pediátrico registra la CAGR más alta del 19,12% durante el período de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Monitoreo Continuo de Glucosa de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de la Prevalencia de Diabetes y Diagnósticos más Tempranos | +4.2% | Nacional, mayor en los estados del Sur y del Medio Oeste | Largo plazo (≥ 4 años) |
| Expansión de Medicare/Medicaid para Pacientes de Tipo 2 con Insulina Basal Únicamente | +3.8% | Nacional con variación de Medicaid a nivel estatal | Mediano plazo (2-4 años) |
| Erosión del Precio de los Sensores por Debajo de USD 60 por Período de Uso de 14 Días | +2.9% | Nacional, más rápida en áreas metropolitanas competitivas | Corto plazo (≤ 2 años) |
| Cambio hacia Monitores Continuos de Glucosa de Venta Libre para Bienestar (Stelo, Lingo) Amplía la Base Direccionable | +3.1% | Nacional, adopción temprana en zonas urbanas y suburbanas | Mediano plazo (2-4 años) |
| Algoritmos de Dosificación Impulsados por IA Mejoran los Resultados Clínicos y la Adopción | +2.4% | Nacional, liderado por sistemas de salud integrados | Largo plazo (≥ 4 años) |
| Proyectos Piloto en Salas Hospitalarias que Demuestran Ahorro de Costos frente a las Pruebas en el Punto de Atención | +1.7% | Nacional, concentrado en grandes sistemas hospitalarios | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Prevalencia de Diabetes y Diagnósticos más Tempranos
La vigilancia de los CDC muestra que la prevalencia de diabetes en adultos aumentó del 9,7% en 1999-2000 al 15,8% en 2021-2023, lo que se traduce en 38,4 millones de estadounidenses que potencialmente se benefician de las soluciones del mercado de monitoreo continuo de glucosa. Los adultos jóvenes son examinados antes, lo que impulsa la adopción del monitoreo continuo de glucosa en etapas más tempranas del curso de la enfermedad. Los pagadores consideran cada vez más el monitoreo continuo de glucosa como una terapia de primera línea que previene la hipoglucemia grave y las hospitalizaciones costosas, lo que facilita la justificación del reembolso. Los proveedores tratan el monitoreo continuo de glucosa como una herramienta fundamental de autogestión en lugar de un complemento avanzado, un cambio de percepción que amplía la base direccionable. Como resultado, el mercado de monitoreo continuo de glucosa obtiene vientos de cola de volumen sostenidos tanto de las cohortes de Tipo 1 como de Tipo 2, cuyos planes de tratamiento ahora se anclan en torno a la retroalimentación de datos en tiempo real.
Expansión de Medicare/Medicaid para Pacientes de Tipo 2 con Insulina Basal Únicamente
En abril de 2023, el CMS amplió la cobertura para incluir a los pacientes de Tipo 2 que utilizan únicamente insulina basal, abriendo la elegibilidad para el monitoreo continuo de glucosa a 1,5 millones adicionales de beneficiarios. El impulso de adopción varía según la política de Medicaid de cada estado, aunque los estados progresistas ya reportan tasas de autorización más altas que aceleran el aumento del volumen. La decisión política se basa en evidencia de que el monitoreo continuo de glucosa reduce las visitas a urgencias y los costos de hospitalización, beneficios que resuenan con los contratos de atención basada en valor. Las vías de beneficios farmacéuticos continúan evolucionando, por lo que los fabricantes están ampliando los canales de distribución y los programas de apoyo al paciente para navegar por las diferentes reglas de facturación de equipos duraderos. El efecto neto es un aumento a mediano plazo en las ventas unitarias a medida que los pagadores públicos y comerciales armonizan los diseños de beneficios.
Erosión del Precio de los Sensores por Debajo de USD 60 por Período de Uso de 14 Días
El debut de Stelo de Dexcom a USD 89-99 y las estrategias similares de venta libre de Abbott indican un descenso más amplio hacia precios de sensores por debajo de USD 60 en los próximos dos años. La automatización de la fabricación, los tiempos de uso más prolongados y la calibración simplificada han reducido los costos unitarios, lo que permite precios minoristas más bajos sin erosionar los márgenes brutos tan drásticamente como se temía. Las opciones de pago en efectivo asequibles amplían el acceso para los pacientes con seguro insuficiente que anteriormente racionaban los suministros de automonitoreo. A medida que los precios bajan, los fabricantes pivotan hacia ingresos recurrentes basados en volumen, favoreciendo a las empresas que ya producen más de 10 millones de sensores al año. Estas dinámicas económicas podrían elevar la barrera de entrada para los competidores más pequeños, reforzando así las posiciones de liderazgo de alto volumen dentro del mercado de monitoreo continuo de glucosa.
Cambio hacia Monitores Continuos de Glucosa de Venta Libre para Bienestar Amplía la Base Direccionable
La FDA autorizó el Stelo de Dexcom como el primer monitor continuo de glucosa de venta libre en marzo de 2024[1]Administración de Alimentos y Medicamentos de los Estados Unidos, "La FDA Autoriza el Primer Monitor Continuo de Glucosa de Venta Libre," fda.gov. Sin los obstáculos de la prescripción médica, el marketing ahora se dirige a consumidores preocupados por su salud que buscan información metabólica en lugar de un control estricto de la diabetes. Los patrones de uso difieren; los compradores de bienestar pueden usar los monitores continuos de glucosa de forma episódica junto con regímenes de dieta o ejercicio físico, generando picos de demanda en torno a iniciativas estacionales como los propósitos de Año Nuevo. Para cultivar ingresos recurrentes, los proveedores agrupan análisis de datos y suscripciones de coaching de estilo de vida que profundizan el compromiso más allá del hardware del sensor. El éxito en este ámbito podría duplicar la población alcanzable del mercado de monitoreo continuo de glucosa para 2030.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| La Normalización de la Glucosa Inducida por los Agonistas del Receptor GLP-1 Reduce los Nuevos Inicios de Monitoreo Continuo de Glucosa | -2.8% | Nacional, mayor donde el uso de agonistas del receptor GLP-1 es elevado | Mediano plazo (2-4 años) |
| Los Paquetes de Bomba de Parche y Monitor Continuo de Glucosa Limitan las Ventas de Sensores Independientes | -1.9% | Nacional, liderado por la adopción de tecnología integrada | Largo plazo (≥ 4 años) |
| Fatiga por Sobrecarga de Datos entre Usuarios que No Utilizan Insulina | -1.3% | Nacional | Corto plazo (≤ 2 años) |
| La Cobertura Desigual de Medicaid a Nivel Estatal Crea Brechas de Acceso | -1.1% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Normalización de la Glucosa Inducida por los Agonistas del Receptor GLP-1 Reduce los Nuevos Inicios de Monitoreo Continuo de Glucosa
La rápida adopción de agonistas del receptor GLP-1, como la semaglutida, lleva a muchos pacientes a niveles normalizados de HbA1c, lo que reduce la necesidad percibida de monitoreo continuo. Los estudios muestran que aproximadamente el 46% de los usuarios no diabéticos interrumpen el tratamiento con agonistas del receptor GLP-1 en el plazo de un año, lo que genera una demanda impredecible de sensores[2]Patricia J. Rodriguez et al., "Interrupción y Reiniciación de los Agonistas del Receptor GLP-1 entre Adultos en los Estados Unidos," medrxiv.org. La interrupción temprana produce brechas en la continuidad del monitoreo, lo que dificulta que los proveedores justifiquen las prescripciones de monitoreo continuo de glucosa. No obstante, la evidencia emergente respalda el uso del monitoreo continuo de glucosa durante la titulación de dosis y para detectar hipoglucemia en cohortes tratadas de forma agresiva. Los fabricantes ahora educan a los médicos sobre los roles complementarios del monitoreo continuo de glucosa incluso cuando la farmacoterapia sigue siendo eficaz, lo que puede suavizar este impacto negativo con el tiempo.
Los Paquetes de Bomba de Parche y Monitor Continuo de Glucosa Limitan las Ventas de Sensores Independientes
Los sistemas de administración automatizada de insulina agrupan cada vez más sensores propietarios con bombas, vinculando a los usuarios a ecosistemas específicos. La plataforma Control-IQ de Tandem requiere sensores G6 de Dexcom, y Abbott tiene acuerdos de suministro exclusivos con varios fabricantes de bombas. Estos acuerdos crean ingresos predecibles de alto margen para los participantes, pero reducen los volúmenes de sensores en el mercado abierto. Los sistemas de circuito cerrado representan hoy un gran número de usuarios de bombas y crecen entre un 15% y un 20% cada año. Si la agrupación se convierte en la norma, las empresas más pequeñas o las que solo fabrican sensores pueden encontrar el acceso al mercado de monitoreo continuo de glucosa más restringido, lo que las empujará hacia segmentos de nicho o de bienestar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Los Sensores Anclan los Flujos de Ingresos Recurrentes
Los sensores capturaron el 87,32% del mercado de monitoreo continuo de glucosa en 2025 y se prevé que se comporten a una tasa del 18,05% hasta 2031. Este dominio se debe a los ciclos de reemplazo de 14 a 15 días que crean una previsibilidad de ingresos similar a una suscripción. El tamaño del mercado de monitoreo continuo de glucosa para el hardware de sensores está en camino de superar los USD 14,2 mil millones para 2031, respaldado por las ventajas de costos de producción en masa y la salida de datos lista para IA. El sensor G7 de 15 días de Dexcom, autorizado en abril de 2025, mantiene una precisión MARD del 8,0%, lo que demuestra cómo las mejoras incrementales de rendimiento respaldan los puntos de precio premium. Los tiempos de uso más prolongados y los enlaces Bluetooth directos al teléfono minimizan el papel de los receptores dedicados, allanando el camino para la adopción a escala de consumidor mucho más allá de la diabetes.
Los componentes duraderos —receptores y transmisores— tienen una participación del 12,68% y crecen a solo el 19,35% durante el pronóstico. Su curva de desaceleración refleja la ubicuidad de los teléfonos inteligentes que hace obsoletas las pantallas propietarias. Los transmisores con una duración de 90 a 180 días reducen la frecuencia de reemplazo, y el escrutinio regulatorio impulsa a los fabricantes a extender aún más los ciclos de vida. Los precios más altos por unidad amortiguan los ingresos, aunque la participación general disminuye a medida que los sensores absorben gran parte del valor del sistema. Por lo tanto, el enfoque competitivo se centra en la miniaturización y la impermeabilización de los transmisores para simplificar el emparejamiento con bombas de circuito cerrado.


Por Usuario Final: La Gestión Domiciliaria Lidera la Adopción
Los usuarios domésticos y personales representan el 67,10% de la participación del mercado de monitoreo continuo de glucosa en 2025, una cifra que se proyecta que aumentará con una CAGR del 17,62% a medida que la autogestión se convierte en atención estándar. La COVID-19 aceleró las normas de monitoreo remoto, y estos comportamientos persisten porque los pacientes valoran la autonomía. La cobertura de beneficios farmacéuticos y la logística de envío directo reducen la dependencia de las clínicas, mientras que las aplicaciones móviles traducen los patrones de glucosa en orientación práctica. Los entrenadores de salud y las consultas de telesalud refuerzan el uso adecuado, integrando el monitoreo continuo de glucosa en las rutinas cotidianas.
Los hospitales y clínicas representan el 32,90% de los ingresos de 2025, pero crecen a una CAGR más rápida del 19,01% desde una base más pequeña. Las compras basadas en valor alientan a los sistemas de hospitalización a cambiar las punciones digitales en el punto de atención por el seguimiento continuo, particularmente en los pisos quirúrgicos y las unidades médicas de alto riesgo. La integración con los registros médicos electrónicos está mejorando, lo que reduce la carga de trabajo de enfermería al tiempo que eleva la seguridad del paciente. Con el tiempo, muchos pacientes hospitalizados que ya usan el monitoreo continuo de glucosa en casa permanecerán con sus propios dispositivos durante la hospitalización, conectando ambas categorías de usuarios finales y profundizando el arraigo en el mercado.
Por Demografía: La Adopción Pediátrica Aumenta con la Intervención Temprana
Los adultos representaron la mayoría, con una participación del 60,88% del tamaño del mercado de monitoreo continuo de glucosa en 2025, respaldados por las expansiones de Medicare y los programas de bienestar de los empleadores. Sin embargo, las tasas de adopción varían dentro de este rango de edad. Los adultos jóvenes menores de 50 años adoptan los ecosistemas de dispositivos rápidamente, mientras que los grupos de mayor edad enfrentan obstáculos de alfabetización digital y de costos incluso después de las reformas de cobertura. Las campañas educativas que combinan los datos del monitoreo continuo de glucosa con el asesoramiento nutricional muestran ser prometedoras para mejorar la adherencia a largo plazo.
La población pediátrica, aún más pequeña en términos absolutos, crece más rápido con una CAGR del 19,12%. El uso temprano previene complicaciones a largo plazo, lo que hace que los pagadores estén dispuestos a absorber los costos de los sensores. Las enfermeras escolares gestionan cada vez más las alertas del monitoreo continuo de glucosa durante las clases, un cambio operativo que elimina una barrera previa a la participación en el aula. Los padres también aprovechan los portales en la nube para monitorear a sus hijos de forma remota, lo que reduce el miedo a la hipoglucemia nocturna e impulsa una sólida recomendación de boca en boca que fomenta la adopción.
Análisis Geográfico
El mercado de monitoreo continuo de glucosa de los Estados Unidos muestra agrupaciones regionales notables. La penetración de Medicare Advantage por encima del 40% en estas áreas proporciona beneficios más ricos que aceleran la adopción. Por el contrario, las políticas de Medicaid varían ampliamente; el estado de Washington cubre el monitoreo continuo de glucosa de forma amplia, mientras que varios estados del Medio Oeste aún requieren autorizaciones previas que dificultan la instalación.
California se destaca porque tanto Dexcom como Abbott operan importantes centros de desarrollo allí. Los ensayos tempranos con empleados a menudo preceden a las presentaciones formales ante la FDA, sembrando la familiaridad de los médicos locales. Mientras tanto, los planes de bienestar patrocinados por empleadores en Silicon Valley ofrecen estipendios para el monitoreo continuo de glucosa que ilustran posibilidades más amplias para el consumidor. El éxito de las ventas internacionales de las marcas estadounidenses alimenta los presupuestos de I+D nacionales, con los volúmenes europeos de FreeStyle Libre que ayudan a Abbott a fijar precios competitivos en el mercado nacional. Equilibrar la expansión internacional y la defensa del mercado nacional sigue siendo un equilibrio estratégico delicado para todos los principales fabricantes.
Panorama regulatorio
En Estados Unidos, los sistemas de monitoreo continuo de glucosa (CGM) están regulados por la Administración de Alimentos y Medicamentos de EE. UU. (FDA) como dispositivos médicos, incluida la clasificación de CGM integrado bajo 21 CFR 862.1355. La actividad de autorización de la FDA sigue afectando los plazos competitivos, incluida la autorización 510(k) para Dexcom G7 15-day (K253737) en febrero de 2026, y acciones posteriores a la comercialización relacionadas con software, como el retiro de Clase 2 de abril de 2026 para las aplicaciones iOS de Dexcom ONE+ y G7 vinculado a un problema de visualización. Junto con las autorizaciones de dispositivos, la FDA emitió una guía final en mayo de 2026 sobre la presentación de datos de CGM en ensayos clínicos para respaldar solicitudes de comercialización de medicamentos y productos biológicos, reforzando las expectativas sobre los datos de CGM a medida que estos sensores se utilizan como criterios de valoración e insumos de seguridad en programas terapéuticos más amplios.
La política de cobertura es un habilitador central de la demanda. CMS mantiene vías de cobertura nacionales y locales bajo la Parte B de Medicare, incluidos los criterios de acceso a CGM para beneficiarios tratados con insulina y aquellos con hipoglucemia problemática, junto con LCD como el L38662 (vigente desde octubre de 2025) que aborda los CGM implantables y los requisitos de cobertura relacionados. Estas normas de cobertura influyen en los flujos de trabajo de equipos médicos duraderos y de beneficios farmacéuticos, moldeando la carga documental y la velocidad de autorización tanto para el uso doméstico y personal como para la adopción hospitalaria y clínica.
Panorama Competitivo
El mercado de monitoreo continuo de glucosa sigue siendo oligopólico. Abbott, Medtronic y Dexcom controlan conjuntamente aproximadamente el 98% de las ventas unitarias, aunque el ritmo de la tecnología mantiene la rivalidad intensa. Abbott aprovecha su plataforma FreeStyle Libre de alto volumen para competir en precio y para incursionar en el bienestar bajo la marca Lingo. Medtronic se centra en la administración de insulina totalmente integrada, fortaleciendo la fidelización a través de las aprobaciones del sensor Simplera que se alinean con su cartera de bombas. Dexcom posiciona el G7 como el líder en precisión y avanza más profundamente en las poblaciones de Tipo 2 a través de acuerdos de beneficios farmacéuticos que simplifican los procesos de prescripción.
Las asociaciones ejemplifican el movimiento de los dispositivos hacia los ecosistemas. Medtronic y Abbott ahora colaboran en protocolos de transmisores para que los hospitales puedan adoptar flotas de dispositivos híbridos sin silos de datos. Las empresas emergentes desarrollan entrenadores de IA que interpretan los datos del monitoreo continuo de glucosa para la pérdida de peso o el rendimiento atlético, ampliando las dimensiones competitivas más allá del hardware puro.
Líderes de la Industria de Monitoreo Continuo de Glucosa de los Estados Unidos
Dexcom Inc.
Medtronic plc
Abbott Laboratories
Senseonics Holdings Inc.
F. Hoffmann-La Roche Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La expansión de la cobertura y la simplificación del diseño de beneficios son palancas prácticas de espacio en blanco en el mercado de CGM de Estados Unidos, especialmente para las personas con diabetes tipo 2 y para los usuarios gestionados fuera de regímenes intensivos de insulina. Bajo la cobertura de la Parte B de CMS, la elegibilidad para CGM se extiende a pacientes tratados con insulina y a aquellos con antecedentes de hipoglucemia problemática, mientras que la variabilidad de Medicaid a nivel estatal sigue creando brechas de acceso que los fabricantes y socios de canal pueden abordar mediante contratación con pagadores, herramientas de documentación y distribución de beneficios farmacéuticos. La disponibilidad de CGM de venta libre también amplía la base direccionable más allá de la prescripción endocrinológica tradicional, apoyando modelos de servicio que combinan el uso episódico de sensores con coaching e interpretación digital para consumidores no insulinodependientes y de bienestar.
La diferenciación de productos y ecosistemas también crea áreas de oportunidad donde el riesgo clínico no queda totalmente capturado por la detección exclusiva de glucosa o donde el tiempo de uso y la interoperabilidad son decisivos. Abbott y Medtronic han avanzado públicamente en iniciativas de detección dual de glucosa y cetonas, y Senseonics ha posicionado la comercialización de Eversense 365 junto con programas en desarrollo (incluidos Gemini y Freedom) y esfuerzos para expandir la compatibilidad con sistemas de administración automatizada de insulina. Estos esfuerzos respaldan el espacio en blanco en la gestión de mayor agudeza, como el monitoreo de cetonas para ayudar a gestionar el riesgo de cetoacidosis, y en formatos implantables de uso más prolongado. También elevan la importancia de la confiabilidad del software y la integración de datos a medida que el CGM se integra en las rutas de atención habituales y en los conjuntos de terapias conectadas.
Desarrollos recientes del sector
- Junio de 2026: Expansión de la asociación para comercializar sensores duales de glucosa-cetonas diseñados para los sistemas de dosificación inteligente de MiniMed. La colaboración alinea la detección dual con la administración avanzada de insulina para ampliar la utilidad en la terapia impulsada por CGM. La asociación fortalece la colaboración del ecosistema y amplía el mercado direccionable para soluciones de CGM integradas.
- Junio de 2026: Autorización de la FDA para el Sistema de Biosensor de Glucosa Stelo para uso en niños de 2 años en adelante. La autorización respalda la intervención temprana al extender el acceso a CGM a pacientes pediátricos. El desarrollo acelera la estrategia de adopción pediátrica de Dexcom y amplía su presencia de mercado en los segmentos de vida temprana.
- Mayo de 2026: Marca CE para Libre Duo, la primera tecnología de detección dual de glucosa y cetonas del mundo. La autorización permite el lanzamiento en el mercado de la UE de las capacidades de detección dual. La aprobación potencia la detección dual a nivel global y fortalece el posicionamiento competitivo de Abbott en el ecosistema de CGM.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Este mercado abarca los ingresos generados en Estados Unidos por los sistemas de monitoreo continuo de glucosa utilizados para el seguimiento de los niveles de glucosa a lo largo del tiempo, incluido el hardware del dispositivo y los consumibles relacionados vendidos para uso personal y clínico.
Exclusiones de alcance: los medidores tradicionales de glucosa en sangre y las tiras reactivas para punción digital quedan excluidos de esta estimación de mercado.
Descripción general de la segmentación
- Por Componente
- Sensores
- Transmisores
- Receptores
- Por Usuario Final
- Hospitales/Clínicas
- Uso Doméstico/Personal
- Por Demografía
- Adulto
- Pediátrico
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental comienza por delimitar el grupo de diabetes diagnosticada, los patrones de terapia y la adopción de monitoreo, de modo que la lógica de la demanda se mantenga fundamentada antes de aplicar cualquier cálculo de ingresos. Habitualmente recurrimos a fuentes públicas sin muro de pago, como la vigilancia de diabetes de los CDC, publicaciones del NIH y el NIDDK, referencias de cobertura y pago de CMS, y bases de datos de dispositivos y comunicaciones de seguridad de la FDA, para rastrear los cambios de indicación y los tiempos de autorización.
A continuación, los insumos de dimensionamiento se refuerzan utilizando presentaciones de empresas públicas y materiales para inversores en busca de indicios de ingresos por categoría, junto con prensa acreditada, actas de conferencias y sitios web de asociaciones que resumen los cambios en las guías clínicas. Cuando aparecen vacíos, se utilizan suscripciones de pago seleccionadas para obtener datos financieros e inteligencia empresarial, bases de datos de patentes y señales de importación y exportación a nivel de envío para verificar el flujo de dispositivos y los precios de los componentes. Las fuentes documentales específicas aquí listadas son solo ilustrativas, y se utilizaron muchas otras referencias para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para confirmar cómo se compra y se usa el CGM a través de los distintos canales, y para poner a prueba los supuestos sobre ciclos de reemplazo, duración de uso del sensor y combinación de reembolso en entornos cotidianos. Conversamos con una combinación de partes interesadas clínicas, fuentes informadas de pagadores y distribuidores, y participantes del ecosistema de dispositivos, lo que ayudó a cerrar brechas que la investigación documental no puede responder de manera confiable. Dado que se trata de un mercado exclusivo de EE. UU., la cobertura se equilibró entre los principales estados y entornos de atención, de modo que los insumos finales reflejen la práctica común y no un patrón local único.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directivos (CXO): 13% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 42% |
| Actores más pequeños: 19% | Gerentes: 45% |
Dimensionamiento y previsión de mercado
El modelo central utiliza una construcción de arriba hacia abajo en la que el grupo de diabetes diagnosticada y tratada, asignado a la penetración de CGM por entorno y grupo de edad, se convierte en demanda anual de unidades y luego en valor utilizando precios de venta promedio por componente. Esos totales se verifican después con aproximaciones selectivas de abajo hacia arriba, como puntos de precio muestreados para sensores, transmisores y receptores, retroalimentación de canal sobre cambios en la combinación de productos, y la dirección de volumen del lado del proveedor, para ajustar cualquier sobreconteo o subconteo evidente.
Los insumos utilizados en el modelo incluyen la división entre uso doméstico y hospitalario, la duración de uso del sensor y la frecuencia de reemplazo, los ciclos de reemplazo del transmisor, la proporción de usuarios que dependen de la visualización por smartphone frente a un receptor dedicado, y las señales de expansión de cobertura que afectan el número de pacientes elegibles. Una vez que estas variables se someten a pruebas de estrés, la previsión se produce mediante análisis de escenarios respaldado por opiniones de expertos sobre reembolso, presión de precios y el momento de renovación tecnológica. Cualquier vacío en las señales de los proveedores se maneja aplicando rangos conservadores para el ASP y la utilización, seguido de una verificación cruzada frente al gasto anual implícito por usuario.
Validación de datos y ciclo de actualización
Los resultados se validan mediante controles de consistencia entre señales independientes, incluidos los recuentos implícitos de usuarios activos, el gasto anual por paciente y la dirección de la combinación de componentes a lo largo del tiempo. Si un número parece incorrecto, revisamos los supuestos que suelen generar variaciones, como la duración de uso, la elegibilidad de cobertura o las tasas de adopción de receptores, y luego volvemos a contactar a las fuentes cuando una discrepancia permanece sin resolver.
Antes de la aprobación final, el modelo es revisado por pasos por otro analista para confirmar la lógica de cálculo, las unidades y la alineación temporal. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando un evento material cambia la demanda o los precios, como una norma de cobertura importante, una autorización de producto o un ajuste significativo de precios. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual disponible.
Comparación del dimensionamiento del mercado estadounidense de monitoreo continuo de glucosa de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para el monitoreo continuo de glucosa en Estados Unidos pueden variar incluso cuando el tema parece el mismo, porque las firmas no siempre contabilizan los mismos productos, grupos de usuarios y componentes de ingresos. Las diferencias también aparecen cuando una estimación utiliza un año base distinto, aplica una curva de adopción agresiva o conservadora, o asume caídas de precios de sensores más rápidas.
Las tiras para medidores de glucosa en sangre quedan fuera del alcance de Mordor Intelligence, y esa única exclusión puede hacer que algunas cifras más amplias de monitoreo de diabetes resulten superiores a una visión centrada solo en CGM. Otras brechas suelen provenir de si se incluye el uso de bienestar en personas no diabéticas, de cómo se trata el ingreso por receptores cuando se utilizan smartphones, y de si los cambios de reembolso se modelan desde su fecha efectiva o se distribuyen gradualmente a lo largo del año.
Comparación de referencia
| Fuente | Tamaño de mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 6,28 mil millones de USD (2025) | |
| Rastreador de la Industria A | 4,90 mil millones de USD (2024) | Utiliza un año base anterior y tiende a mantener los supuestos de penetración más cercanos al grupo de usuarios dependientes de insulina, lo que puede subestimar la demanda más reciente impulsada por la diabetes tipo 2 y el uso de venta libre, visible en las recientes expansiones de cobertura. |
| Boletín de Mercado B | 3,70 mil millones de USD (2024) | Parece aplicar un alcance de dispositivos más limitado y un supuesto de ciclo de reemplazo más lento, lo que reduce el volumen anual implícito de sensores y disminuye el valor total incluso antes de aplicar los precios. |
Al observar la tabla en su conjunto, la dispersión se explica principalmente por lo que se cuenta y cuándo se cuenta, más que por errores de cálculo. Al mantener el grupo de demanda vinculado a las cohortes diagnosticadas y tratadas, y luego verificar el gasto implícito por usuario frente a la lógica de reemplazo de componentes, la estimación se mantiene trazable a insumos simples que pueden revisarse a medida que cambian los patrones de reembolso y uso.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de monitoreo continuo de glucosa de los Estados Unidos en 2026?
Se sitúa en USD 7.430,15 millones y sigue una CAGR del 18,23% hacia USD 17.164,69 millones para 2031.
¿Qué componente lidera las ventas actualmente?
Los sensores desechables dominan con una participación del 87,32% e impulsan la mayor parte de los ingresos recurrentes.
¿Qué cambio de política está impulsando la adopción entre los pacientes de Tipo 2?
La norma del CMS de abril de 2023 que ahora reembolsa el monitoreo continuo de glucosa para los usuarios de insulina basal únicamente amplía la elegibilidad a aproximadamente 1,5 millones de beneficiarios.
¿Qué segmento demográfico crece más rápido?
Los niños y adolescentes registran una CAGR del 19,12% gracias a los programas de intervención temprana y la mejora de la cobertura de seguro pediátrico.
Última actualización de la página el:



