
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
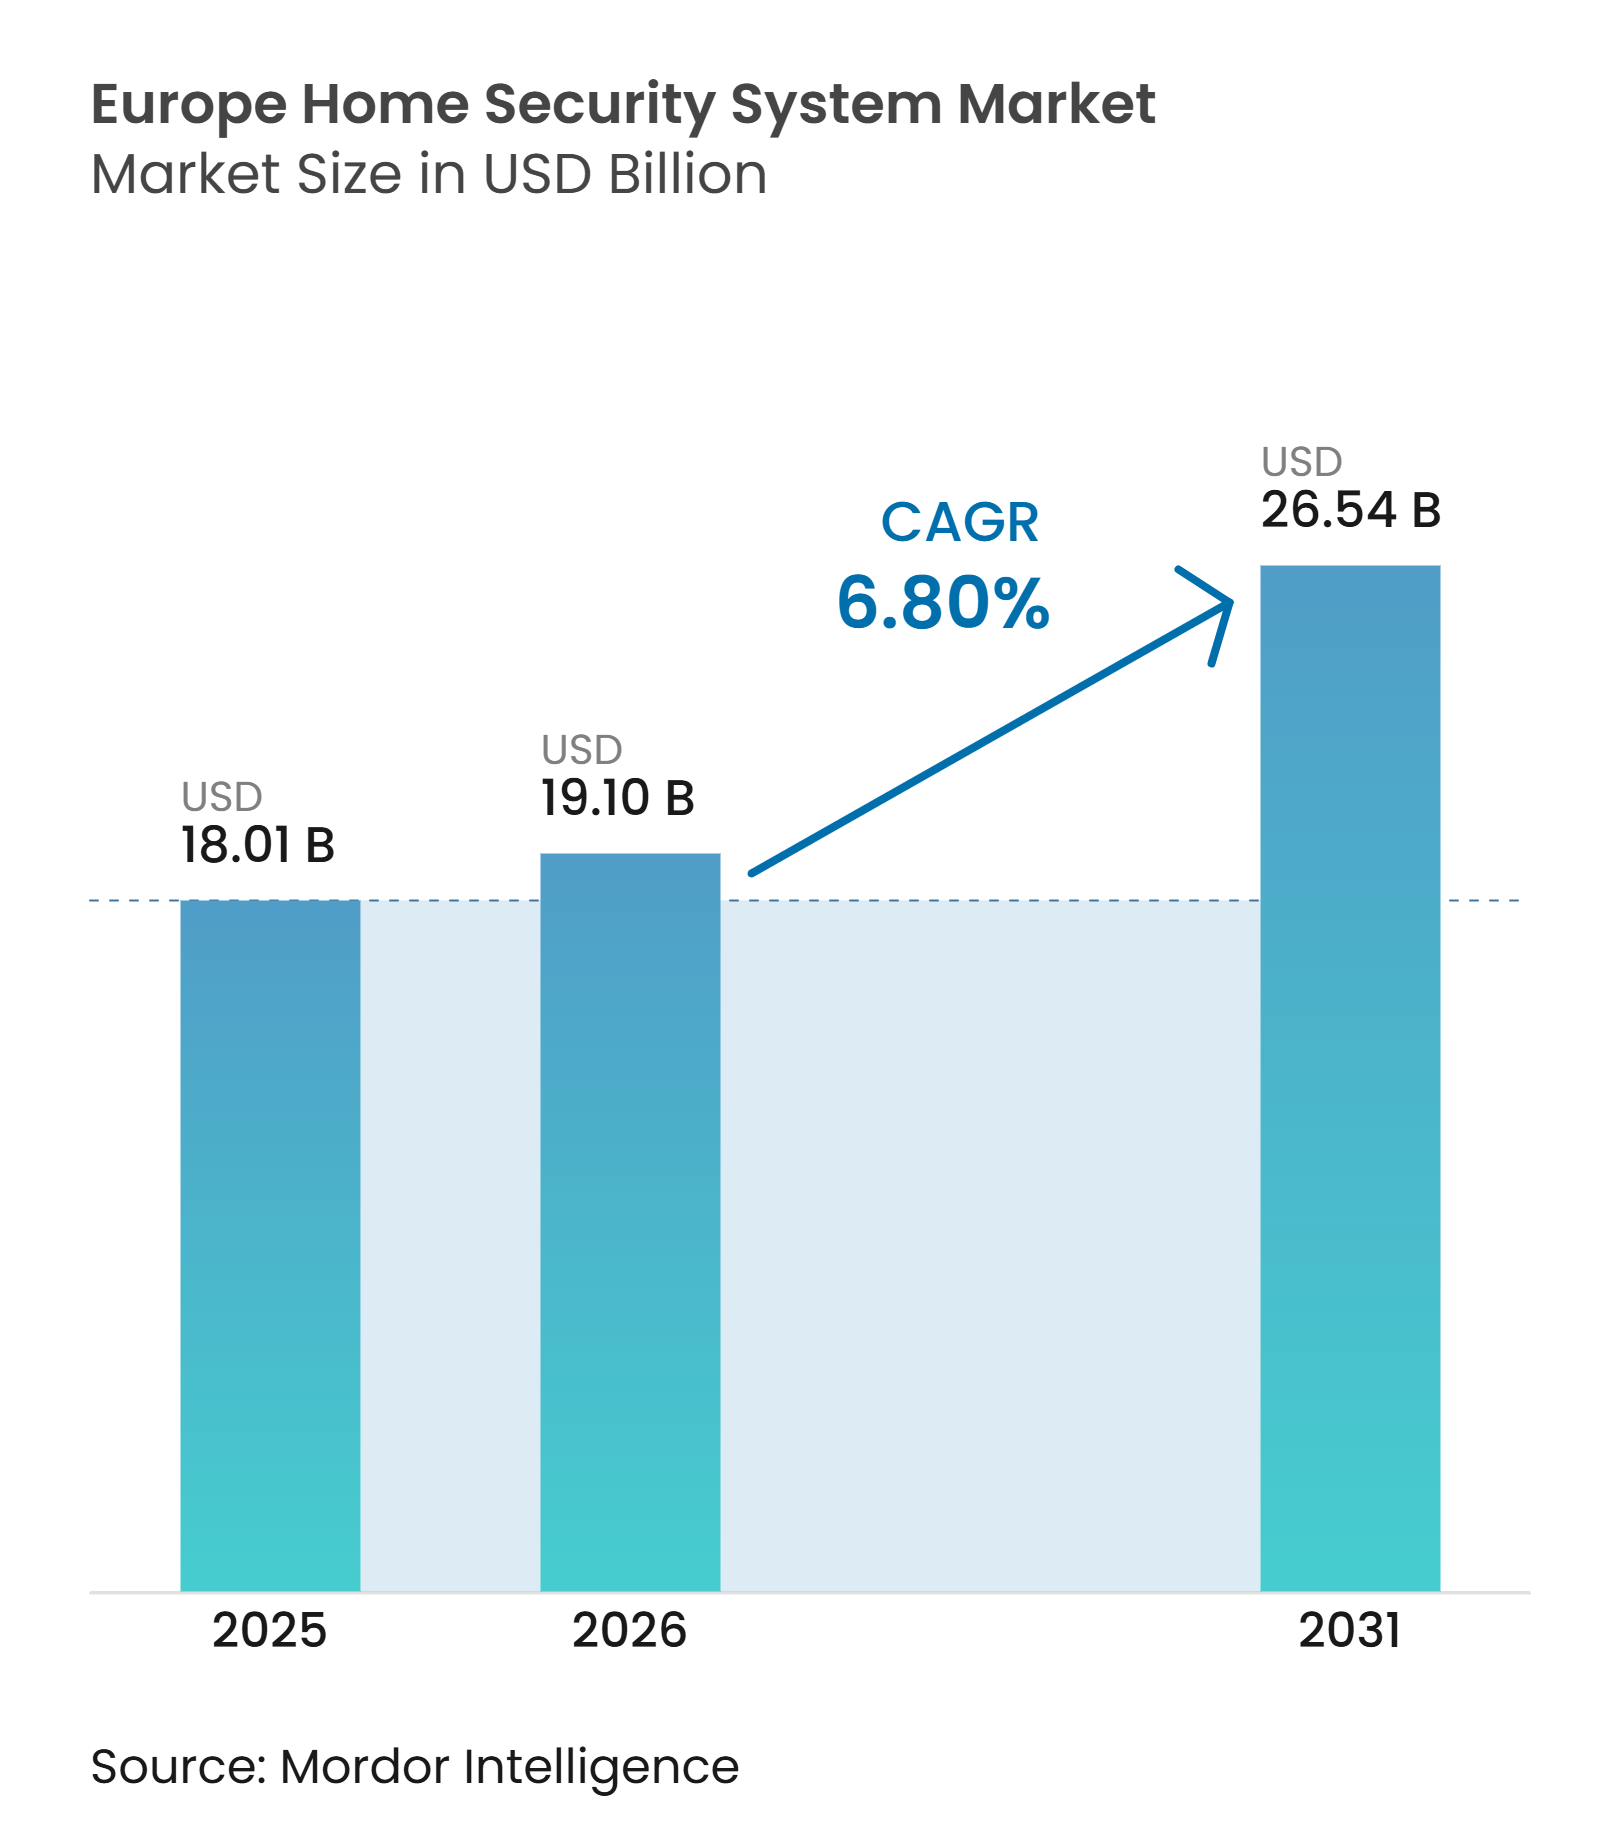
| Tamaño del mercado en el año base (2025) | 18.01 Mil millones de dólares |
| Tamaño del Mercado (2026) | 19.10 Mil millones de dólares |
| Tamaño del Mercado (2031) | 26.54 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.80 % |
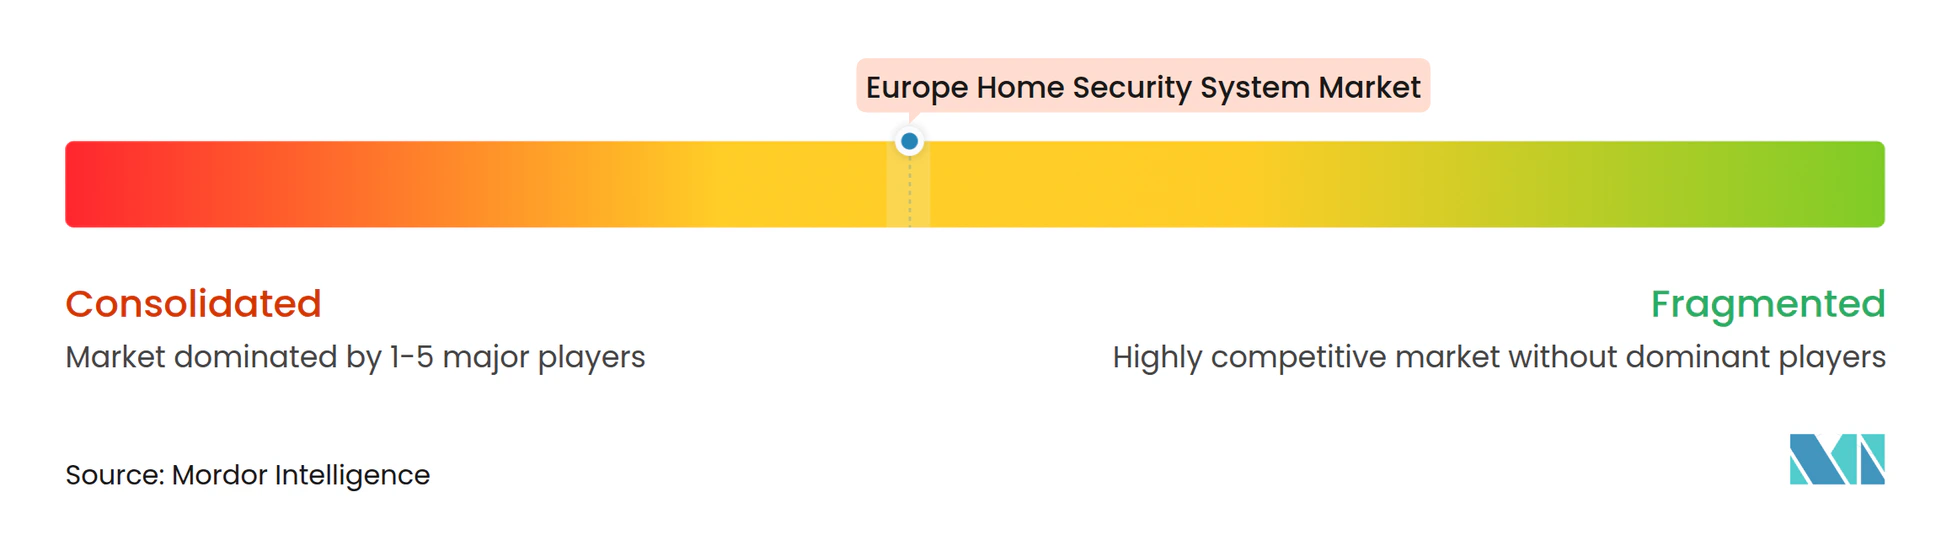
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Seguridad del Hogar en Europa por Mordor Intelligence
Se espera que el tamaño del Mercado de Sistemas de Seguridad para el Hogar en Europa aumente de 18,01 mil millones de USD en 2025 a 19,10 mil millones de USD en 2026 y alcance los 26,54 mil millones de USD en 2031, creciendo a una CAGR del 6,80% durante el período 2026-2031.
La expansión del mercado está respaldada por incentivos de seguros obligatorios, la rápida adopción de cámaras IP y la creciente preferencia por dispositivos inalámbricos con batería que simplifican las instalaciones en retrofits en el diverso parque inmobiliario europeo.[1] Los consumidores valoran cada vez más los ecosistemas unificados que integran la detección de intrusiones, el análisis de vídeo, la protección contra incendios y la automatización del hogar inteligente en una única interfaz basada en aplicaciones. El hardware sigue siendo el pilar de los ingresos, aunque los ingresos por servicios se están acelerando a medida que los proveedores transicionan hacia contratos recurrentes de monitorización y análisis en la nube que consolidan relaciones a largo plazo con los clientes. El impulso competitivo favorece a los proveedores capaces de agrupar equipos, software y monitorización profesional bajo planes de suscripción alineados con los hábitos de compra europeos. Mientras tanto, las próximas regulaciones de la UE sobre ciberresiliencia y los mandatos de alarmas de monóxido de carbono están redefiniendo las hojas de ruta de los productos y presionando a los fabricantes para que certifiquen sólidas arquitecturas de ciberseguridad y funciones de seguridad vital antes de mediados de 2026.
Conclusiones Clave del Informe
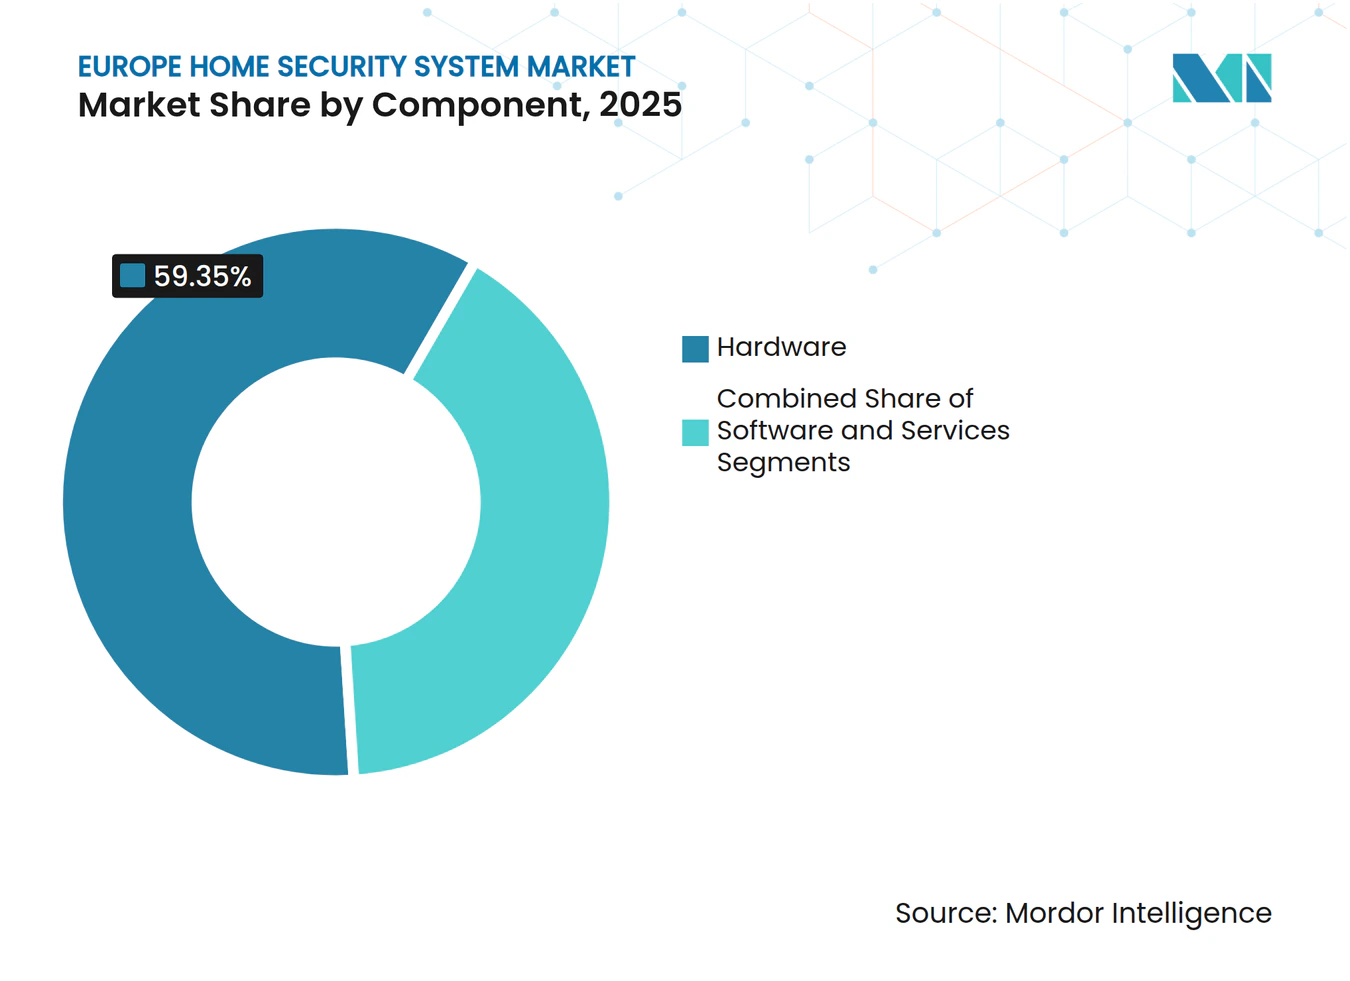
- Por componente, el hardware representó el 59,35% de la cuota de ingresos del mercado europeo de sistemas de seguridad del hogar en 2025; se prevé que los servicios se expandan a una CAGR del 8,67% hasta 2031.
- Por tipo de sistema, los sistemas de videovigilancia lideraron con una cuota de ingresos del 42,25% del mercado europeo de sistemas de seguridad del hogar en 2025; se proyecta que los sistemas de control de acceso crezcan a una CAGR del 8,88% hasta 2031.
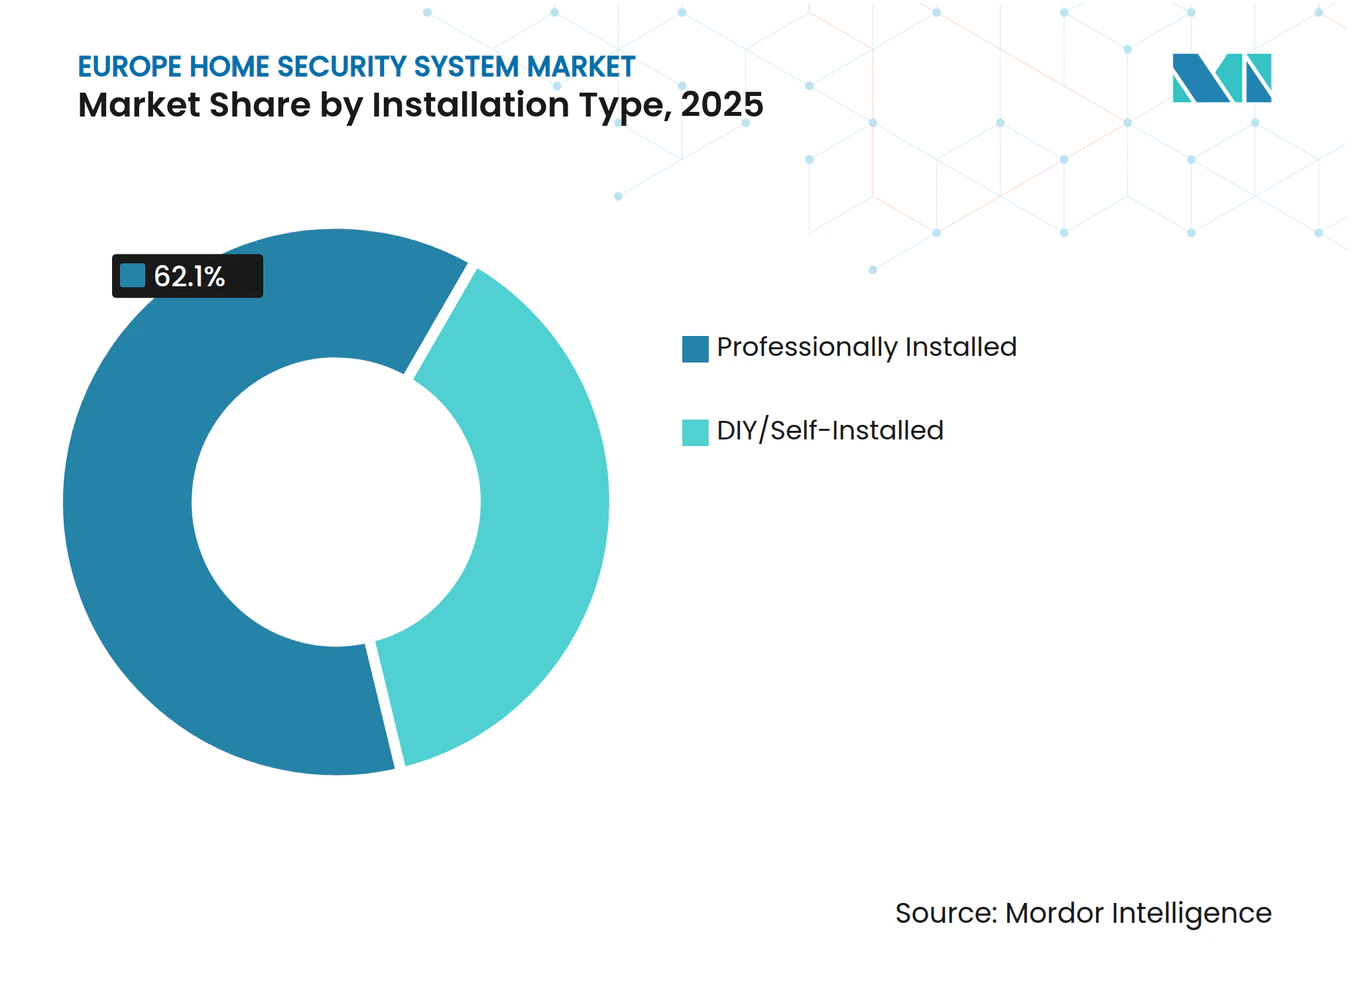
- Por tipo de instalación, las soluciones instaladas profesionalmente capturaron el 62,10% de la cuota del mercado europeo de sistemas de seguridad del hogar en 2025; se espera que los sistemas DIY/de autoinstalación registren una CAGR del 8,55% durante el período de pronóstico.
- Por tecnología de comunicación, los despliegues inalámbricos dominaron con una cuota del 63,55% del mercado europeo de sistemas de seguridad del hogar en 2025; el segmento inalámbrico también representa el de mayor crecimiento, con una CAGR del 8,46% hasta 2031.
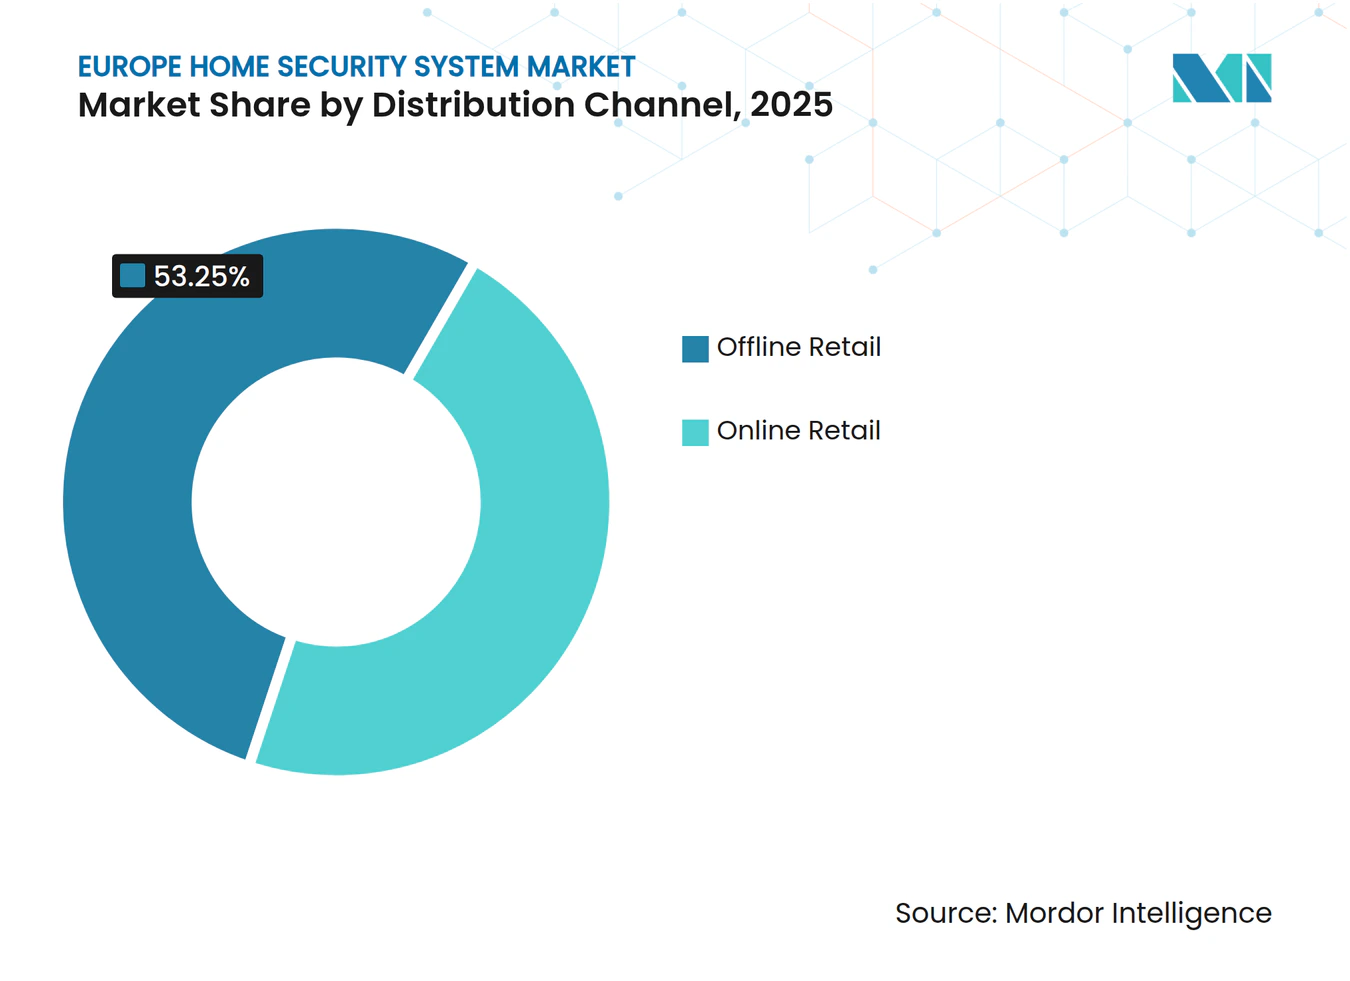
- Por canal de distribución, los establecimientos minoristas físicos mantuvieron una cuota de ingresos del 53,25% del mercado europeo de sistemas de seguridad del hogar en 2025; se anticipa que las ventas en línea registren una CAGR del 8,79% hasta 2031.
- Por usuario final, las viviendas unifamiliares generaron el 55,85% de los ingresos de 2025 del mercado europeo de sistemas de seguridad del hogar; se prevé que los apartamentos multifamiliares registren una CAGR del 8,96% durante el período de pronóstico.
- Por geografía, Alemania lideró con una cuota de mercado del 30,15% del mercado europeo de sistemas de seguridad del hogar en 2025; Italia se perfila para alcanzar el mayor crecimiento con una CAGR del 9,18% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Migración rápida hacia cámaras basadas en IP | +1.8% | Alemania y el Reino Unido | Mediano plazo (2-4 años) |
| Creciente adopción de Video-Vigilancia-como-Servicio | +1.5% | UE central, expansión hacia el Este | Largo plazo (≥ 4 años) |
| Incremento de los descuentos de seguros para pólizas de hogar conectado | +1.2% | Alemania, Francia, Países Bajos | Corto plazo (≤ 2 años) |
| Agrupación del hogar inteligente por parte de operadores de telecomunicaciones | +1.4% | Europa Occidental | Mediano plazo (2-4 años) |
| Transición hacia concentradores multisensor sin cables | +0.9% | Países Nórdicos y Europa rural | Largo plazo (≥ 4 años) |
| Mandatos obligatorios de alarmas de monóxido de carbono (UE 2026) | +0.7% | Toda la UE | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Migración Rápida hacia Cámaras Basadas en IP
Los hogares europeos están reemplazando decisivamente las cámaras CCTV analógicas por cámaras IP que transmiten vídeo HDR de más de 4 MP, ofrecen clasificación de personas y vehículos mediante IA y se integran perfectamente con motores de análisis en la nube. El lanzamiento de la línea IndoorCam Wi-Fi de Ajax Systems ilustra este cambio; la cámara recurre al protocolo de radio propietario de la empresa si se pierde la conexión Wi-Fi, garantizando una señalización de alarma continua.[2] Las aseguradoras en Alemania y Francia conceden ahora descuentos de prima de hasta el 15% en propiedades equipadas con cámaras IP certificadas que admiten verificación por vídeo, acelerando la adopción y reforzando un ciclo virtuoso de penetración creciente.
Creciente Adopción de Video-Vigilancia-como-Servicio (VSaaS)
El Video-Vigilancia-como-Servicio convierte las grandes compras únicas de equipos en cuotas mensuales predecibles que agrupan hardware, software, almacenamiento y monitorización especializada. Los operadores de telecomunicaciones europeos han capitalizado este modelo integrando cámaras y análisis en paquetes de banda ancha, elevando así el ingreso medio por usuario y reduciendo la tasa de abandono. Los administradores de propiedades aprecian la administración centralizada de edificios con múltiples unidades, mientras que los residentes obtienen seguridad de nivel profesional sin elevados costes iniciales. El marco de ingresos recurrentes atrae a los inversores, como lo demuestra la oferta pública inicial planificada por Verisure, destinada a financiar la expansión en los fragmentados territorios europeos.
Incremento de los Descuentos de Seguros de la UE para Pólizas de Hogar Conectado
Las aseguradoras han demostrado que los sistemas de alarma conectados reducen las reclamaciones por robo en aproximadamente un 60%. Como resultado, los principales aseguradores alemanes conceden reducciones escalonadas de prima que escalan con la sofisticación del sistema, desde la detección básica de intrusiones hasta soluciones compuestas completamente monitorizadas y verificadas por IA. Modelos similares se están implantando en Francia y los Países Bajos, impulsando a los propietarios hacia instalaciones profesionales que satisfacen tanto los criterios de las aseguradoras como los de protección de datos de la UE.
Agrupación del Hogar Inteligente por parte de Operadores de Telecomunicaciones Europeos
Los operadores de telecomunicaciones están agrupando hardware de seguridad, monitorización, banda ancha y televisión en una única factura, convirtiendo la seguridad en un complemento adhesivo de alto margen. SFR en Francia y Telefónica en España destacan esta estrategia, promoviendo instalaciones llave en mano completadas por técnicos certificados y respaldadas por centros de servicio a nivel nacional. Los clientes obtienen una factura unificada, mientras que los operadores defienden su cuota de mercado frente a los competidores de servicios over-the-top al profundizar el vínculo con los hogares.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ecosistema de protocolos inalámbricos fragmentado | -0.8% | Toda la UE | Mediano plazo (2-4 años) |
| Riesgo de litigios de privacidad del usuario final | -1.1% | Alemania, Francia, Países Nórdicos | Largo plazo (≥ 4 años) |
| Bajos presupuestos de reforma en viviendas multifamiliares | -0.6% | Ciudades de Europa Occidental | Largo plazo (≥ 4 años) |
| Escasez de instaladores cualificados en la Europa rural | -0.9% | Regiones rurales del Este y del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Ecosistema de Protocolos Inalámbricos Fragmentado
Los proyectos europeos frecuentemente combinan Wi-Fi, Zigbee, Z-Wave, Bluetooth de Baja Energía, Thread y frecuencias propietarias, lo que obliga a los integradores a desplegar múltiples concentradores o invertir en complejos puentes. Los problemas de compatibilidad incrementan las horas de trabajo y complican el soporte posventa, erosionando los márgenes de los instaladores. Aunque el estándar Matter promete alivio, muchos fabricantes de equipos originales de seguridad priorizan arquitecturas propietarias que preservan el bloqueo del sistema y los ingresos por suscripción.
Riesgo de Litigios de Privacidad del Usuario Final
La aplicación del Reglamento General de Protección de Datos (RGPD) se ha intensificado, y los propietarios pueden enfrentarse a multas si las cámaras exteriores capturan aceras públicas sin señalización explícita. Los proveedores deben ofrecer enmascaramiento de privacidad, cifrado en el dispositivo y períodos de retención cortos para reducir la responsabilidad. Los actores más grandes pueden absorber los costes de cumplimiento, pero las empresas emergentes a menudo tienen dificultades con la carga legal asociada a las auditorías de protección de datos en múltiples países.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
La Dominancia del Hardware Impulsa la Inversión en InfraestructuraEl hardware representó el 59,35% de la cuota del mercado de sistemas de seguridad del hogar en Europa en 2025, lo que subraya el deseo de los consumidores de activos tangibles —cámaras, cerraduras, sirenas y sensores— que protejan físicamente la propiedad. El tamaño del mercado europeo de sistemas de seguridad del hogar para hardware alcanzó los 4.800 millones de USD en 2025 y se prevé que crezca a una CAGR del 7,26%, impulsado por la rápida sustitución de cámaras analógicas por modelos IP y el aumento de la demanda de concentradores multisensor. Los servicios siguen siendo el elemento de mayor crecimiento, con una previsión de añadir 1.210 millones de USD en valor incremental para 2031 a medida que los modelos de suscripción ganan aceptación.
La mayor sofisticación del software está impulsando el diseño del hardware; los módulos de IA integrados en los dispositivos periféricos ofrecen ahora reconocimiento de objetos y análisis de alerta temprana de forma local, reduciendo los requisitos de ancho de banda en la nube. Los proveedores agrupan cada vez más el hardware, las actualizaciones de firmware y la monitorización de por vida en contratos de arrendamiento a cinco años, redefiniendo los grupos de ingresos hacia anualidades predecibles.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Sistema:
El Liderazgo de la Videovigilancia Refleja las Prioridades de los ConsumidoresLa videovigilancia representó el 42,25% de los ingresos de 2025, equivalente a 3.420 millones de USD del tamaño del mercado europeo de sistemas de seguridad del hogar, lo que ilustra la preferencia de los propietarios por la verificación visual para disuadir robos y facilitar las reclamaciones de seguros. Las soluciones de control de acceso, cerraduras inteligentes, teclados biométricos y videoporteros están preparados para registrar una CAGR del 8,88% a medida que la normativa fomenta la entrada sin llaves en viviendas multifamiliares.
Los sistemas de alarma siguen siendo fundamentales, integrando contactos magnéticos y sensores PIR que emiten alertas instantáneas. Las plataformas de protección contra incendios se benefician de la legislación de seguridad vital a escala de la UE y de la transición hacia detectores de múltiples amenazas que monitorizan el humo, el calor y el monóxido de carbono en una sola unidad.
Por Tipo de Instalación:
Los Servicios Profesionales Mantienen el Liderazgo del MercadoLos productos instalados profesionalmente representaron el 62,10% del mercado europeo de sistemas de seguridad del hogar en 2025, en gran medida porque las aseguradoras alemanas y francesas exigen colocaciones certificadas para las reducciones de prima. Se proyecta que el tamaño del mercado europeo de sistemas de seguridad del hogar vinculado a la instalación profesional aumente hasta 7.610 millones de USD en 2031 a una CAGR del 7,18%.
La penetración de los sistemas DIY continúa creciendo en Escandinavia y el Reino Unido, donde los consumidores con conocimientos tecnológicos aprecian los dispositivos de montaje adhesivo de instalación rápida enviados directamente por los fabricantes. Están surgiendo modelos híbridos en los que los propietarios autoinstalan kits de nivel básico y luego actualizan a planes de monitorización profesional que incorporan análisis de vídeo y respaldo celular.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Comunicación:
Las Soluciones Inalámbricas Impulsan la Evolución del MercadoLos enlaces inalámbricos capturaron el 63,55% de los ingresos de 2025, equivalente a 5.140 millones de USD del tamaño del mercado europeo de sistemas de seguridad del hogar, y deberían expandirse a una CAGR del 8,46% hasta 2031 a medida que la duración de la batería supera los cinco años y el alcance de radiofrecuencia crece más allá de los 2 km en espacio abierto. El Ethernet cableado sigue siendo crucial para los grabadores de vídeo en red de alta tasa de bits en villas de lujo, aunque el impulso general favorece los despliegues sin cables en apartamentos urbanos donde se restringe la perforación.
Los módulos de respaldo celular que cambian a Cat-M1 o NB-IoT durante las interrupciones de banda ancha son ahora estándar en los paneles de Grado 2 y Grado 3. Los enrutadores LTE de última generación con eSIM integrada ofrecen redundancia de doble SIM, cumpliendo con los estrictos requisitos de señalización EN 50136 para alarmas monitorizadas.
Por Canal de Distribución:
El Liderazgo del Comercio Minorista Físico Refleja los Requisitos de ServicioLas tiendas especializadas en seguridad y los grandes almacenes conservaron una cuota del 53,25% porque los compradores europeos todavía valoran las demostraciones en tienda, el asesoramiento experto y las referencias de instaladores. No obstante, los ingresos en línea se están incrementando a una CAGR del 8,79% a medida que marcas como Ajax Systems cambian a tiendas de comercio electrónico directo al consumidor en Alemania, Italia y el Reino Unido.
Las plataformas de mercado simplifican las ventas transfronterizas dentro del Espacio Schengen, mientras que los centros de cumplimiento localizados reducen los tiempos de entrega a menos de 48 horas en la mayoría de las capitales de la UE.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las Viviendas Unifamiliares Impulsan la Demanda PrimariaLas residencias unifamiliares generaron el 55,85% de los ingresos en 2025, respaldadas por el amplio espacio de instalación y los fuertes incentivos de seguros. Sin embargo, los apartamentos multifamiliares registrarán el crecimiento más rápido con una CAGR del 8,96% a medida que los promotores precablean las nuevas torres para videoporteros integrados y núcleos de control de acceso conectados a la nube.
Las pequeñas empresas, especialmente las tiendas minoristas con menos de 50 empleados, recurren a soluciones de grado residencial para cumplir con las normas de vídeo EN 62676 a precios rentables. Por ello, los proveedores diseñan paneles modulares que escalan desde una tienda de dos puertas hasta una propiedad de 32 zonas sin cambios de hardware.
Análisis Geográfico
Mercado Alemán de Sistemas de Seguridad para el Hogar
Alemania lideró el mercado europeo de sistemas de seguridad para el hogar con una cuota del 30,15% en 2025, impulsada por los altos ingresos disponibles, las rigurosas normas de certificación EN 50131 y los modelos de seguros que recompensan las alarmas monitorizadas con reducciones de primas de dos dígitos. Las sólidas redes de instaladores profesionales y la familiaridad con los sistemas inalámbricos de Grado 3 impulsan la adopción de paquetes multisensor que integran la monitorización contra robos, incendios y emergencias médicas.
Mercados Europeos más Amplios
Italia es el caso atípico de impulso en la región, con una previsión de CAGR del 9,18% hasta 2031, ya que las subvenciones a la digitalización y la densificación urbana incrementan la demanda de control de acceso integrado en complejos de condominios. Los operadores de telecomunicaciones están agrupando suscripciones de seguridad con contratos de FTTH, lo que permite la instalación en el mismo día en las principales áreas metropolitanas. España y Francia muestran un crecimiento de dígito medio simple, respaldado por la agrupación de servicios de telecomunicaciones y las favorables asociaciones con aseguradoras. El Reino Unido está aprovechando su madura infraestructura de monitorización de alarmas para acelerar las migraciones a la nube, mientras que los Países Bajos y Suecia apuestan por dispositivos sostenibles de bajo consumo que se alinean con los objetivos nacionales de neutralidad de carbono. En Europa del Este, Polonia y Hungría están pasando de sistemas rudimentarios basados únicamente en detectores PIR a carteras completas de cámaras IP, a medida que el PIB per cápita aumenta y los fondos de la UE para la ciberresiliencia se vuelven accesibles. Los proveedores deben, por tanto, adaptar sus catálogos de productos y sus precios al entorno regulatorio, el tamaño medio de la vivienda y la densidad de instaladores de cada país.
Panorama regulatorio
El mercado europeo de sistemas de seguridad para el hogar opera bajo un marco de cumplimiento por capas que abarca ciberseguridad, equipos de radio, privacidad y normas de seguridad. La Ley de Ciberresiliencia de la UE entró en vigor en diciembre de 2024, con obligaciones clave que se implementan escalonadamente a partir del 11 de junio de 2026 (Capítulo IV) y plazos adicionales de notificación a partir del 11 de septiembre de 2026, lo que impulsa a los fabricantes de equipos originales a reforzar el firmware, la gestión de vulnerabilidades y los procesos de diseño seguro por defecto para cámaras conectadas, hubs, cerraduras y sensores.
De forma paralela, el período de transición de la Directiva de Equipos Radioeléctricos mantiene vigentes los requisitos de ciberseguridad para los productos comercializados entre el 1 de agosto de 2025 y el 10 de diciembre de 2027, con organismos nacionales como la ANFR de Francia activos en su aplicación. Organismos de normalización como ETSI están avanzando en elementos de trabajo (por ejemplo, EN 304 632) para traducir los requisitos de la Ley de Ciberresiliencia en criterios de evaluación para productos de hogar inteligente, mientras que las expectativas de acceso al mercado en torno a EN 303 645:2026 para ciberseguridad de hogares inteligentes elevan el listón en cuanto a identidad del dispositivo, mecanismos de actualización y funciones de protección de datos que se cruzan con la privacidad desde el diseño impulsada por el RGPD en implementaciones de consumo.
Análisis de la cadena de valor
La cadena de valor comienza con el abastecimiento de componentes (sensores de imagen, SoC, chipsets inalámbricos, baterías y carcasas), luego avanza a través del diseño y ensamblaje de dispositivos, el desarrollo de software/firmware y la certificación conforme a los requisitos europeos de seguridad y ciberseguridad, antes de pasar a la distribución, instalación y monitoreo recurrente o análisis en la nube. La fabricación de alarmas antiintrusión y el ensamblaje final están relativamente localizados en Europa, con Alemania, República Checa y Polonia actuando como principales centros de ensamblaje, mientras que el hardware de cámaras de seguridad sigue dependiendo en gran medida de las importaciones, con la mayoría de las unidades procedentes de Asia oriental y sudoriental; esto aumenta la exposición a los ciclos de envío y a los controles comerciales o de cumplimiento en los puntos de entrada.
Aguas abajo, la estructura de canales se divide entre el comercio minorista fuera de línea (tiendas especializadas y grandes superficies que ofrecen demostraciones y referencias de instaladores) y los canales en línea/directos al consumidor que aceleran la adopción del bricolaje. La instalación profesional, los centros de monitoreo y los paquetes de operadores de telecomunicaciones representan la capa de servicios que convierte el hardware en valor por suscripción, respaldada por instaladores, redes de servicio de campo y plataformas en la nube para almacenamiento y análisis de video; la cadena es sensible a la volatilidad en los plazos de entrega de semiconductores y a la concentración logística, con importantes puertos europeos de entrada como el Puerto de Róterdam desempeñando un papel visible en el flujo de cámaras y electrónica.
Panorama Competitivo
Concentración del Mercado
Verisure, Securitas Direct y ADT encabezan el mercado, atendiendo colectivamente a más de 9 millones de cuentas europeas a través de centros de monitorización disponibles las 24 horas y equipos de servicio de campo integrados verticalmente. Verisure reportó 3.408 millones de EUR en ingresos para 2024 y tiene la intención de cotizar en bolsa para financiar adquisiciones panregionales, lo que refleja la intensidad de capital necesaria para escalar plataformas de suscripción.[3]
El competidor emergente Ajax Systems ha ganado cuota de mercado al ofrecer concentradores inalámbricos, análisis respaldados en la nube y flujos de trabajo de autoinstalación en cinco minutos que atraen tanto a consumidores como a instaladores rurales desatendidos. La empresa recurrió recientemente al distribuidor británico Eurotech para ampliar el alcance del canal, fortaleciendo su presencia en un mercado que valora el cumplimiento de la norma BS EN 50131 combinado con un diseño industrial elegante.
La diferenciación tecnológica se centra en el reconocimiento de objetos asistido por IA, las redes de malla sub-GHz y las características integradas de refuerzo de la ciberseguridad que anticipan los mandatos de la UE para 2026. La intensidad competitiva está aumentando a medida que los operadores de telecomunicaciones venden cruzadamente paquetes de seguridad, mientras que los fabricantes más pequeños pueden salir del mercado o fusionarse debido al incremento de los costes de cumplimiento. En general, los cinco principales actores representan aproximadamente el 45% de los ingresos, lo que indica un campo moderadamente consolidado abierto a asociaciones estratégicas y consolidaciones.
Líderes de la Industria de Sistemas de Seguridad del Hogar en Europa
-
Honeywell International Inc.
-
ADT Inc.
-
ASSA ABLOY AB
-
Bosch Service Solutions GmbH
-
Vivint Smart Home, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Seguridad para el Hogar en Europa Empresas cubiertas en este informe
- Honeywell International Inc.
- ADT Inc.
- ASSA ABLOY AB
- Bosch Service Solutions GmbH
- Vivint Smart Home, Inc.
- Frontpoint Security Solutions, LLC
- Monitronics International, Inc. (Brinks Home Security)
- Verisure Holding AB
- Securitas AB
- Abus August Bremicker Söhne KG
- SimpliSafe, Inc.
- Ring LLC
- Nice S.p.A.
- Somfy SA
- Ajax Systems Holding Ltd.
- Gigaset AG
- Chuango Security Technology Corporation
- Johnson Controls International plc
- Tyco Integrated Fire and Security
- Alarm.com Holdings, Inc.
- Hikvision Europe B.V.
Lea el análisis de las empresas de mercado de sistemas de seguridad para el hogar en europa
Oportunidades de mercado y perspectivas futuras
Los ciclos de renovación de productos impulsados por el cumplimiento normativo generan espacio para los proveedores que puedan empaquetar ciberseguridad, controles de privacidad y actualizaciones gestionadas como parte de ofertas basadas en suscripción, en lugar de tratar la certificación como una barrera única de hardware. Con los pasos de implementación de la Ley de Ciberresiliencia comenzando en 2026 y ETSI avanzando en trabajos orientados a la evaluación de la ciberseguridad de productos de hogar inteligente, los fabricantes y proveedores de servicios que puedan demostrar canales de actualización seguros, procesos de divulgación de vulnerabilidades y protecciones a nivel de dispositivo tienen un camino más claro para lograr colocaciones preferidas por aseguradoras e instaladores en implementaciones europeas multipaís.
La convergencia de plataformas está abriendo oportunidades adicionales en video gestionado en la nube, control de acceso y detección, lo que reduce la necesidad de hardware incremental y simplifica las modernizaciones. En marzo de 2026, Honeywell y Rhombus anunciaron una alianza para ofrecer soluciones de gestión de video en la nube y acceso impulsadas por IA, mientras que en febrero de 2026 ADT incorporó capacidad de detección basada en Wi-Fi mediante su adquisición de Origin Wireless y también se asoció con Verisure mediante un acuerdo comercial a largo plazo en torno a la detección impulsada por IA, reforzando el cambio hacia la detección y verificación definidas por software. Por separado, la actividad de adquisiciones de ASSA ABLOY en 2026, incluida la expansión del control de acceso electrónico a alojamientos estudiantiles a través de NSP Security, resalta focos de demanda donde los operadores de residencias multifamiliares y gestionadas priorizan la gestión centralizada de accesos, los registros de auditoría y la emisión escalable de credenciales junto con la intrusión y el video tradicionales.
Desarrollos recientes de la industria en Mercado de Sistemas de Seguridad para el Hogar en Europa
- Junio de 2026: ASSA ABLOY AB adquirió Santos, un fabricante portugués de soluciones de cerraduras mecánicas. El movimiento fortalece las capacidades europeas de cerraduras mecánicas y amplía la cartera del grupo y su huella de fabricación regional para respaldar soluciones de seguridad combinadas.
- Marzo de 2026: Honeywell International Inc. anunció una asociación con Rhombus para integrar la gestión de video en la nube y el control de acceso impulsados por IA. La asociación fortalece las ofertas de seguridad de edificios basadas en la nube con capacidades de IA para instalaciones en la UE.
- Febrero de 2026: ADT Inc. adquirió Origin Wireless por 170 millones de USD para integrar la detección de movimiento con IA basada en Wi-Fi. La adquisición añade detección de movimiento con IA a la cartera de seguridad para el hogar inteligente y fortalece las capacidades de detección y los servicios basados en suscripción en Europa.
Mercado de Sistemas de Seguridad para el Hogar en Europa Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por los sistemas de seguridad para el hogar vendidos e implementados para uso residencial en toda Europa, incluyendo equipos, software relacionado y servicios que permiten la detección, monitorización, control de acceso y alertas de incidentes.
Exclusiones del alcance: No contabilizamos la automatización general de edificios, los productos electrónicos de consumo que no se utilizan principalmente para seguridad, ni los servicios de seguridad prestados exclusivamente a sitios comerciales e industriales.
Descripción General de la Segmentación
- Por Componente
- Hardware
- Cerraduras Electrónicas
- Cámaras de Seguridad
- Rociadores Contra Incendios
- Sensores de Ventana
- Sensores de Puerta
- Otro Hardware
- Software
- Servicios
- Hardware
- Por Tipo de Sistema
- Sistemas de Videovigilancia
- Sistemas de Alarma
- Sistemas de Control de Acceso
- Sistemas de Protección Contra Incendios
- Por Tipo de Instalación
- Instalación Profesional
- Instalación DIY/Autónoma
- Por Tecnología de Comunicación
- Cableado
- Inalámbrico
- Wi-Fi
- Zigbee y Z-Wave
- Bluetooth de Baja Energía
- Celular / LTE
- Por Canal de Distribución
- Comercio Minorista Físico
- Tiendas Especializadas
- Grandes Almacenes
- Comercio Minorista en Línea
- Comercio Minorista Físico
- Por Usuario Final
- Viviendas Unifamiliares
- Apartamentos Multifamiliares
- Pequeñas Empresas (< 50 empleados)
- Por País
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Países Bajos
- Suecia
- Resto de Europa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Comenzamos con una investigación documental para definir los límites del mercado y construir el conjunto de demanda de referencia por país. Se utilizaron fuentes públicas para mapear el parque de viviendas, la formación de hogares, la preparación en conectividad y el contexto de seguridad, que luego empleamos para estimar las instalaciones probables y la actividad de actualización.
Las referencias clave incluyeron fuentes de acceso libre como Eurostat (hogares, indicadores de vivienda, población), oficinas nacionales de estadística de toda Europa, estadísticas de comercio de UN Comtrade (para categorías de dispositivos relevantes como señales direccionales), publicaciones de la Comisión Europea sobre progreso digital y de conectividad, y referencias normativas y regulatorias como la orientación del RGPD para el tratamiento de datos. También revisamos informes anuales de empresas, presentaciones para inversores, prensa de reputación, bases de datos de patentes y una suscripción de pago centrada en las finanzas e inteligencia empresarial para normalizar las divisiones de ingresos donde las divulgaciones eran desiguales. Estas fuentes documentales son meramente ilustrativas, y se utilizaron muchas otras referencias para recopilar, validar y aclarar los datos durante el trabajo.
Entrevistas Primarias y Encuestas
Para cerrar las brechas que los datos públicos no pueden responder con claridad, realizamos entrevistas con expertos y encuestas estructuradas con instaladores, proveedores de monitorización, distribuidores y líderes de productos o programas involucrados en la seguridad residencial. Los aportes de los encuestados se utilizaron para validar cómo se agrupan en la práctica los ingresos por monitorización, hardware y servicios, y para ajustar las tasas de adopción, los ciclos de reemplazo y los supuestos de precios antes de finalizar los totales por país.
Cubrimos los principales centros de demanda europeos y mercados más pequeños para garantizar que el rango de precios, las tasas de adopción y el comportamiento de reemplazo reflejaran la realidad de la base instalada local.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 17% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 36% |
| Actores más pequeños: 19% | Gerentes: 47% |
Dimensionamiento del Mercado y Previsión
Para el dimensionamiento, utilizamos una construcción descendente que reconstruye la demanda a partir del número de hogares por país, la proporción de viviendas con probabilidad de adoptar soluciones de seguridad y el gasto promedio por base instalada (compras por primera vez más actualizaciones y servicios continuos). Luego cruzamos los totales con aproximaciones ascendentes selectivas, como verificaciones de canal sobre flujos de unidades, precios muestreados por tipo de sistema y divisiones de ingresos de proveedores, que se utilizaron para corregir el doble conteo en categorías de dispositivos de rápido movimiento.
El modelo se basa en algunos datos prácticos que pueden defenderse en una discusión con el cliente, incluyendo la adopción de monitorización profesional frente a la automonitorización, la penetración de banda ancha y teléfonos inteligentes como señal de habilitación, las nuevas terminaciones de viviendas frente a la combinación de retrofits, los ciclos de reemplazo típicos de cámaras y sensores, y el movimiento del precio de venta promedio a medida que las características evolucionan de alarmas básicas a sistemas conectados por aplicación. Cuando un país tenía una divulgación limitada sobre los ingresos por servicios, utilizamos entrevistas para estimar la tasa de adopción del servicio y luego la aplicamos de manera consistente en toda la base instalada.
La previsión se realizó mediante análisis de escenarios respaldado por opiniones de expertos sobre precios y adopción, seguido de una verificación de regresión multivariante simple a nivel de país utilizando indicadores de hogares y conectividad para comprobar si el crecimiento implícito por el escenario se mantenía realista.
Validación de Datos y Ciclo de Actualización
Validamos los resultados triangulando los totales modelados con señales independientes como recuentos de hogares, rangos de adopción compartidos por profesionales e indicadores de comercio y envíos direccionalmente consistentes. Los valores atípicos se identificaron de forma temprana, y los supuestos detrás de ellos fueron revisados, corregidos y luego verificados nuevamente para que las cifras finales no dependieran de un único dato frágil.
Antes de la aprobación final, el modelo y las divisiones por país pasan por revisiones analíticas de múltiples etapas, y se vuelve a contactar a los expertos cuando un movimiento de precios, una actualización regulatoria o un choque de demanda crea una ruptura visible con los patrones anteriores. Los informes se actualizan anualmente, con actualizaciones intermedias para eventos materiales, y un analista realiza una revisión final próxima a la entrega para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Sistemas de Seguridad para el Hogar en Europa de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Es habitual encontrar diferentes tamaños de mercado publicados para los sistemas de seguridad para el hogar en Europa, ya que el límite del alcance no se define de la misma manera y porque los supuestos de precios y servicios evolucionan rápidamente. Las diferencias suelen aparecer en torno a si se contabilizan los servicios, cómo se trata la monitorización y cómo se aplica la conversión de divisas cuando los países enfrentan diferentes velocidades de inflación y precios.
En una construcción basada en actualizaciones, la dispersión suele estar impulsada por el momento en que se actualizan los puntos de precio, qué tipos de cambio se utilizan para los ingresos locales y cómo se incrementan los precios de venta promedio a medida que las funciones inteligentes y las suscripciones se vuelven más comunes. Al actualizar los precios de venta promedio a nivel de país y el momento de la conversión de divisas durante la última actualización anual, y luego verificar los resultados con la adopción y los ciclos de reemplazo basados en entrevistas, Mordor Intelligence reduce la posibilidad de que las listas de precios antiguas o los picos de demanda puntuales distorsionen el total del año en curso.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 8,09 mil millones de USD (2025) | |
| Revista Especializada A | 7,40 mil millones de USD (2025) | A menudo se centra en los sistemas de alarma monitorizados y puede excluir los kits de cámaras de bricolaje, comprimiendo así la base de hardware y reduciendo el gasto implícito por hogar. |
| Consultora Regional B | 9,10 mil millones de USD (2025) | Puede incluir categorías de seguridad residencial adyacentes (como servicios de monitorización de hogar inteligente más amplios) y puede aplicar un incremento del precio de venta promedio a corto plazo más elevado sin validarlo con los rangos de precios de instaladores y distribuidores. |
La tabla muestra que las mayores brechas provienen de lo que se contabiliza como sistema de seguridad para el hogar y de cómo se temporalizan los cambios en los ingresos por servicios y en el precio de venta promedio. Nuestro enfoque se mantiene rastreable hasta la demanda de los hogares, la adopción local y los pasos de precios realistas, lo que hace que la estimación sea más fácil de replicar y de explicar cuando se cuestionan las cifras.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de sistemas de seguridad del hogar en Europa para 2031?
Se proyecta que alcanzará los 26,54 mil millones de USD, creciendo a una CAGR del 6,80% desde 2026.
¿Qué segmento de componentes se está expandiendo más rápidamente?
Se prevé que los servicios registren una CAGR del 8,67% a medida que proliferan las suscripciones para monitorización y análisis en la nube.
¿Qué país lidera la región actualmente?
Alemania posee el 30,15% de los ingresos de 2025 gracias a los estrictos incentivos de seguros y las maduras redes de instaladores.
¿Por qué las cámaras IP están desplazando a los modelos analógicos?
Los propietarios prefieren vídeo de mayor resolución, filtrado de eventos por IA y acceso en la nube; las aseguradoras también recompensan los despliegues de cámaras IP con descuentos de prima.
¿Cómo influirán las regulaciones de la UE en el diseño futuro de los productos?
La Ley de Ciberresiliencia de 2026 exigirá una ciberseguridad reforzada y una amplia notificación de vulnerabilidades, favoreciendo a los fabricantes con sólidos presupuestos de I+D.