
Tamaño y Participación del Mercado de Agua de Coco
Análisis del Mercado de Agua de Coco por Mordor Intelligence
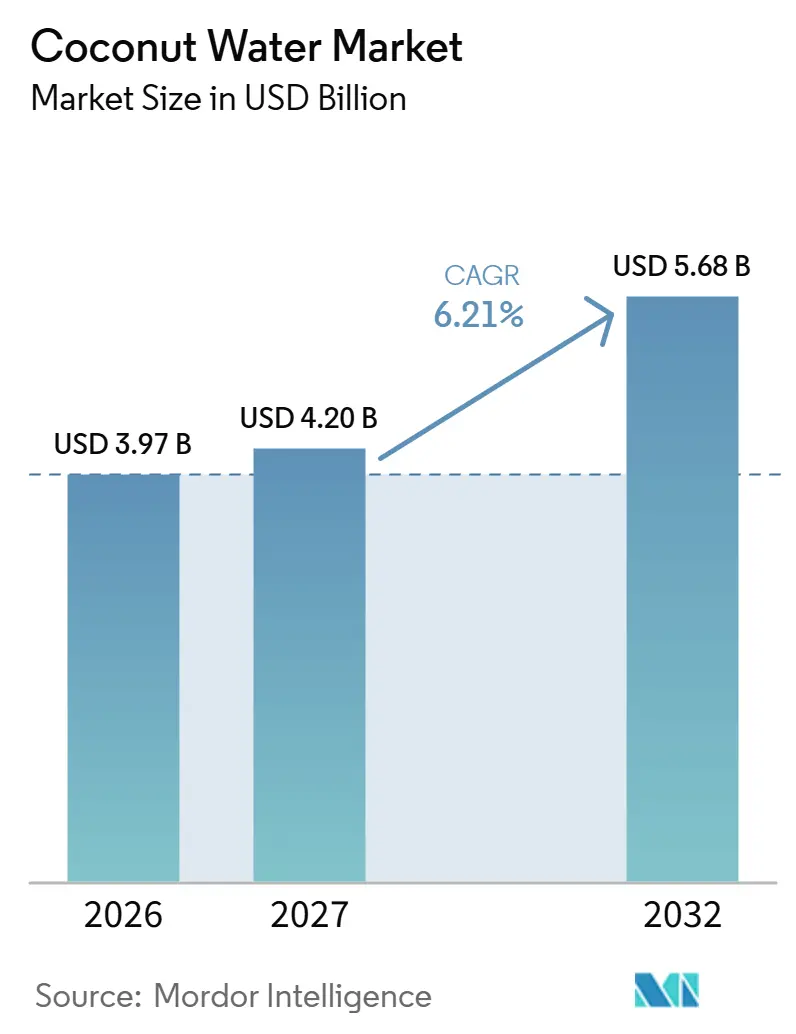
El tamaño del mercado de agua de coco se estima en 3,97 mil millones de USD en 2026 y se proyecta en 4,2 mil millones de USD en 2027, alcanzando los 5,68 mil millones de USD en 2032, con un crecimiento a un CAGR del 6,21% entre 2027 y 2032.
Las opciones de bebidas orientadas a la salud crean espacio para el agua de coco envasada, pero los proveedores deben convertir una propuesta nutricional creíble en ocasiones de consumo recurrentes. En los Estados Unidos, el alcance minorista y un posicionamiento reconocible en hidratación pueden ayudar a los cartones y botellas a competir en las elecciones de bebidas cotidianas. En abril de 2026, el conflicto con Irán interrumpió el suministro mundial de resinas plásticas y desencadenó una crisis de envases en Malasia. Los proveedores pueden ampliar su alcance mediante productos diferenciados, al tiempo que respaldan las declaraciones de autenticidad con controles de producción. La exposición disputada en estanterías, las restricciones de envase y los cambiantes requisitos de etiquetado favorecen a los proveedores que combinan una pureza verificable del agua de coco con un suministro minorista fiable.
Conclusiones Clave del Informe
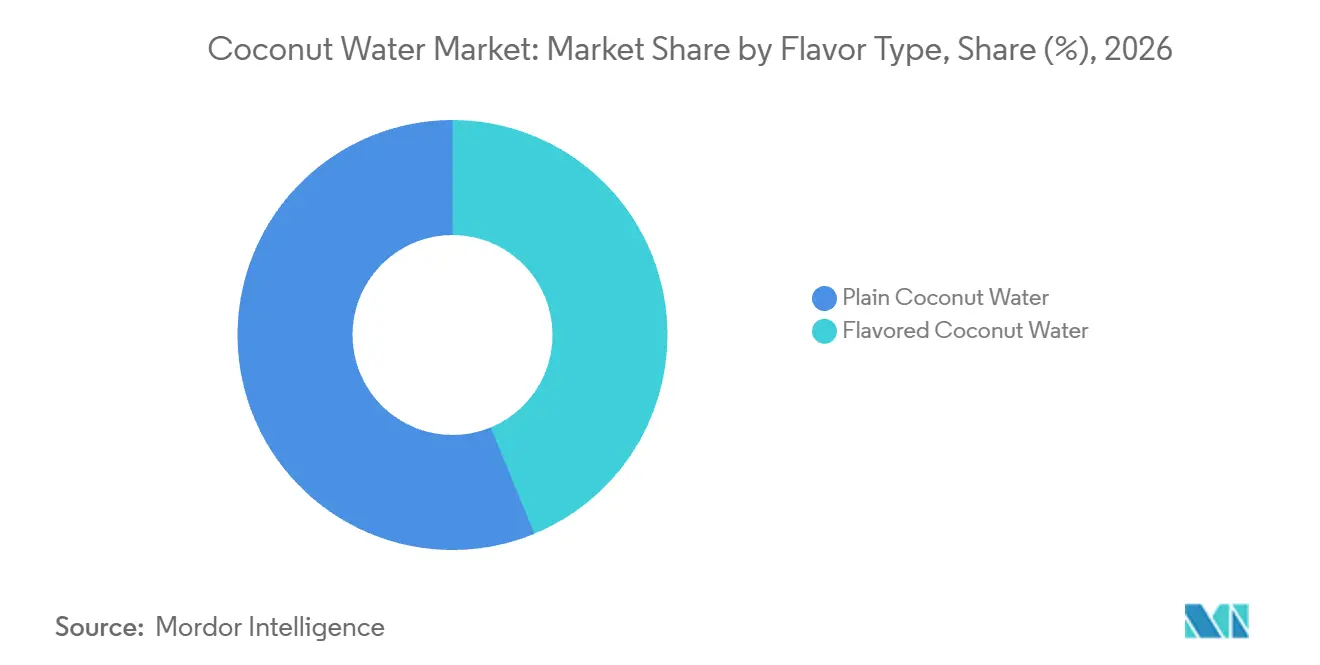
- El agua de coco natural lideró la categoría de sabores con una participación del 56,22% en el mercado de agua de coco en 2026, mientras que se prevé que el agua de coco con sabores sea el segmento de mayor crecimiento, con un CAGR del 6,45% entre 2027 y 2032.
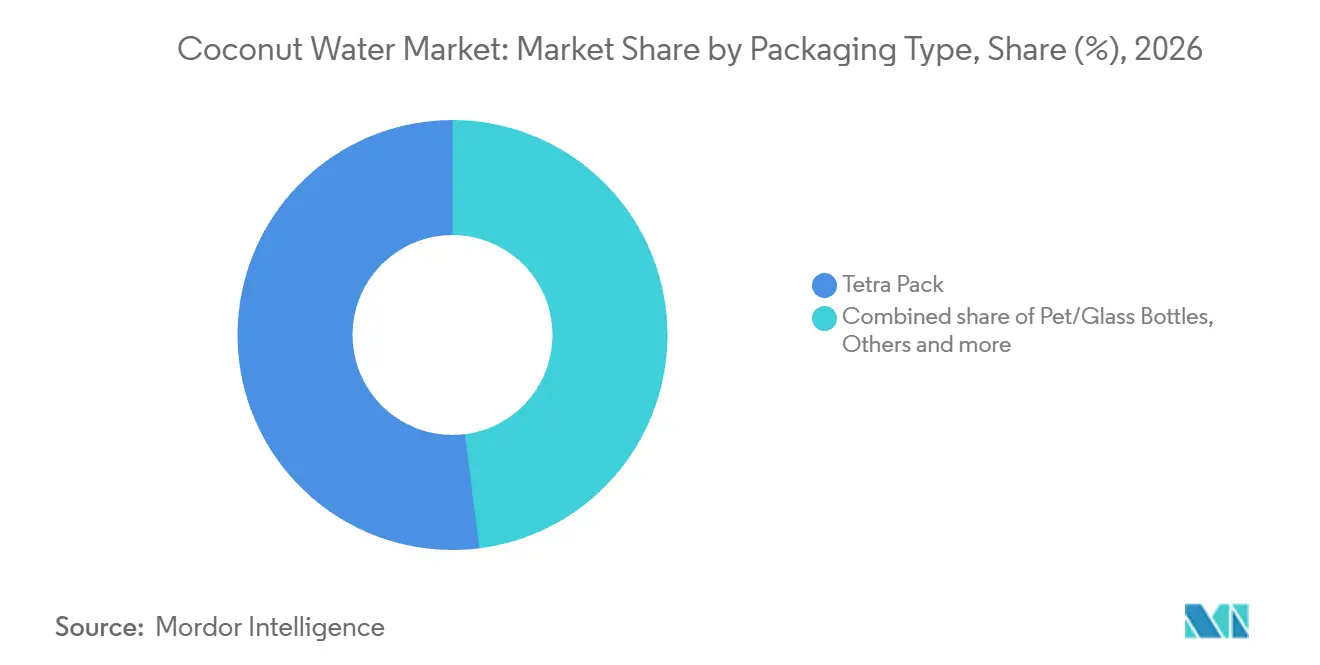
- En cuanto al envase, Tetra Pack mantuvo una participación del 52% en el tamaño del mercado de agua de coco en 2026, y se proyecta que las botellas de PET/vidrio crezcan más rápido, con un CAGR del 6,75% entre 2027 y 2032.
- Los productos convencionales lideraron la categoría de ingredientes con el 67,69% de las ventas en 2026, mientras que se prevé que los productos naturales y orgánicos crezcan más rápido, con un CAGR del 7,15% entre 2027 y 2032.
- Por canal de distribución, los supermercados/hipermercados lideraron con el 56,83% de las ventas en 2026, mientras que se proyecta que las tiendas minoristas en línea crezcan más rápido, con un CAGR del 7,6% entre 2027 y 2032.
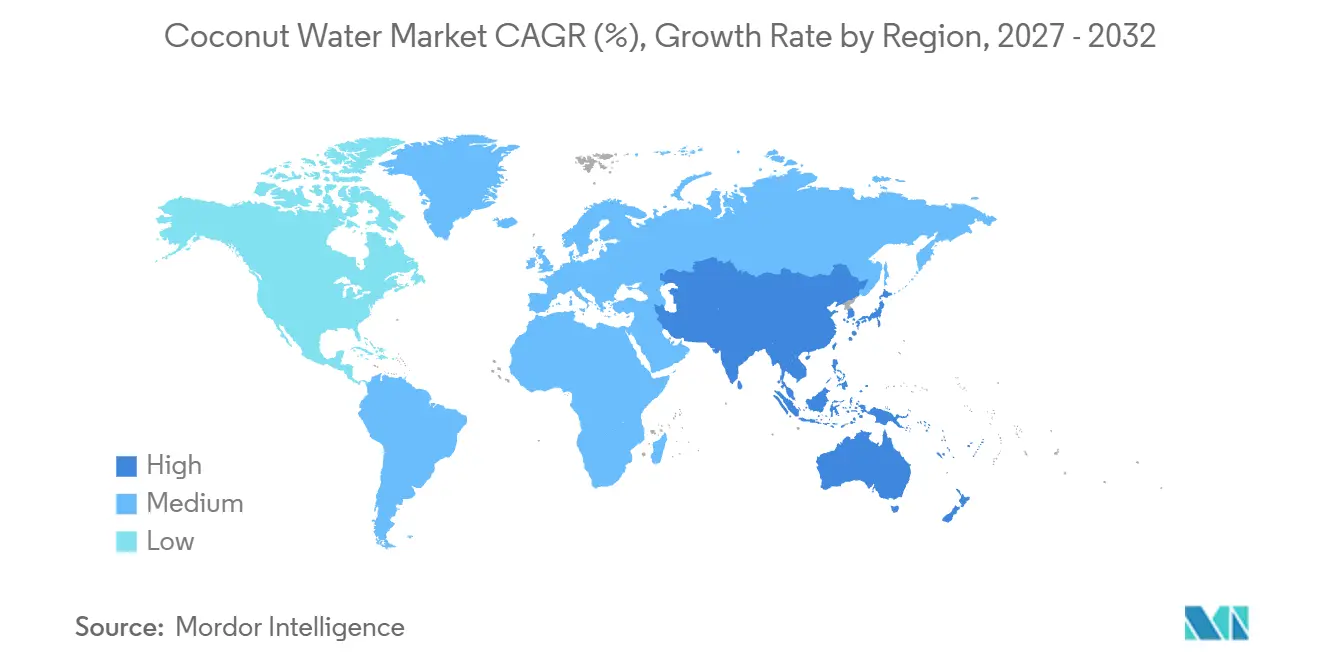
- América del Norte fue la mayor geografía con el 37,09% de las ventas mundiales en 2026, mientras que se prevé que Asia-Pacífico crezca más rápido, con un CAGR del 7,7% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preferencia Creciente de los Consumidores por Bebidas Naturales y Saludables | +2.4% | Los Estados Unidos | Mediano plazo (2-4 años) |
| Tendencias Crecientes de Fitness y Bienestar entre los Consumidores | +1.8% | Los Estados Unidos | Mediano plazo (2-4 años) |
| Marketing Agresivo y Respaldos de Celebridades | +1.5% | Los Estados Unidos | Corto plazo (≤ 2 años) |
| Innovación de Productos en términos de Sabor | +1.2% | Los Estados Unidos | Mediano plazo (2-4 años) |
| Tendencias de Sostenibilidad y Productos de Origen Vegetal | +0.7% | Zonas productoras de coco de Filipinas | Largo plazo (≥ 4 años) |
| Beneficios para la Salud Asociados al Consumo de Agua de Coco | +0.6% | Los Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Preferencia de los Consumidores por Bebidas Naturales y Saludables
Las opciones de bebidas orientadas a la salud crean una oportunidad para que los productores de agua de coco compitan en formulación y no solo en refresco. En la encuesta de EY realizada en noviembre y diciembre de 2025, el 52% de los consumidores estadounidenses expresó su disposición a pagar más por bebidas que apoyen sus objetivos de salud y bienestar.[1] La misma encuesta reveló que el 66% eligió bebidas con menos azúcar y menos calorías. En una encuesta realizada en los Estados Unidos en febrero de 2026, el 16% de los encuestados de la Generación Z y millennials, y el 11% de los de la Generación X y mayores, indicaron que los ingredientes y el etiquetado limpio eran lo más importante en la selección de bebidas. La disposición mayoritaria a pagar por beneficios para la salud ofrece a los productores una señal de posicionamiento amplia, mientras que los hallazgos sobre ingredientes identifican una prioridad de selección más específica. Vincular el agua de coco a una necesidad de consumo orientada a la salud claramente definida puede, por tanto, fomentar la consideración más allá de los compradores que priorizan los ingredientes y el etiquetado limpio.
Crecientes Tendencias de Fitness y Bienestar entre los Consumidores
La rehidratación posterior al ejercicio ofrece a los proveedores de agua de coco una ocasión de uso específica dentro del consumo orientado al fitness. En un estudio publicado en línea en diciembre de 2025, 8 atletas recreativos bebieron agua de coco natural tras una deshidratación inducida por el ejercicio. El estado de hidratación posterior no difirió significativamente entre las 3 bebidas evaluadas, siendo el agua de coco tan eficaz como una bebida deportiva comercial de carbohidratos y electrolitos. Por separado, en la encuesta de Numerator de marzo de 2025 realizada a 2.019 compradores de bebidas en los Estados Unidos verificados por recibo, el 23% planeaba consumir más agua de coco en los meses siguientes. Una oferta orientada al fitness puede, por tanto, competir como alternativa natural posterior al ejercicio sin prometer una ventaja de rehidratación sobre las bebidas deportivas establecidas.
Marketing Agresivo y Respaldo de Celebridades
Las asociaciones con celebridades pueden hacer que una marca de agua de coco sea reconocible antes de que los consumidores evalúen sus ingredientes o precio. The Vita Coco Company, Inc. reportó un incremento de 5,7 millones de USD en la inversión consolidada en marketing para el semestre finalizado el 30 de junio de 2026, en comparación con el período del año anterior. Su lista de patrocinadores de la Major League Hydration de septiembre de 2025 incorporó atletas a la promoción del agua de coco Vita Coco. La lista posiciona el agua de coco en torno a la hidratación atlética, otorgando al respaldo un contexto de uso del producto. El aumento del gasto señala una inversión promocional más amplia, mientras que esta campaña ofrece a un proveedor una forma de buscar consideración cuando los consumidores eligen una bebida para el ejercicio.
Innovación de Productos en términos de Sabor
El desarrollo de sabores puede ampliar el atractivo del agua de coco al ofrecer a los compradores más formas de elegir la bebida para una ocasión de consumo particular. En los Estados Unidos, Coaqua lanzó 6 sabores de agua de coco en latas de 12 onzas en 2025. La línea incluyó Espresso'd, que combina espresso con agua de coco, y Chocolate'y, que combina chocolate con agua de coco. Para los compradores que no prefieren el agua de coco natural, los sabores reconocibles de café o chocolate pueden hacer que la bebida valga la pena considerar. Dado que estas variantes comparten un formato de 12 onzas, la marca puede ampliar la oferta de sabores sin pedir a los minoristas que introduzcan un tamaño de porción diferente para cada sabor.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inclinación del Consumidor hacia el Agua de Coco Fresca | -0.8% | América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Competencia de Productos Alternativos de Hidratación | -0.6% | América del Norte, Reino Unido y Alemania | Mediano plazo (2-4 años) |
| Precio Elevado en Comparación con Otras Bebidas | -0.4% | Los Estados Unidos | Corto plazo (≤ 2 años) |
| Fluctuación del Precio de las Materias Primas | -0.2% | Provincias vietnamitas de Dong Thap y Vinh Long | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Inclinación del Consumidor hacia el Agua de Coco Fresca
El agua de coco servida fresca crea un desafío de conversión para los proveedores de bebidas envasadas cuando el comprador valora el servicio directamente del fruto. Ese comprador está eligiendo tanto el líquido como una experiencia de servicio, por lo que una alternativa en botella o cartón debe justificar el cambio de ocasión. Los formatos portátiles y los tamaños de porción controlados pueden ayudar a un producto envasado a competir, pero esos atributos no reproducen automáticamente el atractivo del servicio fresco. El interés en el agua de coco puede, por tanto, respaldar una compra no envasada sin contribuir a la demanda de un envase listo para beber. La carga restante para el propietario de la marca es lograr la aceptación del formato envasado, ya que la distribucin adicional por sí sola no puede resolver una preferencia por la experiencia de servicio.
Competencia de Productos Alternativos de Hidratación
Los productos alternativos de hidratación pueden limitar la demanda de agua de coco al competir por la exposición minorista necesaria para convertir el interés en compras. En su informe anual de 2025, The Vita Coco Company, Inc. identificó las bebidas deportivas, las bebidas energéticas, las aguas mejoradas y otras bebidas funcionales como competidores. Advirtió que los rivales más grandes podrían usar sus relaciones minoristas para reducir la visibilidad y el espacio en estanterías de sus productos de agua de coco. Para un proveedor de agua de coco, ese riesgo convierte el acceso minorista en una restricción competitiva incluso cuando los consumidores valoran los atributos de la bebida. Los descuentos o la publicidad adicional podrían ayudar a defender su posición, pero la empresa advirtió que estas respuestas podrían debilitar los márgenes. La exposición resultante es una elección entre proteger la visibilidad y preservar las ganancias en cada venta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Sabor:
Los Productos Naturales Anclan las Ventas Mientras los Sabores Amplían las OcasionesEl agua de coco natural representó una participación del 56,22% en el tamaño del mercado de agua de coco en 2026. Las ventas domésticas totales de Royal Plus Public Company Limited en Tailandia aumentaron un 6,3% interanual en el segundo trimestre de 2026, respaldadas en parte por su marca de agua de coco 100% COCO ROYAL. Las ventas domésticas representaron aproximadamente el 1% de los ingresos de la empresa. Royal Plus exporta principalmente a las Américas, Asia, Oriente Medio y Europa, situando la contribución tailandesa de COCO ROYAL dentro de un negocio de bebidas predominantemente orientado al exterior.
Se prevé que el agua de coco con sabores sea el segmento de mayor crecimiento, con un CAGR del 6,45% entre 2027 y 2032. En agosto de 2025, Raw C había añadido una botella de 1 litro de su Agua de Coco Pura infusionada con Chocolate tras una alta demanda reportada, con el producto disponible en Woolworths en toda Australia. Para los proveedores de productos con sabores, esto ofrece una vía para expandir una receta establecida a través del tamaño del envase y la distribución en supermercados nacionales, en lugar de depender exclusivamente del desarrollo de nuevos sabores.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Envase:
Los Cartones Lideran Mientras los Proveedores de Botellas Amplían las Rutas ComercialesTetra Pack representó una participación del 52% en el mercado de agua de coco en 2026. Tetra Pak describe los cartones laminados como predominantes para los productos de líquido de coco en la mayoría de los países, con la mayoría de estos productos en cartón envasados asépticamente. También identifica la distribución refrigerada para los líquidos de coco no envasados asépticamente. Estas diferentes rutas vinculan la decisión del envase al sistema de procesamiento y distribución, y no solo a la apariencia del envase. Una estrategia basada en cartones depende, por tanto, de una ruta de fabricación coordinada que pueda respaldar tanto el formato minorista previsto como las condiciones de distribución de la bebida terminada.
Se proyecta que las botellas de PET/vidrio sean el segmento de mayor crecimiento, con un CAGR del 6,75% entre 2027 y 2032. Royal Plus reportó crecimiento en agua de coco 100% en botellas de PET en el tercer trimestre de 2025, junto con la expansión de sus mercados de marca propia y más clientes de fabricación de diseño original. Esto ofrece al agua de coco embotellada 2 rutas comerciales a través del negocio de marca de un fabricante exportador y su actividad de producción orientada al cliente. La combinación puede ampliar la demanda de una operación de embotellado sin requerir que cada nuevo cliente compre la marca propia del productor.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Ingrediente:
La Escala Convencional se Encuentra con la Expansión Orgánica Liderada por MinoristasEl agua de coco convencional fue el mayor segmento de ingredientes, con una participación del 67,69% en 2026. Para el agua de coco convencional, la propuesta comercial puede centrarse en el sabor de la bebida, el tamaño del envase y la disponibilidad sin requerir un posicionamiento orgánico. El acceso a compradores sin un requisito orgánico no depende de la certificación orgánica, por lo que un proveedor convencional puede priorizar la receta del agua de coco y el formato de servicio al diferenciar su oferta.
Se prevé que los productos naturales y orgánicos sean el segmento de mayor crecimiento, con un CAGR del 7,15% entre 2027 y 2032. En febrero de 2025, Natural Grocers by Vitamin Cottage, Inc. lanzó agua de coco orgánica certificada en sus tiendas de los Estados Unidos, en latas de 17,5 onzas vendidas individualmente y en paquetes de 12 unidades. Vender el producto bajo su propia marca convierte al minorista especializado en un proveedor competidor de agua de coco orgánica, además de ser una ruta hacia los clientes para las marcas de bebidas.
Por Canal de Distribución:
Las Grandes Superficies Amplían su Oferta Mientras el Acceso en Línea se ExpandeLos supermercados/hipermercados fueron el mayor segmento de distribución, representando el 56,83% de las ventas en 2026. A mediados y finales de noviembre de 2025, Walmart asignó un espacio significativo al agua de coco en nuevas disposiciones. Vita Coco reportó 27.000 puntos de distribución adicionales y un incremento del 150% interanual para el período de comparación del 13 de noviembre de 2025 al 10 de febrero de 2026. Dado que los puntos adicionales llegaron a través de las nuevas disposiciones de un solo minorista, la oportunidad para los proveedores se centra en ganar espacio durante las reorganizaciones de categoría.
Se prevé que las tiendas minoristas en línea sean el segmento de mayor crecimiento, con un CAGR del 7,6% entre 2027 y 2032. FMI reportó que las ventas de alimentos en línea en los Estados Unidos crecieron casi un 19% en 2025, incluso cuando las compras de alimentos siguieron siendo principalmente en tienda. Las tiendas de conveniencia/abarrotes tienen un papel en la combinación más amplia, ilustrado por la venta de bebidas y otros productos de Vita Coco a través de puntos de conveniencia. Otros canales de distribución incluyen ubicaciones en el punto de consumo, donde la empresa distribuye su cartera de productos más amplia a través de oficinas, clubes de fitness, aeropuertos e instituciones educativas. La expansión en línea puede añadir alcance para los proveedores de agua de coco sin hacer redundante la distribución física establecida.
Análisis Geográfico
Mercado de Agua de Coco en América del Norte
América del Norte representó una participación del 37,09% en el tamaño del mercado de agua de coco en 2026. Las ventas netas de Vita Coco Coconut Water en el segmento de las Américas de la empresa, principalmente los Estados Unidos y Canadá, alcanzaron los 256 millones de USD en el primer semestre de 2026. Eso se compara con los 206,6 millones de USD en el primer semestre de 2025. El informe anual FY2025 de la empresa describió a Vita Coco como sobreindexada hacia hogares más jóvenes y compradores multiculturales en los Estados Unidos, otorgando al posicionamiento de la marca una audiencia específica en ese país.
Mercado de Agua de Coco en Asia-Pacífico
Se prevé que Asia-Pacífico sea la geografía de mayor crecimiento, con un CAGR del 7,7% entre 2027 y 2032. El mercado de agua de coco de China superó los 10,06 mil millones de CNY (1,41 mil millones de USD) en 2025. IFBH Limited extendió su agua de coco Roasted Coconut a China continental y Hong Kong en el primer semestre de 2026, tras su lanzamiento en mercados seleccionados en el segundo semestre de 2025. Las ventas del producto crecieron un 100% interanual a 30 de junio de 2026. Para los proveedores, extender una variante de agua de coco existente a los principales mercados de destino ofrece una ruta de crecimiento a través de rangos de productos más amplios junto con el alcance geográfico.
En Europa, los Países Bajos actúan como centro de importación y reexportación de agua de coco, con empresas holandesas que ofrecen servicios de procesamiento, embotellado y mezcla. Ese papel intermediario ofrece a los proveedores una vía de entrada utilizando servicios comerciales y de procesamiento junto con el desarrollo directo de una marca de consumo. En América del Sur, Zanlorenzi Bebidas de Brasil declaró en septiembre de 2025 que el agua de coco Campo Largo había pasado de ser su quinto al segundo producto más vendido desde que comenzó la producción en 2021. Oriente Medio y África fueron destinos de ventas del agua de coco Vita Coco a través de sus equipos internacionales en 2025. Los proveedores externos de Brasil se enfrentan a un competidor doméstico establecido en Campo Largo, clasificado tercero por NielsenIQ en ventas de agua de coco en tiendas de autoservicio calificadas y atacarejo durante enero a diciembre de 2025.
Marco Regulatorio y Perspectivas
Esta comparación examina jurisdicciones seleccionadas desde la perspectiva de un productor que coloca agua de coco envasada lista para beber en canales minoristas. Las diferencias comerciales se refieren a cómo la identidad del alimento, los controles de seguridad, el contenido del etiquetado y las obligaciones de envase entran en los requisitos operativos del productor. Para la misma bebida minorista, una obligación de envase puede requerir una respuesta diferente a una norma de identidad del producto o de contenido del etiquetado.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos (FDA) | Zentrale Stelle Verpackungsregister (ZSVR), con supervisión de la Agencia Federal de Medio Ambiente de Alemania | Administración Estatal para la Regulación del Mercado y autoridades locales de supervisión del mercado | Ministerio de Agricultura y Ganadería (MAPA); Anvisa | Autoridad Saudita de Alimentos y Medicamentos (SFDA) |
| Instrumentos clave o dirección | Controles de peligros en jugos según 21 CFR Parte 120; etiquetado de alimentos según Parte 101 | Reglamento (UE) 2025/40 y VerpackDG, aplicable desde el 12 de agosto de 2026 | GB 7718-2011; GB 7718-2025 en vigor desde el 16 de marzo de 2027 tras una transición de 2 años | Identidad y calidad según IN MAPA 9/2020; registro según Decreto 12.709/2025; normas de etiquetado de Anvisa | Etiquetado GSO 9 para alimentos preenvasados |
| Efecto comercial | Plan escrito de control de peligros si el análisis de peligros identifica un peligro alimentario razonablemente probable; etiquetas de alimentos envasados conformes | Trabajo de diseño de envases y cumplimiento de materiales | Cumplimiento del etiquetado y planificación de la transición para la producción a partir del 16 de marzo de 2027 | Registro de establecimiento y bebida; cumplimiento de identidad del producto y etiquetado | Etiquetado en árabe de los envases orientados al consumidor |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Endurecimiento | Endurecimiento | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Los productores estadounidenses se enfrentan a obligaciones establecidas de control de peligros en jugos y etiquetado, mientras que una norma propuesta de nutrición en la parte frontal del etiquetado para la mayoría de los alimentos envasados tiene como objetivo una norma final en diciembre de 2026. Las obligaciones de envase de Alemania y las cuotas más altas del sistema de reciclaje a partir de 2028 apuntan a un mayor trabajo de cumplimiento, mientras que la transición del 16 de marzo de 2027 de China establece un plazo de etiquetado para la nueva producción. Las obligaciones de registro e identidad de Brasil se suman a una propuesta pendiente de declaración de ingredientes tras el cierre de una consulta el 19 de octubre de 2026, lo que añade posible trabajo de etiquetado para las formulaciones afectadas. El marco operativo de etiquetado minorista de Arabia Saudita se centra en las etiquetas en árabe orientadas al consumidor, lo que hace que el cumplimiento continuo del idioma sea la base de una perspectiva estable.
Etapas de la Cadena de Valor
La cadena de valor compara dónde los proveedores capturan ganancias desde el procesamiento cercano al origen hasta la distribución minorista final. El informe anual FY2025 de Vita Coco indicó que el agua de coco debe entrar en un envase aséptico o convertirse en concentrado en pocas horas después de que se corta el coco del árbol. Al 30 de junio de 2026, la empresa obtenía su cartera de productos más amplia de aproximadamente 20 fábricas y co-envasadores, respaldados por agricultores de coco de todo el mundo. Para el agua de coco, esa ventana de pocas horas hace que la capacidad de envasado aséptico o concentración cerca de las zonas de cosecha sea central para un suministro fiable.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Abastecimiento y procesamiento en origen | Productores de agua de coco como Copra Inc., una subsidiaria de Vita Coco | Ventas de agua de coco de marca propia y de marca | Procesamiento en pocas horas tras la cosecha | Coordinar la recepción de la cosecha con la capacidad de procesamiento cercana |
| Suministro de envases | Proveedores de materiales de envase como Tetra Pak | Ventas de materiales de envase | Dependencia de Vita Coco en FY2025 de un solo proveedor para la mayoría del envase de sus productos | Precalificar materiales alternativos y suministro de contingencia |
| Suministro de marca propia y OEM | Fabricantes de marca propia y OEM como Thai Coconut Public Company Limited | Ventas de bebidas terminadas y OEM | Coordinación de los compromisos de producción de marca propia y OEM | Asignar producción contra compromisos firmes por canal |
| Distribución y venta minorista | Gestores de canales de marca como The Vita Coco Company, Inc.; minoristas como Walmart | Ventas mayoristas de bebidas y ventas minoristas | Traducir el acceso al canal en disponibilidad a nivel de tienda | Alinear las gamas de productos con la entrega a nivel de tienda |
| Fuente: Mordor Intelligence | ||||
Vita Coco informó en su informe anual FY2025 que la mayoría de sus productos estaban envasados con materiales de Tetra Pak, adquiridos directamente o a través de fabricantes por contrato.[2] La red de fábricas distribuye el abastecimiento entre ubicaciones, mientras que la relación de envase concentra la exposición al material. Una interrupción en el suministro de Tetra Pak podría, por tanto, afectar a la mayor parte de la cartera de Vita Coco en lugar de limitarse a un solo sitio de producción.
Panorama Competitivo
Concentración del Mercado
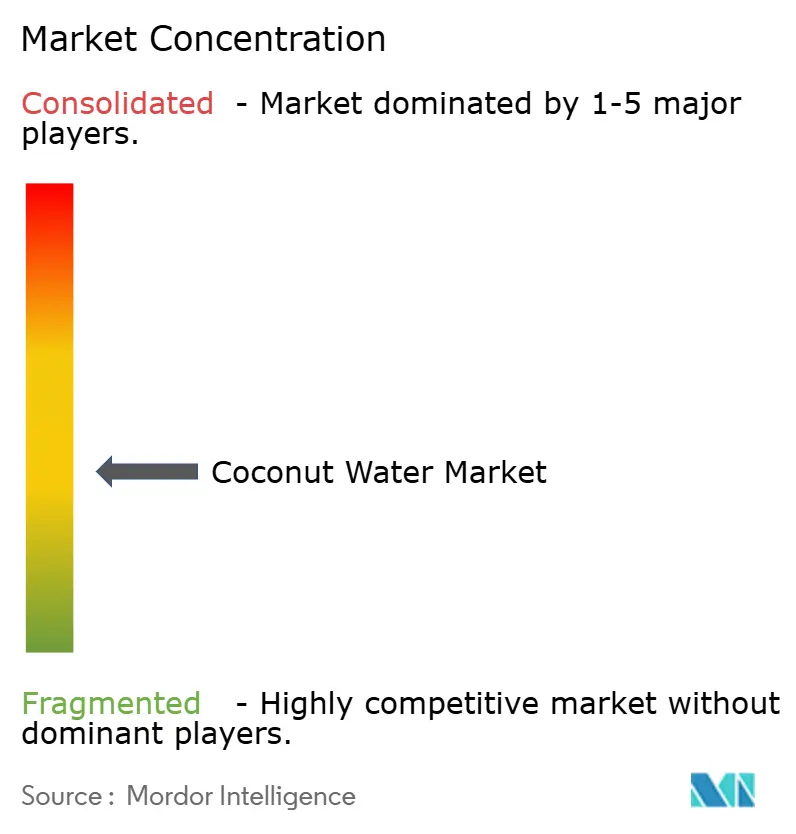
La competencia está moderadamente fragmentada, con especialistas de marca que ofrecen diferentes posiciones en envase e ingredientes. The Vita Coco Company, Inc. reportó que las ventas netas de Vita Coco Coconut Water crecieron un 29% en el semestre finalizado el 30 de junio de 2026, en comparación con el período del año anterior.[3] ZICO Rising, Inc. ofrece agua de coco 100% pura, e Iberia Foods, LLC ofrece agua de coco en envases de 10,5 y 16,9 onzas líquidas. Harmless Harvest Inc. ofrece agua de coco estable en estantería que no requiere refrigeración, mientras que C2O Coconut Water vende latas y cartones en variedades natural, orgánica, con pulpa y con sabores. El procesamiento estable en estantería, los formatos de lata y cartón, y los tamaños de envase ofrecen a estos proveedores diferentes formas de competir por la misma elección de bebida.
Vita Coco completó su adquisición de Copra, Inc., un productor de agua de coco tailandesa Nam Hom de gama superior, el 22 de julio de 2026. El negocio de Copra incluía productos de marca propia y de marca Copra, y una fábrica en Tailandia, con ventas predominantemente en las Américas. Poseer Copra otorga a Vita Coco el control directo de un activo de producción tailandés existente con acceso a cocos Nam Hom. La transacción coloca a un proveedor de marca propia bajo el mismo propietario que un competidor de marca, vinculando el abastecimiento premium de los clientes a una empresa que también compite por las ventas minoristas.
La dirección competitiva también depende de cómo un proveedor sustenta la identidad de la bebida que vende. En 2026, IF, una marca operada por IFBH Limited, implementó pruebas basadas en isótopos en la recepción de materias primas para detectar azúcar o agua añadida antes de la producción de agua de coco. Verificar el material entrante puede hacer que la propuesta de pureza forme parte del control de abastecimiento, en lugar de dejarlo solo para la etapa del producto terminado. La Ley de Alimentos de Tailandia prohíbe producir, importar para la venta o distribuir alimentos sustituidos o imitados vendidos como genuinos y alimentos etiquetados para engañar a los compradores sobre la calidad. Para IF, el cribado temprano conecta la diferenciación de marca con un riesgo de adulteración definido, haciendo que el control de calidad sea relevante tanto para el posicionamiento del producto como para las obligaciones de la legislación alimentaria.
Líderes de la Industria de Agua de Coco
-
The Vita Coco Company, Inc.
-
ZICO Rising, Inc.
-
Iberia Foods, LLC
-
Harmless Harvest Inc.
-
C2O Coconut Water
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Agua de Coco Empresas cubiertas en este informe
- The Vita Coco Company, Inc.
- ZICO Rising, Inc.
- Iberia Foods, LLC
- Harmless Harvest Inc.
- C2O Coconut Water
- Amy and Brian Naturals
- EQUATOR Beverage Company
- GraceKennedy Group
- Nam Viet Foods & Beverage JSC
- Taste Nirvana International Inc.
- Thai Agri Foods Public Company Limited
- Kalbe International
- Blue Monkey Beverage LLC
- Raw C
- CoAqua
- Goya Foods Inc.
- Edward and Sons Trading Co.
- Celebes Coconut Corp.
- RITA Food and Drink Co.
- Pulau Sambu Singapore Pte Ltd.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades a continuación comparan 3 rutas para extender la distribución de agua de coco premium a los puntos de venta minoristas chinos. Durante 2025, IFBH Limited amplió su red de distribuidores en China de 3 a 7 socios. En su anuncio de resultados de febrero de 2026, la empresa identificó millones de tiendas de conveniencia, supermercados y puntos de venta especializados como en gran medida no penetrados por las marcas de agua de coco premium. Los diferentes tipos de puntos de venta hacen que los surtidos específicos por canal sean un próximo paso más concreto que un lanzamiento nacional uniforme.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Posibles beneficiarios |
|---|---|---|---|---|---|
| Penetración en tiendas de conveniencia chinas | Una cobertura de socios más amplia puede alcanzar puntos de conveniencia no penetrados | Compradores de tiendas de conveniencia en China | Probar envases de porción individual a través de distribuidores locales agrupados | Convertir el alcance de los socios en colocaciones en tiendas individuales | IFBH Limited y sus socios de distribución |
| Desarrollo de venta minorista especializada premium | Los puntos de venta especializados forman parte de la oportunidad premium no aprovechada identificada | Compradores de puntos de venta especializados en China | Ofrecer propuestas distintivas de ingredientes y sabores a través de socios especializados | Establecer una propuesta premium clara a nivel de punto de venta | IFBH Limited y su marca Innococo |
| Extensión de gama en supermercados | La distribución ampliada ofrece acceso a puntos de venta de supermercados no penetrados | Compradores de supermercados en China | Probar gamas de múltiples unidades con reposición a nivel de cadena | Asegurar un espacio duradero dentro de la gama de cada minorista | IFBH Limited y socios de cooperación como COFCO |
| Fuente: Mordor Intelligence | |||||
Los ingresos del Grupo de IFBH Limited cayeron un 46,7% hasta los 50,4 millones de USD en el primer semestre de 2026 en comparación con el primer semestre de 2025, principalmente debido a menores volúmenes de ventas de agua de coco. A partir de abril de 2026, las tensiones geopolíticas interrumpieron las cadenas de suministro mundiales, causando escasez de agua de coco y envases, y mayores costos de adquisición que limitaron el suministro de productos de IFBH a los distribuidores. Las pruebas específicas por canal deben, por tanto, establecer la fiabilidad de la demanda y la reposición antes de que IFBH escale las colocaciones. La apertura central es la penetración selectiva en tiendas que pueda abastecerse de manera consistente, en lugar de solo la cobertura de distribuidores.
Desarrollos recientes de la industria en Mercado de Agua de Coco
- Jul 2026: El 29 de julio, Coco5 anunció su lanzamiento en tiendas Costco del Medio Oeste de los Estados Unidos con un paquete variado de 18 unidades de su bebida electrolítica a base de agua de coco, elaborada con un 26% de agua de coco real.
- Jul 2026: The Vita Coco Company, Inc. completó su adquisición de Copra, Inc., un productor de agua de coco tailandesa Nam Hom con una fábrica en Tailandia y ventas predominantemente en las Américas, el 22 de julio.
- Abr 2026: IF, una marca de agua de coco operada por IFBH Limited, anunció la implementación de pruebas de relación isotópica en la recepción de materias primas para detectar azúcar o agua añadida antes de la producción.
Mercado de Agua de Coco Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado mundial de agua de coco abarca las bebidas de agua de coco envasadas y listas para beber vendidas a través de canales minoristas, de servicios de alimentación y otros canales de distribución en todo el mundo. Mide el valor anual de las ventas en variantes de bebidas, formulaciones y formatos de envase.
Exclusiones del alcance: Se excluyen el agua de coco fresca vendida de cocos abiertos o servida sin envasar, la leche de coco, la crema de coco, el aceite de coco, los batidos a base de coco y las bebidas mezcladas de coco, los polvos de agua de coco y las mezclas para bebidas, y el agua de coco a granel vendida como ingrediente.
Descripción General de la Segmentación
- Por Tipo de Sabor
- Agua de Coco Natural
- Agua de Coco Saborizada
- Por Tipo de Envase
- Botellas PET/Vidrio
- Tetra Pack
- Otros
- Por Ingrediente
- Convencional
- Natural y Orgánico
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia/Abarrotes
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como el estudio de potencial del mercado europeo de agua de coco de CBI, las estadísticas comerciales de Eurostat, la Directiva Europea sobre Zumos de Frutas y la investigación de la Asociación de Coco de Vietnam, ayudan a los analistas a distinguir la demanda de bebidas envasadas del uso como ingrediente, evaluar el comercio y el consumo regionales, interpretar las categorías de productos y comprender las condiciones de suministro de los países productores. Estas fuentes sitúan las señales minoristas y de servicios de alimentación regionales dentro del límite del mercado mundial y ayudan a separar el agua de coco de otros productos derivados del coco.
Los informes de empresas, las presentaciones a inversores y los reportajes empresariales y comerciales de reputación proporcionan contexto sobre productos, canales, capacidad, precios y estrategia, con las divulgaciones de los emisores verificadas frente a los resultados operativos reportados y la cobertura independiente cuando está disponible. Las fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas incluirían a ejecutivos de empresas de bebidas, líderes de categoría y canal, especialistas en envases y adquisiciones, distribuidores y compradores minoristas o de servicios de alimentación en el mercado mundial. Estas discusiones pondrían a prueba la evidencia secundaria sobre los límites del producto, la combinación de precios y envases, la cobertura de canales y la demanda regional, mientras que el seguimiento específico resolvería los datos conflictivos o faltantes. La evidencia de las entrevistas se triangularía con las divulgaciones de las empresas, los datos comerciales y los precios minoristas observados antes de que informe los supuestos del modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos: 20% | Asia-Pacífico: 38% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 35% | EMEA: 27% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 35% |
Dimensionamiento del Mercado y Previsión
El modelo estima el valor anual mundial de las ventas al consumidor de arriba hacia abajo, utilizando el límite de bebidas listas para beber envasadas definido en la definición del mercado y luego verificando los totales seleccionados con la evidencia de proveedores y canales. Los insumos clave incluyen las tendencias de ventas y consumo de la categoría de agua de coco, el alcance minorista y de servicios de alimentación regional, los precios de venta promedio por envase y mercado, los flujos comerciales de concentrado y producto terminado, y las divulgaciones de ingresos o volumen de las empresas. En conjunto, estos indicadores muestran la escala del mercado, la combinación regional y los cambios en la combinación de precios y productos. Las participaciones de los segmentos se construyen a partir de evidencia sobre ventas por sabor, envase, formulación, canal y geografía, con las brechas abordadas comparando múltiples fuentes y utilizando los indicadores de categoría o mercado más cercanos disponibles.
Una regresión multivariante puede relacionar el valor histórico del mercado con estos indicadores de demanda, distribución y precio, mientras que el análisis de escenarios prueba rutas alternativas de adopción y precios donde las series temporales son cortas o inconsistentes. Las verificaciones selectivas de abajo hacia arriba, como el precio de venta promedio muestreado multiplicado por el volumen observado o divulgado y los totales de proveedores, prueban el resultado de arriba hacia abajo. Los insumos no respaldados se acotan utilizando mercados comparables y supuestos explícitos. Los expertos primarios pueden revisar si la dirección de la previsión y el rango comercial de cada variable se ajustan a las condiciones observadas de canal, producto y región antes de que se retengan esos supuestos.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon los totales del mercado y los patrones de los segmentos a través de las divulgaciones de las empresas, las señales comerciales y de producción, la evidencia de consumidores y canales, y las estimaciones publicadas independientes, y luego investigaron las variaciones materiales en unidades, plazos, precios y cobertura de productos. Una segunda revisión verifica los cálculos, las fechas de las fuentes, la coherencia de los límites y los totales regionales y de segmentos, con las anomalías resueltas o los insumos afectados recontactados antes de la aprobación. El conjunto de datos se actualiza anualmente, se actualiza entre ciclos cuando eventos materiales del mercado cambian los supuestos, y se somete a una nueva revisión previa a la entrega.
Estimación del Mercado de Agua de Coco de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado mundial de agua de coco abarca las bebidas de agua de coco envasadas y listas para beber vendidas a través de canales minoristas, de servicios de alimentación y otros canales de distribución en todo el mundo.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Las participaciones de los segmentos se construyen a partir de evidencia sobre ventas por sabor, envase, formulación, canal y geografía, con las brechas abordadas comparando múltiples fuentes y utilizando los indicadores de categoría o mercado más cercanos disponibles.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,2 mil millones de USD (2027) | |
| Consultora Global A | 5,1 mil millones de USD (2025) | En su base de 2025, esta estimación supera en un 21,4% el valor de este informe para 2027 de 4,2 mil millones de USD, 2 años después. Su trayectoria de previsión más rápida puede contribuir al nivel reportado más alto. |
| Editorial Global de Investigación de Mercado B | 3-5 mil millones de USD (2025) | Su trayectoria de previsión más rápida puede contribuir al extremo superior del rango. |
Los analistas de Mordor Intelligence triangularon los totales del mercado y los patrones de los segmentos a través de las divulgaciones de las empresas, las señales comerciales y de producción, la evidencia de consumidores y canales, y las estimaciones publicadas independientes, y luego investigaron las variaciones materiales en unidades, plazos, precios y cobertura de productos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de agua de coco y sus perspectivas de crecimiento?
El tamaño se proyecta en 4,2 mil millones de USD en 2027 y 5,68 mil millones de USD en 2032, con un CAGR del 6,21% entre 2027 y 2032.
¿Qué respalda la demanda de agua de coco envasada?
Las opciones de bebidas orientadas a la salud respaldan la oportunidad. En la encuesta de EY de 2025, el 52% de los consumidores estadounidenses estaba dispuesto a pagar más por bebidas que apoyen sus objetivos de salud y bienestar.
¿Qué categoría de sabor de agua de coco tiene la mayor participación?
El agua de coco natural lideró con el 56,22% de las ventas en 2026. Se prevé que el agua de coco con sabores crezca a un CAGR del 6,45% entre 2027 y 2032.
¿Qué empresas compiten en el mercado de agua de coco envasada?
Los principales competidores incluyen The Vita Coco Company, Inc., ZICO Rising, Inc., Iberia Foods, LLC, Harmless Harvest Inc. y C2O Coconut Water.
¿Qué desafío podría limitar los márgenes de los proveedores de agua de coco?
Vita Coco identificó la competencia de bebidas deportivas, bebidas energéticas y aguas mejoradas. Advirtió que defender el espacio en estanterías mediante descuentos o marketing adicional podría debilitar los márgenes.
¿Qué región tiene las perspectivas de crecimiento más rápido en agua de coco?
Se prevé que Asia-Pacífico crezca más rápido, con un CAGR del 7,7% entre 2027 y 2032. América del Norte tuvo la mayor participación, con el 37,09% de las ventas mundiales en 2026.