
Tamaño y Participación del Mercado de Agua Embotellada
Análisis del Mercado de Agua Embotellada por Mordor Intelligence
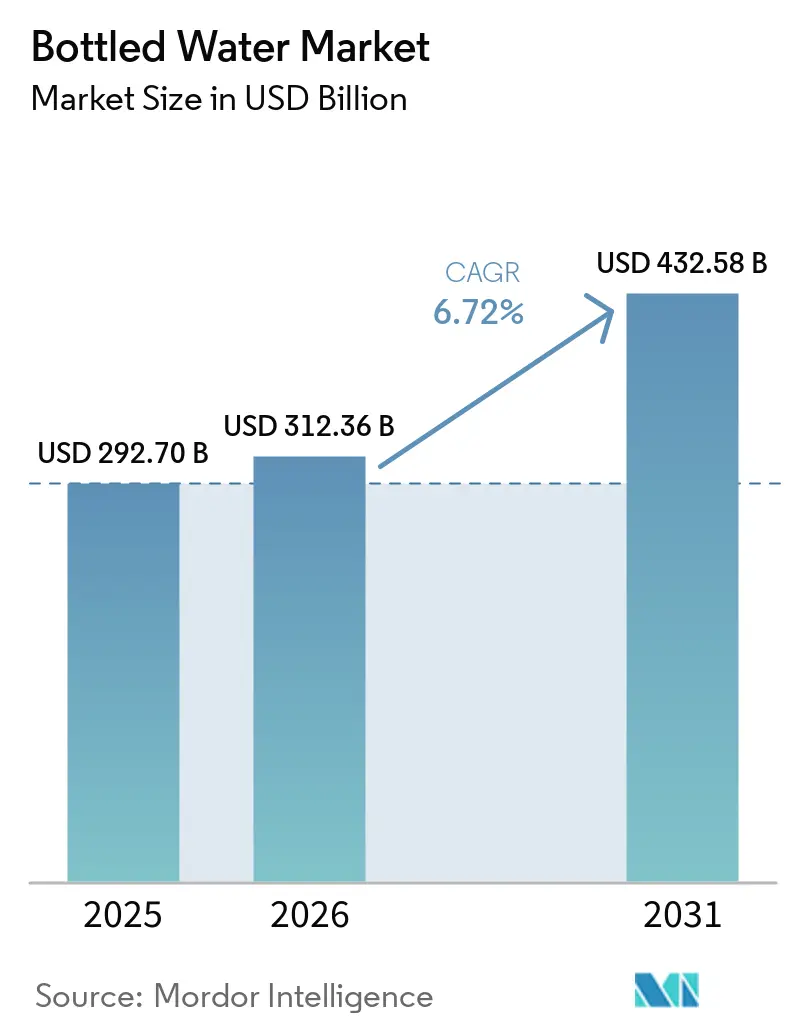
Se espera que el tamaño del mercado de agua embotellada crezca de 333,4 mil millones de USD en 2027 a 454,2 mil millones de USD en 2032, a una CAGR del 6,38% durante 2027-2032.
El acceso conveniente durante los viajes en India puede ampliar las oportunidades de compra al acercar el agua envasada a los consumidores que esperan. La marca premium y el PET reciclado pueden ofrecer a los proveedores que atienden a Europa formas adicionales de diferenciar una propuesta de hidratación cotidiana. Los modelos de tratamiento local y vidrio reutilizable también pueden convertir la diferenciación en una propuesta de servicio de hostelería. Las obligaciones de envasado y las preocupaciones sobre la garantía del producto pueden añadir trabajo al mantenimiento de estas ofertas. El acceso en viajes y el embotellado para hostelería ofrecen rutas distintas hacia la expansión, y el cumplimiento normativo en materia de envases determina si los proveedores pueden escalar un producto minorista o un servicio de agua para establecimientos.
Conclusiones Clave del Informe
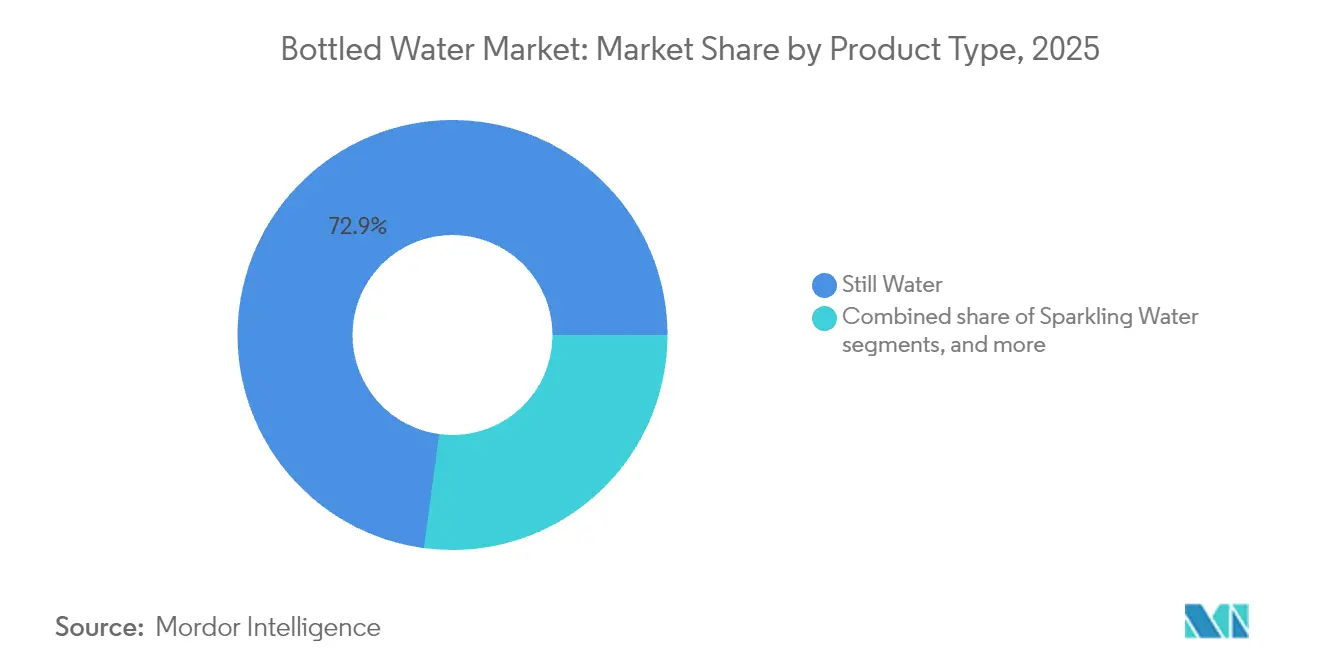
- Por tipo de producto, el agua sin gas representó una participación del 72,61% en el mercado de agua embotellada en 2026, mientras que el agua funcional/saborizada es el segmento de mayor crecimiento con una CAGR prevista del 7,85% para 2027-2032.
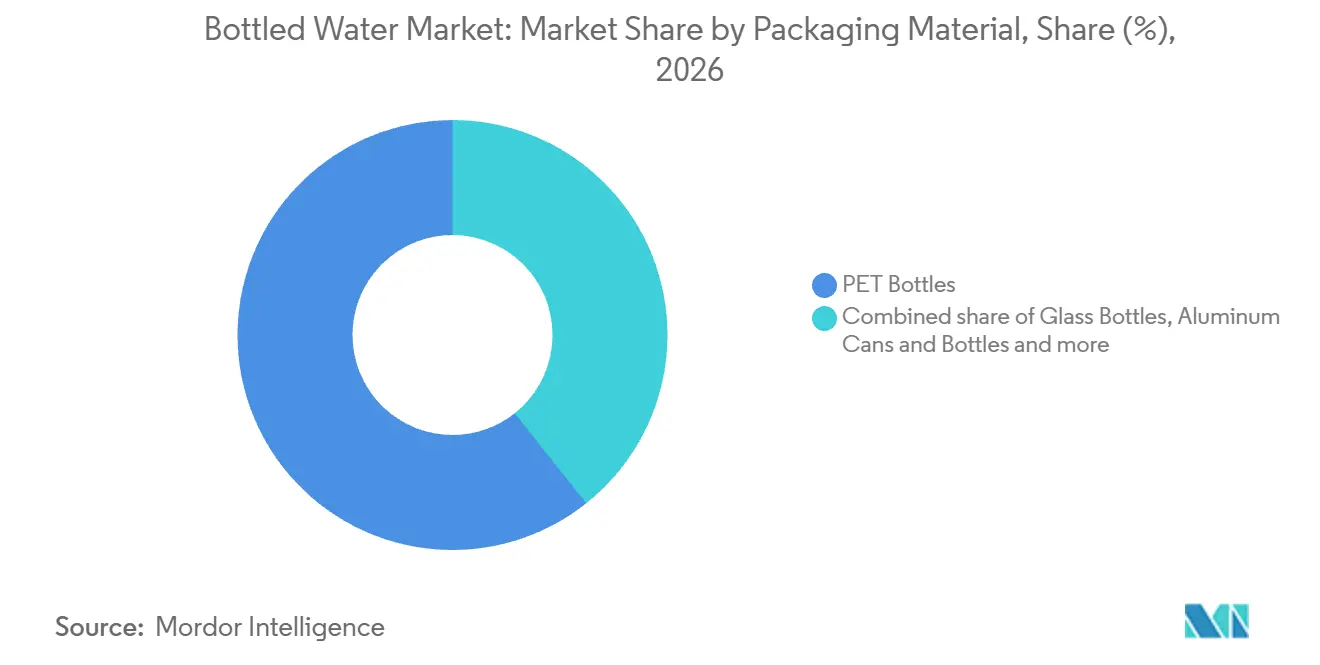
- Las botellas de PET lideraron los materiales de envase con una participación del 60,69% del tamaño del mercado de agua embotellada en 2026, y se prevé que las botellas de vidrio crezcan más rápido con una CAGR del 8,45% para 2027-2032.
- En cuanto al precio, el agua de precio masivo representó una participación del 88,47% del mercado total en 2026, y el agua premium/lujo es el segmento de mayor crecimiento con una CAGR prevista del 8,95% para 2027-2032.
- Por canal de distribución, el canal fuera del local representó una participación del 63,49% del mercado total en 2026, mientras que el canal en el local es el segmento de mayor crecimiento, con una CAGR prevista del 6,85% para 2027-2032.
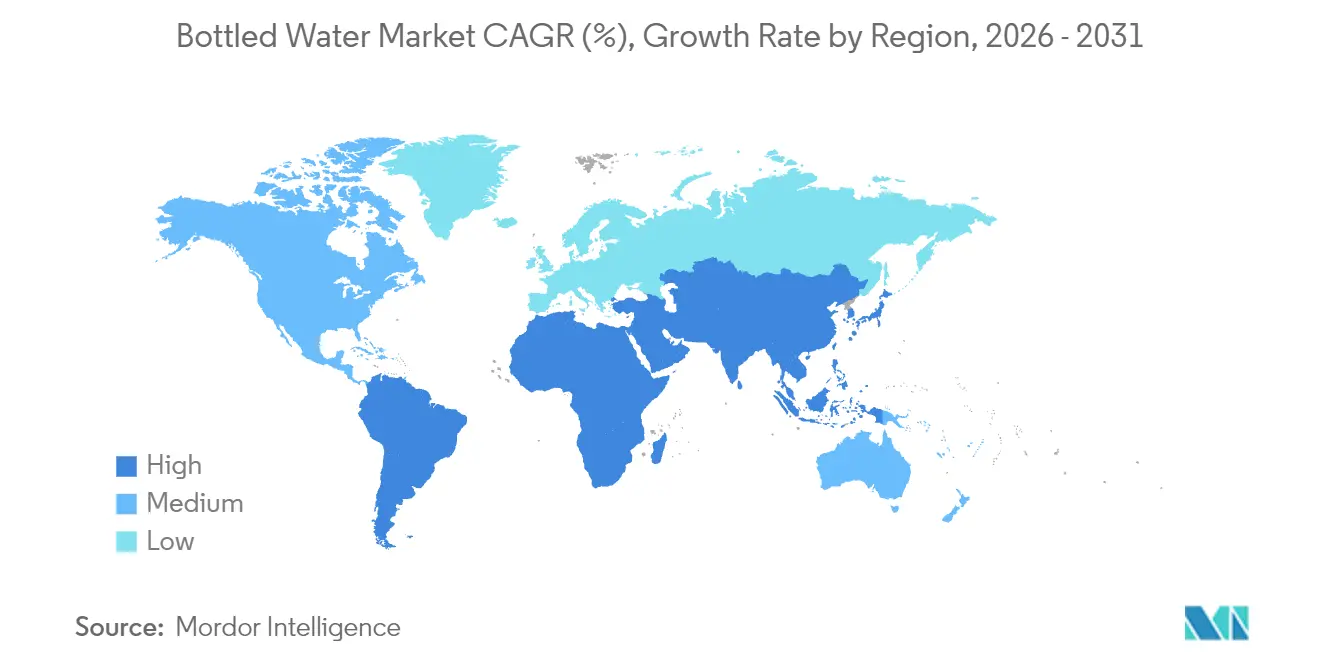
- Geográficamente, América del Norte representó una participación del 27,93% del mercado en 2026, y se prevé que América del Sur crezca más rápido con una CAGR del 9,55% para 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Premiumización y posicionamiento de "indulgencia permitida" | +1.7% | Mercados de consumo en Europa | Mediano plazo (2-4 años) |
| Soluciones de envasado innovadoras para conveniencia e impacto ambiental | +1.9% | Mercados de consumo en Europa | Corto plazo (≤ 2 años) |
| Creciente hidratación en movimiento en megaciudades emergentes | +2.4% | Aeropuerto de Mumbai en India | Corto plazo (≤ 2 años) |
| Adopción de tecnologías avanzadas de purificación y embotellado | +1.6% | Área de Montreal en Canadá | Mediano plazo (2-4 años) |
| Extracción de acuíferos profundos en regiones con estrés hídrico | +0.5% | Cuenca de Vergèze en Francia | Largo plazo (≥ 4 años) |
| Expansión del sector turístico y de hostelería | +0.9% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Premiumización y posicionamiento de "indulgencia permitida"
El posicionamiento premium ofrece a los productores de agua una forma de competir a través de marcas diferenciadas y una combinación de productos de mayor valor. Nestle SA reportó un crecimiento de un dígito alto para las aguas S.Pellegrino en diversas geografías en el segundo trimestre de 2026. También señaló que el desempeño minorista en su segmento combinado de Aguas y Bebidas Premium se benefició de la combinación premium y la innovación durante ese trimestre. En conjunto, estos resultados respaldan un papel comercial para las ofertas premium tanto dentro de una marca de agua reconocida como en una cartera de bebidas más amplia. Para los proveedores que persiguen esta estrategia, el desarrollo de marca y el diseño del surtido pueden influir en la composición de las ventas. Vender una combinación premium más rica puede apoyar los ingresos minoristas sin que el aumento del volumen de botellas sea el único mecanismo de crecimiento.
Soluciones de envasado innovadoras para conveniencia e impacto ambiental
El desarrollo del envase ofrece a las marcas de agua una forma de cambiar la composición material de la botella junto con la identidad de la bebida. En 2025, la marca de agua mineral natural Volvic de Danone SA fabricó todos los cuerpos de sus botellas de plástico en Europa con un 100% de PET reciclado. Las tapas y etiquetas quedaron excluidas de esa cifra. La resina reciclada permite que la composición material de la botella se convierta en un atributo visible del producto dentro de un formato de botella de plástico. Dado que el 100% excluye tapas y etiquetas, el atributo de contenido reciclado describe el cuerpo de la botella y no el envase completo.
Creciente hidratación en movimiento en megaciudades emergentes
Para los viajeros dentro de una terminal de salidas, el acceso al agua envasada puede depender de cómo llega la compra a su zona de espera. El 1 de abril de 2026, Adani Airport Holdings y Blinkit lanzaron la entrega dentro de la terminal que incluía agua envasada en la Terminal 2 de salidas domésticas del Aeropuerto de Mumbai. El agua se obtuvo del inventario autorizado dentro de la terminal bajo los protocolos de seguridad aeroportuaria. En el lanzamiento, los pasajeros podían realizar pedidos a través de la aplicación de Blinkit para entrega en ubicaciones que incluían puertas de embarque y salas de espera. Este modelo puede apoyar la demanda al hacer que una oferta de agua existente sea accesible a través de un canal de pedidos adicional. Para los proveedores de agua envasada, la inclusión en el inventario autorizado de la terminal se convierte en el vínculo comercial entre los pedidos móviles y los pasajeros dentro de una zona de salidas controlada.
Adopción de tecnologías avanzadas de purificación y embotellado
La purificación avanzada y la automatización pueden convertir un suministro de agua local en una oferta de hostelería embotellada con un proceso de producción integrado. BE WTR reportó la apertura de una instalación de embotellado automatizada en Montreal el 27 de junio de 2025, utilizando agua municipal y filtración propia. Su proceso robótico combinó desinfección, enjuague, llenado, tapado y etiquetado, con una capacidad declarada de 9.000 botellas por día de agua sin gas y con gas. Para restaurantes, hoteles y establecimientos, esas etapas integradas pueden conectar el agua tratada localmente con un servicio de agua embotellada repetible. Una línea integrada puede atender pedidos de hostelería tanto de agua sin gas como con gas, por lo que la automatización no tiene que limitar la oferta local a un solo estilo de agua.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones de salud por microplásticos y nanoplásticos | -0.8% | Apalaches Centrales en los Estados Unidos | Corto plazo (≤ 2 años) |
| Impulso legislativo contra los plásticos de un solo uso | -1.1% | Países miembros de la Unión Europea | Corto plazo (≤ 2 años) |
| Escrutinio de la huella de carbono y del alcance 3 | -0.4% | Tailandia y Laos | Mediano plazo (2-4 años) |
| Prohibiciones gubernamentales estrictas y sanciones | -0.3% | Áreas de producción en Corea del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de salud por microplásticos y nanoplásticos
Las preocupaciones de salud relacionadas con partículas pueden hacer que la garantía del producto terminado sea más importante para los proveedores de agua envasada en plástico. En un estudio de 2025 realizado en los Apalaches Centrales, las muestras de agua embotellada presentaron concentraciones medianas de microplásticos estadísticamente más altas que las muestras de agua doméstica (p = 0,001). El estudio señaló que los efectos sobre la salud humana de la ingestión de microplásticos aún estaban siendo investigados. Una oferta premium basada en el origen puede, por tanto, requerir garantías sobre la bebida terminada, ampliando la tarea comercial más allá de la identidad del origen. La incertidumbre sobre el producto completo también puede introducir fricciones en las compras recurrentes para la hidratación cotidiana. La carga restante consiste en justificar conjuntamente la propuesta del agua y el envase, lo que puede hacer que una promesa de calidad del origen por sí sola resulte menos convincente.
Impulso legislativo contra los plásticos de un solo uso
La legislación sobre envases plásticos restringe a los proveedores de agua tanto a través de los requisitos de material como de la responsabilidad sobre los envases desechados. A partir de 2025, los Estados miembros de la UE deben garantizar que las botellas de bebidas de PET de un solo uso de hasta 3 litros contengan al menos un 25% de plástico reciclado en promedio en todas las botellas de PET comercializadas en cada mercado nacional.[1] Desde el 31 de diciembre de 2024, las normas de la UE también han asignado a los productores de envases de bebidas de plástico de un solo uso cubiertos los costes de sensibilización, recogida pública y limpieza de residuos cuando estos no estén ya incluidos en la responsabilidad del productor. Estas obligaciones vinculan las decisiones de envasado tanto con el abastecimiento de resina como con el gasto en gestión de residuos, lo que puede limitar los fondos disponibles para la expansión. Incluso un diseño de botella sin cambios deja a los productores cubiertos responsables del gasto en recogida y limpieza tras la venta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Escala del Agua sin Gas y Diferenciación FuncionalEl agua sin gas representó una participación del 72,61% del tamaño del mercado de agua embotellada en 2026. Nongfu Spring Co. Ltd reportó que los ingresos procedentes de productos de agua potable envasada aumentaron un 2,1% en el primer semestre de 2026 en comparación con el primer semestre de 2025. Dichos productos contribuyeron con el 32,4% de los ingresos totales de la empresa en el primer semestre de 2026. Los ingresos del grupo aumentaron un 16% en el mismo período, por lo que el agua potable envasada creció mucho más lentamente que la empresa en su conjunto y su peso en los ingresos del grupo disminuyó.
El agua funcional/saborizada es el segmento de mayor crecimiento, con una CAGR prevista del 7,85% para 2027-2032. PepsiCo Inc. reportó que Propel logró crecimiento en volumen e ingresos netos y ganó participación en valor y volumen dentro del segmento de Agua Mejorada en América del Norte en el segundo trimestre de 2026. El papel del agua mejorada con electrolitos de la marca le otorga una identidad funcional específica dentro de ese negocio. Una propuesta funcional añadida puede ofrecer a los proveedores una base de diferenciación en torno a un uso de hidratación definido, ampliando el motivo para elegir un producto de agua. Las ventas minoristas anuales estimadas de Propel de más de 1.000 millones de USD muestran que un agua mejorada con electrolitos alcanza escala como línea diferenciada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Material de Envase:
Exposición al PET y Desarrollo del Vidrio ReutilizableLas botellas de PET representaron una participación del 60,69% en el mercado de agua embotellada en 2026. La Asociación Internacional del Agua Embotellada reportó que las botellas de PET de uso individual representaron preliminarmente el 70% del volumen del mercado de agua embotellada en los Estados Unidos en 2025. La base comercial del segmento más grande también genera exposición a cambios a nivel de envase. Dado que ese formato concentra la mayor parte del volumen en los Estados Unidos, un cambio en los requisitos de material afectaría a las ventas establecidas y no solo a los lanzamientos de nuevos formatos.
Las botellas de vidrio son el segmento de mayor crecimiento, con una CAGR prevista del 8,45% para 2027-2032. BE WTR reportó el lanzamiento de su instalación BiG400 en Singapur para botellas de vidrio reutilizables en mayo de 2025, con una capacidad anual declarada de 2,5 millones de botellas de agua sin gas y con gas. Las latas de aluminio obtuvieron un ejemplo de agua resellable en abril de 2026 cuando L.A. Libations introdujo agua utilizando el cierre de Re:Lid USA, diseñado para hasta 14 resellados, inicialmente en los supermercados Gelson's en el sur de California. El modelo de vidrio circular reportado permite el servicio repetido de botellas, mientras que el cierre de Re:Lid hace que una lata sea recerrable, separando las operaciones de devolución y recarga de la conveniencia dentro de un mismo envase.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Precio:
Suministro Minorista Masivo y Desarrollo de Marca PremiumEl agua de precio masivo fue el segmento más grande, con una participación del 88,47% en 2026. La Asociación de Fabricantes de Marca Propia reportó 8,29 mil millones de USD en ventas de agua embotellada de marca propia en tiendas de los Estados Unidos para las 52 semanas que finalizaron el 28 de diciembre de 2025. El agua de marca propia proporciona un ejemplo minorista orientado al valor dentro de este segmento. Las marcas propias representaron una participación del 31,2% en dólares de las ventas de la categoría de agua embotellada en los Estados Unidos en 2025, por lo que abastecer las marcas propias de los minoristas alcanza casi un tercio del gasto de la categoría.
El agua premium/lujo es el segmento de mayor crecimiento, con una CAGR prevista del 8,95% para 2027-2032. Nestle SA reportó ganancias de participación de mercado para S.Pellegrino y Perrier en 2025. En su cartera de bebidas premium más amplia, la empresa reportó que Maison Perrier estaba presente en 80 mercados en 2025. Esta presencia ilustra cómo una marca premium puede extender la propuesta de hidratación de un productor a través de países, otorgando al alcance de distribución un papel junto a la identidad del agua. Nestle SA también reportó un fuerte crecimiento de doble dígito para Sanpellegrino y Maison Perrier en el segundo trimestre de 2026, reflejando la expansión internacional de Maison Perrier y el lanzamiento de innovaciones en bebidas premium.
Por Canal de Distribución:
Escala Minorista y Embotellado para HosteleríaEl canal fuera del local fue el segmento más grande, con una participación del 63,49% en 2026. Primo Brands Corporation se describió a sí misma como el principal actor en agua embotellada de marca minorista en los Estados Unidos por participación de volumen en su informe anual de 2025. Para el trimestre finalizado el 30 de junio de 2026, la empresa reportó crecimiento en sus canales minoristas, liderado por sus marcas de agua de manantial regional y marcas premium.[2] Para los productores orientados al canal minorista, las identidades de agua de manantial regional y las ofertas premium pueden apoyar posiciones diferenciadas dentro del mismo canal, permitiendo el desarrollo de la cartera de agua en torno a más de una propuesta de producto.
El canal en el local es el segmento de mayor crecimiento, con una CAGR prevista del 6,85% para 2027-2032. El Sofitel Resort and Spa en Denarau, Fiyi, embotelló más de 48.200 litros en su instalación propia para huéspedes y asistentes a conferencias durante los 12 meses hasta junio de 2025. En diciembre de 2025, BE WTR reportó que Four Seasons Abu Dhabi lo eligió como socio de hidratación, con agua del grifo local tratada embotellada como agua sin gas y con gas en la instalación de recarga automática del hotel. Integrar el embotellado dentro del establecimiento puede hacer que la relación de suministro de agua forme parte de la propia operación de servicio del hotel. Estos ejemplos de embotellado en el sitio muestran cómo el valor del canal puede residir en el sistema de embotellado y su servicio, y no en los pedidos entregados.
Análisis Geográfico
Mercado de Agua Embotellada de América del Norte
América del Norte representó una participación del 27,93% del tamaño del mercado de agua embotellada en 2026. En la categoría ms amplia de agua embotellada en los Estados Unidos, incluyendo el agua entregada en garrafones de 3 y 5 galones, la Asociación Internacional del Agua Embotellada reportó ventas minoristas superiores a 51,3 mil millones de USD en 2025, un aumento del 1,5% respecto a 2024. La asociación también reportó un consumo promedio en los Estados Unidos de 47,7 galones por persona en 2025 para esa categoría amplia. Esa escala hace que las ocasiones de hidratación recurrentes sean comercialmente importantes, ofreciendo a los proveedores una base de consumo establecida en torno a la cual desarrollar marcas de agua diferenciadas y rutas hacia los consumidores.
Mercado de Agua Embotellada de América del Sur
América del Sur es la geografía de mayor crecimiento, con una CAGR prevista del 9,55% para 2027-2032. En su división de Brasil, Argentina, Colombia y Uruguay, Coca-Cola FEMSA reportó 80,5 millones de cajas unitarias de agua en el primer semestre de 2026, frente a 76,3 millones en el primer semestre de 2025. Esa categoría incluía agua saborizada, excluía envases superiores a 5 litros y definía una caja unitaria como 192 onzas de bebida terminada. Coca-Cola Andina también puso en marcha una línea de agua mineral en Duque de Caxias, Brasil, en el segundo semestre de 2025. La capacidad dedicada al agua mineral puede complementar la distribución de agua existente de los embotelladores, convirtiendo la capacidad de producción local en una ruta adicional para atender la expansión de la región.
En Europa, la legislación de la UE reserva el término "agua de manantial" para el agua potable en su estado natural y embotellada en origen, sujeta a requisitos de explotación, microbiológicos, de etiquetado y de calidad del agua potable, así como a límites de tratamiento. El informe sectorial de 2026 de Natural Mineral Waters Europe situó las aguas minerales naturales y de manantial en el 97% del agua envasada vendida en Europa. En Asia-Pacífico, la industria del agua envasada de China se enfrentó a un fuerte aumento de los costes de resina para botellas de PET en el primer semestre de 2026, mientras que los beneficios del sector aumentaron un 2% interanual. En Oriente Medio y África, Tibah Airports ofrece a los viajeros botellas de agua Zamzam de 5 litros fuera de la terminal Hajj del aeropuerto de Medina en Arabia Saudita, requiriendo un pasaporte válido, una botella por compra y transporte separado del equipaje facturado. La identidad del origen es, por tanto, importante para los proveedores de la UE que atienden las categorías dominantes de agua natural en Europa, mientras que los costes en China y los controles en Medina afectan a la economía de producción y al tamaño de las transacciones.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de los productores que venden agua sin sabor en botellas de PET. Las normas vigentes y anunciadas pueden aplicarse a la identidad y calidad del agua, su origen reconocido, su etiqueta y la composición o manejo de su botella. Una ruta de cumplimiento clara favorece el acceso al mercado, mientras que los ajustes requeridos en materia de aprobación, etiquetado o material pueden afectar a cómo un productor desarrolla su oferta de agua.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Chile | Sudáfrica |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos (FDA) | Ministerio Federal de Alimentación, Agricultura e Identidad Regional; autoridades estatales de reconocimiento de origen; Agencia Central del Registro de Envases | Comisión Nacional de Salud para la norma del agua; Administración Estatal para la Regulación del Mercado (SAMR) y departamentos locales para el etiquetado | Municipios para la aplicación; Ministerio del Medio Ambiente para la certificación | Departamento Nacional de Salud para el marco del agua; Departamento de Silvicultura, Pesca y Medio Ambiente para el borrador de política de envases |
| Instrumentos clave o dirección | 21 CFR 165.110 y Parte 129; plan de la FDA de junio de 2026 para establecer niveles permitidos de ciertas sustancias per- y polifluoroalquílicas (PFAS) | Ordenanza sobre Aguas Minerales y de Mesa; Ley de Implementación de la Ley de Envases; Reglamento de Envases de la UE | GB 19298-2014, excluyendo el agua mineral natural; etiquetado bajo la Orden SAMR N.° 100 del 16 de marzo de 2027 | Ley 21.368 y Decreto 30; aprobación del Senado de un proyecto de ley de prórroga el 6 de octubre de 2026 | R.718 para agua sellada sin azúcares, edulcorantes, aromatizantes u otros alimentos; borrador de Estrategia Nacional de Gestión de Residuos 2026 de diciembre de 2025 |
| Efecto comercial | Mantener la identidad del producto, la calidad y las prácticas sanitarias de la planta | Reconocimiento del origen del agua mineral natural y cumplimiento del envasado | Cumplimiento microbiológico y de denominación; información obligatoria en el envase exterior de cada unidad de venta mínima bajo las medidas de 2027 | Mínimos de plástico reciclado y recogido domésticamente en el cuerpo de botellas desechables del 15% en 2025-2029 y del 25% en 2030-2039, excluyendo tapas y etiquetas; aplica a botellas selladas tras el llenado a partir del 1 de enero de cada fase | Cumplimiento de producción, etiquetado y seguridad para el agua cubierta; implementación propuesta del sistema de depósito-reembolso 2026-2031 con cumplimiento de responsabilidad ampliada del productor reconocido solo para envases que no alcancen los objetivos de recogida y reciclaje |
| Atractivo actual de la política | Alto | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Endurecimiento | Endurecimiento | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Las normas codificadas de agua en los Estados Unidos respaldan un atractivo actual Alto, mientras que las obligaciones de producto y envase de Alemania respaldan un nivel Medio, con Endurecimiento evaluado a partir del plan de PFAS de la FDA de junio de 2026 y la fase de reciclaje de Alemania para 2030. La calificación Media y la perspectiva de Endurecimiento de China reflejan los requisitos de producto bajo GB 19298-2014 y las medidas de etiquetado programadas para el 16 de marzo de 2027. La calificación Media de Chile refleja el mínimo de contenido reciclado doméstico para botellas desechables, y el Endurecimiento se basa en el aumento programado del 15% al 25% en 2030, mientras que el proyecto de ley que el Senado envió para convertirse en ley el 6 de octubre de 2026 extiende la entrada en vigor de la regulación y modifica algunos requisitos de certificación. Las evaluaciones Media y Sin cambios de Sudáfrica se basan en el R.718 que regula el agua sellada sin sabor, mientras que el borrador de diciembre de 2025 propone un sistema de depósito-reembolso 2026-2031 para envases en general, reconociendo el cumplimiento de la responsabilidad del productor solo para los sistemas que cubran envases que no alcanzaron los objetivos de recogida y reciclaje.
Etapas de la Cadena de Valor
La cadena de valor compara cómo el acceso al origen, el suministro de envases, el embotellado y la distribución generan ingresos para los proveedores e influyen en la continuidad. Primo Brands reportó más de 80 fuentes de manantial, más de 50 instalaciones de producción y más de 200 depósitos en los Estados Unidos y Canadá en su informe anual de 2025.[3] Esa presencia integrada ilustra cómo los productores de agua pueden capturar valor en varias etapas mientras mantienen la responsabilidad de coordinar la disponibilidad del origen, los envases terminados y la cobertura de distribución.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Abastecimiento de agua | Productores integrados de agua de manantial como Primo Brands | Ventas de agua embotellada de productores integrados | Dependencia de un único punto de suministro | Mantener fuentes alternativas autorizadas |
| Suministro de envases | Fabricantes de latas de aluminio como Ball; proveedores de botellas y cierres para bebidas como Amcor | Ventas de envases y cierres | Exposición a los precios de resina, vidrio y aluminio | Calificar alternativas de materiales y proveedores |
| Producción y embotellado | Productores integrados de agua como Primo Brands | Ventas de productos de agua embotellada | Coordinación de la disponibilidad de agua con los insumos de envasado | Alinear los planes de producción con la disponibilidad del origen y del envasado |
| Distribución | Distribuidores de agua como Primo Brands; operadores de sistemas de bebidas como The Coca-Cola Company | Ventas de productos a través de canales mayoristas y minoristas | Coordinación de territorios de embotelladores y cobertura de distribución | Hacer coincidir las ubicaciones de producción con la cobertura de depósitos y distribuidores |
| Fuente: Mordor Intelligence | ||||
La diversificación del origen y la flexibilidad del envasado abordan exposiciones diferentes, por lo que la fortaleza en una etapa no puede sustituir plenamente la resiliencia en otra. Primo Brands describió múltiples manantiales como protección frente a un único punto de suministro y divulgó por separado la exposición al precio de las materias primas de envasado en su informe anual de 2025. Los proveedores que coordinan esas capacidades con el embotellado y la distribución pueden proteger la continuidad del suministro de agua terminada, mientras que los proveedores de envases capturan ingresos de los materiales necesarios para sostenerla.
Panorama Competitivo
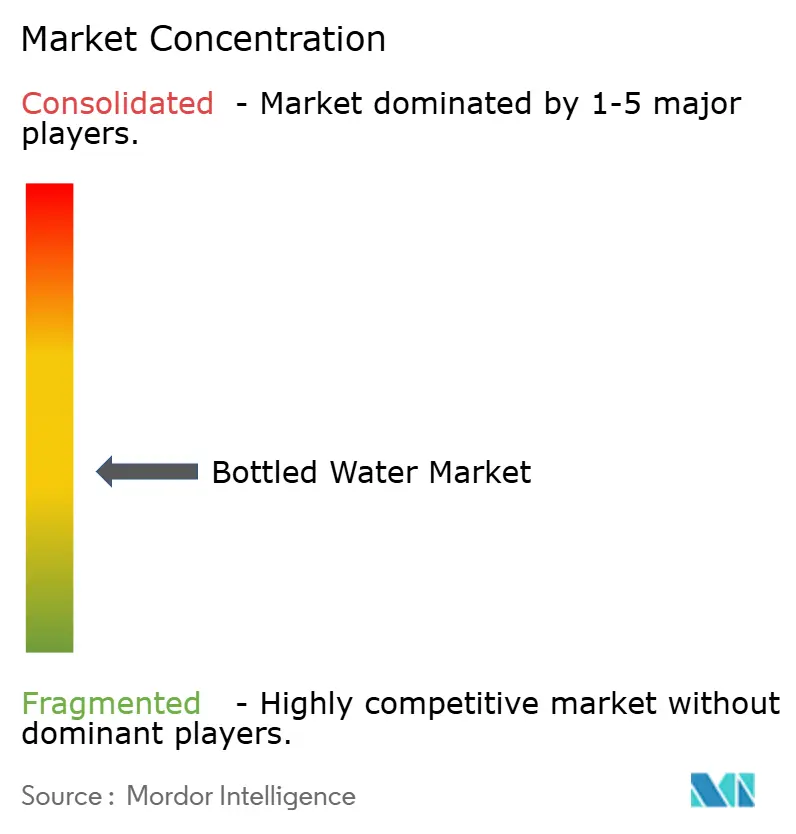
La competencia está moderadamente fragmentada, con los principales negocios de agua operando dentro de grupos de bebidas diversificados. Los principales competidores incluyen Danone SA, PepsiCo Inc., The Coca-Cola Company, Nestle SA y Nongfu Spring Co. Ltd. Danone SA reportó un crecimiento de ventas comparables del 3,6% en su categoría de Aguas en el primer semestre de 2026. La Franquicia Internacional de Bebidas de PepsiCo comercializa y vende concentrados de bebidas, incluida Aquafina, a embotelladores autorizados e independientes, mientras que The Coca-Cola Company comercializa sus marcas de bebidas a través de socios embotelladores y su sistema de distribución. La ruta de un competidor hacia los compradores depende, por tanto, del acceso al embotellado y la distribución, además de la propia marca de agua.
Las estrategias de las empresas pueden extender una cartera de hidratación a través del agua y categorías de bebidas funcionales adyacentes, creando más de una ruta hacia el crecimiento de ingresos. Nongfu Spring Co. Ltd reportó que los ingresos por bebidas funcionales en China aumentaron un 15,5% interanual en el primer semestre de 2026 y representaron el 11,3% de los ingresos de la empresa. La empresa señaló que la innovación en la categoría y las mejoras a los productos existentes ampliaron la presencia de ese negocio en distintos contextos de consumo. Las bebidas funcionales contribuyeron con menos ingresos que el agua potable envasada en el primer semestre de 2026, situando a Nongfu Spring en competencia tanto con marcas de bebidas funcionales como con otros proveedores de agua.
La dirección de la competencia también depende de cómo los principales negocios de agua son propiedad y revisados por las autoridades de competencia. El 16 de septiembre de 2026, la Comisión Europea recibió la notificación de una transacción propuesta en virtud de la cual Platinum Equity Group y Nestle SA adquirirían el control conjunto de Nestle Waters. La notificación describía a Nestle Waters como de propiedad total y control exclusivo de Nestle en el momento de su presentación. Por separado, Niagara Bottling completó la adquisición del negocio de agua embotellada minorista de Absopure en los Estados Unidos en junio de 2026. Dado que la notificación cubre a Nestle Waters como un negocio completo y no como una sola marca, el control conjunto propuesto se aplicaría a las operaciones de agua de uno de los cinco principales actores mencionados anteriormente.
Líderes de la Industria del Agua Embotellada
-
Danone SA
-
PepsiCo Inc.
-
The Coca-Cola Company
-
Nestle SA
-
Nongfu Spring Co. Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Agua Embotellada Empresas cubiertas en este informe
- Nestle SA
- Danone SA
- The Coca-Cola Company
- PepsiCo Inc.
- Nongfu Spring Co. Ltd
- Suntory Holdings Ltd
- Primo Brands Corporation
- Fiji Water Company LLC
- Bisleri International Pvt Ltd
- VOSS of Norway ASA
- Hint Inc
- JUST Goods, Inc. (Just Water)
- Wahaha Group Co. Ltd
- CENTR Brands Corporation (Centr)
- Disruptive Beverages Inc. (Ayala's Herbal Water)
- Keurig Dr Pepper (Bai, Core Hydration)
- Crag Spring Water
- Callaway Blue Spring Water
- Vitamin Well
- Saratoga Springs Water
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan las ofertas de agua embotellada reutilizable y reciclable para minoristas e importadores que atienden a consumidores de la UE. A partir del 1 de enero de 2030, los distribuidores finales cubiertos de la UE de bebidas alcohólicas y no alcohólicas deberán poner a disposición al menos el 10% de esos productos en envases de venta reutilizables dentro de un sistema de reutilización. Los distribuidores con superficies de venta de no más de 100 metros cuadrados quedan exentos para ese año natural, y los Estados miembros pueden conceder exenciones específicas para islas y municipios de baja densidad que cumplan los requisitos. Los envases comercializados en la UE deben ser reciclables a partir del 12 de agosto de 2026, mientras que los criterios de diseño para el reciclaje se aplican a partir de 2030 o 24 meses después de que el acto delegado pertinente entre en vigor, lo que ocurra más tarde.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Gamas de agua embotellada reutilizable para el comercio minorista | El objetivo de reutilización de bebidas crea necesidades de preparación | Distribuidores de supermercados cubiertos | Combinar botellas de agua listas para el consumidor con un sistema de devolución viable | Garantizar la devolución repetida de botellas | Productores de agua capaces de coordinar operaciones de recarga y devolución |
| Agua cotidiana de marca propia reciclable | La obligación de reciclabilidad afecta a los envases comercializados en la UE | Minoristas que encargan agua de precio masivo | Estandarizar un envase reciclable documentado en toda la gama encargada | Calificar el envase completo | Embotelladores de agua por contrato con capacidades de envasado adaptables |
| Ofertas de exportación de agua premium reciclable | La elegibilidad del envase afecta al acceso a los consumidores de la UE | Importadores que abastecen agua embotellada premium | Calificar el envase de exportación antes de ampliar la gama de agua | Coordinar los cambios de envase entre exportador e importador | Productores de agua premium capaces de documentar la reciclabilidad del envase |
| Fuente: Mordor Intelligence | |||||
La apertura central consiste en suministrar la elegibilidad del envase como parte de la gama de agua de un minorista o importador. La reciclabilidad apoya la ruta inmediata hacia la venta, mientras que el objetivo de reutilización de 2030 crea una necesidad a mediano plazo de coordinar la devolución de botellas. Un productor que integre la coordinación de devoluciones en su oferta puede convertir el uso repetido de botellas en un servicio comercial para los distribuidores cubiertos.
Desarrollos recientes de la industria en Mercado de Agua Embotellada
- Oct 2026: El Senado de Chile envió para convertirse en ley un proyecto de ley que extiende la entrada en vigor de la regulación sobre plásticos de un solo uso y botellas de plástico, y modifica algunos requisitos de certificación.
- Sep 2026: La Comisión Europea recibió la notificación de una transacción propuesta en virtud de la cual Platinum Equity Group y Nestle SA adquirirían el control conjunto de Nestle Waters.
- Jun 2026: Niagara Bottling adquirió el negocio de agua embotellada minorista de Absopure en los Estados Unidos.
Mercado de Agua Embotellada Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de agua embotellada abarca el valor anual del agua potable envasada vendida para consumo humano en todo el mundo, a través de sus clasificaciones de producto, envase y precio, y de los canales minoristas y de servicios de alimentación.
Exclusiones del alcance: Se excluyen el agua a granel vendida en dispensadores grandes, incluidos los garrafones reutilizables de 5 galones, otras aguas potables no embotelladas como el agua del grifo, otras bebidas como refrescos y jugos, botellas vacías, latas y otros envases vendidos por separado a los embotelladores, y los dispensadores y enfriadores de agua vendidos por separado.
Descripción General de la Segmentación
- Por Tipo de Producto
- Agua sin Gas
- Agua con Gas
- Agua Funcional/Saborizada
- Enriquecida con Vitaminas
- Electrolitos/Deportiva
- Botánica/Infusionada con Frutas
- Por Material de Envase
- Botellas de PET
- Botellas de Vidrio
- Latas y Botellas de Aluminio
- Otros
- Por Precio
- Masivo
- Premium/Lujo
- Por Canal de Distribución
- Presencial
- No Presencial
- Supermercados/Hipermercados
- Tiendas de Conveniencia/Comestibles
- Entrega a Domicilio y en Oficinas
- Venta Minorista en Línea
- Otros Canales No Presenciales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación secundaria se basa en fuentes como la guía de calidad del agua potable de la Organización Mundial de la Salud para establecer el contexto de seguridad del producto y tratamiento, el código Codex de la FAO/OMS para el agua potable envasada para revisar el manejo higiénico, la directiva de la Unión Europea sobre aguas minerales naturales para las normas de origen y producto, y la investigación de la Universidad de las Naciones Unidas sobre la estructura del mercado global y el consumo. Estas fuentes ayudan a definir las formas de producto relevantes, las condiciones regulatorias regionales y los indicadores independientes de demanda y volumen para la evaluación global.
Los informes anuales de empresas, presentaciones regulatorias, materiales para inversores, datos de asociaciones públicas y prensa empresarial de reputación proporcionan ventas de productores, desarrollos de canales, costes de envasado y verificaciones a nivel de país que pueden poner a prueba los supuestos a nivel de mercado. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas con productores de agua embotellada, especialistas en envasado y embotellado, y líderes de canales minoristas y de servicios de alimentación pondrían a prueba las estimaciones secundarias sobre la combinación de productos, los valores de venta al consumidor, la cobertura de canales y la demanda regional. Los encuestados revisarían la dirección y la base práctica de los supuestos clave, mientras que los datos contradictorios se verificarían con evidencia publicada de empresas y del sector, y las brechas no resueltas se representarían con rangos explícitos o supuestos de escenario. El seguimiento de los analistas se centraría en las discrepancias materiales en la cobertura reportada, los niveles de precios o los límites de categoría antes de triangular las estimaciones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Líderes funcionales/de unidad: 30% | APAC: 40% |
| Nivel medio: 45% | Gerentes: 50% | EMEA: 33% |
| Actores menores: 20% | Directores ejecutivos: 20% | Américas: 27% |
Dimensionamiento del Mercado y Pronóstico
Un modelo descendente estima las ventas finales globales de agua potable envasada a precios de compra del consumidor, y luego asigna el valor entre tipo de producto, material de envase, segmento de precio, canal y las 5 regiones reportadas utilizando evidencia observada de productores y minoristas. Los indicadores principales incluyen población y urbanización para enmarcar el consumo potencial, datos de consumo y ventas de agua embotellada para anclar la escala de la categoría, ingresos reportados del segmento de agua para verificar los totales de los proveedores, precios de venta promedio e inflación para separar el movimiento de precios del de volumen, y la combinación de envases y canales para explicar los cambios en valor y participaciones. El analista aplicaría regresión multivariante donde estos indicadores tienen series históricas consistentes y utilizaría análisis de escenarios donde la cobertura de fuentes o los cambios estructurales hacen que una sola tendencia sea poco fiable. Las participaciones se construirían a partir de ventas de categorías compatibles y se verificarían para que sumen al total del mercado. Las verificaciones ascendentes selectivas multiplicarían los volúmenes minoristas o de servicios de alimentación muestreados por los precios de venta observados y consolidarían las estimaciones de proveedores o canales, con las brechas manejadas mediante rangos documentados y casos de sensibilidad en lugar de extrapolarse como observaciones precisas. Los encuestados primarios examinarían si los supuestos a nivel de variable y las direcciones del pronóstico se ajustan a las condiciones de productores, envasado y canales, y los analistas reconciliarían sus comentarios con los indicadores de fuentes independientes antes de mantener un supuesto de pronóstico.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon los totales del mercado y las participaciones de segmento con los ingresos independientes de los productores, las señales minoristas y de servicios de alimentación, los datos comerciales y los indicadores de precio y volumen, y luego investigaron las anomalías y variaciones materiales respecto a períodos anteriores y categorías adyacentes. Una segunda revisión verifica las definiciones de fuentes, unidades, aritmética, cobertura regional y la dirección de cada supuesto, con las discrepancias no resueltas devueltas a la fuente o encuestado pertinente para su aclaración antes de la aprobación final. El conjunto de datos se actualiza anualmente, se revisa entre ciclos cuando eventos regulatorios, de suministro o de propiedad materiales cambian el mercado, y se somete a una nueva revisión de fuentes y cálculos antes de la entrega.
Tamaño del Mercado de Agua Embotellada de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de agua embotellada abarca el valor anual del agua potable envasada vendida para consumo humano en todo el mundo, a través de sus clasificaciones de producto, envase y precio, y de los canales minoristas y de servicios de alimentación.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores principales incluyen población y urbanización para enmarcar el consumo potencial, datos de consumo y ventas de agua embotellada para anclar la escala de la categoría, ingresos reportados del segmento de agua para verificar los totales de los proveedores, precios de venta promedio e inflación para separar el movimiento de precios del de volumen, y la combinación de envases y canales para explicar los cambios en valor y participaciones.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 333,4 mil millones de USD (2027) | |
| Consultora Global A | 288,8 mil millones de USD (2025) | En su año base de 2025, esta estimación es un 13,4% inferior al valor de este informe para 2027 de 333,4 mil millones de USD, 2 años después. El año de medición más antiguo sitúa la estimación por debajo de un nivel de mercado posterior. |
| Consultora Global B | 515,3 mil millones de USD (2031) | En su base de 2031, esta estimación es un 54,6% superior al valor de este informe para 2027 de 333,4 mil millones de USD, 4 años antes. El horizonte de pronóstico más largo desde su base de 2021 respalda un total proyectado más alto. |
Los analistas de Mordor Intelligence triangulan los totales del mercado y las participaciones de segmento con los ingresos independientes de los productores, las señales minoristas y de servicios de alimentación, los datos comerciales y los indicadores de precio y volumen, y luego investigan las anomalías y variaciones materiales respecto a períodos anteriores y categorías adyacentes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de agua embotellada y sus perspectivas de crecimiento?
Se espera que el mercado alcance 333,4 mil millones de USD en 2027 y 454,2 mil millones de USD en 2032, a una CAGR del 6,38% durante 2027-2032.
¿Qué impulsa la demanda de agua embotellada?
La conveniencia y las ofertas de agua diferenciadas apoyan la demanda. En abril de 2026, Adani Airport Holdings y Blinkit lanzaron la entrega de agua envasada en la Terminal 2 de salidas domésticas del Aeropuerto de Mumbai utilizando inventario autorizado de la terminal bajo los protocolos de seguridad aeroportuaria.
¿Qué tipo de producto lidera las ventas de agua embotellada?
El agua sin gas representó una participación del 72,61% del mercado total en 2026, mientras que se prevé que el agua funcional/saborizada crezca más rápido con una CAGR del 7,85% para 2027-2032.
¿Qué empresas son los principales competidores en el agua embotellada?
Los principales actores incluyen Danone SA, PepsiCo Inc., The Coca-Cola Company, Nestle SA y Nongfu Spring Co. Ltd.
¿Cuál es un desafío importante de envasado para los proveedores de agua embotellada?
A partir de 2025, los Estados miembros de la UE deben garantizar al menos un 25% de plástico reciclado en las botellas de bebidas de PET de un solo uso de hasta 3 litros, promediado entre las botellas de PET en cada mercado nacional. El cumplimiento normativo en materia de envases condiciona, por tanto, las perspectivas de crecimiento.
¿Qué regiones lideran la industria del agua embotellada?
América del Norte representó el 27,93% del mercado total en 2026. América del Sur es la región de mayor crecimiento, con una CAGR prevista del 9,55% para 2027-2032.