
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
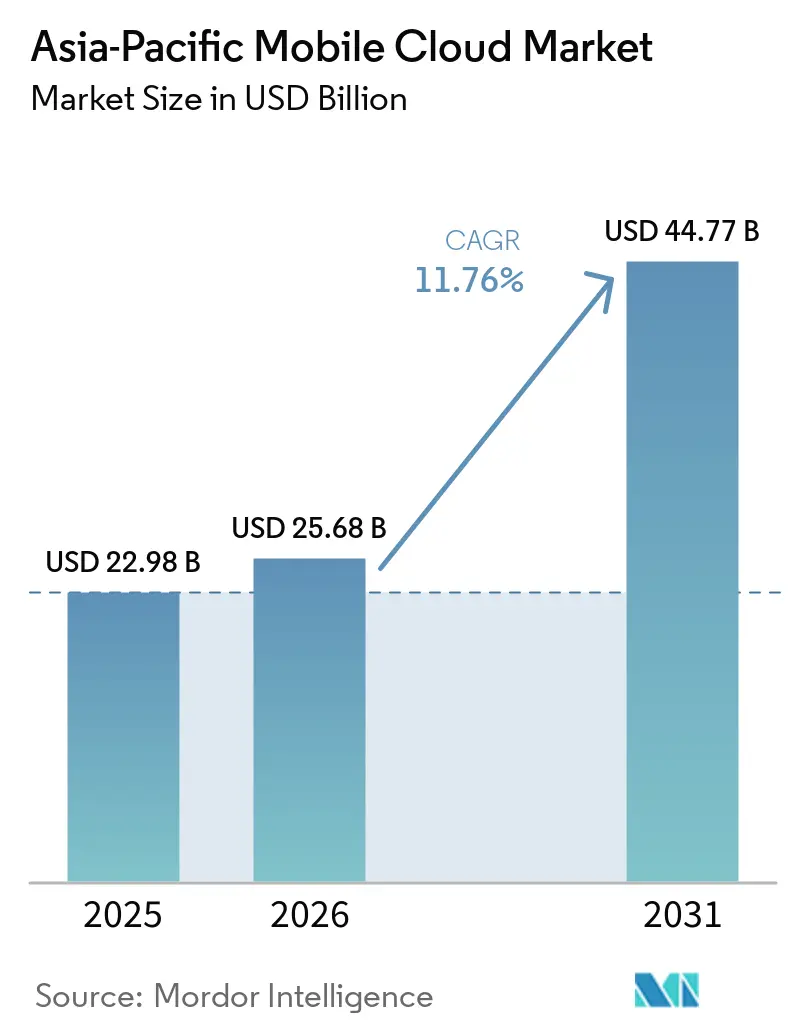
| Tamaño del mercado en el año base (2025) | 22.98 Mil millones de dólares |
| Tamaño del Mercado (2026) | 25.68 Mil millones de dólares |
| Tamaño del Mercado (2031) | 44.77 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.76 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de nube móvil de Asia Pacífico por Mordor Intelligence
El tamaño del mercado de nube móvil de Asia Pacífico en 2026 se estima en USD 25,68 mil millones, creciendo desde el valor de 2025 de USD 22,98 mil millones, con proyecciones para 2031 que muestran USD 44,77 mil millones, creciendo a una CAGR del 11,76% durante 2026-2031. Este crecimiento está respaldado por un giro decisivo desde la computación centrada en el escritorio hacia arquitecturas de prioridad móvil que ubican los servicios de backend, el almacenamiento y la entrega de contenido perimetral directamente en los teléfonos inteligentes. La rápida comercialización del 5G ha reducido la latencia media de ida y vuelta por debajo de los 20 milisegundos en los principales núcleos urbanos, desbloqueando casos de uso de videojuegos en tiempo casi real, comercio minorista de realidad aumentada y fintech de baja latencia. Programas gubernamentales paralelos, como Digital India, que destinó USD 1.200 millones para infraestructura nacional en la nube en 2024, están catalizando la migración empresarial hacia entornos de plataforma móvil como servicio. Las empresas están adoptando modelos de implementación híbrida y perimetral para cumplir con las leyes de localización de datos, mientras mantienen la agilidad de las plataformas de hiperescala global. En conjunto, estos factores posicionan al mercado de nube móvil de Asia Pacífico como uno de los ámbitos de servicios digitales de mayor expansión en el mundo.
Principales conclusiones del informe
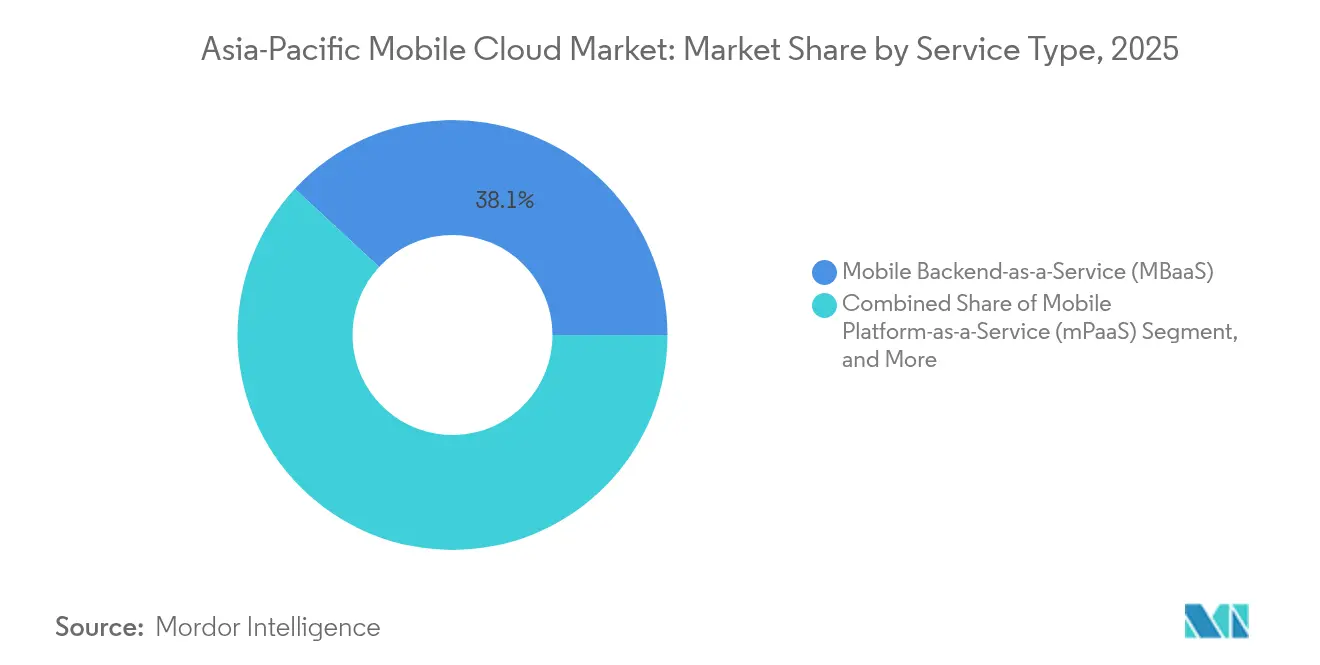
- Por tipo de servicio, el Backend Móvil como Servicio lideró con una participación de ingresos del 38,10% en 2025, mientras que la Entrega de Contenido Móvil y el CDN de Borde tienen un pronóstico de crecimiento a una CAGR del 11,79% hasta 2031.
- Por modelo de implementación, el segmento de nube pública mantuvo una participación del 63,20% en 2025; se proyecta que las arquitecturas híbridas y multinube se expandirán a una CAGR del 11,92% hasta 2031.
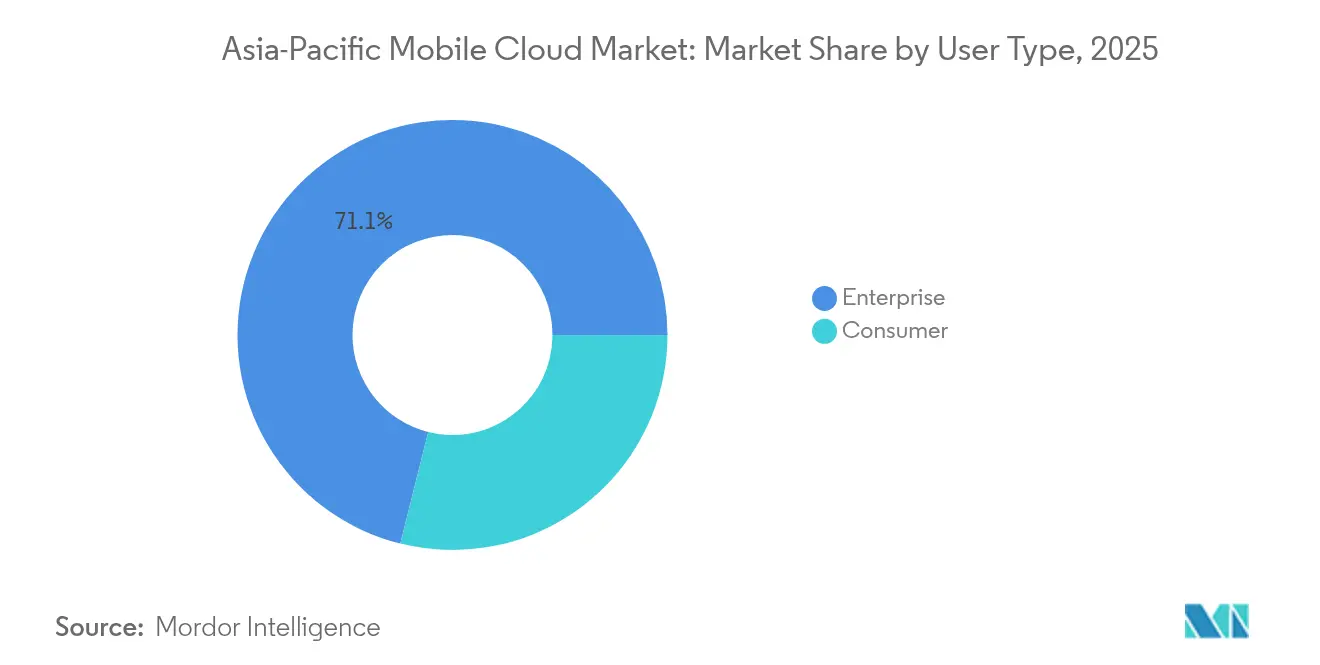
- Por tipo de usuario, las empresas concentraron el 71,10% del gasto en 2025 y se prevé que avancen a una CAGR del 11,88% hasta 2031.
- Por vertical de industria, los videojuegos capturaron el 24,55% de los ingresos de 2025, mientras que la atención médica está en camino de registrar el crecimiento más rápido con una CAGR del 11,84% hasta 2031
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Despliegue rápido de redes 5G en las principales economías de Asia Pacífico | +2.8% | China, Corea del Sur, Japón, India, Singapur | Mediano plazo (2-4 años) |
| Base de consumidores exclusivamente móvil en aumento que demanda almacenamiento en la nube en el dispositivo | +2.1% | India, Indonesia, Filipinas, Vietnam | Largo plazo (≥ 4 años) |
| Programas de nación digital financiados por el gobierno | +1.9% | India, Indonesia, Singapur, Malasia | Mediano plazo (2-4 años) |
| Transición empresarial hacia mPaaS habilitado para el perímetro para aplicaciones de latencia ultra baja | +1.6% | Global, con concentración en China, Japón, Australia | Corto plazo (≤ 2 años) |
| Proliferación de superaplicaciones que generan cargas de trabajo masivas de datos en tiempo real | +1.4% | China, Sudeste Asiático (Singapur, Indonesia, Tailandia) | Mediano plazo (2-4 años) |
| Suscripciones en la nube incluidas en dispositivos impulsadas por fabricantes de equipos originales que potencian el ARPU | +1.2% | China, India, Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Despliegue rápido de redes 5G en las principales economías de Asia Pacífico
China desplegó 3,68 millones de estaciones base 5G a finales de 2024, ofreciendo una latencia inferior a 15 milisegundos para cargas de trabajo de nube móvil. Los operadores de Corea del Sur invirtieron USD 8.400 millones en 2024 para densificar la cobertura de ondas milimétricas, habilitando la sincronización de inventario en tiempo real para aplicaciones de comercio electrónico. Los operadores de India activaron 450.000 sitios 5G a mediados de 2025, permitiendo a las plataformas fintech lograr llamadas API en la nube de backend con latencia inferior a 50 milisegundos. NTT Docomo de Japón vinculó el 5G independiente con nodos perimetrales, reduciendo la latencia en videojuegos un 40% respecto al 4G. El regulador de Singapur exigió la cobertura 5G nacional para 2025, impulsando a las empresas a reconstruir sus aplicaciones móviles para implementación nativa en el perímetro.
Base de consumidores exclusivamente móvil en aumento que demanda almacenamiento en la nube en el dispositivo
India contabilizó 780 millones de usuarios de internet exclusivamente móviles en 2024, lo que representa el 68% de los ciudadanos en línea y hace del respaldo en la nube basado en dispositivos móviles una necesidad.[1] La economía digital de Indonesia, valorada en USD 77.000 millones, se realiza un 92% a través de teléfonos inteligentes, por lo que los minoristas dependen de backends en la nube para el pago con un solo toque. Filipinas registró 89 millones de suscriptores de internet móvil que consumieron 18 GB de datos mensuales, impulsando la demanda de almacenamiento en caché de vídeo basado en la nube. La creciente cultura de superaplicaciones en Vietnam canaliza el transporte bajo demanda, los pagos y el comercio electrónico a través de API a escala de nube que deben escalar elásticamente en plataformas móviles. Los consumidores en estos mercados muestran una mayor disposición a pagar por niveles de almacenamiento premium que los usuarios de escritorio, lo que fortalece los ingresos recurrentes para los proveedores de nube móvil.
Programas de nación digital financiados por el gobierno
El programa Digital India de India subvenciona el acceso a la nube móvil para las pequeñas empresas, reduciendo los costes de infraestructura hasta en un 45%. El Movimiento de las 1000 Startups de Indonesia canaliza capital de riesgo hacia negocios de prioridad móvil que dependen de servicios en la nube escalables.[2] El mandato de Nación Inteligente de Singapur exige que todos los servicios públicos sean accesibles desde dispositivos móviles antes de 2025, generando un modelo de estándares que adoptan las empresas privadas. El plan MiDigital de Malasia destina USD 4.800 millones para acelerar la migración a la nube con financiación especializada para herramientas de gestión de dispositivos móviles. Estos programas amplían la base direccionable del mercado de nube móvil de Asia Pacífico al incorporar a miles de clientes de nube por primera vez.
Transición empresarial hacia mPaaS habilitado para el perímetro para aplicaciones de latencia ultra baja
Las empresas están migrando de backends monolíticos a stacks de plataforma móvil como servicio de microservicios implementados en el perímetro, reduciendo los tiempos de respuesta de las aplicaciones hasta en un 50%.[3] Tencent Cloud añadió 180 nodos perimetrales en China para atender el tráfico de miniprogramas en menos de 20 milisegundos. Alibaba Cloud y China Mobile colocaron conjuntamente 220 sitios perimetrales que renderizan modelos de productos en 3D para el comercio electrónico en tiempo real. Google Cloud desplegó Anthos para Móvil, proporcionando a las industrias reguladas un plano de control híbrido que abarca nodos locales y públicos. A medida que más cargas de trabajo móviles exigen rendimiento en tiempo real, el mPaaS habilitado para el perímetro se ha convertido en un impulsor fundamental del gasto en el mercado de nube móvil de Asia Pacífico.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Barreras persistentes de soberanía de datos transfronteriza en Asia Pacífico | -1.8% | China, India, Indonesia, Vietnam | Largo plazo (≥ 4 años) |
| Escasez de competencias en DevSecOps móvil nativo en la nube | -1.1% | India, Filipinas, Indonesia, Malasia | Mediano plazo (2-4 años) |
| Incrementos en los costes de energía en centros de datos de hiperescala en Japón y Australia | -0.9% | Japón, Australia | Corto plazo (≤ 2 años) |
| Aumento de las tarifas de uso del espectro que limitan el CAPEX de nube de los operadores de telecomunicaciones | -1.3% | India, Australia, Indonesia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Barreras persistentes de soberanía de datos transfronteriza en Asia Pacífico
La Ley de Protección de Información Personal de China obliga a los proveedores de nube a mantener los datos personales dentro de las fronteras nacionales, requiriendo centros de datos a nivel de ciudad que elevan los costes operativos. La Ley de Protección de Datos Personales Digitales de India impone una localización similar, lo que lleva a los hiperescaladores a comprometerse con construcciones multimillonarias para cumplir los requisitos normativos. La Regulación 71 de Indonesia y la Ley de Ciberseguridad de Vietnam desincentivan ambas la replicación transfronteriza, fragmentando las arquitecturas regionales. Estas normas ralentizan la adopción de la multinube porque las empresas deben validar el cumplimiento jurisdiccional antes de implementar plataformas para toda Asia. Los proveedores domésticos que ya operan nubes soberanas obtienen ventaja, complicando la dinámica competitiva en el mercado de nube móvil de Asia Pacífico.
Aumento de las tarifas de uso del espectro que limitan el CAPEX de nube de los operadores de telecomunicaciones
La subasta 5G de India en 2022 recaudó USD 19.000 millones, lo que desvió capital de las inversiones planificadas en nodos perimetrales y plataformas de nube móvil. La subasta de ondas milimétricas de Australia en 2024 obligó a los operadores a recortar el gasto no esencial a medida que escalaban las tarifas de licencia. Indonesia elevó las tarifas de uso del espectro un 25% en 2024, reduciendo los presupuestos de los operadores para despliegues de nube integrada con 5G. El esquema de precios dinámicos de Japón aumentó los costes para los usuarios de gran ancho de banda, retrasando los despliegues perimetrales en zonas rurales. A medida que suben los pagos por espectro, los operadores de telecomunicaciones priorizan la cobertura de red sobre la expansión de plataformas en la nube, limitando las ofertas combinadas de conectividad más cómputo y ralentizando el crecimiento general.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de servicio:
el backend domina, el CDN perimetral se aceleraEl Backend móvil como servicio representó el 38,10% de los ingresos de 2025, la mayor proporción de la participación del mercado de nube móvil de Asia Pacífico, al ofrecer módulos listos para usar de autenticación, base de datos y notificaciones push que comprimen los ciclos de desarrollo. Se prevé que la entrega de contenido móvil perimetral crezca a una CAGR del 11,79% hasta 2031, reflejando las necesidades de latencia de las aplicaciones de videojuegos y streaming. Se proyecta que el tamaño del mercado de nube móvil de Asia Pacífico derivado de los servicios de CDN perimetral se más que duplique entre 2026 y 2031, a medida que los desarrolladores posicionan el cómputo a menos de 10 milisegundos de los usuarios. Los 180 nodos perimetrales de Tencent Cloud ya reducen en un tercio los tiempos de carga de vídeo para los miniprogramas de WeChat. La alianza de Alibaba Cloud con China Mobile coubica micro centros de datos en torres 5G para respaldar el comercio de realidad aumentada. En el Sudeste Asiático, Anthos para Móvil de Google Cloud permite a los bancos implementar servicios en contenedores en racks locales y zonas públicas, cumpliendo los requisitos de residencia de datos. Las líneas competitivas se difuminan a medida que los proveedores de CDN perimetral incorporan cómputo sin servidor mientras los proveedores de MBaaS lanzan servicios globales de entrega de archivos y medios, intensificando la consolidación de proveedores.
Las empresas citan la optimización de costes como razón fundamental para preferir MBaaS, informando de un tiempo de comercialización entre un 40 y un 50% más rápido en comparación con los stacks internos. Las startups en el entorno sandbox fintech de India iteran APIs de pago en menos de ocho semanas apoyándose en módulos preintegrados de identidad, analítica y notificaciones. El crecimiento del CDN perimetral está vinculado al aumento del tiempo de uso de pantallas móviles. GSMA estima que los usuarios de Asia Pacífico pasaron 5,2 horas diarias en teléfonos inteligentes en 2024, un comportamiento que acelera la demanda de caché. La combinación de segmentos de la industria de nube móvil de Asia Pacífico probablemente evolucionará a medida que el vídeo, los videojuegos y el comercio inmersivo ganen participación, obligando a los proveedores de backend a integrar nodos perimetrales ligeros para seguir siendo competitivos.


Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por modelo de implementación:
la nube pública lidera, la híbrida gana impulsoLa nube pública capturó el 63,20% de los ingresos en 2025 gracias a los precios bajo demanda, la mayor cobertura geográfica y los ricos ecosistemas para desarrolladores. Sin embargo, se prevé que las configuraciones híbridas y multinube se expandan a una CAGR del 11,92%, ya que los bancos y hospitales equilibran los mandatos de residencia de datos con la escalabilidad global. Se espera que el tamaño del mercado de nube móvil de Asia-Pacífico atribuible a las arquitecturas híbridas aumente de 9,38 mil millones de USD en 2026 a 16,33 mil millones de USD en 2031. DBS Bank enruta las transacciones a través de nodos privados mientras aprovecha AWS para análisis, reduciendo el costo total en un 22%. Commonwealth Bank utiliza dos nubes públicas para mantener los datos de los clientes de forma local pero entrenar modelos de inteligencia artificial en el extranjero, lo que demuestra cómo las organizaciones optimizan el cumplimiento normativo y el rendimiento.
La adopción de la nube privada es más prevalente en China, donde las empresas vinculadas al Estado y las grandes firmas de internet operan nubes móviles soberanas para alinearse con las directivas de ciberseguridad. Los conglomerados japoneses como Rakuten combinan nodos de borde en las instalaciones con capacidad de expansión pública para procesar cargas de trabajo móviles fluctuantes. A medida que las implementaciones híbridas se amplían, aumenta la demanda de software de plano de control unificado; VMware, Red Hat e IBM están adaptando herramientas para orquestar políticas de seguridad entre clústeres.
Por tipo de usuario:
las empresas impulsan el gastoLas empresas generaron el 71,10% de los ingresos de 2025 y se expandirán a una CAGR del 11,88% hasta 2031, reflejando valores de contrato más elevados y compromisos plurianuales. Un acuerdo típico del mercado de nube móvil de Asia Pacífico para clientes del Fortune 500 oscila entre USD 50.000 y USD 500.000 anuales, superando con creces las suscripciones de consumidores con un promedio de USD 30 al año. Las políticas de trabajo desde cualquier lugar hacen que la gestión de dispositivos móviles sea fundamental; Tata Consultancy Services habilitó a 450.000 empleados para acceder a aplicaciones en teléfonos inteligentes, lo que resultó en una reducción del 35% en los costes de VPN. Las políticas de dispositivo propio aumentan la necesidad de seguridad y sincronización gestionadas en la nube, llevando a las empresas a preferir plataformas que integran módulos de identidad y detección de amenazas.
El gasto de los consumidores se centra en los servicios de copia de seguridad de fotos en la nube y archivos de vídeo, especialmente en India e Indonesia, donde predominan los usuarios exclusivamente móviles. Los paquetes liderados por fabricantes de equipos originales de Xiaomi y Oppo incluyen niveles gratuitos de 5 GB que convierten al 12% de los usuarios en planes de pago, ilustrando un segmento directo al consumidor desatendido. La industria de nube móvil de Asia Pacífico continuará viendo crecer el segmento de consumidores, pero la demanda empresarial de cumplimiento normativo, baja latencia y profundidad de integración garantiza que el segmento empresarial mantenga el liderazgo en ingresos.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por vertical de industria:
los videojuegos encabezan los ingresos, el sector sanitario escala más rápidoLos videojuegos aseguraron el 24,55% de los ingresos en 2025 mediante renderizado en tiempo real, sincronización de estado multijugador y un uso intensivo de CDN que en conjunto dependen de un rendimiento inferior a 20 milisegundos. La atención médica, aunque más pequeña hoy en día, tiene un pronóstico de crecimiento a una CAGR del 1184% a medida que las aplicaciones de telemedicina y receta electrónica transfieren datos de pacientes a través de backends de nube seguros. Se prevé que el tamaño del mercado de nube móvil de Asia-Pacífico vinculado a la atención médica casi se duplique para 2031, a medida que los hospitales implementen registros electrónicos de salud con enfoque móvil. Practo de India gestionó 12 millones de teleconsultas en 2024 en backends móviles de AWS manteniendo una programación de respuesta inferior a un segundo. El sector fintech ocupa el segundo lugar en gasto; Bank Jago de Indonesia logró una reducción de latencia del 40% tras migrar a Google Cloud en 2024.
Los medios de comunicación y el entretenimiento dependen del CDN de borde para gestionar los picos de transmisión. Las empresas de comercio minorista y electrónico utilizan API de nube para sincronizar inventarios y facilitar el proceso de pago dentro de las súper aplicaciones. La demanda en educación se disparó cuando Tencent Education atendió a 180 millones de estudiantes que generaron 2.500 millones de llamadas API diarias en Tencent Cloud. Los sectores de viajes y hotelería priorizan ahora los recorridos sin contacto que requieren actualizaciones en tiempo real. En todos los sectores verticales, la complejidad de la seguridad y el cumplimiento normativo está aumentando, siendo la atención médica la que soporta el mayor incremento de costos debido a las estrictas leyes de privacidad.
Análisis geográfico
Mercado de Nube Móvil de APAC
China es el mercado individual más grande, respaldado por 1.050 millones de usuarios de teléfonos inteligentes y hiperescaladores nacionales que suministran el 65% de la capacidad dentro del país. Alibaba Cloud invirtió 3,8 mil millones de USD en 2024 para agregar clústeres de centros de datos cerca de las torres 5G, de modo que los miniprogramas de WeChat cumplan objetivos de latencia inferiores a 20 milisegundos. Tencent Cloud amplió su alcance hacia las ciudades de segundo nivel con 180 nodos perimetrales a mediados de 2025 para dar soporte al tráfico de videos cortos y videojuegos. India representa la geografía de mayor crecimiento, impulsada por el financiamiento del programa Digital India y 450.000 sitios 5G activos que acercan el mercado de nube móvil de Asia-Pacífico a los usuarios. Japón exhibe una alta penetración de nube híbrida porque las empresas, como Sony, sincronizan el IoT industrial y los dispositivos móviles bajo marcos ISO 27001. Australia y Corea del Sur registran uno de los mayores gastos per cápita en nube de la región, ya que una penetración de teléfonos inteligentes prácticamente universal se combina con una amplia cobertura 5G. El requisito de Smart Nation de Singapur, que exige que todos los servicios públicos sean accesibles desde dispositivos móviles antes de 2025, genera un efecto halo por el cual las empresas privadas adoptan backends compatibles.
Indonesia, Malasia y Filipinas constituyen clústeres emergentes de alto crecimiento. La economía digital impulsada por dispositivos móviles de Indonesia, valorada en 77 mil millones de USD en 2024, depende de superaplicaciones cuyo flujo de datos en tiempo real exige una capacidad de nube móvil escalable. El resto de Asia-Pacífico, que abarca Vietnam y Tailandia, se está beneficiando de paquetes de operadoras de telecomunicaciones en los que los planes de datos 5G incluyen entre 50 GB y 200 GB de almacenamiento en la nube, lo que reduce los costos de adquisición para los proveedores de nube. Las normas de soberanía de datos aún fragmentan las arquitecturas, pero los proveedores nacionales que operan nubes soberanas ganan cuota de mercado dentro de China e India.
Panorama regulatorio
Los despliegues de nube móvil en Asia-Pacífico continúan situándose dentro de un mosaico de regímenes de soberanía de datos y supervisión de infraestructuras críticas. Este entorno impulsa a los proveedores hacia el alojamiento en el país, controles de resiliencia más sólidos y certificaciones de seguridad que los equipos de adquisiciones puedan auditar. En febrero de 2025, la Infocomm Media Development Authority (IMDA) de Singapur emitió unas Directrices de Asesoramiento voluntarias sobre Resiliencia y Seguridad de los Servicios en la Nube, haciendo referencia a la ISO 27001 y al MTCS para configurar los estándares de seguridad en la nube utilizados en los programas de adquisición y riesgo empresarial.
A nivel regional, los organismos de política trabajan para reducir la fricción en la prestación transfronteriza de servicios manteniendo los requisitos de confianza. El Marco de la ASEAN sobre Principios de Computación en la Nube Transfronteriza introduce el concepto de Corredor de Datos de Confianza para habilitar rutas designadas para flujos de datos conformes entre los estados miembros participantes, y la hoja de ruta de APEC para 2026 sobre servicios innovadores y resilientes prioriza las transacciones digitales de confianza y la facilitación del flujo de datos transfronterizo. En julio de 2026, Singapur abrió una consulta pública sobre un Proyecto de Ley de Infraestructura Digital que abarca los principales servicios de centros de datos y de nube, señalando una supervisión más estricta de la infraestructura en la nube como infraestructura digital esencial.
Análisis de la cadena de valor
La cadena de valor de la nube móvil en Asia-Pacífico comienza con insumos de infraestructura fundamentales, incluidos centros de datos, energía y refrigeración, y fibra de larga distancia y metropolitana. Luego se extiende a través de proveedores de nube hiperescalares y regionales que suministran cómputo, almacenamiento y primitivas de nube gestionadas. Sobre esa capa, los habilitadores de servicios de nube móvil como MBaaS, mPaaS, gestión de identidad y API, observabilidad y entrega de contenido móvil y CDN de borde son integrados por integradores de sistemas y plataformas de desarrolladores en aplicaciones móviles utilizadas por empresas y consumidores en los sectores de juegos, BFSI, retail y salud.
La distribución y la prestación de servicios están cada vez más determinadas por asociaciones entre proveedores de nube y operadores de telecomunicaciones que combinan acceso 5G, ubicaciones de borde y plataformas en la nube en ofertas empaquetadas. Los inversores locales en infraestructura también amplían la capacidad para satisfacer las necesidades de residencia y latencia. Movimientos recientes en India y Corea del Sur muestran cómo la cadena se estrecha entre la conectividad de red troncal, las regiones localizadas y las instalaciones preparadas para IA, incluida la colaboración de Tata Communications con AWS en julio de 2025 en conectividad de larga distancia de alta capacidad entre las ubicaciones de infraestructura de AWS en Mumbai, Hyderabad y Chennai, y la asociación plurianual de SK Group y AWS en junio de 2025 para construir infraestructura en la nube en Corea del Sur, incluida una Zona de IA de AWS en Ulsan. A medida que se intensifican los requisitos de localización, las arquitecturas multizona y de región en el país, a menudo respaldadas por socios de telecomunicaciones y colocación, se han convertido en un paso operativo clave entre las plataformas hiperescalares y las cargas de trabajo móviles empresariales reguladas.
Panorama competitivo
Concentración del Mercado
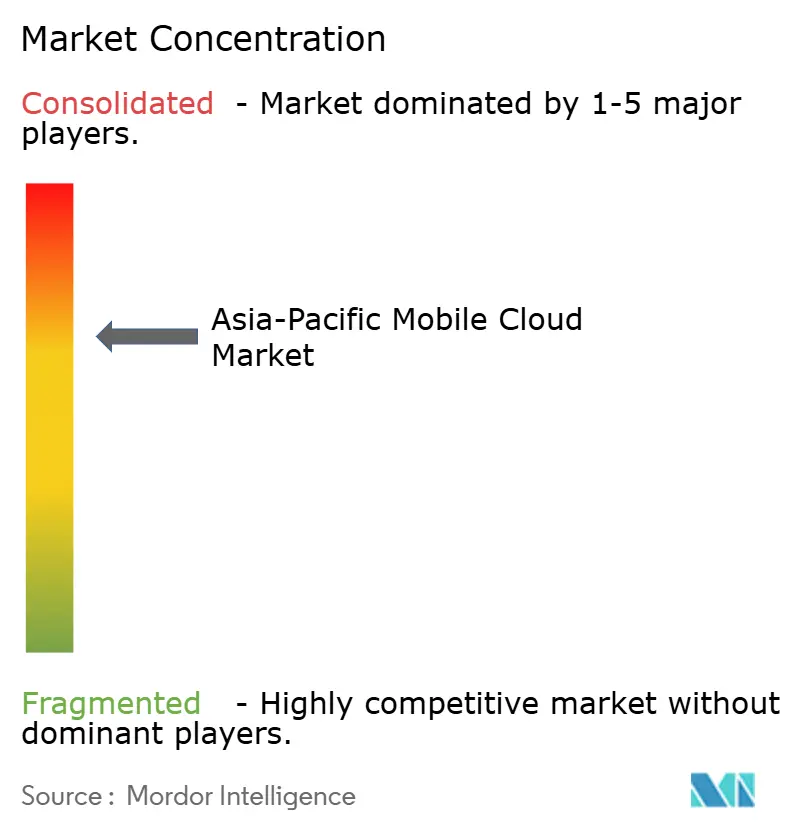
El mercado de nube móvil de Asia Pacífico permanece moderadamente fragmentado; ningún proveedor superó el 15% de participación en 2024. Amazon Web Services, Microsoft Azure y Google Cloud aprovechan las herramientas globales y los ecosistemas de socios, mientras que Alibaba Cloud, Tencent Cloud y Huawei Cloud se imponen con centros de datos localizados y soporte en el idioma local. AWS lanzó 24 Zonas Locales en 2024 para ofrecer latencia de milisegundos de un solo dígito para cargas de trabajo en Bombay, Seúl y Yakarta. La plataforma de computación perimetral móvil de Alibaba Cloud colocó cómputo en 180 sitios de China Mobile, reduciendo el retraso en la entrega de contenido un 35%.
Los operadores de telecomunicaciones como NTT Communications, SK Telecom y Singtel agrupan el almacenamiento en la nube con el 5G, aumentando el ingreso medio por usuario y reduciendo la tasa de abandono. Los fabricantes de equipos originales liderados por Xiaomi, Oppo y Vivo preinstalan aplicaciones en la nube propietarias que convierten hasta el 18% de los usuarios en planes de pago, creando un canal paralelo que pasa por alto a los proveedores tradicionales. La diferenciación de plataformas se centra ahora en canalizaciones integradas de DevSecOps, tiempos de ejecución perimetrales sin servidor y funciones asistidas por IA, como el reconocimiento de imágenes en el dispositivo. Los hiperescaladores han respondido mediante adquisiciones específicas; Microsoft absorbió Xamarin y Visual Studio Mobile Center, mientras que AWS apostó decididamente por Amplify para estrechar la dependencia de los desarrolladores.
Existe un espacio en blanco emergente en las capas de gobernanza entre proveedores. VMware, IBM y Red Hat están posicionando plataformas de orquestación impulsadas por políticas que ofrecen a las empresas visibilidad unificada en regiones soberanas y globales. A medida que los despliegues perimetrales escalan, los proveedores especializados que ofrecen observabilidad de grado operador y automatización del cumplimiento normativo podrían capturar nuevos conjuntos de valor en el mercado de nube móvil de Asia Pacífico.
Líderes de la industria de nube móvil de Asia Pacífico
-
IBM Corporation
-
Amazon Web Services Inc.
-
Google LLC
-
Oracle Corporation
-
Microsoft Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Nube Móvil de Asia-Pacífico Empresas cubiertas en este informe
- Amazon Web Services, Inc.
- Microsoft Corporation
- Alibaba Cloud Computing Co., Ltd.
- Google LLC
- Huawei Technologies Co., Ltd.
- IBM Corporation
- Oracle Corporation
- SAP SE
- Tencent Cloud Computing (Beijing) Co., Ltd.
- Fujitsu Limited
- Rakuten Group, Inc.
- NTT Communications Corporation
- Salesforce, Inc.
- Akamai Technologies, Inc.
- VMware, Inc.
- Baidu, Inc.
- HCL Technologies Limited
- Infosys Limited
- ZTE Corporation
- Nokia Corporation
- Ericsson AB
- SoftBank Corp.
- SK Telecom Co., Ltd.
Lea el análisis de las empresas de asia-pacific mobile cloud
Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo es ampliar los backends en la nube orientados a lo móvil y la capacidad de entrega en el borde en mercados donde los requisitos de residencia de datos y latencia se están intensificando junto con un uso móvil de rápido crecimiento. India destaca como un área blanca respaldada por compromisos de capacidad grandes y con fechas definidas. Amazon comprometió 13.000 millones de USD adicionales en junio de 2026 para ampliar la capacidad de los centros de datos de AWS en Mumbai e Hyderabad hasta 2030, mientras que AirTrunk anunció un compromiso de 30.000 millones de USD en junio de 2026 para desarrollar 5 GW de nueva capacidad de centros de datos en India, incluido un proyecto de 3 GW en Raigad Pen, Maharashtra. Estas inversiones amplían la huella para los servicios de MBaaS, mPaaS y entrega de contenido móvil que necesitan proximidad a los usuarios finales y acceso a conjuntos de datos regulados.
Una segunda oportunidad es construir capas de cumplimiento y gobernanza interoperables que permitan a las empresas ejecutar cargas de trabajo móviles en nubes soberanas y globales sin trabajo de seguridad duplicado. En febrero de 2026, los Ministros Digitales de la ASEAN respaldaron un Marco Regional sobre Computación en la Nube Transfronteriza liderado por Malasia, y los principios más amplios de nube transfronteriza de la ASEAN, incluido el concepto de Corredor de Datos de Confianza, proporcionan una base política para que proveedores y empresas diseñen arquitecturas transfronterizas conformes para superapps, minoristas regionales y bancos. Con una capacidad operativa de centros de datos en Asia-Pacífico reportada en 13,8 GW en 2025 y una cartera de desarrollo que alcanza los 19,4 GW, los proveedores que combinan infraestructura localizada con controles de política entre nubes, operaciones de servicio resilientes y herramientas de desarrollo nativas del borde tienen margen para ganar cargas de trabajo de nube móvil que abarcan múltiples jurisdicciones y zonas de rendimiento.
Desarrollos recientes de la industria en Mercado de Nube Móvil de Asia-Pacífico
- Julio de 2026: Amazon Web Services (AWS) avanzó en su expansión en India cuando funcionarios del estado de Telangana colocaron la piedra angular de un centro de datos emblemático de AWS en Bharat Future City bajo un gran compromiso de inversión. El proyecto refuerza las opciones de capacidad en el país para backends móviles sensibles a la latencia y cargas de trabajo con restricciones de residencia de datos en casos de uso empresariales y del sector público.
- Marzo de 2026: Microsoft anunció una inversión en infraestructura de nube e IA superior a 1.000 millones de USD en Tailandia entre 2026 y 2028, junto con asociaciones con entidades locales como Gulf Development, Advanced Info Service, CP Group y True Corporation. La iniciativa amplía la huella regional de la nube y los canales de socios que respaldan la modernización de aplicaciones móviles, la gobernanza y los servicios móviles habilitados por IA.
- Marzo de 2025: Microsoft Azure anunció una inversión de 2.100 millones de USD para ampliar su infraestructura en la nube en toda India, incluidas tres nuevas regiones de centros de datos en Chennai, Pune y Kolkata optimizadas para backends móviles y computación en el borde. La expansión profundiza la capacidad de procesamiento y almacenamiento local que ayuda a las empresas a implementar aplicaciones móviles de baja latencia mientras alinean las operaciones con los requisitos de protección de datos de India.
Mercado de Nube Móvil de Asia-Pacífico Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de nube móvil de Asia-Pacífico incluye servicios y plataformas en la nube entregados a través de dispositivos móviles y aplicaciones móviles. La cobertura incluye backend móvil, plataformas móviles, gestión de dispositivos habilitada por la nube y capacidades de entrega de contenido móvil en toda la región.
Exclusiones del alcance: Excluimos el software exclusivo del dispositivo y los ingresos por hardware de terminales. También excluimos los cargos de conectividad de telecomunicaciones a menos que estén incluidos como parte de un servicio de nube móvil.
Descripción General de la Segmentación
- Por tipo de servicio
- Backend móvil como servicio (MBaaS)
- Plataforma móvil como servicio (mPaaS)
- Nube integrada de gestión de dispositivos móviles
- Entrega de contenido móvil / CDN perimetral
- Por modelo de implementación
- Nube pública
- Nube privada
- Híbrida y Multinube
- Por tipo de usuario
- Empresas
- Consumidores
- Por vertical de industria
- Videojuegos
- Banca, Servicios Financieros y Seguros (BFSI)
- Medios de comunicación y entretenimiento
- Educación
- Sector sanitario
- Viajes y hostelería
- Comercio minorista y electrónico
- Gobierno y sector público
- Otras verticales de industria
- Por país
- China
- Japón
- India
- Australia
- Corea del Sur
- Singapur
- Indonesia
- Malasia
- Filipinas
- Resto de Asia Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la estructura base del modelo, especialmente en torno a los impulsores de la demanda regional y dónde es probable que se capture el gasto dentro de los servicios de nube móvil. Consultamos fuentes públicas como los indicadores de la UIT para el uso de banda ancha móvil, las series macroeconómicas del Banco Mundial para la capacidad de gasto a nivel de país, las notas de economía digital de la OCDE (cuando estaban disponibles), las publicaciones de los ministerios nacionales de telecomunicaciones y digitales, y las normas y orientaciones de organismos como el NIST.
Además, revisamos informes anuales de empresas, presentaciones de resultados, documentación de productos, sitios web de asociaciones y prensa de renombre para comprender los patrones de comercialización y el ritmo de adopción de la nube por sectores verticales. Para las verificaciones numéricas, se utilizaron suscripciones de pago de forma selectiva para obtener información financiera e inteligencia empresarial, noticias y datos financieros, bases de datos de patentes y datos de importación y exportación a nivel de envíos donde ayudaron a validar el movimiento direccional. Estos ejemplos no son exhaustivos, y también se consultaron muchas otras fuentes públicas e internas para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar cómo se reconocen los ingresos de la nube móvil entre los tipos de servicio y qué opciones de implementación son más comunes en los diferentes países de Asia-Pacífico. Hablamos con una combinación de proveedores de servicios en la nube, integradores de sistemas, usuarios empresariales y especialistas de la industria. Los aportes de los encuestados ayudaron a confirmar los niveles de adopción por sectores verticales como BFSI, videojuegos, medios de comunicación, comercio minorista y sector público en las principales economías de Asia-Pacífico.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directores ejecutivos (CXO): 16% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 22% | Gerentes: 56% |
Dimensionamiento del Mercado y Pronósticos
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que se utilizan indicadores regionales de nube y movilidad para reconstruir el gasto direccionable que puede fluir de manera realista hacia los servicios de nube con enfoque móvil. Esa estructura direccionable se distribuye luego entre tipos de servicio, tipos de usuario y países clave. Una vez establecida la estructura, se corrobora con aproximaciones selectivas de abajo hacia arriba, incluidas divulgaciones de ingresos de proveedores muestreados, verificaciones de canal sobre valores de contrato típicos y supuestos de volumen vinculados al uso activo de aplicaciones móviles.
En el modelo, tratamos algunos insumos prácticos como palancas clave, incluidos la penetración de teléfonos inteligentes y banda ancha móvil, la intensidad de adopción de la nube empresarial, el crecimiento del tráfico de aplicaciones móviles que impulsa la demanda de entrega de contenido, el comportamiento del gasto en seguridad y cumplimiento normativo para la gestión de dispositivos móviles, y la proporción de cargas de trabajo que se trasladan a configuraciones híbridas y multinube. Los pronósticos se elaboraron mediante análisis de escenarios, en los que las trayectorias de crecimiento de estas variables se ajustaron en función de lo que los entrevistados esperan por país y por sector vertical, y luego los totales del mercado se recalcularon para cada año. Cuando faltaban señales de abajo hacia arriba para países más pequeños o casos de uso de nicho, las brechas se gestionaron mediante asignación proporcional utilizando la capacidad de gasto en TI del país y referencias de adopción validadas, antes de normalizar los totales de vuelta a la suma regional.
Ciclo de Validación de Datos y Actualización
Los resultados se verifican mediante triangulación de señales independientes, y los saltos evidentes se revisan antes de aprobar las cifras finales. Realizamos verificaciones de varianza entre los totales por país, las divisiones de la combinación de servicios y los precios implícitos. Cualquier valor atípico desencadena una segunda revisión que vuelve a evaluar los supuestos y, cuando es necesario, vuelve a contactar a expertos seleccionados para obtener aclaraciones.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos materiales pueden cambiar la adopción o los precios de manera visible. Antes de la entrega, un analista realiza una revisión actualizada de la información pública más reciente y los indicadores clave, de modo que los clientes reciban una perspectiva actualizada que siga siendo trazable a la misma lógica del modelo.
Dimensionamiento del Mercado de Nube Móvil de Asia-Pacífico de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la nube móvil de Asia-Pacífico a menudo no coinciden entre sí porque el alcance puede variar de maneras pequeñas pero significativas, y la metodología detrás de los precios y la adopción no siempre está alineada. Las diferencias también provienen de qué países se incluyen en Asia-Pacífico, cómo se tratan los ingresos híbridos y multinube, y si las áreas adyacentes se agrupan en el total.
La tabla de referencia muestra una diferencia más estrecha frente a una estimación y una brecha amplia frente a otra, lo que generalmente se explica por lo que se incluye en la nube móvil y cómo se elige la línea base del pronóstico. En el modelo de Mordor Intelligence, los ingresos se contabilizan solo cuando corresponden a backend móvil, plataformas móviles, gestión de dispositivos habilitada por la nube o entrega de contenido móvil. Los ingresos generales de nube o conectividad de telecomunicaciones no se añaden a menos que formen parte explícita de esos servicios de nube móvil.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 22,98 mil millones de USD (2025) | |
| Grupo de Investigación de la Industria A | 20,90 mil millones de USD (2025) | Utiliza una estructura de año base diferente y una cesta de países distinta para Asia-Pacífico, y parece aplicar una captura de servicios más estrecha que puede omitir partes de los ingresos de la plataforma móvil empresarial y la gestión de dispositivos. |
| Consultora Global B | 62,10 mil millones de USD (2024) | Probablemente incorpora al total un gasto en nube más amplio impulsado por el uso móvil, y el año de inicio y la tasa de crecimiento implícita sugieren que se están contabilizando categorías de nube adyacentes más allá del backend móvil, la plataforma y los servicios de entrega móvil. |
En conjunto, la comparación indica que los límites del alcance y los supuestos del año de inicio explican la mayor parte de la varianza, no un único indicador de demanda. Al mantener los insumos vinculados a señales observables de adopción móvil y al hacer coincidir los ingresos con categorías de servicio claramente definidas, el tamaño de mercado resultante es más fácil de reproducir y de explicar en las discusiones de planificación.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de nube móvil de Asia Pacífico en 2026?
Está valorado en USD 25,68 mil millones con una perspectiva de CAGR del 11,76% hasta 2031.
¿Qué modelo de implementación domina actualmente el gasto?
Las implementaciones en nube pública lideran con el 63,20% de los ingresos de 2025, aunque las arquitecturas híbridas crecen a un ritmo más rápido.
¿Qué tipo de servicio se espera que crezca más rápido?
Se proyecta que la entrega de contenido móvil y CDN perimetral se expandirá a una CAGR del 11,79% hasta 2031.
¿Por qué el sector sanitario es un segmento vertical de alto crecimiento?
Las aplicaciones de telemedicina y los registros electrónicos de salud móviles requieren backends de nube seguros y de baja latencia, lo que impulsa la CAGR prevista del sector de atención médica al 11,84%.
¿Qué papel desempeñan las redes 5G en la expansión del mercado?
El 5G reduce la latencia por debajo de 20 milisegundos, habilitando aplicaciones de nube móvil en tiempo real como los videojuegos multijugador y los pagos fintech.