
Tamaño y Participación del Mercado de Nube Pública
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.86 Billones de dólares |
| Tamaño del Mercado (2031) | 1.94 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 17.69 % |
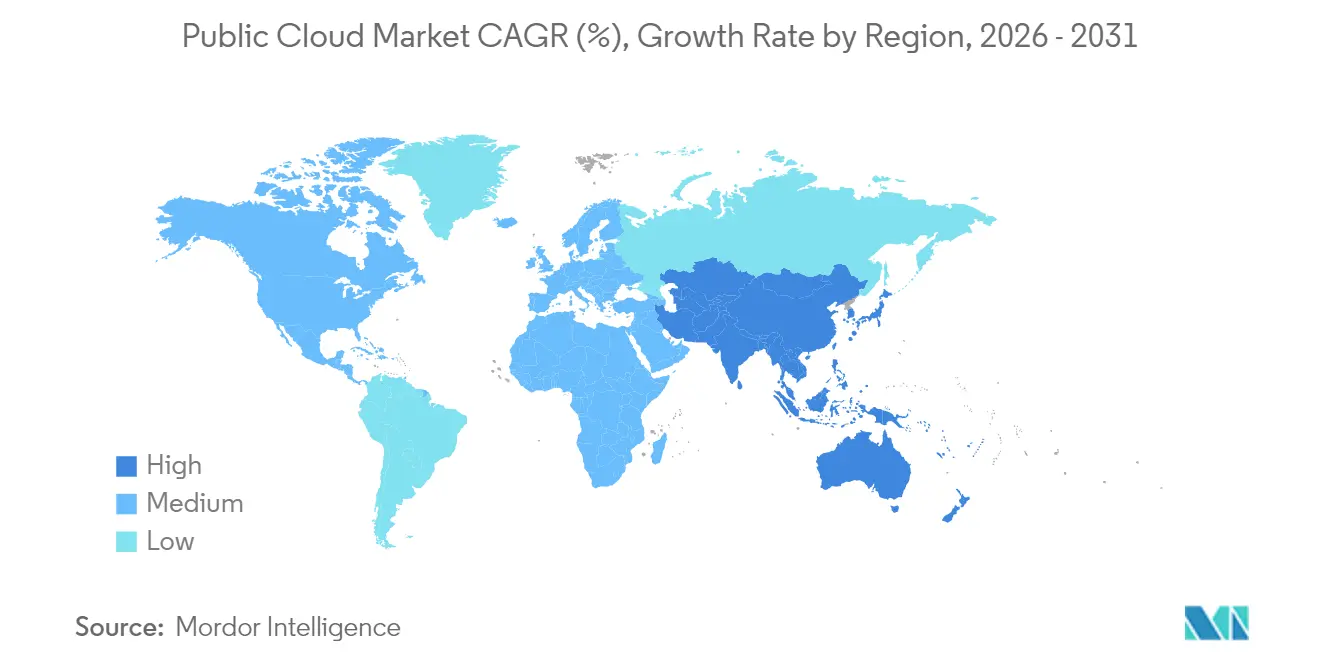
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
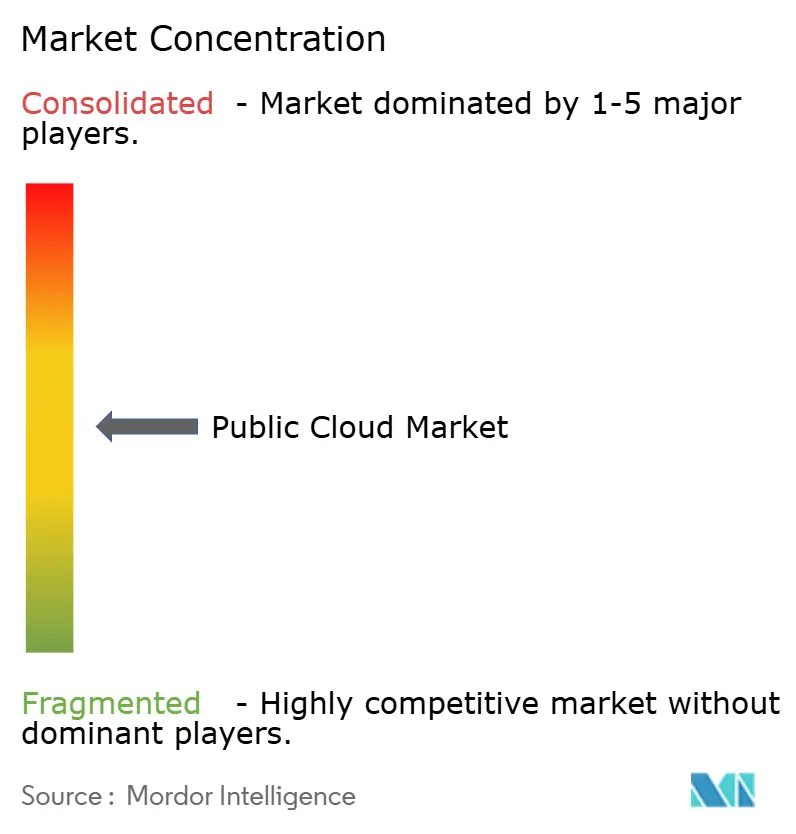
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Nube Pública por Mordor Intelligence
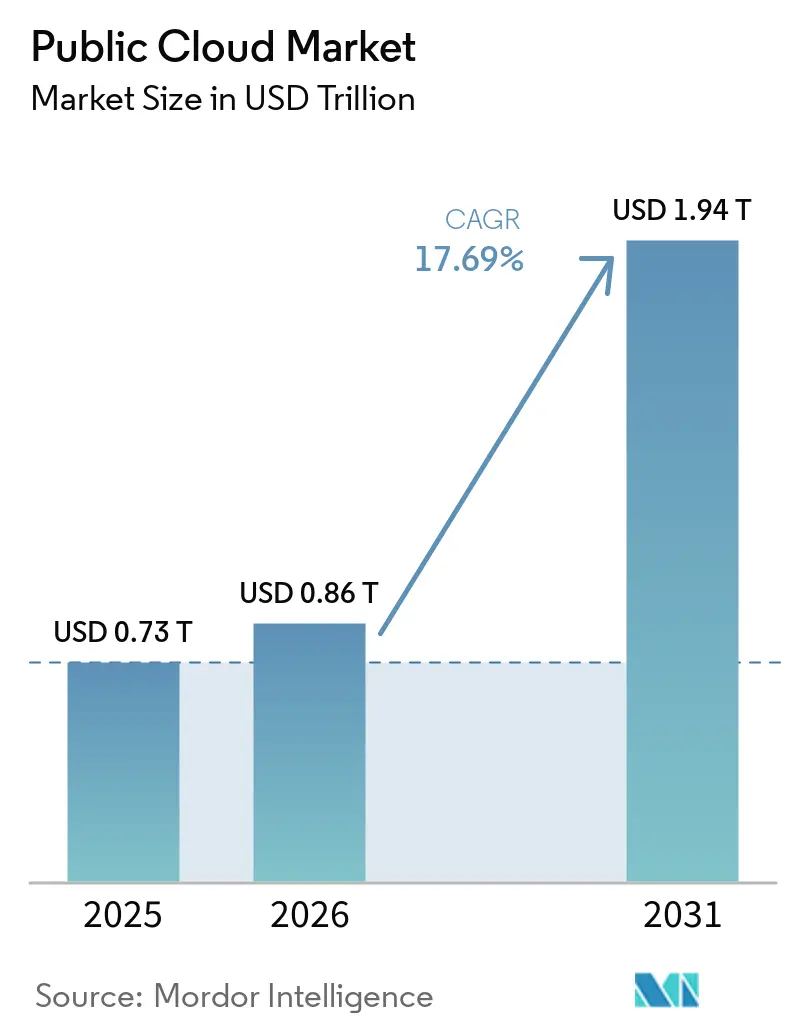
El tamaño del Mercado de Nube Pública en 2026 se estima en USD 0,86 billones, creciendo desde el valor de 2025 de USD 0,73 billones con proyecciones para 2031 que muestran USD 1,94 billones, creciendo a una CAGR del 17,69% durante 2026-2031. Esta expansión refleja la transición masiva de las empresas desde infraestructuras de TI heredadas hacia infraestructuras preparadas para IA que tratan la nube como un diferenciador competitivo en lugar de una utilidad de ahorro de costos. La creciente demanda de cargas de trabajo de IA generativa, los incentivos para centros de datos ecológicos y los mandatos de nube soberana sustentan el crecimiento del sector. Los proveedores de hiperescala están invirtiendo en zonas de disponibilidad localizadas para satisfacer los requisitos regulatorios, mientras que los fabricantes de chips aumentan la oferta para aliviar los cuellos de botella que limitaron la capacidad en 2024. La dinámica competitiva está evolucionando hacia asociaciones de ecosistemas que agrupan infraestructura, plataformas e inteligencia a nivel de aplicación, lo que permite a las empresas acelerar el tiempo de obtención de valor y reducir el riesgo en la adopción de IA.
Conclusiones Clave del Informe
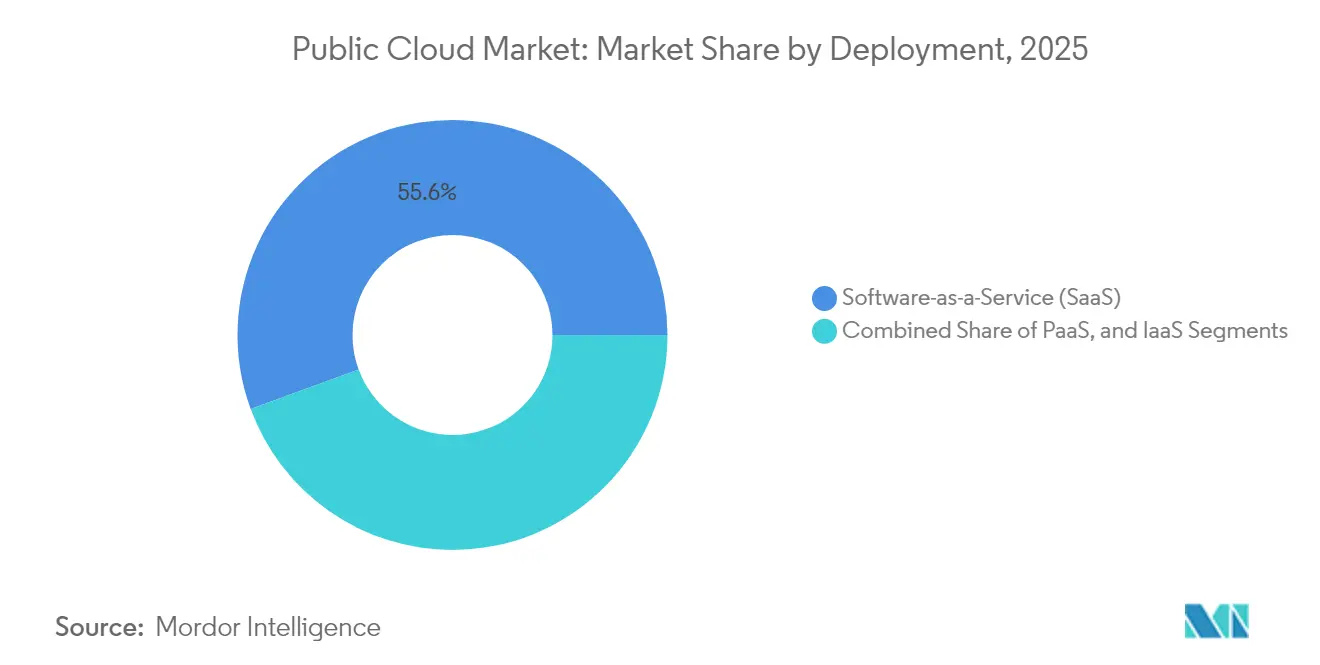
- Por modelo de implementación, el Software como Servicio (SaaS) lideró con el 55,60% de la participación del mercado de nube pública en 2025, mientras que la Plataforma como Servicio (PaaS) está en camino de registrar una CAGR del 19,08% hasta 2031.
- Por tamaño de organización, las grandes empresas mantuvieron el 67,40% de la participación del mercado de nube pública en 2025; las pequeñas y medianas empresas (pymes) representan la trayectoria más rápida con una CAGR del 17,92%.
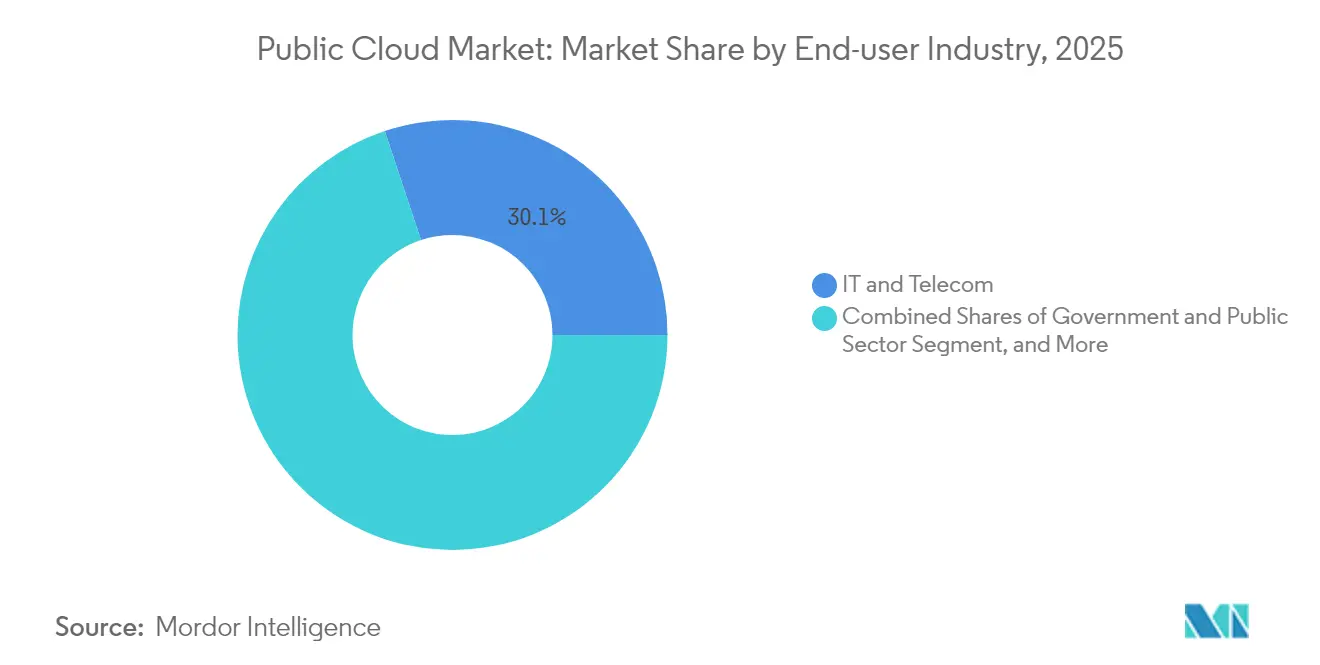
- Por industria de usuario final, TI y Telecomunicaciones concentró el 30,10% de la participación en ingresos del tamaño del mercado de nube pública en 2025, mientras que se proyecta que la manufactura crecerá a una CAGR del 20,94% entre 2026-2031.
- Por geografía, América del Norte retuvo el 43,75% del mercado de nube pública en 2025; se proyecta que Asia-Pacífico se expandirá a una CAGR del 18,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de la migración de cargas de trabajo impulsada por IA | +4.2% | Global; fuerte en América del Norte y APAC | Mediano plazo (2-4 años) |
| Aumento del suministro de chips optimizados para IA generativa | +3.1% | Global; liderado por América del Norte y Europa | Corto plazo (≤ 2 años) |
| Guerras de precio-rendimiento de hiperescala | +2.8% | Global | Corto plazo (≤ 2 años) |
| Mandatos de nube soberana | +2.4% | Núcleo APAC; expansión a Europa y MEA | Largo plazo (≥ 4 años) |
| Créditos fiscales para centros de datos ecológicos | +1.7% | América del Norte y Europa; emergente en APAC | Mediano plazo (2-4 años) |
| Demanda de aceleradores de IA adyacentes a la nube | +1.3% | Global; mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Auge de la migración de cargas de trabajo impulsada por IA
Las organizaciones de manufactura, banca y salud han pasado de las pruebas piloto a la IA a escala de producción, impulsando cambios masivos hacia el mercado de nube pública. BMW migró 6.000 aplicaciones a SAP S/4HANA en infraestructura en la nube,[1]"BMW migra 6.000 aplicaciones a SAP S/4HANA," sap.com y JPMorgan Chase transfirió 1 exabyte de datos a AWS bajo un presupuesto tecnológico anual de USD 17.000 millones. El noventa y tres por ciento de los fabricantes lanzaron nuevos proyectos de IA en 2024, confirmando que la IA alojada en la nube es ahora un imperativo estratégico y no un experimento.
Aumento del suministro de chips optimizados para IA generativa
NVIDIA, SoftBank y el gobierno japonés cofinancian centros de datos de IA nacionales para contrarrestar la escasez mundial de componentes, mientras que los hiperescaladores estadounidenses comprometen capital de decenas de miles de millones para asegurar el suministro de placas base y procesadores. En el mercado de nube gubernamental, la IA Generativa apoya tareas de misión como el etiquetado de imágenes de terreno y la clasificación de señales de amenaza, manteniéndose dentro de los perímetros de seguridad nacional. AWS reconoció la escasez de chips como un lastre para los ingresos del cuarto trimestre de 2024, pero espera que las nuevas fábricas e instalaciones de empaquetado alivien las restricciones para 2026.[2]"AWS enfrenta restricciones de componentes," cnbc.com
Guerras de precio-rendimiento de hiperescala
Google Cloud registró un crecimiento interanual del 28-30% en 2024-2025 y ahora comercializa el "costo por hora de entrenamiento" en lugar del cómputo bruto, lo que señala un giro desde la fijación de precios de productos básicos hacia métricas de valor específicas para IA en crn.com. La integración de los servicios Azure OpenAI de Microsoft en las ofertas principales de SaaS elevó los ingresos en la nube del primer trimestre de 2025 un 21%. Los Acuerdos de Colaboración Estratégica como el de AWS y NetApp agrupan la eficiencia de almacenamiento con la optimización de inferencia, lo que ilustra que la integración de ecosistemas se ha convertido en el campo de batalla por la participación de cartera.
Mandatos de nube soberana
Un tercio de los gobiernos adoptará servicios de nube soberana para 2026, incentivando a los proveedores regionales a adaptar soluciones listas para el cumplimiento normativo. La "Sakura Cloud" de Japón y la Ley de Resiliencia Operativa Digital de la UE canalizan la demanda hacia zonas localizadas que cumplen con estrictas disposiciones de residencia de datos y auditoría.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mosaico de soberanía de datos | -2.1% | Global; agudo en APAC y Europa | Largo plazo (≥ 4 años) |
| Cuellos de botella en el suministro de GPU y componentes ópticos | -1.8% | Global; cargas de trabajo de IA | Corto plazo (≤ 2 años) |
| Inflación de costos impulsada por aranceles | -1.5% | América del Norte; expansión a construcciones globales | Corto plazo (≤ 2 años) |
| Complejidad normativa en evolución | -1.2% | Europa y APAC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mosaico de soberanía de datos
Estatutos en conflicto como el RGPD de la UE y la Ley CLOUD de EE. UU. obligan a las multinacionales a duplicar el almacenamiento entre regiones, lo que eleva los costos operativos y ralentiza los flujos de análisis transfronterizos. La Ley de Ciberseguridad de China también genera fricciones de cumplimiento para las empresas extranjeras que deben aislar los "datos importantes" localmente.
Cuellos de botella en el suministro de GPU y componentes ópticos
La escasez de placas base, transceptores y GPU avanzadas retrasa el aumento de capacidad; Microsoft pausó varias construcciones de centros de datos después de que los aranceles amenazaran con elevar los costos del proyecto entre un 25-34% en acero, aluminio y electrónica.[3]"Los aranceles elevan los costos de los centros de datos," costar.com Los operadores responden optimizando la utilización de chips y adoptando arquitecturas componibles que aprovechan al máximo los aceleradores escasos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Implementación:
La Plataforma como Servicio acelera la creación de aplicaciones de IALa PaaS crecerá a una CAGR del 19,08% hasta 2031, incluso cuando la SaaS mantuvo el 55,60% de la participación del mercado de nube pública en 2025. Las empresas avanzan desde una fase centrada en SaaS hacia la PaaS para construir servicios de IA propietarios sin gestionar la infraestructura subyacente. En Europa, la demanda de los desarrolladores por entornos integrados ha impulsado a la PaaS por delante de la Infraestructura como Servicio. La combinación de Siemens de Teamcenter PLM con Microsoft Azure subraya el papel de la PaaS en la incorporación de IA en los flujos de trabajo de manufactura. Se espera que el tamaño del mercado de nube pública para PaaS se dispare a medida que las plataformas de bajo código acorten los ciclos de desarrollo, mientras que la SaaS continúa experimentando un crecimiento amplio aunque más lento a través de aplicaciones específicas de dominio.
La Infraestructura como Servicio mantiene una relevancia constante para las migraciones de tipo "lift-and-shift", atendiendo cargas de trabajo heredadas que aún no pueden ser contenedorizadas. Durante el período de pronóstico, la PaaS podría erosionar la participación de la SaaS donde las empresas prefieran modelos de aprendizaje automático personalizados sobre software empaquetado. Sin embargo, la ubicuidad de la SaaS en CRM, HCM y colaboración garantiza que siga siendo el ancla de ingresos del mercado de nube pública.


Por Tamaño de Organización:
Las pymes democratizan las capacidades avanzadasLas grandes empresas capturaron el 67,40% de la participación del mercado de nube pública en 2025, beneficiándose de amplios presupuestos de TI y curvas tempranas de adopción de la nube. Sin embargo, las pymes exhiben la CAGR más ágil del 17,92% a medida que la incorporación simplificada y los precios basados en el consumo eliminan las barreras de entrada. Una investigación que cubre el 99% de las empresas estadounidenses muestra que la adopción de la nube impulsa la productividad y la innovación de las pymes.
El tamaño del mercado de nube pública vinculado a la demanda de las pymes está preparado para crecer porque las API de IA generativa ahora abstraen la necesidad de equipos de ciencia de datos. Por el contrario, las grandes empresas continuarán desbloqueando valor a través de estrategias complejas de múltiples nubes, ejemplificadas por la migración de 1 exabyte de JPMorgan a AWS. La expansión a dos velocidades subraya una convergencia en la que el tamaño de la empresa ya no determina el acceso a la computación de vanguardia.
Por Industria de Usuario Final:
La manufactura supera la fase pilotoLa manufactura representó el segmento de más rápido crecimiento con una CAGR del 20,94%, aunque TI y Telecomunicaciones retuvo el 30,10% de la participación en los ingresos de la nube pública en 2025. El mantenimiento predictivo, los gemelos digitales y el control de calidad respaldado por IA están impulsando las cargas de trabajo de planta hacia el mercado de nube pública. Sin embargo, las empresas aprovechan menos de la mitad de su capacidad prepagada, lo que sugiere margen para la optimización.
Los servicios financieros continúan migrando los núcleos de banca central, como se observa en la reducción del 30% en costos de infraestructura del Banco Federal de Préstamos para la Vivienda de Chicago tras la migración. El gasto en nube para la salud se acelera bajo la adopción de la telemedicina, mientras que la demanda del gobierno está proyectada para triplicarse hasta USD 70.000 millones para 2025, lo que señala que la digitalización del sector público complementa la adopción comercial.
Análisis Geográfico
Mercado de Nube Pública de América del Norte
América del Norte sigue siendo la región más grande con una participación del 43,75% en 2025, respaldada por las sedes de hiperescala, los ecosistemas de capital de riesgo y los patrones maduros de gasto empresarial. Sin embargo, los aranceles pendientes de hasta el 34% sobre productos electrónicos corren el riesgo de inflar los costos de construcción, lo que lleva a operadores como Microsoft a retrasar las conversaciones de expansión. Los presupuestos federales de nube están aumentando, con 8.300 millones de USD asignados para el ejercicio fiscal 2025, lo que compensa parte del impacto inflacionario. El Departamento del Tesoro por sí solo cuadruplicó su asignación de nube interanual, lo que subraya el inquebrantable apetito del sector público.
Mercado de Nube Pública de Asia-Pacífico
Asia-Pacífico es la historia de velocidad, proyectada para crecer a una CAGR del 18,12% hasta 2031. AWS se comprometió con 2,26 billones de JPY (15.100 millones de USD) para construcciones en Japón, mientras que Microsoft está invirtiendo 2.900 millones de USD en centros de datos de inteligencia artificial. La Ley de Promoción de la Seguridad Económica de Tokio subsidia la mitad de una supercomputadora de IA generativa de 100 millones de USD, lo que refleja la determinación soberana de asegurar la capacidad de cómputo. El Banco Asiático de Desarrollo concluye que la nube contribuye hasta un 2,23% del PIB, y que la reforma de políticas puede añadir 0,7 puntos porcentuales de crecimiento para 2028.
Mercado de Nube Pública de EMEA y América del Sur
Europa navega por estatutos más estrictos de residencia de datos, como DORA, lo que complica los despliegues multinacionales, pero ofrece claridad para los actores regionales expertos en cumplimiento normativo. A pesar de la regulación, los servicios de nube continentales están proyectados para alcanzar una CAGR del 23,1% y llegar a 110.400 millones de EUR para 2028, aunque los proveedores estadounidenses aún mantienen una participación del 72%. América del Sur, Oriente Medio y África siguen siendo mercados incipientes pero estratégicos, atrayendo construcciones de primer movimiento para capturar la demanda insatisfecha de transformación digital.

Panorama regulatorio
La regulación que da forma a la adopción de la nube pública se está endureciendo en torno al riesgo sistémico de TIC, la soberanía y los controles de transferencia transfronteriza de datos, particularmente en Europa y el Reino Unido. Bajo la supervisión de la Ley de Resiliencia Operativa Digital de la UE (DORA), los grandes proveedores de TIC enfrentan un mayor escrutinio como proveedores externos críticos, reforzando la debida diligencia, la auditabilidad y los controles de riesgo de concentración para las entidades financieras reguladas. En el Reino Unido, el Tesoro de Su Majestad promulgó The Critical Third Parties (Designation) Regulations 2026 (N.º 777), vigente desde el 13-07-2026, designando a AWS, Google Cloud, Microsoft y Oracle como terceros críticos y elevando las expectativas de cumplimiento en torno a las pruebas de resiliencia y la gestión de incidentes.
La UE también avanza en el fortalecimiento de la soberanía de la nube y la IA a través de la propuesta de la Comisión Europea para la Cloud and AI Development Act (CADA) el 03-06-2026, junto con una presión regulatoria más amplia sobre los hiperescaladores, incluidos debates sobre si los servicios en la nube caen bajo las normas tecnológicas de la UE. Al mismo tiempo, persiste el mosaico global de soberanía de datos. Los requisitos de transferencia del RGPD de la UE (incluidos los mecanismos posteriores a Schrems II), la CLOUD Act de EE. UU. y las obligaciones de localización de datos en China siguen determinando las decisiones de arquitectura en la nube región por región, las zonas de disponibilidad localizadas y la demanda de los clientes de modelos operativos de nube soberana.
Panorama Competitivo
AWS, Microsoft Azure y Google Cloud controlaron el 63% de la participación del mercado de nube pública en el primer trimestre de 2025. AWS mantiene una porción del 29% a pesar de tres trimestres de debilidad en los ingresos, mientras que Microsoft eleva su participación al 22% mediante IA integrada en cada capa de su plataforma. Google mantiene el 12% tras sostener un crecimiento del 28-30%. El frente de batalla ha migrado hacia alianzas de ecosistemas: AWS firmó acuerdos plurianuales con NetApp, CrowdStrike, Rackspace, Hitachi y Lumen para ofrecer soluciones integrales que mantienen las cargas de trabajo vinculadas.
Los competidores regionales aprovechan el conocimiento de cumplimiento soberano para ganar cargas de trabajo gubernamentales y del sector público. Las solicitudes de patentes muestran a Meta construyendo ecosistemas en la nube centrados en realidad virtual y a Sony diseñando plataformas para transmisión de juegos, lo que insinúa nuevos grupos de ingresos de consumidores. Las fusiones y adquisiciones persisten: IBM acordó adquirir HashiCorp con una prima del 43% para fortalecer la automatización de nube híbrida, mientras que CDW adquirió Mission Cloud Services para apuntar a los servicios gestionados del mercado medio.
Líderes de la Industria de Nube Pública
-
Amazon Web Services Inc. (AMAZON.COM, Inc.)
-
Alibaba Cloud (Alibaba Group Holding Limited)
-
Google LLC (Alphabet Inc.)
-
Microsoft Corporation
-
Oracle Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Nube Pública
- Amazon Web Services Inc.
- Microsoft Corporation (Azure)
- Google LLC (Google Cloud)
- Alibaba Cloud
- Oracle Corporation
- IBM Corporation
- Tencent Cloud
- Salesforce Inc.
- SAP SE
- Adobe Inc.
- VMware Inc.
- Huawei Cloud
- OVHcloud
- DigitalOcean Holdings Inc.
- Rackspace Technology Inc.
- Linode (Akamai)
- Hetzner Online GmbH
- Snowflake Inc.
- Workday Inc.
- ServiceNow Inc.

Oportunidades de mercado y perspectivas futuras
La contratación de nube soberana y el cumplimiento normativo en sectores regulados están creando un espacio en blanco para los proveedores que puedan empaquetar la residencia de datos, la evidencia de auditoría y la resiliencia operativa en ofertas estandarizadas, en lugar de tratarlos como proyectos a medida. La designación en 2026 por parte del Reino Unido de AWS, Google Cloud, Microsoft y Oracle como terceros críticos, y el enfoque de DORA de la UE en los proveedores sistémicos de TIC, están empujando a los compradores hacia una gestión de riesgo de terceros más formalizada, un monitoreo continuo de controles y una visibilidad contractual sobre los subprocesadores. Esto, a su vez, aumenta la demanda de arquitecturas listas para el cumplimiento, servicios de seguridad gestionados y herramientas de gobernanza de datos entregadas a través de plataformas de nube pública.
Los programas de capacidad del sector público y las iniciativas de industrialización de la IA están abriendo otra vía de oportunidad. La propuesta de la Comisión Europea de 2026 para la Cloud and AI Development Act (CADA) ancla un marco que incluye conceptos como las fábricas de IA y una EuroCloud Federation para compartir servicios de nube del sector público. En paralelo, los casos de uso empresarial están pasando de la migración básica al rediseño de flujos de trabajo con IA agéntica y operaciones impulsadas por simulación, como se refleja en el relato de arquitectura de cadena de suministro de Microsoft de marzo de 2026 y las funciones de colaboración multinivel productizadas de AWS Supply Chain (por ejemplo, órdenes de compra compartidas y la incorporación de socios para visibilidad de nivel N). Estos cambios favorecen a los proveedores y ecosistemas de nube que combinan la computación con plataformas de dominio (cadena de suministro, manufactura, BFSI) y ofrecen arquitecturas de referencia de extremo a extremo destinadas a acortar el tiempo de puesta en producción de las cargas de trabajo de IA.
Recent Industry Developments in Mercado de Nube Pública
- Mayo de 2026: Amazon Web Services actualiza su lista NIST CMP IUT para incluir el Amazon Linux Kernel Cryptographic Module, reforzando el estado de seguridad en la nube y validación criptográfica para cargas de trabajo sensibles. Esto suma credibilidad a la pila criptográfica de AWS y a su postura de cumplimiento a medida que las empresas buscan mayor garantía para la IA y la protección de datos en la nube.
- Abril de 2026: Amazon Web Services señala que ABS actualiza la lista OSPAR para incluir proveedores de nube, incluidos Azure, Dynamics 365 y Google Cloud. El panorama regulatorio se vuelve más alineado entre las principales plataformas, señalando un mayor escrutinio regulatorio y requisitos de confianza en la nube entre proveedores.
- Febrero de 2025: IBM adquiere HashiCorp con una prima para reforzar la automatización de la nube híbrida. El acuerdo amplía las capacidades estratégicas de automatización en la nube de IBM y aumenta la presencia de IBM en los ecosistemas de nube híbrida.


Mercado de Nube Pública Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado de nube pública abarca los ingresos obtenidos de los servicios de nube pública prestados a través de infraestructura compartida gestionada por el proveedor. Los clientes acceden a estos servicios a través de internet o mediante conectividad dedicada, y pagan por el uso y la capacidad como un servicio continuo.
Exclusiones del alcance: No contabilizamos la nube privada construida para una sola empresa, las licencias de software en las instalaciones, ni los alquileres puros de colocación y bienes raíces de centros de datos que no incluyen un servicio de nube pública.
Descripción General de la Segmentación
-
Por Implementación
- Software como Servicio (SaaS)
- Plataforma como Servicio (PaaS)
- Infraestructura como Servicio (IaaS)
-
Por Tamaño de Organización
- Pequeñas y Medianas Empresas (pymes)
- Grandes Empresas
-
Por Industria de Usuario Final
- BFSI
- Salud y Ciencias de la Vida
- Gobierno y Sector Público
- Manufactura
- TI y Telecomunicaciones
- Otras Industrias de Usuario Final
-
Por Geografía
- América del Norte
- América del Sur
- Europa
- Asia-Pacífico
- Oriente Medio
- África
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer el marco del mercado, identificar las categorías de gasto que se alinean con la nube pública y anclar las señales de demanda regional. Consultamos fuentes públicas y oficiales como los conjuntos de datos de economía digital de la OCDE, los indicadores de TIC de la UIT, las series macroeconómicas del Banco Mundial, las cuentas industriales de la BEA de EE. UU. (cuando correspondía), y los reguladores y ministerios digitales que publican actualizaciones sobre adopción de nube o centros de datos.
En paralelo, revisamos informes anuales, presentaciones para inversores y documentación de productos de los principales proveedores de servicios de nube pública para comprender cómo los cambios en la combinación de ingresos, las definiciones de servicios y los movimientos de precios se corresponden con SaaS, PaaS e IaaS. En algunos casos, utilizamos suscripciones de pago para datos financieros e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes para confirmar cronogramas, intensidad de inversión y dirección tecnológica cuando las divulgaciones públicas no eran suficientemente detalladas. Las fuentes documentales aquí enumeradas son meramente ilustrativas, y también utilizamos otras referencias para recopilar datos, realizar verificaciones cruzadas y aclarar supuestos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de presión los insumos del modelo que son difíciles de observar en los datos públicos, especialmente la dirección de precios, los patrones de consumo y la forma en que los clientes distribuyen el gasto entre SaaS, PaaS e IaaS. Conversamos con una combinación de proveedores de servicios, socios de canal y asesoría, y compradores empresariales de las principales regiones, de modo que las señales de demanda y los relatos de los proveedores pudieran compararse y conciliarse.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | CXOs: 12% | APAC: 53% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 34% | EMEA: 29% |
| Actores menores: 14% | Gerentes: 54% | Américas: 18% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento parte de una construcción descendente en la que el gasto en nube pública se reconstruye por tipo de servicio utilizando indicadores del conjunto de demanda, y luego se distribuye entre regiones y patrones clave de actividad de uso final. Para mantener los totales dentro de rangos realistas, utilizamos aproximaciones ascendentes como verificaciones, tales como rangos de precio por unidad aplicados a volúmenes de consumo esperados, además de consolidaciones selectivas a partir de líneas de ingresos divulgadas y retroalimentación de canales.
Los insumos clave en este mercado incluyen la distribución del gasto entre SaaS, PaaS e IaaS, el ritmo de migración empresarial desde cargas de trabajo en las instalaciones, el comportamiento de precios y descuentos, las restricciones regionales de residencia de datos que afectan dónde pueden ejecutarse las cargas de trabajo, y las señales de capacidad como las expansiones hiperescaladas y la escasez de suministro de cómputo listo para IA. Cuando una variable no puede observarse directamente, establecemos rangos basados en los insumos de las entrevistas y luego los reducimos tras verificar la coherencia con el gasto macro en TI y los datos de adopción.
Para el pronóstico, utilizamos principalmente análisis de escenarios respaldados por métodos basados en tendencias. El crecimiento de referencia está vinculado a la adopción, los precios y la intensidad de las cargas de trabajo, y luego se ajusta para cambios significativos como grandes modificaciones regulatorias o expansiones de infraestructura de gran escala. La trayectoria del pronóstico se finaliza solo después de que los supuestos de los factores impulsores coincidan con lo que los encuestados primarios describen como un comportamiento de compra y renovación realista.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se verifican con señales independientes como resúmenes de gasto en servicios de nube pública, indicadores de adopción de nube regional y anuncios de capacidad del lado de la oferta. Si detectamos una varianza significativa, investigamos antes de la aprobación final. Cuando aparece un valor atípico, reabrimos los supuestos y activamos llamadas de seguimiento con los tipos de encuestados más relevantes para confirmar si el cambio es real o se trata de un problema de temporalidad de los datos.
También aplicamos una segunda revisión analítica a los pasos de cálculo clave, incluida la temporalidad de la conversión de divisas, la lógica de mapeo de servicios y la razonabilidad de las tasas de crecimiento por región. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos materiales pueden modificar la demanda o los precios. Antes de la entrega, realizamos una revisión final para que los clientes reciban la perspectiva más actualizada disponible.
Tamaño del Mercado de Nube Pública de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la nube pública suelen diferir porque las canastas de servicios incluidas no son idénticas, y porque la temporalidad de la conversión de divisas y los supuestos de precios pueden modificar los totales. Las variaciones también provienen de si las cifras se reportan como gasto del usuario final, ingresos del proveedor o una combinación de ambos, lo que cambia lo que se contabiliza.
Algunos totales externos combinan la nube pública con servicios adyacentes de nube privada alojada o servicios de externalización de TI de mayor alcance. También pueden utilizar supuestos agresivos sobre el aumento del consumo impulsado por IA. En el modelo de Mordor Intelligence, solo se contabilizan los ingresos por servicios de nube pública en SaaS, PaaS e IaaS, mientras que los elementos que no son servicios, como los alquileres puros de colocación o las licencias en las instalaciones, se excluyen para que el resultado permanezca vinculado a un conjunto de demanda reproducible.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,73 billones de USD (2025) | |
| Documento Oficial Gubernamental A | 0,77 billones de USD (2024) | Utiliza una cifra de ventas de servicios de nube pública para 2024, y partes del desglose referenciado pueden interpretarse como incluyendo nube privada alojada junto con nube pública, lo que eleva los totales en comparación con un corte exclusivo de nube pública. |
| Pronóstico de la Industria B | 0,68 billones de USD (2024) | Reportado como gasto del usuario final para 2024 con un conjunto de categorías fijo y supuestos de temporalidad, lo que puede subestimar los ingresos reconocidos por el proveedor cuando el uso se dispara a finales del año o cuando la temporalidad de la divisa difiere. |
En las tres cifras, la dispersión se explica principalmente por el mapeo de categorías y la selección del año, no por la aritmética. Cuando la canasta de servicios está claramente definida y los supuestos se verifican con señales de consumo y capacidad, el valor de mercado resultante se vuelve más fácil de rastrear y actualizar de manera coherente.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de nube pública?
El mercado de nube pública tiene un valor de USD 859.260 millones en 2026 y se proyecta que alcanzará USD 1.936.230 millones para 2031 a una CAGR del 17,69%.
¿Qué modelo de implementación crece más rápido hasta 2031?
La Plataforma como Servicio lidera el crecimiento con una CAGR del 19,08%, lo que refleja la creciente demanda de entornos de desarrollo preparados para IA.
¿Por qué son significativos los mandatos de nube soberana?
Añaden +2,4 puntos porcentuales a la CAGR pronosticada al obligar a los hiperescaladores a construir zonas localizadas y al abrir espacio para proveedores regionales con cumplimiento normativo.
¿Cómo afecta la escasez de GPU a la expansión de la nube?
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2026-2031). Los cuellos de botella en los componentes recortan 1,8 puntos porcentuales de la CAGR proyectada y retrasan la construcción de centros de datos, lo que lleva a los proveedores a optimizar el hardware existente.
¿Cómo afecta la escasez de GPU a la expansión de la nube?
La manufactura encabeza el crecimiento vertical con una CAGR del 20,94% a medida que las fábricas despliegan IA para el mantenimiento predictivo y los gemelos digitales.
¿Quién domina el panorama competitivo de la nube pública?
AWS, Microsoft Azure y Google Cloud conjuntamente mantienen el 63% de la participación de mercado, pero los proveedores regionales especializados están ganando terreno con soluciones de nube soberana.
Última actualización de la página el:



