
Tamaño y Participación del Mercado de Cromo
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
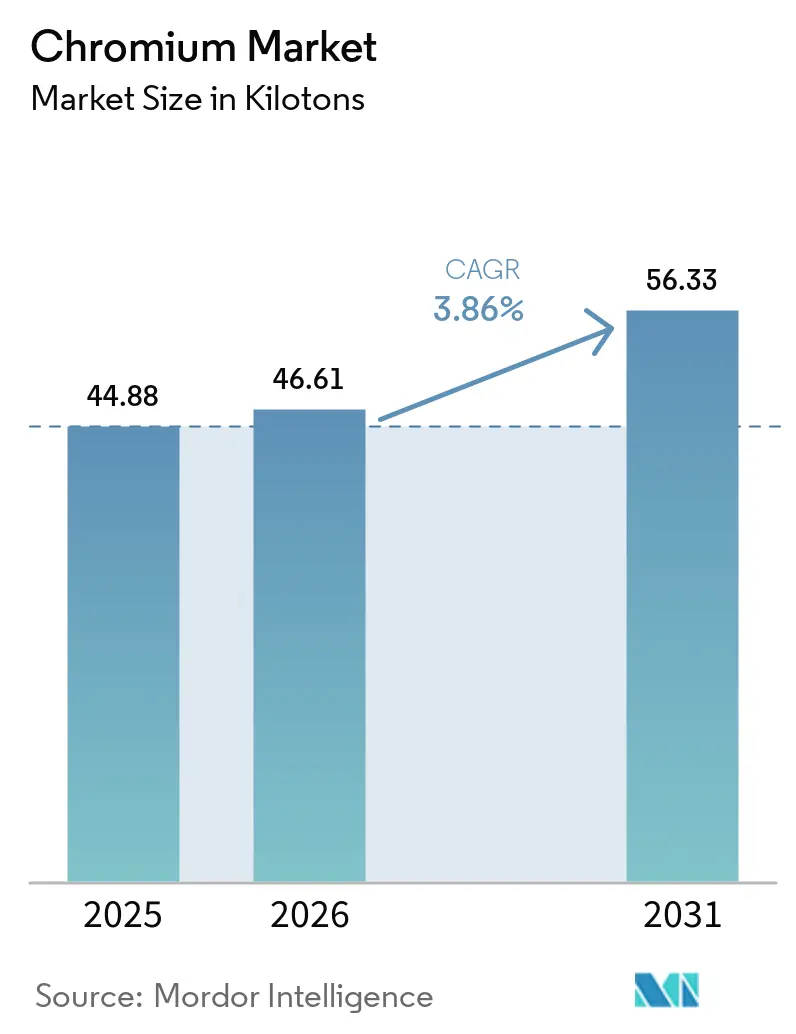
| Volumen del Mercado (2026) | 46.61 kilotones |
| Volumen del Mercado (2031) | 56.33 kilotones |
| Tasa de crecimiento (2026 - 2031) | 3.86 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
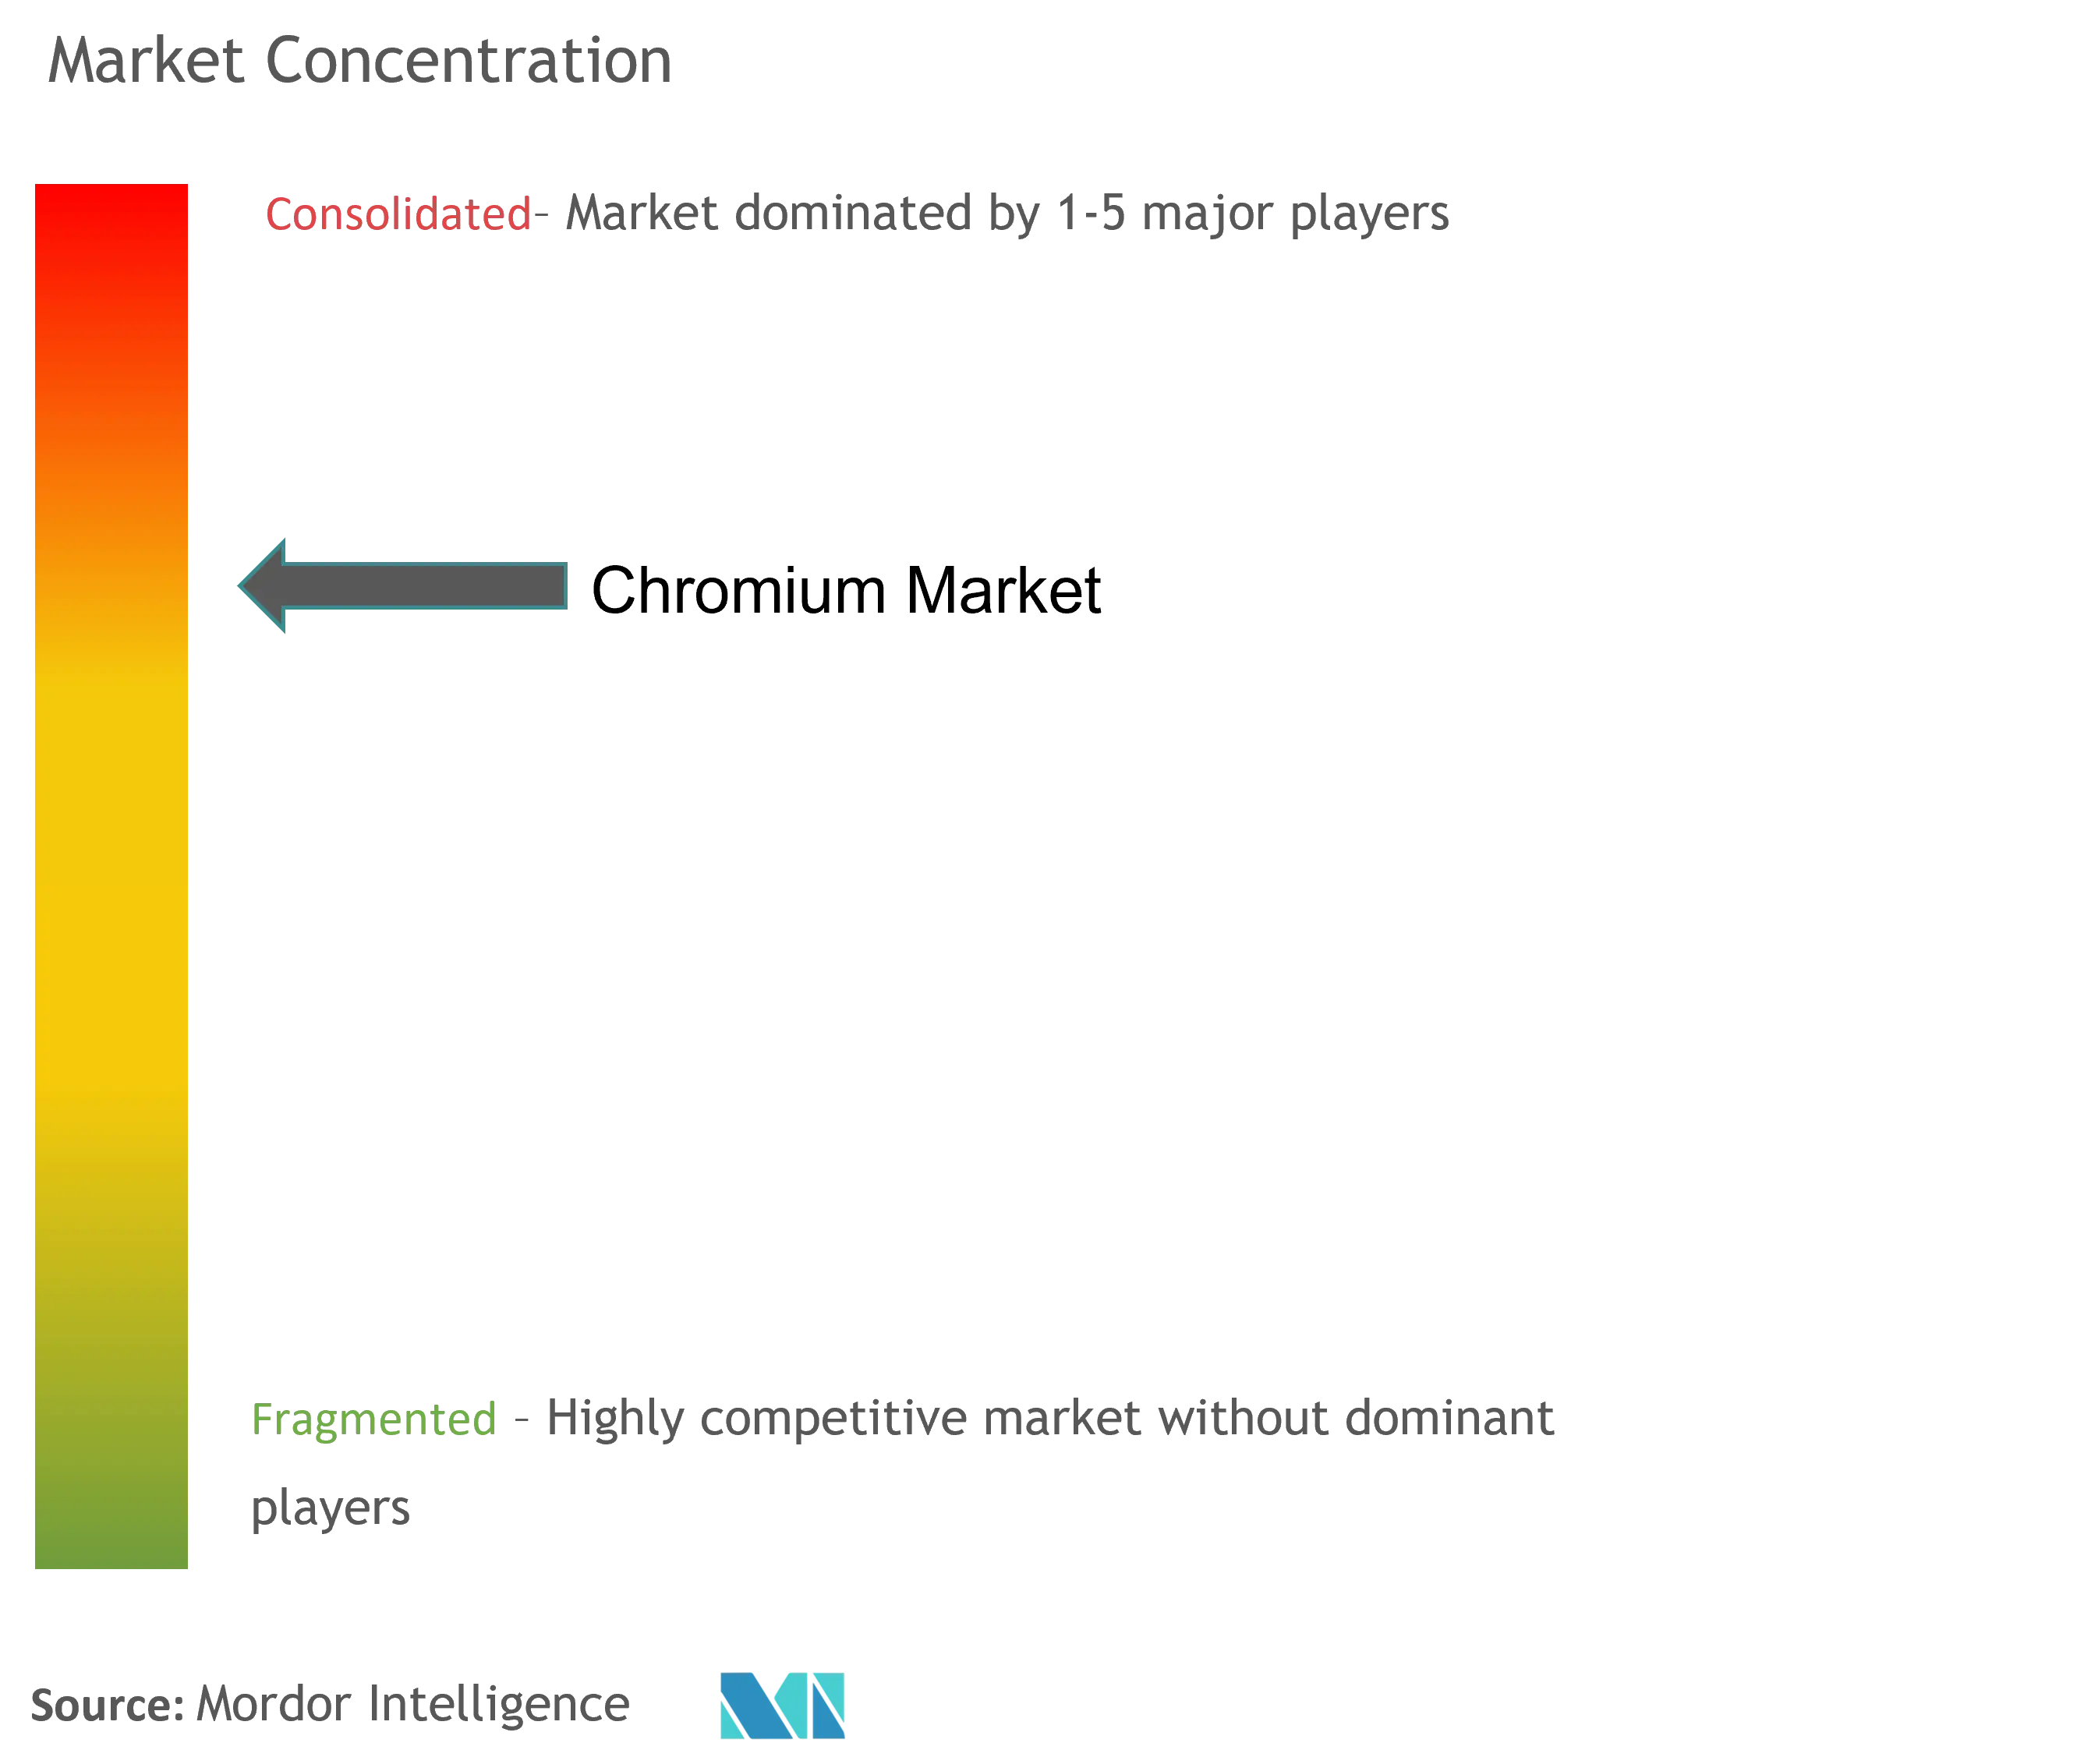
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cromo por Mordor Intelligence
El tamaño del Mercado de Cromo fue valorado en 44,88 kilotones en 2025 y se estima que crecerá desde 46,61 kilotones en 2026 hasta alcanzar 56,33 kilotones en 2031, a una CAGR del 3,86% durante el período de previsión (2026-2031).
La pandemia de COVID-19 tuvo un gran impacto en el mercado del cromo debido a las restricciones globales en las industrias automotriz, de construcción y edificación. Sin embargo, desde 2021, las industrias han crecido y se espera que el mercado haga lo mismo durante el período de previsión.
- A mediano plazo, se espera que la creciente demanda de usos metalúrgicos y el aumento de las aplicaciones refractarias en las industrias impulsen el crecimiento del mercado.
- Sin embargo, la exposición al cromo puede causar efectos sobre la salud y el medio ambiente, lo que se espera que frene el crecimiento del mercado.
- En los próximos años, el desarrollo del proceso de cromado duro de cromo trivalente probablemente conducirá al crecimiento del mercado.
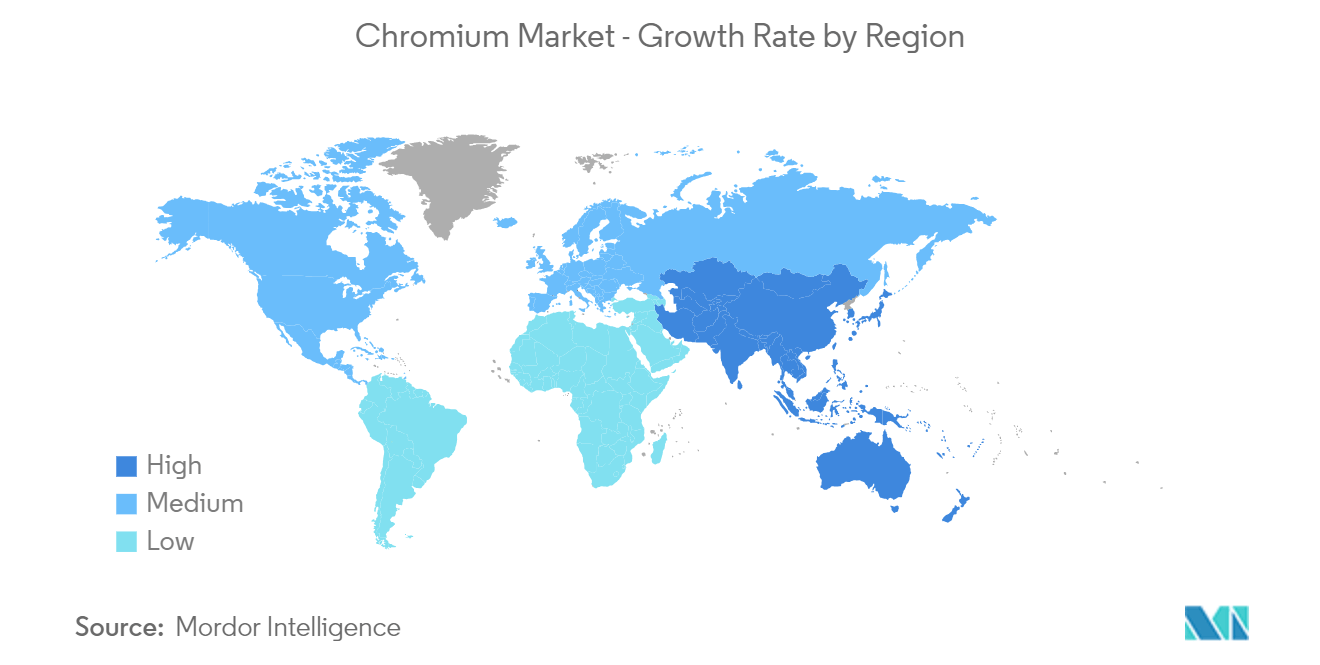
- Asia-Pacífico ha liderado el mercado durante los últimos años y también se espera que registre la CAGR más alta durante el período de previsión.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Cromo
Las Aplicaciones Metalúrgicas Serán Testigo de Crecimiento en el Futuro
- El cromo se utiliza en procesos metalúrgicos para mejorar su templabilidad, resistencia al impacto, resistencia a la corrosión, oxidación frente a otros metales y muchas otras propiedades para su uso en maquinaria pesada, el sector de la construcción y otras aplicaciones.
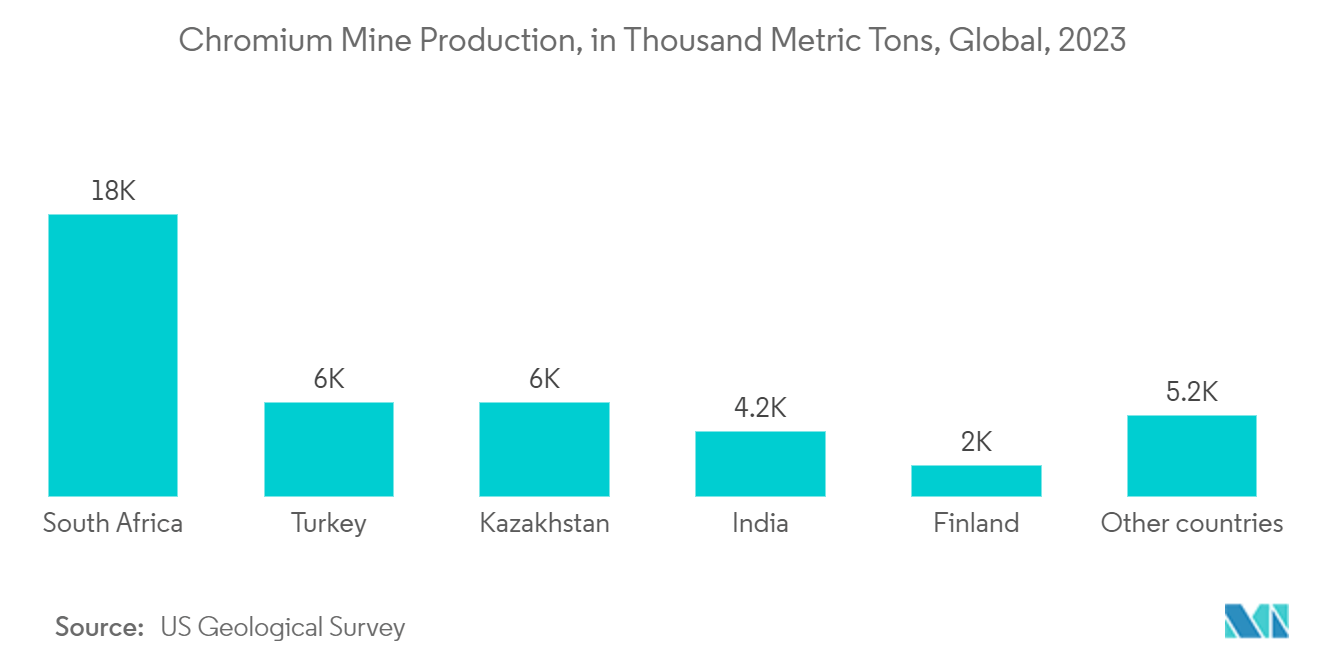
- Según el Servicio Geológico de los Estados Unidos, aproximadamente 41 millones de toneladas métricas de cromo fueron producidas globalmente en minas en 2023. Con alrededor del 45% de la producción total, Sudáfrica representó la mayor participación (18 millones de toneladas métricas).
- Es una parte importante en la fabricación de acero inoxidable porque, incluso cuando se calienta a temperaturas muy altas, mantiene sus propiedades de endurecimiento y resistencia a la corrosión. De la misma manera, el cromo se utiliza para hacer el aluminio más resistente y duradero y para mantener su forma cuando se calienta a altas temperaturas.
- Según la Asociación Mundial del Acero, la producción mundial de acero bruto en 2023 alcanzó 1.849,7 millones de toneladas, registrando un crecimiento de aproximadamente el 1% en comparación con 1.831,5 millones de toneladas en 2022. Se espera que continúe aumentando durante el período de pronóstico.
- La mayor cantidad de acero a nivel mundial se produce en Asia-Pacífico, particularmente en países como China, Japón e India. Se proyecta que China siga siendo el mayor consumidor de hierro y acero. Es probable que la producción de acero bruto del país aumente durante el período de pronóstico, debido a la recuperación del consumo.
- La producción de acero bruto en América del Norte fue de 109,6 millones de toneladas en 2023, con un aumento del 5,3% en comparación con 2022. Estados Unidos produjo 80,7 millones de toneladas en 2022, con un aumento del 7,6% respecto a 2022.
- En los procesos metalúrgicos, la mezcla de cromo con otros metales puede ayudar a fabricar componentes importantes para motores de aeronaves comerciales y militares, como tanques de acero inoxidable, ácidos y remolques tolva a granel utilizados para transportar fertilizantes y otros materiales que absorben agua.
- En la industria automotriz, el cromo se utiliza principalmente para el acabado de cromo automotriz, el galvanizado y los recubrimientos de conversión en el exterior e interior de las piezas de automóviles. Según la Organización Internacional de Constructores de Automóviles (OICA), en 2022, se produjeron alrededor de 85,01 millones de vehículos en todo el mundo, registrando una tasa de crecimiento del 5,99% en comparación con 80,20 millones de vehículos en 2021.
- En América del Norte, según la OICA, la producción automotriz en 2022 representó 14.798.146 unidades, un aumento del 9,88% en comparación con 2021, que fue de 13.467.065 unidades. Además, en América del Norte, las ventas de vehículos eléctricos en 2022 representaron 1.108 mil unidades, en comparación con 748 mil unidades vendidas en 2021.
- Por lo tanto, se espera que el aumento en el número de vehículos fabricados, junto con la demanda en la industria de fabricación de acero, impulse la demanda del mercado de cromo.
La Región de Asia-Pacífico Dominará el Mercado
- Es probable que Asia-Pacífico sea el mayor mercado del mundo. Esto se debe a que China, India y otras partes de la región tienen sectores manufactureros muy bien desarrollados y la industria metalúrgica está aumentando su demanda.
- Asia-Pacífico utiliza más cromo para fabricar acero inoxidable que cualquier otra región. Esto se debe a que el acero inoxidable se está volviendo más importante en todos los sectores manufactureros de todo el mundo.
- Según la Asociación Mundial del Acero, Asia produjo 1.367,2 millones de toneladas de acero bruto en 2023, un aumento del 0,7% en comparación con 2022.
- La producción de acero bruto de China en 2023 alcanzó 1.019,1 millones de toneladas, un aumento de aproximadamente el 0,6% en comparación con 2022. La producción de acero bruto de India en 2023 alcanzó 140,2 millones de toneladas, lo que supuso un aumento del 11,8% en comparación con 2022.
- El cromo también es importante en la industria automotriz. Dado que China fabrica la mayor cantidad de automóviles, se espera que el mercado del cromo en ese país crezca a un ritmo muy rápido.
- La producción y las ventas en Asia-Pacífico están dominadas principalmente por países como China, India y Japón, que cuentan con grandes fabricantes de automóviles y un gran número de bases de producción dentro de los países.
- Según la Asociación China de Fabricantes de Automóviles (CAAM), con una producción total de vehículos de 27 millones de unidades en 2022, China tiene la base de producción automotriz más significativa del mundo, registrando un aumento del 3,4% en comparación con 2021.
- En China, el enfoque principal es aumentar la producción y las ventas de vehículos eléctricos. Con este fin, el país ha establecido un objetivo de producir 7 millones de vehículos eléctricos por año para 2025. Para 2025, el objetivo es incorporar los vehículos eléctricos al 20% de la producción total de vehículos nuevos en China.
- India se ha convertido en el segundo mayor fabricante de vehículos automotores de la región. Según la Sociedad de Fabricantes de Automóviles de India (SIAM), durante el ejercicio fiscal 2022-2023, el número total de automóviles fabricados en el país creció aproximadamente un 12,55% en comparación con el ejercicio fiscal 2021-2022 y alcanzó 2,59,31,867 unidades.
- Según la Asociación Japonesa de Fabricantes de Automóviles (JAMA), la producción de vehículos de motor en el país en 2023 creció un 14,84% y fue valorada en 8.998.538 unidades.
- En Asia-Pacífico, la industria química se está expandiendo rápidamente. El cromo se emplea como catalizador en procesos de oxidación, polimerización de etileno y catalizadores de oligomerización utilizados en la fabricación industrial de polietileno y 1-hexeno, y se proyecta que estas cualidades impulsen el mercado del cromo en los próximos años.
- Por lo tanto, se espera que los factores mencionados anteriormente impacten significativamente en el mercado en los próximos años.
Análisis de la cadena de valor
La cadena de valor del cromo comienza con la extracción y el beneficio del mineral de cromita, seguido del transporte (a menudo a granel por vía marítima) hacia las fundiciones de ferrocromo, y luego el consumo se concentra principalmente en el acero inoxidable y otras aplicaciones metalúrgicas, con demanda adicional proveniente de los usuarios finales de productos químicos y refractarios. La oferta upstream está concentrada, con reservas ubicadas principalmente en Kazajistán y el sur de África, mientras que el procesamiento downstream se centra cada vez más en Asia, donde China es un productor importante de ferrocromo y acero inoxidable y un importador clave de mineral de cromo.
La economía del procesamiento midstream está determinada por la disponibilidad y el costo de la energía, dada la naturaleza de alto consumo energético de la fundición de ferrocromo. Este cuello de botella recurrente puede generar cambios en la utilización de la capacidad regional. En paralelo, la producción y distribución de cromo metálico constituyen una cadena más pequeña pero estratégicamente importante para las superaleaciones y las aplicaciones especializadas, donde los cambios de capacidad localizados pueden afectar la dependencia de las importaciones y los patrones de compra de los compradores industriales.
Panorama Competitivo
El mercado del cromo es de naturaleza parcialmente consolidada, con algunos actores principales que dominan una parte significativa del mercado. Algunas de las principales empresas son (sin ningún orden particular) Kermas Investment Group, Assmang Proprietary Limited, CVK Madencilik, Odisha Mining Corporation Ltd y Glencore.
Líderes de la Industria del Cromo
Kermas Investment Group
Assmang Proprietary Limited
CVK Madencilik
Odisha Mining Corporation Ltd.
Glencore
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Las oportunidades a corto plazo son más visibles en (i) la seguridad del suministro de cromo metálico en regiones que han dependido de importaciones y (ii) las inversiones upstream-to-midstream que reducen la fricción energética y logística en la producción de ferrocromo. En junio de 2026, AMG Critical Materials inauguró una planta de cromo metálico en New Castle, Pensilvania (6.500 toneladas al año), que es un ejemplo de los esfuerzos centrados en mejorar la disponibilidad interna para los usuarios de aleaciones de alto rendimiento, reduciendo al mismo tiempo la dependencia de las cadenas de suministro externas.
En el lado del ferrocromo, están en marcha ampliaciones de capacidad y eliminación de cuellos de botella en India, respaldadas por nuevos hornos y nuevos planes de unidades en las operaciones de Kalinganagar de IMFA (reportados como iniciados/previstos en 2026) y proyectos de desarrollo de ciclo más largo, como la construcción de la planta de ferrocromo de 330 KTPA de FACOR anunciada en septiembre de 2025. Las oportunidades de mejora de procesos también se centran en reducir la intensidad de carbono del ferrocromo, con investigaciones recientes publicadas que señalan la prerreducción basada en hidrógeno y rutas de fundición alternativas como caminos que los productores pueden escalar cuando se alinean con la disponibilidad de energía y reductores.
Desarrollos recientes del sector
- Junio de 2026: Glencore Merafe Chrome Venture anunció el reinicio de sus fundiciones de ferrocromo de Boshoek y Wonderkop tras finalizar un acuerdo de tarifa eléctrica de 62 c/kWh con Eskom. El reinicio destaca cómo las condiciones de energía negociadas pueden restablecer la utilización en activos de ferrocromo sudafricanos de uso intensivo de energía y pueden reequilibrar la disponibilidad de exportación del país.
- Mayo de 2026: el Regulador Nacional de Energía de Sudáfrica (Nersa) aprobó un marco de precios eléctricos enmendado para Glencore Merafe Chrome Venture y Samancor Chrome. La decisión regulatoria formalizó las estructuras de costos de energía que influyen en las decisiones operativas del ferrocromo, incluidos los recortes, los reinicios y el comportamiento de contratación.
- Julio de 2025: Assmang cerró permanentemente su fundición de ferrocromo Cato Ridge Works en KwaZulu-Natal, citando pérdidas financieras, altos costos de electricidad y condiciones de mercado débiles. El cierre reflejó la continua racionalización de la capacidad de mayor costo en Sudáfrica y redujo el conjunto de activos de fundición nacionales viables que compiten en el suministro global de ferrocromo.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para esta metodología, el mercado de cromo se mide como el volumen de cromo consumido en los principales usos industriales, expresado en kilotones. Seguimos la demanda de cromo desde el suministro hasta las aplicaciones de uso final, como el uso metalúrgico, químico y el consumo refractario en las principales regiones.
Exclusiones del alcance: este dimensionamiento excluye los bienes terminados de valor agregado que solo contienen cromo (como los productos de acero inoxidable) y excluye los mercados de servicios de acabado superficial no relacionados.
Descripción General de la Segmentación
- Por Aplicación
- Química
- Metalúrgica
- Refractaria
- Otras Aplicaciones (Pulido de Vidrio, Catalizadores Industriales y Pigmentos)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Nórdicos
- Turquía
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Nigeria
- Catar
- Egipto
- Emiratos Árabes Unidos
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de una base de hechos sólida sobre la producción, el comercio y los vínculos de uso final del cromo, ya que estas son las señales que pueden verificarse año tras año. Nos apoyamos en fuentes públicas como los Resúmenes de Productos Minerales del USGS, los flujos comerciales de UN Comtrade, los indicadores de la Asociación Mundial del Acero y los organismos gubernamentales de minería y geología que publican actualizaciones sobre cromita y ferroaleaciones.
Para convertir estos datos en un modelo de mercado utilizable, revisamos informes anuales de empresas, presentaciones para inversores y registros bursátiles con el fin de comprender los cambios de capacidad y las condiciones operativas. También utilizamos prensa de renombre, sitios web de asociaciones y una suscripción de pago para el seguimiento de importaciones y exportaciones a nivel de envíos, además de información financiera y contexto de noticias de empresas. Esto ayudó a validar los puntos de inflexión cuando los datos públicos presentaban retrasos. Las fuentes documentales aquí enumeradas son meramente ilustrativas, y se utilizaron muchas otras fuentes para recopilar, validar y aclarar datos durante el proceso de investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de estrés los supuestos documentales sobre qué cantidad de cromita se destina a la producción de ferrocromo, cómo se desplaza la demanda entre usos metalúrgicos y químicos, y cómo los precios y la disponibilidad influyen en la sustitución. Conversamos con una combinación de productores, comerciantes, procesadores y grandes compradores en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas, de modo que los supuestos finales reflejan el comportamiento de adquisición y las realidades operativas en diferentes regiones.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos: 13% | Asia-Pacífico: 44% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 37% |
| Actores menores: 21% | Gerentes: 52% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
La lógica central del dimensionamiento utiliza una reconstrucción de arriba hacia abajo de la demanda de cromo a partir de señales visibles de oferta y uso, que luego se ajusta para coincidir con las divisiones por aplicación validadas en las entrevistas. En la práctica, los datos de producción y comercio se mapean hacia donde se consume el cromo, y luego se asignan a usos metalúrgicos, químicos, refractarios y otros, basándose en las normas de proceso observadas.
Los insumos clave incluyen la producción y dirección comercial del mineral de cromita, los cambios en la producción y utilización del ferrocromo, la actividad del acero inoxidable como el mayor impulsor de demanda de ferroaleaciones, las tendencias de consumo aparente por región y los movimientos de precios que pueden modificar el comportamiento de almacenamiento durante uno o dos trimestres. Cuando estos insumos estaban incompletos para un país, utilizamos ratios de referencia de economías similares y luego los corregimos mediante la retroalimentación de expertos regionales. También realizamos una verificación selectiva de abajo hacia arriba utilizando capacidades de proveedores muestreados, tasas de operación típicas y volúmenes de producción implícitos, para mantener los totales dentro de parámetros realistas.
Para el pronóstico, utilizamos análisis de escenarios porque la demanda de cromo es sensible a los ciclos del acero y a las interrupciones del suministro. Esos escenarios se anclaron a las perspectivas de los expertos sobre las adiciones de capacidad y la dirección de la política comercial. El pronóstico final es la trayectoria ponderada por escenarios que mejor se ajusta a las señales verificadas y a los supuestos más consistentes sobre utilización y combinación de demanda.
Ciclo de Validación y Actualización de Datos
Los resultados se contrastan con indicadores independientes, como los totales de producción, las señales de dependencia de importaciones y los indicadores del acero de uso final, antes de que se finalice cualquier cifra. Cuando el resultado de un país parece inusual, rastreamos los factores determinantes, verificamos nuevamente la serie de fuentes y volvemos a contactar a los entrevistados relevantes si el cambio es significativo.
Se sigue un proceso de revisión de múltiples etapas en el que los supuestos, las conversiones de unidades y el mapeo de aplicaciones son verificados por otro analista antes de la aprobación final. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, incluidos grandes cierres de capacidad, restricciones comerciales o cambios repentinos de precios. Antes de la entrega, realizamos una revisión final para garantizar que las últimas publicaciones públicas estén reflejadas en el modelo.
Tamaño del Mercado de Cromo de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el cromo a menudo no coinciden, principalmente porque algunas fuentes tratan el mercado como el valor del mineral y el concentrado, mientras que otras lo tratan como materiales de cromo. Otras también se centran en el volumen en lugar de los dólares. Las diferencias también provienen de cómo se manejan las unidades de cromo reciclado y de si el análisis está vinculado al consumo de uso final o a los flujos de material comercializado.
Para el cromo específicamente, las mayores brechas suelen provenir de las elecciones de alcance entre solo mineral versus el total de insumos que contienen cromo, y de si la cifra se reporta como valor a precios actuales o como volumen físico. Otro factor determinante es el momento, ya que los precios al contado pueden hacer oscilar el valor en USD de manera pronunciada incluso si el tonelaje es estable, y algunos editores actualizan esos supuestos de precios con menor frecuencia.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 44,88 millones de USD (2025) | |
| Editor de Análisis Comercial A | 15,90 mil millones de USD (2024) | Esta estimación valora únicamente el consumo de mineral de cromo y concentrado, por lo que no es comparable con una cifra de demanda de cromo definida por volumen y puede variar principalmente con los precios del mineral y las condiciones comerciales. |
| Resumen de Estadísticas Gubernamentales B | 720 millones de USD (2025) | Esta cifra es una aproximación a nivel de país basada en las importaciones netas de materiales que contienen cromo y está basada en valor, lo que excluye los efectos de la producción doméstica y puede subestimar los movimientos de la demanda global. |
La tabla muestra que la dispersión se explica principalmente por lo que se está contabilizando y en qué unidad, no por un simple desacuerdo sobre la dirección del crecimiento. Una vez que el cromo se mantiene como un conjunto de demanda física asignado a aplicaciones y verificado nuevamente con señales de comercio y capacidad, el total de volumen de 2025 sigue siendo rastreable a variables claras, una elección de modelado aplicada por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Qué tan grande es el Mercado de Cromo?
Se espera que el tamaño del Mercado de Cromo alcance 46,61 kilotones en 2026 y crezca a una CAGR del 3,86% para alcanzar 56,33 kilotones en 2031.
¿Cuál es el tamaño actual del Mercado de Cromo?
En 2026, se espera que el tamaño del Mercado de Cromo alcance 46,61 kilotones.
¿Quiénes son los actores clave en el Mercado de Cromo?
Kermas Investment Group, Assmang Proprietary Limited, CVK Madencilik, Odisha Mining Corporation Ltd. y Glencore son las principales empresas que operan en el Mercado de Cromo.
¿Cuál es la región de más rápido crecimiento en el Mercado de Cromo?
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de previsión (2026-2031).
¿Qué región tiene la mayor participación en el Mercado de Cromo?
En 2025, Asia-Pacífico representa la mayor participación de mercado en el Mercado de Cromo.
¿Qué años cubre este Mercado de Cromo y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado de Cromo fue estimado en 46,61 kilotones. El informe cubre el tamaño histórico del Mercado de Cromo para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también prevé el tamaño del Mercado de Cromo para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:



