
Tamaño y Cuota del Mercado de Asbesto
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.16 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.35 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.01 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Asbesto por Mordor Intelligence
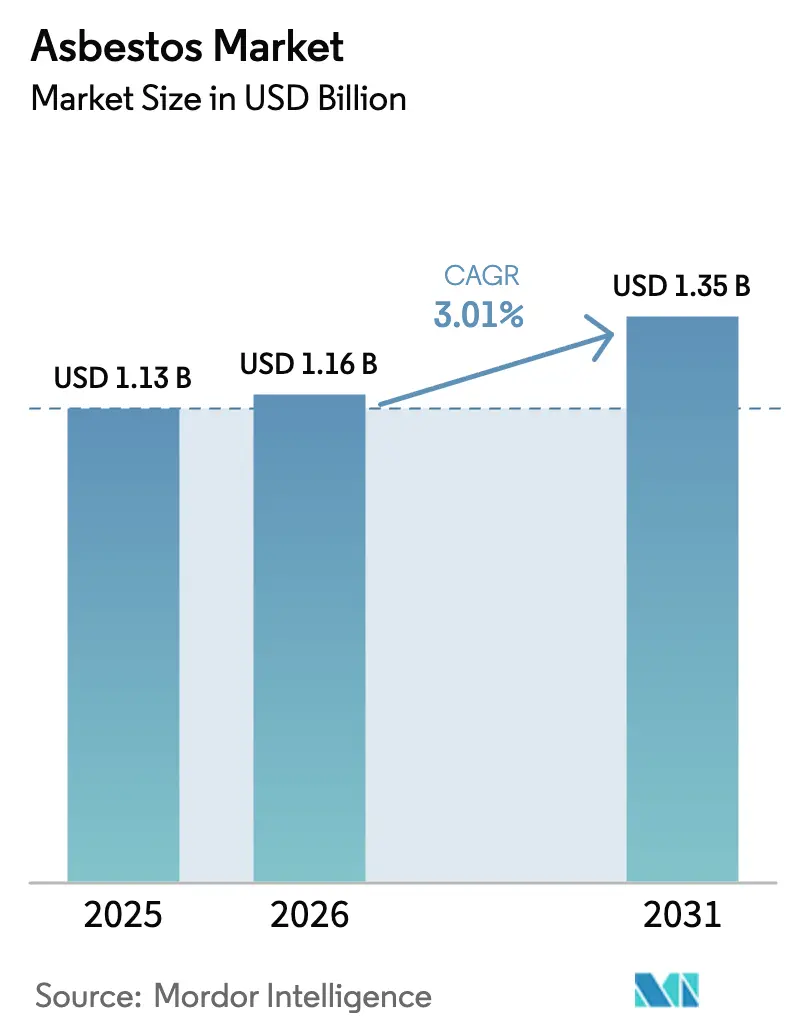
Se espera que el tamaño del mercado de asbesto crezca de USD 1,13 mil millones en 2025 a USD 1,16 mil millones en 2026 y se prevé que alcance USD 1,35 mil millones en 2031 a una CAGR del 3,01% durante 2026-2031. La competitividad en costos en láminas y tuberías de cemento, los auges de infraestructura en economías emergentes y la débil aplicación normativa continúan contrarrestando las crecientes preocupaciones sanitarias y las prohibiciones totales. Asia-Pacífico ancla la demanda a través de proyectos de vivienda de bajo costo, mientras que Rusia, Kazajistán, Brasil y China mantienen la oferta global concentrada. El arbitraje regulatorio da forma a los flujos comerciales a medida que los productores apuntan a jurisdicciones con normativas permisivas. Simultáneamente, los gastos en litigios y la rápida comercialización de sustitutos más seguros presionan los márgenes y aceleran las migraciones tecnológicas.
Conclusiones Clave del Informe
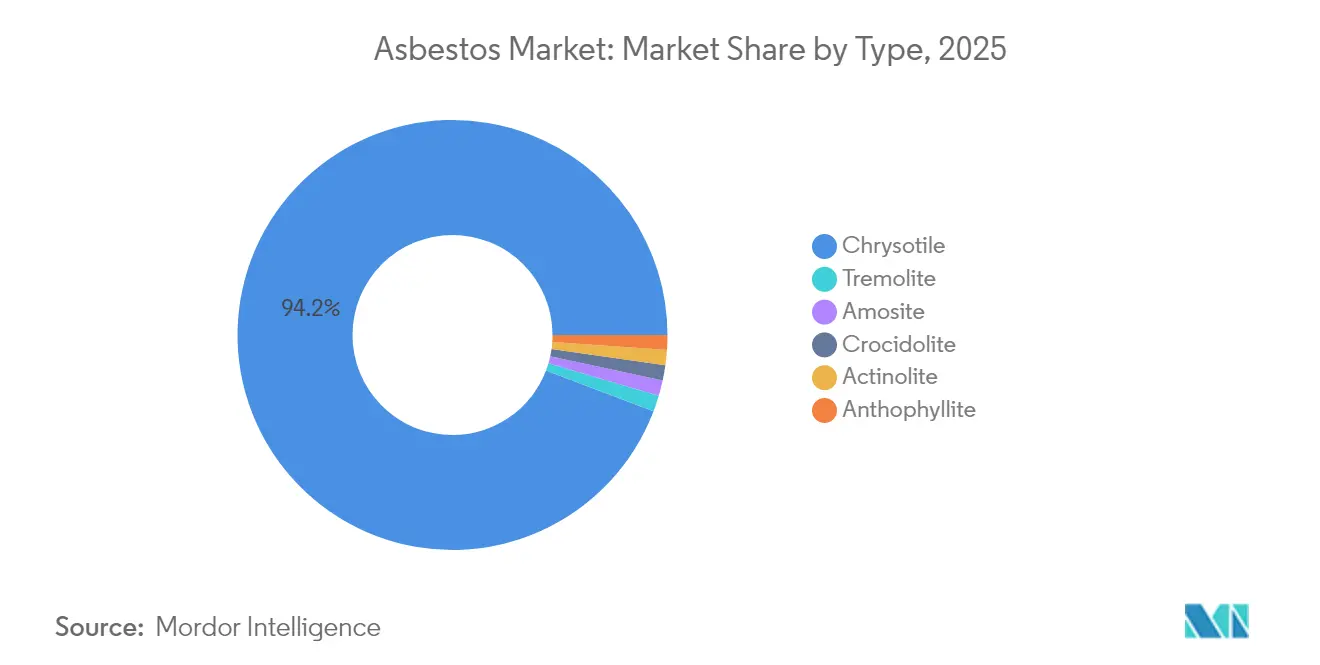
- Por tipo, el crisotilo representó el 94,23% de la cuota del mercado de asbesto en 2025, aunque la tremolita registró la CAGR de pronóstico más alta con un 3,16% hasta 2031.
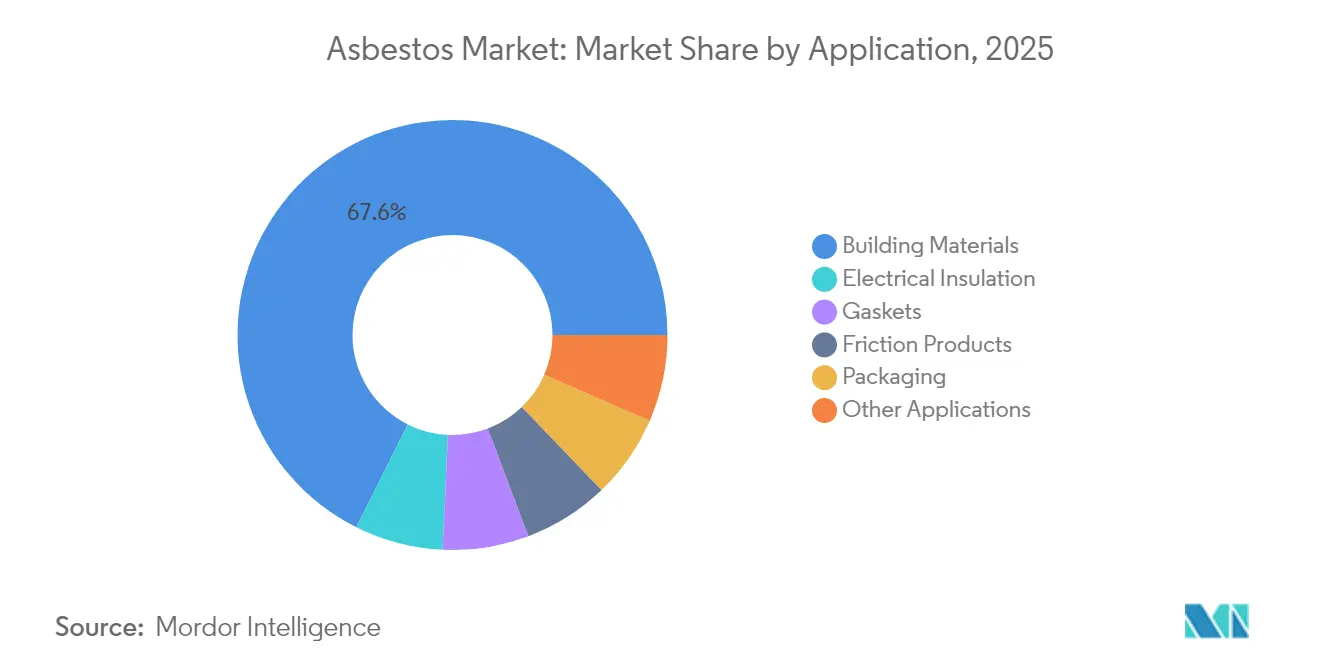
- Por aplicación, los materiales de construcción representaron el 67,62% del tamaño del mercado de asbesto en 2025, mientras que el aislamiento eléctrico avanza a una CAGR del 3,26% hasta 2031.
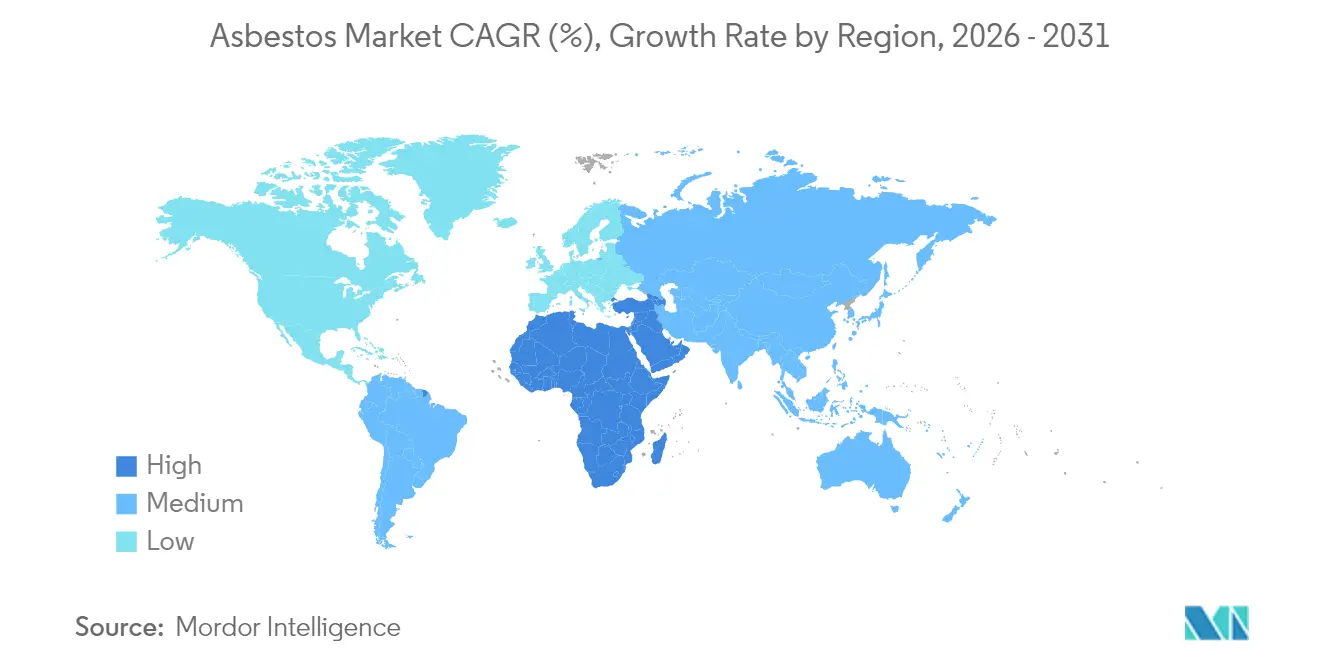
- Por geografía, Asia-Pacífico concentró el 70,62% de los ingresos en 2025; se proyecta que la región de Oriente Medio y África se expanda a una CAGR del 3,47% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Asbesto
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápido Crecimiento de la Infraestructura en APAC y África que Sostiene la Demanda de Cemento de Asbesto de Bajo Costo | +1.2% | Núcleo APAC, extensión hacia África | Mediano plazo (2-4 años) |
| Aumento de la Actividad de Renovación y Reparación en Inmuebles Construidos con Asbesto (Techos, Tuberías) | +0.8% | Global, concentrado en mercados desarrollados | Largo plazo (≥ 4 años) |
| Ventaja de Costo del Crisotilo Frente a Sustitutos Sintéticos para Diafragmas de Cloro-Álcali | +0.6% | Centros industriales globales | Corto plazo (≤ 2 años) |
| Débil Aplicación de las Prohibiciones de Asbesto en Economías Emergentes de Alto Crecimiento | +0.9% | APAC, MEA, América Latina | Mediano plazo (2-4 años) |
| Demanda de Nicho de Juntas Especializadas en el Procesamiento Químico y Petrolero | +0.4% | Centros industriales globales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápido crecimiento de la infraestructura en APAC y África que sostiene la demanda de cemento de asbesto de bajo costo
Los programas de vivienda y transporte a gran escala en India, China, Nigeria y Etiopía continúan favoreciendo el cemento de asbesto debido a su ventaja de precio y disponibilidad inmediata. India importó 361.164 toneladas en 2019-2020, principalmente desde Rusia, para alimentar proyectos de techos y tuberías que dominan la vivienda asequible. Las empresas constructoras chinas que se expanden hacia Etiopía y Angola frecuentemente especifican láminas de cemento de asbesto para escuelas rurales y almacenes, reforzando corredores de demanda que vinculan a los productores asiáticos con los constructores africanos. El sector de la construcción de Nigeria históricamente consumió más de 1 millón de toneladas en múltiples proyectos, lo que indica una base de usuarios arraigada que todavía valora la durabilidad del material. La OMS advierte que las enfermedades relacionadas con el asbesto causan 125.000 muertes anuales en todo el mundo, pero los gobiernos que priorizan el control de costos continúan aprobando importaciones. Esta demanda impulsada por la infraestructura sustenta el mercado de asbesto incluso cuando las prohibiciones globales se intensifican.
Aumento de la actividad de renovación y reparación en inmuebles construidos con asbesto
Millones de techos, tuberías de agua y paneles de revestimiento instalados antes de las prohibiciones ahora requieren mantenimiento, lo que impulsa una demanda constante de recubrimientos de encapsulamiento, servicios de remoción y paneles de reemplazo. Los contratistas especializados invierten en recintos de presión negativa, filtración HEPA y disposición certificada, lo que eleva los costos iniciales a USD 150.000 y más, según encuestas del sector. Estados Unidos consumió 110 toneladas de crisotilo provenientes de existencias en 2024, exclusivamente para mantenimiento en plantas de cloro-álcali que aún dependen de diafragmas de asbesto. El programa piloto de remoción de Letonia en 2024 agotó su presupuesto varios meses antes de lo previsto, lo que subraya la carga de trabajo latente en las viviendas más antiguas. Estas actividades de renovación amplían el ciclo de vida del mercado de asbesto al mismo tiempo que fomentan el crecimiento paralelo de materiales alternativos que pueden integrarse en instalaciones existentes sin cambios de diseño.
Ventaja de costo del crisotilo frente a sustitutos sintéticos para diafragmas de cloro-álcali
Durante décadas, los diafragmas de asbesto ofrecieron un rendimiento confiable a voltajes de operación más bajos en unidades de electrólisis de salmuera. Las revisiones de la Comisión Europea entre 1975 y 2004 confirmaron que no existe un sustituto técnicamente equivalente en las celdas existentes, manteniendo tres plantas en Alemania y Polonia dependientes de aproximadamente 300 toneladas de crisotilo[1]Comisión Europea, "Revisión de las Derogaciones de Crisotilo," europa.eu . Esa brecha de costos se está reduciendo a medida que proveedores de membranas como De Nora comercializan soluciones poliméricas que reducen el consumo de energía y los residuos peligrosos. La EPA de Estados Unidos, no obstante, emitió en 2024 una norma que elimina gradualmente el crisotilo, lo que obliga a conversiones progresivas de plantas hasta 2037 y señala a los mercados emergentes que la economía de la tecnología del statu quo se está deteriorando. Hasta que entre en plena vigencia el cumplimiento, los operadores sensibles al precio en Asia, África y América Latina continúan adquiriendo fibra de crisotilo, sosteniendo un flujo de nicho pero rentable para los mineros.
Débil aplicación de las prohibiciones de asbesto en economías emergentes de alto crecimiento
India prohibió la minería en 1993, sin embargo sigue siendo el mayor importador de asbesto del mundo y alberga una industria valorada en USD 2.000 millones que emplea a aproximadamente 300.000 personas en más de 100 fábricas. Nigeria no reporta estadísticas oficiales de mortalidad por asbesto, lo que refleja vacíos de datos que dificultan la aplicación de políticas. La conciencia pública es baja; las encuestas en los corredores industriales de India muestran que los residentes raramente reconocen el asbesto como cancerígeno a pesar de la exposición generalizada. Estos vacíos regulatorios permiten que las láminas y tuberías de bajo precio sigan siendo la opción predeterminada en la construcción rural, manteniendo el mercado de asbesto arraigado incluso cuando la opinión global cambia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de Prohibiciones Nacionales (Por Ej., Eliminación Gradual del Crisotilo en EE. UU. por la EPA en 2024) | -1.8% | Global, liderado por mercados desarrollados | Corto plazo (≤ 2 años) |
| Aumento de los Costos de Litigios y Seguros para Productores y Usuarios Finales | -1.1% | América del Norte y UE, extendiéndose globalmente | Mediano plazo (2-4 años) |
| Rápida Comercialización de Fibrocemento sin Asbesto y Materiales de Fricción para Frenos | -0.7% | Global, adopción más rápida en mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de prohibiciones nacionales (p. ej., eliminación gradual del crisotilo en EE. UU. por la EPA en 2024)
Estados Unidos prohibió las importaciones de crisotilo en marzo de 2024 y estableció plazos de conversión gradual que se extienden hasta 2037 para usos especializados. El Congreso de México avanzó en una prohibición general en enero de 2024, ampliando la zona de no uso en toda América del Norte. Más de 60 países aplican ahora prohibiciones totales, y organismos multilaterales como la OMS continúan promoviendo iniciativas de sustitución. Solo el sector de cloro-álcali enfrenta costos de conversión de entre USD 2.800 millones y USD 3.400 millones en virtud del conjunto de normas actualizado. A medida que cada economía importante implementa restricciones, los proveedores pierden acceso al mercado, lo que comprime el consumo global y redirige la fibra hacia destinos permisivos cada vez más reducidos.
Aumento de los costos de litigios y seguros para productores y usuarios finales
Las aseguradoras pagaron USD 1.800 millones en reclamaciones por asbesto en 2022, un salto del 9% que presiona las reservas y eleva las primas para fabricantes y contratistas. Los pasivos corporativos globales alcanzaron los USD 73.000 millones, lo que impulsó reestructuraciones como la presentación de solicitudes de protección por quiebra bajo el Capítulo 11 por parte de filiales de Berkshire Hathaway a principios de 2025. 3M reservó USD 523 millones para cubrir reclamaciones vinculadas a respiradores, lo que ilustra cómo los actores periféricos también asumen una exposición sustancial. Las tendencias de inflación social en Estados Unidos añadieron 7 puntos porcentuales al crecimiento de la responsabilidad civil durante 2023, amplificando los valores de los acuerdos extrajudiciales y las indemnizaciones por jurado. Estas cargas financieras impulsan a las empresas a abandonar los segmentos de asbesto, acelerar la investigación en sustitución o ceder carteras a vehículos especializados en gestión de pasivos heredados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: El predominio del crisotilo enfrenta presión regulatoria
El crisotilo capturó el 94,23% de la cuota del mercado de asbesto en 2025 porque los constructores, fabricantes de automóviles y operadores de cloro-álcali prefieren sus fibras flexibles y su relativa disponibilidad. Rusia representó el 48% de la producción minera mundial en 2025, seguida de Kazajistán, Brasil y China; no obstante, las sanciones y los problemas logísticos redujeron las exportaciones rusas del 65% al 48% desde 2020. La tremolita exhibió una CAGR del 3,16% hasta 2031, la más alta dentro del mercado de asbesto, debido a aplicaciones metalúrgicas especializadas y de escudos térmicos donde los sustitutos siguen siendo costosos. La prohibición de la EPA en 2024 eliminó el acceso del crisotilo al lucrativo mercado de Estados Unidos, señalando que los tipos de anfíbol podrían heredar una participación residual solo en jurisdicciones sin prohibiciones. A medida que más países se alinean con las recomendaciones de la OMS, la demanda por tipo se fragmentará en nichos geográficos estrechos, haciendo que la oferta sea más volátil.
Muchos productores ya segmentan el inventario por destino. Las minas rusas canalizan grados premium de crisotilo hacia India y China, mientras que la fibra de grado medio se destina a África y América Latina, donde los estándares de construcción son más bajos. En contraste, la demanda de anfíbol está ahora casi en su totalidad impulsada por la investigación, con universidades y empresas de ciencia de materiales que solicitan microcantidades para experimentos controlados en filtración y cerámica de alta temperatura. Estos cambios ilustran un mercado de asbesto bifurcado que simultáneamente se contrae en volumen pero persiste en nichos de alta precisión.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por Aplicación: El liderazgo de los materiales de construcción bajo asedio
Los materiales de construcción representaron el 67,62% del consumo en 2025 debido a su asequibilidad en viviendas de bajos ingresos. India sola construyó más de 100.000 viviendas rurales con techos de cemento de asbesto durante el último año fiscal, respaldando la cuota de los materiales de construcción. El aislamiento eléctrico registró una CAGR del 3,26% hasta 2031, lo que refleja la demanda en transformadores de uso intensivo y cables de hornos donde la resistencia al choque térmico y la rigidez dieléctrica superan las preocupaciones sanitarias. Los productos de fricción, como las pastillas de freno, disminuyeron en América del Norte y Europa, pero se mantuvieron estables en África y partes de Asia donde las regulaciones de seguridad vial son menos estrictas. El embalaje, otrora un nicho considerable, se redujo a medida que se endurecieron las normas de alimentos y farmacéuticos.
Las láminas alternativas de fibrocemento ahora superan en precio a los paneles de asbesto por solo USD 0,15 por metro cuadrado en algunos mercados del sudeste asiático, erosionando la ventaja de costo histórica. El cambio impuesto por la EPA hacia celdas de membrana en instalaciones de cloro-álcali también reducirá los pedidos de fibra para diafragmas. Los fabricantes de juntas adoptan cada vez más láminas comprimidas sin asbesto, citando una mejor capacidad de sellado y menores emisiones fugitivas. En consecuencia, el mercado de asbesto está perdiendo sus pilares de aplicación más importantes incluso mientras persisten los nichos industriales más pequeños.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
Asia-Pacífico generó el 70,62% de los ingresos del mercado de asbesto en 2025, liderado por la posición de India como el mayor importador mundial con el 44% del volumen global. La región empleó a aproximadamente 300.000 trabajadores en más de 100 plantas, creando una inercia económica que resiste las reformas basadas en criterios sanitarios. China siguió siendo tanto un gran consumidor como productor, y las proyecciones de salud pública prevén 15.000 muertes anuales por enfermedades relacionadas con el asbesto para 2035, lo que subraya los costos sociales del uso continuado. Indonesia, Vietnam y Filipinas también mantienen normativas permisivas, canalizando fibra de las minas rusas y kazajas hacia líneas de techos y tuberías. Estos factores consolidan el dominio de Asia-Pacífico en el mercado de asbesto incluso cuando la defensa internacional en su contra se intensifica.
América del Norte experimentó un cambio estructural tras la prohibición del crisotilo por parte de Estados Unidos en 2024. El consumo interno cayó a 110 toneladas provenientes exclusivamente de existencias heredadas, y las plantas de cloro-álcali deben completar las conversiones a membranas para 2037. Canadá, otrora un productor significativo, ahora exporta casi todo el asbesto extraído a Asia, pero enfrenta presión externa para cerrar operaciones. La prohibición provisional de México cerraría la última salida regional, consolidando una moratoria continental que influye en los flujos comerciales globales. Los litigios siguen siendo la carga histórica definitoria de la región, con miles de millones en reclamaciones pendientes que presionan los balances en los sectores de la construcción, gases industriales y bienes de consumo.
Europa mantiene una política de tolerancia cero para los nuevos usos del asbesto, habiendo implementado prohibiciones en todos los estados miembros durante la década de 1990. La remediación de instalaciones heredadas domina ahora la actividad, incluida la remoción de tableros aislantes en escuelas y edificios públicos. La Comisión Europea todavía concede derogaciones limitadas para celdas de cloro-álcali de baja tensión donde el desmantelamiento seguro es técnicamente complejo, pero esas excepciones se están reduciendo. Programas nacionales como el piloto de Letonia en 2024 demuestran que la demanda de remediación a menudo supera la capacidad fiscal, lo que sugiere una larga cola de actividad en servicios de asbesto. Estas experiencias impulsan la innovación en láminas alternativas de fibrocemento y tecnologías de membrana que las empresas exportadoras ahora venden a Asia, África y América Latina.

Análisis de la cadena de valor
El suministro upstream se concentra en un pequeño grupo de centros mineros y de beneficio en Rusia, Kazajistán, Brasil y China, con el crisotilo dominando los flujos comerciales. Los grandes productores suelen operar cadenas integradas que abarcan la extracción, la clasificación y el beneficio de fibras, y la logística de exportación. Esta estructura les ayuda a cumplir con las especificaciones de calidad para el fibrocemento y los usuarios industriales, al tiempo que canalizan los volúmenes hacia jurisdicciones con normativas permisivas.
La conversión downstream está liderada por fabricantes de láminas y tuberías de fibrocemento, junto con fabricantes industriales de menor volumen que suministran juntas, empaquetaduras y componentes de aislamiento. En Rusia, los combinados de fibrocemento y las fábricas técnicas absorben la fibra clasificada y la convierten en productos de construcción e industriales, mientras que los mineros orientados a la exportación abastecen a los principales mercados importadores de Asia-Pacífico y a determinados destinos en África y América Latina. Las cadenas de servicios para el amianto histórico (retiro, encapsulamiento y eliminación certificada) se expanden donde se aplican las prohibiciones, desplazando el valor hacia los contratistas de remediación, los laboratorios de monitoreo y el manejo de residuos peligrosos.
Panorama Competitivo
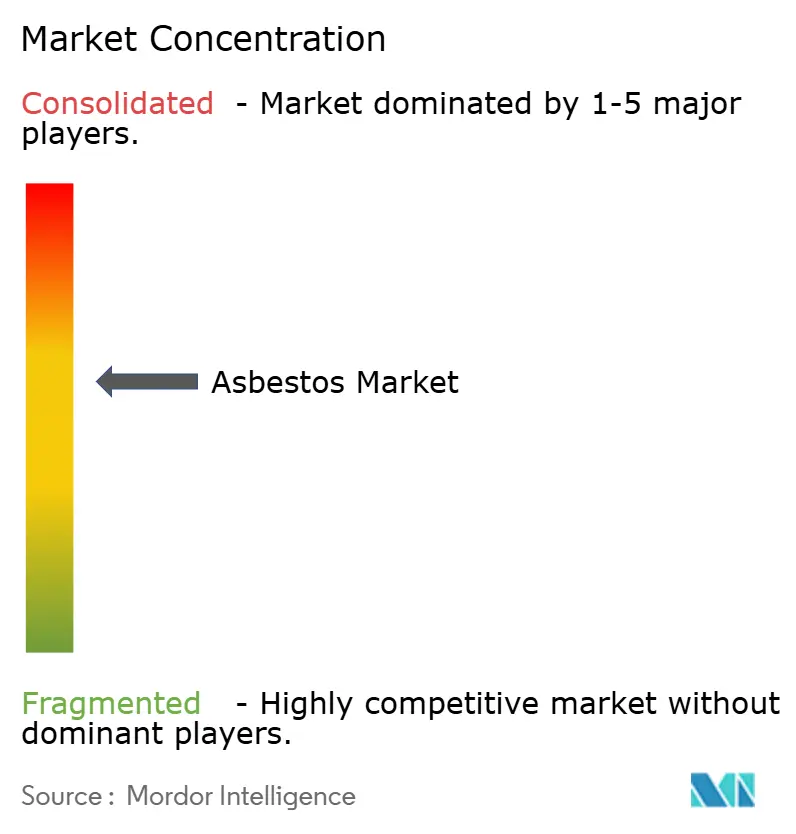
El mercado de asbesto está moderadamente consolidado en torno a un puñado de mineros. PJSC Uralasbest de Rusia produjo el 21% del crisotilo mundial y suministró el 41% de la producción rusa en 2025, exportando aproximadamente el 80% de su fibra de grados 4-6[2]Uralasbest, "Ficha de Datos de la Empresa," uralasbest.ru . Kostanay Minerals JSC en Kazajistán elevó su presencia en el mercado al 26% de las exportaciones globales tras mejoras de capital que mejoraron la recuperación de mineral. SAMA Mineração de Amianto Ltda. en Brasil posee la mina de asbesto a cielo abierto activa más grande del mundo y representó el 15% del suministro mundial, con el 90% enviado a Asia y MEA. Ningbo Xinyan Friction Materials Co., Ltd. ilustra la integración aguas abajo, equilibrando líneas de productos con y sin asbesto para cubrir el riesgo regulatorio y exportando entre el 80% y el 90% de su producción a 30 países.
La estrategia competitiva enfatiza el liderazgo en costos y la proximidad al mercado. Las empresas rusas y kazajas ofrecen precios FOB entre un 15% y un 20% inferiores a los de la fibra brasileña debido a rutas de envío más cortas hacia India, consolidando cuota de mercado a pesar de las sanciones. Los productores invierten en beneficiación para entregar fibras de mayor resistencia a la tracción para juntas especializadas, preservando los márgenes en volúmenes decrecientes. Al mismo tiempo, los actores líderes están creando fondos de gestión de pasivos heredados o adquiriendo seguros de responsabilidad civil para tranquilizar a prestamistas y clientes. Velan Inc., por ejemplo, liquidó sus pasivos por asbesto antes de aceptar una oferta de adquisición, lo que señala que los balances saneados son un requisito previo para las transacciones corporativas en este espacio. La brecha competitiva se amplía entre los mineros que se reconvierten hacia asociaciones en tecnología de sustitutos y los que permanecen atrapados en la extracción de materias primas.
Líderes de la Industria del Asbesto
PJSC Uralasbest
JSC Orenburg Minerals
Kostanay Minerals JSC
SAMA Mineração de Amianto Ltda.
BHARAT ASBESTOS & RUBBER CO.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio en blanco se concentra cada vez más en ofertas orientadas al cumplimiento normativo que permiten que las cadenas de suministro de amianto restantes operen bajo un mayor control, incluyendo una clasificación de fibra de mayor consistencia, sistemas mejorados de control de polvo y prácticas de EHS auditables. Kostanay Minerals JSC vincula su postura operativa con la alineación ESG internacional mediante su participación en RES 2026, lo que indica cómo se utiliza la participación en foros ambientales para respaldar los permisos, la calificación de clientes y la continuidad de las exportaciones en un mercado moldeado por el arbitraje regulatorio.
Una segunda zona de oportunidad se encuentra en las vías de transición industrial donde el uso de amianto persiste por razones heredadas mientras avanzan las conversiones, especialmente en aplicaciones de cloro-álcali y en ciertas aplicaciones de juntas y selladores. La norma de eliminación gradual del crisotilo de la EPA de EE. UU., finalizada en marzo de 2024, con hitos de cumplimiento que se extienden hasta 2037 para usos especializados, genera trabajo a corto plazo en torno a la conversión de plantas, la calificación de sustitutos sin amianto y las modernizaciones que reducen la exposición durante la operación provisional. Los productores que documentan programas de inversión y esfuerzos de modernización, junto con las empresas downstream que mantienen carteras duales de productos con y sin amianto, cuentan con mecanismos más claros para retener clientes en mercados que imponen controles más estrictos de adquisición y responsabilidad.
Desarrollos recientes del sector
- Mayo de 2026: Kostanay Minerals JSC participó en la exposición KIOSH 2026. La participación destaca la exposición de la empresa ante audiencias de seguridad y regulación. También aumenta la visibilidad ante compradores y reguladores centrados en la seguridad.
- Mayo de 2026: Kostanay Minerals JSC realizó una visita de delegación a las instalaciones de Kazpetrol Group como parte del ecosistema de Kusto Group. La visita respalda las sinergias intragrupo y alinea los estándares industriales en toda la cadena del grupo. También refuerza la integración de la cadena de suministro dentro del grupo.
- Abril de 2026: Kostanay Minerals JSC participó en la Cumbre Ambiental Regional RES 2026. La participación señala el compromiso con el medio ambiente y la sostenibilidad a nivel regional. Fortalece el compromiso en la gestión de riesgos regulatorios, la percepción pública y futuras discusiones sobre permisos y relaciones con la comunidad.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor comercial de la fibra de amianto vendida para usos industriales, donde se procesa en materiales como productos de cemento, elementos de fricción, aislamiento y componentes de sellado en distintos usuarios finales y geografías.
Exclusiones del alcance: excluimos los servicios de remediación, retiro y eliminación de amianto, los acuerdos legales y los materiales sustitutos más amplios que no están basados en amianto.
Descripción general de la segmentación
- Por Tipo
- Crisotilo
- Amosita
- Crocidolita
- Tremolita
- Actinolita
- Antofilita
- Por Aplicación
- Materiales de Construcción
- Aislamiento Eléctrico
- Productos de Fricción
- Embalaje
- Juntas
- Otras Aplicaciones
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza por determinar el suministro y el movimiento reales del amianto para que el conjunto de demanda no se sobreestime. Nos basamos en estadísticas públicas de producción y minerales, como los USGS Mineral Commodity Summaries, y en flujos comerciales de conjuntos de datos tipo UN Comtrade, accedidos a través de portales como World Bank WITS y OEC.
Para fundamentar la demanda de uso final, también revisamos indicadores públicos de construcción e infraestructura y el contexto de seguridad, utilizando fuentes como oficinas nacionales de estadística, la Organización Mundial de la Salud para el contexto sanitario y de política, y páginas de normas y orientaciones relevantes de los reguladores. Los informes anuales de las empresas, las presentaciones a inversionistas y la cobertura de prensa creíble ayudan a validar hacia dónde se dirige el suministro y cómo ha evolucionado el precio. Cuando existe una brecha de datos por país, la complementamos con suscripciones de pago utilizadas para información financiera e inteligencia empresarial, señales a nivel de envíos de importación-exportación y bases de datos de patentes para la dirección de sustitución y producto. Estos ejemplos no son exhaustivos, y muchas otras fuentes públicas también se verificaron cruzadamente para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para validar dónde el amianto sigue estando permitido y en uso activo, y para verificar la conversión en productos de cemento, usos de fricción y demanda de sellado industrial. Hablamos con participantes de toda la cadena de valor, incluidos productores, distribuidores, procesadores y compradores, y la discusión se equilibra entre las principales regiones consumidoras y productoras para poder corregir los supuestos de la investigación documental cuando sea necesario.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos (CXOs): 12% | APAC: 52% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 30% | EMEA: 29% |
| Actores más pequeños: 16% | Gerentes: 58% | América: 19% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo del mercado direccionable, combinando la producción y el comercio de amianto a nivel de país, y luego aplicando divisiones de participación de uso en las principales aplicaciones consumidoras donde el amianto todavía está en circulación. En el punto en que la demanda está determinada por la regulación y el cambio de productos, el total del mercado se corrobora con verificaciones selectivas de abajo hacia arriba, utilizando rangos muestreados de precio por tonelada y la razonabilidad de volumen para los principales países consumidores.
Las entradas utilizadas en el modelo incluyen los volúmenes de comercio de fibra de amianto (comercio codificado por HS cuando está disponible), los niveles de producción nacional, indicadores de actividad de construcción vinculados al uso de fibrocemento, los ciclos de reemplazo de materiales de fricción en el mantenimiento industrial y automotriz, y los movimientos de precios observados en la fibra de amianto. También seguimos señales de política (estado de la prohibición, fortaleza de la aplicación y excepciones de uso permitido) porque cambian el conjunto de demanda elegible, seguido de un ajuste rezagado en el comercio y el uso.
La previsión se realiza mediante análisis de escenarios respaldado por una capa ligera de regresión multivariante, donde la demanda se vincula a la actividad de construcción, la producción industrial y la intensidad del endurecimiento de la política. Cuando faltan detalles de precios o volúmenes de abajo hacia arriba para un país pequeño, utilizamos precios de referencia de mercados similares dependientes de importaciones y ajustamos según el flete y el momento de la conversión de divisas, y luego los totales se revisan de nuevo frente al comportamiento del balance comercial regional para corregir los valores atípicos.
Validación de datos y ciclo de actualización
La validación se realiza mediante verificaciones cruzadas repetidas entre el valor modelado, las señales de tonelaje y los precios promedio implícitos para que el resultado se mantenga realista. Realizamos verificaciones de varianza por país y por aplicación, y cualquier salto brusco se revisa frente a interrupciones comerciales, anuncios de política o cambios de suministro antes de la aprobación final.
Un segundo analista revisa los supuestos y cálculos clave, y se activan devoluciones de llamada cuando la retroalimentación primaria entra en conflicto con los indicadores documentales en un margen material. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes que pueden alterar los flujos comerciales o el estatus de uso permitido. Antes de la entrega, se completa una revisión final para que los clientes reciban la vista más actualizada.
Tamaño del mercado de amianto de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para el amianto a menudo difieren porque el alcance subyacente no es consistente, y la misma palabra puede referirse solo a fibras en un estudio y a productos terminados que contienen amianto en otro. Las diferencias también surgen de cómo las empresas tratan las regiones con prohibiciones, y de si modelan únicamente la demanda de uso legal o incluyen gastos relacionados con remediación y litigios.
Los principales factores de discrepancia para el amianto suelen ser si los productos de fibrocemento se valoran como bienes terminados o valorando el insumo de fibra de amianto, cómo se utilizan los códigos comerciales HS cuando la información es incompleta, y con qué rapidez se reflejan los cambios de política en la previsión. Algunas estimaciones también aplican una escalada de precios amplia sin verificar si coincide con los valores unitarios comercializados y el comportamiento contractual observado, y el momento de la conversión de divisas puede ampliar la diferencia en años con volatilidad cambiaria.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1.16 mil millones USD (2026) | |
| Revista Especializada A | 2.39 mil millones USD (2025) | A menudo valora una canasta más amplia de productos terminados que contienen amianto y utiliza una progresión de precios más rápida, lo que puede elevar los totales frente a un modelo de valor basado en fibra anclado al tonelaje comercial. |
| Boletín Sectorial B | 1.18 mil millones USD (2024) | Normalmente depende de una cobertura limitada de países y divisiones de aplicación estáticas, y puede pasar por alto los cambios de demanda cuando se endurecen las prohibiciones o cuando el comercio se redirige hacia mercados permisivos. |
La tabla muestra que la diferencia se debe principalmente a qué se contabiliza y con qué rapidez se actualizan los supuestos, más que a un simple error de cálculo. Cuando el mercado se vincula a verificaciones de producción y tonelaje comercial y luego se ajusta utilizando rangos realistas de precio por tonelada por región consumidora, categorías adyacentes como los servicios de remediación no inflan el total, que es el enfoque aplicado por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de asbesto?
El tamaño del mercado de asbesto alcanzó los USD 1,16 mil millones en 2026 y se prevé que crezca hasta USD 1,35 mil millones en 2031.
¿Qué región domina la demanda global?
Asia-Pacífico controla el 70,62% de la demanda, impulsada por la posición de India como el principal importador y la continua expansión de la infraestructura.
¿Qué tipo de asbesto es el más prevalente?
El crisotilo representa el 94,23% del consumo global, aunque su predominio está bajo presión regulatoria.
¿Cómo afectará la prohibición de la EPA de EE. UU. al comercio global?
La prohibición del crisotilo en 2024 elimina un mercado importante, obliga a las plantas de cloro-álcali a realizar conversiones para 2037 y redirige el suministro hacia Asia, África y América Latina.
¿Qué impulsa el crecimiento de la demanda a pesar de los riesgos para la salud?
Las ventajas de costo en los productos de cemento, la débil aplicación normativa en los mercados emergentes y la escasez de sustitutos en ciertas aplicaciones industriales sostienen el consumo.
Última actualización de la página el:



