
Tamaño y Participación del Mercado de Microcontroladores Automotrices de China
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 3.42 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.66 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.17 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.11 % |
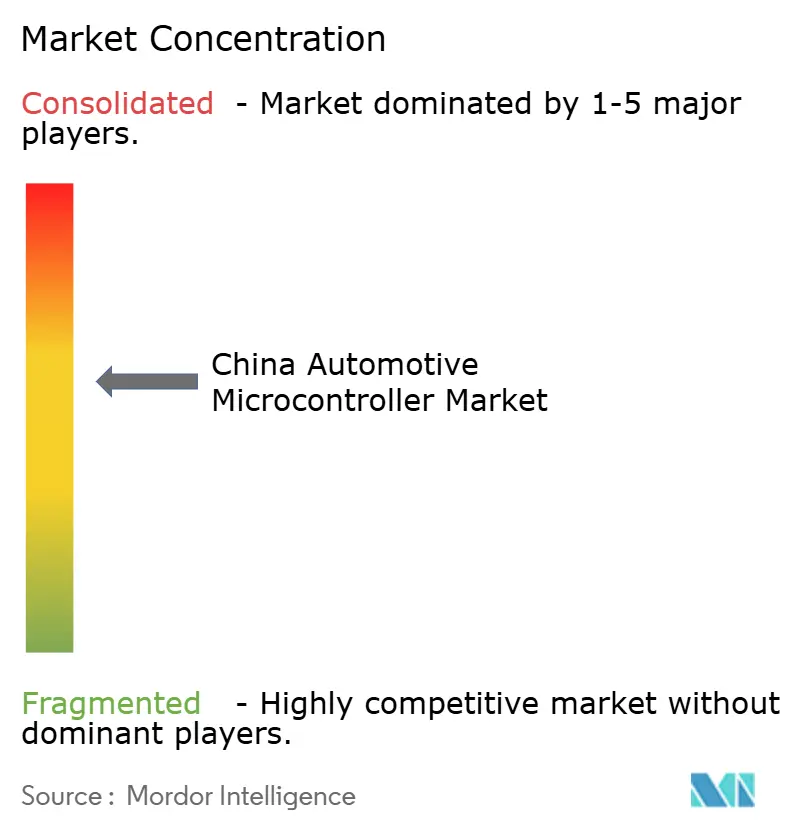
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Microcontroladores Automotrices de China por Mordor Intelligence
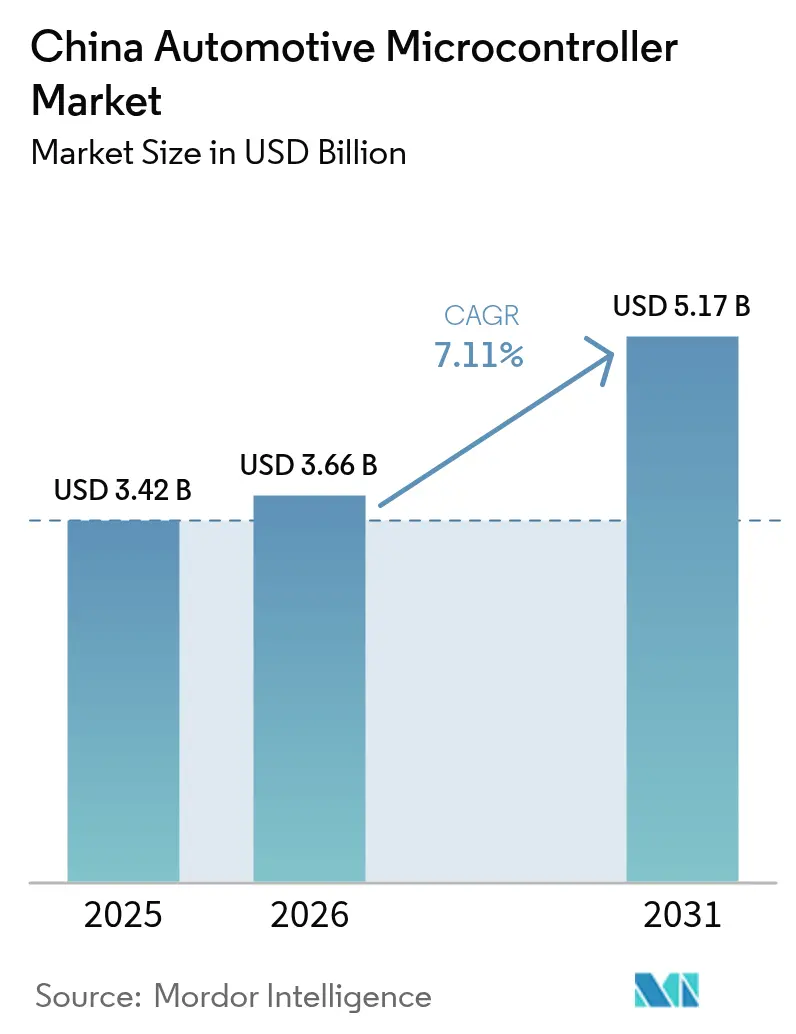
Se espera que el tamaño del mercado de microcontroladores automotrices de China crezca de USD 3.420 millones en 2025 a USD 3.660 millones en 2026, y se prevé que alcance USD 5.170 millones en 2031 a una CAGR del 7,11% durante el período 2026-2031. La curva ascendente refleja la convergencia de la agenda de autosuficiencia semiconductora de Pekín con la mayor base mundial de vehículos de nueva energía, la creciente demanda de chips de 32 bits y 64 bits, y un impulso regulatorio favorable hacia dispositivos conformes con ISO 26262. Los paquetes de baterías con firmware avanzado, los controladores de dominio y las arquitecturas zonales están incrementando el valor del silicio por vehículo, incluso a medida que la electrónica de carrocería de gama baja se convierte en un producto básico. La dinámica competitiva está cambiando a medida que GigaDevice, CEC Huada y BYD Semiconductor obtienen credenciales ASIL-D, lo que obliga a los actores globales establecidos a defender los nichos de mayor margen en seguridad y tren motriz. Al mismo tiempo, las fricciones por controles de exportación sobre herramientas de diseño de nodos inferiores a 28 nanómetros moderan la velocidad de maduración de la cadena de suministro doméstica.[1]Bloomberg News, "China impulsa la autosuficiencia semiconductora con un fondo de 47.000 millones de USD," Bloomberg, bloomberg.com
Conclusiones Clave del Informe
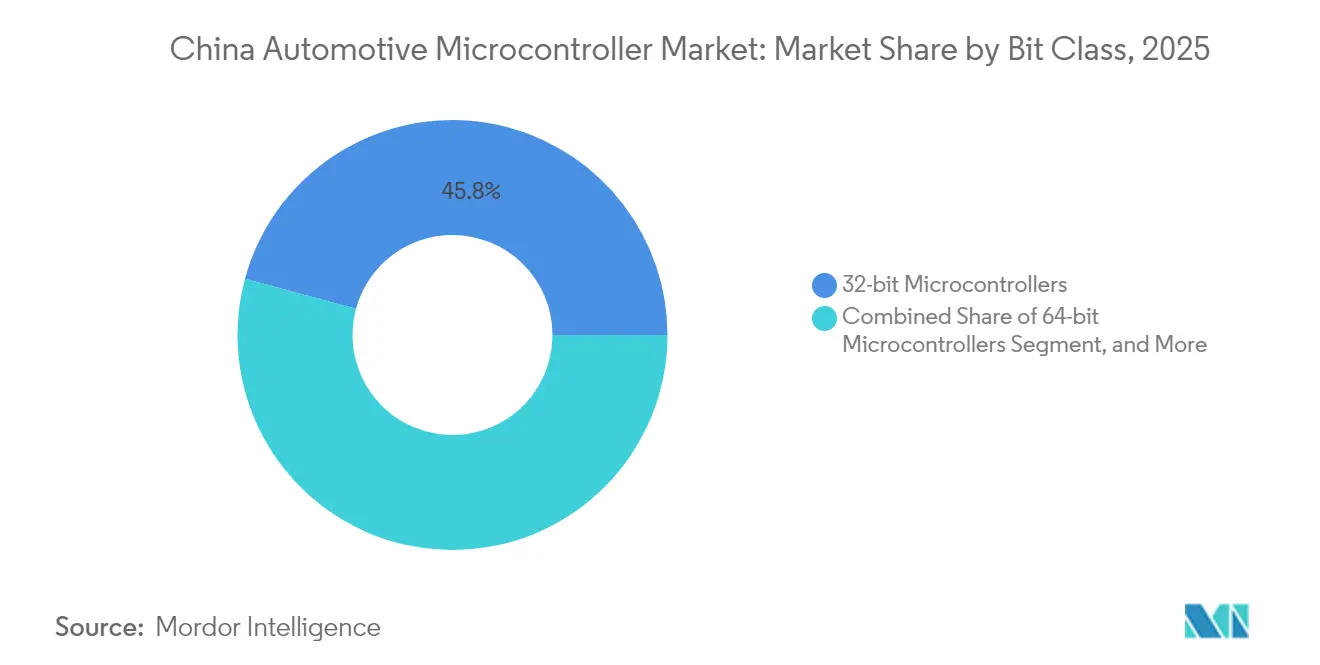
- Por clase de bits, los dispositivos de 32 bits lideraron con una participación del 45,78% del mercado de microcontroladores automotrices de China en 2025, mientras que se proyecta que los chips de 64 bits crecerán a una CAGR del 8,78% hasta 2031.
- Por aplicación, seguridad y ADAS capturaron una participación de ingresos del 34,05% en 2025, mientras que se proyecta que los controladores de sistemas de gestión de baterías registrarán la CAGR más alta del 10,26% hasta 2031.
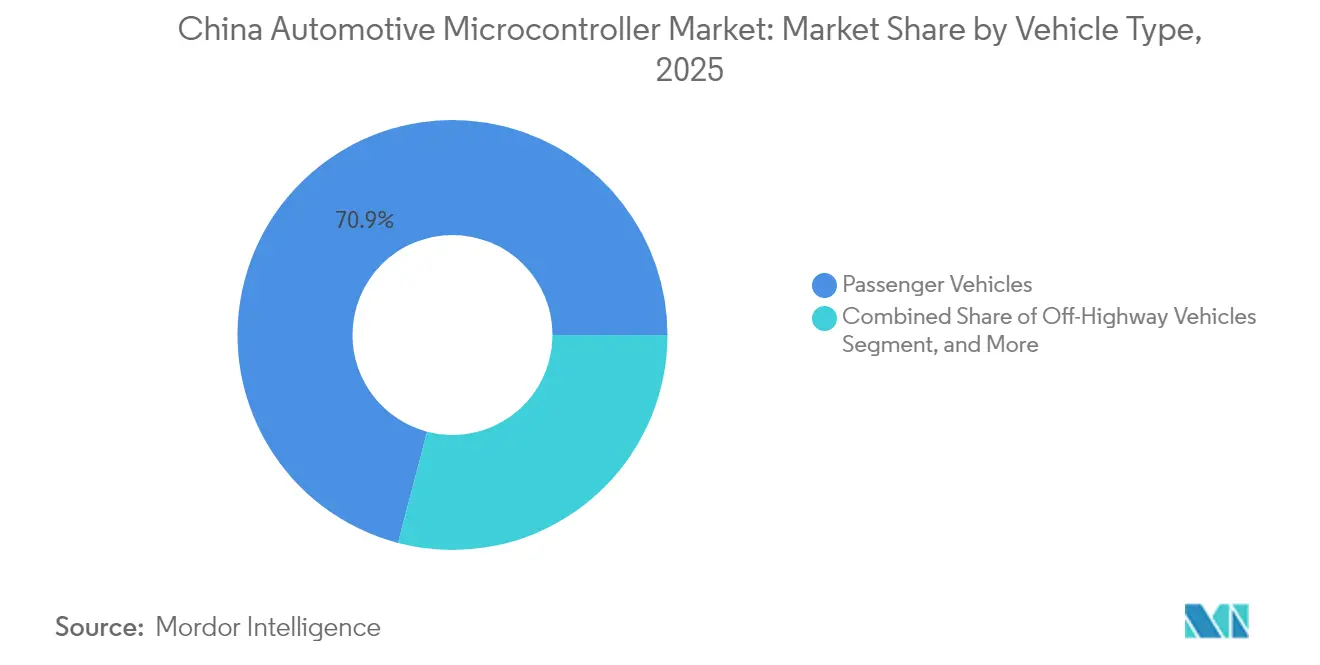
- Por tipo de vehículo, los automóviles de pasajeros representaron el 70,92% del tamaño del mercado de microcontroladores automotrices chino en 2025; se espera que los equipos fuera de carretera muestren la CAGR más rápida del 8,28% de 2026 a 2031.
- Por propulsión, las plataformas de combustión interna retuvieron una participación del 52,96% en 2025; sin embargo, se espera que los vehículos eléctricos de batería se expandan a una CAGR del 11,05% durante el período de previsión.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Microcontroladores Automotrices de China
Análisis del Impacto de los Impulsores*
| Creciente adopción de vehículos de nueva energía | +2.1% | Nacional, Guangdong, Shanghái, Zhejiang, Jiangsu | Mediano plazo (2-4 años) |
|---|---|---|---|
| Creciente integración de sistemas avanzados de asistencia a la conducción | +1.6% | Nacional, ciudades de primer nivel y segmentos premium | Mediano plazo (2-4 años) |
| Aplicación de regulaciones de seguridad automotriz más estrictas | +1.2% | Nacional, alineado con estándares GB y C-NCAP | Largo plazo (≥4 años) |
| Impulso gubernamental hacia la autosuficiencia semiconductora | +1.4% | Nacional, apoyo del MIIT y la NDRC | Largo plazo (≥4 años) |
| Transición hacia arquitectura eléctrica zonal en vehículos inteligentes | +0.9% | Nacional, adopción temprana por BYD, NIO, XPeng, Li Auto | Corto plazo (≤2 años) |
| Surgimiento de plataformas basadas en controladores de dominio | +0.8% | Nacional, segmentos premium y de nivel medio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de Vehículos de Nueva Energía
China produjo 10,4 millones de vehículos de nueva energía en 2024, lo que representa el 35% de la producción automotriz nacional del país. Cada modelo eléctrico de batería utiliza entre 50 y 80 microcontroladores, en comparación con los 30-50 de los automóviles de combustión interna, que también incluyen inversores de tracción, cargadores y controladores de circuito térmico. La batería Blade de BYD incorpora chips distribuidos que muestrean voltaje y temperatura en más de 200 celdas para evitar la fuga térmica.[2]Equipo de Reporteros del Financial Times, "La tecnología de batería Blade de BYD redefine los estándares de seguridad de los vehículos eléctricos," Financial Times, ft.com El MIIT tiene como objetivo una penetración del 40% de nueva energía para 2030, asegurando una demanda a largo plazo de silicio. El paquete Shenxing de CATL, capaz de alcanzar el 80% de carga en 10 minutos, depende de controladores de 32 bits que equilibran la corriente en una cadencia de milisegundos.[3]Personal de Reuters, "La batería Shenxing de CATL alcanza el hito de carga rápida en 10 minutos," Reuters, reuters.com
Creciente Integración de Sistemas Avanzados de Asistencia a la Conducción
La actualización GB 7258 de China en 2024 hizo obligatorios el frenado de emergencia automático y el asistente de mantenimiento de carril, lo que impulsa a los fabricantes de automóviles a implementar microcontroladores con clasificación ASIL-D para la redundancia de actuadores. La supercomputadora Adam de NIO aún combina procesadores NVIDIA Orin de alto nivel con chips discretos de 32 bits para la dirección y el frenado a prueba de fallos. El lanzamiento del XNGP de XPeng en 2024 confirma un modelo de cómputo híbrido donde la percepción se ejecuta en CPUs de dominio, pero el control de baja latencia permanece con microcontroladores en tiempo real. La actualización C-NCAP de 2025 introduce requisitos de V2X y monitoreo del conductor, lo que aumenta el contenido de controladores para módulos inalámbricos seguros e infrarrojos.
Impulso Gubernamental hacia la Autosuficiencia Semiconductora
El MIIT destinó CNY 344.000 millones (USD 47.000 millones) a través de la Fase III del "Gran Fondo" para escalar el diseño y la fabricación local. El programa sigue a las escaseces de 2023 que expusieron la dependencia de nodos extranjeros. GigaDevice obtuvo la certificación ASIL-D para su GD32A503 en marzo de 2024 y ganó posiciones en SAIC y Geely. Las reglas de adquisición preferencial otorgan a los chips domésticos una ventaja de precio del 10% en las flotas gubernamentales, acelerando la adopción a pesar de los portafolios más reducidos. El marco de 70 estándares de Pekín tiene como objetivo desarrollar propiedad intelectual y protocolos de prueba autóctonos para 2030.
Transición hacia Arquitectura Eléctrica Zonal en Vehículos Inteligentes
La plataforma e-platform 3.0 de BYD, implementada en el sedán Seal, consolida 120 unidades de control electrónico anteriores en 75 nodos de mayor potencia, reduciendo la masa del arnés en 15 kg y exigiendo controladores de 32 bits equipados con Ethernet. El L9 de Li Auto replicó el concepto, reduciendo el costo del cableado y permitiendo actualizaciones inalámbricas para funciones de carrocería. Los diseños zonales aceleran la adopción de 64 bits porque un solo chip debe ejecutar pilas concurrentes de puertas, asientos e iluminación, así como módulos de ciberseguridad. Los proveedores heredados de 8 bits enfrentan una presión sobre los márgenes a medida que los volúmenes disminuyen, pero la potencia de cómputo por dispositivo aumenta.
Análisis del Impacto de las Restricciones*
| Volatilidad persistente en la cadena de suministro de semiconductores | -0.8% | Nacional, efectos secundarios de Taiwán y el Sudeste Asiático | Corto plazo (≤2 años) |
|---|---|---|---|
| Intensa competencia de precios de proveedores locales de gama baja | -0.6% | Nacional, electrónica de carrocería y telemática | Mediano plazo (2-4 años) |
| Complejidad para lograr el cumplimiento de ASIL-D | -0.5% | Nacional, participantes domésticos en segmentos críticos de seguridad | Largo plazo (≥4 años) |
| Controles de exportación sobre herramientas de diseño avanzado | -0.7% | Nacional, desarrollo de nodos inferiores a 28 nm | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad Persistente en la Cadena de Suministro de Semiconductores
El sesenta y cinco por ciento de la producción de obleas de grado automotriz aún se origina en Taiwán, Japón y Corea del Sur, lo que deja a China vulnerable a desastres naturales y perturbaciones geopolíticas.[4]Personal de Reuters, "Los controles de exportación de EE. UU. sobre herramientas de chips afectan las ambiciones semiconductoras chinas," Reuters, reuters.com El terremoto de Taiwán de abril de 2024 paralizó las líneas de 28 nm de TSMC durante tres semanas, retrasando los envíos de Renesas y NXP, y obligando a GAC y Changan a reducir su producción. Las fundiciones domésticas, como SMIC, han mejorado los rendimientos automotrices de 40 nm, pero aún se encuentran entre 15 y 20 puntos por debajo de sus pares globales, lo que infla los plazos de entrega. Las inundaciones en Penang en agosto de 2024 detuvieron el envasado de backend de Infineon, subrayando la fragilidad del sistema. Los amortiguadores de existencias de seguridad mitigan el impacto, pero no pueden eliminar el riesgo sistémico hasta que se escale la capacidad local.
Intensa Competencia de Precios de Proveedores Locales de Gama Baja
Los precios de venta promedio de los dispositivos de control de carrocería de 8 bits cayeron un 22% en 2024, ya que ChipON, Holtek y Puolop subcotizaron a las marcas globales hasta en un 40%. STMicroelectronics citó una caída de margen de 4,2 puntos, vinculándola a "precios agresivos en el mercado de electrónica de carrocería de China". Los proveedores domésticos aprovechan los subsidios y objetivos de menor rentabilidad, acelerando la mercantilización, mientras que los actores establecidos se retiran hacia los niveles premium y críticos para la seguridad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Bits: El Cómputo Premium Gana Terreno
El tamaño del mercado de microcontroladores automotrices de China para dispositivos de 32 bits alcanzó USD 1.570 millones en 2025, representando el 45,78% del valor total. Las arquitecturas zonales y de dominio impulsan la consolidación de múltiples unidades de gama baja en menos chips de mayor potencia, impulsando a los controladores de 64 bits hacia una CAGR del 8,78% hasta 2031. BYD reemplazó 45 módulos distribuidos de 8 bits con 12 unidades de 32 bits basadas en Ethernet, reduciendo el peso del arnés y habilitando actualizaciones inalámbricas. La plataforma Adam de NIO incorpora controladores Cortex-A76 de 64 bits para gestionar la sincronización redundante de energía y sensores, subrayando la demanda de virtualización y aceleradores de seguridad.
Las piezas heredadas de 8 bits siguen siendo dominantes en nichos de carrocería de bajo riesgo, como los elevadores de ventanas, aunque su participación de mercado en el mercado de microcontroladores automotrices de China se está contrayendo. La categoría de 16 bits enfrenta un declive estructural porque la escasez de cadenas de herramientas está impulsando a los fabricantes de automóviles a saltar directamente a los núcleos Arm de 32 bits. El cumplimiento de ISO 26262 favorece los dispositivos de 32 bits y 64 bits, ya que las bibliotecas precertificadas reducen los ciclos de validación, superando así el mayor costo del dado. Como resultado, los proveedores que ofrecen familias escalables compatibles con pines en todas las clases de bits defienden la lealtad a la plataforma.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: Batería y Seguridad Dominan la Creación de Valor
Las aplicaciones de seguridad y ADAS generaron USD 1.160 millones en 2025, representando el 34,05% del valor del mercado de microcontroladores automotrices de China. Los sistemas AEB y de mantenimiento de carril obligatorios elevan la demanda de chips con clasificación ASIL-D que coordinan las trayectorias de freno, dirección y energía redundante. Sin embargo, los sistemas de gestión de baterías registrarán la CAGR más rápida del 10,26%, impulsada por las químicas de celda a paquete de alta densidad que requieren detección a nivel de celda a velocidad de milisegundos. La batería Qilin de CATL alcanza 255 Wh/kg empleando nodos distribuidos de 32 bits con una resolución ADC de 0,3 mV.
Los segmentos de tren motriz y chasis están añadiendo volumen constante a medida que proliferan los híbridos de 48 voltios. Los controladores de telemática aprovechan el despliegue del 5G, mientras que la electrónica de carrocería enfrenta la erosión de márgenes en medio de la mercantilización local. Los marcos regulatorios GB 38031 para la seguridad de baterías y GB 34660 para la seguridad funcional garantizan actualizaciones persistentes de silicio en toda la pila de aplicaciones.
Por Tipo de Vehículo: Los Automóviles de Pasajeros Siguen Dominando, los Vehículos Fuera de Carretera se Aceleran
Los modelos de pasajeros representaron el 70,92% de las unidades en 2025, reflejando una producción de 26 millones de vehículos y un contenido electrónico en rápido aumento. Se espera que el tamaño del mercado de microcontroladores automotrices de China crezca a una CAGR del 8,28% hasta 2031, a medida que las flotas de construcción y minería adoptan la electrificación para cumplir con los objetivos de carbono. La excavadora eléctrica de 14 toneladas de XCMG cuenta con tableros dedicados de 32 bits que gobiernan los actuadores eléctricos y el control regenerativo del brazo.
Las furgonetas comerciales ligeras están ganando participación de mercado en las zonas de cero emisiones de primer nivel, impulsando los volúmenes de gestión de baterías, mientras que los camiones pesados están integrando híbridos suaves de 48 voltios para cumplir con las regulaciones de emisiones China VI. Los mandatos de seguridad se aplican en todas las clases de vehículos, consolidando la demanda de microcontroladores en sistemas de frenado, dirección y estabilidad, incluso en modelos comerciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Propulsión: Las Plataformas Eléctricas de Batería Multiplican el Contenido de Silicio
Los vehículos de combustión interna retuvieron una participación del 52,96% en 2025; sin embargo, se proyecta que los modelos eléctricos de batería registrarán una CAGR del 11,05% hasta 2031, ya que el MIIT apunta a una penetración del 40% en ventas de nueva energía. Un automóvil eléctrico de batería típico incorpora 68 microcontroladores, un 40% más que un vehículo de gasolina comparable, cubriendo tracción, carga, DCDC y circuitos térmicos. El sedán Han subraya este salto, integrando 68 unidades frente a las 48 del Qin Pro.
Las plataformas híbridas sirven de puente en la transición combinando generadores de arranque de 48 voltios con paquetes de alta tensión, incorporando así conjuntos de controladores de doble dominio. Los camiones de pila de combustible siguen siendo un mercado de nicho, pero exigen controladores ASIL-C para el flujo de hidrógeno y el control del compresor. Las reglas GB 38032 configuran las necesidades de seguridad en estos segmentos emergentes.
Análisis Geográfico
El Delta del Río Yangtsé de Shanghái concentró el 41,35% del consumo de 2025, ya que SAIC, Geely y NIO ensamblaron 8,2 millones de vehículos en el clúster. Los diseñadores de chips, los proveedores de primer nivel y las fundiciones operan dentro de un radio de 300 km, lo que reduce los costos logísticos y acelera las iteraciones de ingeniería. El Delta del Río de las Perlas de Shenzhen-Guangzhou contribuyó con el 27,62%, anclado por las instalaciones de BYD y GAC que priorizan los chips domésticos en línea con los objetivos de localización.
La hoja de ruta semiconductora del MIIT de 2024 nombró 15 centros de circuitos integrados, extendiendo exenciones fiscales y terrenos subsidiados para impulsar la migración hacia el interior. Chongqing, Sichuan y Shaanxi albergan ahora fundiciones y plantas de envasado emergentes. Solo Chongqing construyó 620.000 vehículos de nueva energía en 2024, impulsando la demanda de controladores de baterías e inversores. La asignación de CNY 180.000 millones (USD 25.000 millones) de la Comisión Nacional de Desarrollo y Reforma apoya la expansión del clúster occidental y la resiliencia de la cadena de suministro.
Las ciudades de segundo y tercer nivel generan el 55% del crecimiento de las ventas de vehículos eléctricos, ya que las exenciones de matrícula reducen la brecha de precio frente a los automóviles de gasolina. Esta diversificación geográfica amplía el mercado de microcontroladores automotrices chino, extendiendo las oportunidades más allá de los históricos bastiones costeros y amortiguando a los proveedores frente a las oscilaciones de producción regionales.
Panorama regulatorio
China está endureciendo la gobernanza de los vehículos conectados inteligentes (ICV) de maneras que elevan los requisitos de cumplimiento para los microcontroladores automotrices utilizados en seguridad, ciberseguridad y ECU habilitadas para OTA. En enero de 2026, entró en vigor la norma GB 44496-2024 sobre los requisitos técnicos generales para la actualización de software de vehículos, formalizando los sistemas de gestión y las expectativas técnicas en torno a OTA. En paralelo, la norma GB 44495-2024/XG1-2026 actualizó los requisitos técnicos para la ciberseguridad vehicular, vinculando la selección de MCU con los requisitos de arranque seguro, actualización segura y protección de la red interna del vehículo.
En 2026, el MIIT publicó las Tareas Clave de Estandarización Automotriz 2026 como hoja de ruta anual en el marco del 15.º Plan Quinquenal, priorizando explícitamente el trabajo de estandarización de los chips automotrices en los dominios de control, computación, comunicación y energía. Más allá de las normas técnicas, en enero de 2026 la guía de transferencia transfronteriza de datos automotrices emitida por varios ministerios (incluidos el MIIT y la CAC) aumentó las obligaciones operativas en torno a la clasificación y el manejo de datos en escenarios automotrices definidos. En marzo de 2026, el Consejo de Estado emitió el Decreto n.º 834 sobre la seguridad de la cadena de suministro y la cadena industrial, reforzando los mecanismos de monitoreo y alerta de riesgos para los componentes críticos y las cadenas de suministro tecnológico relevantes para los semiconductores de grado automotriz.
Análisis de la cadena de valor
La cadena de valor de los microcontroladores automotrices de China abarca las herramientas de PI y EDA, el diseño de MCU (líderes globales y un grupo nacional en expansión), la fabricación de obleas en nodos maduros (comúnmente 55 nm, 40 nm y 28 nm para MCU automotrices), el empaquetado y las pruebas, la integración de ECU/módulos de nivel 1 y el ensamblaje de vehículos por parte de los fabricantes de equipos originales (OEM) y el mantenimiento de software posventa. La estandarización impulsada por políticas es un habilitador clave de aguas arriba a aguas abajo: en enero de 2024, el MIIT publicó las Directrices para la Construcción del Sistema Nacional de Estandarización de Chips Automotrices, con el objetivo de superar los 30 estándares clave de chips automotrices para 2025 y los 70 para 2030. Esto define el flujo de calificación, las expectativas de confiabilidad, la evidencia de seguridad funcional y la validación de seguridad de la información exigidas por los proveedores de nivel 1 y los OEM.
La demanda aguas abajo se organiza cada vez más a través de ecosistemas y consorcios localizados que acortan los ciclos de diseño e integración y acelerar la calificación. Un ejemplo es la actividad del ecosistema respaldado por Dongfeng Motor en torno a su MCU de grado automotriz DF30, lanzado por el Consorcio de Innovación Tecnológica de la Industria de Chips de Grado Automotriz de Hubei en noviembre de 2024. La cadena de valor también se está adaptando técnicamente mediante opciones alternativas de conjuntos de instrucciones y plataformas, incluidos los esfuerzos de MCU basados en RISC-V por parte de empresas chinas, para reducir la dependencia de canales externos limitados de herramientas y PI, y para alinearse más estrechamente con los requisitos evolutivos de ciberseguridad y OTA de las normas GB y GB-T. En paralelo, los proveedores nacionales de chips de control han ampliado sus volúmenes de envío, y Indiemicro informó envíos acumulados de más de 300 millones de chips de control automotriz hasta junio de 2025.
Panorama Competitivo
Los cinco líderes globales —NXP, Infineon, Renesas, STMicroelectronics y Texas Instruments— mantuvieron la mayor parte de la participación en 2024, pero ahora enfrentan 15 competidores domésticos que han obtenido certificaciones ISO 26262. Los actores establecidos conservan una ventaja en los segmentos premium gracias a su larga trayectoria en seguridad, propiedad intelectual de arranque seguro y madurez de la cadena de herramientas; sin embargo, el apalancamiento de precios en la electrónica de carrocería de gama baja se erosiona a medida que ChipON y Holtek mercantilizan las piezas de 8 bits.
Existe espacio en blanco en los controladores zonales de 64 bits, donde ni los proveedores globales ni los chinos han alcanzado una posición dominante. BYD Semiconductor aprovecha la integración vertical para capturar márgenes en diseño, envasado y ensamblaje de sistemas, mientras que GigaDevice vende de forma cruzada desde su base de NAND hacia el sector automotriz. Las hojas de ruta tecnológicas divergen: las multinacionales impulsan procesadores de aplicaciones de 5 nm, pero mantienen los microcontroladores en nodos maduros de 40 nm; las empresas locales se centran en flujos accesibles de 55 nm y 40 nm a través de asociaciones con SMIC.
Los movimientos estratégicos de 2025 ilustran el terreno cambiante. NXP está expandiendo sus líneas de envasado en Tianjin, Infineon ha ampliado su centro de diseño en Wuxi, y Renesas ha abierto un centro de codiseño en Pekín con SAIC. Por el lado chino, BYD Semiconductor obtuvo la certificación ASIL-D para sus chips de batería, y CEC Huada consiguió el mayor contrato doméstico de microcontroladores de GAC. Estos movimientos subrayan el creciente compromiso con la I+D y la localización a pesar de los obstáculos por los controles de exportación.
Líderes de la Industria de Microcontroladores Automotrices de China
NXP Semiconductors N.V
Microchip Technology Inc.
Renesas Electronics Corporation
STMicroelectronics
Sunplus Innovation Technology Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las oportunidades se concentran donde las arquitecturas vehiculares con alto contenido normativo y centradas en software incrementan el valor de las funciones de MCU más allá del control básico de la carrocería, especialmente en OTA seguro, ciberseguridad interna del vehículo y nodos de control zonal o de dominio que consolidan múltiples ECU heredadas. La implementación en enero de 2026 de la norma GB 44496-2024 para actualizaciones de software vehicular y los requisitos técnicos de ciberseguridad actualizados de la GB 44495-2024/XG1-2026 impulsan a los OEM y a los proveedores de nivel 1 a rediseñar las cadenas de actualización y seguridad. Esto, a su vez, respalda la demanda de microcontroladores con seguridad de hardware, control en tiempo real determinista y soporte de ciclo de vida sólido en los dominios de seguridad y conectividad.
Los programas de localización están pasando de la sustitución de componentes al rediseño a nivel de subsistema, creando espacios de oportunidad para los proveedores nacionales de MCU y para los proveedores globales dispuestos a localizar la fabricación y el soporte de ingeniería en China. Una señal concreta llegó en julio de 2026, cuando FORVIA HELLA inició la producción en serie de una ECU de faros en China alimentada completamente por chips semiconductores de origen nacional, mostrando cómo los módulos de nivel 1 pueden diseñarse en torno a pilas de semiconductores localizadas. Al mismo tiempo, el Plan de Trabajo de Estandarización Automotriz 2026 del MIIT prioriza la aceleración de los estándares de chips automotrices en las categorías de control, computación, comunicación y energía, lo que aumenta la importancia de los ecosistemas de pruebas, certificación y plataformas de referencia a medida que los OEM y los proveedores de nivel 1 estandarizan las arquitecturas para los vehículos definidos por software.
Desarrollos recientes del sector
- Junio de 2026: STMicroelectronics anunció la expansión de su capacidad de producción local de STM32 en China, añadiendo líneas en Hua Hong y explorando instalaciones adicionales para cumplir con los requisitos de localización. ST también indicó que se planean series adicionales para producción local a finales de 2026, extendiendo la huella de localización más allá de un conjunto inicial de dispositivos.
- Diciembre de 2025: NXP Semiconductors inició una cooperación estratégica con el Centro de Investigación y Tecnología Automotriz de China (CATARC) para trabajar en sistemas de estándares de chips automotrices, evaluaciones de pruebas y laboratorios de escenarios de aplicación. La asociación alinea las plataformas de NXP con los procesos de cumplimiento y validación específicos de China, acortando los ciclos de calificación para las MCU y procesadores relevantes en seguridad y ciberseguridad utilizados por los OEM y proveedores de nivel 1 locales.
- Enero de 2024: el MIIT publicó las Directrices para la Construcción del Sistema Nacional de Estandarización de Chips Automotrices, con el objetivo de superar los 30 estándares clave de chips automotrices para 2025 y los 70 para 2030. Las directrices definen el flujo de calificación, la evidencia de confiabilidad, la validación de seguridad funcional y la validación de seguridad de la información exigidas por los proveedores de nivel 1 y los OEM.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados por las unidades de microcontrolador (MCU) de grado automotriz vendidas para su uso en vehículos fabricados y vendidos en China, en las principales funciones de control electrónico del vehículo. Se contabilizan los envíos de dispositivos valorados al nivel de precio de venta que se informa habitualmente en la cadena de suministro de semiconductores.
Exclusiones del alcance: excluimos las MCU no automotrices, las herramientas de desarrollo y los ingresos solo de software, y también excluimos los semiconductores automotrices adyacentes, como sensores, dispositivos de potencia discretos y chips de memoria.
Descripción general de la segmentación
- Por Clase de Bits
- Microcontroladores de 8 bits
- Microcontroladores de 16 bits
- Microcontroladores de 32 bits
- Microcontroladores de 64 bits
- Por Aplicación
- Seguridad y ADAS
- Electrónica de Carrocería
- Telemática e Infoentretenimiento
- Tren Motriz y Chasis
- Sistema de Gestión de Baterías
- Por Tipo de Vehículo
- Vehículos de Pasajeros
- Vehículos Comerciales Ligeros
- Vehículos Comerciales Pesados
- Vehículos Fuera de Carretera
- Por Tecnología de Propulsión
- Vehículos de Motor de Combustión Interna
- Vehículos Eléctricos Híbridos
- Vehículos Eléctricos de Batería
- Vehículos Eléctricos de Pila de Combustible
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Para la investigación documental, primero construimos el entorno de demanda para la producción de vehículos en China y el contenido electrónico que estos incorporan, antes de pasar a la capa específica de MCU. Los puntos de partida habituales incluyen estadísticas públicas y publicaciones como las de la Asociación de Fabricantes de Automóviles de China (CAAM), la Oficina Nacional de Estadísticas de China (NBS), datos comerciales de la Aduana de China y actualizaciones de normas y regulaciones publicadas por el MIIT, junto con contexto técnico de artículos de la SAE y revistas revisadas por pares.
A partir de ahí, el modelo de mercado se elabora utilizando información pública más amplia y actualizada regularmente, como informes anuales de empresas, presentaciones de resultados, resúmenes de productos y cobertura de prensa sectorial de renombre. También utilizamos bases de datos pagas selectas para datos financieros e inteligencia empresarial, bases de datos de patentes y registros de importación y exportación a nivel de envío, cuando resulta relevante para verificaciones cruzadas sobre la disponibilidad de suministro. Estos ejemplos no son exhaustivos, y también se utilizaron muchas otras fuentes públicas para recopilar datos, validar suposiciones y aclarar las lagunas encontradas durante la investigación.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para poner a prueba la visión de la investigación documental sobre la demanda de MCU automotrices en China, en particular cómo está cambiando el contenido por vehículo a medida que aumenta la penetración de los vehículos eléctricos y a medida que los ADAS y la electrónica de carrocería añaden más funciones. Hablamos con partes interesadas de toda la cadena de valor de semiconductores, incluidos proveedores de chips, participantes de distribución y canal, equipos de diseño y fabricación de electrónica automotriz, y roles de ventas y producto de proveedores de nivel. A continuación, verificamos de manera cruzada las suposiciones en los principales centros de producción de vehículos de China.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 35% | CXO: 16% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 21% | Gerentes: 56% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el conjunto de ingresos de MCU automotrices de China a partir de las señales de producción y venta de vehículos, y luego aplica factores de uso y valor que reflejan cuántas MCU se diseñan normalmente en un vehículo y cómo varía el precio según las necesidades de rendimiento. Para mantener el resultado realista, se utilizan aproximaciones selectivas de abajo hacia arriba como verificación, como el ASP muestreado por clase de bits y aplicación, la retroalimentación del canal sobre venta a distribuidores frente a venta final, y verificaciones de coherencia por parte de los proveedores para la porción automotriz direccionable.
Las entradas clave que tienden a mover el modelo en este mercado incluyen los volúmenes de producción de vehículos de pasajeros y comerciales en China, la penetración de vehículos eléctricos e híbridos, el cambio de mezcla hacia contenido ADAS y de seguridad, la difusión de arquitecturas de dominio y zonales que modifica el número de MCU por vehículo, y la progresión del precio de venta promedio para dispositivos de 8 bits, 16 bits y 32 bits. Cuando una variable no puede observarse con claridad, la brecha se resuelve utilizando un rango acotado obtenido de entrevistas y luego seleccionando el punto medio que mejor coincide con las señales independientes.
Para el pronóstico, se aplica un análisis de escenarios en torno al volumen de vehículos y la mezcla de vehículos eléctricos, y los supuestos de precio y contenido se alinean con lo que esperan los expertos del sector para los próximos ciclos de diseño. Una vez que las trayectorias de demanda y ASP son coherentes con lo que el mercado está enviando hoy, los valores futuros se extienden año tras año y se revisan para verificar la coherencia interna.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación entre múltiples señales, y se realizan verificaciones de varianza para detectar saltos inusuales en el contenido implícito de MCU por vehículo o movimientos de precios poco realistas. Se utiliza una segunda revisión por parte de un analista para poner a prueba los supuestos principales, y se activan llamadas de seguimiento cuando el resultado del modelo se aparta de los indicadores de flujo comercial, los datos de producción públicos o los niveles descritos por los entrevistados.
El informe se actualiza en un ciclo anual, y se realizan actualizaciones intermedias cuando eventos importantes pueden alterar la oferta o la demanda (por ejemplo, cambios de política importantes, grandes cambios de capacidad o variaciones súbitas de la demanda). Antes de la entrega, se realiza una revisión final de datos para que las cifras publicadas reflejen las últimas publicaciones públicas disponibles y la retroalimentación más reciente de los expertos.
Tamaño del mercado chino de microcontroladores automotrices de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los microcontroladores automotrices de China a menudo no coinciden entre sí porque el límite de alcance y la capa de precios no se manejan de la misma manera, y los supuestos del período de pronóstico también pueden variar. Algunos estudios se apoyan más en un único año base y luego extienden el crecimiento de forma mecánica, mientras que otros vinculan el dimensionamiento a un conjunto más rico de señales de vehículos y electrónica.
Los volúmenes de producción de vehículos, la penetración de vehículos eléctricos y las verificaciones independientes sobre el contenido de MCU por vehículo son los puntos de evidencia que mantienen a Mordor Intelligence anclado en un conjunto de demanda automotriz de China, y esto reduce la posibilidad de contabilizar por error la demanda de MCU no automotrices adyacentes o de incorporar otros semiconductores automotrices.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,66 mil millones de USD (2026) | |
| Consultora global A | 6,30 mil millones de USD (2024) | Utiliza un año base anterior y parece aplicar un enfoque de captura de ingresos más amplio que puede mezclar un valor más amplio de electrónica automotriz, y no muestra claramente cómo se validaron los precios de las MCU automotrices exclusivas de China y las verificaciones de contenido por vehículo. |
| Informe sectorial B | 2,45 mil millones de USD (2024) | Basa la estimación en una definición más restringida de MCU de grado automotriz y en tablas de moneda local, y puede subestimar el valor cuando no refleja plenamente los dispositivos de mayor ASP utilizados en arquitecturas ADAS y centralizadas o cuando no aplica una sincronización coherente de conversión de moneda. |
La dispersión entre las tres cifras se explica principalmente por lo que se cuenta como ingresos de MCU automotrices en China, además de cómo se actualizan con el tiempo el precio y el contenido por vehículo. Al mantener los supuestos rastreables hasta la producción de vehículos, la mezcla de propulsión y las señales de contenido de MCU, la cifra final se mantiene equilibrada y puede repetirse con los mismos pasos en la siguiente actualización.


Preguntas Clave Respondidas en el Informe
¿A qué velocidad está aumentando el contenido electrónico por vehículo en el segmento de automóviles de pasajeros de China?
El número promedio de microcontroladores en un automóvil eléctrico de batería aumentó de aproximadamente 50 en 2023 a 68 en 2024 y sigue creciendo debido a las arquitecturas de dominio y zonales.
¿Por qué los controladores de 64 bits se están volviendo cruciales para los fabricantes de automóviles chinos?
Las plataformas zonales y de dominio consolidan muchas unidades heredadas en menos nodos de mayor potencia que necesitan virtualización, Ethernet y seguridad, funciones que mejor sirven los dispositivos de 64 bits.
¿Cuál es el mayor impulsor de demanda de microcontroladores automotrices hasta 2031?
El objetivo regulatorio de China de un 40% de ventas de vehículos de nueva energía para 2031, cada uno de los cuales requiere sustancialmente más microcontroladores que los automóviles de gasolina, lidera el crecimiento de la demanda.
¿Cómo están afectando los controles de exportación a los diseñadores de chips domésticos?
Las restricciones sobre las herramientas de diseño avanzado complican la verificación de nodos inferiores a 28 nm, lo que obliga a las empresas locales a depender de software más antiguo o a invertir en alternativas de desarrollo propio, ralentizando el despliegue de nodos premium.
¿Qué aplicaciones ofrecen las mejores perspectivas de margen?
Los sistemas de seguridad, ADAS y gestión de baterías mantienen márgenes más saludables porque requieren controladores con cumplimiento ASIL y funciones avanzadas que son más difíciles de copiar para los participantes de bajo costo.
¿Qué regiones dentro de China están emergiendo como centros semiconductores?
Más allá de Shanghái y Shenzhen, ciudades del interior como Chongqing, Chengdu y Xi'an están atrayendo fundiciones y centros de diseño a través de generosos incentivos y bases de producción de vehículos eléctricos en expansión.
Última actualización de la página el:



