
Tamaño y cuota del mercado de MCU automotriz
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
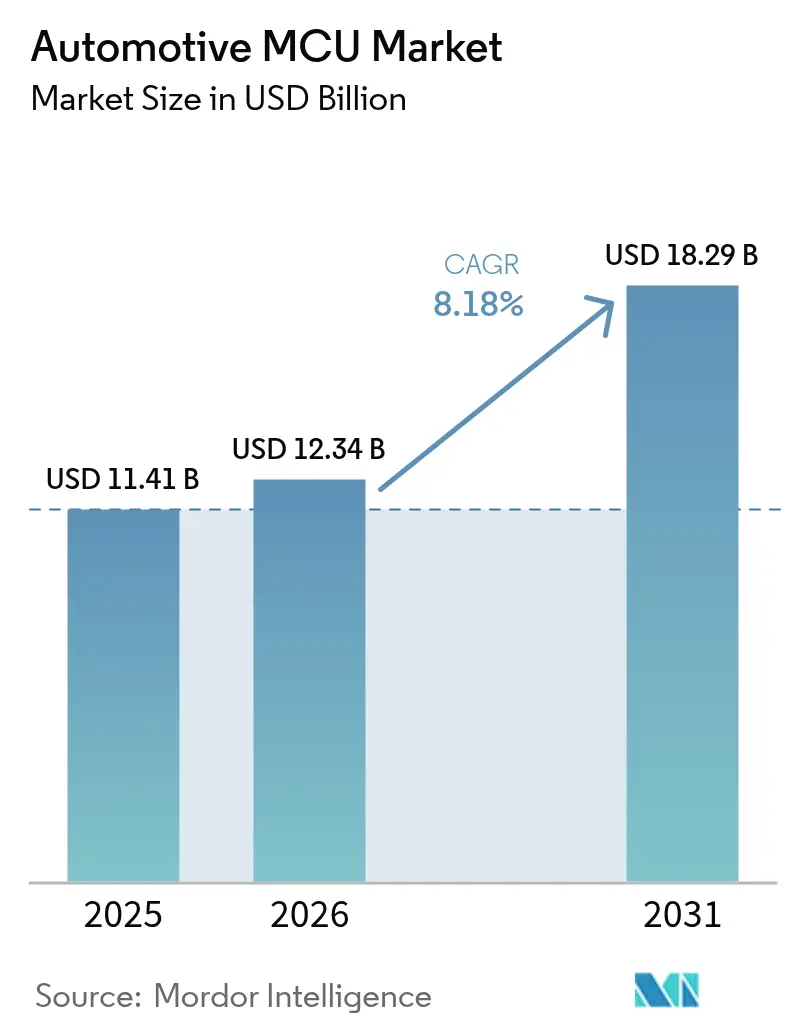
| Tamaño del Mercado (2026) | 12.34 Mil millones de dólares |
| Tamaño del Mercado (2031) | 18.29 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.18 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
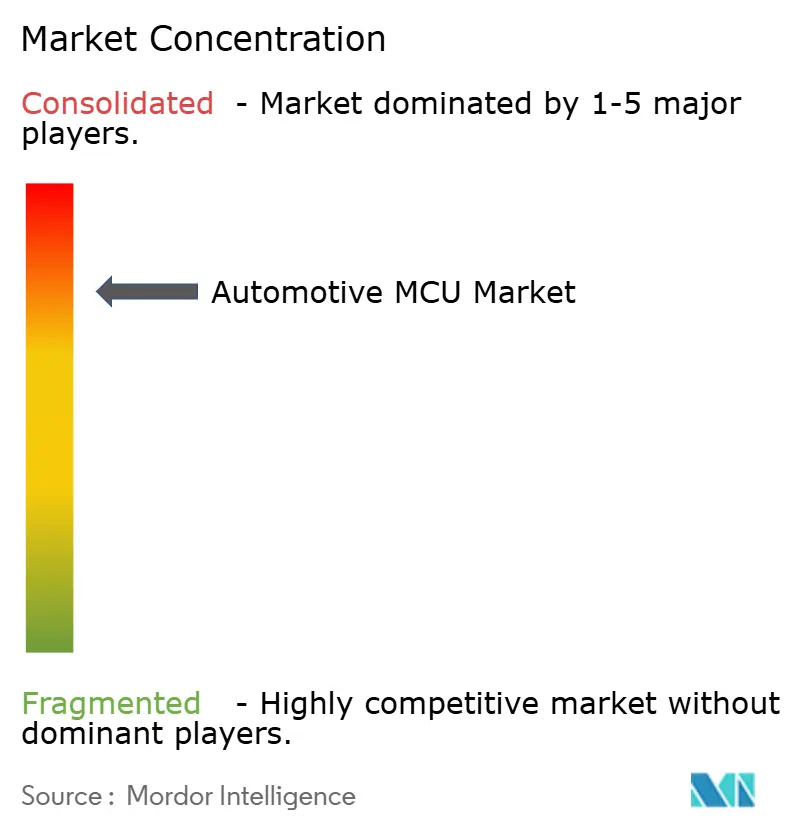
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de MCU automotriz por Mordor Intelligence
El tamaño del mercado de MCU automotriz fue valorado en USD 11,41 mil millones en 2025 y se estima que crecerá desde USD 12,34 mil millones en 2026 hasta alcanzar USD 18,29 mil millones en 2031, a una CAGR del 8,18% durante el período de pronóstico (2026-2031). El aumento de la penetración de vehículos eléctricos (EV), la migración hacia arquitecturas eléctricas/electrónicas (E/E) zonales y las normas más estrictas de ciberseguridad son las principales fuerzas que amplían el contenido de microcontroladores automotrices por vehículo. Las plataformas modernas integran más de 100 controladores frente a menos de 10 en los modelos heredados. Los dispositivos de 32 bits de mayor rendimiento, las tecnologías de proceso FinFET avanzadas de ≤16 nm y los núcleos en tiempo real de clase Cortex-R/A lideran el cambio hacia vehículos definidos por software y actualizaciones inalámbricas (OTA) que exigen procesamiento determinista de baja latencia. La actividad competitiva se centra en la adopción de RISC-V, los diseños reforzados en seguridad y la diversificación geográfica de la cadena de suministro para satisfacer los requisitos de localización y mitigar el riesgo geopolítico. Estas tendencias mantienen colectivamente al mercado de MCU automotriz en una sólida trayectoria de crecimiento durante la década.
Conclusiones clave del informe
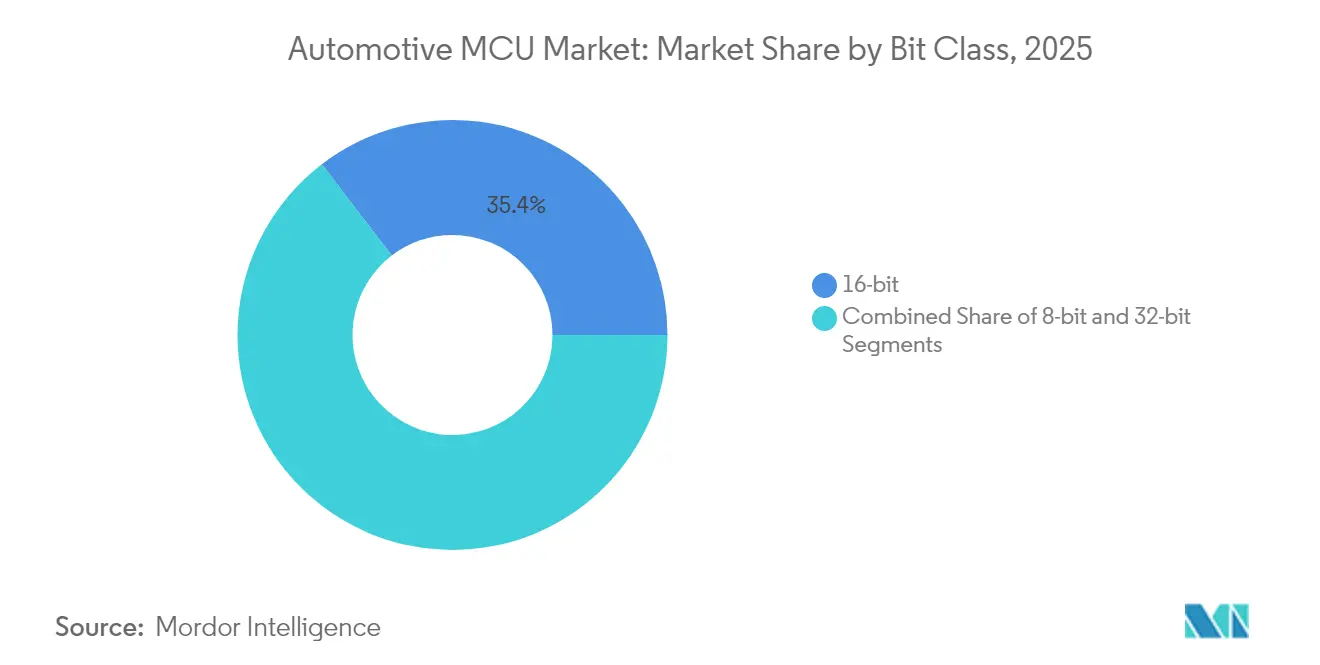
- Por clase de bits, los dispositivos de 32 bits lideran la expansión con una CAGR del 11,2% hasta 2031, mientras que los controladores de 16 bits mantuvieron una cuota de ingresos del 35,40% del mercado de MCU automotriz en 2025.
- Por aplicación, seguridad y ADAS registraron una CAGR del 13,6%, la más rápida entre los segmentos; tren motriz y chasis representaron el 25,60% de la cuota del mercado de MCU automotriz en 2025.
- Por tipo de propulsión vehicular, los vehículos eléctricos de batería contribuyeron al crecimiento más rápido con una CAGR del 13,10%; el ICE comercial mantuvo una porción del 27,80% del tamaño del mercado de MCU automotriz en 2025.
- Por nodo de proceso, los dispositivos FinFET de ≤16 nm registraron una CAGR del 11,9%, mientras que los nodos de 40-22 nm representaron una cuota de ingresos del 22,10% en 2025.
- Por arquitectura de núcleo, las soluciones ARM Cortex-R/A se aceleraron a una CAGR del 15,0%; RISC-V representó el 8,35% de los ingresos de 2025, pero está creciendo rápidamente.
- A nivel regional, Asia-Pacífico muestra la CAGR más alta del 13,2%, aunque América del Norte mantuvo una cuota del 18,80% en 2025.
- Los cinco proveedores más grandes controlaron el 81,5% de los ingresos globales; Infineon lideró con el 28,5%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento en la electrificación y penetración de xEV | 2.10% | Global, con APAC y la UE liderando la adopción | Mediano plazo (2-4 años) |
| Creciente contenido de funciones ADAS y autónomas | 1.80% | Impulso regulatorio de América del Norte y la UE, crecimiento de volumen en APAC | Largo plazo (≥ 4 años) |
| Vehículo definido por software y arquitectura OTA | 1.40% | Global, con adopción temprana en segmentos premium | Largo plazo (≥ 4 años) |
| Ciclos de renovación impulsados por la regulación de ciberseguridad | 0.90% | Cumplimiento normativo en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Transición a arquitectura E/E zonal | 1.20% | Global, liderado por fabricantes de equipos originales europeos | Mediano plazo (2-4 años) |
| Incentivos de localización (Leyes CHIPS, etc.) | 0.80% | Nacional, con enfoque en EE. UU., UE y China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la electrificación y penetración de xEV
Los automóviles eléctricos de batería necesitan más de 300 controladores en comparación con 70 en vehículos ICE, multiplicando por cuatro la demanda unitaria de MCU. Las cargas térmicas en los sistemas de tracción de 800 V requieren diseños clasificados para uniones por encima de 150°C. El S32K39/37 de NXP controla motores de seis fases a >200 kHz, lo que ilustra los bucles de alta velocidad requeridos. La migración a redes de distribución zonales de 48 V reduce la masa del cableado en un 85% y libera presupuesto de energía para los bucles de calefacción, ventilación y acondicionamiento de batería.
Creciente contenido de funciones ADAS y autónomas
Las plataformas de Nivel 2 ya incorporan aproximadamente USD 500 en semiconductores, un orden de magnitud superior al de los vehículos básicos. La progresión hacia la autonomía de Nivel 4 exige fusión de sensores, redundancia y conformidad ASIL-D. El radar AWRL6844 de Texas Instruments integra IA perimetral en su MCU, procesando en tiempo real datos de presencia de niños en el habitáculo. La consolidación del código de percepción y control en MCU individuales acelera el pivote del cómputo distribuido al centralizado.[2]Comisión Europea, "Plan de Acción Industrial para el Sector Automotriz," ec.europa.eu
Vehículo definido por software y arquitectura OTA
Las actualizaciones frecuentes de software favorecen la MRAM embebida y los ciclos rápidos de borrado/escritura. La familia S32K5 de 16 nm de NXP escribe firmware 15 veces más rápido que la memoria flash mientras cumple los objetivos ASIL-D. Los controladores zonales gestionan múltiples subsistemas, reduciendo el número de ECU. Infineon y Flex demostraron una plataforma de zona modular que combina aceleración Ethernet e inferencia de IA para adaptación en tiempo real.
Ciclos de renovación impulsados por la regulación de ciberseguridad
El Reglamento ONU R155 y la norma ISO/SAE 21434 exigen una gestión certificada de ciberseguridad a partir de julio de 2024. Los módulos de seguridad de hardware y las raíces de arranque seguro ahora se suministran como estándar. Los incidentes cibernéticos automotrices generaron un impacto de USD 22,5 mil millones en 2024, reforzando la demanda de MCU con ejecución de confianza. Los mandatos de la UE agregan autenticación basada en cadena de bloques, lo que aumenta la frecuencia de renovación de hardware.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Largos ciclos de calificación de seguridad funcional | -1.30% | Global, con requisitos más estrictos en la UE | Largo plazo (≥ 4 años) |
| Cuellos de botella persistentes en la capacidad de fundición de 150 mm | -0.80% | Global, con concentración de fabricación en Asia-Pacífico | Mediano plazo (2-4 años) |
| Problemas de reducción de potencia por temperatura de unión >150°C | -0.60% | Global, particularmente en aplicaciones de EV | Mediano plazo (2-4 años) |
| Costos crecientes de cumplimiento de ISO 26262/21434 | -0.90% | Principalmente en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Largos ciclos de calificación de seguridad funcional
Obtener la certificación ASIL-D requiere entre 18 y 24 meses, retrasando la innovación. Las cargas de trabajo de criticidad mixta necesitan particionamiento de hardware y pruebas formales, lo que infla los costos y los riesgos de cronograma.
Cuellos de botella persistentes en la capacidad de fundición de 150 mm
Más del 75% de los controladores automotrices aún funcionan en nodos de ≥28 nm. La expansión de nodos maduros se limita a aproximadamente el 7% en 2025, exponiendo a los fabricantes de equipos originales a perturbaciones en el suministro y riesgo geopolítico concentrado en las fundiciones de Taiwán y Corea del Sur.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por clase de bits:
las soluciones de 32 bits de gama alta ganan cuotaEl segmento de 16 bits mantuvo el 35,40% de los ingresos en 2025, principalmente en electrónica de carrocería. En contraste, los dispositivos de 32 bits registraron una CAGR del 11,2%, impulsados por la demanda de ADAS y las cargas de trabajo de vehículos definidos por software. El ARM Cortex-R5 domina los roles de seguridad crítica, mientras que el TriCore de Infineon sobresale en el tren motriz. El tamaño del mercado de MCU automotriz para controladores de 32 bits se prevé que se expanda hasta USD 10,62 mil millones en 2031. La computación heterogénea que combina control y procesamiento neuronal de IA amplía la brecha con los dispositivos de 16 bits. Los MCU de 8 bits persisten en interfaces de sensores de baja velocidad, aunque su cuota disminuye a medida que aumenta la integración.
Los periféricos extendidos, la latencia determinista y los cortafuegos de hardware mantienen a los componentes de 32 bits como preferibles para los sistemas ASIL-D. Los últimos dispositivos AURIX-3 de Infineon ofrecen sincronismo de triple núcleo y 1.500 DMIPS por vatio, subrayando el imperativo de eficiencia. El mercado de MCU automotriz trata cada vez más los dispositivos de 16 bits como opciones de menor costo, mientras que los niveles premium apuestan por los de 32 bits para criptografía avanzada y soporte Ethernet TSN.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por aplicación:
seguridad y ADAS lideran el crecimientoSeguridad y ADAS registró una CAGR del 13,6% entre 2026 y 2031, impulsado por las regulaciones obligatorias de frenado automático y asistencia de mantenimiento de carril. El tren motriz y el chasis aún mantienen los mayores ingresos debido a su equipamiento universal. La cuota del mercado de MCU automotriz correspondiente al tren motriz se mantuvo en el 25,60% en 2025, aunque su crecimiento se modera a medida que la electrificación desplaza el gasto hacia las unidades de gestión de batería.
Las pilas de software ahora difuminan las líneas de aplicación; el mantenimiento predictivo se ejecuta en MCU de tren motriz, mientras que los MCU de infoentretenimiento alojan IA de voz. El AM275x-Q1 de Texas Instruments combina renderizado gráfico y redes neuronales de monitoreo del conductor, evidenciando la convergencia entre dominios. El aprendizaje perimetral reduce el tráfico en la nube y garantiza el cumplimiento de la privacidad en regiones que refuerzan las leyes de soberanía de datos.
Por tipo de propulsión vehicular:
los EV cobran impulsoLas flotas de ICE comercial aún lideraron el 27,80% de los ingresos de 2025. Sin embargo, las plataformas electrificadas se aceleran; los automóviles eléctricos de batería registran una CAGR del 13,10% hasta 2031. El tamaño del mercado de MCU automotriz para controladores de BEV se proyecta que se más que triplique, impulsado por inversores de 800 V y controles de carga bidireccional. Los sistemas híbridos requieren MCU de doble dominio que orquesten los bucles de combustión y eléctrico, lo que se traduce en particiones de seguridad complejas.
Los MCU para EV deben tolerar picos de dv/dt más elevados e integrar aislamiento galvánico para satisfacer la norma IEC 60747-17. El RH850/C1M-Ax de Renesas admite inversores de tracción dual y convertidores de refuerzo síncronos, destacando las exigencias especializadas de la electrónica de propulsión.
Por tecnología de nodo de proceso:
aumenta la adopción de FinFETLos nodos de 40-22 nm mantuvieron el 22,10% de los ingresos en 2025, equilibrando costo y fiabilidad. Sin embargo, los diseños FinFET de ≤16 nm muestran una CAGR del 11,9%, impulsados por controladores zonales habilitados para IA. El tamaño del mercado de MCU automotriz vinculado a ≤16 nm está previsto que alcance USD 5,29 mil millones en 2031. La robustez ante la radiación y los costos de calificación ralentizan la adopción, pero la menor fuga de FinFET se alinea con las restricciones de presupuesto energético de los EV.
Mientras tanto, las líneas de ≥180 nm sirven a funciones de control de carrocería sensibles al costo, pero pierden cuota a medida que se intensifica la consolidación. La calificación automotriz se retrasa entre 3 y 5 años respecto a la de consumo; por lo tanto, los nodos de vanguardia de 5 nm siguen siendo raros en los microcontroladores automotrices hasta que surja una prueba estricta de fiabilidad de cero defectos.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por arquitectura de núcleo:
RISC-V emerge como competidorLos envíos de ARM Cortex-R/A crecen a una CAGR del 15,0% sobre cargas de trabajo de IA en tiempo real en sistemas tolerantes a fallos. RISC-V representa el 8,35% de los ingresos de 2025, pero está escalando cerca del 28% anual a medida que los fabricantes de equipos originales buscan la libertad de royalties. La familia de MCU RISC-V de Infineon de marzo de 2025 señala la validación en el mercado principal, respaldada por prototipos virtuales que acortan el tiempo de integración para las pilas AUTOSAR. Los núcleos propietarios persisten en bucles de control de par de nicho donde el código heredado de ciclo preciso está arraigado.
El potencial de personalización permite a los proveedores adaptar las extensiones de instrucción RISC-V para análisis de batería o bucles de chirp rápido de radar, mejorando el rendimiento por vatio. El mercado de MCU automotriz podría ver duplicarse la cuota de RISC-V para 2028 si la madurez de la cadena de herramientas mantiene el ritmo.
Análisis geográfico
Mercado de MCU Automotriz de América del Norte
América del Norte concentró el 18,80% de los ingresos en 2025, impulsada por las zonas piloto de vehículos autónomos y la Ley CHIPS que subsidia las fábricas nacionales. La expansión de Microchip Technology Inc. por 880 millones de USD en carburo de silicio en Colorado asegura el suministro local para los inversores de tracción de vehículos eléctricos. Las plantas de ensamblaje de bajo costo de México complementan los centros de diseño de Estados Unidos, mientras que Canadá se beneficia de los incentivos de compra de vehículos de cero emisiones.
Mercado de MCU Automotriz de Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 13,2%. El mandato chino de contenido de chips nacionales del 25% para 2025 dinamiza las startups locales de MCU y las empresas conjuntas; la fábrica de 300 mm de VisionPower Semiconductor por 7,8 mil millones de USD en Singapur sustenta la producción automotriz de señal mixta. Renesas Electronics Corporation registró un crecimiento automotriz interanual del 50% en 2024, mientras que Corea del Sur aprovecha su experiencia en celdas de batería para integrar controladores de alta densidad en los sistemas de gestión de paquetes. India representa una oportunidad incipiente pero estratégica a medida que los volúmenes de producción aumentan y los aranceles de importación favorecen el abastecimiento localizado.
Mercado de MCU Automotriz de Europa
El camino de Europa hacia una penetración del 65% de vehículos eléctricos para 2030 requiere un mayor contenido de MCU por vehículo. El Plan de Acción Industrial anunciado en marzo de 2025 destina fondos a la digitalización y la ciberseguridad, lo que obliga a los fabricantes de equipos originales a adoptar controladores conformes con la norma ISO 21434. La brecha de costos de Alemania frente a sus rivales chinos impulsa la automatización y los diseños centrados en software que priorizan el cómputo zonal. La Ley de Chips de la UE tiene como objetivo alcanzar el 20% de la producción mundial de semiconductores para 2030, aunque la coordinación transfronteriza sigue siendo un obstáculo. La estricta aplicación del Reglamento ONU R155 en todos los estados miembros acelera la adopción de seguridad por hardware.


Panorama regulatorio
La ciberseguridad y la gobernanza del software están endureciendo la base de cumplimiento para los microcontroladores (MCU) automotrices, anclada en los requisitos de la CEPE ONU WP.29, como UN R155 e ISO/SAE 21434, que los fabricantes de equipos originales (OEM) y los proveedores utilizan para estructurar los procesos de seguridad y los controles técnicos a lo largo del ciclo de vida de las unidades de control electrónico (ECU). Estos requisitos se están traduciendo en mandatos a nivel de hardware en los diseños de MCU, incluidos el arranque seguro, los módulos de seguridad de hardware y los productos de trabajo de ciberseguridad listos para auditoría, y se están operacionalizando mediante programas de proveedores, como el inicio por parte de Infineon del cumplimiento de ISO/SAE 21434 para sus familias de MCU TRAVEO T2G y AURIX TC3x en marzo de 2026.
Las políticas comerciales y de seguridad nacional también están afectando las decisiones de abastecimiento y diseño para la electrónica automotriz vendida en los principales mercados. En Estados Unidos, una norma del BIS sobre vehículos conectados, finalizada en marzo de 2025, restringe ciertas transacciones de vehículos conectados que involucran hardware y software con un vínculo suficiente con China o Rusia, lo que incrementa las necesidades de debida diligencia y sustitución para los componentes de control electrónico. Por separado, una medida estadounidense vigente desde el 15 de enero de 2026 aplicó un arancel ad valorem del 25% a las importaciones de productos semiconductores cubiertos, lo que añade presión de costos y de mezcla de proveedores para los componentes de grado automotriz y refuerza el argumento comercial a favor de huellas de fabricación regionalizadas.
Análisis de la cadena de valor
La cadena de valor de los MCU automotrices abarca desde la propiedad intelectual (IP) y las herramientas de automatización de diseño electrónico (EDA), pasando por la fabricación de obleas (fundición o IDM), el ensamblaje y las pruebas, la calificación de grado automotriz, hasta la distribución hacia proveedores de nivel 1 y OEM para la integración en ECU y controladores zonales/de dominio. La oferta del mercado está altamente concentrada a nivel de dispositivo, con proveedores líderes (Renesas, NXP, Infineon, Texas Instruments y Microchip) que controlan la mayor parte del volumen de MCU automotrices de 32 bits, mientras que la producción todavía depende en gran medida de nodos maduros (alrededor de 40 nm y superiores) que compiten por una capacidad limitada. Las obligaciones de calificación y de soporte de larga vida útil extienden los tiempos de ciclo y aumentan la importancia de un inicio estable de obleas, una asignación de empaquetado sólida y una gestión de calidad robusta en toda la cadena.
La diversificación y la localización de la cadena de suministro son cada vez más visibles en las asociaciones de fabricación y empaquetado. En julio de 2025, Tata Electronics y Robert Bosch GmbH firmaron un memorando de entendimiento para colaborar en el empaquetado y la fabricación de chips en las unidades de Tata Electronics en Assam y Gujarat, lo que refleja los esfuerzos por desarrollar capacidad local para el suministro de electrónica automotriz. India también fue escenario, en diciembre de 2025, de una asociación entre Tata Electronics y ROHM, enfocada inicialmente en el ensamblaje y las pruebas de MOSFET de silicio de grado automotriz para movilidad eléctrica, lo que pone de relieve cómo la capacidad de OSAT y de pruebas se está convirtiendo en una palanca estratégica junto con el suministro de obleas para semiconductores automotrices.
Panorama competitivo
La concentración del mercado es moderada: los cinco principales proveedores captaron el 81,5% de los ingresos de 2024, lo que genera altas barreras de entrada pero una intensa rivalidad en integración de funciones. Infineon, con una cuota del 28,5%, aprovecha su legado de seguridad de triple núcleo AURIX y la adquisición del negocio de Ethernet automotriz de Marvell por USD 2,5 mil millones para fusionar redes y cómputo en vehículos definidos por software. NXP sigue con una estrategia de plataforma S32 escalable que combina memoria flash MRAM con aceleradores de IA dedicados, facilitando las actualizaciones OTA. STMicroelectronics se diferencia mediante la co-integración de memoria de cambio de fase (PCM) embebida y front-end analógico.
Microchip y Renesas completan el top cinco, haciendo hincapié en compromisos de suministro a largo plazo y cadenas de herramientas de seguridad funcional. RISC-V abre vías disruptivas para los participantes de origen chino alineados con las políticas de localización. Sin embargo, las estrictas expectativas de soporte de producto durante 15 años y la carga de la certificación ISO moderan la transformación rápida. Las oportunidades de espacio en blanco incluyen controladores de carga bidireccional de vehículo a red, MCU de seguridad para pagos dentro del vehículo y concentradores zonales de dominio de energía mejorados con IA.
La diversificación de proveedores cobra urgencia a medida que los fabricantes de equipos originales cubren su exposición geopolítica. Infineon, NXP y ST están ampliando la capacidad de front-end en Europa y EE. UU., mientras que las colaboraciones con fundiciones (por ejemplo, la empresa conjunta VIS-NXP en Singapur) persiguen una huella global equilibrada. Estos movimientos tienen como objetivo garantizar la disponibilidad de controladores tras la escasez de 2021-2023 que perturbó los planes de producción en todo el mundo.[4]Microchip Technology, "Microchip Expands Colorado SiC Manufacturing," microchip.com
Líderes de la industria de MCU automotriz
Renesas Electronics Corporation
NXP Semiconductors N.V.
Infineon Technologies AG
STMicroelectronics N.V.
Texas Instruments Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de MCU Automotriz
- Infineon Technologies AG
- Microchip Technology Inc.
- NXP Semiconductors N.V.
- Renesas Electronics Corporation
- STMicroelectronics N.V.
- Texas Instruments Incorporated
- Toshiba Electronic Devices and Storage Corporation
- Analog Devices, Inc.
- ROHM Semiconductor Co., Ltd.
- Broadcom Inc.
- ON Semiconductor Corp.
- Qualcomm Technologies, Inc.

Oportunidades de mercado y perspectivas futuras
Está emergiendo un espacio en blanco en torno a los MCU automotrices reforzados en ciberseguridad y con agilidad criptográfica, a medida que los OEM renuevan sus arquitecturas para cumplir con los requisitos de ciberseguridad de la CEPE ONU y la evidencia de desarrollo alineada con ISO/SAE 21434. En marzo de 2026, Infineon destacó la habilitación de criptografía poscuántica en el AURIX TC49 e introdujo actividades de cumplimiento de ISO/SAE 21434 en sus principales familias de MCU, mientras que Renesas amplió su línea RH850 en marzo de 2026 con el RH850/U2C de 28 nm, enfatizando la alineación con ISO/SAE 21434 y el soporte de criptografía poscuántica. En conjunto, los requisitos impulsados por normas y el nuevo silicio con capacidades de seguridad integradas respaldan el diseño en sistemas de actualización inalámbrica (OTA) segura, controladores de puerta de enlace/zonales y sistemas de control relacionados con la seguridad, donde el arranque seguro y las rutas de actualización reforzadas son requisitos obligatorios de compra.
Otra área de oportunidad se ubica en la intersección de los vehículos definidos por software y las arquitecturas abiertas, donde la alineación en torno a normas puede reducir la fricción en la cadena de herramientas y permitir estrategias de múltiples fuentes de suministro. Quintauris, respaldada por Infineon, Bosch, NXP Semiconductors, Nordic Semiconductor, Qualcomm y STMicroelectronics, está coordinando la estandarización de la industria para RISC-V automotriz, e Infineon ha comunicado planes para integrar núcleos RISC-V en su línea de MCU automotrices junto con las ofertas existentes de AURIX. En el ámbito de la fabricación, los programas de diversificación se están traduciendo en nueva capacidad y huellas regionales, incluyendo el inicio por parte de Bosch de la producción de muestras en su planta de semiconductores en Roseville, California, vinculada a una inversión de 2.000 millones de USD, y la apertura por parte de Infineon de una Smart Power Fab de 5.000 millones de euros en Dresde en julio de 2026. Si bien no se trata de activos exclusivos para MCU, respaldan un suministro más amplio de semiconductores automotrices que sustenta ecosistemas adyacentes de señal mixta y de potencia/control utilizados en plataformas zonales y electrificadas.
Recent Industry Developments in Mercado de MCU Automotriz
- Julio de 2026: Infineon inauguró su Smart Power Fab de 5.000 millones de euros en Dresde, Alemania, ampliando la capacidad de fabricación de 300 mm para semiconductores de potencia y de señal analógica/mixta utilizados en plataformas automotrices. La capacidad adicional respalda mayores niveles de integración en la electrificación de vehículos y en las arquitecturas eléctrico/electrónicas (E/E) zonales, donde aumenta el contenido de señal mixta y de control de potencia. También refuerza la diversificación regional de la cadena de suministro para el abastecimiento de semiconductores automotrices.
- Marzo de 2026: Renesas lanzó el MCU automotriz RH850/U2C de 28 nm para aplicaciones de control y seguridad vehicular, enfatizando la alineación en ingeniería de ciberseguridad, incluida ISO/SAE 21434, y funciones de preparación como el soporte de criptografía poscuántica. El lanzamiento apunta a las tendencias de consolidación de dominios y zonas que exigen más capacidad de cómputo y seguridad en los MCU de clase de control. Fortalece el posicionamiento de Renesas en diseños enfocados en seguridad, donde la calificación y los artefactos de seguridad influyen en la selección de plataformas.
- Abril de 2025: Infineon anunció la compra del negocio de Ethernet automotriz de Marvell por 2.500 millones de USD, añadiendo profundidad a su cartera de Ethernet junto con su franquicia de MCU AURIX. La combinación mejora la capacidad de combinar redes y control en tiempo real para arquitecturas de vehículos definidos por software que dependen de conectividad de alto ancho de banda dentro del vehículo. También incrementa la presión competitiva sobre los proveedores que ofrecen hojas de ruta integradas de MCU más redes para controladores zonales.


Mercado de MCU Automotriz Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por las unidades de microcontrolador (MCU) de grado automotriz utilizadas dentro de los vehículos para detectar, controlar y comunicar a través de funciones electrónicas clave, contabilizados en el punto en que se suministran a aplicaciones automotrices a nivel mundial.
Exclusiones del alcance: excluimos los MCU no automotrices y los semiconductores automotrices adyacentes, como sensores, componentes discretos de potencia y procesadores independientes que no se venden como MCU.
Descripción general de la segmentación
- Por clase de bits
- 8 bits
- 16 bits
- 32 bits
- Por aplicación
- Tren motriz y chasis
- Seguridad y ADAS
- Electrónica de carrocería y confort
- Telemática e infoentretenimiento
- Por tipo de propulsión vehicular
- ICE de pasajeros
- ICE comercial
- Vehículo eléctrico de batería (BEV)
- Vehículo eléctrico híbrido (HEV)
- Híbrido enchufable (PHEV)
- Vehículo eléctrico de celda de combustible (FCEV)
- Por tecnología de nodo de proceso
- ≥180 nm
- 90–65 nm
- 40–22 nm
- ≤16 nm (FinFET)
- Por arquitectura de núcleo
- ARM Cortex-M
- ARM Cortex-R/A
- Propietario de 16/32 bits
- RISC-V
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio
- Israel
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con la construcción del contexto de oferta y demanda que explica por qué se mueven los envíos y los precios de los MCU automotrices. Consultamos datos públicos de producción y matriculación de vehículos (como OICA y agencias nacionales de transporte), estadísticas comerciales y aduaneras de semiconductores (como UN Comtrade), e indicadores macroeconómicos de fuentes como el Banco Mundial y el FMI, para mantener la coherencia de los ciclos regionales.
Para anclar la tecnología y el cambio en el contenido por vehículo, también revisamos normas de seguridad y electrónica vehicular, así como señales de retiro de productos (como NHTSA y la CEPE ONU), además de artículos técnicos publicados a través de IEEE. Luego se utilizan los informes anuales de las empresas, las presentaciones de resultados y comunicados de prensa confiables para mapear las adiciones de capacidad, los cronogramas de calificación y los cambios en la mezcla de productos. En algunos casos, se utilizan suscripciones pagas para datos financieros de empresas, patentes y señales comerciales a nivel de envío, con el fin de contrastar entradas sensibles a la direccionalidad, como el movimiento del precio de venta promedio (ASP) y la migración de nodos. Estas son fuentes ilustrativas, y también se utilizaron muchas otras referencias públicas y propietarias para la recopilación, validación y aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centra en validar las variables del modelo que las fuentes documentales no publican de manera consistente, especialmente los rangos de ASP de los MCU por clase de bits y aplicación, los patrones típicos de abastecimiento por plataforma de vehículo, y la rapidez con que se normalizan la escasez y los plazos de entrega. Hablamos con una combinación de proveedores de componentes, actores de la electrónica vehicular y participantes del canal en las principales regiones productoras y consumidoras, y luego utilizamos verificaciones de seguimiento para confirmar los supuestos finales utilizados en el pronóstico.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos de alto nivel (CXO): 15% | Asia-Pacífico: 41% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 32% | EMEA: 37% |
| Actores más pequeños: 16% | Gerentes: 53% | América: 22% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo de la demanda de MCU automotrices, vinculando la producción de vehículos con los supuestos de contenido electrónico, donde la penetración de aplicaciones y el número de MCU por vehículo se mapean en tren motriz y chasis, seguridad y protección, electrónica de carrocería, y telemática e infoentretenimiento. Sobre esa estructura, superponemos una lógica de precios práctica utilizando la mezcla de clases de bits (8 bits, 16 bits, 32 bits), la migración de nodos tecnológicos y la proporción de funciones avanzadas en las nuevas plataformas, lo que ayuda a explicar por qué los ingresos pueden aumentar incluso cuando el crecimiento de unidades es más estable.
Los totales luego se corroboran con verificaciones selectivas de abajo hacia arriba, utilizando la exposición de ingresos de los proveedores, rangos de ASP por aplicación muestreados, y comentarios del canal sobre los patrones de asignación. Cuando la divulgación pública es escasa, aplicamos rangos conservadores y luego realizamos una segunda normalización para eliminar el doble conteo entre aplicaciones. Para el pronóstico, utilizamos análisis de escenarios en torno a los ciclos de producción y la adopción de la electrificación, y limitamos esos escenarios utilizando perspectivas primarias sobre la normalización de los plazos de entrega, el movimiento anual típico del ASP y el momento de calificación de los nuevos diseños.
Validación de datos y ciclo de actualización
La validación se realiza en capas, donde los resultados del modelo se comparan con señales independientes, como las tendencias de fabricación de vehículos, los flujos comerciales y los comentarios reportados sobre el contenido de semiconductores, antes de investigar las excepciones. Cuando las variaciones son grandes, revisamos supuestos como la mezcla regional, la penetración de aplicaciones y el ASP implícito, y luego volvemos a contactar a las fuentes si la discrepancia no puede explicarse con evidencia pública.
Cada informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando eventos materiales alteran de manera notable la oferta, la demanda o los precios. Antes de la entrega, se completa una revisión final por parte de un analista para que las cifras y los comentarios reflejen las entradas y revisiones más recientes disponibles.
El tamaño del mercado global de MCU automotrices de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para los MCU automotrices pueden parecer muy distantes entre sí, incluso cuando todos hablan de la misma dirección de la industria, porque los límites y las decisiones de temporalidad no siempre están alineados. Las principales diferencias suelen provenir de qué se cuenta como un MCU frente a chips cercanos, qué año se trata como base actual, y cómo se trasladan los cambios de ASP a lo largo del pronóstico.
Con frecuencia aparece una brecha impulsada por la actualización en este mercado, ya que la producción de vehículos, los plazos de entrega y los precios cambiaron rápidamente después de las conmociones de suministro, y el mes de conversión de divisas también puede hacer variar el total en USD. Cuando la lógica del ASP se actualiza utilizando los cambios en la mezcla de bits y las transiciones de nodo, y luego se contrasta con las señales de demanda de aplicaciones antes de la publicación, el resultado es menos sensible a picos de precios puntuales, una disciplina aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 12,34 mil millones de USD (2026) | |
| Servicio de Noticias Comerciales A | 14,32 mil millones de USD (2024) | Utiliza un año base anterior y una ventana de pronóstico más larga, y la nota pública no aclara el momento de conversión de divisas ni si los efectos de precios y asignación de la era de escasez se normalizaron en el valor de partida. |
| Resumen de Agencia de Noticias B | 15,49 mil millones de USD (2025) | Parece aplicar una interpretación más amplia que puede incluir etiquetas de tecnología y aplicación más allá de un límite claro de ingresos de MCU, y el nivel de ASP del año base podría reflejar supuestos de temporalidad diferentes en torno a los reajustes de precios. |
La tabla sugiere que la dispersión se debe más a la temporalidad del año base y a cómo se traslada el ASP que a un desacuerdo sobre los impulsores de crecimiento a largo plazo. Al mantener el alcance limitado a los MCU de grado automotriz y exigir que cada año se concilie con verificaciones de fabricación de vehículos, contenido y precios, la estimación permanece trazable a entradas que pueden revisarse y repetirse.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de MCU automotriz?
El tamaño del mercado de MCU automotriz es de USD 12,34 mil millones en 2026 y se prevé que alcance USD 18,29 mil millones en 2031.
¿Qué segmento de aplicación crece más rápido?
Las aplicaciones de seguridad y ADAS lideran, expandiéndose a una CAGR del 13,6% a medida que las regulaciones globales exigen funciones avanzadas de asistencia al conductor.
¿Por qué los MCU de 32 bits ganan cuota frente a los dispositivos de 16 bits?
La mayor complejidad del código en los trenes motrices de EV y los sistemas autónomos requiere matemáticas de punto flotante, seguridad mejorada y aceleración de IA solo disponibles en las arquitecturas modernas de 32 bits.
¿Cómo influirá RISC-V en el mercado de MCU automotriz?
RISC-V ofrece flexibilidad de código abierto y menores costos de licencia, lo que permite conjuntos de instrucciones personalizados y fomenta nuevos participantes, lo que podría duplicar su cuota de mercado para 2028.
¿Qué región contribuirá más al crecimiento futuro?
Asia-Pacífico muestra la CAGR más alta del 13,2%, impulsada por las políticas de localización de China y la rápida adopción de EV en las principales economías asiáticas.
¿Cuáles son las principales restricciones que limitan la expansión del mercado?
La larga calificación de seguridad ASIL-D, las limitaciones de capacidad en fundiciones de nodos maduros y los crecientes costos de cumplimiento bajo ISO 26262/21434 moderan el impulso de crecimiento.
Última actualización de la página el:



