
Tamaño y Participación del Mercado de Inmunoensayo por Quimioluminiscencia (CLIA)
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 10.93 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.99 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.52 % |
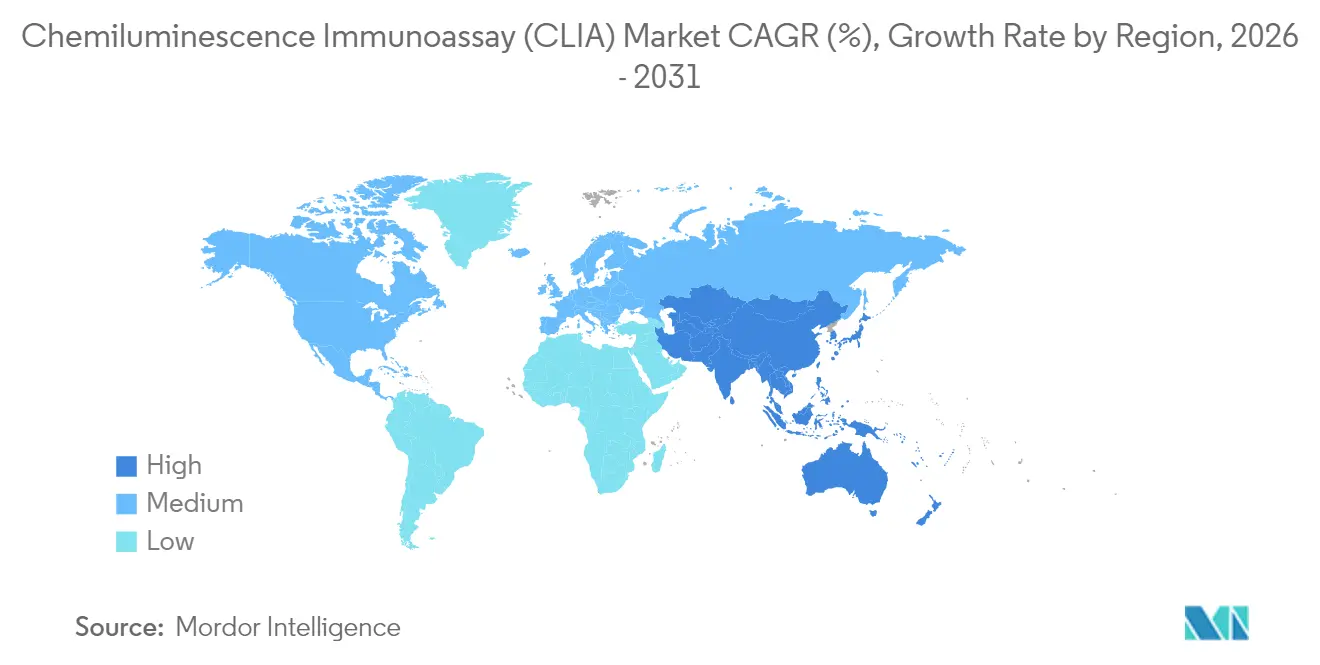
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
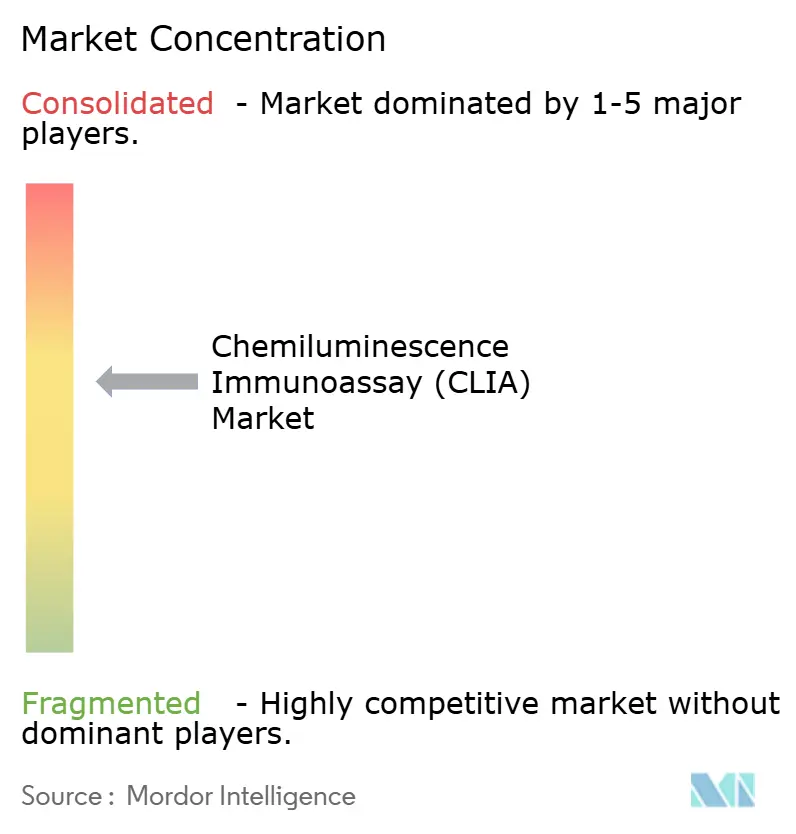
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Inmunoensayo por Quimioluminiscencia (CLIA) por Mordor Intelligence
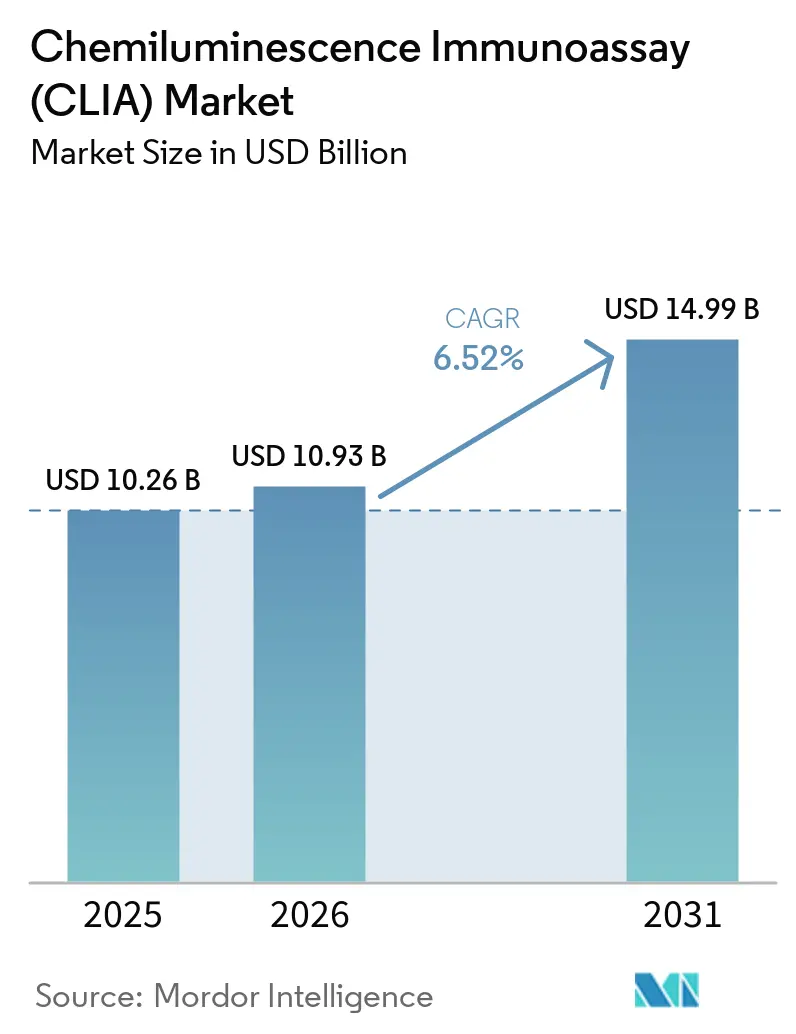
El tamaño del Mercado de Inmunoensayo por Quimioluminiscencia fue valorado en USD 10,26 mil millones en 2025 y se estima que crecerá desde USD 10,93 mil millones en 2026 hasta alcanzar USD 14,99 mil millones en 2031, a una CAGR del 6,52% durante el período de previsión (2026-2031).
Este crecimiento refleja la creciente adopción de diagnósticos de precisión, la rápida automatización de laboratorios y la expansión del reembolso para pruebas de alta sensibilidad. Las estrategias de los proveedores se centran ahora en la expansión de menús multiparamétricos, la innovación en partículas magnéticas y la integración de sistemas de extremo a extremo para consolidar los flujos de trabajo de pruebas. La concentración de la cadena de suministro para ésteres de acridinio y partículas magnéticas, junto con la evolución de las normativas IVDR y de la FDA, sigue siendo el principal riesgo operativo. Al mismo tiempo, el cambio hacia sitios de pruebas descentralizados está abriendo nuevas oportunidades para analizadores compactos y de alto rendimiento adaptados a entornos con recursos limitados.
Conclusiones Clave del Informe
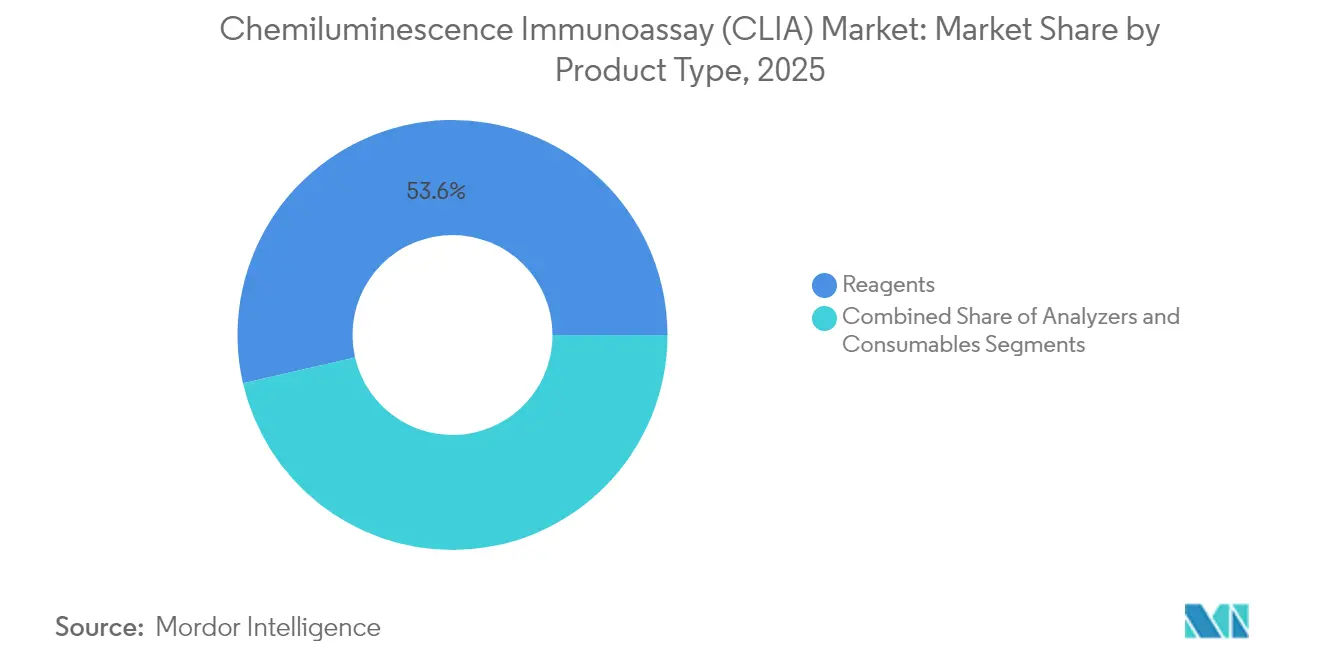
- Por tipo de producto, los reactivos lideraron con una participación de ingresos del 53,60% en 2025; los analizadores avanzan a una CAGR del 6,98% hasta 2031.
- Por tecnología, los sistemas de partículas magnéticas representaron el 45,70% de la participación del mercado de inmunoensayo por quimioluminiscencia en 2025, mientras que el CLIA flash/mejorado se expande a una CAGR del 8,26% hasta 2031.
- Por aplicación, las pruebas de enfermedades infecciosas representaron el 28,70% del tamaño del mercado de inmunoensayo por quimioluminiscencia en 2025 y las aplicaciones oncológicas crecen a una CAGR del 9,04% entre 2026 y 2031.
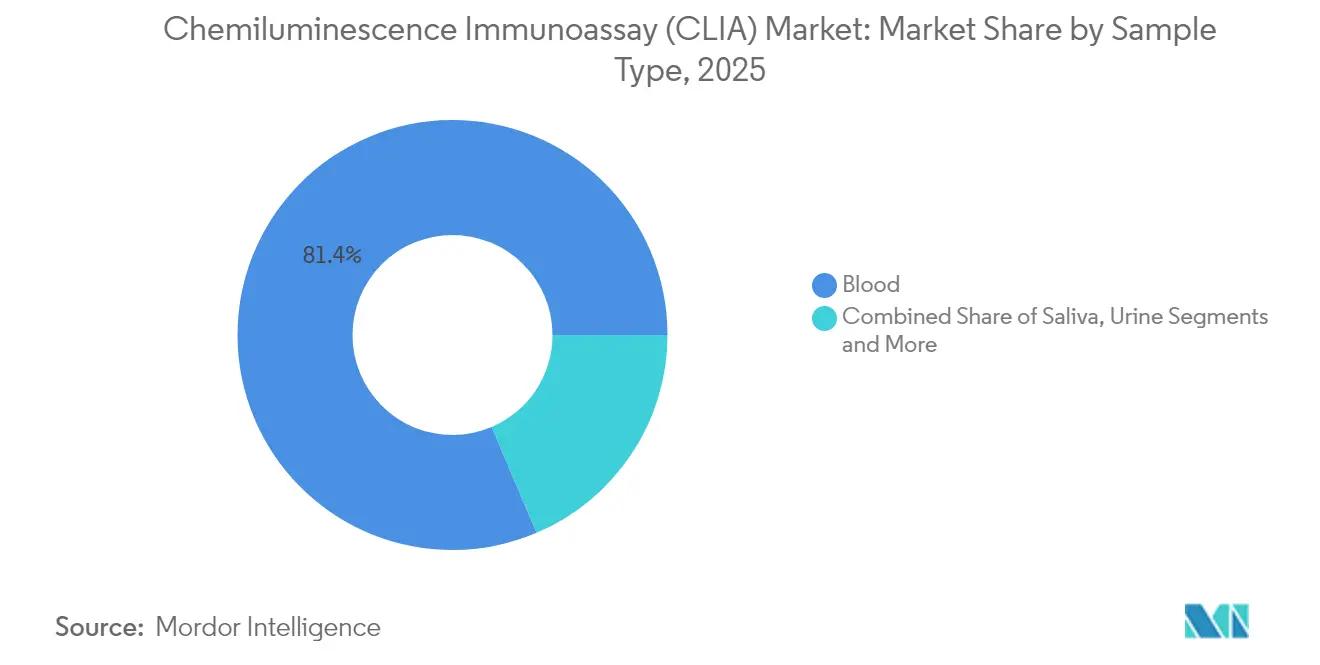
- Por tipo de muestra, la sangre dominó con una participación del 81,40% en 2025; el muestreo de saliva asciende a una CAGR del 10,32% hasta 2031.
- Por usuario final, los laboratorios hospitalarios y clínicos captaron el 62,30% de los ingresos en 2025, mientras que los laboratorios de referencia registran la CAGR más rápida del 8,68% hasta 2031.
- Por geografía, América del Norte retuvo el 35,70% de la participación de mercado en 2025; Asia-Pacífico avanza a una CAGR del 9,61% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de la infraestructura de diagnóstico centralizada y descentralizada | +1.8% | Asia-Pacífico, Oriente Medio y África, América del Sur | Mediano plazo (2-4 años) |
| Creciente prevalencia de enfermedades crónicas e infecciosas | +1.5% | Global | Largo plazo (≥4 años) |
| Convergencia de los analizadores CLIA con la automatización total del laboratorio y el SIL | +1.2% | América del Norte, Europa, Asia-Pacífico avanzada | Mediano plazo (2-4 años) |
| Expansión continua del menú de paneles multiparamétricos | +0.9% | Global | Mediano plazo (2-4 años) |
| Reembolso favorable y programas de detección de salud pública | +0.8% | América del Norte, Europa, China | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Infraestructura de Diagnóstico en Economías Emergentes
La rápida inversión en modernización hospitalaria, programas de detección nacional y redes de laboratorio público-privadas está impulsando una demanda sin precedentes de instrumentos CLIA de alto rendimiento. Los grandes centros provinciales de China instalan ahora líneas completamente automatizadas capaces de realizar 3.000 pruebas por hora para atender a los hospitales de los condados circundantes. Las ciudades de segundo nivel de India siguen trayectorias similares, combinando analizadores compactos con sistemas de información de laboratorio (SIL) basados en la nube para superar la escasez de personal. El financiamiento multilateral para el cribado de tuberculosis y hepatitis incorpora aún más la capacidad de CLIA en África y América Latina. Los proveedores responden con plataformas modulares que toleran el suministro eléctrico inestable y la climatización limitada, salvaguardando el rendimiento del ensayo en climas variables. Las innovaciones en bolsas de reactivos amplían la vida útil, reduciendo la dependencia de la cadena de frío y el costo total de propiedad.
Creciente Prevalencia de Enfermedades Crónicas e Infecciosas
La incidencia mundial de diabetes, trastornos cardiovasculares y cáncer aumenta cada año, generando un volumen constante de episodios de pruebas de biomarcadores. Al mismo tiempo, los brotes recurrentes de dengue, Zika y nuevos virus respiratorios elevan la demanda de detección rápida de patógenos. Las plataformas de CLIA ofrecen sensibilidad a nivel de attomol, lo que permite a los médicos detectar enfermedades de manera más temprana y adaptar las intervenciones con mayor precisión. Los ensayos de moléculas individuales cuantifican ahora la troponina cardiaca en minutos, orientando el triaje de urgencias. Los laboratorios de oncología aprovechan la detección a nivel ultralow pM de PSA, AFP y pTau217 para monitorear la respuesta terapéutica y el riesgo de recurrencia. Estos imperativos clínicos refuerzan el consumo recurrente de reactivos y estimulan el desarrollo continuo del menú de pruebas.
Convergencia Tecnológica con la Automatización del Laboratorio
Las arquitecturas de automatización total del laboratorio vinculan la clasificación preanalítica, los módulos de CLIA y el archivo posanalítico sin intervención humana. El etiquetado con código de barras y RFID garantiza la identificación positiva de las muestras, eliminando los errores administrativos. El middleware consolida los datos de control de calidad y transmite los resultados verificados a los registros electrónicos de salud (EHR) hospitalarios en tiempo casi real. Estas configuraciones de laboratorio sin intervención humana mantienen una operación continua 24 × 7, aumentando el rendimiento y reduciendo el costo de mano de obra por prueba. Las capas de inteligencia artificial interpretan las reglas de marcación, sugieren pruebas de reflejo y predicen las necesidades de mantenimiento del instrumento, minimizando el tiempo de inactividad. Los estándares de integración como el CLSI AUTO16 facilitan ahora la conectividad entre analizadores de múltiples proveedores y las plataformas SIL empresariales.
Expansión de Paneles Multiparamétricos que Impulsa la Consolidación de Laboratorios
Los menús de ensayo que superan los 200 parámetros permiten a los laboratorios consolidar paneles virales, perfiles hormonales y marcadores tumorales en una única plataforma de CLIA. Esta amplitud respalda modelos de negocio en los que los centros de referencia regionales procesan muestras de clínicas satélite, aprovechando las economías de escala. Los paneles de autoinmunidad que incluyen ANA, ENA y dsDNA reducen los tiempos de respuesta para los reumatólogos. Los fabricantes invierten en nuevas quimicas de enzima-sustrato que preservan la sensibilidad analítica en reacciones multiplex, reduciendo los requisitos de volumen de muestra. La consolidación acelera el consumo de reactivos, afianza las relaciones proveedor-laboratorio y eleva los costos de cambio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Ciclos prolongados de aprobación regulatoria y cumplimiento normativo | −1.4% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Concentración de la cadena de suministro para materiales clave | −0.8% | Global | Corto plazo (≤2 años) |
| Estandarización limitada entre plataformas | −0.4% | Global | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Ciclos Prolongados de Aprobación Regulatoria
El IVDR de la UE exige una evaluación centralizada del desempeño para cada nuevo inmunoensayo, incluida una extensa vigilancia poscomercialización. Muchos fabricantes pequeños carecen de recursos para recopilar los datos clínicos requeridos, retrasando los lanzamientos europeos entre 18 y 24 meses. En los Estados Unidos, la supervisión gradual de las pruebas desarrolladas en laboratorio (LDT) obliga a los laboratorios hospitalarios a presentar notificaciones previas a la comercialización para los ensayos internos, redirigiendo los presupuestos hacia los kits autorizados por la FDA. Los equipos de cumplimiento normativo deben actualizar los sistemas de gestión de la calidad, los archivos de trazabilidad y la documentación de ciberseguridad para alinearse con los requisitos más estrictos[1]. Estas capas de revisión amplían el tiempo de comercialización y pueden reducir la diversidad de pruebas disponibles.
Riesgos de Concentración en la Cadena de Suministro
Menos de diez empresas a nivel mundial sintetizan ésteres de acridinio de alta pureza y microesferas magnéticas a escala de producción. Cualquier interrupción —ya sea por tensiones geopolíticas, desastres naturales o fallos de calidad— podría reducir la producción de reactivos para múltiples marcas de instrumentos simultáneamente. Los plazos de entrega para nueva capacidad certificada bajo normas de Buenas Prácticas de Manufactura (BPM) superan los 24 meses debido a las necesidades especializadas de los reactores y la validación regulatoria. Para mitigar el riesgo, los fabricantes recurren a fuentes dobles de insumos críticos y aumentan los inventarios de seguridad, pero la creciente demanda sigue presionando los suministros. Los novedosos sustratos de dioxetano con tensión espiro-espiral demuestran una quimioexcitación superior, pero siguen dependiendo de la experiencia de síntesis en un único sitio[2].
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Reactivos Mantienen el Liderazgo en Ingresos Mientras los Analizadores se AceleranLos reactivos generaron el 53,60% de los ingresos de 2025, beneficiándose de los ciclos de compra recurrente que sustentan el mercado de inmunoensayo por quimioluminiscencia. Las formulaciones de luminóforos propietarias demandan precios premium y fomentan una economía de maquinilla y hojas de afeitar. El tamaño del mercado de inmunoensayo por quimioluminiscencia vinculado a los reactivos se proyecta que crecerá a una CAGR del 6,11% a medida que la amplitud del menú se expanda en los parámetros de autoinmunidad y oncología. Los fabricantes mejoran la estabilidad con bolsas protegidas con enzimas, apoyando la distribución en geografías de alta temperatura.
Los analizadores, aunque con un valor actual menor, avanzan a una CAGR del 6,98% impulsados por la modernización de laboratorios y la consolidación de redes. Los sistemas de sobremesa compactos apuntan a los laboratorios de consultorios médicos, mientras que los modelos de alto rendimiento de suelo procesan hasta 3.600 pruebas por hora para los centros de referencia. Los diseños modulares compatibles con el futuro permiten actualizaciones de capacidad sin ampliar el espacio físico. Los consumibles —calibradores, controles y placas microfluídicas— completan el ecosistema, garantizando resultados trazables y el cumplimiento regulatorio.

Por Plataforma Tecnológica:
Los Sistemas de Partículas Magnéticas Dominan la AdopciónLas arquitecturas de partículas magnéticas capturaron el 45,70% de la participación del mercado de inmunoensayo por quimioluminiscencia en 2025, gracias a la rápida cinética de separación y la baja señal de fondo. El tamaño del mercado de inmunoensayo por quimioluminiscencia para los sistemas de partículas magnéticas se prevé que alcance USD 6,73 mil millones en 2031 a una CAGR del 6,18%. Las microesferas con forma de erizo de mar aumentan la superficie efectiva, amplificando la unión enzimática y la sensibilidad del ensayo.
El CLIA flash/mejorado registra el crecimiento más rápido del 8,26%, impulsado por sustratos de dioxetano con impedimento estérico que generan ráfagas de fotones intensas y de corta duración. Esta tecnología reduce los tiempos de incubación a menos de cinco minutos, permitiendo un mayor rendimiento diario. El CLIA en microplaca mantiene vigencia donde predominan los equipos heredados, mientras que el CMIA aborda nichos especializados que requieren límites de detección en femtomolar, como la troponina cardiaca en los servicios de urgencias.
Por Aplicación:
Las Pruebas de Enfermedades Infecciosas Dominan el Volumen, la Oncología Lidera el CrecimientoLos ensayos de enfermedades infecciosas comprendieron el 28,70% de los ingresos de 2025 a medida que los sistemas de salud incorporan la monitorización rutinaria de la carga viral y los protocolos de administración de antimicrobianos. Los paneles respiratorios multiplex integran los objetivos de influenza, VSR y SARS-CoV-2 en una sola carrera, optimizando el tiempo de respuesta del médico.
Las aplicaciones oncológicas muestran la CAGR más alta del 9,04%, lo que refleja el mayor uso de marcadores tumorales en el cribado y la monitorización del tratamiento. El tamaño del mercado de inmunoensayo por quimioluminiscencia para oncología se proyecta que añadirá USD 1,24 mil millones en 2031. Las pruebas de sangre de alta sensibilidad para pTau217 ayudan a la diferenciación temprana de la enfermedad de Alzheimer, lo que ilustra el alcance del CLIA más allá de la oncología tradicional hacia el diagnóstico de enfermedades neurodegenerativas. Las pruebas de trastornos autoinmunes, cardiovasculares y endocrinos mantienen colectivamente un crecimiento constante impulsado por la prevalencia de enfermedades crónicas.
Por Tipo de Muestra:
La Sangre Sigue Siendo Dominante Mientras la Saliva Gana AceptaciónLa sangre representó el 81,40% de las pruebas en 2025, respaldada por la infraestructura de flebotomía establecida y los rigurosos conjuntos de datos de validación. La arquitectura microfluídica de SpinChip ofrece ahora resultados cuantitativos a partir de sangre total en 10 minutos, lo que ilustra las ganancias en eficiencia.
Los ensayos de saliva ascienden a una CAGR del 10,32% ya que el muestreo no invasivo es adecuado para escenarios pediátricos, geriátricos y de recolección domiciliaria. Los tampones preanalíticos mejorados mitigan la degradación por proteasas, elevando la consistencia de la señal. La orina y el líquido cefalorraquídeo mantienen relevancia de nicho para los paneles de hormonas y enfermedades infecciosas, con cartuchos de microvolumen emergentes que reducen los requisitos mínimos de muestra.
Por Usuario Final:
Los Laboratorios Hospitalarios Anclan la Demanda, los Laboratorios de Referencia Escalan Más RápidoLos hospitales y laboratorios clínicos mantuvieron el 62,30% de los ingresos de 2025, aprovechando las líneas de automatización integradas para cumplir los objetivos de tiempo de respuesta en cuidados agudos. Los modelos de operación continua reducen el costo de mano de obra por prueba y mejoran la utilización de los equipos.
Los laboratorios de referencia registran una CAGR del 8,68% a medida que los proveedores de atención médica externalizan paneles complejos a centros centralizados. Los analizadores de alto volumen combinados con paneles de calidad impulsados por inteligencia artificial sustentan esta expansión. Las empresas farmacéuticas dependen del CLIA para la elaboración de perfiles farmacocinéticos en ensayos clínicos, mientras que los centros académicos implementan sistemas de canal abierto para el descubrimiento de biomarcadores, lo que subraya la versatilidad de la tecnología en entornos de investigación y servicio.
Análisis Geográfico
Mercado de Inmunoensayo por Quimioluminiscencia (CLIA) en América del Norte
América del Norte generó el 35,70% de los ingresos globales en 2025, respaldada por un amplio reembolso, una sólida consolidación de laboratorios y robustas carteras de I+D. Los laboratorios de Estados Unidos adoptan rápidamente ensayos de diagnóstico complementario autorizados bajo el marco de oncología de precisión más reciente de la FDA, lo que refuerza el crecimiento del menú de pruebas. Canadá y México incrementan el gasto en programas de enfermedades crónicas, ampliando aún más el mercado de inmunoensayo por quimioluminiscencia.
Mercado de Inmunoensayo por Quimioluminiscencia (CLIA) en Asia-Pacífico
Asia-Pacífico avanza a una CAGR del 9,61%, impulsada por inversiones públicas a gran escala en infraestructura diagnóstica. Los hospitales de primer nivel de China adoptan líneas de CLIA automatizadas que se interconectan con laboratorios de referencia regionales, mientras que los proveedores nacionales aceleran sus ambiciones de exportación. El envejecimiento demográfico de Japón sostiene altos volúmenes de pruebas para marcadores cardíacos y endocrinos, y la expansión de las redes de hospitales privados en India impulsa la adquisición de analizadores de rendimiento medio.
Mercado de Inmunoensayo por Quimioluminiscencia (CLIA) en EMEA y América del Sur
Europa mantiene una demanda sólida en medio de la transición al IVDR. Alemania, Francia y el Reino Unido estandarizan las vías de cribado en oncología y enfermedades infecciosas, lo que ancla el consumo de reactivos. Sin embargo, las evaluaciones de conformidad prolongadas retrasan temporalmente el lanzamiento de nuevos ensayos. Las naciones de Europa del Este emplean los fondos de cohesión de la UE para modernizar la automatización de laboratorios, reduciendo la brecha de capacidad con sus pares de Europa Occidental. Oriente Medio y África y América del Sur exhiben un crecimiento de volumen de dos dígitos desde una base más baja, a medida que los gobiernos refuerzan los programas de vigilancia de enfermedades y las cadenas privadas de diagnóstico se expanden.
Panorama regulatorio
Los requisitos regulatorios para los inmunoensayos de quimioluminiscencia se están endureciendo en los principales mercados, lo que afecta la expansión del menú de ensayos y el tiempo de comercialización. En Estados Unidos, los laboratorios clínicos que operan pruebas basadas en CLIA se rigen por el marco de las Enmiendas de Mejora de Laboratorios Clínicos (CLIA) administrado por CMS con el apoyo de los CDC, mientras que los fabricantes de dispositivos de diagnóstico in vitro (IVD) deben cumplir con los requisitos de dispositivos de la FDA; la Norma Final de la FDA publicada el 6 de mayo de 2024 reclasificó las pruebas desarrolladas en laboratorio (LDT) como dispositivos médicos e inició una eliminación gradual de cuatro años de la amplia discreción de aplicación. Esto eleva las exigencias de cumplimiento para los servicios internos de inmunoensayo e incrementa la dependencia de kits autorizados para pruebas especializadas.
En Europa, el Reglamento (UE) 2017/746 (IVDR) continúa aumentando las cargas de documentación y evidencia clínica para los inmunoensayos (incluidos CLIA/LIA, ECLIA y CMIA), con un mayor énfasis en la evaluación del rendimiento y la vigilancia posterior a la comercialización. Para categorías de mayor riesgo, un escrutinio adicional puede incluir la consulta a un panel de expertos cuando no se dispone de especificaciones comunes. La transición refuerza la necesidad de una colaboración temprana con los organismos notificados y expedientes técnicos más robustos, mientras que la actividad de implementación a nivel de la UE prevista para 2026 en torno a la evaluación de conformidad del MDR/IVDR y los requisitos de los organismos notificados añade una mayor estandarización de procesos que los fabricantes deben incorporar en la planificación de lanzamientos.
Panorama Competitivo
Los principales proveedores —Roche, Siemens Healthineers, Danaher y DiaSorin— controlan colectivamente ingresos significativos, lo que indica una concentración moderada. Las barreras incluyen altos desembolsos en investigación y desarrollo, redes de servicio globales y exigentes vías regulatorias. Los nuevos participantes de China, en particular Mindray y SNIBE, penetran en los segmentos sensibles al precio al agrupar analizadores y kits iniciales de reactivos a tarifas con descuento.
Las adquisiciones estratégicas se centran en tecnologías de nicho que amplían la amplitud del menú o permiten las pruebas descentralizadas. La adquisición de SpinChip por parte de bioMérieux añade una plataforma basada en cartuchos capaz de ofrecer resultados cuantitativos a partir de sangre de punción digital, mejorando el alcance en el punto de atención. Los proveedores también invierten en materiales avanzados, adoptando microesferas de erizo de mar y sustratos con tensión espiro-espiral para ampliar los límites de sensibilidad.
Las hojas de ruta de productos incorporan cada vez más módulos de inteligencia artificial para sugerencias de pruebas de reflejo y mantenimiento predictivo. La conectividad en la nube facilita las actualizaciones de calibración remota y la monitorización del rendimiento en tiempo real, respaldando los contratos de servicio gestionado que reducen las barreras de capital inicial para los laboratorios. Las carteras de propiedad intelectual en torno a la química de sustratos y el diseño de microesferas magnéticas continúan diferenciando las plataformas de gama alta de las ofertas de nivel de valor.
Líderes de la Industria de Inmunoensayo por Quimioluminiscencia (CLIA)
-
DiaSorin S.p.A.
-
Siemens Healthineers AG
-
Shenzhen Mindray Bio-Medical Electronics Co., Ltd.
-
Danaher Corporation (Beckman Coulter Inc.)
-
F. Hoffmann-La Roche AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Inmunoensayo por Quimioluminiscencia (CLIA) Empresas cubiertas en este informe
- Roche
- Abbott Laboratories
- Siemens Healthineers
- Danaher
- DiaSorin
- Sysmex
- Mindray
- Shenzhen New Industries Biomedical Engineering Co., Ltd. (SNIBE)
- QuidelOrtho
- Thermo Fisher Scientific
- bioMérieux
- Randox Laboratories
- Tosoh
- HyTest Ltd.
- Beckton Dickinson
- Getinge
- Merck
- Tecan Group
- Werfen S.A.
- Autobio Diagnostics Co., Ltd.
Lea el análisis de las empresas de inmunoensayo por quimioluminiscencia (clia)
Oportunidades de mercado y perspectivas futuras
Los entornos descentralizados y cercanos al paciente crean una clara oportunidad para flujos de trabajo de inmunoensayo por quimioluminiscencia compactos y automatizados que mantengan la sensibilidad propia de laboratorio. El LIAISON NES de DiaSorin avanza en esta dirección, combinando la autorización de un panel respiratorio exento de CLIA con la expansión del canal en EE. UU. mediante acuerdos de distribución, lo que respalda el crecimiento del proveedor fuera de los laboratorios centrales hospitalarios tradicionales, manteniendo menús estandarizados y control de calidad. Para los laboratorios, los paneles endocrinos y especializados integrados en sistemas de acceso aleatorio también ofrecen una vía para consolidar las pruebas enviadas a terceros y reducir la dependencia de métodos de referencia complejos para hormonas de rutina y de gran volumen y marcadores relacionados.
La consolidación impulsada por la automatización en los laboratorios centrales continúa respaldando la demanda de sistemas integrados de mayor rendimiento que combinan el inmunoensayo con disciplinas adyacentes y se conectan de forma fluida con los sistemas LIS y la automatización total del laboratorio. El DxC 500i de Beckman Coulter, autorizado por la FDA, que integra la química clínica y el inmunoensayo en un único analizador, refleja una preferencia de compra por plataformas que reducen la dispersión de instrumentos y la carga de personal, al tiempo que admiten menús en expansión. En cuanto a la innovación de ensayos, los conceptos emergentes de amplificación de señal por quimioluminiscencia y electroquimioluminiscencia, incluidos los enfoques independientes del peróxido reportados en trabajos académicos de 2026, apuntan hacia futuros diseños de ensayos dirigidos a analitos de abundancia ultrabaja, lo que permite paneles diferenciados (por ejemplo, citocinas) donde la sensibilidad y el tiempo de respuesta impulsan el valor clínico.
Desarrollos recientes de la industria en Mercado de Inmunoensayo por Quimioluminiscencia (CLIA)
- Marzo de 2026: DiaSorin anunció un acuerdo de distribución estratégico con McKesson Medical-Surgical para comercializar la solución molecular de punto de atención LIAISON NES en entornos no agudos de EE. UU., como consultorios médicos y centros de atención urgente. El acuerdo amplía el acceso a sitios de pruebas descentralizados que son cada vez más importantes para la clasificación rápida de enfermedades infecciosas y respalda un mayor aprovechamiento de la base instalada para los menús de ensayos asociados.
- Diciembre de 2025: DiaSorin recibió la autorización 510(k) de la FDA y una exención de CLIA para su Panel FLU A/B, RSV y COVID-19 para la plataforma LIAISON NES. La combinación de la autorización y la exención permite una implementación más amplia en entornos de pruebas exentas y fortalece el posicionamiento competitivo en las pruebas de panel respiratorio, donde el tiempo de respuesta y la facilidad de uso influyen en la adopción según el lugar de atención.
- Marzo de 2025: Beckman Coulter anunció la autorización 510(k) de la FDA para el Analizador Clínico DxC 500i, que integra la química clínica y las pruebas de inmunoensayo en un único sistema. Esto respalda a los laboratorios que buscan consolidar flujos de trabajo y aumentar el rendimiento con menos analizadores, en línea con las prioridades de automatización y eficiencia en entornos hospitalarios y de laboratorios de referencia.
Mercado de Inmunoensayo por Quimioluminiscencia (CLIA) Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por las soluciones de pruebas de inmunoensayo por quimioluminiscencia (CLIA) utilizadas para detectar y cuantificar marcadores biológicos, donde se utiliza una señal quimioluminiscente para la lectura. Incluye las ventas de analizadores y los artículos recurrentes de tasa de consumo necesarios para realizar las pruebas.
Exclusiones del alcance: Se excluyen los métodos de inmunoensayo no basados en quimioluminiscencia y las plataformas generales de automatización de laboratorio que no se utilizan principalmente para realizar pruebas de CLIA.
Descripción General de la Segmentación
- Por Tipo de Producto
- Analizadores
- Automatizados
- Semiautomatizados
- Reactivos
- Basados en Luminóforos
- Mejorados con Enzimas
- Consumibles
- Analizadores
- Por Plataforma Tecnológica
- CLIA en Microplaca
- CLIA de Partículas Magnéticas
- CLIA Flash/Mejorado
- Inmunoensayo de Micropartículas Quimifluorescentes (CMIA)
- Por Aplicación
- Oncología
- Trastornos Autoinmunes
- Enfermedades Infecciosas
- Enfermedades Cardiovasculares
- Trastornos Endocrinos
- Otros
- Por Tipo de Muestra
- Sangre
- Orina
- Saliva
- Otros Fluidos Corporales
- Por Usuario Final
- Hospitales y Laboratorios Clínicos
- Empresas Farmacéuticas y de Biotecnología
- Laboratorios de Referencia y Centrales
- Institutos Académicos y de Investigación
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con el establecimiento del entorno de demanda de inmunoensayos, volúmenes de pruebas clínicas e infraestructura de laboratorio, antes de traducirlo en un conjunto de demanda específico de CLIA. Las fuentes públicas como la Organización Mundial de la Salud, los Centros para el Control y la Prevención de Enfermedades de los Estados Unidos, las bases de datos de la Administración de Alimentos y Medicamentos de los Estados Unidos (aprobaciones, retiros, avisos de seguridad) y las publicaciones de la Comisión Europea y de los ministerios nacionales de salud ayudan a anclar las prioridades de detección de enfermedades y las prácticas de pruebas.
También revisamos fuentes como las estadísticas de salud de la OCDE, revistas revisadas por pares sobre utilización de inmunoensayos y rendimiento de ensayos, y publicaciones de asociaciones que cubren estándares de laboratorio clínico y sistemas de calidad. En el lado de la oferta, utilizamos informes anuales de empresas, presentaciones para inversores y comunicados de prensa de fuentes reconocidas para mapear señales de base instalada, expansiones de menú y cambios en la huella de fabricación. Cuando fue útil, se utilizaron suscripciones de pago para información financiera e inteligencia empresarial, bases de datos de patentes y datos de importación y exportación a nivel de envíos para verificar la escala y el momento. Estas fuentes son ilustrativas y no exhaustivas, ya que se consultaron muchas otras referencias para recopilar, validar y aclarar los datos de entrada.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba el modelo y cerrar las brechas prácticas que las fuentes documentales suelen dejar abiertas, como el consumo típico de reactivos por analizador, la utilización por entorno y el comportamiento de adquisición a corto plazo. Hablamos con una combinación de partes interesadas en ensayos e instrumentos, roles de operaciones de laboratorio y expertos del lado de la distribución en APAC, EMEA y las Américas, de modo que los supuestos reflejan diferentes entornos de reembolso y vías de prueba.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 18% | APAC: 40% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 30% | EMEA: 34% |
| Actores más pequeños: 18% | Gerentes: 52% | Américas: 26% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando una combinación de enfoques descendente y ascendente. La construcción principal parte del conjunto de diagnósticos de inmunoensayo por región y luego se reconstruye en CLIA utilizando las participaciones de adopción y mezcla de productos para plataformas de quimioluminiscencia. Una vez formado ese conjunto de demanda, aplicamos factores de división relevantes para el mercado que reflejan cómo los analizadores y los consumibles escalan juntos, y luego verificamos el resultado a través de consolidaciones de proveedores muestreados y conversaciones con canales para corregir cualquier desviación.
Los insumos clave utilizados en el modelo incluyen la dirección de la base instalada para analizadores de CLIA, los patrones de utilización promedio (pruebas por día y supuestos de tiempo de actividad), el equilibrio de ingresos entre consumibles e instrumentos, los cambios en la amplitud del menú de pruebas para áreas de alto volumen como enfermedades infecciosas y paneles endocrinos, y los eventos regulatorios que pueden cambiar la preferencia de plataforma. Para el pronóstico, realizamos análisis de escenarios para que el crecimiento a corto plazo no se fuerce en una línea recta, y los pesos de los escenarios se refinan utilizando lo que los encuestados primarios esperan para los ciclos de reemplazo, las limitaciones de personal de laboratorio y los presupuestos de capital. Donde las verificaciones ascendentes tenían brechas, por ejemplo, divulgación limitada para proveedores más pequeños, aplicamos factores de escala utilizando señales de importación a nivel regional y bandas de precios observadas para tipos de ensayo comunes, y luego revisamos nuevamente con respecto a los totales del conjunto de demanda.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante verificaciones cruzadas con señales independientes, como comentarios sobre la adopción de plataformas, la dirección del segmento de diagnóstico reportada en presentaciones públicas y los cambios a nivel regional en las prioridades de pruebas. Cuando aparece un valor atípico, lo rastreamos hasta uno de los supuestos centrales, luego revisamos las notas de entrevistas relevantes y las fuentes documentales antes de ajustar el modelo.
Se sigue una revisión analítica de múltiples pasos para detectar problemas de definición, aritmética y lógica antes de la aprobación. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios regulatorios importantes, movimientos bruscos de divisas o grandes expansiones de la base instalada. Antes de la entrega, realizamos un pase final para garantizar que las últimas publicaciones públicas y los indicadores macroeconómicos se reflejen en la estimación del año en curso.
Tamaño del Mercado de Inmunoensayo por Quimioluminiscencia (CLIA) de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para CLIA pueden verse diferentes incluso cuando el nombre del tema es el mismo, porque cada editor traza la línea de manera diferente sobre qué cuenta como ingresos de CLIA y qué año se trata como ancla. La diferencia también aparece cuando las empresas eligen diferentes ventanas de tiempo, manejan la moneda de manera diferente, o se apoyan más en los ingresos reportados frente a la actividad de pruebas implícita.
En la práctica, los mayores impulsores de brechas suelen ser los límites del alcance (solo analizadores frente a analizadores más reactivos y consumibles), cómo se estima el consumo recurrente de consumibles y si se incluyen casos de uso no clínicos. El año base también puede cambiar el número de manera significativa cuando las tasas de cambio y la normalización de las pruebas pospandemia se tratan de manera diferente, y cuando el crecimiento se reporta como un caso conservador frente a un caso más optimista sin las mismas verificaciones de validación.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 10,93 mil millones de USD (2026) | |
| Consultora Global A | 12,59 mil millones de USD (2025) | Utiliza un año de referencia diferente y puede incorporar una interpretación más amplia de los consumibles, donde artículos como tintes y consumibles de inmunoensayo adyacentes pueden contarse de manera más liberal, lo que eleva el total declarado en comparación con una visión más estricta de la tasa de consumo de CLIA. |
| Editorial del Sector B | 12,14 mil millones de USD (2024) | El dimensionamiento del año base anterior puede amplificar el efecto de los patrones de pruebas posteriores a 2023 y el momento de la moneda, y las etiquetas de los grupos de productos pueden combinar instrumentos y consumibles más amplios sin una división consistente entre el consumo específico de CLIA y el gasto en inmunoensayos adyacentes. |
La tabla muestra una diferencia clara que se explica en gran medida por la selección del año y hasta qué punto los consumibles se extienden más allá de la ejecución central de pruebas de CLIA. En el modelo de Mordor Intelligence, los totales están vinculados a analizadores más reactivos y consumibles específicos de CLIA que rastrean la utilización de pruebas por aplicación y usuario final. Al mantener los supuestos rastreables hasta las señales de la base instalada, las expectativas de utilización y las verificaciones de adopción a nivel regional, el resultado se mantiene repetible y más fácil de conciliar cuando aparecen nuevos puntos de datos en el próximo ciclo de actualización.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de inmunoensayo por quimioluminiscencia?
El mercado está valorado en USD 10,93 mil millones en 2026 y se prevé que alcance USD 14,99 mil millones en 2031.
¿Qué segmento genera los mayores ingresos?
Los reactivos generan el 53,60% de los ingresos de 2025 debido a su patrón de consumo recurrente.
¿Qué plataforma tecnológica crece más rápidamente?
El CLIA flash/mejorado se expande a una CAGR del 8,26% debido a las superiores relaciones señal-ruido y la rápida cinética de reacción.
¿Por qué se considera Asia-Pacífico una región de alto crecimiento?
La sólida inversión en atención médica, la expansión de la infraestructura de laboratorios y los crecientes programas de detección de enfermedades están impulsando una CAGR del 9,61% en Asia-Pacífico.
¿Cómo afectan los cambios regulatorios al crecimiento del mercado?
El IVDR de la UE y la normativa LDT de la FDA alargan los plazos de aprobación, aumentando los costos de cumplimiento y ralentizando el lanzamiento de nuevos ensayos.
¿Qué estrategias competitivas persiguen los líderes del mercado?
Los líderes se centran en la expansión del menú de pruebas, la automatización habilitada por inteligencia artificial y las adquisiciones que añaden capacidades de pruebas rápidas o descentralizadas.