
Tamaño y Cuota del Mercado de Conteo Celular
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
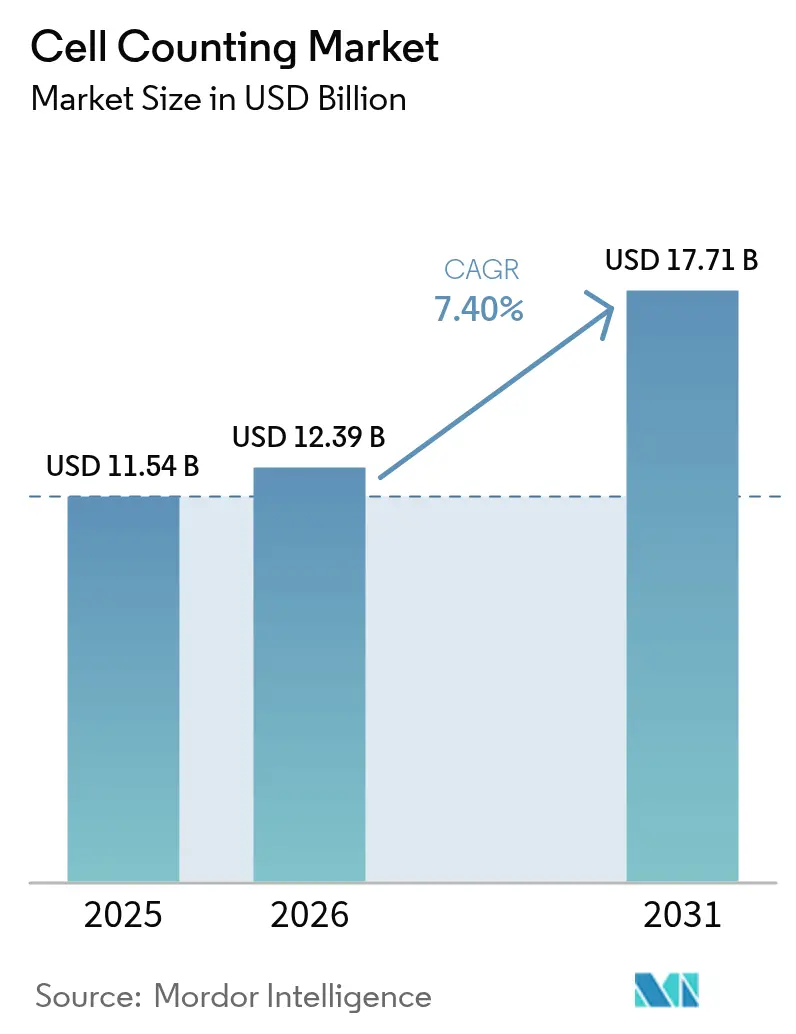
| Tamaño del Mercado (2026) | 12.39 Mil millones de dólares |
| Tamaño del Mercado (2031) | 17.71 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.40 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Conteo Celular por Mordor Intelligence
El tamaño del mercado de conteo celular se valoró en USD 11,54 mil millones en 2025 y se estima que crecerá desde USD 12,39 mil millones en 2026 hasta alcanzar USD 17,71 mil millones en 2031, a una CAGR del 7,40% durante el período de previsión (2026-2031). La demanda continua de diagnósticos de precisión, un control de proceso más estricto en la fabricación de terapia celular y el uso habitual de monitoreo en tiempo real de la densidad celular viable en el bioprocesamiento de un solo uso sustentan esta sólida expansión. Los consumibles siguen siendo el motor económico, ya que los laboratorios adquieren reactivos, kits de ensayo y medios de cultivo a diario para mantener en funcionamiento los flujos de trabajo de cultivo. Las plataformas basadas en imágenes y microfluídicas equipadas con aprendizaje automático están ampliando el acceso a recuentos de alta calidad, reduciendo la subjetividad del operador y acortando los tiempos de respuesta. Las decisiones de inversión de capital están guiadas por la necesidad de integrar automatización e IA para que una sola plataforma pueda gestionar hematología de rutina, citometría de flujo multiparamétrica y ensayos avanzados de medicina regenerativa dentro del mismo ecosistema. La adopción temprana de citometría espectral en América del Norte y la carrera de Asia-Pacífico por desarrollar capacidad local de terapia celular anclan conjuntamente la visibilidad de ingresos a corto plazo, mientras que las estrategias de resiliencia de la cadena de suministro están mitigando el riesgo.
Conclusiones Clave del Informe
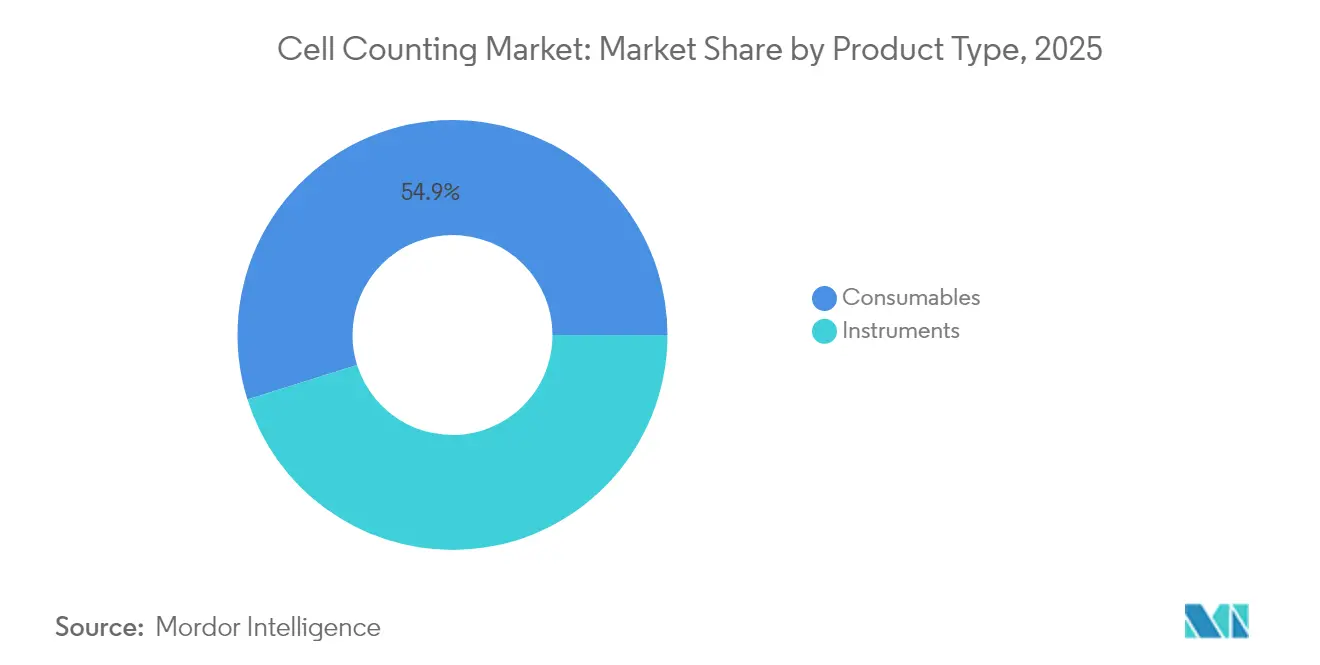
- Por tipo de producto, los consumibles representaron el 54,85% de los ingresos de 2025; los instrumentos se expandirán a una CAGR del 7,60% hasta 2031.
- Por aplicación, la investigación lideró con el 40,10% de los ingresos de 2025, mientras que el diagnóstico clínico avanza a una CAGR del 7,55%.
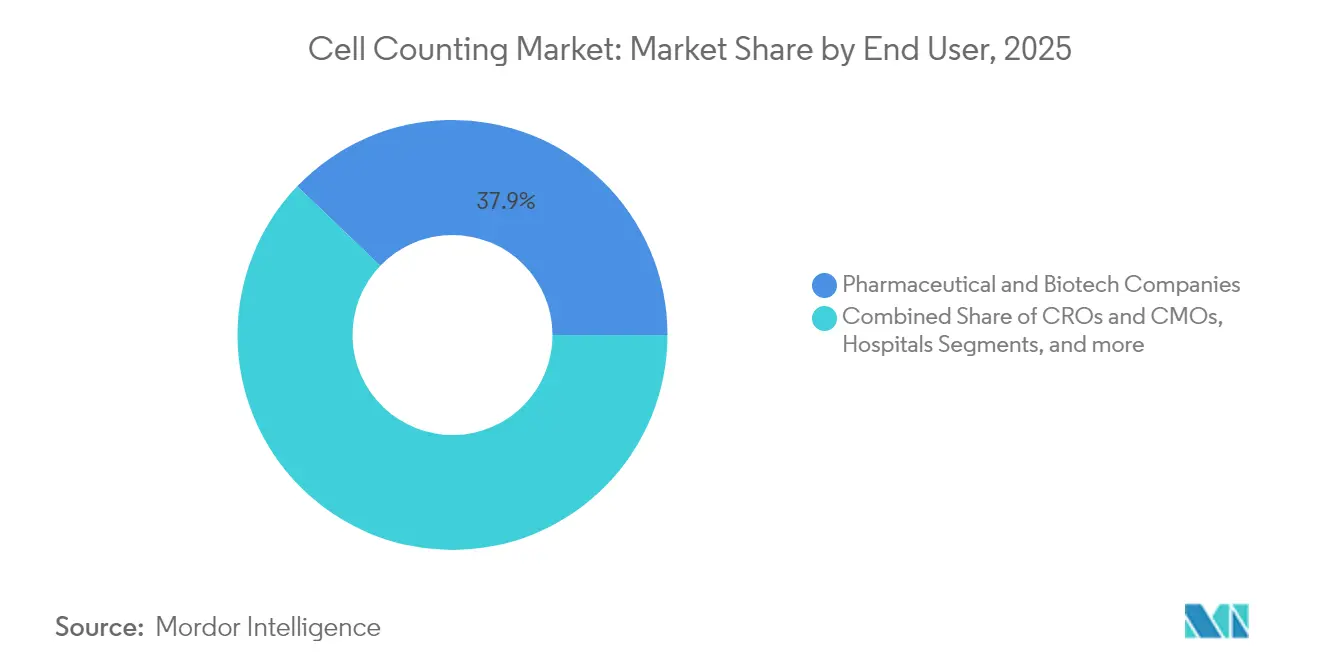
- Por usuario final, las empresas farmacéuticas y de biotecnología controlaron el 37,85% de la demanda en 2025; los hospitales y laboratorios clínicos son los de mayor crecimiento con una CAGR del 7,88%.
- Por tecnología, la citometría de flujo mantuvo una cuota de ingresos del 44,10% en 2025, mientras que la citometría basada en imágenes se proyecta que crecerá a una CAGR del 8,02%.
- Por región, América del Norte capturó el 39,20% de los ingresos de 2025; se prevé que Asia-Pacífico muestre la CAGR más sólida del 7,66% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Conteo Celular*
| Impulsor | ( ~ ) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente incidencia de enfermedades objetivo y trastornos sanguíneos | +1.2% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Citometría de flujo de alto rendimiento y analizadores hematológicos automatizados | +1.8% | América del Norte, Europa, APAC | Corto plazo (≤ 2 años) |
| Contadores de células basados en imágenes con IA para medicina regenerativa | +1.5% | EE. UU., Japón, Alemania | Mediano plazo (2-4 años) |
| Conteo celular microfluídico lab-en-chip en pruebas en el punto de atención | +1.0% | APAC, MEA, América Latina | Largo plazo (≥ 4 años) |
| Bioprocesamiento de un solo uso que impulsa el monitoreo en tiempo real | +0.8% | América del Norte, Europa, China, India | Mediano plazo (2-4 años) |
| Citometría por impedancia sin etiqueta para control de calidad rápido | +0.6% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Uso de Citometría de Flujo de Alto Rendimiento y Analizadores Hematológicos Automatizados
Los nuevos citómetros de flujo espectrales, como el CytoFLEX mosaic de Beckman Coulter, ofrecen 88 canales de detección y sensibilidad a nanopartículas hasta 80 nm, lo que permite una inmunofenотипificación profunda que supera los límites de los paneles tradicionales de 10 colores. Los algoritmos de descomposición espectral eliminan los complejos pasos de compensación y reducen los requisitos de capacitación del operador, mientras que los sistemas hematológicos automatizados de Sysmex y Siemens Healthineers integran módulos de coagulación e inmunología para agilizar los flujos de trabajo de pruebas consolidadas. En conjunto, estas plataformas reducen los traspasos de muestras, disminuyen las tasas de error y permiten a los laboratorios escalar recuentos de rutina y ensayos especializados en una única columna vertebral de software.
Adopción Creciente de Contadores de Células Basados en Imágenes con IA para Medicina Regenerativa
El análisis de imágenes habilitado por aprendizaje automático impulsa una enumeración consistente incluso cuando los operadores varían en habilidad. La Alianza Singapur-MIT para Investigación y Tecnología demostró que la espectroscopía de absorbancia UV combinada con IA detecta la contaminación microbiana en 30 minutos, frente a los 14 días de las pruebas de cultivo de esterilidad. Los contadores de fluorescencia de NanoEntek diferencian las células CAR T vivas y muertas a partir de pequeños volúmenes de muestra, reduciendo los costos de reactivos y apoyando la dosificación precisa. Las bibliotecas de aprendizaje profundo construidas sobre muestras de donantes diversos se adaptan a diferentes condiciones de cultivo, resolviendo los desafíos históricos causados por la formación de grumos y los residuos.
Integración del Conteo Celular Microfluídico Lab-en-chip en Pruebas en el Punto de Atención
Los chips vinculados a teléfonos inteligentes cuentan 10^5–10^7 células/mL con una precisión comparable a la de los citómetros de flujo de sobremesa, al tiempo que caben en el bolsillo de un médico. El kit de muestreo de yema del dedo MiniDraw de BD se combina a la perfección con dichas plataformas, ampliando el acceso a recuentos sanguíneos completos en proximidad al paciente. Al combinar la imagen de campo claro con algoritmos de reconocimiento automatizado, estos dispositivos producen discriminación vivo-muerto sin tinción, llevando la enumeración de CD4+/CD8+ y el análisis de células fetales a clínicas remotas.
Expansión del Bioprocesamiento de Un Solo Uso que Impulsa la Demanda de Monitoreo en Tiempo Real de la Densidad Celular Viable
Los biorreactores en miniatura ambr de Sartorius Stedim produjeron 125 × 10^6 células/mL y redujeron el consumo de medios en un 87%, aunque dicha intensificación requiere monitoreo in situ para que las bolsas estériles permanezcan cerradas. Las sondas Raman montadas a través de puertos desechables ahora predicen las tendencias de metabolitos y la densidad viable en sistemas de perfusión, eliminando el riesgo de contaminación. Los sensores de confluencia conectados a la nube de Corning permiten a los operadores ajustar remotamente los perfiles de alimentación, mejorando la consistencia de los lotes.
Análisis del Impacto de las Restricciones del Mercado de Conteo Celular*
| Restricción | ( ~ ) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto costo de los sistemas avanzados de conteo celular y su mantenimiento | -1.8% | Global, mayor en mercados en desarrollo | Corto plazo (≤ 2 años) |
| Escasez de técnicos calificados en regiones de bajos ingresos | -1.2% | APAC, MEA, América Latina | Mediano plazo (2-4 años) |
| Brechas de estandarización en análisis digital de imágenes celulares que dificultan la reproducibilidad entre laboratorios | -0.9% | Global | Mediano plazo (2-4 años) |
| Cargas de cumplimiento de integridad de datos que ralentizan el despliegue de dispositivos conectados a la nube | -0.7% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de los Sistemas Avanzados de Conteo Celular y su Mantenimiento
Los citómetros de flujo espectrales pueden superar los USD 500.000, y los contratos de servicio anuales suelen añadir entre el 10 y el 15% del precio de compra. Las encuestas a instalaciones centrales confirman que el mantenimiento compite con la financiación para nuevos ensayos, lo que obliga a los laboratorios a escalonar las actualizaciones o compartir instrumentos. Las clínicas más pequeñas en economías emergentes enfrentan barreras más pronunciadas porque los centros de servicio de los fabricantes se concentran en torno a los principales centros urbanos.
Escasez de Técnicos Calificados en Regiones de Bajos Ingresos
La citometría de flujo exige dominar la óptica, la teoría de compensación y el análisis de datos de archivos de gran tamaño, mientras que los instrumentos avanzados basados en imágenes requieren familiaridad con la validación de modelos de IA. Muchos programas de capacitación van a la zaga de la innovación comercial, y los operadores calificados migran hacia regiones más prósperas, dejando a los laboratorios rurales y periféricos sin aprovechar activos costosos. Los módulos de aprendizaje a distancia y las interfaces de usuario final simplificadas ayudan, aunque la competencia sostenible todavía depende de la inversión a largo plazo en programas de educación local.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Conteo Celular
Por Tipo de Producto:
Los Consumibles Impulsan el Crecimiento de Ingresos RecurrentesLos consumibles capturaron el 54,85% de la cuota del mercado de conteo celular en 2025 y están registrando una CAGR del 7,14% hacia 2031. Los reactivos, kits de ensayo, sueros y sensores de un solo uso se reordenan continuamente, a diferencia de los instrumentos cuyas compras son episódicas. El cambio hacia los biorreactores desechables refuerza esta dinámica, ya que cada nuevo lote requiere un conjunto nuevo de bolsas estériles, tuberías y suplementos de medios. Dentro de los consumibles, los medios de crecimiento especializados adaptados para la expansión de células madre exigen precios premium debido a los estrictos requisitos de pureza, mientras que los kits de ensayo de viabilidad que combinan tinciones fluorométricas con marcadores apoptóticos están desplazando a los métodos de azul tripán. Los instrumentos, aunque representan un conjunto de ingresos más pequeño, establecen la base del parque instalado que impulsa el consumo posterior de consumibles. Los espectrofotómetros siguen siendo omnipresentes en el ámbito académico para verificaciones rápidas de densidad, aunque los citómetros de flujo multiparamétricos y los contadores basados en imágenes se están volviendo indispensables en las salas de producción de terapias donde la morfología, la viabilidad y el fenotipo deben rastrearse en paralelo.
El parque instalado de contadores de células automatizados se está dividiendo en dos vías de innovación. Los modelos basados en imágenes aprovechan los sensores CMOS de alta resolución y el análisis en la nube para proporcionar lecturas de confluencia, viabilidad y morfología en menos de 30 segundos, mientras que los dispositivos basados en impedancia ofrecen recuentos sin etiqueta ideales para trasplantes de células madre hematopoyéticas donde la manipulación mínima es vital. Los contadores de chips microfluídicos prometen además reducir los volúmenes de reactivos en órdenes de magnitud, haciéndolos atractivos para los lotes de terapia celular de alto costo que no pueden prescindir de grandes volúmenes de muestra. A medida que los fabricantes de instrumentos adoptan licencias en la nube de pago por uso, los laboratorios con restricciones presupuestarias obtienen acceso sin grandes desembolsos de capital, aunque el costo total de propiedad a largo plazo sigue vinculado a los modelos de suscripción de consumibles integrados en los cartuchos de reactivos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
El Diagnóstico Clínico Acelera la Adopción de la AutomatizaciónLas actividades de investigación mantuvieron el 40,10% de los ingresos de 2025, ya que los programas de oncología, inmunología y vacunas continúan absorbiendo plataformas de alto rendimiento. El cribado de organoides tumorales requiere densidades de siembra precisas y confirmación de viabilidad antes de la dosificación del fármaco, mientras que los cribados CRISPR dependen de recuentos precisos para normalizar las eficiencias de edición. El diagnóstico clínico, aunque menor en términos absolutos, superará a la investigación al crecer a una CAGR del 7,55%, ya que los hospitales automatizan las líneas de hematología y despliegan analizadores en el punto de atención capaces de proporcionar recuentos diferenciales en cinco minutos tras la extracción por punción digital. El análisis digital de frotis reduce el tiempo de revisión del patólogo, mejorando el rendimiento diagnóstico durante los picos estacionales de las pruebas hematológicas.
Los segmentos industrial y de bioprocesamiento avanzan a medida que la densidad celular viable en tiempo real se vuelve obligatoria tanto para los modos de alimentación discontinua como para los de perfusión continua. Los sensores Raman y de capacitancia alimentan controladores de bucle cerrado que ajustan las alimentaciones de glucosa o lactato para estabilizar los perfiles metabólicos, mitigando la variabilidad de lote a lote. Las pruebas medioambientales han surgido como un nicho, con cervecerías y plantas de tratamiento de agua que adoptan contadores microfluídicos rápidos para detectar la contaminación microbiana más rápido que los recuentos en placa. En conjunto, estas tendencias garantizan una demanda diversificada de modo que ninguna aplicación única domine el mercado de conteo celular.
Por Usuario Final:
Los Hospitales Adoptan la Automatización para Ganancias de EficienciaLas empresas farmacéuticas y de biotecnología consumieron el 37,85% de los gastos de 2025, aprovechando la capacidad automatizada para el cribado, el desarrollo de procesos y las pruebas de liberación. Los proyectos piloto de fabricación continua en terapia génica dependen de contadores en línea sincronizados con marcos de tecnología analítica de procesos para mantener registros de evidencia para los organismos reguladores. Las ORC y OPC adoptan contadores flexibles que pueden alternar entre modos de grado de investigación y conformes con BPF, atendiendo a los requisitos variables de los clientes. Los hospitales y laboratorios clínicos, que crecen a una CAGR del 7,88%, presionan a los proveedores para integrar robótica de modo que un técnico pueda supervisar múltiples instrumentos. El enlace robótico de BD y Biosero reduce los puntos de contacto humanos, aumentando el rendimiento diario sin añadir personal bd.com. Los centros académicos siguen siendo centros vitales de adopción temprana; prueban características prototipo como los algoritmos de clasificación no supervisada antes de que estos lleguen a las versiones clínicas convencionales.
En entornos de bajos recursos, las ONG financian el despliegue de analizadores portátiles para el monitoreo del VIH y programas de salud materna. Estos dispositivos combinan chips microfluídicos, baterías de carga solar e interfaces de teléfonos inteligentes, reflejando una filosofía de diseño inclusivo que amplía el mercado de conteo celular. Las alianzas público-privadas exploran modelos de arrendamiento con opción a compra para que los hospitales de distrito puedan convertir el gasto de capital en pagos operativos manejables, sosteniendo los parques de instrumentos e impulsando la demanda recurrente de reactivos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
Los Sistemas Basados en Imágenes Obtienen Ventajas Impulsadas por IALa citometría de flujo mantuvo una cuota de ingresos del 44,10% en 2025 gracias a la familiaridad regulatoria y un rendimiento de multiplexación sin igual. Los avances en la citometría de flujo espectral eliminan los problemas de superposición de fluorescencia, habilitando paneles de más de 40 colores en laboratorios de rutina y empujando el diseño experimental hacia la inmunoperfilación a nivel de sistemas. Sin embargo, la citometría basada en imágenes está proyectada para expandirse a una CAGR del 8,02% hasta 2031, porque la IA elimina la clasificación subjetiva y extrae el contexto morfológico ausente en los datos de dispersión de luz. Los fabricantes incorporan redes neuronales convolucionales validadas en conjuntos de datos abiertos para satisfacer las expectativas de reproducibilidad de las revistas científicas revisadas por pares y los organismos reguladores, acelerando la confianza en los resultados automatizados cellandgene.com.
La espectrofotometría conserva su posición cuando el costo y la simplicidad superan a la granularidad; los laboratorios de fermentación a base de levadura aprecian la ausencia de tinción y el bajo overhead de calibración. Los contadores de impedancia ofrecen operación sin reactivos, ideal para las estaciones de recolección de células madre preocupadas por la contaminación residual funcional. Los chips microfluídicos consolidan el enfoque hidrodinámico, la tinción y la formación de imágenes en un sustrato del tamaño de una tarjeta de crédito, abriendo las puertas a unidades de campo robustas utilizadas en clínicas de socorro en casos de desastre o campañas de salud animal. En conjunto, estas opciones tecnológicas garantizan que los usuarios finales puedan adecuar la profundidad analítica a las necesidades presupuestarias y de flujo de trabajo, preservando el atractivo diversificado del mercado de conteo celular.
Análisis Geográfico
Mercado de Conteo Celular en América del Norte
América del Norte lideró el mercado de conteo celular con una participación de ingresos del 39,20% en 2025, respaldada por una base de fabricación biofarmacéutica madura, un sólido financiamiento federal para investigación y una rápida integración de la citometría de próxima generación en las vías clínicas. Estados Unidos se beneficia del impulso de la FDA en la aprobación de dispositivos para contadores hematológicos automatizados y contadores diferenciales de uso doméstico, lo que alienta a hospitales y proveedores de atención domiciliaria a adoptar plataformas avanzadas. Los laboratorios de salud pública de Canadá implementan sistemas basados en imágenes para la vigilancia de neoplasias malignas hematológicas, mientras que los incentivos crecientes de México para la importación de dispositivos médicos amplían el acceso a analizadores de gama media. En toda la región, las redes de servicio integradas garantizan un tiempo de inactividad mínimo, lo que fortalece la fidelidad de los clientes hacia los proveedores establecidos.
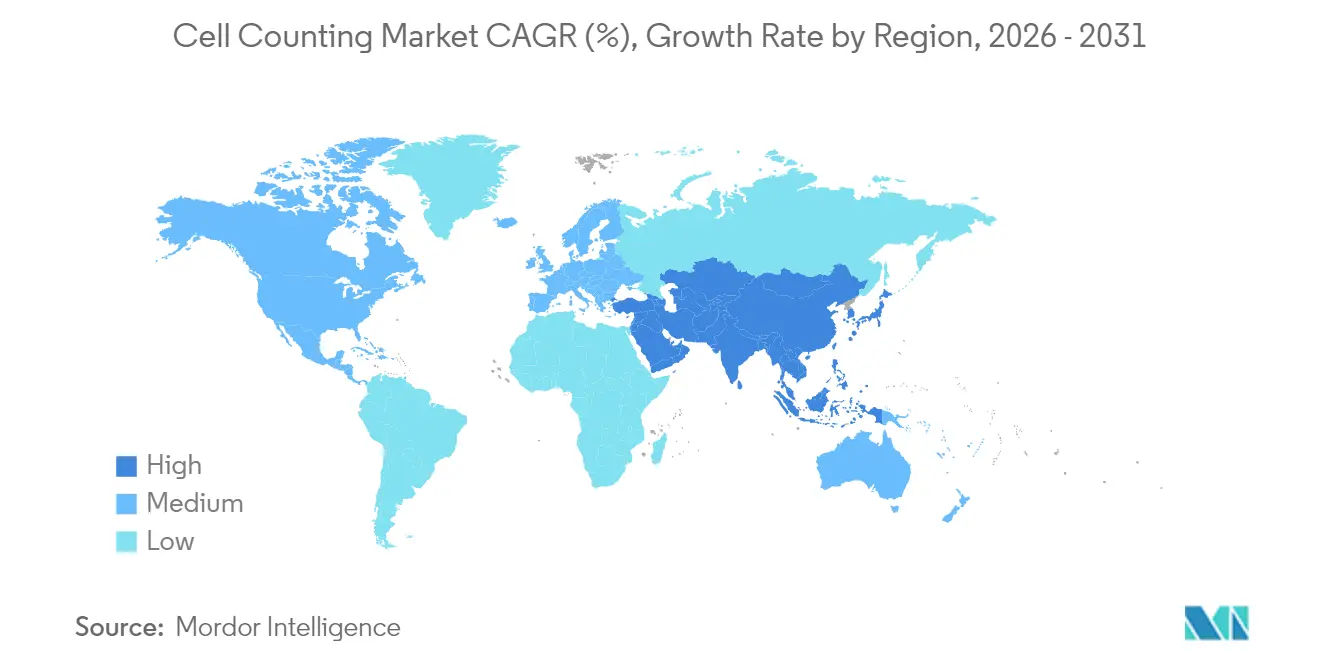
Mercado de Conteo Celular en Asia-Pacífico
Asia-Pacífico es el territorio de mayor crecimiento, proyectado con una CAGR del 7,66%, impulsado por el esfuerzo de China por localizar las cadenas de suministro de terapia celular y las vías regulatorias aceleradas de Japón para productos de medicina regenerativa. Las subvenciones gubernamentales financian la construcción de instalaciones GMP, cada una anclada por contadores de alto rendimiento que garantizan la consistencia del proceso. Corea del Sur, aprovechando su liderazgo en biosimilares, invierte en plantas de perfusión continua donde sondas de capacitancia en tiempo real protegen contra fallos en los cultivos. Los centros de vacunas de India adoptan instrumentos microfluídicos de bajo costo, combinándolos con paneles digitales para cumplir con la estricta documentación de liberación de lotes. Los institutos de investigación traslacional de Australia enfatizan el despliegue en el punto de atención en comunidades remotas, fomentando la demanda de analizadores de campo robustos.

Panorama regulatorio
En Estados Unidos, los instrumentos de recuento celular utilizados para la toma de decisiones clínicas suelen tramitarse a través de las vías de autorización 510(k) de la FDA, con múltiples autorizaciones de tipo hematológico y de uso doméstico que refuerzan las expectativas en torno al rendimiento analítico, la validación de software y el cumplimiento del Quality System Regulation (21 CFR Part 820). Las autorizaciones recientes en este ámbito incluyen el HemoScreen Hematology Analyzer (mayo de 2024) y el Cito CBC System (febrero de 2025). En 2026, la FDA autorizó el Athelas Home (febrero de 2026) para la determinación automatizada del porcentaje de leucocitos y neutrófilos, y el SMART M-CELL PRP Concentration System (abril de 2026), lo que subraya el continuo escrutinio regulatorio sobre la precisión, la usabilidad y la integridad de los datos en flujos de trabajo descentralizados y automatizados.
En Europa, la comercialización de dispositivos está condicionada por los marcos del MDR y del IVDR de la UE, así como por la capacidad y los procesos de los organismos notificados. El Reglamento de Ejecución (UE) 2026/977 de la Comisión (mayo de 2026) introdujo requisitos uniformes de gestión de calidad y de procedimiento para las evaluaciones de conformidad realizadas por los organismos notificados, reforzando la coherencia procedimental para los fabricantes que buscan el marcado CE. Los esfuerzos de normalización relevantes para los flujos de trabajo de recuento y viabilidad también están maduran do, incluyendo la ISO 8934-1:2026 (publicada en mayo de 2026) sobre requisitos generales para métodos analíticos de viabilidad celular en biotecnología, que favorece una validación y comparabilidad más consistentes para los casos de uso de control de calidad en terapia celular y bioprocesos.
Análisis de la cadena de valor
La cadena de valor abarca el suministro de componentes de precisión (óptica, detectores, sensores CMOS de alta resolución, ensamblajes microfluídicos), el diseño y la fabricación de instrumentos (citómetros de flujo, analizadores hematológicos, contadores basados en imagen e impedancia, y plataformas lab-on-chip), y una capa de consumibles de alto margen (medios, sueros, reactivos, kits de ensayo y sensores de un solo uso) que impulsa ingresos recurrentes mediante la utilización de la base instalada. El software y la informática se integran cada vez más en todas las etapas, conectando la adquisición de datos, el análisis de imágenes asistido por IA y la gestión de datos lista para auditoría en laboratorios regulados y entornos GMP.
Los principales puntos de friccion se concentran en las etapas iniciales y en la cualificación. Los sensores CMOS de alta resolución y los componentes ópticos especializados pueden generar plazos de entrega de 8 a 16 semanas para analizadores de gama media, mientras que la producción de reactivos patentados suele estar centralizada en solo unos pocos sitios a nivel mundial, lo que crea un riesgo de continuidad para los flujos de trabajo rutinarios. Los requisitos regulatorios y de calidad, como la ISO 15189 para laboratorios clínicos, las expectativas del IVDR de la UE y el QSR/Part 820 de la FDA, extienden los plazos de cualificación de productos en aproximadamente 12 a 18 meses. La distribución suele depender de centros regionales (destacando los Países Bajos, Singapur y Estados Unidos) con logística de cadena de frío para reactivos, lo que añade costo y complejidad. En este contexto, los fabricantes hacen hincapié en el doble abastecimiento de subconjuntos críticos y en ofertas combinadas de hardware, reactivos y software para estabilizar el suministro, proteger los márgenes y simplificar la adquisición para los usuarios finales.
Panorama Competitivo
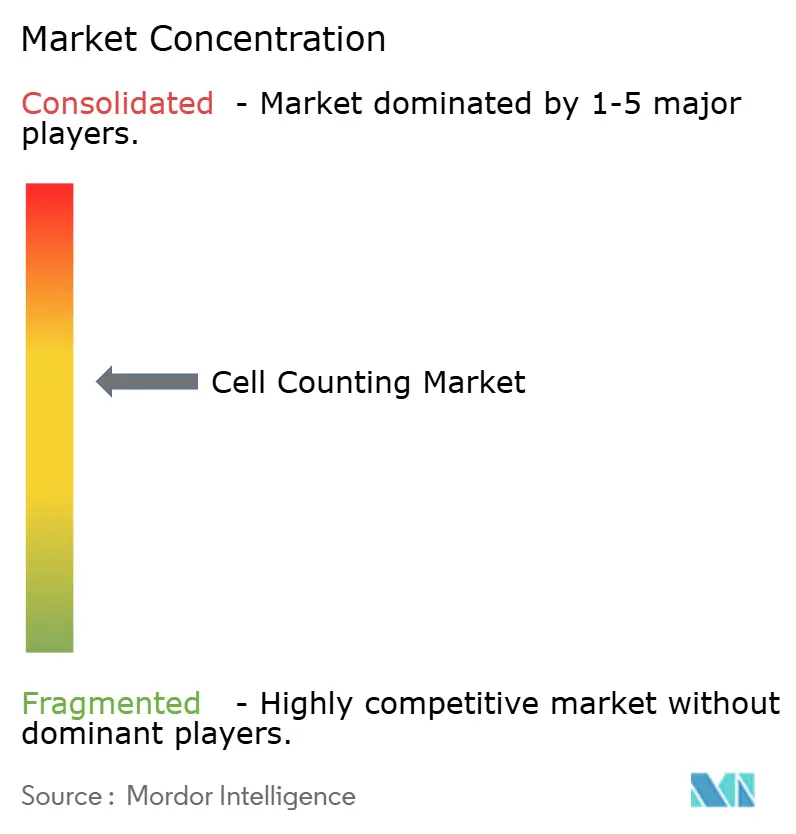
El mercado de conteo celular permanece moderadamente fragmentado, con los cinco principales proveedores muy por debajo de una cuota agregada del 80%. Danaher (Beckman Coulter), Thermo Fisher Scientific y BD dominan la citometría de flujo multiparamétrica, aprovechando las redes de servicio globales y los amplios catálogos de reactivos. Sartorius Stedim y Corning se centran en el monitoreo de bioprocesamiento de un solo uso, mientras que NanoEntek y Logos Biosystems se abren camino en nichos de contadores compactos basados en imágenes. La diferenciación competitiva se centra en la integración del flujo de trabajo; los proveedores combinan el hardware con plataformas informáticas para que los usuarios puedan archivar archivos FCS sin procesar, características morfométricas generadas por IA y metadatos de lotes en un único entorno en la nube.
La intensidad de la colaboración estratégica está aumentando. El enlace de BD con Biosero incorpora brazos robóticos que cargan tubos, realizan lavados e inician adquisiciones sin intervención humana, reduciendo los costos de mano de obra por turno[1]BD, "Integración Robótica de Citómetros de Flujo," bd.com. Siemens Healthineers y Scopio Labs ofrecen módulos de morfología digital que reducen los tiempos de revisión de frotis en un 60%, demostrando el valor de la formación de imágenes digital de campo completo y alta resolución[2]Siemens Healthineers, "Expansión de las Pruebas Integradas de Hemostasia," siemens-healthineers.com. Mientras tanto, las empresas emergentes comercializan chips microfluídicos basados en teléfonos inteligentes que se ajustan a presupuestos humanitarios, empujando a los actores establecidos hacia estrategias de precios escalonados.
La armonización regulatoria ejerce una presión adicional. La Administración de Alimentos y Medicamentos (FDA) y el Instituto Nacional de Estándares y Tecnología (NIST) elaboraron conjuntamente normas para el conteo celular en terapia celular, que abarcan la linealidad, la precisión y los materiales de referencia[3]Instituto Nacional de Estándares y Tecnología, "Normas para el Conteo Celular en Terapia Celular," nist.gov. Los proveedores capaces de validarse frente a estos parámetros de referencia ganan la confianza de los adoptadores tempranos. Por lo tanto, es probable que la actividad de fusiones y adquisiciones aumente a medida que las empresas establecidas adquieran innovadores ágiles en IA o microfluídica para acelerar el cumplimiento normativo. En general, el mercado de conteo celular recompensa a quienes combinan amplitud de instrumentos, continuidad de reactivos y orquestación de software en soluciones cohesivas y escalables.
Líderes de la Industria de Conteo Celular
Thermo Fisher Scientific
Becton, Dickinson and Company
Bio-Rad Laboratories
Merck KGaA
Danaher Corporation (Beckman Coulter, Inc.)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas Cubiertas en este Informe del Mercado de Conteo Celular
- Danaher
- Thermo Fisher Scientific
- Becton Dickinson & Co.
- Sysmex Corp.
- Merck KGaA (MilliporeSigma)
- Agilent Technologies (Nexcelom)
- Bio-Rad Laboratories
- Siemens Healthineers
- Roche
- PerkinElmer
- GE Healthcare
- Tecan Group
- DeNovix
- Chemometec A/S
- Logos Biosystems
- Countstar (Shanghai Ruiyu)
- Orflo Technologies
- Luminex (DiaSorin)
- Abbott Laboratories
- HORIBA Medical
- Mindray Bio-medical

Oportunidades de mercado y perspectivas futuras
La integración de flujos de trabajo en torno a la automatización y la fabricación en sistemas cerrados está ampliando la oportunidad abordable para el recuento celular más allá de los instrumentos independientes, hacia entornos de producción y control de calidad auditables de extremo a extremo. Un ejemplo visible en 2026 es la integración de ChemoMetec y Tecan (mayo de 2026), que vincula el analizador celular XcytoMatic 30 con la Fluent Automation Workstation y alinea el recuento celular con la automatización del manejo de líquidos y el control de procesos basado en datos, para lograr un mayor rendimiento y una menor variabilidad del operador en los flujos de trabajo de bioprocesos y terapia celular. Esta dirección también amplifica el papel del software, la conectividad y los servicios, ya que los compradores buscan sistemas validados e interoperables que reduzcan las transferencias manuales y respalden el cumplimiento normativo.
El recuento impulsado por IA y la cuantificación sin marcaje están creando un espacio en blanco en materia de reproducibilidad e independencia del operador, especialmente para la citometría basada en imagen y el monitoreo avanzado de bioprocesos. En 2026, Agilent lanzó un módulo de análisis impulsado por IA para la plataforma xCELLigence RTCA eSight, con el fin de automatizar la segmentación celular y reducir el ajuste manual de parámetros. CellVoyant lanzó FateView cell detection (abril de 2026) como un enfoque sin marcaje que utiliza análisis predictivo para la identificación y cuantificación. Junto a estos movimientos comerciales, resultados de investigación como CountXplain (mayo de 2026) destacan la creciente atención a la interpretabilidad en el recuento celular basado en aprendizaje profundo, lo cual se alinea con los compradores clínicos y de GMP que requieren una validación transparente y comparabilidad entre laboratorios, en lugar de resultados de caja negra.
Desarrollos Recientes de la Industria en el Mercado de Conteo Celular
- Julio de 2026: NanoEntek lanzó el EVE-HT A26, un contador celular totalmente automatizado y de alto rendimiento posicionado para flujos de trabajo de CDMO. El enfoque del producto en la automatización y el rendimiento aborda directamente las limitaciones de capacidad en las líneas de fabricación de terapia celular y productos biológicos, donde los recuentos viables consistentes están vinculados a las decisiones de dosificación y liberación.
- Mayo de 2026: Thermo Fisher Scientific presentó el Gibco CTS DynaXS Single Use Bioreactor como parte de un enfoque de plataforma integrada para la fabricación escalable de terapia celular. Al enfatizar la expansión de un solo uso en un flujo de trabajo cerrado, el lanzamiento refuerza la demanda de recuento celular en proceso y monitoreo de densidad celular viable que puede documentarse para operaciones GMP.
- Diciembre de 2025: BD anunció el lanzamiento comercial global de nuevas configuraciones del BD FACSDiscover A8 Cell Analyzer, con citometría de flujo espectral e imagen celular en tiempo real. Al añadir la generación de imágenes al análisis espectral, se aumenta el contenido por ejecución y se favorecen flujos de trabajo de mayores parámetros, reforzando el cambio hacia una caracterización unicelular más rica junto con el recuento rutinario.


Mercado de Conteo Celular Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de recuento celular se define como los ingresos generados por instrumentos y consumibles relacionados utilizados para medir la concentración celular y la viabilidad (viva o muerta) en flujos de trabajo de laboratorio en entornos de investigación y clínicos.
Exclusiones de alcance: excluimos los lectores de viabilidad metabólica que solo infieren recuentos a partir de química de ATP o resazurina y que no realizan recuento celular.
Descripción general de la segmentación
- Por Tipo de Producto
- Instrumentos
- Espectrofotómetros
- Citómetros de Flujo
- Analizadores Hematológicos
- Contadores de Células Automatizados
- Contadores de Células Basados en Imágenes
- Contadores de Células por Impedancia
- Contadores de Chips Microfluídicos
- Consumibles
- Medios, Sueros y Reactivos
- Kits de Ensayo
- Otros
- Instrumentos
- Por Aplicación
- Investigación
- Investigación del Cáncer
- Células Madre y Medicina Regenerativa
- Inmunología y Enfermedades Infecciosas
- Descubrimiento de Fármacos y Toxicología
- Clínica y Diagnóstica
- Diagnóstico Hematológico
- Pruebas en el Punto de Atención
- Industrial y Bioprocesamiento
- Fabricación Biofarmacéutica
- Control de Calidad en Alimentos y Bebidas
- Monitoreo Medioambiental
- Investigación
- Por Usuario Final
- Hospitales y Laboratorios Clínicos
- Institutos de Investigación y Académicos
- Empresas Farmacéuticas y de Biotecnología
- ORC y OPC
- Otros Laboratorios Industriales
- Por Tecnología
- Citometría de Flujo
- Citometría Basada en Imágenes
- Espectrofotometría
- Impedancia (Principio de Coulter)
- Microfluídica y Lab-en-chip
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó fijando un límite claro de producto en torno a las herramientas de recuento celular, y luego mapeando cómo se manifiesta la demanda en entornos reales de laboratorio y bioprocesamiento. Nos basamos en fuentes públicas como publicaciones del NIH y la FDA, orientación de laboratorio del CDC cuando fue pertinente, indicadores de salud e I+D de la OCDE, series macroeconómicas del Banco Mundial y solicitudes de patentes de la USPTO para comprender los niveles de actividad, la dirección de adopción y los cambios tecnológicos.
Para traducir estos insumos en variables de dimensionamiento, utilizamos informes anuales, presentaciones para inversionistas, catálogos de productos y cobertura de prensa creíble para rastrear categorías de instrumentos, ciclos de compra típicos y el comportamiento de adhesión de consumibles. Cuando resultó útil, también recurrimos a suscripciones pagadas para datos financieros de empresas y monitoreo de noticias, una base de datos de patentes para señales de innovación, y una base de datos a nivel de envíos de importación y exportación para verificaciones direccionales sobre el movimiento de instrumentos a través de fronteras. Estos ejemplos no son exhaustivos, y se revisaron muchas otras referencias públicas para recopilar, validar y aclarar los datos durante el trabajo.
Entrevistas y encuestas primarias
El trabajo primario se centró en conversar con gerentes de laboratorio, equipos de adquisiciones, distribuidores y especialistas de producto en las principales regiones, para poder poner a prueba los volúmenes, los movimientos de precios y la división entre flujos de trabajo manuales y automatizados. También utilizamos estas conversaciones para confirmar qué casos de uso impulsan la demanda recurrente de consumibles, y para verificar si los cambios inusuales de un año a otro eran reales o estaban causados por ruido en los informes.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directivos (CXO): 14% | APAC: 41% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 29% | EMEA: 35% |
| Actores más pequeños: 21% | Gerentes: 57% | América: 24% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando un enfoque descendente (top-down), en el que los grupos de demanda de investigación y clínica se reconstruyeron utilizando señales de actividad de laboratorio, patrones de reemplazo de la base instalada y la proporción de flujos de trabajo que requieren verificaciones de recuento y viabilidad. Después de definir la demanda total, la corroboramos con aproximaciones ascendentes (bottom-up) selectivas, incluyendo el precio de venta promedio muestreado multiplicado por los volúmenes unitarios para los tipos de instrumentos clave, verificaciones de canales de distribución y una visión de la tasa de adhesión para consumibles. Estas verificaciones de respaldo se utilizaron luego para ajustar los totales cuando aparecían brechas.
Los insumos clave que movieron el modelo incluyeron la combinación de instrumentos entre el recuento basado en imagen y el de impedancia, el consumo de consumibles por instrumento instalado, los cambios en el precio de venta promedio vinculados a las funciones de automatización, la financiación de la investigación y la intensidad de la ampliación de bioprocesos, y el crecimiento de la infraestructura de laboratorio regional. Las previsiones se elaboraron mediante análisis de escenarios, con supuestos base sobre adopción y precios alineados con el consenso de expertos, y luego se sometieron a pruebas de estrés ante una adopción más rápida de la automatización o presupuestos de capital más lentos. Cuando la visibilidad directa del volumen era limitada, utilizamos supuestos basados en rangos y los mantuvimos anclados a señales observables, como los ciclos de adquisición y las prioridades presupuestarias publicadas.
Validación de datos y ciclo de actualización
Los resultados se verificaron frente a señales independientes, incluyendo si la demanda implícita de instrumentos coincidía con los ciclos de reemplazo conocidos y si el crecimiento de los consumibles seguía la intensidad de uso esperada en laboratorios activos. Cuando las variaciones parecían demasiado grandes, investigamos los factores causantes y luego revisamos los insumos subyacentes con preguntas de seguimiento según fuera necesario, antes de finalizar las cifras.
Las revisiones se realizan por etapas, primero por el analista que construye el modelo y luego por un segundo revisor que verifica la lógica, las unidades y los movimientos interanuales. Los informes se actualizan anualmente, con actualizaciones intermedias activadas por eventos materiales, como cambios regulatorios importantes, fluctuaciones cambiarias marcadas o reajustes claros de precios. Antes de la entrega, se realiza una revisión final para que los clientes reciban la vista más actualizada, basada en la información más reciente disponible.
Comparación del dimensionamiento del mercado de recuento celular de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para el recuento celular pueden parecer muy dispares porque el alcance no siempre es coherente, y el año base y el momento de conversión de divisas también pueden alterar los resultados. Las diferencias también provienen de cómo los estudios tratan el consumo de consumibles y si los flujos de trabajo de recuento manual se valoran de la misma manera que los sistemas automatizados.
Algunas estimaciones incorporan herramientas de análisis celular adyacentes o ingresos más amplios de medición de viabilidad, mientras que otras limitan la visión a un conjunto más pequeño de contadores, lo que naturalmente cambia el total. La dispersión también refleja los supuestos sobre la progresión del precio de venta promedio y la rapidez con la que los laboratorios avanzan hacia la automatización, donde los escenarios más agresivos pueden elevar los totales a corto plazo. Cuando el modelo contabiliza los instrumentos de recuento dedicados y sus consumibles asociados, y luego los verifica cruzadamente con los ciclos de reemplazo y los indicadores de actividad de laboratorio, el resultado suele alinearse mejor con el comportamiento de compra repetible, que es la opción de modelado aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 12.39 mil millones (2026) | |
| Editor de Investigación Sectorial A | USD 9.48 mil millones (2024) | Utiliza 2024 como año base y una ventana de 2025-2030, y la redacción del alcance se inclina hacia soluciones de recuento celular vinculadas a la viabilidad y la proliferación, lo que puede excluir partes de la cesta más amplia de instrumentos y consumibles contabilizada en otros alcances. |
| Editor de Investigación Sectorial B | USD 11.94 mil millones (2025) | Informa un valor de 2025 con un horizonte más largo hasta 2034, y la definición puede variar según cómo clasifique las herramientas de análisis celular superpuestas y cómo proyecte la adhesión de consumibles y los aumentos de precios con el tiempo. |
Al observar las tres cifras, la mayor parte de la brecha se explica por la selección del año base y por lo que se cuenta como parte de la cadena de herramientas de recuento celular, especialmente en torno a las herramientas de análisis adyacentes y el consumo de consumibles. Al mantener los insumos vinculados a impulsores de compra observables y verificarlos frente a señales de demanda prácticas, la cifra final se mantiene transparente y más fácil de replicar año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de conteo celular?
El tamaño del mercado de conteo celular alcanzó USD 12,39 mil millones en 2026 y se proyecta que llegue a USD 17,71 mil millones en 2031.
¿Qué segmento de producto genera más ingresos?
Los consumibles lideran el mercado con una cuota de ingresos del 54,85% en 2025, gracias a la necesidad constante de reactivos, medios y kits de ensayo.
¿Qué región geográfica está creciendo más rápido?
Asia-Pacífico es la región de mayor crecimiento, con una previsión de expansión a una CAGR del 7,66% hasta 2031, impulsada por grandes inversiones en la fabricación de terapia celular y génica.
¿Por qué están ganando popularidad los citómetros basados en imágenes?
Los citómetros basados en imágenes combinan el análisis impulsado por IA y la formación de imágenes sin etiqueta para reducir la subjetividad del operador, reducir los costos de reactivos y apoyar el monitoreo en tiempo real en los flujos de trabajo de medicina regenerativa.
¿Cuál es la principal restricción que impide una adopción más amplia de contadores de células avanzados?
Los altos costos de capital y mantenimiento —los citómetros de flujo espectrales pueden superar los USD 500.000— limitan la adopción, especialmente en laboratorios con restricciones presupuestarias y mercados en desarrollo.
¿Qué grupo de usuarios finales está creciendo más rápido?
Los hospitales y laboratorios clínicos son el segmento de usuarios finales de mayor crecimiento, avanzando a una CAGR del 7,88% a medida que las iniciativas de automatización acortan los tiempos de respuesta y reducen los costos laborales.
Última actualización de la página el:



