
Tamaño y Participación del Mercado de Ventiladores de Techo
Análisis del Mercado de Ventiladores de Techo por Mordor Intelligence
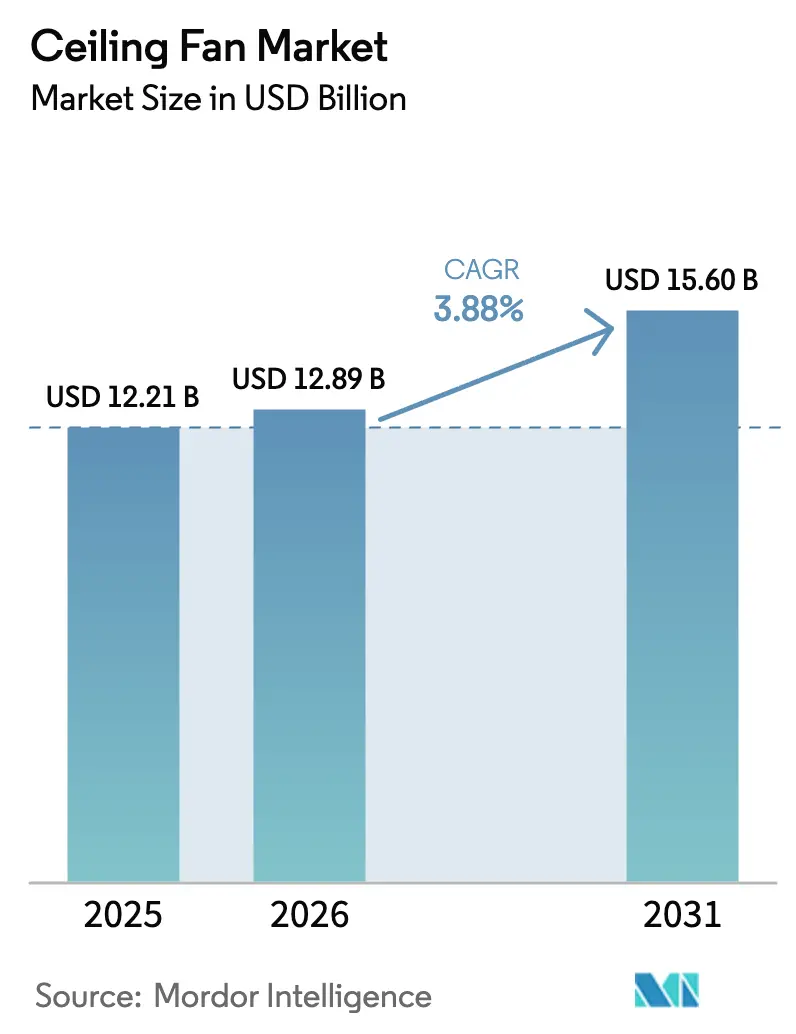
El tamaño del mercado de ventiladores de techo se estima en 12,89 mil millones de USD en 2026 y se proyecta en 13,39 mil millones de USD en 2027, alcanzando los 16,01 mil millones de USD en 2032, con un crecimiento a una CAGR del 3,64% de 2027 a 2032.
Los requisitos de eficiencia de India crean una razón para rediseñar ventiladores completos, mientras que la adopción de hogares inteligentes añade control conectado a la oferta de productos. La escala de fabricación puede respaldar costos unitarios más bajos, pero los aires acondicionados de habitación asequibles intensifican la competencia por el gasto en refrigeración del hogar. Los proveedores pueden combinar rediseños de eficiencia con mayores volúmenes de producción que distribuyen los costos fijos de fábrica entre más unidades. Las primas de precio más bajas de los BLDC pueden facilitar la venta de actualizaciones impulsadas por calificaciones, mientras que las oscilaciones estacionales de ventas dejan a los fabricantes expuestos a producción no vendida y una recuperación de efectivo más lenta.
Conclusiones Clave del Informe
- Por tipo de producto, los ventiladores estándar representaron una participación del 37,32% del tamaño del mercado de ventiladores de techo en 2026, mientras que se prevé que los ventiladores de ahorro de energía crezcan más rápido con una CAGR del 5,25% de 2027 a 2032.
- En cuanto a tecnologías de motor, los ventiladores con motor CA representaron una participación del 54,83% del mercado de ventiladores de techo en 2026, mientras que se proyecta que los ventiladores con motor BLDC crezcan más rápido con una CAGR del 6% de 2027 a 2032.
- Las aplicaciones residenciales lideraron la demanda de usuarios finales con una participación del 75,44% de los ingresos del mercado en 2026, y se prevé que las aplicaciones comerciales crezcan más rápido con una CAGR del 5,1% de 2027 a 2032.
- A través de los canales de distribución, los canales B2C/minoristas lideraron con una participación del 91,93% de los ingresos del mercado en 2026, mientras que se proyecta que los canales B2B/proyectos que compran directamente a los fabricantes crezcan más rápido con una CAGR del 4,6% de 2027 a 2032.
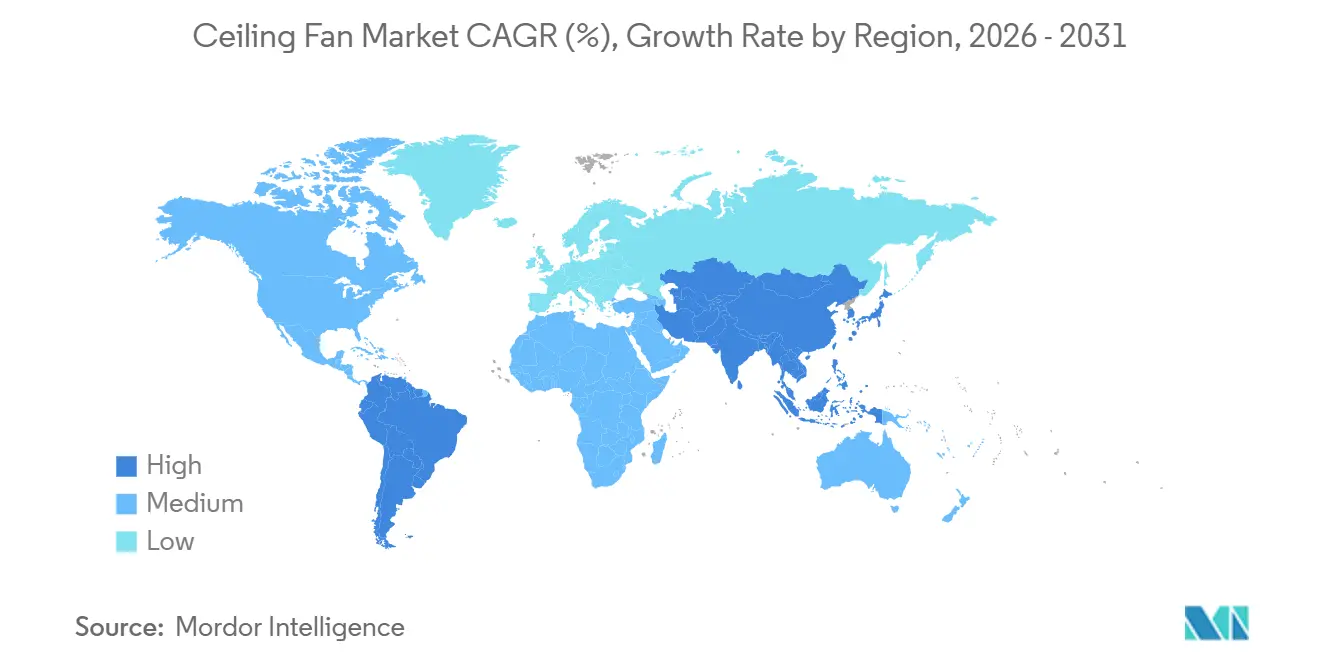
- Geográficamente, Asia-Pacífico lideró con una participación del 49,13% de los ingresos del mercado en 2026 y se proyecta que crezca más rápido con una CAGR del 4,95% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de los mandatos de eficiencia energética, que aceleran la transición hacia ventiladores de techo BLDC | +1.4% | Mercado doméstico de India | Corto plazo (≤ 2 años) |
| La creciente penetración de hogares inteligentes impulsa la demanda de ventiladores de techo habilitados para IoT | +1% | Mercado doméstico de India | Mediano plazo (2-4 años) |
| Expansión de centros de fabricación de BLDC competitivos en costos en toda Asia, reduciendo las barreras de precio del producto | +1.1% | Mercado doméstico de India | Corto plazo (≤ 2 años) |
| Adopción creciente de estándares de construcción sostenible, que promueven soluciones de refrigeración pasiva y energéticamente eficientes | +0.8% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Uso creciente de ventiladores de techo HVLS en instalaciones logísticas con control de temperatura y cadena de frío | +0.4% | América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Los programas de vivienda pública y las iniciativas de electrificación rural están ampliando la primera adquisición de ventiladores | +0.5% | Áreas PVTG de India | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de los mandatos de eficiencia energética, que aceleran la transición hacia ventiladores de techo BLDC
Mantener una calificación de estrella de nivel básico puede requerir un ventilador de techo de mejor rendimiento cuando suben las bandas de eficiencia. Para barridos superiores a 750 mm y hasta 1.050 mm, la banda de 1 estrella de India era de 3,1 a <3,6 metros cúbicos por minuto por vatio según el calendario extendido hasta 2025. El Ministerio de Energía estableció la banda en 3,6 a <4,1 metros cúbicos por minuto por vatio desde el 1 de enero de 2026 hasta el 31 de diciembre de 2028. Una guía india para el consumidor de 2025 situó los ventiladores de techo regulares en 70 a 80 W y los ventiladores BLDC en 28 a 38 W para el mismo flujo de aire de 230 a 250 CMM. Una menor potencia de entrada para un flujo de aire comparable hace del BLDC una vía hacia el umbral de valor de servicio más alto. Las actualizaciones de motor pueden, por tanto, proteger una oferta con calificación de nivel básico mientras amplían la demanda de componentes BLDC.
La creciente penetración de hogares inteligentes impulsa la demanda de ventiladores de techo habilitados para IoT
La adopción de hogares inteligentes crea una vía para que los ventiladores de techo participen en el entorno de control existente de un hogar. A medida que más consumidores indios adoptaron tecnologías de hogar inteligente, la marca EcoLink de Signify se expandió hacia los ventiladores de techo BLDC en 2025. La marca introdujo 4 modelos, incluidos 2 disponibles en variantes inteligentes con tecnología WiZ. Estas variantes permiten a los usuarios integrar la circulación de aire en sus ecosistemas de hogar conectado, extendiendo el control conectado a otra función del hogar. Para los fabricantes de ventiladores, esto proporciona una forma de diferenciar modelos seleccionados sin requerir conectividad en toda la gama. Ofrecer variantes inteligentes junto a otros modelos puede ampliar el atractivo de una nueva gama de ventiladores para hogares en diferentes etapas de adopción del hogar conectado.
Expansión de centros de fabricación de BLDC competitivos en costos en toda Asia, reduciendo las barreras de precio del producto
Una mayor producción en una fábrica asiática en operación crea margen para distribuir los gastos generales de fabricación entre más unidades. La instalación de electrodomésticos de consumo Chakan de Atomberg en Pune produjo 4,45 millones de unidades en el ejercicio fiscal 2026, frente a los 3,51 millones del ejercicio fiscal 2025, en un negocio que incluye ventiladores y cerraduras inteligentes. La instalación reportó una capacidad instalada anual de 6,60 millones de unidades y una utilización del 67,42% en el ejercicio fiscal 2026. Por separado, el prospecto de 2026 de Atomberg, citando a Redseer Research, informó que la prima de precio india para los ventiladores BLDC de próxima generación sobre los ventiladores de inducción se redujo al 20%-30% desde el ejercicio fiscal 2021 hasta el ejercicio fiscal 2026. Una prima más estrecha reduce el obstáculo inicial para elegir BLDC, mientras que una mayor utilización de la fábrica puede respaldar costos fijos más bajos. Los proveedores pueden competir por actualizaciones sensibles al precio cuando la economía de producción respalda una oferta de ventilador completo más accesible.
Adopción creciente de estándares de construcción sostenible, que promueven soluciones de refrigeración pasiva y energéticamente eficientes
Los créditos de construcción sostenible pueden incorporar el movimiento del aire en las decisiones de confort térmico tomadas por los equipos de proyectos de almacenes. En la encuesta de miembros 2024-2025 del WorldGBC, más de dos tercios de los Consejos de Construcción Sostenible reportaron un aumento en la adopción de principios de construcción sostenible.[1] Los proyectos que buscan el crédito de Confort Térmico de LEED v4.1 BD+C deben incluir una alternativa de diseño calificada en áreas de almacenamiento masivo, clasificación y distribución de almacenes regularmente ocupados. Los ventiladores circuladores y los sistemas pasivos son opciones, y el registro de LEED v4.1 BD+C para almacenes y centros de distribución está abierto hasta el 30 de junio de 2027. La creciente adopción puede, por tanto, ampliar la vía de especificación para los proveedores de ventiladores de techo donde los equipos de proyecto seleccionan una estrategia de movimiento de aire. La apertura comercial es una aplicación definida de confort en almacenes cuya demanda depende del enfoque de diseño elegido.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los aires acondicionados de habitación de bajo costo están reduciendo la dependencia de los ventiladores de techo en regiones cálidas | -0.6% | Áreas urbanas de Bangladesh | Largo plazo (≥ 4 años) |
| La volatilidad estacional de las ventas genera presión sobre el inventario y los precios | -0.5% | Mercado doméstico de India | Corto plazo (≤ 2 años) |
| La escasez de imanes de tierras raras está aumentando los costos de producción de BLDC | -0.3% | Mercado doméstico de India | Corto plazo (≤ 2 años) |
| Los componentes electrónicos falsificados están generando retiros del mercado y riesgo de cumplimiento normativo | -0.2% | Estados Unidos y China | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los aires acondicionados de habitación de bajo costo están reduciendo la dependencia de los ventiladores de techo en regiones cálidas
La caída de los precios de los aires acondicionados puede redirigir el gasto en refrigeración del hogar hacia una alternativa a los ventiladores de techo. En junio de 2026, The Business Standard informó que los aires acondicionados de habitación de menor precio se estaban volviendo asequibles para los hogares de ingresos medios en Bangladesh.[2] El artículo vinculó la expansión de la adopción de aires acondicionados con el aumento de las temperaturas y la caída de los precios, al tiempo que describía cómo los ventiladores de techo perdían su dominio como principal herramienta de refrigeración en verano. Un precio bajo del ventilador puede volverse menos decisivo cuando un aire acondicionado se acerca al alcance financiero del mismo hogar. Con los ventiladores de techo que se espera permanezcan en uso a medida que su función principal de refrigeración disminuye, los proveedores pueden perder el gasto incremental en refrigeración del hogar de forma gradual en lugar de enfrentar una caída abrupta en las ventas unitarias.
La volatilidad estacional de las ventas genera presión sobre el inventario y los precios
Los períodos de venta sensibles al clima y las transiciones de calificación pueden complicar el momento de la producción y las ventas de ventiladores. El director ejecutivo de V-Guard Industries dijo que sus ventas de ventiladores de techo en India no habían crecido mucho en el primer trimestre del ejercicio fiscal 26 tras un verano inusualmente fresco. En su llamada del primer trimestre del ejercicio fiscal 27, la dirección dijo que las ventas de ventiladores de techo se habían producido en noviembre y diciembre antes de un cambio de calificación de estrellas en enero y que el canal tenía mucho inventario. El stock existente en los distribuidores puede competir con las unidades recién producidas cuando un fabricante se prepara para el siguiente período de ventas. Mantener ventiladores no vendidos inmovilizaría fondos, mientras que descontarlos reduciría los ingresos por unidad. La producción alineada únicamente con la demanda esperada de verano deja, por tanto, la recuperación de efectivo expuesta tanto a las oscilaciones climáticas como al stock acumulado antes de los cambios de calificación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
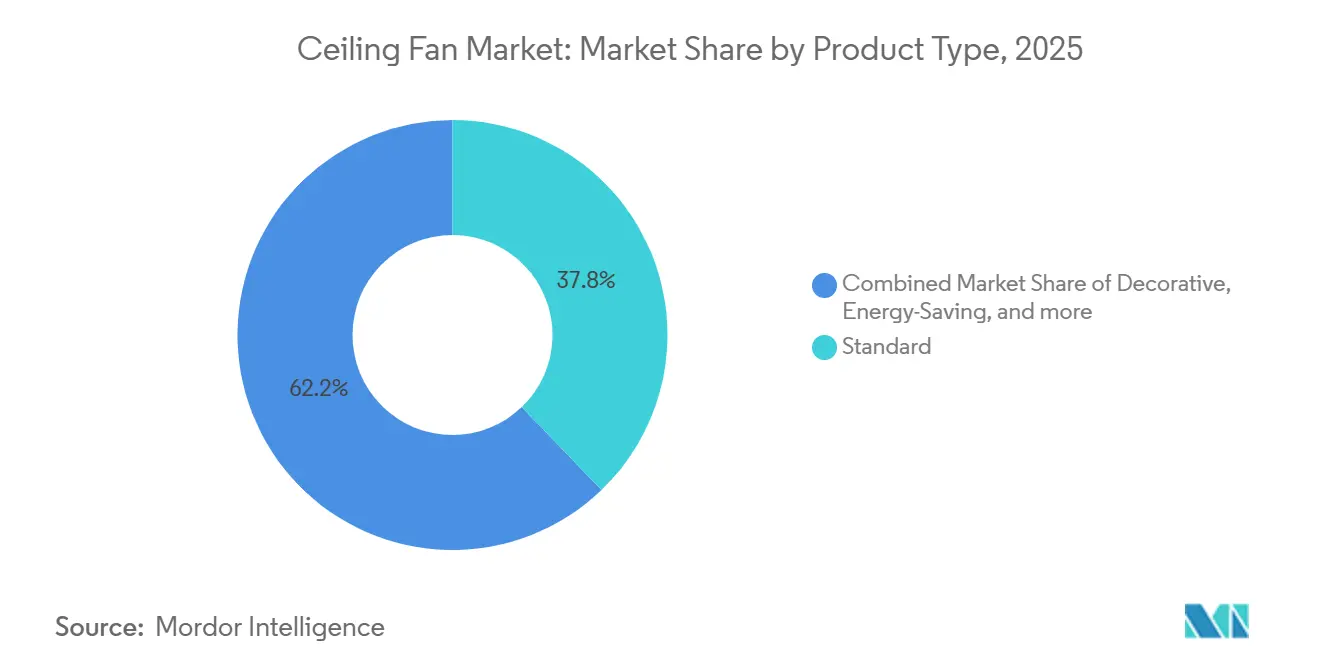
La Circulación de Aire Básica Ancla la Demanda Mientras la Eficiencia Impulsa las ActualizacionesLos ventiladores estándar representaron una participación del 37,32% del tamaño del mercado de ventiladores de techo en 2026. Los precios de entrada bajos mantienen los diseños básicos de tres aspas con motor CA accesibles para los compradores que buscan la vía menos costosa hacia la circulación de aire montada en el techo. Su posición depende de minimizar el desembolso inicial, mientras que las actualizaciones impulsadas por la eficiencia compiten por los compradores dispuestos a gastar más en el momento de la compra. Los proveedores que atienden a este segmento más grande necesitan, por tanto, preservar la ventaja de precio del formato básico a medida que las alternativas de mayor eficiencia compiten por la demanda de reemplazo.
Los ventiladores de ahorro de energía son el segmento de más rápido crecimiento, con una CAGR proyectada del 5,25% de 2027 a 2032. Polycab India Ltd. informó que los modelos de ventiladores de techo energéticamente eficientes fueron el principal impulsor de ventas en su negocio de Ventiladores en el ejercicio fiscal 2025-26. Un informe de marzo de 2026 del NRDC India y GreenTree Global situó los mejores ventiladores de techo BLDC de India en aproximadamente 28 W y un valor de servicio de 7,5, una ganancia de eficiencia del 25% sobre los mejores ventiladores de inducción con un valor de 6. El valor de servicio mide el flujo de aire por vatio, por lo que los proveedores pueden fundamentar las ofertas de actualización en una ventaja de eficiencia operativa cuantificada.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
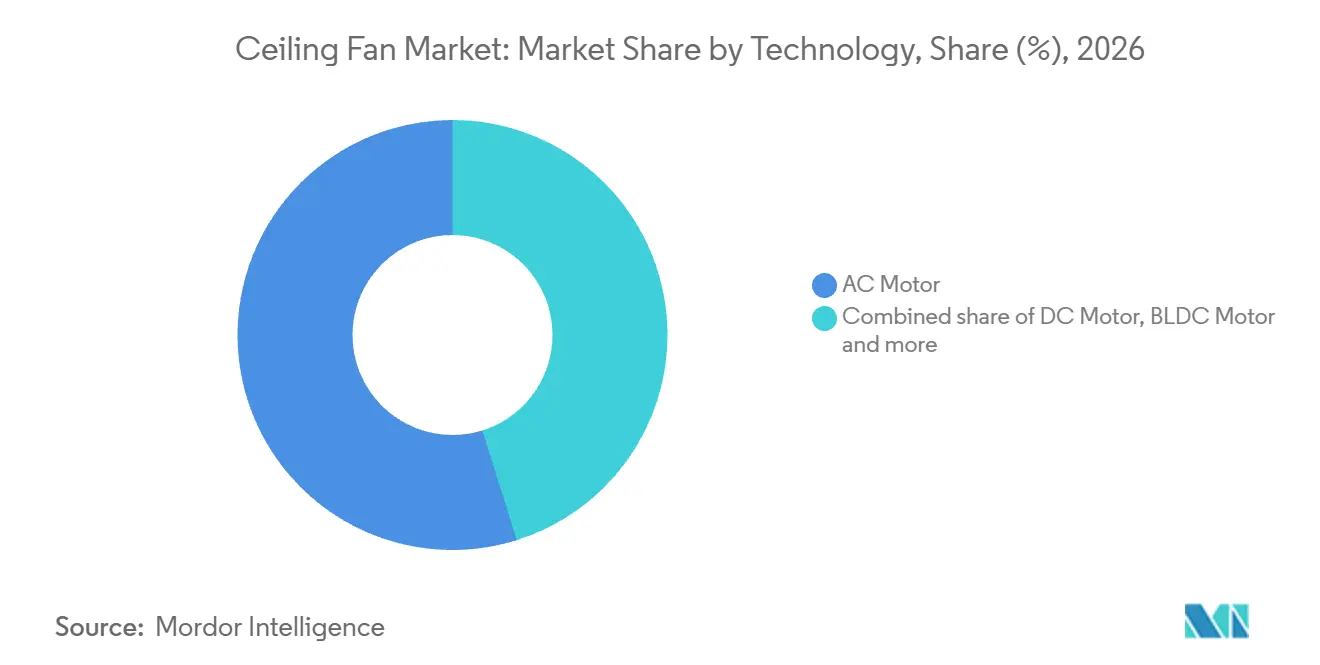
El Liderazgo del Motor CA Coexiste con la Expansión del BLDCLos ventiladores con motor CA representaron una participación del 54,83% del mercado de ventiladores de techo en 2026. El NRDC India y GreenTree estimaron los costos de fabricación de ventiladores de inducción indios en INR 700 a 750 (USD 7 a 8) por ventilador en 2025, basándose en consultas con fabricantes y expertos de la industria. El informe vinculó la asequibilidad de los ventiladores de inducción a una cadena de suministro doméstica madura y una extensa red de servicio. Esa base de producción respalda el posicionamiento de bajo costo de este segmento más grande, ofreciendo a los compradores sensibles al precio una alternativa accesible cuando una actualización de eficiencia requeriría un mayor desembolso inicial.
Los ventiladores con motor BLDC son el segmento de más rápido crecimiento, con una CAGR proyectada del 6% de 2027 a 2032. Igarashi Motors India, proveedor de motores BLDC para ventiladores de techo, reportó una estimación de la industria de aproximadamente 10 millones de unidades BLDC en el mercado de motores para ventiladores de techo de India en el ejercicio fiscal 2025-26. Para los proveedores de motores, el acceso a ese volumen depende de ganar las especificaciones de componentes de los fabricantes de ventiladores. Un diseño de motor repetible puede, en consecuencia, convertir una especificación exitosa en pedidos de producción recurrentes.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
La Propiedad Residencial Ancla la Demanda Mientras las Instituciones Especifican ProyectosLas aplicaciones residenciales formaron el segmento más grande, representando el 75,44% de los ingresos del mercado en 2026. Una encuesta a 500 hogares de bajos ingresos en 3 tipos de vivienda en Pune, India, realizada del 23 de abril al 6 de mayo de 2025, encontró que casi todos los encuestados poseían ventiladores de techo. Este tipo de base de propiedad residencial convierte el reemplazo en una posible vía de ventas, ya que se puede adquirir un nuevo ventilador para mejorar el sistema de refrigeración de una habitación existente. Para estos propietarios de bajos ingresos, la propuesta de reemplazo debe justificar un nuevo desembolso a pesar de tener un ventilador existente, favoreciendo las actualizaciones asequibles sobre las ofertas diseñadas para la primera adquisición.
Las aplicaciones comerciales son el segmento de más rápido crecimiento, con una CAGR proyectada del 5,1% de 2027 a 2032. Los requisitos de construcción sostenible y los nuevos espacios de hostelería y comercio minorista organizado crean una vía para que los ventiladores entren en las especificaciones de refrigeración de edificios completos. Estos compradores pueden considerar el movimiento del aire en habitaciones repetidas o zonas ocupadas, haciendo que la instalación completa sea más relevante que la elección de un electrodoméstico independiente. Un proveedor que gane esa especificación puede perseguir una instalación de múltiples unidades a partir de una sola decisión de diseño, dando a la expansión comercial un mecanismo de ventas diferente al del reemplazo individual en el hogar.
Por Canal de Distribución:
El Alcance Minorista Respalda la Escala Mientras los Proyectos Directos se ExpandenLos canales B2C/minoristas fueron el segmento más grande, representando el 91,93% de los ingresos del mercado global en 2026. Atomberg reportó 46.932 puntos de contacto minoristas en aproximadamente 1.600 ciudades y pueblos de India en su red de comercio general a 31 de marzo de 2026. Esta presencia le da a la marca oportunidades repetidas de selección local en el hogar a través de un único sistema nacional de comercio general. Un competidor que busque un alcance comparable necesitaría construir y mantener muchas relaciones con distribuidores, haciendo de la inversión en distribución parte del costo de competir por las compras dispersas de los hogares.
Los canales B2B/proyectos, que compran directamente a los fabricantes, son el segmento de más rápido crecimiento, con una CAGR proyectada del 4,6% de 2027 a 2032. El 13 de noviembre de 2025, Security Paper Mill en Narmadapuram, India, adjudicó a Crompton Greaves Consumer Electricals Ltd. la parte de ventiladores de techo de su licitación.[3] El comprador emitió el pedido para el lote de ventiladores de techo únicamente porque la oferta más baja para el lote de iluminación LED de la licitación era anormalmente baja. Esta división muestra que los compradores de proyectos pueden adjudicar por partida y un fabricante puede ganar la línea de ventiladores de forma independiente dentro de una licitación eléctrica más amplia.
Análisis Geográfico
Mercado de Ventiladores de Techo en Asia-Pacífico
Asia-Pacífico fue la geografía más grande, representando el 49,13% del tamaño del mercado de ventiladores de techo en 2026, y es la geografía de más rápido crecimiento, con una CAGR proyectada del 4,95% de 2027 a 2032. El plan solar PM-JANMAN de India tenía como objetivo 100.000 hogares sin electrificar en áreas de Grupos Tribales Particularmente Vulnerables (PVTG) durante 2023-24 a 2025-26 donde el suministro de red no era técnico-económicamente viable, con un ventilador gratuito incluido en los sistemas de iluminación doméstica planificados. El Ministerio de Energías Nuevas y Renovables de India (MNRE) reportó 11.838 hogares en áreas tribales y PVTG electrificados a través de sistemas fuera de la red bajo el Nuevo Plan de Energía Solar al 30 de junio de 2026. El Departamento de Obras Públicas de Bangladesh firmó un contrato el 1 de marzo de 2026 con M/s Dulal Traders para la instalación de ventiladores de techo y trabajos eléctricos en corredores y balcones del Hospital y Colegio Médico Shaheed Suhrawardy de Daca. Los sistemas de ventilador gratuito planificados de PM-JANMAN respaldan el acceso residencial, mientras que el contrato único de Daca cubre espacios institucionales.
En América del Norte, Estados Unidos exige que los ventiladores de techo fabricados y distribuidos en su comercio cumplan con las normas federales de conservación de energía. En América del Sur, una encuesta a minoristas de Porto Alegre en el verano de 2025 situó a los ventiladores de techo por detrás de los ventiladores de pedestal y portátiles, con un 15,3% de las respuestas que nombraban el tipo de ventilador más vendido. CLIMASOL S.A.S. de Colombia distribuye ventiladores de techo de Hunter Fan Company a nivel nacional para proyectos residenciales, de oficinas, comerciales e industriales. Las vías de los proveedores difieren, en consecuencia, entre ganar la atención de los minoristas dentro de un surtido mixto de ventiladores de verano en Porto Alegre y atender varios entornos de compradores a través de un distribuidor nacional especializado en Colombia.
La Oficina de Seguridad de Productos y Normas del Reino Unido rechazó en la frontera el 31 de agosto de 2025 un ventilador de techo de origen chino con una lámpara instalable por riesgo de descarga eléctrica bajo el Reglamento de Equipos Eléctricos (Seguridad) de 2016. En Oriente Medio y África, la Comisión de Energía de Ghana aplica valores mínimos de servicio dependientes del tamaño de las aspas para los ventiladores de techo bajo sus regulaciones de ventiladores de confort. El programa de sistemas solares domésticos DARES de Nigeria había desplegado más de 830.000 sistemas solares domésticos en sus 6 zonas geopolíticas para abril de 2026. Statistics South Africa informó que el acceso de los hogares a la electricidad en Sudáfrica aumentó del 76,7% en 2002 al 90,6% en 2025. Los valores de servicio por tamaño de aspas de Ghana y los despliegues de sistemas solares domésticos de Nigeria describen, por tanto, diferentes condiciones de entrada para los proveedores: un umbral de eficiencia del producto en uno y una vía de acceso a la electricidad en el otro.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de un fabricante que coloca ventiladores de techo domésticos en el mercado. La clasificación del producto determina qué normas se aplican, en particular el marco de Alemania para los ventiladores de confort de refrigeración personal con una potencia de entrada de hasta 125 W. Esos ventiladores calificados se enfrentan a límites de modo de espera/apagado y obligaciones de información sobre el producto bajo el Reglamento (UE) 206/2012. La opción de etiqueta energética de la Comisión Europea para ventiladores de confort está en discusión, sin un requisito adoptado o programado.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | China | Brasil | Alemania | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Departamento de Energía de EE. UU. | Administración Estatal para la Regulación del Mercado | INMETRO | Autoridades de vigilancia del mercado de los Länder | Organización Saudita de Normas, Metrología y Calidad |
| Instrumentos clave o dirección | 10 CFR 430.23(w), procedimiento de prueba para ventiladores de techo | GB 12021.9-2021 para ventiladores eléctricos, incluidos los de techo | Portaria Inmetro No. 465/2021 para ventiladores de techo residenciales | Reglamento (UE) N.º 206/2012 para ventiladores de confort calificados de hasta 125 W | Regulación de equipos de baja tensión del Golfo y regulación de sustancias peligrosas en ventiladores domésticos |
| Efecto comercial | Prueba de ventiladores de techo cubiertos utilizando los métodos prescritos por el DOE | Cumplir los valores mínimos de eficiencia del ventilador | Declarar la conformidad de seguridad y eficiencia de los ventiladores de techo residenciales | Cumplir los límites de modo de espera/apagado y las obligaciones de información sobre el producto | Cumplir los requisitos previos a la comercialización de seguridad y compatibilidad electromagnética, además de las obligaciones sobre sustancias peligrosas en ventiladores domésticos |
| Atractivo actual de la política | Medio | Medio | Medio | Alto | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Estados Unidos obtiene una calificación Media por las pruebas prescritas y Sin cambios porque 10 CFR 430.32(s)(1) sigue siendo la norma vigente tras el anuncio del Departamento de Energía de EE. UU. del 24 de marzo de 2025 de que había retirado una norma de conservación para ventiladores de techo. Alemania obtiene una calificación Alta porque los ventiladores calificados de hasta 125 W se enfrentan a obligaciones definidas de modo de espera/apagado e información sobre el producto, con Sin cambios respaldado por el marco continuo y la opción de etiqueta no adoptada. La calificación Media de Brasil y la dirección Sin cambios se basan en la declaración del proveedor de ventiladores residenciales bajo la Portaria Inmetro No. 465/2021, reafirmada por la orientación de INMETRO de 2026, con el alcance de procesamiento de importaciones de los cambios de Siscomex programados desde el 30 de marzo de 2026 que respalda la continuidad en las obligaciones técnicas. Los requisitos de eficiencia de la norma GB 12021.9-2021 de China y las obligaciones de seguridad de baja tensión, compatibilidad electromagnética y sustancias peligrosas en ventiladores domésticos de Arabia Saudita respaldan sus calificaciones Medias y direcciones Sin cambios porque estos marcos operativos no tienen un reemplazo específico para ventiladores programado.
Etapas de la Cadena de Valor
La cadena de valor separa el suministro de motores, la fabricación de ventiladores completos y la venta minorista para comparar los roles de los proveedores y los mecanismos de generación de ingresos. En la etapa de componentes, Igarashi Motors India suministra motores BLDC para ventiladores de techo para electrodomésticos de consumo energéticamente eficientes. Los proveedores de componentes pueden capturar valor a través de un motor especializado, mientras que los fabricantes de ventiladores completos combinan ese insumo con un producto ensamblado y probado.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de motores | Proveedores de motores como Igarashi Motors India Ltd. | Ventas de motores | Adaptar el motor al rendimiento del ventilador completo | Calificar diseños alternativos de motores frente al ventilador terminado |
| Fabricación de ventiladores completos | Fabricantes de ventiladores de techo como Polycab India Ltd. | Ventas de ventiladores completos | Mantener la consistencia en el bobinado del motor y el ensamblaje | Vincular los controles de proceso con las pruebas del producto terminado |
| Venta minorista | Minoristas de mejoras del hogar como Lowe's Companies, Inc. | Ingresos minoristas por ventiladores | Coordinar el suministro de origen con el surtido minorista | Mantener rutas de suministro calificadas alternativas |
| Fuente: Mordor Intelligence | ||||
El bobinado de motor integrado, el mecanizado de tapas y las pruebas computarizadas de Polycab ilustran el esfuerzo del lado de la fabricación necesario para entregar un ventilador completo. En el comercio minorista, Lowe's identificó los ventiladores de techo entre sus categorías de productos de origen chino en el primer trimestre de 2025. Una mayor integración entre la calificación del motor y las pruebas del ventilador terminado puede concentrar el valor técnico en los fabricantes, mientras que los minoristas retienen la responsabilidad de obtener el producto que llega al comprador.
Panorama Competitivo
Concentración del Mercado
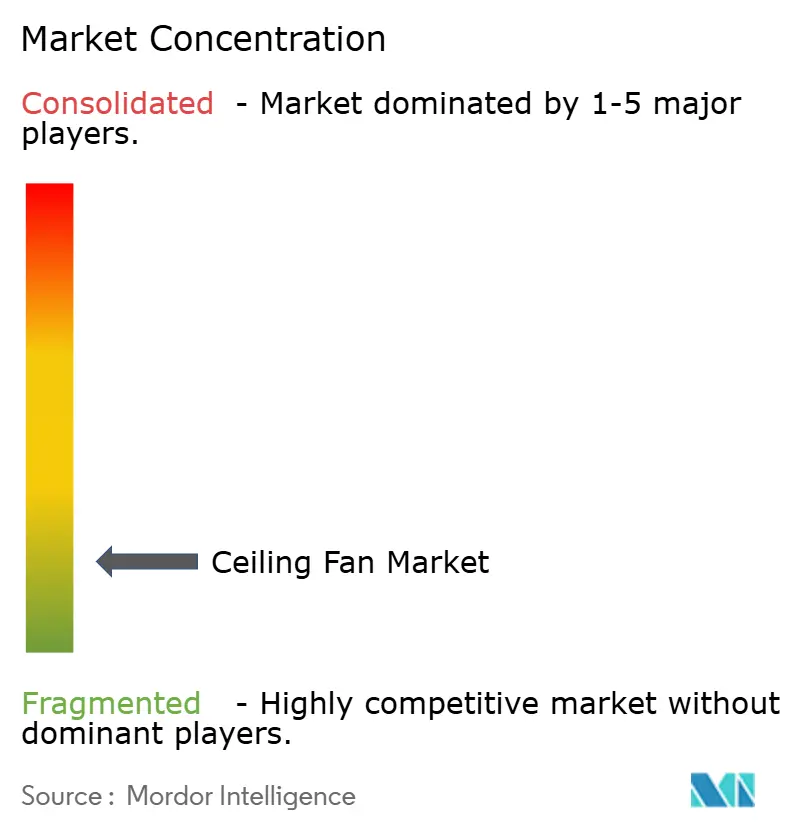
La estructura competitiva está moderadamente fragmentada, con marcas de consumo establecidas y proveedores que atienden a sitios comerciales e industriales. Hunter Fan Company vende ventiladores de techo residenciales y atiende a clientes empresariales a través de su división Hunter Industrial, mientras que Crompton Greaves Consumer Electricals Ltd., Orient Electric Ltd. y Havells India Ltd. también operan negocios de ventiladores. Emerson Electric Co. vendió sus líneas de productos de ventiladores de techo a Luminance Brands en mayo de 2019. Crompton reportó un crecimiento interanual de aproximadamente el 44% en su cartera de ventiladores BLDC en el primer trimestre del ejercicio fiscal 27, cuando la cartera alcanzó sus mayores ventas trimestrales. Un nuevo participante centrado en la tecnología se enfrenta, por tanto, a fabricantes de ventiladores establecidos que se expanden dentro de la misma categoría de motor, aumentando la necesidad de diferenciación a nivel del producto terminado.
En abril de 2026, Hunter Industrial describió su ampliado Centro de Excelencia en Ingeniería en Smyrna, Tennessee, como un refuerzo de su capacidad para diseñar ventiladores para entornos exigentes. La capacidad de ingeniería importa en el trabajo industrial y comercial porque un proveedor debe traducir los requisitos de flujo de aire de una aplicación en un diseño de ventilador que pueda especificarse y suministrarse. Hunter Industrial ofrece ventiladores de techo HVLS y comerciales para fábricas, almacenes, gimnasios y espacios minoristas. La expansión refuerza, por tanto, la división que atiende a esos compradores empresariales, ampliando la posición competitiva de la empresa matriz más allá de la selección de ventiladores residenciales.
Orient Electric Ltd. reportó un crecimiento interanual del 26% en su cartera de ventiladores BLDC en el segundo trimestre del ejercicio fiscal 27, impulsado por nuevos lanzamientos premium. La renovación de productos premium da, por tanto, a los actores establecidos una forma de competir con los nuevos participantes especializados en BLDC más allá de la especificación del motor por sí sola. Havells India dijo en octubre de 2025 que continuaba invirtiendo en ventiladores a medida que el mercado se desplazaba hacia el BLDC, que representaba casi el 40% de su cartera de ventiladores. Los competidores con diseños de eficiencia verificados pueden competir por actualizaciones calificadas bajo las bandas de calificación de estrellas revisadas de India. El posicionamiento premium residencial y la ingeniería para sitios empresariales requieren capacidades diferentes, haciendo que el comprador objetivo sea más determinante para la estrategia de un nuevo participante que la etiqueta del motor por sí sola.
Líderes de la Industria de Ventiladores de Techo
-
Hunter Fan Company
-
Crompton Greaves Consumer Electricals Ltd.
-
Orient Electric Ltd.
-
Havells India Ltd.
-
Emerson Electric Co.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ventiladores de Techo Empresas cubiertas en este informe
- Hunter Fan Company
- Crompton Greaves Consumer Electricals Ltd.
- Orient Electric Ltd.
- Havells India Ltd.
- Emerson Electric Co.
- Panasonic Corporation
- Midea Group
- Minka Group
- Haier Group
- Usha International
- Superfan (Versa Drives)
- Atomberg Technologies
- Fanimation Inc.
- Westinghouse Lighting
- Vent-Axia (Volution Group)
- Casablanca Fan Company
- Delta Electronics
- LG Electronics
- Bajaj Electricals Ltd.
- Khind Holdings Berhad
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan las instalaciones residenciales financiadas en Nueva Gales del Sur con la renovación de ventiladores impulsada por calificaciones en India. Los préstamos sin intereses del programa Home Energy Saver de Nueva Gales del Sur cubren ventiladores de techo u otra tecnología elegible para propietarios e inquilinos. Los solicitantes deben ser ciudadanos australianos o residentes permanentes y cumplir un límite de ingresos imponibles del hogar. El Gobierno de Nueva Gales del Sur financia los préstamos, que proveedores financieros seleccionados entregan.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Instalaciones de ventiladores de techo financiadas para propietarios ocupantes | El financiamiento sin intereses cubre los ventiladores de techo | Propietarios elegibles de Nueva Gales del Sur | Proporcionar un presupuesto detallado de ventilador e instalación para la solicitud de préstamo | Elegibilidad del hogar y capacidad de reembolso | Minoristas de ventiladores de techo y contratistas de instalación |
| Actualizaciones de ventiladores de techo financiadas por propietarios | Los propietarios pueden utilizar la misma vía de financiamiento | Propietarios elegibles de Nueva Gales del Sur | Organizar ofertas de instalación específicas para la propiedad en torno al alcance aprobado del solicitante | Coordinar el acceso a la instalación y el reembolso del préstamo | Proveedores de instalación en propiedades de alquiler y proveedores de ventiladores |
| Rediseño de ventilador completo para preservar la calificación | Las tablas de calificación de ventiladores de techo de India se aplican durante 2026-2028 | Proveedores de ventiladores de reemplazo residenciales que atienden a India | Actualizar los ventiladores completos según la banda de valor de servicio aplicable | Lograr el rendimiento calificado al precio de venta previsto | Fabricantes con diseños de eficiencia verificados |
| Fuente: Mordor Intelligence | |||||
Las tablas de calificación revisadas de India dan a los proveedores una razón para rediseñar los ventiladores completos y preservar la posición calificada de un modelo. Nueva Gales del Sur proporciona una oportunidad de instalación impulsada por financiamiento porque los solicitantes elegibles seleccionan un proveedor financiero y recopilan presupuestos antes de solicitar un préstamo Home Energy Saver. Un contratista que presupueste el trabajo completo de ventilador e instalación puede competir tanto por la venta del equipo como por los ingresos de instalación, haciendo que el control del alcance instalado sea comercialmente valioso.
Desarrollos recientes de la industria en Mercado de Ventiladores de Techo
- Oct 2026: Orient Electric Ltd. reportó un crecimiento interanual del 26% en su cartera de ventiladores BLDC en el segundo trimestre del ejercicio fiscal 27, impulsado por nuevos lanzamientos premium.
- Ago 2026: Crompton Greaves Consumer Electricals Ltd. reportó un crecimiento interanual de aproximadamente el 44% en su cartera de ventiladores BLDC en el primer trimestre del ejercicio fiscal 27, que alcanzó sus mayores ventas trimestrales.
- Abr 2026: Hunter Industrial, una división de Hunter Fan Company, reportó un ampliado Centro de Excelencia en Ingeniería en Smyrna, Tennessee, para respaldar la ingeniería de ventiladores para entornos exigentes.
Mercado de Ventiladores de Techo Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de ventiladores de techo mide el valor anual de las ventas en puerta de fábrica de ventiladores eléctricos montados en el techo de nueva fabricación a nivel mundial. Abarca ventiladores diferenciados por diseño, escala de flujo de aire, rendimiento energético, iluminación, conectividad, fuente de alimentación y tecnología de motor, para uso residencial, comercial e industrial, y vendidos a través de canales minoristas o directamente del fabricante a proyectos.
Exclusiones del alcance: Los ventiladores portátiles, de pared y de pedestal, los ventiladores de extracción, los ventiladores de techo HVLS con un diámetro superior a 24 pies, y las piezas de repuesto vendidas por separado, la instalación, la reparación y el mantenimiento están excluidos.
Descripción General de la Segmentación
-
Por Tipo de Producto
- Estándar
- Decorativo
- Ahorro Energético
- Alta Velocidad
- Con Luz Integrada
- HVLS
- Inteligente / IoT
- Solar
-
Por Tecnología
- Motor CA
- Motor CC
- Motor BLDC
-
Por Usuario Final
- Residencial
- Comercial
- Industrial
-
Por Canal de Distribución
-
Canales B2C/Minorista
- Tiendas Multimarca
- Puntos de Venta Exclusivos de Marca
- En Línea
- Otros Canales de Distribución
- Canales B2B/Proyectos (directo de los fabricantes)
-
Canales B2C/Minorista
-
Por Geografía
-
América del Norte
- Estados Unidos
- Canadá
- México
-
América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
-
Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos y Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia)
- Resto de Europa
-
Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas)
- Resto de Asia-Pacífico
-
Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
-
América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las páginas de normas y procedimientos de prueba para ventiladores de techo del Departamento de Energía de EE. UU. ayudan a establecer el producto regulado y los requisitos de eficiencia, mientras que la notificación de la Oficina de Eficiencia Energética de India y el estudio de transformación del mercado de ventiladores de techo de CLASP informan sobre la adopción de tecnología y los cambios de etiquetado. La serie de construcción residencial de la Oficina del Censo de EE. UU. proporciona un indicador de actividad de vivienda, y los informes anuales de empresas como Polycab India describen la combinación de productos, el desarrollo de canales y las señales de fabricación relevantes para las ventas de ventiladores completos.
Los registros, materiales para inversores, anuncios de empresas y cobertura de prensa de reputación pueden complementar estas fuentes aclarando los ingresos de los fabricantes, los lanzamientos de productos, el alcance minorista y los cambios en la demanda de los clientes. Los hallazgos de las fuentes se verifican con evidencia pública de mercado y regulatoria. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas incluirían fabricantes de ventiladores de techo, proveedores de motores y componentes, distribuidores y minoristas, y compradores responsables de proyectos residenciales, comerciales o industriales en APAC, EMEA y las Américas. Se pediría a los encuestados que verificaran los hallazgos secundarios sobre rutas de ventas, combinación de productos, precios promedio realizados, demanda de reemplazo y condiciones regionales, con los desacuerdos probados frente a evidencia pública independiente. Las brechas no resueltas se documentarían, se delimitarían con los indicadores de mercado disponibles más sólidos y se triangularían entre las perspectivas del proveedor, el canal y el usuario final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 18% | APAC: 42% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 32% | EMEA: 30% |
| Actores más pequeños: 20% | Gerentes: 50% | Américas: 28% |
Dimensionamiento del Mercado y Previsión
El modelo estima el valor anual global en puerta de fábrica a partir de una visión descendente de la demanda de ventiladores de techo completos y verifica los totales seleccionados con resúmenes de proveedores, verificaciones de canales y precio de venta promedio muestreado multiplicado por el volumen de envíos. Los insumos clave incluyen las terminaciones de viviendas y la actividad de renovación para la demanda de instalación, las tendencias de producción y envío de ventiladores para el suministro unitario, las normas de eficiencia energética para hogares y edificios para la combinación de motores y productos, la combinación de canales para las ventas, y los precios de materiales y ventiladores terminados para el valor por unidad. Las participaciones de producto, motor, usuario final, canal y regional se construyen a partir de la evidencia disponible de envíos, ingresos y canales, y se verifican para que cada eje se reconcilie con el total del mercado. Cuando los datos reportados no aíslan un segmento, la evidencia de productos análogos y las verificaciones de expertos delimitadas guían la asignación. Los impulsores históricos y los patrones de ventas observados respaldan una previsión de regresión multivariante, con análisis de escenarios utilizado donde las condiciones de política, sustitución de refrigeración o construcción pueden alterar materialmente la demanda. Los encuestados primarios verifican la dirección y plausibilidad de las variables clave, y los insumos faltantes se delimitan utilizando la serie pública comparable más cercana antes de la reconciliación.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon la estimación con señales independientes de producción, envíos, vivienda, regulación y empresas, luego investigan los movimientos inusuales y la varianza material entre fuentes antes de la aprobación. La revisión procede desde las verificaciones de fuentes y unidades hasta la reconciliación de segmentos y regiones y la revisión del analista senior. Se vuelve a contactar a los encuestados cuando persiste una discrepancia material en la definición, el precio, el volumen o el momento. El modelo se actualiza anualmente, se revisa entre ciclos cuando un evento material de política, suministro o demanda cambia un insumo, y recibe una nueva revisión previa a la entrega.
Dimensionamiento del Mercado de Ventiladores de Techo de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de ventiladores de techo mide el valor anual de las ventas en puerta de fábrica de ventiladores eléctricos montados en el techo de nueva fabricación a nivel mundial.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los insumos clave incluyen las terminaciones de viviendas y la actividad de renovación para la demanda de instalación, las tendencias de producción y envío de ventiladores para el suministro unitario, las normas de eficiencia energética para hogares y edificios para la combinación de motores y productos, la combinación de canales para las ventas, y los precios de materiales y ventiladores terminados para el valor por unidad.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 13,39 mil millones de USD (2027) | |
| Consultora Global A | 11,8 mil millones de USD (2025) | En su año base de 2025, esta estimación es un 11,9% inferior al valor de este informe para 2027 de 13,39 mil millones de USD, 2 años después. Su año base, dos años anterior al año de comparación, precede al año de comparación, lo que puede explicar un valor reportado más bajo en un mercado en crecimiento. |
| Consultora Global B | 11,33 mil millones de USD (2025) | En su año base de 2025, esta estimación es un 15,4% inferior al valor de este informe para 2027 de 13,39 mil millones de USD, 2 años después. Su año base, dos años anterior al año de comparación, precede al año de comparación, lo que puede explicar un valor reportado más bajo en un mercado en crecimiento. |
Los analistas de Mordor Intelligence triangularon la estimación con señales independientes de producción, envíos, vivienda, regulación y empresas, luego investigan los movimientos inusuales y la varianza material entre fuentes antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de ventiladores de techo y las perspectivas de crecimiento?
El tamaño se estima en 12,89 mil millones de USD en 2026 y se proyecta en 13,39 mil millones de USD en 2027. Se prevé que alcance los 16,01 mil millones de USD en 2032, con una CAGR del 3,64% de 2027 a 2032.
¿Qué impulsa la demanda de ventiladores de techo energéticamente eficientes y conectados?
Las bandas de calificación más estrictas de India para 2026-2028 fomentan el rediseño de eficiencia, mientras que la adopción de hogares inteligentes ha respaldado la entrada de ventiladores conectados, como la expansión de EcoLink de Signify en 2025.
¿Qué tipo de producto de ventilador de techo lidera los ingresos?
Los ventiladores estándar lideraron con una participación del 37,32% de los ingresos del mercado en 2026, mientras que se prevé que los ventiladores de ahorro de energía crezcan más rápido con una CAGR del 5,25% de 2027 a 2032.
¿Qué empresas compiten en el mercado de ventiladores de techo?
Los proveedores establecidos incluyen Hunter Fan Company, Crompton Greaves Consumer Electricals Ltd., Orient Electric Ltd. y Havells India Ltd.
¿Qué limita las perspectivas del sector de ventiladores de techo?
Los aires acondicionados asequibles compiten por el gasto en refrigeración del hogar en Bangladesh. V-Guard también reportó inventario en el canal de ventiladores de techo tras las ventas previas a un cambio de calificación de enero en su llamada del primer trimestre del ejercicio fiscal 27.
¿Qué región lidera las ventas y el crecimiento de ventiladores de techo?
Asia-Pacífico lideró con el 49,13% de los ingresos del mercado en 2026 y se prevé que crezca más rápido con una CAGR del 4,95% de 2027 a 2032.