
- Alemania
- América del Norte
- América del Sur
- Arabia Saudí
- Argentina
- Asia
- Australia
- Baréin
- Brasil
- Canadá
- Catar
- Chile
- China
- Colombia
- Corea del Sur
- Egipto
- Emiratos Árabes Unidos
- Eslovaquia
- Estados Unidos
- Europa
- Francia
- India
- Israel
- Italia
- Japón
- Kuwait
- Medio Oriente y África
- México
- Omán
- Reino Unido
- Rusia
- Sudáfrica
- Suecia
- Suiza
Análisis del Mercado de Electrodomésticos por Mordor Intelligence
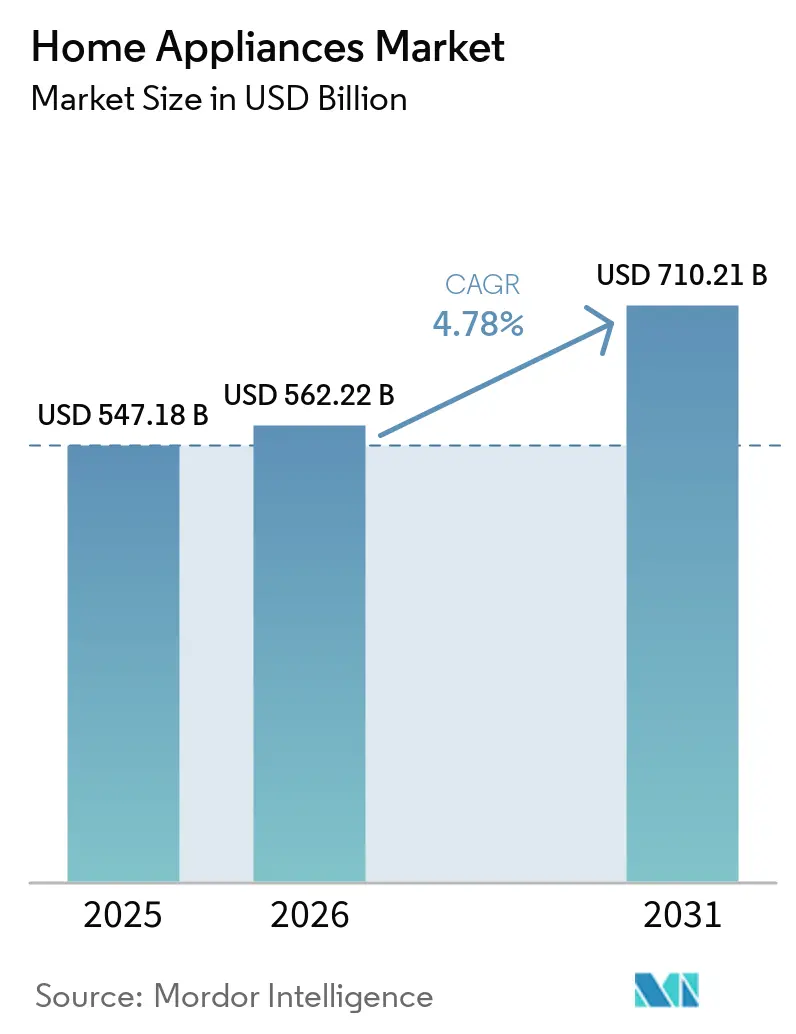
Se espera que el tamaño del mercado de electrodomésticos aumente de 562,2 mil millones de USD en 2026 a 589,1 mil millones de USD en 2027 y alcance los 734,8 mil millones de USD para 2032, creciendo a una CAGR del 4,52% durante 2027-2032.
El creciente poder adquisitivo en China y una base más amplia de electrodomésticos conectados respaldan las ofertas de reemplazo que combinan eficiencia con conveniencia. El comercio minorista en línea amplía el acceso de los clientes, pero los hogares necesitan una razón convincente para aceptar el pago inicial. Los refrigeradores y los electrodomésticos de lavandería incorporan requisitos de diseño y asequibilidad en la misma decisión. Los mayores costos de metales, energía y logística reducen el margen de los fabricantes para absorber una prima mientras renuevan productos y amplían la distribución. El precio de entrada de un reemplazo orientado a la eficiencia limita hasta qué punto el creciente poder adquisitivo y la conectividad pueden traducirse en demanda de electrodomésticos.
Conclusiones Clave del Informe
- Por producto, los electrodomésticos de gran tamaño representaron una participación del 72,55% en el mercado de electrodomésticos en 2026, mientras que los pequeños electrodomésticos son el segmento de más rápido crecimiento con una CAGR prevista del 6,25% durante 2027-2032.
- Las tiendas multimarca lideraron la distribución con una participación del 42,21% en el tamaño del mercado de electrodomésticos en 2026, y el canal en línea es el segmento de más rápido crecimiento con una CAGR prevista del 6% durante 2027-2032.
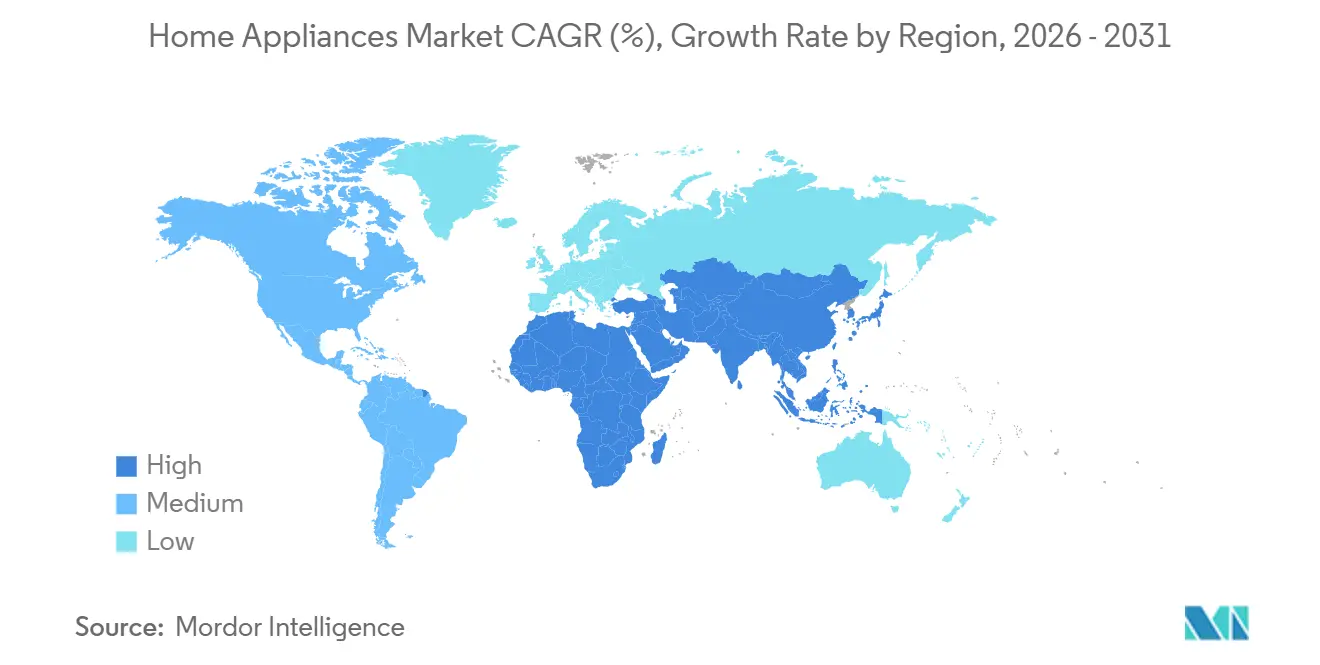
- Por geografías, Asia-Pacífico representó el 48,71% del mercado en 2026, mientras que Oriente Medio y África es la geografía de más rápido crecimiento con una CAGR prevista del 7,9% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Ingresos Disponibles y el Poder Adquisitivo del Consumidor | +1.6% | China urbana y rural | Mediano plazo (2-4 años) |
| Conveniencia Habilitada por IoT y Auge de la Automatización del Hogar | +1.4% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Mandatos Más Estrictos de Eficiencia Energética que Impulsan la Demanda de Reemplazo | +1.3% | China urbana y rural | Corto plazo (≤ 2 años) |
| Crecimiento del Comercio Electrónico y los Canales de Venta en Línea | +1.1% | Japón y el Reino Unido | Mediano plazo (2-4 años) |
| Urbanización y Cambios en los Estilos de Vida | +0.9% | India, Nigeria, Pakistán, Egipto, Bangladés y Etiopía | Largo plazo (≥ 4 años) |
| Premiumización y demanda de electrodomésticos con funciones avanzadas | +0.6% | China urbana y rural | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Renta Disponible y del Poder Adquisitivo de los Consumidores
Un mayor ingreso real otorga a los hogares más margen para considerar la funcionalidad de los electrodomésticos más allá del mínimo necesario para el reemplazo. El ingreso disponible per cápita a nivel nacional en China aumentó un 5% en términos reales en 2025.[1] El ingreso disponible per cápita real aumentó un 6% para los residentes rurales y un 4,2% para los residentes urbanos en China en 2025. Para los proveedores de electrodomésticos, las ganancias en ambas poblaciones amplían la audiencia potencial para reemplazos mejorados, aunque un ingreso promedio más alto no hace que un precio más elevado sea alcanzable para todos los hogares. El gasto per cápita nacional en instalaciones del hogar, artículos y servicios creció un 7,7% en términos nominales en 2025 frente al 4,4% del gasto total en consumo, por lo que los hogares chinos asignaron una mayor proporción del gasto a esa amplia categoría.
Auge de la Comodidad Habilitada por IoT y la Automatización del Hogar
Una base establecida de electrodomésticos conectados ofrece a los fabricantes un entorno más amplio en el que vender el siguiente dispositivo para el hogar. Samsung Electronics reportó 33 millones de electrodomésticos conectados a SmartThings a nivel mundial en noviembre de 2025, aproximadamente un 30% más que a principios de 2025.[2] Un proveedor puede construir su propuesta de reemplazo en torno a la participación en el mismo entorno de automatización del hogar, haciendo que la conectividad sea relevante para una compra adicional. Dado que el recuento abarca los electrodomésticos conectados a la plataforma SmartThings de Samsung, la base instalada es un mecanismo específico de Samsung para vender el siguiente electrodoméstico, y no una medida de toda la industria.
Mandatos Más Estrictos de Eficiencia Energética que Impulsan la Demanda de Reemplazo
La política de eficiencia puede influir tanto en los electrodomésticos que ofrecen los proveedores como en los modelos que seleccionan los hogares al reemplazar equipos. La norma obligatoria china para refrigeradores domésticos GB 12021.2-2025 entró en vigor el 1 de junio de 2026, reemplazando a la GB 12021.2-2015. El programa de renovación de China de 2025 ofreció subsidios del 15% para refrigeradores y lavadoras elegibles de nivel 2 o superior de eficiencia energética o hídrica, más un 5% para productos de nivel 1 o superior, sujeto a límites por consumidor y por artículo. El incentivo adicional hizo que el nivel de eficiencia fuera relevante tanto para el precio de compra como para el funcionamiento del electrodoméstico. Los proveedores podían, por tanto, posicionar los reemplazos elegibles en torno al rendimiento técnico y al pago subsidiado del hogar. La oportunidad de demanda reside en combinar un diseño conforme con una propuesta de precio que haga alcanzable la mejora de eficiencia.
Crecimiento del Comercio Electrónico y los Canales de Venta en Línea
El crecimiento de las compras en línea crea una mayor oportunidad de captación de clientes para los minoristas de electrodomésticos. Los hogares japoneses con 2 o más personas aumentaron el gasto mensual promedio nominal en línea en electrodomésticos y muebles un 8,1% en 2025. El negocio minorista B2C en el Reino Unido de AO World ganó más de 720.000 nuevos clientes en el año fiscal finalizado el 31 de marzo de 2026. Ese negocio vende principalmente electrodomésticos de gran tamaño y otras categorías de productos a través de ao.com y mercados de terceros seleccionados. El mayor gasto por hogar en Japón y las incorporaciones de clientes de AO apuntan a fuentes separadas de expansión en línea: una derivada de un mayor gasto y la otra de un alcance más amplio de compradores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los Costos de Materias Primas y Fletes que Comprimen los Márgenes | -0.9% | India urbana y rural | Corto plazo (≤ 2 años) |
| Altos Costos Iniciales de los Electrodomésticos Inteligentes y de Alta Eficiencia Energética | -0.8% | Nueva Zelanda urbana y rural | Mediano plazo (2-4 años) |
| Cuellos de Botella en el Suministro de Microprocesadores que Interrumpen la Producción | -0.3% | China urbana y rural | Corto plazo (≤ 2 años) |
| Intensa competencia de precios y mercantilización del producto | -0.4% | América Latina, especialmente Brasil | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Costos de Materias Primas y Fletes que Comprimen los Márgenes
Los aumentos en los costos de insumos obligan a los productores de electrodomésticos a elegir cuánta presión absorber antes de buscar precios de venta más altos. LG Electronics India informó en septiembre de 2026 que los costos del cobre, la resina, el acero y el aluminio habían aumentado un 34%, 17%, 24% y 16%, respectivamente. También identificó mayores costos de logística y energía, así como movimientos adversos en los tipos de cambio. En conjunto, estas presiones pueden debilitar la economía de mantener un precio de electrodoméstico sin cambios, incluso antes de que un proveedor considere características adicionales del producto. La empresa anunció un aumento del 5% al 7% para aires acondicionados y electrodomésticos, con fecha de vigencia el 1 de octubre de 2026. Trasladar los costos puede proteger la economía unitaria, pero deja a los fabricantes enfrentando una oferta más costosa para el hogar.
Altos Costos Iniciales de los Electrodomésticos Inteligentes y de Alta Eficiencia Energética
Un menor costo de funcionamiento no hace necesariamente aceptable para los hogares un precio de compra más alto del electrodoméstico. La Autoridad de Eficiencia Energética y Conservación de Nueva Zelanda (EECA) encontró que menos de la mitad, el 46%, de los 3.085 encuestados en el año fiscal 2025 en Nueva Zelanda pagarían normalmente más por adelantado por un electrodoméstico de gran tamaño más eficiente, como una lavadora o un lavavajillas, con menores costos de funcionamiento.[3] La mayoría de los compradores encuestados no realizaron ese intercambio, lo que limita la capacidad de los proveedores de recuperar el costo de la eficiencia a través del precio de venta inicial. El hogar debe aceptar el pago mayor antes de recibir el beneficio operativo posterior, por lo que el valor de vida útil por sí solo puede no resolver la asequibilidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
La Escala de Cumplimiento y los Usos Especializados Respaldan la DemandaLos electrodomésticos de gran tamaño representaron una participación del 72,55% en el tamaño del mercado de electrodomésticos en 2026, convirtiéndolos en el segmento más grande. Haier Smart Home reportó un crecimiento de ingresos de dos dígitos en su negocio doméstico de aire acondicionado en China en 2025. A finales de 2025, su operación logística RRS entregaba 100.000 unidades diarias a usuarios en China. Su servicio de entrega en 24 horas cubría 1.944 distritos y condados, y su tasa integrada de entrega e instalación alcanzó el 97%. Para Haier, el alcance se extiende hasta poner el electrodoméstico en uso, por lo que la entrega y la instalación forman parte del servicio que recibe el comprador con el equipo.
Los pequeños electrodomésticos son el segmento de más rápido crecimiento, con una CAGR prevista del 6,25% durante 2027-2032. SharkNinja reportó ventas netas consolidadas de Electrodomésticos de Cocina y Bebidas de 913,6 millones de USD en los seis meses finalizados el 30 de junio de 2026, en comparación con 711,7 millones de USD en el mismo período de 2025. Sus ventas netas consolidadas de Electrodomésticos de Preparación de Alimentos aumentaron de 702,2 millones de USD a 746,1 millones de USD durante los mismos períodos comparables de seis meses. Los electrodomésticos de cocina y bebidas partieron de una base de ingresos similar a la de preparación de alimentos, pero generaron un aumento de ventas mucho mayor, lo que muestra diferentes oportunidades de expansión dentro del negocio de electrodomésticos de cocina de este productor.


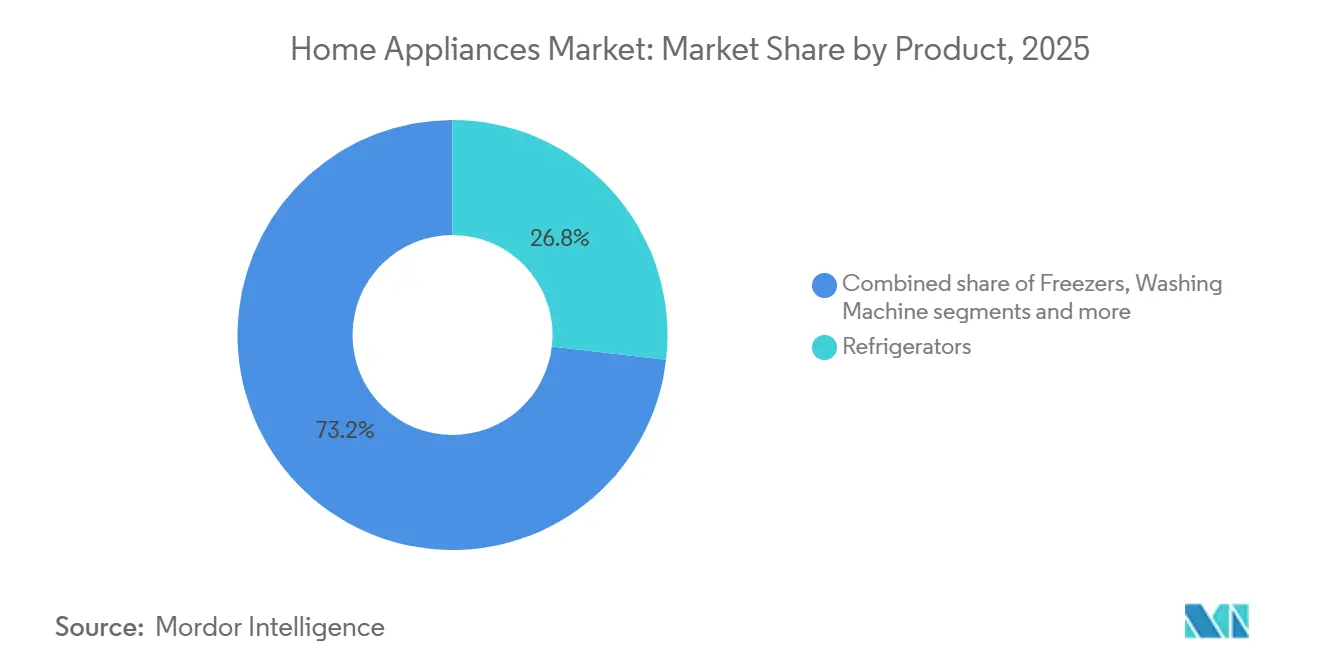
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
La Escala Minorista y el Alcance Digital Configuran el AccesoLas tiendas multimarca representaron una participación del 42,21% en el mercado de electrodomésticos en 2026, convirtiéndolas en el segmento más grande. Lowe's registró 12,89 mil millones de USD en ventas de electrodomésticos en el año fiscal 2025, finalizado el 30 de enero de 2026. Esa categoría representó el 14,9% de las propias ventas de Lowe's. A esa escala, un fabricante que abastece a Lowe's sirve a una cuenta con su propia economía de categoría. Ganar en este canal puede depender de atender el negocio de electrodomésticos de un minorista a escala, así como del atractivo de un modelo individual.
El canal en línea es el segmento de más rápido crecimiento, con una CAGR prevista del 6% durante 2027-2032. En China continental, las ventas de comercio electrónico de Midea Group, incluida la penetración en mercados de nivel inferior, superaron el 55% de los ingresos por ventas domésticas de Soluciones para el Hogar Inteligente en 2025. Para Midea, el comercio electrónico representa la mayoría de los ingresos domésticos de Soluciones para el Hogar Inteligente, por lo que la distribución digital es su canal principal y no un complemento de una oferta liderada por tiendas. Los puntos de venta de marca exclusiva ofrecen una ruta diferente, y LG Electronics India reportó 788 tiendas de franquicia de terceros que vendían exclusivamente productos de electrónica de consumo y electrodomésticos de LG en el año fiscal 2026. El contraste es entre el alcance mediado digitalmente y una presencia física de marca única, lo que permite a los fabricantes elegir cuánto de la relación con el cliente organizar en torno a su propia marca.

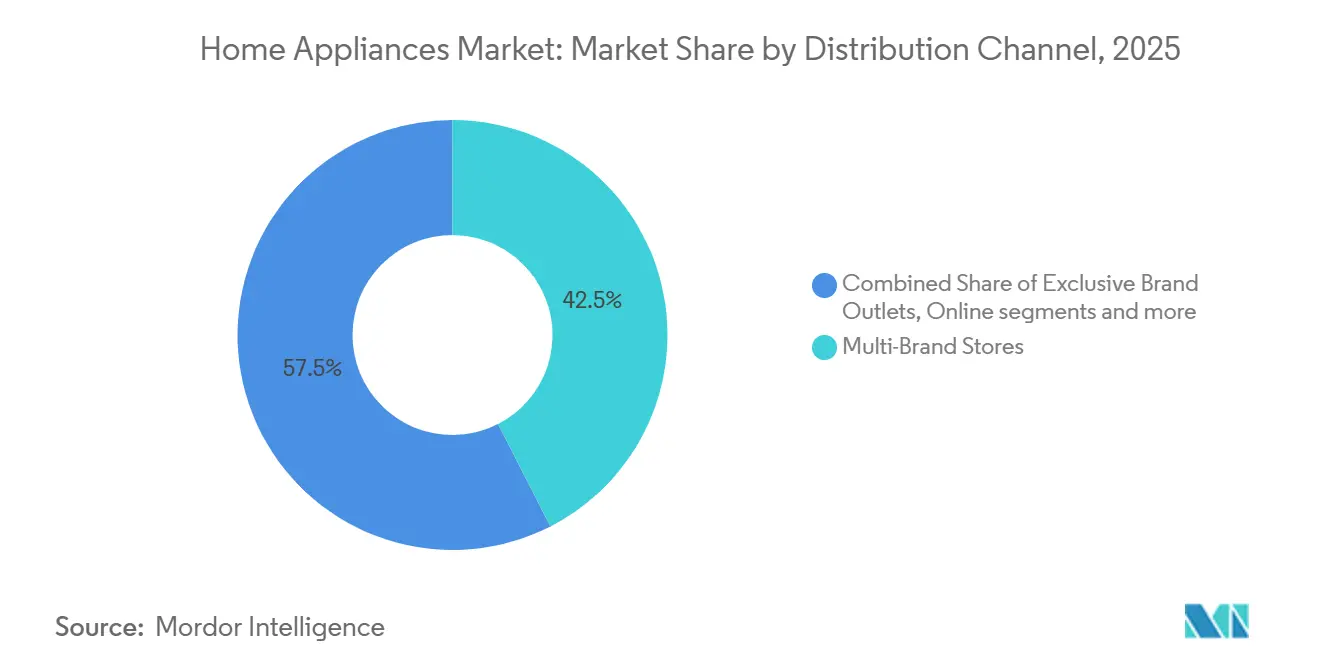
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Electrodomésticos de Asia-Pacífico
Asia-Pacífico representó una participación del 48,71% en el tamaño del mercado de electrodomésticos en 2026, convirtiéndola en la geografía más grande. El programa chino de renovación de bienes de consumo registró compras de más de 129 millones de electrodomésticos en 12 categorías en 2025. Esta escala hace que la demanda vinculada a políticas sea significativa para los proveedores de electrodomésticos, ya que un único programa nacional puede agregar muchas decisiones de compra de los hogares dentro de un canal de ventas definido. Atender esa demanda requiere una oferta adecuada a las categorías de electrodomésticos del programa, por lo que la cobertura de la política puede determinar qué partes de la cartera de un fabricante tienen la ruta más clara hacia los compradores.
Mercado de Electrodomésticos de Oriente Medio y África
Oriente Medio y África es la geografía de más rápido crecimiento, con una CAGR prevista del 7,9% durante 2027-2032. LG Electronics proyectó un crecimiento interanual en la demanda agregada de refrigeradores y lavadoras en Oriente Medio y África para 2026, independientemente de sus propias previsiones de ventas. Vanward inició la producción local de componentes y piezas de calentadores de agua en Egipto a través de la primera fase de su fábrica en enero de 2026. La segunda fase de Vanward, cuya primera piedra se colocó en octubre de 2026, tiene como objetivo ampliar la producción de componentes y el ensamblaje completo de calentadores de agua. Para los proveedores, la apertura abarca la demanda proyectada de refrigeradores y lavandería, así como el desarrollo de capacidad de ensamblaje de calentadores de agua a partir de una base operativa de componentes.
América del Norte cuenta con un ejemplo sustancial de producción doméstica en Whirlpool Corporation, que reportó que aproximadamente el 80% de sus electrodomésticos de gran tamaño vendidos en los Estados Unidos en 2025 provenían de fábricas estadounidenses. En América del Sur, la agencia brasileña de investigación energética EPE (Empresa de Pesquisa Energética) reportó que el menor desempleo, los mayores ingresos y las políticas continuas de transferencia de ingresos favorecieron la adquisición de electrodomésticos y un uso más intensivo en 2025. APPLiA reportó que las ventas europeas cerraron 2025 en aproximadamente 170 millones de unidades, recuperando los volúmenes de 2015, mientras que la participación de los electrodomésticos fabricados en Europa para los consumidores europeos cayó de más del 80% al 71%. La posición de suministro doméstico de Whirlpool para sus ventas en los Estados Unidos contrasta con la caída de la participación de fabricación local en Europa, mientras que las finanzas de los hogares en Brasil respaldan la adquisición y el uso. La decisión de expansión difiere en estos ejemplos, requiriendo una evaluación del suministro de fábrica en América del Norte, un posicionamiento de la demanda de los hogares en América del Sur y un argumento de recuperación de volumen en Europa.
Ediciones regionales
Todas las regiones
Marco Regulatorio y Perspectivas
Esta comparación de jurisdicciones seleccionadas evalúa el atractivo de las políticas para los fabricantes que comercializan electrodomésticos domésticos de alta eficiencia energética. Las normas modificadas para refrigeradores y congeladores en los Estados Unidos entraron en vigor el 16 de mayo de 2024, con cumplimiento obligatorio el 31 de enero de 2029 o el 31 de enero de 2030, según la clase de producto. En julio de 2026, el Departamento de Energía propuso un cambio al proceso utilizado para establecer las normas de electrodomésticos. El expediente del Departamento de Energía registró la propuesta como no finalizada en octubre de 2026, por lo que los plazos adoptados para refrigeradores y congeladores se mantienen.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Reino Unido | China | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Departamento de Energía de los Estados Unidos | Oficina de Seguridad y Normas de Productos (OPSS) | Administración Estatal para la Regulación del Mercado y Administración de Normalización de China | INMETRO | Organización Saudita de Normas, Metrología y Calidad |
| Instrumentos clave o dirección | 10 CFR 430.32(a), normas para refrigeradores y congeladores de uso doméstico | Reglamentos de Ecodiseño para Productos Relacionados con la Energía de 2010 y Reglamentos de Información Energética de 2011; actualizaciones propuestas de modo de espera para Gran Bretaña | Límites y grados de eficiencia para electrodomésticos de cocina GB 21456-2024, vigentes desde el 1 de septiembre de 2025 | Programa Brasileño de Etiquetado y tablas de productos de la Etiqueta Nacional de Conservación de Energía | Licencia de etiqueta energética para refrigeradores y congeladores SASO 2892 |
| Efecto comercial | Cumplir con las normas de producto vigentes e incorporar gradualmente las enmiendas adoptadas | Exposición a la aplicación de las medidas de producto aplicables | Calificación de eficiencia para electrodomésticos de cocina cubiertos | Clasificación del producto y visibilidad de la etiqueta aprobada | Licencia de etiqueta energética específica por producto |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Flexibilización | Endurecimiento | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
La calificación Media de los Estados Unidos refleja las obligaciones adoptadas para refrigeradores y congeladores, mientras que la dirección de Flexibilización refleja la propuesta pendiente del Departamento de Energía de julio de 2026 para cambiar la Norma de Proceso que rige cómo se establecen las normas de electrodomésticos. La evaluación Media del Reino Unido se orienta hacia el Endurecimiento porque el 16 de octubre de 2026 se abrió una consulta en Gran Bretaña sobre actualizaciones propuestas de eficiencia en modo de espera para equipos domésticos y de oficina, con comentarios con fecha límite el 24 de diciembre de 2026. La norma operativa china para electrodomésticos de cocina respalda un atractivo Medio con continuidad, al igual que las clasificaciones publicadas de Brasil y la consolidación planificada para 2026-2027 sin cambios técnicos ni de seguridad. La licencia de Arabia Saudita respalda una evaluación Media, con el taller del 21 de septiembre de 2026 de SASO que introduce los requisitos de refrigeradores y congeladores SASO 2892:2025 programados para aplicación obligatoria en puertos aduaneros y fábricas locales el 21 de noviembre de 2027, según la Cámara de Al-Baha.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de componentes, la fabricación de electrodomésticos y el cumplimiento minorista como fuentes distintas de ingresos para los proveedores. Texas Instruments introdujo los microcontroladores F28E120SC y F28E120SB para sistemas de control de motores de electrodomésticos y corrección del factor de potencia en septiembre de 2025. Whirlpool fabrica electrodomésticos de cocina y lavandería y reportó aproximadamente 16 mil millones de USD en ventas globales en 2025, cerca del 90% en las Américas. Los proveedores de componentes capturan valor a través de las ventas de hardware, mientras que los fabricantes y minoristas recuperan diferentes porciones del precio de venta del producto terminado.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Componentes de control de electrodomésticos | Proveedores de microcontroladores como Texas Instruments | Ventas de microcontroladores | Calificación de componentes específica del diseño | Calificar controles alternativos antes de los cambios de producción |
| Fabricación de electrodomésticos | Productores de electrodomésticos de cocina y lavandería como Whirlpool Corporation | Ventas de electrodomésticos terminados | Costos de aumento de producción y consistencia de calidad | Escalonar los aumentos de producción y validar los cambios de proceso |
| Coordinación minorista y de cumplimiento | Minoristas multimarca como Lowe's | Ventas minoristas | Alinear la capacidad de entrega e instalación con los pedidos | Vincular las promesas de cumplimiento a la disponibilidad del proveedor |
| Fuente: Mordor Intelligence | ||||
En el año fiscal 2025, Lowe's proporcionó instalación a través de instaladores independientes o proveedores externos en todo su negocio de mejoras para el hogar. Ese acuerdo puede ampliar el alcance del servicio, pero también significa que el minorista debe alinear su promesa de ventas con la ejecución de otros negocios. La capacidad en el punto de transferencia al instalador puede, por tanto, convertirse en un límite separado para completar una transacción de electrodomésticos, incluso cuando el producto está listo para su entrega.
Panorama Competitivo
Concentración del Mercado
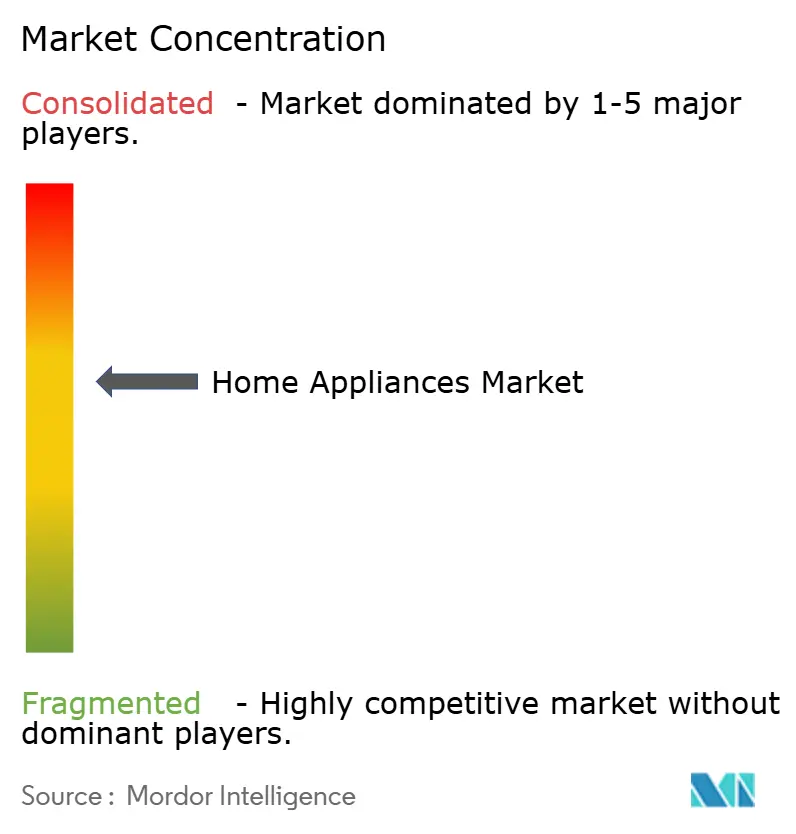
Los grupos de electrodomésticos establecidos otorgan a la industria una fuerte presencia de titulares, con Whirlpool Corporation, Haier, LG Electronics, Samsung Electronics y Midea Group entre sus líderes. La División de Soluciones para Electrodomésticos del Hogar de LG Electronics reportó sus ingresos más altos de la historia en 2025. Haier Smart Home ocupó el primer lugar mundial en volumen minorista de marcas de electrodomésticos de gran tamaño durante 17 años consecutivos hasta 2025, según Euromonitor International. Midea Group reportó que el volumen de ventas de electrodomésticos inteligentes de la marca Midea ocupó el primer lugar mundial entre los fabricantes de marca propia en 2025, citando también a Euromonitor. La clasificación de Haier se basa en el volumen minorista de marcas de electrodomésticos de gran tamaño y la de Midea en el volumen de electrodomésticos inteligentes entre los fabricantes de marca propia, por lo que la clasificación de ningún líder individual abarca toda la gama de electrodomésticos.
La renovación de productos y la posición en el canal ofrecen formas distintas de defender esa escala. Whirlpool Corporation atribuyó las fuertes ganancias de participación en electrodomésticos de gran tamaño en América del Norte en la segunda mitad de 2025 a su mayor renovación de productos en más de una década. Midea Group reportó que el valor de sus ventas de electrodomésticos ocupó el primer lugar en las principales plataformas en línea de China y en los principales canales fuera de línea en el primer semestre de 2026. Dado que la clasificación de Midea abarca China y las ganancias de Whirlpool abarcan América del Norte, un competidor en cualquiera de las regiones se enfrenta a una ventaja diferente del titular: alcance en el canal en China y una línea de productos renovada en América del Norte.
La disciplina en los resultados determinará hasta qué punto los productores pueden perseguir la demanda a través de características adicionales y una distribución más amplia. Samsung Electronics reportó un crecimiento en los ingresos de Electrodomésticos Digitales derivado del aumento de la demanda de aires acondicionados en el segundo trimestre de 2026, a pesar de que las presiones de costos pesaban sobre los resultados. Este contraste hace que la diferenciación rentable del producto sea más significativa que la expansión de ingresos por sí sola, especialmente para un competidor con menos margen para absorber costos adicionales. En China, el requisito de consumo energético diario de Grado 1 para un refrigerador de dos puertas lado a lado de 500 litros ilustrativo cayó de 0,92 a 0,55 kWh bajo la norma vigente desde el 1 de junio de 2026. El registro de la norma enumera entidades vinculadas a Haier, Midea y Samsung, incluidas Qingdao Haier Refrigerator y Hefei Midea Refrigerator, entre sus principales unidades redactoras, por lo que el umbral que deben cumplir los competidores fue redactado con la participación de entidades vinculadas a 3 de los 5 líderes.
Líderes de la Industria de Electrodomésticos
-
Whirlpool Corporation
-
Haier
-
LG Electronics
-
Samsung Electronics
-
Midea Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Electrodomésticos Empresas cubiertas en este informe
- Haier
- Whirlpool Corporation
- Samsung Electronics
- LG Electronics
- BSH Hausgeräte
- Midea Group
- Electrolux AB
- Panasonic Corporation
- Versuni
- GE Appliances
- Hisense
- Arcelik (Beko, Grundig)
- Sharp Corporation
- Gree Electric Appliances
- TCL Electronics
- Sub-Zero Group
- SMEG
- Dyson
- SharkNinja
- Fisher & Paykel
- Miele & Cie. KG
Oportunidades Clave para los Participantes del Mercado
Las oportunidades de producto comparan secadoras de bomba de calor conformes, electrodomésticos de refrigeración reparables y diseños de secadoras preparados para el etiquetado de reparabilidad. Las medidas de la UE para secadoras se aplicaron a partir del 1 de julio de 2025 a las nuevas máquinas comercializadas, mientras que el stock minorista previamente comercializado quedó fuera de las nuevas medidas. A partir del 31 de julio de 2026, los Estados miembros de la UE deben garantizar que los fabricantes reparen los electrodomésticos de refrigeración del Anexo II bajo los requisitos de reparabilidad a solicitud del consumidor, cuando sea posible, para defectos que surjan o se hagan evidentes fuera del período de responsabilidad del vendedor. Esas reparaciones deben ser gratuitas o a un precio razonable y completarse en un plazo razonable después de que el fabricante reciba o tenga acceso al electrodoméstico.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Posibles beneficiarios |
|---|---|---|---|---|---|
| Reemplazos de secadoras de bomba de calor conformes | Los requisitos de la UE aplicados favorecen las tecnologías eficientes de nuevas secadoras | Hogares de la UE que reemplazan secadoras de tambor | Desarrollar modelos de bomba de calor y verificar el pleno cumplimiento del ecodiseño | Costos de ingeniería y calificación | Fabricantes de secadoras de bomba de calor como BSH Hausgeräte a través de Bosch |
| Refrigeradores diseñados para facilitar el acceso a la reparación | Las obligaciones de reparación de refrigeradores cubiertos se aplican desde julio de 2026 | Hogares de la UE que seleccionan electrodomésticos de refrigeración | Vincular el diseño del electrodoméstico al cumplimiento práctico de la reparación | Mantener la capacidad de reparación a un precio razonable | Fabricantes de electrodomésticos de refrigeración como BSH Hausgeräte a través de Bosch |
| Diferenciación por reparabilidad de secadoras | Las etiquetas de reparabilidad con clases de A a E y hojas informativas se aplican a las secadoras comercializadas en la UE a partir del 1 de enero de 2027 | Hogares de la UE que comparan nuevas secadoras de tambor | Acreditar la reparabilidad junto con el rendimiento energético | Demostrar la reparabilidad cumpliendo al mismo tiempo los requisitos energéticos | Fabricantes de secadoras como BSH Hausgeräte a través de Bosch |
| Fuente: Mordor Intelligence | |||||
Los proveedores de la UE pueden proporcionar etiquetas de reparabilidad y hojas informativas antes del 1 de enero de 2027, y los distribuidores pueden vender secadoras comercializadas antes de esa fecha sin el índice de reparabilidad. Esa distinción de stock hace que el diseño de nuevos modelos y la preparación de etiquetas sean más inmediatos que el reemplazo generalizado de cada unidad minorista. Para los refrigeradores, integrar el acceso a la reparación en la propuesta del electrodoméstico puede alinear la oferta del producto con la obligación de servicio, en lugar de tratar la reparación como una reflexión posterior separada. La apertura central es hacer de la vida útil del electrodoméstico parte de la propuesta de venta, manteniendo al mismo tiempo una ejecución de reparación asequible.
Desarrollos recientes de la industria en Mercado de Electrodomésticos
- Sep 2026: Samsung India lanzó su línea de electrodomésticos Bespoke AI 2026 en India, conectando categorías que incluyen control climático, lavandería y cocina a través de SmartThings.
- Ago 2026: LG Electronics abrió una fábrica de electrodomésticos en Paraná, Brasil, con una capacidad anual de aproximadamente 600.000 refrigeradores y un enfoque inicial en el mercado doméstico de Brasil.
Mercado de Electrodomésticos Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El Mercado Global de Electrodomésticos mide el gasto minorista anual en equipos eléctricos y de gas de nueva fabricación diseñados para tareas domésticas en todo el mundo. El valor se contabiliza cuando el electrodoméstico se vende a su usuario final.
Exclusiones del alcance: Se excluyen los productos electrónicos de consumo audiovisual, incluidos televisores, decodificadores y altavoces inteligentes, los electrodomésticos usados y reacondicionados, las piezas de electrodomésticos vendidas por separado, los trabajos de reparación y los servicios de mantenimiento, y los equipos comerciales o profesionales diseñados para operaciones empresariales.
Descripción General de la Segmentación
- Por Producto
- Electrodomésticos de Gran Tamaño
- Refrigeradores
- Congeladores
- Lavadoras
- Lavavajillas
- Hornos (Incl. Combinados y Microondas)
- Aires Acondicionados
- Otros Electrodomésticos de Gran Tamaño (campanas extractoras, placas de cocción, etc.)
- Pequeños Electrodomésticos
- Cafeteras
- Procesadores de Alimentos
- Parrillas y Asadores
- Hervidores Eléctricos
- Licuadoras y Batidoras
- Freidoras de Aire
- Aspiradoras
- Otros Pequeños Electrodomésticos (gofreadoras, tostadoras, teteras, arroceras, etc.)
- Electrodomésticos de Gran Tamaño
- Por Canal de Distribución
- Tiendas Multimarca
- Puntos de Venta de Marca Exclusiva
- En Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Canadá
- Estados Unidos
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos y Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia)
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas)
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Los insumos públicos ilustrativos incluyen la guía de encuestas de consumo de los hogares del Banco Mundial, que describe el gasto en bienes duraderos y los límites de comparabilidad; el gasto de los hogares por finalidad de Eurostat, que proporciona un contexto regional del gasto en equipamiento del hogar; y la información sobre etiquetas energéticas de la Comisión Europea, que respalda las comparaciones de las clases de consumo energético de los electrodomésticos y los requisitos del mercado. El material sobre normas de electrodomésticos del Departamento de Energía de los Estados Unidos añade una señal de política para los grupos de productos cubiertos y sus requisitos de eficiencia.
Los informes anuales y las presentaciones 10-K de las empresas, los materiales para inversores, las estadísticas públicas de aduanas y comercio minorista, las publicaciones de asociaciones comerciales y la prensa de reputación pueden complementar estos indicadores con evidencia sobre ventas, envíos, precios y canales de electrodomésticos. Estas fuentes mencionadas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas y encuestas estructuradas se dirigirían a los líderes de producto y comerciales de los fabricantes de electrodomésticos, distribuidores regionales, minoristas multimarca y de marca específica, y gerentes de canales en línea en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas. Los analistas utilizarían a los encuestados para verificar las definiciones de fuentes secundarias, el momento del reemplazo, los supuestos de envíos por categoría y precio de venta promedio, la combinación de canales y la demanda regional, y luego revisarían las brechas o señales contradictorias con los encuestados pertinentes y triangularían las explicaciones con presentaciones independientes, datos comerciales e indicadores públicos de demanda.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos: 20% | Asia-Pacífico: 42% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 36% | Europa, Oriente Medio y África: 30% |
| Actores más pequeños: 25% | Gerentes: 44% | Américas: 28% |
Dimensionamiento del Mercado y Pronóstico
Después de que los analistas comparan la formación de hogares y la actividad inmobiliaria, el ingreso disponible real y el gasto en bienes duraderos, los envíos por categoría y los precios de venta promedio, la penetración del comercio minorista en línea y las normas de eficiencia que afectan el momento del reemplazo, estiman el valor anual global de arriba hacia abajo y concilian los totales de producto, canal y región con el gasto minorista en electrodomésticos domésticos de nueva fabricación vendidos a usuarios finales. Donde existen historiales comparables, la regresión multivariante vincula esos indicadores al valor y al crecimiento de los segmentos, mientras que el análisis de escenarios maneja las trayectorias de política, costos de insumos y asequibilidad donde los datos son escasos. Las verificaciones selectivas de abajo hacia arriba multiplican los envíos de categorías muestreadas por los precios de venta promedio observados y comparan los totales de proveedores o canales, con las brechas manejadas a través de proxies de productos o regiones cercanas y rangos de sensibilidad. Las participaciones de producto, canal y región se construyen a partir de las divisiones de ventas e ingresos reportadas, luego se verifican con los patrones de envíos y precios, mientras que las entrevistas con expertos relevantes probarían los pronósticos a nivel de variable e identificarían los supuestos que requieren revisión.
Ciclo de Validación y Actualización de Datos
Las señales independientes del mercado provenientes de estadísticas públicas, divulgaciones de empresas, datos comerciales y evidencia de canales se triangularon, y luego se investigaron las variaciones materiales entre los valores de arriba hacia abajo, las verificaciones muestreadas de envíos por precio y los totales de segmentos. Una segunda revisión verifica el año fuente, la unidad, la moneda, el límite del producto, las transacciones duplicadas aguas arriba y la cobertura regional o de canal. Los analistas resuelven anomalías o vuelven a contactar a los encuestados pertinentes cuando las definiciones entran en conflicto, un insumo clave cambia o la evidencia sigue siendo inconsistente. El modelo se actualiza anualmente, se actualiza entre ciclos después de eventos materiales de política, suministro o demanda, y se revisa en una pasada previa a la entrega.
Tamaño del Mercado Global de Electrodomésticos de Mordor Intelligence Versus Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El Mercado Global de Electrodomésticos mide el gasto minorista anual en equipos eléctricos y de gas de nueva fabricación diseñados para tareas domésticas en todo el mundo.
Los principales factores de brecha incluyen la cobertura definida del estudio y las opciones de modelado específicas del mercado. Las participaciones de producto, canal y región se construyen a partir de las divisiones de ventas e ingresos reportadas, luego se verifican con los patrones de envíos y precios, mientras que las entrevistas con expertos relevantes probarían los pronósticos a nivel de variable e identificarían los supuestos que requieren revisión.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 589,1 mil millones de USD (2027) | |
| Empresa Global de Investigación de Mercados A | 523,6 mil millones de USD (2025) | En su base de 2025, esta estimación es un 11,1% inferior al valor de este informe para 2027 de 589,1 mil millones de USD, 2 años después. Su año base anterior se sitúa en una trayectoria de pronóstico publicada en alza, lo que es coherente con un valor inferior al del año de comparación posterior. |
| Empresa Global de Investigación de Mercados B | 520,3 mil millones de USD (2025) | En su base de 2025, esta estimación es un 11,7% inferior al valor de este informe para 2027 de 589,1 mil millones de USD, 2 años después. Su año base anterior y la trayectoria de pronóstico en alza apuntan a un valor inferior frente al año posterior, mientras que una cobertura más amplia de uso final y producto empujaría en la dirección opuesta. |
Para Mordor Intelligence, las señales independientes del mercado provenientes de estadísticas públicas, divulgaciones de empresas, datos comerciales y evidencia de canales se triangularon, y luego se investigaron las variaciones materiales entre los valores de arriba hacia abajo, las verificaciones muestreadas de envíos por precio y los totales de segmentos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de electrodomésticos y sus perspectivas de crecimiento?
Se espera que el mercado aumente de 562,2 mil millones de USD en 2026 a 589,1 mil millones de USD en 2027 y 734,8 mil millones de USD para 2032, a una CAGR del 4,52% durante 2027-2032.
¿Qué respalda la demanda de electrodomésticos domésticos?
El aumento de los ingresos, los electrodomésticos conectados, los incentivos de eficiencia y la expansión del comercio minorista en línea respaldan la demanda. Samsung Electronics reportó 33 millones de electrodomésticos conectados a SmartThings a nivel mundial en noviembre de 2025.
¿Qué segmento de producto de electrodomésticos lidera el gasto?
Los electrodomésticos de gran tamaño representaron el 72,55% del mercado en 2026. Se prevé que los pequeños electrodomésticos crezcan más rápido con una CAGR del 6,25% durante 2027-2032.
¿Qué empresas son los principales productores de electrodomésticos?
Los principales productores incluyen Whirlpool Corporation, Haier, LG Electronics, Samsung Electronics y Midea Group.
¿Qué podría limitar el crecimiento del sector de electrodomésticos?
Los altos precios iniciales y la presión sobre los costos de insumos pueden restringir la industria. En la encuesta de la EECA del año fiscal 2025 en Nueva Zelanda, menos de la mitad de los 3.085 encuestados, el 46%, afirmó que normalmente pagaría más por adelantado por un electrodoméstico de gran tamaño, como una lavadora o un lavavajillas, con mayor eficiencia y menores costos de funcionamiento.
¿Qué regiones lideran la demanda de electrodomésticos domésticos y el crecimiento proyectado?
Asia-Pacífico representó el 48,71% del mercado en 2026. Oriente Medio y África es la geografía de más rápido crecimiento, con una CAGR prevista del 7,9% durante 2027-2032.