
Tamaño y participación del mercado de bebidas carbonatadas
Análisis del mercado de bebidas carbonatadas por Mordor Intelligence
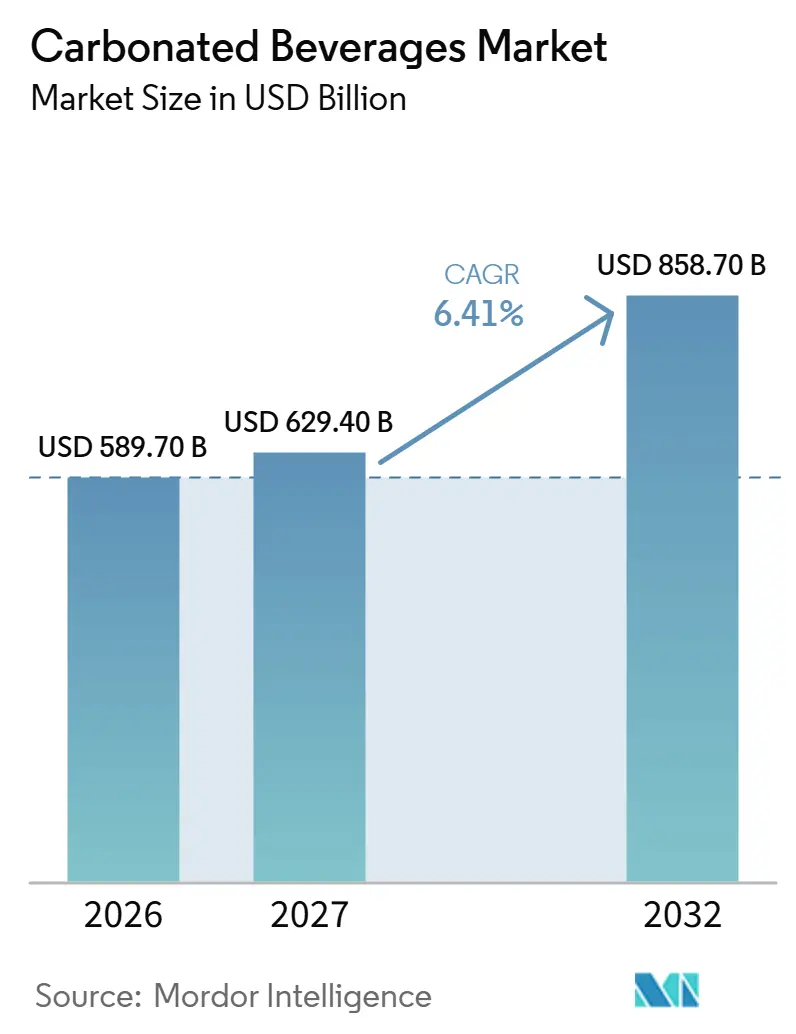
El tamaño del mercado de bebidas carbonatadas se estima en 589,7 mil millones de USD en 2026 y se proyecta en 629,4 mil millones de USD en 2027, alcanzando los 858,7 mil millones de USD para 2032, con un crecimiento a una CAGR del 6,41% de 2027 a 2032.
La presión sobre las recetas azucaradas está desplazando la oportunidad hacia las formulaciones sin azúcar y los sabores distintivos. El comercio minorista de conveniencia en los Estados Unidos y las latas individuales de América del Norte hacen que las decisiones de envase y canal sean fundamentales para satisfacer la demanda. Los mezcladores premium y las sodas funcionales ofrecen a los proveedores propuestas de marca diferenciadas para distintas ocasiones de consumo. Las adquisiciones y las alianzas de fabricación pueden ampliar el acceso al tiempo que modifican dónde los proveedores capturan valor. Combinar recetas sin azúcar con formatos de conveniencia en envase individual puede ayudar a los proveedores a retener a los compradores sensibles al azúcar, mientras que la dependencia de líneas endulzadas deja una mayor parte de la cartera expuesta a la sustitución.
Conclusiones clave del informe
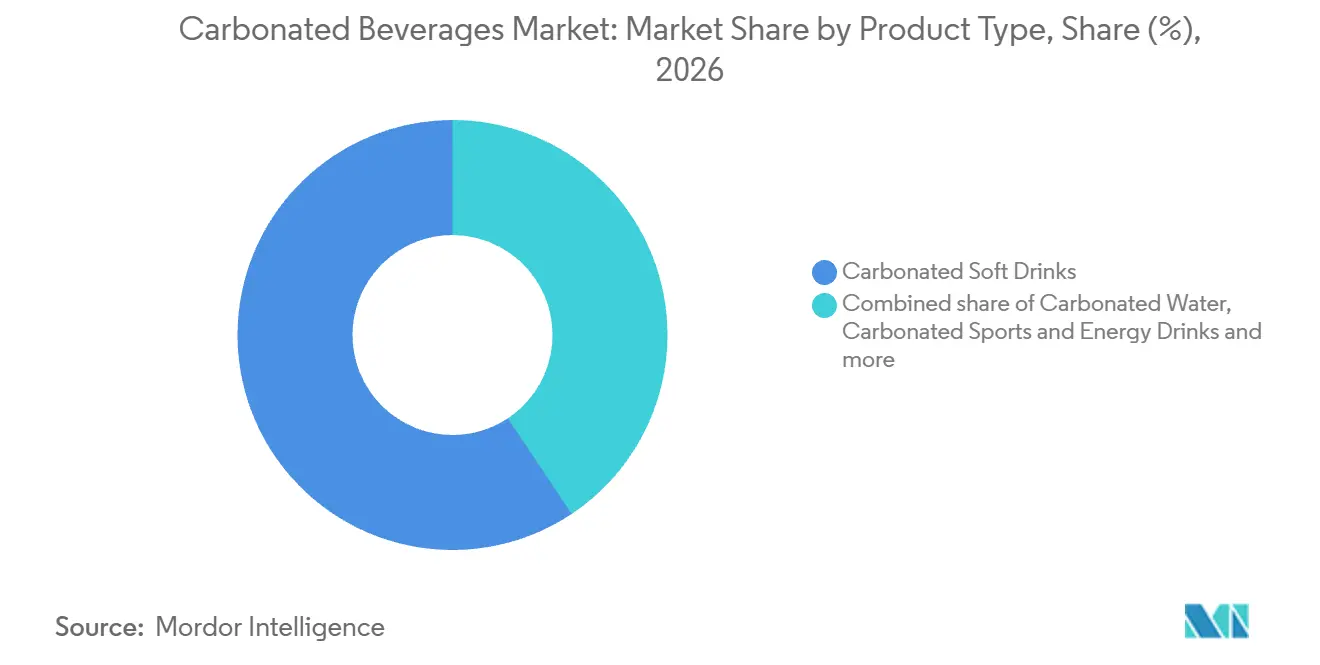
- Por tipo de producto, los refrescos carbonatados representaron una participación del 59,36% del mercado de bebidas carbonatadas en 2026, mientras que se prevé que las bebidas deportivas y energéticas carbonatadas sean las de mayor crecimiento, con una CAGR del 7,35% de 2027 a 2032.
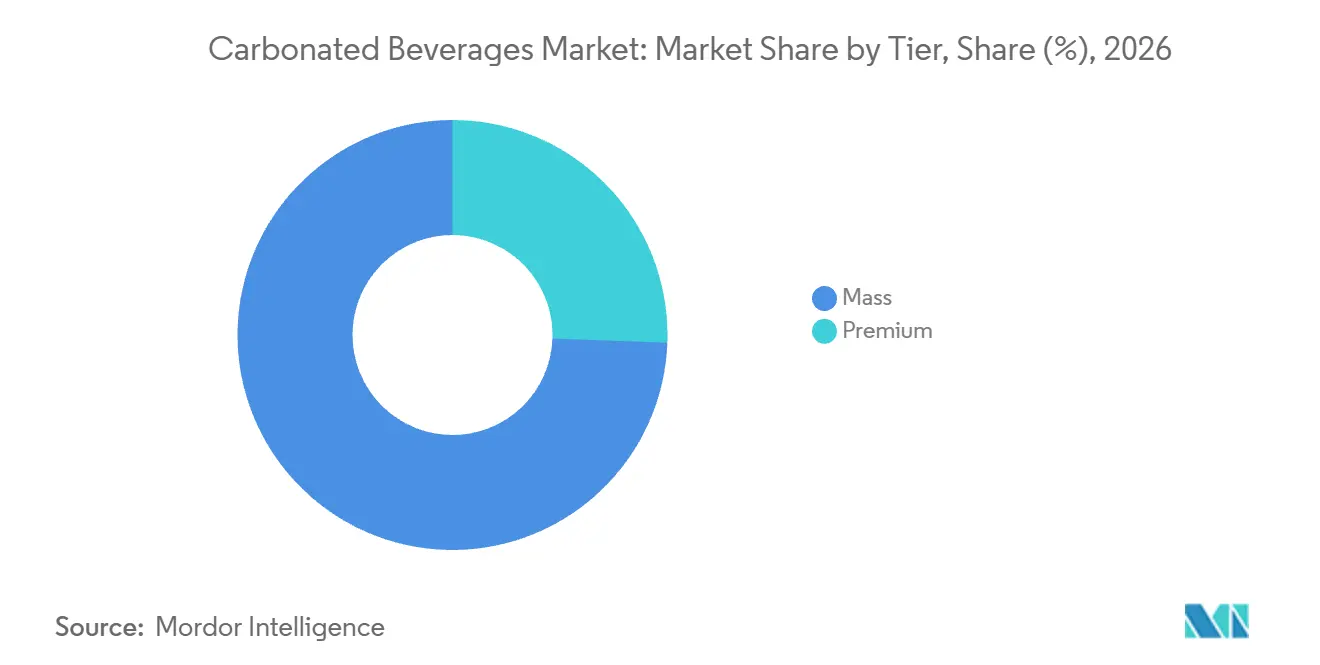
- En los niveles de precio, los productos masivos representaron una participación del 74,43% del tamaño del mercado de bebidas carbonatadas en 2026, con los productos premium previstos para crecer más rápido con una CAGR del 6,9% de 2027 a 2032.
- En cuanto al envase, las botellas PET lideraron con el 51,77% de las ventas de bebidas carbonatadas en 2026, mientras que se prevé que los envases asépticos sean los de mayor crecimiento con una CAGR del 7,9% de 2027 a 2032.
- La distribución fuera del local representó el 87,44% de las ventas de bebidas carbonatadas en 2026, mientras que se prevé que el canal en el local sea el de mayor crecimiento con una CAGR del 7,75% de 2027 a 2032.
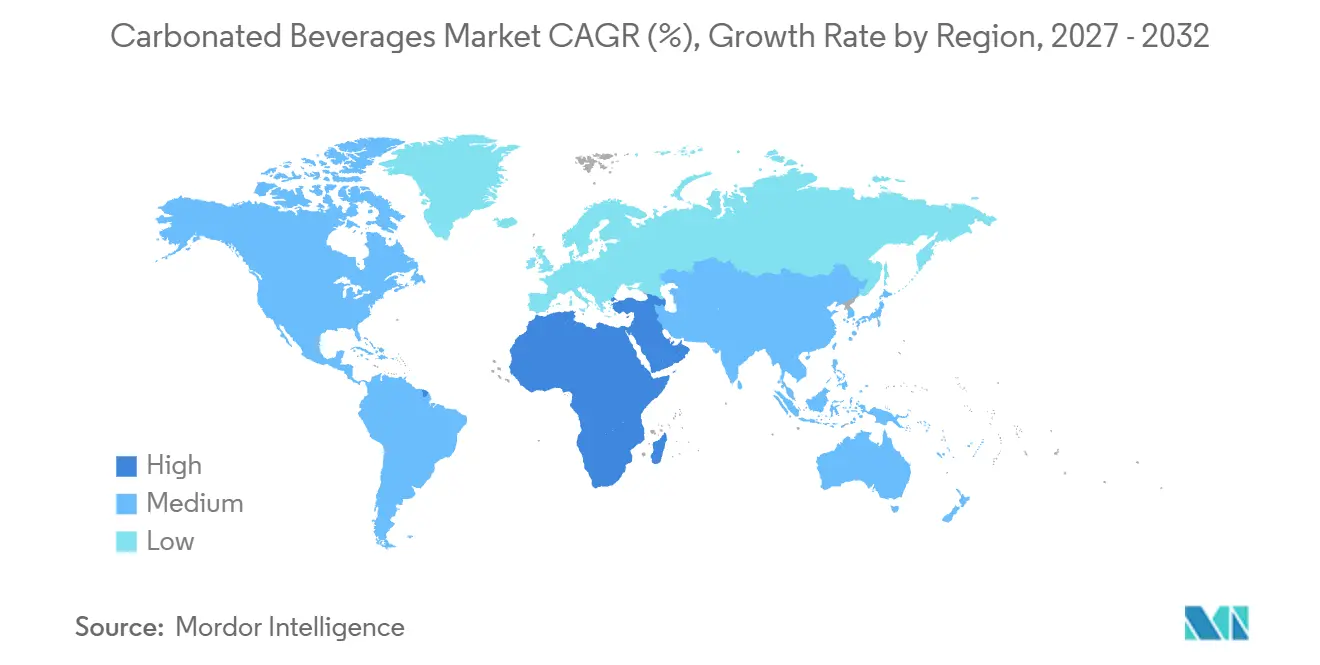
- Entre los mercados regionales, América del Norte representó el 46,64% de las ventas de bebidas carbonatadas en 2026, con Oriente Medio y África previstos para crecer más rápido con una CAGR del 8,65% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Innovación de productos en sabores y formatos | +2.3% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Auge de las formulaciones orientadas a la salud | +2.1% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| El ritmo acelerado de la vida urbana impulsa la necesidad de bebidas convenientes y portátiles | +1.8% | Los Estados Unidos | Largo plazo (≥ 4 años) |
| Premiumización y ofertas artesanales | +1.4% | Estados Unidos y Reino Unido | Mediano plazo (2-4 años) |
| Proliferación del comercio electrónico, tiendas de conveniencia y comercio minorista organizado | +1% | República Popular China | Mediano plazo (2-4 años) |
| Campañas agresivas, participación en redes sociales y respaldo de celebridades | +0.7% | Australia, India, Indonesia, Sudáfrica, Brasil y México | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Innovación de productos en sabores y formatos
La innovación en sabores y formatos puede ampliar la demanda cuando una marca reconocida ofrece una forma adicional de consumir sus bebidas. En febrero de 2025, Keurig Dr Pepper Inc. lanzó a nivel nacional en los Estados Unidos el Dr Pepper Blackberry de forma permanente, en variedades regular y sin azúcar.[1] Múltiples tamaños de envase y formatos de fuente y congelado extendieron ese lanzamiento a través del consumo envasado y dispensado. The Coca-Cola Company lanzó BODYARMOR FIT en junio de 2026 como la primera bebida deportiva espumosa de BODYARMOR en lata, con 5 sabores afrutados. Un sabor permanente puede favorecer la elección repetida, mientras que la entrada de una marca en las latas espumosas puede crear una propuesta de producto adicional. El beneficio comercial depende de convertir la novedad en una ocasión adicional de consumo en lugar de simplemente reemplazar una compra de sabor existente.
Auge de las formulaciones orientadas a la salud
Las formulaciones sin azúcar ofrecen a los productores una forma de atender a los consumidores conscientes del azúcar dentro de las bebidas carbonatadas en lugar de perder la ocasión de consumo. The Coca-Cola Company informó que el volumen de cajas unitarias de Coca-Cola Zero Sugar creció un 14% interanual en 2025.[2] El crecimiento se extendió a todos los segmentos operativos geográficos de la compañía y alcanzó el 13% en el cuarto trimestre, por lo que el resultado del año completo no se limitó a una región ni a un período.
El ritmo de vida urbano más acelerado impulsa la necesidad de bebidas convenientes y portátiles
Para un comprador con limitaciones de tiempo, el acceso a una bebida envasada puede importar tanto como un nuevo sabor. Los datos de la Asociación Nacional de Tiendas de Conveniencia muestran que los refrescos carbonatados representaron el 25,7% de las ventas de la categoría de bebidas envasadas en tiendas de conveniencia de los Estados Unidos en 2025. Los mismos datos de la NACS muestran que las bebidas envasadas representaron el 18,81% de las ventas en tienda y fueron un motor principal de visitas. Los refrescos carbonatados se ubicaron por detrás de la participación del 29,6% de categoría de las bebidas energéticas, situándolos dentro de una categoría que atrae a los compradores a las tiendas.
Premiumización y ofertas artesanales
Las marcas premium pueden ampliar su alcance de clientes a través de licencias mientras obtienen una parte de los rendimientos comerciales de sus socios. Los ingresos ajustados de Fever-Tree en los Estados Unidos, alineados con las ventas facturadas a clientes, aumentaron un 11% interanual a tipo de cambio constante en el primer semestre de 2026. Su segmento en los Estados Unidos registra ingresos por regalías de Molson Coors que representan la participación de Fever-Tree en las pérdidas y ganancias de la alianza. Los datos del comercio minorista fuera del local en el Reino Unido hasta el 14 de junio de 2026 también mostraron a Fever-Tree ganando participación en valor, con Ginger Beer y Mexican Lime Soda con un desempeño particularmente sólido. Las ganancias de participación en valor en los mezcladores de los Estados Unidos hasta el 28 de junio de 2026 y en el comercio minorista fuera del local del Reino Unido muestran a la marca premium capturando una mayor participación del gasto, mientras que su estructura de licencias en los Estados Unidos rige las ganancias retenidas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Conciencia sobre la salud y aversión al azúcar | -1.3% | Los Estados Unidos | Largo plazo (≥ 4 años) |
| Regulaciones y gravámenes estrictos sobre el azúcar | -1% | El Reino Unido | Mediano plazo (2-4 años) |
| Intensa competencia de bebidas más saludables | -0.4% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Interrupciones en la cadena de suministro de ingredientes | -0.2% | Los Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Conciencia sobre la salud y aversión al azúcar
Las preferencias de los consumidores conscientes de la salud pueden debilitar la demanda de una receta conocida incluso cuando el comprador sigue eligiendo bebidas carbonatadas. Coca-Cola Consolidated, Inc., un embotellador y distribuidor estadounidense de marcas propiedad de terceros, informó de un cambio de preferencia de varios años alejándose de las bebidas espumosas endulzadas con azúcar en su divulgación fiscal de 2025. Las preocupaciones por la obesidad figuraron entre las tendencias de salud detrás de un cambio hacia bebidas espumosas dietéticas, té, bebidas deportivas, agua enriquecida y agua embotellada. Esto sitúa la exposición comercial en la receta endulzada en lugar de simplemente en si un consumidor reconoce la marca. Una variante dietética puede preservar algunas ocasiones de consumo de bebidas carbonatadas. Sin embargo, las líneas endulzadas con azúcar se enfrentan al costo de reformular su propuesta o ceder la ocasión de consumo a una alternativa.
Regulaciones y gravámenes estrictos sobre el azúcar
Los gravámenes basados en el azúcar restringen las bebidas carbonatadas endulzadas al añadir un costo específico del producto antes de que la bebida llegue al consumidor. En virtud del Gravamen a la Industria de Bebidas Refrescantes del Reino Unido, los envasadores declaran y pagan el impuesto sobre las bebidas sujetas a gravamen envasadas en el Reino Unido.[3] Las tasas vigentes a partir del 1 de abril de 2026 distinguen las bebidas que contienen entre 5 g y menos de 8 g de azúcar por 100 ml de las que contienen al menos 8 g. Para las bebidas carbonatadas que califican, esto crea una diferencia de costo vinculada directamente a la formulación en lugar de a la fortaleza de la marca o la escala de distribución. Trasladar ese costo puede debilitar la propuesta de precio, mientras que absorberlo reduce el rendimiento disponible para el envasador. Una mayor escala de producción no puede diluir un gravamen cobrado sobre cada volumen sujeto a gravamen, dejando a la receta con una desventaja de costo estructural.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tipo de Producto:
Escala Establecida de Refrescos y Crecimiento FuncionalLos refrescos carbonatados representaron una participación del 59,36% del tamaño del mercado de bebidas carbonatadas en 2026. Las bebidas refrescantes espumosas representaron el 69% del volumen de cajas unitarias mundiales del sistema Coca-Cola en 2025, cubriendo las ventas de la compañía y sus socios embotelladores. Esa escala otorga al segmento más grande una base de producción y distribución establecida desde la cual atender la demanda repetida de marcas de bebidas conocidas. Los cambios en el sabor y la formulación importan comercialmente aquí porque se aplican a una categoría de producto que los embotelladores ya atienden a escala.
Las bebidas deportivas y energéticas carbonatadas son el segmento de mayor crecimiento, con una CAGR del 7,35% de 2027 a 2032. El segmento más amplio de Monster Energy Drinks de Monster Beverage Corporation generó ventas netas mundiales de 7,67 mil millones de USD en 2025, un 11,7% más que en 2024. La compañía atribuyó el crecimiento principalmente al aumento de la demanda de los consumidores de bebidas de la marca Monster Energy. Entre los miembros restantes, otros incluyen mezcladores, con las plataformas Ginger Beer, Pink Grapefruit y Mexican Lime Soda de Fever-Tree resonando en ocasiones alcohólicas y no alcohólicas en el primer semestre de 2026.

Por Nivel de Precio:
Amplia Asequibilidad y Expansión de Marcas PremiumEl nivel masivo representó una participación del 74,43% del mercado de bebidas carbonatadas en 2026, convirtiéndolo en el segmento más grande. Coca-Cola FEMSA comercializó y vendió aproximadamente 4,2 mil millones de cajas unitarias de su cartera más amplia de bebidas de la marca Coca-Cola a través de aproximadamente 2,1 millones de puntos de venta en 2025. El embotellador ofrece presentaciones retornables y no retornables como alternativas de conveniencia y asequibilidad para diferentes canales y grupos de población. Con una distribución ya amplia, los envases de múltiples porciones otorgan al nivel masivo una palanca de precio porque generalmente tienen un precio más bajo por caja unitaria que los tamaños personales.
El premium es el segmento de mayor crecimiento, con una CAGR del 6,9% de 2027 a 2032. Coca-Cola HBC, un embotellador y comercializador de bebidas, continuó expandiendo su marca de mezcladores premium Three Cents a nuevos mercados durante 2025. Una ruta geográfica más amplia puede añadir compradores para una marca de mezcladores premium, haciendo del acceso comercial un mecanismo de crecimiento junto con la diferenciación del producto.
Por Tipo de Envase:
Escala de Recuperación de PET y Formatos EspecializadosLas botellas PET lideraron el envase con el 51,77% de las ventas de bebidas carbonatadas en 2026. Coca-Cola FEMSA recolectó PET equivalente a más de 8 mil millones de botellas en sus mercados en 2025. Informó una tasa de recolección de PET del 35% en sus operaciones ese año. El programa de recolección de Coca-Cola FEMSA añade una carga de trabajo de recuperación de materiales a sus operaciones de bebidas, por lo que la participación en PET implica gestionar el envase usado además de vender bebidas.
Los envases asépticos (Tetra Pak, cartones, bolsas) son el segmento de mayor crecimiento, con una CAGR del 7,9% de 2027 a 2032. Para un productor de bebidas que considera un cartón o bolsa aséptica, la prueba comercial es si el formato puede preservar la experiencia de bebida carbonatada prevista. Las botellas de vidrio ilustran una propuesta de servicio diferente, con Coca-Cola Europacific Partners France inaugurando una línea de vidrio retornable en Grigny el 31 de marzo de 2025, para bebidas carbonatadas y sin gas. Sus botellas de 25 centilitros y 33 centilitros estaban destinadas a cafés, hoteles y restaurantes. La demanda aséptica crecería a través de la adopción específica por receta por parte de los productores de bebidas, haciendo de una combinación validada de bebida y envase la oportunidad de ventas relevante.
Por Canal de Distribución:
Alcance Minorista y Ejecución en RestaurantesLa distribución fuera del local representó el 87,44% de las ventas de bebidas carbonatadas en 2026, convirtiéndola en el segmento más grande. Coca-Cola FEMSA vende la mayoría de sus bebidas a través de pequeñas tiendas minoristas en México, donde los consumidores pueden llevarlas a casa o a otros lugares para su consumo. Vender principalmente a través de pequeñas tiendas minoristas hace que el alcance de los puntos de venta sea fundamental para atender el negocio de bebidas mexicano de Coca-Cola FEMSA.
El canal en el local es el segmento de mayor crecimiento, con una CAGR del 7,75% de 2027 a 2032. En el tercer trimestre de 2026, el negocio de bebidas fuera del hogar más amplio de PepsiCo Beverages North America registró un crecimiento de ingresos netos a través de victorias en restaurantes locales. Amplió su alcance con ofertas sin azúcar, poppi, Celsius y Alani Nu. La ruta de restaurantes vincula la elección de bebida a una ocasión de servicio y al menú del establecimiento, lo que le da al proveedor una tarea comercial diferente a la del comercio minorista para llevar. Ganar cuentas de restaurantes importa tanto como ampliar la gama ofrecida a los establecimientos ya atendidos.
Análisis geográfico
Mercado de Bebidas Carbonatadas de América del Norte
América del Norte representó una participación del 46,64% del tamaño del mercado de bebidas carbonatadas en 2026. El volumen de cajas unitarias de Trademark Coca-Cola de América del Norte de The Coca-Cola Company creció un 5% interanual en el segundo trimestre de 2026, mientras que los sabores espumosos crecieron un 1%. La compañía también informó un crecimiento de volumen de mini-latas de América del Norte de un solo dígito alto en el primer trimestre de 2026 tras su lanzamiento en el comercio minorista de conveniencia en envase individual. En conjunto, estos resultados muestran que el volumen de América del Norte de The Coca-Cola Company creció a través de Trademark Coca-Cola y a través de mini-latas en formato de conveniencia, con la selección de envase proporcionando una palanca de demanda junto con la receta de la bebida.
Mercado de Bebidas Carbonatadas de Oriente Medio y África
Oriente Medio y África es la región de mayor crecimiento, con una CAGR del 8,65% de 2027 a 2032. Coca-Cola HBC inauguró una línea de producción de latas en Sadat City, Egipto, en enero de 2025, con una tasa máxima de enlatado de 120.000 latas por hora y una capacidad anual nominal de 172 millones de litros. La línea se inauguró para las latas de Coca-Cola, Fanta, Sprite y Schweppes, proporcionando una plataforma de producción local para marcas carbonatadas reconocidas. Para los distribuidores y minoristas, la capacidad de envasado local adicional puede ampliar el volumen de marcas conocidas disponibles para satisfacer la demanda. La inversión en enlatado obtiene su rendimiento cuando la capacidad nominal se convierte en ventas repetidas, haciendo de la utilización la siguiente prueba comercial.
La asociación europea de bebidas refrescantes UNESDA informó una reducción del 14% en el promedio de azúcares añadidos en las bebidas refrescantes de sus miembros en los países de la UE-27 y el Reino Unido de 2019 a 2025, calculado utilizando azúcares totales. En Asia-Pacífico, el volumen de cajas unitarias de sabores espumosos de The Coca-Cola Company cayó un 3% en su segmento de 37 mercados en 2025. El volumen de bebidas espumosas de América del Sur de Coca-Cola FEMSA aumentó un 1,1% en 2025 frente a 2024, principalmente porque las colas crecieron un 1,2%. En 2025, el volumen de bebidas de América del Sur de Coca-Cola FEMSA creció en Brasil, Argentina y Uruguay, parcialmente compensado por una caída en Colombia. En el segmento de América del Sur de Coca-Cola FEMSA, la ganancia en espumosos provino principalmente de las colas, mientras que el volumen de sabores espumosos de Asia-Pacífico de The Coca-Cola Company cayó, por lo que los resultados de las 2 compañías no apuntan al mismo producto como impulsor del volumen.
Marco Regulatorio y Perspectivas
Determinadas jurisdicciones imponen diferentes obligaciones fiscales, de etiquetado y de envase a las bebidas carbonatadas. La comparación adopta la perspectiva de un productor o primer distribuidor que coloca bebidas carbonatadas envasadas en el mercado. Las obligaciones dependen de la receta y el envase, con la comparación de Arabia Saudita centrada en las bebidas energéticas carbonatadas. Estas distinciones separan la exposición fiscal directamente vinculada a la composición del trabajo administrativo de preparar etiquetas, registrar productos y gestionar envases con depósito.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Colombia | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos (FDA) | Autoridades de control estatales; Zentrale Stelle Verpackungsregister para la administración delegada | Administración Estatal para la Regulación del Mercado y autoridades locales de supervisión del mercado | Autoridad tributaria nacional DIAN | Autoridad Saudita de Alimentos y Medicamentos (SFDA) |
| Instrumentos clave o dirección | 21 CFR 101.9; caja de Información Nutricional propuesta en la parte frontal del envase | Ley de envases (VerpackDG) obligaciones de depósito y marcado; piso de contenido reciclado de PET del 25% a partir de 2025 | GB 28050-2011; GB 28050-2025 a partir del 16 de marzo de 2027 | Ley 2277 impuesto sobre bebidas con azúcar añadido que califican con no más del 0,5% de alcohol en volumen | Notificación de registro de bebidas energéticas y conformidad con SFDA.FD 1926 |
| Efecto comercial | Etiquetas nutricionales para los envases cubiertos, con exenciones y excepciones de declaración; posible trabajo adicional en el panel frontal | Administración de depósitos; mínimo del 30% de material reciclado de residuos plásticos de consumo en botellas de plástico de un solo uso para bebidas a partir de 2030, promediado por sitio de fabricación y año | Nuevas declaraciones de azúcar y grasas saturadas y una advertencia en la parte inferior del panel contra el exceso de sal, aceite y azúcar para niños y adolescentes, para los envases de consumo cubiertos a partir del 16 de marzo de 2027 | Los productores/importadores sujetos a gravamen pagan el impuesto basado en el azúcar por 100 ml; se exceptúan las exportaciones de productores y los productores individuales naturales pequeños que califican; indexación anual del valor de la unidad tributaria (UVT) a partir de 2026 | La SFDA revisa las presentaciones; una propuesta regional elevaría la edad de asesoramiento de menores de 16 a menores de 18 años y añadiría obligaciones de exhibición y etiquetado de cafeína si se adopta |
| Atractivo actual de la política | Medio | Medio | Medio | Bajo | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Endurecimiento | Endurecimiento | Sin cambios | Endurecimiento |
| Fuente: Mordor Intelligence | |||||
Los Estados Unidos obtienen una calificación Media en las obligaciones establecidas de etiquetado nutricional, con una perspectiva de Endurecimiento derivada de la caja de panel frontal propuesta por la FDA y el calendario de elaboración de normas de diciembre de 2026. Alemania y China también obtienen una calificación Media, con perspectivas de Endurecimiento impulsadas por el piso de contenido reciclado más amplio de Alemania para 2030 y las divulgaciones adicionales de etiquetado nutricional de China a partir del 16 de marzo de 2027. Colombia obtiene una calificación Baja debido a su impuesto sobre el azúcar añadido, con Sin cambios que refleja el marco establecido y la indexación nominal anual del UVT a partir de 2026. Arabia Saudita obtiene una calificación Media para el subconjunto de bebidas energéticas carbonatadas, con riesgo de Endurecimiento derivado de la propuesta regional de agosto de 2025 sobre etiquetado y exhibición de bebidas energéticas, condicionada a su adopción.
Etapas de la Cadena de Valor
La cadena de valor separa los ingresos de los concentrados de marca, el suministro de envases, la producción de bebidas y la distribución. The Coca-Cola Company vende concentrados y jarabes a embotelladores autorizados, que los combinan con agua y, dependiendo del producto, edulcorantes. Este modelo sitúa el suministro de recetas y la producción de bebidas terminadas en diferentes actividades comerciales. La inversión en envases también precede a la producción vendible, ilustrada por el inicio de obras de Crown en Uttar Pradesh, India, en septiembre de 2026, con el inicio comercial de latas para bebidas previsto para el primer trimestre de 2028.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción de concentrado de marca | Proveedores de concentrados y jarabes como The Coca-Cola Company | Ventas de concentrados y jarabes | Dependencia del suministro de recetas autorizadas | Alinear el suministro de concentrado con los compromisos de producción de los embotelladores |
| Fabricación de latas para bebidas | Fabricantes de latas como Crown Holdings, Inc. | Ventas de envases | Plazos de puesta en marcha de capacidad | Adelantar las adiciones de capacidad a la producción comercial |
| Producción de bebidas terminadas | Embotelladores como Coca-Cola FEMSA; fabricantes independientes de bebidas como Refresco Holding B.V. | Ventas de bebidas terminadas e ingresos por producción por contrato | Coordinar las formulaciones con las líneas de envase disponibles | Ajustar los compromisos de producción a las líneas y formatos calificados |
| Distribución territorial | Embotelladores y distribuidores como Coca-Cola Europacific Partners y Arca Continental, S.A.B. de C.V. | Ventas de bebidas a través de redes de distribución territorial | Cobertura en territorios operativos distintos | Utilizar redes locales de embotellado y distribución para atender cada territorio |
| Fuente: Mordor Intelligence | ||||
La expansión a través de embotelladores independientes como Coca-Cola FEMSA, Coca-Cola Europacific Partners y Arca Continental depende de las operaciones de fabricación y distribución de otra compañía. Los fabricantes independientes como Refresco también atienden a marcas de bebidas y minoristas, creando una ruta de producción más allá de las propias fábricas del propietario de la marca. Para una marca que entra en un nuevo territorio, el acceso a la producción por contrato aborda cómo se fabrica la bebida, mientras que la huella de distribución de un socio embotellador determina dónde esa producción puede llegar a los compradores.
Panorama Competitivo
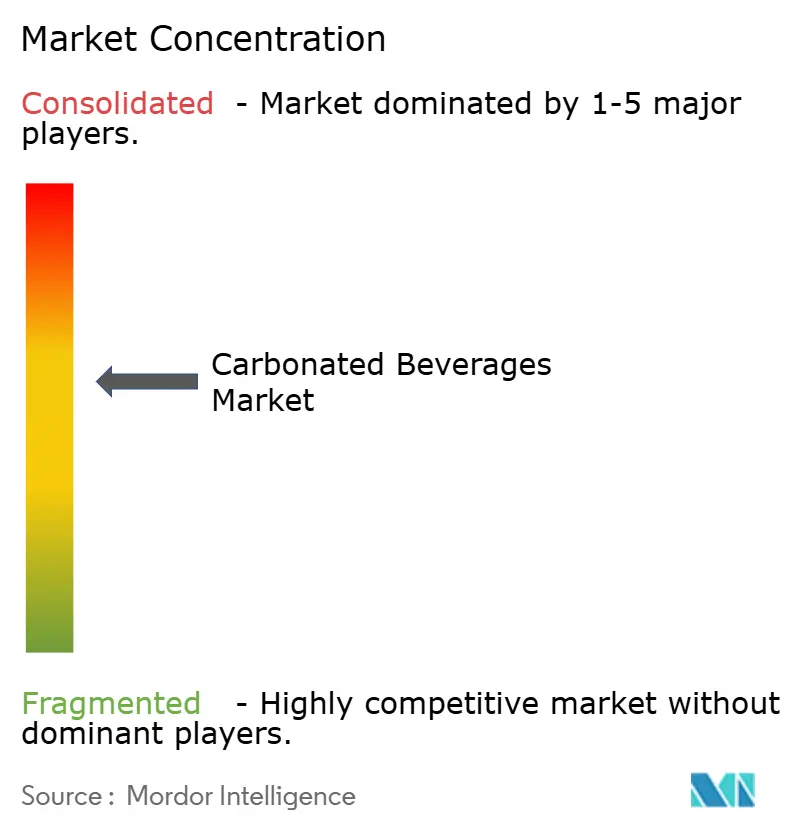
La competencia combina grandes carteras de marcas con producción compartida entre embotelladores y fabricantes independientes, por lo que la propiedad de la marca y el acceso a la fabricación son recursos competitivos distintos. El segmento de Bebidas Refrescantes de los Estados Unidos de Keurig Dr Pepper Inc. aumentó las ventas netas un 11,9% en 2025, con la adquisición de GHOST añadiendo 6,2 puntos porcentuales al crecimiento de volumen/mezcla, y ganó participación en refrescos carbonatados, energía e hidratación deportiva. PepsiCo, Inc. fabrica y vende bebidas a través de sus operaciones, embotelladores autorizados, fabricantes por contrato y otros socios. Suntory Beverage & Food Limited informó un crecimiento de ingresos consolidados del 1,1% para el año terminado el 31 de diciembre de 2025. The Coca-Cola Company comercializa marcas de bebidas, mientras que Refresco Holding B.V. proporciona fabricación independiente para clientes minoristas y de marca, separando la marca de bebidas del acceso a la producción.
PepsiCo, Inc. completó su adquisición de la marca de soda prebiótica poppi el 19 de mayo de 2025, con beneficios fiscales en efectivo anticipados y un pago adicional basado en el rendimiento. Añadir una soda prebiótica le da a un proveedor establecido una propuesta de marca diferenciada para ofrecer junto a sus bebidas existentes. El 31 de julio de 2025, Refresco Holding B.V. completó su adquisición de Telemark Kildevann Holding AS, un productor noruego de bebidas refrescantes y aguas de manantial y minerales para clientes minoristas y de marca en Noruega y Suecia. Las adquisiciones apuntan a diferentes necesidades comerciales, dando a PepsiCo una propuesta de marca distinta y a Refresco una plataforma local de fabricación y clientes.
Las sodas funcionales pueden ampliar la oferta diferenciada de un proveedor establecido, como lo hizo la adquisición de poppi para PepsiCo en 2025. PepsiCo estimó las ventas minoristas de poppi en 2025 en casi 745 millones de USD, más de un 45% por encima de 2024. Por separado, PepsiCo comenzó a reevaluar muchas afirmaciones y etiquetas de sostenibilidad europeas en su negocio más amplio de alimentos y bebidas en 2025 para verificar la precisión y la alineación regulatoria. Para los competidores, las ventas de poppi muestran que una soda especializada puede alcanzar una escala sustancial rápidamente, lo que la adquisición de mayo de 2025 incorporó a una cartera establecida. En marzo de 2026, la infraestructura de fabricación de Carlsberg Britvic respaldó el lanzamiento de poppi en el Reino Unido, mostrando que llevar la marca de PepsiCo a ese mercado requirió la capacidad de producción de un socio.
Líderes de la Industria de Bebidas Carbonatadas
-
Keurig Dr Pepper Inc.
-
PepsiCo, Inc.
-
Suntory Beverage & Food Limited
-
The Coca-Cola Company
-
Refresco Holding B.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bebidas Carbonatadas Empresas cubiertas en este informe
- The Coca-Cola Company
- PepsiCo, Inc.
- Keurig Dr Pepper Inc.
- National Beverage Corp.
- Refresco Holding B.V.
- Suntory Beverage & Food Limited
- Asahi Group Holdings, Ltd.
- Britvic Limited
- A.G. Barr
- Red Bull GmbH
- Monster Beverage Corporation
- Fraser and Neave, Limited
- Parle Agro Pvt. Ltd.
- Grupo Jumex, S.A. de C.V.
- Arca Continental, S.A.B. de C.V.
- Jones Soda Co.
- Spindrift Beverage Co., Inc.
- Zevia PBC
- Polar Beverages, Inc.
- Reed's Inc.
Desarrollos recientes de la industria en Mercado de Bebidas Carbonatadas
- Oct 2026: The Coca-Cola Company anunció planes para un lanzamiento nacional en los Estados Unidos de Topo Chico Colección, un agua filtrada carbonatada premium, a partir del 5 de octubre, con tiempos y disponibilidad que varían según el minorista, el mercado y la tienda.
- Jun 2026: The Coca-Cola Company lanzó BODYARMOR FIT como la primera bebida deportiva espumosa de BODYARMOR en lata, con 5 sabores afrutados.
- Abr 2026: PepsiCo, Inc. puso a la venta Dirty Mountain Dew, su versión lista para beber de la soda sucia, en minoristas de todo el país en los Estados Unidos.
Alcance y Metodología
Resumen de la segmentación
| Bebidas carbonatadas sin alcohol |
| Agua carbonatada |
| Bebidas deportivas y energéticas carbonatadas |
| Otros |
| Masivo |
| Premium |
| Botellas PET |
| Botellas de vidrio |
| Latas metálicas |
| Envases asépticos (tetra pak, cartones, bolsas) |
| Canal on-trade | |
| Canal off-trade | Supermercado/Hipermercado |
| Tiendas de conveniencia | |
| Tiendas especializadas | |
| Comercio minorista en línea | |
| Otros canales de distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Bebidas carbonatadas sin alcohol | |
| Agua carbonatada | ||
| Bebidas deportivas y energéticas carbonatadas | ||
| Otros | ||
| Por nivel | Masivo | |
| Premium | ||
| Por tipo de envase | Botellas PET | |
| Botellas de vidrio | ||
| Latas metálicas | ||
| Envases asépticos (tetra pak, cartones, bolsas) | ||
| Por canal de distribución | Canal on-trade | |
| Canal off-trade | Supermercado/Hipermercado | |
| Tiendas de conveniencia | ||
| Tiendas especializadas | ||
| Comercio minorista en línea | ||
| Otros canales de distribución | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Definición de mercado
- Bebidas carbonatadas sin alcohol (CSD) - Las bebidas carbonatadas sin alcohol (CSD) son bebidas no alcohólicas carbonatadas y típicamente aromatizadas, que contienen dióxido de carbono disuelto para crear efervescencia. Estas bebidas incluyen comúnmente cola, lima-limón, naranja y varios refrescos con sabor a fruta. Comercializadas en latas, botellas o dispensadores de fuente.
- Jugos - Hemos considerado los jugos envasados, que abarcan bebidas no alcohólicas derivadas de frutas, verduras o una combinación de ambas, procesadas y selladas en varios formatos de envase como botellas, cartones o bolsas. Excluyendo los jugos frescos, este segmento del mercado involucra jugos comercialmente preparados y conservados, a menudo con conservantes y sabores añadidos.
- Té listo para beber (RTD) y café listo para beber (RTD) - El té listo para beber (RTD) y el café listo para beber (RTD) son bebidas no alcohólicas preenvasadas, elaboradas y preparadas para el consumo sin dilución adicional. El té RTD generalmente incluye varias variedades de té, infusionadas con sabores y edulcorantes, y se presenta en botellas, latas o cartones. De manera similar, el café RTD implica formulaciones de café preelaboradas, a menudo mezcladas con leche, azúcar o aromatizantes, y está convenientemente envasado para el consumo sobre la marcha.
- Bebidas energéticas - Las bebidas energéticas son bebidas no alcohólicas formuladas para proporcionar un rápido impulso de energía y estado de alerta. Por su parte, las bebidas deportivas son bebidas diseñadas para hidratar y reponer electrolitos, especialmente después del esfuerzo físico, el ejercicio o la actividad intensa.
| Palabra clave | Definición |
|---|---|
| Bebidas carbonatadas sin alcohol | Las bebidas carbonatadas sin alcohol (CSD) son una combinación de agua carbonatada y aromatizantes, endulzados con azúcar o edulcorantes sin azúcar. |
| Cola estándar | La cola estándar se define como el sabor original del refresco de cola. |
| Cola dietética | Un refresco a base de cola que no contiene azúcar o contiene cantidades bajas de azúcar. |
| Carbonatos con sabor a fruta | Una bebida carbonatada preparada a partir de jugo de fruta/sabor a fruta con agua carbonatada y que contiene azúcar, dextrosa, azúcar invertido o glucosa líquida de forma individual o combinada. Puede contener aceite de piel de fruta y esencias de frutas. |
| Jugo | El jugo es una bebida elaborada a partir de la extracción o el prensado del líquido natural contenido en frutas y verduras. |
| Jugo 100% | Jugo de fruta/verdura elaborado a partir de la fruta en forma de su jugo sin agua añadida para completar el volumen. No está permitido añadir azúcares, edulcorantes, conservantes, aromatizantes ni colorantes al jugo de fruta. |
| Bebidas de jugo (hasta el 24% de jugo) | Bebidas de jugo de fruta/verdura con hasta un 24% de extracto de fruta/verdura. |
| Néctares (25-99% de jugo) | Jugos que pueden tener entre el 25 y el 99% de fruta, con los límites legales mínimos definidos según el tipo de fruta. |
| Concentrados de jugo | Los concentrados de jugo son aquellas formas de jugos en las que se ha eliminado la mayor parte del líquido, lo que da como resultado un producto espeso y viscoso conocido como concentrado de jugo. |
| Café listo para beber (RTD) | Bebidas de café envasadas que se venden en forma preparada y están listas para el consumo en el momento de la compra. |
| Café frío | Un café frío es una versión fría del café, generalmente una combinación de espresso caliente y leche con hielo añadido. |
| Café de extracción en frío | La extracción en frío, también llamada extracción con agua fría o prensado en frío, se elabora sumergiendo café molido en agua a temperatura ambiente durante varias horas. |
| Té listo para beber (RTD) | El té listo para beber (RTD) es un producto de té envasado listo para el consumo inmediato sin necesidad de preparación ni infusión. |
| Té frío | El té frío o té helado es una bebida elaborada a partir de té sin leche pero con azúcar y a veces aromatizantes de frutas, consumida fría. |
| Té verde | El té verde es una bebida de té que promueve el estado de alerta mental, alivia los síntomas digestivos y favorece la pérdida de peso. |
| Té de hierbas | Las bebidas de té de hierbas se elaboran a partir de la infusión o decocción de hierbas, especias u otros materiales vegetales en agua caliente. |
| Bebida energética | Un tipo de bebida que contiene compuestos estimulantes, generalmente cafeína, que se comercializa como fuente de estimulación mental y física. Pueden estar o no carbonatadas y también pueden contener azúcar, otros edulcorantes o extractos de hierbas, entre numerosos posibles ingredientes. |
| Bebidas energéticas sin azúcar o con pocas calorías | Las bebidas energéticas sin azúcar o con pocas calorías son bebidas energéticas sin azúcar, endulzadas artificialmente, con pocas o ninguna caloría. |
| Bebida energética tradicional | Las bebidas energéticas tradicionales son bebidas sin alcohol funcionales que contienen ingredientes diseñados para aumentar la energía del consumidor. |
| Bebidas energéticas naturales/orgánicas | Las bebidas energéticas naturales/orgánicas son bebidas energéticas libres de edulcorantes artificiales y colorantes sintéticos. En cambio, contienen ingredientes derivados naturalmente como el té verde, la yerba mate y los extractos botánicos. |
| Shots energéticos | Una bebida energética pequeña pero altamente concentrada que contiene grandes cantidades de cafeína y/u otros estimulantes. La cantidad es comparativamente menor en comparación con las bebidas energéticas. |
| Bebida deportiva | Las bebidas deportivas son bebidas diseñadas específicamente para el suministro rápido de líquidos, carbohidratos y electrolitos antes, durante o después del ejercicio. |
| Isotónica | Las bebidas isotónicas contienen concentraciones similares de sal y azúcar a las del cuerpo humano, y están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio, pero con un aumento de carbohidratos. |
| Hipertónica | Las bebidas hipertónicas tienen una concentración de sal y azúcar más alta que la del cuerpo humano. Es mejor consumirlas después del ejercicio, ya que es importante reponer rápidamente los niveles de glucógeno tras el ejercicio. |
| Hipotónica | Las bebidas hipotónicas están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio. Tienen un contenido de carbohidratos muy bajo y una concentración de sal y azúcar menor que la del cuerpo humano. |
| Agua enriquecida con electrolitos | El agua con electrolitos es agua infusionada con minerales cargados eléctricamente, como sodio, potasio, calcio y magnesio. |
| Bebidas deportivas a base de proteínas | Las bebidas deportivas a base de proteínas son aquellas bebidas deportivas que contienen proteínas añadidas para mejorar el rendimiento y reducir la degradación de proteínas musculares. |
| Canal on-trade | El canal on-trade se refiere a los lugares que venden bebidas para su consumo inmediato en el establecimiento, como bares, restaurantes y pubs. |
| Canal off-trade | El canal off-trade generalmente se refiere a lugares como licorerías, supermercados y otros establecimientos donde no se consume la bebida de inmediato. |
| Tienda de conveniencia | Un negocio minorista que ofrece al público una ubicación conveniente para adquirir rápidamente una amplia variedad de productos y servicios de consumo, generalmente alimentos y gasolina. |
| Tienda especializada | Una tienda especializada es un establecimiento que ofrece una amplia variedad de marcas, estilos o modelos dentro de una categoría de productos relativamente estrecha. |
| Comercio minorista en línea | El comercio minorista en línea es un tipo de comercio electrónico mediante el cual una empresa vende bienes o servicios directamente a los consumidores a través de un sitio web. |
| Envasado aséptico | El envasado aséptico se refiere al llenado de un producto frío y comercialmente estéril en condiciones estériles en un recipiente y cierre preesterilizados en condiciones estériles para formar un sello que excluya eficazmente los microorganismos. Esto incluye los tetra packs, cartones, bolsas, etc. |
| Botella PET | Botella PET significa una botella fabricada de tereftalato de polietileno. |
| Latas metálicas | Recipientes metálicos fabricados de aluminio o acero chapado en estaño o zinc, que se utilizan comúnmente para el envasado de alimentos, bebidas u otros productos. |
| Vasos desechables | Vaso desechable significa un vaso u otro recipiente diseñado para un solo uso para servir bebidas, como agua, bebidas frías, bebidas calientes y bebidas alcohólicas. |
| Generación Z | Una forma de referirse al grupo de personas que nacieron a finales de la década de 1990 y principios de la de 2000. |
| Millennial | Cualquier persona nacida entre 1981 y 1996 (con edades comprendidas entre 23 y 38 años en 2019) es considerada un millennial. |
| Taurina | La taurina es un aminoácido que favorece la salud inmunológica y la función del sistema nervioso. |
| Bares y pubs | Es un establecimiento de bebidas con licencia para servir bebidas alcohólicas para su consumo en el local. |
| Café | Es un establecimiento de restauración que sirve refrescos (principalmente café) y comidas ligeras. |
| Para llevar (on the go) | Significa hacer/gestionar algo mientras se está ocupado con otra cosa y sin desviar los planes para acomodarlo. |
| Penetración de internet | La tasa de penetración de internet corresponde al porcentaje de la población total de un país o región determinado que utiliza internet. |
| Máquina expendedora | Una máquina que dispensa artículos pequeños como alimentos, bebidas o cigarrillos cuando se inserta una moneda o ficha. |
| Tienda de descuento | Una tienda de descuento o establecimiento de descuento ofrece un formato minorista en el que los productos se venden a precios que son en principio inferiores a un "precio minorista completo" real o supuesto. Los establecimientos de descuento se basan en compras masivas y una distribución eficiente para mantener bajos los costos. |
| Etiqueta limpia | La etiqueta limpia en el mercado de bebidas son bebidas elaboradas con pocos ingredientes de origen natural y que no están procesadas o solo están ligeramente procesadas. |
| Cafeína | Un compuesto alcaloide que es un estimulante del sistema nervioso central. Se utiliza principalmente con fines recreativos, como potenciador cognitivo suave para aumentar la vigilia y el rendimiento atencional. |
| Deporte extremo | Los deportes de acción, deportes de aventura o deportes extremos son actividades percibidas como aquellas que implican un alto grado de riesgo. |
| Entrenamiento en intervalos de alta intensidad | Incorpora varias rondas que alternan entre varios minutos de movimientos de alta intensidad para aumentar significativamente la frecuencia cardíaca hasta al menos el 80% de la frecuencia cardíaca máxima, seguidos de cortos períodos de movimientos de menor intensidad. |
| Vida útil | El período de tiempo durante el cual un artículo permanece utilizable, apto para el consumo o comercializable. |
| Refresco de crema | El refresco de crema es un refresco dulce. Generalmente aromatizado con vainilla y basado en el sabor de un flotador de helado. |
| Cerveza de raíz | La cerveza de raíz es un refresco dulce norteamericano elaborado tradicionalmente con la corteza de la raíz del árbol Sassafras albidum o la vid de Smilax ornata como saborizante principal. La cerveza de raíz es típicamente, aunque no exclusivamente, no alcohólica, sin cafeína, dulce y carbonatada. |
| Refresco de vainilla | Un refresco carbonatado aromatizado con vainilla. |
| Sin lácteos | Un producto que no contiene ningún tipo de leche ni productos lácteos de vacas, ovejas o cabras. |
| Bebidas energéticas sin cafeína | Las bebidas energéticas sin cafeína se basan en otros ingredientes para potenciar la energía. Las opciones populares incluyen aminoácidos, vitaminas del grupo B y electrolitos. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR LAS VARIABLES CLAVE: Con el fin de construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se verifican frente a los números históricos disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico se expresan en términos nominales. La inflación no forma parte de los precios, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: Validar y finalizar: En este importante paso, todos los números del mercado, las variables y las opiniones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizada, bases de datos y plataformas de suscripción




