
Tamaño y Participación del Mercado de Proteína de Canadá
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 0.73 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.77 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.35 % |
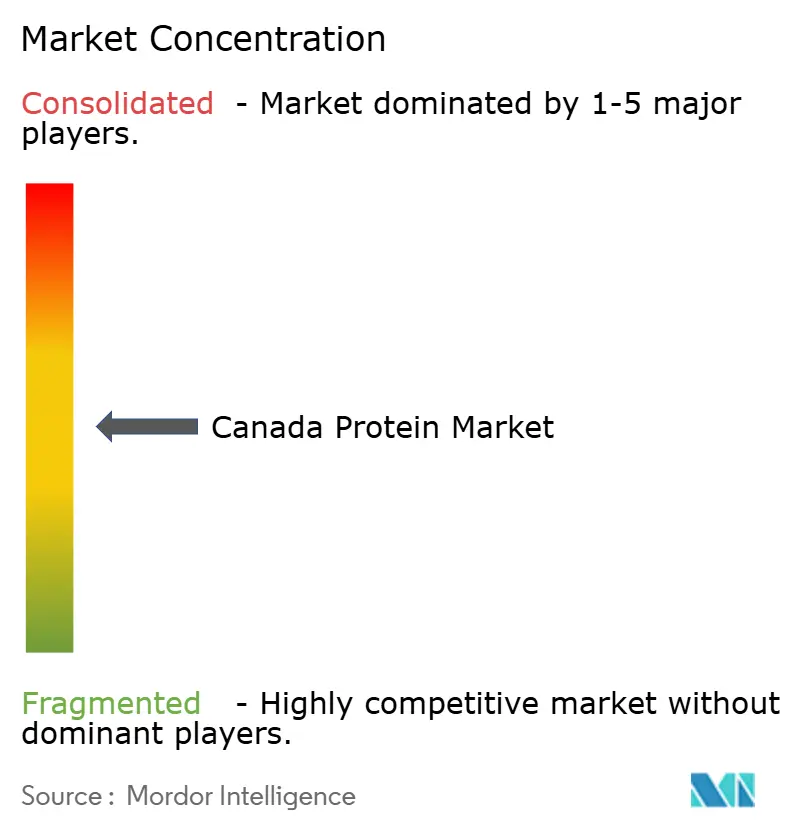
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Proteína de Canadá por Mordor Intelligence
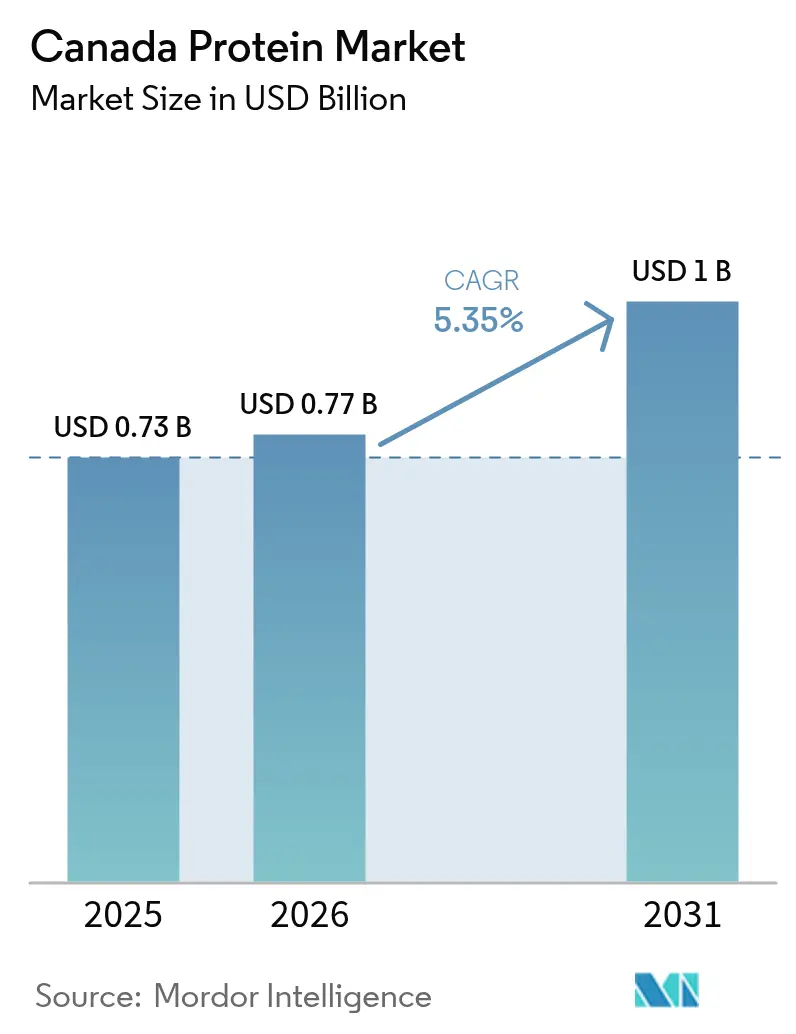
Se proyecta que el tamaño del mercado de proteína de Canadá sea de USD 0,73 mil millones en 2025, USD 0,77 mil millones en 2026, y alcance USD 1,00 mil millones para 2031, creciendo a una CAGR del 5,35% de 2026 a 2031. El financiamiento federal de superclústeres, los grandes centros de procesamiento en las Praderas y un cambio nacional hacia hábitos alimenticios flexitarianos están orientando la demanda hacia proteínas vegetales y microbianas. Los proveedores multinacionales de ingredientes están ampliando sus instalaciones en las Praderas para aprovechar la energía hidroeléctrica de bajo carbono y el acceso directo por ferrocarril a las terminales de exportación, mientras que los innovadores regionales licencian tecnologías de extracción propietarias para competir en funcionalidad más que en volumen. La dinámica de los bienes comercializados es igualmente importante: los procesadores cubren las fluctuaciones de divisas y precios de cultivos mediante contratos a largo plazo con productores y carteras de proteínas diversificadas, amortiguando así las ganancias frente a la volatilidad inducida por sequías en los precios de guisantes y lentejas. La claridad regulatoria para las proteínas novedosas y el creciente escrutinio de las emisiones de Alcance 3 entre los compradores globales refuerzan aún más la ventaja competitiva de Canadá en ingredientes proteicos de bajo carbono y trazables.
Conclusiones Clave del Informe
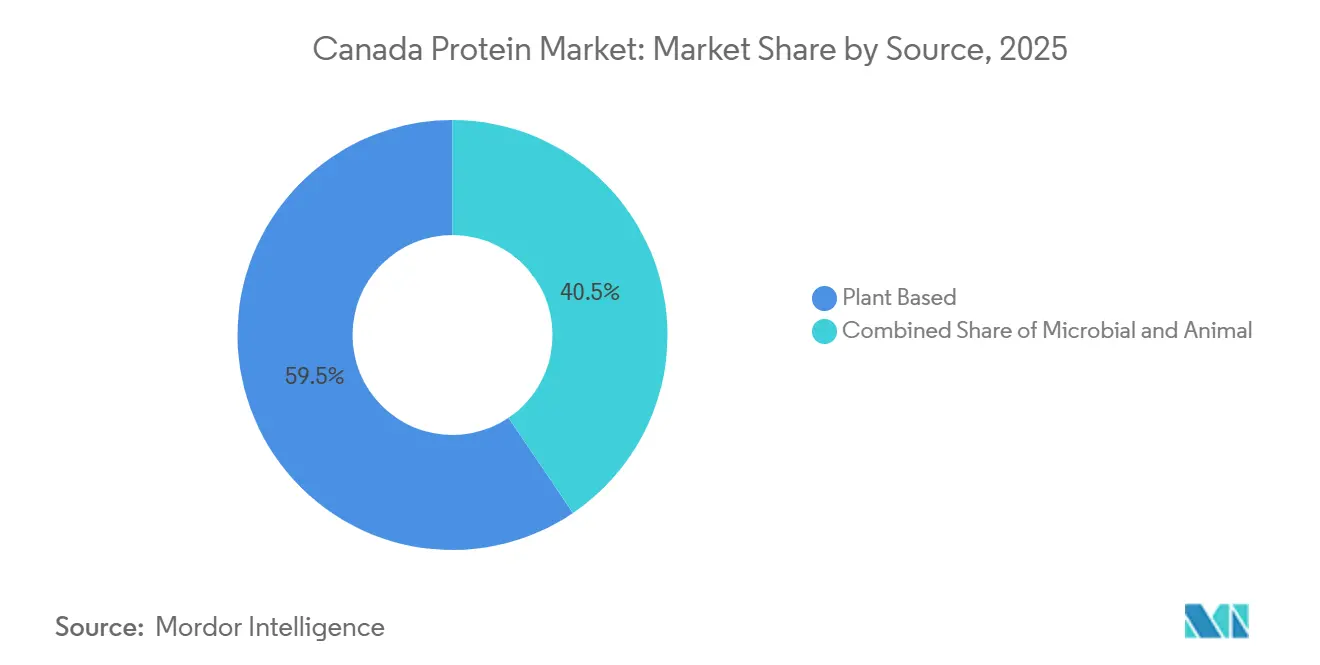
- Por fuente, las proteínas vegetales lideraron con el 59,48% de la participación del mercado de proteína de Canadá en 2025, mientras que las proteínas microbianas están proyectadas para registrar el crecimiento más rápido con una CAGR del 6,99% hasta 2031.
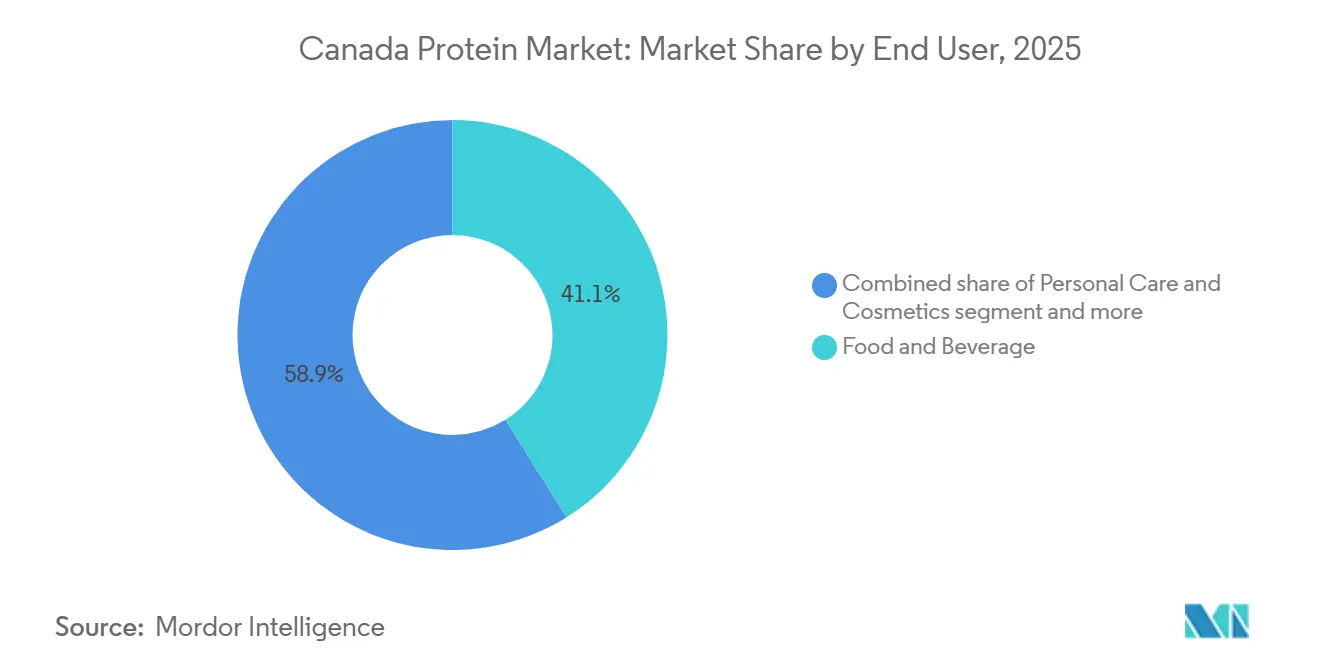
- Por usuario final, los alimentos y bebidas representaron el 41,05% del tamaño del mercado de proteína de Canadá en 2025, mientras que el alimento para animales está proyectado para registrar una CAGR del 5,75% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Proteína de Canadá
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda creciente de alimentos de salud y bienestar con alto contenido proteico | +1.2% | Nacional, con concentración en centros urbanos (Toronto, Vancouver, Montreal) | Mediano plazo (2-4 años) |
| Crecimiento de las dietas basadas en plantas y flexitarianas | +1.5% | Nacional, más fuerte en Columbia Británica y Ontario | Mediano plazo (2-4 años) |
| Financiamiento federal de superclústeres (Protein Industries Canada) | +0.9% | Provincias de las Praderas (Manitoba, Saskatchewan, Alberta) | Largo plazo (≥ 4 años) |
| Megainstalaciones de las Praderas que reducen los costos de producción | +1.0% | Manitoba y Saskatchewan, los beneficios de exportación son nacionales | Largo plazo (≥ 4 años) |
| Avances en el procesamiento de proteínas de canola y haba | +0.6% | Producción nacional, acceso al mercado global | Largo plazo (≥ 4 años) |
| Ventaja energética provincial de bajo carbono (p. ej., hidroeléctrica de Manitoba) | +0.4% | Manitoba, ventaja competitiva para instalaciones orientadas a la exportación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda creciente de alimentos de salud y bienestar con alto contenido proteico
Los canadienses conscientes de su salud están incorporando proteínas en partes cotidianas de su dieta, desde cereales de desayuno fortificados con aislado de guisante hasta bebidas listas para consumir que aportan 20 gramos por porción, un cambio que los fabricantes de alimentos están monetizando mediante precios premium. La encuesta de la Universidad de Dalhousie de 2025 reveló que el 51% de los canadienses están dispuestos a reducir el consumo de carne, con la calidad de la proteína y la saciedad impulsando las decisiones de compra por encima del recuento calórico[1]Fuente: Universidad de Dalhousie, "Encuesta de Tendencias de Consumo Alimentario Canadiense 2025," dal.ca. Este cambio de comportamiento es más pronunciado entre los consumidores millennials y de la Generación Z, quienes ven la proteína como un ingrediente funcional más que como un macronutriente, lo que lleva a las marcas a reformular aperitivos, condimentos y alternativas lácteas con declaraciones de 8-12 gramos de proteína. Los marcos regulatorios bajo las Regulaciones de Alimentos y Medicamentos de Health Canada permiten declaraciones de contenido proteico cuando los productos cumplen umbrales mínimos, lo que permite a los fabricantes diferenciar los mensajes en el envase y obtener precios premium en estantes en categorías competitivas. La convergencia de la demografía envejecida, los adultos mayores que buscan nutrición para preservar la masa muscular, y las poblaciones atléticas que persiguen mejoras en el rendimiento, está expandiendo los mercados direccionables más allá de los suplementos deportivos tradicionales hacia la nutrición para personas mayores y los alimentos médicos, segmentos donde las proteínas de suero y caseína retienen ventajas funcionales a pesar de la competencia de las proteínas vegetales.
Crecimiento de las dietas basadas en plantas y flexitarianas
El flexitarianismo está superando al veganismo como la tendencia dietética dominante en Canadá, creando una demanda sostenida de productos híbridos que combinan proteínas animales y vegetales para optimizar el sabor, la textura y el costo. Aproximadamente el 15% de los canadienses siguen dietas basadas en plantas, pero la mayor oportunidad reside en el 40% que se identifica como flexitariano, comprando alternativas de carne de origen vegetal 2-3 veces al mes mientras mantiene hábitos omnívoros, según el estudio de la Universidad de Dalhousie. Este patrón de consumo dual está reformando el desarrollo de productos: procesadores lácteos como Saputo y Agropur están lanzando yogures combinados que mezclan suero con proteína de guisante para mantener la cremosidad mientras reducen las grasas saturadas, una estrategia de formulación que atrae a consumidores enfocados en la salud que no están dispuestos a sacrificar la experiencia sensorial. El segmento flexitariano es menos sensible al precio que los compradores de valor, pero más exigente en cuanto a la transparencia de los ingredientes, lo que impulsa a las marcas a obtener proteínas no transgénicas y certificadas como orgánicas y a divulgar el país de origen en las etiquetas, una tendencia que favorece las legumbres cultivadas en Canadá sobre la soja importada, según la Agencia Canadiense de Inspección de Alimentos.
Financiamiento federal de superclústeres (Protein Industries Canada)
El financiamiento federal de Canadá prioriza proyectos que integran el procesamiento de canola, el fraccionamiento de legumbres y la fermentación en operaciones de un solo sitio, reduciendo la logística entre instalaciones y permitiendo la valorización de coproductos. La harina de canola, por ejemplo, está siendo transformada en concentrados de proteína en lugar de venderse como alimento para animales de bajo margen. Las iniciativas cofinanciadas incluyen la planta de proteína de canola y guisante de Merit Functional Foods por CAD 310 millones (USD 232 millones) en Winnipeg, que alcanzó producción comercial en 2024 y tiene como objetivo 20.000 toneladas de producción anual para 2026. El modelo de superclúster también financia investigación precompetitiva en universidades y laboratorios gubernamentales, acelerando innovaciones de proceso, como el fraccionamiento en seco y la filtración por membrana, que reducen el consumo de agua y energía por kilogramo de proteína producida, un factor crítico a medida que el precio del carbono aumenta bajo la política climática federal. Al concentrar las inversiones en Manitoba y Saskatchewan, el programa está creando ecosistemas regionales donde los proveedores de ingredientes, los fabricantes de equipos y las organizaciones de investigación por contrato colaboran, reduciendo el tiempo de comercialización de proteínas novedosas de 5-7 años a 3-4 años.
Megainstalaciones de las Praderas que reducen los costos de producción
Las plantas de fraccionamiento a gran escala están logrando economías unitarias que hacen que las proteínas de guisante y canola canadienses sean competitivas en costos con los aislados de soja importados, un umbral que desbloquea la adopción masiva en categorías sensibles al precio como panadería y aperitivos. La instalación de Roquette en Portage la Prairie, que comenzó a duplicar su capacidad en 2024 para alcanzar 250.000 toneladas anuales, se beneficia de la automatización y el procesamiento continuo que reducen los costos laborales por tonelada en un 35% en comparación con las operaciones por lotes. La planta de Louis Dreyfus Company en Yorkton, puesta en marcha en 2025 con 75.000 toneladas de capacidad de proteína de guisante, integra la recuperación de almidón y la valorización de fibra, generando ingresos de tres flujos de productos en lugar de uno y mejorando la rentabilidad general de la planta. Estas megainstalaciones también negocian contratos a largo plazo con productores de legumbres, fijando los precios de las materias primas y reduciendo la exposición a la volatilidad del mercado spot, una estrategia que resultó esencial durante la sequía de 2024, cuando los precios del guisante se dispararon un 18% en Saskatchewan según Statistics Canada. La proximidad a las tierras de cultivo de las Praderas minimiza el flete entrante, mientras que los operadores orientados a la exportación envían aislados de proteína a granel en buques cisterna a clientes de Estados Unidos y Asia, evitando la dilución de márgenes de la distribución minorista en pequeños envases. La ventaja de costos es más pronunciada en Manitoba, donde la energía hidroeléctrica ofrece tarifas industriales un 25% por debajo de la red dependiente del gas natural de Alberta, un diferencial que se acumula a lo largo de la vida útil de las plantas de varias décadas.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad del etiquetado de la CFIA y las aprobaciones de alimentos novedosos | -0.5% | Nacional, afecta a todas las fuentes de proteínas novedosas | Mediano plazo (2-4 años) |
| Volatilidad del precio de los cultivos de legumbres impulsada por el clima | -0.7% | Provincias de las Praderas (Saskatchewan, Alberta, Manitoba) | Corto plazo (≤ 2 años) |
| Cuellos de botella en la capacidad ferroviaria desde las Praderas hasta los puertos | -0.4% | Manitoba, Saskatchewan, Alberta (instalaciones dependientes de la exportación) | Corto plazo (≤ 2 años) |
| Barreras culturales de sabor para proteínas de insectos/microbianas | -0.3% | Nacional, mayor resistencia en demografías rurales y de mayor edad | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad del etiquetado de la CFIA y las aprobaciones de alimentos novedosos
El proceso de aprobación de alimentos novedosos de la Agencia Canadiense de Inspección de Alimentos requiere expedientes de seguridad exhaustivos y puede extenderse de 18 a 24 meses desde la presentación hasta la autorización, retrasando la entrada al mercado de proteínas microbianas y de insectos que carecen de un historial de uso seguro en Canadá. La CFIA clasifica las proteínas derivadas de la fermentación de precisión, el cultivo de algas y las larvas de insectos como alimentos novedosos bajo la División 28 del Reglamento de Alimentos y Medicamentos, lo que desencadena una notificación previa a la comercialización y una evaluación toxicológica, una vía que las proteínas vegetales convencionales como el guisante y la soja eluden porque se derivan de alimentos con registros de seguridad establecidos[2]Fuente: Agencia Canadiense de Inspección de Alimentos, "Alimentos Novedosos," inspection.canada.ca. Esta asimetría regulatoria perjudica a los innovadores: Enterra Corporation tardó 3 años en obtener la aprobación de la CFIA para la proteína de larvas de mosca soldado negro en alimento para acuicultura, un plazo que consumió capital de trabajo y permitió a los competidores estadounidenses capturar la ventaja de ser los primeros en los mercados norteamericanos. Los requisitos de etiquetado añaden complejidad; la CFIA exige que las proteínas novedosas sean identificadas por su organismo fuente en los paneles de ingredientes, lo que puede disuadir a los consumidores no familiarizados con términos como "micoproteína de Aspergillus oryzae" o proteína de Spirulina platensis,
obligando a las marcas a invertir en educación del consumidor y reformulación para enmascarar los ingredientes novedosos dentro de mezclas. El marco de alimentos suplementados bajo la División 29 restringe aún más los niveles de fortificación proteica en ciertas categorías, limitando la cantidad de proteína añadida en bebidas y aperitivos para evitar declaraciones nutricionales engañosas, una norma que limita la flexibilidad de formulación para las marcas que buscan diferenciarse con un posicionamiento de alto contenido proteico.
Volatilidad del precio de los cultivos de legumbres impulsada por el clima
Saskatchewan y Alberta experimentaron una disminución del 15% en los rendimientos de guisante durante la temporada de cultivo de 2024 debido a la sequía y el estrés por calor, lo que desencadenó picos de precios spot que comprimieron los márgenes de los procesadores y obligó a algunas plantas a obtener legumbres de mayor costo de Montana y Dakota del Norte. Los cultivos de legumbres, guisantes, lentejas y garbanzos son sensibles al estrés hídrico durante la floración, y los modelos climáticos proyectan una mayor frecuencia de sequías plurianuales en las Praderas canadienses, introduciendo una volatilidad estructural en los costos de las materias primas. Los procesadores con contratos de precio fijo con los fabricantes de alimentos no pueden trasladar la inflación de los costos de insumos, erosionando la rentabilidad; Roquette y Louis Dreyfus mitigan este riesgo contratando directamente con cooperativas de productores para entregas plurianuales a precios basados en fórmulas, pero los operadores más pequeños carecen de la solidez financiera para ofrecer tales condiciones. La sequía de 2024 también redujo el contenido proteico de los guisantes cosechados de los niveles típicos del 21-23% al 19-20%, lo que requirió que los procesadores mezclaran múltiples lotes para cumplir con las especificaciones de los clientes y aumentó los costos de manipulación, según Agriculture and Agri-Food Canada. Los programas de seguro de cultivos administrados por los gobiernos provinciales brindan protección parcial de ingresos a los productores, pero no estabilizan los precios para los procesadores aguas abajo, creando una discrepancia entre los mecanismos de distribución de riesgos y la exposición de la cadena de valor. Las estrategias de adaptación a largo plazo incluyen el desarrollo de variedades de guisante y haba tolerantes a la sequía a través de asociaciones público-privadas financiadas por Protein Industries Canada, aunque el despliegue comercial de tales cultivares no ocurrirá hasta 2027-2028.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente: Las Proteínas Vegetales Anclan el Mercado, el Segmento Microbiano se Acelera
Las proteínas vegetales tuvieron una participación de mercado del 59,48% en 2025, con la proteína de guisante dominando debido a la capacidad de procesamiento en las Praderas que ahora supera las 200.000 toneladas anuales en las instalaciones de Roquette, Louis Dreyfus y Merit Functional Foods. La plataforma de extracción enzimática de Burcon NutraScience está permitiendo que la proteína de canola desafíe al guisante en las formulaciones de nutrición deportiva, donde el perfil de sabor neutro e hipoalergénico justifica precios premium a pesar de una menor penetración de mercado. La proteína de soja mantiene una posición en panadería y alternativas cárnicas, aunque la producción canadiense es limitada y la mayor parte del suministro se importa de procesadores del Medio Oeste de Estados Unidos, creando una vulnerabilidad estratégica ya que las fricciones comerciales interrumpen periódicamente los flujos transfronterizos. La proteína de trigo, principalmente gluten extraído de la molienda de harina, sirve para aplicaciones de nicho en productos horneados y alimentos para mascotas, pero enfrenta una demanda estancada a medida que las tendencias sin gluten erosionan su mercado direccionable. La proteína de cáñamo está emergiendo en canales orgánicos y naturales, respaldada por los cambios regulatorios de Health Canada en 2018 que legalizaron los ingredientes alimentarios de cáñamo, aunque la producción sigue siendo a pequeña escala y los precios son 2-3 veces más altos que los del guisante, lo que limita la adopción masiva. La proteína de arroz, obtenida en gran medida de proveedores asiáticos, ocupa una participación menor en fórmulas infantiles hipoalergénicas y nutrición médica, donde su baja alergenicidad compensa los mayores costos de importación.
Las proteínas microbianas, algas y micoproteína, se están expandiendo a una CAGR del 6,99% hasta 2031, la tasa más rápida entre los segmentos de fuente, impulsadas por plataformas de fermentación de precisión que producen proteínas completas con perfiles de aminoácidos superiores a la mayoría de las fuentes vegetales. La proteína de algas, particularmente de Spirulina y Chlorella, está ganando terreno en suplementos deportivos y bebidas funcionales, donde su alto contenido de leucina apoya la síntesis de proteínas musculares de manera más efectiva que el guisante o el arroz. Las empresas emergentes canadienses están pilotando sistemas de fotobiorreactores de circuito cerrado que eliminan la variabilidad estacional y permiten la producción durante todo el año, aunque la intensidad de capital sigue siendo una barrera para la escala. La micoproteína, derivada de la fermentación fúngica, está siendo comercializada por actores internacionales con producción canadiense limitada hasta la fecha, aunque la aprobación de la CFIA en 2024 de la micoproteína de Fusarium venenatum como ingrediente alimentario novedoso abre la puerta a la fabricación doméstica. Las proteínas animales, suero, caseína, huevo, colágeno, gelatina, representan colectivamente una participación significativa, con cooperativas lácteas como Agropur y Saputo invirtiendo en capacidad de concentrado y aislado de proteína de suero para servir a los mercados de nutrición deportiva y fórmula infantil; la expansión de la planta de Lethbridge de Agropur por CAD 200 millones (USD 150 millones), completada en 2025, añadió 15.000 toneladas de capacidad de aislado de proteína de suero. La proteína de insectos, liderada por las larvas de mosca soldado negro de Enterra Corporation, está aprobada para alimento de acuicultura y raciones avícolas, con aplicaciones limitadas en alimentos humanos debido a barreras de aceptación cultural, aunque las vías regulatorias son más claras en alimento que en alimentos para consumo humano.


Por Usuario Final: El Alimento para Animales Supera el Crecimiento de Alimentos y Bebidas
Las aplicaciones de alimentos y bebidas representaron el 41,05% de la participación de mercado en 2025, sin embargo, se proyecta que el alimento para animales crezca a una CAGR del 5,75% hasta 2031, superando a todos los demás segmentos de usuarios finales a medida que los productores de ganado y acuicultura buscan fuentes de proteína sostenibles y rentables. Dentro de alimentos y bebidas, los productos lácteos y las alternativas lácteas son el subsegmento más grande, impulsado por formulaciones de leche, yogur y queso de origen vegetal que combinan proteínas de guisante, avena y almendra para optimizar el sabor y la textura; Saputo y Agropur están lanzando productos lácteos híbridos que combinan suero con proteína de guisante para mantener la cremosidad mientras reducen las grasas saturadas. Los productos de carne, aves, mariscos y alternativas cárnicas representan la segunda aplicación más grande, con marcas de hamburguesas y salchichas de origen vegetal que obtienen proteínas de guisante y haba de procesadores canadienses para cumplir con las declaraciones de etiqueta limpia y no transgénico. Los operadores de acuicultura están sustituyendo el 30-40% de la harina de pescado con proteína de larvas de insectos y concentrados de legumbres, un cambio impulsado por certificaciones de sostenibilidad como el Consejo de Administración de la Acuicultura, que penaliza la dependencia de peces forrajeros capturados en la naturaleza. Las aplicaciones de panadería, pan, muffins y barras de proteína utilizan gluten de trigo y proteína de guisante para aumentar el contenido proteico y mejorar la resistencia de la masa, aunque persisten desafíos de formulación en torno a la retención de humedad y la vida útil. Las bebidas, incluidos los batidos listos para beber y las aguas proteicas, demandan aislados altamente solubles con sabor neutro, una especificación que favorece las proteínas de canola y arroz sobre el guisante. Los cereales de desayuno, aperitivos y productos alimenticios RTE/RTC están incorporando proteínas para captar a los consumidores conscientes de su salud, con marcas que reformulan para lograr declaraciones de 8-12 gramos de proteína que activan llamadas en la parte frontal del envase.
Los suplementos, que abarcan nutrición deportiva, nutrición para personas mayores y fórmula infantil, son un segmento de alto margen donde las proteínas de suero y caseína retienen ventajas funcionales, aunque las alternativas de origen vegetal están ganando participación entre los consumidores veganos e intolerantes a la lactosa. Los productos de nutrición deportiva y de rendimiento favorecen el aislado de proteína de suero por su rápida digestión y alto contenido de leucina, aunque las mezclas de proteínas de guisante y arroz están capturando el 25-30% del segmento al ofrecer perfiles de aminoácidos comparables a precios más bajos. Los productos de nutrición para personas mayores y nutrición médica requieren proteínas con alta digestibilidad y baja alergenicidad, impulsando la demanda de proteínas de suero e arroz hidrolizadas que cumplen con los estándares de nutrición clínica. Los alimentos para bebés y la fórmula infantil representan un subsegmento estrictamente regulado donde las proteínas lácteas dominan debido a los perfiles de seguridad establecidos, aunque la aprobación de la CFIA de proteínas vegetales novedosas para uso infantil podría abrir oportunidades para formulaciones hipoalergénicas para 2027. Las aplicaciones de cuidado personal y cosméticos utilizan colágeno, gelatina y proteínas hidrolizadas para el acondicionamiento del cabello y la piel, un segmento de nicho con potencial de crecimiento limitado pero demanda estable de marcas de belleza premium. El alimento para animales, el usuario final de más rápido crecimiento, se beneficia de la aprobación de la CFIA en 2024 de la proteína de insectos para raciones de aves de corral y porcinos, expandiendo el mercado direccionable más allá de la acuicultura; Enterra Corporation está escalando la producción para satisfacer la demanda de integradores que buscan reducir la dependencia de las importaciones de harina de soja.
Análisis Geográfico
El mercado de proteína de Canadá está geográficamente concentrado en las provincias de las Praderas, Manitoba, Saskatchewan y Alberta, que en conjunto albergan capacidad de procesamiento debido a la proximidad a las tierras de cultivo de legumbres y el acceso a energía de bajo costo, aunque Ontario y Quebec siguen siendo centros de demanda críticos donde ocurre el 60% del consumo de usuarios finales. La red eléctrica renovable al 97% de Manitoba ha atraído CAD 1,4 mil millones (USD 1,05 mil millones) en inversiones de procesamiento de proteínas desde 2020, incluido el complejo de proteína de guisante de Roquette en Portage la Prairie y la planta de canola y guisante de Merit Functional Foods en Winnipeg, ambas de las cuales comercializan credenciales de bajo carbono a compradores europeos y norteamericanos que enfrentan objetivos de emisiones de Alcance 3. Saskatchewan lidera en la producción de cultivos de legumbres, suministrando el 50% de la cosecha de guisantes y lentejas de Canadá, y alberga la planta de Louis Dreyfus Company por CAD 500 millones (USD 375 millones) en Yorkton, que comenzó la producción comercial en 2025 y tiene como objetivo los mercados de exportación asiáticos donde los pulsos canadienses obtienen primas por cumplimiento de no transgénico y residuos de pesticidas. El sector proteico de Alberta es más pequeño pero se está diversificando, con la propuesta de instalación de proteína de guisante de Phytokana por CAD 225 millones (USD 169 millones) en Strathmore recibiendo una subvención de CAD 10 millones de Emissions Reduction Alberta, lo que señala el apoyo provincial a la agricultura de valor agregado. Columbia Británica y Ontario son importadores netos de ingredientes proteicos, con demanda impulsada por fabricantes de alimentos y bebidas en el área metropolitana de Vancouver y el Área Metropolitana de Toronto; estas provincias también albergan instituciones de investigación como la Universidad de Columbia Británica y la Universidad de Guelph que están avanzando en tecnologías de extracción y funcionalización de proteínas a través de asociaciones con Protein Industries Canada.
La dinámica de exportación está reformando las trayectorias de crecimiento regional: los aislados de proteína de guisante canadienses están desplazando a los proveedores europeos y chinos en los mercados de nutrición deportiva y carne de origen vegetal de Estados Unidos, donde los compradores priorizan la trazabilidad y el abastecimiento no transgénico. El Puerto de Vancouver maneja el 70% de las exportaciones de ingredientes proteicos de Canadá, con envíos a granel a Japón, Corea del Sur y Taiwán, mientras que Thunder Bay sirve como puerta de entrada para las cargas con destino a Europa a través de las rutas de los Grandes Lagos y la Vía Marítima del San Lorenzo[3]Fuente: Puerto de Vancouver, "Estadísticas de Carga," portvancouver.com. Las restricciones de capacidad ferroviaria durante las temporadas de cosecha retrasan periódicamente los envíos de proteínas, lo que obliga a los procesadores a construir inventarios más grandes y aumenta los requisitos de capital de trabajo; CN Rail y CP Kansas City están invirtiendo CAD 500 millones anuales en mejoras del corredor de las Praderas, aunque los cuellos de botella persisten en cruces clave cerca de Winnipeg y Saskatoon. El sector de proteínas lácteas de Quebec, anclado por Agropur y Saputo, está pivotando hacia aislados de proteína de suero e hidrolizados de alto valor para fórmula infantil y nutrición clínica, mercados donde las barreras regulatorias de entrada y las especificaciones técnicas limitan la competencia de las proteínas vegetales. El Canadá Atlántico sigue siendo un actor menor en la producción de proteínas, aunque las operaciones de acuicultura de Cooke Inc. en Nuevo Brunswick están impulsando la demanda de proteínas de insectos y legumbres como sustitutos de la harina de pescado, creando oportunidades localizadas para los proveedores de ingredientes para alimento. El programa AgriInnovate del gobierno federal de 2024 asignó CAD 75 millones para apoyar las expansiones del procesamiento de proteínas en regiones desatendidas, con el objetivo de Ontario y Quebec para reducir la dependencia de las cadenas de suministro de las Praderas y mejorar la seguridad alimentaria según Agriculture and Agri-Food Canada.
La divergencia de políticas provinciales está creando asimetrías competitivas: Manitoba ofrece créditos fiscales sobre el capital para inversiones en procesamiento de proteínas, Saskatchewan proporciona períodos de exención de regalías en arrendamientos de tierras de la Corona para productores de legumbres, y el fondo de Innovación Tecnológica y Reducción de Emisiones de Alberta cofinancia equipos de procesamiento de bajo carbono. Estos incentivos, combinados con el financiamiento federal de superclústeres, están concentrando las inversiones en las Praderas y ampliando la brecha con las provincias centrales y orientales, donde los mayores costos de energía y la disponibilidad limitada de materias primas restringen la competitividad. El sector de procesamiento de alimentos de Ontario está presionando por un apoyo comparable, argumentando que la proximidad al 40% de la población de Canadá justifica la producción doméstica de proteínas para reducir las emisiones de transporte y mejorar la resiliencia de la cadena de suministro, un debate que dará forma a la política agrícola federal hasta 2027. La concentración geográfica de la capacidad de procesamiento en Manitoba y Saskatchewan crea riesgos de punto único de falla: una huelga ferroviaria prolongada o una sequía severa podría interrumpir el suministro nacional, destacando el argumento estratégico a favor de una capacidad distribuida en múltiples provincias.
Panorama regulatorio
Los ingredientes proteicos vendidos para aplicaciones de alimentos y bebidas en Canadá operan bajo la Food and Drugs Act y las Food and Drug Regulations, con Health Canada (Food Directorate) liderando las evaluaciones de seguridad previas a la comercialización y la Canadian Food Inspection Agency (CFIA) haciendo cumplir el etiquetado y el cumplimiento composicional. Las proteínas novedosas, incluidas las producidas mediante fermentación de precisión, cultivo de algas u otros procesos novedosos, pueden activar la vía de alimentos nuevos previa a la comercialización y, por lo general, requieren una carta de no objeción de Health Canada antes de la comercialización. Las normas de etiquetado de la CFIA también exigen una identificación transparente de la fuente en las listas de ingredientes y la declaración de proteína en la tabla de información nutricional.
Para las formulaciones que dependen de auxiliares funcionales o usos similares a aditivos, el cumplimiento depende de las Listas de Aditivos Alimentarios Permitidos de Health Canada, donde un aditivo no incluido en la lista o un nuevo uso generalmente requiere una presentación y evaluación formal. La comercialización relacionada con proteínas tiene salvaguardas regulatorias adicionales, ya que las declaraciones de contenido nutricional, como fuente de proteína, están limitadas por las Food and Drug Regulations (por ejemplo, B.01.305) y dependen del cumplimiento de los requisitos de calificación proteica. En las categorías tratadas como alimentos suplementados, los fabricantes deben ajustarse a las listas de categorías de alimentos suplementados permitidas y de ingredientes suplementarios permitidos, lo que puede limitar las estrategias de fortificación para bebidas y snacks con alto contenido proteico y orientar las decisiones de comercialización hacia proteínas vegetales convencionales o enfoques mixtos mientras avanzan los expedientes de fuentes novedosas.
Panorama Competitivo
El mercado de proteína de Canadá exhibe una fragmentación moderada, con los cinco principales actores, Agropur Dairy Cooperative, Archer Daniels Midland, Saputo, Roquette Frères y Lactalis, representando colectivamente la mayor parte de la participación de mercado, dejando un espacio sustancial para que los especialistas regionales y los disruptores impulsados por la tecnología capturen segmentos de nicho a través de plataformas de extracción propietarias y estrategias de integración vertical. Los proveedores multinacionales de ingredientes están desplegando megainstalaciones de capital intensivo para lograr ventajas de costo unitario, mientras que los innovadores de origen canadiense como Burcon NutraScience y AGT Food & Ingredients están licenciando tecnologías de fraccionamiento novedosas a fabricantes por contrato, monetizando efectivamente la propiedad intelectual sin asumir riesgos operativos. Las cooperativas lácteas están defendiendo sus franquicias de suero y caseína invirtiendo en capacidades de ultrafiltración e hidrólisis que producen aislados de alta pureza para los mercados de fórmula infantil y nutrición clínica, donde las proteínas vegetales enfrentan barreras regulatorias y funcionales. La expansión de Lethbridge de Agropur por CAD 200 millones (USD 150 millones), completada en 2025, ejemplifica esta estrategia defensiva.
Están surgiendo oportunidades de espacio en blanco en proteínas microbianas, donde las plataformas de fermentación de precisión pueden producir proteínas completas con perfiles de aminoácidos personalizados, aunque los requisitos de capital de CAD 100-200 millones por planta y los plazos de aprobación de la CFIA de varios años disuaden a todos menos a los participantes con mayor capitalización. La intensidad competitiva es más alta en la proteína de guisante de commodities, donde Roquette, Louis Dreyfus y Merit Functional Foods compiten en costo y huella de carbono, impulsando la compresión de márgenes que favorece la escala y la eficiencia operativa sobre la diferenciación. La adopción de tecnología se está convirtiendo en un factor decisivo: el despliegue de optimización de procesos impulsada por inteligencia artificial de Roquette en su planta de Portage la Prairie redujo el consumo de energía por kilogramo de proteína en un 12% en 2024, un logro que se traduce en CAD 3 millones en ahorros anuales y fortalece su posición frente a los proveedores asiáticos de menor costo.
Los disruptores emergentes incluyen a Enterra Corporation, que posee patentes en sistemas de cría de larvas de mosca soldado negro que convierten residuos alimentarios en proteína, creando una narrativa de economía circular que resuena con los compradores enfocados en la sostenibilidad; la expansión de capacidad de la empresa en 2025 a 10.000 toneladas anuales la posiciona como una alternativa creíble a la harina de soja en acuicultura y alimento avícola. Los competidores más pequeños como Avena Foods y Nutri-Pea están apuntando a los segmentos orgánicos y no transgénicos, donde las primas de certificación compensan los mayores costos de producción y la escala limitada, aunque las restricciones del tamaño del mercado limitan el potencial de ingresos por debajo de CAD 50 millones anuales. El cumplimiento regulatorio es una ventaja competitiva: las empresas que navegan eficientemente el proceso de aprobación de alimentos novedosos de la CFIA obtienen ventajas de ser los primeros en actuar de 18-24 meses, una dinámica que favorece a los actores bien capitalizados con equipos internos de asuntos regulatorios sobre las empresas emergentes con financiamiento insuficiente que dependen de consultores.
Líderes de la Industria de Proteína de Canadá
Agropur Dairy Cooperative
Archer Daniels Midland Company
Saputo Inc.
Roquette Frères
Lactalis Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio en blanco a corto plazo se centra en expandir la capacidad de procesamiento y formulación nacional que sustituya las importaciones mientras mejora el rendimiento funcional para categorías principales (bebidas, panadería, alternativas lácteas y alternativas de carne). En 2026, las acciones de puesta en marcha y ampliación en Saskatchewan y Manitoba refuerzan esta dirección, incluida la instalación de aislado de proteína de guisante de Louis Dreyfus Company en Yorkton y los proyectos de Protein Industries Canada dirigidos a la funcionalidad de proteína, almidón y fibra a base de leguminosas, junto con la expansión de la capacidad de procesamiento en Regina y Saskatoon. Esta combinación de capacidad y trabajo de funcionalidad respalda aplicaciones de mayor valor donde la solubilidad, el sabor neutro y el rendimiento de textura determinan la adopción, no solo el contenido proteico.
Una segunda oportunidad es la capacidad de automatización y coproducción para análogos de carne de origen vegetal y productos híbridos que utilizan insumos cultivados en Canadá. La actividad de proyectos de Protein Industries Canada en 2026 incluye una iniciativa de 15,1 millones de CAD con NS/TX Industries, New Protein International e Infusd Nutrition, centrada en automatizar la fabricación y expandir la producción de alternativas de piezas enteras de res y cerdo, lo que indica un impulso de inversión continuo más allá de los aislados básicos. En el lado animal y lácteo, las proteínas lácteas de valor agregado siguen siendo un canal de inversión activo: Agropur ha comunicado una amplia cartera de inversiones multisitio para la producción de proteínas, lo que respalda oportunidades en suero de leche de alto margen e ingredientes lácteos especializados utilizados en nutrición deportiva, médica e infantil. Al mismo tiempo, los actores vegetales y microbianos continúan buscando la aprobación regulatoria y los ciclos de calificación de clientes para fuentes más nuevas.
Desarrollos recientes del sector
- Junio de 2026: Saputo esbozó una estrategia centrada en ingredientes que enfatiza la optimización de flujos de suero de leche de alto valor y una actividad selectiva de adquisiciones complementarias. El enfoque señala una priorización continua de las categorías lácteas ricas en proteínas y respalda mejoras adicionales de capacidad y mezcla de productos en toda su base de suministro vinculada a Canadá.
- Mayo de 2026: Archer Daniels Midland presentó un conjunto de nuevas soluciones de ingredientes proteicos en América del Norte, incluidos aislados de proteína de soja y ofertas a base de guisante. La gama más amplia aumenta las opciones para los formuladores canadienses que buscan funcionalidad en aplicaciones de bebidas, panadería y alternativas de carne, al mismo tiempo que intensifica la presión competitiva sobre los proveedores establecidos de proteína vegetal.
- Abril de 2026: Agropur anunció proyectos de inversión en sus instalaciones de Beauceville, Quebec, y Bedford, Nueva Escocia, para expandir la producción de proteína láctea de valor agregado. La presencia en múltiples provincias fortalece la disponibilidad nacional de ingredientes de proteína láctea de mayor margen y sustenta la seguridad del suministro para los fabricantes canadienses de nutrición y alimentos fortificados.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado abarca los ingredientes proteicos vendidos en Canadá para su uso en alimentos y bebidas, alimento animal, suplementos y cuidado personal y cosméticos, en fuentes animales, vegetales y microbianas, medidos en términos de valor.
Exclusiones del alcance: no se contabilizan los bienes de consumo finales en los que la proteína no es un ingrediente añadido intencionalmente, ni las materias primas agrícolas vendidas sin procesamiento a nivel de ingrediente.
Descripción general de la segmentación
- Por Fuente
- Animal
- Caseína y Caseinatos
- Colágeno
- Proteína de Huevo
- Gelatina
- Proteína de Insectos
- Proteína de Leche
- Proteína de Suero
- Otras Proteínas Animales
- Microbiano
- Proteína de Algas
- Micoproteína
- Vegetal
- Proteína de Cáñamo
- Proteína de Guisante
- Proteína de Arroz
- Proteína de Soja
- Proteína de Trigo
- Otras Proteínas Vegetales
- Animal
- Por Usuario Final
- Alimentos y Bebidas
- Panadería
- Bebidas
- Cereales de Desayuno
- Condimentos/Salsas
- Confitería
- Productos Lácteos y Alternativas Lácteas
- Productos de Carne/Aves/Mariscos y Alternativas Cárnicas
- Productos Alimenticios RTE/RTC
- Aperitivos
- Otras Aplicaciones de Alimentos y Bebidas
- Cuidado Personal y Cosméticos
- Alimento para Animales
- Suplementos
- Alimentos para Bebés y Fórmula Infantil
- Nutrición para Personas Mayores y Nutrición Médica
- Nutrición Deportiva/de Rendimiento
- Alimentos y Bebidas
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la construcción de una base de hechos sobre las señales de oferta, demanda y precios canadienses que se pueden vincular a las proteínas utilizadas como ingredientes. Utilizamos principalmente fuentes públicas como las tablas de manufactura y comercio de Statistics Canada, informes de Agriculture and Agri-Food Canada, orientaciones de la Canadian Food Inspection Agency y UN Comtrade para verificar la dirección de las importaciones y exportaciones.
Para evitar depender de un solo conjunto de datos, también revisamos fuentes como revistas revisadas por pares de ciencia de los alimentos para las tendencias de uso, bases de datos de patentes para nueva actividad de procesamiento de proteínas, y presentaciones ante inversores y documentos corporativos para adiciones de capacidad y enfoque de cartera. Para las huellas comerciales y de proveedores, corroboramos de forma selectiva con una suscripción de pago utilizada para datos financieros de empresas y otra utilizada para registros de importación y exportación a nivel de envío, y luego reconciliamos los hallazgos con los insumos del modelo. Las fuentes enumeradas aquí son solo ilustrativas, y se utilizaron muchas otras referencias para recopilar datos, validar supuestos y aclarar definiciones durante el proceso de investigación.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para verificar la coherencia de los supuestos de demanda y convertir la actividad en valor de mercado, especialmente donde los conjuntos de datos públicos permanecen a un nivel general. Hablamos con proveedores de ingredientes, procesadores, distribuidores y usuarios finales para comprender las combinaciones de aplicación típicas, los rangos de precios y cómo los contratos y las reformulaciones están moviendo los volúmenes dentro de Canadá. La cobertura se equilibró entre las principales provincias productoras y consumidoras, con especial atención en casos de uso de rápida evolución, como las bebidas proteicas y las proteínas alternativas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directivos (CXO): 20% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 33% |
| Actores más pequeños: 22% | Gerentes: 47% |
Dimensionamiento y previsión del mercado
El modelo de dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el conjunto de demanda de ingredientes por uso final en Canadá, y luego lo convierte en valor utilizando bandas de precios observadas y cambios en la combinación entre fuentes de proteína. Solo después de establecer el conjunto de demanda, realizamos comprobaciones selectivas de abajo hacia arriba, como la consolidación de los ingresos de proveedores muestreados por línea de proteína y la puesta a prueba de los flujos de volumen mediante conversaciones con canales.
Los insumos que mueven materialmente los totales incluyen la dirección de importación y exportación de ingredientes proteicos, las adiciones de capacidad de procesamiento canadiense, los cambios en la participación de aplicaciones (por ejemplo, bebidas y alternativas lácteas frente a panadería), los rangos de precios de venta promedio por tipo de fuente y los patrones de sustitución entre proteínas vegetales, animales y microbianas cuando los compradores reformulan. Para la previsión, se aplica un análisis de escenarios para reflejar las diferentes velocidades de adopción de las proteínas más nuevas y el impacto de la inflación y los movimientos de divisas en los precios de los ingredientes, y luego los supuestos se confirman con la opinión de expertos antes de fijar la curva final. Cuando la divulgación a nivel de empresa es incompleta, las brechas se abordan con proxies conservadores basados en líneas de productos comparables y huellas de distribución verificadas.
Validación de datos y ciclo de actualización
Los resultados se verifican con señales independientes, como el movimiento comercial, los cambios de capacidad anunciados y los rangos de precios observados, para que los totales finales se mantengan realistas para Canadá. Los valores atípicos se revisan a nivel de partida individual, y la lógica se reelabora si una variable está impulsando demasiado el crecimiento o si un uso final en particular parece sobreestimado.
Antes de la aprobación final, el modelo y los supuestos pasan por múltiples etapas de revisión por parte de analistas, seguidas de activadores de recontacto cuando nuevos lanzamientos públicos o comentarios de entrevistas introducen una variación significativa. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como la puesta en marcha de una gran capacidad, un cambio regulatorio para proteínas novedosas o un cambio brusco en los costos de insumos vinculados a los productos básicos. Justo antes de la entrega, realizamos un escaneo final para confirmar que la información más reciente se refleja en las cifras.
Estimación del mercado canadiense de proteínas de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para la proteína en Canadá no siempre coinciden, porque la palabra proteína se utiliza para muchas cosas, desde insumos de ingredientes hasta suplementos terminados, y no todos los estudios trazan la línea en el mismo lugar. Las diferencias también provienen de cómo cada estimación trata los precios (precios de contrato frente a referencias spot), la sincronización de divisas y con qué frecuencia se actualizan los supuestos.
Los suplementos de proteína terminados vendidos al por menor quedan fuera del alcance de Mordor Intelligence en este caso, lo que mantiene el total vinculado a la demanda de ingredientes en alimentos y bebidas, alimento animal, suplementos como uso final de ingredientes, y cuidado personal y cosméticos. Algunas otras estimaciones también incorporan productos listos para la venta al por menor o categorías nutricionales más amplias, y algunas utilizan una escalada agresiva de precios sin verificarla contra los valores comerciales canadienses o la retroalimentación de los compradores, lo que puede inflar el tamaño del mercado en el mismo año.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,73 mil millones de USD (2025) | |
| Consultora Regional A | 0,65 mil millones de USD (2024) | Utiliza un año base anterior y se apoya fuertemente en los ingresos de la categoría de alimentos envasados, lo que puede subestimar las ventas de ingredientes en alimento animal y cuidado personal y cosméticos, y aplica un ajuste limitado para los insumos proteicos con alta dependencia de importaciones. |
| Publicación Comercial B | 0,92 mil millones de USD (2026) | Combina proteínas de ingredientes con productos nutricionales y deportivos terminados, y escala los precios utilizando factores de inflación generales en lugar de bandas de precios específicas por fuente y sincronización de contratos. |
En conjunto, la diferencia se explica principalmente por lo que se cuenta como proteína (solo ingrediente frente a ingrediente más productos terminados), además del año elegido y la forma en que se proyectan los precios. Al mantener las variables rastreables al uso de ingredientes, el movimiento comercial, la combinación de aplicaciones y rangos de precios realistas, el dimensionamiento se mantiene repetible y más fácil de conciliar durante las actualizaciones.


Preguntas Clave Respondidas en el Informe
¿Qué tan grande es el mercado de proteína de Canadá hoy?
Está valorado en USD 0,77 mil millones en 2026 y se prevé que alcance USD 1,00 mil millones para 2031.
¿Qué fuente de proteína lidera la producción canadiense?
Las proteínas vegetales, principalmente guisante y canola, tuvieron una participación del 59,48% en 2025.
¿Cuál es el segmento de fuente de proteína de más rápido crecimiento?
Las proteínas microbianas, incluidas las algas y la micoproteína, están proyectadas para crecer a una CAGR del 6,99% hasta 2031.
¿Por qué las provincias de las Praderas son centrales para el procesamiento?
La proximidad a las tierras de cultivo de legumbres, la energía hidroeléctrica de bajo carbono y los enlaces ferroviarios crean ventajas de costo y sostenibilidad.
¿Qué segmento de usuario final crecerá más rápido?
El alimento para animales, impulsado por la acuicultura y la avicultura, está proyectado para expandirse a una CAGR del 5,75% durante 2026-2031.
¿Qué obstaculiza la comercialización de proteínas novedosas?
Los prolongados plazos de aprobación de la CFIA y los requisitos de etiquetado ralentizan la velocidad de comercialización de las proteínas microbianas y de insectos.
Última actualización de la página el:



