
Tamaño y Participación del Mercado de Chalecos Antibalas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
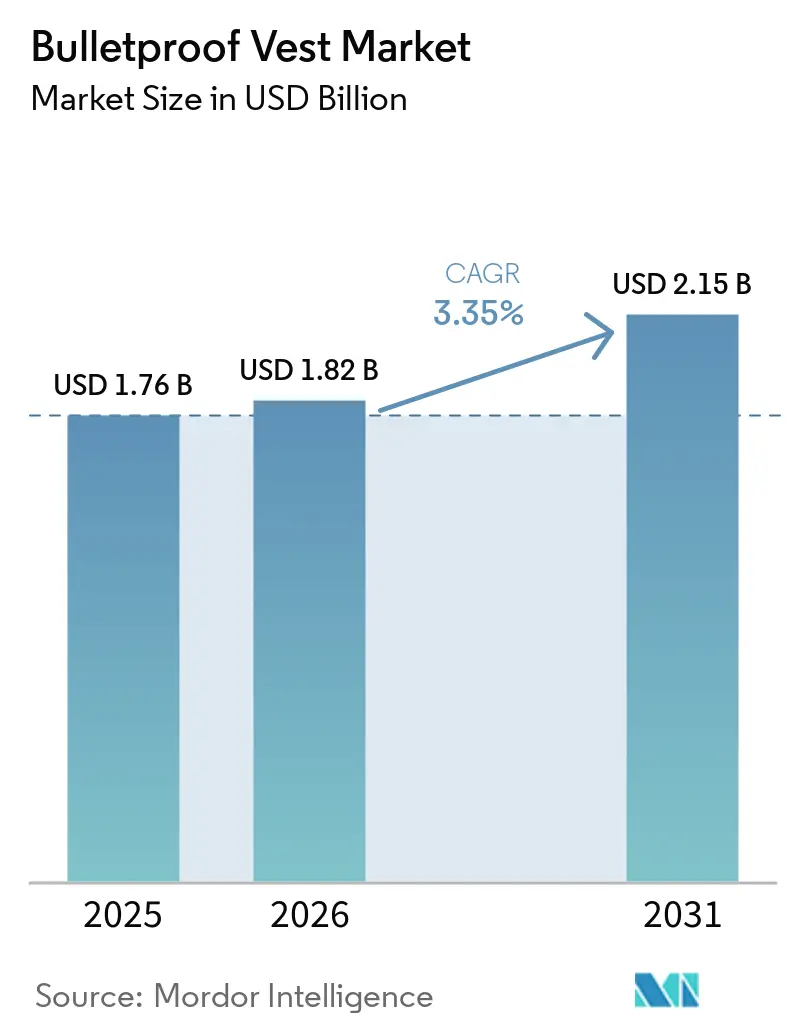
| Tamaño del Mercado (2026) | 1.82 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.15 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.35 % |
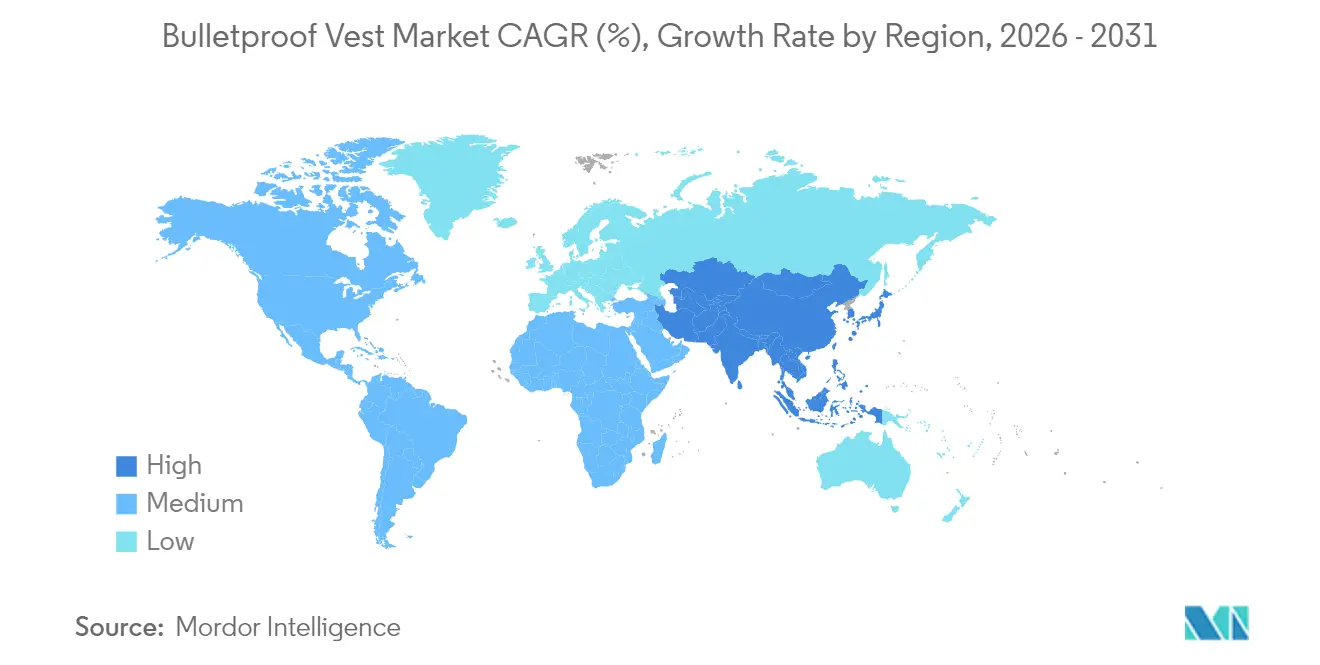
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
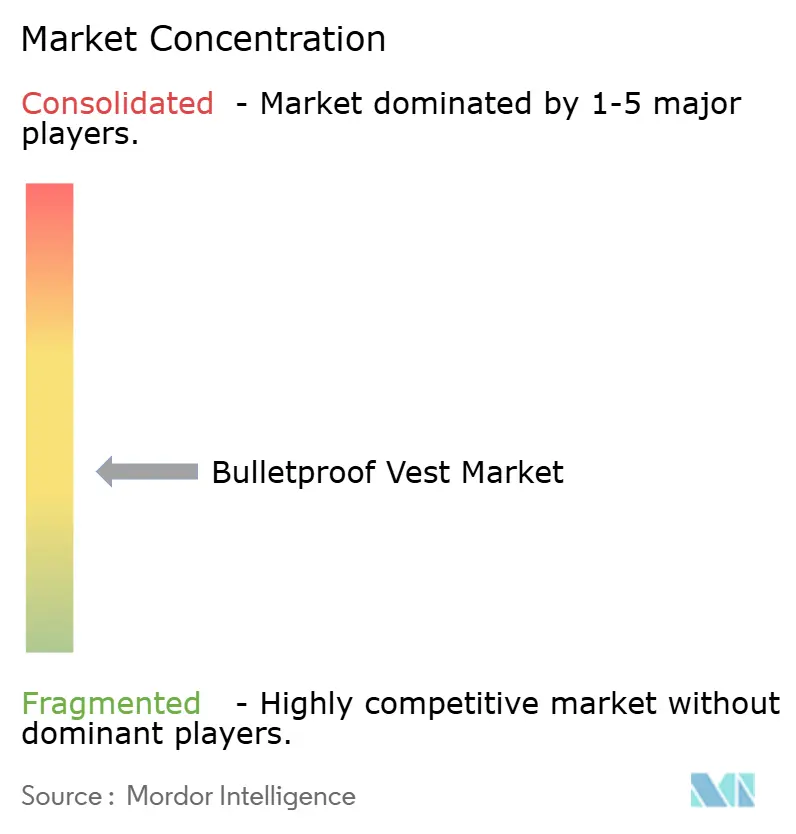
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Chalecos Antibalas por Mordor Intelligence
El tamaño del mercado de chalecos antibalas fue valorado en USD 1,76 mil millones en 2025 y se estima que crecerá desde USD 1,82 mil millones en 2026 hasta alcanzar USD 2,15 mil millones en 2031, a una CAGR del 3,35% durante el período de pronóstico (2026-2031).[1] El crecimiento dependió de la modernización de la defensa en Europa y Asia-Pacífico, la rápida adopción de armadura blanda ligera por parte de las fuerzas del orden, las innovaciones en materiales que equilibraron la protección con la movilidad, y normas de certificación más estrictas que incrementaron la demanda de reemplazo. El aumento del gasto en protección ejecutiva, particularmente en América del Norte y Europa Occidental, amplió la base de clientes más allá de los compradores militares tradicionales. Mientras tanto, el conflicto en Ucrania reconfiguró las prioridades de adquisición europeas, impulsando a los fabricantes locales a ampliar su capacidad y acelerando la adopción de placas de Nivel IV para escenarios de múltiples impactos. Las continuas fluctuaciones en los precios de las materias primas y los escándalos de equipos falsificados moderaron el crecimiento a corto plazo, aunque impulsaron la demanda de equipos autenticados y certificados por el NIJ.
Conclusiones Clave del Informe
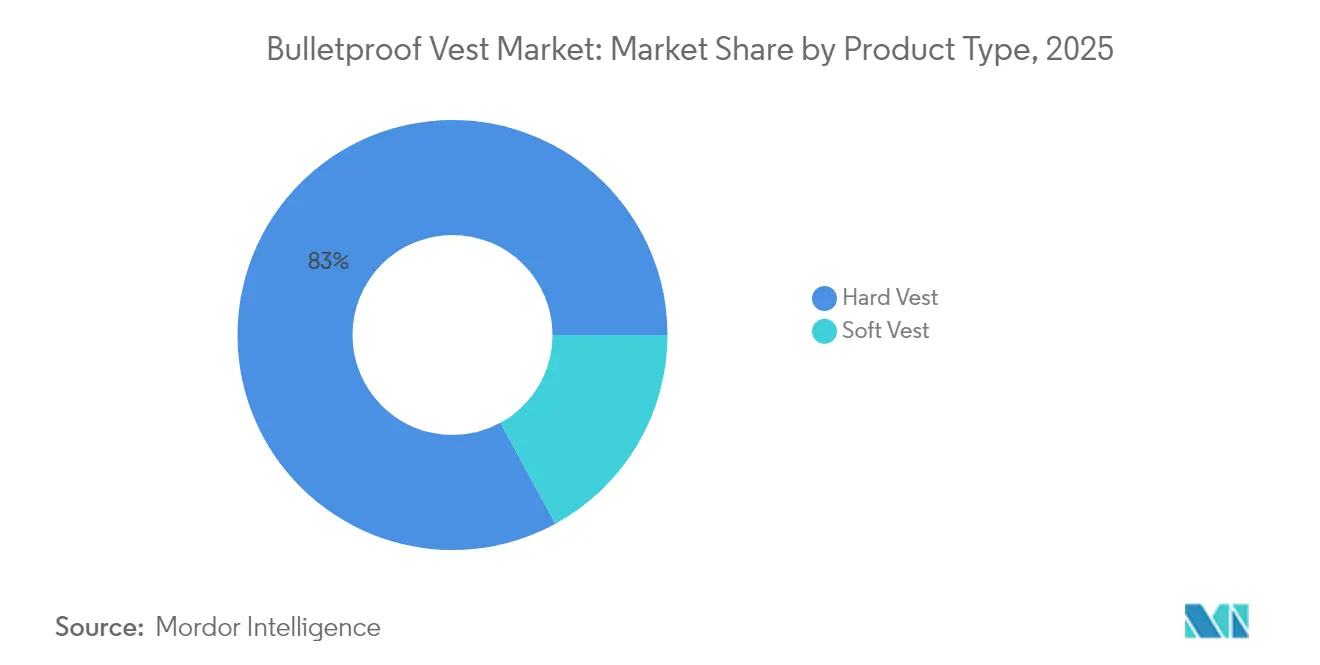
- Por tipo de producto, los chalecos rígidos lideraron con una participación de ingresos del 82,95% en 2025; se proyecta que la armadura blanda se expanda a una CAGR del 3,72% hasta 2031.
- Por material, la aramida retuvo el 53,10% de la participación del mercado de chalecos antibalas en 2025, mientras que se prevé que el UHMWPE crezca más rápido con una CAGR del 3,95% hasta 2031.
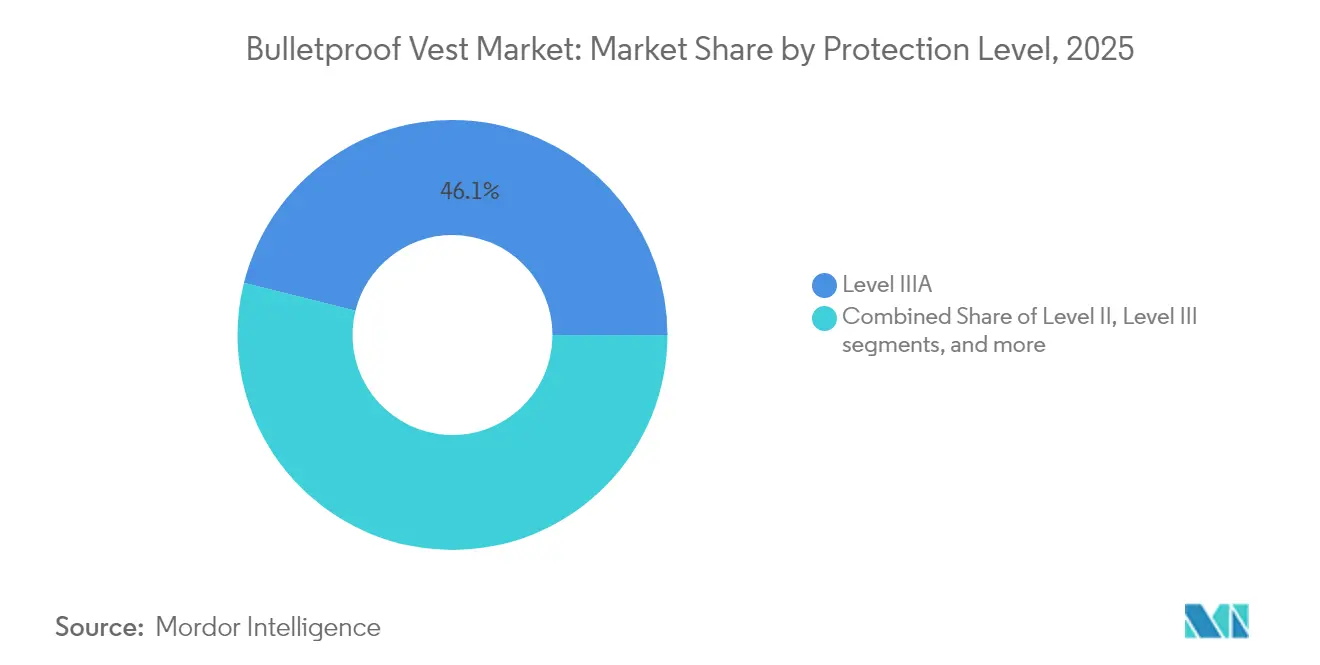
- Por nivel de protección, el Nivel IIIA mantuvo el 46,10% del mercado de chalecos antibalas en 2025, mientras que se espera que el Nivel IV avance a una CAGR del 3,86% hasta 2031.
- Por usuario final, el segmento militar representó el 72,10% de la participación del mercado de chalecos antibalas en 2025; la seguridad privada exhibe la CAGR proyectada más alta del 3,75% hasta 2031.
- Por geografía, América del Norte dominó con una participación del 42,00% en 2025, mientras que Asia-Pacífico registrará la CAGR más sólida del 3,76% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~)% de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de los programas de modernización de la defensa | +0.8% | Global, con concentración en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de la adquisición de armadura blanda ligera por parte de las fuerzas del orden | +0.6% | América del Norte y la UE, en expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente demanda de chalecos balísticos de ajuste femenino | +0.4% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Adopción de placas híbridas cerámicas-UHMWPE de múltiples impactos | +0.5% | Global, mercados con enfoque militar | Largo plazo (≥ 4 años) |
| Intensificación de conflictos geopolíticos y disputas territoriales | +0.7% | Europa, Asia-Pacífico, Oriente Medio | Corto plazo (≤ 2 años) |
| Expansión de la industria de seguridad privada y protección de personas VIP | +0.3% | América del Norte, Europa, mercados emergentes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de los Programas de Modernización de la Defensa
Los ejércitos europeos, asiáticos y norteamericanos emprendieron programas de recapitalización a gran escala que priorizaban la supervivencia, impulsando pedidos de placas y portadores de nueva generación.[2] Francia adoptó el sistema modular G3P con insertos de carburo de boro y sensores de daño en tiempo real, mientras que Alemania entregó 100.000 chalecos MOBAST a sus tropas, subrayando la demanda de soluciones escalables y habilitadas tecnológicamente. El contrato de USD 19,7 millones de Canadá para 3.000 conjuntos avanzados ejemplificó aún más la ola de modernización. Estos programas enfatizaron la modularidad, la integración con sensores portados por el soldado y los ajustes ergonómicos para diversos tipos de cuerpo, incluido el personal femenino, lo que indica un cambio sistémico hacia el diseño de armadura centrado en el usuario. Los compromisos de financiación a largo plazo protegieron a los proveedores de la volatilidad presupuestaria a corto plazo.
Aumento de la Adquisición de Armadura Blanda Ligera por las Fuerzas del Orden
Los departamentos de policía en los Estados Unidos y Europa aumentaron los pedidos de chalecos blandos que reducen la fatiga de los agentes sin sacrificar el cumplimiento del NIJ. El Kevlar EXO de DuPont y el SB301 de Dyneema redujeron el peso hasta en un 30% en comparación con telas anteriores, ampliando la adopción para uso diario. La Norma NIJ actualizada 0101.07 introdujo pruebas de ajuste específicas por género que alinearon las especificaciones de adquisición con una fuerza laboral más diversa. Los ensayos de campo del Departamento de Justicia encontraron aumentos insignificantes de temperatura corporal central entre 504 agentes que usaban armadura moderna, disipando las preocupaciones sobre el estrés térmico y fortaleciendo las tasas de cumplimiento. Estos factores elevaron colectivamente los ciclos de reemplazo e impulsaron pedidos pendientes en agencias municipales.
Creciente Demanda de Chalecos Balísticos de Ajuste Femenino
Las mujeres constituían aproximadamente el 15% de la fuerza laboral de las fuerzas del orden en 2025, lo que impulsó el diseño de chalecos específicos con paneles con contorno, tallas de copa variables y forros con absorción de humedad que redujeron el volumen y mejoraron la cobertura balística. La tecnología contribuye a ofrecer la más avanzada protección balística que requieren los militares, las fuerzas del orden y los agentes de seguridad a nivel mundial, al tiempo que aumenta la flexibilidad y la comodidad. El modelo encubierto COV-F-IA de MKU presentó telas antifúngicas y protección SK1 dentro de un perfil ajustado al cuerpo, lo que pone de relieve la creciente sofisticación técnica en este segmento. El chaleco Python II Female de Point Blank incorporó protección contra descargas electroshock, ilustrando la convergencia de protección balística y no letal en una sola prenda. La investigación sobre tejidos de urdimbre entrelazada en 3D proporcionó métodos reproducibles de formación de cúpula que mantuvieron la integridad balística al tiempo que lograron una ergonomía específica para la mujer. Los marcos de certificación del NIJ reflejaron estos avances, estableciendo protocolos de prueba independientes que reforzaron la diferenciación de productos.
Adopción de Placas Híbridas Cerámicas-UHMWPE de Múltiples Impactos
Los ejércitos que se enfrentaron a proyectiles perforantes en Ucrania y otros conflictos recurrieron a los híbridos cerámicos-UHMWPE para mejorar la resistencia a múltiples impactos con menor masa que los diseños de acero heredados. Las tricapas de SiC/Ti6Al4V/UHMWPE resistieron amenazas de 12,7 mm mientras reducían el peso en un 35%, mejorando la movilidad del soldado. El tratamiento superficial por plasma atmosférico reforzó la unión en la interfaz cerámica-polímero, produciendo incrementos estadísticamente significativos en los valores V50 sin añadir material. Las iteraciones de carburo de boro de Rusia ofrecieron protección BR-5 en placas que pesaban solo 2.400 g, subrayando el margen de rendimiento abierto por los programas locales de ciencia de materiales. Estos avances impulsaron a los competidores a acelerar las hojas de ruta de placas híbridas y asegurar contratos de suministro de fibra a largo plazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~)% de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios volátiles de las materias primas de aramida y UHMWPE | -0.5% | Global, regiones con concentración manufacturera | Corto plazo (≤ 2 años) |
| Estrictas licencias de exportación para productos balísticos | -0.3% | Global, corredores de exportación EE. UU.-UE | Mediano plazo (2-4 años) |
| Preocupaciones por el estrés térmico y la deformación de la cara posterior en climas tropicales | -0.2% | Regiones tropicales, despliegues militares | Largo plazo (≥ 4 años) |
| Proliferación de productos de armadura corporal falsificados/no certificados | -0.4% | Global, con enfoque en mercados emergentes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Precios Volátiles de las Materias Primas de Aramida y UHMWPE
Los costos de la aramida y el UHMWPE oscilaron bruscamente con los insumos petroquímicos y las adiciones de capacidad, comprimiendo los márgenes de los ensambladores de armadura que carecían de acuerdos de suministro a largo plazo. El deterioro del fondo de comercio de USD 768 millones de DuPont en el primer trimestre de 2025 puso de relieve los obstáculos a la rentabilidad dentro de las líneas de aramida heredadas.[3] Los fabricantes chinos de UHMWPE socavaron a los rivales occidentales en precio, obligando a los proveedores de marca a justificar las primas mediante un control de calidad más estricto y químicas libres de PFAS. La investigación confirmó que la varianza en los parámetros de resina afectó directamente el módulo de la fibra, elevando el riesgo de desperdicio y aumentando los costos de procesamiento durante el retrabajo de calidad. El consiguiente traslado de costos comprimió los presupuestos de adquisición y prolongó los ciclos de compra.
Proliferación de Productos de Armadura Corporal Falsificados/No Certificados
Las investigaciones federales revelaron redes criminales que reetiquetaban placas de baja calidad procedentes de China como productos estadounidenses certificados por el NIJ, erosionando la confianza de los compradores y desencadenando costosas retiradas del mercado. Un operador del estado de Washington envió más de USD 1 millón de equipos deficientes a clientes militares y policiales antes de ser sentenciado en marzo de 2024. La confusión entre las etiquetas "certificado" y "conforme" amplificó el riesgo de adquisición para las agencias más pequeñas que carecían de presupuestos de prueba dedicados. Las investigaciones de alto perfil sobre importaciones mal etiquetadas presionaron a los distribuidores para que adoptaran herramientas de procedencia basadas en cadena de bloques y reforzaran la verificación de los proveedores aguas arriba. Las consecuencias reputacionales persuadieron a los usuarios finales a favorecer marcas establecidas con registros de garantía de calidad transparentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Dominio del Chaleco Rígido Refleja la Evolución de las AmenazasLas configuraciones rígidas capturaron el 82,95% de las ventas de 2025, confirmando las prioridades operativas que favorecían los portadores de placas blindadas capaces de resistir el fuego de rifle. Se esperaba que el tamaño del mercado de chalecos antibalas para chalecos rígidos aumentara a una CAGR del 3,28% hasta 2031, impulsado por informes de campo de batalla que enfatizaban la supervivencia ante múltiples impactos contra proyectiles perforantes. Los compradores militares exigieron portadores modulares que integraran enrutamiento de comunicaciones, paquetes de trauma y paneles de identificación, comprimiendo la participación de la armadura blanda heredada.
Los avances en materiales redujeron las penalizaciones de peso, permitiendo a la infantería añadir placas laterales o protección deltoidea sin superar los umbrales de carga. Los chalecos blandos siguieron siendo esenciales para la policía encubierta y los detalles de protección de personas VIP que requerían ocultamiento, aunque su participación unitaria se contrajo a medida que el ahorro de peso en las placas rígidas redujo la brecha de movilidad. Las telas de punto 3D y las mallas espaciadoras mejoraron la regulación térmica dentro de los portadores blandos, insinuando futuros productos híbridos que fusionan bolsillos para placas con textiles ocultables.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Material:
El UHMWPE Gana Terreno Frente al Legado de la AramidaLa aramida preservó el 53,10% de los ingresos de 2025, pero el UHMWPE escaló más rápido a una CAGR del 3,95% gracias a una mayor absorción de energía específica y flotabilidad para misiones marítimas. Los laminados PPTA/UHMWPE superaron a las capas de fibra única, demostrando que las pilas híbridas proporcionaron un control óptimo de la deformación de la cara posterior durante los ensayos NIJ RF1. Los grados libres de PFAS de Dyneema atrajeron a compradores en Europa, donde las normas de seguridad química se endurecieron.
La volatilidad de los precios siguió siendo un lastre para la adopción del UHMWPE porque las interrupciones en las refinerías y la inestabilidad del flete sacudieron los costos de las materias primas. Aun así, los proveedores aseguraron acuerdos de compra a largo plazo con los ensambladores de placas, fijando descuentos por volumen y protegiendo los programas de los picos del mercado spot. La investigación sobre polímeros 2D similares a cota de malla señaló el próximo salto, prometiendo ganancias de rigidez 47 veces mayores y pesos inferiores a las láminas de UHMWPE contemporáneas.
Por Nivel de Protección:
La Aceleración del Nivel IV Refleja la Escalada de AmenazasEl Nivel IIIA mantuvo una participación de ventas del 46,10% en 2025 como línea de base para las patrullas policiales. Las placas de Nivel IV estaban posicionadas para expandirse un 3,86% anualmente a medida que las zonas de conflicto normalizaban la presencia de munición perforante. La Norma NIJ 0123.00 introdujo definiciones refinadas de amenazas de rifle que guiaron las actualizaciones de las agencias del Nivel III al RF2, impulsando la demanda hacia insertos cerámicos compuestos.
Las placas híbridas de silicona-cerámica aumentaron los umbrales V50 mientras mantenían la movilidad del hombro, atrayendo a unidades de fuerzas especiales que requerían agilidad en terreno urbano. Hardcore Defense validó la supervivencia de las placas con pruebas de resistencia de 30 disparos por calibre de amenaza, superando los mínimos del NIJ e inflando las expectativas de los clientes en cuanto a datos empíricos. Este entorno de compra basado en pruebas permitió a los proveedores publicar curvas de múltiples impactos en lugar de certificados de aprobación/fallo de un solo disparo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Dominio Militar en Medio del Crecimiento de la Seguridad PrivadaLas adquisiciones militares representaron el 72,10% de la demanda de 2025 y se proyectó que crecerían un 2,95% anualmente a medida que los gobiernos reponían los inventarios de reservas de guerra y desplegaban conjuntos actualizados de sistemas de soldado. La participación del mercado de chalecos antibalas en manos de las fuerzas armadas reflejó presupuestos elevados en Asia Oriental, donde el gasto total alcanzó USD 411 mil millones en 2024. El consumo de las fuerzas del orden aumentó de manera constante, impulsado por la Asociación de Chalecos Antibalas de los EE. UU. que financió 1,4 millones de chalecos desde 1999.
La seguridad privada emergió como el nicho de más rápido crecimiento después de que los ataques de alto perfil contra directores ejecutivos impulsaran el gasto corporativo en guardaespaldas, elevando los despliegues de Allied Universal a más de 17.000 especialistas. Las marcas de lujo y los operadores de infraestructura crítica adoptaron portadores de placas encubiertos para mitigar las amenazas de terrorismo y disturbios civiles. Las retiradas militares de armadura no conforme en el Reino Unido subrayaron la necesidad de trazabilidad, lo que llevó a las agencias a negociar cláusulas de fianza de rendimiento que penalizaban a los proveedores por defectos latentes.
Análisis Geográfico
Mercado de Chalecos Antibalas en América del Norte
América del Norte retuvo el 42,00% de las ventas globales en 2025, ya que las subvenciones federales sostenidas y la proximidad a los principales contratistas primarios anclaron los volúmenes de compra. Point Blank y Safariland aprovecharon la integración vertical para reducir los plazos de entrega. Al mismo tiempo, las iniciativas de relocalización industrial de EE. UU. intensificaron el gasto en seguridad de instalaciones en las nuevas plantas de la industria de defensa, y algunas registraron diferencias de 75 puntos en las puntuaciones de riesgo de seguridad dentro de una sola área metropolitana. El contrato adjudicado a Canadá en 2025 confirmó un flujo regional de portaplacas modulares con entrega prevista para 2026.
Mercado de Chalecos Antibalas en Asia-Pacífico
Asia-Pacífico registró una CAGR del 3,76% hasta 2031, impulsada por un crecimiento interanual del 6,2% en los presupuestos de defensa del Este de Asia y la ampliación de la producción nacional en India, China y Corea del Sur. El pedido del casco Kavro Doma 360 de MKU ilustró la preferencia de la región por cadenas de suministro localizadas que cumplieran los objetivos de entrega acelerada para unidades de primera línea. Los exportadores chinos de UHMWPE impulsaron la competencia de precios, mejorando la asequibilidad para los compradores emergentes del Sudeste Asiático que equilibraron la capacidad con los límites presupuestarios.
Mercado de Chalecos Antibalas en Europa
Europa experimentó una reconfiguración estructural tras la guerra en Ucrania, que desencadenó escasez de municiones y armaduras, lo que llevó a la UE a destinar fondos por valor de 500 millones de EUR para impulsar la fabricación de defensa, incluidas las líneas de producción de armadura corporal. La entrega de 100.000 unidades del programa MOBAST de Alemania y el despliegue del chaleco G3P en Francia indicaron el compromiso continental con soluciones de fabricación propia que cumplían las especificaciones STANAG de la OTAN. La nueva planta de 150.000 m² en Bulgaria amplió la diversidad de proveedores europeos y señaló la confianza de los inversores en el volumen a largo plazo. Las retiradas de productos en curso en el Reino Unido pusieron de manifiesto deficiencias de cumplimiento que llevaron a los organismos a centralizar las pruebas en laboratorios acreditados por la OTAN.

Panorama regulatorio
Los chalecos antibalas están regidos por normas de prueba y adquisición que determinan la elegibilidad para licitaciones públicas y reembolsos de subvenciones. En Estados Unidos, la Norma 0101.07 del National Institute of Justice (NIJ) sigue guiando la verificación del rendimiento, y el Anexo 3, con fecha del 1 de diciembre de 2025, aclara los procedimientos y alinea el lenguaje del método de prueba con la Norma NIJ 0123.00. Durante la transición, la Lista de Productos Conformes con NIJ 0101.06 sigue siendo aceptada para la adquisición y el reembolso del Bulletproof Vest Partnership al menos hasta el año calendario 2027, lo que deja a las agencias y proveedores operando bajo dos referencias normativas en paralelo.
La adquisición para defensa también añade restricciones de origen nacional y política de uso. La Enmienda Berry (10 U.S.C. 2533a) y el DFARS 225.7002 exigen que las compras de armaduras corporales del Departamento de Defensa de EE. UU. cumplan con un abastecimiento 100% nacional para fibras, hilados y fabricación del producto final, lo cual afecta la calificación de proveedores y la selección de materiales. En Europa, los marcos de adquisición también se están actualizando. El Ministerio de Defensa del Reino Unido trasladó la adquisición de armadura rígida personal a un marco plurianual utilizando el Procedimiento Flexible Competitivo bajo las Procurement Regulations 2024, mientras que el MARADMIN 237/25 del Cuerpo de Marines de EE. UU. restringe el uso y la compra a artículos emitidos y aprobados, limitando el uso en servicio de armaduras comerciales listas para usar adquiridas de forma privada.
Análisis de la cadena de valor
La cadena de valor va desde la producción ascendente de fibras y resinas (para-aramidas y UHMWPE), pasando por la conversión en tejidos y laminados compuestos unidireccionales y la fabricación de caras de impacto cerámicas, hasta la integración final por parte de los OEM de armaduras, que cortan, apilan, prensan y ensamblan los paneles en portadores y sistemas de placas. El suministro ascendente está concentrado en un pequeño grupo de productores globales (por ejemplo, DuPont y Teijin en aramidas, y proveedores de UHMWPE como DSM/Avient y Honeywell), por lo que la asignación, los plazos de entrega y el bloqueo de especificaciones son relevantes para los ensambladores de chalecos que respaldan grandes pedidos gubernamentales.
La economía intermedia y descendente está determinada por el rendimiento de la certificación y la fricción comercial. La transición de NIJ 0101.07, incluida la capacidad de laboratorio y los retrasos en las pruebas, afecta la rapidez con la que los nuevos modelos pueden ser incluidos para adquisición. Al mismo tiempo, los ciclos de compra agrupados, como las compras de fuerzas del orden financiadas mediante subvenciones, pueden generar cuellos de botella a corto plazo en laminados, capacidad de costura y ensamblaje de paquetes de trauma. La volatilidad arancelaria en 2025-2026, incluidas las medidas relacionadas con la Sección 122 y la IEEPA citadas por fuentes de la industria, aumentó los costos de entrega de algunos insumos críticos para balística. Esto ha impulsado a los fabricantes hacia el abastecimiento dual de fibras (alternando entre marcas de aramida o grados de UHMWPE), la integración vertical selectiva (tejido o cerámicas) y huellas de producción regionalizadas, incluidos centros en Norteamérica, para reducir la exposición a shocks de costos transfronterizos.
Panorama Competitivo
El mercado de chalecos antibalas presentó una fragmentación moderada en 2025: los principales actores dejan espacio para especialistas regionales y nuevos participantes en ciencia de materiales. Point Blank, Safariland y Honeywell International capitalizaron cadenas de suministro integradas que abarcan fibras, placas y portadores terminados, reduciendo los tiempos de ciclo y ofreciendo opciones de equipamiento personalizado para licitaciones de agencias. Cadre Holdings, empresa matriz de Safariland, registró ventas récord de USD 568 millones en 2024 y orientó entre USD 572 y 601 millones para 2025, subrayando la demanda sostenida en las categorías de equipamiento de servicio.
Los proveedores de materiales influyeron en las trayectorias de precios y tecnología; la revisión estratégica de Kevlar y Nomex por parte de DuPont generó especulaciones sobre la integración vertical por parte de fabricantes de armadura aguas abajo que buscaban seguridad de suministro. Los lanzamientos libres de PFAS de Dyneema se diferencian en sostenibilidad, posicionando la marca para contratos europeos sujetos a las regulaciones REACH. Las empresas emergentes exploraron polímeros 2D mecánicamente entrelazados con propiedades similares a la cota de malla que prometían un rendimiento de cambio radical, atrayendo capital de riesgo interesado en aplicaciones de doble uso en aeroespacial y deportes.
Los escándalos de garantía de calidad reconfiguró las percepciones competitivas; las empresas implicadas en investigaciones de falsificación perdieron la elegibilidad para adquisiciones, transfiriendo pedidos a rivales conformes. Los proveedores respondieron incorporando etiquetas NFC y sellos de seguridad con código QR que permitían la verificación en campo mediante aplicaciones móviles, mejorando la trazabilidad en los canales de logística de defensa. Los rastros de auditoría digital resultantes emergieron como diferenciadores durante las licitaciones de marco plurianuales.
Líderes de la Industria de Chalecos Antibalas
-
Point Blank Enterprises, Inc.
-
Safariland, LLC
-
Central Lake Armor Express, Inc.
-
DuPont de Nemours, Inc.
-
Honeywell International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Chalecos Antibalas
- Point Blank Enterprises, Inc.
- Safariland, LLC
- Central Lake Armor Express, Inc.
- MKU Limited
- EnGarde B.V.
- ELMON S.A.
- U.S. Armor Corporation
- DuPont de Nemours, Inc.
- Honeywell International Inc.
- Hardshell Ltd.
- Indian Armour Systems Pvt. Ltd.
- ARGUN s.r.o.
- Seyntex N.V.
- MARS Armor
- Zhejiang Hua An Safety Equipment Co. Ltd.
- Survival Armor
- GARED s.r.o.

Oportunidades de mercado y perspectivas futuras
La transición de NIJ 0101.07 está creando un recorrido definido de reemplazo y recalificación para los fabricantes que puedan entregar productos listados mientras cumplen con los requisitos de acondicionamiento de la norma y las definiciones actualizadas de amenaza de rifle, incluida la categoría RF2 mencionada en la cobertura técnica del sector. También eleva el valor de la procedencia y el cumplimiento verificables, apoyando la demanda de proveedores establecidos con ofertas listadas en NIJ y prácticas de trazabilidad tras casos previos de falsificación y etiquetado incorrecto.
Los programas de localización de materiales y manufactura también están ampliando las oportunidades de asociación y capacidad más allá de los ensambladores tradicionales de chalecos. En India, los programas de armaduras vinculados a la DRDO han atraído a proveedores de cerámicas y compuestos más profundamente hacia las cadenas de suministro de defensa; Carborundum Universal Limited (CUMI) posicionó públicamente su cartera de cerámicas avanzadas frente a las normas NIJ, BIS y STANAG 4569 (enero de 2026) y posteriormente fue designada como socio de soluciones de blindaje para la plataforma Vikram VT21 desarrollada por la DRDO (julio de 2026). Esto apunta a un mayor impulso para las cerámicas balísticas y las pilas híbridas cerámica-UHMWPE utilizadas en sistemas de armadura rígida. Al mismo tiempo, las estructuras de contratación plurianuales, incluidos los marcos del Ministerio de Defensa del Reino Unido y los grandes vehículos IDIQ de EE. UU., mantienen la compra orientada hacia proveedores que puedan sostener sistemas de calidad auditados, cumplir con los requisitos de origen nacional donde sea obligatorio (por ejemplo, las restricciones de la Enmienda Berry en la defensa de EE. UU.) y ejecutar pedidos rápidos conforme fluctúan las necesidades operativas.
Recent Industry Developments in Mercado de Chalecos Antibalas
- Junio de 2026: Cadre Holdings anunció que su subsidiaria Safariland fue seleccionada como proveedor de paneles balísticos para el Overt Armor Kit (OAK) de Predictive Ballistics LLC, en el marco de un contrato IDIQ de cinco años por 61 millones de USD otorgado por el FBI. La adjudicación fortalece la posición de Safariland en programas de suministro de largo plazo para las fuerzas del orden federales de EE. UU., donde el rendimiento listado en NIJ y la producción escalable son decisivos. También señala una preferencia continua de adquisición por proveedores integrados que puedan respaldar kits estandarizados en múltiples pedidos de agencias.
- Mayo de 2025: El Departamento de Defensa de EE. UU. anunció que Central Lake Armor Express recibió una adjudicación IDIQ de precio fijo firme con un valor máximo de 148,9 millones de USD para chalecos modulares escalables y componentes a través de DLA Troop Support. El tamaño y la estructura de la adjudicación resaltan cómo los vehículos IDIQ concentran la demanda en un número menor de productores calificados y pueden asegurar la planificación de materiales para insumos de aramida y UHMWPE a lo largo de múltiples períodos de pedido. También aumenta la presión competitiva sobre ensambladores más pequeños que carecen de la capacidad y la infraestructura de cumplimiento necesarias para pedidos federales sostenidos.
- Abril de 2024: El Defence Materials and Stores Research and Development Establishment (DMSRDE) de la DRDO en Kanpur informó el desarrollo y la prueba exitosa de una chaqueta antibalas ultraligera que ofrece protección contra el nivel de amenaza 6, incluidas pruebas contra munición 7,62 x 54 R API. Este hito destaca los esfuerzos continuos de I+D nacional para reducir el peso mientras se cumplen perfiles de amenaza de rifle más altos, reforzando el cambio hacia compuestos avanzados y arquitecturas de chaleco optimizadas. Dichos programas también respaldan vías de calificación nacional que pueden traducirse en licitaciones de adquisición para equipos de protección de producción local.


Mercado de Chalecos Antibalas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de chalecos antibalas abarca el valor de venta de chalecos balísticos portables diseñados para proteger el torso, dirigidos a usuarios militares, de fuerzas del orden y civiles, y a las principales regiones. El dimensionamiento se realiza en términos de valor en USD para el período definido.
Exclusiones del alcance: El alcance excluye cascos balísticos, escudos antidisturbios, placas duras independientes vendidas sin chalecos y kits de blindaje para vehículos.
Descripción General de la Segmentación
- Por Tipo de Producto
- Chaleco Blando
- Chaleco Rígido
- Por Material
- Fibras de Aramida
- Fibras de UHMWPE
- Insertos Cerámicos y Compuestos
- Acero y Otros Materiales
- Por Nivel de Protección
- Nivel II
- Nivel IIIA
- Nivel III
- Nivel IV
- Por Usuario Final
- Militar
- Civil y Fuerzas del Orden
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para mapear los impulsores de la demanda y el ciclo de adquisición que típicamente determina la sustitución de chalecos y las nuevas compras. Revisamos portales públicos de adquisiciones de defensa y seguridad, estadísticas de aduanas y comercio (donde son relevantes para el suministro de aramida y UHMWPE) y documentación de normas técnicas, como las directrices del NIJ que influyen en lo que se compra y cuándo se reemplaza.
Para mantener los supuestos fundamentados, también utilizamos fuentes como documentos de presupuesto gubernamental, notas de audiencias parlamentarias o del Congreso, informes anuales de fuerzas del orden y actualizaciones de asociaciones comerciales sobre equipos de protección. Los informes anuales de las empresas, las presentaciones a inversores y la prensa de reputación se utilizaron posteriormente para verificar los cambios en la combinación de productos y los movimientos de capacidad, con uso selectivo de bases de datos de pago para los estados financieros de las empresas y la actividad de patentes, a fin de validar la dirección de la innovación y los precios. Estas fuentes de investigación documental son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas breves con compradores de armaduras, gestores de programas, distribuidores, especialistas en materiales y responsables de producto. El objetivo era confirmar qué se está pidiendo y reemplazando realmente, y qué impulsa el cambio entre configuraciones blandas y duras. La cobertura se equilibró entre las principales regiones para que los plazos de licitación, los efectos cambiarios y las preferencias de nivel de protección pudieran verificarse y luego utilizarse para ajustar los parámetros del modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 17% | APAC: 41% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 26% | EMEA: 34% |
| Actores menores: 18% | Gerentes: 57% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
La lógica central de dimensionamiento utiliza una construcción de arriba hacia abajo en la que las señales de gasto en defensa y seguridad pública, los calendarios de licitaciones y los ciclos de sustitución se traducen en un conjunto de demanda direccionable, que luego se aplica a la adopción de chalecos y la combinación por nivel de protección. Los totales se corroboran con verificaciones selectivas de abajo hacia arriba, como valores de adjudicación de contratos muestreados, verificaciones de canales de distribuidores y el precio de venta promedio por tipo multiplicado por los volúmenes de unidades estimados, que se ajustan cuando aparecen brechas.
Los insumos clave que rastreamos incluyen la división entre chalecos blandos y duros, la combinación por niveles de protección comunes (por ejemplo, los patrones de Nivel II y Nivel IIIA para la labor policial rutinaria frente a las necesidades de nivel superior en ciertos despliegues), la dirección del costo de las materias primas para la aramida y el UHMWPE, y la proporción de compras provenientes de licitaciones de programas frente a canales comerciales. El pronóstico se realiza mediante análisis de escenarios respaldado por suavizado de tendencias, donde los supuestos de calendario de adquisiciones, ciclos de modernización y progresión de precios se someten a pruebas de estrés con retroalimentación primaria antes de que se fije el panorama final.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se triangularon con señales independientes, como patrones de adjudicación de adquisiciones, actividad de envíos reportada en anuncios públicos y cambios en la asignación presupuestaria. Luego revisamos los resultados en busca de valores atípicos a nivel de región y usuario final. Cuando la varianza es grande, se vuelven a verificar los supuestos y, si es necesario, se vuelve a contactar a los encuestados para confirmar si el cambio se debe a plazos, combinación de productos o movimiento de precios.
Antes de la aprobación final, las estimaciones pasan por una revisión interna de múltiples etapas para que los límites del alcance, la lógica de conversión y los impulsores del crecimiento se mantengan coherentes en todas las secciones. El informe se actualiza anualmente, con actualizaciones intermedias para eventos materiales, y se completa una verificación final previa a la entrega para que los clientes reciban la vista actualizada más reciente.
Estimación del Mercado de Chalecos Antibalas de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los valores de mercado publicados para chalecos antibalas pueden variar incluso cuando el tema parece similar, porque el año utilizado, los productos de protección incluidos y la forma en que se manejan los precios no siempre están alineados. Las diferencias también provienen de cómo se trata el calendario de adquisiciones, ya que los contratos de gran envergadura pueden desplazar el valor entre años incluso cuando la demanda de unidades se mantiene estable.
En nuestro modelo, la cadencia de actualización y el calendario de divisas se mantienen coherentes con las últimas señales de adquisiciones y materiales, y la lógica del precio de venta promedio se revalida frente a los cambios actuales en la combinación antes de que se publique el número final. Esta es una razón clave por la que el valor del mercado de chalecos antibalas en Mordor Intelligence puede situarse por debajo o por encima de otras cifras públicas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,82 mil millones de USD (2026) | |
| Editor del Sector A | 1,84 mil millones de USD (2025) | Utiliza un año base y un límite de producto diferentes que incluyen explícitamente las placas de armadura dura como línea de producto, lo que puede incorporar más valor al alcance contabilizado cuando la demanda de placas se dispara en los años de licitación. |
| Editor del Sector B | 2,10 mil millones de USD (2024) | Ancla la estimación a un año base anterior y aplica una trayectoria de progresión de precios más amplia, lo que puede elevar el valor principal cuando la inflación y la conversión de divisas no están alineadas con la misma ventana temporal. |
La dispersión en la tabla se explica principalmente por la selección del año base y la forma en que los elementos adyacentes, como las placas y la progresión de precios, se tratan dentro del alcance. Al mantener los insumos vinculados a los plazos de adquisición observables, la combinación de niveles de protección y las verificaciones de precios repetibles, la estimación se mantiene rastreable y práctica para la planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de chalecos antibalas?
Se situó en USD 1,82 mil millones en 2026 y se proyecta que alcance USD 2,15 mil millones en 2031, registrando una CAGR del 3,35%.
¿Qué segmento domina el mercado de chalecos antibalas?
Los chalecos rígidos dominaron con una participación de ingresos del 82,95% en 2025 debido a la preferencia militar por la protección de rifle de múltiples impactos.
¿Quiénes son los actores clave en el Mercado de Chalecos Antibalas?
Central Lake Armor Express, Inc., Safariland, LLC, Honeywell International Inc., DuPont de Nemours Inc. y Point Blank Enterprises, Inc. son las principales empresas que operan en el mercado de chalecos antibalas.
¿Por qué el UHMWPE está ganando popularidad frente a la aramida?
El UHMWPE ofrece mayor absorción de energía a menor peso y se está expandiendo a una CAGR del 3,95% hasta 2031.
¿Qué región está creciendo más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 3,76% a medida que la modernización de la defensa se acelera en Asia Oriental y Asia Meridional.
¿Cómo están afectando los chalecos falsificados al mercado?
Los productos fraudulentos han desencadenado retiradas del mercado, acciones legales y requisitos de autenticación más estrictos, amortiguando ligeramente el crecimiento de la CAGR en un 0,4% estimado.
¿Qué impacto tendrán las nuevas normas del NIJ en las adquisiciones?
El NIJ 0101.07 y el NIJ 0123.00 actualizados añaden ajuste específico por género y niveles de amenaza de rifle refinados, lo que lleva a las agencias a actualizar sus inventarios antes de lo previsto para mantener el cumplimiento.


 Sus datos están seguros y nunca se venden ni se comparten.

