
Tamaño y Participación del Mercado de Pistolas de Servicio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.41 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.25 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.18 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
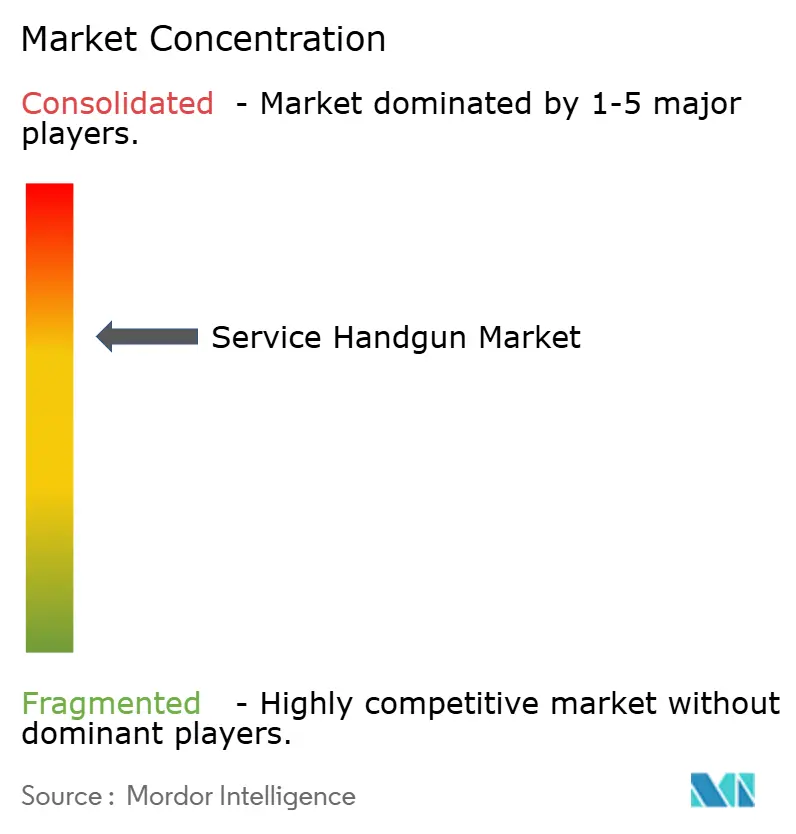
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pistolas de Servicio por Mordor Intelligence
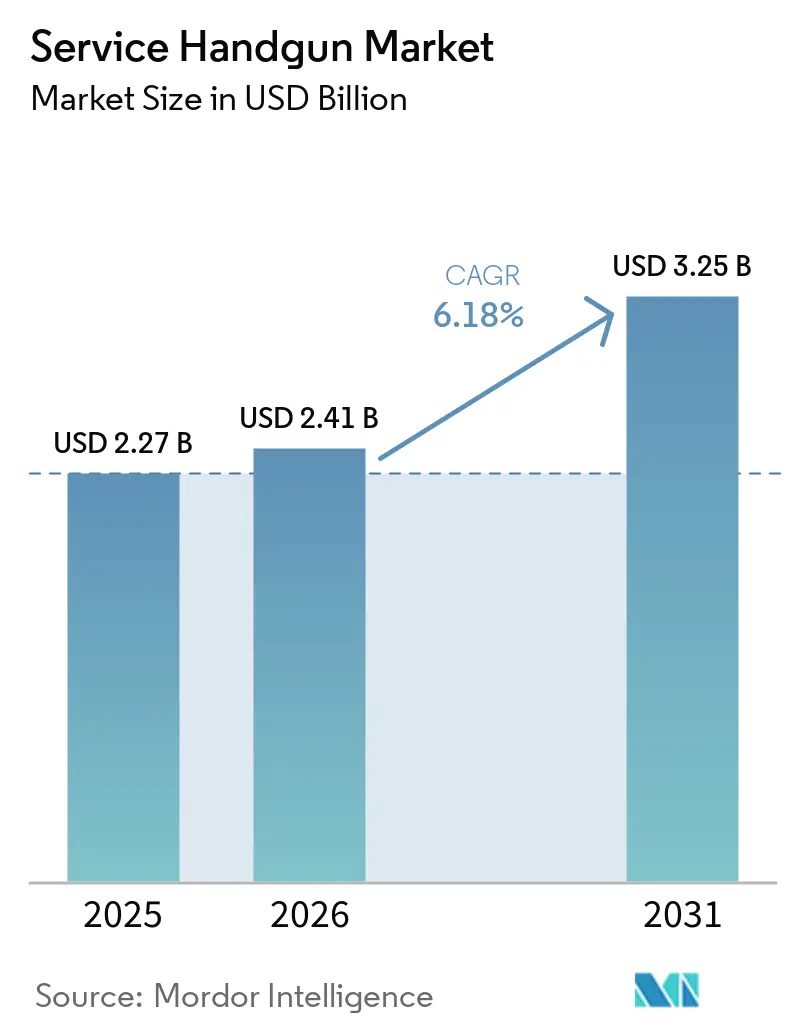
El tamaño del mercado de pistolas de servicio en 2026 se estima en USD 2,41 mil millones, creciendo desde el valor de 2025 de USD 2,27 mil millones con proyecciones para 2031 que muestran USD 3,25 mil millones, creciendo a una CAGR del 6,18% durante 2026-2031. La sólida modernización de la defensa, las actualizaciones sincronizadas de flotas de fuerzas del orden y el rápido desplazamiento de las pistolas de doble acción por plataformas de percutor flotante continúan sosteniendo la demanda en programas de adquisición maduros y emergentes. Los diseños modulares con preparación para óptica ahora dominan las listas de especificaciones, permitiendo una rápida actualización tecnológica sin reemplazar el arma completa. El impulso regional es desigual: América del Norte conserva la mayor base instalada, aunque Asia-Pacífico exhibe la expansión más rápida a medida que la fabricación autóctona aumenta y el almacenamiento estratégico gana urgencia. La actividad de consolidación liderada por grupos verticalmente integrados de munición a armas de fuego y las fragilidades de la cadena de suministro en materiales críticos como la nitrocelulosa reconfiguran el poder de negociación a lo largo de la cadena de valor.
Conclusiones Clave del Informe
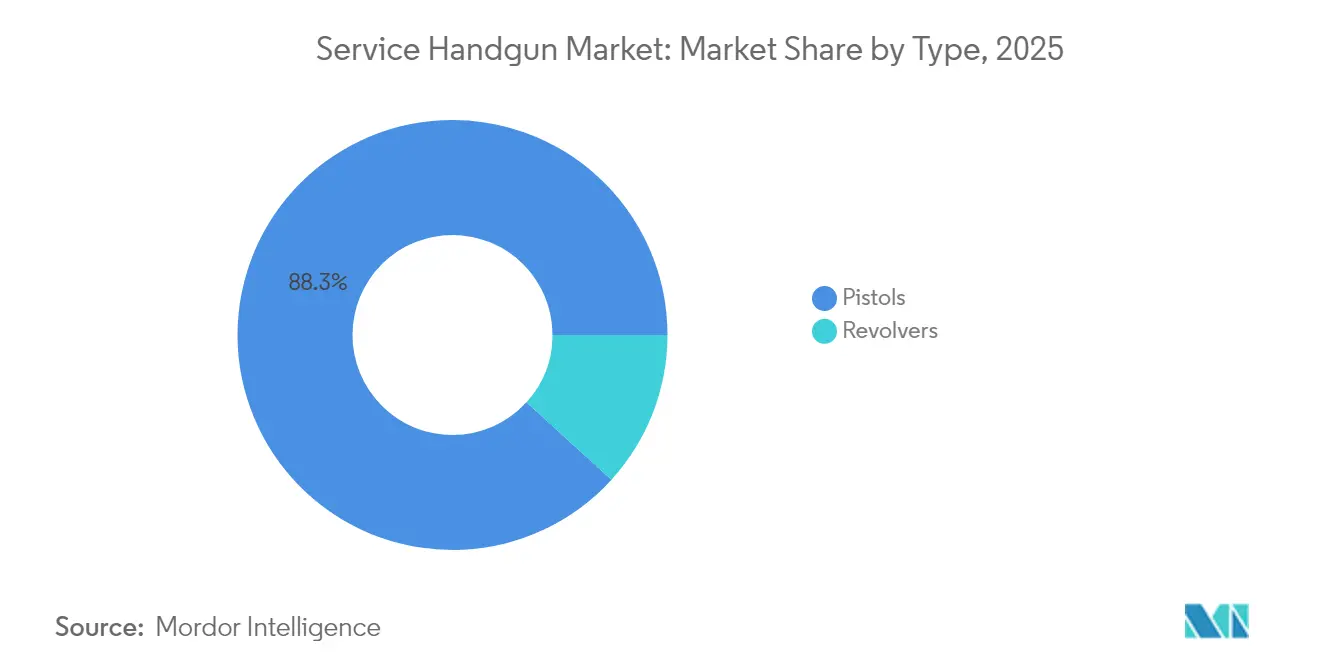
- Por tipo, las pistolas lideraron el mercado de pistolas de servicio con una participación del 88,25% en 2025, mientras que se proyecta que los revólveres registren una CAGR del 6,74% hasta 2031.
- Por mecanismo de operación, los sistemas de percutor flotante comandaron el 72,06% del tamaño del mercado de pistolas de servicio en 2025 y se expandirán a una CAGR del 6,79% durante el período de pronóstico.
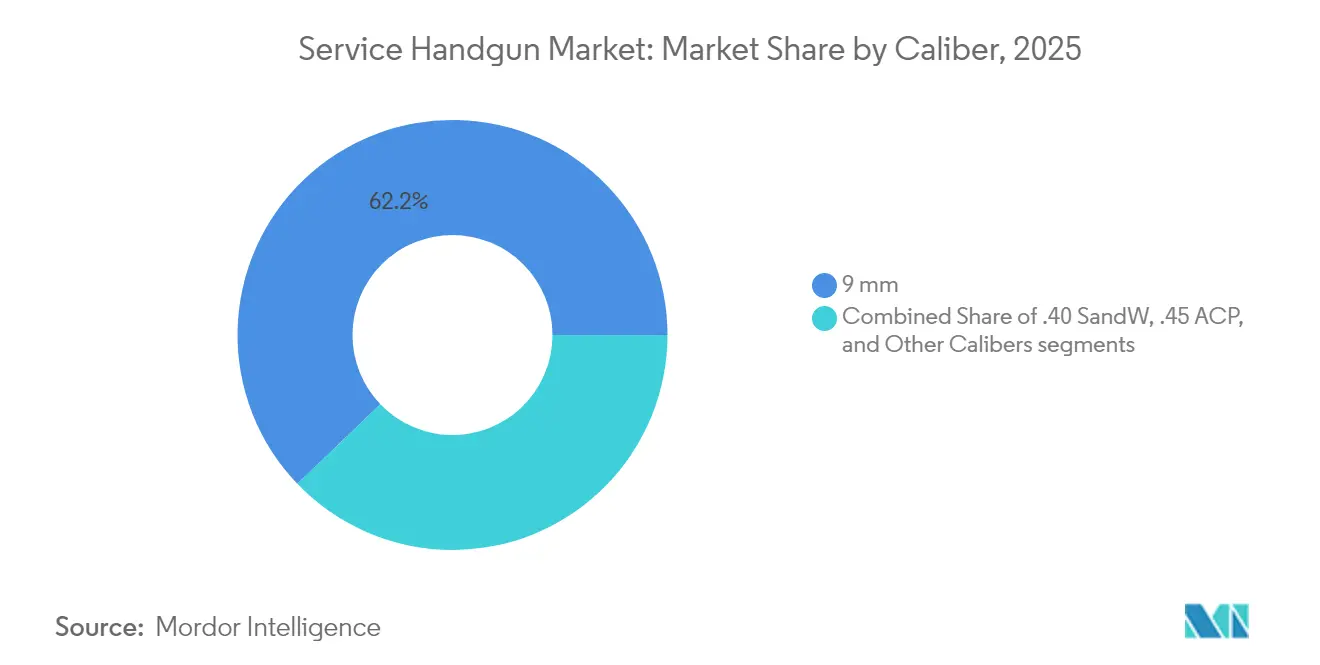
- Por calibre, el 9 mm mantuvo una participación del 62,17% del mercado de pistolas de servicio en 2025 y se prevé que crezca a una CAGR del 6,93% hasta 2031.
- Por material, los armazones de polímero representaron el 65,62% del tamaño del mercado de pistolas de servicio en 2025 y avanzan a una CAGR del 7,05%.
- Por usuario final, las fuerzas del orden capturaron el 63,05% de la participación en ingresos en 2025, mientras que la demanda militar está prevista para registrar la CAGR más alta del 6,55% hasta 2031.
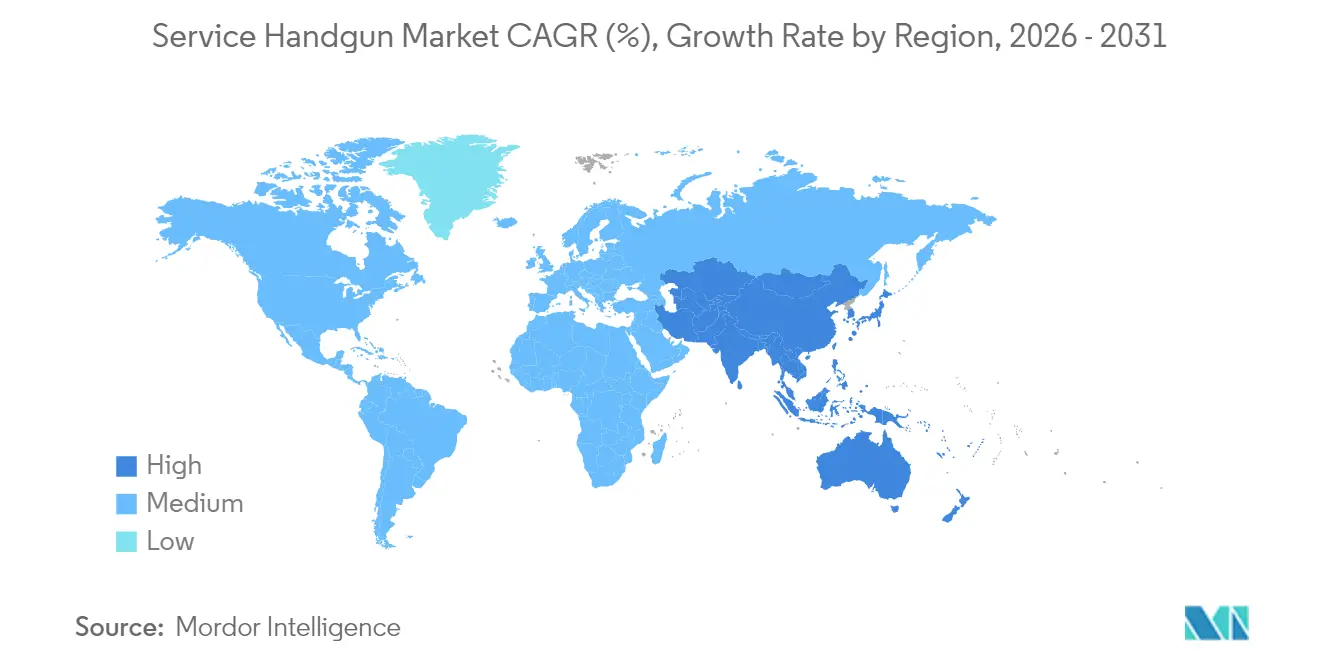
- Por geografía, América del Norte dominó con el 39,60% de participación en ingresos en 2025; se proyecta que Asia-Pacífico registre la CAGR más rápida del 7,92% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Iniciativas de modernización que impulsan las actualizaciones de armas cortas militares | +1,8 | Global, adopción temprana en la OTAN | Mediano plazo (2-4 años) |
| Renovaciones de flotas de fuerzas del orden que impulsan la demanda de pistolas de percutor flotante | +1,5 | América del Norte y núcleo de la UE | Corto plazo (≤ 2 años) |
| Creciente adopción de armas de fuego de porte oculto entre usuarios civiles | +1,2 | América del Norte expandiéndose a determinados países de la UE | Largo plazo (≥ 4 años) |
| Preferencia de adquisición que se desplaza hacia pistolas con preparación para óptica de fábrica | +0,9 | Global, concentración en mercados desarrollados | Mediano plazo (2-4 años) |
| Programas piloto que exploran la integración de armas inteligentes biométricas en uso gubernamental | +0.4% | América del Norte, ensayos limitados en la UE | Largo plazo (≥ 4 años) |
| Renovado interés en revólveres para roles operativos de entrenamiento y especializados | +0.3% | Regional, principalmente América del Norte y determinados países de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Iniciativas de modernización que impulsan las actualizaciones de armas cortas militares
Las agencias de defensa han ido más allá de las renovaciones incrementales, favoreciendo el reemplazo completo de armas cortas para garantizar la interoperabilidad, la compatibilidad con rieles de accesorios y la integración de sensores. Alemania ordenó 3.200 pistolas Walther P14 y 3.300 P14K con óptica de emisor cerrado y gatillos mejorados que estandarizan el equipamiento de las fuerzas especiales. El Proyecto Land 300 de Australia desplegó el sistema F9 basado en la SIG P320 con miras de punto rojo, linternas tácticas y módulos de entrenamiento no letales bajo una única arquitectura.[1] Estos programas subrayan que las pistolas de servicio heredadas no pueden absorber futuras incorporaciones de capacidades, lo que impulsa ciclos de adquisición contiguos que sustentan el mercado de pistolas de servicio.
Renovaciones de flotas de fuerzas del orden que impulsan la demanda de pistolas de percutor flotante
Las agencias policiales priorizan un tirón de gatillo consistente, un mantenimiento sencillo y la preparación para óptica. La Policía Estatal de Pensilvania eligió la Walther PDP, citando la compatibilidad de fresado directo con el Aimpoint ACRO y las mejoras ergonómicas. La Policía de Hartford realizó la transición del Glock 22/23 Gen4 calibre .40 al Glock 17/19 Gen5 calibre 9 mm, haciendo referencia a un mejor rendimiento terminal, menor retroceso y munición más económica. A pesar de las preocupaciones de seguridad aisladas vinculadas a modelos específicos de percutor flotante, la trayectoria general sigue favoreciendo los mecanismos de percutor, reforzando el crecimiento en el mercado de pistolas de servicio.
Creciente adopción de armas de fuego de porte oculto entre usuarios civiles
La adopción civil de permisos de porte oculto se traslada al mercado de pistolas de servicio porque muchos clientes compran pistolas de grado de servicio probadas en el uso uniformado. Los fabricantes que comparten unidades de control de fuego modulares entre líneas militares, de fuerzas del orden y comerciales se benefician de economías de escala, lo que permite rangos de SKU más amplios sin inflación de costos. Los canales civiles estabilizan las tiradas de producción de alto volumen inicialmente justificadas por contratos gubernamentales, apoyando la resiliencia del margen.
Preferencia de adquisición que se desplaza hacia pistolas con preparación para óptica de fábrica
La capacidad óptica, que antes era una actualización de posventa, ahora es obligatoria en las nuevas licitaciones. La cartera 2025 de GLOCK se entregó con puntos rojos Aimpoint COA integrados, garantizando la compatibilidad con la funda y minimizando el peso del adaptador. Las agencias especifican cada vez más el fresado directo de la corredera en lugar de los sistemas de placa para proteger la retención de cero durante ciclos de servicio prolongados. A medida que las licitaciones de las agencias codifican la preparación para óptica, la selección de plataformas se estrecha hacia modelos que integran tecnología de apuntado desde el primer día, amplificando la penetración de SKU premium en el mercado de pistolas de servicio.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Regulaciones más estrictas sobre armas de fuego y cumplimiento de exportaciones que limitan la accesibilidad al mercado | -1.1% | Variación global según jurisdicción | Largo plazo (≥ 4 años) |
| Cadenas de suministro de munición inestables y aumento de los costos de materiales que afectan la adquisición | -0.8% | Mundial, regiones dependientes de importaciones de forma aguda | Corto plazo (≤ 2 años) |
| Creciente preferencia por herramientas no letales que disminuye la adopción de pistolas en las fuerzas del orden | -0.5% | Núcleo de la UE, adopción selectiva en América del Norte | Mediano plazo (2-4 años) |
| Priorización presupuestaria que se desplaza hacia tecnología vestible y programas de desescalada de conflictos | -0.4% | Mercados desarrollados, impacto limitado en mercados emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones más estrictas sobre armas de fuego y cumplimiento de exportaciones que limitan la accesibilidad al mercado
El cambio de la supervisión ITAR a EAR requiere una revisión completa del cumplimiento incluso para líneas de productos sin cambios. La mayor fuerza de auditoría de la Oficina de Industria y Seguridad aumenta el riesgo de aplicación, y la mayoría de las exportaciones de pistolas aún requieren licencias, lo que extiende los plazos de entrega. Las complejas normas sobre tecnología de doble uso añaden fricción burocrática que disuade a los productores más pequeños, estableciendo umbrales que inadvertidamente consolidan el mercado de pistolas de servicio en torno a empresas con infraestructura de cumplimiento madura.
Cadenas de suministro de munición inestables y aumento de los costos de materiales que afectan la adquisición
Las restricciones de nitrocelulosa y antimonio procedentes de China, y la demanda de aumento provocada por el conflicto en Ucrania han reducido los suministros de cebadores y propelentes.[2] La Planta de Munición de Pequeño Calibre del Ejército de Lake City representa el 85% de las rondas de pequeño calibre militares de EE. UU., exponiendo una vulnerabilidad de nodo único. Las agencias ahora evalúan la disponibilidad de munición a largo plazo junto con el costo inicial de la pistola, aplazando ocasionalmente las compras de pistolas cuando los déficits presupuestarios de munición amenazan los ciclos de entrenamiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Las Pistolas Dominan a Través de la Versatilidad TácticaLas pistolas generaron el 88,25% de los ingresos de 2025, consolidando su estatus como arma corta predeterminada para los profesionales armados gracias a una mayor capacidad de cargador y recargas más rápidas que los revólveres. Los revólveres aseguraron solo el 11,75%, pero superarán el crecimiento general del mercado de pistolas de servicio a una CAGR del 6,74% porque las unidades especializadas aún valoran su simplicidad mecánica y las ventajas de casquillos no recuperables en operaciones sensibles. Históricamente, la estabilidad compartida muestra que la innovación impulsa la adquisición en lugar del cambio de plataforma. El mercado de pistolas de servicio continúa recompensando a los fabricantes de pistolas que ofrecen empuñaduras intercambiables, armazones modulares y cortes para óptica, mientras que los proveedores de revólveres se labran roles de nicho en escenarios de entrenamiento y encubiertos.
Aunque los revólveres están experimentando un regreso táctico en contextos limitados, las pistolas conservan la preferencia institucional. Los grandes programas de adquisición como el reemplazo australiano de las variantes de la Browning Hi-Power citaron la necesidad de cargadores de 17 rondas frente a la capacidad de 13 rondas de la plataforma heredada. A medida que las pistolas de percutor flotante más nuevas proporcionan ergonomía mejorada y rieles de accesorios, se distancian aún más de las alternativas. No obstante, los fabricantes de revólveres que responden con metalurgia moderna y gatillos de doble acción mejorados probablemente mantendrán el subsegmento rentable, sustentando un diverso mercado de pistolas de servicio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Mecanismo de Operación:
Los Sistemas de Percutor Flotante Logran un Doble DominioLas pistolas de percutor flotante capturaron el 72,06% de los ingresos de 2025 y se prevé que registren una CAGR del 6,79%, un caso excepcional en el que el diseño con mayor participación también es el de crecimiento más rápido dentro del mercado de pistolas de servicio. El tirón de gatillo consistente en cada disparo simplifica el entrenamiento, y menos piezas reducen los costos de mantenimiento para los departamentos con recursos limitados. Las pistolas de acción simple con el 15,47% de participación atienden a equipos orientados a la precisión, mientras que los sistemas de doble acción con el 12,47% de participación perduran principalmente porque algunas agencias aún no han renovado los inventarios heredados.
El auge del percutor flotante se intensifica a medida que los documentos de adquisición incorporan mandatos de seguridad ante caídas y estándares de calibre de campo que los diseños actuales ya superan. El mercado de pistolas de servicio, por lo tanto, experimenta un bucle de autorrefuerzo: las agencias cambian a plataformas de percutor flotante, los ecosistemas de fundas y óptica del mercado de accesorios se concentran allí, y las nuevas licitaciones se inclinan hacia la configuración mejor respaldada. Las plataformas de doble acción persistirán en roles limitados, pero la inversión de capital se inclina hacia las hojas de ruta de desarrollo de percutor flotante.
Por Calibre:
El 9 mm Logra una Adopción UniversalLa munición de 9 mm dominó 2025 con el 62,17% de los ingresos y se expandirá a una CAGR del 6,93%, impulsada por la estandarización de la OTAN y las mejoras balísticas que superaron las dudas anteriores sobre la penetración. Las agencias que cambian del .40 S&W al 9 mm citan 2 a 3 rondas de capacidad adicional y menor retroceso que reduce los fallos en las calificaciones. El segmento .40 S&W, con el 23,10%, sigue siendo relevante donde persisten los inventarios existentes y las obligaciones contractuales. El nicho del .45 ACP con el 14,73% sostiene a las unidades que priorizan el rendimiento ante barreras sobre la capacidad.
Las cargas de 9 mm de penetración ciega ante barreras adoptadas por la Marina y el Cuerpo de Marines de EE. UU. validan la efectividad terminal, influyendo en los criterios de compra de los aliados. El costo de munición por mil rondas se mantiene aproximadamente un 35% más bajo para el 9 mm que para el .40 S&W, un factor decisivo cuando los presupuestos de munición incluyen existencias de servicio, entrenamiento y reserva. A medida que más ejércitos se alinean con la logística de la OTAN, la participación del 9 mm dentro del mercado de pistolas de servicio debería ampliarse aún más.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Material:
Los Armazones de Polímero Lideran la InnovaciónLos armazones de polímero generaron el 65,62% de los ingresos de 2025 y lideraron el crecimiento con una CAGR del 7,05%. El ahorro de peso de 100 a 150 g sobre armazones metálicos comparables reduce la carga del soldado, y la flexibilidad del moldeado permite texturas agresivas y módulos de empuñadura intercambiables sin mecanizado. Los armazones de acero inoxidable con el 22,23% siguen siendo relevantes donde la resistencia a la corrosión es crítica para la misión, mientras que las aleaciones de aluminio retienen una participación del 12,15% para los compradores que equilibran el peso con la longevidad percibida del metal.
El Moldeo por Inyección de Metal reduce los costos individuales de piezas de armazón de polímero en USD 2,50 en comparación con USD 8,25 para un equivalente metálico mecanizado por CNC, lo que se traduce en ahorros de varios millones de dólares en contratos de alto volumen. En consecuencia, los ministerios con presupuesto limitado aún exigen características de rendimiento que se alinean cada vez más con el polímero, reforzando su dominio en el mercado de pistolas de servicio.
Por Usuario Final:
El Crecimiento Militar Desafía el Dominio de las Fuerzas del OrdenLos cuerpos de seguridad pública mantuvieron el liderazgo en ingresos con un 63,05% en 2025, respaldados por ciclos de renovación predecibles y políticas estandarizadas de armas de servicio en los municipios. Las organizaciones militares, sin embargo, registrarán un CAGR más rápido del 6,55%, ya que las ópticas integradas, los cañones roscados y las unidades de control de disparo modulares hacen que las armas cortas y las pistolas de servicio sean relevantes más allá de los roles tradicionales de arma secundaria.
Programas conjuntos como la plataforma M17/M18 basada en la SIG P320 permiten el intercambio de longitudes de cañón y la integración de supresores sin necesidad de nuevos marcos con número de serie, lo que simplifica la logística de los arsenales. Las ramas militares también anclan grandes contratos de munición, lo que hace que los proveedores estén dispuestos a adaptar variantes para tripulaciones tácticas, fuerzas de operaciones especiales y personal de retaguardia. El volumen resultante erosionará de manera constante la participación de las fuerzas del orden dentro del mercado de pistolas de servicio, al tiempo que expandirá la base total direccionable.
Análisis Geográfico
Mercado de Pistolas de Servicio de América del Norte
América del Norte retuvo el 39,60% de los ingresos de 2025 gracias a los presupuestos de modernización de agencias y las subvenciones federales que respaldan las actualizaciones de la policía local. El cambio de la Oficina de Aduanas y Protección Fronteriza de los Estados Unidos a las nuevas pistolas GLOCK de 9 mm refleja programas de adquisición que repercuten en academias de formación, armeros y proveedores del mercado secundario. El pedido de Canadá por CAD 19,4 millones (USD 14,22 millones) de pistolas SIG P320 subraya los objetivos de interoperabilidad regional. Aunque el CAGR del 5,63% de la región queda por detrás del impulso global, sus marcos de adquisición maduros continúan generando una demanda de referencia estable en el mercado de pistolas de servicio.
Mercado de Pistolas de Servicio de Asia-Pacífico
Asia-Pacífico logrará el CAGR más rápido del 7,92% a medida que las políticas de autosuficiencia y las percepciones de amenaza aceleran la financiación. La adopción del F9 por parte de Australia incorpora módulos de entrenamiento virtual, mientras que la doctrina "Make in India" de India atrae a grandes empresas extranjeras hacia empresas conjuntas locales. Los programas indígenas de pistolas ametralladoras como "Asmi" señalan que los gobiernos consideran la capacidad nacional como estratégica. Estos factores se combinan para convertir a la región en el motor de crecimiento y potencial centro de fabricación del mercado de pistolas de servicio.
Mercado de Pistolas de Servicio de EMEA
Europa cerró 2025 con una participación del 28,55%, impulsada por la armonización de la OTAN y las licitaciones multinacionales. La competencia P13 de Alemania y la adopción del SIG P320 por parte de Dinamarca ilustran una contratación rigurosa pero colectiva que maximiza los descuentos por volumen. Oriente Medio y África, con un 15,35%, siguen siendo centros de oportunidad donde los grandes presupuestos de defensa convergen con fabricantes nacionales como Caracal, que duplicó sus ratios de exportación al forjar acuerdos de producción en Indonesia e India. Los temas de soberanía en la cadena de suministro significan que incluso los estados más pequeños buscan el ensamblaje localizado, manteniendo la región atractiva para los fabricantes de equipos originales globales que buscan flujos de ingresos diversificados en el mercado de pistolas de servicio.

Panorama regulatorio
Las pistolas de servicio se encuentran en la intersección entre las normas nacionales de adquisición y las transferencias transfronterizas estrictamente controladas. En Estados Unidos, la Ley de Control de Exportación de Armas (AECA) regula el comercio de artículos de defensa, mientras que la adquisición de pistolas y armas pequeñas por parte del Departamento de Defensa se canaliza a través del Suplemento del Reglamento Federal de Adquisiciones de Defensa (DFARS), incluido el DFARS 225.7702-1, que cubre la adquisición de armas pequeñas con requisitos en torno a la competencia y la protección de las capacidades industriales nacionales. En cuanto a las especificaciones policiales, las directrices básicas del Instituto Nacional de Justicia (NIJ) influyen en las expectativas de durabilidad, seguridad y confiabilidad que suelen aparecer en los requisitos de licitación.
A nivel internacional, marcos de cumplimiento como el Protocolo de Armas de Fuego de la ONU y el Tratado sobre el Comercio de Armas (ATT) exigen controles de marcado, registro y autorización de importación-exportación destinados a reducir la desviación, lo que da forma a los procesos de serialización de los fabricantes originales (OEM) y a la diligencia debida de los distribuidores. En Europa, el Reglamento (UE) 258/2012 establece normas para las medidas de exportación, importación y tránsito de armas de fuego civiles, lo que influye en cómo los fabricantes estructuran la documentación de cumplimiento y los controles de distribución para pistolas de grado profesional. En 2026, la Oficina de Alcohol, Tabaco, Armas de Fuego y Explosivos de EE. UU. (ATF) avanzó en un paquete de modernización, que incluye normas propuestas y normas finales directas con modificaciones técnicas para alinear los procesos de importación y comercio de defensa de la ATF con los regímenes administrados por los Departamentos de Estado y de Comercio, cambiando la carga práctica de cumplimiento para exportadores e importadores.
Análisis de la cadena de valor
La cadena de valor de las pistolas de servicio comienza con materias primas reguladas y componentes de precisión (acero y aleaciones para correderas y cañones, compuestos poliméricos para armazones, resortes y piezas pequeñas), y se apoya en una fabricación de alta tolerancia como el mecanizado CNC, el forjado/estampado, el tratamiento térmico y la fabricación de cañones. El montaje por parte del fabricante original (OEM) integra cortes de corredera listos para óptica, rieles para accesorios y componentes seriados del sistema de disparo, seguido de pruebas de resistencia, control de calidad y pruebas de aceptación conforme a las disposiciones gubernamentales de control de calidad. Los proveedores especializados en fases anteriores aportan fabricación de precisión y sistemas de calidad certificados, y algunos fabricantes de componentes operan bajo normas como la AS9100D para el mecanizado y la fabricación relacionados con defensa.
En etapas posteriores, la distribución se divide entre canales de adquisición gubernamental y redes comerciales. Los contratos gubernamentales a menudo incluyen pistolas junto con miras de punto rojo, fundas, linternas, repuestos, soporte de armería y material de formación. Las recientes selecciones europeas también apuntan a una creciente capa de servicios de ciclo de vida y a un cambio hacia la producción localizada y el sostenimiento, como Suiza, que seleccionó la SIG Sauer P320 como su nueva pistola de servicio estándar con producción localizada en Suiza, y Alemania, que seleccionó una pistola basada en la CZ P-10 C OR designada P13, cuyo suministro se apoya en un socio local autorizado. Estas estructuras de programas desplazan el valor hacia los fabricantes originales (OEM) e integradores capaces de ofrecer montaje nacional, mantenimiento a nivel de depósito y suministro de piezas a largo plazo durante horizontes de servicio de varias décadas.
Panorama Competitivo
La competencia se intensifica a medida que los ciclos tecnológicos se acortan y la integración vertical reconfigura las jerarquías de proveedores. La reputación de fiabilidad de GLOCK asegura contratos a largo plazo con las fuerzas del orden de EE. UU., mientras que SIG Sauer aprovecha la modularidad para consolidar acuerdos militares plurianuales. Smith & Wesson mantiene nichos civiles y policiales capitalizando su amplia oferta de calibres.
La adquisición por parte del Czechoslovak Group de The Kinetic Group por USD 2.225 millones integró fabricantes de munición como Remington y Federal, otorgando a la matriz el control sobre dos consumibles críticos: armas de fuego y cartuchos.[4] Colt CZ Group registró un crecimiento de ingresos del 50,3% en el primer trimestre de 2025 tras ventas de pistolas de 97.786 unidades, validando el manual de sinergias. Los competidores turcos como Sarsılmaz irrumpieron en las ventas a la policía de EE. UU., demostrando que las barreras competitivas están cayendo para los participantes rentables.
Los temas tecnológicos se centran en la integración de óptica, correderas fresadas de fábrica y reducción de costos de producción mediante el moldeo automatizado de polímeros. Los modelos 2025 de GLOCK se entregaron con óptica Aimpoint integrada y una linterna táctica de 600 lúmenes, lo que indica que los accesorios que antes se compraban por separado ahora llegan incluidos. La pistola inteligente biométrica de Biofire muestra una prueba temprana de la viabilidad de las armas de fuego personalizadas, aunque los compradores institucionales se mantienen cautelosos hasta que la durabilidad y la vida útil de la batería igualen los estándares de servicio. El resultado neto es una carrera de innovación que eleva continuamente las especificaciones de referencia en el mercado de pistolas de servicio.
Líderes de la Industria de Pistolas de Servicio
-
GLOCK, Inc.
-
SIG SAUER, Inc.
-
Heckler & Koch GmbH
-
Fabbrica d'Armi Pietro Beretta S.p.A.
-
Smith & Wesson Brands, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pistolas de Servicio
- GLOCK, Inc.
- SIG SAUER, Inc.
- Smith & Wesson Brands, Inc.
- Sturm, Ruger & Co., Inc.
- Fabbrica d’Armi Pietro Beretta S.p.A.
- Heckler & Koch GmbH
- FN Browning Group
- Colt’s Manufacturing Company LLC
- Springfield, Inc.
- Caracal International (EDGE Group PJSC)
- Walther Arms, Inc.
- Taurus Holdings, Inc.
- Česká zbrojovka a.s.
- Armscor International, Inc.
- Israel Weapon Industries
- Samsun A.Ş. (SYS)

Oportunidades de mercado y perspectivas futuras
Los paquetes de adquisición que combinan el arma corta, la óptica, las fundas y los accesorios generan espacio para que los fabricantes originales (OEM) y los socios del ecosistema ofrezcan kits estandarizados a nivel de toda la agencia, en lugar de pistolas independientes. Una señal concreta proviene de Canadá, donde una adjudicación de marzo de 2026 cubrió un nuevo programa de pistolas de servicio con óptica y fundas bajo un contrato de larga duración, lo que refuerza la demanda de pistolas de fábrica listas para óptica e interfaces de óptica de servicio. Para los proveedores, esto amplía el alcance abordable para incluir configuraciones de óptica aprobadas, compatibilidad con fundas de servicio, herramientas de armería y soluciones de conversión de formación vinculadas a una sola plataforma.
La modernización europea y el abastecimiento impulsado por la soberanía también respaldan la producción localizada, las licencias y las asociaciones de sostenimiento dentro del país. Suiza seleccionó la P320 con producción nacional en Neuhausen am Rheinfall y un requisito de ciclo de vida largo declarado, y Alemania optó por la CZ P13 como reemplazo de la Heckler & Koch P8 bajo un enfoque de marco que puede escalar en volumen. Estos patrones de adquisición aumentan las oportunidades en plataformas modulares de percutor tipo striker de 9 mm que admiten mejoras iterativas (óptica, gatillos, módulos de empuñadura) manteniendo consistentes los componentes centrales seriados, y recompensan a los fabricantes capaces de cumplir con los requisitos de participación industrial nacional junto con el cumplimiento del control de exportaciones.
Recent Industry Developments in Mercado de Pistolas de Servicio
- Junio de 2026: El Bundeswehr alemán presentó la pistola de servicio CZ P13 (basada en la CZ P-10 C OR) en Eurosatory como el reemplazo seleccionado para la Heckler & Koch P8. El programa utiliza un enfoque de contrato marco que puede escalar a grandes volúmenes de unidades, reforzando la demanda de pistolas de percutor tipo striker de 9 mm listas para óptica y capacidad de sostenimiento a largo plazo en Europa.
- Diciembre de 2025: Armasuisse seleccionó la SIG Sauer P320 como la nueva pistola de servicio estándar para las Fuerzas Armadas suizas, con producción localizada en Suiza. La decisión pone de relieve cómo la participación industrial, el montaje nacional y los compromisos de soporte de ciclo de vida influyen en las adjudicaciones de armas cortas junto con las especificaciones técnicas.
- Febrero de 2024: La Policía Estatal de Pensilvania seleccionó la Walther PDP y la serie PDP F como pistolas de servicio oficiales. La elección respaldó el cambio continuo hacia plataformas de percutor tipo striker optimizadas para servicio, diseñadas en torno a una ergonomía moderna y a la simplificación de la formación y el mantenimiento de la agencia.


Mercado de Pistolas de Servicio Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de pistolas de servicio se define como el valor de las pistolas adquiridas y emitidas para uso oficial en servicio, principalmente por agencias militares y de seguridad pública, en geografías clave.
Exclusiones del alcance: Se excluyen municiones, accesorios y servicios posventa, así como armas largas y otras armas cortas que no sean pistolas.
Descripción General de la Segmentación
- Por Tipo
- Revólveres
- Pistolas
- Por Mecanismo de Operación
- Acción Simple
- Doble Acción
- Percutor Flotante
- Por Calibre
- 9 mm
- .40 S&W
- .45 ACP
- Otros Calibres
- Por Material
- Acero Inoxidable
- Armazón de Polímero
- Aleación de Aluminio
- Por Usuario Final
- Militar
- Fuerzas del Orden
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- España
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir el contexto básico de oferta y demanda para la adquisición de pistolas de servicio, y para comprender cómo el gasto y la actividad de adquisición se mueven por región a lo largo del tiempo. Nos apoyamos en comunicados públicos de adquisiciones de defensa y documentos presupuestarios, y también utilizamos estadísticas oficiales de comercio donde los códigos relacionados con pistolas están disponibles y se reportan de manera consistente.
Los tipos de fuentes comunes incluyeron portales gubernamentales de presupuesto y adquisiciones, conjuntos de datos de aduanas y comercio, publicaciones de agencias de defensa y seguridad pública, y orientaciones normativas o reglamentarias relacionadas con la tenencia de armas de fuego y el porte en servicio. También revisamos informes anuales de empresas y presentaciones para inversores en busca de señales sobre la combinación de productos, junto con cobertura de prensa de reputación sobre adjudicaciones de contratos, ciclos de reemplazo y cambios de política, y utilizamos selectivamente suscripciones a bases de datos de pago para datos financieros de empresas, verificaciones de patentes y revisión de contratos y licitaciones para reducir los programas omitidos. Estas fuentes documentales son ilustrativas, y se consultaron muchos otros documentos públicos y puntos de datos para recopilar, validar y aclarar los supuestos finales.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué se contabiliza como una venta de pistola de servicio, cómo se programan los programas de reemplazo y nueva emisión, y cómo difieren los precios según el tamaño del contrato y las especificaciones. Hablamos con una combinación de fabricantes, distribuidores, expertos vinculados a adquisiciones y participantes informados del usuario final en las Américas, EMEA y APAC, de modo que las brechas de la investigación documental pudieran cerrarse y los supuestos clave pudieran verificarse.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 16% | APAC: 49% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 32% | EMEA: 32% |
| Actores más pequeños: 22% | Gerentes: 52% | Américas: 19% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento comenzó a partir de una reconstrucción descendente del conjunto de demanda direccionable combinando señales de gasto en defensa y seguridad pública con el calendario de adquisiciones, y luego mapeando eso a los ciclos de emisión y reemplazo de pistolas de servicio. Una vez formados los totales regionales, los resultados se verificaron mediante aproximaciones selectivas ascendentes, como valores de contratos muestreados, volúmenes de unidades observados en licitaciones públicas y bandas de precios por tipo de pistola, para ajustar los subcómputos evidentes.
El modelo utilizó un conjunto práctico de insumos que podían rastrearse hasta indicadores repetibles, incluyendo (de manera ilustrativa) tendencias en el número de efectivos en servicio activo y de seguridad pública, longitudes de los ciclos de reemplazo, cadencia de licitaciones, progresión del precio unitario promedio por pistola semiautomática frente a revólver, y la proporción de adquisiciones canalizadas a través de contratos centralizados frente a compras descentralizadas. Para el pronóstico, se utilizó el análisis de escenarios para que los cambios de política, los retrasos en adquisiciones y los cambios escalonados en el calendario de contratos pudieran reflejarse sin sobreajustar el historial. Donde las señales ascendentes eran incompletas (por ejemplo, licitaciones más pequeñas no divulgadas públicamente), la brecha se manejó mediante ratios calibradas basadas en programas comparables y luego se validó nuevamente en verificaciones de expertos de seguimiento.
Validación de Datos y Ciclo de Actualización
La validación se realizó mediante verificaciones de múltiples pasos para que el número final coincidiera con las señales comunes del mercado y no saltara debido al ruido de contratos puntuales. Comparamos los totales con indicadores independientes como anuncios de adquisiciones, movimientos presupuestarios y canalizaciones de licitaciones observables, e investigamos las variaciones que caían fuera de los rangos esperados para los mercados impulsados por reemplazos.
Antes de la aprobación final, el modelo y los supuestos pasan por una revisión analítica, y se vuelve a contactar a los encuestados primarios si aparece una anomalía importante o si se observa un evento material. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando grandes contratos, cambios regulatorios o cambios en la demanda impulsados por conflictos modifican materialmente las perspectivas. Antes de la entrega, se realiza una revisión final para que los clientes reciban la visión actualizada más reciente.
Dimensionamiento del Mercado de Pistolas de Servicio de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para pistolas de servicio no siempre coinciden porque las empresas definen el mercado de manera diferente y también adoptan distintas perspectivas sobre los precios y el calendario de adquisiciones. Incluso cuando el producto parece similar sobre el papel, el año elegido, el manejo de divisas y la forma en que se reconocen los contratos pueden desplazar el valor reportado.
Un factor común de divergencia es el alcance, donde algunas fuentes amplían el total incorporando categorías de armas de fuego adyacentes, canales comerciales más amplios o gasto relacionado con servicios más allá de la pistola en sí. Otro factor es la postura del caso base, ya que algunas estimaciones asumen ciclos de reemplazo más rápidos o una mayor escalada de precios sin volver a verificar esos supuestos frente a los calendarios de licitaciones y las aprobaciones presupuestarias, lo que luego se refleja como un número más alto para el año en curso.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,41 mil millones de USD (2026) | |
| Consultora Global A | 3,19 mil millones de USD (2024) | Utiliza un año base anterior y aplica un enfoque de segmentación más amplio que puede incorporar un conjunto más amplio de señales de demanda relacionadas con pistolas, y puede reconocer la actividad de adquisición en un punto diferente del ciclo de contratación. |
| Consultora Regional B | 2,43 mil millones de USD (2026) | Asume un conjunto de inclusión ligeramente diferente entre aplicaciones y luego proyecta los precios utilizando combinaciones generalizadas de segmentos de materiales y seguridad, lo que puede desplazar el precio promedio implícito frente a la emisión en servicio basada en contratos. |
La tabla muestra que gran parte de la dispersión proviene de la amplitud con que se define el mercado y de cómo el calendario de contratos se convierte en valor de mercado anual. Algunas estimaciones amplían el total para incluir señales de demanda de pistolas más amplias; en cambio, en Mordor Intelligence el recuento se limita a la emisión oficial en servicio y al valor vinculado a adquisiciones, con armas que no son pistolas y complementos relacionados excluidos para que los insumos sean rastreables.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de pistolas de servicio?
El tamaño del mercado de pistolas de servicio alcanzó USD 2,41 mil millones en 2026 y se prevé que ascienda a USD 3,25 mil millones en 2031, reflejando una CAGR del 6,18%.
¿Qué segmento tiene la mayor participación en el mercado de pistolas de servicio?
Las pistolas dominan, representando el 88,25% de los ingresos en 2025 debido a su mayor capacidad de cargador y mayor rapidez de recarga.
¿Por qué el calibre 9 mm está ganando preferencia sobre el .40 S&W?
La munición moderna de 9 mm de penetración ciega ante barreras ofrece una penetración mejorada, menor retroceso y cuesta aproximadamente un tercio menos por mil rondas, lo que lleva a las agencias a realizar la transición.
¿Qué región geográfica se está expandiendo más rápidamente?
Asia-Pacífico lidera con una CAGR anticipada del 7,92% hasta 2031, impulsada por iniciativas de fabricación autóctona y el aumento de los presupuestos de defensa.
¿Cómo está la tecnología reconfigurando las especificaciones de adquisición?
Las agencias ahora enumeran los cortes de óptica fresados de fábrica, las unidades de control de fuego modulares y los armazones de polímero como requisitos de referencia, reflejando la necesidad de armas cortas preparadas para el futuro.
¿Qué está impulsando la consolidación en la industria de pistolas de servicio?
La integración vertical, como la adquisición de The Kinetic Group por parte del Czechoslovak Group, permite a las empresas controlar tanto el suministro de armas de fuego como de munición, reduciendo la vulnerabilidad a la escasez de insumos y aumentando el poder de negociación.


 Sus datos están seguros y nunca se venden ni se comparten.

