
Tamaño y Participación del Mercado de Dispositivos Oftálmicos de Brasil
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
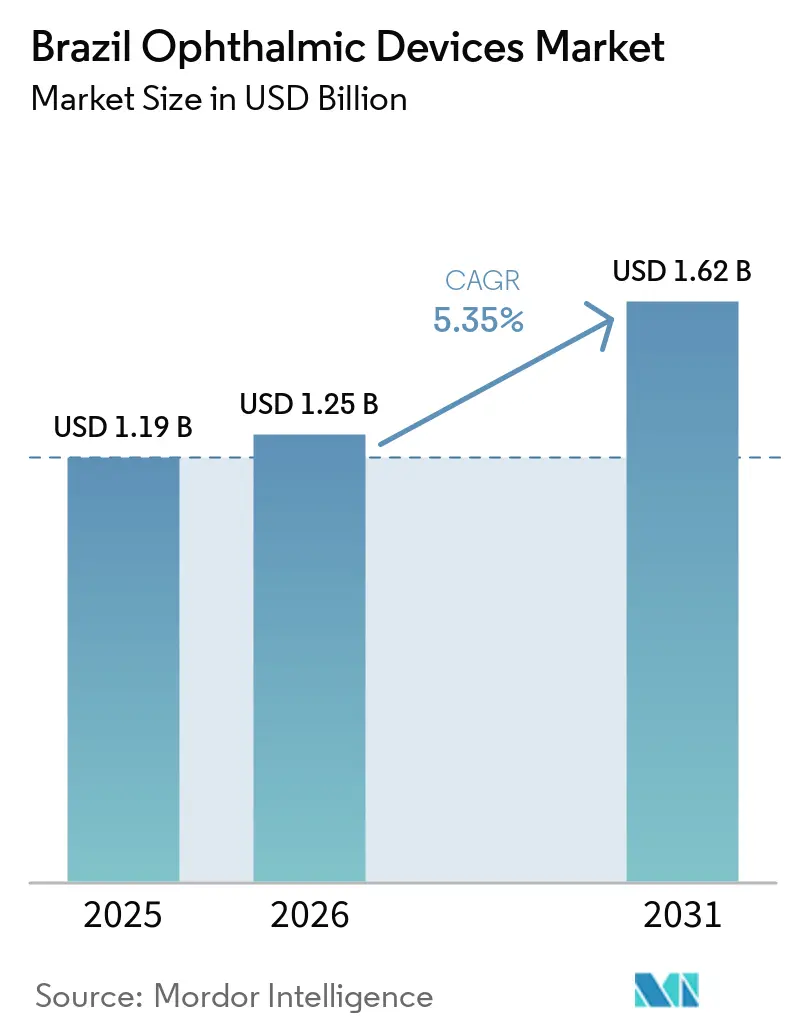
| Tamaño del mercado en el año base (2025) | 1.19 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.25 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.62 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.35 % |
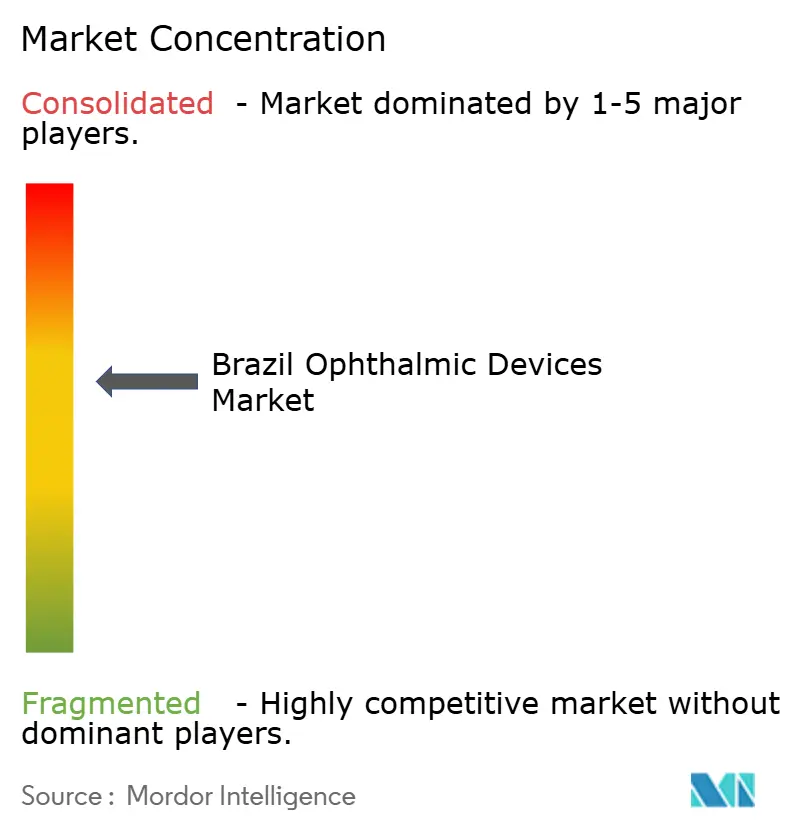
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos Oftálmicos de Brasil por Mordor Intelligence
El tamaño del Mercado de Dispositivos Oftálmicos de Brasil se valoró en 1,19 mil millones de USD en 2025 y se estima que crecerá desde 1,25 mil millones de USD en 2026 hasta alcanzar 1,62 mil millones de USD en 2031, a una CAGR del 5,35% durante el período de pronóstico (2026-2031).
El envejecimiento de la población, la creciente prevalencia de la diabetes y las vías regulatorias aceleradas están ampliando los volúmenes de procedimientos y acortando los retrasos en el lanzamiento de dispositivos, mientras que la volatilidad cambiaria continúa inflando los costos de importación. Los productos de cuidado visual dominan los ingresos en la actualidad, aunque las plataformas de diagnóstico para el cribado de retinopatía diabética y la TCO de fuente barrida se están expandiendo más rápidamente a medida que los proyectos piloto públicos de tele-oftalmología escalan y las clínicas privadas modernizan sus equipos de diagnóstico por imagen. La intensidad competitiva es moderada; cinco proveedores multinacionales representan aproximadamente el 58% de las ventas, mientras que decenas de distribuidores nacionales aún ganan licitaciones públicas en ciudades secundarias. El capital de capital privado está acelerando la migración de las cirugías de cataratas y refractivas desde los hospitales hacia los centros de cirugía ambulatoria, mejorando la utilización de equipos e impulsando la adopción de lentes intraoculares premium.
Conclusiones Clave del Informe
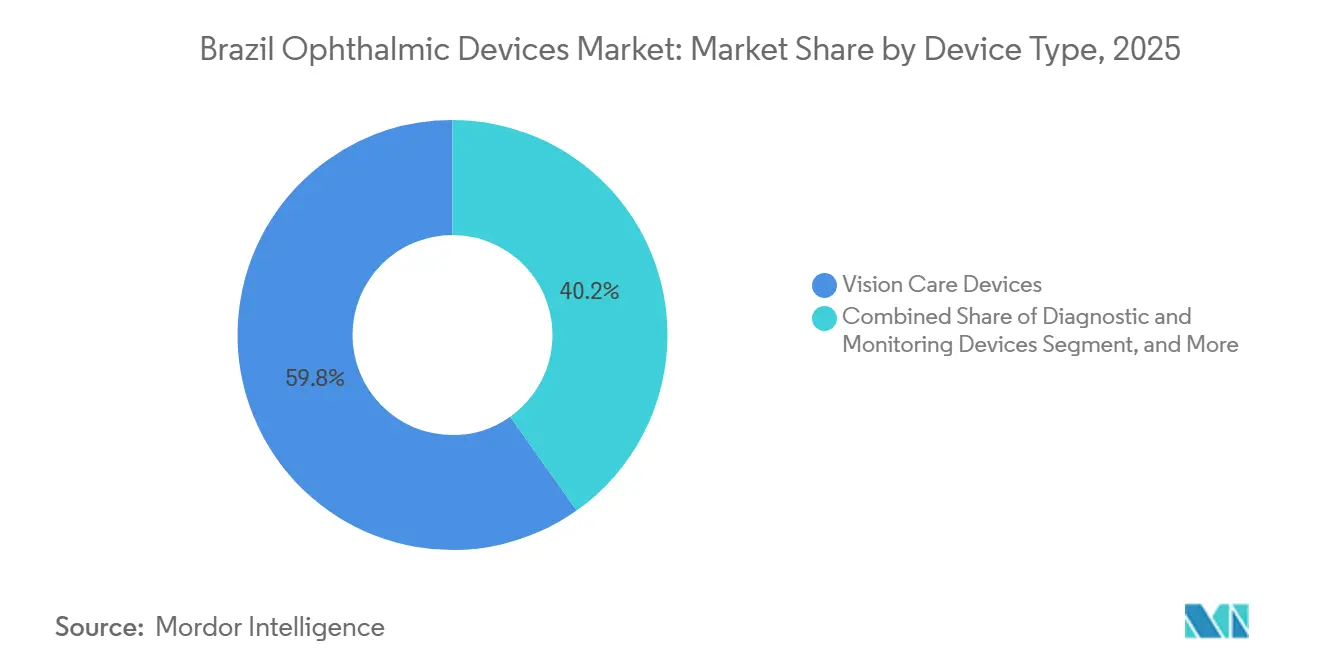
- Por tipo de dispositivo, los dispositivos de cuidado visual capturaron el 59,77% de la participación del mercado de dispositivos oftálmicos de Brasil en 2025, mientras que se proyecta que los dispositivos de diagnóstico y monitoreo registren la CAGR más alta del 8,52% hasta 2031.
- Por indicación de enfermedad, los dispositivos para cataratas representaron el 37,16% de los ingresos de 2025; se prevé que las plataformas para retinopatía diabética se expandan más rápidamente con una CAGR del 7,78%, impulsadas por mandatos de cribado obligatorio.
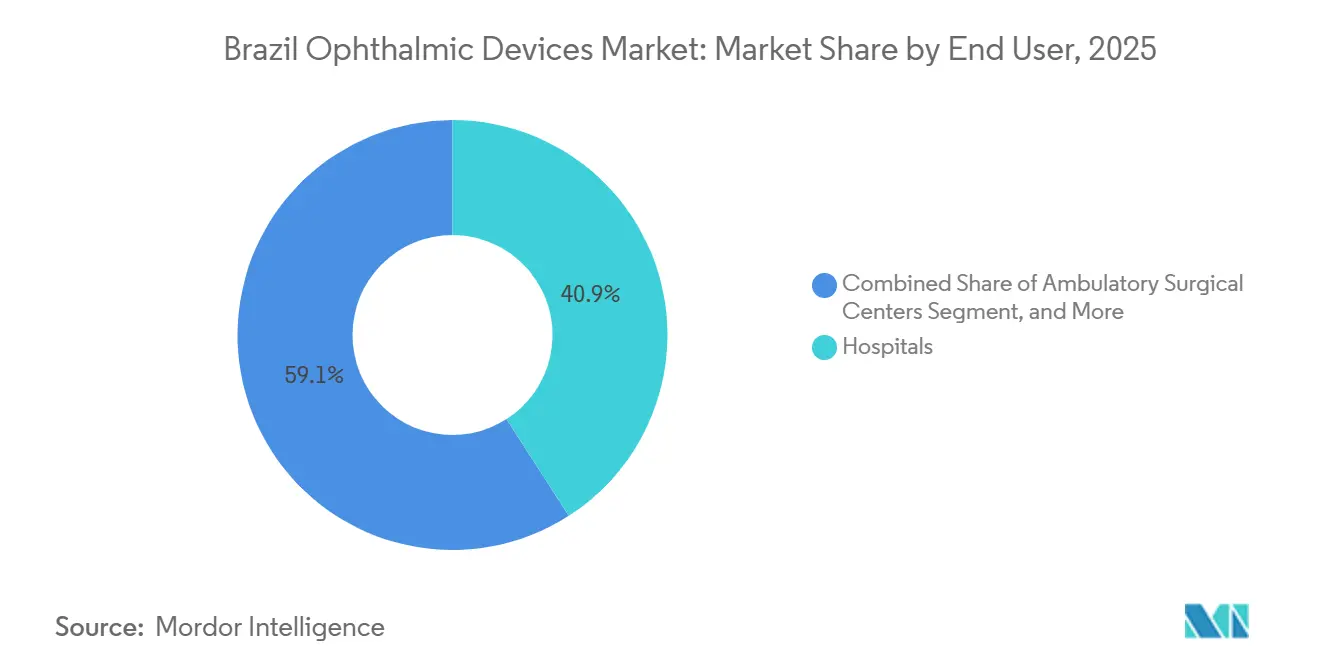
- Por usuario final, los hospitales representaron el 40,89% del gasto de los usuarios finales en 2025, aunque se prevé que los centros de cirugía ambulatoria crezcan a una CAGR del 10,49% a medida que las aseguradoras privadas reembolsen los procedimientos ambulatorios de cataratas y refractivos.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Dispositivos Oftálmicos de Brasil
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Prevalencia de retinopatía diabética y demanda de TCO | +0.9% | A nivel nacional; más fuerte en el sureste | Mediano plazo (2-4 años) |
| Adopción de láser de femtosegundo en centros privados de cataratas | +0.7% | São Paulo, Río de Janeiro, Brasilia | Largo plazo (≥ 4 años) |
| Expansión del cribado móvil "Saúde Visual" | +0.5% | Norte y Nordeste | Corto plazo (≤ 2 años) |
| Aumento de la cobertura de seguros privados para lentes intraoculares premium | +0.6% | Corredor económico del sureste | Mediano plazo (2-4 años) |
| Expansión de redes de tele-oftalmología en regiones remotas y de la Amazonía | +0.4% | Cuenca amazónica y estados del interior remoto | Corto plazo (≤ 2 años) |
| El aumento del tiempo frente a pantallas en jóvenes impulsando la miopía y la demanda de corrección visual | +0.3% | Centros urbanos a nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Envejecimiento de la Población Impulsa los Volúmenes de Procedimientos de Cataratas y Degeneración Macular Asociada a la Edad
Más de 31 millones de brasileños tenían 60 años o más en 2021, y se proyecta que esta cohorte supere los 40 millones para 2030.[1] Las cirugías de cataratas ascendieron a 1,18 millones en 2024 tras la inyección de R$1,2 mil millones por parte de un fondo del Ministerio de Salud para reducir la lista de espera, aunque los volúmenes siguen por debajo de la tasa de 3.000 por millón que recomienda la OMS. Las lentes intraoculares premium ya representan el 35% de los implantes privados, y la cirugía de cataratas asistida por láser de femtosegundo representa el 25% de los casos en centros de cirugía ambulatoria de São Paulo, lo que indica un fuerte potencial alcista para las plataformas premium. Las inyecciones anti-VEGF para la degeneración macular asociada a la edad superaron los 1,8 millones en 2025, aunque los centros públicos aún dependen del bevacizumab fuera de indicación debido a diferenciales de costo de hasta el 90%. La norma de vigilancia poscomercialización de ANVISA de 2024 ahora cubre las lentes tóricas y de profundidad de foco extendida, lo que eleva los costos de cumplimiento pero mejora el seguimiento de la seguridad.
El Aumento de la Prevalencia de la Diabetes Impulsa el Diagnóstico Retinal y la Terapia con Láser
La diabetes afecta al 10,2% de los adultos brasileños, lo que equivale a 16,6 millones de personas, y el 36,3% presenta algún nivel de retinopatía diabética.[2] Solo el 21% de los diabéticos fueron sometidos a cribado en 2019, dejando casi 4,5 millones de casos no diagnosticados que ahora ingresan a flujos de triaje habilitados por inteligencia artificial. La cámara de fondo de ojo para teléfono inteligente de Phelcom, aprobada por ANVISA en 2023, procesa imágenes en 60 segundos y alcanza una sensibilidad del 94%, reduciendo drásticamente los retrasos en derivaciones en 120 municipios. Las cadenas de diagnóstico privadas instalaron un 18% más de unidades de TCO de fuente barrida en 2024, detectando edema macular 6 meses antes que los sistemas de dominio temporal e impulsando la demanda de tratamiento anti-VEGF. Las actualizaciones regulatorias para herramientas de software como dispositivo médico exigen que los proveedores de inteligencia artificial demuestren puntuaciones de AUC superiores a 0,92 en conjuntos de datos brasileños, aunque las solicitudes de vía rápida aún se finalizan en menos de 180 días.
Avances Tecnológicos que Aceleran la Adopción
Los retrasos en el registro de dispositivos han caído de un año a aproximadamente seis meses, ya que ANVISA prioriza las presentaciones digitales y de inteligencia artificial.[3] La adquisición de LENSAR por parte de Alcon en 2025 introdujo la plataforma de femtosegundo ALLY con guía de frente de onda en tiempo real, desafiando de inmediato al VisuMax 800 de Carl Zeiss en los centros privados de cataratas premium. La extracción de lentícula de pequeña incisión representa ahora el 18% de las cirugías refractivas de Brasil, frente al 9% en 2023, y ofrece una recuperación visual más rápida que el LASIK. La TCO de fuente barrida y las cámaras de campo ultra-amplio extienden la precisión diagnóstica hacia la coroides y la periferia retinal, permitiendo una intervención más temprana para la degeneración macular asociada a la edad y la retinopatía diabética. El ensamblaje local en la Zona Franca de Manaos reduce los costos de importación hasta en un 20% para determinados láseres y unidades de TCO, amortiguando la depreciación del real brasileño.
Los Proyectos Piloto de Tele-Oftalmología Respaldados por el SUS Impulsan la Adopción de Dispositivos Portátiles
El Ministerio de Salud financió 2.500 sitios de TeleOftalmo con R$47 millones en 2024, dirigidos a municipios donde la densidad de oftalmólogos es inferior a 1 por cada 50.000 habitantes. Las cámaras portátiles de menos de 2 kg permiten a los trabajadores de salud examinar a 40 pacientes por día y sincronizar imágenes con bases de datos en la nube que los especialistas en retina revisan en un plazo de 48 horas. La cobertura de cribado en los estados piloto aumentó del 12% en 2018 al 35% en 2024, reduciendo las derivaciones en etapa tardía en un 28%. Los autobuses quirúrgicos móviles realizaron 12.400 procedimientos de cataratas en zonas rurales de Bahía y Ceará el año pasado, demostrando la elasticidad de la demanda cuando se eliminan las barreras de acceso. ANVISA ahora exige cifrado AES-256 para imágenes y almacenamiento de datos en el país, lo que incrementa el gasto en infraestructura pero protege la privacidad de los pacientes.
Análisis del Impacto de las Restricciones*
| Análisis del Impacto de las Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escasez de cirujanos oftálmicos con formación de subespecialidad | –0.8% | Hospitales públicos del Norte y Nordeste | Largo plazo (≥ 4 años) |
| Altos aranceles de importación y volatilidad del real brasileño | –0.7% | A nivel nacional | Corto plazo (≤ 2 años) |
| Retrasos en la cadena de suministro de equipos de diagnóstico de alta gama | –0.5% | Puertos de Santos, Río y rutas interiores | Mediano plazo (2-4 años) |
| Bajas tasas de reembolso del SUS para nuevas tecnologías quirúrgicas | –0.6% | Centros públicos a nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Volatilidad del Real Brasileño Infla los Precios de Importación
El real perdió un 14% frente al dólar entre 2023 y 2024, elevando los precios de importación de escáneres de TCO, láseres y microscopios entre un 12% y un 18%. Los reembolsos del SUS por cataratas se han mantenido estables en R$580 desde 2019, comprimiendo los márgenes hospitalarios y retrasando las renovaciones de equipos hasta nueve meses. Los centros de cirugía ambulatoria privados optan cada vez más por arrendamientos a cinco años en moneda local, mientras que los mayoristas sin cobertura cambiaria experimentaron una erosión del margen bruto de 300 puntos básicos en 2024. Las exenciones fiscales de Manaos compensan solo una pequeña parte de la exposición, ya que apenas el 15% de las unidades de mantenimiento de existencias oftálmicas se ensamblan localmente. Las cadenas minoristas trasladaron los aumentos de precios de forma selectiva, elevando las lentes progresivas premium entre un 8% y un 10%, mientras mantenían estables las unidades de gama básica para proteger el volumen.
La Escasez de Oftalmólogos Fuera del Sureste Limita la Utilización de Dispositivos
Solo 8,96 oftalmólogos atienden a cada 100.000 brasileños, pero el 60% ejerce en São Paulo, Río de Janeiro y Minas Gerais. Amazonas registra apenas 3,6 especialistas por cada 100.000 habitantes, lo que deja los escáneres de TCO inactivos el 60% de las horas de consulta. Los puestos de residencia se ampliaron un 12% entre 2020 y 2024, aunque el 70% de los graduados permanece en el más próspero sureste. La tele-oftalmología resuelve las brechas de cribado, pero no puede reemplazar la experiencia en lámpara de hendidura ni la quirúrgica, por lo que los dispositivos avanzados siguen concentrándose en los centros urbanos. El consejo nacional propone ahora vincular las futuras licitaciones de equipos del SUS a umbrales mínimos de densidad de oftalmólogos, una política que podría ralentizar las adquisiciones en los estados con menor cobertura.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dispositivo: Las Plataformas de Diagnóstico Superan el Crecimiento del Cuidado Visual
Los dispositivos de diagnóstico y monitoreo representaron una base modesta en 2025, pero se proyecta que superen a todas las demás categorías con una CAGR del 8,52%, impulsados por los mandatos nacionales de retinopatía diabética y los sistemas de TCO preparados para inteligencia artificial. Los productos de cuidado visual, no obstante, retuvieron el 59,77% de los ingresos de 2025, lo que refleja los 71.226 establecimientos ópticos del país y la inclinación de los consumidores hacia las lentes de hidrogel de silicona mensuales. Los líderes en lentes de contacto Johnson & Johnson Vision y CooperVision aprovechan las redes de farmacias para cubrir las zonas urbanas y periurbanas, mientras que EssilorLuxottica se apoya en dos fábricas nacionales para amortiguar los impactos del tipo de cambio en monturas y lentes con receta.
Los escáneres de TCO de fuente barrida de Heidelberg Engineering y Nidek capturaron el 60% de las nuevas instalaciones premium el año pasado, ofreciendo angiografía sin colorante que reduce las sesiones de diagnóstico por imagen de 45 minutos a 12. Las cámaras de fondo de ojo portátiles con precio inferior a USD 5.000 figuran ahora en las licitaciones del SUS en 120 municipios, respaldando 340.000 imágenes retinales anuales. Se prevé que los dispositivos quirúrgicos registren una sólida CAGR del 7,9% a medida que la penetración de la cirugía de cataratas asistida por láser de femtosegundo supere el 10% a nivel nacional para 2031. Es probable que la participación del mercado de dispositivos oftálmicos de Brasil correspondiente a las consolas quirúrgicas aumente dos puntos para finales de la década, a medida que las aseguradoras privadas reembolsen paquetes ambulatorios de cataratas que incluyen lentes intraoculares premium.


Por Indicación de Enfermedad: La Retinopatía Reduce la Ventaja de la Catarata
Los sistemas para cataratas representaron el 37,16% de los ingresos en 2025, impulsados por 1,18 millones de procedimientos del SUS y 664.000 cirugías privadas. Sin embargo, las soluciones para retinopatía diabética registrarán la CAGR más rápida del 7,78% hasta 2031 a medida que la cobertura de cribado se amplíe bajo los mandatos federales. Los dispositivos para glaucoma mantienen una participación de mediados de la adolescencia, respaldados por una penetración del 12% de la cirugía mínimamente invasiva de glaucoma en los centros de cirugía ambulatoria privados, mientras que los tratamientos para la degeneración macular asociada a la edad dependen en gran medida del bevacizumab en los hospitales públicos, pero muestran una creciente adopción de implantes de administración por puerto en las metrópolis más prósperas.
El dominio de la catarata se debe a la presión demográfica; Brasil suma 650.000 adultos mayores anualmente, y la penetración de lentes intraoculares premium en los centros privados ya supera el 35%. Por el contrario, uno de cada tres diabéticos tiene enfermedad retinal, aunque menos de una cuarta parte recibe diagnóstico por imagen anual. Las plataformas de triaje por inteligencia artificial que identifican casos derivables con una sensibilidad del 94% acortan las listas de espera, pero también exponen brechas de capacidad en la terapia con láser y el suministro de anti-VEGF. A medida que los códigos de reembolso para la angiografía por TCO y los dispositivos de ultrasonido portátiles maduren, el gasto en retinopatía podría superar al de glaucoma para 2029.
Por Usuario Final: Los Centros de Cirugía Ambulatoria Capturan el Desplazamiento del Volumen Quirúrgico
Los hospitales gestionaron el 40,89% del gasto de 2025 gracias a los subsidios del SUS para cataratas, pero se prevé que el crecimiento del mercado de dispositivos oftálmicos de Brasil entre los centros de cirugía ambulatoria alcance una CAGR del 10,49%, la más rápida de cualquier canal. Los consolidadores como TecLASER For Eyes y Oftalmax, respaldado por Pátria, agrupan grandes volúmenes de casos de cataratas y refractivos, elevando la utilización de equipos por encima del 90%. Las clínicas oftálmicas especializadas mantuvieron aproximadamente un tercio de la participación de mercado, aprovechando los nichos de retina y refractivo para justificar cámaras de campo ultra-amplio y láseres de extracción de lentícula de pequeña incisión.
La economía de los centros de cirugía ambulatoria es convincente: los paquetes ambulatorios de cataratas cuestan entre un 30% y un 40% menos que las tarifas hospitalarias y permiten el alta el mismo día, una característica valorada por las aseguradoras privadas que buscan contener costos. Los hospitales públicos, por el contrario, difieren las actualizaciones de dispositivos en medio de reembolsos congelados y presiones del real brasileño, otorgando a los centros de cirugía ambulatoria una ventaja tecnológica en lentes intraoculares premium y láseres de femtosegundo. Las cadenas de óptica siguen siendo importantes para la facturación del cuidado visual, y su expansión del 8% en establecimientos en 2024 subraya la demanda latente de los consumidores incluso en una economía ajustada.
Análisis Geográfico
El sureste refleja su concentración del 60% de todos los oftalmólogos y el 70% de los centros de cirugía ambulatoria privados. São Paulo alberga más láseres de femtosegundo que todo el Norte y Nordeste combinados, una realidad que acelera las curvas de adopción de lentes intraoculares premium y la cirugía de extracción de lentícula de pequeña incisión. La alta penetración de seguros privados, del 44% de los residentes, también impulsa la adopción temprana de diagnósticos de inteligencia artificial.
El Centro-Oeste está impulsado por la base de seguros próspera de Brasilia y las clínicas de Goiás que adquirieron unidades de TCO de fuente barrida en 2024. Los autobuses quirúrgicos móviles del Norte y los dispositivos de diagnóstico por imagen con batería conectan las redes fluviales amazónicas para llegar a poblaciones remotas. Las estrictas normas de localización de datos obligan a realizar inversiones en servicios en la nube en centros regionales como Manaos y Belém, lo que incrementa los gastos generales pero protege la privacidad.
Panorama regulatorio
Los dispositivos oftálmicos en Brasil están regulados por ANVISA bajo un marco basado en riesgo (Clases I a IV). Los productos de mayor riesgo requieren autorización formal de comercialización (registro), en lugar de una simple notificación. La RDC 751/2022 establece los Requisitos Esenciales de Seguridad y Desempeño y las expectativas de expediente técnico utilizadas durante la regularización de productos y las evaluaciones de BPM. Es particularmente relevante para las combinaciones de dispositivo-fármaco, donde los solicitantes deben documentar la sustancia medicinal incorporada (identidad, origen, justificación de su inclusión y modo de acción principal) como parte del paquete de presentación.
Los controles de trazabilidad y postcomercialización se están endureciendo. ANVISA ha ampliado los requisitos mediante normas más recientes, como la RDC 848/2024, y en febrero de 2026 publicó la Instrucción Normativa N.º 426/2026, que establece los requisitos para la transmisión y gestión de los datos de Identificación Única de Dispositivos (UDI) en la base de datos nacional SIUD, vigente a partir del 1 de marzo de 2026. Estos cambios elevan el nivel operativo exigido a los fabricantes y titulares de registro locales, especialmente para los dispositivos de imagenología conectados y los productos oftálmicos de mayor riesgo que ya se encuentran dentro de vías de cumplimiento más estrictas de Clase III/IV.
Panorama Competitivo
El mercado brasileño de dispositivos oftálmicos tiene una puntuación de concentración moderada. La adquisición de LENSAR por parte de Alcon por USD 356 millones añadió la plataforma de femtosegundo adaptativo ALLY, que se espera que controle el 40% de los procedimientos de cirugía de cataratas asistida por láser de femtosegundo para 2027. Carl Zeiss Meditec aprovecha su VisuMax 800 y la Calculadora de Lentes Intraoculares con Inteligencia Artificial para fidelizar a los cirujanos refractivos y de cataratas, mientras que Bausch + Lomb promueve el sistema de facoemulsificación Stellaris Elite en las licitaciones del SUS. Johnson & Johnson Vision lanzó el TECNIS Odyssey en 2025, elevando la apuesta por las lentes intraoculares premium, y EssilorLuxottica integra monturas a través de 1.450 franquicias y dos fábricas que amortiguan las fluctuaciones cambiarias.
El disruptor nacional Phelcom socava a las unidades de fondo de ojo de sobremesa en un 80%, colocando 150 cámaras Eyer en clínicas públicas y cortejando mercados de exportación en toda América Latina. Glaukos y Alcon compiten por el liderazgo en cirugía mínimamente invasiva de glaucoma, aunque la adopción fuera de los centros de cirugía ambulatoria privados es escasa hasta que el SUS actualice su lista de reembolsos. El capital privado impulsa la consolidación: Pátria Investimentos adquirió una participación del 40% en Oftalmax en 2024 y apunta a un EBITDA del 25% maximizando el rendimiento de los quirófanos. En general, el campo competitivo equilibra las ventajas de escala con distribuidores regionales ágiles que abastecen a 3.800 municipios sin cobertura de servicio de las principales marcas.
Líderes de la Industria de Dispositivos Oftálmicos de Brasil
-
Alcon Inc.
-
Johnson & Johnson Vision Care, Inc.
-
Carl Zeiss Meditec AG
-
Bausch + Lomb Corp. SA
-
EssilorLuxottica SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las brechas en la escala de detección y el rediseño de la prestación de atención están creando espacio en blanco para diagnósticos de menor costo y plataformas que habilitan flujos de trabajo en todo Brasil. La expansión federal de la teleoftalmología del SUS ofrece una vía práctica para cámaras de fondo de ojo portátiles y kits de imagenología conectados a la nube en regiones desatendidas, mientras que las cadenas privadas y los centros de cirugía ambulatoria continúan actualizándose a sistemas de OCT de fuente barrida y suites de cataratas premium para mejorar el rendimiento y la conversión a lentes intraoculares premium.
La fabricación local y regional, junto con carteras listas para el cumplimiento normativo, están surgiendo como palancas de diferenciación en medio de la volatilidad de los costos de importación y requisitos más estrictos de ANVISA. Un ejemplo específico es Grupo Mais Visao, que en abril de 2026 adquirió al fabricante de lentes oftálmicos Stock Lux en Sao Paulo y anunció el traslado de sus operaciones a Feira de Santana, Bahia, con una capacidad inicial de 50.000 pares de lentes por mes, lo que refleja una continua integración vertical en el suministro de cuidado de la visión. En el lado de los productos regulados, la RDC 751/2022 y las directrices relacionadas de ANVISA para combinaciones de dispositivo-fármaco (incluidos productos que incorporan sustancias medicinales como parte integral) respaldan la demanda de proveedores capaces de ofrecer expedientes técnicos completos, sistemas de calidad validados y, cuando corresponda, datos alojados localmente y flujos de trabajo de imagenología alineados con la ciberseguridad.
Desarrollos recientes del sector
- Abril de 2026: Grupo Mais Visao adquirió al fabricante de lentes oftálmicos Stock Lux en Sao Paulo y anunció el traslado de sus operaciones a Feira de Santana, Bahia. La medida incluye una capacidad de producción inicial de 50.000 pares de lentes por mes, apoyando el suministro local de lentes con receta y mejorando los plazos de entrega para los socios minoristas ópticos y de laboratorio.
- Septiembre de 2025: Alcon puso a disposición comercial en Brasil su sistema UNITY Vitreoretinal Cataract System (VCS) tras las actividades de aprobación local. La plataforma fortalece la posición de Alcon en los flujos de trabajo de cirugía premium de cataratas y vitreorretiniana, donde los centros de cirugía ambulatoria y los centros privados de alto volumen priorizan la eficiencia y la estandarización.
- Febrero de 2024: El Ministerio de Salud de Brasil financió la expansión de los pilotos de TeleOftalmo respaldados por el SUS, apoyando una red más amplia de puntos de detección de teleoftalmología. Esto aceleró la adquisición de dispositivos de imagenología portátiles y reforzó la demanda de flujos de trabajo seguros y habilitados para la nube de transferencia y revisión de imágenes en municipios con acceso limitado a especialistas.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca el valor de los dispositivos oftálmicos vendidos y utilizados en Brasil para el diagnóstico ocular, la cirugía ocular y la corrección de la visión, incluyendo hospitales, clínicas oftalmológicas especializadas, centros de cirugía ambulatoria y canales minoristas.
Exclusiones del alcance: se excluyen las unidades reacondicionadas y los lentes cosméticos no regulados que no forman parte del uso regulado de atención visual.
Descripción General de la Segmentación
- Por Tipo de Dispositivo
- Dispositivos de Diagnóstico y Monitoreo
- Escáneres de TCO
- Cámaras de Fondo de Ojo y Retinales
- Autorrefractómetros y Queratómetros
- Sistemas de Topografía Corneal
- Sistemas de Diagnóstico por Imagen Ultrasónico
- Perímetros y Tonómetros
- Otros Dispositivos de Diagnóstico y Monitoreo
- Dispositivos Quirúrgicos
- Dispositivos Quirúrgicos para Cataratas
- Dispositivos Quirúrgicos Vitreorretinianos
- Dispositivos Quirúrgicos Refractivos
- Dispositivos Quirúrgicos para Glaucoma
- Otros Dispositivos Quirúrgicos
- Dispositivos de Cuidado Visual
- Monturas y Lentes para Gafas
- Lentes de Contacto
- Dispositivos de Diagnóstico y Monitoreo
- Por Indicación de Enfermedad
- Catarata
- Glaucoma
- Retinopatía Diabética
- Otras Indicaciones de Enfermedad
- Por Usuario Final
- Hospitales
- Clínicas Oftálmicas Especializadas
- Centros de Cirugía Ambulatoria
- Otros Usuarios Finales
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base de hechos sobre las señales de oferta y demanda en la atención ocular de Brasil, y luego para delimitar el alcance del producto en torno a los dispositivos oftálmicos regulados. Se revisaron fuentes públicas que incluyen publicaciones del sistema de salud de Brasil y estadísticas de procedimientos, avisos de registro y retiro de productos de ANVISA, tablas de población y envejecimiento del IBGE, y conjuntos de datos del Ministerio de Salud para comprender dónde se concentra el uso de dispositivos.
Para mantener los supuestos fundamentados, también se verificaron señales comerciales y de precios mediante estadísticas de aduanas y comercio, revistas oftalmológicas revisadas por pares y publicaciones de asociaciones que analizan los volúmenes de tratamiento de cataratas y glaucoma. Los informes anuales de las empresas, las presentaciones para inversores y la prensa de credibilidad se utilizaron para comprender la combinación de portafolios y cómo los dispositivos se mueven a través de los canales locales, donde la divulgación de ingresos es desigual. Una suscripción de pago enfocada en las finanzas y noticias de las empresas ayudó a estandarizar las referencias de ingresos cuando las divulgaciones públicas eran limitadas. Estas fuentes de investigación documental son meramente ilustrativas, y se utilizaron otras referencias para la recopilación, validación y aclaración de datos durante el análisis.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas estructuradas con distribuidores, equipos de adquisiciones hospitalarias, clínicas oftalmológicas especializadas, centros de cirugía ambulatoria y médicos en ejercicio que utilizan sistemas diagnósticos y quirúrgicos como parte de la atención rutinaria en Brasil. Los insumos se utilizaron para confirmar qué se adquiere típicamente como equipo nuevo, cómo se comportan los ciclos de reemplazo y cómo se desplaza la demanda entre la atención pública y privada.
Para evitar depender en exceso de un solo punto de vista, se equilibraron las respuestas entre diferentes tamaños de empresa y roles laborales, y luego se volvió a contactar a un subconjunto de expertos cuando aparecieron grandes brechas entre los indicadores documentales y los resultados modelados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 13% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 16% | Gerentes: 60% |
Dimensionamiento del Mercado y Pronóstico
El modelo central comienza con un conjunto de demanda de arriba hacia abajo que vincula los volúmenes de procedimientos y pacientes de Brasil con el uso típico de dispositivos en la prestación de atención, y luego traduce esa actividad en el valor anual de equipos y consumibles. Tras construir el conjunto de demanda, se realizaron verificaciones selectivas de abajo hacia arriba utilizando resúmenes de proveedores y canales (divisiones de ingresos muestreadas, lógica de precio de venta promedio por volumen y verificaciones de sentido de ventas de distribuidores) para que los totales pudieran corregirse cuando el primer pase parecía demasiado alto o demasiado bajo.
Los insumos clave que guiaron el dimensionamiento incluyeron el volumen de cirugías de cataratas, la demanda de corrección de errores de refracción, los ciclos de reemplazo de la base instalada para sistemas de diagnóstico, la dependencia de importaciones para plataformas de mayor valor y el movimiento de precios de lentes y equipos de capital bajo condiciones de moneda local. El pronóstico utilizó análisis de escenarios vinculados a las expectativas de los expertos sobre el crecimiento de procedimientos, la expansión del acceso público y el momento del reemplazo, con suavizado a corto plazo donde las adquisiciones de año en año son irregulares. Donde faltaban referencias de abajo hacia arriba para categorías más pequeñas, las brechas se manejaron utilizando supuestos conservadores de adopción y reemplazo que fueron validados en entrevistas.
Ciclo de Validación de Datos y Actualización
Los resultados del modelo se verifican con señales independientes, incluidas las tasas de crecimiento de procedimientos, la actividad de registro para grupos de productos clave y las tendencias de precios observadas en discusiones comerciales y de canales. Cuando el modelo produce saltos inusuales, se revisan los supuestos paso a paso, y se activan llamadas de seguimiento para confirmar si el cambio refleja desplazamientos reales en las adquisiciones o en el momento, efectos cambiarios o licitaciones puntuales.
Antes de la aprobación final, el trabajo pasa por múltiples revisiones de analistas que comparan los totales con las sumas de segmentos y con los indicadores externos de demanda, y luego alinean la narrativa con los números finales. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales cambian las tendencias de adquisición o acceso. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la vista actualizada más reciente.
Estimación del Mercado de Dispositivos Oftálmicos de Brasil de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los dispositivos oftálmicos de Brasil pueden variar considerablemente, incluso cuando el nombre del tema es el mismo, porque la lista de productos subyacente, la selección del año y la lógica de precios no están alineadas. Las diferencias también aparecen cuando una estimación utiliza un año base más antiguo, o cuando el crecimiento se proyecta utilizando un único factor determinante en lugar de un conjunto de señales de demanda.
La tabla señala una amplia dispersión frente a nuestro número de 2025, y los principales factores generalmente provienen de lo que se contabiliza como ingresos de atención visual, cómo se trata el reemplazo de equipos de capital y si los totales se limitan únicamente a productos nuevos y regulados. El momento cambiario también importa, ya que los promedios anuales y las tasas en un momento determinado pueden mover el valor en USD en cualquier dirección.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,19 mil millones de USD (2025) | |
| Editorial del Sector A | 0,51 mil millones de USD (2025) | El valor más bajo es consistente con una cesta de productos más estrecha donde partes de los ingresos de gafas y lentes de contacto pueden excluirse, y donde las plataformas quirúrgicas premium se contabilizan de forma selectiva o se valoran utilizando insumos de canales limitados. |
| Grupo de Investigación B | 1,25 mil millones de USD (2019) | El año base más antiguo hace que las comparaciones sean sensibles al momento del reemplazo, la inflación y la elección del tipo de cambio, y algunos mapeos de categorías pueden diferir entre sistemas de diagnóstico, equipos quirúrgicos y productos de atención visual. |
La dispersión es más fácil de explicar una vez que el alcance y el momento se hacen explícitos, y la tabla también muestra por qué las comparaciones de 2025 a 2025 son la forma más clara de leer las diferencias. En el modelo de Mordor Intelligence, el total de 2025 incluye dispositivos de diagnóstico, quirúrgicos y de atención visual nuevos y alineados con ANVISA vendidos en Brasil (incluidos sistemas de tomografía de coherencia óptica y sistemas de facoemulsificación, lentes intraoculares, gafas y lentes de contacto), excluyendo las unidades reacondicionadas y los lentes cosméticos no regulados, lo que desplaza el resultado frente a cestas más estrechas o construcciones de años anteriores. Con estas inclusiones aplicadas de manera consistente, el número permanece rastreable a la actividad de procedimientos, el comportamiento de reemplazo y la progresión de precios verificada en entrevistas que puede repetirse en cada actualización.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de dispositivos oftálmicos de Brasil en 2031?
Se proyecta que el tamaño del mercado de dispositivos oftálmicos de Brasil alcance USD 1,62 mil millones para 2031.
¿Qué categoría de dispositivos crecerá más rápido hasta 2031?
Se espera que los dispositivos de diagnóstico y monitoreo registren la CAGR más alta del 8,52% en el cribado de retinopatía diabética.
¿Por qué los centros de cirugía ambulatoria están ganando participación?
Las aseguradoras privadas reembolsan los procedimientos ambulatorios de cataratas y refractivos a menor costo, y los centros de cirugía ambulatoria ofrecen tiempos de espera más cortos además de acceso a lentes intraoculares premium.
¿Cómo influye la tele-oftalmología en la demanda regional?
Los centros de TeleOftalmo y las cámaras de fondo de ojo portátiles elevaron la cobertura de cribado al 35% en los estados piloto, impulsando la compra de kits de diagnóstico de bajo costo en zonas con menor cobertura.
¿Qué cambio regulatorio importante acelera el lanzamiento de dispositivos?
La vía rápida de ANVISA de 2025 redujo los plazos de aprobación a 180 días, permitiendo que los diagnósticos de inteligencia artificial y las lentes intraoculares premium lleguen a los cirujanos seis meses después del lanzamiento global.


 Sus datos están seguros y nunca se venden ni se comparten.

