
Tamaño y Participación del Mercado de Maquinaria de Riego Agrícola de Brasil
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
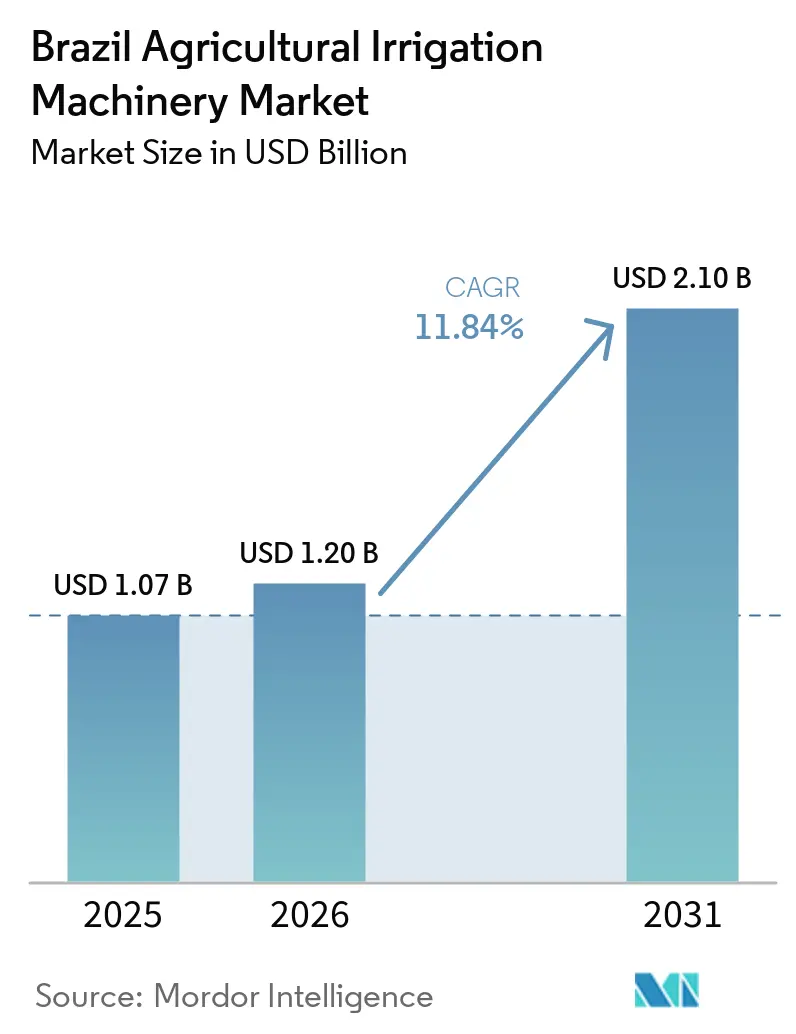
| Tamaño del mercado en el año base (2025) | 1.07 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.20 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.10 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.84 % |
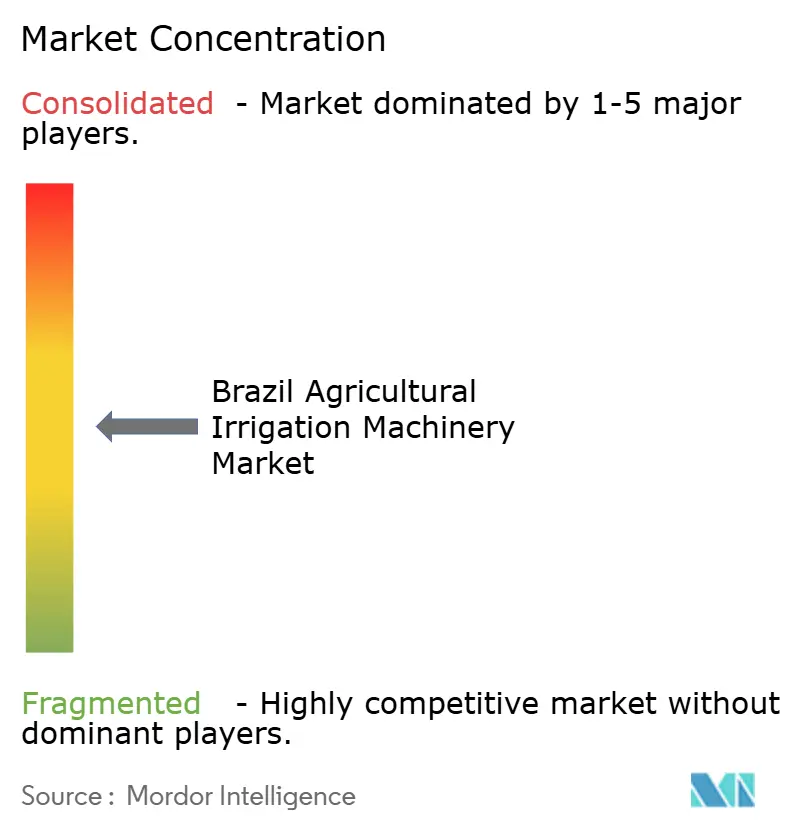
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Maquinaria de Riego Agrícola de Brasil por Mordor Intelligence
Se proyecta que el tamaño del mercado de maquinaria de riego agrícola en Brasil crecerá de 1,07 mil millones de USD en 2025 a 1,20 mil millones de USD en 2026, y se prevé que alcance los 2,1 mil millones de USD para 2031, con una CAGR del 11,84% durante el período 2026-2031. La demanda se está acelerando a medida que los agricultores reemplazan los métodos de inundación y superficie por sistemas presurizados que reducen el consumo de agua entre un 30% y un 40%, al tiempo que protegen los rendimientos durante las sequías recurrentes. Las líneas de crédito federales en el marco del Plano Safra y Proirriga han inyectado 520 millones de USD (BRL 2.600 millones) en la compra de equipos, reduciendo así las barreras de costos iniciales para las operaciones de tamaño mediano. La rápida expansión de la tecnología de pivote central en el Cerrado, el crecimiento de nicho en soluciones de riego por goteo para cinturones de frutas y hortalizas, y la creciente adopción de bombas solares híbridas sustentan conjuntamente la trayectoria de expansión actual. La intensidad competitiva se mantiene moderada, con las cinco principales empresas representando poco más de la mitad de los ingresos y diferenciándose a través de fábricas localizadas, plataformas digitales y la integración de energías renovables.
Conclusiones Clave del Informe
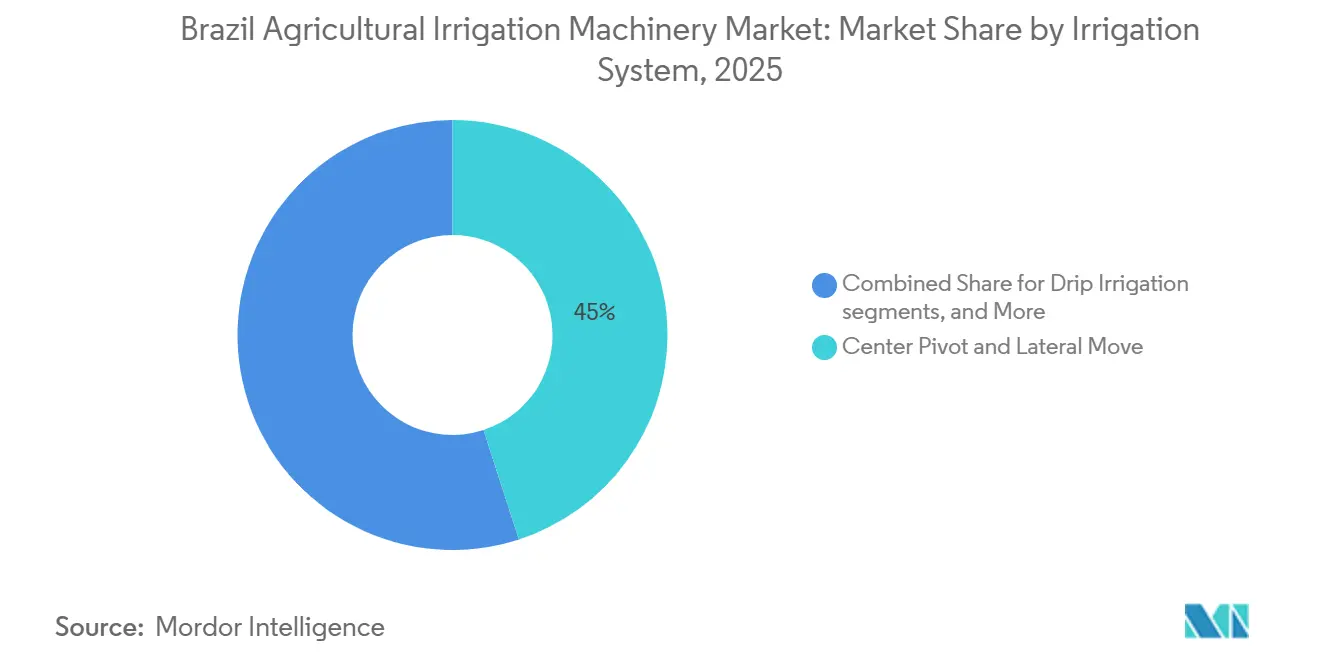
- Por sistema de riego, los sistemas de pivote central y desplazamiento lateral tuvieron la mayor participación con un 45% en 2025, mientras que se proyecta que el riego por goteo registre una CAGR del 15,0% hasta 2031.
- Por tipo de cultivo, los cereales y granos tuvieron la mayor participación con un 52% en 2025, mientras que se proyecta que las frutas y hortalizas registren una CAGR del 13,0% hasta 2031.
- Por tamaño de explotación, las grandes operaciones comerciales tuvieron la mayor participación con un 70% en 2025, mientras que se proyecta que las granjas medianas sean el segmento de mayor crecimiento, registrando una CAGR del 12% hasta 2031.
- Por componente, las bombas y motores tuvieron la mayor participación con un 28% en 2025, mientras que se proyecta que los controladores y sensores sean el segmento de mayor crecimiento, registrando una CAGR del 16% entre 2026 y 2031.
- Por fuente de energía, los sistemas eléctricos de red tuvieron la mayor participación con un 60,0% en 2025, mientras que se proyecta que los sistemas solares e híbridos sean el segmento de mayor crecimiento, registrando una CAGR del 18% hasta 2031.
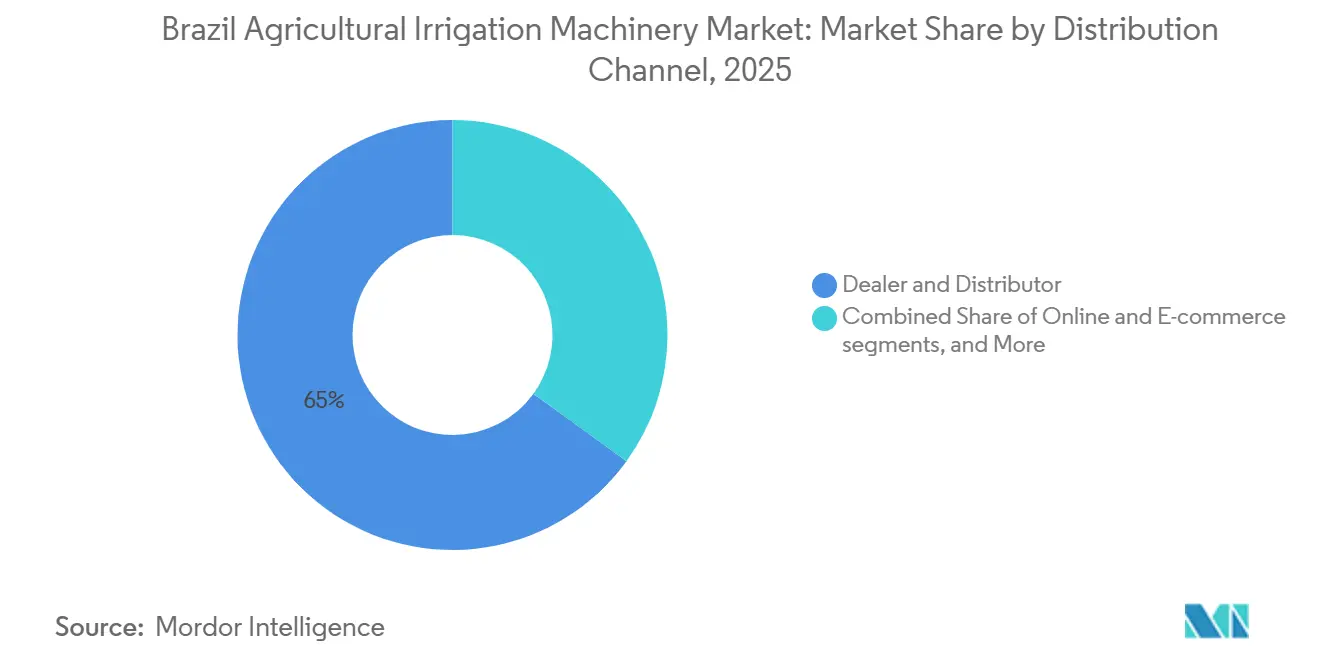
- Por canal de distribución, los concesionarios y distribuidores tuvieron la mayor participación con un 65% en 2025, mientras que se proyecta que los canales en línea y de comercio electrónico sean el segmento de mayor crecimiento, registrando una CAGR del 19,0% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Líneas de Crédito Subsidiadas en el Marco de Moderinfra | +2.3% | Enfoque nacional en Mato Grosso, Goiás, São Paulo | Mediano plazo (2 a 4 años) |
| Expansión del Área Irrigada con Pivote Central en el Cerrado | +2.8% | Mato Grosso, Goiás, Tocantins, oeste de Bahía | Largo plazo (≥ 4 años) |
| Adopción de Agricultura de Precisión y Monitoreo Remoto | +1.9% | São Paulo, Paraná, Mato Grosso | Mediano plazo (2 a 4 años) |
| Aumento de la Frecuencia de Sequías y Variabilidad Climática | +2.1% | Cuencas del São Francisco y Paraná, Nordeste | Corto plazo (≤ 2 años) |
| Sistemas de Bombeo Solar que Compensan los Costos del Diésel | +1.5% | Zonas rurales con restricciones de red a nivel nacional | Mediano plazo (2 a 4 años) |
| Modernización de Limpiadores de Rastrojo en Pivotes para Caña de Azúcar | +1.2% | São Paulo, Goiás, Minas Gerais | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Líneas de Crédito Subsidiadas en el Marco de Moderinfra
Los programas federales han transformado el riego de un modelo de compra al contado a un enfoque de activo financiado. El Plano Safra 2024/25 asignó BRL 475.500 millones (95,1 mil millones de USD) para crédito rural, incluidos BRL 2.600 millones (520 millones de USD) destinados al riego en el marco de Proirriga[1]. Las tasas bajas del 5% al 7% reemplazan las tasas comerciales superiores al 12%, lo que resultó en un incremento interanual del 34% en los préstamos para riego durante el primer semestre de 2025. Las granjas medianas ahora obtienen crédito en aproximadamente 120 días, en comparación con más de 180 días en 2023, lo que permite recuperar la inversión en el sistema en un plazo de cinco ciclos de cultivo.
Expansión del Área Irrigada con Pivote Central en el Cerrado
El informe de 2025 de la Empresa Brasileña de Investigación Agropecuaria (Embrapa) destaca que el área irrigada con pivotes centrales en Brasil aumentó de 1,92 millones de hectáreas en 2022 a 2,2 millones de hectáreas, lo que representa un crecimiento de más del 14% en dos años. El pivote típico del Cerrado abarca entre 65 y 80 hectáreas, aprovechando la escala para diluir los desembolsos de capital en rotaciones de soja y maíz de alto volumen. La fuerte demanda llevó a la fábrica de Valmont Industries Inc. en Uberaba a despachar 1.240 unidades en 2024, un incremento anual del 19%. Sin embargo, las solicitudes de permisos en la cuenca del Araguaia-Tocantins aumentaron un 27% en 2025, lo que presagia colas regulatorias[2].
Adopción de Agricultura de Precisión y Monitoreo Remoto
Las capas digitales transforman los equipos de tasa fija en herramientas dinámicas. El sistema FieldNET de Lindsay Corporation gestiona 3.200 pivotes brasileños, reduciendo el consumo de agua hasta en un 22% mediante dosificación por zonas. Una encuesta de 2024 realizada por la Empresa Brasileña de Investigación Agropecuaria (Embrapa) encontró que el 84% de las grandes explotaciones utilizaba al menos una herramienta digital, y el 29% contaba con controladores de riego conectados. El aumento de los costos laborales, un 31% en Mato Grosso entre 2020 y 2024, está acelerando aún más la automatización.
Aumento de la Frecuencia de Sequías y Variabilidad Climática
Brasil soportó tres sequías severas entre 2020 y 2025, reduciendo los rendimientos de soja de secano hasta en un 25%. Los embalses de la cuenca del São Francisco cayeron por debajo del 40% en 2024, lo que motivó prohibiciones temporales sobre nuevos permisos de extracción de agua superficial. El Instituto Nacional de Investigaciones Espaciales (INPE) proyecta una disminución del 10% al 15% en las precipitaciones en el Cerrado para 2040, elevando así el riesgo a largo plazo. Estos impactos están forzando un cambio desde el riego por canales abiertos, que actualmente representa el 5% de las tierras equipadas, hacia sistemas presurizados que conservan los escasos recursos hídricos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital y Crédito a Largo Plazo Limitado | -1.8% | Explotaciones medianas a nivel nacional | Corto plazo (≤ 2 años) |
| Volatilidad de los Precios de las Materias Primas que Presiona el Flujo de Caja Agrícola | -1.5% | Estados dependientes de las exportaciones | Corto plazo (≤ 2 años) |
| Aplicación más Estricta de Licencias de Agua en Subcuencas con Estrés Hídrico | -1.2% | São Francisco, Paraná, Araguaia-Tocantins | Mediano plazo (2 a 4 años) |
| Asistencia Técnica Limitada para Operación y Mantenimiento en Granjas Medianas | -0.9% | A nivel nacional | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y Crédito a Largo Plazo Limitado
La instalación de un pivote de 65 hectáreas cuesta entre 180.000 y 250.000 USD, lo que equivale a tres o cuatro años de ingreso neto para una granja sojera mediana promedio[3]. Este elevado costo inicial representa un desafío financiero para muchos agricultores. Aunque Proirriga ofrece préstamos a tasas por debajo del mercado, los plazos de los préstamos generalmente no superan los siete años. Como resultado, los agricultores enfrentan pagos anuales superiores a 30.000 USD, lo que puede comprometer sus recursos financieros. Los pequeños productores encuentran dificultades aún mayores, ya que un sistema de riego por goteo de 10 hectáreas cuesta entre 25.000 y 35.000 USD. Sin embargo, las opciones de financiamiento son limitadas, ya que la mayoría de los prestamistas no apoyan proyectos por debajo de los 50.000 USD, dejando a los pequeños productores con menos soluciones viables para las inversiones en riego.
Volatilidad de los Precios de las Materias Primas que Presiona el Flujo de Caja Agrícola
Los precios de los contratos de soja cayeron de 16,50 a 14,50 USD por bushel en 2024, reduciendo los márgenes brutos de los productores del Cerrado en un 12%. Esta caída de precios afectó significativamente la rentabilidad de los agricultores sojeros, en particular en las regiones con alta dependencia del cultivo de soja. Valmont Industries Inc. atribuyó una disminución interanual del 9% en los pedidos de pivotes brasileños durante el tercer trimestre de 2024 a la «cautela de los agricultores», ya que los productores dudaron en invertir en nuevos equipos en medio de márgenes decrecientes. Adicionalmente, la depreciación cambiaria agravó los desafíos, ya que el real brasileño se debilitó de 4,95 a 5,20 por USD durante el mismo período. Esta depreciación incrementó el costo de los componentes importados en un 5%, presionando aún más la estabilidad financiera de los agricultores y las empresas agrícolas que dependen de maquinaria e insumos importados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sistema de Riego:
Los Pivotes Dominan, el Goteo Gana Terreno en Cultivos EspecializadosLas unidades de pivote central y desplazamiento lateral representaron el 45% del mercado de maquinaria de riego agrícola en Brasil en 2025, impulsadas por explotaciones del Cerrado de entre 200 y 500 hectáreas que buscan ahorros laborales mediante la automatización. Las modernizaciones de tasa variable están preparadas para crecer a medida que las integraciones de FieldNET y Trimble permiten la dosificación específica por zonas. Los sistemas de aspersión, con una participación significativa, se concentran en huertos perennes más pequeños, como café y cítricos, donde los costos de capital siguen siendo determinantes. El riego por goteo, con una participación del 20%, se acelera a una CAGR del 15% entre 2026 y 2031 en superficies de frutas y hortalizas en la región semiárida del Nordeste y el cinturón citrícola de São Paulo, donde el alto valor de los cultivos justifica desembolsos de entre 3.500 y 5.000 USD por hectárea.
Los sistemas de microirrigación ofrecen eficiencia al atender demandas específicas de agua. Rivulis Irrigation Ltd. (Temasek Holdings Limited) instaló líneas subterráneas en 8.400 hectáreas durante 2024-25, mientras que el kit de pivote de goteo móvil de Stara S/A tiene un precio un 20% inferior al de los competidores globales. Los métodos de riego superficial representan ahora el 5% de las instalaciones y están en declive debido a la aplicación de normas por parte de la Agencia Nacional del Agua (ANA) y la intensificación de las presiones por sequía. Además, con la adopción de sensores digitales, las sondas de humedad del suelo ahora vienen preinstaladas en el 35% de los nuevos pivotes, frente al 12% en 2020.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Cultivo:
Los Cereales Lideran, las Frutas y Verduras se AceleranLos cereales y granos representaron el 52% de la demanda en 2025, impulsados por el doble cultivo de soja y maíz, que depende del riego para estabilizar la producción durante la temporada seca de 5 meses del Cerrado. El segmento crecerá a un ritmo cercano al del mercado general de maquinaria de riego agrícola en Brasil hasta 2031, reflejando sólidos canales de exportación hacia Asia. Los cultivos comerciales, principalmente caña de azúcar y algodón, mantuvieron una participación significativa después de los cereales y granos. El riego de caña de azúcar por sí solo avanza a una tasa de crecimiento más alta a medida que los ingenios buscan primas por sacarosa. Las frutas y hortalizas crecen a una CAGR del 13% entre 2026 y 2031, ya que el riego por goteo mejora la calidad de exportación, elevando los grados Brix de los cítricos y el conteo de uvas.
Las legumbres y oleaginosas, como el frijol negro, requieren una gestión precisa del agua durante la etapa de llenado de vainas para mejorar el potencial de exportación. El riego eficaz durante esta fase crítica de crecimiento garantiza un rendimiento y una calidad óptimos, esenciales para cumplir con los estándares del mercado internacional. Otros usos, incluidos pastizales y silvicultura, permanecen limitados a mercados de nicho, con potencial de expansión gradual a medida que evolucione la demanda. Según la Asociación Brasileña de la Industria de la Caña de Azúcar (UNICA), el área de caña de azúcar irrigada aumentó del 7% en 2020 al 12% en 2025, lo que indica un mercado en crecimiento para los proveedores de equipos de riego en el sector agrícola. Este crecimiento pone de relieve la creciente adopción de tecnologías de riego para mejorar la productividad y la sostenibilidad en el cultivo de caña de azúcar.
Por Tamaño de Explotación:
Los Grandes Operadores Dominan, el Segmento Mediano Gana ImpulsoLas grandes operaciones comerciales de más de 100 hectáreas captaron el 70% de las ventas de 2025, revelando un claro sesgo de escala dentro del mercado de maquinaria de riego agrícola en Brasil. Estas empresas despliegan múltiples pivotes e integran software de gestión de flotas que reduce la mano de obra de supervisión entre un 25% y un 30%. Las granjas medianas crecen a una CAGR del 12% hasta 2031, a medida que los productos de crédito flexibles y los pivotes más pequeños de 40 a 50 hectáreas se ajustan a sus límites de capital. Los pequeños productores con menos de 20 hectáreas representan la participación restante, con el riego por goteo centrado en horticultura de alto valor.
Los modelos cooperativos reducen la fricción de costos. Un proyecto piloto de 2024 en Paraná tuvo 12 granjas financiando conjuntamente una unidad de desplazamiento lateral que cubre 480 hectáreas, reduciendo la exposición individual en un 60%. Los pequeños productores aún enfrentan márgenes ajustados, con préstamos por debajo de 50.000 USD poco frecuentes, aunque fondos de subsidio específicos podrían desbloquear la microirrigación a mayor escala. Las grandes empresas continúan ampliando las fronteras digitales, integrando sensores, dirección GPS y tecnología de tasa variable para la gestión integral de la explotación.
Por Componente:
Las Bombas Lideran, los Controladores Crecen con FuerzaLas bombas y motores representaron el 28% de la facturación de componentes en 2025, impulsados por los ciclos de reemplazo y el cambio hacia variadores de frecuencia que reducen el consumo de energía hasta en un 30%. Los aspersores y emisores se benefician del rápido despliegue del riego por goteo. El emisor compensado por presión de Netafim Limited ahora está presente en el 60% de las nuevas líneas de goteo brasileñas. Los controladores y sensores representan el segmento de mayor crecimiento con una CAGR del 16% entre 2026 y 2031, a medida que la conectividad del Internet de las Cosas (IoT) y la caída de los precios del hardware impulsan la adopción generalizada.
Las válvulas y filtros tienen una pequeña participación, respaldados por las regulaciones de medición de la Agencia Nacional del Agua (ANA), mientras que las tuberías, mangueras y acero estructural representan una participación significativa. El etiquetado de eficiencia energética, introducido en 2024 para bombas de más de 10 caballos de fuerza, está impulsando el gasto en modernizaciones. Mientras tanto, los receptores GPS habilitados por Trimble en las torres de pivote promueven una precisión submétrica, mejorando los resultados de la fertirrigación para cultivos especiales en los huertos citrícolas de São Paulo.
Por Fuente de Energía:
La Red Eléctrica Domina, la Energía Solar AsciendeLos sistemas eléctricos de red representaron el 60% de las instalaciones en 2025, particularmente en São Paulo y Paraná, donde la confiabilidad del suministro eléctrico sigue siendo alta. Las bombas diésel continúan utilizándose en regiones de frontera agrícola, pero experimentan un crecimiento más lento debido a la imprevisibilidad causada por la volatilidad de los precios del combustible. Los sistemas solares híbridos crecen a una tasa de crecimiento anual compuesta (CAGR) del 18% y se proyecta que ganen participación de mercado hasta 2031, impulsados por la caída de los costos de los paneles y las tarifas de alimentación a la red favorables. Los sistemas de biogás y eólicos siguen siendo opciones de nicho, limitadas por los altos costos iniciales y los desafíos técnicos.
La Empresa Brasileña de Investigación Agropecuaria (Embrapa) estima que un sistema de pivote solar de 65 hectáreas, con un costo de 240.000 USD, puede ahorrar 18.000 USD anuales en costos de energía, resultando en un período de recuperación de la inversión de 4,3 años, más favorable que los sistemas basados en red eléctrica o diésel. Adicionalmente, los módulos de gestión de demanda de FieldNET permiten el riego durante las horas de menor consumo, reduciendo las facturas de electricidad en un 40% y aumentando el atractivo de la conectividad a la red en áreas con estructuras tarifarias mixtas.
Por Canal de Distribución:
Los Distribuidores Prevalecen, el Comercio Electrónico EmergeLos concesionarios y distribuidores gestionaron el 65% de los ingresos de 2025 dentro del mercado de maquinaria de riego agrícola en Brasil, aprovechando los equipos de servicio localizados y el financiamiento integrado. Los contratos directos con fabricantes de equipos originales se orientan hacia grandes explotaciones que negocian pedidos de múltiples pivotes. Las plataformas en línea crecen a una CAGR del 19% entre 2026 y 2031, ya que los precios transparentes y el diagnóstico remoto atraen a productores medianos con conocimientos tecnológicos.
El portal de diseño en portugués de Rivulis Irrigation Ltd. (Temasek Holdings Limited) generó 1.800 clientes potenciales verificados en su primer año. El portal de concesionarios de Lindsay Corporation acelera la resolución de problemas en un 30%, mientras que el kit de pivote de goteo móvil de Stara S/A, lanzado en Agrishow, recibió 80 pedidos anticipados con un 20% por debajo de las cotizaciones multinacionales. Las cooperativas y los esquemas de compra pública completan el 5% restante, vinculando frecuentemente el suministro de equipos a subvenciones de desarrollo regional.
Análisis Geográfico
El bioma del Cerrado, que abarca Mato Grosso, Goiás, Tocantins y el oeste de Bahía, concentra una participación significativa de la capacidad de pivote central a partir de 2025, impulsado por explotaciones de soja y maíz a gran escala que integran el riego para sostener el doble cultivo bajo una temporada de lluvias cada vez más errática. Solo Mato Grosso añadió 14.200 hectáreas de pivote en 2024, reflejando un incremento anual del 9%. São Paulo le siguió con una participación del 22%, concentrándose en caña de azúcar, cítricos y café, donde los sistemas de goteo y microaspersión dominan debido a los mayores rendimientos por hectárea.
La frontera MATOPIBA del oeste de Bahía está ganando impulso, registrando un aumento del 21% en la instalación de pivotes en 2024, aunque los cuellos de botella en la obtención de licencias en la cuenca del São Francisco podrían moderar el impulso. La zona semiárida del Nordeste, que ancla los clústeres de exportación de frutas a lo largo del Valle del São Francisco, captó el 8% de las ventas nacionales en 2025 gracias a la adopción del riego por goteo en 120.000 hectáreas. Los estados del sur, Paraná y Rio Grande do Sul, mantuvieron una participación combinada del 12%, aplicando el riego principalmente al arroz y las verduras, donde las precipitaciones frecuentes aún requieren cobertura suplementaria en etapas de crecimiento críticas para el rendimiento[4].
El crecimiento regional está determinado por la relación entre la gobernanza del agua y la profundidad de los acuíferos. Las reservas del Guaraní y Bambuí sustentan la escalabilidad del Cerrado. Sin embargo, el Instituto Nacional de Investigaciones Espaciales (INPE) proyecta una disminución de las precipitaciones del 10% al 15% para 2040, lo que presiona las tasas de recarga. La huella madura de São Paulo está pivotando hacia las modernizaciones. Casi la mitad de los productores de cítricos ahora superponen sensores de humedad del suelo sobre las redes de riego por goteo existentes, combinando el consumo de agua con una reducción del 18% en el uso de agua sin sacrificar la calidad. Mientras tanto, los sobrecostos en el Proyecto de Integración del Río São Francisco frenan el pleno potencial del Nordeste, aunque el esquema ya abastece 160.000 hectáreas irrigadas. En el Sur, los patrones de precipitación mixtos y los tamaños de campo más pequeños mantienen la demanda estable pero limitada.
Panorama regulatorio
La demanda de equipos de irrigación en Brasil está determinada por la gobernanza del uso del agua y la política nacional de irrigación. La Política Nacional de Recursos Hídricos (Lei 9.433/1997) exige una outorga (concesión de uso del agua) para las extracciones, y una fiscalización más estricta en subcuencas con estrés hídrico ha aumentado la importancia de la medición y del diseño de sistemas conformes. La Política Nacional de Irrigación (Lei 12.787/2013), a cargo del Ministério da Integração e do Desenvolvimento Regional (MIDR), proporciona las definiciones y el marco básico utilizados para clasificar y priorizar los proyectos de irrigación, incluidos los vinculados a iniciativas públicas de seguridad hídrica e infraestructura de irrigación.
En cuanto a los equipos, la maquinaria agrícola debe cumplir los requisitos de conformidad y etiquetado supervisados por el INMETRO, y se aplican requisitos de registro conforme al RENAGRO (creado por el Decreto 11.014/2022) a través del Ministério da Agricultura e Pecuária (MAPA). La Portaria 1.936/2023 del MIDR también establece criterios técnicos para los proyectos de infraestructura de irrigación priorizados, lo que condiciona las decisiones de especificación de bombas, controles y equipos asociados. En el caso de la maquinaria y los subsistemas importados, los derechos base según los aranceles NCM constituyen un factor de costo, con exenciones Ex-Tarifário utilizadas para bienes de capital elegibles sin equivalente nacional, lo que afecta las estrategias de abastecimiento de componentes de irrigación avanzados.
Panorama Competitivo
En 2025, el mercado de maquinaria de riego agrícola en Brasil está moderadamente concentrado, con las cinco principales empresas, como Valmont Industries, Inc., Lindsay Corporation, Bauer Group, Netafim Limited y Rivulis Irrigation Ltd. (Temasek Holdings Limited), que poseen una participación de mercado significativa. Valmont Industries, Inc. mantuvo una posición destacada, respaldada por su planta de Uberaba, una expansión de capacidad planificada del 30% para 2025 y una red de servicio que abarca 22 estados. Lindsay Corporation posee la segunda mayor participación, impulsada por las 3.200 suscripciones domésticas de FieldNET y un centro de repuestos en Campinas que reduce el tiempo de inactividad de los clientes. Bauer Group ha capitalizado las oportunidades de modernización en el sector de la caña de azúcar, logrando un crecimiento de ventas del 25% en 2024.
La competencia en el mercado se centra en la localización de fábricas, las integraciones de precisión y la incorporación de soluciones de energía renovable. La unidad Solbras de Valmont Industries Inc. combina tecnología fotovoltaica con pivotes de riego, logrando una reducción del 70% al 80% en los costos operativos durante un período de diez años. Lindsay Corporation colabora con FieldNET Advisor, ofreciendo servicios por una tarifa anual de 3.000 USD por pivote y generando ingresos a partir del aprovechamiento de datos agronómicos. La modernización del limpiador de rastrojo de Bauer Group aborda el problema de la obstrucción por residuos en los surcos de caña de azúcar, un desafío operativo persistente.
Los fabricantes nacionales, como Stara y Jacto, aprovechan las cadenas de suministro locales para fijar precios entre un 15% y un 20% por debajo de los competidores multinacionales. Sin embargo, actualmente carecen de sistemas avanzados de control digital. De cara al futuro, las oportunidades de crecimiento del mercado residen en el financiamiento para explotaciones medianas, la modernización de precisión y las innovaciones adaptadas al cultivo de caña de azúcar, que representan áreas inexploradas para la expansión potencial de la participación de mercado.
Líderes de la Industria de Maquinaria de Riego Agrícola de Brasil
-
Valmont Industries, Inc.
-
Lindsay Corporation
-
Bauer Group (Bauer AG)
-
Netafim Limited (Orbia Advance Corporation)
-
Rivulis Irrigation Ltd. (Temasek Holdings Limited)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Maquinaria de Riego Agrícola de Brasil Empresas cubiertas en este informe
- Valmont Industries Inc.
- Lindsay Corporation
- Bauer Group (Bauer AG)
- Netafim Limited (Orbia Advance Corporation)
- Rivulis Irrigation Ltd. (Temasek Holdings Limited)
- Reinke Manufacturing Co., Inc.
- Hunter Industries LLC
- Rain Bird Corporation
- The Toro Company
- T-L Irrigation Company
- Nelson Irrigation Corporation
- Stara S/A
- Jacto S/A (Grupo Jacto)
- Tatu Marchesan
- Fockink S.A.
Lea el análisis de las empresas de mercado de maquinaria de riego agrícola de brasil
Oportunidades de mercado y perspectivas futuras
Los programas de modernización vinculados al crédito y de eficiencia en la irrigación siguen generando oportunidades para los proveedores en paquetes de proyectos bancables que combinan equipos, controles y servicios de asesoría. El marco federal de crédito rural sigue siendo un habilitador clave, con Proirriga operando como canal designado para el financiamiento de equipos de irrigación, y la asignación del Plano Safra 2025/26 para Proirriga aumentando a 2.750 millones de BRL desde los 2.600 millones de BRL de la temporada anterior. Ese aumento respalda la compra de pivotes, paquetes de goteo, bombas y controladores integrados, mientras que el contexto de demanda incluye la sustitución continua de métodos de superficie por sistemas presurizados. También favorece tasas más altas de incorporación de controladores y sensores, a medida que los productores gestionan el agua y la energía bajo condiciones de licenciamiento más estrictas.
La oportunidad se concentra en tres focos de demanda: (i) grandes proyectos de irrigación vinculados a proyectos y polos irrigados con nombre propio, incluida la iniciativa de irrigación de 836 millones de BRL aprobada en Bahia (Xique-Xique) bajo el ámbito del MIDR, que impulsa la demanda de pivotes, conjuntos de bombeo, filtración y automatización; (ii) estrategias de productividad e intensificación de tierras a nivel de explotación en el oeste de Bahia, donde BrasilAgro ha estado instalando pivotes centrales en 4.200 hectáreas en Arrojadinho (con 2.900 hectáreas ya operativas), lo que apunta a un apetito sostenido por proyectos multipivote y capacidad de servicio; y (iii) herramientas de eficiencia de bajo costo para productores pequeños y medianos, respaldadas por la iniciativa SBMI-PMP de julio de 2026, desarrollada por la UFS con el apoyo del MIDR para mejorar la gestión de la irrigación en propiedades pequeñas y medianas. En paralelo, el posicionamiento de productos que reduce la inversión inicial manteniendo el rendimiento cuenta con el respaldo de nuevas incorporaciones de sistemas presentadas en Agrishow 2026, dirigidas a productores sensibles al costo.
Desarrollos recientes de la industria en Mercado de Maquinaria de Riego Agrícola de Brasil
- Junio de 2026: Netafim Limited anunció un ciclo de inversión de aproximadamente BRL 100-110 millones (19,2-21,1 millones de USD) vinculado a sus operaciones industriales en Ribeirão Preto, reforzando la localización de la fabricación de equipos de riego para el mercado brasileño. La expansión apoya plazos de entrega más cortos y una gama de productos más amplia para paquetes de riego por goteo y microirrigación, al tiempo que reduce la exposición a componentes importados.
- Diciembre de 2025: Netafim Limited reveló un plan para invertir aproximadamente BRL 100 millones (19,1 millones de USD) para duplicar la capacidad en su instalación de Ribeirão Preto, São Paulo. La expansión fortalece la capacidad de producción nacional, mejorando la capacidad de respuesta ante los cambios en la demanda en proyectos de riego de café, cítricos y cultivos en hilera.
- Enero de 2025: Rivulis Irrigation Ltd. (Temasek Holdings Limited) formó una alianza exclusiva con Cocamar para ampliar soluciones avanzadas de riego para los miembros de la cooperativa. La colaboración amplió la cobertura de los canales de distribución y el alcance del servicio, apoyando una adopción más rápida de sistemas de riego eficientes entre los productores que enfrentan volatilidad climática.
Mercado de Maquinaria de Riego Agrícola de Brasil Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Este mercado abarca los ingresos provenientes de maquinaria de riego agrícola vendida para el riego de cultivos en campo en Brasil, incluidos sistemas de pivote central y desplazamiento lineal, configuraciones de aspersión y sistemas de riego por goteo, junto con bombas integradas, variadores, tuberías, acoplamientos y unidades de control vendidos como parte del paquete de equipos.
Exclusiones del alcance: Se excluyen las mangueras portátiles, los sensores independientes y las piezas de repuesto de posventa vendidas fuera de los paquetes de equipos originales.
Descripción General de la Segmentación
- Por Sistema de Riego
- Riego por Goteo
- Riego por Aspersión
- Pivote Central y Movimiento Lateral
- Microriego
- Superficie/Inundación
- Otros
- Por Tipo de Cultivo
- Cereales y Granos
- Cultivos Comerciales
- Frutas y Verduras
- Legumbres y Oleaginosas
- Otros
- Por Tamaño de Explotación
- Pequeños Agricultores (Menos de 20 ha)
- Explotaciones Medianas (20-100 ha)
- Grandes Explotaciones Comerciales (Más de 100 ha)
- Por Componente
- Bombas y Motores
- Tuberías y Mangueras
- Aspersores y Emisores
- Válvulas y Filtros
- Controladores y Sensores
- Otros
- Por Fuente de Energía
- Eléctrica de Red
- Diésel
- Solar e Híbrido
- Otros
- Por Canal de Distribución
- Ventas Directas al Fabricante de Equipos Originales
- Distribuidor y Concesionario
- Comercio en Línea y Electrónico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la estructura inicial del conjunto de demanda de Brasil y establecer límites realistas para los ingresos de maquinaria de riego. Nos apoyamos en fuentes públicas y de acceso libre, como las estadísticas agrícolas del IBGE, las actualizaciones de oferta de cultivos y área sembrada del CONAB, las referencias de recursos hídricos y riego de la ANA, los datos de la FAOSTAT para verificar la composición de cultivos de manera direccional, y las series comerciales de SECEX/Comex Stat para los flujos de equipos relacionados con el riego.
Más allá de las series oficiales, también revisamos presentaciones de empresas e informes para inversores cuando estaban disponibles, páginas de asociaciones y programas regionales de riego, y cobertura periodística de confianza para comprender los patrones de adopción (por ejemplo, la expansión del pivote central en el Cerrado y el uso del riego por goteo en frutas y hortalizas). En algunos casos, suscripciones de pago que cubren finanzas empresariales y noticias, bases de datos de patentes y registros de importación o exportación a nivel de envíos ayudaron a confirmar la presencia de proveedores y los rangos de precios utilizados en los supuestos. Las fuentes mencionadas anteriormente son meramente ilustrativas, y se utilizaron muchas otras referencias para la recopilación, validación y aclaración de datos durante el trabajo.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en confirmar qué se está comprando e instalando realmente en Brasil, y cómo varían los precios según el perfil de la explotación, el tipo de cultivo y la fuente de energía. Conversamos con una combinación de proveedores y distribuidores de equipos de riego, consultores de agronomía y riego, y grandes operadores agrícolas, con el fin de cerrar las brechas de la investigación documental y someter a prueba de estrés los supuestos finales de dimensionamiento en los principales corredores productivos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directivos ejecutivos (CXO): 14% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 34% |
| Actores menores: 17% | Gerentes: 52% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba. La visión de arriba hacia abajo parte del conjunto de demanda irrigada y la intensidad de equipos necesaria para atenderla, y luego se reconcilia con lo que los proveedores pueden enviar e instalar de manera realista. Por el lado de la demanda, reconstruimos las necesidades anuales de equipos utilizando indicadores como el movimiento del área irrigada por cultivo, la distribución entre métodos presurizados (pivote central, aspersión, goteo), los ciclos de reemplazo típicos para pivotes y conjuntos de bombeo, y el tamaño promedio de los proyectos por escala de explotación.
Para mantener los totales fundamentados, se utilizaron verificaciones selectivas de abajo hacia arriba, incluida una consolidación de señales de proveedores y canales, rangos de precios de venta promedio muestreados por tipo de equipo, y verificaciones de actividad de instalación a través de integradores. Donde el panorama de abajo hacia arriba presentaba brechas (por ejemplo, instaladores regionales más pequeños sin estados financieros transparentes), utilizamos supuestos de penetración vinculados a hectáreas irrigadas y luego revalidamos los volúmenes implícitos con la retroalimentación de las entrevistas.
Para el pronóstico, se aplicó un análisis de escenarios, guiado por una lista corta de variables que los actores del mercado asocian sistemáticamente con las decisiones de compra. Estas incluyeron la disponibilidad de crédito rural, los costos de energía que afectan las decisiones de bombeo (incluido el interés en sistemas solares híbridos), el sentimiento sobre los precios de las materias primas clave, y el estrés hídrico provocado por el clima que acelera la conversión desde el riego superficial. Estos factores se tradujeron en trayectorias de adopción y precios, y los resultados fueron revisados nuevamente con los encuestados de campo antes de la aprobación final.
Validación de Datos y Ciclo de Actualización
La validación se realizó mediante múltiples verificaciones para que el número final no dependiera de ninguna fuente única. Los resultados del modelo se compararon con señales independientes, como los flujos comerciales de las categorías de equipos relevantes, los cambios en el área irrigada y el ritmo de instalaciones de pivotes centrales reportado en las entrevistas; luego se investigaron los valores atípicos antes de su aceptación.
Se realizó una revisión por un segundo analista para verificar la lógica de las unidades, las conversiones de divisas y la razonabilidad de los cambios interanuales, seguida de activadores de recontacto cuando un supuesto clave se modificaba de manera significativa. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en la política de crédito rural o movimientos bruscos en los costos de los insumos. Justo antes de la entrega, un analista realiza una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del Mercado de Maquinaria de Riego Agrícola en Brasil de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para maquinaria de riego en Brasil pueden parecer muy dispares, incluso cuando el tema parece idéntico. Cada publicador define los límites del producto y el punto de captura de ventas de manera diferente. Las diferencias también surgen cuando una estimación se construye a partir de la lógica de la base instalada, mientras que otra se apoya más en códigos arancelarios o definiciones de equipos más estrechas.
Los factores que generan brechas generalmente se reducen a qué se contabiliza como ingresos de maquinaria frente a elementos adyacentes, cómo se tratan los precios entre los grandes pivotes y los paquetes de goteo más pequeños, y con qué rapidez se actualizan los supuestos cuando cambian las condiciones crediticias y el sentimiento del gasto agrícola. El momento de la conversión de divisas también importa en Brasil, ya que el uso de diferentes ventanas de tipo de cambio puede desplazar un valor en USD incluso cuando la demanda local no ha variado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,07 mil millones de USD (2025) | |
| Publicador del Sector A | 0,10 mil millones de USD (2025) | Esta estimación parece utilizar un conjunto de equipos más reducido, lo que puede subestimar los paquetes integrados, como bombas, variadores y unidades de control, cuando se venden junto con el sistema de riego en lugar de por separado. |
| Firma de Investigación B | 0,81 mil millones de USD (2024) | El valor está anclado a un año base anterior y puede aplicar una cadencia de actualización diferente para precios y composición, especialmente entre sistemas de pivote central y de goteo, lo que puede desplazar los totales cuando el gasto de capital agrícola cambia rápidamente. |
La tabla muestra una amplia dispersión que proviene principalmente de las decisiones de alcance y temporalidad. En el modelo de Mordor Intelligence, los sistemas de pivote, lineales, de aspersión y de goteo fabricados en fábrica se contabilizan junto con los componentes integrados que típicamente se adquieren como parte del paquete de equipos original, lo que desplaza el total respecto a los estudios que separan esos elementos o utilizan supuestos de precios y composición más antiguos. Con estos límites claramente definidos y verificados frente a los indicadores de demanda y la retroalimentación de los canales, el resultado se mantiene trazable y reproducible para la planificación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de maquinaria de riego agrícola de Brasil en 2031?
Se proyecta que el mercado alcance USD 2,10 mil millones en 2031.
¿Qué sistema de riego tiene actualmente la mayor participación?
Los sistemas de pivote central y movimiento lateral lideraron con una participación del 45% en 2025.
¿A qué velocidad crecen los sistemas de riego de energía solar?
Las soluciones solares e híbridas se expanden a una CAGR del 18% hasta 2031.
¿Qué segmento de componentes se expande más rápidamente?
Los controladores y sensores avanzan a una CAGR del 16% entre 2026 y 2031.
¿Por qué se espera que las explotaciones de tamaño mediano aumenten su gasto?
El acceso más fácil al crédito subsidiado y los modelos de pivote más pequeños se alinean con sus perfiles de capital, respaldando una CAGR del 12%.