
Tamaño y Participación del Mercado de MRO de Embarcaciones y Buques
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 38.38 Mil millones de dólares |
| Tamaño del Mercado (2031) | 55.69 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.73 % |
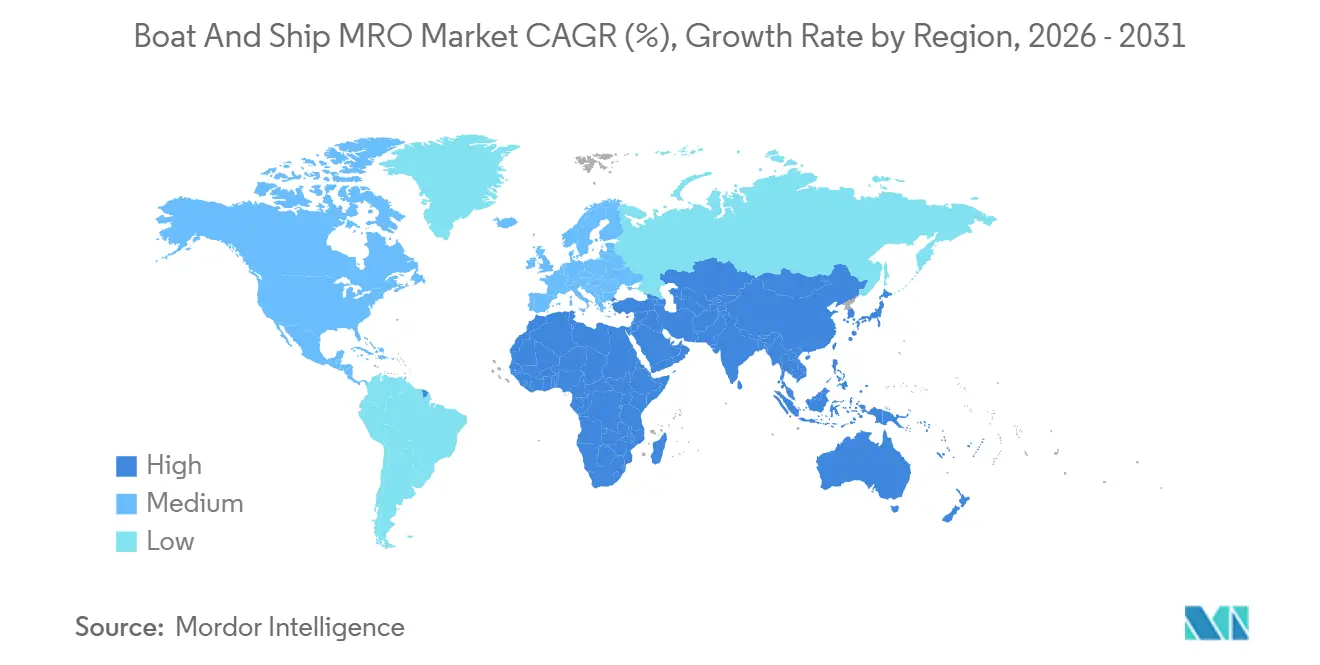
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
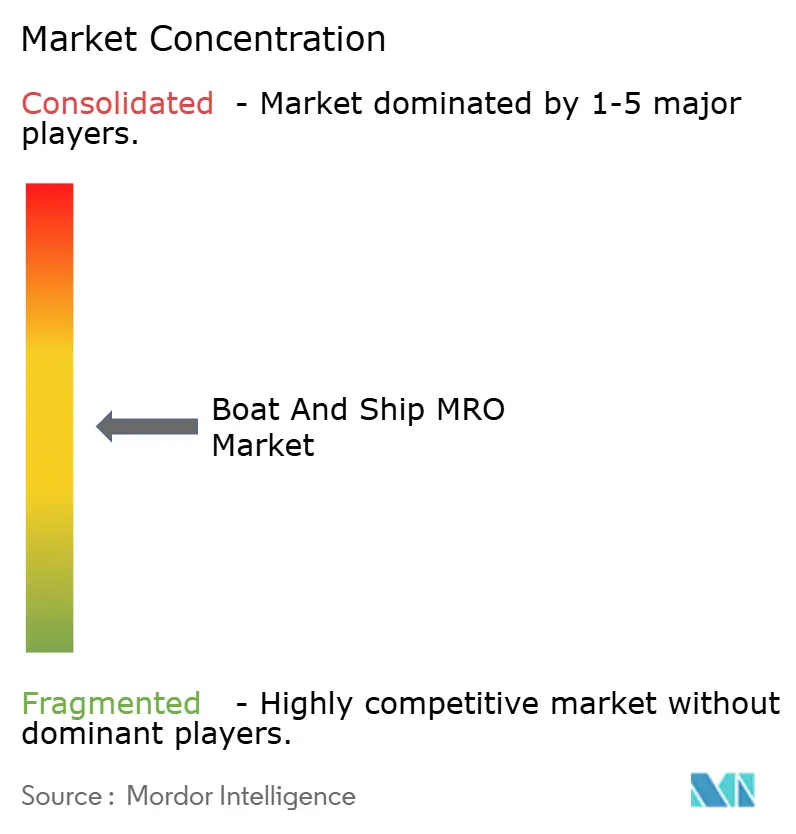
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de MRO de Embarcaciones y Buques por Mordor Intelligence
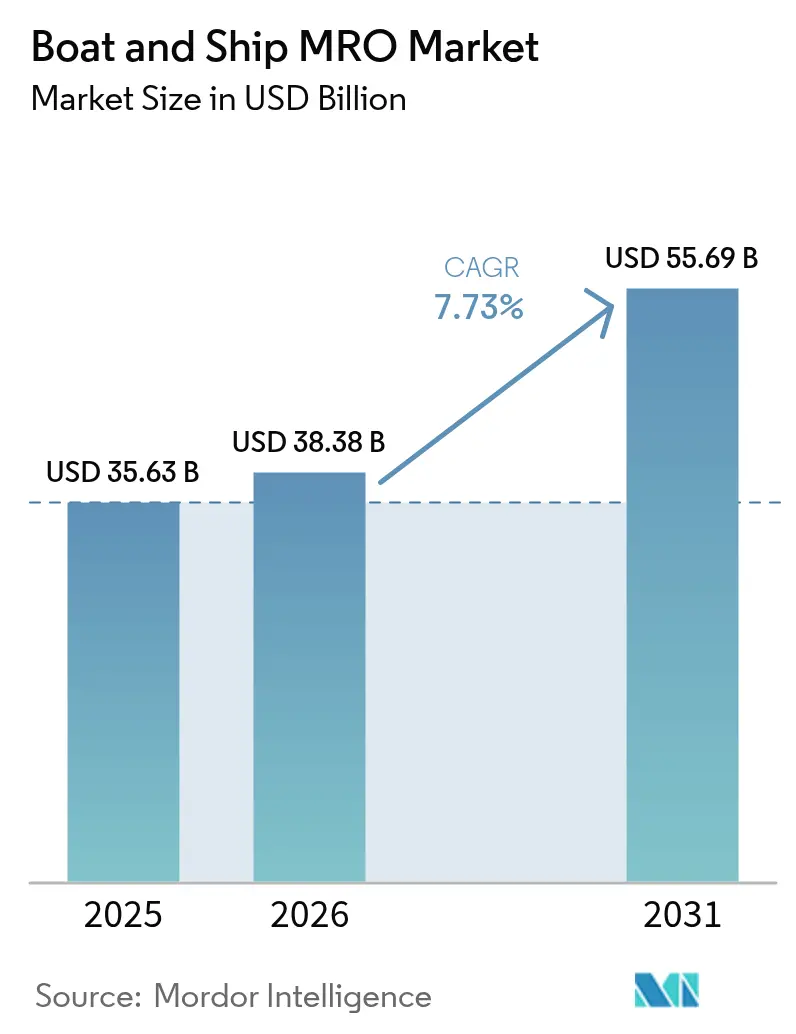
Se proyecta que el tamaño del Mercado de MRO de Embarcaciones y Buques sea de 35,63 mil millones de USD en 2025, 38,38 mil millones de USD en 2026, y alcance los 55,69 mil millones de USD en 2031, creciendo a una CAGR del 7,73% de 2026 a 2031. A partir de 2024, los propietarios de flotas están lidiando con el aumento de costos y requisitos de cumplimiento más estrictos. La edad promedio de las embarcaciones ha alcanzado un hito significativo, coincidiendo con el endurecimiento de los umbrales de rendimiento por parte de la Organización Marítima Internacional (OMI) a través de sus regímenes del Índice de Eficiencia Energética de Buques Existentes (EEXI) y el Indicador de Intensidad de Carbono (CII), que entrarán en vigor en un futuro próximo. Si bien el monitoreo basado en condiciones está prolongando los intervalos de atraque, el alcance de las revisiones generales durante cada visita se está ampliando. Este cambio ha llevado a un aumento notable en las facturas promedio de los astilleros. Las plataformas de mantenimiento predictivo, lideradas por fabricantes de equipos originales (OEM) como Wärtsilä y ABB, ahora supervisan un número sustancial de embarcaciones, lo que resulta en una reducción significativa del tiempo de inactividad no planificado. Mientras tanto, los subsidios para la reconversión ecológica en Europa y América del Norte están impulsando la adopción de tecnologías como depuradores, sistemas de agua de lastre y motores de doble combustible. Esta tendencia está obligando a los astilleros de nivel medio a especializarse o ceder trabajo a redes de OEM más grandes e integradas verticalmente.
Conclusiones Clave del Informe
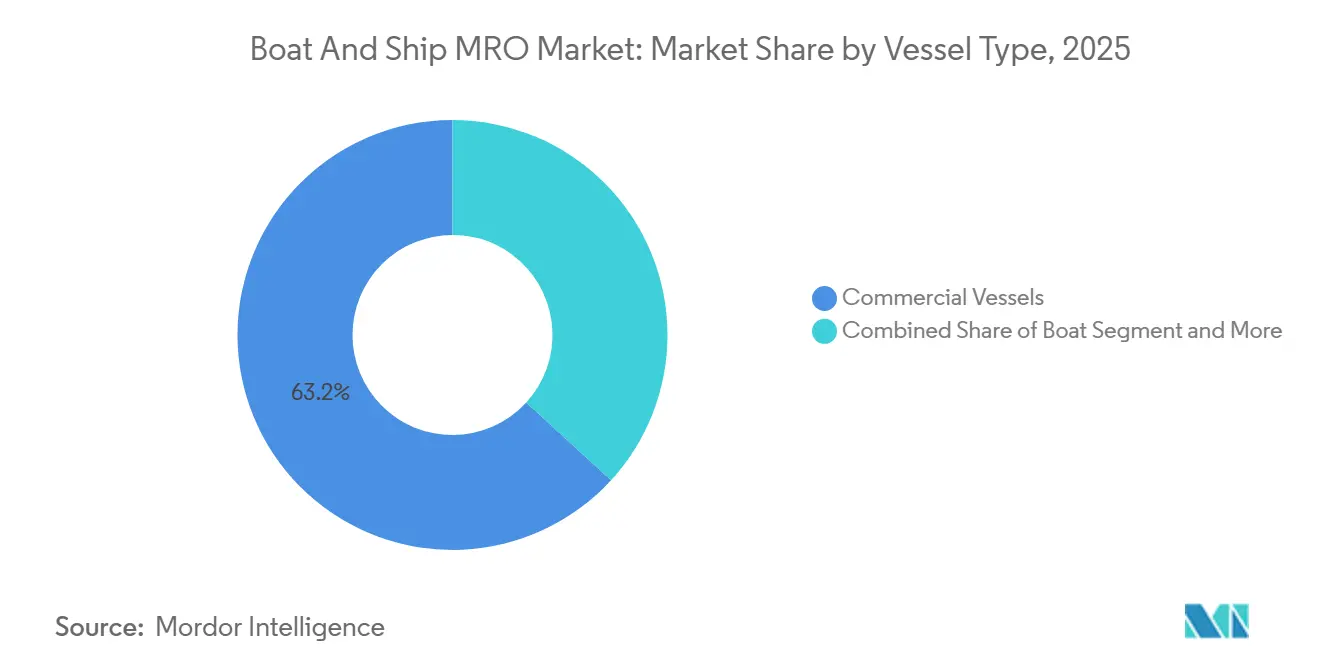
- Por tipo de embarcación, las naves comerciales lideraron con el 63,17% de la participación del mercado de MRO de embarcaciones y buques en 2025 y se proyecta que registren la CAGR más alta del 7,75% hasta 2031.
- Por aplicación de la embarcación, las plataformas comerciales representaron el 58,73% del tamaño del mercado de MRO de embarcaciones y buques en 2025, aunque los programas de defensa avanzan a una CAGR del 7,87% hasta 2031.
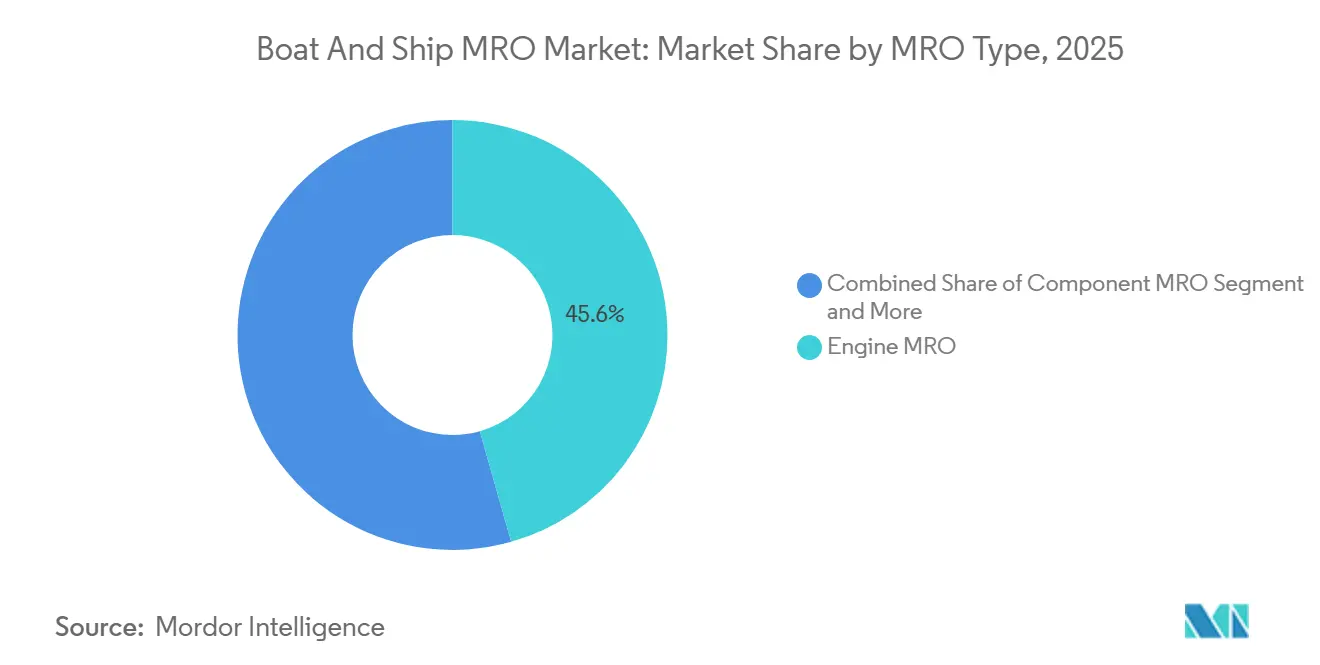
- Por tipo de MRO, el trabajo de motor representó el 45,56% del gasto en 2025, mientras que se prevé que las modificaciones y reconversiones se expandan a una CAGR del 7,78% hasta 2031.
- Por tipo de proveedor de servicios, los astilleros independientes capturaron una participación del 52,37% en 2025, pero se prevé que las redes afiliadas a OEM crezcan más rápido al 7,85% hasta 2031.
- Por geografía, Asia Pacífico representó el 36,73% de los ingresos en 2025 y se proyecta que mantenga una trayectoria de crecimiento del 7,83%, respaldada por la consolidación de astilleros chinos y el impulso de la navegación costera Sagarmala de India.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Mandatos Ambientales más Estrictos de la OMI | +1.8% | Global, con la UE y América del Norte liderando la aplicación | Mediano plazo (2-4 años) |
| Envejecimiento de la Flota Global de Embarcaciones | +1.5% | Global, concentrado en Europa y Asia Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento del Comercio Marino Comercial | +1.2% | Núcleo de Asia Pacífico, con expansión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Presupuesto de Modernización de la Flota Naval | +1.0% | América del Norte, Europa, Asia Pacífico (India, Japón, Corea del Sur) | Largo plazo (≥ 4 años) |
| Adopción de Mantenimiento Predictivo por Astilleros de Tamaño Medio | +0.9% | Europa y América del Norte como adoptantes tempranos, Asia Pacífico en expansión | Corto plazo (≤ 2 años) |
| Subsidios para la Reconversión Ecológica de Embarcaciones de Turismo Costero | +0.6% | Europa (Mediterráneo, Báltico), América del Norte (Grandes Lagos, estados costeros) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos Ambientales más Estrictos de la OMI
En 2026, las normas EEXI y CII entraron en plena vigencia, imponiendo penalizaciones a las embarcaciones clasificadas en bandas de rendimiento inferiores. Esto ha llevado a los armadores a adoptar reconversiones de eficiencia energética, incluidas medidas como revestimientos de casco de baja fricción, reajuste del paso de hélice y reducción de potencia del motor. A partir de 2027, FuelEU Maritime impondrá penalizaciones monetarias por los viajes con destino a la UE. Esto hace que sea económicamente viable para los buques, especialmente aquellos con una vida útil restante significativa, considerar la conversión a depuradores o GNL. En 2024, Maersk llevó a cabo la reconversión de una parte sustancial de sus portacontenedores, logrando una reducción notable en el consumo de combustible de la flota y postergando los pedidos de nuevas construcciones [1]"Informe de Sostenibilidad 2025," Maersk, maersk.com . Los retrasos en la instalación de sistemas de agua de lastre se extienden ahora hasta mediados de 2026 en los astilleros de Singapur y Corea del Sur, reforzando la ventaja competitiva de las instalaciones que cuentan con aprobaciones de clase y alianzas con OEM.
Envejecimiento de la Flota Global de Embarcaciones
La edad mediana de las flotas mercantes ha aumentado significativamente, ya que los propietarios retrasaron las nuevas construcciones durante la pandemia. Para los buques más antiguos, las renovaciones de acero representan ahora una parte sustancial de los presupuestos de dique seco. Mientras tanto, las facturas de motores están impulsadas principalmente por el rectificado de cigüeñales y las reparaciones de turbocompresores. Esta tendencia es evidente en la flota de la Ley Jones de EE. UU., donde la edad promedio de los buques tanque continúa aumentando. Con los costos de reemplazo volviéndose prohibitivamente altos, los operadores están cada vez más comprometidos con las revisiones generales continuas a mitad de vida. Además, los astilleros independientes, que carecen de acceso a los datos técnicos de los OEM, enfrentan dificultades para ejecutar actualizaciones complejas de motores diésel, lo que lleva a que dicho trabajo se traslade a centros de servicio de marcas reconocidas.
Crecimiento del Comercio Marino Comercial
En los últimos años, los volúmenes de transporte marítimo han crecido significativamente, impulsados por los flujos de contenedores de Asia a América del Norte y las exportaciones de GNL de EE. UU. a Europa. Los buques portacontenedores ultragrandes (ULCV) y los grandes transportadores de crudo (VLCC) ahora requieren diques de carena con manga más amplia, dejando de lado las instalaciones de nivel medio. Durante el mismo período, MSC realizó numerosos atraques en dique seco en múltiples países, optando por astilleros que ofrecían rotaciones rápidas y capacidades de depuración. Están surgiendo nuevos centros regionales en los Emiratos Árabes Unidos e India, impulsados por corredores como el Corredor Económico India-Oriente Medio-Europa.
Presupuesto de Modernización de la Flota Naval
En el año fiscal 2026, la Marina de EE. UU. asignó un presupuesto sustancial para la construcción de buques, con una parte significativa dirigida a los SSBN de la clase Columbia. Estas embarcaciones requerirán servicios especializados de mantenimiento, reparación y revisión general (MRO) en instalaciones clave, incluidas Electric Boat y Newport News. Mientras tanto, Japón, India y Corea del Sur están expandiendo activamente sus flotas de destructores y submarinos. Están incorporando cláusulas de apoyo a largo plazo en sus contratos, garantizando una utilización sostenida de los astilleros durante décadas. Además, estos contratos de defensa, caracterizados por términos de costo más beneficio, requieren autorizaciones de seguridad, fortaleciendo así las posiciones de los actores establecidos en la industria como Huntington Ingalls, BAE Systems y Fincantieri.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alta Intensidad de Capital y Escasez de Capacidad en Diques | -0.8% | Global, agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Volatilidad del Precio del Combustible Marino que Limita los Presupuestos | -0.6% | Global, más severo en los mercados emergentes | Corto plazo (≤ 2 años) |
| Brecha de Mano de Obra Calificada en la Reparación de Cascos Compuestos | -0.4% | Europa y América del Norte, impacto de nicho en Asia Pacífico | Largo plazo (≥ 4 años) |
| Costo de Cumplimiento de Ciberseguridad para Embarcaciones Conectadas | -0.3% | Global, con aplicación más estricta en Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Intensidad de Capital y Escasez de Capacidad en Diques
La construcción de un nuevo dique para buques grandes puede requerir una inversión significativa y tardar varios años, un plazo que disuade la expansión en áreas reguladas. Los astilleros de la Costa Este de EE. UU. operan a alta capacidad, con proyectos navales dominando los espacios más solicitados; por ejemplo, una instalación importante en Norfolk dedicó una parte sustancial de su capacidad a combatientes de superficie de la Marina. Los permisos ambientales pueden alargar estos plazos, como lo destacó el reciente bloqueo por parte de la Comisión Costera de California de una extensión de dique en San Diego.
Volatilidad del Precio del Combustible Marino que Limita los Presupuestos
En 2024-25, los precios del fueloil de muy bajo contenido de azufre fluctuaron significativamente. Un aumento notable en el precio podría eliminar las ganancias de un granelero de pequeño tamaño, llevando a los propietarios a retrasar actividades de mantenimiento como la pintura y el trabajo en acero. En los centros europeos, los precios del GNL para abastecimiento de combustible también mostraron una volatilidad considerable, lo que llevó a que algunas reconversiones de doble combustible se pospusieran. Los astilleros independientes, dependientes de contratos al contado, enfrentaron cancelaciones a medida que los operadores priorizaban la conservación de efectivo. En contraste, las redes de OEM se beneficiaron de la estabilidad proporcionada por los acuerdos de servicio plurianuales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Embarcación:
La Dominancia Comercial Enmascara la Complejidad de los YatesLas embarcaciones comerciales representaron el 63,17% de la participación del mercado de MRO de embarcaciones y buques en 2025 y se proyecta que registren una CAGR del 7,75% hasta 2031. Con una extensa flota global, las recientes restricciones de calado del Canal de Panamá llevaron a los portacontenedores a renovar los revestimientos de casco, asegurando que conservaran sus espacios de tránsito. Si bien los yates representan una clase de tonelaje menor, generan retornos premium en términos de dólares por metro. Los astilleros europeos en países clave aseguraron recientemente la mayoría de las reconversiones de alto valor. Sin embargo, la escasez de mano de obra en reparaciones de materiales compuestos extendió significativamente los tiempos de espera. La demanda de botes recreativos sigue siendo fragmentada, canalizada a través de marinas y técnicos móviles. En contraste, los buques de investigación y las dragas dependen de astilleros especializados con experiencia en la calibración de sistemas de posicionamiento dinámico (DP). En consecuencia, el mercado de MRO de embarcaciones y buques muestra modelos de servicio variados, lo que limita las economías de escala en sus subsegmentos.
El ciclo de reconversión de la flota comercial, con las instalaciones de depuradores solas proyectadas para contribuir significativamente al mercado en los próximos años, sirve como piedra angular del mercado de MRO de embarcaciones y buques. Si bien las reconversiones de yates están influenciadas por el gasto discrecional de personas de alto patrimonio neto —que se contrajeron en años recientes pero que experimentarán un repunte en el futuro próximo—, el trabajo en botes sigue sujeto a fluctuaciones estacionales. Estas demandas estacionales crean desafíos de personal cada primavera en América del Norte. Tales disparidades obligan a los astilleros a definir especializaciones; aquellos que intentan abarcar tanto yates como cascos comerciales frecuentemente se encuentran lidiando con un rendimiento de márgenes inferior, consecuencia de desajustes en herramientas y talento.


Por Aplicación de la Embarcación:
La Defensa Supera el Crecimiento ComercialEl tráfico comercial representó el 58,73% del mercado de MRO de embarcaciones y buques en 2025, aunque se prevé que los proyectos navales registren la CAGR más rápida del 7,87% hasta 2031 a medida que aumentan los presupuestos de modernización. La Marina de EE. UU. está realizando una inversión significativa para ampliar las instalaciones de Groton con el fin de apoyar las operaciones del ciclo de vida de la clase Columbia. Mientras tanto, Japón ha aprobado un aumento notable en su presupuesto de defensa marítima para el próximo año fiscal. Si bien los ingresos comerciales superan a los del sector de defensa, los primeros enfrentan márgenes que se reducen debido a las licitaciones competitivas, lo que lleva a los astilleros a centrarse en contratos navales extendidos.
Las operaciones de Mantenimiento, Reparación y Revisión General (MRO) de Defensa están limitadas por rigurosos mandatos de ciberseguridad y el cumplimiento del Suplemento de Regulación de Adquisiciones Federales de Defensa (DFARS). Estos requisitos imponen costos de infraestructura sustanciales a los astilleros, elevando así las barreras de entrada. Las entidades comerciales están adoptando cada vez más contratos de disponibilidad naval, acordando tarifas anuales fijas a cambio de garantías de tiempo de actividad, un modelo que beneficia principalmente a las redes de Fabricantes de Equipos Originales (OEM). En el segmento de MRO de embarcaciones privadas, el mercado sigue siendo muy fragmentado, con la reputación de un astillero superando las consideraciones de precio en el proceso de selección.
Por Tipo de MRO:
Las Reconversiones se Aceleran ante la Presión RegulatoriaEl trabajo de motor representó el 45,56% del gasto en 2025, pero las reconversiones registrarán la CAGR más rápida del 7,78% hasta 2031, impulsadas por conversiones de depuradores, sistemas de agua de lastre y doble combustible. Wärtsilä reportó un aumento significativo en las reservas de reconversión en 2025 para sus motores de doble combustible, destacando un cambio estratégico. Mientras tanto, el MRO de Componentes está aprovechando el análisis predictivo, lo que resulta en una reducción notable de las reparaciones de emergencia para las flotas que utilizan el conjunto de monitoreo de ABB.
Las operaciones de dique seco y casco siguen siendo intensivas en capital, ya que la amortización del dique de carena exige un volumen sustancial de trabajo. Con sensores aprobados por clase, las inspecciones basadas en condiciones ahora permiten a las embarcaciones lograr ventanas de atraque extendidas. Esto no solo alivia las presiones de programación, sino que también amplía el alcance del trabajo durante cada visita. Como resultado, las reconversiones generan una demanda consistente y de alto valor, solidifican las relaciones entre astilleros, aprobaciones de clasificación y asociaciones con OEM, y crean una separación clara de los talleres de reparación de productos básicos estándar.
Por Tipo de Proveedor de Servicios:
Las Redes de OEM Ganan ParticipaciónLos proveedores independientes retuvieron una participación del 52,37% en 2025, pero se proyecta que los MRO afiliados a OEM crezcan a una tasa compuesta del 7,85% hasta 2031. En un período relativamente corto, la organización de servicios global de Wärtsilä y los contratos PerformancePlus de Rolls-Royce, que combinan diagnósticos remotos con garantías de rendimiento, han capturado una participación significativa de los acuerdos para embarcaciones comerciales en Europa.
Los astilleros independientes, especialmente en Turquía y Rumanía, ofrecen precios considerablemente más bajos que sus homólogos de Europa Occidental para trabajos de acero de casco y pintura, áreas donde los datos propietarios tienen menos peso. Si bien las instalaciones de operadores internos pueden gestionar las reparaciones diarias, se quedan cortas en escala para revisiones generales extensas. Como resultado, el mercado de MRO de embarcaciones y buques se está dividiendo en dos segmentos distintos: ecosistemas de OEM de alta tecnología e independientes rentables, dejando un terreno intermedio cada vez más reducido.
Análisis Geográfico
Mercado de MRO de Embarcaciones y Buques en APAC
Asia Pacífico dominó el mercado de MRO de embarcaciones y buques, representando el 36,73% de los ingresos en 2025 y con una previsión de crecimiento a una CAGR del 7,83% hasta 2031. La consolidación china liderada por CSSC, el reciente acuerdo de Hanwha Ocean con Philly Shipyard, que marca el regreso de Corea del Sur a la Ley Jones, y las expansiones del programa Sagarmala de India son factores impulsores fundamentales. Seatrium, con sede en Singapur, obtuvo un contrato significativo para la reparación de embarcaciones de energía eólica marina en el corto plazo, aprovechando las fortalezas combinadas de Keppel y Sembcorp [2]"Informe Anual 2025," Seatrium Ltd., seatrium.com . Si bien el programa de extensión de vida útil de submarinos de Japón impulsa la demanda en los astilleros de Mitsubishi y Kawasaki, las tensiones geopolíticas reducen el interés de los armadores occidentales en las instalaciones chinas.
Mercado de MRO de Embarcaciones y Buques en América del Norte
América del Norte enfrenta una escasez de diques, ya que los pedidos navales consumen una parte sustancial de la capacidad disponible. La Ley Jones, si bien es proteccionista, incrementa significativamente los costos de MRO domésticos en comparación con las normas globales. Recientemente, Seaspan de Canadá obtuvo un contrato significativo para el MRO de rompehielos, y astilleros estadounidenses como NASSCO están equilibrando los pedidos de la Armada y los comerciales hasta bien entrado el futuro, lo que lleva a los operadores a considerar los diques mexicanos.
Mercado de MRO de Embarcaciones y Buques en Europa
Europa armoniza los proyectos navales y de yates de alto valor con propuestas comerciales competitivas de Turquía y Rumanía. El contrato de Fincantieri para el buque de asalto anfibio (LHD) de la Armada italiana incluye décadas de compromisos de ciclo de vida, y la exportación de submarinos S-80 Plus por parte de Navantia garantiza que las instalaciones españolas permanezcan ocupadas durante un período prolongado [3]"Aspectos Destacados del Presupuesto de Construcción Naval para el Año Fiscal 2026," Armada de los Estados Unidos, navy.mil . Si bien los subsidios del Fondo de Innovación de la UE para modernizaciones ecológicas favorecen a los astilleros locales, los armadores con restricciones presupuestarias siguen optando por enviar sus buques cisterna a los diques de carena turcos, aprovechando ahorros de costos significativos.

Panorama regulatorio
El MRO global de embarcaciones y buques está cada vez más determinado por los mandatos de descarbonización y seguridad de la OMI y regionales, que se traducen en cargas de trabajo de retroadaptación, inspección y documentación. En 2026, la aplicación de EEXI y CII está impulsando a los propietarios a programar retroadaptaciones de eficiencia energética durante las varadas planificadas. Por separado, la implementación gradual del régimen marítimo del EU ETS exige que las empresas entreguen derechos de emisión por el 70% de las emisiones de CO2 reportadas a partir de 2025, lo que refuerza la demanda de mejoras de eficiencia y de planificación de mantenimiento relacionada con emisiones para viajes vinculados a la UE.
Las obligaciones de cumplimiento también se endurecen en torno a equipos críticos para la seguridad y la documentación de materiales peligrosos. Las enmiendas de la OMI que entran en vigor en enero de 2026 refuerzan los requisitos obligatorios de mantenimiento y examen exhaustivo para botes salvavidas, botes de rescate y dispositivos de lanzamiento. La regla SOLAS II-1/3-13 introduce requisitos sobre el diseño, las pruebas y el mantenimiento de los dispositivos de elevación y los molinetes de manejo de anclas. Una presión paralela proviene de los controles de reciclaje de buques y materiales peligrosos, incluido el cambio hacia un formato de certificado unificado para el Inventario de Materiales Peligrosos (IHM) asociado a las normas de reciclaje de buques. El plazo de la UE de mayo de 2026 para transponer la Directiva (UE) 2024/1203 amplía la responsabilidad penal por delitos ambientales vinculados al reciclaje de buques y al incumplimiento relacionado con el IHM, lo que aumenta el valor de los registros de reparación trazables y de los procesos de gestión de residuos en los centros de MRO.
Análisis de la cadena de valor
La cadena de valor del MRO de embarcaciones y buques comienza con los operadores de buques y los gestores de activos, quienes programan las inspecciones de clasificación, las revisiones generales y los paquetes de retroadaptación, y luego se traduce en la prestación de servicios a través de astilleros independientes, astilleros navales y redes afiliadas a fabricantes de equipos originales (OEM). Las sociedades de clasificación y las autoridades de bandera/estado determinan el alcance mediante regímenes de inspección y aprobaciones, mientras que los OEM (proveedores de motores, propulsión, automatización y reducción de emisiones) captan ingresos recurrentes a través de repuestos, datos técnicos y diagnósticos digitales que determinan cada vez más el acceso a trabajos complejos como conversiones de doble combustible, sistemas de agua de lastre y controles avanzados. Las capas de soporte incluyen distribuidores de repuestos y proveedores logísticos, proveedores de acero y recubrimientos, y subcontratistas especializados (END, eléctrico, HVAC, reparación de compuestos). Los cuellos de botella prácticos suelen centrarse en la disponibilidad de diques secos, la mano de obra calificada y los plazos de entrega de componentes críticos.
La evidencia de 2026 apunta tanto a incrementos de capacidad como a cambios de capacidad que afectan la forma en que se ejecuta y se contrata el trabajo. India avanzó en la expansión de la infraestructura de reparación nacional con la aprobación en principio de una instalación de reparación de buques de 1.570 crore de INR en Vadinar, Gujarat, que será desarrollada por Cochin Shipyard Ltd y Deendayal Port Authority, lo que fortalece la capacidad ascendente para trabajos de casco y maquinaria vinculados al transporte de cabotaje y al comercio regional. En la cadena de suministro de defensa, la Marina de los EE. UU. continuó ampliando el alcance de reparación en astilleros surcoreanos para buques de apoyo en tránsito, lo que muestra cómo la limitación de espacios nacionales impulsa la demanda hacia instalaciones aliadas. Por separado, NSWC Crane inauguró un Centro de Reparación de Fabricación Aditiva de Metales para realizar reparaciones por proyección en frío, incorporando ciertos procesos de reparación de forma interna y acortando los tiempos de entrega para determinadas piezas y necesidades de restauración de superficies. Los ecosistemas de reparación comercial de alto volumen en Asia también reflejan ventajas de consolidación y rendimiento, ya que grandes grupos empresariales reportaron miles de buques completados en el primer semestre de 2026, lo que respalda la escala en las compras, el despliegue de mano de obra y la utilización de diques.
Panorama Competitivo
Los principales participantes poseen una participación significativa de la capacidad global de dique seco, lo que indica un mercado moderadamente concentrado. En EE. UU. y el Reino Unido, Huntington Ingalls y BAE Systems dominan el sector de MRO naval, aprovechando su experiencia en propulsión nuclear y manteniendo autorizaciones de seguridad cruciales. Mientras tanto, Fincantieri, Naval Group y thyssenkrupp Marine Systems lideran las iniciativas de defensa en Europa continental. En el ámbito comercial, Damen, Seatrium y Cosco compiten por contratos de casco, centrándose en la velocidad de rotación y los precios.
Las redes de servicio de OEM como Wärtsilä, Rolls-Royce y Caterpillar están fortaleciendo su presencia en el mercado. Al integrar el análisis predictivo con sus monopolios de piezas, están vinculando efectivamente a los clientes a ecosistemas propietarios. Si bien los nichos de alto margen, como las reparaciones de cascos compuestos, el mantenimiento de embarcaciones autónomas y las reconversiones de electrificación, ofrecen oportunidades lucrativas, requieren habilidades avanzadas e inversiones de capital significativas.
Respaldados por el apoyo estatal, los actores coreanos Hanwha Ocean y HD Hyundai están ofreciendo ofertas competitivas que desafían a los actores establecidos en los contratos de la Ley Jones y de la marina aliada, ejerciendo presión sobre los márgenes de beneficio. En un movimiento que favorece a los astilleros digitalmente avanzados, las sociedades de clasificación están revisando las regulaciones para permitir intervalos de inspección basados en condiciones, reduciendo la demanda de ciclos de dique tradicionales.
Líderes de la Industria de MRO de Embarcaciones y Buques
-
BAE Systems plc
-
Huntington Ingalls Industries Inc.
-
Damen Shipyards Group
-
Hyundai Heavy Industries Co.
-
Seatrium Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de MRO de Embarcaciones y Buques
- Huntington Ingalls Industries Inc.
- Zamakona Yards
- Abu Dhabi Shipbuilding Co.
- Bender CCP, Inc.
- Mitsubishi Heavy Industries Ltd.
- Bath Iron Works (General Dynamics)
- Rhoads Industries Inc.
- BAE Systems PLC
- Damen Shipyards Group
- Hyundai Heavy Industries Co.
- General Dynamics NASSCO
- Seatrium Limited
- ST Engineering
- Fincantieri S.p.A.
- Rolls-Royce Power Systems
- Caterpillar Inc. (Cat Marine)
- Wärtsilä Corporation
- ABB Group (ABB Marine & Ports)
Lea el análisis de las empresas de mro de embarcaciones y buques

Oportunidades de mercado y perspectivas futuras
Las retroadaptaciones impulsadas por la regulación y la documentación de cumplimiento crean espacios visibles de oportunidad para los astilleros y las redes de OEM que puedan ejecutar mejoras de múltiples sistemas en plazos ajustados, especialmente donde ya existen retrasos acumulados. Con EEXI y CII en pleno vigor en 2026 y las penalizaciones de FuelEU Maritime programadas para comenzar en 2027 para viajes con destino a la UE, los propietarios están agrupando medidas de eficiencia, mejoras de reducción de emisiones y trabajos de inspección en varadas menos numerosas pero más grandes. Esto aumenta el valor por visita para los proveedores que puedan integrar ingeniería, aprobaciones de clase y repuestos. Las oportunidades también se expanden en torno al control de materiales peligrosos y al cumplimiento vinculado al reciclaje, donde una aplicación más estricta por parte de la UE y el plazo de transposición de mayo de 2026 para la Directiva (UE) 2024/1203 aumentan la prima sobre las actualizaciones auditables del IHM, la gestión certificada de residuos y la trazabilidad digital de los trabajos.
Las inversiones en capacidad y las decisiones de contratación de las marinas aliadas también están reconfigurando dónde se puede colocar el trabajo, habilitando nuevos centros e instalaciones modernizadas. India avanzó en múltiples palancas del lado de la oferta, incluida la aprobación en principio para la instalación de reparación de buques de 1.570 crore de INR en Vadinar y una propuesta de expansión de infraestructura plurianual en L&T Kattupalli. Europa añadió capacidad portuaria mediante la finalización de un nuevo muelle de armamento de 315 metros en Génova Sestri Ponente, en el marco de un programa de expansión más amplio. En el MRO de defensa, la ampliación por parte de la Marina de los EE. UU. de los alcances de reparación en astilleros surcoreanos destaca la demanda continua de capacidad calificada no nacional para determinadas disponibilidades de mantenimiento, favoreciendo a los astilleros con procesos de seguridad, rigor documental y un desempeño de entrega comprobado. Las oportunidades tecnológicas continúan pasando al mercado principal a medida que iniciativas de la base industrial naval como el centro de reparación aditiva de NSWC Crane apoyan una restauración más rápida de componentes, mientras que las plataformas de mantenimiento predictivo lideradas por OEM, por ejemplo de Wärtsilä y ABB, refuerzan la demanda de proveedores que puedan combinar diagnósticos digitales con el suministro de repuestos y la ejecución de servicio en campo.
Recent Industry Developments in Mercado de MRO de Embarcaciones y Buques
- Abril de 2026: BAE Systems San Diego Ship Repair Inc. obtuvo un contrato de 33,5 millones de USD del Naval Sea Systems Command para realizar trabajos de mantenimiento, modernización y reparación del USS AUGUSTA (LCS 34). La adjudicación fortalece la visibilidad de la carga de trabajo de BAE Systems en un centro de mantenimiento clave de la Marina de los EE. UU. y respalda la inversión continua en mano de obra, planificación y procesos certificados para disponibilidades de buques de combate de superficie.
- Octubre de 2025: Huntington Ingalls Industries y HD Hyundai Heavy Industries firmaron un memorando de acuerdo para colaborar en la construcción naval distribuida y buscar asociaciones en buques auxiliares y comerciales. La colaboración refleja cómo las limitaciones de capacidad marítima de los EE. UU. están impulsando a los contratistas principales y a los grandes constructores navales extranjeros a coordinar enfoques de producción y soporte del ciclo de vida que también pueden influir en futuros modelos de asociación y contratación de MRO.
- Julio de 2024: Seatrium Limited anunció una adjudicación de contrato importante vinculada a su cartera de ingeniería marina y offshore, reforzando la cartera de pedidos para la ejecución de proyectos complejos y multidisciplinarios. La adjudicación respalda la utilización de sus capacidades integradas de astillero y de su red de proveedores, lo que también puede repercutir en los flujos de trabajo de reparación y mejora que requieren ingeniería pesada y una gestión estricta de los plazos de entrega.


Mercado de MRO de Embarcaciones y Buques Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado abarca los servicios y el trabajo relacionado con repuestos utilizados para mantener las embarcaciones y buques funcionando de manera segura, eficiente y conforme a los requisitos de clase y regulatorios, incluidos el mantenimiento programado, las reparaciones y las revisiones generales realizadas en astilleros o a flote.
Exclusiones del alcance: la construcción de buques nuevos y los consumibles rutinarios a bordo que no forman parte de un trabajo de mantenimiento no se incluyen en esta estimación del mercado.
Descripción general de la segmentación
-
Por Tipo de Embarcación
- Bote
- Yate
- Embarcaciones Comerciales
- Otros Tipos
-
Por Aplicación de la Embarcación
- Privada
- Comercial
- Defensa
-
Por Tipo de MRO
- MRO de Motor
- MRO de Componentes
- Dique Seco y Casco
- Modificaciones y Reconversiones
- Otros Tipos
-
Por Tipo de Proveedor de Servicios
- Astilleros Independientes
- MRO Afiliados a OEM
- Instalaciones de Operadores Internos
-
Por Geografía
-
América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
-
Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia Pacífico
-
Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Sudáfrica
- Resto de Oriente Medio y África
-
América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza construyendo una imagen clara de la demanda, por lo que mapeamos las señales de flota y actividad que impulsan las necesidades de MRO. Se utilizan fuentes públicas como las estadísticas de transporte marítimo de la UNCTAD, las publicaciones de la OMI, los indicadores de la OCDE y los datos de comercio y macroeconómicos del Banco Mundial para anclar el entorno operativo y la probable intensidad de los ciclos de mantenimiento.
Luego validamos la capacidad del lado de servicio y la dirección de los precios utilizando materiales de las sociedades de clasificación y administraciones de bandera, actualizaciones de autoridades portuarias y marítimas, y artículos técnicos seleccionados en revistas de ingeniería marina. Otros insumos provienen de informes anuales de empresas, presentaciones a inversores, avisos de licitación y cobertura de prensa confiable sobre expansiones de diques secos, carteras de reacondicionamiento y plazos regulatorios. Cuando es necesario, utilizamos suscripciones de pago para datos financieros e inteligencia empresarial, bases de datos de patentes, y contratos y licitaciones globales para verificar la actividad de los astilleros y la adopción de tecnología. Estas fuentes son solo ilustrativas, y se utilizaron muchas otras referencias para la recopilación de datos, las verificaciones cruzadas y las aclaraciones.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba supuestos que son difíciles de interpretar a partir de datos públicos, especialmente la combinación de servicios, los niveles de utilización y cómo difieren los precios entre el mantenimiento rutinario y las revisiones generales importantes. Hablamos con ejecutivos de astilleros, gerentes de servicio, equipos de compras de operadores de buques y especialistas independientes en APAC, EMEA y las Américas, de modo que el modelo refleje las diferencias en las prácticas de varada, el momento de cumplimiento y la disponibilidad regional de mano de obra y repuestos.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos ejecutivos: 16% | APAC: 39% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 35% | EMEA: 36% |
| Actores más pequeños: 18% | Gerentes: 49% | Américas: 25% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se elabora utilizando un enfoque descendente, en el que la actividad de la flota y los requisitos de cumplimiento se traducen en un conjunto de demanda de servicios abordable, que luego se valora utilizando combinaciones típicas de trabajos según las categorías de buques. Para mantener los totales realistas, los resultados se verifican de forma cruzada con aproximaciones ascendentes selectivas, como los ingresos muestreados de astilleros, los patrones observados de ocupación de diques y verificaciones de coherencia sobre el volumen multiplicado por los valores promedio de los tickets de servicio.
Los insumos clave que influyen en el modelo incluyen el número de buques activos en la flota y su perfil de edad, los ciclos de varada e inspección guiados por las normas de clase, los factores desencadenantes de retroadaptaciones importantes vinculados al cumplimiento de emisiones y eficiencia, la dirección de las tarifas laborales en los principales centros de reparación de buques y las señales de disponibilidad de repuestos que pueden extender la duración de las reparaciones. Cuando los datos concretos son escasos, las brechas se abordan utilizando indicadores sustitutos como la intensidad de las escalas portuarias y las tendencias de volumen comercial, que luego se ajustan utilizando la opinión de expertos sobre cuánta de esa actividad se convierte en trabajo de MRO remunerado.
Los pronósticos se elaboran mediante análisis de escenarios respaldados por relaciones multivariadas simples, con variables como la utilización de la flota, el momento de los hitos regulatorios y las adiciones de capacidad de los astilleros probadas en casos optimistas y conservadores. Los supuestos se finalizan solo después de que coincidan con lo que los entrevistados observan en materia de plazos de entrega, comportamiento de la cartera de pedidos y transferencia de precios para mano de obra y repuestos.
Validación de datos y ciclo de actualización
La validación ocurre en varios pasos, y buscamos coherencia entre señales independientes antes de finalizar las cifras. Los resultados del modelo se comparan con indicadores de flota y comercio, anuncios de capacidad de los centros de reparación y patrones observados en la frecuencia de varada, de modo que los grandes saltos se expliquen en lugar de simplemente aceptarse.
Cuando la varianza es alta, se vuelven a verificar los insumos, un segundo analista revisa los cálculos, y se activa una consulta de seguimiento para confirmar el supuesto que causó la variación, a menudo relacionado con precios, utilización o combinación de servicios. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos importantes, como cambios regulatorios significativos, interrupciones inesperadas de la capacidad o un cambio visible en la actividad de la flota. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada disponible en ese momento.
Tamaño del mercado de MRO de embarcaciones y buques de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para el MRO de embarcaciones y buques pueden parecer muy distantes entre sí porque el alcance subyacente y la lógica de conteo no siempre están alineados. El año seleccionado, lo que se considera un trabajo de MRO calificado, y la forma en que los precios se convierten a USD son puntos comunes donde comienzan las diferencias.
Las brechas suelen agrandarse cuando una estimación combina servicios adyacentes, como el soporte general de operaciones marítimas, la provisión de suministros o servicios portuarios más amplios, en el total, o cuando asume un aumento de precios más rápido sin verificar la utilización de los astilleros y las realidades de las tarifas laborales. Otro factor determinante es la cadencia de actualización, ya que los cambios repentinos en los calendarios de varada, los plazos de cumplimiento y los tiempos de entrega de repuestos pueden alterar los totales a corto plazo cuando se actualiza el modelo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 38,38 mil millones de USD (2026) | |
| Asociación de la Industria A | 41,90 mil millones de USD (2026) | Esta estimación parece incluir un conjunto más amplio de categorías de servicios recurrentes en torno al mantenimiento de buques, lo que puede incorporar actividades de soporte operativo que no están vinculadas a un trabajo de mantenimiento. |
| Consultoría Global B | 34,70 mil millones de USD (2026) | Esta cifra parece aplicar un supuesto más conservador de intensidad de servicio para los eventos de varada y revisión general, y puede suavizar la progresión de precios en lugar de reflejar la presión de costos de mano de obra y repuestos a corto plazo. |
La tabla muestra una dispersión en torno al mismo año, y en el modelo de Mordor Intelligence, los totales se cuentan solo cuando el trabajo está claramente vinculado a actividades de mantenimiento, reparación o revisión general, en lugar de operaciones marítimas más amplias. Con esa definición más estricta de trabajo y las verificaciones adicionales sobre la actividad de la flota, los ciclos de varada y la realidad de los precios a partir de entrevistas, el resultado se mantiene trazable a variables claras que se pueden actualizar a medida que cambian las condiciones.


Preguntas Clave Respondidas en el Informe
¿Qué valor alcanzará el mercado de MRO de embarcaciones y buques en 2031?
Se prevé que se expanda a una CAGR del 7,73% en 2031, alcanzando un valor de mercado de 55,69 mil millones de USD.
¿Qué segmento impulsa la mayor participación del gasto en MRO de embarcaciones y buques actualmente?
El mantenimiento de motores representa el 45,56% del gasto en 2025, lo que refleja la intensidad de costos de las revisiones generales de motores diésel.
¿Por qué las redes afiliadas a OEM crecen más rápido que los astilleros independientes?
Las plataformas de mantenimiento predictivo y el suministro cautivo de piezas permiten a los OEM ofrecer contratos a precio fijo con garantías de tiempo de actividad, atrayendo a operadores que buscan certeza presupuestaria.
¿Cómo influirán las normas más estrictas de la OMI en la demanda de reconversiones?
Las regulaciones EEXI, CII y la próxima FuelEU Maritime imponen penalizaciones de rendimiento y multas, lo que lleva a los propietarios a instalar depuradores, sistemas de agua de lastre y motores de doble combustible durante los atraques programados.
¿Qué región ofrece las mejores perspectivas de crecimiento para los proveedores de MRO?
Asia Pacífico combina una participación de ingresos actual del 36,73% con una CAGR proyectada del 7,83%, respaldada por la consolidación de astilleros chinos e iniciativas de navegación costera de India.
¿Cuál es la principal restricción de capacidad en la reparación naval en América del Norte?
Los programas navales ocupan hasta el 70% de los espacios de dique seco, lo que obliga a los buques comerciales a programar con 12-18 meses de anticipación o buscar astilleros mexicanos o del Caribe.
Última actualización de la página el:



