
Tamaño y Participación del Mercado de Alquiler de Vehículos para el Turismo en Asia Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 43.17 Mil millones de dólares |
| Tamaño del Mercado (2026) | 45.61 Mil millones de dólares |
| Tamaño del Mercado (2031) | 60.01 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.64 % |
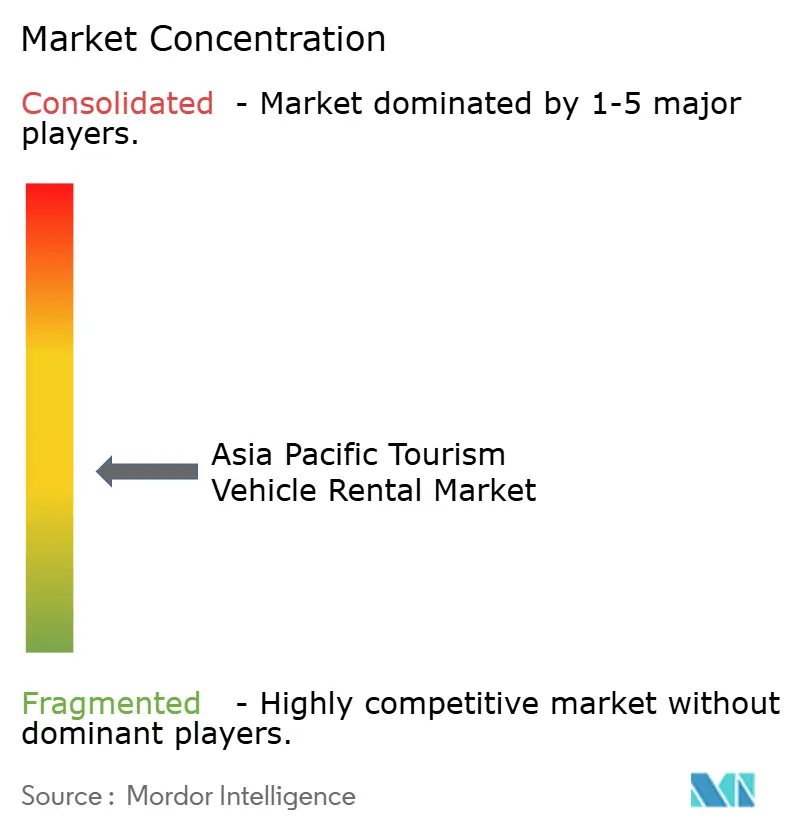
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alquiler de Vehículos para el Turismo en Asia Pacífico por Mordor Intelligence
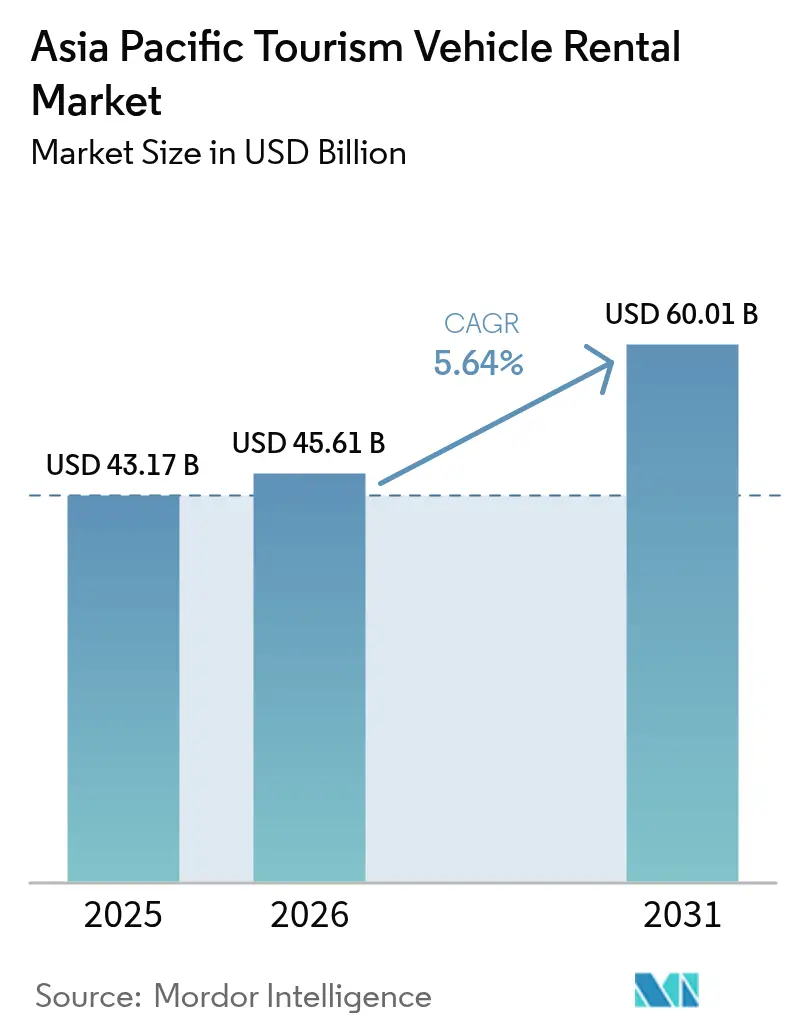
Se espera que el tamaño del Mercado de Alquiler de Vehículos para el Turismo en Asia Pacífico crezca de USD 43,17 mil millones en 2025 a USD 45,61 mil millones en 2026 y se prevé que alcance USD 60,01 mil millones en 2031 a una CAGR del 5,64% durante 2026-2031. El auge de los viajes transfronterizos y el rápido retorno de los viajes al exterior de los ciudadanos chinos están restaurando la demanda de vehículos a dos tercios de los niveles previos a la pandemia. El impulso de la recuperación se ve reforzado por la penetración de las superaplicaciones, una clase media en expansión que favorece los viajes en carretera de categoría superior y medidas de política como el Plan Básico de Promoción de la Nación Turística de Japón, que canalizan el gasto hacia los servicios de movilidad local.
Conclusiones Clave del Informe
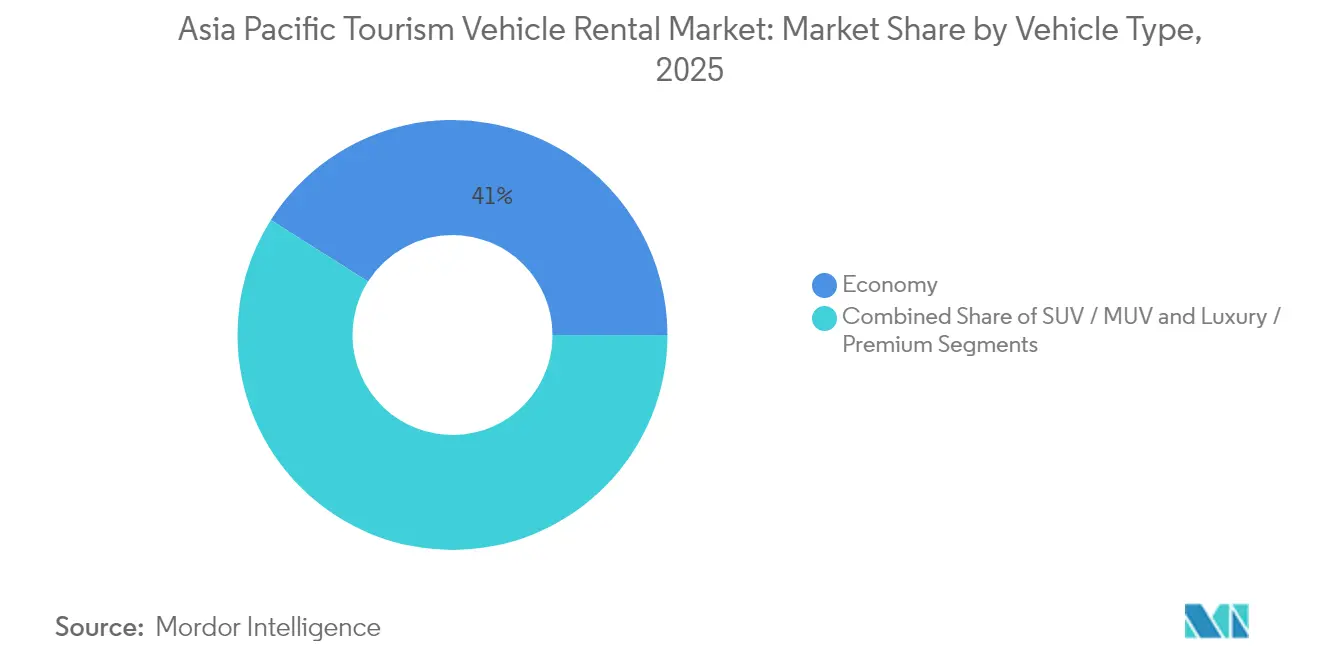
- Por tipo de vehículo, los modelos económicos lideraron con el 41,02% de la participación del Mercado de Alquiler de Vehículos para el Turismo en Asia Pacífico en 2025, mientras que las categorías SUV/MUV registran la expansión más rápida con una CAGR del 5,98% hasta 2031.
- Por modo de reserva, los canales en línea captaron el 63,62% de los ingresos en 2025; la adopción con enfoque en dispositivos móviles impulsa este segmento a una CAGR del 5,73% hasta 2031.
- Por usuario final, los formatos de conducción propia representaron el 70,74% de la demanda en 2025, mientras que los servicios con chofer de agencia crecen más lentamente pero mantienen relevancia entre los viajeros de alto nivel, con una sólida CAGR del 5,29% hasta 2031.
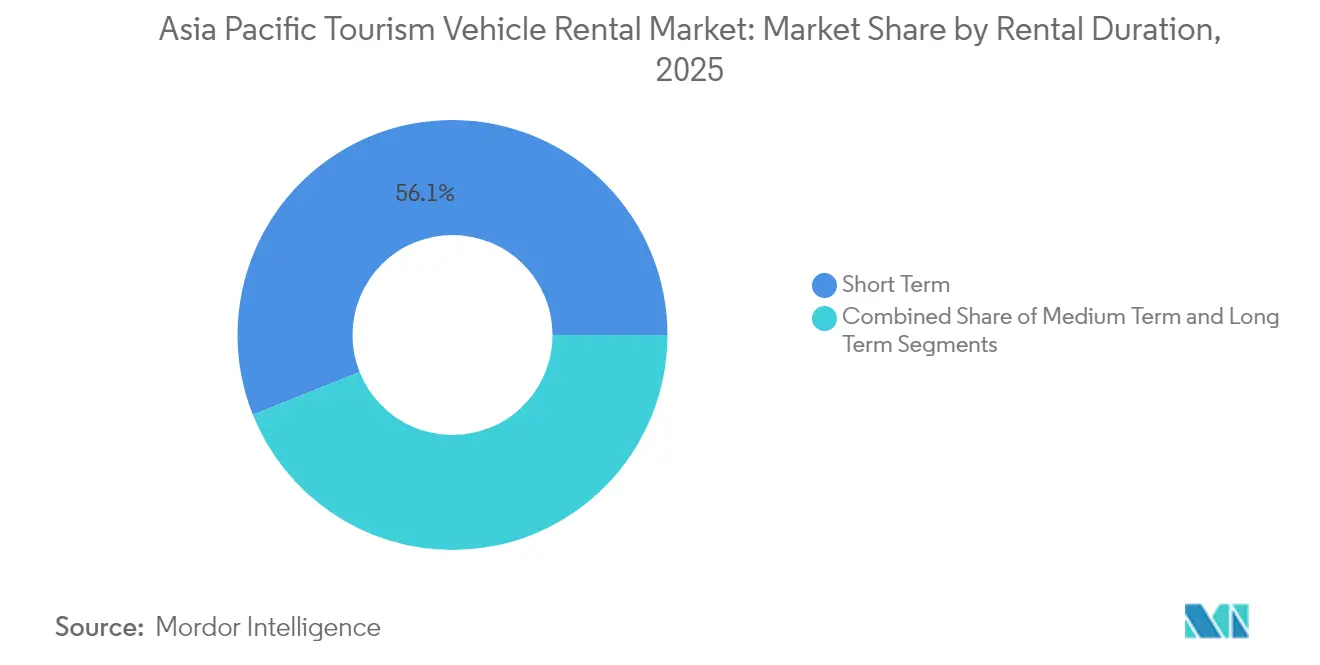
- Por duración del alquiler, los contratos a corto plazo (igual o inferior a 7 días) representaron el 56,05% del tamaño del Mercado de Alquiler de Vehículos para el Turismo en Asia Pacífico en 2025; los alquileres a largo plazo se aceleran a una CAGR del 5,43% a medida que los visados para nómadas digitales ganan terreno.
- Por canal de servicio, los establecimientos fuera del aeropuerto mantuvieron una participación del 57,88% en el Mercado de Alquiler de Vehículos para el Turismo en Asia Pacífico en 2025 y avanzan a una CAGR del 5,78% a medida que los puntos de recogida migran hacia centros urbanos y complejos turísticos.
- Por país, China controló el 42,85% de los ingresos regionales en 2025, mientras que India registra el crecimiento más rápido con una CAGR del 5,61%, respaldada por el auge de la demanda de ocio doméstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Recuperación del Turismo Receptor y Doméstico | +1.8% | China, Japón, Tailandia | Mediano plazo (2-4 años) |
| Penetración de Agencias de Viajes en Línea Móviles y Superaplicaciones | +1.2% | Núcleo de la ASEAN, expansión hacia China e India | Corto plazo (≤ 2 años) |
| Cultura de Viajes en Carretera de la Clase Media en Ascenso | +0.9% | China, India, mercados emergentes del Sudeste Asiático | Largo plazo (≥ 4 años) |
| Paquetes de Pase de Movilidad a través de Superaplicaciones | +0.6% | Centros urbanos de Indonesia, Singapur, Tailandia | Corto plazo (≤ 2 años) |
| Interoperabilidad de Licencias Digitales de la ASEAN | +0.4% | Estados miembros de la ASEAN, corredores transfronterizos | Mediano plazo (2-4 años) |
| Incentivos de Créditos de Carbono | +0.3% | China, Japón, Corea del Sur con mandatos de vehículos eléctricos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Recuperación del turismo receptor y doméstico
Las llegadas internacionales están repuntando con fuerza: Japón recibió más de 35 millones de visitantes en 2024 y tiene como objetivo alcanzar los 60 millones en 2030 bajo su Plan Básico de Promoción de la Nación Turística, lo que ancla una nueva demanda de alquiler de vehículos en la región.[1]"Estadísticas de Visitantes 2024," Organización Nacional de Turismo de Japón, jnto.go.jp Las excursiones domésticas en China ya superan los niveles previos a la COVID-19, y el país tiene la intención de superar a los Estados Unidos como el mayor mercado de viajes del mundo en 2030. El creciente apetito por el "turismo lento" y los itinerarios fuera de la red está impulsando la adopción de alquileres de conducción propia y de ida, particularmente en rutas de aeropuertos secundarios y senderos patrimoniales. A medida que los pasajeros buscan más allá de los tours grupales estándar, el Mercado de Alquiler de Vehículos para el Turismo en Asia Pacífico se beneficia de diversas duraciones de reserva, incluidas las microvacaciones y los itinerarios de varios días. Esta recuperación también está estimulando la demanda de clases de vehículos más grandes que permiten a las familias multigeneracionales viajar juntas, impulsando la penetración de SUV/MUV en el Mercado de Alquiler de Vehículos para el Turismo en Asia Pacífico.
Penetración de agencias de viajes en línea móviles y superaplicaciones
Las reservas brutas móviles en el Noreste de Asia están en camino de alcanzar un nuevo máximo en 2025, superando los niveles de 2019 y consolidando el dominio en línea.[2]"Informe Anual 2024," Grab Holdings, grab.com Las superaplicaciones como Grab, Gojek y Didi están integrando módulos de alquiler dentro de los menús de transporte por aplicación, eliminando la fricción de cambiar entre aplicaciones y convirtiendo los viajes espontáneos en alquileres estructurados. Para los operadores tradicionales, el giro desde los mostradores fuera de línea hacia los canales digitales implica reestructurar las comisiones e integrar fuentes de inventario basadas en API en tiempo real. En Tailandia e Indonesia, los pases de movilidad de superaplicaciones que agrupan viajes, alquileres y servicios de entrega de última milla están impulsando una mayor frecuencia entre los millennials urbanos. En consecuencia, el Mercado de Alquiler de Vehículos para el Turismo en Asia Pacífico está rediseñando su distribución hacia modelos de "recogida en cualquier lugar", reformando las políticas de devolución heredadas y la lógica de gestión de flotas en el back-end.
Cultura de viajes en carretera de la clase media en ascenso
El aumento de los ingresos disponibles y la promoción en redes sociales de rutas panorámicas están catalizando una nueva generación de entusiastas de la carretera en China e India. Las escapadas de fin de semana a regiones montañosas o carreteras costeras reemplazan cada vez más las excursiones organizadas, impulsando los alquileres de SUV y vehículos todoterreno hacia bandas de precios premium. La tendencia se complementa con la expansión de autopistas respaldada por políticas gubernamentales —India sola tiene como objetivo 100 km de nuevas autopistas por día—, lo que reduce la fatiga del viaje y mejora la seguridad de las rutas.[3]"Estado del Desarrollo de Autopistas 2025," Ministerio de Transporte por Carretera e Infraestructura Vial de India, morth.nic.in Las empresas de alquiler responden añadiendo modelos con sistemas de infoentretenimiento avanzados, paquetes de entretenimiento para los asientos traseros y contenido de navegación multilingüe para atender a diversos grupos de pasajeros. Como resultado, los importes de los tickets aumentan y los flujos de ingresos auxiliares, como los portaequipajes para el techo, las sillas para niños y los puntos de acceso Wi-Fi, ganan terreno dentro del Mercado de Alquiler de Vehículos para el Turismo en Asia Pacífico.
Interoperabilidad de licencias digitales de la ASEAN
Un marco común propuesto para las licencias de conducir de la ASEAN permitirá a los visitantes alquilar vehículos en distintos países sin verificaciones redundantes, facilitando los corredores entre Tailandia, Malasia y Singapur. Para los operadores, la reducción de los trámites documentales acorta los tiempos en mostrador y mejora la eficiencia de rotación de flotas entre depósitos adyacentes. Los viajeros de ocio se benefician de itinerarios multinacionales —lo que incentiva reservas más largas— y las empresas ganan flexibilidad transfronteriza para despliegues de proyectos. Se prevé que el sistema entre en funcionamiento en las rutas turísticas prioritarias en 2027, mejorando la utilización de los inventarios de flotas inactivas durante las temporadas bajas y reforzando el Mercado de Alquiler de Vehículos para el Turismo en Asia Pacífico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los Precios del Combustible | -1.1% | Mayor impacto en mercados dependientes de la importación de combustible, como India | Corto plazo (≤ 2 años) |
| Sustitución por Transporte por Aplicación y Movilidad como Servicio | -0.8% | Centros urbanos de China, Sudeste Asiático e India | Mediano plazo (2-4 años) |
| Zonas Urbanas Libres de Motores de Combustión Interna | -0.6% | Ciudades de primer nivel en China, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Escasez de Flotas Vinculada a Semiconductores | -0.5% | Impacto agudo en mercados dependientes de la importación de vehículos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los precios del combustible
La fluctuación de los precios en surtidor comprime los márgenes de alquiler y aviva la sensibilidad al precio de los consumidores, especialmente entre los viajeros de ocio que pagan paquetes por adelantado. Los operadores en mercados que importan productos refinados —como Filipinas y Corea del Sur— enfrentan una depreciación de la moneda que agrava los costos de adquisición. Los recargos dinámicos por combustible pueden preservar los rendimientos, pero a menudo erosionan la transparencia de precios en los listados de las agencias de viajes en línea, disuadiendo a los compradores que buscan las mejores ofertas. Si bien la adopción de vehículos eléctricos ofrece una cobertura estratégica, las brechas en la infraestructura de carga y los mayores costos de adquisición limitan el alivio inmediato. El Mercado de Alquiler de Vehículos para el Turismo en Asia Pacífico mantiene, por tanto, ciclos de renovación de flotas cautelosos, priorizando variantes de motores de bajo consumo e híbridos donde se aplican subsidios.
Sustitución por transporte por aplicación y Movilidad como Servicio
La elasticidad de las tarifas de los taxis bajo demanda y los pases integrados de transporte público merman la demanda de alquileres de corta duración en los núcleos urbanos compactos. Las superaplicaciones promueven ahora traslados al aeropuerto en paquetes y paquetes de viajes por horas, superponiéndose directamente con los casos de uso de alquiler por 1 día. Estudios académicos que rastrean la expansión de Uber muestran un desplazamiento moderado en el turismo de larga distancia, pero una canibalización notable en los desplazamientos de ocio intraurbanos. En consecuencia, los operadores de alquiler reorientan su marketing hacia rutas escénicas, safaris de conducción propia y circuitos rurales donde la cobertura del transporte por aplicación sigue siendo escasa. Las mejoras de fidelización —niveles de kilometraje gratuito, períodos de gracia para devoluciones tardías y pases de suscripción para nómadas digitales— están evolucionando para defender la cuota dentro del Mercado de Alquiler de Vehículos para el Turismo en Asia Pacífico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
Los Segmentos Premium Impulsan la Migración de ValorEn 2025, la clase económica aún aportó el 41,02% de la participación del Mercado de Alquiler de Vehículos para el Turismo en Asia Pacífico, pero las combinaciones futuras se inclinan hacia los todoterreno y las monovolúmenes de siete plazas. La demanda de SUV/MUV está reescribiendo la economía de las flotas en el Mercado de Alquiler de Vehículos para el Turismo en Asia Pacífico. La CAGR del 5,98% del segmento hasta 2031 supera a la clase económica principal, ya que las familias de ingresos medios priorizan la comodidad del habitáculo, el volumen de equipaje y la seguridad percibida. Los visitantes internacionales en Japón solicitan con frecuencia SUV híbridos para adaptarse a los largos recorridos por el campo, mientras que los millennials chinos optan por MUV en viajes por carretera a la isla de Hainan. En el segmento alto, marcas de lujo como Lexus RX y BMW X5 atraen a viajeros corporativos en Australia que pueden compensar las tarifas mediante declaraciones de gastos empresariales.
Las empresas de alquiler disfrutan de un doble beneficio: tarifas diarias promedio más altas y una depreciación por kilómetro más baja gracias a los valores residuales más sólidos de los vehículos premium. Muchos operadores se asocian, por tanto, con fabricantes de automóviles para garantías de recompra de flotas, protegiendo los valores residuales frente a la sobreoferta. Los SUV eléctricos de BYD y MG están entrando en flotas piloto en Singapur y Shenzhen, lo que señala un giro hacia los vehículos eléctricos en la premiumización. Con la escasez de componentes reduciéndose, las empresas están adelantando pedidos de modelos 2026 para cubrir el riesgo de suministro futuro.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modo de Reserva:
Los Canales Digitales Reconfiguran la DistribuciónLos portales en línea representan el 63,62% de la participación del Mercado de Alquiler de Vehículos para el Turismo en Asia Pacífico en 2025, convirtiendo el descubrimiento en reserva en pocos toques y captando a los viajeros nativos móviles en Corea del Sur y Taiwán; el segmento en línea crece a una CAGR del 5,73% hasta 2031. La integración de superaplicaciones significa que el Mercado de Alquiler de Vehículos para el Turismo en Asia Pacífico aparece ahora dentro de los paneles de transporte por aplicación, convirtiendo el desplazamiento casual en intención de alquiler. Los mostradores fuera de línea, sin embargo, mantienen su importancia en regiones como Laos y Camboya, donde los turistas prefieren asistencia con las opciones de seguro local y la traducción de idiomas.
Los widgets de comparación que agrupan políticas de combustible, exenciones por daños en colisión y ventajas de fidelización están reduciendo las diferencias de precio percibidas entre las grandes marcas y los operadores independientes. Como corolario, los operadores de franquicia adoptan software de gestión de canales para sincronizar la paridad de tarifas y las penalizaciones por cancelación en los canales de distribución global, evitando la fuga de ingresos.
Por Usuario Final:
El Dominio de la Conducción Propia Refleja las Tendencias de IndependenciaLos formatos de conducción propia representan el 70,74% de la participación del Mercado de Alquiler de Vehículos para el Turismo en Asia Pacífico en 2025, sostenidos por los turistas domésticos que conocen los códigos de tráfico locales y disfrutan de la libertad de horarios. Los habitantes de las ciudades que escapan hacia sitios patrimoniales rurales a menudo comparten la conducción entre amigos, reduciendo la necesidad de chofer. Para los corredores transfronterizos de la ASEAN, los sistemas de peaje electrónico interoperables y la navegación multilingüe simplifican los trámites, consolidando aún más el atractivo de la conducción propia.
Los alquileres con chofer mantienen una relevancia de nicho, mientras crecen a una sólida CAGR del 5,29% hasta 2031. Incluyen las escapadas de compras de lujo en Bangkok, las delegaciones de embajadas en Nueva Delhi y los visitantes por primera vez que desconfían del tráfico por la izquierda en Australia. Los operadores diversifican hacia ofertas duales: conducción propia durante el día, chofer por la noche, gestionado a través de la aplicación. Los niveles de fidelización que ofrecen conductores adicionales gratuitos o dispositivos de traducción en el vehículo persuaden a los viajeros de negocios habituales a mantener la lealtad a la marca a pesar de la tentación del transporte por aplicación, preservando la rentabilidad dentro de la matriz de servicios de la industria de alquiler de vehículos para el turismo en Asia Pacífico.
Por Duración del Alquiler:
El Crecimiento a Largo Plazo Señala Cambios EstructuralesLos contratos a corto plazo retienen el 56,05%, la mayor participación del Mercado de Alquiler de Vehículos para el Turismo en Asia Pacífico en 2025, debido a las escapadas de fin de semana y las vacaciones familiares de una semana, aunque su crecimiento se desacelera a medida que los consumidores prueban los viajes híbridos que combinan ocio y trabajo remoto. Los acuerdos a largo plazo (más de 30 días) registran la CAGR más rápida del 5,43% hasta 2031 en medio de las estancias de "workcation" habilitadas por el trabajo remoto. Los visados para nómadas digitales en Tailandia y Malasia, junto con los paquetes de complejos de coworking, estimulan los alquileres mensuales que incorporan múltiples prórrogas sin nuevos trámites.
Los productos de tipo arrendamiento con mantenimiento, seguro y Wi-Fi incluidos atraen a los clientes de larga estancia que dudan en comprar un vehículo en el extranjero. Los operadores aprovechan la menor tasa de rotación reasignando sedanes de flota urbana infrautilizados a centros costeros de larga estancia durante la temporada baja de monzones. Los planificadores de flotas incorporan ahora telemática avanzada para el mantenimiento preventivo, garantizando que los vehículos soporten ciclos de uso prolongados sin tiempos de inactividad disruptivos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Servicio:
La Expansión Fuera del Aeropuerto Refleja la Integración UrbanaLos depósitos fuera del aeropuerto —hoteles urbanos, estaciones de ferrocarril, centros comerciales— mantienen una participación del 57,88% en el Mercado de Alquiler de Vehículos para el Turismo en Asia Pacífico en 2025 y superan el crecimiento en el aeropuerto con una CAGR del 5,78%. Los puntos de recogida urbanos resuelven la fricción de la última milla para los viajeros domésticos que llegan en tren de alta velocidad, especialmente a través de la red de 45.000 km de ferrocarril de alta velocidad de China. En Tailandia, el lanzamiento en 2024 por parte de Enterprise de 10 nuevos mostradores fuera del aeropuerto en Phuket y Chiang Mai atestigua el valor de la proximidad a los centros turísticos. Estos establecimientos registran sistemáticamente tasas de adhesión de productos auxiliares más altas, como los alquileres de GPS, debido al flujo casual de visitantes de las atracciones adyacentes.
Los establecimientos en el aeropuerto, por el contrario, mantienen precios premium y ventajas de reserva prioritaria para los viajeros intercontinentales con itinerarios urgentes. Las autoridades aeroportuarias están endureciendo los marcos de concesión, presionando a los operadores hacia flotas eléctricas y quioscos sin contacto. La coexistencia de ambos canales garantiza la densidad de la red, reforzando la resiliencia ante la estacionalidad del tráfico en el Mercado de Alquiler de Vehículos para el Turismo en Asia Pacífico. De cara al futuro, las asociaciones de uso compartido de vehículos entre particulares dentro de los aparcamientos podrían difuminar la línea entre los mostradores tradicionales fuera del aeropuerto y las flotas comunitarias.
Análisis Geográfico
Mercado de Alquiler de Vehículos para el Turismo en China
China ancla el mercado de alquiler de vehículos para el turismo en Asia Pacífico con el 42,85% de los ingresos en 2025 y continúa perfeccionando la gestión de flotas impulsada por la tecnología, incluida la implementación piloto de cápsulas de alquiler autónomas para zonas turísticas en Hainan. La cultura de los viajes por carretera nacionales está creciendo a medida que las ciudades de nivel 2 promocionan circuitos costeros en autoservicio, y las islas turísticas exclusivamente eléctricas como Wuzhizhou estimulan la demanda de alquiler de SUV eléctricos. La recuperación de Zuzuche en el mercado internacional a más de la mitad de los niveles previos al COVID subraya el apetito de los viajeros chinos por los alquileres en el extranjero, especialmente en Japón y Australia.
Mercado de Alquiler de Vehículos para el Turismo en India
India, con una expansión a una CAGR del 5,61%, está impulsada por la construcción de autopistas y los ecosistemas de emisión de billetes por smartphone que reducen la fricción en el proceso de reserva. A pesar de la caída de ingresos de Zoomcar en el primer trimestre de 2024, las sesiones de usuarios aumentaron más del 10% tras la introducción de puntos de fidelidad gamificados, lo que apunta a un potencial de monetización una vez que los costes de financiación se estabilicen. El reconocimiento federal de los visados para nómadas digitales podría prolongar la duración media de los alquileres y catalizar la renovación de flotas, pasando de vehículos de turismo pequeños a SUV compactos.
Mercado de Alquiler de Vehículos para el Turismo en APAC
Los destinos maduros, entre los que se incluyen Japón, Australia, Nueva Zelanda y Corea del Sur, generan reservas constantes de alto rendimiento respaldadas por la recuperación del tráfico de visitantes internacionales y los viajes corporativos. El segmento de alquiler a corto plazo en Japón creció casi dos quintos en 2023, impulsado por los visados para trabajo remoto y las estancias prolongadas en Kioto y Okinawa. El Sudeste Asiático se beneficia de la integración turística en el marco de la ASEAN, ya que Indonesia, Singapur y Tailandia registran un notable crecimiento interanual en las llegadas de visitantes, lo que impulsa la demanda tanto en el segmento económico como en el premium. En conjunto, estas dinámicas diversifican los canales de ingresos y refuerzan la resiliencia del mercado de alquiler de vehículos para el turismo en Asia Pacífico.
Panorama regulatorio
Los operadores de alquiler de vehículos turísticos de Asia-Pacífico navegan por un mosaico de licencias de transporte y normas de protección al consumidor que configuran la entrada al mercado y los modelos operativos diarios. En Japón, las operaciones de alquiler de automóviles de pago requieren permiso conforme a la Ley de Transporte por Carretera (Artículo 80), supervisada por el Ministerio de Territorio, Infraestructura, Transporte y Turismo (MLIT), incluidas las obligaciones de gestión de mantenimiento de flotas para flotas de mayor tamaño. Hong Kong regula la actividad de alquiler de vehículos mediante categorías de permisos bajo el Reglamento de Tráfico por Carretera (Vehículos de Servicio Público) (Cap. 374D), y el Departamento de Transporte mantiene una base de datos en línea de operadores con Permisos de Alquiler de Vehículos Privados (Limusina) vigentes (a partir del 31 de mayo de 2026), aumentando la transparencia de los permisos para la demanda corporativa y turística.
Los requisitos de seguridad y cumplimiento de servicio también añaden carga administrativa en varios mercados. Australia Occidental exige a los proveedores de Transporte de Pasajeros Turísticos mantener un Sistema de Gestión de Seguridad (en vigor desde el 2 de julio de 2019) y contar con la autorización de Vehículo de Transporte de Pasajeros, endureciendo los controles operativos para los alquileres con chófer y orientados a tours. En Australia, la Ley Australiana del Consumidor (bajo la Ley de Competencia y Consumo de 2010) establece garantías al consumidor y expectativas de divulgación para vehículos de alquiler, mientras que las obligaciones de privacidad bajo la Ley de Privacidad de 1988 afectan las reservas basadas en aplicaciones y el uso de telemática, particularmente donde los canales en línea dominan las reservas en toda la región.
Análisis de la cadena de valor
La cadena de valor va desde los fabricantes de equipos originales (OEM) y los financiadores de flotas, pasando por los operadores de alquiler, los distribuidores digitales, y la infraestructura de recogida en aeropuertos y centros urbanos. El abastecimiento de flotas combina cada vez más la compra a granel y las asociaciones con fabricantes con apoyo de valor residual, mientras que los servicios de telemática y mantenimiento se integran para mejorar la utilización y reducir el tiempo de inactividad en depósitos dispersos. La distribución está liderada por canales en línea y superaplicaciones, lo que impulsa a los operadores a conectar el inventario y los precios a interfaces de estilo OTA y plataformas de movilidad, junto con los mostradores de concesión tradicionales en aeropuertos y ubicaciones fuera de aeropuerto en hoteles, estaciones de tren y centros urbanos.
Los movimientos recientes de asociación muestran cómo las marcas globales amplían su cobertura mediante integraciones de franquicia y reserva locales. Hertz comenzó a operar en Singapur desde noviembre de 2025 a través de una asociación de franquicia con Ace Drive Pte Ltd (Reach Group), utilizando un operador local para gestionar la ejecución mientras escala la presencia de marca. En abril de 2026, Enterprise Mobility anunció una asociación de franquicia con Eurokars Leasing para introducir Enterprise Rent-A-Car, National Car Rental y Alamo en Singapur (con servicios previstos para comenzar en octubre de 2026), mientras que Europcar Mobility Group entró en una asociación exclusiva con MIC Co., Ltd. (Niconico Rent-A-Car) para mejorar el acceso a reservas globales para viajeros internacionales en ubicaciones de aeropuertos de Japón. Estos acuerdos subrayan el papel de los operadores franquiciados, las redes aeroportuarias y la conectividad de reserva digital como las principales puertas de entrada a la demanda turística transfronteriza.
Panorama Competitivo
Los grandes operadores globales, incluidos Hertz, Avis Budget Group y Enterprise Mobility, aprovechan su escala para negociar compras masivas a fabricantes de equipos originales y desplegar previsiones de demanda impulsadas por inteligencia artificial. Avis operó alrededor de más de 690.500 vehículos y gestionó aproximadamente 39 millones de alquileres en 2023, generando más de USD 10.000 millones en ingresos, con una parte considerable proveniente de su unidad de Asia Pacífico. La tecnología sigue siendo un factor diferenciador: la franquicia tailandesa de Enterprise adoptó la telemática basada en la nube en 2024 y redujo el mantenimiento no planificado al tiempo que aumentó la utilización.
Los especialistas regionales —CAR Inc., eHi Car Services y el operador indio Zoomcar— defienden nichos de mercado a través de canales de reserva localizados, centros de atención telefónica en lengua vernácula y pases de suscripción flexibles. CAR Inc. pivota hacia SUV eléctricos premium dirigidos a turistas adinerados que se aventuran en las provincias occidentales de China, mientras que eHi amplía el arrendamiento corporativo para cubrir la volatilidad del turismo receptor. Las empresas emergentes que integran el seguimiento de créditos de carbono respaldado por cadena de bloques refuerzan las credenciales ecológicas y obtienen permisos municipales para la recogida en la vía pública en el centro de las ciudades.
Los participantes de otros sectores intensifican la rivalidad. Grab y Gojek agrupan los alquileres dentro de los ecosistemas de superaplicaciones, impulsando las conversiones bajo demanda pero también canibalizando los alquileres de corta distancia. Los fabricantes chinos de vehículos eléctricos como BYD y NIO prueban asociaciones de "batería como servicio" con operadores de flotas, reduciendo los costos iniciales y facilitando la adopción de vehículos eléctricos. En respuesta, las empresas tradicionales experimentan con alianzas de reparto de ingresos —Hertz coopera con Uber para la entrega de vehículos eléctricos en Australia—, creando modelos de movilidad híbrida que amplían los fondos de valor dentro de la industria de alquiler de vehículos para el turismo en Asia Pacífico.
Líderes de la Industria de Alquiler de Vehículos para el Turismo en Asia Pacífico
eHi Car Service Limited
Zoomcar India Pvt. Ltd.
Hertz Corporation
Beijing China Auto Rental (CAR Inc.)
Avis Budget Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alquiler de Vehículos para el Turismo en Asia Pacífico
- Beijing China Auto Rental (CAR Inc.)
- eHi Car Services
- Hertz Corporation
- Avis Budget Group
- Sixt SE
- Zoomcar
- Carzonrent
- Drivezy
- Shouqi Car Rental
- Top One Car Rental
- Enterprise Mobility
- Europcar Mobility Group
- Zuzuche
- Didi Chuxing (Hello Car)
- Ola Drive
- Uber Rent
- Klook Mobility
- Gojek GoCar
- GrabRentals
- Thai Rent-a-Car
Lea el análisis de las empresas de mercado de alquiler de vehículos para el turismo en asia pacífico

Oportunidades de mercado y perspectivas futuras
La distribución digital y los productos de movilidad agrupados siguen siendo un área clave sin explotar, dado que los canales en línea representaron el 63,62% de los ingresos de 2025 y las superaplicaciones son cada vez más el punto de entrada para la planificación de viajes y el transporte terrestre. Los operadores que vinculan el inventario en tiempo real con ecosistemas de superaplicaciones pueden empaquetar alquileres con traslados aeroportuarios, pases de varios días y complementos, alineándose con el cambio del mercado hacia recogidas urbanas fuera del aeropuerto (57,88% de cuota en 2025) y el uso de autoconducción (70,74% de cuota en 2025). Las redes de marca en mercados centrales también crean oportunidades para el suministro incremental y la estandarización de servicios, ilustrado por la asociación de Eurokars Group con Enterprise Mobility en abril de 2026 para introducir las marcas Enterprise, National y Alamo en Singapur con operaciones que comenzarán en octubre de 2026.
Las propuestas de alquiler vinculadas a la electrificación también representan un conjunto práctico de oportunidades, donde los programas reducen la brecha de accesibilidad de los vehículos eléctricos y pueden atraer tanto la demanda turística como el uso impulsado por plataformas. En Indonesia, Grab anunció un plan (julio de 2026) para triplicar su flota de vehículos eléctricos para finales de 2027 mediante una asociación con Wuling, incorporando modelos a GrabRentals para socios conductores y ampliando el suministro de alquiler de vehículos eléctricos vinculado a una base de uso de alta frecuencia. En Filipinas, VinFast amplió su programa de alquiler con opción a compra Rentapasada en julio de 2026, combinando el acceso a vehículos con soporte de carga y mantenimiento, lo que ofrece un modelo viable para alquileres de larga duración y productos tipo suscripción en mercados donde los viajeros, nómadas digitales y usuarios de plataformas quieren costos operativos totales predecibles. Junto a estas iniciativas, las palancas de ejecución para los operadores de alquiler incluyen el acceso a carga en aeropuertos y clústeres turísticos, y la gestión de flotas basada en datos para optimizar la utilización en temporadas altas y de transición.
Recent Industry Developments in Mercado de Alquiler de Vehículos para el Turismo en Asia Pacífico
- Mayo de 2026: Zoomcar anunció la finalización de hitos clave en su reestructuración financiera. La iniciativa se centró en la reducción de deuda y la reparación del balance, apoyando prioridades de acceso a flotas e inversión en plataformas para un modelo de alquiler ligero en activos y liderado por aplicaciones. La mejora de la flexibilidad financiera también ayuda a mantener la consistencia del suministro durante los periodos turísticos altos, donde la disponibilidad y la capacidad de respuesta en precios impulsan la conversión.
- Abril de 2026: Enterprise Mobility anunció una asociación de franquicia con Eurokars Leasing para introducir Enterprise Rent-A-Car, National Car Rental y Alamo en Singapur, con servicios previstos para comenzar en octubre de 2026. El acuerdo fortalece la cobertura transfronteriza en un centro de alta conectividad y amplía la presencia de marca en los mercados del sudeste asiático a través de socios de ejecución locales, mejorando el abastecimiento de flotas y el acceso de clientes en ubicaciones aeroportuarias y urbanas.
- Octubre de 2024: Enterprise Mobility abrió 10 ubicaciones de Enterprise, National y Alamo en Tailandia a través de Thai Rent a Car. La expansión aumentó la densidad de la red en nodos turísticos clave como Bangkok y Phuket, mejorando la conveniencia de recogida y la capacidad durante los picos de demanda. Una mayor presencia local también respalda la venta cruzada de productos complementarios y una segmentación de flota más amplia para viajeros de placer.


Mercado de Alquiler de Vehículos para el Turismo en Asia Pacífico Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los alquileres de pago de automóviles de pasajeros y vehículos multipropósito utilizados principalmente para viajes de placer en Asia-Pacífico, donde el servicio se toma por periodos cortos y se paga sobre una base de alquiler (incluidas las opciones de autoconducción y con chófer).
Exclusiones de alcance: el uso de desplazamiento diario, el alquiler comercial de carga y los acuerdos de arrendamiento corporativo a largo plazo no se incluyen en este mercado.
Descripción general de la segmentación
- Por Tipo de Vehículo
- Económico
- SUV / MUV
- Lujo / Premium
- Por Modo de Reserva
- En línea
- Fuera de línea
- Por Usuario Final
- Conducción propia (Ocio y Negocios)
- Conducido por chofer / agencia de alquiler
- Por Duración del Alquiler
- Corto plazo (Igual o inferior a 7 días)
- Mediano plazo (8 a 30 días)
- Largo plazo (Más de 30 días)
- Por Canal de Servicio
- En aeropuerto
- Fuera de aeropuerto
- Por País
- China
- India
- Japón
- Australia y Nueva Zelanda
- Corea del Sur
- Indonesia
- Singapur
- Tailandia
- Resto de Asia Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza construyendo una base de hechos en torno a los volúmenes de viaje y los factores que desencadenan la demanda de alquiler, para luego determinar qué proporción se convierte realmente en transacciones de alquiler de vehículos. Fuentes públicas como los comunicados de las oficinas nacionales de turismo, las estadísticas de inmigración y llegadas, los datos de tráfico aeroportuario y de aviación civil, y las series de precios de bancos centrales u oficinas nacionales de estadística ayudan a establecer el contexto de la demanda.
Para reducir los puntos ciegos, también revisamos las divulgaciones de los operadores, como informes anuales y presentaciones a inversores, junto con los sitios web de asociaciones y la prensa empresarial de reputación, para seguir las incorporaciones de flota, los cambios en las reservas y las modificaciones de políticas que afectan la movilidad turística. Para verificaciones específicas de Asia-Pacífico, se utilizan resúmenes de comercio y aduanas cuando las importaciones de vehículos influyen en los ciclos de renovación de flota, y se emplea una suscripción de pago para datos financieros y noticias de empresas únicamente para normalizar las líneas de ingresos y señalar eventos importantes. Las fuentes citadas aquí son ilustrativas, y también utilizamos otras referencias públicas para verificación cruzada, validación y aclaración de preguntas abiertas.
Entrevistas y encuestas primarias
Se utilizaron entrevistas primarias y encuestas estructuradas para poner a prueba las suposiciones sobre el comportamiento de alquiler turístico, la duración media del alquiler, los picos estacionales y la mecánica de precios en los principales corredores de viaje de Asia-Pacífico. Las conversaciones abarcaron operadores de alquiler, intermediarios de viajes, proveedores de servicios centrados en aeropuertos y expertos del sector, de modo que los hallazgos documentales pudieran corregirse donde las realidades operativas locales difieren según el país y la ciudad.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directivos (CXO): 12% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 20% | Gerentes: 57% |
Dimensionamiento y previsión del mercado
El modelo central utiliza un enfoque descendente donde las llegadas, la actividad turística nacional y la combinación de canales de viaje se traducen en un fondo de demanda de alquiler, que luego se valora utilizando patrones típicos de duración de alquiler y tarifa diaria promedio. Para mantener los totales realistas, el resultado se verifica de forma cruzada con aproximaciones ascendentes selectivas, como rangos de ingresos de operadores muestreados, verificaciones de penetración en mostradores de aeropuerto y precio por día por clase de vehículo a partir de listados observables.
Las entradas clave que configuran el dimensionamiento incluyen los volúmenes de viajeros internacionales y nacionales, el rendimiento de pasajeros en aeropuertos, los días promedio de alquiler por viaje, la preferencia entre autoconducción y chófer en los principales mercados turísticos, y el movimiento de tarifas por temporada (especialmente los picos vacacionales). Cuando no se dispone de datos directos para un destino más pequeño, cubrimos las brechas utilizando indicadores proxy, como la intensidad turística de mercados cercanos, la dirección de la ocupación hotelera y las restricciones de movilidad urbana, y luego volvemos a probar esos proxies con la retroalimentación de las entrevistas.
Para la previsión, se utiliza un análisis de escenarios en torno al ritmo de recuperación de los viajes, el movimiento de divisas y la inflación de tarifas, y la trayectoria final se alinea con lo que esperan los encuestados primarios en cuanto a disponibilidad de flota y disciplina de precios. También se aplica una verificación ligera de series temporales de estilo ARIMA sobre la curva de valor histórico, de modo que el patrón interanual permanezca coherente con la estacionalidad observada y los años de disrupción conocidos.
Validación de datos y ciclo de actualización
La validación se gestiona mediante varias verificaciones prácticas, y no aceptamos una única fuente al pie de la letra cuando modifica el mercado de manera notable. Los resultados del modelo se comparan con señales independientes, como las llegadas turísticas, la dirección del tráfico aeroportuario y el movimiento de tarifas visible públicamente, y luego se revisan los valores atípicos para confirmar si reflejan un cambio real o un problema de datos.
Antes de la aprobación final, las suposiciones se vuelven a verificar mediante pasos de revisión interna, y se activan llamadas de seguimiento cuando la retroalimentación de las entrevistas entra en conflicto con la narrativa documental o cuando el total de un país se desvía más allá de una banda esperada. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurre un evento material, como un cambio en la política de viajes o una fuerte fluctuación de precios. Justo antes de la entrega, realizamos un nuevo análisis de los principales indicadores para que los clientes reciban la visión más actual disponible.
Tamaño del mercado de alquiler de vehículos turísticos de Asia-Pacífico de Mordor Intelligence comparado con otras estimaciones publicadas
Las diferentes cifras publicadas para el alquiler de vehículos turísticos en Asia-Pacífico pueden variar incluso cuando el título parece el mismo, porque el límite entre el alquiler turístico, el alquiler general de automóviles y el arrendamiento no se aplica de manera coherente.
La tabla muestra una brecha notable entre fuentes, y en el modelo de Mordor Intelligence el valor está vinculado a alquileres a corto plazo orientados al ocio (por hora hasta por mes) para automóviles de pasajeros y vehículos multipropósito, y excluye los arrendamientos corporativos a largo plazo y los usos no turísticos que pueden inflar los totales. En otras publicaciones, la misma etiqueta a veces incluye una demanda de alquiler de automóviles más amplia o aplica un crecimiento de tasa más rápido sin compararlo con verificaciones realistas de duración de viaje y utilización.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 43,17 mil millones USD (2025) | |
| Editorial del sector A | 1,71 mil millones USD (2025) | La estimación parece utilizar un conjunto de ingresos más reducido y no muestra claramente cómo se construyen los totales por país, y algunos valores de años intermedios no se presentan de manera transparente, lo que puede subestimar la huella completa del alquiler turístico en Asia-Pacífico. |
| Centro de investigación regional B | 42,13 mil millones USD (2024) | El estudio utiliza un año base diferente y una trayectoria de crecimiento más pronunciada, y no especifica exclusiones como el arrendamiento a largo plazo o la demanda no turística, lo que puede afectar la comparabilidad cuando el límite de la categoría no se aplica de manera explícita. |
En conjunto, la comparación refleja principalmente decisiones de alcance y la forma en que la demanda de viajes se convierte en valor de alquiler pagado, más que simples diferencias matemáticas. Al anclar las suposiciones a indicadores de viaje observables y volver a verificar los precios y la duración del viaje mediante entrevistas, mantenemos la cifra final trazable a impulsores claros y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de alquiler de vehículos para el turismo en Asia Pacífico?
El tamaño del mercado de alquiler de vehículos para el turismo en Asia Pacífico es de USD 45,61 mil millones en 2026 y se proyecta que crezca hasta USD 60,01 mil millones en 2031.
¿Qué país tiene la mayor participación en el mercado de alquiler de vehículos para el turismo en Asia Pacífico?
China lidera con una participación de mercado del 42,85% en 2025, impulsada por su vasta base de turismo doméstico y una rápida recuperación de las llegadas internacionales.
¿Por qué los alquileres de SUV/MUV crecen más rápido que los vehículos económicos?
Los viajeros de clase media valoran cada vez más la comodidad y la seguridad en los viajes familiares en carretera, impulsando la demanda de SUV/MUV a una CAGR del 5,98% hasta 2031.
¿Cómo influye la reserva digital en la industria de alquiler de vehículos para el turismo en Asia Pacífico?
Los canales en línea y de superaplicaciones ya representan el 63,62% de las reservas en 2025 y están en camino de aumentar aún más a medida que la penetración de las agencias de viajes en línea móviles se profundiza en la ASEAN y el Noreste de Asia.
¿Qué papel desempeñan los alquileres a largo plazo en el crecimiento del mercado?
Los alquileres a largo plazo (más de 30 días) son el segmento de duración de mayor expansión con una CAGR del 5,43%, impulsados por los visados para nómadas digitales y las estancias prolongadas de trabajo remoto en destinos como Tailandia y Malasia.
¿Cómo están abordando las empresas de alquiler la volatilidad de los precios del combustible?
Los operadores aplican recargos dinámicos, introducen flotas de bajo consumo o eléctricas y adoptan la optimización de rutas basada en telemática para mitigar la presión sobre los márgenes ante la fluctuación de los costos del combustible.
Última actualización de la página el:



