
Tamaño y Participación del Mercado de Blockchain IoT
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.81 Mil millones de dólares |
| Tamaño del Mercado (2031) | 13.66 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 18.62 % |
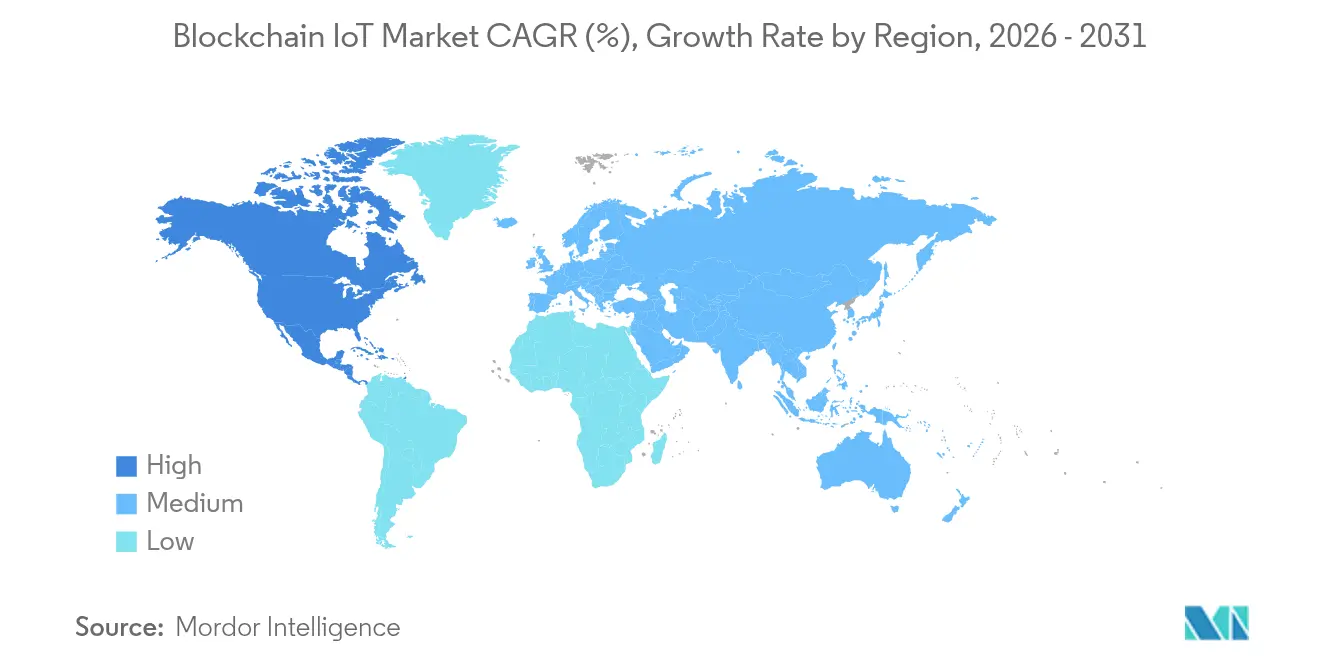
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
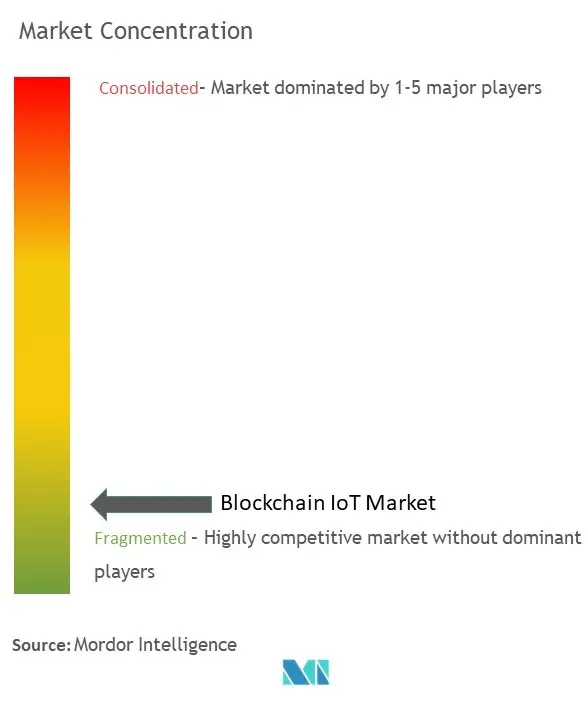
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Blockchain IoT por Mordor Intelligence
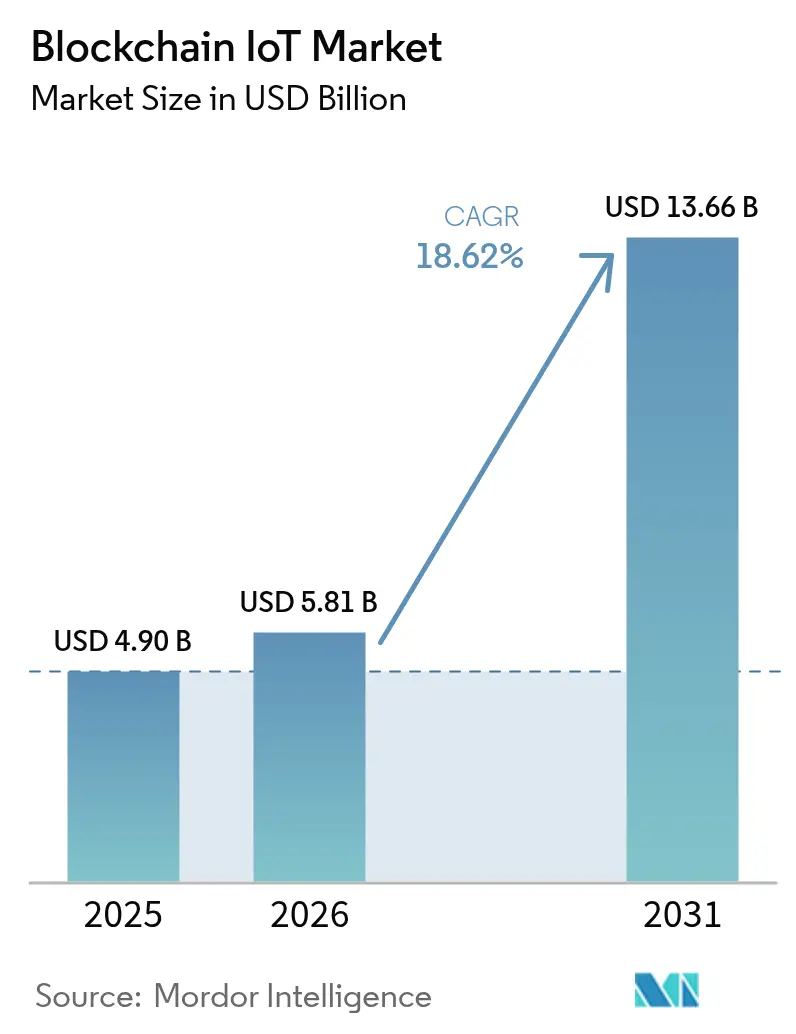
El tamaño del Mercado de Blockchain IoT fue valorado en USD 4.90 mil millones en 2025 y se estima que crecerá desde USD 5.81 mil millones en 2026 hasta alcanzar USD 13.66 mil millones en 2031, a una CAGR del 18,62% durante el período de pronóstico (2026-2031).
El aumento de los ciberataques contra dispositivos conectados, el endurecimiento de los mandatos de transparencia en la cadena de suministro y la demanda empresarial de flujos de datos a prueba de manipulaciones refuerzan la rápida adopción. Los acumuladores de Capa 2 y los motores de consenso nativos de borde reducen los límites de latencia que antes restringían el uso industrial, mientras que las Redes de Infraestructura Física Descentralizada (DePIN) crean modelos de negocio impulsados por tokens que monetizan la capacidad inactiva de los sensores. El gasto en hardware lidera el crecimiento a corto plazo a medida que las organizaciones incorporan elementos seguros, mientras que los servicios de infraestructura generan el mayor potencial alcista a mediano plazo a medida que las empresas pasan de pilas de blockchain monolíticas a modulares. La claridad regulatoria en América del Norte y la Unión Europea acelera los despliegues, pero las restricciones de energía y cómputo en dispositivos de bajo costo siguen siendo un lastre.
Conclusiones Clave del Informe
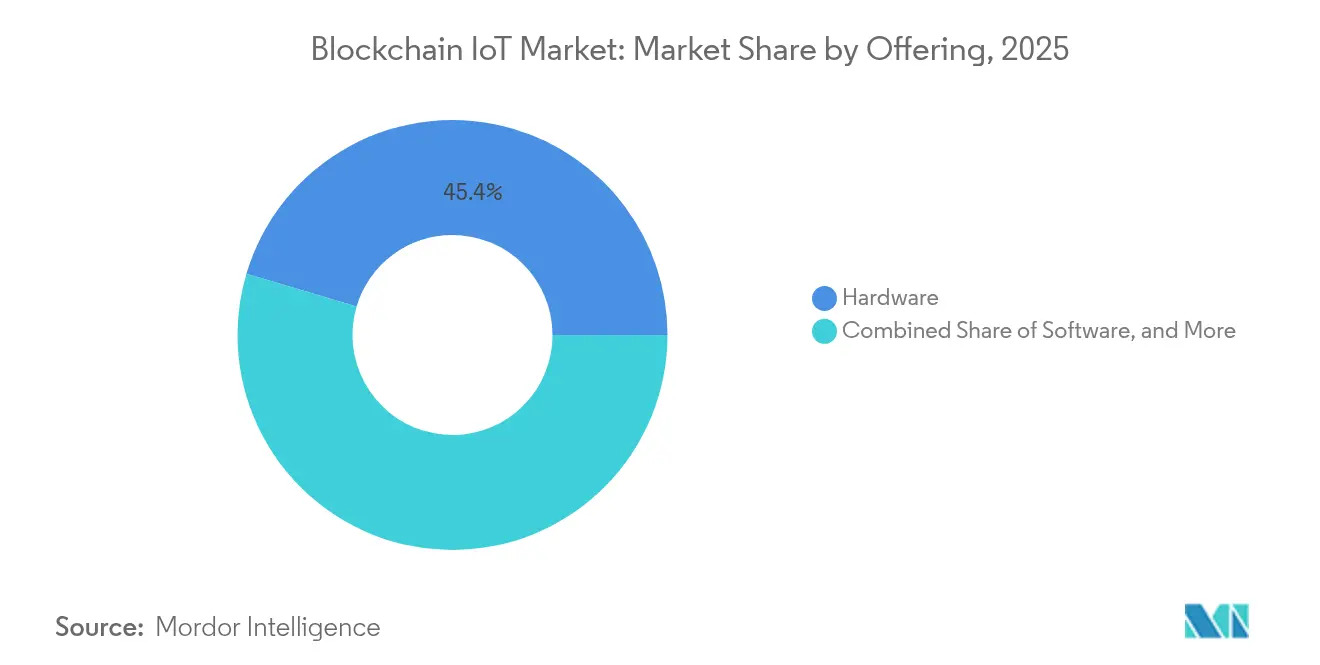
- Por oferta, el hardware capturó el 45,40% de la participación de ingresos del mercado de blockchain IoT en 2025; se proyecta que las soluciones de infraestructura crezcan a una CAGR del 20,90% hasta 2031.
- Por aplicación, el rastreo de activos mantuvo el 30,85% de la participación del mercado de blockchain IoT en 2025, mientras que se espera que los contratos inteligentes y la automatización avancen a una CAGR del 23,10% hasta 2031.
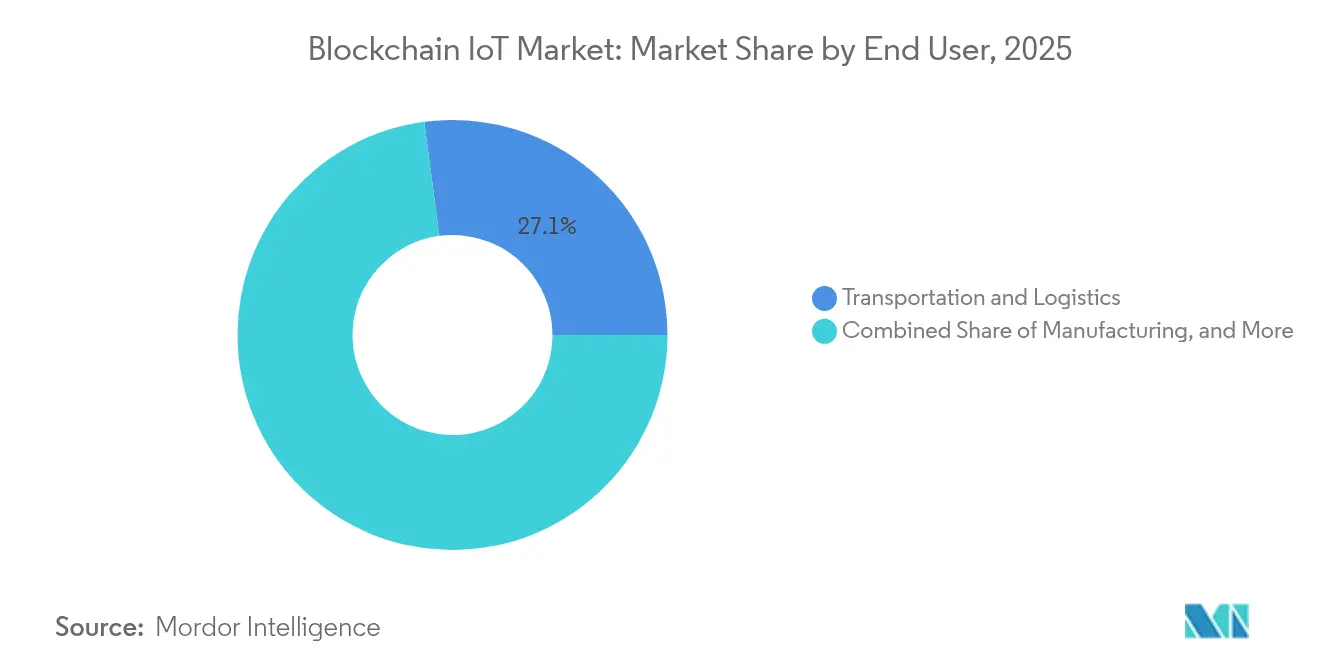
- Por usuario final, el transporte y la logística lideraron con una participación del 27,10% en 2025; se prevé que las ciudades inteligentes y el gobierno se expandan a una CAGR del 21,90% hasta 2031.
- Por aplicación, el rastreo de activos mantuvo el 30,85% de la participación del mercado de blockchain IoT en 2025, mientras que los contratos inteligentes y la automatizaciónImpulsor (~) % Impacto en el Pronóstico de CAGR Relevancia Geográfica Plazos de Impacto
- Aumento de los ciberataques centrados en IoT que elevan la demanda de registros a prueba de manipulaciones +4,20% Global, agudo en América del Norte y la UE Corto plazo (≤ 2 años)
- Aceleración de los mandatos de transparencia en la cadena de suministro (ESG, eIDAS 2.0, US FSLMDA) +3,80% América del Norte y UE como primarios, APAC emergente Mediano plazo (2–4 años)
- Inversiones en computación de borde junto con acumuladores de Capa 2 para consenso de baja latencia +3,10% APAC como núcleo, expansión hacia América del Norte Mediano plazo (2–4 años)
- Estandarización de identidades de dispositivos mediante marcos DID / Credenciales Verificables +2,90% Global, liderado por el consorcio IEEE Largo plazo (≥ 4 años)
- Surgimiento de redes de sensores con incentivos de tokens DePIN +2,60% EE. UU., UE en etapa temprana, escalando más rápido en clústeres de ciudades inteligentes de APAC Mediano plazo (2–4 años)
- Monetización de gemelos digitales a través de tokens de procedencia en cadena +2,40% Ecosistemas de manufactura industrial global Largo plazo (≥ 4 años)
- avanzar a una CAGR del 23,10% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazos de Impacto |
|---|---|---|---|
| Aumento de los ciberataques centrados en IoT que elevan la demanda de registros a prueba de manipulaciones | +4.20% | Global, agudo en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Aceleración de los mandatos de transparencia en la cadena de suministro (ESG, eIDAS 2.0, US FSLMDA) | +3.80% | América del Norte y UE como primarios, APAC emergente | Mediano plazo (2–4 años) |
| Inversiones en computación de borde junto con acumuladores de Capa 2 para consenso de baja latencia | +3.10% | APAC como núcleo, expansión hacia América del Norte | Mediano plazo (2–4 años) |
| Estandarización de identidades de dispositivos mediante marcos DID / Credenciales Verificables | +2.90% | Global, liderado por el consorcio IEEE | Largo plazo (≥ 4 años) |
| Surgimiento de redes de sensores con incentivos de tokens DePIN | +2.60% | EE. UU., UE en etapa temprana, escalando más rápido en clústeres de ciudades inteligentes de APAC | Mediano plazo (2–4 años) |
| Monetización de gemelos digitales a través de tokens de procedencia en cadena | +2.40% | Ecosistemas de manufactura industrial global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los ciberataques centrados en IoT que elevan la demanda de registros a prueba de manipulaciones
El explosivo aumento de los volúmenes de malware obliga a las empresas a incorporar la seguridad a nivel de protocolo. Un consenso de blockchain ligero logró una detección del 95,2% de dispositivos maliciosos con un 15% más de rendimiento y un 20% menos de latencia que los modelos centralizados. Los directores de seguridad de la información consideran cada vez más los registros distribuidos como obligatorios para las arquitecturas de confianza cero.
Aceleración de los mandatos de transparencia en la cadena de suministro
Regulaciones como la Ley de Localización de la Cadena de Suministro Federal y Desarrollo de la Manufactura de EE. UU. y el eIDAS 2.0 de la UE exigen procedencia verificable. El DMV de California trasladó 42 millones de títulos de automóviles a la cadena, demostrando la viabilidad del despliegue público a gran escala.
Inversiones en computación de borde con acumuladores de Capa 2
Las cadenas de prueba de participación delegada procesaron más de 4.000 tps en nodos de borde industriales sin sacrificar la integridad criptográfica.[2]Equipo de Investigación, "Blockchains de Borde de Alto Rendimiento," Nature, nature.comLa fragmentación a través de micro-centros de datos posiciona al mercado de blockchain IoT para cargas de trabajo de robótica en tiempo real y mantenimiento predictivo.
Estandarización de identidades de dispositivos mediante DID / Credenciales Verificables
Un grupo de trabajo del IEEE que involucra a Bosch, Ericsson y Lenovo está finalizando un marco de Identificadores Descentralizados para la autenticación IoT entre cadenas.[1]Comité de Normas, "Marco de Identificadores Descentralizados para IoT," IEEE, ieee.orgLas credenciales interoperables desmantelan los silos propietarios, impulsando la liquidez del ecosistema y la adopción por parte de los desarrolladores.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazos de Impacto |
|---|---|---|---|
| Capacidad de cómputo limitada en el dispositivo para cargas de trabajo criptográficas | -2.80% | Global, agudo en despliegues de IoT sensibles al costo | Corto plazo (≤ 2 años) |
| Aumento del costo energético para nodos de borde de Prueba de Trabajo / Prueba de Historia | -2.10% | Regiones intensivas en energía, aplicaciones industriales | Mediano plazo (2–4 años) |
| Interoperabilidad fragmentada entre protocolos de blockchain y estándares IoT | -1.90% | Global, herencias legadas de múltiples protocolos en campo | Mediano plazo (2–4 años) |
| Ambigüedad regulatoria en torno a la propiedad de datos de máquinas tokenizados | -1.60% | EE. UU./UE con mayor exposición legal | Mediano → Largo plazo (3–5+ años) |
| Fuente: Mordor Intelligence | |||
Capacidad de cómputo limitada en el dispositivo para cargas de trabajo criptográficas
Las pruebas de Prueba de Trabajo en microcontroladores mostraron un consumo de energía insostenible, lo que empujó a los proveedores hacia el hashing descargado o acelerado por hardware. Los núcleos SHA-256 de FPGA redujeron la potencia dinámica casi 1.000 veces en comparación con el software. Las barreras de costo dividen el mercado entre dispositivos capaces de blockchain de gama alta y autenticadores ligeros.
Aumento del costo energético para nodos de borde de consenso
La demanda proyectada de electricidad de la IA de 23 GW para 2025 compite directamente con las cargas de trabajo de registros distribuidos.[3]J. G. Miller, "Pronóstico de Demanda Eléctrica de IA," Foreign Affairs, foreignaffairs.com Los operadores industriales están pivotando hacia esquemas de Prueba de Participación que reducen el uso de energía en un 99%, a pesar de las garantías reducidas de descentralización.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
El Dominio del Hardware Impulsa la Innovación en InfraestructuraEl hardware mantuvo una participación del 45,40% del mercado de blockchain IoT en 2025, respaldado por elementos seguros y coprocesadores criptográficos que protegen las claves de los dispositivos. El segmento protege el tamaño del mercado de blockchain IoT contra la manipulación de firmware en robots industriales y vehículos conectados. Se proyecta que la infraestructura, que abarca acumuladores de Capa 2 y validadores de borde, se expanda a una CAGR del 20,90% a medida que las empresas migran de nubes piloto a redes de grado productivo. Las plataformas de software completan la pila al enmascarar la complejidad del registro a través de pasarelas API.
El auge de la infraestructura refleja la madurez de los portafolios de blockchain como servicio de los hiperescaladores que agrupan orquestación, cumplimiento y monitoreo. Las cadenas públicas luchan por igualar los umbrales de latencia deterministas, por lo que los registros privados o de consorcio dominan las cargas de trabajo de misión crítica. Las arquitecturas híbridas fusionan clústeres de borde en las instalaciones con capas de liquidación públicas, intercambiando la descentralización total por un rendimiento determinista. Las pasarelas con incentivos de tokens recompensan a los operadores por sus contribuciones de ancho de banda y cómputo, fomentando una columna vertebral autofinanciada que sustenta el crecimiento futuro del mercado de blockchain IoT.


Por Aplicación:
El Rastreo de Activos Lidera, los Contratos Inteligentes se AceleranEl rastreo de activos comandó el 30,85% de la participación del mercado de blockchain IoT en 2025 a través de la procedencia obligatoria en farmacia, aeroespacial y bienes de lujo. Los registros verificados de ubicación y temperatura sustentan la prevención de retiros del mercado y la mitigación de falsificaciones. Los contratos inteligentes y la automatización deberían registrar una CAGR del 23,10% hasta 2031, ampliando el tamaño del mercado de blockchain IoT a medida que las empresas convierten registros estáticos en motores de procesos autónomos que activan pagos y reclamaciones de garantía.
Las suites de seguridad de datos permanecen estables como defensas de referencia, mientras que las ofertas de mantenimiento predictivo monetizan los registros verificados de equipos para extender los intervalos de servicio. Los tokens de gemelos digitales introducen liquidez en el mercado secundario para maquinaria reacondicionada, traduciendo la transparencia operativa en eficiencia de capital. Con el tiempo, las plataformas agrupadas que unen múltiples casos de uso superan a las soluciones puntuales, apoyando la adhesión a largo plazo dentro del mercado de blockchain IoT.
Por Usuario Final:
El Dominio del Transporte Desafiado por el Auge de las Ciudades InteligentesEl transporte y la logística lideraron con el 27,10% de los ingresos en 2025, aprovechando el conocimiento de embarque electrónico a prueba de manipulaciones y el monitoreo de la cadena de frío. Sin embargo, se prevé que los programas de ciudades inteligentes y gobierno crezcan a una CAGR del 21,90%, impulsados por carteras de identidad municipal y registros de servicios públicos en cadena. La reordenación resultante diversifica el mercado de blockchain IoT, reduciendo la excesiva dependencia de los presupuestos de la cadena de suministro.
La manufactura mantiene un impulso de dos dígitos bajo las retrofits de la Industria 4.0, incorporando datos de procesos verificables en las auditorías de calidad. La energía y los servicios públicos experimentan con pilotos de red transactiva que comparten el excedente de energía solar en tejados, mientras que los actores de la atención médica aseguran los datos de sensores generados por pacientes a través de pruebas de conocimiento cero. La adopción agrícola es incipiente pero creciente donde las primas de procedencia justifican los costos de los dispositivos.
Análisis Geográfico
Mercado de Blockchain IoT en América del Norte
América del Norte retuvo el 35,60% de los ingresos del mercado de Blockchain IoT en 2025, impulsada por la FSLMDA de EE. UU. y los amplios fondos de capital de riesgo. Los proyectos piloto federales y estatales —como los 42 millones de títulos de automóviles verificados mediante blockchain— canonizan el uso de registros distribuidos en los registros públicos. Las empresas de servicios públicos canadienses implementan mercados de energía entre pares, mientras que los exportadores mexicanos adoptan registros de procedencia para cumplir con las cláusulas de trazabilidad del T-MEC.
Mercado de Blockchain IoT en Asia-Pacífico
Asia-Pacífico registra una perspectiva de CAGR del 19,23% hasta 2031, anclada en el objetivo de China de 3.600 millones de enlaces IoT celulares para 2027. Japón lidera los estándares de interoperabilidad entre blockchain e IoT, Corea del Sur combina el 5G y los registros distribuidos en redes de ciudades inteligentes, e India implementa proyectos piloto de blockchain en esquemas de seguro agrícola. Australia aplica la detección verificada al cumplimiento normativo en minería.
Mercado de Blockchain IoT en Europa
Europa se beneficia del Reglamento sobre Mercados de Criptoactivos y del eIDAS 2.0, que proporcionan un sólido marco legal para la identidad de dispositivos transfronterizos. Alemania lidera los despliegues industriales, los Países Bajos realiza el seguimiento de la carga portuaria y Francia digitaliza las cadenas de suministro de artículos de lujo. Las directrices de 2025 del Comité Europeo de Protección de Datos detallan arquitecturas de registros distribuidos con privacidad desde el diseño.
Mercado de Blockchain IoT en Oriente Medio, África y América del Sur
Oriente Medio y África aprovechan el blockchain para superar las redes heredadas, implementando proyectos piloto de contadores inteligentes e inspección de activos mediante drones. Algunas minas sudamericanas registran métricas ESG en la cadena para asegurar precios de exportación premium.

Panorama regulatorio
La regulación para la IoT habilitada por blockchain está tomando forma en torno a los estándares de arquitectura IoT, la orientación sobre DLT y las normas sectoriales para el intercambio de datos y el comportamiento de los contratos inteligentes. La ITU-T ha publicado orientaciones centradas en blockchain-IoT, incluido el Suplemento 88 de la ITU-T (enero de 2025) sobre casos de aplicabilidad de blockchain en IoT y la Recomendación Y.4227 de la ITU-T (2024) sobre requisitos para que los sistemas IoT admitan la integración de blockchain. ISO/IEC también ha actualizado la arquitectura de referencia de sistemas IoT mediante ISO/IEC 30141:2024, que se utiliza cada vez más como línea base para diseñar arquitecturas interoperables de dispositivo a nube que incorporan controles de integridad basados en libros contables.
En Europa, el trabajo de cumplimiento se concentra en la privacidad desde el diseño y en los controles operativos para los contratos inteligentes utilizados en el intercambio de datos. La Ley de Datos de la UE introduce requisitos a nivel de la UE para los contratos inteligentes en los acuerdos de intercambio de datos, aplicables a partir de septiembre de 2025, lo que impulsa a los proveedores de IoT y de plataformas a implementar medidas de controlabilidad, como la terminación segura y las salvaguardas de coherencia en la automatización de contratos. En materia de privacidad, el Comité Europeo de Protección de Datos adoptó las Directrices 02/2025 (Versión 2.0) para el tratamiento de datos personales mediante tecnologías blockchain el 07 de julio de 2026, aclarando las obligaciones del RGPD para los libros contables inmutables y reforzando la necesidad de procesamiento fuera de la cadena, cifrado y diseños que preserven la privacidad cuando los registros de blockchain puedan relacionarse con propietarios u operadores de dispositivos identificables.
Análisis de la cadena de valor
La cadena de valor de blockchain IoT comienza con los proveedores de hardware de dispositivos y de borde, incluidos sensores, gateways, elementos seguros y aceleradores criptográficos, junto con los proveedores de conectividad. Luego pasa por las plataformas IoT y el middleware, que abarcan la gestión de dispositivos, la ingesta de datos y las pasarelas de API, antes de pasar a las capas de infraestructura blockchain, como cadenas públicas, libros contables privados o de consorcio, sistemas de Capa 2 y operaciones de nodos. Los integradores de aplicaciones traducen estos componentes básicos en soluciones de seguimiento de activos, automatización e integridad para los usuarios finales.
Un patrón operativo recurrente es la hibridación, en la que la telemetría IoT de alta frecuencia se almacena fuera de la cadena en repositorios empresariales y los hashes, firmas y eventos clave se anclan en la cadena para respaldar la evidencia de manipulación, la auditabilidad y la confianza entre partes sin generar una latencia o una sobrecarga de almacenamiento prohibitivas. La interoperabilidad y la alineación con los estándares determinan cada vez más dónde se concentra el valor y dónde se forman los cuellos de botella. ISO/TS 23516:2026 (publicada en marzo de 2026) proporciona un marco para la interoperabilidad entre sistemas DLT y entidades externas, mientras que IEEE 3221.01-2025 (aprobada en marzo de 2025) aborda la coherencia de las transacciones entre cadenas, reduciendo la fragmentación entre protocolos blockchain que limita la visibilidad de extremo a extremo en entornos IoT multiparte. Los estándares centrados en la autenticidad y la integridad de la cadena de suministro, como ISO 22373:2025 (publicada en noviembre de 2025), también impulsan la confianza arraigada en el hardware y los esquemas de eventos estandarizados hacia el inicio de la cadena, aumentando la demanda de enfoques que los participantes del consorcio puedan compartir.
Panorama Competitivo
El mercado de blockchain IoT sigue siendo moderadamente fragmentado. IBM combina Hyperledger Fabric con Red Hat OpenShift para agrupar nodos de borde en contenedores, ganando contratos de trazabilidad de piezas de aviación. Microsoft incorpora enclaves de Computación Confidencial en Azure Sphere para asegurar las raíces de confianza de los dispositivos y recientemente se asoció con Schneider Electric en registros de mantenimiento predictivo. Cisco integra blockchain en su IoT Control Center, apuntando a las operadoras de telecomunicaciones que monetizan la conectividad gestionada.
Los especialistas emergentes persiguen chips de consenso energéticamente eficientes y enrutadores entre cadenas. Los operadores DePIN al estilo Helium tokenizan la conectividad de última milla, desafiando a los operadores establecidos de telecomunicaciones con puntos de acceso comunitarios. Los organismos de normalización como el IEEE nivelan el campo de juego al codificar marcos de identidad interoperables que convierten en productos básicos las funciones de referencia, desplazando la competencia hacia la analítica de valor agregado y las garantías de SLA.
Las inversiones estratégicas dan forma al campo. Bosch destinó EUR 2.500 millones para la convergencia de blockchain-IA, enfocándose en pilas de conducción automatizada. Honeywell colabora con Verizon para conectar contadores inteligentes a través del 5G, combinando tarifas casi en tiempo real con lecturas verificadas por blockchain. Tales alianzas intersectoriales destacan el cambio de las pruebas de concepto a los ecosistemas productivos.
Líderes de la Industria de Blockchain IoT
IBM Corporation
Microsoft Corporation
Intel Corporation
Cisco Systems Inc.
Amazon Web Services Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Blockchain IoT
- IBM Corporation
- Intel Corporation
- Microsoft Corporation
- Cisco Systems Inc.
- Amazon Web Services Inc.
- Robert Bosch GmbH
- The Linux Foundation (Hyperledger)
- KrypC Technologies Pvt. Ltd.
- IoTeX Foundation
- R3 LLC
- IOTA Foundation
- Waltonchain Technology Co. Ltd.
- VeChain Foundation
- Helium Systems Inc.
- Filament LLC
- Samsung SDS Co. Ltd.
- Hitachi Ltd.
- Huawei Technologies Co. Ltd.
- Chainlink Labs
- Oracle Corporation
- Ericsson AB
- Dragino Technology Co. Ltd.

Oportunidades de mercado y perspectivas futuras
El espacio en blanco se concentra en la intersección de la identidad de dispositivos, la incorporación sin intervención (zero-touch) y el intercambio de datos con nivel de cumplimiento, donde las empresas buscan componentes interoperables en lugar de pilotos a medida. Los estándares existentes proporcionan una vía hacia funcionalidades empaquetadas, incluido ITU-T X.1353 (septiembre de 2024), que describe una metodología de seguridad para la implementación sin intervención de IoT masiva utilizando blockchain, e IEEE 3219-2023 (publicada en abril de 2026), que define un marco de control de acceso de confianza cero basado en blockchain para la interoperabilidad heterogénea de IoT. Juntas, estas referencias respaldan oportunidades para los proveedores que empaquetan la gestión del ciclo de vida de las credenciales, la certificación de dispositivos y la aplicación de políticas en pilas modulares destinadas a operar en múltiples libros contables y plataformas IoT.
Otra oportunidad a corto plazo se encuentra en la trazabilidad impulsada por el cumplimiento y la procedencia multiparte que utiliza blockchain como capa de integridad, manteniendo al mismo tiempo los datos operativos escalables y privados. La Ley de Datos de la UE (aplicable desde septiembre de 2025) está aumentando la atención sobre los contratos inteligentes gobernados en los acuerdos de intercambio de datos, y el trabajo de la Comisión Europea sobre infraestructura de transparencia en la cadena de suministro se refleja en su propuesta de junio de 2026 (COM/2026/504) para una Plataforma de Cadena de Suministro de Semiconductores entre Empresas, concebida como un gemelo digital para la transparencia y la gestión de crisis. Junto con este impulso normativo, las señales de comercialización están apareciendo en torno a la identidad anclada en hardware y las economías de máquina a máquina, incluida la iniciativa Spacedrop de WISeKey SEALCOIN AG de abril de 2026, construida sobre identidad basada en hardware con DLT de Hedera. Los centros de demanda que se alinean con las restricciones híbridas dentro o fuera de la cadena también siguen siendo prominentes, en particular la procedencia logística y la trazabilidad en sectores regulados, donde deben equilibrarse las garantías de integridad y los requisitos de confidencialidad.
Recent Industry Developments in Mercado de Blockchain IoT
- Julio de 2026: Keysight Technologies fue seleccionada por la Agencia Espacial Europea para liderar un programa de tres años con el operador de satélites Sateliot con el fin de desarrollar detección de anomalías y seguridad anclada en blockchain para redes no terrestres 5G. La adjudicación conecta las capas de confianza de blockchain con la conectividad IoT satelital, ampliando el conjunto de implementaciones IoT de alta latencia y de área amplia direccionables donde la integridad y la autenticación son difíciles de centralizar.
- Abril de 2026: IBM amplió su cartera FedRAMP con la autorización de 11 soluciones de software, incluida watsonx, respaldada por su colaboración estratégica con AWS. Las nuevas autorizaciones fortalecen la capacidad de IBM y sus socios para colocar cargas de trabajo adyacentes a blockchain-IoT en entornos del sector público regulado, donde los controles en la nube listos para el cumplimiento suelen decidir la selección de proveedores.
- Septiembre de 2024: la ITU publicó la Recomendación ITU-T X.1353, que define una metodología de seguridad para la implementación sin intervención de IoT masiva utilizando blockchain. La orientación proporciona una vía respaldada por estándares para automatizar la acreditación y el aprovisionamiento a escala, apoyando marcos de identidad de dispositivos habilitados por blockchain que reducen la friction operativa en implementaciones IoT a gran escala.


Mercado de Blockchain IoT Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el gasto en plataformas, software y servicios relacionados basados en blockchain que se implementan para asegurar, verificar y automatizar datos y transacciones en dispositivos IoT y sistemas conectados.
Exclusiones de alcance: los ingresos exclusivamente de hardware IoT, los productos genéricos de ciberseguridad sin funcionalidad blockchain y la actividad de negociación de criptomonedas quedan excluidos de este dimensionamiento.
Descripción general de la segmentación
- Por Oferta
- Hardware
- Sensores y Actuadores IoT
- Pasarelas y Dispositivos de Borde
- Módulos de Conectividad
- Conjuntos de Chips de Blockchain
- Software
- Plataformas de Middleware
- Gestión de Contratos Inteligentes
- Gestión de Identidad y Acceso
- Analítica y Visualización
- Infraestructura
- Cadenas Públicas
- Cadenas Privadas / de Consorcio
- Servicios en la Nube y de Borde
- Hardware
- Por Aplicación
- Seguridad de Datos
- Contratos Inteligentes y Automatización
- Comunicación e Integridad de Datos
- Rastreo y Gestión de Activos
- Mantenimiento Predictivo
- Otras Aplicaciones de Nicho
- Por Usuario Final
- Manufactura
- Energía y Servicios Públicos
- Transporte y Logística
- Gestión de Edificios e Instalaciones Inteligentes
- Comercio Minorista y Comercio Electrónico
- Ciudades Inteligentes y Gobierno
- Atención Médica y Ciencias de la Vida
- Agricultura
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Medio Oriente y África
- Medio Oriente
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Medio Oriente
- África
- Sudáfrica
- Nigeria
- Resto de África
- Medio Oriente
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Para construir la estructura inicial, mapeamos cómo se utiliza blockchain dentro de los entornos IoT y luego recopilamos indicadores de referencia que se pueden verificar en distintas regiones. Se utilizan fuentes públicas para anclar el contexto digital y de dispositivos conectados más amplio, como datos de la Unión Internacional de Telecomunicaciones (UIT), el Banco Mundial, conjuntos de datos de la economía digital de la OCDE, publicaciones del NIST e informes de ENISA sobre prácticas de seguridad.
También revisamos material de apoyo como estándares y orientaciones de organismos como ISO e IEEE, además de artículos revisados por pares que analizan los límites de rendimiento de blockchain para redes de dispositivos. Además, utilizamos presentaciones de empresas, transcripciones de resultados, presentaciones a inversores y prensa acreditada para comprender los patrones de adopción, los modelos de implementación habituales y la dirección de precios del software empresarial. Las suscripciones de pago se utilizan de forma selectiva para datos financieros e inteligencia de empresas, búsquedas de patentes y seguimiento de noticias y finanzas, con el fin de no pasar por alto lanzamientos de productos o señales de asociaciones. Los ejemplos anteriores no son exhaustivos, y hemos consultado muchos otros documentos y conjuntos de datos públicos para la recopilación de datos y las verificaciones cruzadas.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para confirmar qué se está comprando e implementando realmente, y cómo se mueve el gasto entre los pilotos y las implementaciones a escala. Hablamos con proveedores de soluciones, integradores de sistemas y equipos de usuarios finales que gestionan operaciones conectadas en APAC, EMEA y América, y luego los datos se utilizan para cubrir las brechas en torno a los precios, los presupuestos de los compradores y el momento de la adopción.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos (CXO): 15% | APAC: 39% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 39% | EMEA: 36% |
| Actores más pequeños: 15% | Gerentes: 46% | América: 25% |
Dimensionamiento del mercado y previsión
El dimensionamiento comienza reconstruyendo la demanda a partir del conjunto de digitalización de IoT, y luego aplicando ratios de adopción y gasto para las redes de dispositivos habilitadas por blockchain según la región y los principales entornos de uso final. Explicamos el enfoque de arriba hacia abajo una sola vez porque sigue siendo práctico para este espacio, donde muchas implementaciones se incluyen en programas digitales más amplios. Luego se utilizan verificaciones selectivas de abajo hacia arriba para mantener los totales realistas, incluidos tamaños de operaciones muestreados, la intensidad de servicios por implementación y verificaciones cruzadas frente a la exposición de los proveedores.
Los principales insumos del modelo incluyen el crecimiento de la base instalada de dispositivos conectados, la adopción empresarial de funciones de libro contable distribuido para la identidad y la integridad de datos, el uso de contratos inteligentes en flujos de trabajo de máquina a máquina, las horas típicas de implementación e integración, y la preferencia entre la nube y las instalaciones locales cuando esto modifica los presupuestos. Cuando los datos son escasos para un caso de uso de nicho, mantenemos supuestos conservadores y los validamos mediante llamadas de seguimiento con profesionales del sector, en lugar de forzar una consolidación detallada de proveedores.
Para la previsión, utilizamos análisis de escenarios respaldados por verificaciones de sensibilidad de estilo de regresión. Los principales impulsores son el crecimiento de dispositivos, la presión de seguridad y cumplimiento, y la madurez de las herramientas blockchain empresariales. La previsión se ajusta solo después de que se acuerde la perspectiva de los impulsores entre la retroalimentación de las entrevistas y las señales documentales, de modo que el camino desde los supuestos hasta los resultados siga siendo trazable.
Validación de datos y ciclo de actualización
La validación se realiza comparando los resultados con señales independientes, incluida la dirección del gasto en software empresarial, la actividad de implementación de IoT y el ritmo de adopción de blockchain en producción analizado en presentaciones públicas. Los valores atípicos se investigan profundizando en los supuestos de región, caso de uso y precios, seguido de una revisión por pares de la lógica y los cálculos antes de la aprobación final.
El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando un evento material cambia el panorama de la demanda, como un impulso regulatorio, una gran ola de implementación empresarial o un claro reajuste de precios en los servicios de implementación. Antes de la entrega, un analista realiza una revisión de coherencia actualizada para que los clientes obtengan una visión actualizada alineada con la información más reciente disponible.
Comparación del dimensionamiento del mercado de blockchain IoT de Mordor Intelligence con otras estimaciones publicadas
Las cifras de mercado publicadas para blockchain IoT pueden parecer muy dispares porque el mercado puede enmarcarse de más de una manera, y porque los investigadores no siempre utilizan el mismo límite de gasto. Las diferencias también provienen del año base seleccionado, de la rapidez con la que se supone que la adopción pasa de los pilotos a las implementaciones a escala, y de si la erosión de precios en el software se aplica de manera uniforme en todas las regiones.
Los ingresos relacionados con criptomonedas y la negociación de tokens se excluyen porque quedan fuera del alcance de blockchain IoT de Mordor Intelligence, y esa única exclusión a menudo explica por qué algunas cifras públicas parecen mucho más grandes incluso cuando la redacción suena similar. También aparecen brechas cuando las estimaciones incluyen ingresos de hardware IoT, cuentan el gasto general en ciberseguridad como habilitado por blockchain, o utilizan curvas de adopción agresivas sin verificarlas frente a la capacidad de integración y los plazos reales de los proyectos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,81 mil millones de USD (2026) | |
| Casa de Investigación Sectorial A | 0,51 mil millones de USD (2023) | Utiliza un año base anterior y una captura de ingresos más estrecha que se inclina hacia los ingresos registrados de software de blockchain IoT, lo que puede subestimar la integración y los servicios gestionados vinculados a las implementaciones. |
| Casa de Investigación Sectorial B | 1,46 mil millones de USD (2024) | Considera un año base diferente y tiende a aplicar una rampa de adopción más rápida, lo que puede elevar los totales si se supone que los pilotos se convierten en implementaciones a escala antes de lo que indica la retroalimentación de campo. |
La tabla muestra que la dispersión se debe principalmente a la alineación de años y a lo que se considera gasto desplegable de blockchain IoT frente a los ingresos de tecnologías adyacentes. Al mantener los insumos vinculados a señales observables de implementación de dispositivos y supuestos validados de intensidad de servicios, nuestra estimación sigue siendo fácil de replicar y explicar, incluso cuando las fuentes públicas apuntan a totales diferentes.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de blockchain IoT?
El mercado de blockchain IoT está valorado en USD 5.810 millones en 2026 y se proyecta que alcanzará USD 13.660 millones en 2031, lo que refleja una CAGR del 18,62%.
¿Qué región lidera el mercado de blockchain IoT?
América del Norte tiene una participación del 35,60% en 2025 gracias a la regulación favorable y la madura adopción empresarial.
¿Qué segmento de aplicación crece más rápido?
Los contratos inteligentes y la automatización registran una CAGR del 23,10% hasta 2031 a medida que las empresas cambian a flujos de trabajo autónomos basados en reglas.
¿Cuál es la mayor restricción para la adopción?
La capacidad de cómputo limitada en los dispositivos IoT de bajo consumo reduce la viabilidad de las operaciones criptográficas en el dispositivo, sustrayendo un estimado del 2,8% del CAGR pronosticado.
¿Por qué son importantes los acumuladores de Capa 2 para blockchain IoT?
Aumentan el rendimiento a umbrales industriales (>4.000 tps) manteniendo baja la latencia, lo que permite cargas de trabajo de control en tiempo real.
¿Qué tan fragmentado está el panorama de proveedores?
Los principales actores IBM, Microsoft, Cisco, Bosch y Honeywell representan aproximadamente el 60% de los ingresos combinados, lo que indica una concentración moderada con activa competencia de especialistas.
Última actualización de la página el:



